
Tamanho e Participação do Mercado de Armazenamento em Data Center das Filipinas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
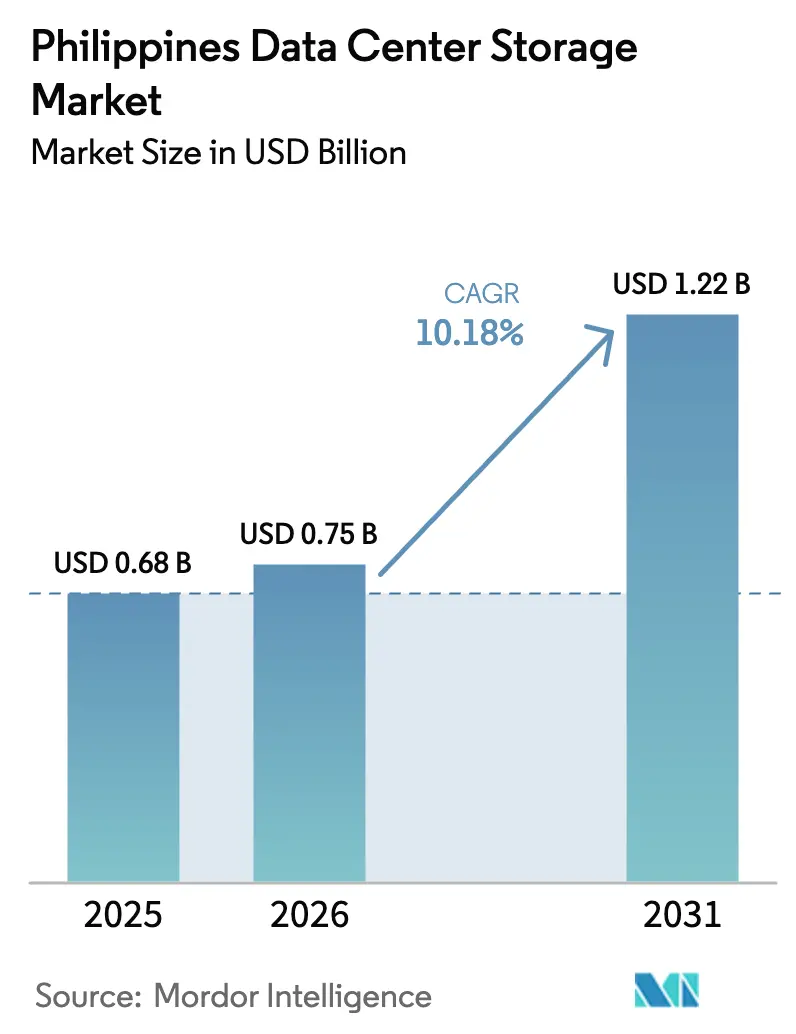
| Tamanho do mercado no ano base (2025) | 0.68 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.75 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.22 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 10.18 % |
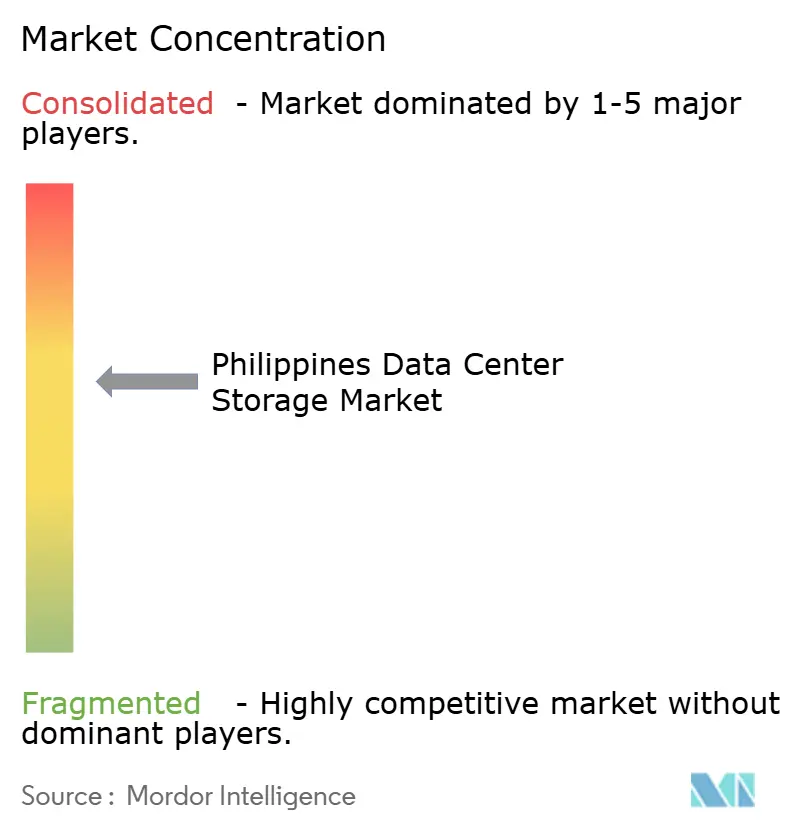
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Armazenamento em Data Center das Filipinas pela Mordor Intelligence
O tamanho do mercado de armazenamento em data center das Filipinas foi avaliado em USD 0,68 bilhão em 2025 e estima-se que cresça de USD 0,75 bilhão em 2026 para atingir USD 1,22 bilhão até 2031, a um CAGR de 10,18% durante o período de previsão (2026-2031). A contínua digitalização do setor público, a expansão de instalações de hiperescala e as rígidas regras de localização de dados estão posicionando o arquipélago como um hub regional de armazenamento que atende às crescentes cargas de trabalho de IA e nuvem. Os gastos com armazenamento também são impulsionados pelos incentivos de investimento do CREATE e pela meta do Departamento de Tecnologia da Informação e Comunicações (DICT) de expandir a capacidade nacional de data centers para 300 MW até 2025 [1]Departamento de Comércio dos EUA, "Visão Geral da Infraestrutura de TIC das Filipinas," trade.gov. A persistente fraqueza cambial, a escassez de profissionais certificados e a conectividade de fibra inter-ilhas desigual continuam sendo obstáculos; no entanto, projetos de cabos submarinos e o plano 2023-2040 da Corporação Nacional de Rede Elétrica estão mitigando o risco de infraestrutura [2]Corporação Nacional de Rede Elétrica das Filipinas, "Plano de Desenvolvimento de Transmissão 2023–2040," ngcp.ph.
Principais Conclusões do Relatório
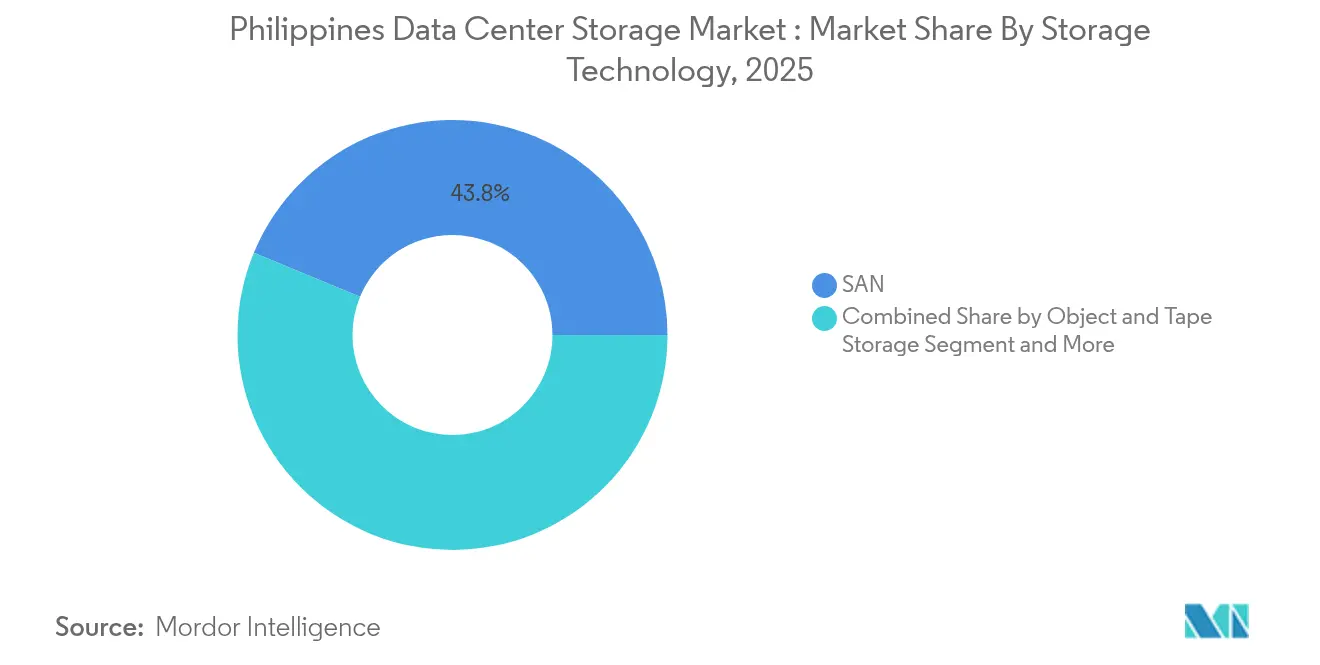
- Por tecnologia de armazenamento, as soluções de Rede de Área de Armazenamento lideraram com 43,75% de participação na receita em 2025, enquanto o Armazenamento de Objetos e em Fita deverá expandir-se a um CAGR de 12,02% até 2031.
- Por tipo de armazenamento, os arrays de HDD tradicionais representaram 41,60% do tamanho do mercado de armazenamento em data center das Filipinas em 2025, enquanto os arrays totalmente em flash avançam a um CAGR de 12,85% até 2031.
- Por tipo de data center, as instalações de colocação capturaram 52,55% da participação do mercado de armazenamento em data center das Filipinas em 2025, enquanto os hiperescaladores registram o CAGR mais rápido de 14,75% até 2031.
- Por usuário final, TI e telecomunicações detinham 38,65% de participação na receita em 2025; saúde e ciências da vida deve expandir-se a um CAGR de 14,12% até 2031.
- Dell, NetApp e Pure Storage comandavam coletivamente 37,5% da receita de armazenamento empresarial externo em 2024, destacando moderada concentração de mercado.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Armazenamento em Data Center das Filipinas
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da infraestrutura de TI e transformação digital | +2.8% | Nacional, concentrado na Grande Manila, Cebu, Davao | Médio prazo (2-4 anos) |
| Aumento em investimentos de hiperescala e colocação | +2.1% | Grande Manila, expandindo para Clark, Laguna | Curto prazo (≤ 2 anos) |
| Rápida adoção de nuvem e nuvem híbrida | +1.9% | Nacional, com concentração empresarial na RCN | Médio prazo (2-4 anos) |
| Incentivos CREATE e de data center verde do DICT do Governo | +1.4% | Nacional, com foco em zonas econômicas | Longo prazo (≥ 4 anos) |
| Mandato de localização de dados da Circular 1122 do BSP | +1.2% | Nacional, afetando principalmente o setor financeiro | Curto prazo (≤ 2 anos) |
| Boom de cargas de trabalho de análise orientadas por IA (adoção de flash NVMe) | +1.0% | Grande Manila, expandindo para cidades secundárias | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da infraestrutura de TI e transformação digital
A economia digital atingiu USD 45 bilhões em 2024, equivalendo a 8,5% do PIB, e poderá desbloquear PHP 5 trilhões em valor até 2030. Essa mudança nacional está reformulando as arquiteturas de armazenamento à medida que as empresas migram de arrays isolados para plataformas nativas de nuvem que escalam elasticamente. A implantação de gerenciamento de água baseado em nuvem da Manila Water ilustra a adoção de missão crítica, salvaguardando a continuidade do serviço para 27 milhões de residentes enquanto minimiza o risco de perda de dados. Programas governamentais como a Campanha Filipinas Digital e o Plano Nacional de Banda Larga significam que 85% das empresas pretendem migrar cargas de trabalho para a nuvem até 2026, estimulando a adoção de armazenamento híbrido que abrange instalações locais, de borda e de hiperescala. O Índice de Prontidão para a Indústria Inteligente do Departamento de Comércio e Indústria em mais de 400 fábricas também está impulsionando a demanda por armazenamento de borda que possibilita análises em tempo real.
Aumento em investimentos de hiperescala e colocação
Os hiperescaladores estão alocando USD 4,7 bilhões para construções nas Filipinas somente em 2024, pois os racks de IA requerem mais que o dobro da densidade de energia tradicional.[3]Telecom Review Asia, "Hiperescaladores miram as Filipinas em 2024," telecomreviewasia.com A compra de USD 100 milhões pela Equinix de três instalações em Manila adiciona 1.000 gabinetes neutros a operadoras, demonstrando confiança estrangeira. A PLDT inaugurou uma instalação de hiperescala de 50 MW e está avaliando uma listagem de REIT de USD 1 bilhão, enquanto a Globe Telecom deu início a um campus de 124 MW. O parque Narra Technology Park com construção de data center verde de 300 MW em New Clark City será o maior do país. Esses projetos demandam arrays totalmente em flash baseados em NVMe que oferecem throughput de baixa latência para cargas de trabalho de inferência de IA.
Rápida adoção de nuvem e nuvem híbrida
O Roteiro de Transformação de Pagamentos Digitais do BSP digitalizou 50% das transações de varejo até 2023 e agora busca a interoperabilidade de pagamentos transfronteiriços por meio do Projeto Nexus e Open Finance. A renovação multianual de nuvem e cibersegurança da UnionBank depende de armazenamento de alto desempenho para processamento em tempo real, apoiado por NGFWs da Palo Alto Networks. Em novembro de 2024, 1.277 sistemas governamentais estão em plataformas de nuvem por meio do eGovCloud do DICT, sublinhando a postura de nuvem em primeiro lugar do Estado. Rotas submarinas como os cabos Bifrost e TPU expandem a capacidade de backhaul, habilitando arquiteturas híbridas que combinam conformidade local com escala transfronteiriça.
Incentivos CREATE do Governo e de data center verde do DICT
A Ordem Executiva 18 ativa "faixas verdes" e um centro de ação único que reduz a burocracia para instalações estratégicas, acelerando construções como o campus de 300 MW da Narra. A Lei CREATE MORE e as regras de zona eco da PEZA oferecem isenções fiscais e deduções de impostos alfandegários, aumentando o ROI na infraestrutura de armazenamento. Os operadores estão testando energia renovável e resfriamento líquido, alinhando-se com a cobertura nacional de TV digital de 95% e o financiamento do Fundo Maharlika que favorecem implantações sustentáveis e em larga escala.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto capex para armazenamento de nível empresarial | -1.8% | Nacional, afetando particularmente as PMEs | Médio prazo (2-4 anos) |
| Escassez de engenheiros de armazenamento certificados | -1.2% | Nacional, aguda nas cidades secundárias | Longo prazo (≥ 4 anos) |
| Lacunas de fibra inter-ilhas e confiabilidade de energia | -0.9% | Regiões de Visayas e Mindanao | Longo prazo (≥ 4 anos) |
| Depreciação do peso inflacionando os custos de flash importado | -0.7% | Nacional, afetando todos os segmentos dependentes de importação | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto capex para armazenamento de nível empresarial
A mídia flash mantém um prêmio de preço de 5 a 7 vezes em relação ao HDD, apesar de quedas anuais de 15% e uma queda projetada de 60% no preço QLC entre 2022-2025. As PMEs têm dificuldade em financiar arrays redundantes, dispositivos de backup e controles de conformidade exigidos pela Lei de Privacidade de Dados. As lacunas de financiamento são maiores fora da Grande Manila, onde arrendamento e linhas de crédito são limitados. Os modelos de assinatura estão ganhando terreno — o portfólio Evergreen da Pure Storage impulsionou 22% de expansão de receita de assinatura no terceiro trimestre do exercício 2025 — oferecendo opções de opex que suavizam os desembolsos iniciais de caixa.
Escassez de engenheiros de armazenamento certificados
Apenas 564 graduados em TIC certificados pela Huawei ingressaram no mercado de trabalho desde 2020, muito abaixo da demanda crescente por conjuntos de habilidades em NVMe sobre Fabrics, armazenamento otimizado para IA e armazenamento definido por software. A migração de talentos para Manila ou para o exterior amplia a escassez em Cebu, Davao e Clark. A Red Hat e outros fornecedores oferecem treinamento de armazenamento em Kubernetes, mas a oferta fica aquém da trajetória de crescimento do mercado de armazenamento em data center das Filipinas. O Plano Nacional de Cibersegurança 2023-2028 do DICT destaca o desenvolvimento da força de trabalho, mas a especialização em armazenamento permanece subfinanciada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Armazenamento: Domínio da SAN encontra crescimento do armazenamento de objetos
As Redes de Área de Armazenamento lideraram a receita com 43,75% de participação em 2025, sublinhando sua confiabilidade para cargas de trabalho de core banking de missão crítica e OSS/BSS de telecomunicações. O Armazenamento de Objetos e em Fita é o de crescimento mais rápido com CAGR de 12,02%, impulsionado por dados de IA, streaming de mídia e IoT que escalam melhor em arquiteturas de namespace plano. Os sistemas de armazenamento conectado à rede mantêm posição entre as PMEs que preferem a simplicidade no nível de arquivo, enquanto as configurações de armazenamento de conexão direta atendem a clusters de HPC em laboratórios de pesquisa. O tamanho do mercado de armazenamento em data center das Filipinas para armazenamento de objetos expandirá rapidamente à medida que hiperescaladores como o Google implantam cabos TPU fornecendo capacidade de 260 Tbps e inundam nós locais com conteúdo não estruturado. Fornecedores como a Dell incorporaram serviços compatíveis com S3 no PowerStore, alinhando protocolos de bloco, arquivo e objeto dentro de um único appliance.
Os operadores estão aplicando cada vez mais a divisão em camadas com infusão de IA para transferir conjuntos de dados frios para bibliotecas de fita ou buckets de nuvem, enquanto reservam o flash SAN para análises sensíveis à latência. Essa otimização preserva capital e está alinhada com as regras de retenção do BSP. Por sua vez, o mercado de armazenamento em data center das Filipinas se beneficia da ampliação da adoção híbrida entre empresas de BFSI e mídia que buscam disciplina de custo por GB sem sacrificar o desempenho.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Tipo de Armazenamento: Flash total ascende em meio à resiliência do HDD
Os arrays de HDD ainda capturaram 41,60% da receita em 2025, atendendo arquivos de mídia e cofres de backup que valorizam o USD/terabyte. No entanto, os arrays totalmente em flash registrarão um CAGR de 12,85% até 2031, pois as cargas de trabalho de inferência de IA requerem tempos de resposta em microssegundos. A participação do mercado de armazenamento em data center das Filipinas de flash total aumentará acentuadamente junto com a penetração de NVMe. Os drives de Gravação Magnética Assistida por Calor de 30 TB da Seagate ressaltam a inovação em HDD, mas a divisão corporativa da Western Digital indica futuros divergentes para disco e flash. À medida que as curvas de preços do flash caem 15% ao ano, os arrays híbridos oferecem um compromisso, combinando camadas de SSD com spindles de alta capacidade para atender bancos de dados transacionais entre inquilinos de telecomunicações e fintech.
A migração para flash acelera sob a política de nuvem em primeiro lugar do DICT porque as pilhas de SaaS e PaaS esperam densidades de IOPS inacessíveis em SANs de HDD legados. As regras de localização de dados também mantêm grandes conjuntos de dados no país, aumentando a demanda por deduplicação eficiente baseada em flash que maximiza o escasso espaço de chão em Manila. Consequentemente, o mercado de armazenamento em data center das Filipinas continua a se inclinar para implantações de NVMe e SSD QLC ao longo do horizonte de previsão.
Por Tipo de Data Center: Hiperescaladores avançam rapidamente
A colocação permanece dominante com 52,55% da receita em 2025, espelhando a preferência das empresas por instalações neutras que agrupam diversidade de rotas de operadoras e menor latência. No entanto, os hiperescaladores e CSPs registram o maior CAGR de 14,75%, impulsionados pelos requisitos de soberania de dados e pelos picos de tráfego de jogos, fintech e comércio eletrônico. O tamanho do mercado de armazenamento em data center das Filipinas gerado por hiperescaladores ultrapassará USD 0,64 bilhão até 2031. A ambição da PLDT de separar seu portfólio de USD 1 bilhão e a entrada da Equinix em Manila confirmam o apetite do mercado de capitais por plataformas de hiperescala.
Os mandatos governamentais de recuperação de desastres elevam ainda mais a demanda por suítes de colocação resilientes fora da Grande Manila, mas as lacunas de rede elétrica e fibra em Visayas e Mindanao retardam a adoção imediata. Mesmo assim, o campus de hiperescala de 300 MW de New Clark City sinaliza o impulso de descentralização, garantindo que o mercado de armazenamento em data center das Filipinas mantenha crescimento equilibrado entre os modelos de locação.
Por Usuário Final: Saúde supera telecomunicações
TI e telecomunicações geraram 38,65% da receita em 2025, pois as implantações de núcleo 5G e a virtualização de funções de rede absorveram capacidade. A adoção de registros médicos eletrônicos, tele-radiologia e serviços de mSaúde impulsionará a saúde a um CAGR de 14,12%, tornando-a a de crescimento mais rápido até 2031. A Iron Mountain já protege 850 milhões de prontuários de pacientes e 1 bilhão de imagens, ilustrando a escala. A digitalização do setor público por meio do super-aplicativo eGovPH também alimenta necessidades seguras de armazenamento para trocas de dados de cidadãos.
Empresas de mídia como a ABS-CBN transmitem para 10 milhões de usuários diários do YouTube, aumentando a demanda por armazenamento de objetos de baixa latência para entregar conteúdo em HD. Sob o Índice de Prontidão para a Indústria Inteligente, mais de 400 fábricas implantam nós de borda para manutenção preditiva, diversificando ainda mais o panorama de usuários finais do mercado de armazenamento em data center das Filipinas.
Por Fator de Forma: A desagregação ganha terreno
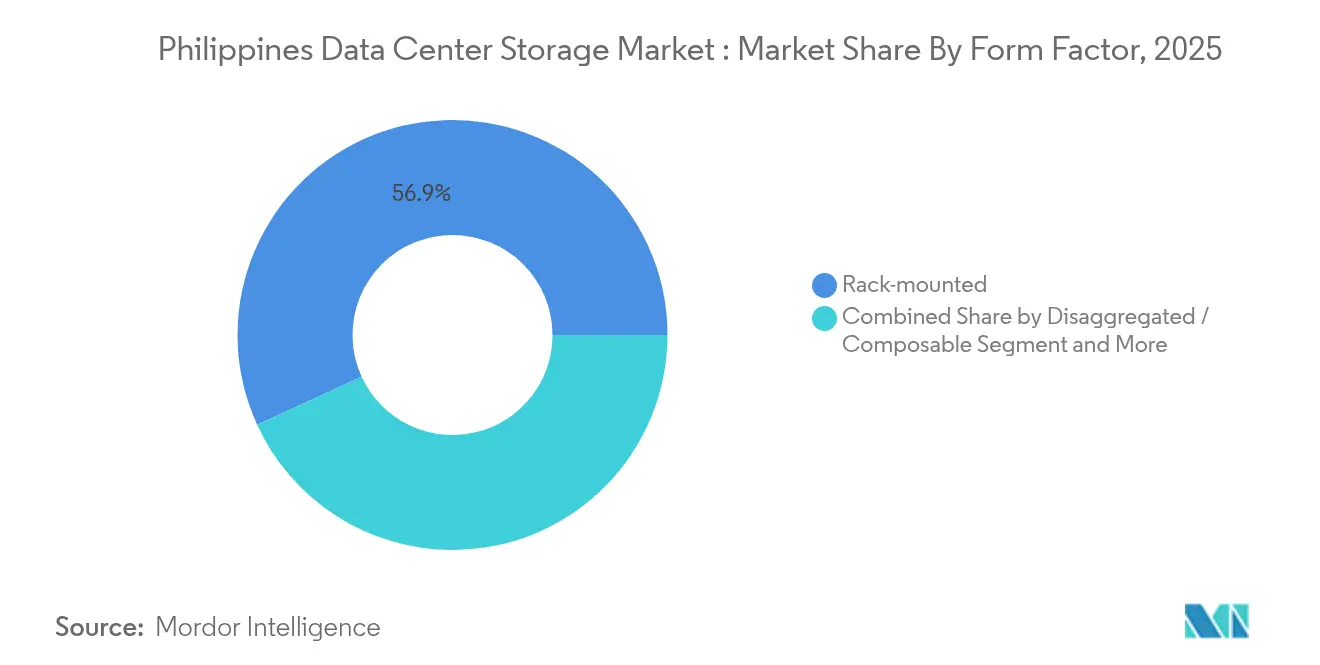
Os servidores em rack ainda dominam com 56,85% de participação em 2025, dado os footprints padrão de 42U e as operações familiares. No entanto, a infraestrutura desagregada ou combinável expandirá a um CAGR de 13,2%, sustentada por planos de controle definidos por software que realocam recursos de computação, GPU e armazenamento sob demanda. O tamanho do mercado de armazenamento em data center das Filipinas para equipamentos combináveis aumentará à medida que os laboratórios de IA buscam farms de GPU em pool desacoplados das bandejas de armazenamento. O armazenamento unificado da Nutanix ilustra a convergência de serviços de arquivo, bloco e objeto, enquanto a CommScope prevê links ópticos de 800G que desbloqueiam largura de banda leste-oeste essencial para a desagregação.
Chassis em lâmina e modulares ainda atendem centrais de telecomunicações com restrição de espaço e salas de negociação financeiras, mas as cargas de trabalho de próxima geração favorecem fabrics de PCIe flexíveis que minimizam a capacidade não utilizada. Com o tempo, a predominância dos racks se erosará à medida que as empresas se modernizam sob os incentivos de data center verde do DICT.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Interface: O momentum do NVMe se consolida
O SAS/SATA legado comanda 51,70% de participação devido às grandes bases instaladas de SAN, mas o NVMe registrará um CAGR de 12,41% até 2031 à medida que o PCIe 5.0 e o CXL chegam à produção. O setor de armazenamento em data center das Filipinas vê os servidores Xeon 6 da MiTAC e os arrays DG Cisco-Lenovo liberando QLC totalmente em flash otimizado para IA generativa. O Fibre Channel persiste em bancos regulamentados, mas o NVMe sobre TCP e o RoCE estão erodindo sua posição com design de fabric mais simples e menor custo por porta.
À medida que os hiperescaladores instalam GPUs de IA localmente, o NVMe torna-se o padrão para eliminar gargalos de E/S. Consequentemente, o mercado de armazenamento em data center das Filipinas está se deslocando para pilhas de NVMe de ponta a ponta que combinam mídia flash com acesso de protocolo de baixa sobrecarga para throughput máximo.
Análise Geográfica
A Grande Manila abriga aproximadamente 80% da capacidade de data center ativa, proporção que se espera alcançar 91% até 2028, dado as densas rotas de fibra, energia confiável e mão de obra qualificada. O tamanho do mercado de armazenamento em data center das Filipinas concentrado na capital, portanto, comanda taxas de colocação premium e leva os fornecedores a oferecer opções de rack de alta densidade para conservar área de piso. O Plano de Transmissão 2023-2040 da NGCP introduz armazenamento de energia em baterias e controles de rede inteligente para melhorar o tempo de atividade, enquanto os cabos Bifrost, TPU e CAP-1 adicionam 370 Tbps de capacidade agregada, reforçando Manila como hub de aterrissagem de cabos submarinos.
As ambições governamentais de diversificar a infraestrutura sustentam clusters secundários em Cebu, Davao e Clark. Os incentivos da PEZA e os menores custos de terreno atraem construções greenfield, embora a estabilidade da rede elétrica e a escassez de talentos certificados temperem o escalonamento imediato. O financiamento do Banco Mundial de USD 750 milhões para transformação digital fortalece as redes de banda larga provinciais, apoiando a expansão gradual do mercado de armazenamento em data center das Filipinas fora de Luzon.
O Narra Technology Park de New Clark City exemplifica a descentralização deliberada: sua instalação de 300 MW aproveita energia renovável e proximidade a um aeroporto internacional, enquanto a rede de Terminal de Abertura Muito Pequena (VSAT) do DICT fornece conectividade de backup por satélite para resiliência a desastres. Esses projetos ampliam o alcance geográfico, garantindo que o mercado de armazenamento em data center das Filipinas não esteja excessivamente exposto aos riscos centrados na Grande Manila, beneficiando-se ainda das economias de escala.
Panorama regulatório
O mercado de armazenamento de data centers das Filipinas é moldado por medidas de privacidade, soberania e facilitação de investimentos. Os principais pilares de conformidade incluem a Lei de Privacidade de Dados (aplicada pela Comissão Nacional de Privacidade) e requisitos de localização do setor financeiro, como a Circular 1122 do Bangko Sentral ng Pilipinas (BSP), que influenciam as escolhas de design de hospedagem local, backup e retenção para cargas de trabalho de BFSI.
Em 2026, a Ordem Executiva nº 119 introduziu uma estrutura baseada em risco para residência e classificação de dados, incluindo o Comitê Conjunto de Supervisão para Classificação de Dados (JOC-DC). Isso melhora a previsibilidade para implantações em nuvem e de hyperscale que precisam de regras claras sobre onde os dados regulamentados podem ser armazenados e processados. Reformas de conectividade e licenciamento também são operacionalmente relevantes: a Lei Konektadong Pinoy (RA 12234, 2025) apoia infraestrutura digital de acesso aberto, enquanto programas de incentivo como o CREATE MORE (RA 12066, 2024) e caminhos vinculados a zonas econômicas (PEZA/BOI) podem melhorar a economia de projetos para data centers intensivos em armazenamento, onde a eletricidade é um custo operacional relevante. Iniciativas lideradas pela ARTA, incluindo a NEHEMIA, visam eliminar entraves de licenciamento entre agências.
Análise da cadeia de valor
A cadeia de valor começa com fornecedores globais de componentes e plataformas, abrangendo mídias HDD/SSD, controladores, NICs/DPUs e software de armazenamento. Em seguida, avança para fabricantes de equipamentos originais (OEMs) e fornecedores de plataformas, como Dell, NetApp, HPE, Huawei e Lenovo, que entregam sistemas SAN, all-flash, híbridos e de armazenamento de objetos. Nas Filipinas, integradores de sistemas e distribuidores oferecem dimensionamento, opções de financiamento, implementação e serviços gerenciados, enquanto operadoras de telecomunicações e provedores de conectividade fornecem a última milha e o backhaul entre ilhas necessários para arquiteturas de nuvem híbrida e replicação.
No estágio seguinte, operadores de colocation e hyperscale, incluindo ePLDT (VITRO), STT GDC Philippines (joint venture com Globe e Ayala), Digital Edge e Equinix, transformam a disponibilidade de energia e rede em capacidade comercializável, com a demanda impulsionada pela combinação de locatários em BFSI, governo, TI e telecomunicações, mídia e saúde. A aquisição de energia e a interconexão à rede são etapas-chave: a disponibilidade de serviço da Meralco e os estudos de conexão da NGCP influenciam a seleção de locais e o cronograma de expansão. Programas do DOE, como o Programa de Leilão de Energia Verde (GEAP), e mecanismos de mercado, incluindo a Competição no Varejo e Acesso Aberto (RCOA), apoiam estratégias de fornecimento focadas em energia renovável, incluindo PPAs, que cada vez mais se combinam com armazenamento de alta densidade e designs prontos para IA, como implantações com refrigeração líquida citadas no campus Fairview da STT GDC.
Panorama Competitivo
O mercado é moderadamente fragmentado. A Dell detém 29,2% da receita de armazenamento empresarial externo com arrays PowerStore e PowerMax, apoiada por roteiros de redução de dados e NVMe. A NetApp mantém 8,3% de participação alavancando o ONTAP, Keystone STaaS e integrações nativas de nuvem, enquanto a Pure Storage captura momentum em flash total com assinaturas baseadas no Evergreen que cresceram 22% no terceiro trimestre do exercício 2025. Coletivamente, as três principais empresas representam aproximadamente 37,5% dos gastos, deixando espaço para a HPE, Huawei, Hitachi Vantara e integradores de sistemas locais.
A diferenciação estratégica agora se concentra em arquiteturas otimizadas para IA, como os drives HAMR de 3 TB por prato da Seagate para dados frios e a divisão da Western Digital que alinha os modelos de negócios a trajetórias distintas de flash e disco. Os parceiros locais agrupam essas tecnologias globais com consultoria de conformidade para navegar pelas regras de localização do BSP. Os nichos de armazenamento de borda para manufatura e ofertas robustas de DRaaS para agências governamentais apresentam oportunidades de espaço em branco abertas.
As autoconstruções de hiperescaladores adicionam um nível cativo: PLDT, Globe e Narra cada uma integra arrays de flash local com armazenamentos de objetos proprietários, reduzindo a fatia disponível para fornecedores tradicionais, mas criando demanda derivada por componentes e serviços. Consequentemente, as parcerias, em vez das vendas de produtos puras, estão se tornando o movimento de comercialização dominante no mercado de armazenamento em data center das Filipinas.
Líderes do Setor de Armazenamento em Data Center das Filipinas
Dell Inc.
Huawei Technologies Co. Ltd.
Hewlett Packard Enterprise Company
Lenovo Group Limited
NetApp, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade primária é a construção de pilhas de armazenamento prontas para IA e de nível cloud, vinculadas à agenda nacional de capacidade de data centers. O DICT discutiu um caminho de aproximadamente 200 MW de capacidade atual (meados de 2026) para 1,5 GW até 2028, e o Plano Diretor de Infraestrutura de IA+ até 2033 estrutura investimentos em infraestrutura de grande escala para viabilizar a IA. Juntos, esses sinais apontam para demanda por NVMe, armazenamento de objetos escalável e camadas de backup e arquivamento de alto rendimento em novas construções e expansões faseadas. As ações dos operadores reforçam essa direção, incluindo a expansão do site Fairview da STT GDC Philippines em 4 MW, com posicionamento de refrigeração líquida para cargas de trabalho impulsionadas por IA.
A clareza regulatória e as reformas de licenciamento também criam espaço para armazenamento gerenciado local em conformidade, DRaaS e arquiteturas adjacentes à nuvem soberana. A Ordem Executiva nº 119 (2026) adiciona uma abordagem baseada em risco para residência e classificação de dados via JOC-DC, e o DICT também trabalhou em circulares de política de dados soberanos. Isso aumenta a necessidade de armazenamento pronto para governança, incluindo imutabilidade, retenção, auditabilidade e criptografia, para setores regulados como BFSI e governo. Na infraestrutura, a integração de energias renováveis e as capacidades de contratação de energia, apoiadas por mecanismos do DOE como o GEAP e a escolha do cliente sob o RCOA, criam espaço para fornecedores e integradores de armazenamento combinarem designs conscientes de energia, incluindo camadas densas de flash, redução de dados e tiering para objeto ou fita, com operadores de colocation e hyperscale buscando escalar enquanto gerenciam despesas operacionais orientadas pela eletricidade.
Desenvolvimentos recentes do setor
- Julho de 2026: O Grupo Singtel reafirmou seu compromisso com investimentos contínuos na infraestrutura digital filipina, incluindo apoio às expansões de data centers da Globe Telecom e sua joint venture STT GDC. O anúncio sinaliza consolidação e compartilhamento de riscos contínuos entre operadores regionais e players globais.
- Abril de 2026: A ST Telemedia Global Data Centres (Philippines) anunciou a expansão da capacidade de seu data center Fairview em 4 MW, elevando o total da instalação para 32 MW até o final de 2026. A expansão de capacidade fortalece os ativos de data center em Manila e melhora a escalabilidade regional para cargas de trabalho corporativas e de hyperscale.
- Março de 2026: A Equinix, Inc. declarou estar preparada para expandir a capacidade de data centers filipinos existentes adquiridos da Total Information Management Corp TIM. Os planos de expansão para data centers neutros em relação a operadoras e de escala global nas Filipinas fortalecem a presença da Equinix e reforçam as Filipinas como um polo de crescimento para provedores internacionais.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de armazenamento de data centers das Filipinas abrange os gastos com sistemas de armazenamento e software relacionado que armazenam, protegem e recuperam dados dentro de instalações de data center localizadas no país. O valor é capturado como receita do usuário final para a capacidade de armazenamento implantada em ambientes corporativos, de colocation e hyperscale.
Exclusões de escopo: excluímos dispositivos de armazenamento que ficam fora dos data centers, como equipamentos de filiais e pequenos dispositivos de borda usados em locais de varejo ou torres remotas.
Visão geral da segmentação
- Por Tecnologia de Armazenamento
- Armazenamento Conectado à Rede (NAS)
- Rede de Área de Armazenamento (SAN)
- Armazenamento de Conexão Direta (DAS)
- Armazenamento de Objetos e em Fita
- Por Tipo de Armazenamento
- Arrays de HDD Tradicionais
- Arrays Totalmente em Flash (AFA)
- Armazenamento Híbrido
- Por Tipo de Data Center
- Instalações de Colocação
- Hiperescaladores/Provedores de Serviços em Nuvem
- Empresarial e de Borda
- Por Usuário Final
- TI e Telecomunicações
- BFSI
- Governo e Setor Público
- Mídia e Entretenimento
- Saúde e Ciências da Vida
- Manufatura
- Por Fator de Forma
- Montado em rack
- Lâmina e Modular
- Desagregado / Combinável
- Por Interface
- SAS / SATA
- NVMe
- Fibre Channel e iSCSI
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a compreensão do conjunto de demanda local e das restrições que moldam as expansões de armazenamento, então revisamos dados oficiais e do setor que podem ser verificados de forma independente. As fontes incluem divulgações públicas, como atualizações do Departamento de Tecnologia da Informação e Comunicações (DICT), indicadores do Bangko Sentral ng Pilipinas (BSP) vinculados a pagamentos digitais e crescimento de serviços financeiros, séries de TIC e atividade empresarial da Autoridade de Estatística das Filipinas (PSA) e publicações da Comissão Nacional de Telecomunicações (NTC) sobre conectividade e licenciamento.
Também usamos anúncios de operadores, avisos de aquisição pública, registros de empresas, apresentações a investidores e imprensa confiável para mapear novas adições de capacidade e mudanças tecnológicas que influenciam os ciclos de renovação de armazenamento. Quando necessário, usamos assinaturas pagas para dados financeiros de empresas e triagem de notícias, além de bases de dados de patentes e registros de importação ou exportação em nível de embarque para verificar a coerência do fluxo de equipamentos e a direção dos preços. As fontes de pesquisa documental listadas aqui são apenas ilustrativas, e muitas outras referências públicas também foram usadas para coleta, verificações cruzadas e esclarecimentos.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar o que observamos na pesquisa documental, especialmente em relação às escolhas de arquitetura de armazenamento, gatilhos de compra e movimentos de preços. Conversamos com uma combinação equilibrada de operadores de data centers, integradores focados em armazenamento, equipes de TI corporativas e participantes de canais em importantes bolsões de demanda no país, para que as premissas sobre adoção e cronograma de renovação pudessem ser ajustadas durante a construção do dimensionamento. O feedback é usado para validar padrões de utilização, ciclos de aquisição e a divisão entre camadas de desempenho, e então para refinar o modelo final de dimensionamento.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | CXOs: 15% |
| Nível intermediário: 57% | Líderes funcionais/de unidade: 27% |
| Players menores: 17% | Gerentes: 58% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down que reconstrói os gastos com armazenamento a partir da base instalada de data centers nas Filipinas, e então converte essa base em necessidades de capacidade de armazenamento e compras anuais de substituição e expansão. O conjunto de demanda é moldado usando insumos como carga de TI comissionada e planejada, adições de racks, armazenamento médio por rack por combinação de carga de trabalho, a participação de sistemas flash versus híbridos e ciclos de renovação típicos em ambientes corporativos e de colocation.
Para manter os totais realistas, adicionamos verificações seletivas bottom-up, incluindo ASP amostrado multiplicado por volumes de unidades para classes-chave de armazenamento e feedback de canais sobre tamanhos de negócios e ritmo de aquisição. Quando falta uma leitura direta para um grupo específico de compradores, tratamos as lacunas usando benchmarks de implantação adjacentes, que são reverificados com entrevistas e ajustados para restrições locais de energia e conectividade. As previsões são construídas usando análise de cenários vinculada a variáveis que os entrevistados consistentemente destacaram, como nova capacidade de data center entrando em operação, intensidade de carga de trabalho de nuvem e IA, e movimento esperado de preço por terabyte por camada de desempenho.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de múltiplas etapas para que o viés de fonte única não se infiltre no número final. Comparamos o modelo com sinais independentes, como cronogramas de comissionamento de instalações, padrões de importação ou embarque e direção reportada de capex, e então investigamos outliers antes da aprovação final. Se uma variação parecer material, as entrevistas são reabertas e premissas como utilização ou cronograma de renovação são retestadas.
Os relatórios são atualizados anualmente, com atualizações intermediárias feitas quando ocorrem eventos importantes, como lançamentos de grandes campi, mudanças de política ou movimentos abruptos de preços em componentes essenciais de armazenamento. Antes da entrega, uma revisão final do analista é concluída para confirmar que os anúncios públicos mais recentes e os indicadores macroeconômicos estão refletidos nas estimativas.
Tamanho do mercado de armazenamento de data centers das Filipinas da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para armazenamento de data centers das Filipinas frequentemente não coincidem porque cada publicador define seu próprio escopo, cronologia e regras de precificação, e essas escolhas alteram rapidamente o total. As diferenças também surgem de se a estimativa está ancorada no armazenamento implantado dentro de data centers, ou expandida para incluir categorias de TI adjacentes que são adquiridas no mesmo ciclo orçamentário.
Os maiores impulsionadores de discrepância geralmente vêm do que é contado como receita de armazenamento, da velocidade com que os declínios de ASP são aplicados para sistemas flash e híbridos, e de se a capacidade planejada é tratada como demanda já realizada. Outra diferença comum é o ritmo de atualização, já que novos anúncios de instalações e comissionamentos atrasados podem alterar os números de curto prazo, o que então muda a base usada para previsão. Neste estudo, tratamos as verificações de consistência como parte do processo de ajuste e as aplicamos sob a Mordor Intelligence para manter a estimativa rastreável a insumos repetíveis.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,75 bilhão de USD (2026) | |
| Publicação Setorial A | 0,68 bilhão de USD (2025) | Usa um instantâneo do ano anterior e parece misturar gastos com armazenamento com orçamento mais amplo de infraestrutura de data center, aplicando ajuste limitado para atrasos de comissionamento e declínio de preço por terabyte. |
| Consultoria Regional B | 0,90 bilhão de USD (2026) | Parece incluir implantações de armazenamento de borda e não relacionadas a data centers e assume uma adoção mais rápida de sistemas all-flash, o que infla o valor de curto prazo em comparação com um conjunto de demanda exclusivamente de data centers. |
A comparação mostra que as escolhas de escopo e cronologia explicam a maior parte da dispersão, mais do que simples diferenças matemáticas. Ao manter o mercado vinculado ao armazenamento implantado dentro de data centers filipinos e ao verificar as premissas em relação a sinais de capacidade, utilização e precificação, a estimativa permanece rastreável a insumos repetíveis.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de armazenamento em data center das Filipinas em 2026?
O mercado está em USD 0,75 bilhão em 2026 e a previsão é que atinja USD 1,22 bilhão até 2031, refletindo um CAGR de 10,18%.
Qual tecnologia de armazenamento está crescendo mais rapidamente?
O Armazenamento de Objetos e em Fita lidera o crescimento com um CAGR de 12,02% à medida que os dados não estruturados de aplicações de IA, streaming e IoT se aceleram.
Por que os hiperescaladores estão investindo fortemente nas Filipinas?
As regras de localização de dados, os incentivos do DICT e os novos cabos submarinos reduzem a latência e criam condições favoráveis para nós regionais de nuvem.
Qual é o principal desafio enfrentado pelas empresas locais na adoção do armazenamento em flash?
O capex inicial elevado continua sendo o maior obstáculo, embora os modelos de Armazenamento como Serviço baseados em assinatura estejam aliviando essa barreira.
Página atualizada pela última vez em:
- Mercado de Armazenamento de Data Centers da África
- Mercado de Armazenamento de Data Centers na Austrália
- Mercado de Armazenamento para Data Centers na Áustria
- Mercado de Armazenamento para Data Centers na Bélgica
- Mercado de Armazenamento em Data Centers no Canadá
- Mercado de Armazenamento para Data Centers na China
- Mercado de Armazenamento para Data Centers em Hong Kong
- Mercado de Armazenamento de Data Center da Indonésia
- Mercado de Armazenamento de Data Center da Irlanda
- Mercado de Armazenamento de Data Center da Itália
- Mercado de Armazenamento de Data Centers no Japão
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todas as regiões, divididas por tipo de instalação, componente e nível.
- Mercado de Construção de Data Centers Construção no mundo todo, dividida por nível, tamanho de instalação e tipo de instalação.
- Mercado de Servidores para Data Centers Servidores em todas as regiões, divididos por nível, tamanho de instalação e tipo de instalação.



