
Taille et part de marché du stockage en centres de données aux Philippines
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.68 Milliards de dollars |
| Taille du Marché (2026) | 0.75 Milliards de dollars |
| Taille du Marché (2031) | 1.22 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.18 % |
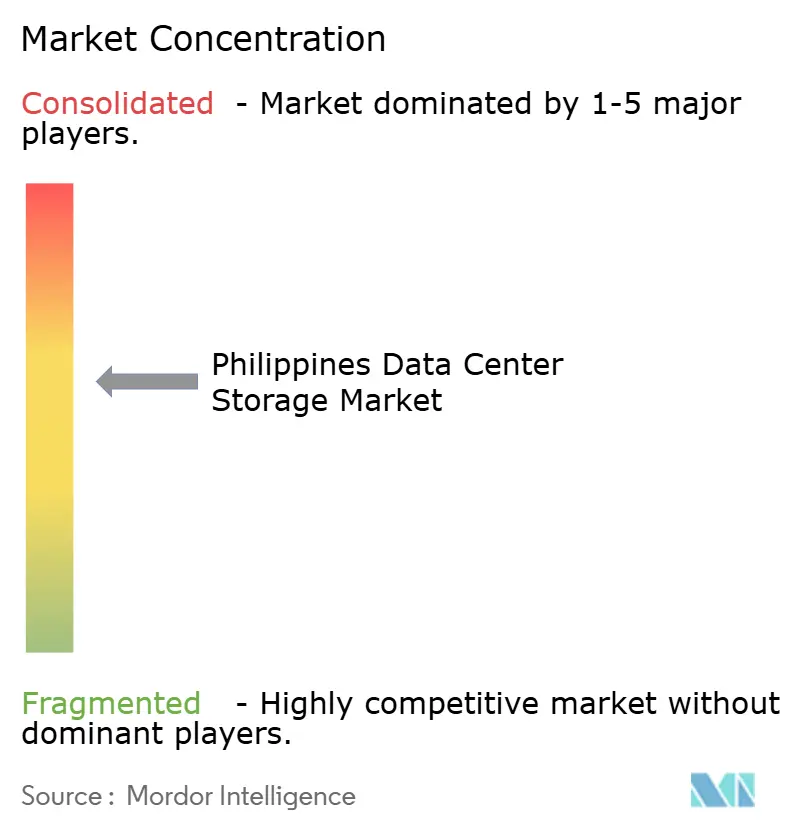
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché philippin du stockage en centres de données par Mordor Intelligence
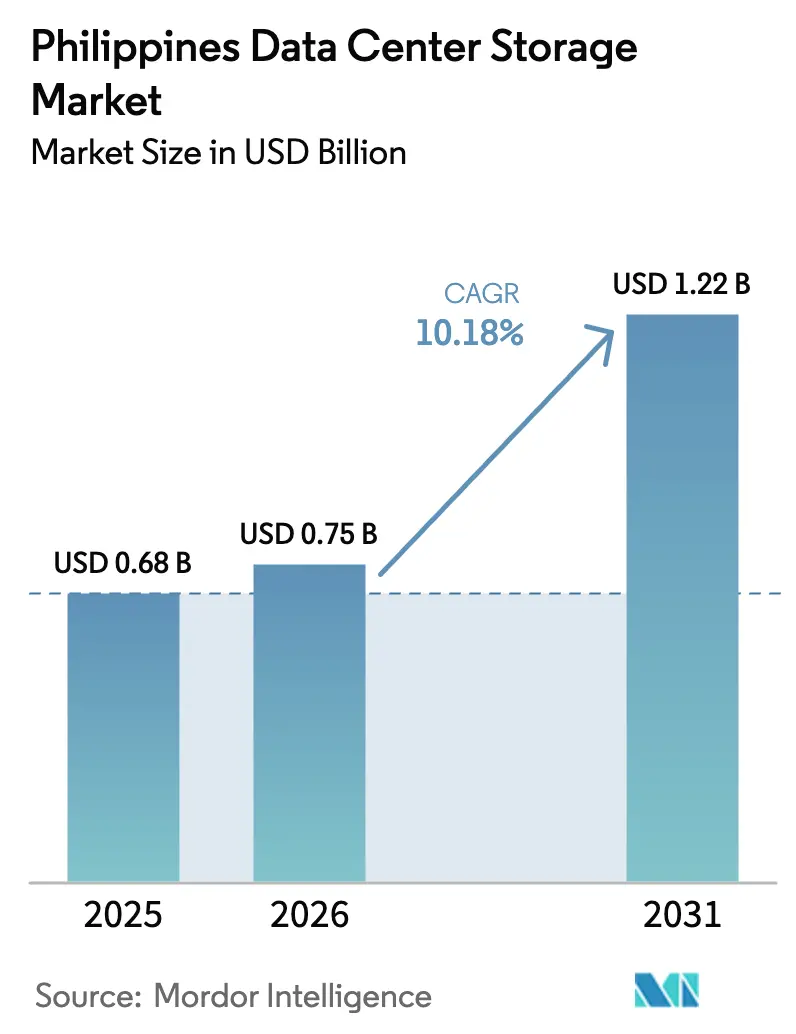
La taille du marché philippin du stockage en centres de données était évaluée à 0,68 milliard USD en 2025 et devrait progresser de 0,75 milliard USD en 2026 pour atteindre 1,22 milliard USD d'ici 2031, à un TCAC de 10,18 % durant la période de prévision (2026-2031). La poursuite de la numérisation du secteur public, le déploiement de centres hyperscale et des règles strictes de localisation des données positionnent l'archipel comme un hub de stockage régional capable de répondre à la demande croissante en matière d'intelligence artificielle et de charges de travail cloud. Les dépenses de stockage sont également soutenues par les incitations à l'investissement CREATE ainsi que par l'objectif du Département des technologies de l'information et des communications (DICT) d'étendre la capacité nationale des centres de données à 300 MW d'ici 2025 [1]Département du commerce des États-Unis, «Aperçu de l'infrastructure TIC aux Philippines», trade.gov. La faiblesse persistante de la monnaie, le manque de professionnels certifiés et les inégalités du réseau fibre inter-îles constituent des obstacles, mais les projets de câbles sous-marins et le plan 2023-2040 de la Société nationale de réseau de transport (National Grid Corporation) atténuent les risques infrastructurels [2]Société nationale de réseau de transport des Philippines, «Plan de développement du réseau de transport 2023–2040», ngcp.ph.
Principaux enseignements du rapport
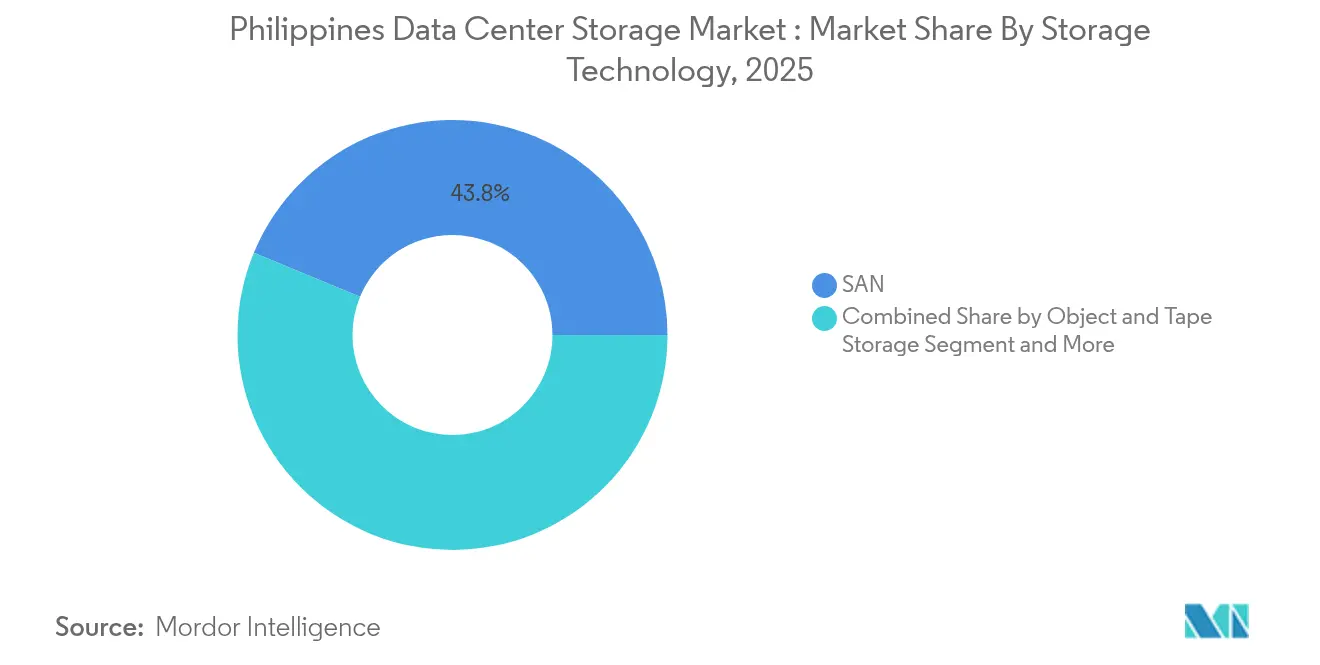
- Par technologie de stockage, les solutions de réseau de stockage (SAN) étaient en tête avec une part de revenus de 43,75 % en 2025, tandis que le stockage objet et sur bande devrait progresser à un TCAC de 12,02 % d'ici 2031.
- Par type de stockage, les baies HDD traditionnelles représentaient une part de 41,60 % de la taille du marché philippin du stockage en centres de données en 2025, tandis que les baies tout flash progressent à un TCAC de 12,85 % d'ici 2031.
- Par type de centre de données, les installations de colocation ont capturé 52,55 % de la part de marché du stockage en centres de données aux Philippines en 2025, tandis que les hyperscaleurs enregistrent le TCAC le plus élevé à 14,75 % d'ici 2031.
- Par utilisateur final, l'informatique et les télécommunications détenaient 38,65 % de la part de revenus en 2025 ; le secteur de la santé et des sciences de la vie devrait progresser à un TCAC de 14,12 % d'ici 2031.
- Dell, NetApp et Pure Storage commandaient collectivement 37,5 % des revenus de stockage d'entreprise externe en 2024, soulignant une concentration de marché modérée.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché philippin du stockage en centres de données
Analyse de l'impact des moteurs*
| Moteur | Impact en % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion de l'infrastructure informatique et transformation numérique | +2.8% | National, concentré à Metro Manille, Cebu, Davao | Moyen terme (2-4 ans) |
| Essor des investissements hyperscale et de colocation | +2.1% | Metro Manille, en expansion vers Clark, Laguna | Court terme (≤ 2 ans) |
| Adoption rapide du cloud et du cloud hybride | +1.9% | National, avec concentration d'entreprises dans la RCN | Moyen terme (2-4 ans) |
| Incitations gouvernementales CREATE et DICT pour les centres de données écologiques | +1.4% | National, axé sur les zones économiques | Long terme (≥ 4 ans) |
| Mandat de localisation des données BSP Circulaire 1122 | +1.2% | National, affectant principalement le secteur financier | Court terme (≤ 2 ans) |
| Essor des charges de travail d'analytique pilotées par l'IA (adoption des flash NVMe) | +1.0% | Metro Manille, en expansion vers les villes secondaires | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'infrastructure informatique et transformation numérique
L'économie numérique a atteint 45 milliards USD en 2024, soit 8,5 % du PIB, et pourrait libérer 5 000 milliards PHP de valeur d'ici 2030. Ce pivot national transforme les architectures de stockage au fur et à mesure que les entreprises migrent des baies cloisonnées vers des plateformes cloud-natives à mise à l'échelle élastique. Le déploiement de la gestion de l'eau en mode cloud par Manila Water illustre une adoption à usage critique, garantissant la continuité de service pour 27 millions de résidents tout en minimisant le risque de perte de données. Des programmes gouvernementaux tels que la Campagne Philippines numérique et le Plan national pour le haut débit signifient que 85 % des entreprises envisagent de migrer leurs charges de travail vers le cloud d'ici 2026, stimulant l'adoption du stockage hybride couvrant les installations sur site, en périphérie et hyperscale. L'indice de préparation à l'industrie intelligente du Département du commerce et de l'industrie appliqué à plus de 400 usines suscite également une demande de stockage en périphérie permettant l'analytique en temps réel.
Essor des investissements hyperscale et de colocation
Les hyperscaleurs allouent 4,7 milliards USD aux constructions aux Philippines pour la seule année 2024, les baies AI nécessitant plus du double de la densité de puissance traditionnelle.[3]Telecom Review Asia, «Les hyperscaleurs s'intéressent aux Philippines en 2024», telecomreviewasia.com L'acquisition par Equinix de trois sites à Manille pour 100 millions USD, ajoutant 1 000 baies neutres pour les opérateurs, témoigne de la confiance des investisseurs étrangers. PLDT a ouvert un établissement hyperscale de 50 MW et envisage une cotation en REIT d'un milliard USD, tandis que Globe Telecom a posé les fondations d'un campus de 124 MW. Le parc technologique Narra dans la Nouvelle ville de Clark prévoit la construction d'un centre de données écologique de 300 MW, qui sera le plus grand du pays. Ces projets exigent des baies tout flash basées sur NVMe offrant un débit à faible latence pour les charges de travail d'inférence par IA.
Adoption rapide du cloud et du cloud hybride
La Feuille de route de transformation des paiements numériques de la Banque centrale des Philippines (BSP) a numérisé 50 % des transactions de détail d'ici 2023 et s'oriente désormais vers l'interopérabilité des paiements transfrontaliers via le Projet Nexus et l'Open Finance. La refonte pluriannuelle du cloud et de la cybersécurité par UnionBank repose sur un stockage performant pour le traitement en temps réel, soutenu par les NGFW de Palo Alto Networks. En novembre 2024, 1 277 systèmes gouvernementaux sont hébergés sur des plateformes cloud via le service eGovCloud du DICT, soulignant la posture cloud-first de l'État. Des routes sous-marines telles que les câbles Bifrost et TPU élargissent la capacité de transit, permettant des architectures hybrides alliant conformité locale et échelle transfrontalière.
Incitations gouvernementales CREATE et DICT pour les centres de données écologiques
Le Décret exécutif 18 active des «voies vertes» et un guichet unique d'action qui réduit les formalités administratives pour les installations stratégiques, accélérant des constructions comme le campus de 300 MW de Narra. La loi CREATE MORE et les règles des zones économiques de la PEZA offrent des exonérations fiscales et des exemptions de droits de douane, renforçant le retour sur investissement des infrastructures de stockage. Les opérateurs expérimentent les énergies renouvelables et le refroidissement liquide, en accord avec la couverture nationale de télévision numérique à 95 % et le financement du Fonds Maharlika qui favorisent les déploiements durables à grande échelle.
Analyse de l'impact des contraintes*
| Contrainte | Impact en % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Capex élevé pour le stockage de qualité entreprise | -1.8% | National, affectant particulièrement les PME | Moyen terme (2-4 ans) |
| Pénurie d'ingénieurs de stockage certifiés | -1.2% | National, aiguë dans les villes secondaires | Long terme (≥ 4 ans) |
| Lacunes inter-îles en matière de fibre et de fiabilité électrique | -0.9% | Régions des Visayas et de Mindanao | Long terme (≥ 4 ans) |
| Dépréciation du peso gonflant les coûts des flash importés | -0.7% | National, affectant tous les segments dépendants des importations | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Capex élevé pour le stockage de qualité entreprise
Les supports flash conservent une prime de prix de 5 à 7 fois supérieure aux HDD malgré des baisses annuelles de 15 % et une chute de prix prévue de 60 % pour les QLC entre 2022 et 2025. Les PME peinent à financer des baies redondantes, des appliances de sauvegarde et des contrôles de conformité imposés par la loi sur la protection des données personnelles. Les lacunes de financement sont plus marquées en dehors de Metro Manille, où les options de crédit-bail et les lignes de crédit sont limitées. Les modèles par abonnement gagnent du terrain — le portefeuille Evergreen de Pure Storage a généré une expansion des revenus d'abonnement de 22 % au troisième trimestre de l'exercice 2025 — offrant des options en dépenses d'exploitation qui atténuent les décaissements initiaux.
Pénurie d'ingénieurs de stockage certifiés
Seuls 564 diplômés certifiés TIC par Huawei ont intégré le marché du travail depuis 2020, bien en deçà de la demande croissante pour les compétences en NVMe-over-Fabrics, en stockage optimisé pour l'IA et en stockage défini par logiciel. La migration des talents vers Manille ou à l'étranger aggrave les pénuries à Cebu, Davao et Clark. Red Hat et d'autres fournisseurs proposent des formations sur le stockage Kubernetes, mais l'offre reste en deçà de la trajectoire de croissance du marché philippin du stockage en centres de données. Le Plan national de cybersécurité 2023-2028 du DICT met en avant le développement des compétences, mais la spécialisation en stockage reste sous-financée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse par segment
Par technologie de stockage : dominance du SAN face à l'essor du stockage objet
Les réseaux de stockage (SAN) étaient en tête des revenus avec une part de 43,75 % en 2025, soulignant leur fiabilité pour les charges de travail critiques de la banque de détail et des OSS/BSS des opérateurs télécoms. Le stockage objet et sur bande est le segment qui progresse le plus rapidement, avec un TCAC de 12,02 %, porté par l'IA, la diffusion multimédia en continu et les données IoT qui s'adaptent mieux aux architectures à espace de noms plat. Les systèmes de stockage en réseau conservent leur place parmi les PME qui privilégient la simplicité au niveau des fichiers, tandis que les configurations à connexion directe répondent aux besoins des clusters de calcul haute performance dans les laboratoires de recherche. La taille du marché philippin du stockage en centres de données pour le stockage objet s'élargira rapidement à mesure que les hyperscaleurs comme Google déploient des câbles TPU offrant une capacité de 260 Tbps et inondant les nœuds locaux de contenu non structuré. Des fournisseurs tels que Dell ont intégré des services compatibles S3 dans PowerStore, alignant les protocoles de bloc, de fichier et d'objet dans un seul appareil.
Les opérateurs appliquent de plus en plus un tiering enrichi par l'IA pour transférer les jeux de données froids vers des bibliothèques de bandes ou des compartiments cloud, tout en réservant le flash SAN aux analyses sensibles à la latence. Cette optimisation préserve le capital et s'aligne sur les règles de conservation de la BSP. En retour, le marché philippin du stockage en centres de données bénéficie d'une adoption hybride élargie parmi les entreprises du secteur BFSI et des médias qui recherchent une discipline en matière de coût par gigaoctet sans sacrifier la performance.
Note: Les parts de segment de l'ensemble des segments individuels sont disponibles à l'achat du rapport


Par type de stockage : montée en puissance du tout flash face à la résilience des HDD
Les baies HDD ont encore capturé 41,60 % des revenus en 2025, au service des archives médias et des coffres de sauvegarde qui valorisent le coût en USD par téraoctet. Pourtant, les baies tout flash afficheront un TCAC de 12,85 % d'ici 2031, les charges de travail d'inférence IA exigeant des temps de réponse en microsecondes. La part de marché du stockage en centres de données aux Philippines pour le tout flash augmentera ainsi fortement parallèlement à la pénétration du NVMe. Les disques à enregistrement magnétique assisté par chaleur de 30 To de Seagate soulignent l'innovation en matière de HDD, mais la scission de Western Digital indique des avenirs divergents pour les disques et les flash. À mesure que les courbes de prix du flash baissent de 15 % par an, les baies hybrides offrent un compromis, combinant des niveaux SSD avec des broches de haute capacité pour servir les bases de données transactionnelles des locataires télécoms et fintech.
La migration vers le flash s'accélère sous la politique cloud-first du DICT, car les piles SaaS et PaaS attendent des densités IOPS inaccessibles sur les SAN HDD existants. Les règles de localisation des données maintiennent également de grands ensembles de données sur place, augmentant la demande de déduplication flash efficace qui optimise l'espace précieux à Metro Manille. Par conséquent, le marché philippin du stockage en centres de données continue de s'orienter vers les déploiements NVMe et SSD QLC sur l'horizon de prévision.
Par type de centre de données : les hyperscaleurs prennent de l'avance
La colocation reste dominante avec 52,55 % des revenus en 2025, reflétant la préférence des entreprises pour des installations neutres qui offrent la diversité des routes opérateurs et une latence réduite. Cependant, les hyperscaleurs et les fournisseurs de services cloud affichent le TCAC le plus élevé à 14,75 %, poussés par les exigences de souveraineté des données et les pics de trafic liés aux jeux vidéo, à la fintech et au commerce électronique. La taille du marché philippin du stockage en centres de données générée par les hyperscaleurs dépassera 0,64 milliard USD d'ici 2031. L'ambition de PLDT de céder son portefeuille d'un milliard USD et l'entrée d'Equinix à Manille confirment l'appétit des marchés de capitaux pour les plateformes hyperscale.
Les mandats gouvernementaux de reprise après sinistre renforcent également la demande de suites de colocation résilientes en dehors de Metro Manille, bien que les lacunes en matière de réseau électrique et de fibre dans les Visayas et à Mindanao ralentissent l'adoption immédiate. Même ainsi, le campus hyperscale de 300 MW dans la Nouvelle ville de Clark signale une dynamique de décentralisation, garantissant que le marché philippin du stockage en centres de données maintient une croissance équilibrée entre les modèles de location.
Par utilisateur final : la santé dépasse les télécommunications
L'informatique et les télécommunications ont généré 38,65 % des revenus en 2025, les déploiements de cœurs 5G et la virtualisation des fonctions réseau ayant absorbé une grande capacité. L'adoption des dossiers médicaux électroniques, la téléradiologie et les services de santé mobile propulseront le secteur de la santé à un TCAC de 14,12 %, en faisant le segment qui progresse le plus rapidement jusqu'en 2031. Iron Mountain protège déjà 850 millions de dossiers de patients et 1 milliard d'images, illustrant l'échelle concernée. La numérisation du secteur public via la super-application eGovPH stimule également les besoins de stockage sécurisé pour les échanges de données des citoyens.
Les maisons de médias telles qu'ABS-CBN diffusent à 10 millions d'utilisateurs YouTube quotidiens, stimulant la demande de stockage objet à faible latence pour livrer du contenu HD. Dans le cadre de l'indice de préparation à l'industrie intelligente, plus de 400 usines déploient des nœuds en périphérie pour la maintenance prédictive, diversifiant davantage le profil des utilisateurs finaux du marché philippin du stockage en centres de données.
Par facteur de forme : la désagrégation gagne du terrain
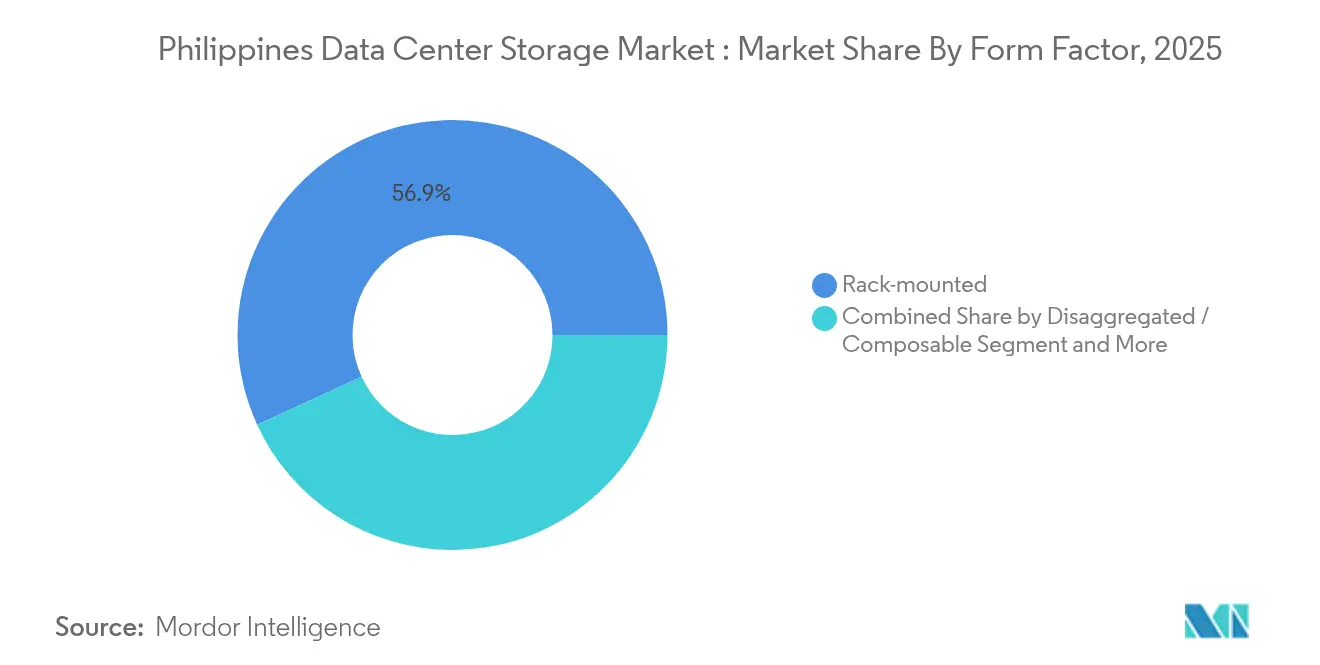
Les serveurs en baie dominent encore avec une part de 56,85 % en 2025 compte tenu des empreintes standard 42U et des opérations familières. Pourtant, l'infrastructure désagrégée ou composable progressera à un TCAC de 13,2 %, soutenue par des plans de contrôle définis par logiciel qui réallouent à la demande les ressources de calcul, de GPU et de stockage. La taille du marché philippin du stockage en centres de données pour les équipements composables augmentera à mesure que les laboratoires d'IA recherchent des fermes de GPU mutualisées découplées des plateaux de stockage. Le stockage unifié de Nutanix illustre la convergence des services de fichiers, de blocs et d'objets, tandis que CommScope prévoit des liaisons optiques 800G qui libèrent la bande passante est-ouest essentielle à la désagrégation.
Les châssis lames et modulaires servent encore les centraux télécoms à espace contraint et les salles de trading financières, mais les charges de travail de nouvelle génération favorisent les fabric PCIe flexibles qui minimisent la capacité inutilisée. Au fil du temps, la prédominance des serveurs en baie s'érodera à mesure que les entreprises se moderniseront sous les incitations du DICT pour les centres de données écologiques.
Note: Les parts de segment de l'ensemble des segments individuels sont disponibles à l'achat du rapport
Par interface : la dynamique NVMe se renforce
Le SAS/SATA hérité commande 51,70 % de part en raison des grandes bases installées de SAN, mais le NVMe affichera un TCAC de 12,41 % jusqu'en 2031 à mesure que PCIe 5.0 et CXL atteignent la production. Le secteur philippin du stockage en centres de données voit les serveurs Xeon 6 de MiTAC et les baies DG Cisco-Lenovo libérer des flash tout QLC optimisés pour l'IA générative. Le Canal de fibre persiste dans les banques réglementées, mais le NVMe-over-TCP et le RoCE érodent son emprise grâce à une conception de fabric plus simple et à un coût par port inférieur.
À mesure que les hyperscaleurs déploient localement des GPU d'IA, le NVMe devient la solution par défaut pour éliminer les goulots d'étranglement d'E/S. Par conséquent, le marché philippin du stockage en centres de données évolue vers des piles NVMe de bout en bout qui associent des supports flash à un accès protocolaire à faible surcharge pour un débit maximal.
Analyse géographique
Metro Manille abrite environ 80 % de la capacité active des centres de données, une proportion qui devrait atteindre 91 % d'ici 2028 compte tenu des routes fibres denses, de la fiabilité électrique et de la main-d'œuvre qualifiée. La taille du marché philippin du stockage en centres de données concentrée dans la capitale commande donc des tarifs de colocation premium et incite les fournisseurs à proposer des options de baies haute densité pour optimiser l'espace au sol. Le Plan de transport 2023-2040 de la NGCP introduit le stockage d'énergie par batterie et les contrôles de réseau intelligent pour améliorer la disponibilité, tandis que les câbles Bifrost, TPU et CAP-1 ajoutent une capacité agrégée de 370 Tbps, renforçant Manille comme hub d'atterrissage de câbles sous-marins.
Les ambitions gouvernementales de diversification des infrastructures soutiennent des pôles secondaires à Cebu, Davao et Clark. Les incitations de la PEZA et les coûts fonciers inférieurs attirent de nouvelles constructions, bien que l'instabilité du réseau électrique et le manque de talents certifiés modèrent la montée en puissance immédiate. Le financement de la Banque mondiale de 750 millions USD pour la transformation numérique renforce les épines dorsales du haut débit provincial, soutenant l'expansion graduelle du marché philippin du stockage en centres de données en dehors de Luzon.
Le parc technologique Narra dans la Nouvelle ville de Clark illustre la décentralisation délibérée : son installation de 300 MW exploite les énergies renouvelables et la proximité d'un aéroport international, tandis que le réseau de terminaux à très petite ouverture (VSAT) du DICT fournit une connectivité satellite de secours pour la résilience aux catastrophes. Ces projets élargissent la portée géographique, garantissant que le marché philippin du stockage en centres de données n'est pas surexposé aux risques centrés sur Metro Manille tout en continuant à bénéficier des économies d'échelle.
Paysage réglementaire
Le marché philippin du stockage pour centres de données est façonné par des mesures relatives à la confidentialité, à la souveraineté et à la facilitation des investissements. Les principaux ancrages de conformité incluent le Data Privacy Act (appliqué par la National Privacy Commission) et les exigences de localisation propres au secteur financier telles que la circulaire 1122 de la Bangko Sentral ng Pilipinas (BSP), qui influencent les choix de conception en matière d'hébergement local, de sauvegarde et de rétention pour les charges de travail BFSI.
En 2026, l'Executive Order n° 119 a introduit un cadre basé sur les risques pour la résidence et la classification des données, incluant le Joint Oversight Committee for Data Classification (JOC-DC). Cela améliore la prévisibilité pour les déploiements cloud et hyperscale qui ont besoin de règles claires sur l'endroit où les données réglementées peuvent être stockées et traitées. Les réformes de la connectivité et des autorisations comptent aussi sur le plan opérationnel : le Konektadong Pinoy Act (RA 12234, 2025) soutient l'infrastructure numérique à accès ouvert, tandis que des programmes d'incitation tels que CREATE MORE (RA 12066, 2024) et les voies liées aux zones économiques (PEZA/BOI) peuvent améliorer l'économie des projets pour les centres de données à forte intensité de stockage, où l'électricité représente un coût d'exploitation majeur. Les initiatives menées par l'ARTA, y compris NEHEMIA, ciblent les goulots d'étranglement en matière d'autorisations entre les différentes agences.
Analyse de la chaîne de valeur
La chaîne de valeur commence avec les fournisseurs mondiaux de composants et de plateformes, couvrant les supports HDD/SSD, les contrôleurs, les NIC/DPU et les logiciels de stockage. Elle se poursuit avec les OEM et fournisseurs de plateformes tels que Dell, NetApp, HPE, Huawei et Lenovo, qui livrent des systèmes SAN, tout-flash, hybrides et de stockage objet. Aux Philippines, les intégrateurs de systèmes et distributeurs fournissent le dimensionnement, les options de financement, la mise en œuvre et les services managés, tandis que les opérateurs télécoms et fournisseurs de connectivité assurent le dernier kilomètre et la liaison inter-îles nécessaires aux architectures de cloud hybride et de réplication.
En aval, les opérateurs de colocation et hyperscale, notamment ePLDT (VITRO), STT GDC Philippines (coentreprise avec Globe et Ayala), Digital Edge et Equinix, transforment la disponibilité en électricité et en réseau en capacité vendable, la demande étant tirée par la répartition des locataires entre BFSI, secteur public, informatique et télécommunications, médias et santé. L'approvisionnement en électricité et l'interconnexion au réseau constituent des étapes clés de filtrage : la disponibilité du service Meralco et les études de raccordement du NGCP influencent le choix des sites et le calendrier d'expansion. Les programmes du DOE tels que le Green Energy Auction Program (GEAP) et des mécanismes de marché comme le Retail Competition and Open Access (RCOA) soutiennent des stratégies d'approvisionnement axées sur les énergies renouvelables, y compris les PPA, qui s'associent de plus en plus à des conceptions de stockage haute densité et prêtes pour l'IA, telles que les déploiements refroidis par liquide cités sur le campus Fairview de STT GDC.
Paysage concurrentiel
Le marché est modérément fragmenté. Dell détient 29,2 % des revenus de stockage d'entreprise externe avec les baies PowerStore et PowerMax, soutenues par des feuilles de route de réduction des données et NVMe. NetApp maintient une part de 8,3 % en s'appuyant sur ONTAP, Keystone STaaS et les intégrations cloud-natives, tandis que Pure Storage gagne en dynamique dans le tout flash grâce à des abonnements basés sur Evergreen qui ont progressé de 22 % au troisième trimestre de l'exercice 2025. Collectivement, les trois premiers représentent environ 37,5 % des dépenses, laissant de la place à HPE, Huawei, Hitachi Vantara et aux intégrateurs de systèmes locaux.
La différenciation stratégique se concentre désormais sur les architectures optimisées pour l'IA telles que les disques HAMR de 3 To par plateau de Seagate pour les données froides et la scission de Western Digital qui aligne les modèles économiques sur des trajectoires distinctes pour le flash et les disques. Les partenaires locaux associent ces technologies mondiales à des services de conseil en conformité pour naviguer dans les règles de localisation de la BSP. Les niches de stockage en périphérie pour l'industrie manufacturière et les offres robustes de reprise après sinistre en tant que service (DRaaS) pour les agences gouvernementales représentent des opportunités d'espace blanc ouvertes.
Les auto-constructions des hyperscaleurs ajoutent un niveau captif : PLDT, Globe et Narra intègrent chacun des baies flash sur site avec des magasins d'objets propriétaires, réduisant la part disponible pour les fournisseurs traditionnels tout en créant une traction pour les composants et les services. Par conséquent, les partenariats plutôt que les ventes de produits purs deviennent le principal mouvement de mise sur le marché dans le marché philippin du stockage en centres de données.
Acteurs leaders du secteur philippin du stockage en centres de données
Dell Inc.
Huawei Technologies Co. Ltd.
Hewlett Packard Enterprise Company
Lenovo Group Limited
NetApp, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité majeure réside dans le déploiement de piles de stockage prêtes pour l'IA et de qualité cloud, liées au programme national de capacité des centres de données. Le DICT a évoqué une trajectoire passant d'environ 200 MW de capacité actuelle (mi-2026) à 1,5 GW d'ici 2028, et le plan directeur AI+ Infrastructure Master Plan à l'horizon 2033 cadre un investissement d'infrastructure à grande échelle pour l'activation de l'IA. Ensemble, ces signaux indiquent une demande pour le NVMe, le stockage objet évolutif à l'échelle, ainsi que des niveaux de sauvegarde et d'archivage à haut débit dans les nouvelles constructions et les extensions par phases. Les actions des opérateurs renforcent cette orientation, notamment l'extension de 4 MW du site Fairview de STT GDC Philippines avec un positionnement de refroidissement liquide pour les charges de travail pilotées par l'IA.
La clarté réglementaire et les réformes des autorisations créent également un espace pour un stockage géré conforme localement, des services DRaaS et des architectures proches du cloud souverain. L'Executive Order n° 119 (2026) ajoute une approche basée sur les risques pour la résidence et la classification des données via le JOC-DC, et le DICT a également travaillé sur des circulaires de politique de données souveraines. Cela accroît le besoin d'un stockage conforme en matière de gouvernance, incluant l'immutabilité, la rétention, l'auditabilité et le chiffrement, pour les secteurs réglementés tels que la BFSI et le secteur public. Sur le plan des infrastructures, l'intégration des énergies renouvelables et les capacités de contractualisation énergétique, soutenues par des mécanismes du DOE tels que le GEAP et le choix du client dans le cadre du RCOA, créent une marge pour les fournisseurs de stockage et intégrateurs afin de regrouper des conceptions sensibles à l'énergie, incluant des niveaux flash denses, la réduction des données et la hiérarchisation vers le stockage objet ou sur bande, avec des opérateurs de colocation et hyperscale cherchant à croître tout en maîtrisant les dépenses d'exploitation liées à l'électricité.
Développements récents du secteur
- Juillet 2026 : Le groupe Singtel a réaffirmé son engagement en faveur d'investissements continus dans l'infrastructure numérique philippine, y compris le soutien aux extensions des centres de données de Globe Telecom et à sa coentreprise STT GDC. L'annonce signale une consolidation continue et un partage des risques entre les opérateurs régionaux et les acteurs mondiaux.
- Avril 2026 : ST Telemedia Global Data Centres (Philippines) a annoncé l'extension de la capacité de son centre de données Fairview de 4 MW, portant le total de l'installation à 32 MW d'ici la fin de 2026. Cette extension de capacité renforce les actifs de centres de données de Manille et améliore l'évolutivité régionale pour les charges de travail d'entreprise et hyperscale.
- Mars 2026 : Equinix, Inc. a déclaré être prêt à étendre la capacité de ses centres de données philippins existants acquis auprès de Total Information Management Corp TIM. Ces plans d'extension pour des centres de données neutres vis-à-vis des opérateurs et à échelle mondiale aux Philippines renforcent l'empreinte d'Equinix et consolident la position des Philippines comme pôle de croissance pour les fournisseurs internationaux.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Pour cette étude, le marché philippin du stockage pour centres de données couvre les dépenses en systèmes de stockage et en logiciels associés qui stockent, protègent et récupèrent les données au sein des installations de centres de données situées dans le pays. La valeur est saisie sous forme de revenus des utilisateurs finaux pour la capacité de stockage déployée dans les environnements d'entreprise, de colocation et hyperscale.
Exclusions de portée : Nous excluons les dispositifs de stockage situés hors des centres de données, tels que les appareils de succursale et les petits équipements périphériques utilisés dans les points de vente ou les tours distantes.
Aperçu de la segmentation
- Par technologie de stockage
- Stockage en réseau (NAS)
- Réseau de stockage (SAN)
- Stockage à connexion directe (DAS)
- Stockage objet et sur bande
- Par type de stockage
- Baies HDD traditionnelles
- Baies tout flash (AFA)
- Stockage hybride
- Par type de centre de données
- Installations de colocation
- Hyperscaleurs / Fournisseurs de services cloud
- Entreprise et périphérie
- Par utilisateur final
- Informatique et télécommunications
- BFSI
- Gouvernement et secteur public
- Médias et divertissement
- Santé et sciences de la vie
- Industrie manufacturière
- Par facteur de forme
- Monté en baie
- Lame et modulaire
- Désagrégé / Composable
- Par interface
- SAS / SATA
- NVMe
- Canal de fibre et iSCSI
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la compréhension du bassin de demande local et des contraintes qui façonnent les déploiements de stockage, de sorte que nous examinons des données officielles et sectorielles pouvant être vérifiées de manière indépendante. Les sources incluent des publications officielles telles que les mises à jour du Department of Information and Communications Technology (DICT), les indicateurs de la Bangko Sentral ng Pilipinas (BSP) liés à la croissance des paiements numériques et des services financiers, les séries relatives aux TIC et à l'activité économique de la Philippine Statistics Authority (PSA), ainsi que les publications de la National Telecommunications Commission (NTC) sur la connectivité et les licences.
Nous utilisons également les annonces des opérateurs, les avis de marchés publics, les documents déposés par les entreprises, les présentations aux investisseurs et une presse crédible pour cartographier les nouvelles capacités et les évolutions technologiques qui influencent les cycles de renouvellement du stockage. Le cas échéant, nous recourons à des abonnements payants pour les données financières des entreprises et le criblage de l'actualité, ainsi qu'à des bases de données de brevets et à des registres d'importation ou d'exportation au niveau des expéditions pour vérifier la cohérence des flux d'équipements et de l'orientation des prix. Les sources de recherche documentaire mentionnées ici sont uniquement illustratives, et de nombreuses autres références publiques ont également été utilisées pour la collecte, les vérifications croisées et les clarifications.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester ce que nous observons dans la recherche documentaire, notamment concernant les choix d'architecture de stockage, les déclencheurs d'achat et l'évolution des prix. Nous avons échangé avec un panel équilibré d'opérateurs de centres de données, d'intégrateurs spécialisés dans le stockage, d'équipes informatiques d'entreprise et d'acteurs de la distribution dans les principaux bassins de demande du pays, afin de pouvoir ajuster les hypothèses sur l'adoption et le calendrier de renouvellement au cours de la construction du dimensionnement. Les retours servent à valider les schémas d'utilisation, les cycles d'approvisionnement et la répartition entre niveaux de performance, puis à affiner le modèle final de dimensionnement.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 26 % | Directeurs (CXO) : 15 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 27 % |
| Acteurs plus petits : 17 % | Managers : 58 % |
Dimensionnement et prévisions du marché
Le dimensionnement part d'une construction descendante qui reconstitue les dépenses de stockage à partir de l'empreinte installée des centres de données aux Philippines, puis traduit cette empreinte en besoins de capacité de stockage et en achats annuels de remplacement et d'expansion. Le bassin de demande est façonné à l'aide d'intrants tels que la charge informatique mise en service et planifiée, les ajouts de baies, le stockage moyen par baie selon le mix de charges de travail, la part des systèmes flash par rapport aux systèmes hybrides, et les cycles de renouvellement typiques dans les environnements d'entreprise et de colocation.
Pour maintenir des totaux réalistes, nous ajoutons des vérifications ascendantes sélectives, incluant l'ASP échantillonné multiplié par les volumes unitaires pour les principales classes de stockage, ainsi que les retours des canaux de distribution sur la taille des transactions et le rythme des approvisionnements. Lorsqu'une lecture directe manque pour un groupe d'acheteurs spécifique, nous comblons les écarts en utilisant des références de déploiement adjacentes, revérifiées par des entretiens et ajustées selon les contraintes locales d'électricité et de connectivité. Les prévisions sont construites à l'aide d'une analyse de scénarios liée à des variables systématiquement signalées par les personnes interrogées, telles que la mise en service de nouvelles capacités de centres de données, l'intensité des charges de travail cloud et IA, et l'évolution attendue du prix par téraoctet selon le niveau de performance.
Validation des données et cycle de mise à jour
Les résultats sont validés par plusieurs étapes afin qu'un biais lié à une source unique ne s'infiltre pas dans le chiffre final. Nous comparons le modèle à des signaux indépendants tels que les calendriers de mise en service des installations, les schémas d'importation ou d'expédition, et l'orientation déclarée des dépenses d'investissement, puis nous examinons les valeurs aberrantes avant validation. Si un écart semble significatif, les entretiens sont rouverts et des hypothèses telles que l'utilisation ou le calendrier de renouvellement sont retestées.
Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires effectuées lorsque des événements majeurs se produisent, tels que le lancement de grands campus, des changements de politique ou des mouvements de prix marqués sur les principaux composants de stockage. Avant la livraison, une dernière relecture par un analyste est effectuée pour confirmer que les dernières annonces publiques et indicateurs macroéconomiques sont bien reflétés dans les estimations.
Taille du marché philippin du stockage pour centres de données selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour le stockage des centres de données aux Philippines ne s'alignent souvent pas, car chaque éditeur définit sa propre portée, son propre calendrier et ses propres règles de tarification, et ces choix modifient rapidement le total. Les différences proviennent également du fait que l'estimation soit ancrée au stockage déployé à l'intérieur des centres de données, ou étendue pour inclure des catégories informatiques adjacentes achetées dans le même cycle budgétaire.
Les principaux facteurs d'écart proviennent généralement de ce qui est comptabilisé comme revenu de stockage, de la vitesse à laquelle les baisses de l'ASP sont appliquées aux systèmes flash et hybrides, et du fait que la capacité planifiée soit ou non traitée comme une demande déjà réalisée. Une autre différence courante concerne le rythme de mise à jour, car les annonces de nouvelles installations et les retards de mise en service peuvent modifier les chiffres à court terme, ce qui change ensuite la base utilisée pour les prévisions. Dans cette étude, nous considérons les vérifications de cohérence comme faisant partie du processus d'ajustement et les appliquons sous l'égide de Mordor Intelligence afin de garder l'estimation traçable à des intrants reproductibles.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,75 milliard USD (2026) | |
| Revue spécialisée A | 0,68 milliard USD (2025) | Utilise un instantané de l'année précédente et semble mélanger les dépenses de stockage avec un budget d'infrastructure de centre de données plus large, tout en appliquant un ajustement limité pour les retards de mise en service et la baisse du prix par téraoctet. |
| Cabinet de conseil régional B | 0,90 milliard USD (2026) | Semble inclure des déploiements de stockage en périphérie et hors centres de données, et suppose une adoption plus rapide des systèmes tout-flash, ce qui gonfle la valeur à court terme par rapport à un bassin de demande limité aux seuls centres de données. |
La comparaison montre que les choix de portée et de calendrier expliquent la majeure partie de l'écart, plus que de simples différences de calcul. En maintenant le marché lié au stockage déployé au sein des centres de données philippins et en vérifiant les hypothèses par rapport aux signaux de capacité, d'utilisation et de tarification, l'estimation reste traçable à des intrants reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché philippin du stockage en centres de données en 2026 ?
Le marché s'établit à 0,75 milliard USD en 2026 et devrait atteindre 1,22 milliard USD d'ici 2031, reflétant un TCAC de 10,18 %.
Quelle technologie de stockage connaît la croissance la plus rapide ?
Le stockage objet et sur bande est en tête de la croissance avec un TCAC de 12,02 %, les données non structurées provenant des applications d'IA, de diffusion en continu et d'IoT s'accélérant.
Pourquoi les hyperscaleurs investissent-ils massivement aux Philippines ?
Les règles de localisation des données, les incitations du DICT et les nouveaux câbles sous-marins réduisent la latence et créent des conditions favorables pour les nœuds cloud régionaux.
Quel est le principal défi auquel font face les entreprises locales qui adoptent le stockage flash ?
Le capex initial élevé reste le principal obstacle, bien que les modèles de stockage en tant que service (Storage-as-a-Service) par abonnement facilitent cette barrière.
Dernière mise à jour de la page le:
- Marché du stockage des centres de données en Afrique
- Marché du stockage des centres de données en Australie
- Marché du stockage pour centres de données en Autriche
- Marché du stockage pour centres de données en Belgique
- Marché du stockage des centres de données au Canada
- Marché du stockage pour centres de données en Chine
- Marché du stockage pour centres de données à Hong Kong
- Marché du stockage des centres de données en Indonésie
- Marché du stockage des centres de données en Irlande
- Marché du stockage pour centres de données en Italie
- Marché du stockage pour centres de données au Japon
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA dans toutes les régions, réparties par type d'installation, composant et niveau.
- Marché de la construction de centres de données Construction à l'échelle mondiale, répartie par niveau, taille d'installation et type d'installation.
- Marché des serveurs pour centres de données Serveurs dans toutes les régions, répartis par niveau, taille d'installation et type d'installation.



