
Tamanho e Participação do Mercado de Catalisadores de Refino da Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
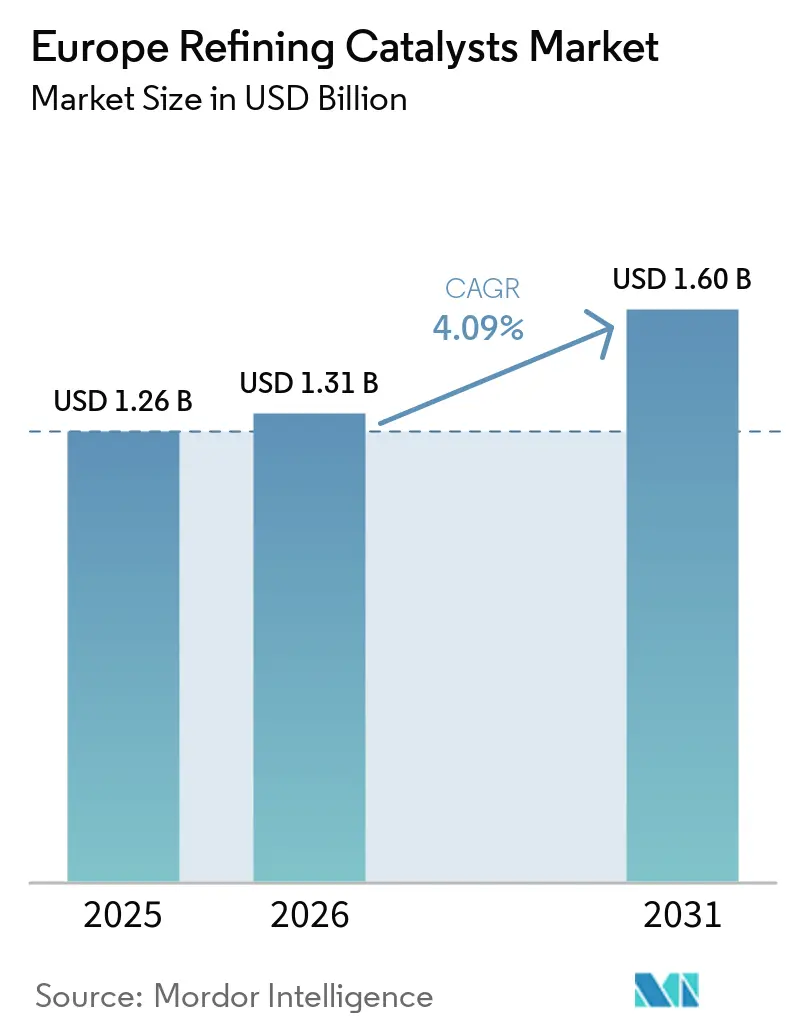
| Tamanho do mercado no ano base (2025) | 1.26 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.31 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.60 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.09 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Catalisadores de Refino da Europa por Mordor Intelligence
O tamanho do mercado de catalisadores de refino da Europa foi avaliado em 1,26 bilhões de USD em 2025 e estima-se que cresça de 1,31 bilhões de USD em 2026 para 1,60 bilhões de USD até 2031, a um CAGR de 4,09% durante o período de previsão (2026-2031). O mercado de catalisadores de refino da Europa está em expansão apesar da redução da capacidade regional de processamento de petróleo bruto, à medida que as refinarias remanescentes aumentam seu foco em atividades complexas de conversão. As reduções de capacidade anunciadas desde 2024 aumentam a atenção sobre as instalações que suportam hidrocraqueamento, atualização de resíduos e coprocessamento de biocombustíveis. Essas operações requerem sistemas de catalisadores mais especializados do que os ativos convencionais focados em destilação. Os fornecedores competem com base no desempenho do catalisador, cobertura de serviços, capacidades de regeneração e suporte para matérias-primas renováveis. As pressões de custo, as menores taxas de utilização e a volatilidade dos preços dos metais podem restringir as atualizações discricionárias, ao mesmo tempo que aumentam a demanda por produtos que estendem os ciclos operacionais e melhoram a eficiência operacional.
Principais Conclusões do Relatório
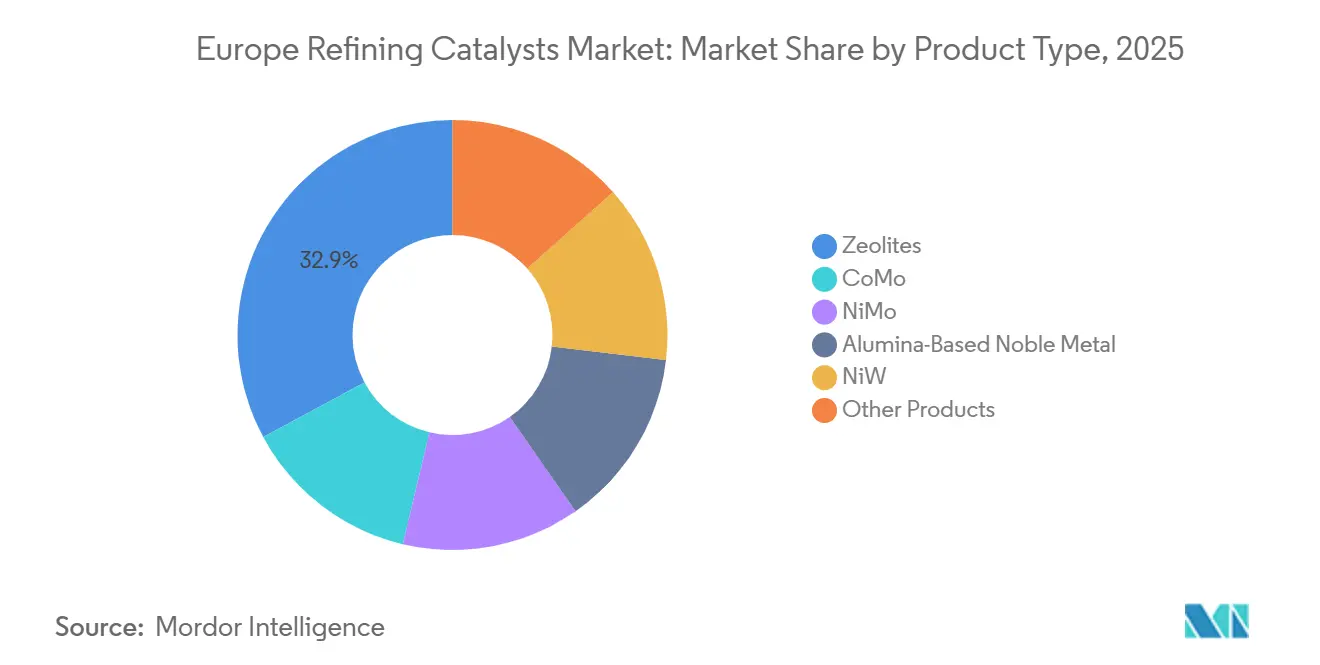
- Por tipo de produto, as zeólitas lideraram com 32,86% da participação do mercado de catalisadores de refino da Europa em 2025 e prevê-se que cresçam a um CAGR de 4,46% até 2031.
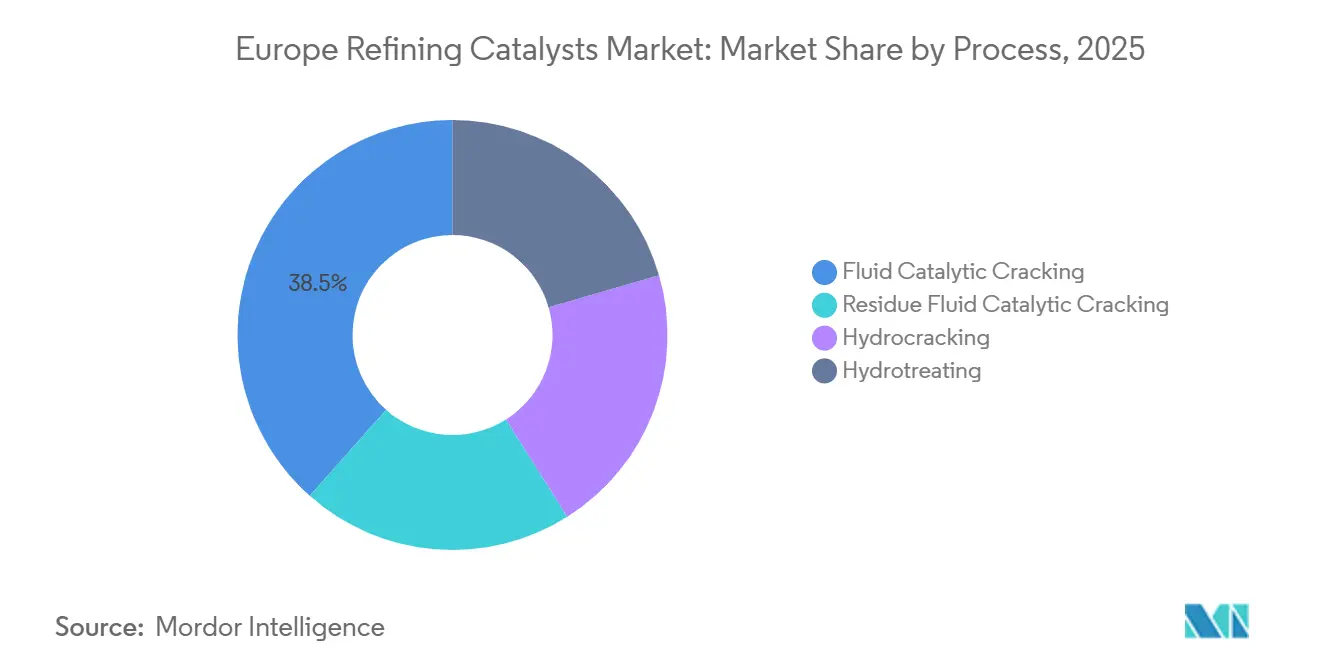
- Por processo, o craqueamento catalítico fluido deteve 38,45% da participação do mercado de catalisadores de refino da Europa em 2025, enquanto o hidrocraqueamento deve registrar o maior CAGR de 5,05% até 2031.
- Por geografia, a Alemanha respondeu por 24,67% da demanda regional em 2025, enquanto a Espanha deve crescer a um CAGR de 4,98% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos Mais Rigorosos de Teor de Enxofre em Combustíveis e Emissões na Europa | +1.2% | Em toda a UE, com maior intensidade na Alemanha, França e Itália | Curto prazo (≤ 2 anos) |
| Substituição de Catalisadores e Eliminação de Gargalos em Refinarias Envelhecidas | +0.8% | Alemanha, França, Itália, Países Baixos | Médio prazo (2-4 anos) |
| Hidrocraqueamento e Hidrotratamento para Flexibilidade de Composição de Petróleo Bruto | +0.7% | Alemanha, Espanha, Países Baixos | Médio prazo (2-4 anos) |
| Coprocessamento de Resíduos e Matérias-Primas de Base Biológica | +0.5% | Espanha, Itália, Alemanha, Finlândia | Longo prazo (≥ 4 anos) |
| Monitoramento Digital de Catalisadores e Otimização de Desempenho | +0.3% | Alemanha, Reino Unido e Países Baixos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Mais Rigorosos de Teor de Enxofre em Combustíveis e Emissões na Europa
O diesel e a gasolina vendidos em toda a União Europeia devem cumprir um teor máximo de enxofre de 10 partes por milhão ao abrigo da Diretiva sobre a Qualidade dos Combustíveis. Este requisito sustenta a demanda por capacidade e desempenho de catalisadores de hidrotratamento nas refinarias europeias. Também cria requisitos variados no mercado de catalisadores de refino da Europa. As refinarias que produzem diesel ultra-baixo teor de enxofre convencional utilizam formulações estabelecidas de cobalto-molibdênio e níquel-molibdênio. As refinarias que processam co-alimentações biogênicas requerem formulações que tolerem níveis mais elevados de oxigênio e contaminação por metais-traço. A Honeywell UOP expandiu seu portfólio de hidrotratamento para pré-tratamento de craqueamento catalítico fluido (FCC), diesel, querosene e aplicações de gasóleo de vácuo, refletindo os requisitos mais amplos de produtos criados pelos padrões de conformidade.
Substituição de Catalisadores e Eliminação de Gargalos em Refinarias Envelhecidas
Os ativos de refino europeus incluem muitas instalações envelhecidas, onde os ciclos de substituição de catalisadores coincidem com atividades de eliminação de gargalos. As unidades de FCC geralmente requerem substituição de catalisadores a cada dois a cinco anos, enquanto os reatores de hidroprocessamento de leito fixo operam em ciclos mais longos. As reduções de capacidade desde 2024 deslocaram mais produção para as refinarias que permanecem em operação. Uma maior produção pode acelerar a desativação do catalisador e encurtar os cronogramas de substituição. Uma composição de petróleo bruto mais ampla também pode aumentar os requisitos de reposição de catalisadores de FCC e sustentar a demanda por graus de hidroprocessamento tolerantes a metais. O mercado de catalisadores de refino da Europa, portanto, apresenta oportunidades de atualização em locais complexos, onde a engenharia de aplicação e os produtos de alta atividade diferem do fornecimento padrão de catalisadores.
Hidrocraqueamento e Hidrotratamento para Flexibilidade de Composição de Petróleo Bruto
O acesso a diversas qualidades de petróleo bruto está aumentando a importância das unidades de hidrocraqueamento e hidrotratamento que podem processar composições de matérias-primas mais amplas. Os refinadores estão direcionando capital para formulações de níquel-molibdênio e níquel-tungstênio para aplicações de conversão de alta pressão e alta severidade. A BP reteve e atualizou o hidrocraqueador em Gelsenkirchen enquanto reduzia um terço de sua capacidade de destilação atmosférica, indicando um foco em ativos de alta conversão. A JGC Catalysts and Chemicals e a Saudi Aramco desenvolveram catalisadores de hidrocraqueamento de zeólita Y ultraestável carregada com titânio para manter a estabilidade dos sítios ativos em condições operacionais severas. Ciclos de campanha mais longos podem reduzir os custos de catalisadores por barril. A Topsoe afirma que seus atuais catalisadores de pré-tratamento de hidrocraqueamento NiMo oferecem 500% mais atividade do que os benchmarks de meados da década de 1980.
Coprocessamento de Resíduos e Matérias-Primas de Base Biológica
O coprocessamento de óleo de cozinha usado, gorduras animais, óleo de pirólise e resíduos de tall oil em unidades de hidroprocessamento existentes permite que os refinadores produzam combustíveis renováveis sem construir biorefinarias dedicadas. A Topsoe e a Preem concluíram uma campanha de coprocessamento na refinaria de Gotemburgo da Preem em junho de 2026, utilizando lipídios à base de resíduos e restos com matérias-primas convencionais. A campanha confirmou a aplicação comercial da tecnologia HydroFlex em escala industrial. As matérias-primas biogênicas contêm oxigenados, água e metais-traço que podem desativar os catalisadores padrão de CoMo e NiMo mais rapidamente do que as matérias-primas exclusivamente de petróleo. A Evonik lançou sua série de catalisadores de hidrotratamento Purocel em fevereiro de 2025 para remover contaminantes de metais e cloretos do óleo de pirólise, com capacidades de regeneração e reutilização[1]. A Axens também apresentou soluções de coprocessamento para unidades de gasóleo de vácuo e querosene, indicando que o desenvolvimento de produtos tem como alvo aplicações de base biológica.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Racionalização das Refinarias Europeias e Declínio da Demanda por Combustíveis Fósseis | -0.6% | Em toda a UE, concentrado na Alemanha, Reino Unido e Itália | Médio prazo (2-4 anos) |
| Altos Custos de Fabricação e Pressão sobre as Margens das Refinarias | -0.4% | Em toda a UE | Médio prazo (2-4 anos) |
| Volatilidade dos Preços de Metais Preciosos e Metais Estratégicos | -0.3% | Em toda a UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Racionalização das Refinarias Europeias e Declínio da Demanda por Combustíveis Fósseis
O fechamento de refinarias europeias reduziu a base instalada de unidades consumidoras de catalisadores. A Agência Internacional de Energia (AIE) espera que pelo menos 1 milhão de barris por dia de capacidade de refino europeia esteja em risco de fechamento até 2030. Desde o início de 2024, os fechamentos removeram 400.000-500.000 barris por dia da rede operacional. Esses fechamentos incluem a refinaria de Grangemouth na Escócia, a planta Wesseling da Shell e uma redução na capacidade de destilação no local de Gelsenkirchen da BP. No entanto, o impacto na demanda de catalisadores pode não corresponder diretamente ao declínio na produção de refino. As refinarias sobreviventes estão adotando cada vez mais configurações de craqueamento catalítico fluido (FCC), hidrocraqueamento e hidrotratamento profundo, que consomem mais catalisador por barril do que operações de refino mais simples. Consequentemente, o mercado de catalisadores de refino da Europa pode experimentar menor demanda por catalisadores básicos de hidrotratamento, enquanto a demanda por graus de catalisadores de FCC e hidrocraqueamento de alto desempenho permanece comparativamente estável.
Altos Custos de Fabricação e Pressão sobre as Margens das Refinarias
As margens das refinarias europeias diminuíram após o choque energético de 2022-2023, reduzindo o caixa disponível para atualizações não obrigatórias de catalisadores. Quando as margens estão sob pressão, os operadores podem estender os ciclos de substituição de catalisadores. O uso prolongado de catalisadores pode reduzir a qualidade do produto, aumentar o consumo de energia e degradar os sítios ativos. As compras adiadas também podem resultar em compras urgentes no mercado spot ou aquisições aceleradas a preços unitários mais elevados. A fabricação de suportes de alumina de alta área superficial e formulações zeolíticas complexas continua sendo intensiva em energia. Os custos de energia mais elevados na Europa podem reduzir a competitividade de custos dos fabricantes domésticos, particularmente onde a diferenciação de produtos é limitada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
As Zeólitas Ancoram a Demanda de FCC e HidrocraqueamentoAs zeólitas detiveram 32,86% da demanda regional em 2025 e estão projetadas para crescer a um CAGR de 4,46% até 2031. Sua posição reflete seu papel como componentes ativos de craqueamento no craqueamento catalítico fluido (FCC) e no hidrocraqueamento. A zeólita Y ultraestável (USY) fornece a função ativa de craqueamento nas unidades de FCC. Sua grande estrutura de supercavidade suporta o craqueamento de hidrocarbonetos macromoleculares em óleo pesado. A ZSM-5 melhora a seletividade de olefinas leves e aromáticos e pode ser co-carregada com USY para deslocar a mistura de produtos em direção à gasolina ou ao propileno. A BASF recebeu uma patente para zeólitas de estrutura MSE (Mobile Seven Eleven) estabilizadas com fósforo para aplicações de FCC, indicando melhor estabilidade hidrotérmica em maior severidade de craqueamento.
A Zeolyst International introduziu sua linha de zeólitas Opal Renew para processamento de combustíveis renováveis, estendendo as aplicações de zeólitas a matérias-primas biogênicas. As formulações de CoMo e NiMo continuam sendo importantes para o hidrotratamento de gasolina, querosene, diesel, gasóleo de vácuo, gasolina de FCC e alimentações residuais. Suas cadeias de suprimento estabelecidas, práticas de regeneração e ampla base de fornecedores os tornam um componente central do consumo de catalisadores de hidrotratamento. Os catalisadores de metal nobre à base de alumina representam um segmento menor e de maior margem no reforma catalítica. Os graus de NiW são usados em aplicações de hidrocraqueamento de alta pressão que requerem maior resistência ao nitrogênio. À medida que as refinarias misturam matérias-primas com maior teor de oxigênio e metais, o setor de catalisadores de refino da Europa coloca maior ênfase em formulações zeolíticas modificadas e bimetálicas que oferecem maior estabilidade de campanha.

Por Processo:
O Hidrocraqueamento Avança enquanto o FCC Permanece como Âncora de DemandaO craqueamento catalítico fluido deteve 38,45% da demanda regional em 2025. No mercado de catalisadores de refino da Europa, o FCC permanece central para a produção de gasolina, propileno e olefinas em refinarias complexas. No entanto, essa participação não captura as mudanças no consumo de catalisadores dentro das unidades individuais. Em todo o mercado de catalisadores de refino da Europa, as unidades de FCC remanescentes estão processando petróleos brutos mais pesados e mais contaminados por metais, à medida que a atividade se concentra em locais complexos. Essa tendência pode encurtar os ciclos efetivos de catalisadores e aumentar as taxas de reposição de catalisadores. O craqueamento catalítico fluido de resíduo está atraindo investimentos para a atualização do fundo do barril. Requer formulações de zeólitas enriquecidas com terras raras, incluindo graus de USY estabilizados com lantânio e cério, em locais capazes de processar resíduos de vácuo e atmosféricos.
O hidrotratamento atende à mais ampla gama de correntes de refinaria e permanece o processo mais diversificado em catalisadores nas operações regionais. O hidrocraqueamento é o processo de crescimento mais rápido, com o tamanho do mercado de catalisadores de refino da Europa para este segmento previsto para expandir a um CAGR de 5,05% durante 2026-2031. Ele produz destilados mais limpos a partir de petróleos brutos pesados e fornece uma rota para o coprocessamento de matérias-primas de base biológica. A decisão da BP de reter e melhorar a capacidade de hidrocraqueamento em sua refinaria de Gelsenkirchen enquanto reduzia a capacidade de destilação ilustra essa prioridade. A plataforma Ketjen-Imubit suporta ajustes operacionais em tempo real para unidades de FCC e hidroprocessamento. Essa capacidade pode otimizar os alvos de severidade à medida que a atividade do catalisador diminui entre as adições, apoiando a economia da unidade em operações de hidrocraqueamento de alta produção.
Análise Geográfica
Mercado Alemão de Catalisadores de Refino
A Alemanha representou 24,67% do mercado europeu de catalisadores de refino em 2025. Sua posição foi sustentada por uma rede de refinarias ampla e complexa, apesar da racionalização recente. A Alemanha operou 11 refinarias ativas em 2024 e produziu 99,0 milhões de toneladas equivalentes de petróleo em produtos derivados, representando 18% da produção da UE-27. O fechamento da refinaria Wesseling da Shell e a redução da capacidade de destilação da BP em Gelsenkirchen concentraram o processamento e o investimento de capital nos complexos remanescentes. A MiRO Karlsruhe e a Gunvor Ingolstadt continuaram a sustentar essa base de demanda. A Diretiva de Qualidade dos Combustíveis e a Diretiva 2016/802 continuaram a impulsionar a substituição de catalisadores de hidrotratamento.
Mercado de Catalisadores de Refino da Europa Ocidental
O segmento do Reino Unido no mercado europeu de catalisadores de refino perdeu a refinaria de Grangemouth, único local de processamento de petróleo bruto da Escócia, no segundo trimestre de 2025, quando foi convertida em terminal de importação de combustíveis. Esse fechamento eliminou uma fonte de demanda por catalisadores de Craqueamento Catalítico Fluido (FCC) e de hidroprocessamento no Reino Unido. A França mantém uma demanda estável por catalisadores de hidrotratamento, concentrada no Vale do Sena e no corredor do Ródano. A sede da Axens em Rueil-Malmaison e seu local de produção de catalisadores em Salindres sustentam o papel da França na cadeia de fornecimento regional. Prevê-se que a Espanha registre um CAGR de 4,98% até 2031 no mercado europeu de catalisadores de refino. A Repsol está investindo 800 milhões de euros (872 milhões de USD) em sua unidade de Puertollano ao longo de cinco anos, incluindo 130 milhões de euros (142 milhões de USD) para uma conversão de unidade comissionada em 2026 para produzir diesel renovável a partir de óleo de cozinha usado e resíduos agroalimentares[2].
Mercados Europeus Mais Amplos
A BP e a Iberdrola garantiram 211 milhões de euros (230 milhões de USD) para a expansão de hidrogênio verde na refinaria de Castellón, enquanto o governo valenciano aprovou 76 milhões de euros (83 milhões de USD) para projetos relacionados até 2029. A Itália está alterando seu mix de demanda no mercado europeu de catalisadores de refino à medida que a Eni converte unidades de refino convencionais em biorrefinarias. Em 2025, o Banco Europeu de Investimento comprometeu 500 milhões de euros (545 milhões de USD) para converter a refinaria de Livorno da Eni em uma biorrefinaria utilizando a tecnologia Ecofining. A Eni anunciou um projeto em setembro de 2025 para converter a unidade de hidrocraqueamento em sua refinaria de Sannazzaro para produzir Óleo Vegetal Hidrotratado (HVO) e combustível de aviação sustentável. A Rússia permanece sujeita a incertezas relacionadas a sanções, acesso a catalisadores e modernização de refinarias. Os Países Baixos, a Escandinávia, a Polônia e o interior ibérico compõem o grupo do restante da Europa. O projeto SCOOP da Neste em Porvoo está desenvolvendo o coprocessamento de resíduos de óleo de tall oil após o apoio do Fundo de Inovação da UE em 2025.
Cenário Competitivo
O mercado de catalisadores de refino da Europa é consolidado, com BASF, Topsoe, Honeywell UOP, Ketjen, Axens e Johnson Matthey como participantes-chave. Essas empresas mantêm relacionamentos de licenciamento de tecnologia e fornecimento de catalisadores com refinadores europeus. A concorrência centra-se no desempenho do produto, suporte à aplicação, expertise em processos e suporte completo ao ciclo de vida do catalisador. Em janeiro de 2026, a Axens adquiriu a propriedade total da Eurecat ao comprar a participação de 50% da Ketjen. A aquisição expandiu a oferta da Axens para incluir fornecimento de catalisadores frescos, sulfetação ex situ, regeneração, rejuvenescimento, processamento de catalisadores gastos e recuperação de metais preciosos. Esse modelo de serviço apoia os operadores de refinarias que gerenciam pressão de margens e custos de materiais mais elevados.
Em março de 2026, a Albemarle concluiu a venda de uma participação controladora de 51% na Ketjen para a KPS Capital Partners. A transação alterou a posição competitiva de um fornecedor de catalisadores de refino. Em maio de 2026, a BASF inaugurou um centro de pesquisa e desenvolvimento em seu local de produção de catalisadores de refino em Attapulgus, Geórgia. A instalação integra desenvolvimento de produtos, testes de Craqueamento Catalítico Fluido (FCC) e garantia de qualidade para apoiar a comercialização de novas formulações. A posição de patentes da BASF em zeólitas de estrutura MSE estabilizadas com fósforo, juntamente com o trabalho da JGC em USY carregada com titânio, indica foco contínuo em materiais que retêm atividade em unidades de conversão. Esses desenvolvimentos apoiam a diferenciação de produtos no mercado de catalisadores de refino da Europa.
Especialistas menores visam áreas de aplicação específicas em vez de competir em todas as categorias de catalisadores. A série Purocel da Evonik suporta o hidrotratamento de óleo de pirólise, enquanto seus catalisadores Noblyst F atendem a aplicações de fluxo. O acordo Ketjen-Imubit também fornece uma oferta inicial para monitoramento digital do desempenho de catalisadores. Esses serviços podem estabelecer relacionamentos comerciais recorrentes à medida que os refinadores adotam ferramentas operacionais integradas. A concorrência continuará a ser moldada por serviços de ciclo de vida, capacidades de matérias-primas renováveis, regeneração e otimização de unidades com suporte de dados.
Líderes do Setor de Catalisadores de Refino da Europa
-
BASF
-
Albemarle Corporation
-
Topsoe
-
W. R. Grace & Co.
-
Axens
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Catalisadores de Refino Empresas cobertas neste relatório
- Albemarle Corporation
- Axens
- BASF
- Chevron Corporation
- CLARIANT
- DuPont
- Evonik Industries AG
- Exxon Mobil Corporation
- Heraeus Group
- Honeywell International Inc.
- JGC C&C
- Johnson Matthey
- Topsoe
- W. R. Grace & Co.
- Zeolyst International
Desenvolvimentos industriais recentes em Mercado Europeu de Catalisadores de Refino
- Setembro de 2026: A Moeve, com sede na Espanha, anteriormente denominada Cepsa, iniciou as obras do projeto de hidrogênio verde Onuba. A empresa comprometeu 1 bilhão de EUR (1,15 bilhões de USD), incluindo mais de 300 milhões de EUR em subsídios da UE, para desenvolver 2 GW de capacidade de eletrólise em Palos de la Frontera. O projeto fornecerá hidrogênio verde ao complexo de refinaria adjacente da Moeve, substituindo progressivamente o hidrogênio cinza nas unidades de hidrotratamento e afetando as condições operacionais dos catalisadores de refino.
- Maio de 2026: A Ketjen e a Imubit lançaram uma parceria comercial para fornecer inteligência de catalisadores de refino em tempo real, orientada por inteligência artificial, para unidades de FCC e hidroprocessamento por meio do portal iKet Connect da Ketjen. A plataforma combina os modelos de desempenho de catalisadores da Ketjen com as capacidades de monitoramento de processo em malha fechada da Imubit para apoiar ajustes operacionais para a estratégia de catalisadores de refino e o desempenho das unidades.
Escopo do Relatório do Mercado de Catalisadores de Refino da Europa
Os catalisadores de refino são substâncias químicas especializadas que as refinarias de petróleo utilizam para acelerar e direcionar reações químicas, convertendo petróleo bruto em combustíveis de alta qualidade e petroquímicos.
O mercado de catalisadores de refino da Europa é segmentado por tipo de produto, processo e geografia. Por tipo de produto, o mercado é segmentado em CoMo, NiMo, metal nobre à base de alumina, NiW, zeólitas e outros produtos. Por processo, o mercado é segmentado em hidrotratamento, craqueamento catalítico fluido, craqueamento catalítico fluido de resíduo e hidrocraqueamento. O relatório também abrange o tamanho do mercado e as previsões para catalisadores de refino em 6 países da região. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| CoMo |
| NiMo |
| Metal Nobre à Base de Alumina |
| NiW |
| Zeólitas |
| Outros Produtos |
| Hidrotratamento | Gasolina |
| Querosene | |
| Diesel | |
| Gasóleo de Vácuo | |
| Gasolina de Craqueamento Catalítico | |
| Alimentação Residual | |
| Craqueamento Catalítico Fluido | |
| Craqueamento Catalítico Fluido de Resíduo | |
| Hidrocraqueamento |
| Alemanha |
| Reino Unido |
| Itália |
| França |
| Espanha |
| Rússia |
| Restante da Europa |
| Por Tipo de Produto | CoMo | |
| NiMo | ||
| Metal Nobre à Base de Alumina | ||
| NiW | ||
| Zeólitas | ||
| Outros Produtos | ||
| Por Processo | Hidrotratamento | Gasolina |
| Querosene | ||
| Diesel | ||
| Gasóleo de Vácuo | ||
| Gasolina de Craqueamento Catalítico | ||
| Alimentação Residual | ||
| Craqueamento Catalítico Fluido | ||
| Craqueamento Catalítico Fluido de Resíduo | ||
| Hidrocraqueamento | ||
| Por Geografia | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Catalisadores de Refino da Europa?
O tamanho do mercado de catalisadores de refino da Europa foi avaliado em 1,26 bilhões de USD em 2025 e estima-se que cresça de 1,31 bilhões de USD em 2026 para 1,60 bilhões de USD até 2031, a um CAGR de 4,09% durante o período de previsão (2026-2031).
Qual tipo de produto lidera a demanda por catalisadores de refino na Europa?
As zeólitas lideraram a demanda por produto com uma participação de 32,86% em 2025 e prevê-se que cresçam a um CAGR de 4,46% até 2031.
Qual processo de refino está crescendo mais rapidamente na Europa?
O hidrocraqueamento está projetado para crescer a um CAGR de 5,05% até 2031, impulsionado por seu suporte à conversão de petróleo bruto pesado e ao coprocessamento de biocombustíveis.
Qual país tem a maior demanda por catalisadores de refino na Europa?
A Alemanha deteve a maior participação por país com 24,67% em 2025, sustentada por sua base de refinarias grande e complexa.