
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
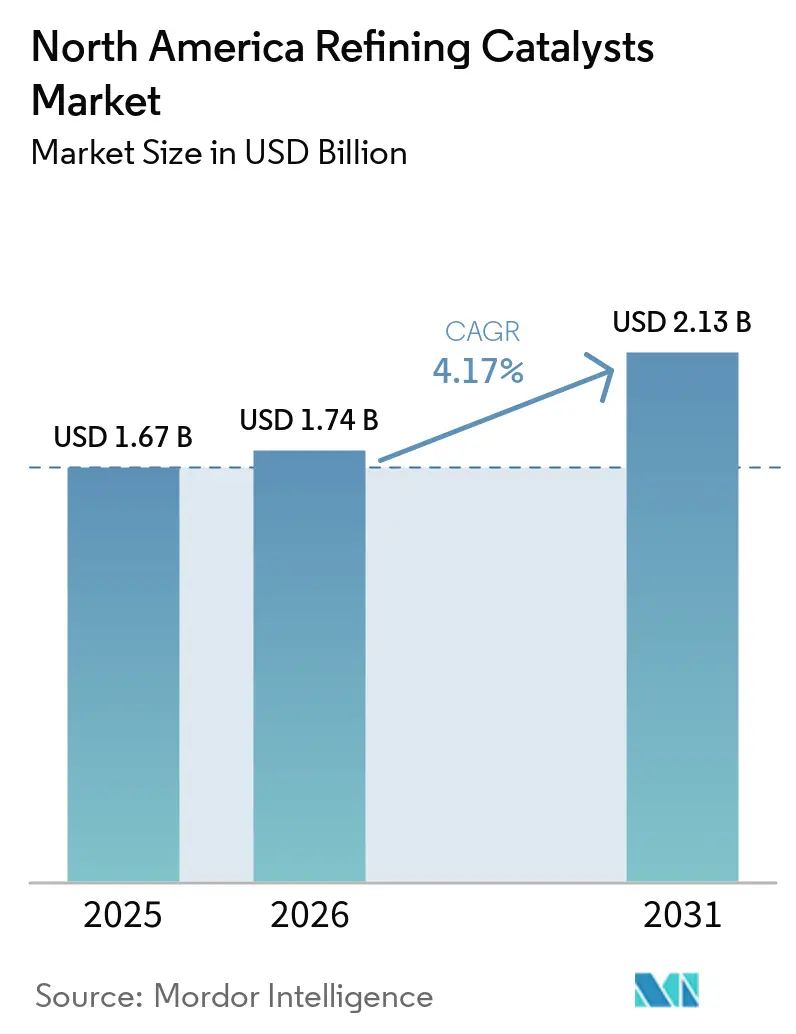
| Tamanho do mercado no ano base (2025) | 1.67 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.74 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.13 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.17 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Catalisadores de Refino da América do Norte por Mordor Intelligence
O tamanho do Mercado de Catalisadores de Refino da América do Norte foi avaliado em 1,67 bilhões de USD em 2025 e estima-se que cresça de 1,74 bilhões de USD em 2026 para atingir 2,13 bilhões de USD até 2031, a um CAGR de 4,17% durante o período de previsão (2026-2031). Os Estados Unidos permanecem o centro regional de demanda, pois seu extenso sistema de refinarias conta com ampla capacidade de craqueamento catalítico fluido (FCC) e de hidroprocessamento. Os complexos do Golfo no Texas e na Louisiana continuam sendo importantes por combinarem acesso a suprimentos de petróleo bruto, terminais de exportação e infraestrutura petroquímica. Normas mais rígidas de enxofre, modernizações de refinarias e o coprocessamento de matérias-primas renováveis sustentam o mercado de catalisadores de refino da América do Norte. A volatilidade dos custos de metais e a manutenção postergada podem deslocar as compras de catalisadores entre trimestres, mesmo quando as necessidades operacionais subjacentes permanecem vigentes. Os fornecedores estão respondendo por meio de serviços técnicos, formulações especializadas e expansão de portfólio em aplicações de refino e combustíveis renováveis.
Principais Conclusões do Relatório
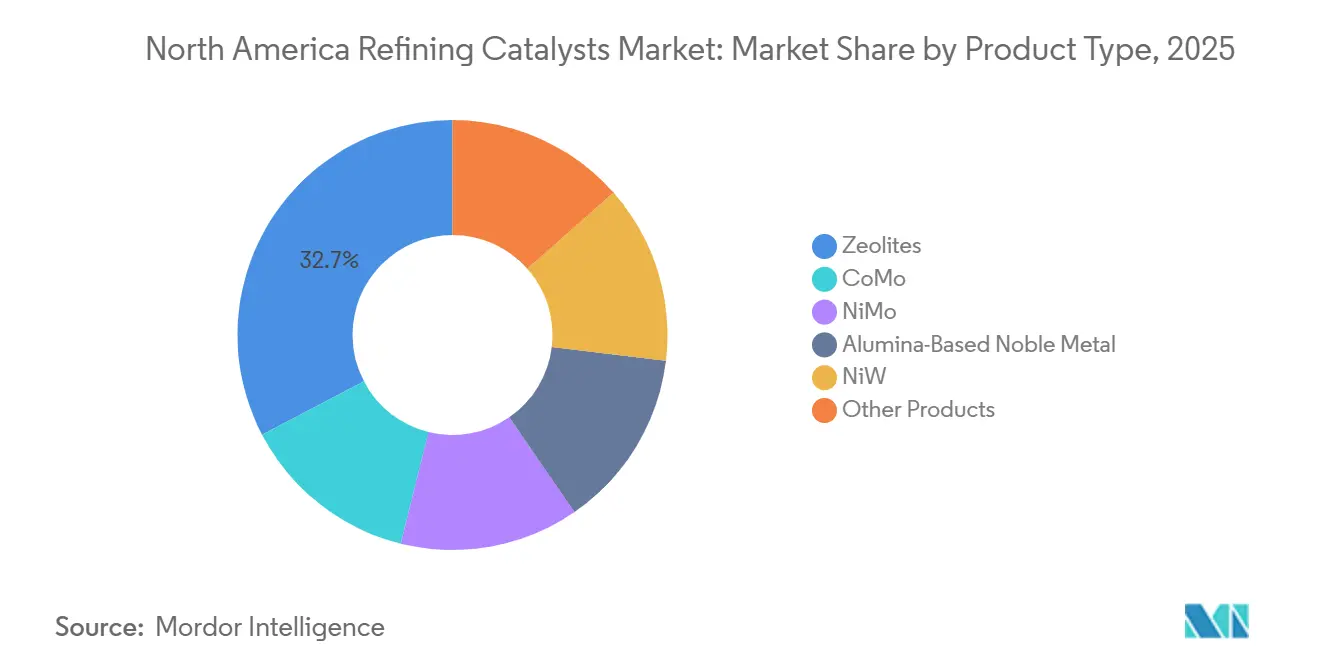
- Por tipo de produto, as zeólitas detinham 32,67% da participação do mercado de catalisadores de refino da América do Norte em 2025 e estão projetadas para avançar a um CAGR de 4,36% até 2031.
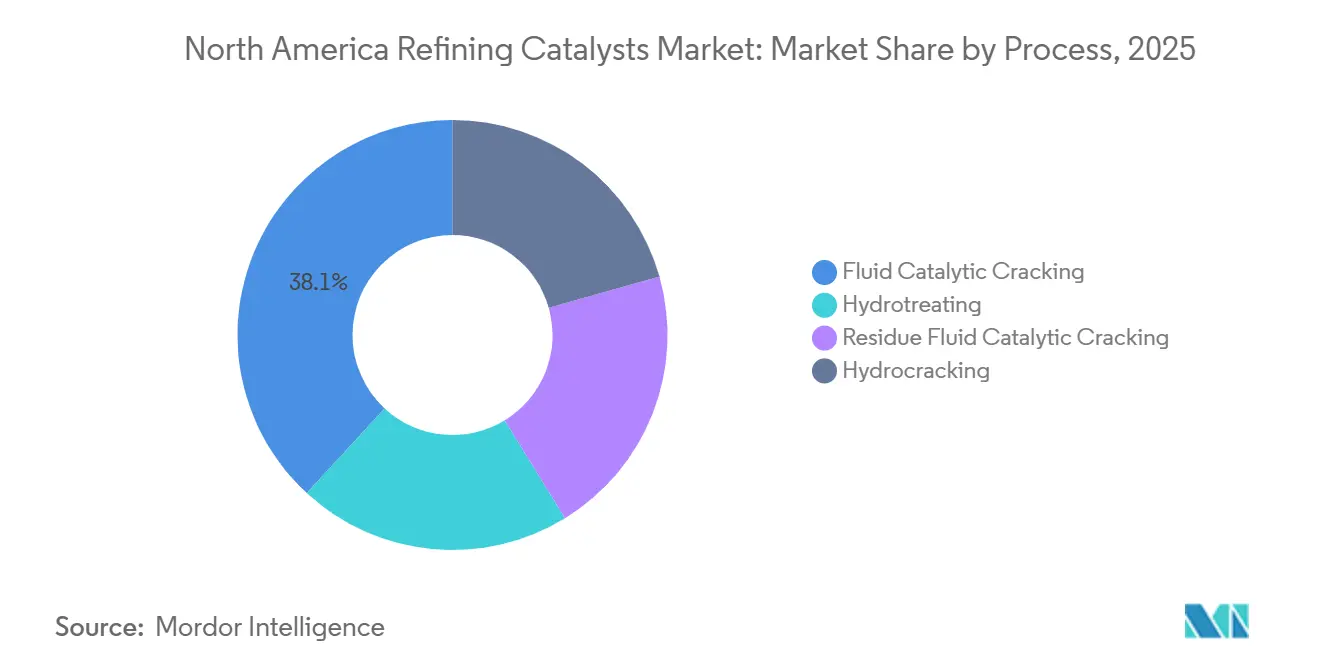
- Por processo, o craqueamento catalítico fluido detinha 38,14% da participação do mercado de catalisadores de refino da América do Norte em 2025, enquanto o hidrocraqueamento está projetado para avançar a um CAGR de 4,71% até 2031.
- Por geografia, os Estados Unidos detinham 76,52% da participação do mercado de catalisadores de refino da América do Norte em 2025 e estão projetados para avançar a um CAGR de 4,55% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Endurecimento das Normas de Enxofre e Qualidade de Combustível | +1.1% | Estados Unidos (EPA Nível 3), Canadá (regulamentos de qualidade de combustível da ECCC) | Longo prazo (≥ 4 anos) |
| Modernização de Refinarias e Desgargalamento de Unidades Secundárias | +0.9% | Estados Unidos (Costa do Golfo, Meio-Oeste), Canadá | Médio prazo (2-4 anos) |
| Processamento de Petróleo Bruto Mais Pesado e Mais Contaminado | +0.7% | Estados Unidos (Costa do Golfo), Canadá (corredores de matéria-prima de areias betuminosas) | Médio prazo (2-4 anos) |
| Coprocessamento de Diesel Renovável e Combustível de Aviação Sustentável | +0.6% | Estados Unidos (Califórnia, Costa do Golfo), Canadá | Longo prazo (≥ 4 anos) |
| Otimização de Rendimento do FCC e Integração Petroquímica | +0.4% | Estados Unidos (Costa do Golfo, Meio-Oeste), México | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Endurecimento das Normas de Enxofre e Qualidade de Combustível
O programa de gasolina Nível 3 da Agência de Proteção Ambiental exige um limite médio anual de enxofre de 10 ppm em peso para a gasolina fornecida aos Estados Unidos[1]. A nafta de craqueamento catalítico fluido formava grande parte do pool de gasolina e contribuía com uma parcela substancial do enxofre da gasolina, o que tornou o hidroprocessamento na linha de craqueamento catalítico fluido um ponto de conformidade importante. O aumento da severidade do hidrotratador pode reduzir as olefinas e diminuir a octanagem, o que pode exigir componentes de mistura de maior custo. Esse equilíbrio operacional sustenta a demanda por catalisadores que melhoram a atividade enquanto preservam a seletividade. Muitas refinarias dos Estados Unidos dependiam de pós-tratadores de gasolina de craqueamento catalítico fluido sem um pré-tratador de carga, tornando-as mais expostas quando as especificações de combustível se tornaram mais rígidas. Os custos de conformidade também criam um incentivo para gerenciar o desempenho do enxofre de perto, sustentando a demanda recorrente por catalisadores no mercado de catalisadores de refino da América do Norte.
Modernização de Refinarias e Desgargalamento de Unidades Secundárias
O investimento em capacidade de unidades secundárias permanece um fator impulsionador da demanda por catalisadores na Costa do Golfo dos Estados Unidos. A Valero Energy Corp. planejou modernizações direcionadas para aumentar a unidade de destilação de petróleo bruto AVU-146 em Port Arthur, Texas, de 235.000 barris por dia (bpd) para 260.000 bpd, com início dos trabalhos no início de 2026. A Exxon Mobil Corporation também anunciou uma reconfiguração do complexo de Baytown, Texas, com previsão de partida em 2028. Um maior volume de processamento através dos leitos de catalisadores existentes pode encurtar os ciclos e antecipar as necessidades de substituição. Esse efeito sustenta o mercado de catalisadores de refino da América do Norte, mesmo onde os projetos não adicionam uma nova unidade de catalisadores. A atividade de manutenção também pode criar compras concentradas de catalisadores quando unidades complexas são colocadas fora de operação e recarregadas.
Processamento de Petróleo Bruto Mais Pesado e Mais Contaminado
As refinarias da Costa do Golfo dos Estados Unidos processam cada vez mais matérias-primas mais pesadas e com maior teor de metais, o que aumenta a carga operacional sobre os catalisadores. O petróleo bruto pesado canadense forneceu 13,6 milhões de barris por mês às refinarias da Costa do Golfo nos 12 meses encerrados em fevereiro de 2025. A produção de areias betuminosas canadenses atingiu 3,3 milhões de bbl/d em 2024 e era esperada para atingir 3,5 milhões de bbl/d em 2025. A mudança na composição do petróleo bruto favorece coqueificadores, hidrocraqueadores e unidades de dessulfurização de conversão profunda que podem processar matérias-primas mais difíceis. O ferro e o cálcio no petróleo bruto de areias betuminosas podem bloquear os poros do catalisador de craqueamento catalítico fluido e reduzir a acessibilidade. A desativação mais rápida pode aumentar as taxas de adição de catalisadores e favorecer formulações tolerantes a metais em detrimento dos graus de recarga padrão.
Coprocessamento de Diesel Renovável e Combustível de Aviação Sustentável
O coprocessamento de matérias-primas de origem biológica em hidrotratadores existentes oferece uma rota de menor capital para a produção de combustíveis renováveis. A Organização de Aviação Civil Internacional reconhece o coprocessamento e a reconversão como caminhos que podem utilizar a infraestrutura existente de refinarias para a produção de combustível de aviação sustentável[2]. As matérias-primas de origem biológica podem introduzir oxigênio, fósforo e outros contaminantes que desativam as formulações convencionais de catalisadores de cobalto-molibdênio e níquel-molibdênio. A BASF desenvolveu seu portfólio Elevolve para a produção de diesel renovável e combustível de aviação sustentável. A Topsoe fornece soluções de coprocessamento para hidrotratadores de querosene utilizados na produção de combustível de aviação sustentável. Essa necessidade de leitos de guarda tolerantes a contaminantes e sistemas de catalisadores especializados desloca as compras para graus de especificação mais elevada no mercado de catalisadores de refino da América do Norte.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Custos de Níquel, Molibdênio e Metais Preciosos | -0.8% | Cadeias de suprimentos globais; impacto direto nos custos em toda a América do Norte | Curto prazo (≤ 2 anos) |
| Volatilidade das Margens de Refino e Paradas Postergadas | -0.7% | Estados Unidos (Costa do Golfo, Meio-Oeste), Canadá | Curto prazo (≤ 2 anos) |
| Ciclos de Catalisadores Mais Curtos por Contaminação de Fósforo e Álcalis | -0.4% | Estados Unidos (petróleos brutos de xisto), Canadá (petróleos brutos de areias betuminosas) | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Custos de Níquel, Molibdênio e Metais Preciosos
O níquel e o molibdênio são insumos de custo importantes para os catalisadores de hidroprocessamento de níquel-molibdênio e cobalto-molibdênio. As variações de preço nesses metais podem afetar diretamente os preços dos catalisadores e os orçamentos de aquisição. Os fornecedores podem utilizar acordos vinculados a índices de matérias-primas em vez de preços anuais fixos quando os custos dos insumos oscilam acentuadamente. Essa abordagem transfere parte da exposição ao preço das commodities para os compradores de refinarias. A platina e o paládio utilizados em catalisadores de metal nobre à base de alumina também expõem os fornecedores a um fornecimento de metais geograficamente concentrado. Esses movimentos de custos podem restringir as margens e complicar as decisões de compra em todo o mercado de catalisadores de refino da América do Norte.
Volatilidade das Margens de Refino e Paradas Postergadas
Margens de refino elevadas podem encorajar os operadores a adiar paradas programadas, pois colocar uma unidade fora de operação sacrifica o processamento lucrativo. Várias refinarias deslocaram os trabalhos planejados para o outono de 2026 para 2027, adiando temporariamente as trocas de catalisadores. Os adiamentos reduzem a demanda de curto prazo, mas criam um acúmulo de atividade de substituição futura. Períodos de operação prolongados sob condições de alta severidade podem aumentar o risco de sinterização hidrotérmica e acúmulo de metais. Quando as unidades finalmente param, os operadores podem exigir trocas mais amplas de leitos de catalisadores em vez de reposições limitadas. Esse padrão pode tornar a demanda trimestral menos previsível para os fornecedores que atendem ao mercado de catalisadores de refino da América do Norte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
As Zeólitas Ancoram Tanto a Receita Quanto o CrescimentoAs zeólitas detinham 32,67% do mercado de catalisadores de refino da América do Norte em 2025, refletindo seu papel como componentes ativos de craqueamento em catalisadores de craqueamento catalítico fluido e como materiais de seletividade de forma em formulações de hidrocraqueamento. O tamanho do mercado de catalisadores de refino da América do Norte para zeólitas também se beneficia da demanda das refinarias por desempenho aprimorado em unidades de craqueamento e conversão. As formulações de níquel-molibdênio são utilizadas para hidrodessulfurização profunda e hidrotratamento de destilados. Os graus de cobalto-molibdênio são utilizados na hidrodessulfurização seletiva de nafta de craqueamento catalítico fluido, onde as refinarias buscam limitar a saturação de olefinas e proteger a octanagem. Os catalisadores de metal nobre à base de alumina atendem a aplicações de hidrogenação seletiva e reforma. Seu alto teor de metais preciosos limita seu uso a uma base de aplicação menor e de preço premium.
As zeólitas estão projetadas para avançar a um CAGR de 4,36% até 2031. A crescente integração do craqueamento catalítico fluido com operações petroquímicas sustenta a demanda por aditivos ZSM-5 projetados para maior produção de propileno. O coprocessamento de matérias-primas biológicas em hidrocraqueadores também requer zeólitas com estruturas de poros adequadas e estabilidade hidrotérmica. O vapor formado a partir de oxigenados da carga pode causar dealuminação da estrutura sob condições operacionais convencionais. A Zeolyst International oferece o portfólio Opal Renew para a demanda por catalisadores de combustíveis renováveis. A Ketjen relatou que seu catalisador SaFeGuard melhorou a acessibilidade do catalisador de craqueamento catalítico fluido em 77% em um teste de 30 dias, demonstrando a relevância das formulações tolerantes a cargas pesadas.



Por Processo:
O Craqueamento Catalítico Fluido Domina a Receita, Enquanto o Hidrocraqueamento Avança no CrescimentoO craqueamento catalítico fluido representou 38,14% do mercado de catalisadores de refino da América do Norte em 2025. As unidades de craqueamento catalítico fluido circulam e substituem continuamente o catalisador em uma configuração de leito móvel, o que aumenta os estoques de catalisadores e as necessidades de compra recorrentes. A escala dos programas de catalisadores em refinarias complexas da Costa do Golfo pode tornar o craqueamento catalítico fluido o maior item no orçamento de catalisadores de uma refinaria. O hidrotratamento abrange gasolina, querosene, diesel, gasóleo a vácuo, gasolina de craqueamento catalítico e cargas residuais. Ele se beneficia dos requisitos de conformidade com o enxofre e do coprocessamento de combustíveis renováveis. O craqueamento catalítico fluido de resíduo processa resíduos atmosféricos e a vácuo, e pode sofrer desativação mais rápida com cargas de alto teor de metais.
O hidrocraqueamento está projetado para avançar a um CAGR de 4,71% até 2031. O setor de catalisadores de refino da América do Norte depende do hidrocraqueamento para converter gasóleo a vácuo e correntes residuais em diesel e combustível de aviação de maior valor. As refinarias utilizam essas unidades para melhorar a flexibilidade da composição do petróleo bruto e aprofundar a conversão de matérias-primas desafiadoras. A Pemex concluiu uma parada em outubro de 2025 em sua refinaria de Deer Park, Texas, que abrangeu uma unidade de hidrocraqueamento de 70.000 bpd ao lado de suas unidades de craqueamento catalítico fluido e coqueificação. Os catalisadores de hidrocraqueamento geralmente exigem um preço premium porque utilizam cargas mais elevadas de metais ativos e formulações bifuncionais de zeólita-metal. A contaminação da carga também aumenta o valor de estratégias avançadas de classificação e catalisadores frescos de maior atividade.

Análise Geográfica
Mercado de Catalisadores de Refino dos Estados Unidos
Os Estados Unidos detinham 76,52% do mercado de catalisadores de refino da América do Norte em 2025 e estão projetados para avançar a uma CAGR de 4,55% até 2031. A participação dos Estados Unidos no mercado de catalisadores de refino da América do Norte reflete sua extensa base de refinarias e grande concentração de unidades complexas. Texas e Louisiana concentram uma parte substancial da capacidade nacional de refino. Suas refinarias da Costa do Golfo processam petróleo bruto proveniente das areias betuminosas canadenses, da Bacia do Permiano e de correntes pesadas importadas. As obrigações regulatórias previstas no Tier 3 e no Padrão de Combustível de Baixo Carbono da Califórnia sustentam a demanda por grades de catalisadores de alta atividade e longa vida útil. A Valero tinha como meta o início das operações no terceiro trimestre de 2026 para a otimização do craqueamento catalítico fluidizado em sua refinaria de St. Charles, enquanto a reconfiguração da Exxon Mobil Corporation em Baytown permanece planejada para início em 2028.
Mercado de Catalisadores de Refino do Canadá
No Canadá, as refinarias do país processam petróleo bruto pesado e com alto teor de enxofre proveniente das areias betuminosas, o que exige maior atividade de catalisador por barril do que os graus leves e doces. O níquel e o vanádio podem aumentar a desativação do catalisador nessas operações. Espera-se que a expansão da capacidade de refino doméstica permaneça relativamente limitada até 2031. No entanto, uma mistura de cargas mais pesadas pode continuar a aumentar o consumo de catalisadores para cada unidade de processamento. A Natural Resources Canada observou que os operadores integrados investem em capacidade de processamento em parte para criar escoamentos domésticos para a crescente produção de areias betuminosas.
Mercado de Catalisadores de Refino do México
A refinaria Olmeca da Pemex em Dos Bocas produziu uma média de 175.800 bbl/d no primeiro trimestre de 2026, abaixo de sua capacidade de projeto de 340.000 bbl/d. A aceleração tardia da produção restringiu a demanda de uma refinaria que se esperava acrescentar consumo regional. As unidades de alquilação e isomerização de butano ainda não haviam atingido operação plena após contratempos operacionais. Caso Dos Bocas alcance seu processamento pretendido durante o período de previsão, sua configuração de craqueamento catalítico fluidizado e hidrocraqueamento poderá gerar demanda adicional por catalisadores. As restrições financeiras da Pemex e seu histórico operacional moderam as expectativas de curto prazo para o mercado de catalisadores de refino da América do Norte.
Cenário Competitivo
Concentração do Mercado
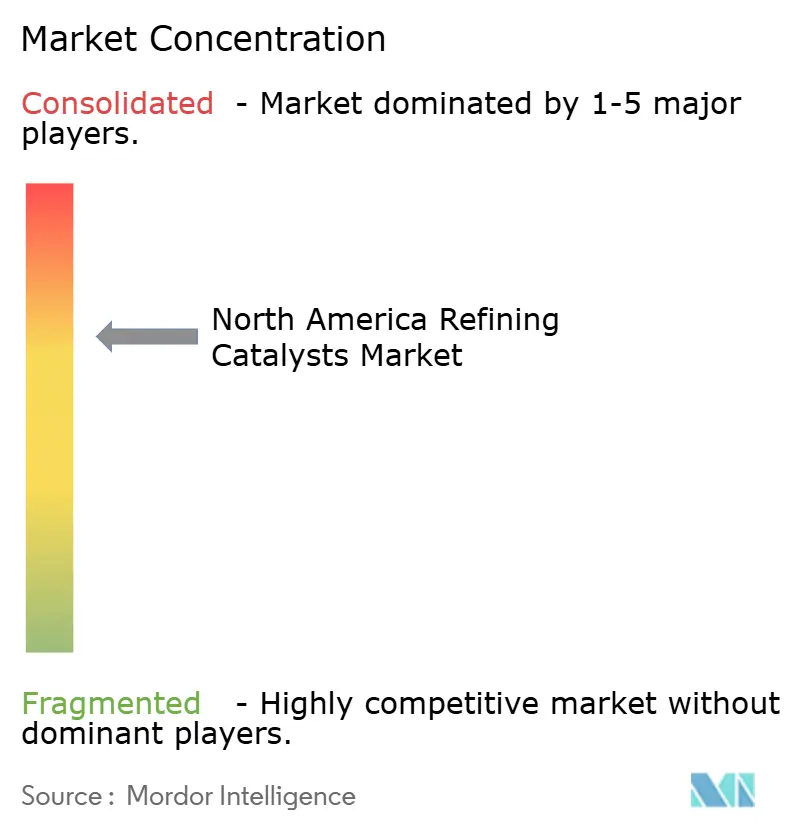
O mercado de catalisadores de refino da América do Norte é moderadamente concentrado, com os cinco principais participantes incluindo Albemarle Corporation, W. R. Grace & Co.-Conn, BASF, Topsoe e Honeywell International Inc. A W. R. Grace & Co.-Conn detém a propriedade total do portfólio de hidroprocessamento Advanced Refining Technologies após a absorção da participação da Chevron na joint venture. A Honeywell International Inc. concluiu sua aquisição do negócio de Tecnologias de Catalisadores da Johnson Matthey em julho de 2026 por GBP 1,325 bilhões (aproximadamente 1,77 bilhões de USD). A combinação reúne o licenciamento de processos da Universal Oil Products (UOP) com as formulações de catalisadores de refino e combustíveis renováveis da Johnson Matthey. A BASF inaugurou um novo centro de pesquisa e desenvolvimento aplicado em seu complexo de catalisadores de refino em Attapulgus, Geórgia, em maio de 2026.
As mudanças de propriedade criam oportunidades para Axens, Topsoe, Evonik Industries AG e fornecedores menores para construir relacionamentos com refinarias que buscam diversificação de fornecimento. A Axens obteve controle direto da joint venture de reciclagem de catalisadores Eurecat em janeiro de 2026 após adquirir a participação de 50% da Albemarle Corporation. A Albemarle declarou que a transação fez parte da venda de sua participação na Eurecat e da participação de controle na Ketjen. A reciclagem de catalisadores e o gerenciamento de metais gastos podem se tornar mais relevantes à medida que as refinarias buscam valor em materiais desativados. A BASF comissionou a produção em escala industrial de catalisadores fabricados com sua tecnologia X3D em março de 2026. A tecnologia utiliza geometrias otimizadas para reduzir a queda de pressão no reator e aumentar a área superficial ativa.
A diferenciação tecnológica permanece um fator competitivo central no mercado de catalisadores de refino da América do Norte. Os fornecedores competem em atividade do catalisador, seletividade, resistência a contaminantes e o suporte técnico fornecido durante um ciclo de unidade. A oferta Elevolve da BASF atende a aplicações de diesel renovável e combustível de aviação sustentável. A Evonik Industries AG oferece o serviço de rejuvenescimento de catalisadores Excel, projetado para restaurar a atividade de catalisadores gastos. A JGC C&C e a CLARIANT competem em hidrotratamento e aditivos especializados de craqueamento catalítico fluido. Os relacionamentos de longa data com clientes e os históricos operacionais permanecem importantes nessas aplicações especializadas.
Líderes do Setor de Catalisadores de Refino da América do Norte
-
Albemarle Corporation
-
W. R. Grace & Co.-Conn
-
BASF
-
Topsoe
-
Honeywell International Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Catalisadores de Refino da América do Norte Empresas cobertas neste relatório
- Albemarle Corporation
- Axens
- BASF
- CLARIANT
- DuPont
- Evonik Industries AG
- Honeywell International Inc.
- JGC C&C
- Johnson Matthey
- Topsoe
- W. R. Grace & Co.-Conn
- Zeolyst International
Desenvolvimentos industriais recentes em Mercado de Catalisadores de Refino da América do Norte
- Julho de 2026: A Honeywell International Inc. concluiu sua aquisição do negócio de Tecnologias de Catalisadores da Johnson Matthey por GBP 1,325 bilhões (aproximadamente 1,77 bilhões de USD). A aquisição expande o portfólio de catalisadores da Honeywell e fortalece suas capacidades em refino, hidroprocessamento, combustíveis renováveis e aplicações petroquímicas, sustentando o mercado de catalisadores de refino da América do Norte.
- Março de 2026: A Albemarle Corporation concluiu a venda de uma participação de controle em seu negócio de catalisadores de refino Ketjen para a KPS Capital Partners, mantendo uma participação minoritária. A transação estabelece uma nova estrutura de propriedade para um importante fornecedor de catalisadores de refino e apoia o desenvolvimento e fornecimento contínuos de soluções de catalisadores de FCC e hidroprocessamento.
Escopo do Relatório do Mercado de Catalisadores de Refino da América do Norte
Os catalisadores de refino são materiais especializados utilizados para acelerar e controlar reações químicas durante os processos de refino de petróleo. Eles ajudam a converter as matérias-primas de refinaria nos produtos desejados, melhorando a eficiência do processo e apoiando a remoção de compostos indesejados.
O Mercado de Catalisadores de Refino da América do Norte é segmentado por tipo de produto, processo e geografia. Por tipo de produto, o mercado é segmentado em zeólitas, CoMo, NiMo, metal nobre à base de alumina, NiW e outros produtos. Por processo, o mercado é segmentado em craqueamento catalítico fluido, hidrotratamento, craqueamento catalítico fluido de resíduo e hidrocraqueamento. O hidrotratamento é ainda segmentado em gasolina, querosene, diesel, gasóleo a vácuo, gasolina de craqueamento catalítico e carga residual. O relatório também abrange o tamanho do mercado e as previsões para catalisadores de refino em 3 países da região. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
Visão geral da segmentação
Por Tipo de Produto
| Zeólitas |
| CoMo |
| NiMo |
| Metal Nobre à Base de Alumina |
| NiW |
| Outros Produtos |
Por Processo
| Craqueamento Catalítico Fluido | |
| Hidrotratamento | Gasolina |
| Querosene | |
| Diesel | |
| Gasóleo a Vácuo | |
| Gasolina de Craqueamento Catalítico | |
| Carga Residual | |
| Craqueamento Catalítico Fluido de Resíduo | |
| Hidrocraqueamento |
Por Geografia
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Produto | Zeólitas | |
| CoMo | ||
| NiMo | ||
| Metal Nobre à Base de Alumina | ||
| NiW | ||
| Outros Produtos | ||
| Por Processo | Craqueamento Catalítico Fluido | |
| Hidrotratamento | Gasolina | |
| Querosene | ||
| Diesel | ||
| Gasóleo a Vácuo | ||
| Gasolina de Craqueamento Catalítico | ||
| Carga Residual | ||
| Craqueamento Catalítico Fluido de Resíduo | ||
| Hidrocraqueamento | ||
| Por Geografia | Estados Unidos | |
| Canadá | ||
| México | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de catalisadores de refino da América do Norte?
O mercado de catalisadores de refino da América do Norte está em 1,74 bilhões de USD em 2026 e está projetado para atingir 2,13 bilhões de USD até 2031.
O que está impulsionando a demanda por catalisadores de refino na América do Norte?
As necessidades de conformidade com o enxofre, a modernização de refinarias, o processamento de petróleo bruto mais pesado e o coprocessamento de matérias-primas renováveis sustentam a demanda.
Qual tipo de produto liderou a demanda do mercado em 2025?
As zeólitas lideraram com 32,67% do valor em 2025.
Qual processo está projetado para crescer mais rapidamente até 2031?
O hidrocraqueamento está projetado para avançar a um CAGR de 4,71% até 2031, sustentado por necessidades de conversão mais profunda e flexibilidade de matéria-prima.