
Tamanho e Participação do Mercado de Tubos de Vidro para Farmácia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 15.33 Bilhões de dólares |
| Tamanho do Mercado (2031) | 20.79 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.27 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Tubos de Vidro para Farmácia por Mordor Intelligence
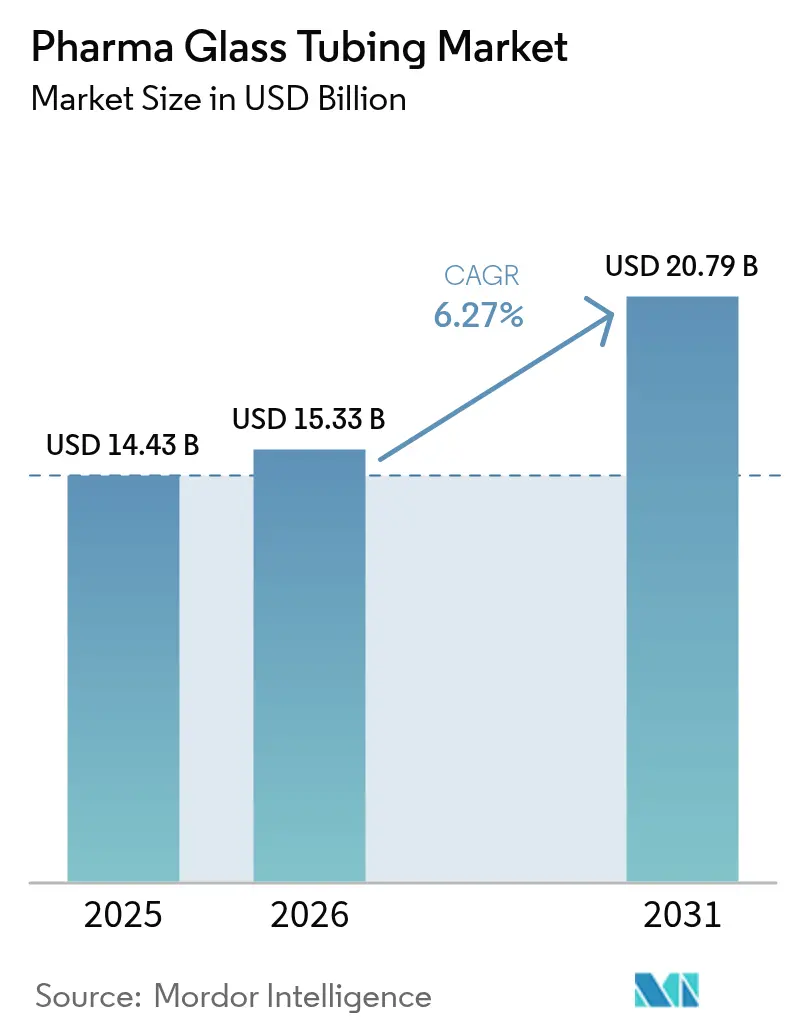
O tamanho do mercado de tubos de vidro para farmácia em 2026 é estimado em USD 15,33 bilhões, crescendo a partir do valor de 2025 de USD 14,43 bilhões, com projeções para 2031 mostrando USD 20,79 bilhões, crescendo a um CAGR de 6,27% no período de 2026 a 2031. A demanda estrutural criada por biológicos, uma mudança regulatória em direção ao vidro borossilicato Tipo I e mandatos de sustentabilidade que valorizam materiais infinitamente recicláveis são as principais forças que expandem o mercado de tubos de vidro para farmácia. A inovação em torno de recipientes Prontos para Uso (RTU), recursos integrados de RFID e linhas de produção próximas ao local de uso estão remodelando as estratégias competitivas, ao mesmo tempo em que reforçam oportunidades de crescimento de longo prazo no mercado de tubos de vidro para farmácia. A dominância do borossilicato Tipo I, a liderança dos frascos e a preferência pelo vidro transparente permanecem duradouras, mas segmentos de crescimento acelerado, como seringas, tubos de aluminossilicato e formatos RTU, estão ampliando o mercado endereçável de tubos de vidro para farmácia. A intensidade competitiva é moderada, pois os principais players formam alianças para padronizar formatos, contrariar a crescente concorrência de polímeros e proteger-se contra a volatilidade das matérias-primas, fatores que influenciam o posicionamento estratégico em todo o mercado de tubos de vidro para farmácia.
Principais Conclusões do Relatório
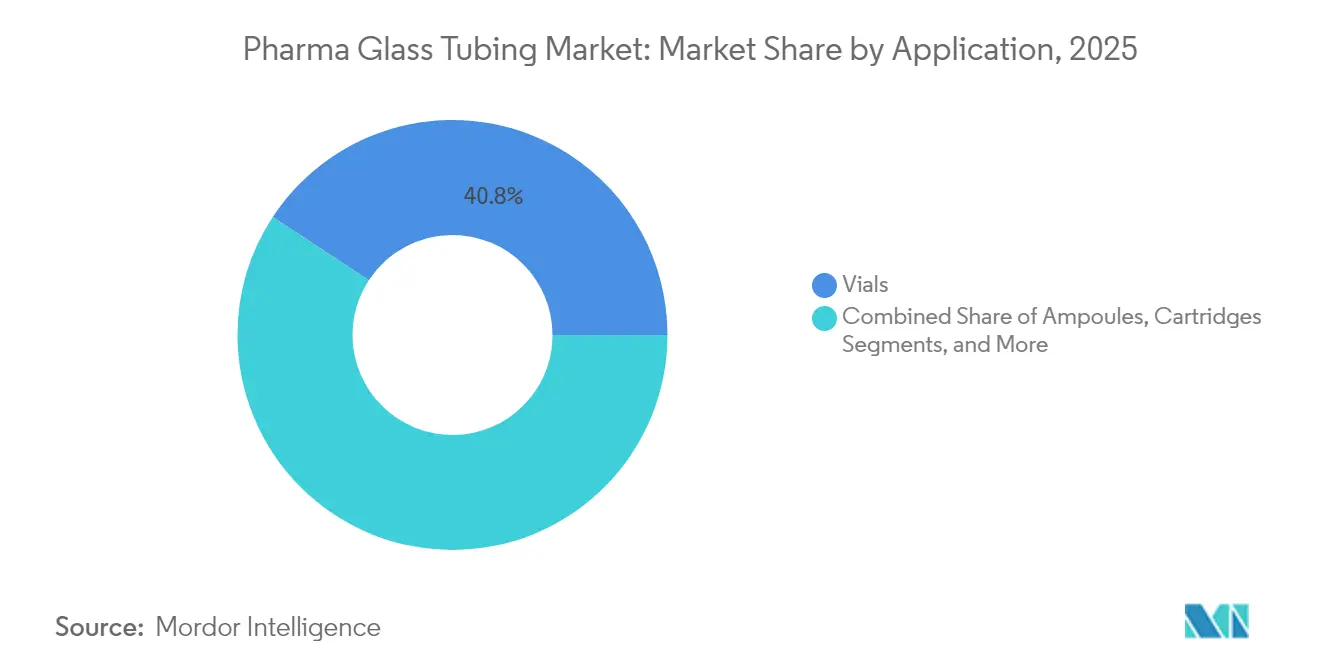
- Por aplicação, os frascos detinham 40,76% da participação do mercado de tubos de vidro para farmácia em 2025, enquanto as seringas estão projetadas para expandir a um CAGR de 7,31% até 2031.
- Por tipo de vidro, o borossilicato Tipo I detinha 63,54% da participação do tamanho do mercado de tubos de vidro para farmácia em 2025, e os tubos de aluminossilicato têm previsão de crescer a um CAGR de 8,1% até 2031.
- Por processo de formação, a produção tubular contribuiu com 67,75% da participação de receita em 2025; os tubos Prontos para Uso estão definidos para avançar a um CAGR de 7,79% até 2031.
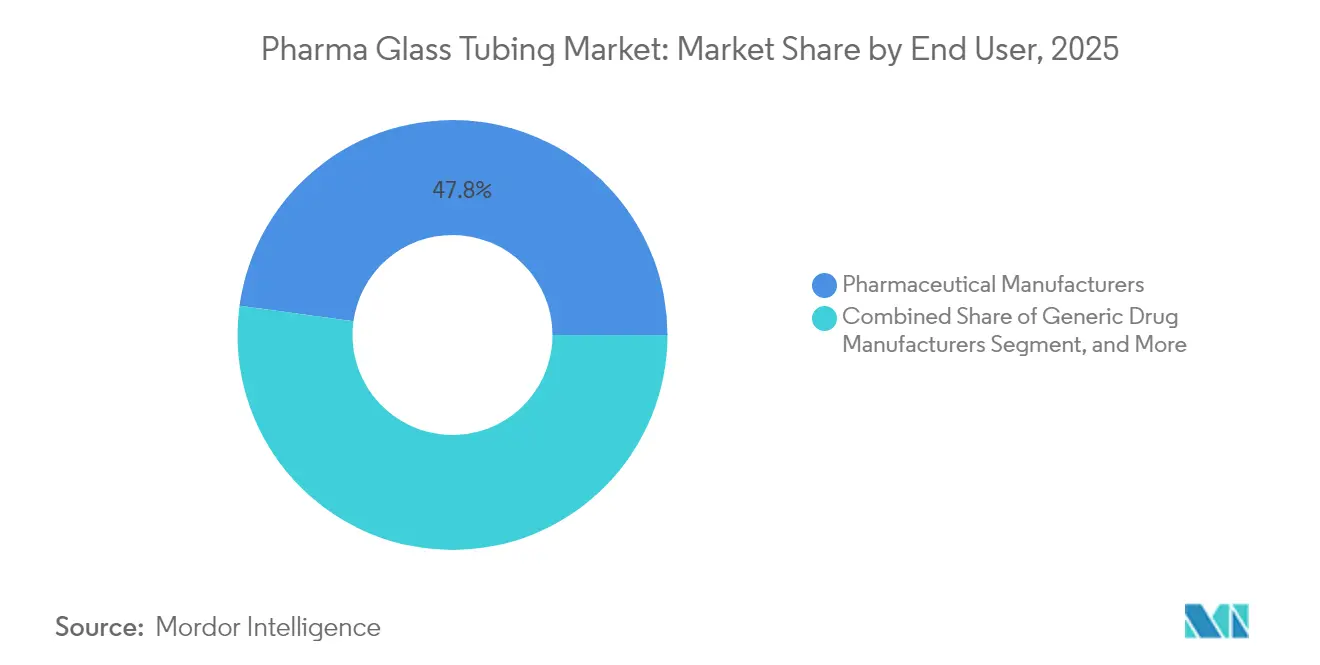
- Por usuário final, os fabricantes farmacêuticos responderam por 47,82% da participação, enquanto as CDMOs são o grupo de crescimento mais rápido, com CAGR de 7,86% até 2031.
- Por cor do vidro, o vidro transparente liderou com 76,88% de participação em 2025 e tem previsão de manter um CAGR de 7,73% até 2031.
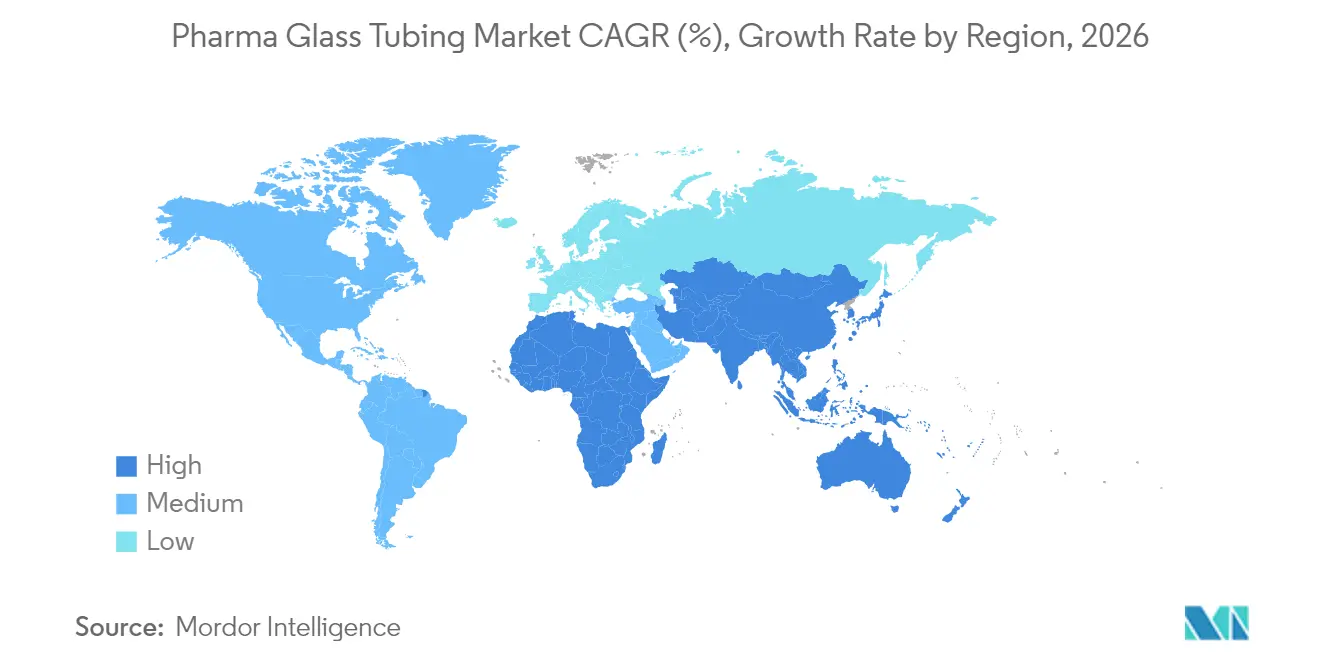
- Por região, a América do Norte representou 38,96% da receita de 2025 e a Ásia-Pacífico está no caminho para um CAGR de 8,79% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento nos biológicos injetáveis e vacinas | +2.1% | Global, com concentração na América do Norte e na UE | Médio prazo (2 a 4 anos) |
| Preferência regulatória pelo vidro borossilicato Tipo I | +1.8% | Global, liderado pelas jurisdições da FDA e da EMA | Longo prazo (≥ 4 anos) |
| Impulso da economia circular por embalagens infinitamente recicláveis | +1.2% | UE como principal mercado, expandindo-se para a América do Norte | Longo prazo (≥ 4 anos) |
| Linhas de tubos próximas ao local para capacidade doméstica de envase e acabamento | +0.9% | América do Norte e UE, com adoção na APAC | Médio prazo (2 a 4 anos) |
| Formatos de tubos inteligentes com RFID integrado | +0.4% | Adoção antecipada na América do Norte e na UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Biológicos Injetáveis Impulsionam Demanda Sem Precedentes por Recipientes de Vidro Estéreis
Uma onda de anticorpos monoclonais, medicamentos GLP-1 e vacinas de mRNA está gerando requisitos de volume sem precedentes para frascos e seringas de borossilicato Tipo I. O Stevanato Group registrou crescimento de receita de 22,1% no primeiro trimestre de 2025, ancorado pelo seu sistema de entrega Vertiva de 10 mL desenvolvido especificamente para formulações GLP-1. Os investimentos refletem a demanda: a Nipro Corporation alocou USD 398 milhões (EUR 366 milhões) para uma planta na Carolina do Norte programada para adicionar 2 bilhões de frascos anualmente a partir do final de 2025. As terapias celulares e gênicas, que exigem extraíveis ultralow, consolidam ainda mais o vidro como a escolha de recipiente de menor risco. As Organizações de Desenvolvimento e Fabricação por Contrato (CDMOs) traduzem esses pipelines de biológicos em pedidos de tubos a granel, garantindo crescimento sustentado para o mercado de tubos de vidro para farmácia.
Mandatos Regulatórios Consolidam a Supremacia do Vidro Borossilicato Tipo I
A orientação de fechamento de recipientes da FDA de 2024 codifica avaliações baseadas em risco que favorecem fortemente o perfil inerte do borossilicato. O alinhamento paralelo pela Agência Europeia de Medicamentos e o padrão atualizado de seringa YY 1001-2024 da China consolidam uma norma global. Os desenvolvedores de medicamentos consideram a aceitação regulatória inegociável, direcionando as compras para tubos Tipo I mesmo quando mais caros do que as variantes de soda-cal. Essa postura harmonizada eleva as barreiras de entrada para polímeros, ao mesmo tempo em que ancora a demanda de longo prazo em todo o mercado de tubos de vidro para farmácia.
Iniciativas de Economia Circular Posicionam o Vidro como Solução de Embalagem Sustentável
As diretrizes do Pacto Verde Europeu e os compromissos corporativos de ESG intensificam a demanda por vidro, um substrato infinitamente reciclável com circuitos de coleta bem estabelecidos. A SGD Pharma introduziu frascos contendo 30% de caco pós-consumo no início de 2025, demonstrando conformidade sem sacrificar a esterilidade. A West Pharmaceutical Services integrou sistemas de circuito fechado que reduzem as necessidades de matéria-prima virgem, ao mesmo tempo em que impulsionam as métricas de ESG em seu relatório de 2024. A sustentabilidade atua, portanto, tanto como diferenciador de mercado quanto como requisito de aquisição, fortalecendo o posicionamento premium do mercado de tubos de vidro para farmácia.
Fabricação Próxima ao Local Impulsiona a Demanda Doméstica por Tubos de Vidro
As interrupções da era pandêmica persuadiram as empresas farmacêuticas a localizar insumos críticos. O complexo da Nipro nas Carolinas e as expansões multilocais europeias da SCHOTT ressaltam uma mudança para pegadas de produção regionais.[1]SCHOTT AG, "Expansão de Capacidade para Vidro Farmacêutico," Schott.com O fornecimento local de RTU mitiga os riscos de contaminação no transporte e comprime os prazos de entrega — uma vantagem decisiva para os fabricantes de biológicos que operam em campanhas just-in-time. O movimento alimenta contratos de aquisição regionalizados que incorporam visibilidade de volume de longo prazo para os produtores de vidro no mercado de tubos de vidro para farmácia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente concorrência de recipientes de polímero COP/COPP | -1.6% | Global, mais forte em mercados sensíveis ao custo | Curto prazo (≤ 2 anos) |
| Volatilidade nos custos de matérias-primas de borossilicato e energia | -1.0% | Global, aguda na UE devido à crise energética | Curto prazo (≤ 2 anos) |
| Precificação de carbono da UE em fornos de fusão a gás | -0.4% | UE como principal mercado, com potencial expansão global | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Polímeros COP/COPP Desafiam o Vidro em Aplicações Sensíveis ao Custo
Os recipientes de polímero de olefina cíclica e copolímero de olefina cíclica atraem fabricantes de genéricos sensíveis ao custo com resistência a impactos e economia de peso. No entanto, a adoção de polímeros estagna em biológicos devido a dados de estabilidade de longo prazo imaturos em comparação com o vidro. O conservadorismo regulatório agrava os obstáculos dos polímeros, sustentando o uso do Tipo I mesmo quando os fornecedores de polímeros aprimoram as propostas de valor sobre o custo total de propriedade. Em mercados emergentes que priorizam o preço, os polímeros podem erodir temporariamente a participação, mas as terapias de alto valor continuam a garantir a trajetória do mercado de tubos de vidro para farmácia.
Volatilidade do Custo de Matérias-Primas Pressiona a Economia da Fabricação de Vidro
A areia de sílica de alta pureza e o óxido de boro — insumos essenciais para tubos de grau farmacêutico — enfrentam demanda entre setores que amplifica as oscilações de preço. As avaliações de recursos de Queensland destacam depósitos limitados de pureza ultraelevada adequados para uso em recipientes injetáveis.[2]Departamento de Recursos do Governo de Queensland, "Avaliação de Recursos de Areia de Sílica," Resources.qld.gov.au Simultaneamente, os preços do gás natural elevam os custos operacionais dos fornos, enquanto os créditos de carbono da UE impõem despesas adicionais. Os fabricantes maiores se protegem por meio de contratos a termo e investimentos em eficiência, mas os players menores enfrentam dificuldades, empurrando o setor para uma maior consolidação no mercado de tubos de vidro para farmácia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Biológicos Sustentam a Dominância dos Frascos Enquanto as Seringas AceleramOs dados de receita global confirmam que os frascos capturaram 40,76% do mercado de tubos de vidro para farmácia em 2025, sustentados por sua versatilidade para liofilização, vacinas multidose e biológicos sensíveis. Os frascos também representam a maior fatia individual do tamanho do mercado de tubos de vidro para farmácia para 2025, incentivados pela geometria favorável à automação. Avanços tecnológicos, como os frascos D2F da Nipro, adicionam resistência a impactos por queda que reduz o desperdício durante o envase em alta velocidade. O investimento contínuo das CDMOs estende as carteiras de pedidos de frascos bem além do período de previsão.
As seringas, no entanto, registram a trajetória de crescimento mais rápida, com CAGR de 7,31%, devido às tendências de autoadministração e aprovações de produtos combinados. A plataforma Vertiva ilustra como as seringas de vidro de maior volume abordam os desafios de viscosidade nos medicamentos GLP-1, expandindo assim os casos de uso além dos formatos tradicionais de 1 mL. O viés regulatório em favor do vidro para biológicos consolida o momentum. Juntos, frascos e seringas constituem dois pilares que reforçam a expansão do mercado de tubos de vidro para farmácia.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Tipo de Vidro:
O Aluminossilicato Ganha Impulso Contra a Fortaleza do Tipo IO borossilicato Tipo I manteve uma participação dominante de 63,54% do tamanho do mercado de tubos de vidro para farmácia em 2025, refletindo décadas de confiança regulatória. Numerosos registros na FDA citam os recipientes de borossilicato como padrão de referência, preservando a infraestrutura de envase instalada. Os tubos de aluminossilicato, embora ainda de nicho, estão crescendo a um CAGR de 8,1% devido à sua maior resistência mecânica, que permite paredes mais finas e menor peso, gerando economias logísticas. As variantes de grau Valor atendem aos protocolos Pharma 3407, posicionando o aluminossilicato como uma alternativa premium para injetáveis de altíssimo valor, diversificando assim as opções de materiais no mercado de tubos de vidro para farmácia.
Por Processo de Formação:
Formatos RTU Redefinem as Normas de FabricaçãoA formação tubular respondeu por 67,75% da participação de receita em 2025, valorizada pelo controle dimensional preciso necessário para linhas de alta velocidade. As ferramentas econômicas e a escalabilidade mantêm os processos tubulares no núcleo do mercado de tubos de vidro para farmácia. No entanto, os formatos RTU registram um CAGR de 7,79% à medida que os desenvolvedores de medicamentos dispensam a lavagem, a despirogenação e a esterilização internas. A RTU Alliance de 2024 estabelece padrões compartilhados que reduzem os obstáculos de qualificação, impulsionando a adoção em plantas clínicas e comerciais. Consequentemente, os tubos RTU reformulam os critérios de aquisição e impulsionam o valor incremental em todo o mercado de tubos de vidro para farmácia.
Por Usuário Final:
CDMOs Catalisam Onda de TerceirizaçãoOs fabricantes farmacêuticos detinham 47,82% das receitas de 2025, mas as CDMOs estão escalando a um CAGR de 7,86% à medida que os patrocinadores transferem o risco de capacidade. A West Pharmaceutical Services aponta as CDMOs como um contribuinte crescente de receita, ilustrando a influência crescente sobre as especificações de recipientes. Os centros de terceirização como América do Norte e Singapura integram linhas RTU para comprimir os prazos de transferência de tecnologia, solidificando a demanda contínua por tubos de alta qualidade. Essa dinâmica reforça a profundidade comercial do setor de tubos de vidro para farmácia e amplia sua matriz de clientes.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Cor do Vidro:
O Vidro Transparente Permanece o Padrão Ouro de InspeçãoO vidro transparente dominou com 76,88% de participação em 2025 e ainda está acelerando a um CAGR de 7,73%. Os sistemas de visão automatizados dependem da transparência óptica para a detecção de partículas, tornando o vidro transparente insubstituível em suítes de envase e acabamento em grande escala. As variantes âmbar persistem para compostos sensíveis à UV, mas enfrentam limitações na inspeção de alta velocidade. Os avanços na visão por infravermelho próximo podem mitigar as restrições de cor, mas até que a validação regulatória amadureça, o vidro transparente ancorar os fluxos de controle de qualidade no mercado de tubos de vidro para farmácia.
Análise Geográfica
Mercado de Tubos de Vidro Farmacêutico da América do Norte
A América do Norte contribuiu com 38,96% das receitas globais de 2025, sustentada por robustos pipelines de biológicos, rigorosos padrões da FDA e expansão das capacidades de produção doméstica, como o complexo Carolinas da Nipro. A região beneficia de iniciativas de investimento público-privado voltadas para a resiliência da cadeia de suprimentos, resultando em contratos de fornecimento plurianuais que asseguram o mercado de tubos de vidro farmacêutico.
Mercado de Tubos de Vidro Farmacêutico da Europa
A Europa segue de perto, aproveitando clusters de fabricação de vidro centenários e liderança em regulamentações de economia circular que favorecem embalagens infinitamente recicláveis. As expansões de capacidade da SCHOTT e o lançamento de conteúdo reciclado da SGD Pharma demonstram o duplo foco da região em volume e sustentabilidade. No entanto, a precificação de carbono da UE aumenta a pressão sobre os custos, impulsionando projetos de eletrificação de fornos e alianças para compartilhar conhecimento em descarbonização.
Mercado de Tubos de Vidro Farmacêutico da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais acelerado, com um CAGR de 8,79%, impulsionada pela expansão biofarmacêutica da China e pela convergência regulatória às normas ICH. O salto de receita de dois dígitos da Shandong Pharmaceutical Glass no primeiro semestre de 2024 retrata a forte absorção doméstica. A harmonização da ASEAN promete aprovações transfronteiriças simplificadas, impulsionando o comércio regional de tubos de vidro farmacêutico. Em conjunto, essas dinâmicas alimentam um mercado de tubos de vidro farmacêutico geograficamente diversificado e resiliente.

Panorama regulatório
As estruturas regulatórias globais regem os requisitos de BPF para embalagens primárias, com pilares centrais que incluem a ISO 15378 para BPF de embalagens primárias, a ISO 719/4802 para resistência hidrolítica, a USP <660>, a EP 3.2.1 e a norma chinesa GB/Z 12414-2021. Essas normas orientam a seleção de materiais em direção ao vidro borossilicato Tipo I e impulsionam documentações como Certificado de Análise, conformidade com BPF e testes de lixiviáveis.
O alinhamento regulatório com as BPFc da FDA dos EUA e as obrigações do REACH molda a qualificação de fornecedores e o controle de mudanças, e a orientação da FDA sobre fechamento de recipientes, emitida em 2024, codificou avaliações baseadas em risco que favorecem o vidro inerte. As normas atualizadas da EMA e da China para seringas reforçam ainda mais a entrada no mercado e as expectativas contínuas de controle de qualidade nas principais jurisdições.
Análise da cadeia de valor
A cadeia de valor abrange matérias-primas upstream, como sílica de alta pureza, óxido bórico, caco de vidro e utilidades de fornos, passando pela fusão de grau farmacêutico e estiragem de tubos por fabricantes como SCHOTT, Corning, Nippon Electric Glass (NEG) e Nipro. Os tubos são então convertidos em formatos de embalagem primária (frascos, seringas, cartuchos, ampolas) e, cada vez mais, em apresentações prontas para uso por conversores downstream e players integrados de embalagem, incluindo SCHOTT Pharma, Gerresheimer e Stevanato Group, com controles de BPF alinhados à ISO 15378 e testes de conformidade farmacopeica ao longo de toda a cadeia para determinar a elegibilidade dos fornecedores. Parcerias e modelos híbridos moldam o ecossistema, por exemplo, a Corning operando na produção de tubos enquanto colabora com parceiros de conversão como Gerresheimer, SGD Pharma e Nipro para conversão de frascos.
Cenário Competitivo
O mercado de tubos de vidro para farmácia exibe concentração moderada. O Stevanato Group, a Gerresheimer e a SCHOTT Pharma cofundaram a RTU Alliance em 2024 para codificar padrões de esterilização e embalagem, reforçando as vantagens de pioneirismo e educando os compradores sobre o custo total de propriedade. A diferenciação tecnológica agora supera a concorrência de preços; as empresas correm para integrar etiquetas RFID, desenvolver aluminossilicato de grau Valor e anunciar retrofits de fornos ecológicos.
O capex estratégico permanece elevado: a SCHOTT alocou EUR 200 milhões (USD 216 milhões) para reforçar as linhas de tubos Tipo I europeias, enquanto a Gerresheimer registrou receita fiscal de 2024 de EUR 1,9 bilhão (USD 2,05 bilhões) com crescimento orgânico de vidro de 8,3%.[3]Gerresheimer AG, "Relatório Anual 2024," Gerresheimer.com As patentes registradas em 2024 cobrem químicas de paredes mais finas e integração de etiquetas inteligentes, fortalecendo as barreiras de propriedade intelectual.
Os players regionais de médio porte enfrentam compressão de margens devido à volatilidade das matérias-primas e aos impostos de carbono, acelerando fusões e aquisições à medida que a escala se torna essencial para atualizações de fornos e conformidade com sistemas de qualidade globais. Como resultado, a interação competitiva centra-se em pipelines de inovação, domínio regulatório e credenciais de sustentabilidade, em vez de precificação de commodities, preservando a lucratividade saudável em todo o mercado de tubos de vidro para farmácia.
Líderes do Setor de Tubos de Vidro para Farmácia
-
Schott AG
-
Corning Incorporated
-
Nipro Corporation
-
Nippon Electric Glass Co., Ltd.
-
Gerresheimer AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tubos de Vidro Farmacêutico
- SCHOTT AG
- Corning Incorporated
- Nipro Corporation
- Nippon Electric Glass Co., Ltd.
- Gerresheimer AG
- Stevanato Group S.p.A.
- SGD Pharma SAS
- Shandong Pharmaceutical Glass Co., Ltd.
- Cangzhou Four-Star Glass Co., Ltd.
- Shandong Linuo Technical Glass Co., Ltd.
- Chongqing Zhengchuan Pharmaceutical Packaging Co., Ltd.
- Triumph JunHeng Pharmaceutical Glass Co., Ltd.
- DWK Life Sciences GmbH
- Aimer Products Limited
- Puyang New Harmony Industrial Development Co., Ltd.
- Jinan YoulYY Industrial Co., Ltd.
- Jinan Snail International Co., Ltd.
- West Pharmaceutical Services, Inc.

Oportunidades de mercado e perspectivas futuras
A eletrificação e a descarbonização da fusão de vidro farmacêutico abrem espaço para tubos Tipo I premium com pegadas de carbono mais baixas. A NEG iniciou a produção em massa de tubos de vidro farmacêutico usando tecnologia de forno totalmente elétrico em Selangor, Malásia, em dezembro de 2025, e a SCHOTT começou a construção de um tanque de fusão elétrico em Mitterteich, Alemanha, em agosto de 2025, para a produção de tubos FIOLAX Pro OCF prevista para o início de 2027, sinalizando uma mudança nos acréscimos de capacidade. A capacidade próxima ao local e os programas de resiliência apoiados pelo governo estão se traduzindo em novos nós mais próximos dos centros de demanda de enchimento e acabamento, com a SCHOTT Pharma inaugurando produção expandida de frascos em Lebanon, Pensilvânia, em 3 de junho de 2026, apoiada por 60 milhões de dólares em financiamento da BARDA para triplicar a capacidade de soluções de alto valor.
Recent Industry Developments in Mercado de Tubos de Vidro Farmacêutico
- Junho de 2026: a SCHOTT Pharma inaugurou produção expandida de frascos em Lebanon, PA, com investimento apoiado pela BARDA. A expansão aumenta a capacidade de frascos nos EUA para embalagens farmacêuticas. O movimento fortalece a capacidade da SCHOTT Pharma de apoiar biológicos de alta demanda e consolidar a segurança do fornecimento dentro do escopo do relatório.
- Maio de 2026: a SCHOTT Pharma reportou um sólido desempenho no primeiro semestre e forte fluxo de caixa. O resultado sinaliza uma base financeira melhorada para investimentos em embalagens. Isso apoia os planos contínuos de despesas de capital e expansão de capacidade na cadeia de suprimentos global.
- Abril de 2026: a SCHOTT Pharma anunciou o lançamento planejado do cartucho de vidro cartriQ BioPure para biológicos complexos (final de 2026). O novo formato de embalagem de alto valor tem como alvo o segmento de biológicos. Adiciona uma solução avançada compatível com RTU ao portfólio de produtos, potencialmente alterando a dinâmica competitiva.


Mercado de Tubos de Vidro Farmacêutico Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este relatório, o mercado abrange o valor dos tubos de vidro de grau farmacêutico fornecidos para fabricar recipientes primários de medicamentos, ao longo de toda a cadeia, desde a fabricação dos tubos até a venda para conversão de embalagens farmacêuticas, medido em dólares americanos correntes.
Exclusões de escopo: não inclui tubos de vidro não farmacêuticos usados para alimentos, cosméticos, material de laboratório geral ou usos industriais.
Visão geral da segmentação
-
Por Aplicação
- Frascos
- Ampolas
- Cartuchos
- Seringas
- Outras Aplicações
-
Por Tipo de Vidro
- Tipo I (Borossilicato Neutro 5,0)
- Tipo II (Soda-Cal Tratado)
- Tipo III (Soda-Cal)
- Aluminossilicato / Tipo Valor
-
Por Processo de Formação
- Tubular
- Moldado
- Tubos Prontos para Uso (RTU)
-
Por Usuário Final
- Fabricantes Farmacêuticos
- Fabricantes de Medicamentos Genéricos
- Organizações de Desenvolvimento e Fabricação por Contrato (CDMOs)
- Laboratórios de Pesquisa e Acadêmicos
-
Por Cor do Vidro
- Transparente
- Âmbar
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
-
Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
-
Oriente Médio e África
-
Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
-
África
- África do Sul
- Nigéria
- Quênia
- Restante da África
-
Oriente Médio
-
América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando de onde vem a demanda, o que geralmente se relaciona à produção de medicamentos injetáveis e à atividade de enchimento e acabamento, seguido pelos formatos de recipientes que dependem de tubos. Referenciamos fontes públicas como a FDA dos EUA (aprovações de medicamentos e biológicos), atualizações de informações sobre vacinas e programas de imunização do CDC, publicações da OMS sobre medicamentos essenciais e imunização, estatísticas comerciais da UN Comtrade para códigos ligados a vidro e embalagens, e indicadores da OCDE sobre gastos com saúde e farmacêuticos.
Depois disso, usamos relatórios anuais de empresas, apresentações a investidores, catálogos de produtos e imprensa setorial confiável para entender os acréscimos de capacidade, a distribuição de plantas e o mix de produtos, como Tipo I versus Tipo II/III e transparente versus âmbar. Para verificar a cobertura e reduzir pontos ciegos, também usamos assinaturas pagas para dados financeiros e inteligência empresarial, notícias e finanças, bancos de dados de patentes e um banco de dados de embarques de importação-exportação, onde ajudou a validar a direcionalidade dos fluxos comerciais. As fontes listadas acima são ilustrativas, e muitas outras referências públicas e pagas também foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário foi usado para testar a robustez do pool de demanda e a lógica de precificação, especialmente onde os dados publicados não são granulares o suficiente para receitas apenas de tubos. Conversamos com participantes de fabricantes de tubos, conversores de embalagens farmacêuticas e compradores downstream, como fabricantes farmacêuticos e CDMOs, e a visão foi equilibrada entre APAC, EMEA e Américas para que os efeitos do mix regional não fossem perdidos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 13% | APAC: 44% |
| Nível médio: 52% | Líderes funcionais/de unidade: 42% | EMEA: 35% |
| Players menores: 19% | Gerentes: 45% | Américas: 21% |
Dimensionamento e previsão de mercado
O dimensionamento começa a partir de um pool de demanda top-down, reconstruído a partir das necessidades de embalagens injetáveis e parenterais, que é então traduzido em consumo de tubos por meio das participações de formatos de recipientes e da intensidade típica de uso de tubos para frascos, ampolas, cartuchos e seringas pré-preenchíveis. Para manter a consistência, os resultados são verificados com aproximações bottom-up seletivas, como receitas amostradas de fornecedores ligadas a tubos, verificações de canal sobre compras de conversores e verificações de sanidade de volume vezes ASP para grades comuns de tubos.
As entradas que moldam o modelo incluem a participação de injetáveis na produção total de medicamentos, o ímpeto da produção de vacinas e biológicos, a mudança de mix em direção ao borossilicato neutro Tipo I para formulações sensíveis, a adoção de formatos de tubos prontos para uso e os fluxos comerciais regionais que indicam concentração de fornecimento. A precificação é tratada por meio de uma progressão prática de ASP que reflete o mix de grades (Tipo I versus outros tipos), a influência de energia e matérias-primas, e o comportamento de precificação contratada compartilhado nas entrevistas.
Para a previsão, usamos análise de cenários apoiada por execuções curtas de suavização de séries temporais sobre a base histórica, e então alinhamos a trajetória às expectativas de especialistas em relação a aumentos de capacidade, preferência regulatória por vidro de maior resistência química e ciclos esperados de investimento em enchimento e acabamento. Onde os dados bottom-up são incompletos, as lacunas são tratadas aplicando índices de cobertura conservadores por região e por aplicação, seguidos por uma nova verificação em relação a indicadores independentes de demanda.
Validação de dados e ciclo de atualização
Os resultados são revisados por meio de várias verificações antes da aprovação final, para que suposições isoladas não determinem o número final. Comparamos os totais com sinais independentes, como movimento comercial, capacidade anunciada e demanda de recipientes downstream, e então saltos incomuns são rastreados até a variável que os causou.
Se uma variação não puder ser explicada, a equipe recontata as fontes e revisa os fatores de conversão, as etapas de precificação ou as suposições de divisão regional. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, como grandes expansões, interrupções ou mudanças impulsionadas por regulamentações. Antes da entrega, um analista realiza uma revisão final para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de tubos de vidro farmacêutico da Mordor Intelligence em comparação com outras estimativas publicadas
Publicações diferentes podem chegar a tamanhos de mercado diferentes porque nem sempre estão contando a mesma coisa, mesmo que o título pareça semelhante. A maioria das discrepâncias vem do fato de o número cobrir apenas tubos, ou também incluir recipientes convertidos e outros produtos de embalagem de vidro relacionados.
A direção do fluxo comercial, os sinais de demanda de recipientes para frascos e seringas pré-preenchíveis, e as verificações primárias sobre o mix de grades e o movimento de ASP são as evidências que vinculam a Mordor Intelligence a um pool de valor definido por tubos, e não a uma categoria de embalagem mais ampla.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 14,43 bilhões de dólares (2025) | |
| Editora de Dados do Setor A | 3,69 bilhões de dólares (2025) | Frequentemente limitado a uma definição mais estreita, como apenas tubos Tipo I ou subconjuntos de borossilicato neutro, o que exclui volumes significativos usados em outros tipos e formatos de tubos de grau farmacêutico. |
| Relatório de Materiais Especializados B | 0,67 bilhão de dólares (2024) | Geralmente foca em uma única subcategoria, como tubos de vidro farmacêutico neutro, e o escopo menor também pode refletir limites de unidade diferentes entre tubos e itens convertidos downstream. |
A diferença é explicada principalmente pelos limites de escopo, onde estudos de grade de material estreitos parecem muito menores do que um mercado de tubos que inclui todos os tipos de vidro relevantes para o setor farmacêutico e as principais aplicações. Ao manter as etapas rastreáveis até sinais de demanda, mix de grades e lógica de precificação repetível, o valor final permanece prático para planejamento e pode ser reconciliado com os verdadeiros direcionadores de mercado.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de tubos de vidro para farmácia?
O tamanho do mercado de tubos de vidro para farmácia atingiu USD 15,33 bilhões em 2026 e tem previsão de subir para USD 20,79 bilhões até 2031.
O que está impulsionando a demanda por tubos de borossilicato premium?
Um aumento nos biológicos injetáveis e vacinas, combinado com as preferências regulatórias pelo vidro borossilicato Tipo I quimicamente inerte, sustenta o crescimento da demanda.
Qual segmento de aplicação está se expandindo mais rapidamente?
As seringas pré-preenchidas estão avançando a um CAGR de 7,31% até 2031 devido às tendências de autoadministração e aos volumes de terapia GLP-1.
Por que os formatos Prontos para Uso estão ganhando tração?
Os tubos RTU eliminam a lavagem e a esterilização internas, reduzindo o risco de contaminação e acelerando o tempo de comercialização para biológicos.
Qual região está definida para crescer mais rapidamente?
A Ásia-Pacífico tem projeção de CAGR de 8,79% até 2031, impulsionada pela expansão biofarmacêutica da China e pela harmonização regulatória.
Quão concentrada é a concorrência entre fornecedores?
Os cinco principais fabricantes detêm aproximadamente 55% de participação coletiva, indicando uma pontuação de concentração de mercado de 6.
Página atualizada pela última vez em:



