
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 9.98 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.09 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.92 % |
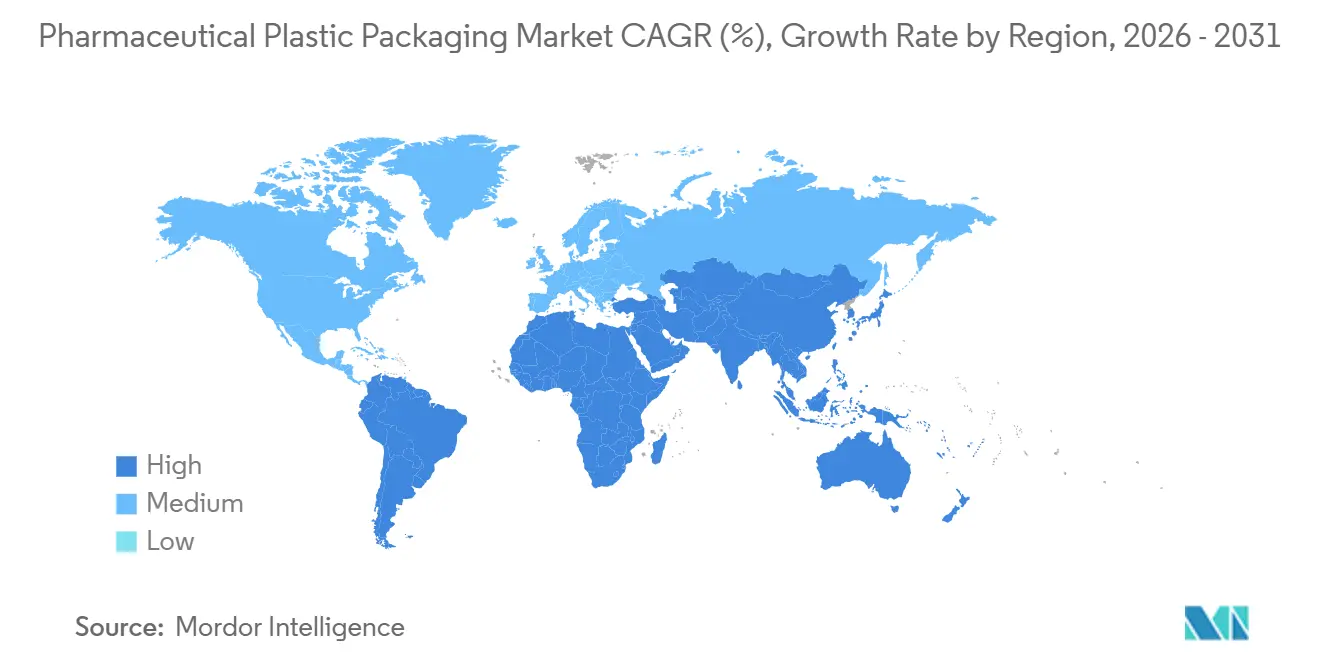
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens Plásticas Farmacêuticas por Mordor Intelligence
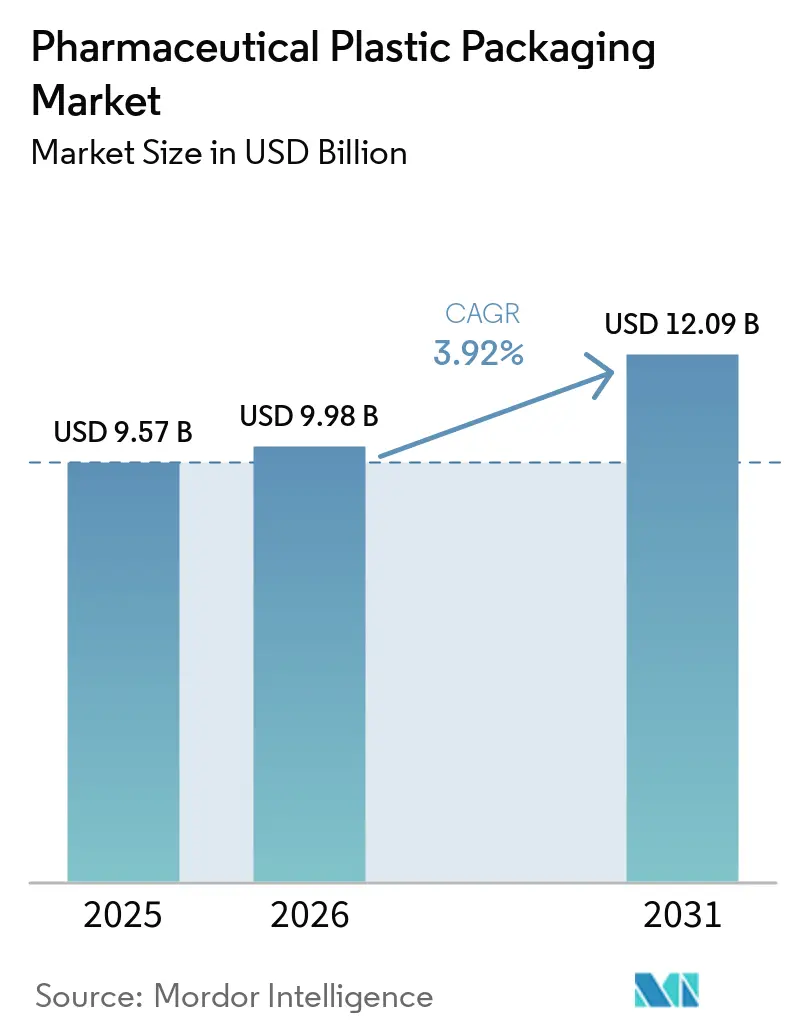
O tamanho do mercado de embalagens plásticas farmacêuticas está projetado para expandir de USD 9,57 bilhões em 2025 e USD 9,98 bilhões em 2026 para USD 12,09 bilhões até 2031, registrando um CAGR de 3,92% entre 2026 e 2031. A adoção sustentada de biológicos e injetáveis especializados, o enrijecimento das regulamentações de economia circular e a proliferação de terapias de saúde domiciliar continuam a moldar as prioridades competitivas. Compradores de maior porte exigem cada vez mais embalagens à prova de violação, rastreáveis e recicláveis que protejam formulações farmacêuticas complexas sem comprometer a velocidade de chegada ao mercado. Os fornecedores respondem integrando enchimento-sopro-selagem, filmes de barreira multicamadas e inspeção em linha habilitada por inteligência artificial — movimentos que encurtam os ciclos de qualificação e reduzem o desperdício. Mandatos regulatórios e de sustentabilidade interligados estão direcionando investimentos para resinas recicladas certificadas e matérias-primas de base biológica, enquanto a distribuição por comércio eletrônico continua impulsionando a adoção de formatos leves e de dose unitária.
Principais Conclusões do Relatório
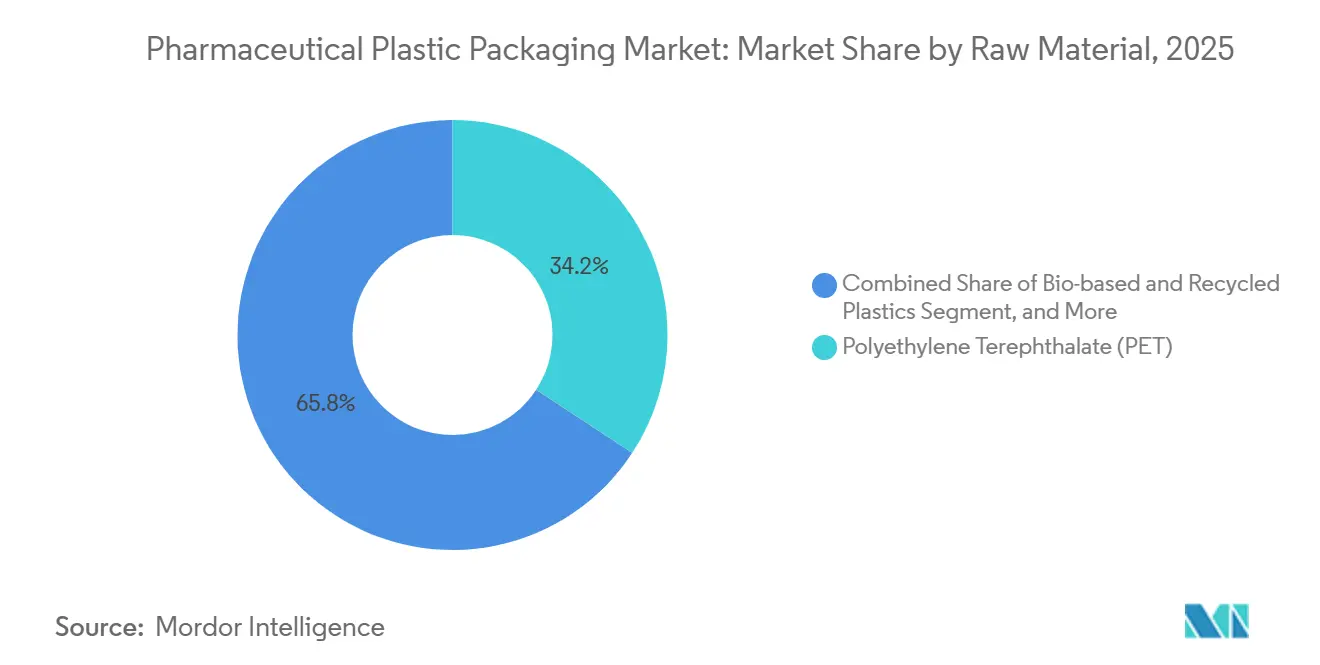
- Por matéria-prima, o Politereftalato de Etileno capturou 34,23% da participação do mercado de embalagens plásticas farmacêuticas em 2025, e o polietileno de alta densidade deve avançar a um CAGR de 5,09% até 2031.
- Por tipo de produto, Frascos e ampolas entregaram 17,32% de participação de receita em 2025, enquanto seringas pré-enchíveis e cartuchos devem crescer a um CAGR de 5,27% no período 2026-2031.
- Por formato de embalagem, os formatos Rígidos responderam por 56,23% da base de 2025, mas as embalagens flexíveis estão no caminho de um CAGR de 4,31% até 2031.
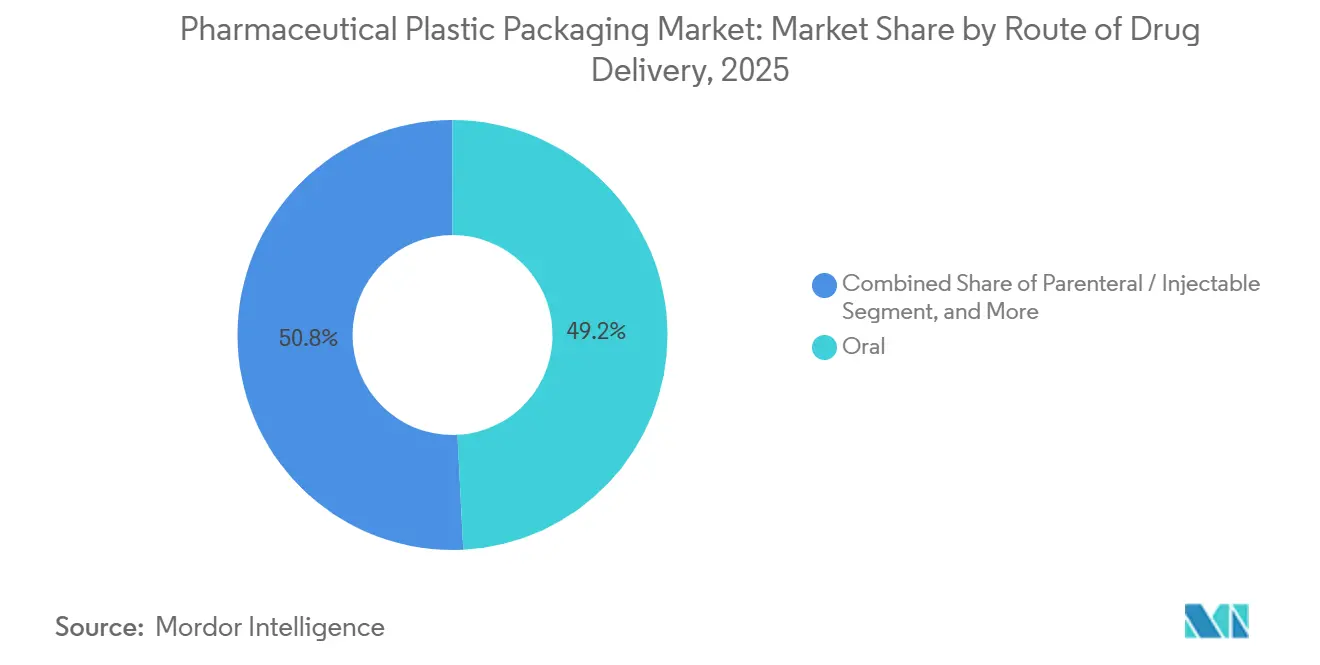
- Por via de administração de medicamentos, a administração oral de medicamentos deteve 49,20% do total de 2025, enquanto os formatos parenteral e injetável devem expandir a um CAGR de 4,69% no mesmo horizonte.
- Por usuário final, os Fabricantes farmacêuticos comandaram 47,12% da demanda de 2025, mas as organizações de desenvolvimento e fabricação por contrato devem crescer a um CAGR de 4,78% até 2031.
- Por geografia, a América do Norte liderou com uma fatia de 29,32% em 2025, e a Ásia-Pacífico deve registrar um CAGR de 4,91%, a trajetória regional mais rápida até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento da demanda por embalagens plásticas para biológicos e injetáveis | +1.2% | Global | Médio prazo (2-4 anos) |
| Expansão da produção de medicamentos genéricos em mercados emergentes | +0.8% | Ásia-Pacífico, América do Sul, África | Longo prazo (≥ 4 anos) |
| Vantagem logística de leveza e resistência a quebras | +0.7% | Global | Curto prazo (≤ 2 anos) |
| Adoção de dose unitária para saúde domiciliar e comércio eletrônico | +0.6% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Manutenção preditiva habilitada por inteligência artificial para esterilidade em enchimento-sopro-selagem | +0.4% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Mandatos de circularidade e fornecimento de resina pós-consumo de grau farmacêutico | +0.3% | Europa, América do Norte, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Embalagens Plásticas para Biológicos e Injetáveis
Um crescente pipeline de biológicos está deslocando a seleção de recipientes do vidro para frascos de polímero de olefina cíclica, seringas pré-enchíveis e PET de alta transparência, expandindo o uso de plásticos médicos para opções que reduzem quebras e diminuem os extraíveis. Recentes aprovações da FDA e da EMA para COP e COC encurtaram os prazos de validação, incentivando as grandes farmacêuticas a modernizar as linhas de envase com estações de blow-fill-seal e aninhamento de seringas.[1] Os contratantes de embalagem agora cotam trocas de linha em menos de 15 dias, uma velocidade essencial para os lançamentos de mRNA e terapias celulares. O foco mais aguçado na compatibilidade também se estende aos revestimentos de silicone de baixa adsorção, que preservam a integridade das proteínas durante o transporte em cadeia de frio.[2] Em conjunto, essas mudanças reforçam os plásticos como a barreira primária preferida para parenterais de próxima geração.
Expansão da Produção de Medicamentos Genéricos em Mercados Emergentes
China e Índia continuam a ampliar campi de fabricação alinhados à OMS, utilizando frascos de HDPE e PP de baixo custo para acelerar aprovações de pedidos abreviados de novos medicamentos.[3] As organizações de desenvolvimento e fabricação por contrato regionais agrupam enchimento automatizado, serialização e bandagem à prova de violação para conquistar contratos multinacionais voltados a terapias sensíveis ao preço para África e América do Sul. Incentivos governamentais, como os subsídios vinculados à produção da Índia, catalisam ainda mais projetos de polimerização de resinas a montante que reduzem o risco de continuidade do fornecimento. Essa expansão de capacidade permite uma substituição mais rápida de biológicos sem patente, sustentando a demanda de longo prazo por embalagens plásticas versáteis e em conformidade regulatória.
Vantagem Logística de Leveza e Resistência a Quebras
Provedores de transporte aéreo relatam uma queda mensurável nas reclamações por excursão de temperatura quando recipientes de PET ou HDPE substituem o vidro para narcóticos e injetáveis especializados. O menor peso de tara reduz os custos de frete, enquanto a resistência a quebras diminui o desperdício na entrega de última milha em regiões onde a infraestrutura rodoviária permanece fragmentada. Conversores de embalagens colaboram com transportadoras para pré-qualificar frascos monocamada de alta barreira que suportam excursões de −20 °C a +40 °C, apoiando programas globais de distribuição de vacinas. Essa combinação de economia de custos e mitigação de riscos posiciona os plásticos como padrão para cadeias de suprimentos de alto volume.
Adoção de Dose Unitária para Saúde Domiciliar e Comércio Eletrônico
Plataformas de telemedicina e farmácias especializadas agora enviam biológicos diretamente aos pacientes, exigindo tiras blister à prova de violação, inaladores conectados e bolsas isoladas que cabem em caixas de correio padrão. A orientação preliminar da FDA sobre estabilidade de medicamentos por correio levou as marcas a integrar etiquetas NFC para registro de temperatura em tempo real. Na Europa, o Regulamento de Dispositivos Médicos atualizado classifica auto-injetores inteligentes como produtos combinados, acelerando alianças entre startups de dispositivos e grandes empresas de embalagem. À medida que o monitoramento de adesão se torna padrão para terapias de alto custo, os formatos plásticos habilitados por dados ganham vantagem.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Regulamentação ampliada de resíduos plásticos, custos de conformidade com a Diretiva de Plásticos de Uso Único da UE e com a Responsabilidade Estendida do Produtor | −1.1% | Europa, América do Norte, Global | Médio prazo (2-4 anos) |
| Precificação volátil de matérias-primas poliméricas vinculada às oscilações do petróleo bruto e da nafta | −0.7% | Global | Curto prazo (≤ 2 anos) |
| Mudança de política de biológicos em vidro para frascos de polímero de olefina cíclica | −0.4% | América do Norte, Europa, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Escassez de certificação de resina pós-consumo de grau farmacêutico | −0.3% | Europa, América do Norte, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentação Ampliada de Resíduos Plásticos, Custos de Conformidade com a Diretiva de Plásticos de Uso Único da UE e com a Responsabilidade Estendida do Produtor
A Diretiva de Plásticos de Uso Único da UE agora obriga os embaladores farmacêuticos a financiar a coleta, triagem e reciclagem, mesmo que as embalagens médicas gozem de derrogações parciais. Esquemas paralelos de Responsabilidade Estendida do Produtor na França e na Alemanha cobram taxas eco-moduladas que recompensam designs monomateriais, mas penalizam laminados multicamadas. Estados norte-americanos como Washington e Oregon propuseram leis análogas de devolução, sinalizando um transbordamento mais amplo. A conformidade exige investimento em impressão de rastreabilidade, avaliações de ciclo de vida e verificação de conteúdo reciclado, corroendo as margens dos conversores que já operam sob restrições de Boas Práticas de Fabricação. Fornecedores sem parcerias de circuito fechado podem adiar programas de inovação para cobrir os crescentes custos regulatórios.
Precificação Volátil de Matérias-Primas Poliméricas Vinculada às Oscilações do Petróleo Bruto e da Nafta
A incerteza geopolítica e as paralisações de refinarias fizeram os preços à vista do HDPE oscilar mais de 30% durante 2025-2026. Os conversores farmacêuticos reagiram com duplo fornecimento de resinas e negociando indexação trimestral com fabricantes de medicamentos, mas os repasses de preços ficam atrás dos picos de matéria-prima. Embora projetos de etileno de base biológica no Brasil e nos Estados Unidos prometam diversificação, sua produção de grau médico permanece limitada, e os ciclos de qualificação podem ultrapassar 18 meses. Essa volatilidade perturba o orçamento de capital para novas linhas de seringas e força alguns compradores a manter estoques de segurança maiores, inflando temporariamente o capital de giro.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Matéria-Prima:
PET Define o Ritmo Enquanto o HDPE Amplia o Escopo de AplicaçãoO PET assegurou 34,23% da participação do mercado de embalagens plásticas farmacêuticas em 2025, refletindo sua transparência, desempenho de barreira e credenciais de reciclabilidade. O material domina xaropes para tosse de alto giro, suspensões orais e, cada vez mais, diluentes parenterais que se beneficiam de seu perfil de baixo teor de extraíveis. A ampla aceitação pela Farmacopeia dos Estados Unidos, pela Farmacopeia Europeia e pela Farmacopeia Japonesa acelera as trocas de linha, mantendo a produtividade elevada. Ao longo do período de perspectiva, os proprietários de marcas estão pilotando PET com conteúdo reciclado de 30% de resina pós-consumo, condicionado a cartas de não objeção da FDA que certificam os níveis de pureza.
O polietileno de alta densidade é previsto como a resina de crescimento mais rápido, com um CAGR de 5,09%. Os fabricantes de medicamentos valorizam a resistência química do HDPE para antissépticos agressivos, soluções oftálmicas e soluções para inalação. Os avanços na moldagem por sopro agora entregam níveis de partículas inferiores a 0,1 µm, atendendo às exigências de esterilidade para lavagens de cateter ventricular. Fornecedores regionais na Ásia-Pacífico estão ampliando reatores de polímero multimodal que integram graus de HDPE bimodal, permitindo designs de frascos mais leves sem comprometer a carga superior. O resultado é uma tendência progressiva de redução de espessura que otimiza a eficiência do frete enquanto atende a metas rigorosas de transmissão de vapor de umidade.



Por Tipo de Produto:
Frascos Mantêm Escala enquanto Seringas Pré-Enchíveis Aceleram a Conveniência do PacienteFrascos e ampolas mantiveram a posição de liderança com uma fatia de 17,32% do mercado de embalagens plásticas farmacêuticas em 2025. As preocupações com a delaminação de vidro em biológicos estão redirecionando os gestores de enchimento e acabamento para frascos de COP que suportam armazenamento criogênico a −80 °C. Regimes oncológicos complexos frequentemente exigem formatos multidose, e as paredes de frascos multicamadas equilibram a barreira ao oxigênio com a compatibilidade à esterilização por radiação gama. Sistemas de visão automatizados detectam defeitos de rebarbas de molde por injeção abaixo de 50 µm, elevando a confiança na liberação de lotes.
Seringas pré-enchíveis e cartuchos devem registrar o CAGR líder do segmento de 5,27%. O crescimento decorre das tendências de autoadministração em diabetes, artrite reumatoide e biológicos emergentes para controle de peso. Êmbolos integrados com silicone cozido minimizam partículas de siliconização, aumentando a segurança do paciente. A convergência entre dispositivo e embalagem está se intensificando, com plataformas de auto-injetor incorporando chips RFID para registro de doses que atende às condições de reembolso dos pagadores. À medida que os sistemas nacionais de saúde vinculam reembolsos a dados de adesão, os fornecedores que agrupam recipiente primário, êmbolo e tampa inteligente ganham vantagem nas aquisições.
Por Formato de Embalagem:
Rígido Domina o Volume, mas Flexível Lidera a AgilidadeOs formatos rígidos compreenderam 56,23% das vendas em 2025, ancorados pelas economias de escala de moldagem em frascos, ampolas e seringas multidose. Os requisitos de serialização impulsionam a demanda por paredes laterais planas que acomodam códigos de barras bidimensionais, e a gravação a laser sem rótulo está ganhando impulso. No entanto, os produtores enfrentam escalada de custos decorrente do aumento dos preços do etileno, estimulando o interesse na flexibilidade de formato.
As embalagens flexíveis estão em uma trajetória de crescimento de 4,31% e visam cada vez mais bolsas de alta barreira para pós antibióticos, sachês em bastão para sais de reidratação eletrolítica e telas blister de forma fria para comprimidos oncológicos de alta potência. Novos laminados monomateriais de PE-PP atendem aos critérios de prontidão para reciclagem da UE, e a extrusão de filme soprado em linha permite dimensionamento personalizado rápido — uma vantagem decisiva para medicamentos órfãos em pequenos lotes. Aliadas aos atributos de leveza, as embalagens flexíveis agora apresentam camadas integradas de dessecante, estendendo a data de validade do produto sem caixas secundárias.
Por Via de Administração de Medicamentos:
Oral Mantém Escala, Injetáveis Impulsionam a InovaçãoA dosagem oral manteve 49,20% do total de 2025, com frascos de HDPE e PP prevalecendo devido a tampas de segurança infantil e eficiência de custo. No entanto, os desafios de adesão do paciente persistem, e as marcas incorporam indicadores de umidade e anéis de clique audíveis que confirmam o torque da tampa, reduzindo erros de medicação. A administração parenteral e injetável está preparada para um CAGR de 4,69%, refletindo a onda de biológicos.
Frascos de enchimento-sopro-selagem, seringas de câmara dupla à base de polímero e bolsas de infusão colapsáveis suportam a integridade da cadeia de frio e eliminam rolhas de borracha, mitigando o risco de partículas. A validação de barreira estéril aproveita testes avançados de vazamento de hélio até 1 × 10⁻⁶ mbar·L/s, garantindo a integridade do fechamento do recipiente para imunoterapias.

Por Usuário Final:
Fabricantes Dominam a Base Instalada enquanto as Organizações de Desenvolvimento e Fabricação por Contrato Ampliam ParticipaçãoOs fabricantes farmacêuticos controlaram 47,12% da demanda em 2025, apoiados por linhas de enchimento e acabamento verticalmente integradas que favorecem eficiências de longa duração. Investimentos em carregamento robótico de bandejas aninhadas e inspeção orientada por inteligência artificial ajudam os operadores a sustentar um rendimento de primeira passagem superior a 99,9% para biológicos de alto valor. As organizações de desenvolvimento e fabricação por contrato, projetadas para um CAGR de 4,78%, atraem empresas emergentes de biotecnologia que preferem a comercialização com ativos leves.
Suas salas limpas modulares acomodam trocas rápidas de formato entre líquidos orais de PET pela manhã e seringas de olefina cíclica à tarde — uma flexibilidade que os grandes incumbentes não conseguem igualar facilmente. Hospitais e ecossistemas de cuidados domiciliares também influenciam as especificações, defendendo portas codificadas por cores e marcações táteis que auxiliam pacientes com deficiência visual.
Análise Geográfica
Mercado de Embalagens Plásticas Farmacêuticas da América do Norte
A América do Norte representou 29,32% do valor global de 2025, evidenciando seu avançado ambiente regulatório e um robusto pipeline de biológicos. Somente os Estados Unidos operam mais de 50 linhas comerciais de blow-fill-seal certificadas para medicamentos de alta potência, enquanto o Canadá alinha os padrões de embalagem de formulações por meio de monografias do Health Canada. O corredor industrial da fronteira do México moderniza os clusters de moldagem por extrusão-sopro para apoiar o envase regional de vacinas, aprofundando a resiliência do nearshoring. Os mandatos generalizados de serialização impulsionaram a adoção precoce de códigos 2D legíveis por máquina, e a rastreabilidade digital sustenta agora o controle do desvio de entorpecentes.
Mercado de Embalagens Plásticas Farmacêuticas da Europa
A Europa continua sendo um referencial em política de sustentabilidade. Alemanha e França pilotam hubs de economia circular onde garrafas farmacêuticas de PET reingressam nos ciclos de matéria-prima em até 30 dias. A diretiva europeia sobre produtos plásticos de uso único e as taxas de EPR eco-moduladas aceleram a conversão para materiais monomateriais, e ensaios clínicos do mundo real medem a aceitação dos pacientes em relação a embalagens mais leves. Os conversores da Europa Central e Oriental se atualizam licenciando químicas de filmes de barreira que superam os testes de extratáveis em recipientes rígidos da Farmacopeia Europeia, reduzindo as lacunas de desempenho em relação aos pares ocidentais. O Reino Unido, alinhado ao pós-Brexit, mantém o reconhecimento da MHRA dos padrões de recipientes da EMA, preservando a equivalência transfronteiriça.
Mercado de Embalagens Plásticas Farmacêuticas da Ásia-Pacífico
A Ásia-Pacífico está projetada para registrar o CAGR mais acelerado, de 4,91%, a partir de 2026. O Porto de Livre Comércio de Hainan, na China, oferece importação com tarifa zero de equipamentos de composição de resinas, acelerando a instalação de multinacionais que co-localizam embalagens com o envase e acabamento de biológicos. O Schedule M revisado da Índia obriga as plantas a adotarem fluxo laminar Classe 100 durante o envase de frascos, elevando os padrões de qualidade. O Japão implementa blisteres inteligentes para medicamentos contra demência, capturando dados eletrônicos de adesão reembolsados por seguradoras públicas. Os CDMOs da Coreia do Sul, aproveitando os incentivos do K-Bio Health, integram salas limpas conectadas à nuvem que transmitem dados aos reguladores da EMA, agilizando a liberação de lotes para exportações europeias.
Mercado de Embalagens Plásticas Farmacêuticas do Oriente Médio e África
O Oriente Médio empreende iniciativas de localização ancoradas em estratégias soberanas de saúde. A Visão 2030 da Arábia Saudita financia linhas de tubos poliméricos para cremes tópicos, enquanto as zonas francas dos Emirados Árabes Unidos atraem conversores globais por meio de isenções de imposto corporativo de 50 anos. A expansão gradual da África concentra-se na província de Gauteng, na África do Sul, onde a moldagem de pré-formas de PET apoia programas de antirretrovirais. Nigéria e Egito atraem joint ventures internacionais que combinam fornecimento de resinas com treinamento em BPF, reduzindo lacunas de capacidade.
Mercado de Embalagens Plásticas Farmacêuticas da América do Sul
A América do Sul tem como alvo a substituição de importações para melhorar a acessibilidade aos medicamentos. A ANVISA do Brasil agiliza projetos de seringas pré-enchíveis que incluem requisitos de conteúdo local, e a Argentina amplia créditos fiscais para linhas de sachês farmacêuticos que produzem sachês de medicamentos órfãos para mercados vizinhos. A harmonização continental via Mercosul facilita a conformidade de artes e idiomas nas embalagens, incentivando lançamentos de multinacionais.
Edições regionais
Cenário Competitivo
Concentração do Mercado
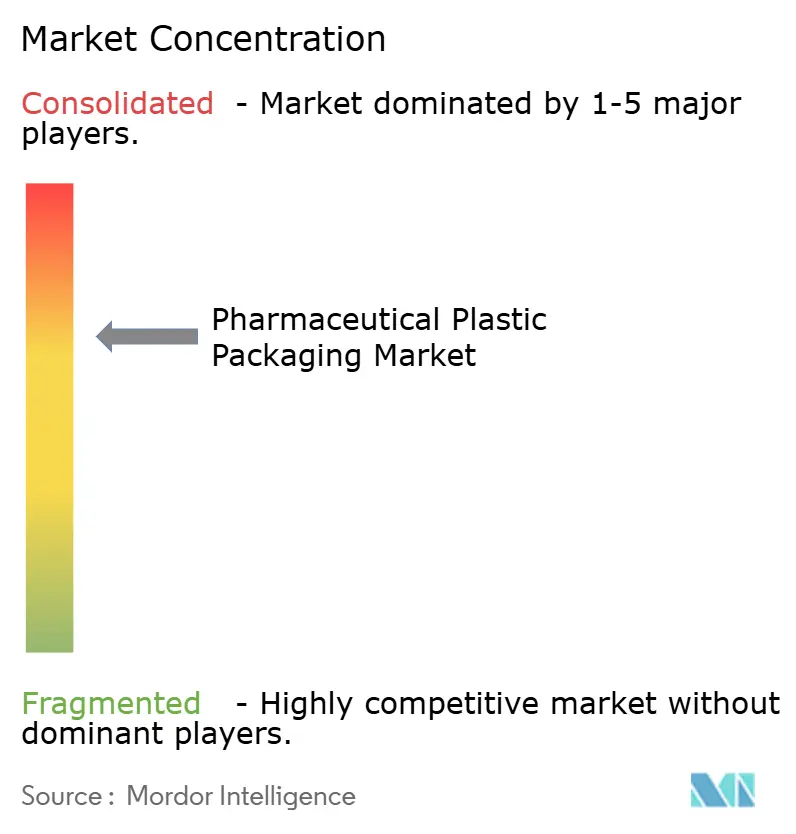
Os cinco principais fornecedores — Amcor, Gerresheimer, AptarGroup, West Pharmaceutical Services e Berry Global — representam coletivamente bem mais da metade da capacidade instalada, sublinhando uma consolidação moderada. Mudanças recentes enfatizam a localização de capacidade: a planta de seringas indiana de USD 120 milhões da Gerresheimer traz a produção a um dia de caminhão dos principais hubs de vacinas, reduzindo os prazos de entrega para a demanda doméstica. A aquisição brasileira da Amcor adiciona ativos flexíveis e rígidos, reforçando sua oferta completa para biológicos em toda a América do Sul.
Os pipelines de inovação revelam pivôs estratégicos em direção a designs inteligentes e circulares. O lançamento em 2025 da West de um sistema de autoinjeção habilitado por RFID combina evidência de violação e captura de dados de adesão, e os sistemas nasais com barreira aprimorada da AptarGroup atendem a formulações sem conservantes exigidas por especialistas europeus em terapia de alérgenos. O investimento da Berry Global em moldagem em sala limpa de HDPE nos Estados Unidos estende a redundância de fornecimento para aplicações de alta potência. A análise de patentes mostra um aumento em estruturas de olefina cíclica de baixo teor de extraíveis e revestimentos anticounterfeit com micro-marcadores registrados durante 2025-2026.
O calor competitivo se intensifica à medida que os desafiantes da Ásia-Pacífico aproveitam a vantagem de custo e os subsídios governamentais para abastecer organizações de desenvolvimento e fabricação por contrato que atendem a patrocinadores farmacêuticos ocidentais. Técnicas de fabricação digital — visão computacional para mapeamento de defeitos, robôs automatizados de troca de ferramentas e integração de sistemas de execução de manufatura em nuvem — comprimem os prazos de entrega e permitem iteração rápida na geometria. As credenciais de sustentabilidade influenciam cada vez mais a pontuação de aquisições, e os conversores com parcerias de circuito fechado de PET ou HDPE asseguram acordos de compra plurianuais dos conselhos de sustentabilidade das grandes empresas farmacêuticas. Apesar das pressões de margem decorrentes das oscilações de preços de matérias-primas, os incumbentes estabelecidos mantêm alavancagem por meio de pedigree em Boas Práticas de Fabricação, prontidão para auditorias multirregionais e amplos portfólios de unidades de manutenção de estoque.
Líderes do Setor de Embalagens Plásticas Farmacêuticas
-
AptarGroup Inc.
-
Plastipak Holdings
-
Amcor PLC
-
Klöckner Pentaplast Group
-
Silgan Holdings Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Embalagens Plásticas Farmacêuticas Empresas cobertas neste relatório
- Amcor PLC
- Gerresheimer AG
- AptarGroup Inc.
- West Pharmaceutical Services Inc.
- Klöckner Pentaplast Group
- Comar LLC
- O.Berk Company LLC
- Pretium Packaging LLC
- Drug Plastics and Glass Co. Inc.
- Gil-Pack Ltd.
- Alpla Werke Alwin Lehner GmbH & Co KG
- Silgan Holdings Inc.
- Placon Corporation
- Sealed Air Corporation
- Plastipak Holdings Inc.
- Berry Global Group Inc.
- Becton Dickinson and Company
- Schott AG
- Constantia Flexibles Group GmbH
- SGD Pharma
Desenvolvimentos industriais recentes em Mercado de Embalagens Plásticas Farmacêuticas
- Março de 2026: A AptarGroup apresentou uma tampa com sensor em linha que registra a exposição à umidade para sólidos orais de alta potência, visando cadeias de suprimentos de oncologia.
- Fevereiro de 2026: A Gerresheimer inaugurou uma instalação de seringas pré-enchíveis de USD 120 milhões na Índia equipada com inspeção por visão baseada em inteligência artificial, dobrando a capacidade local até 2027.
- Janeiro de 2026: A Amcor concluiu a aquisição de um conversor especializado brasileiro, adicionando linhas flexíveis e rígidas orientadas para biológicos à sua presença na América do Sul.
- Dezembro de 2025: A Berry Global anunciou uma planta nos Estados Unidos de USD 45 milhões focada em recipientes de HDPE e PET de grau médico para injetáveis e sólidos orais.
Escopo do Relatório Global do Mercado de Embalagens Plásticas Farmacêuticas
As embalagens plásticas farmacêuticas envolvem o uso de materiais plásticos para embalar medicamentos farmacêuticos. Os frascos plásticos farmacêuticos, adaptados para armazenar e distribuir produtos farmacêuticos, são fundamentais para manter a segurança, eficácia e integridade dos medicamentos e itens farmacêuticos. Os produtos de embalagens plásticas farmacêuticas são projetados para proteger o conteúdo contra contaminação, umidade e luz, garantindo que os medicamentos permaneçam eficazes ao longo de sua vida útil. Além disso, as embalagens plásticas oferecem benefícios de leveza, durabilidade e custo-benefício, tornando-as uma escolha preferida na indústria farmacêutica.
O Relatório do Mercado de Embalagens Plásticas Farmacêuticas é segmentado por Matéria-Prima (Polipropileno, Politereftalato de Etileno, Polietileno de Alta Densidade, Polietileno de Baixa Densidade, Polímero/Copolímero de Olefina Cíclica, Plásticos de Base Biológica e Reciclados), Tipo de Produto (Frascos e Recipientes Sólidos, Frascos e Ampolas, Seringas Pré-Enchíveis e Cartuchos, Embalagens Blister e Tiras, Bolsas/Sachês em Bastão/Sachês, Fechamentos, Tampas e Tampões, Bolsas de Soro Intravenoso e Bolsas Flexíveis), Formato de Embalagem (Rígido, Flexível), Via de Administração de Medicamentos (Oral, Parenteral/Injetável, Oftálmico/Nasal, Tópico/Transdérmico), Usuário Final (Fabricantes Farmacêuticos, Organizações de Desenvolvimento e Fabricação por Contrato, Hospitais e Clínicas, Ambientes de Cuidados Domiciliares) e Geografia (América do Norte, Europa, Ásia-Pacífico, Oriente Médio, África, América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
Por Matéria-Prima
| Polipropileno (PP) |
| Politereftalato de Etileno (PET) |
| Polietileno de Alta Densidade (HDPE) |
| Polietileno de Baixa Densidade (LDPE) |
| Polímero / Copolímero de Olefina Cíclica (COP/COC) |
| Plásticos de Base Biológica e Reciclados |
Por Tipo de Produto
| Frascos e Recipientes Sólidos |
| Frascos e Ampolas |
| Seringas Pré-Enchíveis e Cartuchos |
| Embalagens Blister e Tiras |
| Bolsas / Sachês em Bastão / Sachês |
| Fechamentos, Tampas e Tampões |
| Bolsas de Soro Intravenoso e Bolsas Flexíveis |
Por Formato de Embalagem
| Rígido |
| Flexível |
Por Via de Administração de Medicamentos
| Oral |
| Parenteral / Injetável |
| Oftálmico / Nasal |
| Tópico / Transdérmico |
Por Usuário Final
| Fabricantes Farmacêuticos |
| Organizações de Desenvolvimento e Fabricação por Contrato (CDMOs) |
| Hospitais e Clínicas |
| Ambientes de Cuidados Domiciliares |
Por Geografia
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália e Nova Zelândia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Matéria-Prima | Polipropileno (PP) | |
| Politereftalato de Etileno (PET) | ||
| Polietileno de Alta Densidade (HDPE) | ||
| Polietileno de Baixa Densidade (LDPE) | ||
| Polímero / Copolímero de Olefina Cíclica (COP/COC) | ||
| Plásticos de Base Biológica e Reciclados | ||
| Por Tipo de Produto | Frascos e Recipientes Sólidos | |
| Frascos e Ampolas | ||
| Seringas Pré-Enchíveis e Cartuchos | ||
| Embalagens Blister e Tiras | ||
| Bolsas / Sachês em Bastão / Sachês | ||
| Fechamentos, Tampas e Tampões | ||
| Bolsas de Soro Intravenoso e Bolsas Flexíveis | ||
| Por Formato de Embalagem | Rígido | |
| Flexível | ||
| Por Via de Administração de Medicamentos | Oral | |
| Parenteral / Injetável | ||
| Oftálmico / Nasal | ||
| Tópico / Transdérmico | ||
| Por Usuário Final | Fabricantes Farmacêuticos | |
| Organizações de Desenvolvimento e Fabricação por Contrato (CDMOs) | ||
| Hospitais e Clínicas | ||
| Ambientes de Cuidados Domiciliares | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália e Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de embalagens plásticas farmacêuticas até 2031?
Está projetado para atingir USD 12,09 bilhões até 2031, com base em um CAGR de 3,92% de 2026 a 2031.
Qual matéria-prima lidera a demanda atual?
O politereftalato de etileno deteve 34,23% da demanda de 2025, superando todas as outras resinas.
Qual formato de embalagem está crescendo mais rapidamente?
As embalagens flexíveis devem crescer a um CAGR de 4,31%, superando as alternativas rígidas.
Por que as seringas pré-enchíveis estão ganhando tração?
As tendências de autoadministração e as terapias com biológicos estão impulsionando um CAGR de 5,27% para seringas pré-enchíveis e cartuchos.
Qual região está preparada para expandir mais rapidamente?
A Ásia-Pacífico deve registrar um CAGR de 4,91% devido à expansão da fabricação na China e na Índia.
Como as regulamentações estão influenciando as escolhas de materiais?
A Diretiva de Plásticos de Uso Único da UE, as taxas de Responsabilidade Estendida do Produtor e as orientações da FDA impulsionam os conversores em direção a embalagens monomateriais recicláveis e resinas recicladas certificadas para equilibrar conformidade e sustentabilidade.