
Taille et part du marché des tubes en verre pharmaceutique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 15.33 Milliards de dollars |
| Taille du Marché (2031) | 20.79 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.27 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
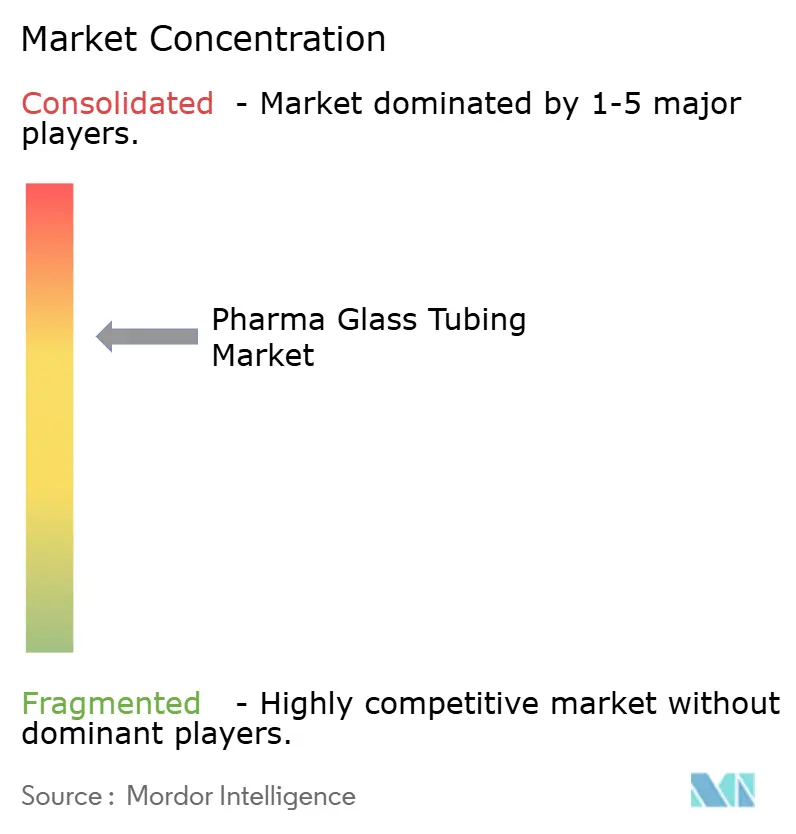
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des tubes en verre pharmaceutique par Mordor Intelligence
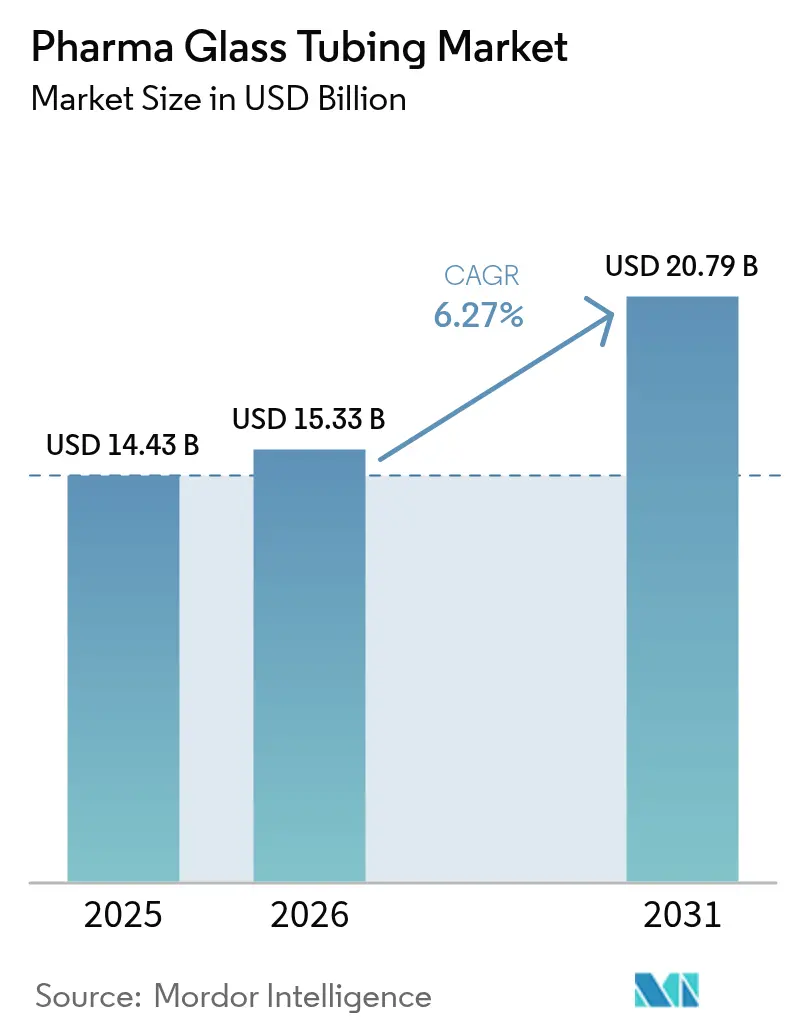
La taille du marché des tubes en verre pharmaceutique en 2026 est estimée à 15,33 milliards USD, en progression par rapport à la valeur de 2025 de 14,43 milliards USD, avec des projections pour 2031 indiquant 20,79 milliards USD, soit une croissance à un TCAC de 6,27 % sur la période 2026-2031. La demande structurelle créée par les produits biologiques, un pivot réglementaire en faveur du verre borosilicate de type I et les mandats de durabilité qui valorisent les matériaux infiniment recyclables constituent les principales forces d'expansion du marché des tubes en verre pharmaceutique. L'innovation autour des contenants prêts à l'emploi (RTU), des formats de tubes intégrant des fonctionnalités RFID et des lignes de production de proximité remodèle les stratégies concurrentielles tout en renforçant les opportunités de croissance à long terme au sein du marché des tubes en verre pharmaceutique. La domination du borosilicate de type I, la prédominance des flacons et la préférence pour le verre transparent restent durables, mais des segments à forte croissance tels que les seringues, les tubes en aluminosilicate et les formats RTU élargissent le marché adressable des tubes en verre pharmaceutique. L'intensité concurrentielle est modérée, les acteurs de premier plan formant des alliances pour standardiser les formats, contrer la concurrence croissante des polymères et se couvrir contre la volatilité des matières premières, autant d'éléments qui influencent le positionnement stratégique sur le marché des tubes en verre pharmaceutique.
Principaux enseignements du rapport
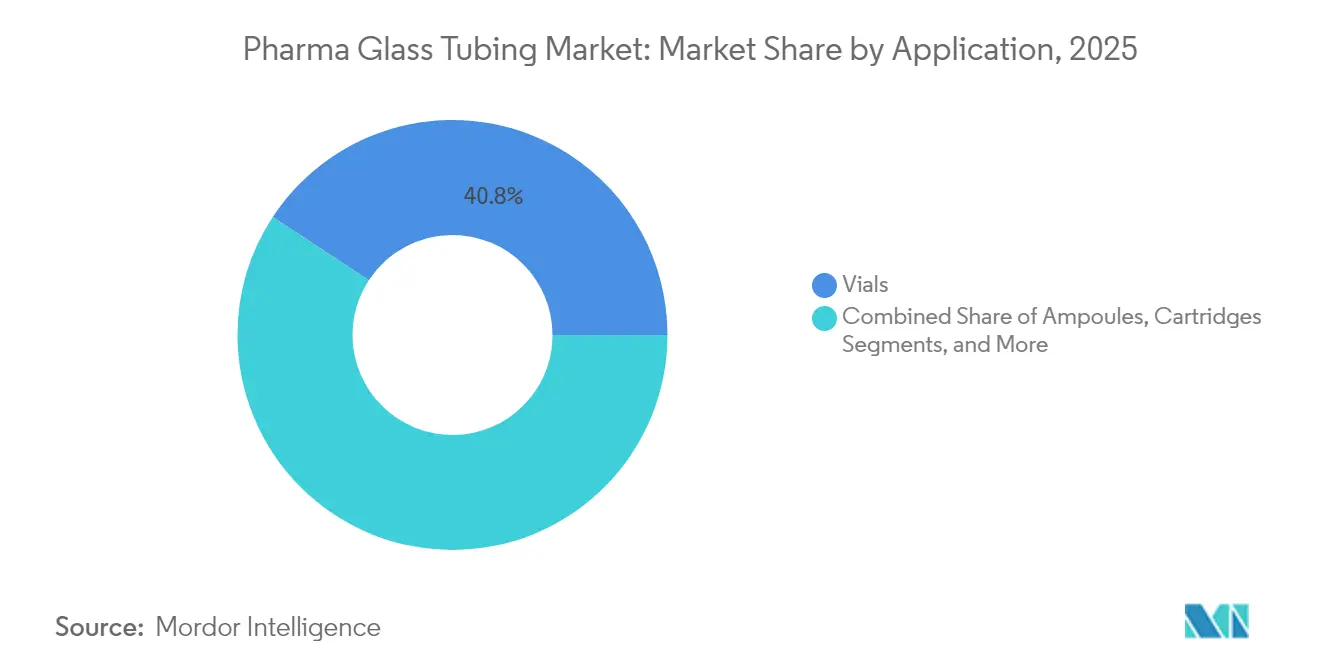
- Par application, les flacons détenaient 40,76 % de la part de marché des tubes en verre pharmaceutique en 2025, tandis que les seringues devraient progresser à un TCAC de 7,31 % jusqu'en 2031.
- Par type de verre, le borosilicate de type I représentait 63,54 % de la taille du marché des tubes en verre pharmaceutique en 2025, et les tubes en aluminosilicate devraient croître à un TCAC de 8,1 % jusqu'en 2031.
- Par procédé de formage, la production tubulaire a contribué à hauteur de 67,75 % du chiffre d'affaires en 2025 ; les tubes prêts à l'emploi devraient progresser à un TCAC de 7,79 % d'ici 2031.
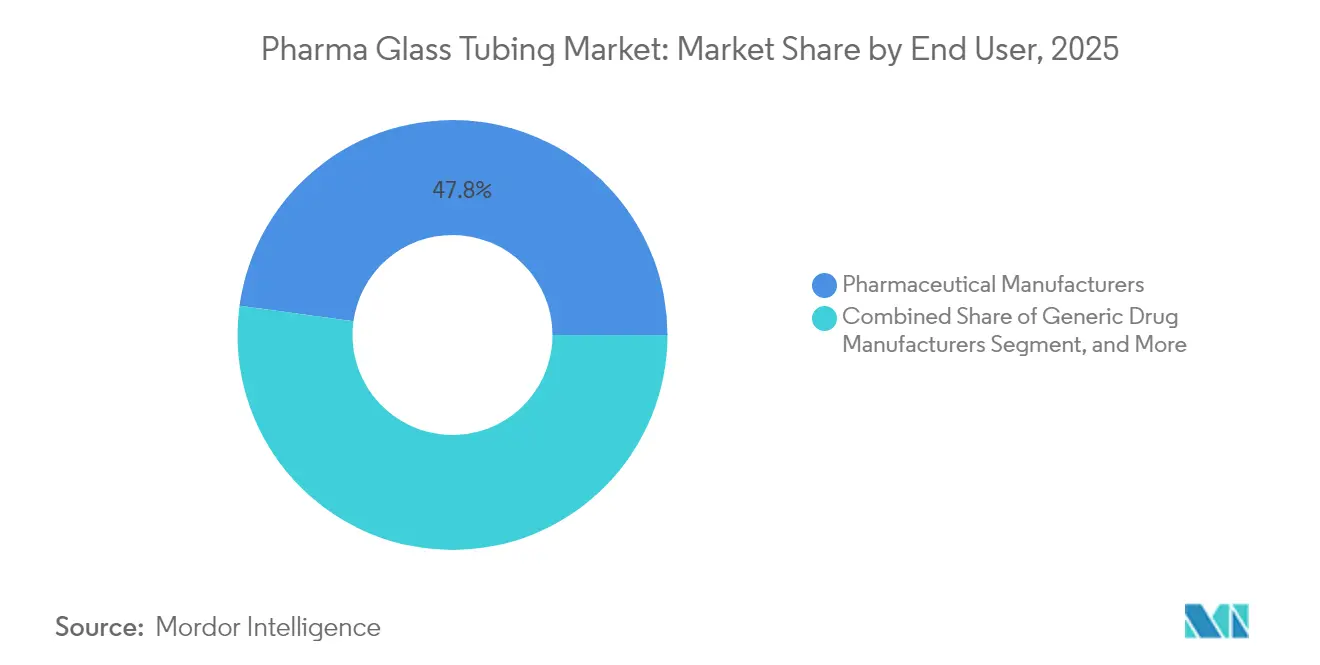
- Par utilisateur final, les fabricants pharmaceutiques représentaient 47,82 % de la part de marché, tandis que les CDMO constituent le groupe à la croissance la plus rapide avec un TCAC de 7,86 % jusqu'en 2031.
- Par couleur du verre, le verre transparent était en tête avec 76,88 % de part en 2025 et devrait maintenir un TCAC de 7,73 % jusqu'en 2031.
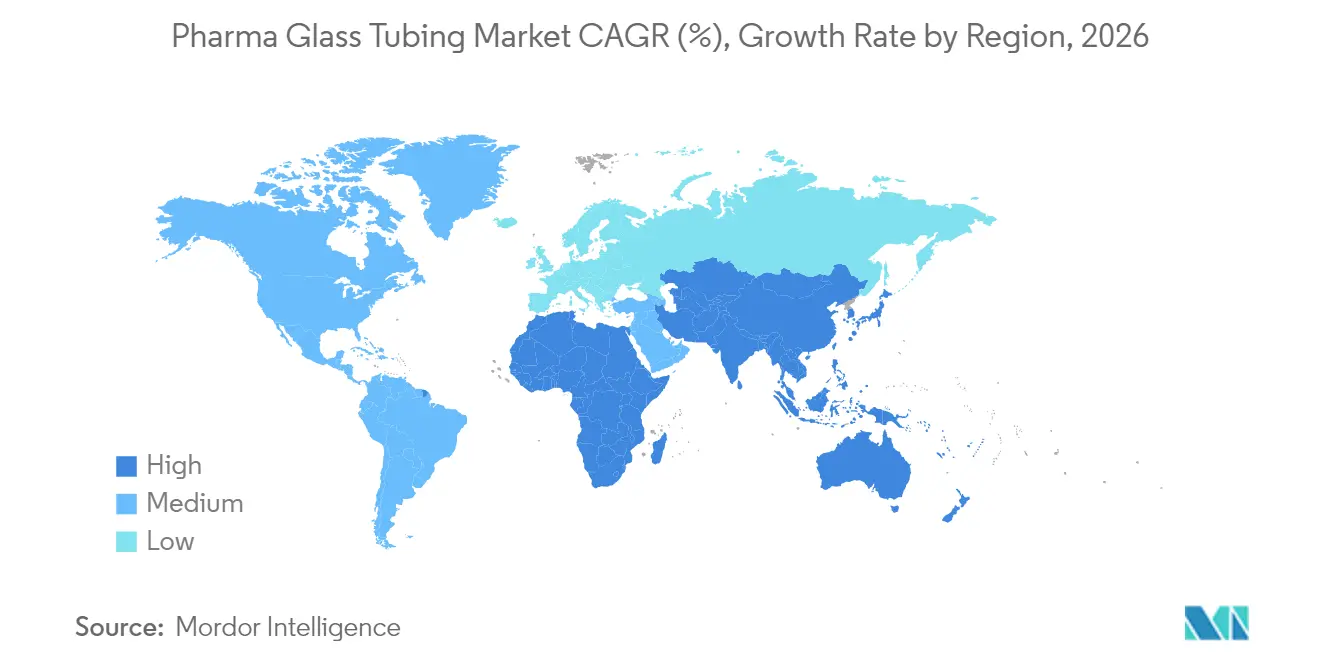
- Par région, l'Amérique du Nord représentait 38,96 % du chiffre d'affaires 2025 et l'Asie-Pacifique est en passe d'atteindre un TCAC de 8,79 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor des produits biologiques injectables et des vaccins | +2.1% | Mondial, avec une concentration en Amérique du Nord et dans l'UE | Moyen terme (2 à 4 ans) |
| Préférence réglementaire pour le verre borosilicate de type I | +1.8% | Mondial, sous l'impulsion de la FDA et de l'EMA | Long terme (≥ 4 ans) |
| Impulsion de l'économie circulaire en faveur des emballages infiniment recyclables | +1.2% | UE en premier lieu, avec extension vers l'Amérique du Nord | Long terme (≥ 4 ans) |
| Lignes de tubes de proximité pour les capacités de remplissage-finition nationales | +0.9% | Amérique du Nord et UE, avec adoption en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Formats de tubes intelligents intégrant des fonctionnalités RFID | +0.4% | Adoption précoce en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les produits biologiques injectables génèrent une demande sans précédent pour les contenants en verre stérile
Une vague d'anticorps monoclonaux, de médicaments GLP-1 et de vaccins à ARNm génère des besoins en volumes sans précédent pour les flacons et seringues en borosilicate de type I. Stevanato Group a enregistré une croissance de son chiffre d'affaires de 22,1 % au premier trimestre 2025, portée par son système de délivrance Vertiva 10 mL spécialement conçu pour les formulations GLP-1. Les investissements reflètent la demande : Nipro Corporation a alloué 398 millions USD (366 millions EUR) à une usine en Caroline du Nord prévue pour ajouter 2 milliards de flacons par an à partir de fin 2025. Les thérapies cellulaires et géniques, qui nécessitent des niveaux d'extractibles ultra-faibles, ancrent davantage le verre comme choix de contenant à risque réduit. Les organisations de développement et de fabrication sous contrat (CDMO) traduisent ces pipelines de produits biologiques en commandes de tubes en vrac, assurant une croissance soutenue du marché des tubes en verre pharmaceutique.
Les mandats réglementaires consolident la suprématie du verre borosilicate de type I
Le guide de la FDA de 2024 sur les systèmes de fermeture des contenants codifie des évaluations fondées sur le risque qui favorisent largement le profil inerte du borosilicate. L'alignement parallèle de l'Agence européenne des médicaments et la mise à jour de la norme chinoise YY 1001-2024 pour les seringues consolident une norme mondiale. Les développeurs de médicaments considèrent l'acceptation réglementaire comme non négociable, orientant leurs achats vers les tubes de type I même lorsqu'ils sont plus coûteux que les variantes à base de chaux sodée. Cette position harmonisée élève les barrières à l'entrée pour les polymères tout en ancrant la demande à long terme sur le marché des tubes en verre pharmaceutique.
Les initiatives d'économie circulaire positionnent le verre comme solution d'emballage durable
Les directives du Pacte vert européen et les engagements RSE des entreprises intensifient la demande pour le verre, un substrat infiniment recyclable disposant de circuits de collecte bien établis. SGD Pharma a introduit des flacons contenant 30 % de calcin post-consommation début 2025, démontrant la conformité sans compromettre la stérilité. West Pharmaceutical Services a intégré des systèmes en boucle fermée qui réduisent les besoins en matières premières vierges tout en améliorant les indicateurs RSE dans son rapport 2024. La durabilité agit ainsi à la fois comme différenciateur de marché et comme exigence d'approvisionnement, renforçant le positionnement premium du marché des tubes en verre pharmaceutique.
La fabrication de proximité stimule la demande nationale de tubes en verre pharmaceutique
Les perturbations liées à la pandémie ont convaincu les entreprises pharmaceutiques de localiser les intrants critiques. Le complexe de Nipro en Caroline et les expansions multi-sites de SCHOTT en Europe soulignent un pivot vers des empreintes de production régionales.[1]SCHOTT AG, "Extension de capacité pour le verre pharmaceutique," Schott.com L'approvisionnement local en tubes RTU atténue les risques de contamination liés au fret et réduit les délais de livraison, un avantage décisif pour les fabricants de produits biologiques opérant en flux tendu. Ce mouvement alimente des contrats d'approvisionnement régionalisés qui intègrent une visibilité sur les volumes à long terme pour les producteurs de verre au sein du marché des tubes en verre pharmaceutique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence croissante des contenants en polymère COP/COPP | -1.6% | Mondial, plus marqué sur les marchés sensibles aux coûts | Court terme (≤ 2 ans) |
| Volatilité des coûts des matières premières du borosilicate et de l'énergie | -1.0% | Mondial, aigu dans l'UE en raison de la crise énergétique | Court terme (≤ 2 ans) |
| Tarification carbone de l'UE sur les fours de fusion au gaz | -0.4% | UE en premier lieu, avec extension potentielle à l'échelle mondiale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Les polymères COP/COPP défient le verre dans les applications sensibles aux coûts
Les contenants en polymère oléfinique cyclique et en copolymère oléfinique cyclique séduisent les fabricants de génériques sensibles aux coûts grâce à leur résistance aux chocs et à leur légèreté. Cependant, l'adoption des polymères stagne dans le domaine des produits biologiques en raison de données de stabilité à long terme moins matures que celles du verre. Le conservatisme réglementaire aggrave les obstacles aux polymères, maintenant l'utilisation du type I même lorsque les fournisseurs de polymères affûtent leurs propositions de valeur sur le coût total de possession. Sur les marchés émergents qui privilégient le prix, les polymères peuvent éroder temporairement des parts de marché, mais les thérapies à haute valeur ajoutée continuent de sécuriser la trajectoire du marché des tubes en verre pharmaceutique.
La volatilité des coûts des matières premières pèse sur l'économie de la fabrication du verre
Le sable de silice de haute pureté et l'oxyde de bore, intrants essentiels pour les tubes pharmaceutiques, font face à une demande intersectorielle qui amplifie les fluctuations de prix. Les évaluations des ressources du Queensland soulignent la rareté des gisements d'ultra-haute pureté adaptés à la fabrication de contenants injectables.[2]Département des ressources du gouvernement du Queensland, "Évaluation des ressources en sable de silice," Resources.qld.gov.au Parallèlement, les prix du gaz naturel alourdissent les coûts d'exploitation des fours, tandis que les crédits carbone de l'UE imposent des charges supplémentaires. Les grands fabricants se couvrent via des contrats à terme et des investissements en efficacité, mais les acteurs plus petits peinent, poussant le secteur vers une consolidation accrue au sein du marché des tubes en verre pharmaceutique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
les produits biologiques maintiennent la domination des flacons tandis que les seringues accélèrentLes données mondiales sur le chiffre d'affaires confirment que les flacons ont capturé 40,76 % du marché des tubes en verre pharmaceutique en 2025, soutenus par leur polyvalence pour la lyophilisation, les vaccins multidoses et les produits biologiques sensibles. Les flacons représentent également la plus grande tranche de la taille du marché des tubes en verre pharmaceutique pour 2025, favorisés par leur géométrie compatible avec l'automatisation. Les avancées technologiques telles que les flacons D2F de Nipro ajoutent une résistance aux chocs par chute qui réduit les pertes lors du remplissage à grande vitesse. Les investissements continus des CDMO prolongent les carnets de commandes de flacons bien au-delà de la période de prévision.
Les seringues, cependant, affichent la trajectoire de croissance la plus rapide à un TCAC de 7,31 % en raison des tendances à l'auto-administration et des approbations de produits combinés. La plateforme Vertiva illustre comment les seringues en verre de plus grand volume répondent aux défis de viscosité des médicaments GLP-1, élargissant ainsi les cas d'utilisation au-delà des formats traditionnels de 1 mL. Le biais réglementaire en faveur du verre pour les produits biologiques cimente cet élan. Ensemble, les flacons et les seringues constituent deux piliers qui renforcent l'expansion du marché des tubes en verre pharmaceutique.


Par type de verre :
l'aluminosilicate gagne en dynamisme face à la forteresse du type ILe borosilicate de type I a conservé une part dominante de 63,54 % de la taille du marché des tubes en verre pharmaceutique en 2025, reflétant des décennies de confiance réglementaire. De nombreux dossiers déposés auprès de la FDA citent les contenants en borosilicate comme référence standard, préservant l'infrastructure de remplissage installée. Les tubes en aluminosilicate, bien que toujours de niche, croissent à un TCAC de 8,1 % en raison de leur résistance mécanique supérieure qui permet des parois plus minces et un poids plus faible, générant des économies logistiques. Les variantes de grade Valor répondent aux protocoles Pharma 3407, positionnant l'aluminosilicate comme alternative premium pour les injectables à très haute valeur ajoutée, diversifiant ainsi les options de matériaux au sein du marché des tubes en verre pharmaceutique.
Par procédé de formage :
les formats RTU redéfinissent les normes de fabricationLe formage tubulaire représentait 67,75 % du chiffre d'affaires en 2025, apprécié pour son contrôle dimensionnel précis nécessaire aux lignes à grande vitesse. Des outillages rentables et une évolutivité maintiennent les procédés tubulaires au cœur du marché des tubes en verre pharmaceutique. Cependant, les formats RTU affichent un TCAC de 7,79 % à mesure que les développeurs de médicaments contournent le lavage, la dépyrogénation et la stérilisation en interne. L'Alliance RTU 2024 établit des normes partagées qui réduisent les obstacles à la qualification, stimulant l'adoption dans les usines cliniques et commerciales. Par conséquent, les tubes RTU remodèlent les critères d'approvisionnement et génèrent une valeur incrémentale sur le marché des tubes en verre pharmaceutique.
Par utilisateur final :
les CDMO catalysent la vague d'externalisationLes fabricants pharmaceutiques détenaient 47,82 % des revenus 2025, mais les CDMO progressent à un TCAC de 7,86 % à mesure que les commanditaires externalisent le risque de capacité. West Pharmaceutical Services note les CDMO comme un contributeur croissant aux revenus, illustrant leur influence grandissante sur les spécifications des contenants. Les pôles d'externalisation comme l'Amérique du Nord et Singapour intègrent des lignes RTU pour comprimer les délais de transfert technologique, consolidant une demande continue de tubes de haute qualité. Cette dynamique renforce la profondeur commerciale du secteur des tubes en verre pharmaceutique et élargit sa matrice de clients.
Par couleur du verre :
le verre transparent reste l'étalon-or de l'inspectionLe verre transparent dominait avec 76,88 % de part en 2025 et continue d'accélérer à un TCAC de 7,73 %. Les systèmes de vision automatisés s'appuient sur la transparence optique pour la détection des particules, rendant le verre transparent irremplaçable dans les grandes unités de remplissage-finition. Les variantes ambrées persistent pour les composés sensibles aux UV mais font face à des limitations lors des inspections à grande vitesse. Les avancées en vision proche infrarouge pourraient atténuer les contraintes liées à la couleur, mais jusqu'à ce que la validation réglementaire arrive à maturité, le verre transparent ancrera les flux de contrôle qualité sur le marché des tubes en verre pharmaceutique.
Analyse géographique
Marché des Tubes en Verre Pharmaceutique en Amérique du Nord
L'Amérique du Nord a contribué à hauteur de 38,96 % des revenus mondiaux en 2025, soutenue par des pipelines de biologiques robustes, des normes FDA strictes et l'expansion des capacités de production nationales, comme le complexe de Nipro en Caroline. La région bénéficie d'initiatives d'investissement public-privé visant la résilience de la chaîne d'approvisionnement, se traduisant par des contrats d'approvisionnement pluriannuels qui sécurisent le marché des tubes en verre pharmaceutique.
Marché des Tubes en Verre Pharmaceutique en Europe
L'Europe suit de près, s'appuyant sur des clusters verriers centenaires et un leadership dans les réglementations d'économie circulaire qui favorisent les emballages recyclables à l'infini. Les expansions de capacité de SCHOTT et le lancement de produits à contenu recyclé de SGD Pharma illustrent la double priorité de la région en matière de volume et de durabilité. Toutefois, la tarification carbone de l'UE accroît la pression sur les coûts, contraignant les projets d'électrification des fours et les alliances pour partager le savoir-faire en matière de décarbonation.
Marché des Tubes en Verre Pharmaceutique en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 8,79 %, portée par la montée en puissance biopharmaceutique de la Chine et la convergence réglementaire vers les normes ICH. La progression à deux chiffres du chiffre d'affaires de Shandong Pharmaceutical Glass au premier semestre 2024 témoigne d'une forte demande intérieure. L'harmonisation au sein de l'ASEAN promet des approbations transfrontalières simplifiées, stimulant le commerce régional de tubes en verre pharmaceutique. Collectivement, ces dynamiques alimentent un marché des tubes en verre pharmaceutique géographiquement diversifié et résilient.

Paysage réglementaire
Les cadres réglementaires mondiaux régissent les exigences BPF applicables à l'emballage primaire, avec des piliers essentiels tels que l'ISO 15378 pour les BPF de l'emballage primaire, l'ISO 719/4802 pour la résistance hydrolytique, l'USP <660>, l'EP 3.2.1 et la norme chinoise GB/Z 12414-2021. Ces normes orientent le choix des matériaux vers le verre borosilicaté de Type I et imposent une documentation telle que le certificat d'analyse, la conformité BPF et les tests de substances relargables.
L'alignement réglementaire avec les BPF actuelles de la FDA américaine et les obligations REACH façonne la qualification des fournisseurs et la gestion des changements, et les directives de la FDA sur les systèmes contenant-fermeture publiées en 2024 ont codifié des évaluations fondées sur le risque privilégiant le verre inerte. Les normes actualisées de l'EMA et de la Chine pour les seringues renforcent également l'entrée sur le marché et les exigences continues de contrôle qualité dans les principales juridictions.
Analyse de la chaîne de valeur
La chaîne de valeur couvre les matières premières amont telles que la silice de haute pureté, l'oxyde de bore, le calcin et les utilités de four, jusqu'à la fusion pharmaceutique et l'étirage de tubes réalisés par des fabricants de tubes tels que SCHOTT, Corning, Nippon Electric Glass (NEG) et Nipro. Les tubes sont ensuite convertis en formats d'emballage primaire (flacons, seringues, cartouches, ampoules) et, de plus en plus, en présentations prêtes à l'emploi par des convertisseurs en aval et des acteurs intégrés de l'emballage tels que SCHOTT Pharma, Gerresheimer et Stevanato Group, avec des contrôles BPF conformes à l'ISO 15378 et des essais de conformité pharmacopéique tout au long de la chaîne pour déterminer l'éligibilité des fournisseurs. Des partenariats et des modèles hybrides façonnent l'écosystème, par exemple Corning opérant dans l'étirage de tubes tout en collaborant avec des partenaires de conversion tels que Gerresheimer, SGD Pharma et Nipro pour la conversion en flacons.
Paysage concurrentiel
Le marché des tubes en verre pharmaceutique présente une concentration modérée. Stevanato Group, Gerresheimer et SCHOTT Pharma ont co-fondé l'Alliance RTU en 2024 pour codifier les normes de stérilisation et d'emballage, renforçant les avantages du premier entrant tout en sensibilisant les acheteurs au coût total de possession. La différenciation technologique l'emporte désormais sur la concurrence par les prix ; les entreprises s'empressent d'intégrer des étiquettes RFID, de développer de l'aluminosilicate de grade Valor et d'annoncer des modernisations de fours écologiques.
Les dépenses d'investissement stratégiques restent élevées : SCHOTT a alloué 200 millions EUR (216 millions USD) pour renforcer ses lignes de tubes de type I en Europe, tandis que Gerresheimer a enregistré un chiffre d'affaires de 1,9 milliard EUR (2,05 milliards USD) pour l'exercice 2024 avec une croissance organique du verre de 8,3 %.[3]Gerresheimer AG, "Rapport annuel 2024," Gerresheimer.com Les brevets déposés en 2024 couvrent les chimies à parois plus minces et l'intégration d'étiquettes intelligentes, renforçant les fossés de propriété intellectuelle.
Les acteurs régionaux de taille intermédiaire font face à une compression des marges due à la volatilité des matières premières et aux taxes carbone, accélérant les fusions-acquisitions à mesure que la taille devient essentielle pour les modernisations de fours et la conformité aux systèmes qualité mondiaux. Par conséquent, les interactions concurrentielles se concentrent sur les pipelines d'innovation, la maîtrise réglementaire et les références en matière de durabilité plutôt que sur la tarification des produits de base, préservant une rentabilité saine sur le marché des tubes en verre pharmaceutique.
Leaders du secteur des tubes en verre pharmaceutique
-
Schott AG
-
Corning Incorporated
-
Nipro Corporation
-
Nippon Electric Glass Co., Ltd.
-
Gerresheimer AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Tubes en Verre Pharmaceutique
- SCHOTT AG
- Corning Incorporated
- Nipro Corporation
- Nippon Electric Glass Co., Ltd.
- Gerresheimer AG
- Stevanato Group S.p.A.
- SGD Pharma SAS
- Shandong Pharmaceutical Glass Co., Ltd.
- Cangzhou Four-Star Glass Co., Ltd.
- Shandong Linuo Technical Glass Co., Ltd.
- Chongqing Zhengchuan Pharmaceutical Packaging Co., Ltd.
- Triumph JunHeng Pharmaceutical Glass Co., Ltd.
- DWK Life Sciences GmbH
- Aimer Products Limited
- Puyang New Harmony Industrial Development Co., Ltd.
- Jinan YoulYY Industrial Co., Ltd.
- Jinan Snail International Co., Ltd.
- West Pharmaceutical Services, Inc.

Opportunités de marché et perspectives d'avenir
L'électrification et la décarbonation de la fusion du verre pharmaceutique ouvrent la voie à des tubes de Type I premium à empreinte carbone réduite. NEG a lancé la production de masse de tubes en verre pharmaceutique utilisant une technologie de four tout électrique à Selangor, en Malaisie, en décembre 2025, et SCHOTT a commencé la construction d'un four de fusion électrique à Mitterteich, en Allemagne, en août 2025 pour la production de tubes FIOLAX Pro OCF prévue pour début 2027, signalant une évolution des ajouts de capacité. Les capacités de proximité et les programmes de résilience soutenus par les pouvoirs publics se traduisent par de nouveaux sites plus proches des centres de demande en remplissage-finition, SCHOTT Pharma inaugurant une production de flacons élargie à Lebanon, en Pennsylvanie, le 3 juin 2026, soutenue par 60 millions USD de financement de la BARDA pour tripler la capacité de solutions à haute valeur ajoutée.
Recent Industry Developments in Marché des Tubes en Verre Pharmaceutique
- Juin 2026 : SCHOTT Pharma a inauguré une production de flacons élargie à Lebanon, en Pennsylvanie, avec un investissement soutenu par la BARDA. Cette expansion augmente la capacité américaine de flacons pour l'emballage pharmaceutique. Cette démarche renforce la capacité de SCHOTT Pharma à soutenir les produits biologiques à forte demande et à consolider la sécurité d'approvisionnement dans le périmètre du rapport.
- Mai 2026 : SCHOTT Pharma a annoncé de solides performances au premier semestre et un flux de trésorerie robuste. Ce résultat témoigne d'une assise financière améliorée pour les investissements dans l'emballage. Il soutient les dépenses d'investissement en cours et les plans d'expansion de capacité dans la chaîne d'approvisionnement mondiale.
- Avril 2026 : SCHOTT Pharma a annoncé le lancement prévu de la cartouche en verre cartriQ BioPure pour les produits biologiques complexes (fin 2026). Ce nouveau format d'emballage à haute valeur ajoutée cible le segment des produits biologiques. Il ajoute une solution avancée compatible RTU au portefeuille de produits, susceptible de modifier la dynamique concurrentielle.


Marché des Tubes en Verre Pharmaceutique Portée du rapport et méthodologie de recherche
Définition et portée du marché
Pour ce rapport, le marché couvre la valeur des tubes en verre de qualité pharmaceutique fournis pour fabriquer des contenants primaires de médicaments, sur l'ensemble de la chaîne, de la fabrication des tubes à la vente pour la conversion en emballage pharmaceutique, mesurée en USD courants.
Exclusions du périmètre : cela n'inclut pas les tubes en verre non pharmaceutiques utilisés pour l'alimentation, les cosmétiques, la verrerie de laboratoire générale ou les usages industriels.
Aperçu de la segmentation
-
Par application
- Flacons
- Ampoules
- Cartouches
- Seringues
- Autres applications
-
Par type de verre
- Type I (borosilicate neutre 5,0)
- Type II (traité à la chaux sodée)
- Type III (chaux sodée)
- Aluminosilicate / type Valor
-
Par procédé de formage
- Tubulaire
- Moulé
- Tubes prêts à l'emploi (RTU)
-
Par utilisateur final
- Fabricants pharmaceutiques
- Fabricants de médicaments génériques
- Organisations de développement et de fabrication sous contrat (CDMO)
- Laboratoires de recherche et académiques
-
Par couleur du verre
- Transparent
- Ambré
-
Par géographie
-
Amérique du Nord
- États-Unis
- Canada
- Mexique
-
Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
-
Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
-
Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
-
Moyen-Orient et Afrique
-
Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
-
Afrique
- Afrique du Sud
- Nigéria
- Kenya
- Reste de l'Afrique
-
Moyen-Orient
-
Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie des origines de la demande, généralement liée à la production de médicaments injectables et à l'activité de remplissage-finition, suivie des formats de contenants qui dépendent des tubes. Nous avons référencé des sources publiques telles que la FDA américaine (approbations de médicaments et de produits biologiques), les mises à jour du CDC sur les informations vaccinales et les programmes d'immunisation, les publications de l'OMS sur les médicaments essentiels et l'immunisation, les statistiques commerciales UN Comtrade pour les codes liés au verre et à l'emballage, et les indicateurs de l'OCDE sur les dépenses de santé et pharmaceutiques.
Nous avons ensuite utilisé les rapports annuels des entreprises, les présentations aux investisseurs, les catalogues de produits et la presse spécialisée fiable pour comprendre les ajouts de capacité, l'empreinte des usines et le mix produits tel que Type I vs. Type II/III et verre clair vs. ambré. Pour vérifier la couverture et réduire les angles morts, nous avons également utilisé des abonnements payants pour les données financières et de renseignement d'entreprises, les actualités et données financières, les bases de données de brevets, et une base de données de suivi des expéditions à l'échelle des importations-exportations lorsque cela permettait de valider la direction des flux commerciaux. Les sources listées ci-dessus sont illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester la solidité du pool de demande et de la logique tarifaire, en particulier lorsque les données publiées ne sont pas suffisamment granulaires pour les revenus liés uniquement aux tubes. Nous avons échangé avec des participants parmi les fabricants de tubes, les convertisseurs d'emballages pharmaceutiques et les acheteurs en aval tels que les fabricants pharmaceutiques et les CDMO, et le point de vue a été équilibré entre l'APAC, l'EMEA et les Amériques afin de ne pas négliger les effets de mix régional.
Répartition des répondants aux enquêtes de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Dirigeants (CXO) : 13 % | APAC : 44 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 35 % |
| Acteurs plus petits : 19 % | Managers : 45 % | Amériques : 21 % |
Dimensionnement et prévisions du marché
Le dimensionnement part d'un pool de demande descendant reconstruit à partir des besoins en emballage injectable et parentéral, qui est ensuite traduit en consommation de tubes via les parts de formats de contenants et l'intensité typique d'utilisation de tubes pour les flacons, ampoules, cartouches et seringues préremplissables. Pour rester ancrés dans la réalité, les résultats sont vérifiés par des approximations ascendantes sélectives telles que des revenus de fournisseurs échantillonnés liés aux tubes, des vérifications de canaux sur les achats des convertisseurs, et des contrôles de cohérence volume multiplié par PVM pour les grades de tubes courants.
Les paramètres qui façonnent le modèle incluent la part des injectables dans la production totale de médicaments, la dynamique de production des vaccins et produits biologiques, le glissement du mix vers le borosilicate neutre de Type I pour les formulations sensibles, l'adoption de formats de tubes prêts à l'emploi, et les flux commerciaux régionaux indiquant la concentration de l'offre. La tarification est traitée via une progression pragmatique du PVM reflétant le mix de grades (Type I vs. autres types), l'influence de l'énergie et des matières premières, ainsi que le comportement tarifaire contractuel partagé lors des entretiens.
Pour les prévisions, nous utilisons une analyse de scénarios appuyée par de courtes séries de lissage temporel sur la base historique, puis nous alignons la trajectoire sur les attentes des experts concernant les montées en capacité, la préférence réglementaire pour un verre à résistance chimique supérieure, et les cycles d'investissement attendus en remplissage-finition. Lorsque les données ascendantes sont incomplètes, les lacunes sont traitées en appliquant des ratios de couverture prudents par région et par application, suivis d'une nouvelle vérification par rapport à des indicateurs de demande indépendants.
Validation des données et cycle de mise à jour
Les résultats sont examinés à travers plusieurs vérifications avant validation finale, afin que des hypothèses isolées ne déterminent pas le chiffre final. Nous comparons les totaux à des signaux indépendants tels que les mouvements commerciaux, les capacités annoncées et la demande de contenants en aval, puis les écarts inhabituels sont retracés jusqu'à la variable qui les cause.
Si un écart n'est pas explicable, l'équipe recontacte les sources et revoit les facteurs de conversion, les étapes de tarification ou les hypothèses de répartition régionale. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs surviennent, tels que des expansions majeures, des perturbations ou des évolutions réglementaires. Avant la livraison, un analyste effectue une dernière relecture afin que les clients reçoivent la vue la plus récente.
Taille du marché des tubes en verre pharmaceutique selon Mordor Intelligence par rapport à d'autres estimations publiées
Différentes publications peuvent aboutir à des tailles de marché différentes car elles ne comptabilisent pas toujours la même chose, même si le titre semble similaire. La plupart des écarts proviennent du fait que le chiffre couvre uniquement les tubes, ou qu'il inclut également les contenants convertis et d'autres produits d'emballage en verre connexes.
La direction des flux commerciaux, les signaux de demande de contenants pour les flacons et seringues préremplissables, ainsi que les vérifications primaires sur le mix de grades et l'évolution du PVM sont les éléments qui relient Mordor Intelligence à un pool de valeur défini par les tubes plutôt qu'à une catégorie d'emballage plus large.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 14,43 milliards USD (2025) | |
| Éditeur de données sectorielles A | 3,69 milliards USD (2025) | Souvent limité à une définition plus restreinte telle que les tubes de Type I uniquement ou les sous-ensembles de borosilicate neutre, ce qui exclut des volumes importants utilisés dans d'autres types et formats de tubes de qualité pharmaceutique. |
| Rapport spécialisé sur les matériaux B | 0,67 milliard USD (2024) | Se concentre généralement sur une seule sous-catégorie comme les tubes en verre pharmaceutique neutre, et le périmètre plus restreint peut également refléter des limites d'unité différentes entre les tubes et les articles convertis en aval. |
L'écart s'explique principalement par les limites du périmètre, les études portant sur un grade de matériau restreint affichant des chiffres bien plus faibles qu'un marché des tubes incluant tous les types de verre et applications clés pertinents pour le secteur pharmaceutique. En gardant les étapes traçables jusqu'aux signaux de demande, au mix de grades et à une logique tarifaire reproductible, la valeur finale reste pratique pour la planification et peut être rapprochée des véritables moteurs du marché.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des tubes en verre pharmaceutique ?
La taille du marché des tubes en verre pharmaceutique a atteint 15,33 milliards USD en 2026 et devrait progresser jusqu'à 20,79 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de tubes en borosilicate premium ?
Un essor des produits biologiques injectables et des vaccins, combiné aux préférences réglementaires pour le verre borosilicate de type I chimiquement inerte, sous-tend la croissance de la demande.
Quel segment d'application connaît la croissance la plus rapide ?
Les seringues préremplies progressent à un TCAC de 7,31 % jusqu'en 2031 en raison des tendances à l'auto-administration et des volumes de thérapies GLP-1.
Pourquoi les formats prêts à l'emploi gagnent-ils en popularité ?
Les tubes RTU éliminent le lavage et la stérilisation en interne, réduisant le risque de contamination et accélérant la mise sur le marché des produits biologiques.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique est projetée à un TCAC de 8,79 % jusqu'en 2031, portée par le développement biopharmaceutique de la Chine et l'harmonisation réglementaire.
Quelle est la concentration de la concurrence entre fournisseurs ?
Les cinq premiers fabricants détiennent collectivement environ 55 % de part, indiquant un score de concentration du marché de 6.
Dernière mise à jour de la page le:



