
ファーマガラスチューブ市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
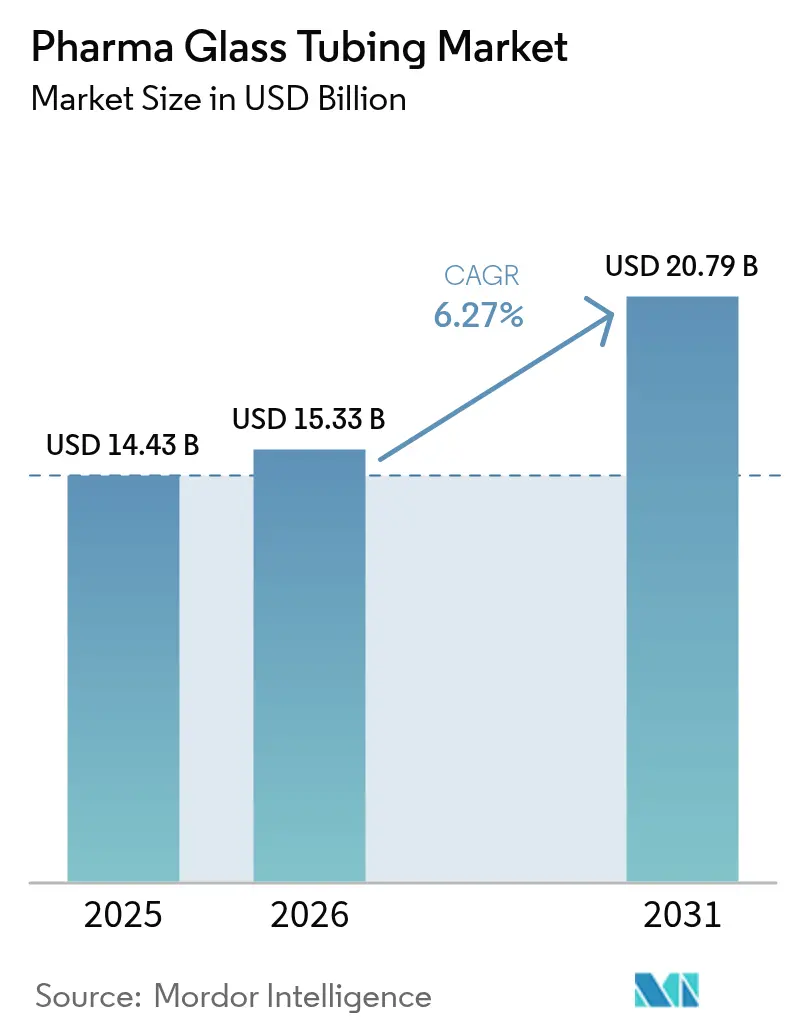
| 市場規模 (2026) | 15.33 十億米ドル |
| 市場規模 (2031) | 20.79 十億米ドル |
| Growth Rate (2026 - 2031) | 6.27 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
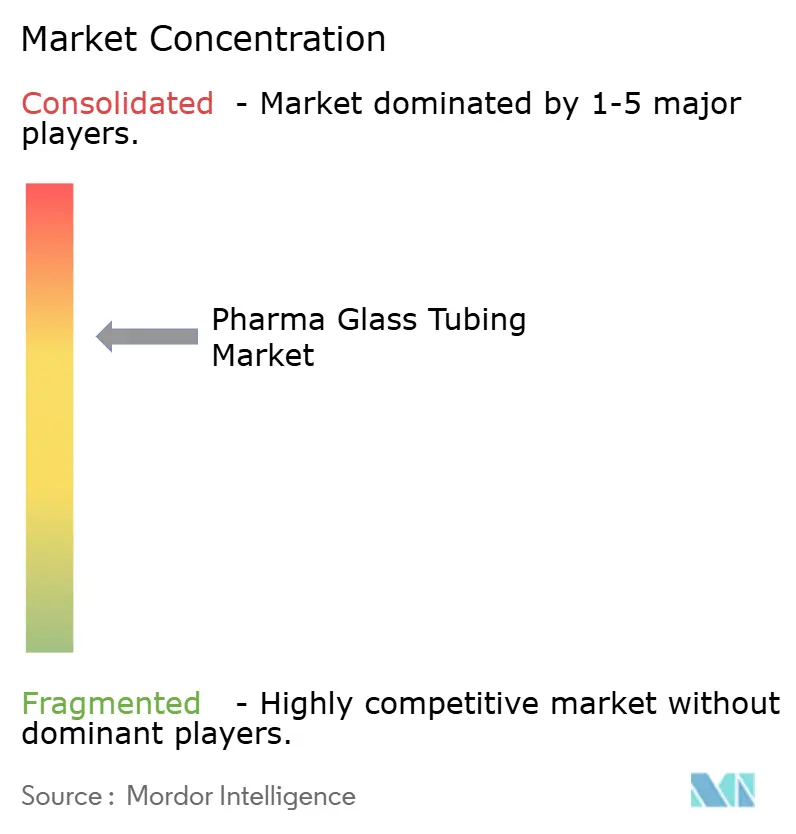
| 市場集中度 | 中 |
主要プレーヤー
*免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 |
|
Mordor Intelligenceによるファーマガラスチューブ市場分析
ファーマガラスチューブ市場規模は2026年に153億3,000万米ドルと推定され、2025年の144億3,000万米ドルから成長し、2031年には207億9,000万米ドルに達する見込みで、2026年から2031年にかけて年平均成長率(CAGR)6.27%で成長しています。バイオロジクスによる構造的需要、タイプIホウケイ酸塩ガラスへの規制上の転換、および無限にリサイクル可能な素材を重視するサステナビリティ義務が、ファーマガラスチューブ市場を拡大させる主要な力となっています。レディ・トゥ・ユーズ(RTU)容器、RFID内蔵機能、および近接生産ラインに関するイノベーションが競争戦略を再形成し、ファーマガラスチューブ市場における長期的な成長機会を強化しています。タイプIホウケイ酸塩の優位性、バイアルのリーダーシップ、クリアガラスの選好は持続的ですが、シリンジ、アルミノシリケートチューブ、RTUフォーマットなどの急成長分野がファーマガラスチューブ市場の対象範囲を拡大しています。主要プレーヤーがフォーマットの標準化、ポリマー競争への対抗、原材料価格変動のヘッジを目的とした提携を形成するなか、競争の激しさは中程度であり、これらすべてがファーマガラスチューブ市場全体の戦略的ポジショニングに影響を与えています。
レポートの主要ポイント
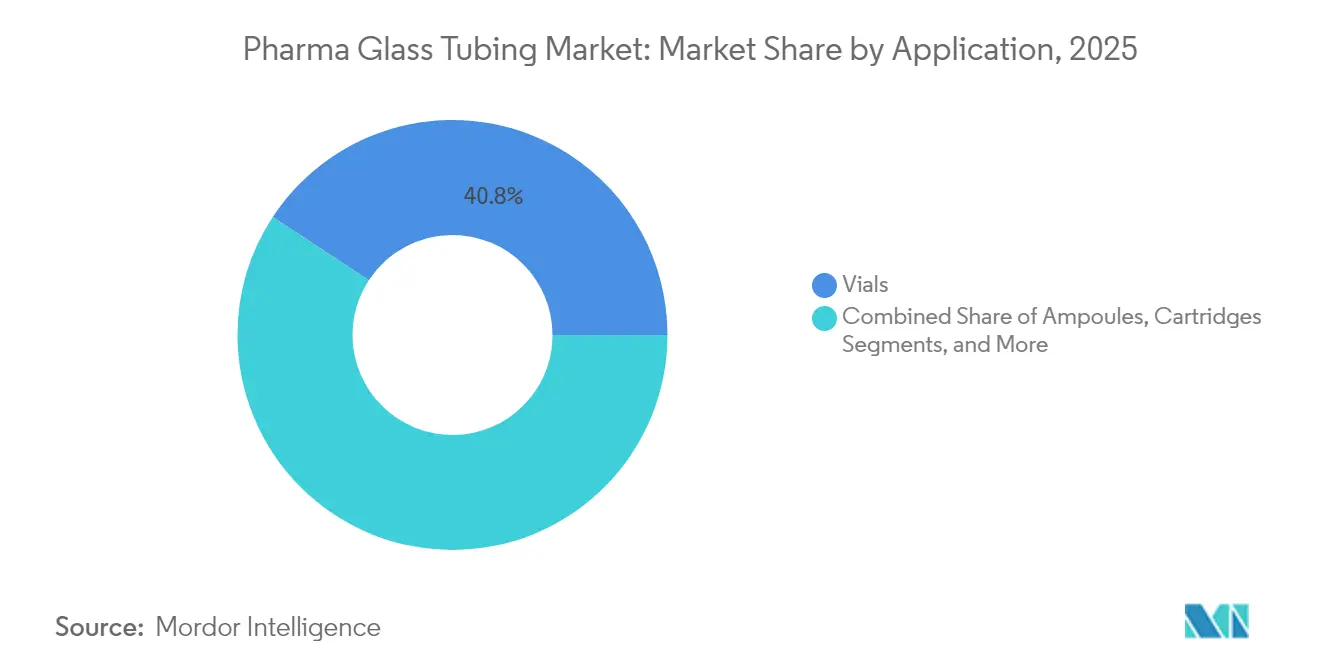
- 用途別では、バイアルが2025年のファーマガラスチューブ市場シェアの40.76%を占め、シリンジは2031年にかけて年平均成長率(CAGR)7.31%で拡大する見込みです。
- ガラスタイプ別では、タイプIホウケイ酸塩が2025年のファーマガラスチューブ市場規模の63.54%のシェアを占め、アルミノシリケートチューブは2031年にかけて年平均成長率(CAGR)8.1%で成長する予測です。
- 成形プロセス別では、チューブラー生産が2025年に67.75%の収益シェアを占め、レディ・トゥ・ユーズチューブは2031年までに年平均成長率(CAGR)7.79%で拡大する見込みです。
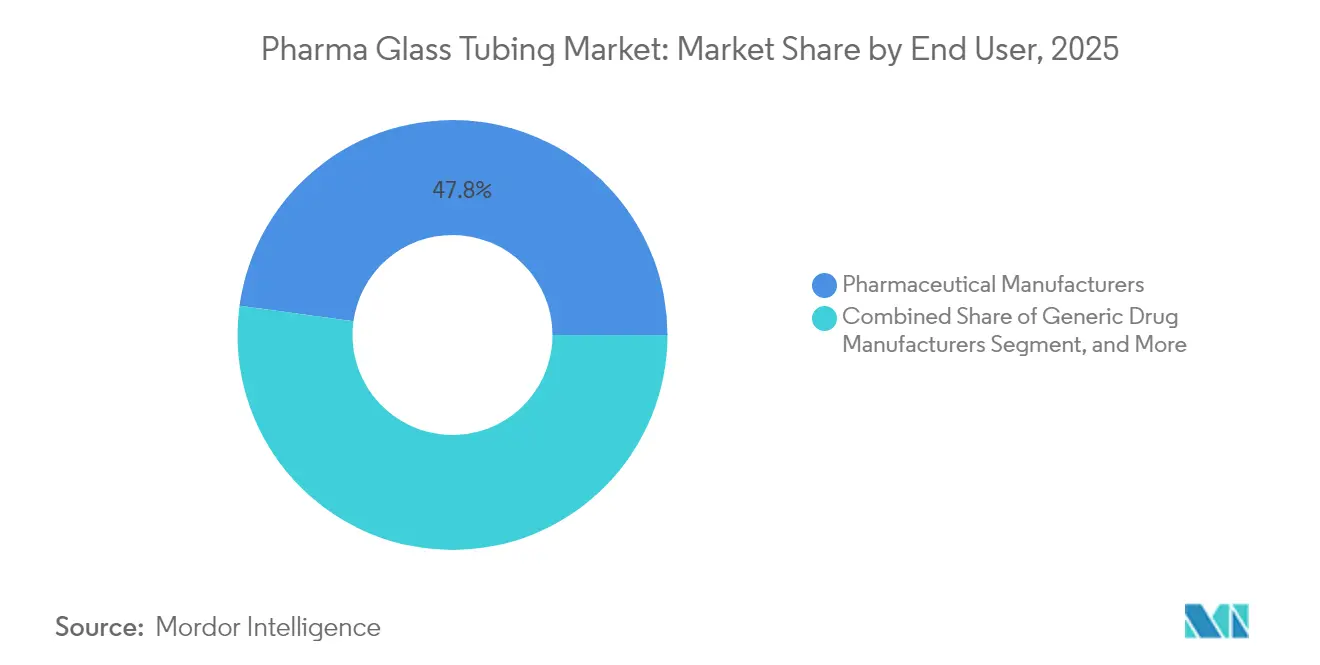
- エンドユーザー別では、製薬メーカーが47.82%のシェアを占め、医薬品開発製造受託機関(CDMO)が2031年にかけて年平均成長率(CAGR)7.86%で最も急成長しているグループです。
- ガラスカラー別では、クリアガラスが2025年に76.88%のシェアでリードし、2031年にかけて年平均成長率(CAGR)7.73%を維持する見込みです。
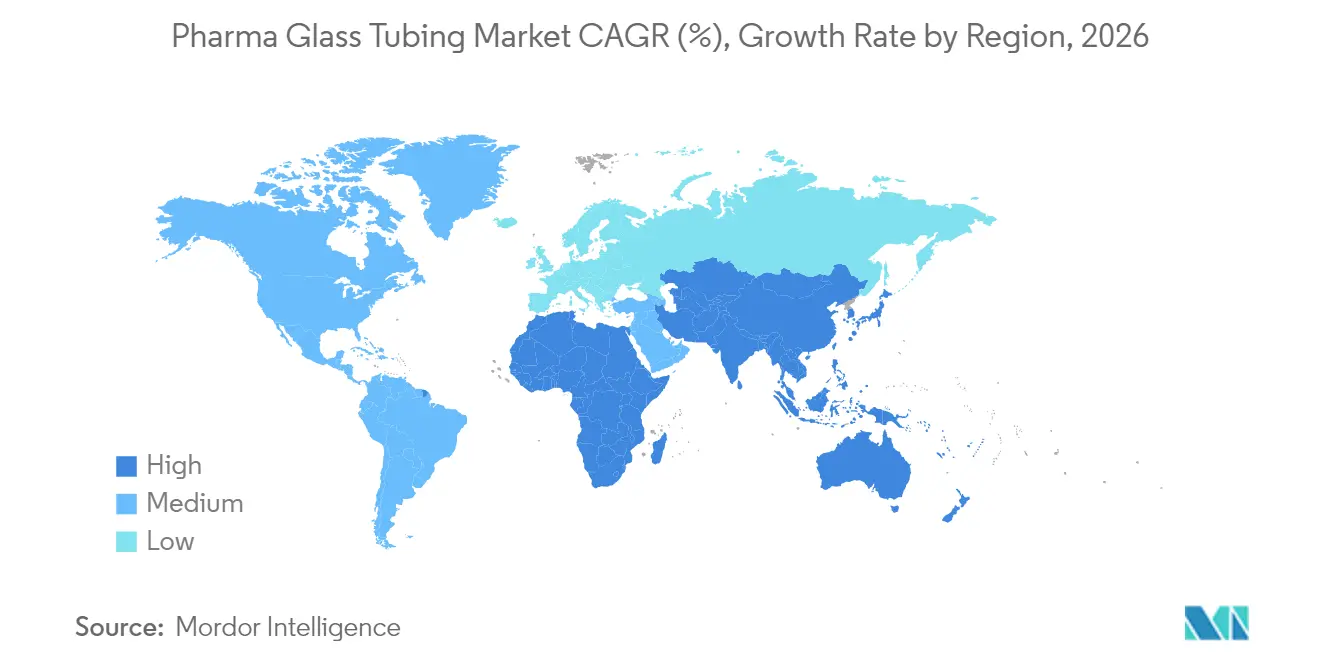
- 地域別では、北米が2025年収益の38.96%を占め、アジア太平洋地域は2031年にかけて年平均成長率(CAGR)8.79%を達成する軌道にあります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 注射用バイオロジクスおよびワクチンの急増 | +2.1% | 北米およびEUに集中したグローバル規模 | 中期(2〜4年) |
| タイプIホウケイ酸塩ガラスへの規制上の選好 | +1.8% | FDAおよびEMA管轄が主導するグローバル規模 | 長期(4年以上) |
| 無限にリサイクル可能な包装に向けた循環経済の推進 | +1.2% | EUが主導し、北米へ拡大 | 長期(4年以上) |
| 国内充填・仕上げ能力のための近接チューブラインの整備 | +0.9% | 北米およびEU、アジア太平洋地域での採用も進む | 中期(2〜4年) |
| RFID内蔵対応スマートチューブフォーマット | +0.4% | 北米およびEUが早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
注射用バイオロジクスが無菌ガラス容器への前例のない需要を牽引
モノクローナル抗体、GLP-1薬、mRNAワクチンの波が、タイプIホウケイ酸塩バイアルおよびシリンジに対する前例のない量的需要を牽引しています。Stevanato Groupは2025年第1四半期に22.1%の収益成長を報告し、GLP-1製剤向けに特化して設計されたVertiva 10 mL送達システムを主軸としています。投資は需要を反映しており、Nipro Corporationは2025年末から年間20億本のバイアルを追加する予定のノースカロライナ州工場に3億9,800万米ドル(3億6,600万ユーロ)を投じました。超低溶出物を必要とする細胞・遺伝子治療は、ガラスをリスク低減された容器の選択肢としてさらに定着させています。医薬品開発製造受託機関(CDMO)はこれらのバイオロジクスパイプラインをバルクチューブ注文に転換し、ファーマガラスチューブ市場の持続的な成長を確保しています。
規制上の義務がタイプIホウケイ酸塩ガラスの優位性を確固たるものに
FDAの2024年容器・閉鎖系ガイダンスは、ホウケイ酸塩の不活性プロファイルを強く支持するリスクベースの評価を成文化しています。欧州医薬品庁による並行的な整合と中国の更新されたYY 1001-2024シリンジ規格がグローバルな規範を確立しています。医薬品開発者は規制上の受け入れを交渉の余地のない条件と見なし、ソーダ石灰バリアントよりコストが高い場合でもタイプIチューブへの購入を集中させています。この調和されたスタンスはポリマーへの参入障壁を高める一方、ファーマガラスチューブ市場全体にわたる長期的な需要を固定しています。
循環経済イニシアチブがガラスをサステナブルな包装ソリューションとして位置づける
EUグリーンディール指令と企業のESGコミットメントが、確立された回収ループを持つ無限にリサイクル可能な基材であるガラスへの需要を強化しています。SGD Pharmaは2025年初頭に消費後カレット30%を含むバイアルを導入し、無菌性を損なうことなくコンプライアンスを実証しました。West Pharmaceutical Servicesは2024年レポートにおいて、バージン原料の必要量を削減しながらESG指標を向上させるクローズドループシステムを統合しました。サステナビリティは市場差別化要因と調達要件の両方として機能し、ファーマガラスチューブ市場のプレミアムポジショニングを強化しています。
近接生産が国内ガラスチューブ需要を牽引
パンデミック時代の混乱が製薬企業に重要な投入物の地域化を促しました。NiproのカロライナズコンプレックスとSCHOTTの欧州多拠点展開は、地域生産フットプリントへの転換を裏付けています。[1]SCHOTT AG、「医薬品ガラスの生産能力拡大」、Schott.com 地域RTU供給は輸送汚染リスクを軽減し、リードタイムを短縮します。これはジャスト・イン・タイムキャンペーンで運営するバイオロジクスメーカーにとって決定的な優位性です。この動きは、ファーマガラスチューブ市場内のガラスメーカーに長期的な量の可視性を組み込む地域化された調達契約を育成しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| COP/COPPポリマー容器からの競争激化 | -1.6% | コスト重視市場で最も顕著なグローバル規模 | 短期(2年以内) |
| ホウケイ酸塩原材料およびエネルギーコストの変動 | -1.0% | エネルギー危機によりEUで深刻なグローバル規模 | 短期(2年以内) |
| ガス燃焼溶融炉に対するEUカーボンプライシング | -0.4% | EUが主導し、グローバルへの拡大の可能性あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
COP/COPPポリマーがコスト重視用途でガラスに挑戦
環状オレフィンポリマーおよび環状オレフィンコポリマー容器は、耐衝撃性と軽量化によりコスト重視のジェネリック医薬品メーカーを引き付けています。しかし、ガラスと比較した長期安定性データが未成熟なため、バイオロジクスにおけるポリマーの採用は停滞しています。規制上の保守主義がポリマーの障壁を複合させ、ポリマーベンダーが総所有コストの価値提案を磨く中でもタイプIの使用を維持しています。価格を優先する新興市場ではポリマーが一時的にシェアを侵食する可能性がありますが、高付加価値治療薬はファーマガラスチューブ市場の軌道を引き続き確保しています。
原材料コストの変動がガラス製造の経済性を圧迫
ファーマグレードチューブの主要投入物である高純度シリカ砂と酸化ホウ素は、価格変動を増幅させる産業横断的な需要に直面しています。クイーンズランド州の資源評価は、注射用容器に適した超高純度鉱床が限られていることを示しています。[2]クイーンズランド州政府資源省、「シリカ砂資源評価」、Resources.qld.gov.au同時に、天然ガス価格が炉の運転コストを押し上げ、EUカーボンクレジットが追加費用を課しています。大手メーカーは先物契約と効率化投資でヘッジしていますが、中小プレーヤーは苦境に立たされており、ファーマガラスチューブ市場内でのさらなる業界再編を促しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
バイオロジクスがバイアルの優位性を維持しながらシリンジが加速グローバル収益データは、バイアルが2025年のファーマガラスチューブ市場の40.76%を占めたことを確認しており、凍結乾燥、多回投与ワクチン、感受性の高いバイオロジクスへの汎用性に支えられています。バイアルはまた、自動化に適した形状により、2025年のファーマガラスチューブ市場規模の最大の単一スライスを占めています。NiproのD2Fバイアルなどの技術的進歩は、高速充填時の廃棄物を削減する落下衝撃耐性を追加しています。CDMOによる継続的な投資がバイアルの受注残を予測期間全体にわたって延長しています。
しかし、シリンジは自己投与トレンドとコンビネーション製品承認により、年平均成長率(CAGR)7.31%で最も急速な成長軌道を記録しています。Vertivaプラットフォームは、大容量ガラスシリンジがGLP-1薬の粘度課題にどのように対応するかを示し、従来の1 mLフォーマットを超えた用途を拡大しています。バイオロジクスに対するガラスへの規制上の偏向がモメンタムを固定しています。バイアルとシリンジは合わせて、ファーマガラスチューブ市場の拡大を強化する二本柱を構成しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます


ガラスタイプ別:
アルミノシリケートがタイプIの牙城に対してモメンタムを獲得タイプIホウケイ酸塩は2025年のファーマガラスチューブ市場規模の63.54%という圧倒的なシェアを維持しており、数十年にわたる規制上の信頼を反映しています。多数のFDA申請がホウケイ酸塩容器を参照標準として引用し、既存の充填インフラを維持しています。アルミノシリケートチューブはまだニッチですが、より高い機械的強度により薄肉化と軽量化が可能となり、物流コストの削減をもたらすため、年平均成長率(CAGR)8.1%で成長しています。バロールグレードのバリアントはPharma 3407プロトコルを満たし、アルミノシリケートを超高付加価値注射剤のプレミアム代替品として位置づけ、ファーマガラスチューブ市場内の材料オプションを多様化しています。
成形プロセス別:
RTUフォーマットが製造規範を再定義チューブラー成形は2025年に67.75%の収益シェアを占め、高速ラインに必要な厳密な寸法管理で高く評価されています。コスト効率の高いツーリングとスケーラビリティがチューブラープロセスをファーマガラスチューブ市場の中核に維持しています。しかし、RTUフォーマットは医薬品開発者が社内での洗浄、脱発熱原処理、滅菌をバイパスするため、年平均成長率(CAGR)7.79%を記録しています。2024年RTUアライアンスは適格性評価のハードルを下げる共通標準を策定し、臨床・商業プラントの両方での採用を促進しています。その結果、RTUチューブは調達基準を再形成し、ファーマガラスチューブ市場全体にわたって増分的な価値を推進しています。
エンドユーザー別:
CDMOがアウトソーシングの波を触媒製薬メーカーは2025年収益の47.82%を占めましたが、スポンサーが能力リスクをオフロードするにつれてCDMOは年平均成長率(CAGR)7.86%で拡大しています。West Pharmaceutical ServicesはCDMOを増加する収益貢献者として注目し、容器仕様への影響力の高まりを示しています。北米やシンガポールなどのアウトソーシングホットスポットはRTUラインを統合して技術移転のタイムラインを短縮し、高品質チューブへの継続的な需要を固定しています。このダイナミクスはファーマガラスチューブ産業の商業的深みを強化し、顧客マトリックスを拡大しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
ガラスカラー別:
クリアガラスが検査のゴールドスタンダードとして君臨クリアガラスは2025年に76.88%のシェアで優位を占め、年平均成長率(CAGR)7.73%でさらに加速しています。自動ビジョンシステムは微粒子検出のために光学的透明性に依存しており、クリアガラスを大規模充填・仕上げスイートで不可欠なものにしています。アンバーバリアントは紫外線感受性化合物に対して存続していますが、高速検査では制限があります。近赤外線ビジョンの進歩がカラー制約を軽減する可能性がありますが、規制上の検証が成熟するまで、クリアガラスはファーマガラスチューブ市場における品質管理フローを固定し続けるでしょう。
地域分析
北米ファーマグラスチューブ市場
北米は2025年の世界収益の38.96%を占め、堅調なバイオロジクスパイプライン、厳格なFDA基準、およびNiproのカロライナ複合施設のような国内生産拠点の拡大によって支えられています。同地域は、サプライチェーンの強靭化を目的とした官民投資ニシアチブの恩恵を受けており、ファーマグラスチューブ市場を確保する複数年にわたる調達契約へと結実しています。
欧州ファーマグラスチューブ市場
欧州は僅差で続いており、百年以上の歴史を持つガラス製造クラスターと、無限にリサイクル可能な包装材を優遇する循環経済規制におけるリーダーシップを活用しています。SCHOTTによる生産能力拡張およびSGD Pharmaのリサイクル含有量製品の発売は、同地域が生産量と持続可能性の両立に注力していることを示しています。しかしながら、EUの炭素価格制度がコスト圧力を高めており、炉の電化プロジェクトや脱炭素化ノウハウを共有するアライアンスの形成を促しています。
アジア太平洋ファーマグラスチューブ市場
アジア太平洋地域は8.79%のCAGRで最も急速に成長しており、中国のバイオ医薬品の規模拡大とICH基準への規制収斂が牽引しています。Shandong Pharmaceutical Glassの2024年上半期における二桁台の収益増加は、国内需要の力強い取り込みを示しています。ASEAN調和化は国境を越えた承認の効率化をもたらし、ファーマグラスチューブの域内貿易を促進することが期待されます。これらのダイナミクスが総合的に、地理的に多様化した強靭なファーマグラスチューブ市場を形成しています。

規制環境
グローバルな規制フレームワークは、一次包装のGMP要件を規定しており、その中核となるのは一次包装GMPに関するISO 15378、耐水性に関するISO 719/4802、USP <660>、EP 3.2.1、および中国のGB/Z 12414-2021です。これらの規格は、材料選択をタイプIホウケイ酸ガラスへと導き、分析証明書、GMP適合性、溶出物試験などの文書作成を促しています。
米国FDAのcGMPおよびREACHの義務との規制整合性は、サプライヤー適格性審査や変更管理の在り方を形作っており、2024年に発行されたFDAの容器・閉鎖系ガイダンスは、不活性ガラスを優位とするリスクベースの評価を体系化しました。EMAおよび中国の更新された注射器規格は、主要な法域における市場参入と継続的な品質管理の期待をさらに強固なものにしています。
バリューチェーン分析
バリューチェーンは、高純度シリカ、酸化ホウ素、リサイクルガラス、炉用ユーティリティといった上流原材料から始まり、SCHOTT、Corning、Nippon Electric Glass (NEG)、Niproなどのチューブ製造企業による医薬品グレードの溶融およびチューブ引き工程を経ます。その後、チューブはバイアル、注射器、カートリッジ、アンプルといった一次包装形態に転換され、さらにSCHOTT Pharma、Gerresheimer、Stevanato Groupなどの下流の転換業者や統合包装企業によって、即使用可能な製剤形態への転換も進んでいます。ISO 15378に準拠したGMP管理と薬局方適合性試験がチェーン全体を通じて実施され、サプライヤーの適格性を決定しています。パートナーシップやハイブリッドモデルがこのエコシステムを形作っており、例えばCorningはチューブ製造を担う一方で、Gerresheimer、SGD Pharma、Niproといった転換パートナーとバイアル転換において協業しています。
競争環境
ファーマガラスチューブ市場は中程度の集中度を示しています。Stevanato Group、Gerresheimer、SCHOTT Pharmaは2024年にRTUアライアンスを共同設立し、滅菌および包装標準を成文化することで先行者優位を強化しながら、バイヤーに総所有コストを教育しています。技術的差別化が価格競争を上回るようになり、企業はRFIDタグの組み込み、バロールグレードアルミノシリケートの開発、エコ炉改修の発表を競っています。
戦略的設備投資は依然として高水準にあります。SCHOTTは欧州のタイプIチューブラインを強化するために2億ユーロ(2億1,600万米ドル)を投じ、Gerresheimerは2024年度に19億ユーロ(20億5,000万米ドル)の収益と8.3%のオーガニックガラス成長を記録しました。[3]Gerresheimer AG、「2024年年次報告書」、Gerresheimer.com2024年に出願された特許は薄肉化学とスマートラベル統合をカバーし、知的財産の堀を深めています。
中堅地域プレーヤーは原材料変動とカーボン税によるマージン圧縮に直面しており、炉のアップグレードとグローバル品質システムコンプライアンスにスケールが不可欠となるにつれてM&Aが加速しています。その結果、競争の相互作用はコモディティ価格ではなく、イノベーションパイプライン、規制の習熟度、サステナビリティの信頼性を中心に展開し、ファーマガラスチューブ市場全体にわたって健全な収益性を維持しています。
ファーマガラスチューブ業界リーダー
-
Schott AG
-
Corning Incorporated
-
Nipro Corporation
-
Nippon Electric Glass Co., Ltd.
-
Gerresheimer AG
- *免責事項:主要選手の並び順不同
ファーマグラスチューブ市場
- SCHOTT AG
- Corning Incorporated
- Nipro Corporation
- Nippon Electric Glass Co., Ltd.
- Gerresheimer AG
- Stevanato Group S.p.A.
- SGD Pharma SAS
- Shandong Pharmaceutical Glass Co., Ltd.
- Cangzhou Four-Star Glass Co., Ltd.
- Shandong Linuo Technical Glass Co., Ltd.
- Chongqing Zhengchuan Pharmaceutical Packaging Co., Ltd.
- Triumph JunHeng Pharmaceutical Glass Co., Ltd.
- DWK Life Sciences GmbH
- Aimer Products Limited
- Puyang New Harmony Industrial Development Co., Ltd.
- Jinan YoulYY Industrial Co., Ltd.
- Jinan Snail International Co., Ltd.
- West Pharmaceutical Services, Inc.

市場機会と将来展望
医薬品用ガラス溶融の電化と脱炭素化は、カーボンフットプリントの低い高品質タイプIチューブの新たな余地を生み出しています。NEGは2025年12月にマレーシア・セランゴールで全電化炉技術を用いた医薬品用ガラスチューブの量産を開始し、SCHOTTは2025年8月にドイツ・ミッタータイヒで電気溶融槽の建設を開始しました。これは2027年初頭に予定されているFIOLAX Pro OCFチューブの生産に向けたもので、生産能力拡大の潮流の変化を示しています。近接拠点の生産能力拡大や政府支援によるレジリエンス強化プログラムは、充填・仕上げ需要の中心地に近い新たな拠点の設立につながっており、SCHOTT Pharmaは2026年6月3日にペンシルベニア州レバノンでバイアル生産能力の拡張を開始しました。これは6,000万米ドルのBARDA資金支援を受けたもので、高付加価値ソリューションの生産能力を3倍に高めるものです。
Recent Industry Developments in ファーマグラスチューブ市場
- 2026年6月:SCHOTT PharmaはBARDAの支援を受けた投資により、ペンシルベニア州レバノンでバイアル生産能力の拡張を開始しました。この拡張により、医薬品包装向けの米国内バイアル生産能力が増加します。この動きにより、SCHOTT Pharmaは需要の高いバイオ医薬品への対応力を強化し、本レポートの対象範囲内における供給の安定性を確固たるものにしています。
- 2026年5月:SCHOTT Pharmaは上半期の堅調な業績と強力なキャッシュフローを報告しました。この結果は、包装投資に向けた財務基盤の改善を示しています。これにより、世界的なサプライチェーンにおける継続的な資本支出および生産能力拡張計画が支えられています。
- 2026年4月:SCHOTT Pharmaは、複雑なバイオ医薬品向けガラスカートリッジ「cartriQ BioPure」の発売計画(2026年後半予定)を発表しました。この新たな高付加価値包装形態は、バイオ医薬品分野をターゲットとしています。これにより、RTU(即使用可能)対応の先進的なソリューションが製品ポートフォリオに加わり、競争力学に変化をもたらす可能性があります。


ファーマグラスチューブ市場 レポートの範囲と調査方法論
市場の定義と範囲
本レポートでは、医薬品用一次容器の製造に供される医薬品グレードガラスチューブの価値を対象としており、チューブ製造から医薬品包装転換への販売までの全チェーンを、現在の米ドルで測定しています。
範囲外の項目:食品、化粧品、一般実験器具、産業用途に使用される非医薬品用ガラスチューブは対象外です。
セグメンテーション概要
-
用途別
- バイアル
- アンプル
- カートリッジ
- シリンジ
- その他の用途
-
ガラスタイプ別
- タイプI(中性ホウケイ酸塩5.0)
- タイプII(ソーダ石灰処理)
- タイプIII(ソーダ石灰)
- アルミノシリケート/バロールタイプ
-
成形プロセス別
- チューブラー
- モールド
- レディ・トゥ・ユーズ(RTU)チューブ
-
エンドユーザー別
- 製薬メーカー
- 後発医薬品メーカー
- 医薬品開発製造受託機関(CDMO)
- 研究・学術研究機関
-
ガラスカラー別
- クリア
- アンバー
-
地域別
-
北米
- 米国
- カナダ
- メキシコ
-
南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
-
欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
-
アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
-
中東・アフリカ
-
中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
-
アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ
-
中東
-
北米
データソース、市場規模算出、および検証
デスクリサーチ
デスクワークは、需要がどこから発生するかを把握することから始まります。これは通常、注射剤の生産量や充填・仕上げ活動に関連し、続いてチューブに依存する容器形態を特定します。米国FDA(医薬品およびバイオ製剤の承認情報)、CDCのワクチン情報および予防接種プログラムの更新情報、WHOの必須医薬品および予防接種に関する刊行物、ガラスおよび包装関連品目のUN Comtrade貿易統計、OECDの医療および医薬品支出指標などの公開情報源を参照しました。
その後、企業の年次報告書、投資家向け資料、製品カタログ、信頼性の高い業界紙を用いて、生産能力の拡張、工場の展開状況、タイプI対タイプII/IIIやクリアガラス対アンバーガラスといった製品構成を把握しました。カバレッジの相互確認と盲点の低減のため、企業財務・インテリジェンス、ニュースおよび財務情報、特許データベース、そして貿易フローの方向性の検証に有効な輸出入出荷レベルのデータベースといった有料サブスクリプションも利用しました。上記のソースは例示であり、データ収集、検証、明確化のために他の多くの公開・有料情報源も使用されました。
一次インタビューおよび調査
一次調査は、需要プールと価格設定ロジックを検証するために活用されました。特に、公開データがチューブ単体の収益を捉えるには粒度が不十分な場合において重要でした。チューブ製造業者、医薬品包装転換業者、医薬品メーカーやCDMOなどの下流の購買者を含む参加者と対話を行い、地域構成の影響を見落とさないよう、APAC、EMEA、南北アメリカ全域にわたって視点の均衡を図りました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:29% | CXO:13% | APAC:44% |
| ミドルティア:52% | 機能/事業部門リーダー:42% | EMEA:35% |
| 中小規模企業:19% | マネージャー:45% | 南北アメリカ:21% |
市場規模算出と予測
市場規模の算出は、注射剤・非経口用包装の需要から再構築されたトップダウン型の需要プールから始まり、これは容器形態の割合と、バイアル、アンプル、カートリッジ、プレフィルドシリンジそれぞれの標準的なチューブ投入強度を通じて、チューブ消費量へと変換されます。この結果を裏付けるため、チューブに紐づくサンプル抽出型のサプライヤー収益、転換業者の購買に関するチャネル確認、一般的なチューブ規格における数量×平均販売価格(ASP)の整合性確認といった、選択的なボトムアップ型の近似手法との照合を行っています。
このモデルを形作る入力要素には、医薬品総生産量における注射剤の割合、ワクチンおよびバイオ医薬品生産の勢い、敏感な製剤に対するタイプI中性ホウケイ酸ガラスへの製品構成シフト、即使用可能なチューブ形態の採用状況、そして供給の集中度を示す地域別貿易フローが含まれます。価格設定は、グレード構成(タイプI対その他タイプ)、エネルギーおよび原材料の影響、インタビューで共有された契約価格の傾向を反映した実践的なASPの推移を通じて処理されます。
予測にあたっては、過去のベースに対する短期の時系列平滑化に支えられたシナリオ分析を用い、その上で、生産能力拡大、より高い化学的耐性を持つガラスに対する規制上の優先傾向、想定される充填・仕上げ投資サイクルに関する専門家の見解に沿って経路を調整しています。ボトムアップデータが不完全な場合は、地域別・用途別に保守的なカバレッジ比率を適用してギャップを補い、その後、独立した需要指標との再照合を行っています。
データ検証および更新サイクル
最終承認前に成果物は複数のチェックを経て検証されるため、単一の前提が最終数値を左右することはありません。貿易動向、発表済みの生産能力、下流の容器需要といった独立した指標と総計を比較し、異常な変動があればその原因となる変数まで遡って追跡します。
差異の説明がつかない場合、チームは情報源に再度連絡を取り、換算係数、価格設定の手順、地域別配分の前提を見直します。レポートは年次で更新され、大規模な拡張、供給の中断、規制主導の変化といった重要な事象が発生した場合には随時更新が行われます。提供前には、アナリストが最終確認を行い、クライアントに最新の情報が届けられるようにしています。
Mordor Intelligenceの医薬品用ガラスチューブ市場規模と他の公表推定値との比較
タイトルが似ていても、必ずしも同じ対象を計測しているわけではないため、刊行物によって市場規模が異なることがあります。多くのギャップは、その数値がチューブのみを対象としているか、あるいは転換済み容器やその他関連するガラス包装製品も含んでいるかによって生じます。
貿易フローの方向性、バイアルおよびプレフィルドシリンジの容器需要に関する指標、そしてグレード構成とASPの動向に関する一次的な確認は、Mordor Intelligenceの数値が、より広範な包装カテゴリーではなく、チューブに定義された価値プールに結び付いていることを裏付ける根拠となっています。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 14.43 B (2025) | |
| 業界データ発行元A | USD 3.69 B (2025) | 多くの場合、タイプIチューブのみ、または中性ホウケイ酸ガラスのサブセットといったより狭い定義に限定されており、その他の医薬品グレードチューブの種類や形態で使用される相当な量が除外されています。 |
| 専門素材レポートB | USD 0.67 B (2024) | 一般的に中性医薬品用ガラスチューブといった単一のサブカテゴリーに焦点を当てており、その範囲の狭さは、チューブと下流の転換済み製品との間で異なる単位境界を反映していることもあります。 |
この差異は主に対象範囲の境界によって説明され、狭い材料グレードに限定した調査は、すべての医薬品関連ガラス種類と主要用途を含むチューブ市場に比べてはるかに小さく見えます。需要指標、グレード構成、再現可能な価格設定ロジックに紐づけられた手順を追跡可能に保つことで、最終的な数値は計画立案にとって実用的なものとなり、実際の市場推進要因に照らして検証することができます。


レポートで回答される主要な質問
ファーマガラスチューブ市場の現在の規模はどのくらいですか?
ファーマガラスチューブ市場規模は2026年に153億3,000万米ドルに達し、2031年までに207億9,000万米ドルに達すると予測されています。
プレミアムホウケイ酸塩チューブへの需要を牽引しているのは何ですか?
注射用バイオロジクスおよびワクチンの急増と、化学的に不活性なタイプIホウケイ酸塩ガラスへの規制上の選好が組み合わさって、需要の成長を支えています。
最も急速に拡大している用途セグメントはどれですか?
プレフィルドシリンジは、自己投与トレンドとGLP-1治療薬の量により、2031年にかけて年平均成長率(CAGR)7.31%で拡大しています。
レディ・トゥ・ユーズフォーマットが普及している理由は何ですか?
RTUチューブは社内での洗浄と滅菌を不要にし、汚染リスクを低減してバイオロジクスの市場投入時間を短縮します。
最も急速に成長する地域はどこですか?
アジア太平洋地域は、中国のバイオ医薬品の整備と規制調和に牽引され、2031年にかけて年平均成長率(CAGR)8.79%が予測されています。
サプライヤー競争の集中度はどの程度ですか?
上位5社が合計約55%のシェアを保有しており、市場集中度スコアは6を示しています。
最終更新日:



