
Tamanho e Participação do Mercado de Cateteres Intravenosos Periféricos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
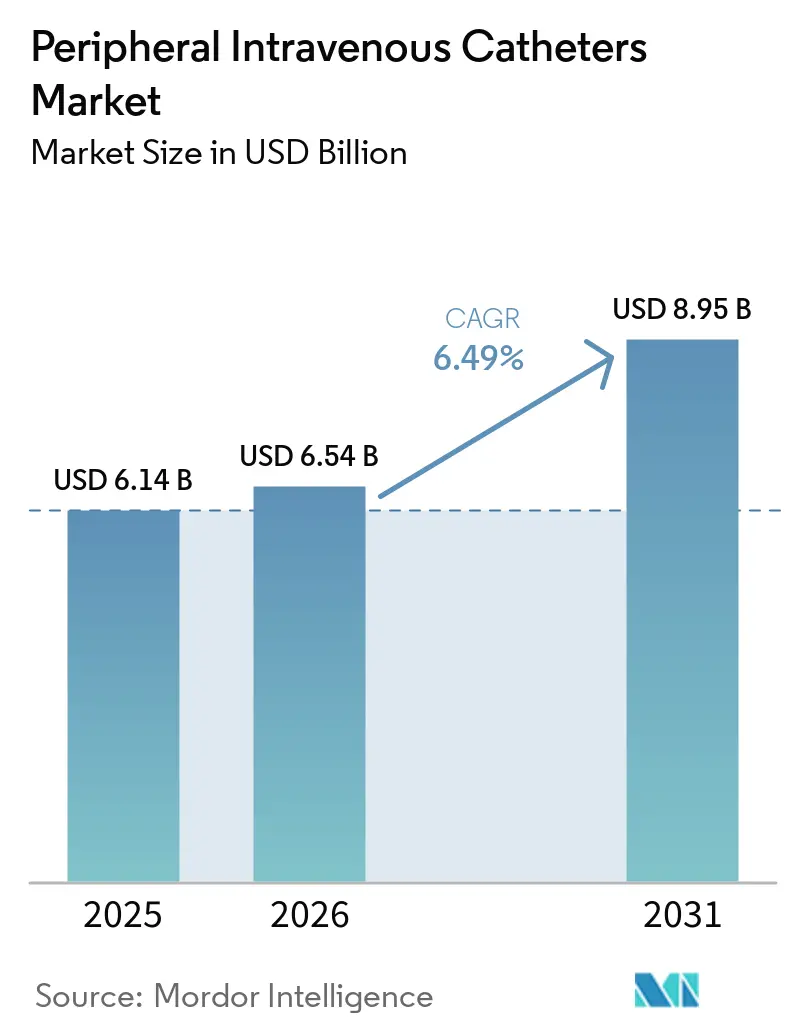
| Tamanho do Mercado (2026) | 6.54 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.95 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.49 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
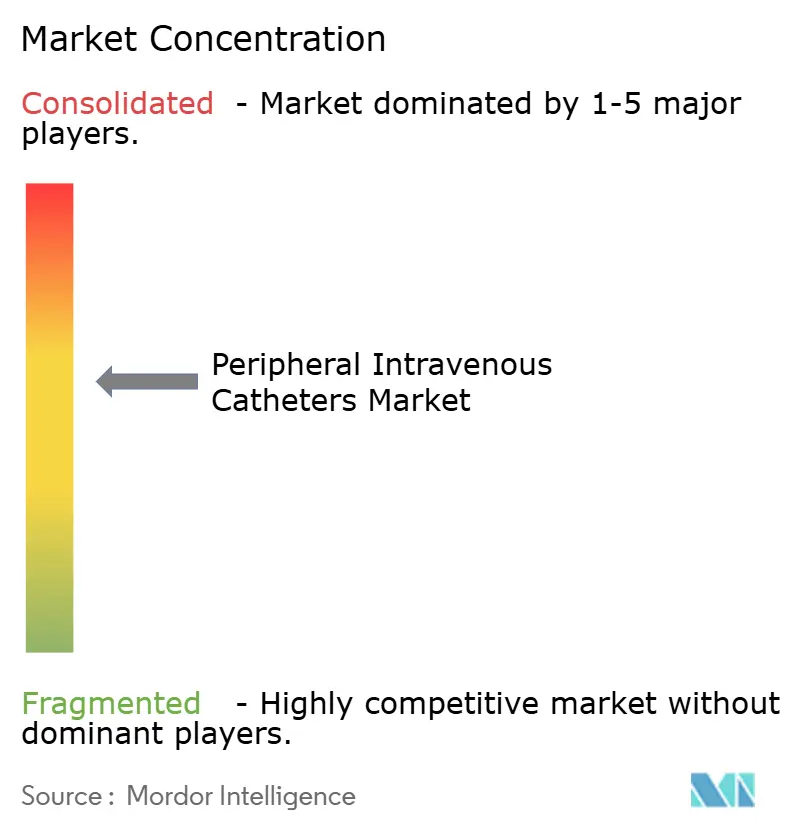
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cateteres Intravenosos Periféricos pela Mordor Intelligence
O tamanho do mercado de cateteres intravenosos periféricos deverá crescer de USD 6,14 bilhões em 2025 para USD 6,54 bilhões em 2026 e está previsto para atingir USD 8,95 bilhões até 2031 a uma CAGR de 6,49% no período 2026-2031. A expansão do atendimento ambulatorial, as regulamentações rígidas de segurança e a inovação contínua de produtos estão direcionando as decisões de aquisição para dispositivos premium com engenharia de segurança. A maior prevalência de doenças crônicas está ampliando o conjunto de pacientes que necessitam de acesso vascular confiável por períodos de permanência mais longos. Os centros cirúrgicos ambulatoriais (CCAs) estão acelerando o crescimento por meio de maiores volumes de procedimentos e menores custos por episódio, enquanto os hospitais ainda dominam a demanda absoluta por dispositivos. Os fabricantes estão aprimorando sua vantagem competitiva por meio de designs de sistema fechado, ferramentas de inserção guiadas por imagem e formulações avançadas de materiais que reduzem as taxas de complicações e melhoram os fluxos de trabalho dos profissionais de saúde.
Principais Conclusões do Relatório
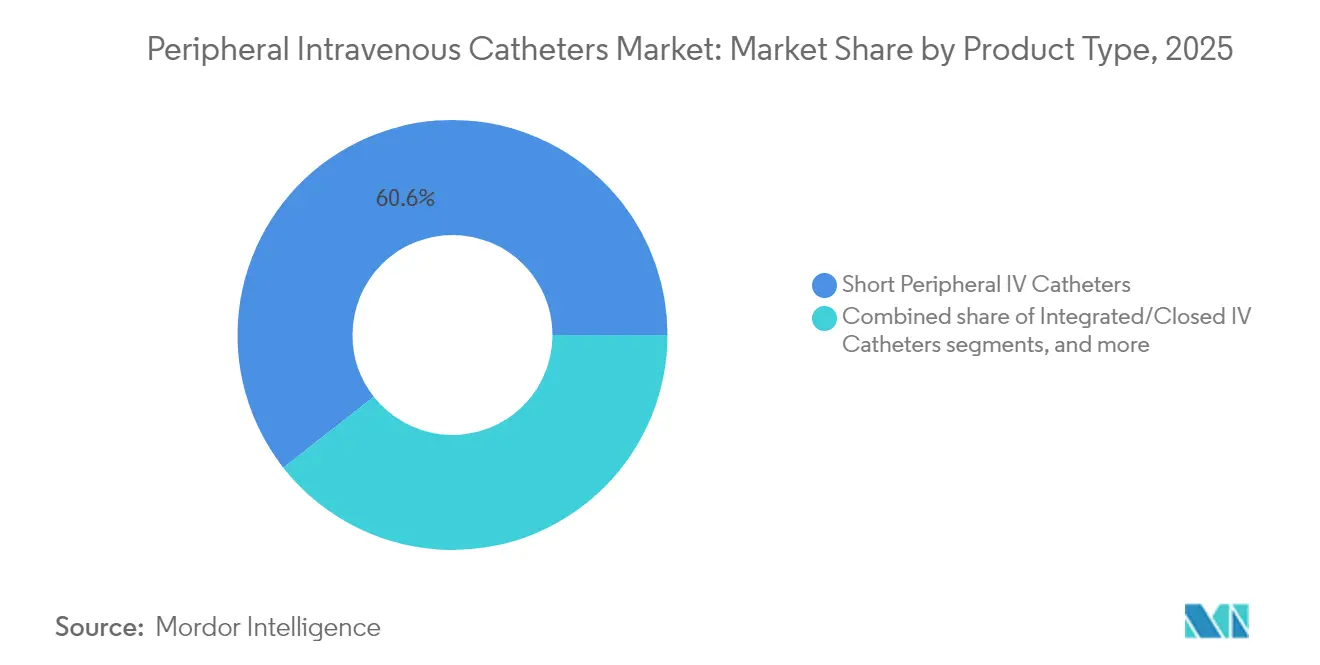
- Por tipo de produto, os cateteres IV periféricos curtos detinham 60,58% da participação do mercado de cateteres intravenosos periféricos em 2025; os cateteres de linha média estão se expandindo a uma CAGR de 8,21% até 2031.
- Por tecnologia, os designs de segurança e controle de sangue capturaram 67,95% do mercado de cateteres intravenosos periféricos em 2025, e o segmento está crescendo a uma CAGR de 8,54% até 2031.
- Por material, o poliuretano manteve 57,02% do mercado de cateteres intravenosos periféricos em 2025, enquanto o silicone está posicionado para um crescimento de CAGR de 8,33% até 2031.
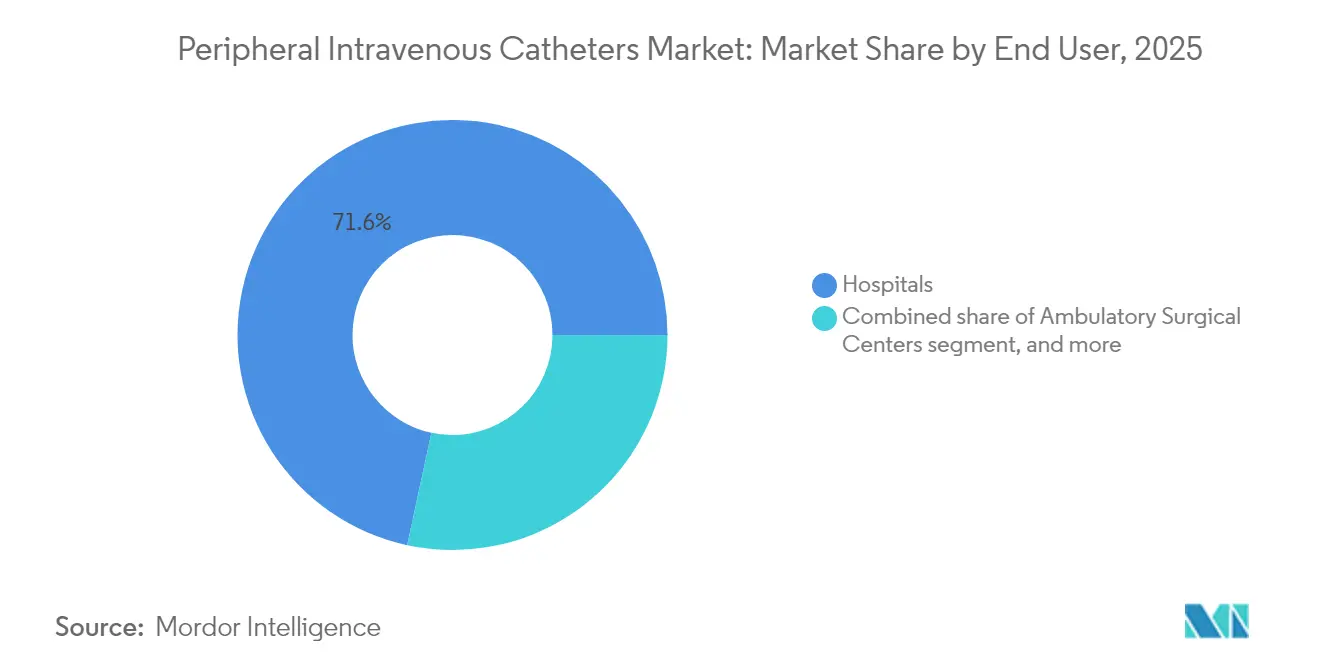
- Por usuário final, os hospitais representaram 71,62% do tamanho do mercado de cateteres intravenosos periféricos em 2025; os CCAs são o canal de crescimento mais rápido com CAGR de 9,35%.
- Por aplicação, a administração de medicamentos gerou 44,15% da receita de 2025, enquanto o contraste de diagnóstico por imagem está previsto para crescer a uma CAGR de 9,22% até 2031.
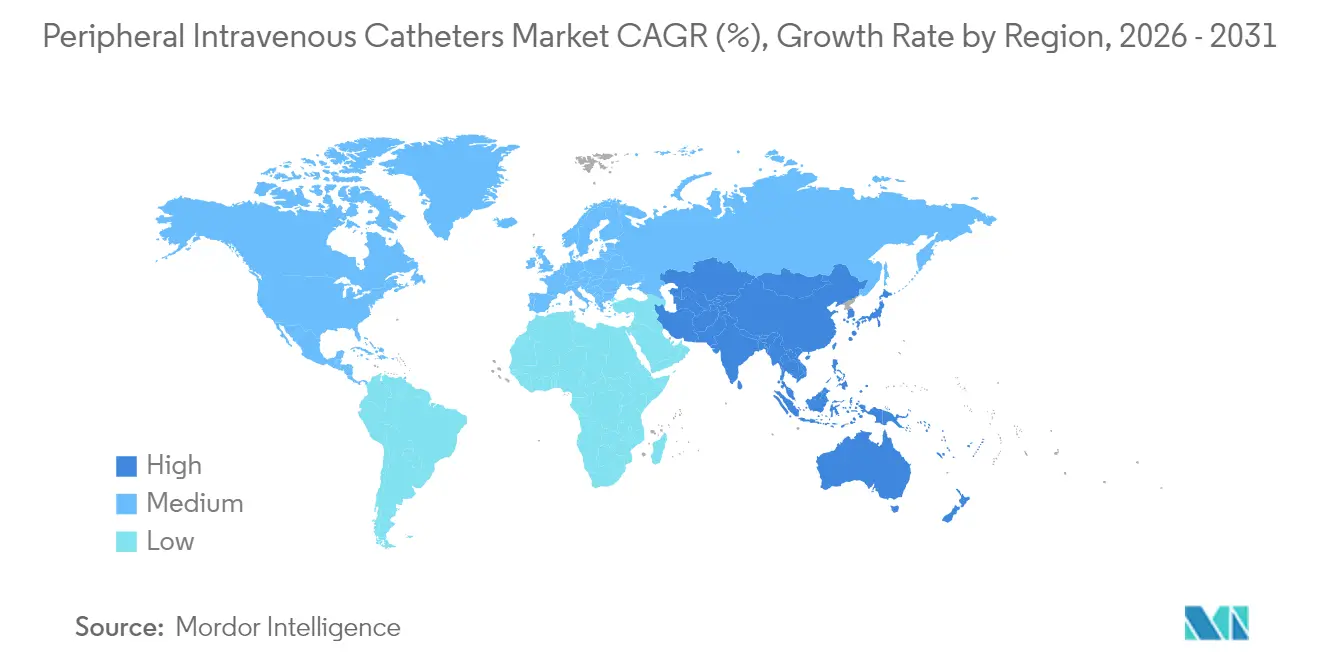
- Por geografia, a América do Norte comandou 39,88% da receita em 2025; a Ásia-Pacífico está no caminho para a maior CAGR regional de 7,34% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da carga de doenças crônicas e agudas | +1.2% | América do Norte, Europa, Japão | Longo prazo (≥ 4 anos) |
| Expansão dos ambientes de atendimento ambulatorial e infusão domiciliar | +1.0% | América do Norte, UE; aceleração nos principais centros urbanos da APAC | Médio prazo (2–4 anos) |
| Mandatos regulatórios sobre segurança em relação a perfurações por agulha e exposição ao sangue | +0.8% | Global, com aplicação mais rigorosa na América do Norte e UE | Curto prazo (≤ 2 anos) |
| Inovação contínua de produtos em materiais e design de cateteres | +0.7% | Centros de P&D na América do Norte, Europa e Japão | Médio prazo (2–4 anos) |
| Programas governamentais de aquisição em massa em mercados emergentes | +0.6% | Índia, China, ASEAN, MEA, América Latina | Longo prazo (≥ 4 anos) |
| Integração de imagem e orientação digital para acesso vascular | +0.4% | Adoção antecipada na América do Norte e UE; segmentos premium em toda a APAC | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Carga de Doenças Crônicas e Agudas
Os anos de vida ajustados por incapacidade relacionados ao diabetes aumentaram mais de 80% desde 2000, ampliando a demanda por acesso vascular confiável em ambientes de cuidados agudos e de longo prazo. O envelhecimento das populações nos Estados Unidos, no Japão e na Europa Ocidental está enfrentando multimorbidades que exigem cateteres de permanência mais prolongada e maiores frequências de infusão. Os hospitais estão validando materiais de poliuretano que mostram resistência à tração de 52,9 MPa com 90% de transmitância luminosa, o que melhora a visualização do local e reduz as reinserções não planejadas. Os regimes personalizados de oncologia e biológicos exigem taxas de fluxo consistentes por períodos prolongados, levando os prestadores a preferirem dispositivos de linha média e de permanência estendida que diminuem o trauma de inserção. Coletivamente, essas dinâmicas epidemiológicas sustentam um crescimento de volume constante e recompensam os fornecedores que trazem ao mercado cateteres resistentes a infecções e de alta clareza.
Expansão dos Ambientes de Atendimento Ambulatorial e Infusão Domiciliar
Prevê-se que os CCAs processem 44 milhões de procedimentos até 2034, um salto de 21% em relação a 2024, remodelando o local onde o acesso vascular é iniciado. A migração ambulatorial acelera a compra de dispositivos projetados para manutenção fora da UTI, incluindo tubos de extensão integrados que mantêm os sistemas fechados durante a terapia. Os protocolos de infusão domiciliar agora enfatizam dispositivos que mantêm a patência com intervenção mínima de enfermeiros, conforme descrito nos Padrões de Prática de Terapia de Infusão de 2024. Sistemas de ultrassom digital como o SiteRite 9 da BD combinam imagem com rastreamento de agulha, aumentando as taxas de sucesso na primeira tentativa e reduzindo as visitas hospitalares não programadas. Essas mudanças na prestação de cuidados favorecem os fornecedores que agrupam cateteres com ferramentas de orientação portáteis, consumíveis e módulos de educação para funcionários não hospitalares.
Mandatos Regulatórios sobre Segurança em Relação a Perfurações por Agulha e Exposição ao Sangue
O FDA classificou os dispositivos de separação ativados por força como Classe II sob controles especiais em 2024, direcionando as aquisições para cateteres com engenharia de segurança[1]. Os sistemas de saúde dos EUA enfrentam riscos de responsabilidade com média de USD 890 por episódio de perfuração por agulha, fortalecendo os argumentos de ROI para hubs de controle de sangue. A orientação por ultrassom aumenta as taxas de sucesso na primeira tentativa em pediatria para 85,4% em comparação com 45,8% usando palpação, reduzindo os eventos de lesões relacionadas à inserção. As organizações de compras em grupo alinharam os termos do contrato com esses mandatos, dando prioridade aos designs de segurança nos comitês de análise de valor. À medida que os reguladores expandem a fiscalização, os produtos convencionais de hub aberto correm o risco de eliminação gradual, acelerando as mudanças de participação em direção a sistemas de segurança fechados e automatizados.
Inovação Contínua de Produtos em Materiais e Design de Cateteres
As plataformas adesivas à base de silicone reduzem os danos visíveis à pele em comparação com as fixações acrílicas, apoiando o conforto do paciente em ambientes ambulatoriais e pediátricos. Os poliuretanos radiopácos otimizam a visibilidade durante o procedimento sem sacrificar a flexibilidade, impulsionando a adoção em salas de imagem intervencionista. Matrizes de sensores incorporados permitem o monitoramento de pressão e fluxo em tempo real, enquanto o algoritmo de rastreamento de agulha Cue da BD melhora a precisão do posicionamento durante injeções de potência de até 325 psi. Esses designs multifuncionais comandam prêmios, mas demonstram compensações de custos a jusante por meio de menos reinserções e complicações. Consequentemente, os pipelines de P&D visam revestimentos antimicrobianos, hastes biodegradáveis e hubs inteligentes que se integram aos prontuários eletrônicos para documentar automaticamente os tempos de permanência.
Análise de Impacto das Restrições*
| Análise de Impacto das Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta incidência de falhas e complicações de cateteres | -0.9% | Global; mais agudo em sistemas de saúde com recursos limitados | Curto prazo (≤ 2 anos) |
| Disponibilidade de dispositivos alternativos de acesso vascular | -0.6% | América do Norte, Europa; ganhando espaço em centros terciários de alta acuidade | Médio prazo (2–4 anos) |
| Preocupações com sustentabilidade ambiental e descarte de resíduos | -0.5% | UE e América do Norte liderando mudanças de política; espalhando-se globalmente | Longo prazo (≥ 4 anos) |
| Concentração do poder de compra de organizações de compras em grupo | -0.4% | Estados Unidos dominante; influência emergente na Europa e em mercados selecionados da APAC | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alta Incidência de Falhas e Complicações de Cateteres
A canulação na primeira tentativa falha em 40% das tentativas, aumentando para 70% em coortes de acesso difícil, adicionando um custo estimado de USD 2,68 bilhões nos custos dos departamentos de emergência a cada ano nos Estados Unidos. Recalls de dispositivos, como o alerta precoce do FDA sobre lotes específicos de PowerPICC, corroem a confiança do profissional de saúde e desencadeiam ciclos de substituição não orçados. As infecções da corrente sanguínea associadas a cateter venoso central ainda representam aproximadamente 20% das bacteremias associadas a cuidados de saúde, levando à exploração de hubs que geram ácido hipocloroso in situ para desinfecção contínua. Mitigar essas falhas requer mais treinamento, capital para ultrassom e rastreamento robusto de dados — custos que hospitais menores podem ter dificuldade em absorver no curto prazo.
Preocupações com Sustentabilidade Ambiental e Descarte de Resíduos
Os programas de cateteres de uso único nos Estados Unidos geram 206 milhões de litros de resíduos anualmente, provocando apelos por alternativas mais sustentáveis. O NHS está pilotando estruturas centralizadas de redução de resíduos que recompensam os fornecedores que oferecem conjuntos recicláveis ou reutilizáveis[2]. Polímeros biodegradáveis — polihidroxialcanoatos, ácido polilático, polibutileno succinato — ainda estão sob investigação, mas devem igualar o desempenho clínico a um custo competitivo. Os formuladores de políticas dos EUA estão integrando avaliações de ciclo de vida nas aprovações de dispositivos, exigindo que os fabricantes documentem reduções de carbono em toda a cadeia de suprimentos. Embora a sustentabilidade aumente o valor da marca, os fluxos de trabalho de reprocessamento e a infraestrutura de esterilização criam complexidade de curto prazo que pode desacelerar o ritmo de adoção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Linhas Médias Fortalecem a Adoção de Permanência EstendidaOs cateteres midline registraram o CAGR mais rápido de 8,21% até 2031, mesmo com os cateteres IV curtos mantendo 60,58% da receita em 2025, posição reforçada pela sua versatilidade em infusões de rotina. Ensaios clínicos verificaram que os midlines reduzem o risco de infecção da corrente sanguínea em comparação com os cateteres centrais de inserção periférica para terapias de duração intermediária. O tamanho do mercado de cateteres intravenosos periféricos para midlines está previsto para se expandir ainda mais à medida que os fluxos de cuidados crônicos migram para ambientes ambulatoriais.
As atualizações de design concentram-se em hastes radiopacas de ponta macia, estabilizadores integrados e conectores fechados que permanecem sem oclusão por mais de 28 dias. A aprovação regulatória do Introcan Safety 2 Deep Access IV Catheter da B. Braun ilustra como o protetor automático de agulha e as taxas de fluxo aprimoradas estão convergindo para reforçar a confiança dos profissionais de saúde. Embora compradores sensíveis ao preço ainda dependam de cateteres curtos básicos, o imperativo clínico de minimizar eventos de reinserção posiciona os midlines como um padrão crescente para regimes de oncologia, insuficiência cardíaca e antibióticos complexos.

Por Tecnologia:
Sistemas de Segurança Migram de Premium para ConvencionalOs formatos de segurança e controle de sangue detinham 67,95% da receita de 2025 e estão adicionando CAGR de 8,54%, sinalizando que a conformidade está superando o custo como critério de aquisição fundamental. As válvulas de hub fechado e as agulhas de retração automática estão agora incorporadas nos principais portfólios, como o BD Insyte Autoguard BC, que reduz a exposição ao sangue em 95%. O mercado de cateteres intravenosos periféricos continua eliminando gradualmente os produtos convencionais de hub aberto, especialmente em regiões de alto litígio.
As sociedades profissionais recomendam associar cateteres de segurança ao ultrassom à beira do leito; as diretrizes de 2024 da Sociedade Americana de Ecocardiografia endossam câmaras de refluxo integradas de fábrica e cânulas rombas para reduzir o trauma de inserção. À medida que os hospitais rastreiam métricas de lesões por perfurações em painéis públicos, os modelos de reembolso ajustados ao risco estão começando a penalizar instalações com altas taxas de incidentes, reforçando a mudança para dispositivos de segurança.
Por Material:
O Silicone Ganha Terreno em Métricas de ConfortoO poliuretano ainda representa 57,02% da receita devido à sua resistência à tração e compatibilidade química, mas o silicone está registrando a maior CAGR de 8,33% à medida que os tempos de permanência ambulatorial se prolongam. A liderança de participação de mercado de cateteres intravenosos periféricos do poliuretano decorre da ampla disponibilidade de SKU e competitividade de preços; no entanto, o módulo mais suave do silicone reduz a incidência de flebite, um valor reconhecido nos protocolos de oncologia pediátrica.
Os fabricantes estão experimentando misturas de poliuretano-ureia que mantêm 90% de transparência a 550 nm enquanto aumentam a durabilidade, preenchendo a lacuna de desempenho e permitindo a visualização durante a inserção. Os roteiros futuros de materiais se concentram em aditivos antimicrobianos, interiores hidrofílicos para reduzir a trombose e conteúdo reciclado que se alinha com os critérios de aquisição ESG.
Por Usuário Final:
O Crescimento dos CCAs Redefine o Mix de CanaisOs hospitais capturaram 71,62% das receitas de 2025, refletindo seu papel central em traumas, cuidados críticos e procedimentos de alta acuidade. No entanto, os CCAs, avançando a uma CAGR de 9,35%, estão redefinindo as prioridades de canal à medida que os pagadores incentivam as vias de alta no mesmo dia. O Medicare gastou USD 6,1 bilhões em serviços de CCA para 3,3 milhões de beneficiários em 2022, sublinhando o volume em jogo.
O mercado de cateteres intravenosos periféricos agora vê os fabricantes oferecendo kits de inserção compactos com componentes codificados por cores especificamente para a rotatividade ambulatorial. As agências de saúde domiciliar e as farmácias de infusão representam zonas de expansão adjacentes, cada uma exigindo portais de treinamento remoto e embalagens à prova de violação para garantir a adesão e a segurança.
Por Aplicação:
Diagnósticos Impulsionam Designs de Alta PressãoA administração de medicamentos permaneceu o maior caso de uso com 44,15% das vendas de 2025, enquanto o diagnóstico por imagem e a administração de contraste estão crescendo a uma CAGR de 9,22% em meio à expansão da capacidade de TC e RM. O Nexiva Diffusics da BD emprega uma ponta de difusão cortada a laser que tolera injeção de potência de até 325 psi sem comprometer a integridade vascular. Essa capacidade amplia o acesso periférico para salas de radiologia, mitigando a necessidade de linhas centrais e reduzindo o tempo total do procedimento.
O tamanho do mercado de cateteres intravenosos periféricos para aplicações diagnósticas está definido para aumentar à medida que os radiologistas intervencionistas dependem de estudos de contraste multifásicos que exigem entrega de bolus rápida e de alto fluxo. A ressuscitação volêmica e as infusões de nutrição permanecem centrais, mas maduras, enquanto os dispositivos específicos para transfusão comandam volumes de nicho ligados aos protocolos de hemovigilância.
Análise Geográfica
Mercado de Cateteres Intravenosos Periféricos na América do Norte
A América do Norte gerou 39,88% da receita de 2025, ancorada pelos Estados Unidos, onde o consumo anual supera 300 milhões de unidades. O robusto reembolso e o investimento hospitalar em portfólios de segurança sustentam preços médios de venda premium. A região está incorporando módulos de inserção guiada por ultrassom, credenciamento remoto de acesso vascular e painéis de análise preditiva que monitoram a conformidade com o tempo de permanência do cateter. Canadá e México ampliam a escala regional por meio de licitações do setor público e novos parques de manufatura maquiladora, respectivamente.
Mercado de Cateteres Intravenosos Periféricos na Europa
A Europa, com um ambiente regulatório maduro, equilibra mandatos de segurança do paciente com requisitos emergentes de economia circular. Alemanha, França e Reino Unido respondem pela maior parte da demanda regional, enquanto Espanha e Itália adotam projetos-piloto de reutilização para reduzir o uso de plásticos descartáveis. A aplicação do Regulamento de Dispositivos Médicos da UE obriga os fornecedores a atualizar a documentação técnica e a vigilância pós-comercialização, elevando as barreiras de entrada no mercado para novos participantes. Os marcos de contratação pública agora ponderam a sustentabilidade ao lado das evidências clínicas, fomentando o diálogo sobre polímeros reciclados e formatos de vida útil estendida.
Mercado de Cateteres Intravenosos Periféricos na Ásia-Pacífico
A Ásia-Pacífico é a geografia de crescimento mais rápido, com CAGR de 7,34%, impulsionada por China, Índia, Japão, Coreia do Sul e Austrália. O setor de tecnologia médica da Índia está projetado para escalar de 16–17 bilhões de USD para 50 bilhões de USD até 2030 sob o Projeto de Lei de Novos Medicamentos, Dispositivos Médicos e Cosméticos de 2023, catalisando alianças de manufatura doméstica. A China aproveita a produção em massa de baixo custo, mas está investindo em sistemas premium guiados por imagem para atender hospitais terciários. A sociedade superenvelhecida do Japão exige designs avançados em silicone para veias frágeis, enquanto a Austrália concentra-se em benchmarks de prevenção de infecções alinhados aos indicadores nacionais de qualidade. Coletivamente, essas tendências expandem a presença do mercado de cateteres intravenosos periféricos em diferentes faixas de preço, compelindo as multinacionais a localizar cadeias de suprimentos e a codesenvolver plataformas de educação clínica.
Panorama regulatório
Nos Estados Unidos, a ação da FDA em agosto de 2024 reclassificou os dispositivos de separação ativados por força para cateteres intravenosos como Classe II sob controles especiais. Isso reforçou o movimento de aquisição em direção a recursos de segurança destinados a mitigar lesões por perfurocortantes e exposição a sangue em programas de risco hospitalar.
Na Europa, a implementação do EU MDR intensificou os requisitos de documentação e registro, ao mesmo tempo em que criou caminhos de alívio para tecnologias já estabelecidas. Em março de 2026, a Comissão Europeia adotou regulamentos delegados que ampliam a lista de Tecnologias Bem Estabelecidas para incluir cateteres periféricos e cânulas sob o EU MDR 2017/745, com registro obrigatório no EUDAMED para novos dispositivos MDR/IVDR a partir de 28 de maio de 2026. Uma atualização paralela das orientações do MDCG em abril de 2026, juntamente com a influência contínua da revisão da ISO 10555-5, deve moldar o planejamento de verificação e submissão.
Cenário Competitivo
O mercado de cateteres intravenosos periféricos apresenta consolidação moderada, com os cinco principais fornecedores estimados para controlar 60–65% da receita global. A aquisição de USD 4,2 bilhões pela BD da divisão de Cuidados Críticos da Edwards Lifesciences em 2025 sinaliza uma investida em direção a ecossistemas integrados de monitoramento de pacientes que conectam cateteres com análises hemodinâmicas. A compra de EUR 760 milhões pela Teleflex dos ativos de intervenção vascular da BIOTRONIK amplia seu portfólio para balões revestidos de fármacos, possibilitando a venda cruzada com dispositivos de acesso e bainhas existentes.
A B. Braun investiu mais de USD 1 bilhão desde 2020 para expandir a capacidade de fluidos IV nos EUA e adicionar 30 milhões de conjuntos IV adicionais anualmente, refletindo o comprometimento estratégico para garantir cadeias de suprimentos regionais. A Terumo lançou um fundo de capital de risco corporativo de USD 75 milhões para obter avanços em saúde cardiovascular e digital, reforçando sua diversificação de pipeline em acesso vascular. Inovadores de nicho como a Poly Medicure estão ganhando espaço por meio do Nouvo Safety Set com aprovação do FDA, demonstrando que P&D direcionado aliado à agilidade regulatória pode conquistar participação em canais especializados.
A diferenciação competitiva gira em torno de mecanismos de segurança em circuito fechado, tecnologia de introdutor pronta para ultrassom e hubs conectados a dados que alimentam métricas de utilização para prontuários eletrônicos. As credenciais ESG estão emergindo como diferenciadores em licitações na Europa, recompensando fornecedores que quantificam reduções de carbono e implementam programas de retorno. As organizações de compras em grupo usam análises habilitadas por IA para identificar o custo total de propriedade ajustado por complicações, favorecendo dispositivos com superioridade demonstrável no tempo de permanência e menores taxas de reinserção.
Líderes do Setor de Cateteres Intravenosos Periféricos
-
B. Braun Melsungen AG
-
Lineus Medical
-
Becton Dickinson & Company
-
ICU Medical (Smiths Medical)
-
Teleflex Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cateteres Intravenosos Periféricos Empresas cobertas neste relatório
- Becton Dickinson & Co.
- B. Braun
- ICU Medical
- Teleflex
- Terumo Corp.
- Nipro Medical Corp.
- Vygon
- VOGT Medical GmbH
- Lineus Medical
- Access Vascular Inc.
- AngioDynamics
- 3M
- Baxter
- MedSource Labs
- RenovoRx
- Retractable Technologies
- Vascular Pathways Inc.
- Health Line Medical Products
- Shenzhen Antmed Co. Ltd.
- Greiner Bio-One GmbH
Oportunidades de mercado e perspectivas futuras
As oportunidades em torno da prevenção de infecções da corrente sanguínea, redução da exposição a sangue e preservação das veias periféricas estão levando os provedores a sistemas fechados e fluxos de trabalho de inserção guiados por imagem. A diretriz da OMS de maio de 2024 sobre a prevenção de infecções da corrente sanguínea associadas a cateteres periféricos oferece uma referência comumente utilizada para inserção, manutenção e remoção oportuna, o que apoia ofertas combinadas de dispositivos e protocolos em hospitais, centros cirúrgicos ambulatoriais e locais de atendimento alternativo.
Na Europa, a modernização regulatória e, na América do Norte, as licitações orientadas pela segurança estão moldando as aquisições em direção a designs premium de segurança e fechados. A mudança do EU MDR, incluindo o registro obrigatório no EUDAMED a partir de 28 de maio de 2026 e a expansão de 2026 das Tecnologias Bem Estabelecidas para cateteres periféricos e cânulas, eleva o padrão para os arquivos técnicos e a prontidão de vigilância pós-mercado, e reduz a janela para novos entrantes que não estejam alinhados quanto à classificação e às evidências. Paralelamente, o crescimento no atendimento ambulatorial e na infusão domiciliar está ampliando a demanda por opções periféricas de permanência prolongada e fluxos de trabalho de inserção guiados por imagem, já visíveis nos principais portfólios de produtos.
Desenvolvimentos industriais recentes em Mercado de Cateteres Intravenosos Periféricos
- Julho de 2026: a Lineus Medical renovou seu acordo de distribuição com a Vizient para o SafeBreak Vascular. A continuidade apoia o acesso a grandes contas hospitalares dos EUA atendidas por uma importante GPO, ajudando a ampliar a padronização de tubos de ruptura como acessório de segurança em torno da terapia IV periférica.
- Dezembro de 2025: a BD lançou o sistema de cateter IV fechado BD Nexiva na Indonésia. O lançamento estende a adoção de sistemas fechados de IV periférico a um mercado de atendimento grande e em rápida expansão e reforça o uso de designs de controle de sangue e conector fechado como conjunto de recursos padrão em novas geografias.
- Setembro de 2024: foi concedida a autorização da FDA para o cateter IV de acesso profundo Introcan Safety 2, ampliando a disponibilidade de opções periféricas de acesso profundo com engenharia de segurança. A B. Braun Medical amplia as oportunidades à medida que os hospitais buscam maior desempenho de permanência com proteção automática de agulha para atender às crescentes expectativas de prevenção de lesões por perfurocortantes.
Mercado de Cateteres Intravenosos Periféricos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange as receitas geradas por cateteres intravenosos periféricos utilizados para obter acesso venoso de curto prazo para infusão, administração de medicamentos ou coleta de sangue em ambientes de cuidados clínicos. Contabilizamos o valor dos dispositivos vendidos para hospitais e outros locais de atendimento nas geografias cobertas.
Exclusões de escopo: Exclui dispositivos de acesso venoso central, cateteres midline, PICCs, equipos de administração IV e conectores sem agulha, a menos que sejam vendidos como parte de um sistema integrado específico para PIVC.
Visão Geral da Segmentação
- Por Tipo de Produto
- Cateteres IV Periféricos Curtos
- Cateteres IV Integrados / Fechados
- Cateteres de Linha Média
- Cateteres de Permanência Estendida
- Por Tecnologia
- Cateteres de Segurança / Controle de Sangue
- Cateteres Convencionais
- Por Material
- Poliuretano
- Silicone
- Outros Plásticos
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Assistência Domiciliar e Cuidados Alternativos
- Clínicas e Consultórios Médicos
- Por Aplicação
- Administração de Medicamentos
- Administração de Fluidos e Nutrição
- Transfusão de Sangue
- Testes Diagnósticos e Contraste de Imagem
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer o conjunto de demanda e fundamentar as premissas em dados públicos que podem ser verificados pelos leitores. Baseamo-nos em fontes como o CDC dos EUA para orientações de prevenção de infecções, a FDA dos EUA para comunicações sobre dispositivos e segurança, e a OMS para referências de tratamento e segurança do paciente que influenciam as práticas de acesso IV.
Para a utilização e o mix de ambientes, recorremos a fontes como as estatísticas de saúde da OCDE, publicações de nível do CMS e do NHS quando disponíveis, e artigos revisados por pares em periódicos de acesso vascular e terapia de infusão que relatam tempo de permanência do cateter, taxas de complicações e adoção de cateteres de segurança. Registros de empresas, apresentações a investidores e imprensa de reputação foram utilizados para compreender o foco do portfólio e a direção de preços, e dados de assinatura paga para finanças corporativas, patentes e verificações de importação e exportação em nível de remessa apoiaram a validação cruzada quando os dados públicos eram escassos. Estes são exemplos ilustrativos, e muitas outras fontes públicas e pagas também foram utilizadas durante a coleta, validação e esclarecimento dos dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar os padrões de uso no mundo real para IVs periféricos, pois a prática varia por país, ambiente de atendimento e protocolo clínico. Conversamos com clínicos envolvidos em acesso vascular, líderes de aquisição e materiais, e participantes de distribuidores ou canais nas regiões APAC, EMEA e Américas para confirmar premissas sobre o consumo médio de cateteres por internação, penetração de recursos de segurança e faixas de preço típicas. Em seguida, verificamos os pontos discrepantes em relação à discussão mais ampla sobre utilização de cateteres antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | Diretores executivos (CXOs): 14% | APAC: 47% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 34% | EMEA: 29% |
| Participantes menores: 15% | Gerentes: 52% | Américas: 24% |
Dimensionamento de Mercado e Previsão
A lógica central de dimensionamento utiliza uma abordagem de cima para baixo, na qual os volumes de internações e procedimentos são convertidos em um conjunto de demanda anual de cateteres e, em seguida, refinados pelo mix de ambientes entre hospitais e centros ambulatoriais. Para manter os totais realistas, corroboramos os resultados com verificações seletivas de baixo para cima, como o preço médio de venda amostrado por país multiplicado pelos volumes unitários estimados, além do feedback do canal sobre o consumo anual em instalações de alto uso.
Os principais insumos que moldaram o modelo incluíram tendências de internações hospitalares e visitas ambulatoriais, taxas de utilização de acesso IV por ambiente de atendimento, média de cateteres utilizados por episódio do paciente (incluindo frequência de substituição), a mudança no mix em direção a PIVCs de segurança e a dispersão de preços por região e estrutura de licitação. Onde as séries públicas não separavam claramente o uso de IV periférico, as lacunas foram tratadas utilizando faixas de utilização revisadas por pares, seguidas de validação por respondentes primários e verificações de sensibilidade nos parâmetros mais variáveis.
As previsões foram elaboradas utilizando análise de cenários apoiada por suavização de tendências de séries temporais curtas para indicadores de internações e utilização, e depois ajustadas com base nas opiniões de especialistas sobre a adoção de regulamentações de segurança, restrições de pessoal em terapia de infusão e ciclos de compras hospitalares. A trajetória final reflete um caso intermediário prático, em vez de um caso de esforço agressivo, para que os clientes possam mapeá-la para premissas de planejamento sem depender de insumos difíceis de observar.
Ciclo de Validação de Dados e Atualização
Os resultados foram validados por meio de triangulação entre sinais independentes, incluindo cálculos do conjunto de demanda, direção de preços e tendências de adoção em nível regional para cateteres de segurança. Verificações de variância foram realizadas para identificar uso implícito por paciente incomumente elevado, movimentos extremos de preço médio de venda ou taxas de crescimento que não correspondiam aos indicadores de atividade hospitalar, e quaisquer anomalias foram revisadas em uma análise analítica separada antes da aprovação final.
O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando um evento relevante pode alterar volumes ou preços, como grandes ações regulatórias, interrupções no fornecimento ou uma grande transição tecnológica. Antes da entrega, realizamos uma verificação final dos fatos para que os clientes recebam a visão mais atual disponível no momento da compra.
Estimativa do Mercado de Cateteres Intravenosos Periféricos da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos publicados para cateteres intravenosos periféricos frequentemente não se alinham, mesmo quando a narrativa de crescimento parece semelhante, porque o conjunto de produtos contabilizados e a definição de unidade podem mudar silenciosamente ao longo do tempo. As diferenças também podem decorrer do ano utilizado, do momento da conversão cambial e de se as estimativas estão ancoradas em procedimentos ou na receita do fornecedor.
A principal lacuna decorre de se cateteres centrais e midline, bem como acessórios de administração, são incluídos no mesmo número. A Mordor Intelligence trata o mercado apenas como dispositivos PIVC e mantém o acesso vascular adjacente e os consumíveis IV fora do escopo, o que altera os volumes unitários implícitos e as escalas de preço médio de venda utilizadas no modelo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 6,54 bilhões de USD (2026) | |
| Publicador do Setor A | 1,96 bilhões de USD (2024) | Utiliza uma definição de dispositivo com preço mais restrita, que parece mais próxima dos PIVCs curtos de commodities, com visibilidade limitada sobre os preços de PIVCs de segurança e o mix de ambientes, o que pode comprimir a base de receita para o mesmo conjunto de utilização. |
| Publicador do Setor B | 1,06 bilhões de USD (2024) | Baseia-se em um escopo de produto que se sobrepõe às categorias relacionadas a PICCs e, em seguida, reporta um número separado de IV periférico, o que pode fragmentar as contagens de unidades e subestimar o valor capturado em sistemas PIVC integrados ou fechados. |
A dispersão nos valores publicados é amplamente explicada pelas escolhas de escopo e pela forma como a utilização é convertida em receita, e não por divergências sobre as tendências básicas de atividade de saúde. Ao manter os produtos contabilizados vinculados a dispositivos IV periféricos e verificar premissas como frequência de substituição e mix de segurança com feedback de campo, a estimativa permanece rastreável a um conjunto de demanda repetível e a uma lógica de preços.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de cateteres intravenosos periféricos?
O mercado está avaliado em USD 6,54 bilhões em 2026 e está projetado para crescer para USD 8,95 bilhões até 2031.
Qual segmento está se expandindo mais rapidamente no panorama de cateteres intravenosos periféricos?
Os centros cirúrgicos ambulatoriais lideram o crescimento, projetados a uma CAGR de 9,35% até 2031 à medida que os cuidados migram para ambientes ambulatoriais.
Qual é o tamanho da participação da América do Norte na demanda por cateteres intravenosos periféricos?
A América do Norte representou 39,88% da receita global em 2025, impulsionada por mais de 300 milhões de unidades de cateteres utilizadas anualmente nos Estados Unidos.
Qual tendência tecnológica está remodelando as decisões de aquisição de cateteres?
Os designs de segurança e controle de sangue dominam as aquisições, capturando 67,95% da receita em 2025 e crescendo a uma CAGR de 8,54%.
Por que os cateteres de linha média estão ganhando popularidade?
As linhas médias oferecem tempos de permanência estendidos com menor risco de infecção do que as linhas centrais, impulsionando uma CAGR de 8,21% até 2031.
Como as preocupações com sustentabilidade estão influenciando o setor de cateteres?
Os reguladores da UE e da América do Norte estão integrando avaliações de ciclo de vida nas aprovações, levando os fabricantes a explorar materiais recicláveis e biodegradáveis.