
Tamanho e Participação do Mercado de Cateteres Defletíveis
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.16 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.81 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.38 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
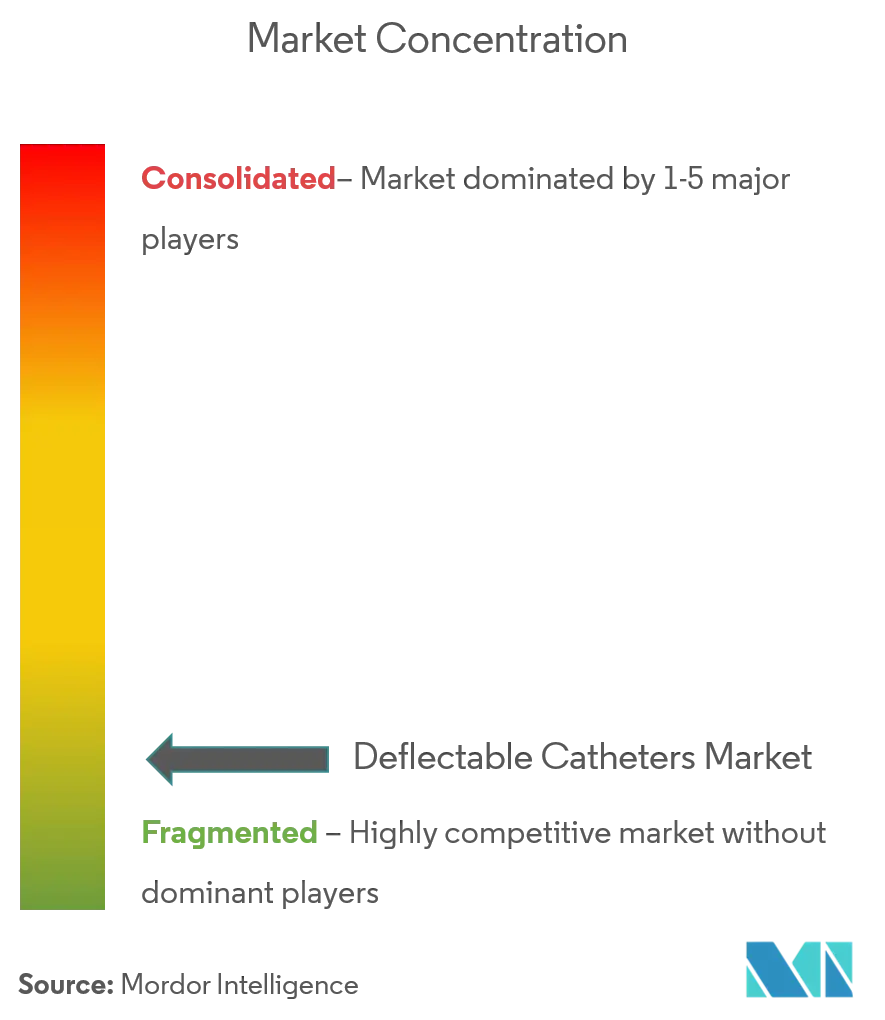
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cateteres Defletíveis por Mordor Intelligence
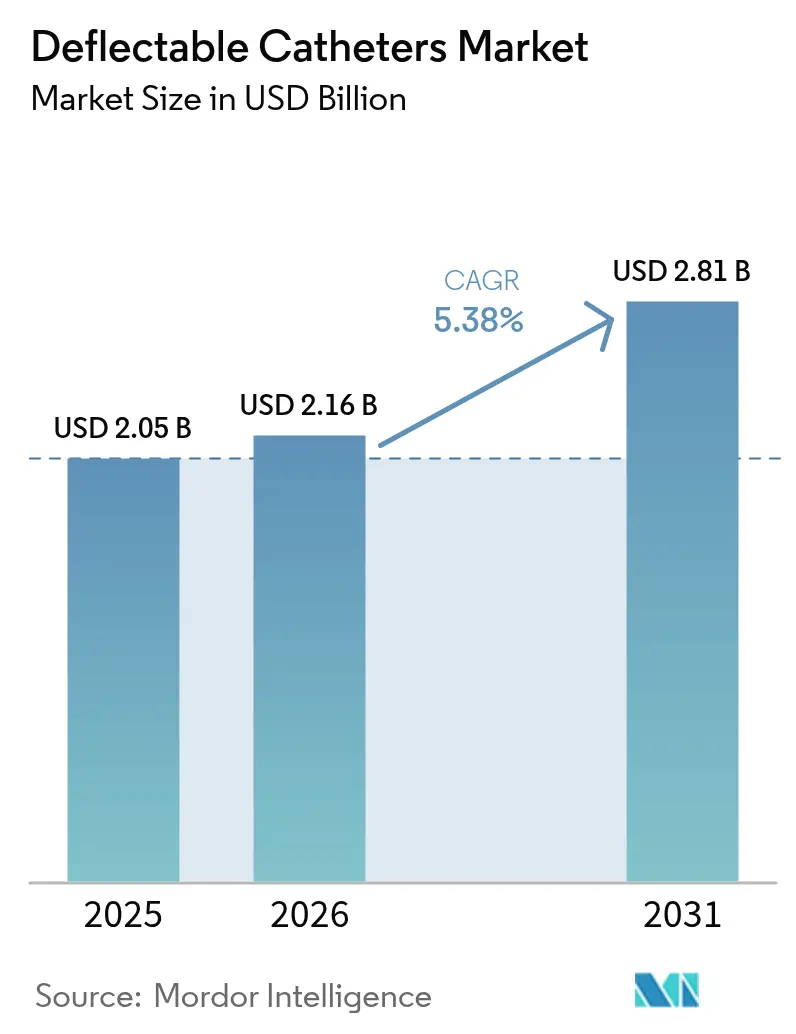
O tamanho do mercado de cateteres defletíveis em 2026 é estimado em USD 2,16 bilhões, crescendo a partir do valor de 2025 de USD 2,05 bilhões, com projeções para 2031 indicando USD 2,81 bilhões, crescendo a um CAGR de 5,38% no período de 2026-2031. A demanda permanece enraizada em procedimentos de eletrofisiologia (EP), mas o crescimento se desloca para aplicações premium, como a ablação por campo pulsado, que requer superior capacidade de direcionamento e perfis de rigidez variável. Designs de haste multidirecional ganham tração em intervenções complexas no átrio esquerdo, enquanto os polímeros à base de Pebax substituem o PTFE convencional em meio a restrições de fornecimento e crescentes necessidades de biocompatibilidade. Regionalmente, a América do Norte lidera atualmente, mas a Ásia-Pacífico apresenta a mais acentuada expansão de volume à medida que os centros de treinamento se multiplicam e os marcos de reembolso se liberalizam. Ao mesmo tempo, a escassez de fio de nitinol e o endurecimento das regras de evidências da FDA/MDR elevam as barreiras de entrada, atribuindo maior valor a cadeias de suprimento robustas e equipes de assuntos clínicos bem estruturadas.
Principais Conclusões do Relatório
- Por aplicação, o mapeamento e a ablação de eletrofisiologia representaram 52,01% da participação do mercado de cateteres defletíveis em 2025, enquanto o suporte a coração estrutural e TAVI deve expandir a um CAGR de 6,47% até 2031.
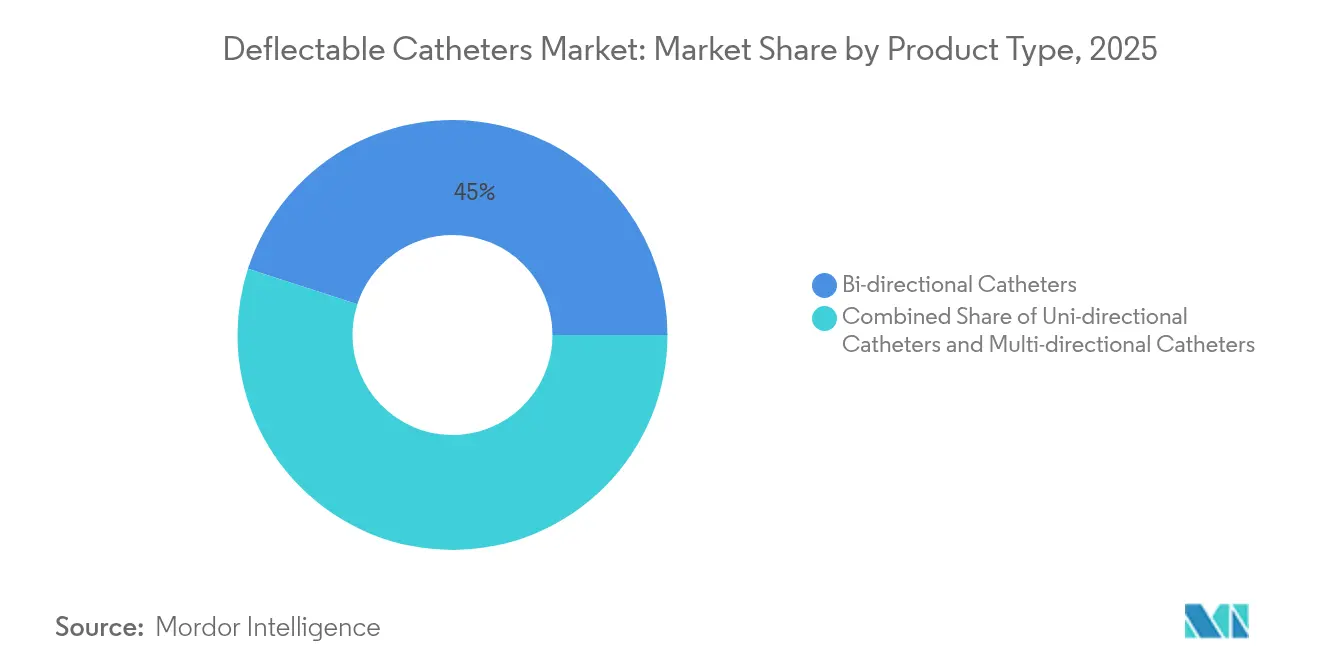
- Por tipo de produto, os cateteres bidirecionais lideraram com 45,02% de participação na receita em 2025; os designs multidirecionais devem crescer a um CAGR de 6,08% até 2031.
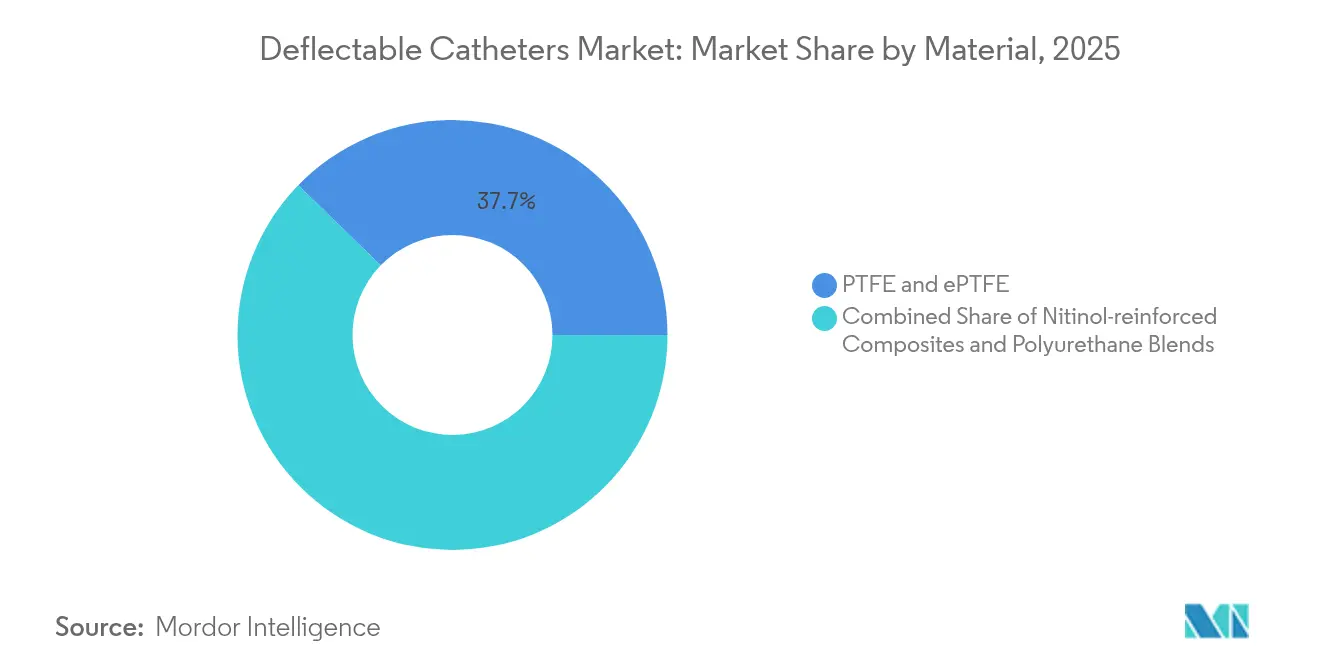
- Por material, o PTFE deteve 37,74% de participação do tamanho do mercado de cateteres defletíveis em 2025, e as blendas de Pebax/poliuretano avançam a um CAGR de 6,93% até 2031.
- Por usuário final, hospitais e centros cardíacos controlaram 64,68% do tamanho do mercado de cateteres defletíveis em 2025, enquanto os centros de cirurgia ambulatorial devem crescer a um CAGR de 6,76% entre 2026-2031.
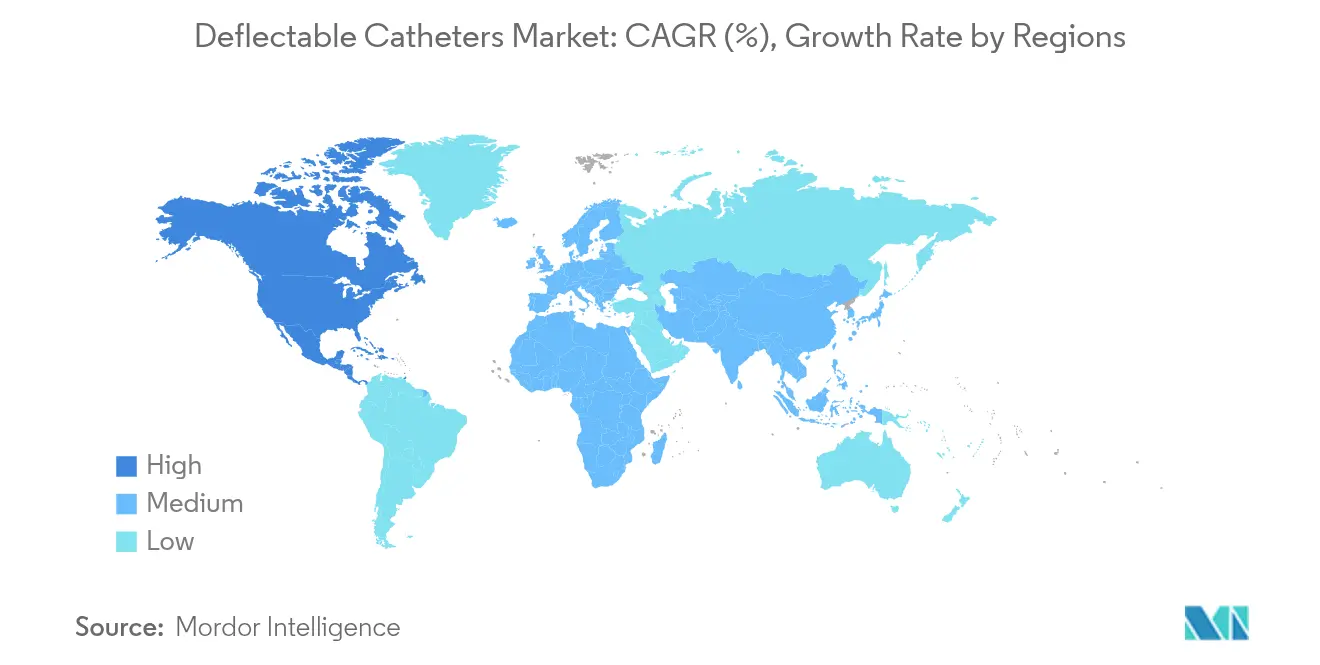
- Por geografia, a América do Norte capturou 43,08% do mercado de cateteres defletíveis em 2025; a Ásia-Pacífico permanece como a região de crescimento mais rápido, com CAGR de 7,26%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alta prevalência de DCV e população envelhecida | +1.2% | Global, concentrado na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Crescente adoção de procedimentos de ablação de EP minimamente invasivos | +1.8% | Global, liderado pela América do Norte, expandindo-se na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Inovação rápida em materiais (blendas de Pebax, tranças de nitinol de baixo perfil) | +0.9% | Global, P&D concentrado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Deslocamento do capital hospitalar para a automação de laboratórios de cateterismo | +0.7% | América do Norte e Europa, emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Plataformas de ablação por campo pulsado requerem capacidade de direcionamento de próxima geração | +1.1% | Global, adoção antecipada em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Cateteres de mapeamento assistidos por IA desbloqueando casos complexos no átrio esquerdo | +0.6% | América do Norte e Europa, centros seletivos na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Prevalência de DCV e População Envelhecida
O crescente ônus cardiovascular global mantém os volumes de procedimentos elevados, mas a anatomia do envelhecimento introduz vasculatura tortuosa e lesões calcificadas que exigem resposta ágil da haste e controle refinado da ponta. Zonas de rigidez variável, camadas de trança segmentadas e feedback por micro-marcadores facilitam a navegação segura em vasos frágeis, reduzindo o tempo de fluoroscopia e o uso de contraste em coortes de pacientes idosos.
Crescente Adoção de Procedimentos de Ablação de EP Minimamente Invasivos
Os laboratórios de EP agora realizam maior número de casos, pois as tecnologias de dose única encurtam o fluxo de trabalho e permitem ablações em regime de dia. Os centros de cirurgia ambulatorial realizaram 1,8% das intervenções coronárias percutâneas em 2024 com segurança equivalente à hospitalar, levando os fabricantes de cateteres a enfatizar transições de troca rápida e qualidade durável das lesões mesmo em ambientes com recursos limitados. A plataforma FARAPULSE da Boston Scientific ilustra a demanda por bainhas de entrega direcionáveis que se alinham com precisão e limitam danos colaterais [1]Boston Scientific, "Boston Scientific Divulga Resultados do Primeiro Trimestre de 2025," bostonscientific.com.
Inovação Rápida em Materiais (Blendas de Pebax, Tranças de Nitinol de Baixo Perfil)
A escassez de PTFE em 2024 expôs a vulnerabilidade das resinas de fonte única, empurrando os OEMs em direção a híbridos de Pebax, poliuretano e nitinol revestido, que mantêm a capacidade de empuxo, mas flexionam em torno de curvas acentuadas. A Zeus expandiu a capacidade de extrusão em 127% para acompanhar as solicitações dos OEMs por revestimentos internos de Pebax de parede fina, sinalizando a adoção duradoura desses polímeros alternativos.
Deslocamento do Capital Hospitalar para a Automação de Laboratórios de Cateterismo
Os conjuntos integrados de imagem e navegação robótica incentivam as equipes de compras a agrupar hardware com contratos de cateteres, recompensando os fornecedores que garantem interoperabilidade perfeita. A atualização de laboratório de USD 1,2 milhão da Covenant Health priorizou fluxos de trabalho orientados por software e atraiu bainhas direcionáveis premium compatíveis com sistemas de acionamento robótico. Os designers de cateteres agora incorporam sensores magnéticos e estendem os ciclos de vida dos fios de tração para corresponder aos perfis de implantação automatizados.
Plataformas de Ablação por Campo Pulsado Requerem Capacidade de Direcionamento de Próxima Geração
Os sistemas de ablação por campo pulsado exigem contato tecidual rigoroso para uma eletroporação uniforme. Os cateteres direcionáveis da Boston Scientific obtiveram aprovação regulatória no Japão e na China, refletindo a busca global por arquiteturas baseadas em alças com detecção de força para reduzir a formação de carbonização. Os fabricantes de dispositivos estão realocando orçamentos de P&D das hastes de radiofrequência convencionais para mecânicos de alça variável e matrizes de múltiplos sensores.
Cateteres de Mapeamento Assistidos por IA Desbloqueando Casos Complexos no Átrio Esquerdo
A sobrevida livre de arritmia de 88% relatada no ensaio TAILORED-AF valida a ablação guiada por IA, acelerando a demanda por cateteres com eletrodos de alta densidade e processadores integrados para análise em tempo real de eletrogramas. Plataformas robóticas de código aberto, como o CardioXplorer, demonstram planejamento de trajetória aprimorado e menores forças de colisão com a parede, elevando as expectativas para designs de cateteres centrados em dados [2]Journal of Clinical Medicine, "Trombose Relacionada a Cateter em Procedimentos Cardiovasculares," mdpi.com.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Riscos de infecção relacionada ao dispositivo e trombose | -0.8% | Global, escrutínio elevado em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Requisitos rigorosos de evidências da FDA e MDR | -1.1% | Global, mais restritivo na América do Norte e Europa | Médio prazo (2-4 anos) |
| Escassez de eletrofisiologistas treinados | -0.6% | Ásia-Pacífico, América Latina, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Oferta global limitada de fio de nitinol microtrançado | -0.4% | Global, impacto concentrado no segmento premium | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Riscos de Infecção Relacionada ao Dispositivo e Trombose
A vigilância clínica em torno da trombose associada a cateter leva os reguladores a destacar os revestimentos de materiais e a anticoagulação intraprocedimental. Os agentes orais diretos reduzem a carga sistêmica de coágulos, mas os eventos hemorrágicos aumentam as taxas de reintervenção, levando os engenheiros a adotar superfícies com ligação de heparina e geometrias de junção mais suaves. Múltiplas recalls em 2024 amplificaram o foco dos comitês de compras hospitalares em históricos de segurança comprovados.
Requisitos Rigorosos de Evidências da FDA e MDR Aumentam o Tempo de Entrada no Mercado
O alinhamento da Regulamentação do Sistema de Qualidade da FDA de 2024 com a ISO 13485 e o MDR europeu exige investigação clínica completa mesmo para pequenas modificações de design, inflando os gastos com P&D e atrasando o lançamento em média de 12 a 18 meses. Os entrantes no mercado devem ampliar as equipes de assuntos clínicos e implementar vigilância proativa para garantir reembolso e confiança dos profissionais de saúde.
Oferta Global Limitada de Fio de Nitinol Microtrançado
A demanda aeroespacial e a capacidade de fusão restrita reduziram o fornecimento de fio superelástico, atrasando a produção de hastes multidirecionais premium. Os OEMs responderam com dupla fonte de fornecimento e miniaturização das densidades de trança para preservar o torque enquanto reduzem o uso de material, embora a disponibilidade de curto prazo permaneça incerta para construções de alta complexidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Tipo de Produto:
A Inovação Multidirecional Impulsiona o CrescimentoO segmento multidirecional cresce a um CAGR de 6,08% até 2031, enquanto os cateteres bidirecionais preservam 45,02% de liderança no mercado de cateteres defletíveis. A articulação em alto ângulo e a transferência de torque sem torção desbloqueiam o acesso às veias pulmonares posteriores e aos alvos do septo ventricular, impulsionando a adoção em casos complexos de EP e suporte a TAVI. O OMNYPULSE da Johnson & Johnson com ponta de 12 mm e telemetria de força de contato integrada exemplifica o pivô em direção à navegação inteligente multivetor.
A ergonomia complexa e as matrizes de sensores premium elevam os preços médios de venda, mas os OEMs compensam os custos por meio de designs de plataformas modulares que compartilham conjuntos de alça entre linhas de produtos. Enquanto isso, as hastes unidirecionais atendem ao mapeamento diagnóstico de fluxo e permanecem viáveis em geografias sensíveis a custos. O tamanho do mercado de cateteres defletíveis para designs multidirecionais deve expandir 98 pontos-base em participação até 2031, refletindo o impulso sustentado de substituição.


Por Aplicação:
Procedimentos de Coração Estrutural Aceleram a Evolução do MercadoO suporte a coração estrutural e TAVI registra um CAGR de 6,47%, superando as taxas de crescimento maduras da eletrofisiologia, mesmo que a EP controle 52,01% da receita de 2025. As bainhas de entrega de válvulas precisam de retenção de curva consistente sob carregamento aórtico dinâmico, motivando a P&D em tranças de nitinol resistentes a dobras e revestimentos internos de baixa fricção. Dados clínicos confirmam taxas reduzidas de regurgitação paravalvular quando os defletores direcionáveis garantem alinhamento coaxial durante a implantação.
O mapeamento e a ablação de EP mantêm escala graças à crescente prevalência de fibrilação atrial e às mudanças nas diretrizes que endossam o controle precoce do ritmo. No entanto, a pressão sobre os preços se intensifica à medida que as hastes bidirecionais commoditizadas enfrentam novos entrantes. Os segmentos de suporte vascular periférico e coronário fornecem receita diversificada, enquanto os cateteres de imagem sustentam o rendimento diagnóstico em todas as modalidades.
Por Material:
Polímeros Avançados Desafiam a Dominância TradicionalO PTFE comandou 37,74% de participação em 2025, mas enfrenta substituição à medida que as blendas de Pebax e poliuretano crescem 6,93% ao ano até 2031. As camadas de Pebax de durômetro duplo fornecem transição suave na ponta, mas preservam a força de empuxo, permitindo cruzamentos septais seguros. As tranças de nitinol compósito incorporadas em poliéter-bloco-amidas oferecem fidelidade de torque em perfis mais finos, liberando espaço para sensores baseados em lúmen. A participação de mercado dos cateteres defletíveis de Pebax está posicionada para subir 225 pontos-base até 2031 em meio à persistente volatilidade de custos do PTFE.
Os termoplásticos reforçados com nitinol ancoram hastes premium nos canais de coração estrutural, onde a resistência radial e a memória de forma superam os equivalentes de aço inoxidável. Os depósitos de patentes cobrindo fendas divididas e trilhos elasticamente deformáveis ressaltam a contínua experimentação de materiais visando a capacidade de direcionamento sem sacrificar a resistência a dobras.
Por Usuário Final:
A Adoção em Centros Cirúrgicos Ambulatoriais Reformula a Dinâmica do MercadoHospitais e centros cardíacos ainda capturam 64,68% do tamanho do mercado de cateteres defletíveis, mas os centros de cirurgia ambulatorial registram um CAGR acelerado de 6,76% até 2031. Os administradores de centros de cirurgia ambulatorial priorizam estoque somente descartável, embalagem de kit simplificada e rotatividade rápida de sala, levando os fabricantes a agrupar bainhas pré-moldadas com cateteres de mapeamento diagnóstico e ablação. Os registros clínicos relatam taxas de eventos cardíacos adversos maiores em 30 dias não inferiores entre os ambientes de centros de cirurgia ambulatorial e hospitalar, reforçando a mudança para o atendimento ambulatorial.
Para grandes centros acadêmicos, a robótica e o mapeamento por IA impulsionam a demanda incremental por hastes de múltiplos sensores de alto valor, enquanto os hospitais comunitários gravitam em direção a modelos bidirecionais de custo controlado. Os fornecedores adaptam suas estratégias de entrada no mercado de acordo, oferecendo famílias de produtos em camadas que compartilham a ergonomia central da alça, mas diferem em alcance de articulação e densidade de sensores.
Análise Geográfica
Mercado de Cateteres Defletíveis na América do Norte
A América do Norte deteve 43,08% da receita de 2025, uma vez que os caminhos maduros de reembolso e a alta penetração de eletrofisiologia sustentam ciclos de substituição estáveis para hastes legadas. A consolidação de prestadores de serviços favorece compras em volume, beneficiando fornecedores com plataformas integradas que abrangem mapeamento, ablação e imagem.
Mercado de Cateteres Defletíveis na EMEA, APAC e América do Sul
A Ásia-Pacífico apresenta o CAGR mais rápido de 7,26% à medida que parcerias público-privadas constroem laboratórios de eletrofisiologia e os governos ampliam a cobertura de seguros para procedimentos baseados em cateteres. O Samsung Medical Center opera o primeiro centro de treinamento em arritmia ventricular da região, realizando mais de 100 casos complexos por ano com 85% de sucesso, catalisando a transferência regional de conhecimento. A NMPA da China agilizou as aprovações de dispositivos, impulsionando joint ventures entre multinacionais e fabricantes locais por contrato para coproduzir hastes de Pebax prximas aos centros de demanda. A Europa demonstra expansão moderada impulsionada pela adoção orientada por diretrizes e por melhorias de qualidade decorrentes do Regulamento de Dispositivos Médicos. Os sistemas nacionais de saúde equilibram custo e dados de resultados, conferindo vantagem incremental a produtos com forte evidência do mundo real. Os centros credenciados pela Associação Europeia do Ritmo Cardíaco ancoram o treinamento de clínicos e promovem padrões uniformes de prática. Na América do Sul e no Oriente Médio & África, a adoção de cateteres defletíveis acompanha o desenvolvimento de infraestrutura, embora centros cardíacos urbanos solicitem cada vez mais suítes de eletrofisiologia completas de fornecedores globais.

Panorama regulatório
Nos Estados Unidos, os cateteres deflexíveis usados em aplicações cardiovasculares são comumente regulamentados como dispositivos de Classe II segundo as normas de dispositivos médicos da FDA e, geralmente, chegam ao mercado por meio da via 510(k) (frequentemente sob 21 CFR 870.1250, código de produto DQY). A previsibilidade da revisão é moldada pelas metas de desempenho do MDUFA V para o ano fiscal de 2023-2027, enquanto o Regulamento do Sistema de Gestão da Qualidade (QMSR) da FDA entrou em vigor em 2 de fevereiro de 2026, alinhando as expectativas do sistema de qualidade mais estreitamente com a ISO 13485 e aumentando a ênfase em controles de projeto, gestão de riscos e ciclos de feedback pós-comercialização para as iterações de cateteres direcionáveis.
Na Europa, os dispositivos se enquadram no MDR da UE (Regulamento (UE) 2017/745), onde a avaliação clínica (Artigo 61), a vigilância pós-comercialização e as vias restritas de equivalência tornam mais rigorosos os requisitos de evidência para alterações de design. Em junho de 2026, foram publicados os Regulamentos Delegados da Comissão (UE) 2026/1359 e 2026/1451, expandindo as isenções para determinadas tecnologias já bem estabelecidas, incluindo cânulas e cateteres específicos, em relação a elementos da avaliação de documentação técnica por organismo notificado e investigações clínicas obrigatórias. Isso oferece uma alavanca de conformidade para linhas de cateteres legadas, mantendo em vigor as obrigações de vigilância e monitoramento pós-comercialização.
Análise da cadeia de valor
A cadeia de valor começa com matérias-primas e subcomponentes especializados, incluindo polímeros de grau médico (PTFE/ePTFE e blendas mais recentes de Pebax ou poliuretano) e reforços metálicos, como aço inoxidável e nitinol, usados em fios de tração e estruturas trançadas. As restrições upstream se concentram na capacidade de fusão e conversão de nitinol de grau médico, o que pode reduzir a disponibilidade para eixos multidirecionais premium. Como resultado, fabricantes de equipamentos originais e fabricantes contratados frequentemente utilizam fontes duplas ou redesenham as densidades de trançado para preservar a resposta de torque enquanto reduzem a intensidade de material.
A fabricação midstream combina extrusão (frequentemente revestimentos multilúmen), trançagem ou enrolamento em bobina, montagem de cabo e deflexão, colagem e formação de ponta, além de esterilização e embalagem. Uma parcela significativa dessa atividade é executada por fabricantes contratados especializados e fornecedores de componentes. O desenvolvimento baseado em plataformas, como as montagens modulares no estilo Composer da Freudenberg Medical, apoia ciclos de desenvolvimento mais curtos ao reutilizar arquiteturas de deflexão e cabo já validadas em múltiplos programas de cateteres. No downstream, a distribuição ocorre por meio de vendas diretas e grupos de compra hospitalares ou de centros cardíacos, e está cada vez mais vinculada aos ecossistemas de procedimentos em eletrofisiologia e cardiologia estrutural, onde a interoperabilidade com kits de mapeamento, ablação e acesso apoia a fidelização e a recompra.
Cenário Competitivo
A intensidade competitiva permanece moderada. Abbott, Medtronic, Boston Scientific e a divisão Biosense Webster da Johnson & Johnson dependem de ecossistemas completos que garantem o uso contínuo de cateteres por meio de consoles de mapeamento proprietários e geradores de ablação. O pipeline de aquisições da Boston Scientific continua a enfatizar ativos disruptivos de ablação por campo pulsado e imagem para ampliar seu alcance de plataforma.
A vigilância sobre a segurança dos produtos molda a percepção após a Johnson & Johnson ter iniciado um recall de Classe 1 de 497 cateteres VARIPULSE devido a relatos de lesões neurovasculares na FDA em 2024. Os incidentes destacam a necessidade de vigilância robusta pós-comercialização e estimularam auditorias de clientes nos sistemas de qualidade dos fornecedores. Enquanto isso, as escassezes de materiais forçaram os OEMs a investir em recozimento de nitinol de dupla fonte e composição de Pebax, isolando os líderes de futuros choques de fornecimento.
Os depósitos de patentes aumentam em mecânicos de alça direcionável, tranças de haste de três segmentos e microsensores integrados ao lúmen, indicando P&D cada vez mais intenso. Colaborações entre setores emergem à medida que startups de IA licenciam algoritmos de mapeamento para empresas de cateteres tradicionais. O sucesso dependerá da integração de análise de dados, robótica e ciência de materiais em conjuntos de ferramentas procedimentais coesos que reduzam a variabilidade do operador e comprimam a duração dos casos.
Líderes do Setor de Cateteres Defletíveis
Abbott
Boston Scientific Corporation
Medtronic
Teleflex Incorporated
Johnson & Johnson
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cateteres Defletíveis
- Abbott Laboratories
- Biosense Webster (Johnson & Johnson)
- Boston Scientific
- Medtronic
- Teleflex
- Biomerics
- Terumo
- Cook Group
- Merit Medical Systems
- Cordis
- Acutus Medical
- Biocardia
- AtriCure
- Baylis Medical (Boston Scientific)
- OSYPKA
- CathRx
- Stryker Neurovascular
- Confluent Medical
- Hansen Medical / Auris Health
- BIOTRONIK

Oportunidades de mercado e perspectivas futuras
A diferenciação de produtos está cada vez mais ligada à direcionabilidade de próxima geração para fluxos de trabalho em eletrofisiologia, especialmente à medida que a adoção da ablação por campo pulsado eleva as expectativas quanto ao contato preciso com o tecido, à geometria de laço repetível e aos perfis de rigidez variável. O sinal comercial é visível nas introduções e aprovações de cateteres de energia dupla e adjacentes à PFA por grandes plataformas, e a mudança em relação aos designs de material único, após a interrupção do fornecimento de PTFE em 2024, acelerou o interesse por blendas de Pebax ou poliuretano e revestimentos de parede fina.
Os espaços em branco também se estendem além da eletrofisiologia tradicional para intervenções adjacentes que dependem de direcionamento ativo. Isso inclui a navegação neurovascular e periférica, onde a seleção aguda de vasos pode ser uma etapa limitante para cateteres passivos. Trabalhos revisados por pares publicados entre 2025 e janeiro de 2026 relatam ganhos de desempenho para microcateteres ativamente deflexíveis e sistemas de fio-guia direcionável em anatomias complexas. Também descrevem pesquisas sobre conceitos microrrobóticos ou de ajuste de rigidez controlado magneticamente, o que sugere um caminho para atualizações de capacidade semelhantes a retrofit usando os fatores de forma existentes dos cateteres. Juntas, essas tendências apontam para oportunidades para fornecedores que conseguirem combinar mecânica confiável de fio de tração com sistemas poliméricos de menor fricção e adicionar detecção ou controle definido por software sem aumentar materialmente o perfil ou comprometer a gestão de riscos de trombose e infecção.
Recent Industry Developments in Mercado de Cateteres Defletíveis
- Julho de 2026: A Johnson & Johnson anunciou a aprovação da FDA para a Plataforma Dual Energy THERMOCOOL SMARTTOUCH SF, combinando energia de radiofrequência e campo pulsado em uma solução de ablação por cateter. A aprovação amplia as opções para laboratórios de eletrofisiologia que padronizam fluxos de trabalho baseados em plataforma, e aumenta a pressão competitiva sobre os portfólios de cateteres direcionáveis capazes de suportar estratégias de procedimento de energia dupla.
- Abril de 2026: A Johnson & Johnson firmou um acordo definitivo para adquirir a Atraverse Medical, desenvolvedora de sistemas de fio-guia de RF para acesso ao coração esquerdo utilizados em procedimentos de fibrilação atrial, e a aquisição foi concluída no segundo trimestre de 2026. O acordo fortalece o kit de acesso e navegação da empresa em torno dos fluxos de trabalho transseptais e de coração esquerdo, apoiando uma integração mais estreita entre as etapas de acesso, mapeamento e ablação.
- Junho de 2024: A Abbott Medical recebeu a autorização 510(k) da FDA (K241370) para o Agilis NxT Steerable Introducer Dual-Reach. A autorização apoia a continuidade da renovação do ciclo de vida das ofertas de acesso e introdutor direcionáveis usadas em procedimentos cardíacos complexos, ajudando os fornecedores a defender sua participação onde os hospitais priorizam segurança comprovada e características de manuseio familiares.


Mercado de Cateteres Defletíveis Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado é definido como as receitas geradas por cateteres médicos direcionáveis e deflexíveis, que podem se dobrar ativamente na ponta distal e são usados para alcançar a anatomia-alvo durante procedimentos diagnósticos ou terapêuticos minimamente invasivos.
Exclusões de escopo: excluímos bainhas-guia, cateteres de drenagem não direcionáveis e pequenos acessórios descartáveis, como introdutores.
Visão geral da segmentação
- Por Tipo de Produto
- Cateteres Unidirecionais
- Cateteres Bidirecionais
- Cateteres Multidirecionais
- Por Aplicação
- Intervenções Coronárias
- Mapeamento e Ablação de Eletrofisiologia (EP)
- Imagem Diagnóstica
- Intervenções Periféricas
- Suporte a Coração Estrutural e TAVI
- Por Material
- Blendas de Pebax/Poliuretano
- PTFE e ePTFE
- Compósitos Reforçados com Nitinol
- Por Usuário Final
- Hospitais e Centros Cardíacos
- Centros de Cirurgia Ambulatorial
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para mapear o conjunto de demanda e manter as premissas alinhadas à atividade real de procedimentos e aos padrões de adoção de dispositivos. Normalmente, recorremos a estatísticas de saúde pública e fontes de atividade clínica, como o CDC dos EUA, as Estatísticas de Saúde da OCDE, o Banco Mundial e indicadores da OMS, para entender a carga de doenças, as tendências de envelhecimento e o acesso a cuidados que impulsionam os volumes de procedimentos.
No lado da oferta e regulatório, os dados foram verificados cruzadamente usando fontes como os bancos de dados de dispositivos e comunicações de segurança da FDA dos EUA, as páginas do quadro regulatório de dispositivos médicos da Comissão Europeia e periódicos revisados por pares indexados no PubMed, para tendências de uso em eletrofisiologia e outras intervenções baseadas em cateteres. Também revisamos registros de empresas e apresentações a investidores para confirmar o posicionamento de produtos e a exposição de receita, e usamos uma assinatura paga para dados financeiros e inteligência corporativa, além de um banco de dados de patentes, para validar ciclos de produtos e intensidade de inovação. Esses exemplos não são exaustivos, e outras fontes públicas também foram consultadas para coletar dados, validar números e esclarecer questões pendentes.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em confirmar como os cateteres deflexíveis são usados na prática, a frequência de seleção em comparação com alternativas não deflexíveis e como os preços se comportam entre regiões e ambientes de atendimento. Conversamos com uma combinação de fabricantes, distribuidores e partes interessadas clínicas, como gerentes de laboratório e equipes de compras, e o feedback foi equilibrado entre APAC, EMEA e Américas para evitar sobrevalorizar um único ambiente de reembolso ou de prática.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | Executivos de alto nível (CXOs): 17% | APAC: 44% |
| Nível médio: 54% | Líderes funcionais/de unidade: 28% | EMEA: 36% |
| Participantes menores: 17% | Gerentes: 55% | Américas: 20% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma reconstrução de demanda top-down, na qual os volumes de procedimentos e os grupos de pacientes tratados são convertidos em uso de cateteres e, em seguida, transformados em valor usando preços médios de venda regionais. Para manter o modelo prático, ele se baseia em dados repetíveis, como o número de procedimentos de eletrofisiologia, a proporção de casos que necessitam de direcionabilidade, o número médio de cateteres usados por procedimento, os padrões de substituição e uso único, e a divisão entre adoção hospitalar e ambulatorial.
Após a construção dos totais top-down, foram realizadas verificações seletivas bottom-up para testar a robustez dos resultados, incluindo faixas de receita amostradas de fornecedores, discussões de canal sobre volume de unidades e faixas de preço médio de venda por capacidade de produto (unidirecional versus multidirecional), quando os dados estavam disponíveis. Quando faltavam sinais diretos de unidades para países menores, o tratamento de lacunas foi feito por meio de proxy a partir de mercados com intensidade de procedimentos semelhante, ajustando-se para acesso, maturidade de reembolso e ritmo de adição de capacidade de laboratório.
Para a previsão, utilizamos análise de cenários apoiada por opiniões de especialistas sobre a expansão de laboratórios de eletrofisiologia, o crescimento de procedimentos minimamente invasivos, os ciclos de renovação tecnológica e a movimentação de preços esperada. As premissas foram mantidas consistentes de ano a ano, e qualquer alteração em um fator condutor foi aplicada deliberadamente, de modo que a tendência permaneça explicável em uma chamada com o cliente.
Validação de dados e ciclo de atualização
A validação foi feita por meio de múltiplas verificações, para que os totais finais não dependam de uma única fonte de dados. Comparamos os resultados do modelo com sinais independentes, como tendências de crescimento de procedimentos, padrões de atividade regulatória e a plausibilidade da demanda unitária implícita em relação à capacidade instalada dos laboratórios, e então revisamos as discrepâncias antes da aprovação final.
Quando uma variação parecia relevante, os respondentes eram recontatados para confirmar se a lacuna era causada por escopo, tempo ou uma mudança real no mercado. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando grandes eventos podem alterar a demanda ou os preços. Antes da entrega, um analista realiza uma nova revisão dos principais insumos, para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do mercado de cateteres deflexíveis segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para cateteres deflexíveis frequentemente não coincidem, pois cada editora faz escolhas diferentes sobre quais produtos contar, como o preço é tratado e qual ano é usado como ponto de partida. Mesmo quando a mesma moeda é usada, a diferença pode se ampliar devido a divergências nas premissas de procedimentos e na velocidade esperada de adoção.
Algumas estimativas agrupam produtos adjacentes e acessórios de procedimento, o que tende a elevar o valor total do mercado. Na Mordor Intelligence, o valor está limitado à receita na saída de fábrica para cateteres direcionáveis e deflexíveis (incluindo os vendidos separadamente ou em conjunto), e exclui bainhas-guia e pequenos acessórios descartáveis, como introdutores, o que mantém a estimativa mais próxima dos sinais de demanda exclusivos de cateteres.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,16 bilhões de dólares (2026) | |
| Consultoria Global A | 2,18 bilhões de dólares (2026) | Utiliza uma janela de previsão e um perfil de crescimento diferentes, o que pode alterar o valor implícito de 2026 por meio de cálculo retroativo, e a linguagem de escopo não deixa claro se itens acessórios ou famílias de cateteres não deflexíveis estão excluídos. |
| Grupo de Pesquisa do Setor B | 2,01 bilhões de dólares (2024) | Ancora o tamanho dois anos antes e pode aplicar premissas conservadoras de adoção e preços entre regiões, e a segmentação inclui materiais e categorias mais amplas de intervenção que podem alterar o que é contado como cateter deflexível. |
Ao analisar os três valores, a diferença é explicada principalmente pelo momento e pelo que é incluído em torno do próprio cateter, e não por uma divergência quanto ao crescimento da demanda essencial. Ao manter os dados rastreáveis a volumes de procedimentos, utilização e faixas realistas de preço médio de venda, conseguimos explicar cada etapa e ajustar as premissas sem reescrever todo o modelo.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Cateteres Defletíveis?
O mercado de cateteres defletíveis atingiu USD 2,16 bilhões em 2026 e a previsão é de crescimento para USD 2,81 bilhões até 2031 a um CAGR de 5,38%.
Quem são os principais players do Mercado de Cateteres Defletíveis?
Abbott, Boston Scientific Corporation, Medtronic, Teleflex Incorporated e Johnson & Johnson são as principais empresas que operam no Mercado de Cateteres Defletíveis.
Qual segmento de aplicação está se expandindo mais rapidamente?
O suporte a coração estrutural e TAVI é a aplicação de crescimento mais rápido, com projeção de registrar um CAGR de 6,47% até 2031 à medida que as indicações se ampliam para grupos de pacientes de menor risco.
Qual região possui a maior participação no Mercado de Cateteres Defletíveis?
Em 2025, a América do Norte detém a maior participação de mercado no Mercado de Cateteres Defletíveis.
Por que os materiais Pebax e poliuretano estão ganhando participação?
As blendas de Pebax combinam flexibilidade e capacidade de empuxo, ao mesmo tempo em que evitam os gargalos de fornecimento de PTFE que interromperam a produção em 2024, impulsionando seu CAGR de 6,93% até 2031.
Página atualizada pela última vez em:



