
Tamanho e Participação do Mercado de Alimentos e Bebidas Orgânicos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
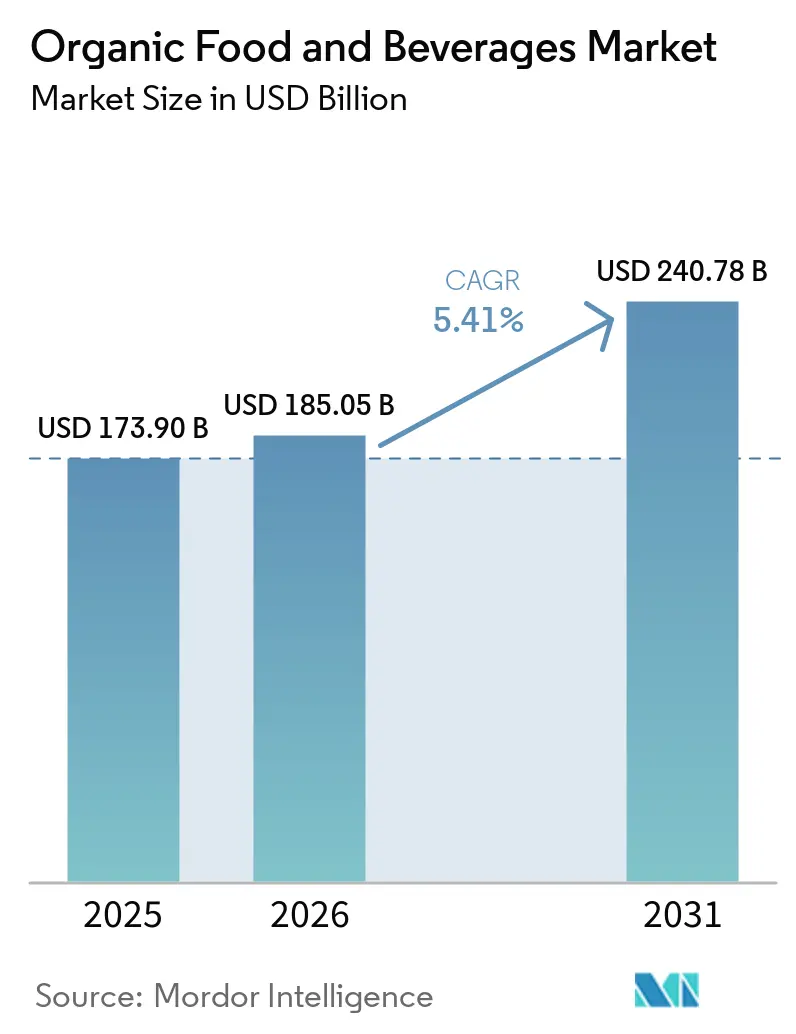
| Tamanho do Mercado (2026) | 185.05 Bilhões de dólares |
| Tamanho do Mercado (2031) | 240.78 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.41 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
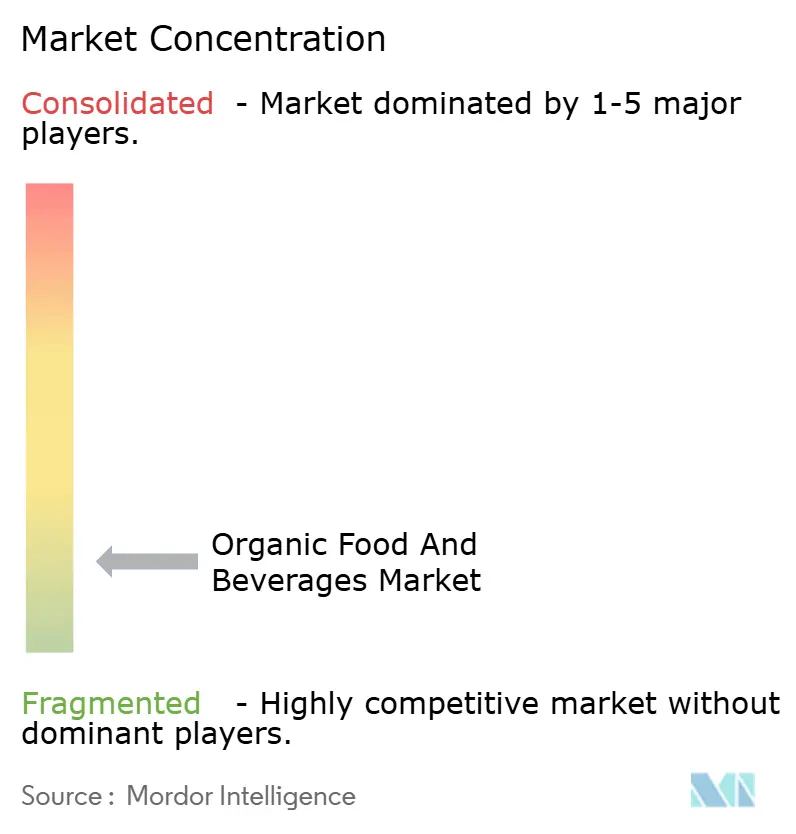
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Alimentos e Bebidas Orgânicos pela Mordor Intelligence
O mercado global de alimentos e bebidas orgânicos está estimado em 185,05 bilhões de USD em 2026 e deve crescer para 240,78 bilhões de USD até 2031, registrando uma taxa de crescimento anual composta (CAGR) de 5,41%. Este crescimento reflete uma trajetória de expansão robusta e sustentada. O crescimento do mercado é impulsionado principalmente por uma mudança significativa no comportamento do consumidor, com as escolhas alimentares cada vez mais influenciadas por considerações de saúde de longo prazo, preferências por rótulos limpos e responsabilidade ambiental, em vez de tendências dietéticas de curto prazo. Os produtos orgânicos são amplamente considerados mais seguros e confiáveis devido à ausência de pesticidas sintéticos, fertilizantes químicos, organismos geneticamente modificados e aditivos artificiais, tornando-os um item básico no consumo diário, em vez de itens premium ocasionais. Além disso, a crescente conscientização sobre as mudanças climáticas, a degradação do solo e a perda de biodiversidade está impulsionando a demanda por práticas agrícolas orgânicas e regenerativas, posicionando os alimentos e bebidas orgânicos como parte integrante de uma transformação do sistema alimentar com foco na sustentabilidade.
Principais Conclusões do Relatório
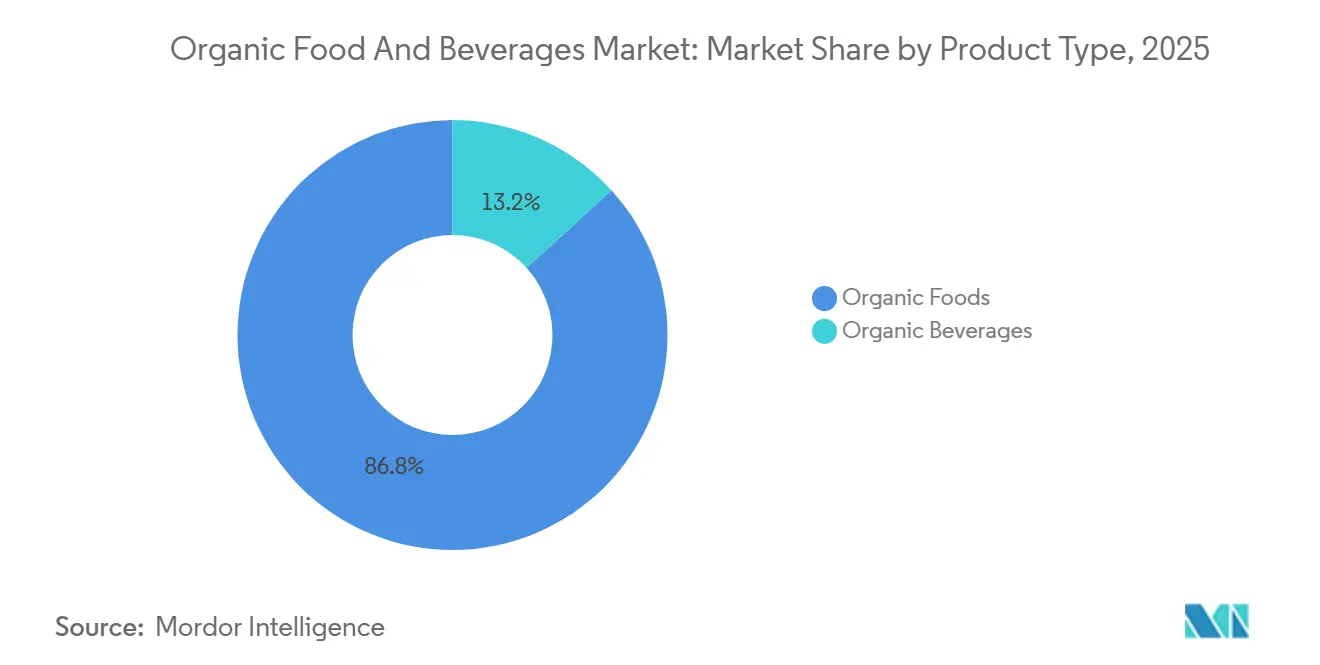
- Por tipo de produto, os alimentos orgânicos representaram 86,76% da receita em 2025, enquanto as bebidas orgânicas têm previsão de crescer a um CAGR de 6,62% até 2031.
- Por formato, os produtos frescos e refrigerados detinham 63,04% da participação do mercado de alimentos e bebidas orgânicos em 2025, e os produtos congelados estão avançando a um CAGR de 6,98% até 2031.
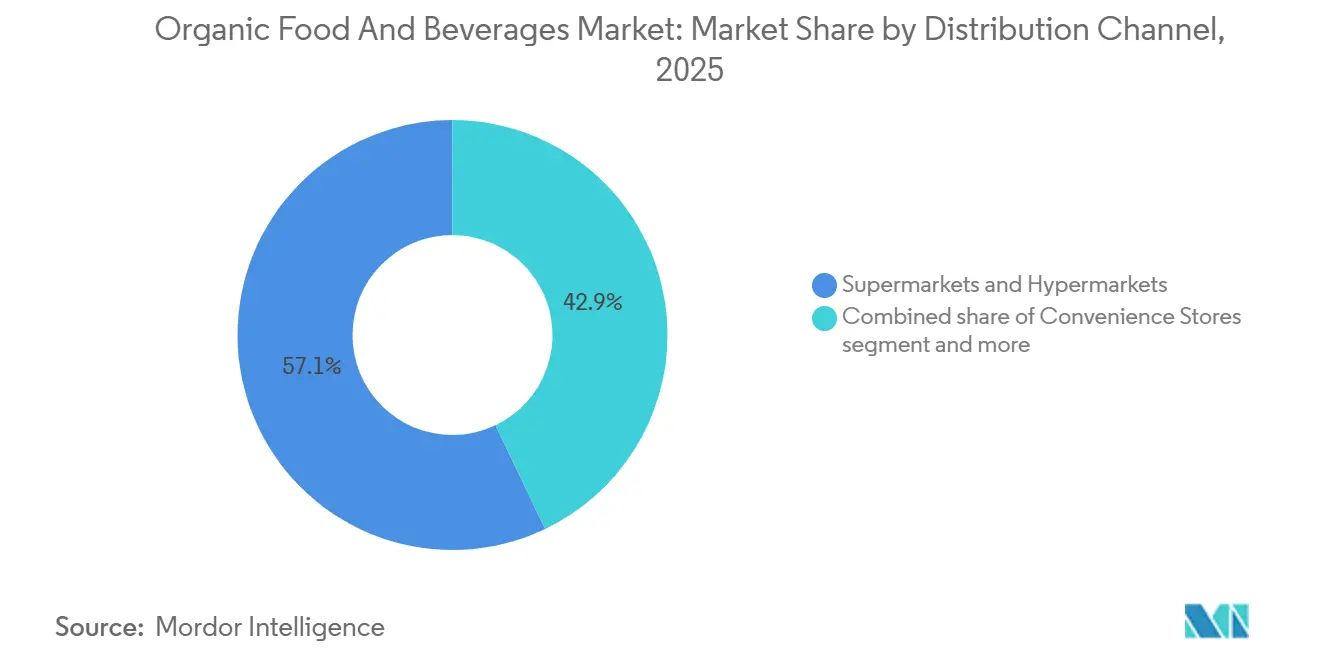
- Por canal de distribuição, supermercados e hipermercados capturaram 57,09% das vendas em 2025; o varejo online tem projeção de registrar um CAGR de 7,82% até 2031.
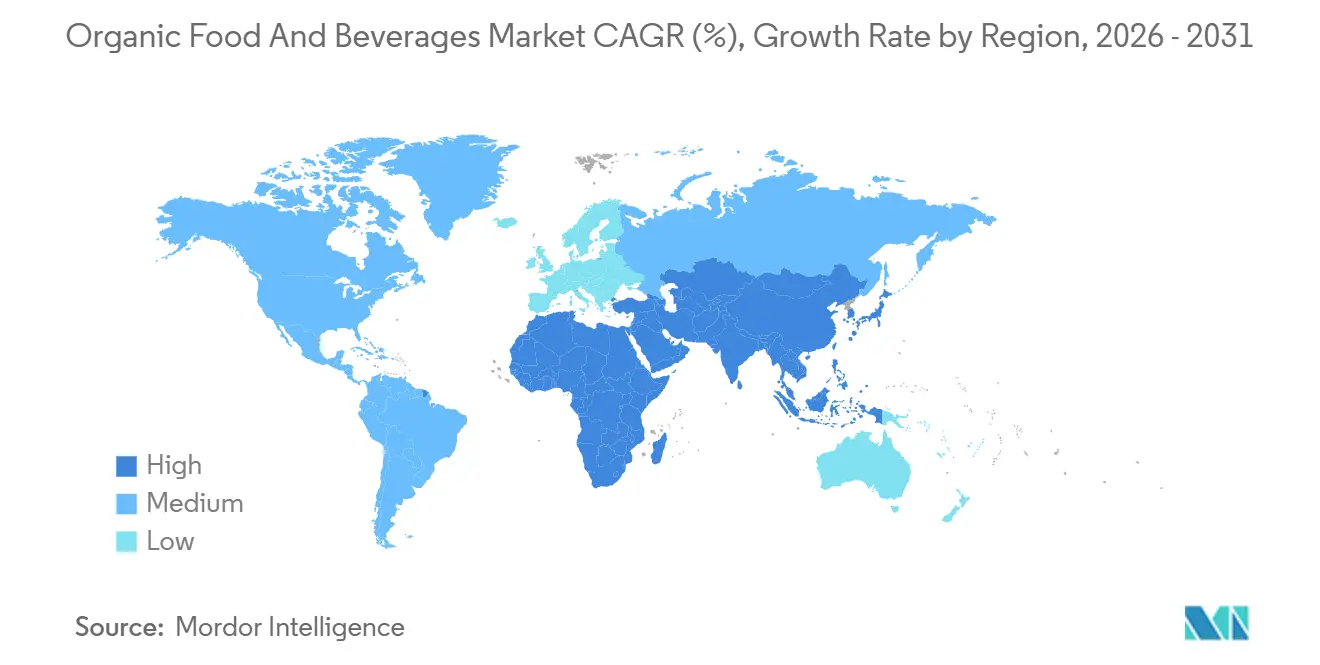
- Por geografia, a América do Norte liderou com 43,39% de participação na receita em 2025, enquanto a Ásia-Pacífico deve registrar o CAGR mais rápido de 6,89% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Priorização da saúde e bem-estar | +1.0% | Global, com concentração na América do Norte, Europa Ocidental e centros urbanos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expectativas de rótulo limpo e transparência de ingredientes | +0.8% | América do Norte e Europa, expandindo-se para centros urbanos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Inovação de produtos impulsionando o crescimento do mercado | +0.7% | Global, liderado pela América do Norte e Europa com adoção na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Sustentabilidade ambiental e impulso da agricultura regenerativa | +0.6% | Europa e América do Norte como núcleo, com expansão para América Latina e Oceania | Longo prazo (≥ 4 anos) |
| Percepção de bem-estar animal e melhores práticas pecuárias | +0.5% | Europa Ocidental e América do Norte, emergindo em segmentos afluentes da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Foco em segurança alimentar e rastreabilidade | +0.4% | Global, agudo em mercados com escândalos recentes de segurança alimentar (China, Índia) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Priorização da saúde e bem-estar
A priorização da saúde e do bem-estar tornou-se um importante impulsionador estrutural do mercado global de alimentos e bebidas orgânicos, à medida que o foco na prevenção de doenças crônicas deixou de ser uma escolha de estilo de vida aspiracional para se tornar uma abordagem de gestão de riscos entre os consumidores. A crescente conscientização sobre condições relacionadas à dieta levou os consumidores a reavaliar suas escolhas alimentares diárias, com foco em produtos percebidos como mais seguros, mais limpos e nutricionalmente superiores. Os alimentos orgânicos são cada vez mais considerados uma medida preventiva prática devido à exclusão de pesticidas sintéticos, aditivos artificiais, organismos geneticamente modificados (OGMs) e uso rotineiro de antibióticos na criação animal. Isso reforça seu papel na manutenção da saúde a longo prazo, em vez de serem associados a tendências dietéticas de curto prazo. Essa mudança comportamental é evidente em mercados maduros. Por exemplo, o mercado de alimentos orgânicos nos Estados Unidos atingiu USD 71,6 bilhões em 2024, de acordo com a Associação de Comércio Orgânico [1]Fonte: Associação de Comércio Orgânico, "A Associação de Comércio Orgânico reporta vendas de produtos orgânicos", ota.com. A força sustentada das vendas orgânicas em um ambiente de varejo deflacionário destaca que as compras orgânicas são cada vez mais impulsionadas pela mitigação de riscos à saúde, em vez de gastos discricionários, particularmente em categorias de alta frequência, como produtos frescos, laticínios, alimentos para bebês e itens básicos funcionais.
Expectativas de rótulo limpo e transparência de ingredientes
O rótulo limpo e a transparência de ingredientes tornaram-se importantes impulsionadores do crescimento no mercado global de alimentos e bebidas orgânicos, à medida que os consumidores examinam cada vez mais o conteúdo e os métodos de produção de seus alimentos. Há uma mudança perceptível em relação a produtos que contêm conservantes artificiais, corantes sintéticos, estabilizantes químicos e longas listas de ingredientes. Em vez disso, os consumidores estão optando por alimentos e bebidas orgânicos com ingredientes simples, reconhecíveis e minimamente processados. Essa tendência destaca uma demanda crescente por rotulagem alimentar clara e honesta, com a certificação orgânica servindo como um indicador confiável de adesão a rigorosos padrões de produção e qualidade de ingredientes. A transparência em relação à origem, às práticas agrícolas e aos métodos de processamento aumenta ainda mais a confiança do consumidor, particularmente em segmentos como alimentos para bebês, laticínios, bebidas e itens básicos embalados. As marcas orgânicas estão utilizando cada vez mais ferramentas de rotulagem digital, códigos QR e declarações na frente da embalagem para fornecer informações sobre origem, certificação e formulação, fomentando a confiança e incentivando compras repetidas.
Inovação de produtos impulsionando o crescimento do mercado
A inovação de produtos desempenha um papel significativo no impulsionamento do crescimento no mercado global de alimentos e bebidas orgânicos. As marcas estão indo além dos produtos orgânicos tradicionais para introduzir produtos com foco em funcionalidade e orientados para o estilo de vida, que atendem às preferências em evolução dos consumidores por energia natural, bem-estar e estimulação limpa. As inovações recentes enfatizam a combinação da certificação orgânica com benefícios funcionais, como fontes naturais de cafeína, ingredientes adaptogênicos e formulações com múltiplos ingredientes que excluem aditivos sintéticos enquanto oferecem vantagens mensuráveis. Por exemplo, em outubro de 2025, a Uncle Matt's Organic introduziu o primeiro chá energético de erva-mate orgânico. Este produto é preparado com folhas de erva-mate orgânica, suco de limão orgânico e cafeína de chá verde orgânico, fornecendo 100 mg de cafeína de origem natural por porção. É posicionado como uma alternativa de rótulo limpo às bebidas energéticas convencionais que utilizam cafeína sintética e ingredientes artificiais. Este lançamento destaca como as marcas orgânicas estão entrando em segmentos de bebidas funcionais de alto crescimento, integrando a integridade orgânica com benefícios de desempenho, como energia sustentada e alerta mental.
Sustentabilidade ambiental e impulso da agricultura regenerativa
A sustentabilidade ambiental e o crescente foco na agricultura regenerativa são importantes impulsionadores do mercado global de alimentos e bebidas orgânicos. Consumidores, reguladores e marcas estão priorizando sistemas alimentares que protejam os ecossistemas enquanto promovem a resiliência agrícola a longo prazo. A produção de alimentos orgânicos está alinhada com os princípios de sustentabilidade, incluindo a melhoria da saúde do solo, a preservação da biodiversidade, a redução do escoamento de produtos químicos e a diminuição da dependência de insumos sintéticos, posicionando-a como uma das principais beneficiárias dessa tendência. A agricultura regenerativa complementa esses princípios ao focar no sequestro de carbono, na conservação da água, na rotação de culturas e em práticas holísticas de gestão da terra, atraindo consumidores ambientalmente conscientes. As principais empresas alimentícias estão apoiando essa transição por meio de compromissos mensuráveis. Por exemplo, a Danone e a General Mills comprometeram-se a obter 30% de seus ingredientes de fazendas regenerativas até 2030, refletindo uma mudança estrutural nas estratégias de abastecimento dentro da indústria alimentícia. Esses compromissos não apenas impulsionam a demanda por matérias-primas cultivadas de forma orgânica e regenerativa, mas também posicionam os produtos orgânicos como soluções viáveis para os desafios climáticos e de sustentabilidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Disponibilidade limitada de matérias-primas orgânicas certificadas | -0.5% | Global, agudo na Ásia-Pacífico e em mercados emergentes com infraestrutura de certificação subdesenvolvida | Curto prazo (≤ 2 anos) |
| Processos de certificação complexos e demorados | -0.4% | Global, particularmente oneroso em regiões com estruturas regulatórias fragmentadas | Médio prazo (2-4 anos) |
| Maior vulnerabilidade à variabilidade do rendimento das culturas | -0.3% | Global, mais grave em regiões com volatilidade climática (Ásia do Sul, África Subsaariana, Mediterrâneo) | Médio prazo (2-4 anos) |
| Risco de contaminação e descertificação | -0.3% | Global, elevado em regiões com adjacência à agricultura convencional intensiva | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade limitada de matérias-primas orgânicas certificadas
A disponibilidade limitada de matérias-primas orgânicas certificadas representa um desafio significativo para o mercado global de alimentos e bebidas orgânicos, dificultando a escalabilidade e desacelerando o crescimento do mercado apesar da crescente demanda. A agricultura orgânica exige a adesão a rigorosos padrões de certificação, incluindo períodos de conversão de terras de vários anos, uso controlado de insumos e auditorias regulares de conformidade. Esses requisitos limitam a velocidade com que as terras agrícolas convencionais podem fazer a transição para a produção orgânica certificada. Consequentemente, o crescimento da oferta frequentemente não acompanha a demanda por matérias-primas essenciais, como grãos orgânicos, frutas, vegetais, insumos lácteos e proteínas de origem vegetal, criando gargalos para os fabricantes que visam expandir linhas de produtos ou entrar em novos mercados. A variabilidade sazonal, a sensibilidade climática e um maior risco de perdas de colheitas intensificam ainda mais as restrições de oferta, particularmente em regiões com infraestrutura de agricultura orgânica subdesenvolvida. Além disso, a necessidade de manuseio, armazenamento e transporte segregados de matérias-primas orgânicas aumenta a complexidade operacional e o risco de contaminação ou descertificação, desencorajando os agricultores menores de fazer a transição para a agricultura orgânica.
Processos de certificação complexos e demorados
Os processos de certificação complexos e demorados representam uma restrição significativa ao mercado global de alimentos e bebidas orgânicos, criando barreiras de entrada e dificultando o crescimento do lado da oferta. A obtenção da certificação orgânica exige a adesão a padrões rigorosos, incluindo práticas agrícolas, uso de insumos, rastreabilidade, processamento, armazenamento e rotulagem. Além disso, as terras agrícolas devem passar por um período de conversão de dois a três anos, durante o qual os produtores devem cumprir os protocolos orgânicos sem poder comercializar seus produtos como orgânicos certificados. Essa fase de transição desencoraja a participação, particularmente entre agricultores e processadores de pequeno e médio porte. O processo de certificação também implica inspeções recorrentes, extensa documentação, despesas de auditoria e requisitos de renovação, aumentando a complexidade administrativa e os desafios operacionais. Para os fabricantes que operam em múltiplas regiões, a falta de padrões orgânicos uniformes e as regras variáveis de equivalência de certificação complicam ainda mais o abastecimento transfronteiriço e a padronização de produtos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Bebidas Superam Alimentos Apesar de uma Base MenorOs alimentos orgânicos representaram uma expressiva participação de 86,76% da receita total do mercado em 2025, estabelecendo o segmento como o principal motor de crescimento e valor no mercado global de alimentos e bebidas orgânicos. Essa participação substancial deve-se em grande parte à natureza de consumo diário dos produtos alimentares, nos quais os atributos orgânicos são altamente valorizados e consistentemente incorporados às dietas dos consumidores. Os consumidores associam os alimentos orgânicos à redução da exposição a pesticidas sintéticos, fertilizantes químicos, organismos geneticamente modificados (OGMs) e aditivos artificiais, fomentando confiança, compras recorrentes e integração dietética de longo prazo. Essa solidez estrutural é evidente em mercados orgânicos consolidados. Por exemplo, de acordo com a Federação Alemã de Produtores de Alimentos Orgânicos (BÖLW), as receitas de alimentos orgânicos na Alemanha atingiram 16,99 bilhões de EUR, refletindo forte confiança do consumidor e ampla adoção de alimentos orgânicos no consumo diário [2]Fonte: Federação Alemã de Produtores de Alimentos Orgânicos (BÖLW), "Receita de alimentos orgânicos na Alemanha", boelw.de.
As bebidas orgânicas têm projeção de crescer a uma taxa de crescimento anual composta (CAGR) de 6,62% até 2031, tornando-se o segmento de crescimento mais rápido no mercado global de alimentos e bebidas orgânicos e um contribuinte-chave para a expansão futura do mercado. Esse crescimento é impulsionado pela evolução dos estilos de vida dos consumidores, que priorizam nutrição conveniente e para consumo em movimento, juntamente com uma preferência crescente por opções de bebidas com rótulo limpo e funcionais. Os consumidores são particularmente atraídos por bebidas orgânicas que oferecem benefícios funcionais, como saúde digestiva, suporte imunológico, hidratação e energia natural, evitando conservantes sintéticos, corantes e adoçantes. O segmento é ainda apoiado por inovações em formulações com baixo teor de açúcar, bebidas à base de fermentação e ingredientes de origem vegetal com certificação orgânica, aprimorando tanto os benefícios à saúde quanto os perfis de sabor.


Por Forma:
Congelados Ganham Espaço com a Expansão da Cadeia de FrioOs produtos orgânicos frescos e refrigerados representaram 63,04% da participação total do mercado em 2025, destacando sua posição de liderança no mercado global de alimentos e bebidas orgânicos. Essa dominância ressalta a importância do frescor no consumo orgânico. A liderança do segmento é atribuída principalmente à forte percepção dos consumidores de que o valor dos produtos orgânicos é mais autêntico e evidente nos formatos frescos, particularmente em frutas e vegetais, laticínios frescos, carnes, ovos e alimentos refrigerados prontos para consumo. Os consumidores tendem a priorizar a certificação orgânica na compra de itens perecíveis, motivados por preocupações com resíduos de pesticidas, antibióticos, hormônios e aditivos artificiais. Além disso, esse segmento se beneficia de alta frequência de compra e consumo doméstico rotineiro, o que sustenta um volume consistente de giro e compras recorrentes. A crescente conscientização sobre os benefícios à saúde e ao meio ambiente associados aos produtos orgânicos frescos fortalece ainda mais seu apelo, tornando-os um item básico em muitos lares.
Os produtos orgânicos congelados estão crescendo a uma taxa de crescimento anual composta (CAGR) de 6,98% até 2031, posicionando-os como um dos segmentos de crescimento mais rápido no mercado global de alimentos e bebidas orgânicos. Esse crescimento é impulsionado pela interseção de hábitos alimentares saudáveis e estilos de vida orientados pela conveniência. Os formatos congelados oferecem aos consumidores acesso a alimentos orgânicos com maior vida útil, mantendo o valor nutricional, o sabor e a segurança alimentar. Os avanços nas tecnologias de congelamento, como os métodos de congelamento rápido individual (IQF), melhoraram significativamente a textura, a cor e a preservação de nutrientes dos produtos orgânicos congelados. Essas melhorias aumentaram a confiança dos consumidores em frutas, vegetais, refeições prontas e lanches orgânicos congelados. Além disso, a crescente disponibilidade de diversas opções orgânicas congeladas e a adoção crescente de soluções de embalagem sustentável estão impulsionando ainda mais o crescimento do segmento.
Por Canal de Distribuição:
O Comércio Eletrônico Corrói o Poder de Precificação do VarejoOs supermercados e hipermercados responderam por 57,09% do total das vendas em 2025, mantendo sua posição como o principal canal de distribuição no mercado global de alimentos e bebidas orgânicos. Sua dominância é atribuída à capacidade de oferecer uma ampla variedade de produtos, disponibilidade consistente e a conveniência das compras em um único local. Esses fatores são particularmente relevantes para os alimentos orgânicos, que frequentemente são adquiridos como parte das compras rotineiras de supermercado. Os varejistas de grande formato destinam espaço considerável nas prateleiras para produtos orgânicos frescos, laticínios, alimentos orgânicos embalados e bebidas. Isso é complementado por uma segmentação clara dentro das lojas, linhas de produtos orgânicos de marca própria e rotulagem transparente, que fortalecem a confiança do consumidor. Além disso, suas avançadas capacidades de cadeia de suprimentos, especialmente na gestão da cadeia de frio, garantem o manuseio confiável de produtos orgânicos frescos, refrigerados e congelados, reforçando ainda mais a confiança do consumidor na qualidade e segurança dos produtos.
As lojas de varejo online estão crescendo a uma taxa de crescimento anual composta (CAGR) de 7,82% até 2031, tornando-se o canal de distribuição de crescimento mais rápido no mercado global de alimentos e bebidas orgânicos. Esse crescimento é impulsionado pela crescente demanda dos consumidores por conveniência, transparência de produtos e uma seleção mais ampla, especialmente para produtos orgânicos de nicho e premium que podem ter disponibilidade limitada nas lojas físicas. As plataformas de comércio eletrônico fornecem descrições detalhadas dos produtos, visibilidade das certificações, divulgação de ingredientes e informações de origem, todos fatores críticos que influenciam as decisões de compra de produtos orgânicos. Além disso, as plataformas online permitem que as marcas se envolvam diretamente com os consumidores por meio de marketing direcionado, recomendações personalizadas e conteúdo educativo que destaca os benefícios dos produtos orgânicos e suas credenciais de sustentabilidade.

Análise Geográfica
Mercado de Alimentos e Bebidas Orgânicos da América do Norte
Em 2025, a América do Norte representou 43,39% da receita global de alimentos e bebidas orgânicos, refletindo a maturidade da região e a forte confiança dos consumidores em produtos orgânicos certificados. Os Estados Unidos e o Canadá dominam o mercado regional, apoiados por sistemas de certificação orgânica bem estabelecidos e ampla penetração no varejo. O consumo de orgânicos na América do Norte está profundamente integrado às dietas diárias, especialmente em categorias como hortifrúti fresco, laticínios, alimentos básicos embalados e alimentos para bebês. Essas categorias se beneficiam das associações dos consumidores entre os atributos orgânicos e a segurança alimentar, as preferências por rótulo limpo e a sustentabilidade. A inovação contínua de produtos, os robustos sistemas de rastreabilidade e a elevada conscientização dos consumidores permitiram que a América do Norte mantivesse sua posição de liderança e servisse de referência para o desenvolvimento do mercado global de alimentos e bebidas orgânicos.
Mercado de Alimentos e Bebidas Orgânicos da Ásia-Pacífico
A região Ásia-Pacífico está experimentando uma taxa de crescimento anual composta (CAGR) de 6,89% até 2031, tornando-a o mercado regional de crescimento mais rápido para alimentos e bebidas orgânicos. Esse crescimento é impulsionado pelo aumento da conscientização sobre saúde, preocupações com segurança alimentar e a rápida expansão das redes de produção e distribuição orgânica certificada. Na China, há uma forte demanda por produtos orgânicos básicos, alimentos infantis e alimentos funcionais, à medida que os consumidores priorizam qualidade, rastreabilidade e produção livre de produtos químicos. Na Índia, o crescimento do mercado é apoiado por iniciativas de certificação e exportação lideradas pelo governo, particularmente o Programa Nacional para a Produção Orgânica (NPOP). Este programa aumentou significativamente o número de produtores certificados e melhorou a aceitação global dos produtos orgânicos indianos.
Mercado de Alimentos e Bebidas Orgânicos da Europa
A Europa representa um mercado em crescimento constante para alimentos e bebidas orgânicos, com países como Alemanha, França e Reino Unido impulsionando o crescimento regional. O mercado é caracterizado por uma forte supervisão regulatória, elevada conscientização dos consumidores sobre sustentabilidade e ampla confiança nos sistemas de certificação orgânica. Os consumidores europeus associam cada vez mais os produtos orgânicos à gestão ambiental, ao bem-estar animal e aos benefícios de saúde a longo prazo, sustentando a demanda nas categorias de produtos frescos, refrigerados e embalados. A solidez do ecossistema de certificação é evidente no Reino Unido, onde, de acordo com o Governo do Reino Unido, 5.133 produtores e processadores estavam registrados em organismos de certificação orgânica em 2024 [3]Fonte: Governo do Reino Unido, "Estatísticas de agricultura orgânica 2024", gov.uk. Isso evidencia a escala e a institucionalização da produção orgânica. O contínuo apoio político e os compromissos dos varejistas fortalecem ainda mais o crescimento do mercado.

Panorama regulatório
Os alimentos e bebidas orgânicos são moldados por requisitos de certificação, rotulagem e rastreabilidade que influenciam a conversão de fazendas, insumos de processamento e comércio transfronteiriço. Nos Estados Unidos, o USDA Agricultural Marketing Service administra o National Organic Program (7 CFR Part 205), e a regra final Strengthening Organic Enforcement (SOE) atingiu seu marco de dois anos de implementação em 19 de março de 2026, fortalecendo a responsabilização da cadeia de suprimentos para operadores certificados e importadores.
Na União Europeia, a produção, rotulagem e controles orgânicos estão enquadrados sob o Regulamento (UE) 2018/848. A atividade regulatória em 2026 concentra-se em revisões pontuais que abrangem regras de produção, rotulagem e comércio. Em maio de 2026, o Conselho da União Europeia acordou um mandato de negociação sobre as regras orgânicas, e em julho de 2026 a comissão AGRI do Parlamento Europeu adotou uma posição que inclui elevar o limite de faturamento de isenção para pequenos operadores de EUR 20.000 para EUR 25.000 por ano. Separadamente, o quadro de importação da UE está sob pressão de tempo porque os acordos de equivalência existentes com 11 países terceiros expiram em 31 de dezembro de 2026, o que aumenta os requisitos de conformidade e documentação para fornecedores globais que vendem para a Europa.
Cenário Competitivo
O mercado global de alimentos e bebidas orgânicos é moderadamente fragmentado, com uma combinação de grandes corporações multinacionais e numerosos especialistas orgânicos regionais e de nicho. Principais empresas multinacionais como Danone S.A., Nestlé S.A., General Mills Inc. e CROPP Cooperative influenciam significativamente a estrutura do mercado por meio de forte valor de marca, redes globais de abastecimento e extensos canais de distribuição. Essas empresas incorporaram produtos orgânicos em seus portfólios mais amplos, incluindo laticínios, alimentos para bebês, cereais, lanches, bebidas e produtos de origem vegetal, permitindo a expansão do consumo orgânico por meio de pontos de venda do varejo convencional. Simultaneamente, o mercado permanece altamente competitivo devido à presença de marcas orgânicas certificadas que enfatizam o abastecimento local, o posicionamento artesanal e a especialização em categorias como produtos frescos, alternativas lácteas e itens básicos embalados.
As oportunidades estão se expandindo em segmentos como nutrição infantil orgânica e alimentos para animais de estimação orgânicos, impulsionadas por maiores preocupações com segurança, escrutínio de ingredientes e considerações de saúde a longo prazo. Pais e donos de animais de estimação demonstram menor sensibilidade ao preço e maiores requisitos de confiança, tornando a certificação orgânica um diferenciador fundamental nessas categorias. Consequentemente, tanto as corporações multinacionais quanto os inovadores menores estão focando em formulações de rótulo limpo, receitas sem alérgenos e modelos de abastecimento rastreáveis para capturar esses segmentos de alta margem. Além disso, subsegmentos premium como alimentos orgânicos funcionais, bebidas enriquecidas e produtos orgânicos regenerativos estão emergindo como áreas estratégicas de crescimento. Esses segmentos permitem que as marcas vão além das ofertas orgânicas de estilo commodity e estabeleçam propostas de valor diferenciadas.
A adoção de tecnologia no mercado de alimentos e bebidas orgânicos varia significativamente, criando um cenário competitivo diversificado. Os principais players introduziram sistemas de rastreabilidade baseados em blockchain e soluções avançadas de rotulagem digital para aumentar a transparência e a credibilidade da cadeia de suprimentos. No entanto, muitos produtores orgânicos de médio e pequeno porte continuam a depender de métodos tradicionais de certificação e documentação. Essa disparidade dificulta a padronização em toda a indústria da rastreabilidade em tempo real, mas também oferece uma oportunidade para marcas tecnologicamente avançadas se destacarem. Essas marcas podem aproveitar a narrativa aprimorada de proveniência, o acesso a dados no nível da fazenda e as ferramentas de verificação voltadas ao consumidor para se diferenciarem no mercado.
Líderes do Setor de Alimentos e Bebidas Orgânicos
-
Danone S.A.
-
Nestlé S.A.
-
General Mills Inc.
-
The Hain Celestial Group
-
CROPP Cooperative
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Alimentos e Bebidas Orgânicos
- Danone S.A. (WhiteWave)
- Nestle S.A. (Sweet Earth)
- General Mills Inc.
- The Hain Celestial Group
- Amy's Kitchen Inc.
- CROPP Cooperative (Organic Valley)
- Tata Consumer Products Ltd
- Kellanova
- Conagra Brands Inc.
- SunOpta Inc.
- Nature's Path Organic Foods Inc.
- Mondel?z International (Clif Bar)
- Eden Foods, Inc.
- Belvoir Farm Drinks Ltd
- Newman's Own, Inc.
- Nourish Organics Foods Private Limited
- Unilever Plc
- Flowers Foods, Inc.
- Bob's Red Mill Natural Foods, Inc.
- Frontier Natural Products Co-op

Oportunidades de mercado e perspectivas futuras
Os investimentos em processamento estão criando espaço para formatos orgânicos de maior rendimento, de longa duração e adequados para lanches, permitindo que as empresas ampliem a distribuição além do fornecimento local fresco. Em junho de 2026, a SunOpta inaugurou uma linha de produção de lanches de frutas orgânicas recém-ampliada em sua unidade de Omak, Washington, um investimento de 25 milhões de USD que aumentou a capacidade em 25%, evidenciando a contínua industrialização do processamento de ingredientes orgânicos e produtos acabados. Um escalonamento semelhante do lado da fabricação aparece em anúncios de junho de 2026 da Top Seedz, que planeja adicionar uma segunda linha de produção e fornos adicionais. Em julho de 2026, a Edible Garden contratou a E2 Building Group para liderar a execução da construção de um polo de fabricação planejado com 400.000 pés quadrados em Webster City, Iowa, projetado para bebidas nutricionais compatíveis com padrões orgânicos.
Programas públicos também estão reduzindo algumas barreiras de custo e capacidade para o fornecimento certificado, apoiando a expansão de fazendas e processadores. Os programas do USDA para 2025 e 2026 cobrem até 75% dos custos elegíveis de certificação orgânica por meio do Organic Certification Cost Share Program (prazo de inscrição: 31 de dezembro de 2026). A Organic Agriculture Research and Extension Initiative disponibilizou aproximadamente 66 milhões de USD no ano fiscal de 2026 para pesquisa e extensão que apoiam produtores e processadores que trabalham sob padrões orgânicos. Na Europa, as revisões das regras orgânicas e a transição do modelo de importação baseado em equivalência, com um prazo-chave no final de 2026, criam espaço para operadores com documentação mais sólida, rastreabilidade e prontidão de certificação multimercado se diferenciarem no comércio transfronteiriço e na aceitação no varejo.
Recent Industry Developments in Mercado de Alimentos e Bebidas Orgânicos
- Julho de 2026: a Edible Garden AG Incorporated contratou a E2 Building Group para liderar a execução da construção de seu polo de fabricação planejado de 400.000 pés quadrados em Webster City, Iowa, focado em bebidas nutricionais de longa duração e compatíveis com padrões orgânicos. O projeto sinaliza investimento contínuo em infraestrutura de processamento escalável e compatível, capaz de sustentar distribuição geográfica mais ampla e oportunidades de marca própria ou coprodução.
- Setembro de 2025: a Nespresso (Nestlé) anunciou que será a primeira marca de café a se abastecer com café Rainforest Alliance Certified Regenerative, com produtos chegando ao mercado a partir de 2026. O acordo de fornecimento vincula café premium a padrões regenerativos, apertando os requisitos a montante, ao mesmo tempo em que dá às marcas uma via para diferenciar suas credenciais de sustentabilidade em segmentos de bebidas adjacentes ao orgânico.
- Julho de 2025: a Danone concluiu a aquisição de uma participação majoritária na Kate Farms, fabricante americana de produtos de nutrição orgânica à base de plantas para uso médico e cotidiano. Isso ampliou o portfólio de nutrição especializado e orgânico da Danone e reforçou sua capacidade de expandir a distribuição por meio de canais estabelecidos de saúde e varejo.


Mercado de Alimentos e Bebidas Orgânicos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange o valor dos produtos alimentares e de bebidas orgânicos certificados vendidos por meio de canais de varejo e similares, onde a certificação segue normas orgânicas reconhecidas. Inclui formatos embalados e frescos, e contabiliza as receitas no ponto em que os produtos são vendidos aos compradores finais.
Exclusões do escopo: Itens comercializados como naturais ou com rótulo limpo sem certificação orgânica, suplementos dietéticos e produtos convencionais com apenas ingredientes orgânicos minoritários estão excluídos.
Visão Geral da Segmentação
-
Por Tipo de Produto
-
Alimentos Orgânicos
- Frutas e Vegetais
- Carnes, Peixes e Aves
- Produtos Lácteos
- Alimentos Congelados e Processados
- Outros Alimentos
-
Bebidas Orgânicas
- Sucos de Frutas e Vegetais
- À Base de Laticínios
- Café
- Chá
- Outras Bebidas
-
Alimentos Orgânicos
-
Por Forma
- Frescos/Refrigerados
- Enlatados
- Congelados
-
Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas de Conveniência
- Lojas Especializadas
- Lojas Online
- Outros Canais
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
-
Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
-
Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
-
América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
-
Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
-
América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Para a pesquisa documental, construímos uma visão clara da oferta, da demanda e das regras de certificação que determinam o que pode ser contabilizado como orgânico em cada país. Fontes públicas, como os recursos do USDA Organic (NOP), as páginas de regulamentação orgânica da Comissão Europeia, as séries de produção alimentar do FAOSTAT e as estatísticas de comércio do UN Comtrade, foram utilizadas para ancorar as definições de categorias e os fluxos transfronteiriços.
Para manter as entradas práticas, também revisamos apresentações para investidores e relatórios anuais de empresas de alimentos e bebidas listadas em bolsa, juntamente com atualizações de associações do comércio orgânico e imprensa de negócios de reputação. A triagem de bases de dados de patentes foi utilizada como uma verificação leve da atividade de inovação em processamento orgânico e reivindicações de embalagem, e uma base de dados de remessas de importação/exportação em nível de embarque foi consultada seletivamente para verificar os principais movimentos de produtos onde os códigos aduaneiros eram informativos. Essas fontes documentais não são exaustivas, e referências públicas adicionais também foram utilizadas para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em confirmar como as alegações orgânicas se traduzem em disponibilidade real nas prateleiras, precificação e mix de canais, que são difíceis de inferir apenas a partir de conjuntos de dados públicos. Conversamos com participantes do setor entre fornecedores de alimentos e bebidas com marca, operadores de ingredientes, prestadores de serviços adjacentes à certificação e partes interessadas do varejo e distribuição, abrangendo APAC, EMEA e as Américas para refletir as diferenças na implementação de normas e na adoção do orgânico.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 12% | APAC: 50% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 28% | EMEA: 30% |
| Players menores: 20% | Gerentes: 60% | Américas: 20% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual os pools de demanda por categoria são reconstruídos usando sinais de consumo de alimentos e bebidas, balanços comerciais e penetração orgânica esperada em cada grande geografia. Após a formação dos totais regionais, eles são mapeados em alimentos orgânicos e bebidas orgânicas, e então ajustados para o mix de canais típico entre supermercados, lojas especializadas, varejo de conveniência e online.
Para manter as premissas fundamentadas, baseamo-nos em um conjunto reduzido de indicadores que tendem a movimentar este mercado de forma visível, incluindo disponibilidade de terras agrícolas e produção orgânica certificada, dependência de importações para categorias selecionadas, prêmios de preço orgânico por formato (fresco versus congelado ou enlatado), expansão de marcas próprias no varejo moderno e mudanças na participação online para itens de compra recorrente. Onde os dados públicos são escassos no nível de subcategoria, as lacunas foram tratadas por meio de intervalos delimitados e depois estreitados com o feedback das entrevistas sobre mix e precificação. A previsão utilizou análise de cenários apoiada por ajuste simples de tendências nos principais drivers, e a trajetória final foi verificada em relação à capacidade de certificação e ao espaço nas prateleiras do varejo que podem realisticamente se expandir ano a ano.
Validação de Dados e Ciclo de Atualização
A validação utilizou triangulação entre sinais independentes, de modo que os resultados do modelo foram comparados com indicadores de certificação e produção, direção do comércio e padrões de crescimento no nível de canal antes da aprovação final. Quando um número parecia muito alto ou muito baixo, verificávamos primeiro os drivers e, em seguida, utilizávamos ligações de acompanhamento para confirmar se a mudança era real ou causada por uma incompatibilidade de escopo.
Antes do lançamento, o trabalho passa por revisões analíticas em múltiplas etapas, nas quais premissas, conversões de moeda e alinhamento de anos são verificados de forma consistente entre regiões e grupos de produtos. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como mudanças regulatórias, oscilações acentuadas de inflação que alteram os prêmios orgânicos ou grandes reajustes de canais de varejo. Logo antes da entrega, realizamos uma revisão final para que o resultado final reflita as entradas públicas e primárias mais recentes disponíveis.
Tamanho do Mercado de Alimentos e Bebidas Orgânicos da Mordor Intelligence Versus Outras Estimativas Publicadas
Os tamanhos de mercado publicados para alimentos e bebidas orgânicos nem sempre se alinham porque cada publicador define os limites do mercado à sua própria maneira e, em seguida, aplica diferentes premissas de preço e volume. As diferenças também aparecem quando os anos-base não estão alinhados, quando a inflação e o timing cambial são tratados de forma diferente, ou quando as definições de certificação são aplicadas de forma imprecisa.
Ao acompanhar as regras de inclusão baseadas em certificação e atualizar as premissas de prêmio de preço por categoria, a Mordor Intelligence mantém o modelo vinculado ao que é realmente vendido como orgânico certificado em alimentos e bebidas, em vez de contabilizar categorias adjacentes de produtos naturais ou de bem-estar. Algumas estimativas também aplicam taxas de crescimento agressivas de janelas de tempo curtas e as estendem para o futuro, o que pode elevar o ponto de partida e a curva. Outra lacuna comum é a cobertura de canais, onde o serviço de alimentação e o varejo são combinados sem um ponto de transição claro, o que pode levar à dupla contagem ou à ponderação geográfica desigual.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 185,05 bilhões de USD (2026) | |
| Grupo de Análise do Setor A | 231,52 bilhões de USD (2023) | Utiliza um ano-base anterior e uma janela de crescimento diferente, e a descrição do escopo é menos explícita sobre a contagem exclusiva por certificação, o que pode incluir vendas mais amplas adjacentes ao orgânico. |
| Consultoria Global B | 320,43 bilhões de USD (2025) | Aplica uma perspectiva de crescimento mais elevada ao longo de um longo horizonte de previsão e parece incluir agrupamentos mais amplos de processos e canais, o que pode inflar os totais quando os prêmios de preço e o timing de conversão não são revisados por categoria. |
A diferença na tabela é explicada principalmente pelo alinhamento de anos, pelo rigor com que os limites de certificação são aplicados e pela forma como os prêmios de preço são projetados entre formatos e canais. Nossa abordagem permanece reproduzível porque cada etapa está ancorada em drivers observáveis, revisados com o feedback das entrevistas, de modo que o total final não se afaste das restrições reais da categoria.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de alimentos e bebidas orgânicos em 2026 e qual crescimento é esperado?
O mercado está em 185,05 bilhões de USD em 2026 e tem previsão de atingir 240,78 bilhões de USD até 2031, refletindo um CAGR de 5,41%.
Qual categoria de produto está se expandindo mais rapidamente?
As bebidas orgânicas têm projeção de crescer a um CAGR de 6,62% até 2031, lideradas por café funcional, kombucha e bebidas lácteas de origem vegetal.
Qual região oferece a maior oportunidade de crescimento?
A Ásia-Pacífico está preparada para um CAGR de 6,89% até 2031, impulsionada pela expansão da demanda da classe média e por políticas de certificação favoráveis na China e na Índia.
Por que os alimentos orgânicos congelados estão ganhando espaço?
A infraestrutura expandida de cadeia de frio preserva os nutrientes e estende a vida útil, permitindo a distribuição nacional e impulsionando um CAGR previsto de 6,98% para as ofertas congeladas.
Página atualizada pela última vez em:



