
Tamaño y Participación del Mercado de Alimentos y Bebidas Orgánicos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
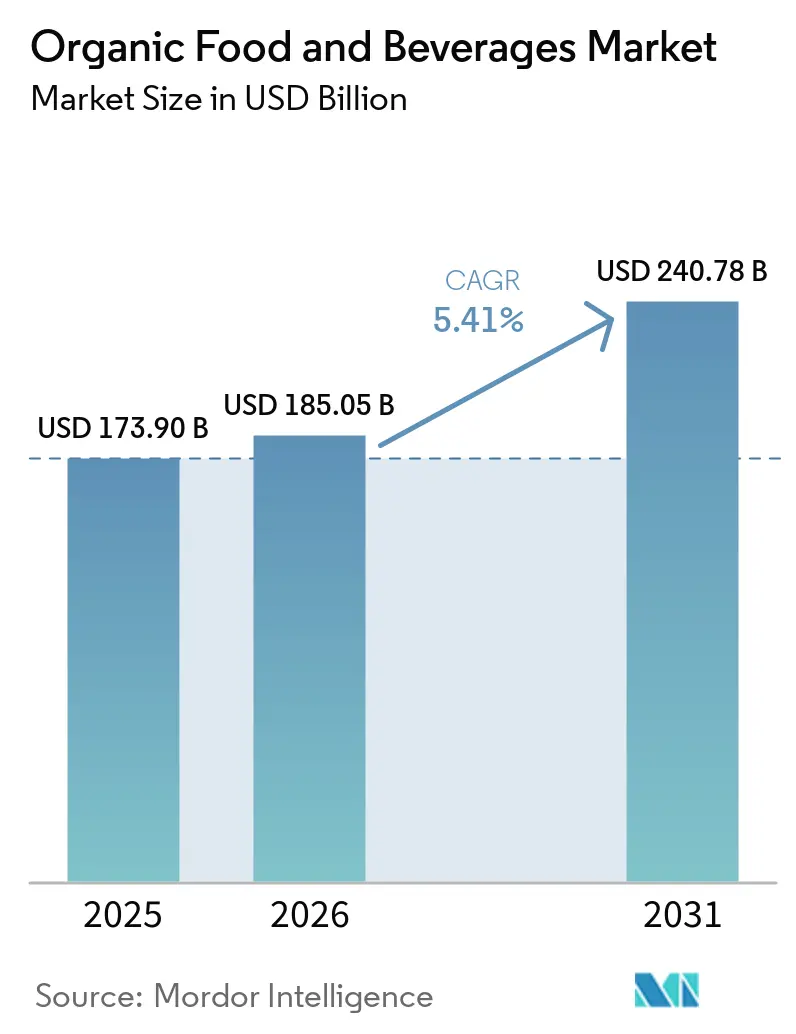
| Tamaño del Mercado (2026) | 185.05 Mil millones de dólares |
| Tamaño del Mercado (2031) | 240.78 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.41 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
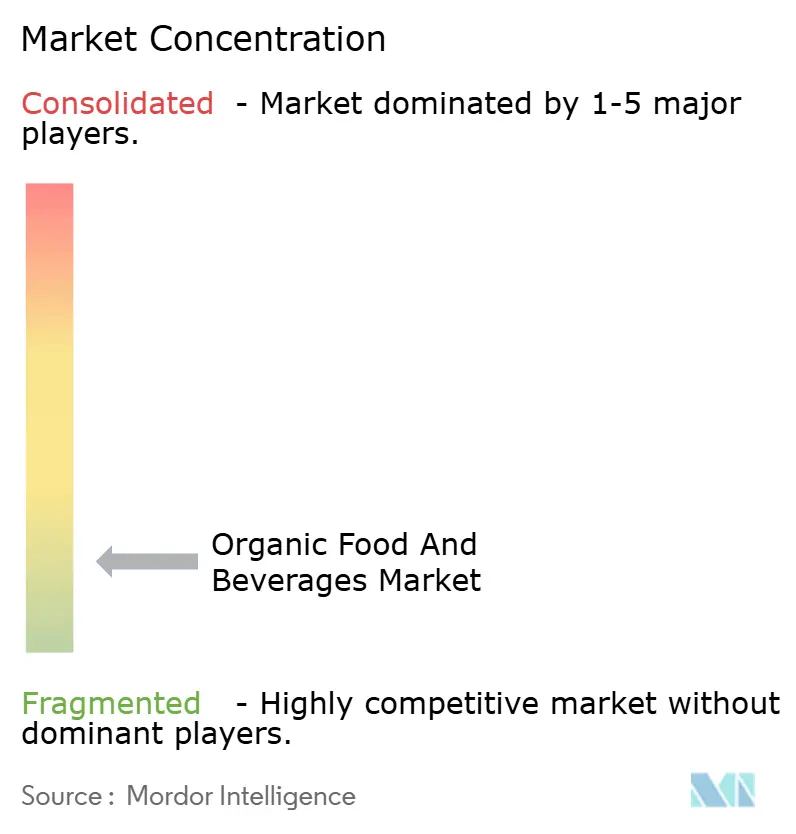
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alimentos y Bebidas Orgánicos por Mordor Intelligence
Se estima que el mercado global de alimentos y bebidas orgánicos alcanzará los 185,05 mil millones de USD en 2026 y se proyecta que crecerá hasta los 240,78 mil millones de USD en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 5,41%. Este crecimiento refleja una trayectoria de expansión sólida y sostenida. El crecimiento del mercado está impulsado principalmente por un cambio significativo en el comportamiento del consumidor, donde las elecciones alimentarias están cada vez más influenciadas por consideraciones de salud a largo plazo, preferencias por etiquetas limpias y responsabilidad ambiental, en lugar de tendencias dietéticas a corto plazo. Los productos orgánicos son ampliamente considerados más seguros y confiables debido a la ausencia de pesticidas sintéticos, fertilizantes químicos, organismos genéticamente modificados y aditivos artificiales, convirtiéndolos en un elemento básico del consumo diario en lugar de artículos premium ocasionales. Además, la creciente conciencia sobre el cambio climático, la degradación del suelo y la pérdida de biodiversidad está impulsando la demanda de prácticas agrícolas orgánicas y regenerativas, posicionando los alimentos y bebidas orgánicos como parte integral de una transformación del sistema alimentario orientada a la sostenibilidad.
Conclusiones Clave del Informe
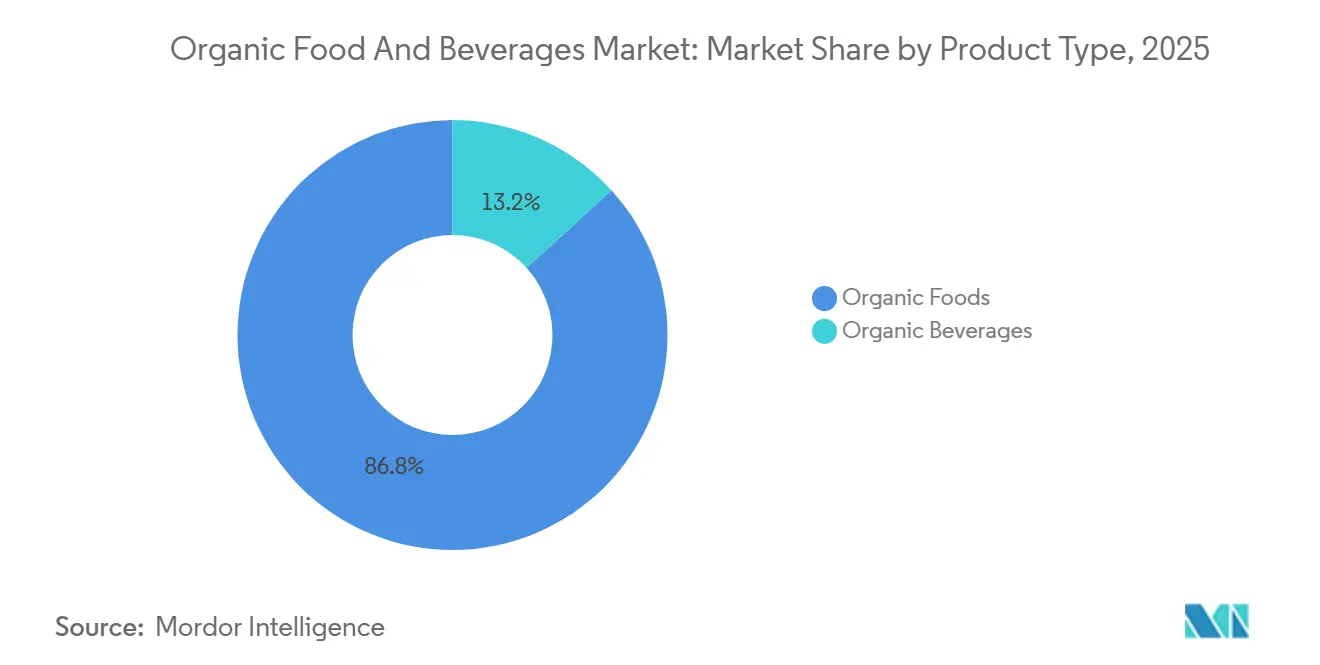
- Por tipo de producto, los alimentos orgánicos representaron el 86,76% de los ingresos en 2025, mientras que se prevé que las bebidas orgánicas crezcan a una CAGR del 6,62% hasta 2031.
- Por formato, los productos frescos y refrigerados representaron el 63,04% de la participación del mercado de alimentos y bebidas orgánicos en 2025, y los productos congelados avanzan a una CAGR del 6,98% hasta 2031.
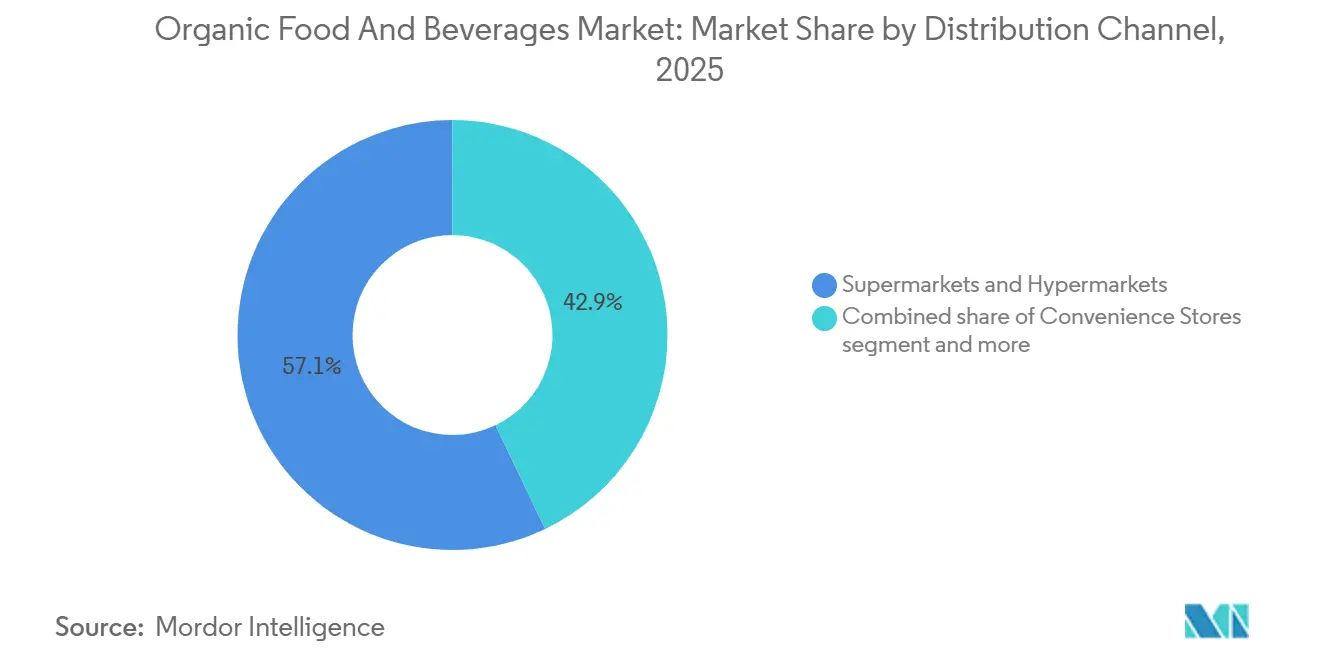
- Por canal de distribución, los supermercados e hipermercados captaron el 57,09% de las ventas en 2025; se proyecta que el comercio minorista en línea registre una CAGR del 7,82% hasta 2031.
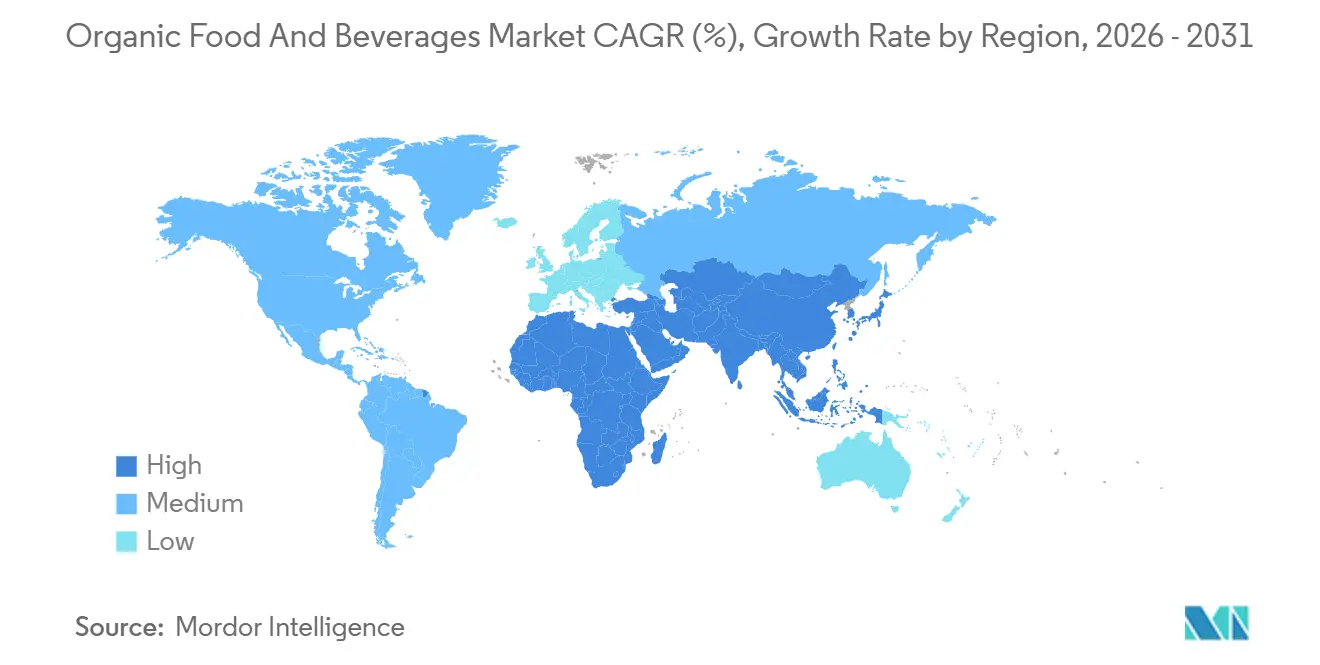
- Por geografía, América del Norte lideró con una participación de ingresos del 43,39% en 2025, mientras que Asia-Pacífico está preparada para registrar la CAGR más rápida del 6,89% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Priorización de la salud y el bienestar | +1.0% | Global, con concentración en América del Norte, Europa Occidental y Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Expectativas de etiqueta limpia y transparencia de ingredientes | +0.8% | América del Norte y Europa, en expansión hacia los centros urbanos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Innovación de productos que impulsa el crecimiento del mercado | +0.7% | Global, liderado por América del Norte y Europa con adopción en Asia-Pacífico | Mediano plazo (2-4 años) |
| Impulso de la sostenibilidad ambiental y la agricultura regenerativa | +0.6% | Europa y América del Norte como núcleo, con expansión hacia América Latina y Oceanía | Largo plazo (≥ 4 años) |
| Percepción del bienestar animal y mejores prácticas ganaderas | +0.5% | Europa Occidental y América del Norte, emergente en segmentos de alto poder adquisitivo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Enfoque en la seguridad alimentaria y la trazabilidad | +0.4% | Global, agudo en mercados con escándalos recientes de seguridad alimentaria (China, India) | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Priorización de la salud y el bienestar
La priorización de la salud y el bienestar se ha convertido en un impulsor estructural significativo del mercado global de alimentos y bebidas orgánicos, ya que el enfoque en la prevención de enfermedades crónicas ha pasado de ser una elección de estilo de vida aspiracional a un enfoque de gestión de riesgos entre los consumidores. La creciente conciencia sobre las enfermedades relacionadas con la dieta ha llevado a los consumidores a reevaluar sus elecciones alimentarias diarias, con un enfoque en productos percibidos como más seguros, más limpios y nutricionalmente superiores. Los alimentos orgánicos son considerados cada vez más como una medida preventiva práctica debido a su exclusión de pesticidas sintéticos, aditivos artificiales, organismos genéticamente modificados (OGM) y el uso rutinario de antibióticos en la ganadería. Esto refuerza su papel en el mantenimiento de la salud a largo plazo en lugar de estar asociados con tendencias dietéticas a corto plazo. Este cambio de comportamiento es evidente en los mercados maduros. Por ejemplo, el mercado de alimentos orgánicos en los Estados Unidos alcanzó USD 71.600 millones en 2024, según la Asociación de Comercio Orgánico [1]. La fortaleza sostenida de las ventas orgánicas en un entorno minorista deflacionario destaca que las compras orgánicas están cada vez más impulsadas por la mitigación del riesgo para la salud en lugar del gasto discrecional, particularmente en categorías de alta frecuencia como productos frescos, lácteos, alimentos para bebés y productos básicos funcionales.
Expectativas de etiqueta limpia y transparencia de ingredientes
La etiqueta limpia y la transparencia de ingredientes se han convertido en impulsores clave del crecimiento en el mercado global de alimentos y bebidas orgánicos, ya que los consumidores examinan cada vez más el contenido y los métodos de producción de sus alimentos. Existe un cambio notable en el alejamiento de los productos que contienen conservantes artificiales, colorantes sintéticos, estabilizadores químicos y largas listas de ingredientes. En cambio, los consumidores optan por alimentos y bebidas orgánicos con ingredientes simples, reconocibles y mínimamente procesados. Esta tendencia pone de relieve una demanda creciente de etiquetado alimentario claro y honesto, con la certificación orgánica como indicador confiable del cumplimiento de estrictos estándares de producción y calidad de ingredientes. La transparencia en cuanto al origen, las prácticas agrícolas y los métodos de procesamiento refuerza aún más la confianza del consumidor, particularmente en segmentos como alimentos para bebés, lácteos, bebidas y productos básicos envasados. Las marcas orgánicas utilizan cada vez más herramientas de etiquetado digital, códigos QR y declaraciones en el frente del envase para proporcionar información sobre el origen, la certificación y la formulación, fomentando la confianza y alentando las compras repetidas.
Innovación de productos que impulsa el crecimiento del mercado
La innovación de productos desempeña un papel significativo en el impulso del crecimiento dentro del mercado global de alimentos y bebidas orgánicos. Las marcas están yendo más allá de los productos orgánicos tradicionales para introducir productos orientados a funciones y estilos de vida que satisfacen las preferencias cambiantes de los consumidores por energía natural, bienestar y estimulación limpia. Las innovaciones recientes enfatizan la combinación de la certificación orgánica con beneficios funcionales, como fuentes naturales de cafeína, ingredientes adaptogénicos y formulaciones de múltiples ingredientes que excluyen los aditivos sintéticos al tiempo que proporcionan ventajas mensurables. Por ejemplo, en octubre de 2025, Uncle Matt's Organic introdujo el primer té energético de yerba mate orgánica. Este producto se elabora con hojas de yerba mate orgánica, jugo de limón orgánico y cafeína de té verde orgánico, aportando 100 mg de cafeína de origen natural por porción. Está posicionado como una alternativa de etiqueta limpia a las bebidas energéticas convencionales que utilizan cafeína sintética e ingredientes artificiales. Este lanzamiento destaca cómo las marcas orgánicas están ingresando a segmentos de bebidas funcionales de alto crecimiento al integrar la integridad orgánica con beneficios de rendimiento como energía sostenida y alerta mental.
Impulso de la sostenibilidad ambiental y la agricultura regenerativa
La sostenibilidad ambiental y el creciente enfoque en la agricultura regenerativa son impulsores significativos del mercado global de alimentos y bebidas orgánicos. Los consumidores, los reguladores y las marcas están priorizando los sistemas alimentarios que protegen los ecosistemas al tiempo que promueven la resiliencia agrícola a largo plazo. La producción de alimentos orgánicos se alinea con los principios de sostenibilidad, incluida la mejora de la salud del suelo, la preservación de la biodiversidad, la reducción del escurrimiento de productos químicos y la disminución de la dependencia de insumos sintéticos, posicionándola como un beneficiario clave de esta tendencia. La agricultura regenerativa complementa estos principios al centrarse en el secuestro de carbono, la conservación del agua, la rotación de cultivos y las prácticas holísticas de gestión de la tierra, atrayendo a los consumidores con conciencia ambiental. Las principales empresas alimentarias están apoyando esta transición a través de compromisos mensurables. Por ejemplo, Danone y General Mills se han comprometido a obtener el 30% de sus ingredientes de granjas regenerativas para 2030, lo que refleja un cambio estructural en las estrategias de abastecimiento dentro de la industria alimentaria. Estos compromisos no solo impulsan la demanda de materias primas cultivadas de forma orgánica y regenerativa, sino que también posicionan a los productos orgánicos como soluciones viables a los desafíos climáticos y de sostenibilidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Disponibilidad limitada de materias primas orgánicas certificadas | -0.5% | Global, agudo en Asia-Pacífico y mercados emergentes con infraestructura de certificación subdesarrollada | Corto plazo (≤ 2 años) |
| Procesos de certificación complejos y que requieren mucho tiempo | -0.4% | Global, particularmente oneroso en regiones con marcos regulatorios fragmentados | Mediano plazo (2-4 años) |
| Mayor vulnerabilidad a la variabilidad del rendimiento de los cultivos | -0.3% | Global, más grave en regiones con volatilidad climática (Asia Meridional, África Subsahariana, Mediterráneo) | Mediano plazo (2-4 años) |
| Riesgo de contaminación y descertificación | -0.3% | Global, elevado en regiones con adyacencia a agricultura convencional intensiva | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad limitada de materias primas orgánicas certificadas
La disponibilidad limitada de materias primas orgánicas certificadas representa un desafío significativo para el mercado global de alimentos y bebidas orgánicos, obstaculizando la escalabilidad y ralentizando el crecimiento del mercado a pesar de la creciente demanda. La agricultura orgánica requiere el cumplimiento de estrictos estándares de certificación, incluidos períodos de conversión de tierras de varios años, uso controlado de insumos y auditorías de cumplimiento periódicas. Estos requisitos limitan la velocidad a la que las tierras de cultivo convencionales pueden transitar hacia la producción orgánica certificada. En consecuencia, el crecimiento de la oferta a menudo no logra seguir el ritmo de la demanda de materias primas clave como granos orgánicos, frutas, verduras, insumos lácteos y proteínas de origen vegetal, creando cuellos de botella para los fabricantes que buscan ampliar líneas de productos o ingresar a nuevos mercados. La variabilidad estacional, la sensibilidad climática y un mayor riesgo de pérdidas de cultivos intensifican aún más las restricciones de suministro, particularmente en regiones con infraestructura de agricultura orgánica subdesarrollada. Además, la necesidad de manejo, almacenamiento y transporte segregados de materias primas orgánicas aumenta la complejidad operativa y el riesgo de contaminación o descertificación, lo que desalienta a los agricultores más pequeños de transitar hacia la agricultura orgánica.
Procesos de certificación complejos y que requieren mucho tiempo
Los procesos de certificación complejos y que requieren mucho tiempo representan una restricción significativa en el mercado global de alimentos y bebidas orgánicos al crear barreras de entrada y obstaculizar el crecimiento del lado de la oferta. La obtención de la certificación orgánica requiere el cumplimiento de estándares estrictos, incluidas las prácticas agrícolas, el uso de insumos, la trazabilidad, el procesamiento, el almacenamiento y el etiquetado. Además, las tierras agrícolas deben someterse a un período de conversión de dos a tres años, durante el cual los productores deben cumplir con los protocolos orgánicos sin poder comercializar sus productos como orgánicos certificados. Esta fase de transición desalienta la participación, particularmente entre los agricultores y procesadores de pequeña y mediana escala. El proceso de certificación también implica inspecciones recurrentes, documentación extensa, gastos de auditoría y requisitos de renovación, lo que añade complejidad administrativa y desafíos operativos. Para los fabricantes que operan en múltiples regiones, la falta de estándares orgánicos uniformes y las diferentes reglas de equivalencia de certificación complican aún más el abastecimiento transfronterizo y la estandarización de productos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Bebidas Superan a los Alimentos a Pesar de una Base MenorLos alimentos orgánicos representaron un significativo 86,76% de los ingresos totales del mercado en 2025, estableciendo el segmento como el principal motor de crecimiento y valor dentro del mercado global de alimentos y bebidas orgánicos. Esta participación sustancial se debe en gran medida a la naturaleza de consumo diario de los productos alimenticios, donde los atributos orgánicos son muy valorados e incorporados de manera consistente en las dietas de los consumidores. Los consumidores asocian los alimentos orgánicos con una menor exposición a pesticidas sintéticos, fertilizantes químicos, organismos genéticamente modificados (OGM) y aditivos artificiales, fomentando la confianza, las compras repetidas y la integración dietética a largo plazo. Esta fortaleza estructural es evidente en los mercados orgánicos consolidados. Por ejemplo, según la Federación Alemana de Productores de Alimentos Orgánicos (BÖLW), los ingresos por alimentos orgánicos en Alemania alcanzaron los 16,99 mil millones de EUR, lo que refleja una sólida confianza del consumidor y una adopción generalizada de los alimentos orgánicos en el consumo diario [2].
Se proyecta que las bebidas orgánicas crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6,62% hasta 2031, convirtiéndolas en el segmento de más rápido crecimiento dentro del mercado global de alimentos y bebidas orgánicos y un contribuyente clave a la expansión futura del mercado. Este crecimiento está impulsado por la evolución de los estilos de vida de los consumidores que priorizan la nutrición conveniente y para llevar, junto con una preferencia creciente por opciones de bebidas de etiqueta limpia y funcionales. Los consumidores se sienten particularmente atraídos por las bebidas orgánicas que ofrecen beneficios funcionales como la salud digestiva, el apoyo inmunológico, la hidratación y la energía natural, evitando al mismo tiempo conservantes, colorantes y edulcorantes sintéticos. El segmento cuenta además con el respaldo de innovaciones en formulaciones bajas en azúcar, bebidas a base de fermentación e ingredientes de origen vegetal con certificación orgánica, que mejoran tanto los beneficios para la salud como los perfiles de sabor.
Por Forma:
Los Congelados Ganan Terreno a Medida que se Expande la Cadena de FríoLos productos orgánicos frescos y refrigerados representaron el 63,04% de la participación total del mercado en 2025, destacando su posición de liderazgo en el mercado global de alimentos y bebidas orgánicos. Esta dominancia subraya la importancia de la frescura en el consumo orgánico. El liderazgo del segmento se atribuye principalmente a la fuerte percepción de los consumidores de que el valor de los productos orgánicos es más auténtico y evidente en los formatos frescos, particularmente en frutas y verduras, lácteos frescos, carne, huevos y alimentos refrigerados listos para consumir. Los consumidores tienden a priorizar la certificación orgánica al adquirir artículos perecederos, impulsados por preocupaciones sobre residuos de pesticidas, antibióticos, hormonas y aditivos artificiales. Además, este segmento se beneficia de una alta frecuencia de compra y del consumo doméstico rutinario, lo que respalda una rotación de volumen consistente y compras repetidas. La creciente conciencia de los beneficios para la salud y el medio ambiente asociados con los productos orgánicos frescos refuerza aún más su atractivo, convirtiéndolos en un elemento básico en muchos hogares.
Los productos orgánicos congelados están creciendo a una tasa de crecimiento anual compuesta (CAGR) del 6,98% hasta 2031, posicionándolos como uno de los segmentos de más rápido crecimiento en el mercado global de alimentos y bebidas orgánicos. Este crecimiento está impulsado por la intersección de hábitos alimenticios conscientes de la salud y estilos de vida orientados a la conveniencia. Los formatos congelados brindan a los consumidores acceso a alimentos orgánicos con una vida útil prolongada, manteniendo al mismo tiempo el valor nutricional, el sabor y la seguridad alimentaria. Los avances en tecnologías de congelación, como los métodos de congelación rápida individual (IQF), han mejorado significativamente la textura, el color y la preservación de nutrientes de los productos orgánicos congelados. Estas mejoras han reforzado la confianza del consumidor en las frutas, verduras, comidas preparadas y aperitivos orgánicos congelados. Además, la creciente disponibilidad de diversas opciones orgánicas congeladas y la adopción cada vez mayor de soluciones de embalaje sostenible están impulsando aún más el crecimiento del segmento.
Por Canal de Distribución:
El Comercio Electrónico Erosiona el Poder de Fijación de Precios del Comercio MinoristaLos supermercados e hipermercados representaron el 57,09% del total de ventas en 2025, manteniendo su posición como el principal canal de distribución en el mercado global de alimentos y bebidas orgánicos. Su dominio se atribuye a su capacidad para ofrecer una amplia variedad de productos, disponibilidad constante y la comodidad de realizar todas las compras en un solo lugar. Estos factores son especialmente relevantes para los alimentos orgánicos, que con frecuencia se adquieren como parte de las compras habituales de supermercado. Los minoristas de gran formato destinan un espacio considerable en sus estantes a productos orgánicos frescos, lácteos, alimentos orgánicos envasados y bebidas. Esto se complementa con una segmentación clara dentro de la tienda, líneas de productos orgánicos de marca propia y un etiquetado transparente, que refuerzan la confianza del consumidor. Además, sus avanzadas capacidades en la cadena de suministro, especialmente en la gestión de la cadena de frío, garantizan el manejo confiable de productos orgánicos frescos, refrigerados y congelados, lo que fortalece aún más la confianza del consumidor en la calidad e inocuidad de los productos.
Las tiendas minoristas en línea están creciendo a una tasa de crecimiento anual compuesta (CAGR) del 7,82% hasta 2031, convirtiéndolas en el canal de distribución de mayor crecimiento en el mercado global de alimentos y bebidas orgánicos. Este crecimiento está impulsado por la creciente demanda de los consumidores de conveniencia, transparencia en los productos y una selección más amplia, especialmente para productos orgánicos de nicho y premium que pueden tener disponibilidad limitada en tiendas físicas. Las plataformas de comercio electrónico proporcionan descripciones detalladas de los productos, visibilidad de certificaciones, divulgación de ingredientes e información sobre el origen, todos ellos factores críticos que influyen en las decisiones de compra de productos orgánicos. Además, las plataformas en línea permiten a las marcas relacionarse directamente con los consumidores a través de marketing dirigido, recomendaciones personalizadas y contenido educativo que destaca los beneficios de los productos orgánicos y sus credenciales de sostenibilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Alimentos y Bebidas Orgánicos de América del Norte
En 2025, América del Norte representó el 43,39% de los ingresos globales de alimentos y bebidas orgánicos, lo que refleja la madurez de la región y la sólida confianza de los consumidores en los productos orgánicos certificados. Estados Unidos y Canadá dominan el mercado regional, respaldados por sistemas de certificación orgánica bien establecidos y una amplia penetración minorista. El consumo orgánico en América del Norte está profundamente integrado en las dietas diarias, particularmente en categorías como productos frescos, lácteos, alimentos básicos envasados y alimentos para bebés. Estas categorías se benefician de las asociaciones de los consumidores entre los atributos orgánicos y la seguridad alimentaria, las preferencias por etiquetas limpias y la sostenibilidad. La innovación continua de productos, los sólidos sistemas de trazabilidad y la alta conciencia del consumidor han permitido a América del Norte mantener su posición de liderazgo y servir como referencia para el desarrollo del mercado global de alimentos y bebidas orgánicos.
Mercado de Alimentos y Bebidas Orgánicos de Asia-Pacífico
La región de Asia-Pacífico está experimentando una tasa de crecimiento anual compuesta (CAGR) del 6,89% hasta 2031, convirtiéndola en el mercado regional de más rápido crecimiento para alimentos y bebidas orgánicos. Este crecimiento está impulsado por una mayor conciencia sobre la salud, preocupaciones por la seguridad alimentaria y la rápida expansión de las redes de producción y distribución orgánica certificada. En China, existe una fuerte demanda de productos orgánicos básicos, alimentos para bebés y alimentos funcionales, ya que los consumidores priorizan la calidad, la trazabilidad y la producción libre de químicos. En India, el crecimiento del mercado está respaldado por iniciativas de certificación y exportación lideradas por el gobierno, en particular el Programa Nacional para la Producción Orgánica (NPOP). Este programa ha aumentado significativamente el número de productores certificados y ha mejorado la aceptación global de los productos orgánicos indios.
Mercado de Alimentos y Bebidas Orgánicos de Europa
Europa representa un mercado en constante crecimiento para los alimentos y bebidas orgánicos, con países como Alemania, Francia y el Reino Unido impulsando el crecimiento regional. El mercado se caracteriza por una sólida supervisión regulatoria, una alta conciencia del consumidor sobre la sostenibilidad y una amplia confianza en los sistemas de certificación orgánica. Los consumidores europeos asocian cada vez más los productos orgánicos con la gestión medioambiental, el bienestar animal y los beneficios para la salud a largo plazo, lo que sostiene la demanda en las categorías de productos frescos, refrigerados y envasados. La solidez del ecosistema de certificación es evidente en el Reino Unido, donde, según el Gobierno del Reino Unido, 5.133 productores y procesadores estaban registrados en organismos de certificación orgánica en 2024 [3]. Esto pone de relieve la escala e institucionalización de la producción orgánica. El continuo apoyo de las políticas y los compromisos de los minoristas refuerzan aún más el crecimiento del mercado.
Panorama regulatorio
Los alimentos y bebidas orgánicos están moldeados por requisitos de certificación, etiquetado y trazabilidad que influyen en la conversión de las explotaciones agrícolas, los insumos de procesamiento y el comercio transfronterizo. En Estados Unidos, el USDA Agricultural Marketing Service administra el National Organic Program (7 CFR Part 205), y la norma final Strengthening Organic Enforcement (SOE) alcanzó su hito de implementación de dos años el 19 de marzo de 2026, reforzando la responsabilidad de la cadena de suministro para los operadores e importadores certificados.
En la Unión Europea, la producción, el etiquetado y los controles orgánicos se enmarcan en el Reglamento (UE) 2018/848. La actividad política en 2026 se centra en revisiones específicas que abarcan normas de producción, etiquetado y comercio. En mayo de 2026, el Consejo de la Unión Europea acordó un mandato de negociación sobre las normas orgánicas, y en julio de 2026 la comisión AGRI del Parlamento Europeo adoptó una posición que incluye elevar el umbral de facturación de la exención para pequeños operadores de 20.000 EUR a 25.000 EUR por año. Por separado, el marco de importación de la UE está bajo presión de tiempo porque los acuerdos de equivalencia existentes con 11 terceros países vencen el 31 de diciembre de 2026, lo que aumenta los requisitos de cumplimiento y documentación para los proveedores globales que venden en Europa.
Panorama Competitivo
El mercado global de alimentos y bebidas orgánicos está moderadamente fragmentado, con una combinación de grandes corporaciones multinacionales y numerosos especialistas orgánicos regionales y de nicho. Las principales empresas multinacionales como Danone S.A., Nestlé S.A., General Mills Inc. y CROPP Cooperative influyen significativamente en la estructura del mercado a través de una sólida equidad de marca, redes de abastecimiento global y amplios canales de distribución. Estas empresas han incorporado productos orgánicos en sus carteras más amplias, incluidos lácteos, alimentos para bebés, cereales, aperitivos, bebidas y productos de origen vegetal, lo que permite escalar el consumo orgánico a través de los puntos de venta minoristas convencionales. Al mismo tiempo, el mercado sigue siendo altamente competitivo debido a la presencia de marcas orgánicas certificadas que enfatizan el abastecimiento local, el posicionamiento artesanal y la especialización en categorías como productos frescos, alternativas lácteas y productos básicos envasados.
Las oportunidades se están expandiendo en segmentos como la nutrición orgánica infantil y los alimentos orgánicos para mascotas, impulsadas por mayores preocupaciones de seguridad, escrutinio de ingredientes y consideraciones de salud a largo plazo. Los padres y los dueños de mascotas demuestran una menor sensibilidad al precio y mayores requisitos de confianza, lo que hace que la certificación orgánica sea un diferenciador clave en estas categorías. En consecuencia, tanto las corporaciones multinacionales como los innovadores más pequeños se centran en formulaciones de etiqueta limpia, recetas sin alérgenos y modelos de abastecimiento trazables para capturar estos segmentos de alto margen. Además, los subsegmentos premium como los alimentos orgánicos funcionales, las bebidas enriquecidas y los productos orgánicos regenerativos están emergiendo como áreas de crecimiento estratégico. Estos segmentos permiten a las marcas ir más allá de las ofertas orgánicas de tipo básico y establecer propuestas de valor diferenciadas.
La adopción de tecnología dentro del mercado de alimentos y bebidas orgánicos varía significativamente, creando un panorama competitivo diverso. Los actores líderes han introducido sistemas de trazabilidad basados en cadena de bloques y soluciones avanzadas de etiquetado digital para mejorar la transparencia y la credibilidad de la cadena de suministro. Sin embargo, muchos productores orgánicos de tamaño mediano y pequeño continúan dependiendo de métodos tradicionales de certificación y documentación. Esta disparidad dificulta la estandarización en toda la industria de la trazabilidad en tiempo real, pero también brinda una oportunidad para que las marcas tecnológicamente avanzadas se destaquen. Estas marcas pueden aprovechar la narración mejorada de la procedencia, el acceso a datos a nivel de granja y las herramientas de verificación orientadas al consumidor para diferenciarse en el mercado.
Líderes de la Industria de Alimentos y Bebidas Orgánicos
-
Danone S.A.
-
Nestlé S.A.
-
General Mills Inc.
-
The Hain Celestial Group
-
CROPP Cooperative
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alimentos y Bebidas Orgánicos Empresas cubiertas en este informe
- Danone S.A. (WhiteWave)
- Nestle S.A. (Sweet Earth)
- General Mills Inc.
- The Hain Celestial Group
- Amy's Kitchen Inc.
- CROPP Cooperative (Organic Valley)
- Tata Consumer Products Ltd
- Kellanova
- Conagra Brands Inc.
- SunOpta Inc.
- Nature's Path Organic Foods Inc.
- Mondel?z International (Clif Bar)
- Eden Foods, Inc.
- Belvoir Farm Drinks Ltd
- Newman's Own, Inc.
- Nourish Organics Foods Private Limited
- Unilever Plc
- Flowers Foods, Inc.
- Bob's Red Mill Natural Foods, Inc.
- Frontier Natural Products Co-op
Lea el análisis de las empresas de alimentos y bebidas orgánicos
Oportunidades de mercado y perspectivas futuras
Las inversiones en procesamiento están creando espacio para formatos orgánicos de mayor rendimiento, de larga duración en anaquel y aptos para snacks, permitiendo a las empresas ampliar la distribución más allá del suministro fresco local. En junio de 2026, SunOpta abrió una línea de producción de snacks de frutas orgánicas recientemente ampliada en su planta de Omak, Washington, una inversión de 25 millones de USD que aumentó la capacidad en un 25%, destacando la continua industrialización del procesamiento de ingredientes orgánicos y productos terminados. Un escalamiento similar en el lado de fabricación aparece en anuncios de junio de 2026 de Top Seedz, que planea añadir una segunda línea de producción y hornos adicionales. En julio de 2026, Edible Garden contrató a E2 Building Group para liderar la ejecución de la construcción de un centro de fabricación planificado de 400.000 pies cuadrados en Webster City, Iowa, diseñado para bebidas nutricionales conformes con la normativa orgánica.
Los programas públicos también están reduciendo algunas barreras de costo y capacidad para el suministro certificado, apoyando la expansión de granjas y procesadores. Los programas del USDA para 2025 y 2026 cubren hasta el 75% de los costos elegibles de certificación orgánica a través del Organic Certification Cost Share Program (fecha límite de solicitud: 31 de diciembre de 2026). La Organic Agriculture Research and Extension Initiative puso a disposición aproximadamente 66 millones de USD en el año fiscal 2026 para investigación y extensión que apoya a productores y procesadores que trabajan bajo normas orgánicas. En Europa, las revisiones de las normas orgánicas y la transición desde los acuerdos de importación basados en equivalencia, con una fecha límite clave a finales de 2026, crean margen para que los operadores con documentación más sólida, trazabilidad y preparación para la certificación multi-mercado se diferencien en el comercio transfronterizo y la aceptación minorista.
Desarrollos recientes de la industria en Mercado de Alimentos y Bebidas Orgánicos
- Julio de 2026: Edible Garden AG Incorporated contrató a E2 Building Group para liderar la ejecución de la construcción de su planificado centro de fabricación de 400.000 pies cuadrados en Webster City, Iowa, centrado en bebidas nutricionales de larga duración en anaquel y conformes con la normativa orgánica. El proyecto señala una inversión continua en infraestructura de procesamiento escalada y conforme que puede respaldar una distribución geográfica más amplia y oportunidades de marca privada o cofabricación.
- Septiembre de 2025: Nespresso (Nestlé) anunció que será la primera marca de café en abastecerse de café Rainforest Alliance Certified Regenerative, con productos que aparecerán en el mercado a partir de 2026. El acuerdo de abastecimiento vincula el café premium con estándares regenerativos, endureciendo los requisitos en la cadena de suministro ascendente mientras ofrece a los actores de marca una vía para diferenciar sus credenciales de sostenibilidad en segmentos de bebidas adyacentes a lo orgánico.
- Julio de 2025: Danone completó la adquisición de una participación mayoritaria en Kate Farms, un fabricante estadounidense de productos nutricionales orgánicos a base de plantas para uso médico y cotidiano. Esto amplió la cartera de nutrición especializada y de posicionamiento orgánico de Danone y fortaleció su capacidad para escalar la distribución a través de canales sanitarios y minoristas establecidos.
Mercado de Alimentos y Bebidas Orgánicos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado cubre el valor de los productos alimenticios y de bebidas orgánicos certificados vendidos a través de canales minoristas y similares, donde la certificación sigue normas orgánicas reconocidas. Incluye formatos envasados y frescos, y contabiliza los ingresos en el punto donde los productos se venden a los compradores finales.
Exclusiones del alcance: Se excluyen los artículos comercializados como naturales o de etiqueta limpia sin certificación orgánica, los suplementos dietéticos y los productos convencionales con solo ingredientes orgánicos menores.
Descripción General de la Segmentación
- Por Tipo de Producto
- Alimentos Orgánicos
- Frutas y Verduras
- Carne, Pescado y Aves
- Productos Lácteos
- Alimentos Congelados y Procesados
- Otros Alimentos
- Bebidas Orgánicas
- Jugos de Frutas y Verduras
- A Base de Lácteos
- Café
- Té
- Otras Bebidas
- Alimentos Orgánicos
- Por Forma
- Frescos/Refrigerados
- Enlatados
- Congelados
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas de Conveniencia
- Tiendas Especializadas
- Tiendas en Línea
- Otros Canales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Para la investigación documental, construimos una visión clara de la oferta, la demanda y las normas de certificación que determinan lo que puede contarse como orgánico en cada país. Se utilizaron fuentes públicas, como los recursos del USDA Orgánico (NOP), las páginas de regulación orgánica de la Comisin Europea, las series de producción alimentaria de FAOSTAT y las estadísticas comerciales de UN Comtrade, para anclar las definiciones de categorías y los flujos transfronterizos.
Para mantener los insumos prácticos, también revisamos presentaciones para inversores e informes anuales de empresas de alimentos y bebidas cotizadas, junto con actualizaciones de asociaciones de comercio orgánico y prensa empresarial de renombre. La revisión de bases de datos de patentes se utilizó como una verificación ligera de la actividad de innovación en el procesamiento orgánico y las declaraciones de envasado, y se consultó selectivamente una base de datos de envíos de importación/exportación a nivel de embarque para verificar los principales movimientos de productos donde los códigos aduaneros eran informativos. Estas fuentes documentales no son exhaustivas, y también se utilizaron referencias públicas adicionales para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en confirmar cómo las declaraciones orgánicas se traducen en disponibilidad real en los estantes, precios y combinación de canales, aspectos difíciles de inferir únicamente a partir de conjuntos de datos públicos. Hablamos con participantes de la industria de proveedores de alimentos y bebidas de marca, manipuladores de ingredientes, proveedores de servicios adyacentes a la certificación, y partes interesadas del comercio minorista y la distribución, cubriendo Asia-Pacífico, Europa, Oriente Medio y África, y las Américas para reflejar las diferencias en la implementación de normas y la adopción orgánica.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos: 12% | Asia-Pacífico: 50% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 28% | Europa, Oriente Medio y África: 30% |
| Actores más pequeños: 20% | Gerentes: 60% | Américas: 20% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción de arriba hacia abajo donde los grupos de demanda por categoría se reconstruyen utilizando señales de consumo de alimentos y bebidas, balances comerciales y la penetración orgánica esperada dentro de cada geografía principal. Una vez formados los totales regionales, se mapean en alimentos orgánicos y bebidas orgánicas, y luego se ajustan según la combinación de canales típica entre supermercados, tiendas especializadas, comercio minorista de conveniencia y en línea.
Para mantener los supuestos fundamentados, nos basamos en un conjunto reducido de indicadores que tienden a mover este mercado de manera visible, incluyendo la disponibilidad de tierras agrícolas orgánicas certificadas y producción, la dependencia de importaciones para categorías seleccionadas, las primas de precios orgánicos por formato (fresco versus congelado o enlatado), la expansión de marcas propias en el comercio minorista moderno y los cambios en la participación en línea para artículos de compra repetida. Donde los datos públicos son escasos a nivel de subcategoría, las brechas se manejaron mediante rangos acotados y luego se redujeron utilizando la retroalimentación de entrevistas sobre la combinación y los precios. El pronóstico utilizó análisis de escenarios respaldado por un ajuste de tendencias simple sobre los impulsores clave, y la trayectoria final se verificó en función de cómo la capacidad de certificación y el espacio en los estantes minoristas pueden expandirse de manera realista año a año.
Ciclo de Validación y Actualización de Datos
La validación utilizó la triangulación entre señales independientes, de modo que los resultados del modelo se compararon con indicadores de certificación y producción, la dirección del comercio y los patrones de crecimiento a nivel de canal antes de la aprobación final. Cuando un número parecía demasiado alto o demasiado bajo, primero verificamos los impulsores y luego utilizamos llamadas de seguimiento para confirmar si el cambio era real o causado por una discrepancia en el alcance.
Antes de la publicación, el trabajo pasa por revisiones analíticas de múltiples pasos donde los supuestos, las conversiones de divisas y la alineación de años se verifican de manera consistente en todas las regiones y grupos de productos. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios, fuertes oscilaciones inflacionarias que desplazan las primas orgánicas, o importantes reajustes de canales minoristas. Justo antes de la entrega, realizamos una revisión final para que el resultado final refleje los insumos públicos y primarios más recientes disponibles.
Tamaño del Mercado de Alimentos y Bebidas Orgánicos de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para alimentos y bebidas orgánicos no siempre coinciden porque cada editor traza el límite del mercado a su manera y luego aplica diferentes supuestos de precio y volumen. Las diferencias también aparecen cuando los años base no están alineados, cuando la inflación y el momento de la conversión de divisas se tratan de manera diferente, o cuando las definiciones de certificación se aplican de forma imprecisa.
Al rastrear las reglas de inclusión basadas en certificación y actualizar los supuestos de prima de precio por categoría, Mordor Intelligence mantiene el modelo vinculado a lo que realmente se vende como orgánico certificado en alimentos y bebidas, en lugar de contabilizar categorías naturales o de bienestar adyacentes. Algunas estimaciones también aplican tasas de crecimiento agresivas de ventanas de tiempo cortas y luego las extienden hacia adelante, lo que puede elevar el punto de partida y la curva. Otra brecha común es la cobertura de canales, donde el servicio de alimentos y el comercio minorista se combinan sin un punto de transferencia claro, lo que puede llevar a una doble contabilización o a una ponderación geográfica desigual.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 185,05 mil millones de USD (2026) | |
| Grupo de Análisis de la Industria A | 231,52 mil millones de USD (2023) | Utiliza un año base anterior y una ventana de crecimiento diferente, y la descripción del alcance es menos explícita sobre el conteo exclusivo por certificación, lo que puede incorporar ventas más amplias adyacentes al sector orgánico. |
| Consultora Global B | 320,43 mil millones de USD (2025) | Aplica una perspectiva de mayor crecimiento en un horizonte de pronóstico largo y parece incluir agrupaciones de procesos y canales más amplias, lo que puede inflar los totales cuando las primas de precio y el momento de conversión no se verifican nuevamente por categoría. |
La diferencia en la tabla se explica principalmente por la alineación del año, la rigurosidad con que se aplican los límites de certificación y cómo se proyectan las primas de precio en los distintos formatos y canales. Nuestro enfoque se mantiene repetible porque cada paso está anclado a impulsores observables y luego revisado con la retroalimentación de entrevistas, de modo que el total final no se aleje de las restricciones reales de la categoría.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de alimentos y bebidas orgánicos en 2026 y qué crecimiento se espera?
El mercado se sitúa en 185,05 mil millones de USD en 2026 y se prevé que alcance los 240,78 mil millones de USD en 2031, lo que refleja una CAGR del 5,41%.
¿Qué categoría de producto se está expandiendo más rápidamente?
Se proyecta que las bebidas orgánicas crezcan a una CAGR del 6,62% hasta 2031, lideradas por el café funcional, la kombucha y las bebidas lácteas de origen vegetal.
¿Qué región ofrece la mayor oportunidad de crecimiento?
Asia-Pacífico está preparada para una CAGR del 6,89% hasta 2031, impulsada por la expansión de la demanda de la clase media y las políticas de certificación favorables en China e India.
¿Por qué los alimentos orgánicos congelados están ganando terreno?
La ampliación de la infraestructura de cadena de frío preserva los nutrientes y extiende la vida útil, permitiendo la distribución nacional e impulsando una CAGR proyectada del 6,98% para las ofertas congeladas.