
オーガニック食品・飲料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 185.05 十億米ドル |
| 市場規模 (2031) | 240.78 十億米ドル |
| 成長率 (2026 - 2031) | 5.41 % |
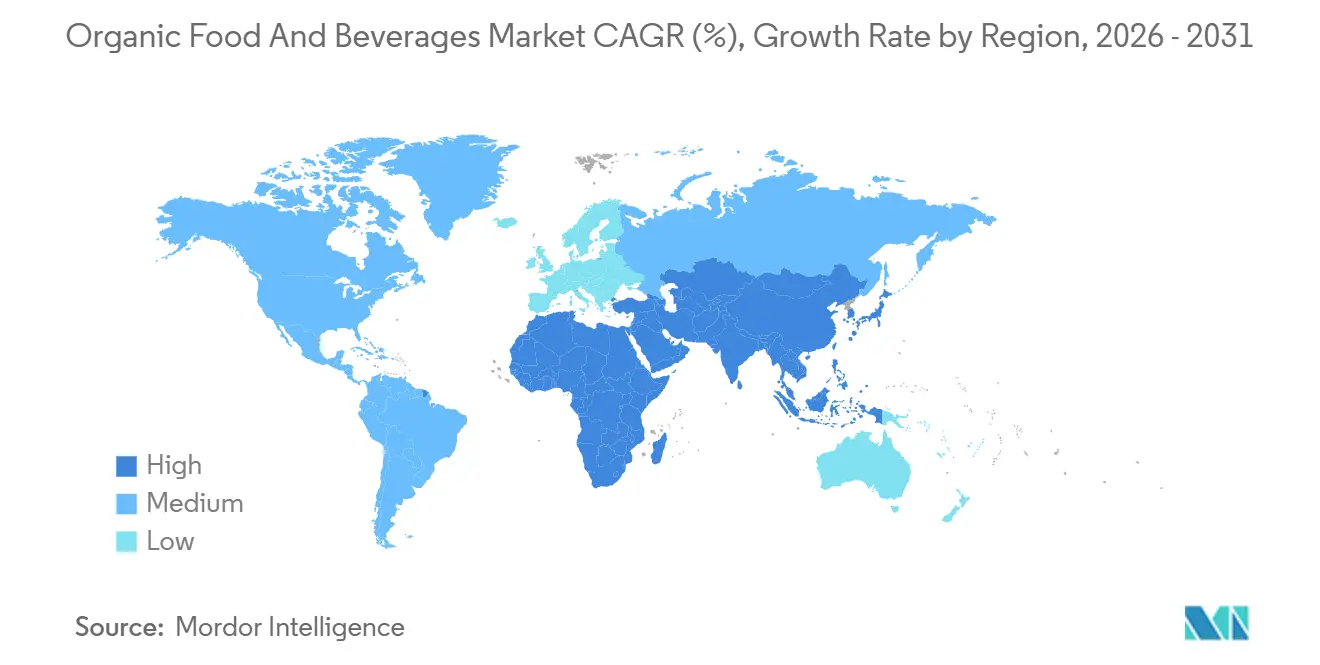
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
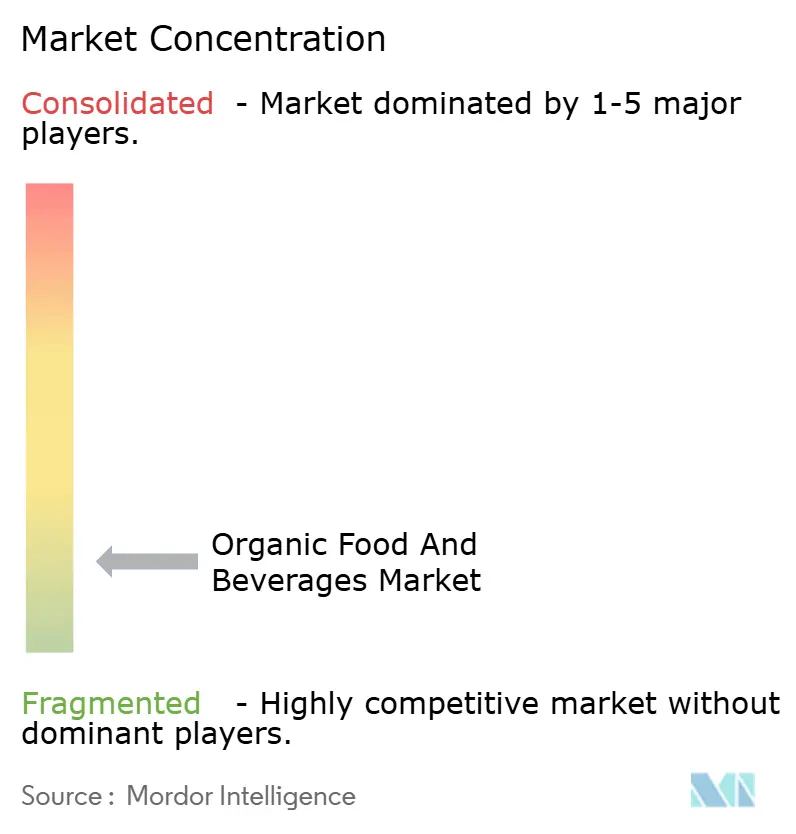
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーガニック食品・飲料市場分析
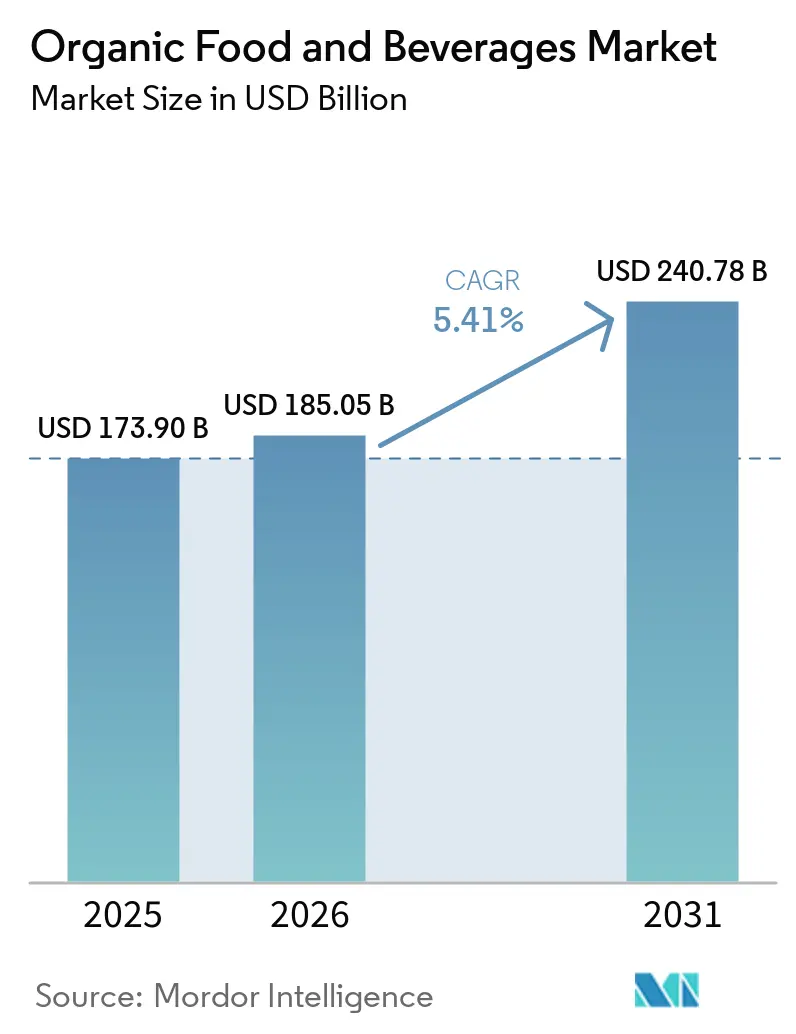
世界のオーガニック食品・飲料市場は2026年に185.05 ビリオン 米ドルに達すると推定され、2031年までに240.78 ビリオン 米ドルに成長すると予測されており、年平均成長率(CAGR)は5.41%を記録する見込みです。この成長は、堅調かつ持続的な拡大軌道を反映しています。市場の成長は主に消費者行動の大きな変化によって牽引されており、食品の選択は短期的な食事トレンドではなく、長期的な健康への配慮、クリーンラベルへの志向、および環境への責任意識によって左右されるようになっています。オーガニック製品は、合成農薬、化学肥料、遺伝子組換え生物、人工添加物が含まれないことから、より安全で信頼性が高いと広く認識されており、時折購入するプレミアム品ではなく、日常的な消費の定番品となっています。さらに、気候変動、土壌劣化、生物多様性の損失に対する意識の高まりが、オーガニックおよび再生型農業への需要を押し上げており、オーガニック食品・飲料は食料システムの持続可能性を重視した変革に不可欠な存在として位置づけられています。
レポートの主要なポイント
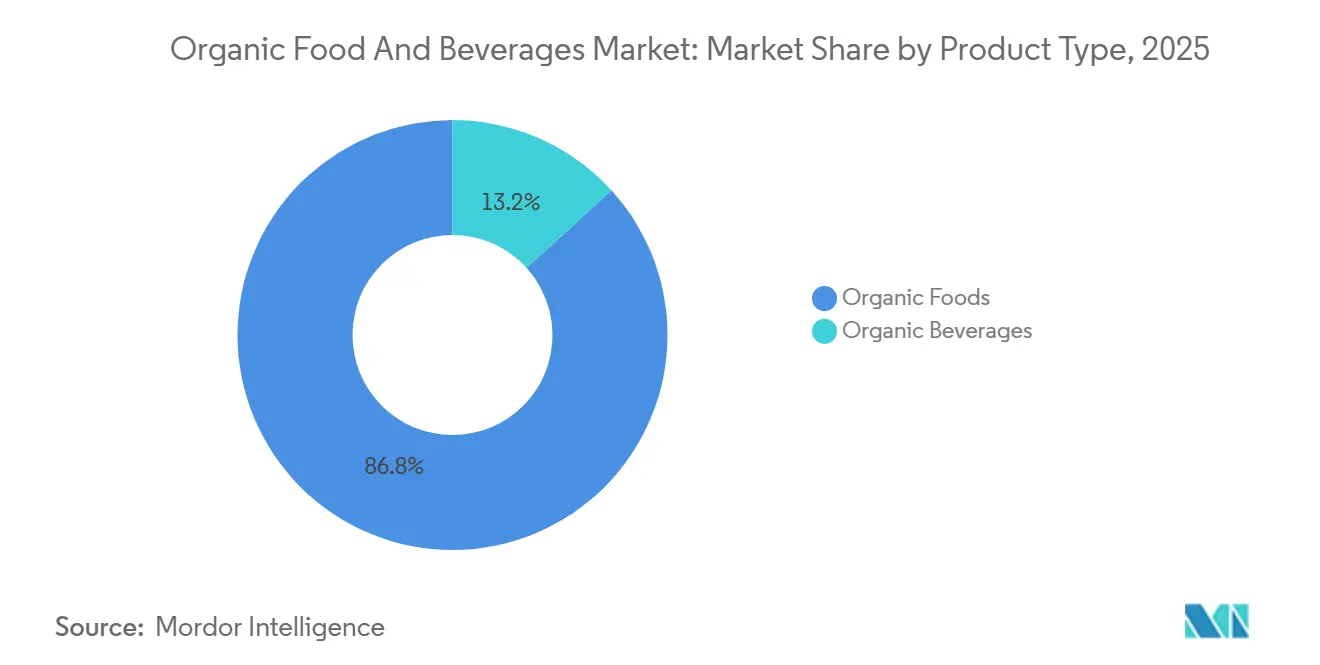
- 製品タイプ別では、オーガニック食品が2025年の売上高シェアの86.76%を占め、オーガニック飲料は2031年にかけてCAGR 6.62%で成長すると予測されています。
- 形態別では、フレッシュ・チルド製品が2025年のオーガニック食品・飲料市場シェアの63.04%を占め、冷凍製品は2031年にかけてCAGR 6.98%で拡大しています。
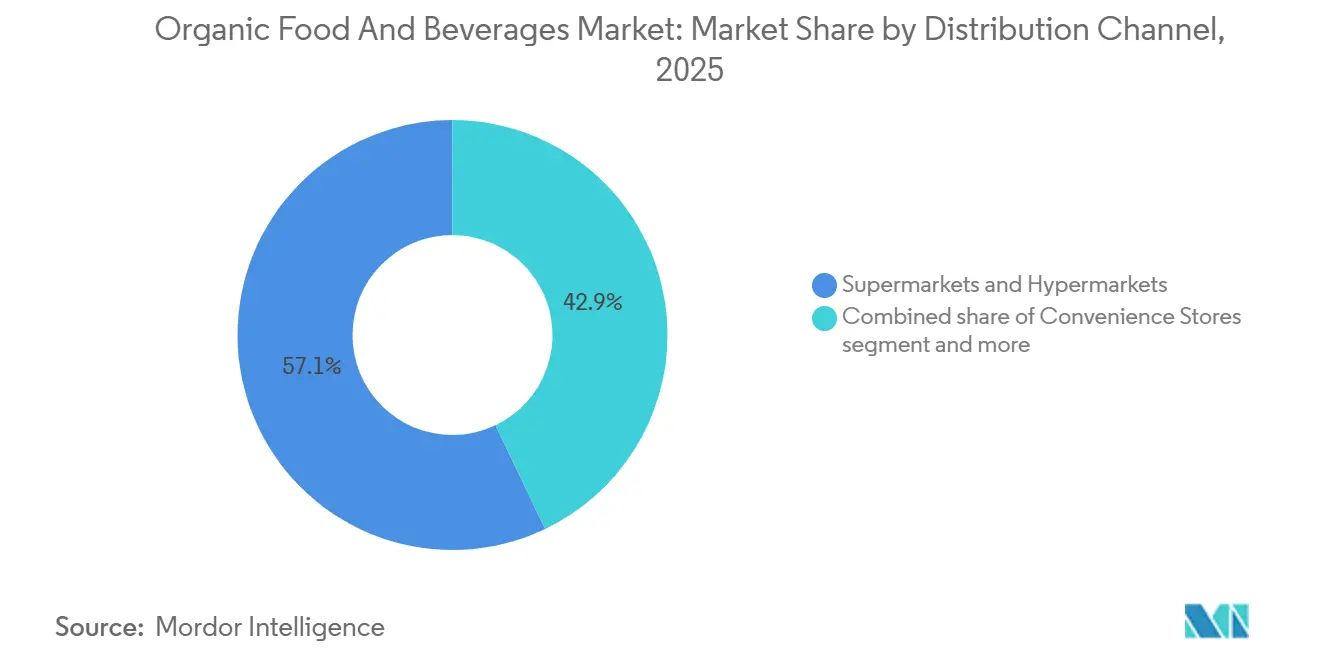
- 流通チャネル別では、スーパマーケットおよびハイパーマーケットが2025年の販売の57.09%を占め、オンライン小売は2031年にかけてCAGR 7.82%を記録すると予測されています。
- 地域別では、北米が2025年の売上高シェアの43.39%でトップとなり、アジア太平洋地域は2031年にかけて最速のCAGR 6.89%を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 健康・ウェルネスの優先化 | +1.0% | 北米、西欧、アジア太平洋都市部に集中したグローバル | 中期(2〜4年) |
| クリーンラベルおよび原材料の透明性への期待 | +0.8% | 北米および欧州、アジア太平洋都市部へ拡大中 | 短期(2年以内) |
| 市場成長を牽引する製品イノベーション | +0.7% | 北米および欧州主導、アジア太平洋が採用中のグローバル | 中期(2〜4年) |
| 環境の持続可能性と再生農業の勢い | +0.6% | 欧州および北米が中核、ラテンアメリカおよびオセアニアへの波及 | 長期(4年以上) |
| 動物福祉とより良い畜産慣行への認識 | +0.5% | 西欧および北米、アジア太平洋の富裕層セグメントで台頭中 | 中期(2〜4年) |
| 食品安全とトレーサビリティへの注目 | +0.4% | グローバル、食品安全スキャンダルが最近発生した市場(中国、インド)で顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
健康・ウェルネスの優先化
健康・ウェルネスの優先化は、世界の有機食品・飲料市場の重要な構造的促進要因となっています。慢性疾患予防への注目が、消費者の間で憧れのライフスタイルの選択から、リスク管理のアプローチへと変化しているためです。食事に関連する疾患への意識の高まりにより、消費者は日々の食品選択を見直し、より安全で、よりクリーンで、栄養的に優れていると認識される製品に注目するようになっています。有機食品は、合成農薬、人工添加物、遺伝子組み換え生物(GMO)、および畜産における日常的な抗生物質使用を排除していることから、実践的な予防措置として広く認識されており、短期的な食事トレンドとは切り離された長期的な健康維持における役割が強化されています。この行動変容は成熟市場において顕著です。例えば、有機貿易協会によると、米国の有機食品市場は2024年に716億米ドルに達しました[1]。デフレ的な小売環境における有機販売の持続的な強さは、有機購買が裁量的支出ではなく、特に生鮮農産物、乳製品、ベビーフード、機能性主食などの高頻度カテゴリーにおいて、健康リスクの軽減によってますます牽引されていることを示しています。
クリーンラベルおよび原材料の透明性への期待
クリーンラベルおよび原材料の透明性は、消費者が食品の成分と製造方法をますます精査するようになる中で、世界の有機食品・飲料市場の成長の主要な促進要因となっています。人工保存料、合成着色料、化学安定剤、および長い原材料リストを含む製品から離れる顕著な動きが見られます。その代わりに、消費者はシンプルで認識しやすく、最小限に加工された原材料を使用した有機食品・飲料を選ぶようになっています。このトレンドは、明確で誠実な食品表示への需要の高まりを示しており、有機認証は厳格な生産基準と原材料品質への準拠を示す信頼できる指標として機能しています。調達、農業慣行、および加工方法に関する透明性は、特にベビーフード、乳製品、飲料、包装済み主食などのセグメントにおいて消費者の信頼をさらに高めています。有機ブランドは、原産地、認証、および処方に関する情報を提供するためにデジタルラベリングツール、QRコード、およびパッケージ前面の表示をますます活用しており、信頼を醸成し、リピート購入を促進しています。
市場成長を牽引する製品イノベーション
製品イノベーションは、世界の有機食品・飲料市場における成長を牽引する上で重要な役割を果たしています。ブランドは従来の有機主食を超え、自然エネルギー、ウェルネス、クリーンな刺激に対する消費者の進化するニーズに応える機能重視・ライフスタイル志向の製品を導入しています。最近のイノベーションは、有機認証と機能的メリットの組み合わせを重視しており、天然カフェイン源、アダプトゲン成分、および合成添加物を排除しながら測定可能な効果を提供する複合成分処方などが挙げられます。例えば、2025年10月、Uncle Matt's Organicは初の有機イェルバマテエナジーティーを発売しました。この製品は有機イェルバマテの葉、有機レモン果汁、および有機緑茶カフェインを使用して醸造されており、1回分あたり100mgの天然由来カフェインを提供します。合成カフェインや人工成分を使用する従来のエナジードリンクに代わるクリーンラベルの選択肢として位置づけられています。この発売は、有機ブランドが有機の完全性と持続的なエネルギーや精神的な覚醒などのパフォーマンス上のメリットを統合することで、高成長の機能性飲料セグメントに参入している様子を示しています。
環境の持続可能性と再生農業の勢い
環境の持続可能性と再生農業への注目の高まりは、世界の有機食品・飲料市場の重要な促進要因です。消費者、規制当局、およびブランドは、長期的な農業の回復力を促進しながら生態系を保護する食料システムを優先しています。有機食品の生産は、土壌の健全性改善、生物多様性の保全、化学物質の流出削減、および合成投入物への依存低減を含む持続可能性の原則と一致しており、このトレンドの主要な受益者として位置づけられています。再生農業はこれらの原則を補完し、炭素隔離、水の保全、輪作、および総合的な土地管理慣行に焦点を当て、環境意識の高い消費者にアピールしています。主要な食品企業はこの移行を具体的なコミットメントで支援しています。例えば、Danone S.A.とGeneral Mills Inc.は2030年までに原材料の30%を再生農場から調達することを誓約しており、食品業界における調達戦略の構造的な変化を反映しています。これらのコミットメントは、有機的かつ再生的に栽培された原材料への需要を牽引するだけでなく、有機製品を気候および持続可能性の課題に対する実行可能な解決策として位置づけています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 認証済み有機原材料の入手可能性の制限 | -0.5% | グローバル、認証インフラが未発達なアジア太平洋および新興市場で顕著 | 短期(2年以内) |
| 複雑で時間のかかる認証プロセス | -0.4% | グローバル、規制の枠組みが断片化した地域で特に負担が大きい | 中期(2〜4年) |
| 作物収量の変動に対する高い脆弱性 | -0.3% | グローバル、気候変動が激しい地域(南アジア、サハラ以南アフリカ、地中海)で最も深刻 | 中期(2〜4年) |
| 汚染および認証取り消しのリスク | -0.3% | グローバル、集約的な慣行農業が隣接する地域で高まる | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
認証済み有機原材料の入手可能性の制限
認証済み有機原材料の入手可能性の制限は、世界の有機食品・飲料市場にとって重大な課題となっており、需要の増加にもかかわらず、スケーラビリティを妨げ、市場成長を鈍化させています。有機農業は、複数年にわたる農地転換期間、管理された投入物の使用、および定期的なコンプライアンス監査を含む厳格な認証基準への準拠を必要とします。これらの要件は、慣行農地が認証済み有機生産に移行できる速度を制限しています。その結果、有機穀物、果物、野菜、乳製品原料、植物性タンパク質などの主要原材料の供給成長が需要に追いつかず、製品ラインの拡大や新市場への参入を目指すメーカーにとってボトルネックが生じています。季節的な変動、気候への感受性、および作物損失のリスクの高さは、特に有機農業インフラが未発達な地域において供給制約をさらに深刻化させています。さらに、有機原材料の分離した取り扱い、保管、および輸送の必要性は、運営上の複雑さと汚染または認証取り消しのリスクを高め、小規模農家が有機農業への移行を躊躇させています。
複雑で時間のかかる認証プロセス
複雑で時間のかかる認証プロセスは、参入障壁を生み出し、供給側の成長を妨げることで、世界の有機食品・飲料市場に対する重大な抑制要因となっています。有機認証の取得には、農業慣行、投入物の使用、トレーサビリティ、加工、保管、および表示を含む厳格な基準への準拠が必要です。さらに、農地は2〜3年の転換期間を経なければならず、その間、生産者は有機プロトコルに準拠しながらも製品を認証済み有機として販売することができません。この移行段階は、特に中小規模の農家や加工業者の参加を妨げています。認証プロセスには、定期的な検査、広範な文書化、監査費用、および更新要件も伴い、管理上の複雑さと運営上の課題を増大させています。複数の地域で事業を展開するメーカーにとっては、統一された有機基準の欠如と認証同等性規則の相違が、国境を越えた調達と製品標準化をさらに複雑にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
飲料は小さなベースにもかかわらず食品を上回る成長オーガニック食品は2025年の市場総売上高の86.76%という大きなシェアを占め、世界のオーガニック食品・飲料市場における成長と価値の主要な牽引役としてのセグメントの地位を確立しています。この大きなシェアは主に、食品製品の日常消費という性質によるものであり、オーガニックの特性が高く評価され、消費者の食生活に継続的に取り入れられています。消費者はオーガニック食品を、合成農薬、化学肥料、遺伝子組換え生物(GMO)、人工添加物への暴露が低減されるものとして関連付けており、信頼感リピート購入、および長期的な食生活への統合を促進しています。この構造的な強みは、確立されたオーガニック市場において明らかです。例えば、ドイツ有機食品生産者連盟(BÖLW)によると、ドイツのオーガニック食品売上高は169.9億ユーロに達しており、消費者の強い信頼とオーガニック食品の日常消費への広範な普及を反映しています [2]。
オーガニック飲料は2031年にかけて年平均成長率(CAGR)6.62%で成長すると予測されており、世界のオーガニック食品・飲料市場において最も成長の速いセグメントとなり、将来の市場拡大への主要な貢献者となっています。この成長は、外出先での手軽な栄養摂取を優先する消費者ライフスタイルの変化と、クリーンラベルおよび機能性飲料オプションへの嗜好の高まりにって牽引されています。消費者は特に、消化器系の健康、免疫サポート、水分補給、天然エネルギーなどの機能的なメリットを提供しながら、合成保存料、着色料、甘味料を避けるオーガニック飲料に魅力を感じています。このセグメントは、低糖質処方、発酵ベースの飲料、オーガニック認証を受けた植物性原料のイノベーションによってさらに支えられており、健康上のメリットと味のプロファイルの両方を向上させています。
形態別:
コールドチェーンの拡大に伴い冷凍が拡大フレッシュ・チルドオーガニック製品は2025年の市場総シェアの63.04%を占め、世界のオーガニック食品・飲料市場におけるリーディングポジションを際立たせています。この優位性は、オーガニック消費における鮮度の重要性を強調しています。このセグメントのリーダーシップは主に、オーガニック製品の価値は特に果物・野菜、フレッシュ乳製品、食肉、卵、チルド調理済み食品どのフレッシュ形態において最も本物らしく明確に現れるという消費者の強い認識に起因しています。消費者は農薬残留物、抗生物質、ホルモン剤、人工添加物への懸念から、生鮮品を購入する際にオーガニック認証を優先する傾向があります。さらに、このセグメントは高い購入頻度と日常的な家庭消費の恩恵を受けており、安定した販売量の回転とリピート購入を支えています。オーガニックフレッシュ製品に関連する健康および環境上のメリットへの意識の高まりが、その魅力をさらに強化し、多くの家庭での定番品となっています。
冷凍オーガニック製品は2031年にかけて年平均成長率(CAGR)6.98%で成長しており、世界のオーガニック食品・飲料市場において最も成長の速いセグメントの一つとして位置づけられています。この成長は、健康志向の食習慣と利便性重視のライフスタイルの交差点によって促進されています。冷凍形態は、栄養価、味、食品安全性を維持しながら賞味期限を延長したオーガニック食品へのアクセスを消費者に提供します。個別急速冷凍(IQF)法などの冷凍技術の進歩にり、冷凍オーガニック製品のテクスチャー、色、栄養素の保持が大幅に向上しています。これらの改善により、冷凍オーガニックの果物、野菜、調理済み食品、スナックに対する消費者の信頼が高まっています。さらに、多様な冷凍オーガニックオプションの入手可能性の向上と、持続可能なパッケージングソリューションの採用拡大が、このセグメントの成長をさらに促進しています。
流通チャネル別:
電子商取引が小売価格決定力を侵食スーパーマーケットおよびハイパーマーケットは2025年の総売上高の57.09%を占め、世界のオーガニック食品・飲料市場における主要な流通チャネルとしての地位を維持しています。その優位性は、幅広い品揃え、安定した在庫、ワンストップショッピングの利便性を提供できる能力に因しています。これらの要素は、日常的な食料品の購入の一環として購入されることが多いオーガニック食品において特に重要です。大型フォーマットの小売業者は、オーガニックの生鮮食品、乳製品、オーガニック加工食品、および飲料に対して相当な棚スペースを割り当てています。これは、明確な店内セグメンテーション、プライベートブランドのオーガニック製品ライン、および透明性の高いラベリングによって補完されており、消費者の信頼を高めています。さらに、特にコールドチェーン管理における高度なサプライチェーン能力により、新鮮・冷蔵・冷凍のオーガニック製品の確実な取り扱いが保証され、製品の品質と安全性に対する消費者の信頼をさらに強化しています。
オンライン小売店は2031年にかけて年平均成長率(CAGR)7.82%で成長しており、世界のオーガニック食品・飲料市場において最も急成長している流通チャネルとなっています。この成長は、利便性、製品の透明性、および幅広い選択肢に対する消費者需要の高まりによって牽引されており、特に実店舗では入手が限られる可能性のあるニッチなプレミアムオーガニック製品においてその傾向が顕著です。Eコマースプラットフォームは、詳細な製品説明、認証の可視性、成分の開示、および原産地情報を提供しており、これらはすべてオーガニック製品の購買意思決定に影響を与える重要な要素です。さらに、オンラインプラットフォームにより、ブランドはターゲットを絞ったマーケティング、パーソナライズされたレコメンデーション、およびオーガニック製品の利点とサステナビリティに関する認証情報を強調した教育コンテンツを通じて、消費者と直接エンゲージすることが可能となっています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米オーガニック食品・飲料市場
2025年、北米は世界のオーガニック食品・飲料収益の43.39%を占め、同地域の市場成熟度と認証オーガニック製品に対する消費者の強い信頼を反映している。米国とカナダが地域市場を牽引しており、確立されたオーガニック認証制度と広範な小売浸透率に支えられている。北米におけるオガニック消費は日常の食生活に深く組み込まれており、特に生鮮農産物、乳製品、パッケージ化された主食品、ベビーフードなどのカテゴリーで顕著である。これらのカテゴリーは、食品安全性、クリーンラベルへの志向、および持続可能性とオーガニック属性を結びつける消費者意識の恩恵を受けている。継続的な製品イノベーション、強固なトレーサビリティシステム、および高い消費者意識により、北米はそのリーダーシップの地位を維持し、世界のオーガニック食品・飲料市場発展のベンチマークとして機能している。
アジア太平洋オーガニック食品・飲料市場
アジア太平洋地域は2031年にかけて年平均成長率(CAGR)6.89%を経験しており、オーガニック食品・飲料において最も成長の速い地域市場となっています。この成長は、健康意識の向上、食品安全への懸念、および認証オーガニック生産・流通ネットワークの急速な拡大によって牽引されています。中国では、消費者が品質、トレーサビリティ、化学物質不使用の生産を優先するにつれ、オーガニックの主食品、ベビーフード、機能性食品への強い需要があります。インドでは、特に有機生産国家プログラム(NPOP)を通じた政府主導の認証・輸出イニシアチブによって市場成長が支えられています。このプログラムにより、認証生産者数が大幅に増加し、ンドのオーガニック製品の世界的な受け入れが向上しています。
欧州オーガニック食品・飲料市場
欧州はオーガニック食品・飲料において着実に成長する市場を形成しており、ドイツ、フランス、英国などの国々が地域の成長を牽引している。同市場は、強固な規制監督、持続可能性に対する高い消費者意識、およびオーガニック認証制度への広範な信頼を特徴としている。欧州の消費者はオーガニック製品を環境保全、動物福祉、および長期的な健康上の利益と結びつける傾向が強まっており、生鮮、チルド、パッケージ化された各カテゴリーにわたる需要を持続させている。認証エコシステムの強固さは英国においても明らかであり、英国政府によれば、2024年には5,133の生産者および加工業者がオーガニック認証機関に登録されていた [3]。これはオーガニック生産の規模と制度化の深さを示している。継続的な政策支援と小売業者のコミットメントが市場の成長をさらに後押ししている。
規制環境
有機食品・飲料は、認証、表示、およびトレーサビリティの要件によって形作られており、これらは農場転換、加工投入物、および国境を越えた貿易に影響を与えている。米国では、USDA農業マーケティングサービスが全国有機プログラム(7 CFR Part 205)を管理しており、有機認証強化(SOE)最終規則は2026年3月19日に施行2年の節目を迎え、認証事業者および輸入業者に対するサプライチェーンの説明責任を強化した。
欧州連合では、有機生産、表示、および管理は規則(EU) 2018/848の枠組みで定められている。2026年の政策活動は、生産、表示、貿易ルールに関する的を絞った改訂に焦点を当てている。2026年5月、欧州連合理事会は有機規則に関する交渉権限に合意し、2026年7月には欧州議会農業委員会(AGRI委員会)が、小規模事業者の免除売上高基準を年間20,000ユーロから25,000ユーロに引き上げることを含む立場を採択した。別途、既存の11の第三国との同等性取決めが2026年12月31日に失効するため、EUの輸入枠組みは時間的な圧力にさらされており、欧州へ販売する世界的なサプライヤーにとってコンプライアンスおよび文書化の要件が増加している。
競合環境
世界の有機食品・飲料市場は適度に断片化されており、大手多国籍企業と多数の地域・ニッチな有機専門企業が混在しています。Danone S.A.、Nestlé S.A.、General Mills Inc.、CROPP Cooperativeなどの主要多国籍企業は、強力なブランドエクイティ、グローバルな調達ネットワーク、および広範な流通チャネルを通じて市場構造に大きな影響を与えています。これらの企業は乳製品、ベビーフード、シリアル、スナック、飲料、植物性製品を含む幅広いポートフォリオに有機製品を組み込み、主流の小売店を通じた有機消費のスケールアップを可能にしています。同時に、地元調達、職人的なポジショニング、および生鮮農産物、乳製品代替品、包装済み主食などのカテゴリーへの特化を重視する認証済み有機ブランドの存在により、市場は高い競争力を維持しています。
有機乳幼児栄養食品や有機ペットフードなどのセグメントでは、安全性への懸念の高まり、原材料の精査、および長期的な健康への配慮によって機会が拡大しています。親やペットオーナーは価格感度が低く、信頼要件が高いため、有機認証はこれらのカテゴリーにおける主要な差別化要因となっています。その結果、多国籍企業と小規模なイノベーターの両方が、これらの高マージンセグメントを獲得するためにクリーンラベル処方、アレルゲンフリーのレシピ、およびトレーサブルな調達モデルに注力しています。さらに、機能性有機食品、強化飲料、再生有機製品などのプレミアムサブセグメントが戦略的な成長分野として台頭しています。これらのセグメントにより、ブランドはコモディティ型の有機製品を超えて差別化された価値提案を確立することができます。
有機食品・飲料市場におけるテクノロジーの採用は大きく異なり、多様な競合環境を生み出しています。主要プレーヤーはブロックチェーンベースのトレーサビリティシステムと高度なデジタルラベリングソリューションを導入し、透明性とサプライチェーンの信頼性を高めています。しかし、多くの中規模および小規模の有機生産者は従来の認証および文書化方法に依存し続けています。この格差は業界全体でのリアルタイムトレーサビリティの標準化を妨げていますが、技術的に先進的なブランドが際立つ機会も提供しています。これらのブランドは、強化された産地ストーリーテリング、農場レベルのデータアクセス、および消費者向け検証ツールを活用して市場での差別化を図ることができます。
オーガニック食品・飲料業界リーダー
-
Danone S.A.
-
Nestlé S.A.
-
General Mills Inc.
-
The Hain Celestial Group
-
CROPP Cooperative
- 注:主要企業の掲載順は順位を示すものではありません。
オーガニック食品・飲料市場
- Danone S.A. (WhiteWave)
- Nestle S.A. (Sweet Earth)
- General Mills Inc.
- The Hain Celestial Group
- Amy's Kitchen Inc.
- CROPP Cooperative (Organic Valley)
- Tata Consumer Products Ltd
- Kellanova
- Conagra Brands Inc.
- SunOpta Inc.
- Nature's Path Organic Foods Inc.
- Mondel?z International (Clif Bar)
- Eden Foods, Inc.
- Belvoir Farm Drinks Ltd
- Newman's Own, Inc.
- Nourish Organics Foods Private Limited
- Unilever Plc
- Flowers Foods, Inc.
- Bob's Red Mill Natural Foods, Inc.
- Frontier Natural Products Co-op
市場機会と将来展望
加工設備への投資により、より高いスループットで、常温保存が可能でスナック向けの有機フォーマットの余地が生まれ、企業は地元の生鮮供給を超えて流通を拡大できるようになっている。2026年6月、SunOptaはワシントン州オマクの施設で新たに拡張された有機フルーツスナック生産ラインを開設し、2,500万米ドルの投資により生産能力を25%増加させ、有機原料および完成品加工の継続的な工業化を浮き彫りにした。同様の製造面での拡大は、2026年6月のTop Seedzの発表にも見られ、同社は第2の生産ラインと追加のオーブンを導入する計画である。2026年7月、Edible GardenはE2 Building Groupと契約し、アイオワ州ウェブスターシティに計画されている有機基準に準拠した栄養飲料向けの40万平方フィートの製造拠点の建設実行を主導させることとした。
公的プログラムも認証供給に対するコストおよび能力面での障壁の一部を軽減しており、農場や加工業者の拡大を支援している。2025年および2026年のUSDAプログラムは、有機認証コスト分担プログラム(申請期限:2026年12月31日)を通じて、対象となる有機認証費用の最大75%をカバーする。有機農業研究普及イニシアチブは、有機基準の下で働く生産者および加工業者を支援する研究・普及活動に対し、2026会計年度に約6,600万米ドルを提供した。欧州では、有機規則の改訂と同等性ベースの輸入取決めからの移行が2026年末を主要な期限として進められており、より強固な文書化、トレーサビリティ、複数市場での認証対応能力を持つ事業者が、国境を越えた貿易や小売受容において差別化を図る余地が生まれている。
Recent Industry Developments in オーガニック食品・飲料市場
- 2026年7月:Edible Garden AG Incorporatedは、常温保存可能で有機基準に準拠した栄養飲料に特化したアイオワ州ウェブスターシティの40万平方フィートの製造拠点の建設実行を主導するため、E2 Building Groupと契約した。このプロジェクトは、より広範な地理的流通やプライベートブランドまたは受託製造の機会を支援できる規模のある準拠加工インフラへの継続的な投資を示している。
- 2025年9月:Nespresso(ネスレ)は、レインフォレスト・アライアンス認証の再生型コーヒーを調達する最初のコーヒーブランドになると発表し、製品は2026年から市場に登場する予定である。この調達契約は、プレミアムコーヒーを再生型基準と結びつけ、上流の要件を厳格化する一方で、ブランド企業に有機に隣接する飲料分野における持続可能性の資格を差別化する道を提供している。
- 2025年7月:ダノンは、医療用および日常使用向けの植物由来有機栄養製品を製造する米国企業Kate Farmsの過半数株式の取得を完了した。これにより、ダノンの専門的かつ有機志向の栄養ポートフォリオが拡大し、確立された医療および小売チャネルを通じた流通拡大能力が強化された。
オーガニック食品・飲料市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、認定オーガニック基準に従った認証を受け、小売およびそれに類するチャネルを通じて販売される認証オーガニック食品・飲料製品の価値を対象としています。パッケージ形態およびフレッシュ形態を含み、製品がエンドバイヤーに販売される時点での売上高を計上します。
対象外の範囲:オーガニック認証のない「ナチュラル」または「クリーンラベル」として販売されるアイテム、栄養補助食品、およびオーガニック原材料がごく一部のみ含まれる一般的な製品は除外されます。
セグメンテーション概要
- 製品タイプ別
- 有機食品
- 果物・野菜
- 食肉・魚・家禽
- 乳製品
- 冷凍・加工食品
- その他の食品
- 有機飲料
- 果物・野菜ジュース
- 乳製品ベース
- コーヒー
- 茶
- その他の飲料
- 有機食品
- 形態別
- 生鮮・チルド
- 缶詰
- 冷凍
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- 専門店
- オンラインストア
- その他のチャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチでは、各国においてオーガニックとして計上できるものを形成するサプライ、デマンド、および認証規則について明確な見解を構築しました。USDA オーガニック(NOP)リソース、欧州委員会のオーガニック規制ページ、FAOSTATの食料生産シリーズ、国連コムトレードの貿易統計などの公的情報源を使用して、カテゴリー定義と国境を越えた流通を確認しました。
インプットを実用的に保つため、上場食品・飲料企業の投資家向けプレゼンテーションおよびアニュアルレポートも確認し、オーガニック業界団体や信頼性の高いビジネスメディアからの最新情報も参照しました。特許データベースのスクリーニングは、オーガニック加工およびパッケージングクレームにおけるイノベーション活動の軽微な確認として使用され、輸出入の出荷レベルデータベースは、税関コードが有益な情報を提供する主要な製品動向のサニティチェックとして選択的に参照されました。これらのデスクソースは網羅的なものではなく、データ収集、検証、および明確化のために追加の公的参照資料も使用されました。
一次インタビューおよびサーベイ
一次調査は、オーガニックの主張が実際の棚での入手可能性、価格設定、チャネルミックスにどのように反映されるかを確認することに重点を置きました。これらは公的データセットのみからは推測が困難です。ブランド食品・飲料サプライヤー、原材料ハンドラー、認証関連サービスプロバイダー、小売・流通ステークホルダーなど、業界参加者と対話し、基準の実施とオーガニックの普及における違いを反映するため、アジア太平洋、欧州・中東・アフリカ、南北アメリカをカバーしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | 最高経営幹部(CXO):12% | アジア太平洋:50% |
| 中位層:47% | 部門・ユニットリーダー:28% | 欧州・中東・アフリカ:30% |
| 中小規模プレイヤー:20% | マネージャー:60% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、食品・飲料消費シグナル、貿易収支、および主要地域ごとの予想オーガニック浸透率を用いてカテゴリー需要プールを再構築するトップダウンアプローチから始まります。地域合計が形成された後、オーガニック食品とオーガニック飲料にマッピングされ、スーパーマーケット、専門店、コンビニエンス小売、オンラインにわたる典型的なチャネルミックスに合わせて調整されます。
前提条件を根拠のあるものに保つため、認証オーガニック農地と生産の入手可能性、特定カテゴリーの輸入依存度、形態別(フレッシュ対冷凍または缶詰)のオーガニック価格プレミアム、現代小売におけるプライベートブランドの拡大、リピート購入品目のオンラインシェアの変化など、この市場を目に見える形で動かす傾向がある少数の指標に依拠しました。サブカテゴリーレベルで公的データが乏しい場合、ギャップは限定的な範囲で処理され、ミックスと価格設定に関するインタビューフィードバックを用いて絞り込まれました。予測は主要ドライバーの単純なトレンドフィッティングに支えられたシナリオ分析を使用し、最終的な軌道は認証能力と小売棚スペースが年々現実的にどの程度拡大できるかと照合して確認されました。
データ検証と更新サイクル
検証は独立したシグナル間のトライアンギュレーションを使用し、モデルのアウトプットは最終承認前に認証・生産の手がかり、貿易の方向性、チャネルレベルの成長パタンと比較されました。数値が高すぎるまたは低すぎると判断された場合、まずドライバーを再確認し、次にフォローアップコールを使用して変化が実際のものかスコープの不一致によるものかを確認しました。
リリース前に、前提条件、通貨換算、年度の整合性が地域および製品グループ全体で一貫して確認される複数ステップのアナリストレビューを経ます。レポートは年次で更新され、規制変更、オーガニックプレミアムを変動させる急激なインフレの変動、または主要な小売チャネルのリセットなど、重要なイベントが発生した場合には中間更新が行われます。納品直前に最新の公的・一次インプットを反映するよう最終アウトプットの新鮮なチェックを実施します。
Mordor Intelligenceのオーガニック食品・飲料市場規模と他の公表推計との比較
オーガニック食品・飲料の公表市場規模が常に一致しないのは、各出版社が独自の方法で市場の境界を設定し、異なる価格・数量の前提条件を適用するためです。ベースイヤーが揃っていない場合、インフレと通貨のタイミングの扱いが異なる場合または認証の定義が緩やかに適用される場合にも差異が生じます。
認証ベースの包含ルールを追跡し、カテゴリー価格プレミアムの前提条件を更新することで、Mordor Intelligenceは隣接するナチュラルまたはウェルネスカテゴリーを計上するのではなく、食品・飲料全体で実際に認証オーガニックとして販売されているものにモデルをびつけています。一部の推計は短期間の高成長率を適用してそれを将来に延長しており、出発点と曲線を引き上げる可能性があります。もう一つの一般的なギャップはチャネルカバレッジであり、フードサービスと小売が明確な引き渡しポイントなしに組み合わされており、二重計上や不均一な地域ウェイトにつながる可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 185.05 ビリオン 米ドル(2026年) | |
| 業界アナリティクスグループA | 231.52 ビリオン 米ドル(2023年) | より早いベースイヤーと異なる成長ウィンドウを使用しており、スコープの説明では認証のみの計上について明示が少なく、より広いオーガニック隣接売上を取り込む可能性があります。 |
| グローバルコンサルタンシーB | 320.43 ビリオン 米ドル(2025年) | 長期予測期間にわたってより高い成長見通しを適用しており、より広いプロセスおよびチャネルのグルーピングを含んでいるようで、価格プレミアムと転換タイミングをカテゴリー別に再確認しない場合に合計が膨らむ可能性がありま。 |
表の差異は主に、年度の整合性、認証境界の厳格な適用方法、および形態とチャネルにわたる価格プレミアムの予測方法によって説明されます。当社のアプローチは、各ステップが観察可能なドライバーに基づいており、インタビューフィードバックでレビューされるため、最終合計が実際のカテゴリー制約から乖離しないよう繰り返し可能な状態を維持しています。
レポートで回答されている主要な質問
2026年の有機食品・飲料市場の規模と予測される成長はどのくらいですか?
市場は2026年に185.05 ビリオン 米ドルとなり、2031年までに240.78 ビリオン 米ドルに達すると予測されており、CAGR 5.41%を反映しています。
最も急速に拡大している製品カテゴリーはどれですか?
オーガニック飲料は2031年にかけてCAGR 6.62%で成長すると予測されており、機能性コーヒー、コンブチャ、植物性乳製品飲料が牽引しています。
最も高い成長機会を提供している地域はどこですか?
アジア太平洋地域は2031年にかけてCAGR 6.89%が見込まれており、拡大する中間層の需要と中国・インドにおける支援的な認証政策によって牽引されています。
冷凍有機食品はなぜ注目を集めているのですか?
拡充されたコールドチェーンインフラが栄養素を保持し賞味期限を延長することで、全国規模の流通を可能にし、冷凍製品のCAGR 6.98%という予測を後押ししています。