
Tamanho e Participação do Mercado de Dispositivos Viscocirúrgicos Oftálmicos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 521.16 Milhões de dólares |
| Tamanho do Mercado (2032) | 712.02 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.44 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos Viscocirúrgicos Oftálmicos por Mordor Intelligence
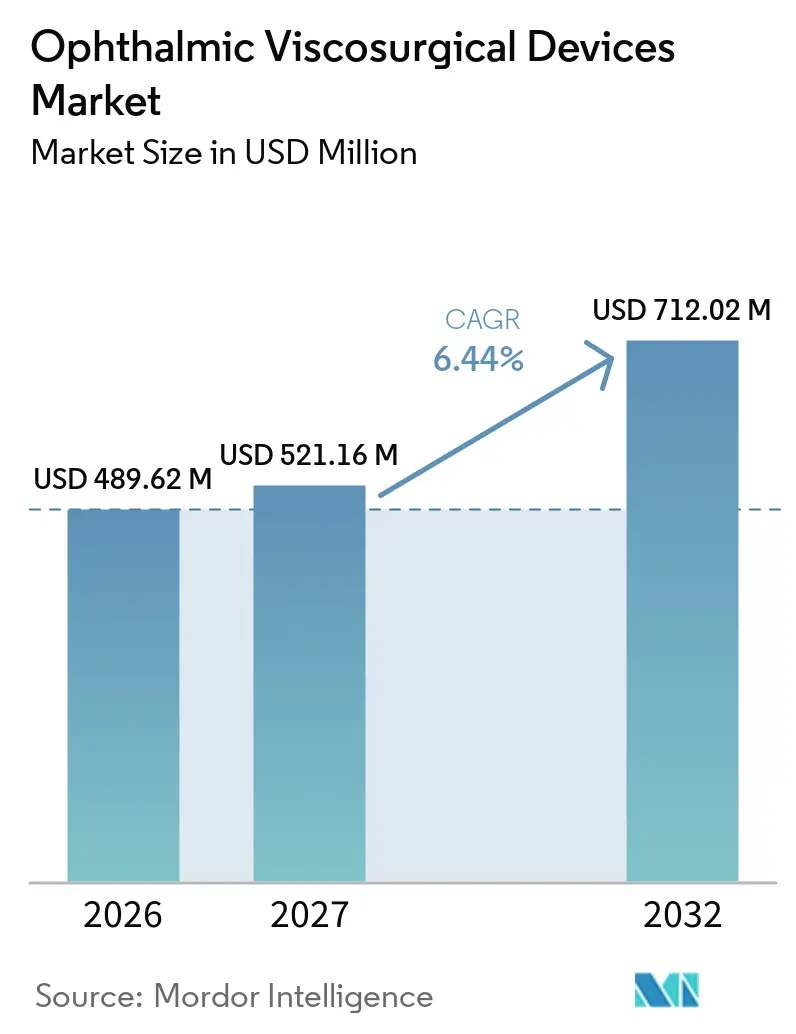
O tamanho do Mercado de Dispositivos Viscocirúrgicos Oftálmicos foi avaliado em 489,62 milhões de USD em 2026 e estima-se que cresça de 521,16 milhões de USD em 2027 para atingir 712,02 milhões de USD até 2032, a um CAGR de 6,44% durante o período de previsão (2027-2032).
O aumento global no número de procedimentos de catarata, a adoção mais ampla de cirurgia de glaucoma minimamente invasiva e as atualizações constantes em plataformas premium de segmento anterior combinam-se para elevar tanto os volumes unitários quanto os preços médios de venda. Hospitais em sistemas de saúde maduros continuam ampliando os horários de centro cirúrgico para acomodar o acúmulo de casos de catarata, enquanto os centros cirúrgicos ambulatoriais (ASCs) impulsionam ganhos de produtividade que favorecem embalagens de uso único de viscoelástico. Os cirurgiões estão consolidando as compras em torno de formulações com múltiplas propriedades que alternam entre comportamento dispersivo e coesivo, fortalecendo o papel dos kits para procedimento completo. Critérios ambientais estão começando a influenciar as licitações, levando os fabricantes a publicar análises de ciclo de vida e reformular embalagens como diferencial competitivo.
Principais Conclusões do Relatório
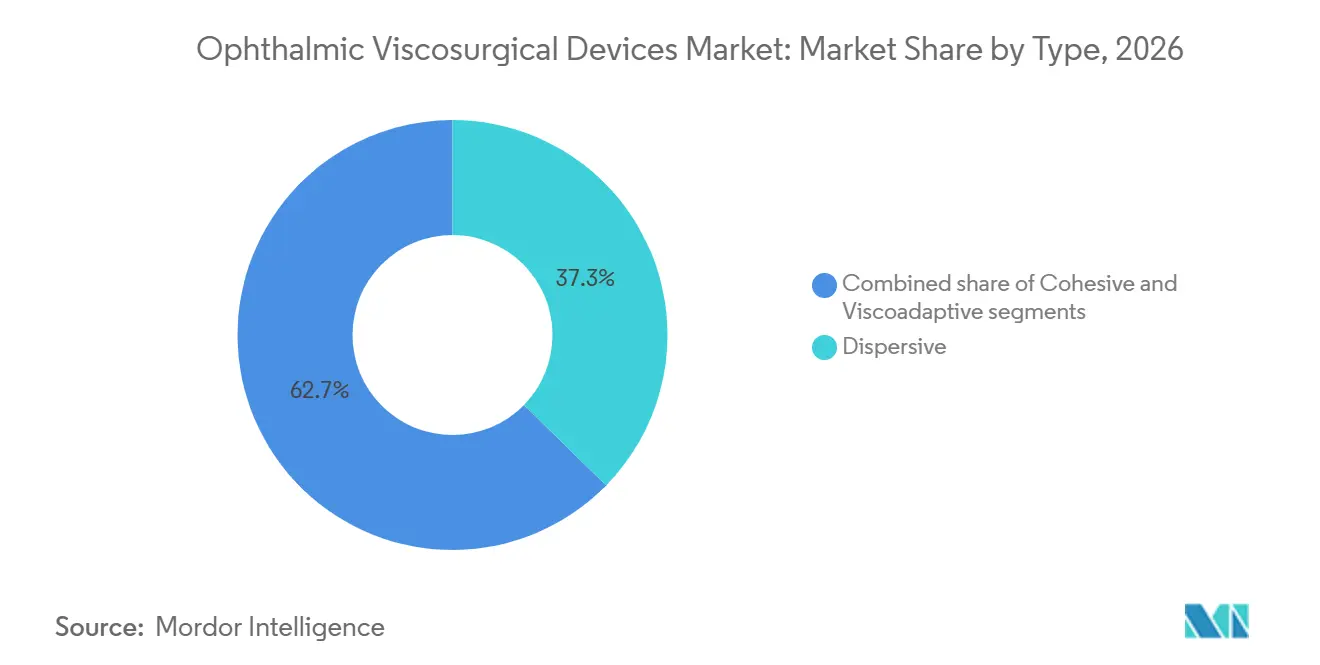
- Por tipo de produto, os agentes dispersivos lideraram com 37,33% da participação no mercado de dispositivos viscocirúrgicos oftálmicos em 2026, enquanto os agentes viscoadaptativos têm previsão de registrar o CAGR mais rápido de 7,59% até 2032.
- Por fonte, o ácido hialurônico derivado de bactérias capturou 39,02% da participação no tamanho do mercado de dispositivos viscocirúrgicos oftálmicos em 2026; os graus semissintéticos/de fermentação devem se expandir a um CAGR de 8,74% até 2032.
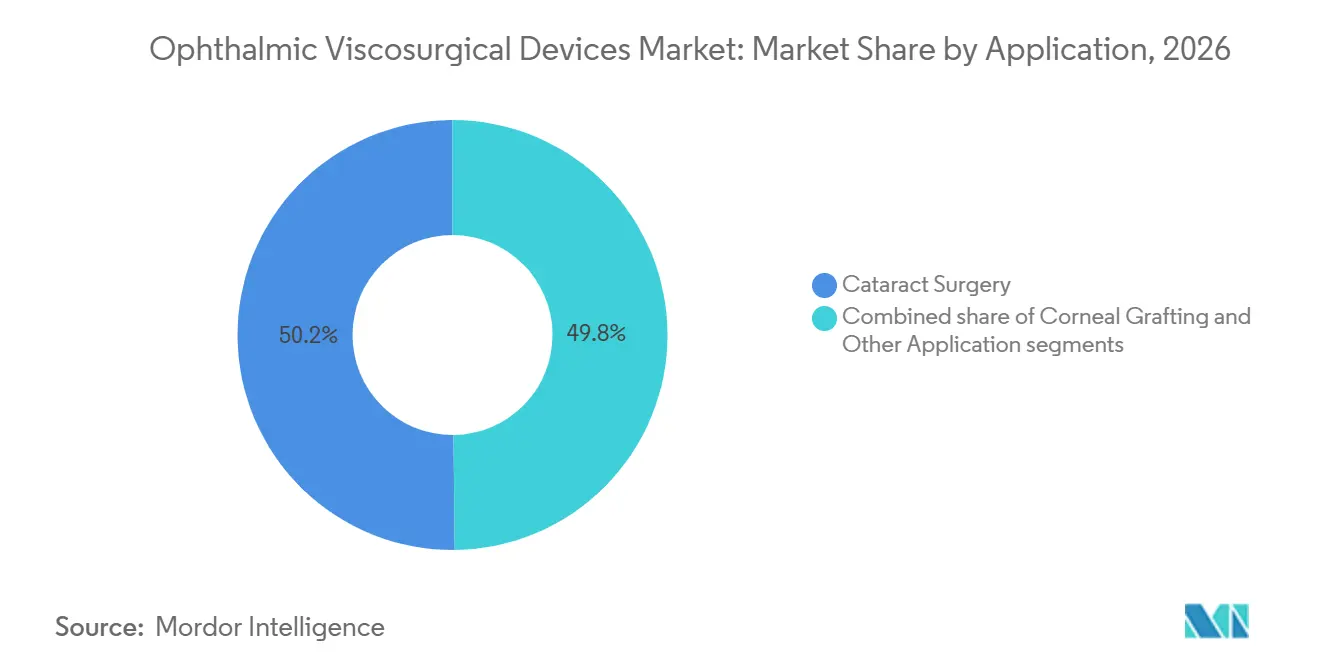
- Por aplicação, a cirurgia de catarata representou 50,17% do tamanho do mercado de dispositivos viscocirúrgicos oftálmicos em 2026, enquanto os procedimentos de glaucoma exibem o maior CAGR de 6,47% até 2032.
- Por usuário final, os hospitais detiveram 59,74% da participação na receita em 2026; os ASCs representam o canal de crescimento mais rápido com um CAGR de 8,06% até 2032.
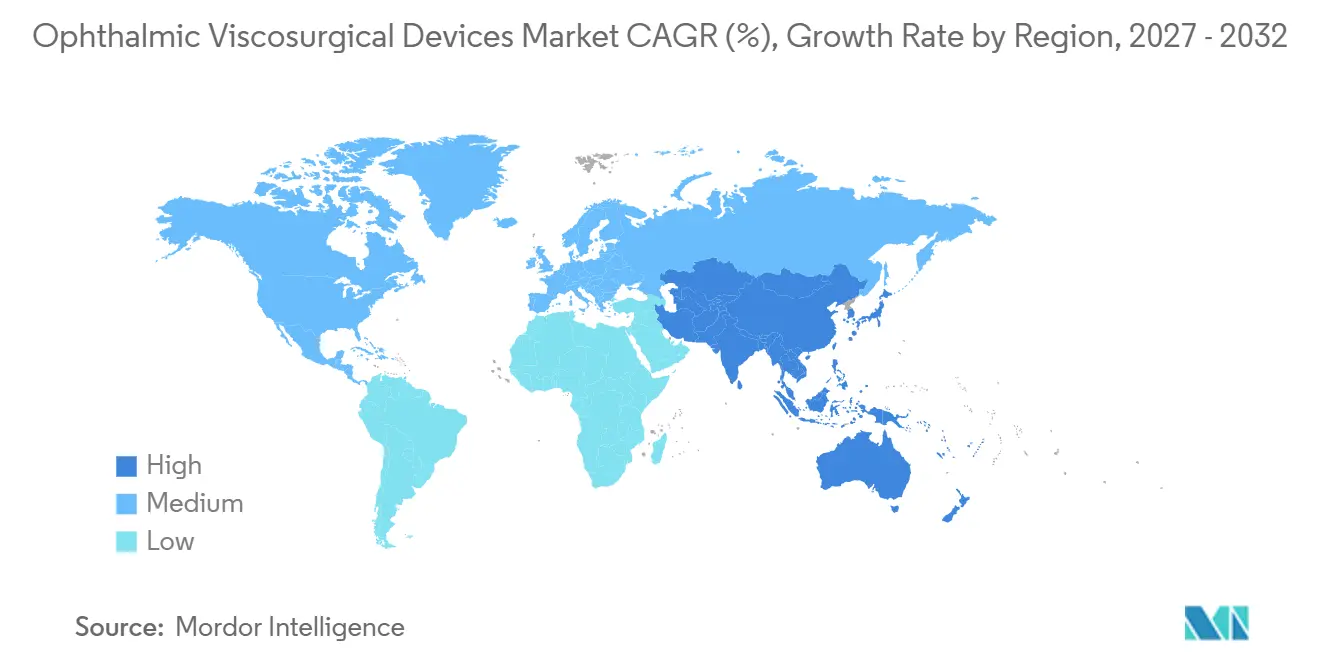
- Por geografia, a América do Norte deteve 37,58% da participação na receita em 2026; a Ásia-Pacífico representa a região de crescimento mais rápido com um CAGR de 7,68% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Envelhecimento da população propensa à catarata | +1.3% | Global (elevado na América do Norte e Europa) | Longo prazo (≥ 4 anos) |
| Complicações oculares associadas ao diabetes | +1.0% | América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Evolução tecnológica em plataformas de facoemulsificação, femtossegundo e MIGS | +0.9% | Três regiões (América do Norte, Europa, Ásia-Pacífico) | Curto prazo (≤ 2 anos) |
| Crescimento dos ASCs e programas de prevenção da cegueira | +0.8% | Estados Unidos e Ásia | Curto prazo (≤ 2 anos) |
| Aumento dos gastos em saúde e reembolso de cirurgias de catarata | +0.7% | Mercados da OCDE e grandes economias emergentes | Médio prazo (2-4 anos) |
| Fermentação de precisão de ácido hialurônico de alto peso molecular | +0.6% | Europa, América do Norte, Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Demográfica da Coorte de Idosos Propensos à Catarata
Os anos de vida ajustados por incapacidade perdidos devido à catarata aumentaram de 6,68 milhões em 2019 para 7,1 milhões em 2021 e poderão ultrapassar 7,5 milhões até 2025 se as tendências de incidência se mantiverem[1]. Uma metanálise de 2024 registrou 17 milhões de pessoas cegas e 83,5 milhões com deficiência visual moderada a grave por catarata em 2020. Hospitais em países de alta renda agora enfrentam listas de espera medianas de seis semanas para vagas de extração, o que infla diretamente o uso basal de seringas viscoelásticas. Cada ano adicional de expectativa de vida amplia o funil cirúrgico, garantindo que o mercado de dispositivos viscocirúrgicos oftálmicos continue superando o setor mais amplo de consumíveis oftalmológicos. As reservas antecipadas divulgadas no início de 2025 ressaltam a demanda não atendida, implicando maior absorção de dispositivos mesmo quando a dosagem por procedimento permanece constante.
Incidência Crescente de Complicações Oculares Associadas ao Diabetes
Adultos com diabetes desenvolvem catarata mais cedo e de forma mais agressiva do que seus pares não diabéticos, antecipando a idade da primeira cirurgia e prolongando a exposição ao longo da vida aos viscoelásticos. O rastreamento precoce de rotina aumenta as taxas de intervenção que se estendem para indicações de glaucoma e vitrectomia. Os fabricantes agora enfatizam fórmulas que atenuam os picos de pressão intraocular pós-operatória, posicionando tais atributos como diferenciais clínicos. Os cirurgiões que tratam coortes diabéticas mais jovens favorecem os viscoadaptativos que preservam a integridade endotelial, reforçando a demanda por produtos premium. O mercado de dispositivos viscocirúrgicos oftálmicos, portanto, beneficia-se de um duplo impulso de coortes de pacientes maiores e um mix de produtos de maior valor.
Evolução Tecnológica nas Plataformas de Facoemulsificação, Femtossegundo e MIGS
A cirurgia de catarata assistida por laser de femtossegundo produz turbulência de microbolhas que ameaça o endotélio corneano sem tamponamento de alto peso molecular. À medida que as ponteiras de micro-incisão entram no uso convencional, os cirurgiões demandam blendas viscoadaptativas que mantêm a profundidade da câmara e evacuam detritos rapidamente. O rápido crescimento nos procedimentos de MIGS intensifica as demandas por viscoelásticos ultra-transparentes e de baixo teor de partículas que não obscureçam as visões gonioscópicas. Esses avanços nas plataformas elevam as expectativas de desempenho e consolidam o mercado de dispositivos viscocirúrgicos oftálmicos como um destaque de crescimento entre os suprimentos cirúrgicos de uso único.
Ampliação da Capacidade Cirúrgica por meio de ASCs e Programas Nacionais de Prevenção da Cegueira
Os ASCs realizam hoje quase um em cada cinco procedimentos de catarata financiados pelo Medicare nos Estados Unidos. Os custos operacionais mais baixos aceleram o retorno sobre equipamentos premium, incentivando a adoção de agentes viscocirúrgicos oftálmicos de alto desempenho que reduzem o tempo de procedimento. Em toda a Ásia, campanhas governamentais de combate à catarata equipam unidades de atendimento itinerante com kits compactos que incluem seringas viscoelásticas pré-preenchidas, gerando pedidos em volume durante dias cirúrgicos de alto fluxo. Esse agrupamento temporal da demanda auxilia os fabricantes a planejar ciclos de produção e equilibrar ciclos de estoque para o mercado de dispositivos viscocirúrgicos oftálmicos.
Análise de Impacto das Restrições*
| Análise de Impacto das Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Sensibilidade ao preço e tetos de reembolso | –0.7% | Estados Unidos e Europa | Curto prazo (≤ 2 anos) |
| Técnicas cirúrgicas com baixo uso de OVD ou sem OVD | –0.5% | Centros globais de alto volume | Médio prazo (2-4 anos) |
| Escrutínio regulatório rigoroso | –0.4% | Global (notadamente União Europeia e Estados Unidos) | Longo prazo (≥ 4 anos) |
| Custos de gestão de resíduos ambientais | –0.3% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Sensibilidade ao Preço e Tetos de Reembolso para Categorias Premium de OVD
Os pagamentos dos ASCs estão vinculados à tabela hospitalar ambulatorial, agrupando os custos dos viscoelásticos em pacotes mais amplos de reembolso de catarata. Quando os tetos de pagamento comprimem as margens, as equipes de compras migram para formulações de nível intermediário ou negociam descontos por volume. Hospitais europeus que operam sob orçamentos baseados em valor exigem dados revisados por pares sobre perda de células endoteliais antes de aprovar atualizações mais onerosas, favorecendo empresas que financiam programas robustos de suporte clínico. Essa compressão do reembolso modera a expansão do mix premium dentro do mercado de dispositivos viscocirúrgicos oftálmicos sem prejudicar o crescimento geral do volume.
Disponibilidade de Técnicas Cirúrgicas com Baixo Uso de OVD ou Sem OVD
Novos sistemas de fluidica estabilizam a câmara anterior com solução salina balanceada, reduzindo o volume de viscoelástico por procedimento. Auditorias piloto mostram reduções tangíveis, embora os cirurgiões ainda dependam de OVDs nas fases de capsulorrexe e implantação do cristalino. A cirurgia de catarata bilateral sequencial imediata promete eficiências por paciente, mas geralmente exige embalagens de uso único separadas para controle de risco, compensando parcialmente os declínios no consumo. O efeito líquido é uma moderação gradual, e não abrupta, da demanda dentro do mercado de dispositivos viscocirúrgicos oftálmicos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise por Segmento
Por Tipo:
Agentes Dispersivos Dominam, Viscoadaptativos AceleramOs agentes dispersivos representaram a maior participação de 37,33% no tamanho do mercado de dispositivos viscocirúrgicos oftálmicos em 2026, beneficiando-se de sua capacidade de revestir tecidos delicados durante a fragmentação do núcleo. Os cirurgiões gerenciam apresentações complexas de catarata — pseudoesfoliação, câmaras rasas, casos pós-LASIK — alternando OVDs dispersivos e coesivos em um único procedimento, elevando o volume por caso. Os inovadores agora incorporam aditivos antioxidantes em formulações dispersivas, defendendo os pontos de preço mesmo em licitações sensíveis ao custo.
As misturas viscoadaptativas estão se expandindo mais rapidamente a um CAGR de 7,59% até 2032, impulsionadas por casos de lentes intraoculares (LIOs) premium que exigem proteção endotelial superior. Esses agentes se comportam de forma coesiva sob baixo cisalhamento e se dispersam sob alto fluxo, mantendo a estabilidade da câmara durante a facoemulsificação ou fragmentação por femtossegundo. Os fabricantes vinculam as seringas viscoadaptativas a sistemas de injetor, fidelizando os cirurgiões e aprofundando a penetração no mercado de dispositivos viscocirúrgicos oftálmicos.

Por Fonte:
Ácido Hialurônico Biológico Lidera, Categorias de Fermentação Ganham TerrenoO ácido hialurônico derivado de bactérias assegurou uma fatia de 39,02% da participação no mercado de dispositivos viscocirúrgicos oftálmicos em 2026, valorizado pela consistência no comprimento da cadeia e baixa imunogenicidade. Os hospitais alinham esses produtos a critérios de sustentabilidade que favorecem o fornecimento livre de origem animal. A confiabilidade do fornecimento consolida ainda mais a liderança do segmento.
Os graus semissintéticos/de fermentação estão previstos para um CAGR de 8,74% até 2032. A fermentação permite escalonamento rápido e controle preciso do peso molecular, possibilitando misturas personalizadas para casos combinados de catarata e glaucoma. As equipes de compras valorizam o isolamento de choques causados por doenças em rebanhos, aumentando o apelo estratégico das rotas de fermentação no mercado de dispositivos viscocirúrgicos oftálmicos. As fontes de origem animal mantêm uma posição pelo preço, mas estão cedendo terreno à medida que os reguladores endossam a redução de proteínas de origem animal.
Por Aplicação:
Catarata Ainda é o Carro-Chefe, Glaucoma EmergindoA cirurgia de catarata gerou 50,17% do tamanho do mercado de dispositivos viscocirúrgicos oftálmicos em 2026. Os volumes de procedimentos nos Estados Unidos superam 4 milhões anualmente e estão a caminho de 6 milhões até 2030. Cada caso de catarata consome pelo menos uma seringa, ancorando a demanda de base. Os hospitais agora programam listas estendidas noturnas para reduzir os tempos de espera, uma mudança operacional que eleva ainda mais o consumo de seringas.
Os procedimentos de glaucoma contribuem com uma participação absoluta menor, mas apresentam o CAGR mais forte de 6,47% até 2032. A cirurgia de glaucoma micro-invasiva depende da entrega precisa de viscoelástico para proteger as estruturas do ângulo, incentivando os comitês de formulário a estocar reologias especializadas. Os programas de triagem diagnóstica detectam a doença mais cedo, ampliando o conjunto endereçável e direcionando o mercado de dispositivos viscocirúrgicos oftálmicos para maior diversidade de procedimentos.
Por Usuário Final:
Hospitais Ancoram a Demanda, ASCs AceleramOs hospitais detiveram 59,74% da participação no mercado de dispositivos viscocirúrgicos oftálmicos em 2026, pois gerenciam casos complexos e lideram a adoção de viscoadaptativos premium. As compras centralizadas em redes de múltiplos estados garantem a continuidade do fornecimento, reforçando as marcas estabelecidas. Os hospitais de ensino também realizam ensaios comparativos que moldam os formulários regionais, orientando indiretamente as preferências do mercado.
Os ASCs registram o CAGR mais rápido de 8,06% até 2032, impulsionados por um salto de 15,41% ano a ano nos pagamentos do Medicare em 2023. Seu foco em eficiência inclina a seleção de produtos para embalagens de uso único que reduzem o tempo de rotatividade. As clínicas especializadas mantêm uma presença constante ao atender coortes premium ou complexas, e os consultórios cirúrgicos emergentes poderiam gerar um micro-segmento de seringas viscoelásticas compactas, adicionando nuances ao mercado de dispositivos viscocirúrgicos oftálmicos.
Análise Geográfica
Mercado de Dispositivos Viscocirúrgicos Oftálmicos da América do Norte
A América do Norte representou 37,58% do tamanho global do mercado de dispositivos viscocirúrgicos oftálmicos em 2026, sustentada por reembolso robusto e densa distribuição de oftalmologistas. O Medicare confirma a extração de catarata como o principal episódio cirúrgico nos ASCs, com aproximadamente 19% do volume. Cerca de 27,8% dos adultos norte-americanos com 71 anos ou mais relatam deficiência visual, reforçando a carga cirúrgica. Os acordos de compra agrupada que vinculam o viscoelástico a ponteiras de facoemulsificação e injetores de LIO estão ganhando força, consolidando o vínculo com os fornecedores.
Mercado de Dispositivos Viscocirúrgicos Oftálmicos da Ásia-Pacífico
A Ásia-Pacífico registra o maior CAGR de 7,68% até 2032. A expansão do seguro de saúde na China e na Índia impulsiona a penetração da cirurgia de catarata, enquanto as instalações provinciais fazem a transição para plataformas de femtossegundo que necessitam de viscoelásticos avançados. Pesquisas no sudoeste da China revelam uma parcela crescente de pacientes com catarata com cirurgia refrativa prévia ou alta miopia. À medida que o reembolso começa a reconhecer as LIOs premium, os viscoadaptativos de ação dupla capturam a preferência dos cirurgiões, elevando o mix regional e direcionando a receita incremental para o mercado de dispositivos viscocirúrgicos oftálmicos.
Mercado de Dispositivos Viscocirúrgicos Oftálmicos da Europa
A Europa mantém uma base considerável, mas enfrenta uma contratação baseada em valor mais rigorosa. Os hospitais exigem dados comparativos de perda de células endoteliais antes de aprovar atualizações premium, favorecendo empresas com orçamentos robustos para evidências clínicas. As sociedades regionais defendem instruções de uso eletrônicas, com o objetivo de reduzir as emissões das embalagens de lentes intraoculares em 67%. A conformidade antecipada com embalagens ecologicamente qualificadas pode melhorar as pontuações em licitações e preservar a participação no mercado de dispositivos viscocirúrgicos oftálmicos.
Panorama regulatório
Os dispositivos viscocirúrgicos oftálmicos (OVDs) alinham-se com a norma ISO 15798:2022, que define requisitos de segurança, desempenho, avaliação e rotulagem e é comumente utilizada pelos fabricantes para estruturar a documentação técnica e os testes. Na União Europeia, os OVDs são regidos pelo Regulamento (UE) 2017/745 (MDR), no qual a conformidade com os Requisitos Gerais de Segurança e Desempenho e evidências clínicas defensáveis influenciam o acesso e as atualizações contínuas do ciclo de vida.
Nos Estados Unidos, os OVDs são regulados pela FDA e comumente gerenciados por meio do regime de Aprovação Pré-Comercialização (PMA), de modo que alterações de fabricação, fornecedores e instalações exigem suplementos de PMA. Atividades recentes da FDA destacam essa intensidade de controle do ciclo de vida: em fevereiro de 2026, a Alcon recebeu a aprovação de um suplemento de PMA (P840064/S089) para um novo volume de enchimento de 0,75 mL para o Viscoat, produzido na instalação da LifeCore Biomedical, e em dezembro de 2025 e dezembro de 2024, a Johnson & Johnson Surgical Vision obteve aprovações de suplementos de PMA (P810031/S081 e P810031/S076) cobrindo um fornecedor alternativo para um componente do sistema de entrega e uma instalação de armazenamento adicional para os produtos Healon.
Cenário Competitivo
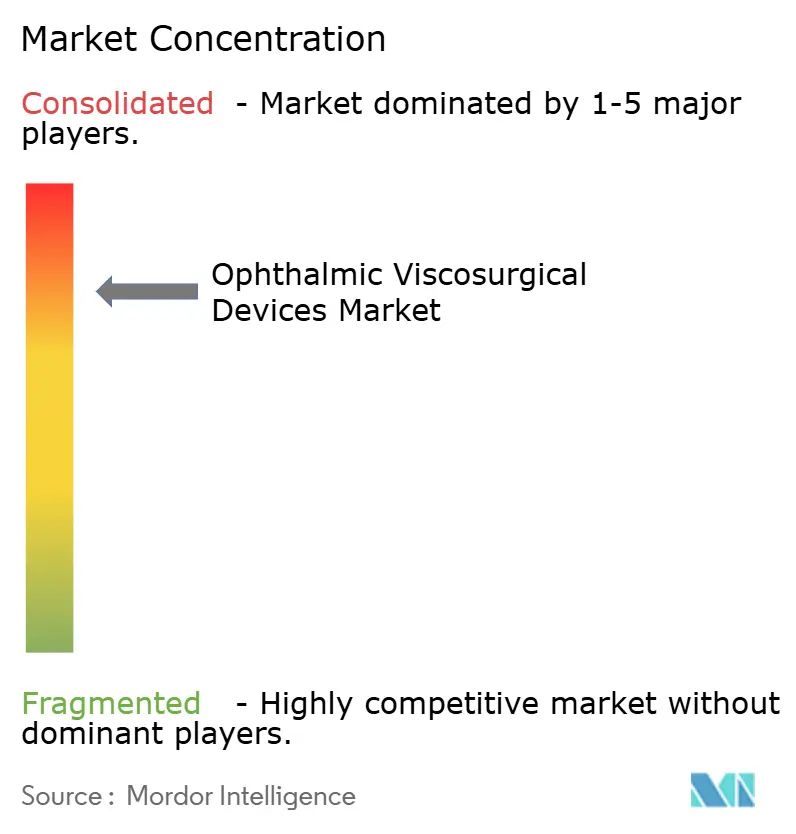
Aproximadamente 65,0% da participação do mercado de dispositivos viscocirúrgicos oftálmicos está concentrada nos cinco maiores produtores, liderados por Alcon, Johnson & Johnson e Bausch + Lomb. A atualização do mercado de capitais da Alcon em 2025 comprometeu investimentos contínuos em viscoadaptativos de próxima geração integrados em seus kits cirúrgicos de micro-incisão. As soluções em pacote elevam os custos de mudança para hospitais que já utilizam consoles da Alcon.
A Johnson & Johnson aprofundou seu ecossistema de catarata com o lançamento das LIOs TECNIS Odyssey em 2024, acompanhado de protocolos clínicos que destacam a redução da perda de células endoteliais quando implantadas com viscoelásticos de marca própria da empresa. Os programas de suporte a cirurgiões e as evidências do mundo real solidificam a demanda derivada, reforçando a posição da Johnson & Johnson no mercado de dispositivos viscocirúrgicos oftálmicos.
A Bausch + Lomb aprimorou a diferenciação com a introdução dos sistemas de ação dual ClearVisc e Totalvisc, que combinam ácido hialurônico com o antioxidante sorbitol. Os registros na SEC confirmam uma mudança estratégica em direção às franquias de superfície ocular e cirúrgica. Empresas de nicho como a Seikagaku exploram cadeias proprietárias de ácido hialurônico para preservar a lubricidade sob alto cisalhamento, mantendo a fidelidade no Japão e em territórios de exportação selecionados.
Líderes do Setor de Dispositivos Viscocirúrgicos Oftálmicos
-
Carl Zeiss Meditec AG
-
Bausch & Lomb Incorporated
-
Rayner Intraocular Lenses Limited
-
Alcon AG
-
Johnson & Johnson
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos Viscocirúrgicos Oftálmicos Empresas cobertas neste relatório
- Alcon
- Johnson & Johnson
- Bausch + Lomb Inc.
- Carl Zeiss
- Beckton Dickinson
- Rayner Intraocular Lenses Ltd.
- Bohus Biotech
- Truviz Ophthalmic Pvt. Ltd.
- Amring Pharmaceutical
- Advin Health Care
- MicroSurgical Technology (MST)
- Lifecore Biomedical
- Contamac Ltd.
Oportunidades de mercado e perspectivas futuras
A gestão do ciclo de vida e a otimização de SKUs criam espaço em branco de curto prazo, à medida que os centros cirúrgicos equilibram restrições de estoque com o aumento do fluxo de procedimentos. As aprovações da FDA para mudanças de fabricação e configuração mostram onde os fornecedores estão reduzindo o atrito nos fluxos de trabalho de hospitais e ASCs, incluindo a aprovação do suplemento de PMA da Alcon em fevereiro de 2026, que permite um novo volume de enchimento de 0,75 mL para o Viscoat na LifeCore Biomedical. Isso favorece embalagens específicas para cada procedimento e ambiente, incluindo kits de uso único para o procedimento completo, o que pode melhorar a rotatividade mantendo-se alinhado aos controles de custos orientados pelo reembolso.
A expansão de portfólio e de canais é outro vetor de oportunidade, especialmente onde os ecossistemas de cirurgia de catarata estão sendo ampliados por meio de direitos comerciais e ofertas combinadas. O anúncio da Rayner em março de 2026 de adquirir os direitos de distribuição nos EUA para o Anikavisc indica que o acesso a produtos OVD já estabelecidos está sendo tratado como uma alavanca estratégica junto com LIOs e plataformas de catarata, fortalecendo os caminhos de venda cruzada com contas de cirurgiões. Ao mesmo tempo, a flexibilidade da cadeia de suprimentos reconhecida pela FDA, como a aprovação do suplemento de PMA da Johnson & Johnson Surgical Vision em dezembro de 2025 para um fornecedor alternativo de um componente de entrega do Healon, reforça a demanda por fontes resilientes e opções de processo validadas que reduzem o risco de interrupção para agendas de alto volume de catarata e MIGS.
Desenvolvimentos industriais recentes em Mercado de Dispositivos Viscocirúrgicos Oftálmicos
- Junho de 2026: a Carl Zeiss Meditec relatou implantes clínicos iniciais bem-sucedidos de sua lente intraocular tórica AT LUCIA 721P. A expansão dos fluxos de trabalho premium de catarata pode aumentar a demanda por consumíveis estreitamente integrados, reforçando o papel da seleção de OVD dentro dos ecossistemas cirúrgicos de ponta a ponta.
- Março de 2026: a Rayner anunciou a aquisição dos direitos de distribuição nos EUA para o Anikavisc, expandindo seu acesso à categoria de dispositivos viscocirúrgicos oftálmicos. A medida fortalece a capacidade da Rayner de combinar consumíveis de cirurgia de catarata com seu portfólio de LIOs e aprofundar relacionamentos com contas de catarata nos EUA.
- Setembro de 2024: a Johnson & Johnson expandiu seu portfólio de LIOs corretoras de presbiopia TECNIS Odyssey nos Estados Unidos, apoiada por orientações da empresa que combinam protocolos de implantação com OVDs viscoadaptativos de marca. Esse tipo de extensão de portfólio favorece a demanda por consumíveis cirúrgicos adjacentes usados em casos de LIO premium.
Mercado de Dispositivos Viscocirúrgicos Oftálmicos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange dispositivos viscocirúrgicos oftálmicos utilizados durante cirurgias oculares para manter o espaço e proteger tecidos sensíveis na câmara anterior, sendo medido como receita proveniente de produtos OVD vendidos a hospitais, clínicas oftalmológicas e centros cirúrgicos.
Exclusões do escopo: Excluímos equipamentos cirúrgicos, lentes intraoculares, produtos farmacêuticos e colírios pós-operatórios que não são comercializados como produtos OVD.
Visão Geral da Segmentação
- Por Tipo
- Coesivo
- Dispersivo
- Viscoadaptivo
- Por Fonte
- Biológico (HA Derivado de Bactérias)
- Animal (Crista de Galo, Suíno, Bovino)
- Semissintético / Baseado em Fermentação
- Por Aplicação
- Cirurgia de Catarata
- Transplante de Córnea / Ceratoplastia
- Outras Aplicações
- Por Usuário Final
- Hospitais
- Clínicas Oftálmicas Especializadas
- Centros Cirúrgicos Ambulatoriais (ASCs)
- Outros Usuários Finais
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a estrutura base do modelo e para definir o contexto clínico e de procedimentos onde os OVDs são rotineiramente utilizados. Geralmente nos baseamos em fontes públicas como recursos da Organização Mundial da Saúde sobre catarata e saúde ocular, estatísticas relacionadas à visão do CDC, publicações dos Institutos Nacionais de Saúde e indicadores de saúde da OCDE para compreender os sinais de crescimento dos procedimentos. Para o contexto regulatório e de produtos, também consultamos bancos de dados e materiais de orientação da FDA, juntamente com periódicos de oftalmologia revisados por pares que explicam os padrões de uso de OVDs e os tipos de materiais.
Em seguida, incorporamos registros de empresas, apresentações para investidores, imprensa de reputação e sites de associações para mapear o posicionamento do lado da oferta e os canais de distribuição por região. Onde persistem lacunas, utilizamos assinaturas pagas para informações financeiras e de inteligência de empresas, acompanhamento de notícias e finanças, e bancos de dados de patentes para verificar os pipelines de produtos e as principais atividades de fabricação. As fontes listadas são meramente ilustrativas, e revisamos muitas referências públicas adicionais para coletar, validar e esclarecer as premissas finais.
Entrevistas Primárias e Pesquisas
O trabalho primário foi realizado por meio de entrevistas com especialistas e pesquisas estruturadas com partes interessadas, como cirurgiões oftalmologistas, equipes de compras hospitalares, administradores de centros cirúrgicos ambulatoriais e líderes de vendas no nível de distribuidores. Como os volumes de cirurgia de catarata e as realidades de reembolso diferem por geografia, cobrimos as principais regiões de demanda e utilizamos essas conversas para confirmar a utilização por procedimento, os tamanhos típicos de embalagem e como as preferências de produtos variam entre os diferentes ambientes cirúrgicos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | Diretores executivos (CXOs): 13% | APAC: 45% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 27% | EMEA: 33% |
| Participantes menores: 15% | Gerentes: 60% | Américas: 22% |
Dimensionamento e Previsão do Mercado
O dimensionamento do mercado foi construído utilizando uma lógica de cima para baixo e de baixo para cima, onde os conjuntos de demanda baseados em procedimentos foram reconstruídos primeiro e depois verificados com sinais do lado da oferta. No lado de cima para baixo, vinculamos os volumes de cirurgia oftálmica, a participação dos procedimentos de catarata no total de cirurgias oculares e o uso típico de OVD por procedimento para chegar ao consumo regional, que é então traduzido em receita usando preços médios de venda realistas. Para manter o modelo prático, enfatizamos alguns insumos-chave, como o crescimento da cirurgia de catarata, as tendências de envelhecimento populacional, a atividade de procedimentos de glaucoma e enxerto de córnea, as mudanças no mix de produtos entre o uso coesivo e dispersivo, e as mudanças na participação de hospitais versus centros cirúrgicos ambulatoriais.
Esses resultados foram então corroborados com aproximações seletivas de baixo para cima. Verificamos a receita usando faixas de preços amostradas, realizamos verificações de canal sobre o comportamento de compra no nível de embalagem e revisamos a presença de fornecedores por região principal. Onde surgiram lacunas de cobertura para países menores ou aplicações secundárias, aplicamos premissas de proxy com base na intensidade de procedimentos e indicadores de acesso à saúde, ajustando-as durante a validação com especialistas. Para as previsões, utilizamos principalmente análise de cenários ancorada no crescimento de procedimentos e na progressão de preços, com premissas refinadas com base no que os respondentes esperavam para as tendências de utilização, mudanças de mix e pressão de compras nos próximos anos.
Validação de Dados e Ciclo de Atualização
A validação foi realizada comparando os resultados do modelo com sinais independentes, como a direção do crescimento dos procedimentos, os padrões de gastos com saúde regionais e se os preços implícitos permaneceram dentro de faixas realistas relatadas durante as entrevistas. Os valores discrepantes foram sinalizados, os fatores subjacentes foram verificados novamente e uma segunda revisão por analista foi concluída antes da aprovação final para garantir que problemas aritméticos e lógicos não fossem transferidos para os totais finais. Se uma discrepância material persistia, os respondentes eram recontactados para reconfirmar as taxas de utilização, as premissas de mix ou o movimento de preços.
O relatório é atualizado anualmente, e atualizações intermediárias são adicionadas quando eventos relevantes do mercado podem alterar os volumes de procedimentos, a disponibilidade de produtos ou os preços. Antes da entrega, uma revisão final é realizada para garantir que as publicações públicas mais recentes e os insumos primários validados estejam refletidos nos números do mercado e na previsão.
Dimensionamento do Mercado de Dispositivos Viscocirúrgicos Oftálmicos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para dispositivos viscocirúrgicos oftálmicos podem parecer diferentes mesmo quando parecem descrever o mesmo grupo de produtos, porque o conjunto de procedimentos contabilizados e a lógica de preços nem sempre estão alinhados. As diferenças geralmente surgem de quais cirurgias são incluídas, se a estimativa reflete o uso real por procedimento ou um conjunto mais amplo de gastos com dispositivos, e como o timing cambial e as premissas de inflação são aplicados.
Para os OVDs especificamente, as lacunas frequentemente aparecem quando modelos exclusivos de catarata são utilizados, ou quando um estudo combina consumíveis oftálmicos adjacentes que seguem a mesma rota de compras. Outro fator comum é o tratamento do preço médio de venda, pois o uso de preços de tabela em vez dos preços realizados em hospitais e distribuidores pode elevar os totais, e o mix regional pode alterar os resultados se os centros ambulatoriais forem subestimados. Essas escolhas ajudam a explicar por que alguns valores de 2025 estão acima ou abaixo do valor de 2026, mesmo quando as taxas de crescimento parecem semelhantes devido a um ponto de partida diferente.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 489,62 milhões de USD (2026) | |
| Consultoria Global A | 479,80 milhões de USD (2025) | Utiliza uma base de 2024 com uma estimativa de 2025 que pode ser sensível às premissas de crescimento de procedimentos no início do ano e ao timing de conversão cambial, o que pode não corresponder a uma recalibração de ano posterior. |
| Editora de Pesquisa B | 565,17 milhões de USD (2025) | O valor mais alto é consistente com um conjunto de gastos mais amplo e premissas de preços realizados mais agressivas, especialmente se consumíveis cirúrgicos adjacentes ou cobertura de aplicações mais ampla forem incorporados ao total de OVDs. |
A dispersão decorre principalmente de como o conjunto de procedimentos é construído e de como os preços são traduzidos em receita, e não de um único fator de crescimento. Ao vincular a demanda a sinais de procedimentos de catarata, glaucoma e enxerto de córnea e mantendo os preços médios de venda alinhados ao que os compradores relatam pagar, o total do mercado é mantido mais próximo de insumos repetíveis e verificáveis, que é a abordagem aplicada pela Mordor Intelligence.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de dispositivos viscocirúrgicos oftálmicos?
O tamanho do mercado de dispositivos viscocirúrgicos oftálmicos é de 489,62 milhões de USD em 2026 e está projetado para atingir 712,02 milhões de USD até 2032, refletindo um CAGR de 6,44%.
Qual tipo de produto detém a maior participação em 2026?
Os agentes dispersivos lideraram o mercado com uma participação na receita de 37,33% em 2026.
Qual área de aplicação está crescendo mais rapidamente?
Os ASCs focam em alto fluxo; sua preferência por embalagens viscoelásticas de uso único e orientadas para a eficiência está impulsionando um CAGR de 8,06% neste canal.
Quão concentrado está o cenário competitivo?
Aproximadamente 65,0% da receita é detida pelos cinco principais players, resultando em uma pontuação de concentração de mercado de 8 em uma escala de 10 pontos.
Qual mercado regional está se expandindo mais rapidamente?
A Ásia-Pacífico está prevista para avançar a um CAGR de 7,68%, impulsionada pela expansão da cobertura de seguros e pela rápida adoção de plataformas premium de catarata.