
Tamanho e Participação do Mercado de Paquimetria Corneana
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
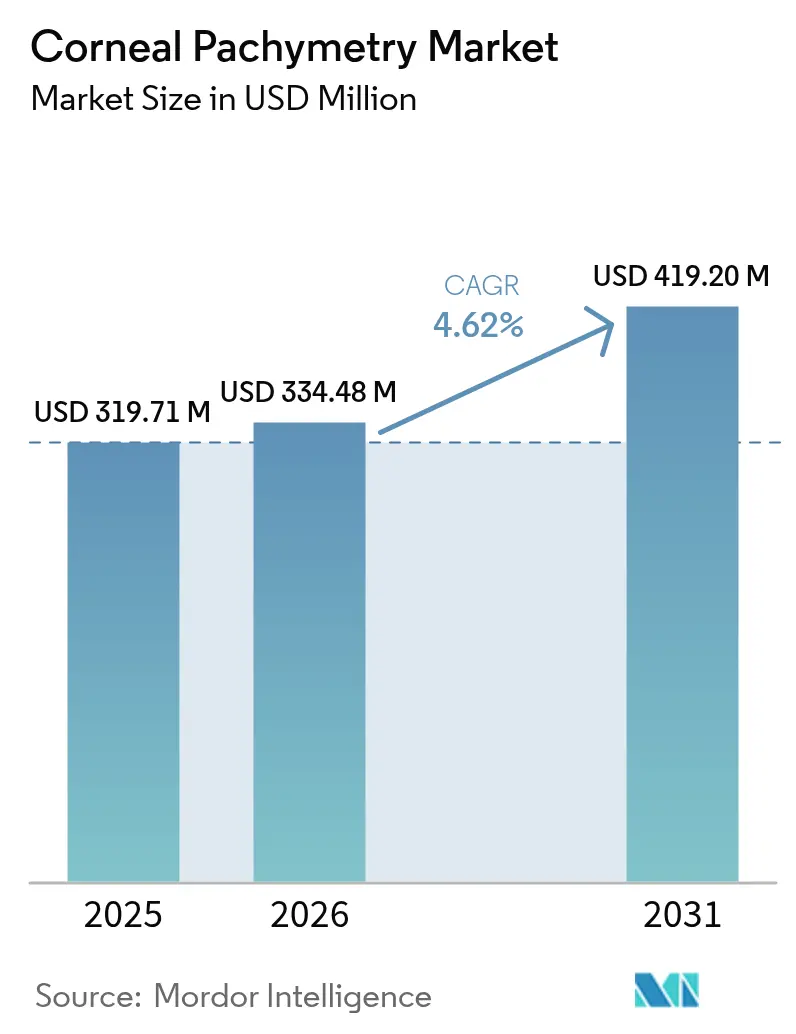
| Tamanho do Mercado (2026) | 334.48 Milhões de dólares |
| Tamanho do Mercado (2031) | 419.2 Milhões de dólares |
| Growth Rate (2026 - 2031) | 4.62 % |
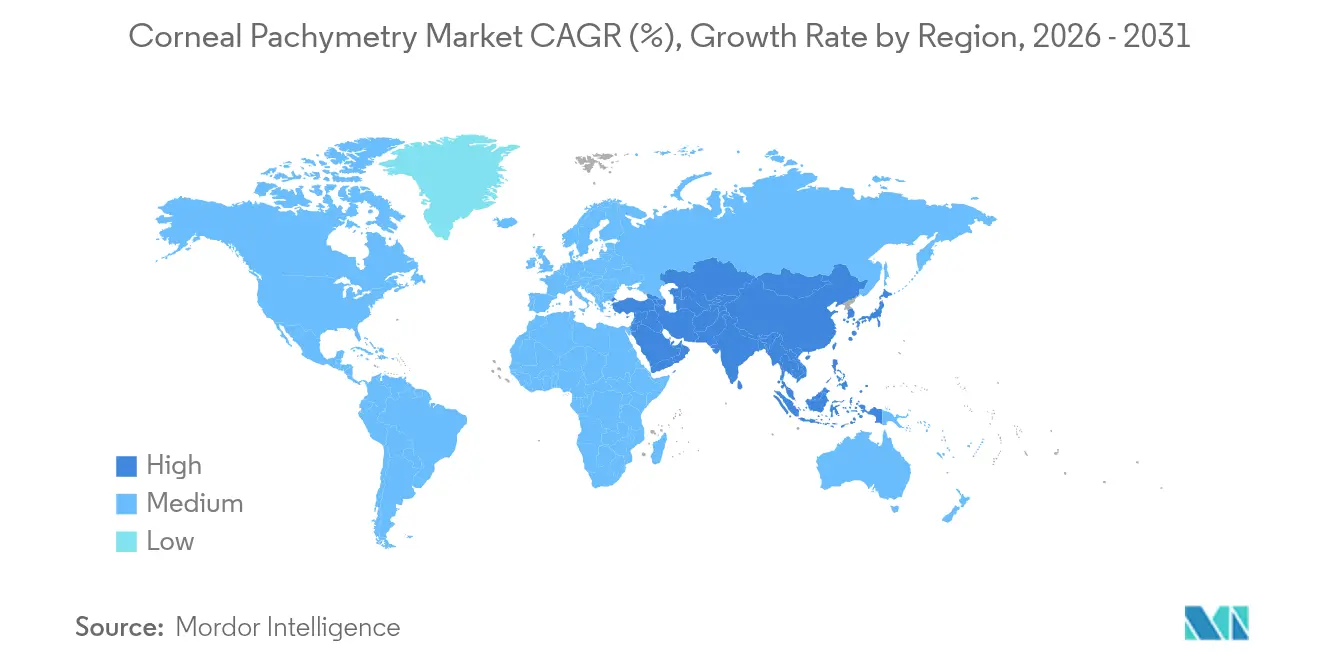
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
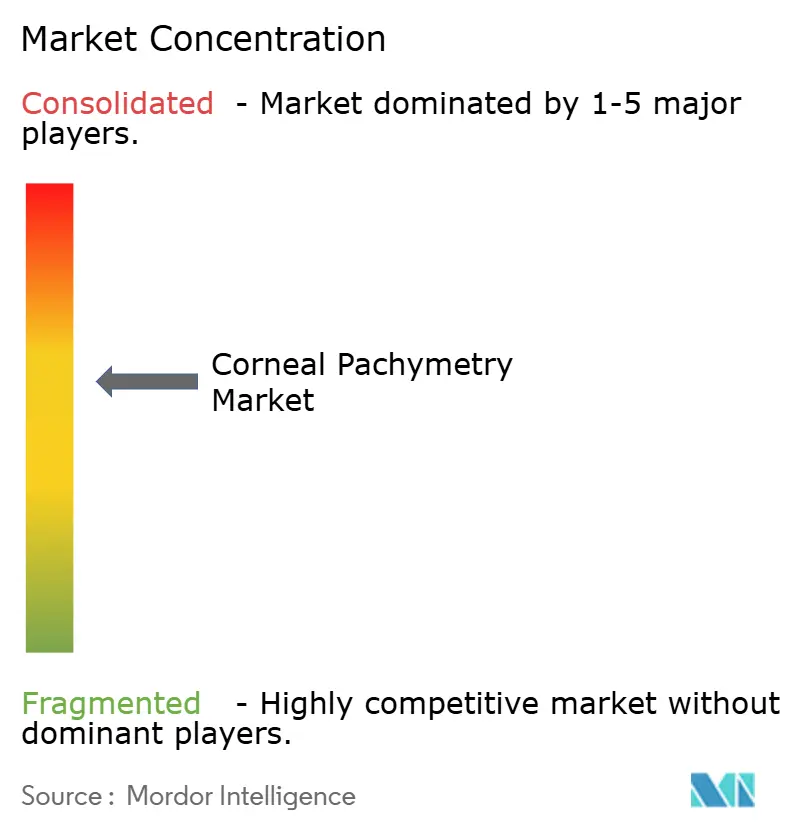
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Paquimetria Corneana por Mordor Intelligence
Espera-se que o tamanho do Mercado de Paquimetria Corneana cresça de USD 319,71 milhões em 2025 para USD 334,48 milhões em 2026 e está previsto para atingir USD 419,2 milhões até 2031 a uma CAGR de 4,62% ao longo de 2026-2031.
O crescimento decorre do uso cotidiano da medição da espessura corneana no manejo do glaucoma, do aumento dos volumes de cirurgia refrativa e de uma transição constante de sistemas ultrassônicos para sistemas baseados em tomografia de coerência óptica (OCT). Hospitais, clínicas e centros ambulatoriais buscam dispositivos mais rápidos e sem contato que se integrem perfeitamente aos fluxos de trabalho digitais, enquanto o envelhecimento da população e a maior prevalência de miopia mantêm a demanda por procedimentos elevada. Ao mesmo tempo, aprovações de reembolso mais ágeis em economias maduras e a expansão da capacidade de atenção oftalmológica na Ásia sustentam um acesso mais amplo a esses diagnósticos. Os fornecedores de tecnologia concentram-se na integração de IA e na conectividade em nuvem para se diferenciar, mas os custos de conformidade regulatória e as regras de privacidade de dados moderam o impulso no curto prazo.
Principais Conclusões do Relatório
- Por tipo, os métodos ultrassônicos detinham 55,62% da participação do mercado de paquimetria corneana em 2025; os métodos ópticos devem expandir-se a uma CAGR de 6,89% até 2031.
- Por aplicação, o diagnóstico de glaucoma liderou com 60,55% de participação de receita em 2025, enquanto a triagem de ceratocone e ectasia avança a uma CAGR de 7,71%.
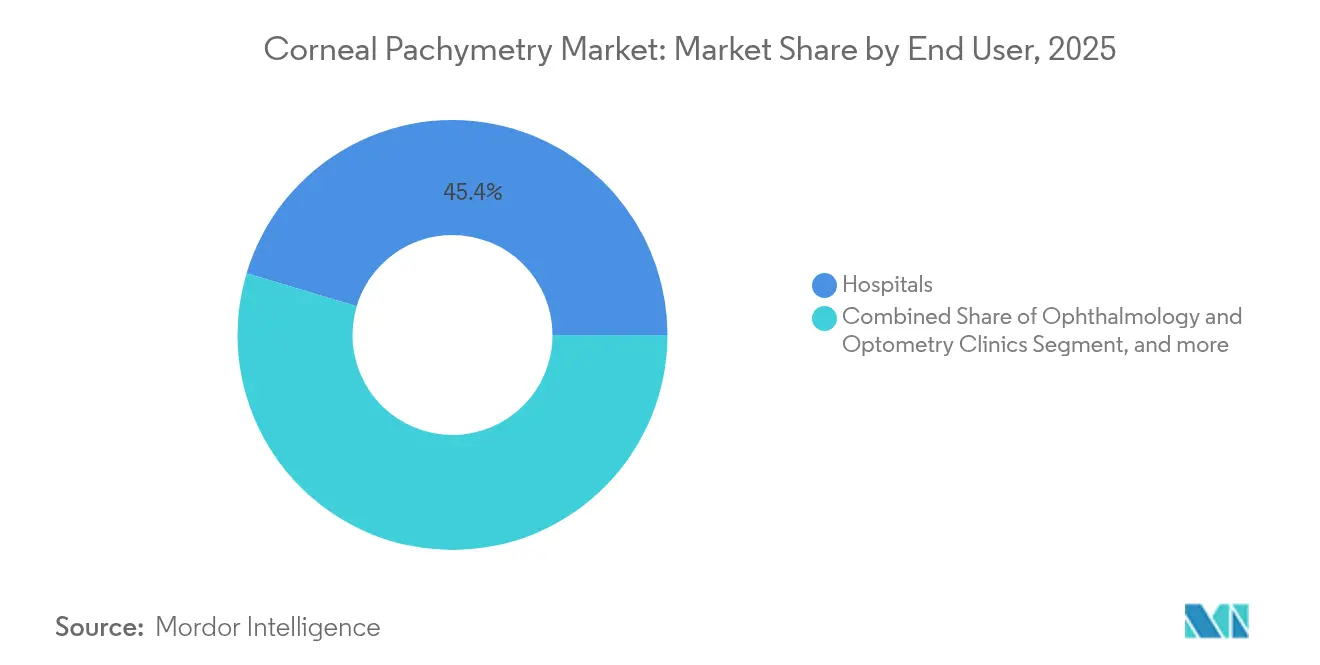
- Por usuário final, os hospitais capturaram 45,36% da participação do tamanho do mercado de paquimetria corneana em 2025; os centros cirúrgicos ambulatoriais representam o segmento de crescimento mais rápido, com uma CAGR de 8,12%.
- Por geografia, a América do Norte comandou 38,21% da receita de 2025; a Ásia-Pacífico tem previsão de crescimento de 7,32% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento na prevalência de glaucoma e hipertensão ocular | +1.2% | América do Norte, Europa, Global | Longo prazo (≥ 4 anos) |
| Crescimento dos volumes de cirurgia de catarata e refrativa | +0.9% | Ásia-Pacífico, Global | Médio prazo (2-4 anos) |
| Rápida adoção de sistemas AS-OCT e Scheimpflug sem contato | +0.8% | América do Norte, UE, expansão para APAC | Médio prazo (2-4 anos) |
| Expansão dos serviços de atenção oftalmológica em países de renda média | +0.7% | Núcleo APAC, expansão para MEA | Longo prazo (≥ 4 anos) |
| Impulso da tele-oftalmologia para paquímetros portáteis | +0.5% | Rural Global | Curto prazo (≤ 2 anos) |
| Algoritmos de correção de PIO orientados por IA que necessitam de ECT em tempo real | +0.4% | América do Norte, UE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento na Prevalência de Glaucoma e Hipertensão Ocular
A espessura corneana central (ECT) é agora reconhecida como um fator de risco crítico para o glaucoma, após o Estudo de Tratamento de Hipertensão Ocular demonstrar um aumento de 71% no risco de conversão para cada redução de 40 µm na ECT.[1]Steve Brito, "Espessura Corneana Central e Risco de Glaucoma", Dove Press, dovepress.com A triagem de paquimetria de rotina em adultos acima de 50 anos torna-se, portanto, um elemento inegociável da prevenção oftalmológica. Os sistemas de saúde na América do Norte e na Europa reembolsam a paquimetria quando combinada com a tonometria, o que impulsiona a adoção de dispositivos em ambientes primários e especializados.[2]Boletim de Política Médica da Aetna, "Paquimetria Corneana", aetna.com O monitoramento contínuo também é importante porque alterações na ECT distorcem as leituras de pressão intraocular e podem levar a um manejo terapêutico inadequado. À medida que o número de pacientes com glaucoma dobra a cada década após os 40 anos, a demanda por dados precisos de espessura continuará crescendo, garantindo um fluxo constante para o mercado de paquimetria corneana.
Crescimento dos Volumes de Cirurgia de Catarata e Refrativa
Os procedimentos de catarata e correção de visão a laser continuam crescendo, com a Ásia-Pacífico contribuindo com o maior volume incremental. As diretrizes cirúrgicas tratam a paquimetria como obrigatória, uma vez que a biomecânica corneana orienta a seleção da lente, o planejamento da incisão e a cicatrização pós-operatória. O portfólio de lentes intraoculares premium da Alcon ilustra como métricas corneanas precisas elevam os resultados refrativos. Da mesma forma, candidatos à cirurgia refrativa passam por mapeamento corneano para evitar ectasia, tornando o perfil de espessura essencial para a triagem de olhos de alto risco. Planejadores cirúrgicos orientados por IA, como o ZEISS VERACITY, agora importam dados de paquimetria automaticamente, reduzindo o tempo de consulta e diminuindo as taxas de complicação. Essas integrações de fluxo de trabalho adicionam fatores de compra recorrente para paquímetros avançados.
Rápida Adoção de Sistemas AS-OCT e Scheimpflug Sem Contato
As novas plataformas ópticas oferecem repetibilidade inferior a 5 µm sem contato corneano, eliminando o risco de anestesia e aumentando o conforto do paciente. A OCT de segmento anterior fornece imagens de corte transversal que auxiliam os cirurgiões a avaliar a profundidade do retalho, o ângulo, a anatomia e a remodelação estromal.[3]Mary Smith, "Repetibilidade das Medições de AS-OCT", MDPI Diagnostics, mdpi.com As câmeras de Scheimpflug, representadas pela família Pentacam, identificam o ceratocone precoce com mapas tomográficos que detectam irregularidades de curvatura não percebidas por sondas de ultrassom. As clínicas valorizam o uso multipropósito porque um único dispositivo mede ECT, densidade do cristalino e profundidade da câmara anterior, aumentando o retorno sobre o investimento. Os módulos de IA reduzem ainda mais a variabilidade do técnico, adicionando impulso à transição óptica e elevando o mercado de paquimetria corneana.
Expansão dos Serviços de Atenção Oftalmológica em Países de Renda Média
O financiamento governamental na China e na Índia apoia hospitais especializados, centros ambulatoriais e redes de tele-oftalmologia, todos os quais requerem paquímetros portáteis. O fundo de investimento em saúde dirigido pelo Estado chinês aportou capital em consolidadores de atenção à visão, acelerando a aquisição de dispositivos. O programa de Desenvolvimento de Facoemulsificação da Alcon, que treinou mais de 6.300 profissionais na Ásia-Pacífico, acelera a curva de adoção clínica ao combinar oferta de tecnologia com educação de cirurgiões. Os pacotes ambulatoriais de catarata ganham preferência por reduzirem custo e tempo de espera, de modo que os centros optam por paquímetros portáteis movidos a bateria que cobrem triagem, cirurgia e acompanhamento pós-operatório em uma única plataforma. O resultado é uma participação crescente da receita global proveniente de economias emergentes.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Reembolso inadequado para procedimentos de paquimetria | -0.8% | Mercados emergentes, Global | Longo prazo (≥ 4 anos) |
| Regulamentações rigorosas de dispositivos e privacidade de dados | -0.6% | América do Norte, UE | Médio prazo (2-4 anos) |
| Falta de interoperabilidade entre plataformas de imagem | -0.4% | Sistemas de saúde integrados | Curto prazo (≤ 2 anos) |
| Surgimento de dispositivos de biomecânica corneana como substituto | -0.3% | América do Norte, UE, expansão para APAC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Reembolso Inadequado para Procedimentos de Paquimetria
As lacunas de cobertura dificultam o uso de rotina porque muitos pagadores só reembolsam a paquimetria quando vinculada a diagnósticos específicos. As contratadas do Medicare variam amplamente em suas regras locais, e algumas seguradoras privadas classificam a paquimetria como investigacional para triagem, obrigando os prestadores a arcar com os custos ou a abrir mão do exame. A incerteza financeira desencoraja as clínicas de atenção primária de incluir a paquimetria em exames oftalmológicos abrangentes, especialmente em mercados emergentes onde os gastos diretos permanecem elevados. Sem códigos de pagamento consistentes, o mercado de paquimetria corneana não pode atingir seu pleno potencial de atenção preventiva.
Regulamentações Rigorosas de Dispositivos e Privacidade de Dados
As mudanças de design exigidas pelas alterações do Regulamento do Sistema de Qualidade da FDA que entram em vigor em fevereiro de 2026 elevarão os custos de conformidade, especialmente para inovadores de menor porte. Na Europa, os fabricantes de dispositivos médicos também enfrentam as regras do Regulamento Geral de Proteção de Dados, que exigem criptografia robusta e protocolos rígidos de consentimento para análises baseadas em nuvem. A dupla carga de testes de segurança do produto e documentação de cibersegurança prolonga o tempo de entrada no mercado e pode desacelerar o ciclo de atualização de novos modelos de paquímetros.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Métodos Ópticos Impulsionam a Transição TecnológicaOs paquímetros ultrassônicos geraram a maior parte da receita, detendo 55,62% do mercado de paquimetria corneana em 2025. As clínicas valorizam seu baixo custo e desempenho comprovado em córneas edematosas ou com cicatrizes. No entanto, os sistemas ópticos os superam com uma CAGR de 6,89%, evidenciando uma clara transição em direção ao atendimento sem contato. O dispositivo portátil PM1 da Occuity ilustra a atração do usuário; a validação clínica demonstra repetibilidade inferior a 5 µm sem anestesia tópica. As unidades ópticas também fornecem mapas paquimétricos, ceratometria e análise de ângulo em uma única varredura, enriquecendo o planejamento cirúrgico.
As plataformas ópticas se integram naturalmente à telemedicina porque os técnicos podem capturar varreduras e enviar dados brutos a especialistas remotos para interpretação. As sobreposições de IA sinalizam zonas de afinamento e sugerem pontuações de probabilidade de ceratocone, o que eleva a precisão diagnóstica em ambientes de alto fluxo. À medida que a confiança dos clínicos cresce e os contratos de serviço incluem análises em nuvem, a participação óptica continuará se expandindo. No entanto, o ultrassom mantém sua posição para medições intraoperatórias, especialmente em casos de opacidade corneana onde os dispositivos baseados em luz encontram dificuldades. A coexistência de ambas as tecnologias, portanto, amplia o tamanho total do mercado de paquimetria corneana sem canibalização imediata.


Por Aplicação:
A Triagem de Ceratocone Emerge como Motor de CrescimentoO diagnóstico de glaucoma permaneceu como o caso de uso mais significativo, representando 60,55% da receita de 2025. Dados precisos de ECT recalibram as leituras de tonometria e refinam a pontuação de risco, de modo que os oftalmologistas incorporam a paquimetria em cada consulta de pacientes com hipertensão ocular. O tamanho do mercado de paquimetria corneana vinculado a essa tarefa é estável, mas os ganhos de volume incrementais se alinham com o envelhecimento da população. O planejamento da cirurgia refrativa é o próximo segmento importante, pois os cirurgiões precisam descartar ectasia subclínica antes do remodelamento corneano. O monitoramento pós-operatório e o acompanhamento de enxerto corneano também dependem do acompanhamento da espessura para detectar edema ou rejeição.
A triagem de ceratocone e ectasia se destaca com uma taxa de crescimento de 7,71%. Índices multiparamétricos combinam variáveis paquimétricas e biomecânicas para identificar a doença mais cedo do que a topografia isolada. Essa necessidade atrai sistemas de alta resolução para redes de optometria onde jovens míopes se apresentam pela primeira vez, expandindo a base endereçável do mercado. As seguradoras em alguns mercados europeus já reembolsam a triagem precoce de ceratocone quando combinada com tomografia corneana, criando uma justificativa financeira clara. À medida que a conscientização se amplia e o desconforto com lentes de contato leva os pacientes ao crosslinking, os volumes devem manter uma trajetória ascendente acentuada, aprofundando o mercado de paquimetria corneana.
Por Usuário Final:
Centros Ambulatoriais Lideram as Tendências de AdoçãoOs hospitais ainda dominam as vendas, detendo 45,36% de participação de receita por lidarem com cirurgia corneana complexa, transplante e trauma. Grandes centros acadêmicos integram a paquimetria em conjuntos de imagem multimodal que gerenciam clínicas de glaucoma, salas de catarata e trabalho especializado em córnea. Também conduzem ensaios clínicos que requerem acompanhamento longitudinal da espessura, sustentando ainda mais a demanda por unidades. As clínicas geridas por oftalmologistas e optometristas seguem de perto, utilizando a paquimetria para o manejo de rotina de doenças e o comanejo cirúrgico.
Os centros cirúrgicos ambulatoriais (CCAs) são o ponto quente de expansão, com uma CAGR de 8,12%. O Medicare contabilizou 3,4 milhões de beneficiários tratados em CCAs durante 2023, e a oftalmologia representou 18,5% do volume. Os CCAs valorizam paquímetros portáteis ou montados em carrinho que se movem facilmente entre salas de procedimento e baias pré-operatórias, permitindo que a equipe colete dados de ECT sem desacelerar o fluxo. Os menores custos operacionais e os modelos de pagamento em pacote incentivam a aquisição de dispositivos quando reduzem a duração dos casos. À medida que mais trabalhos de catarata e correção de visão a laser saem dos hospitais, os CCAs reivindicarão uma fatia crescente da participação do mercado de paquimetria corneana.
Análise Geográfica
Mercado de Paquimetria Corneana da América do Norte
A América do Norte respondeu por 38,21% da receita global em 2025, sustentada por alta renda disponível, cobertura de seguros e diretrizes estabelecidas de rastreamento de glaucoma. O Medicare reembolsa a paquimetria vinculada à tonometria sob o CPT 76514, e as seguradoras privadas seguem regras semelhantes, mantendo a demanda de base. As clínicas atualizam rotineiramente para plataformas baseadas em OCT para imagens integradas do segmento anterior, tornando a região uma adotante precoce confiável de fluxos de trabalho aprimorados por inteligência artificial. A orientação da FDA é rigorosa, mas previsível, oferecendo aos fornecedores um caminho de desenvolvimento claro e amplo feedback pós-mercado para o aperfeiçoamento de produtos.
Mercado de Paquimetria Corneana da Europa
A Europa oferece um cenário maduro, mas favorável à inovação. O envelhecimento demográfico aumenta a carga de cataratas, enquanto os sistemas públicos de saúde preferem exames preventivos que retardam a perda de visão dispendiosa. Os paquímetros com marcação CE obtêm acesso em todos os estados-membros, embora a conformidade com o Regulamento Europeu de Dispositivos Médicos acrescente burocracia e salvaguardas de cibersegurança. A aquisição da Heidelberg Engineering pela EssilorLuxottica sublinha o valor estratégico da imagem em portfólios integrados de cuidados oftalmológicos. Os hospitais universitários na Alemanha e na Itália lideram a pesquisa sobre rastreamento de ceratocone baseado em tomografia, mantendo a região na vanguarda da geração de evidências clínicas.
Mercado de Paquimetria Corneana da APAC
A Ásia-Pacífico está se expandindo mais rapidamente, registrando um CAGR de 7,32%. A China financia redes de oftalmologia para ampliar o alcance dos serviços, com bancos de investimento registrando fluxo constante de negócios no setor. O aumento da miopia entre crianças e jovens adultos eleva a demanda por avaliação corneana no planejamento de cirurgia refrativa. Os planos de seguro governamentais no Japão cobrem a paquimetria quando utilizada para o manejo do glaucoma, enquanto hospitais privados na Índia divulgam pacotes de LASIK que incluem mapeamento corneano completo. Programas de treinamento patrocinados por multinacionais aceleram o domínio dos dispositivos, garantindo que os clínicos locais possam extrair o valor total dos paquímetros avançados. A região, portanto, molda a mudança de receita de longo prazo dentro do mercado de paquimetria corneana.

Panorama regulatório
Os sistemas de paquimetria corneana são regulamentados como dispositivos médicos oftálmicos de diagnóstico, com o acesso ao mercado dos EUA normalmente ocorrendo por meio dos controles de Classe II da FDA sob o 21 CFR Part 886 e da autorização 510(k), respaldada por evidências de desempenho e segurança elétrica. Os fabricantes também devem manter o registro do estabelecimento e a listagem do dispositivo junto à FDA em ciclo anual (1º de outubro a 31 de dezembro), o que cria etapas recorrentes de conformidade para fornecedores globais que atendem provedores dos EUA.
Uma âncora de conformidade fundamental no curto prazo é o FDA Quality Management System Regulation (QMSR), em vigor a partir de 2 de fevereiro de 2026, que alinha os requisitos do sistema de qualidade de forma mais próxima à ISO 13485:2016. Isso pode afetar os controles de design, a documentação e a prontidão para auditorias tanto para plataformas de paquimetria por ultrassom quanto ópticas. Normas internacionais que também aparecem em discussões de verificação e interoperabilidade incluem a ISO 19980:2021 para métodos de teste relacionados a topógrafos corneanos e a série ISO/TS 22218 para saída de dados de dispositivos oftálmicos, que se torna mais relevante à medida que os dados de paquimetria são direcionados para análises em nuvem e fluxos de trabalho conectados a prontuários eletrônicos, sob expectativas cada vez mais rigorosas de privacidade e cibersegurança, particularmente na Europa, no âmbito do GDPR e dos requisitos de documentação técnica do EU MDR.
Cenário Competitivo
O mercado permanece moderadamente fragmentado, com os cinco principais fornecedores detendo receita combinada significativa. Carl Zeiss Meditec, Topcon, NIDEK, Haag-Streit e Oculus conquistam posição de destaque por meio de plataformas ópticas que vinculam imagem a análises. A Zeiss aprofundou sua oferta de fluxo de trabalho cirúrgico ao adquirir o Dutch Ophthalmic Research Center, agrupando diagnósticos com ferramentas intraoperatórias. A Topcon integra a paquimetria em sua série Maestro, promovendo exames completos em um único atendimento para clínicas movimentadas.
Entrantes regionais conquistam nichos nos segmentos ultrassônico portátil e de baixo custo, enquanto startups buscam sobreposições de IA que identificam doenças corneanas com mínima intervenção do operador. A Big Vision Medical captou USD 30 milhões para construir uma plataforma de triagem baseada em nuvem destinada a redes de optometria. Unidades portáteis atrativas para programas de triagem móvel adicionam outra camada competitiva, com a Occuity e outros inovadores em sensores competindo pela liderança em custo-benefício.
Parcerias estratégicas entre fabricantes de dispositivos e empresas de software aceleram o lançamento de funcionalidades, especialmente para compartilhamento de imagens e integração com prontuários eletrônicos. Os fornecedores também cortejam os centros ambulatoriais com modelos de pagamento por uso ou locação que reduzem o custo inicial. O cenário resultante recompensa as empresas que equilibram redes globais de serviços com atualizações ágeis, mantendo o mercado de paquimetria corneana dinâmico, mas aberto a novos entrantes.
Líderes do Setor de Paquimetria Corneana
Reichert Inc.
Sonomed Escalon
DGH Technology, Inc
NIDEK Co. Ltd.
Lumibird Group (Quantel Medical)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Paquimetria Corneana
- Topcon
- Carl Zeiss
- DGH Technology
- NIDEK Co. Ltd.
- Reichert Inc. (AMETEK)
- TOMEY Corporation
- Lumibird Group
- Sonomed Escalon
- Heidelberg Engineering
- OCULUS Optikgeräte GmbH
- Accutome (Halma plc)
- HAAG-Streit
- Micro Medical Devices
- Optovue Inc.
- Canon
- Optikon S.p.A.
- Occuity Ltd.
- Sonostar Technologies
- Keeler Ltd.
- Alcon

Oportunidades de mercado e perspectivas futuras
Está se formando um espaço em branco em torno da transformação da captura da espessura corneana em um fluxo de trabalho mais amplo de avaliação do segmento anterior, liderado por software, particularmente onde as clínicas desejam exames sem contato que alimentem análises automatizadas. O mercado já mostra uma mudança mensurável em direção aos métodos ópticos, que superam o crescimento do ultrassom na combinação de segmentação atual. Isso apoia a oportunidade dos fornecedores de combinar a paquimetria AS-OCT ou Scheimpflug com suporte de decisão por IA para triagem de ceratocone e ectasia, que o contexto do relatório aponta como a aplicação de crescimento mais rápido. Uma âncora de evidência de apoio para essa direção é o trabalho de validação revisado por pares de 2026 sobre arquiteturas de IA para detecção de ceratocone usando dados de imagem corneana dinâmica (CORVIS), que sustenta a demanda por sistemas capazes de exportar dados estruturados para pipelines prontos para algoritmos, em vez de fornecer apenas valores pontuais de espessura.
Uma segunda oportunidade está na prestação distribuída de cuidados oftalmológicos, onde dispositivos portáteis e fluxos de trabalho de teleoftalmologia reduzem a dependência de equipamentos de locais especializados, alinhando-se ao impulso identificado no relatório para paquímetros portáteis em ambientes rurais e de alto volume. As nuances de reembolso e diretrizes continuam sendo um obstáculo prático. Por exemplo, a cobertura do Medicare está vinculada a indicações específicas, e a orientação da European Glaucoma Society reconhece a espessura corneana central sem endossar valores simples de PIO ajustados pela CCT, aumentando a necessidade de suporte à decisão clínica que seja transparente, alinhado a normas e defensável em termos de documentação. Os fornecedores que atendem a essas restrições, ao mesmo tempo em que melhoram a interoperabilidade por meio de normas de dados oftálmicos (ISO/TS 22218) e a harmonização do sistema de gestão da qualidade sob o arcabouço do FDA QMSR, estão posicionados para expandir instalações em clínicas e centros cirúrgicos ambulatoriais que priorizam velocidade, simplicidade no controle de infecção e transferência digital para o planejamento cirúrgico e a gestão longitudinal do glaucoma.
Recent Industry Developments in Mercado de Paquimetria Corneana
- Maio de 2026: a AMETEK Reichert anunciou a integração de seu SightChek Digital Phoroptor com a plataforma de teleoptometria DigitalOptometrics para ampliar os fluxos de trabalho de refração remota. Embora não seja um lançamento de paquímetro, o anúncio mostra o investimento contínuo em ferramentas conectadas de sala de exame que podem transferir medições diagnósticas para modelos de prestação de cuidados habilitados para nuvem. Essa direção pode influenciar os critérios de compra para diagnósticos adjacentes do segmento anterior.
- Março de 2025: a Alcon anunciou a aquisição da Lensar, adicionando capacidades de cirurgia de catarata assistida por laser de femtossegundo ao seu portfólio cirúrgico. O negócio fortalece a pilha operacional de ponta a ponta da Alcon para a sala de cirurgia, o que pode aumentar a demanda por dados de avaliação corneana pré-operatória estreitamente integrados, incluindo paquimetria, dentro de fluxos de trabalho abrangentes de planejamento cirúrgico.
- Julho de 2024: a EssilorLuxottica adquiriu participação majoritária na Heidelberg Engineering, ampliando sua presença em imagem diagnóstica oftálmica. A transação apoia um agrupamento de plataformas mais amplo em ambientes de optometria e oftalmologia, o que aumenta a pressão competitiva sobre soluções de paquimetria que se integrem de forma fluida a ambientes de imagem multimodal e software de consultório.


Mercado de Paquimetria Corneana Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado abrange a receita gerada por sistemas de medição de paquimetria corneana usados para medir a espessura corneana em ambientes clínicos e cirúrgicos de cuidados oculares.
Exclusões de escopo: excluímos plataformas independentes de imagem ocular geral que não fornecem a medição da espessura por paquimetria como função principal, além de taxas de procedimentos e receita mais ampla de serviços de oftalmologia.
Visão geral da segmentação
- Por Tipo
- Método Ultrassônico
- Método Óptico
- Por Aplicação
- Diagnóstico de Glaucoma
- Planejamento de Cirurgia Refrativa
- Triagem de Ceratocone e Ectasia
- Monitoramento de Edema Corneano Pós-operatório
- Avaliação de Transplante Corneano
- Por Usuário Final
- Hospitais
- Clínicas de Oftalmologia e Optometria
- Centros Cirúrgicos Ambulatoriais
- Institutos Acadêmicos e de Pesquisa
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com sinais públicos de clínica e epidemiologia que moldam a demanda por medição da espessura corneana, especialmente em torno de avaliações de glaucoma e triagem pré-operatória. Revisamos fontes como a Organização Mundial da Saúde, os Centros de Controle e Prevenção de Doenças dos EUA e portais nacionais de estatísticas de saúde que acompanham a carga de saúde ocular e o acesso a cuidados.
Para fundamentar a adoção de dispositivos e os padrões práticos de uso, também verificamos orientações e publicações da American Academy of Ophthalmology, periódicos revisados por pares indexados no PubMed e bases de dados regulatórias, como as listagens de dispositivos e recalls da FDA dos EUA. Registros de empresas, apresentações a investidores e imprensa confiável foram usados para entender a disponibilidade de produtos e o posicionamento de vendas, e uma assinatura paga de dados financeiros e notícias de empresas ajudou a verificar cronogramas e movimentos de mercado. As fontes documentais listadas aqui são apenas ilustrativas, e referências públicas adicionais foram usadas para coletar, confirmar e esclarecer as premissas finais.
Entrevistas primárias e pesquisas
O trabalho primário concentrou-se em entrevistas e pesquisas curtas com oftalmologistas, optometristas, gerentes de clínicas e contatos de distribuidores e prestadores de serviços que acompanham os ciclos de compra e as decisões de substituição da base instalada. Cobrimos regiões-chave para que a combinação de preços, a preferência de modalidade (ultrassônica versus óptica) e o uso por aplicação pudessem ser validados, e então as premissas documentais foram ajustadas onde o feedback repetido das entrevistas apontava lacunas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 16% | APAC: 52% |
| Nível médio: 55% | Líderes funcionais/de unidade: 29% | EMEA: 29% |
| Players menores: 18% | Gerentes: 55% | Américas: 19% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção de demanda top-down que reconstrói o pool de testes endereçável, ligando os volumes de consultas de cuidados oculares à parcela de pacientes que geralmente passam por medição da espessura corneana para avaliação de glaucoma, planejamento de cirurgia refrativa e triagem de ceratocone. Depois que esse pool de demanda é construído, nós o traduzimos em valor de dispositivos aplicando faixas realistas de utilização, momento de substituição e preço médio de venda, verificadas por meio de entrevistas.
Em seguida, usamos aproximações seletivas bottom-up para corroborar os totais, incluindo verificações amostrais de preços por região e canal, além de indicações do lado dos fornecedores sobre a direção dos embarques e a intensidade de substituição da base instalada. As principais entradas (ilustrativas) incluem volumes de procedimentos em ambientes refrativos e de catarata, intensidade de triagem de glaucoma, divisão de adoção entre métodos ultrassônicos e ópticos, vida útil típica do dispositivo e ciclos de serviço, e mix de preços por região que muda com a expansão ambulatorial.
Para a previsão, usamos análise de cenários para manter as perspectivas práticas, e os fatores determinantes foram ajustados com base em como clínicos e compradores descreveram os ciclos orçamentários e as tendências de throughput. Quando os sinais bottom-up estavam incompletos para canais menores ou mercados emergentes, tratamos as lacunas aplicando premissas conservadoras de penetração e, em seguida, reconferindo as contagens implícitas de dispositivos por local com o feedback de campo.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações para que os números finais permaneçam vinculados à prestação de cuidados no mundo real. Comparamos os resultados do modelo com sinais independentes, como tendências de procedimentos, discussões sobre adoção de dispositivos por região na literatura clínica e movimentos de preços observados em conversas de canal, e depois revisamos os valores discrepantes antes da aprovação final.
Se uma variação significativa for encontrada, os respondentes são recontatados para confirmar se a mudança vem de preços, do mix de modalidades ou de uma alteração de demanda em aplicações-chave. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas por eventos materiais, como ações regulatórias, lançamentos de produtos ou movimentos cambiais acentuados. Antes da entrega, uma revisão final do analista é concluída para que os clientes recebam a visão mais atual, respaldada por premissas documentadas.
Tamanho do mercado de paquimetria corneana da Mordor Intelligence comparado a outras estimativas publicadas
Os valores publicados para este mercado podem parecer muito distantes, mesmo quando o rótulo do tópico é o mesmo, porque diferentes estudos usam anos-base diferentes, incluem escopos de dispositivos distintos e tratam o mix de preços e modalidades de formas diferentes. O resultado também muda quando um modelo se apoia mais em receitas reportadas, enquanto outro depende mais de proxies de demanda mais amplos.
A principal lacuna vem de saber se ferramentas adjacentes de medição corneana são incorporadas ao total e se os preços são projetados usando um ASP fixo ou um mix de regiões e canais que muda ao longo do tempo. É também nesse ponto que a Mordor Intelligence se concentra apenas na receita de medição por paquimetria corneana, e reconfirma o mix ultrassônico versus óptico por meio de validação clínica e de canal repetida antes de fixar o valor final.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 319,71 milhões de USD (2025) | |
| Consultoria Global A | 549,69 milhões de USD (2025) | Usa uma interpretação mais ampla de dispositivos, que pode incluir receita de diagnósticos corneanos adjacentes, e o valor publicado parece menos restrito por verificações de demanda vinculadas a procedimentos, o que pode inflar o pool endereçado. |
| Editora do Setor B | 391,90 milhões de USD (2026) | Parte de um ano posterior e frequentemente aplica cobertura de canal mais ampla e divisões diferentes de modalidade, e diferenças no momento cambial e no mix de preços regional podem elevar o total em comparação a uma construção de demanda por aplicação mais restrita. |
Analisando a tabela, a dispersão é explicada principalmente pelas escolhas de escopo e pela forma como a demanda e a progressão do ASP são traduzidas em totais de receita. Nossa abordagem permanece repetível porque cada etapa se conecta a demanda clara por aplicação, padrões de uso e verificações de mix de preços que podem ser retestadas conforme o mercado muda.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de paquimetria corneana?
O mercado de paquimetria corneana é avaliado em USD 334,48 milhões em 2026.
Qual segmento cresce mais rapidamente entre 2025 e 2031?
A triagem de ceratocone e ectasia apresenta o maior crescimento, com uma CAGR de 7,71%.
Por que os paquímetros ópticos estão ganhando participação?
As plataformas ópticas fornecem medições sem contato, mapas corneanos mais detalhados e compatibilidade com IA, impulsionando uma CAGR de 6,89% para o segmento.
Qual é a participação da América do Norte na receita global?
A América do Norte deteve 38,21% da receita total em 2025.
Quais fatores restringem a adoção mais ampla em mercados emergentes?
O reembolso limitado e os elevados custos de conformidade de dispositivos desaceleram a adoção apesar da crescente demanda por procedimentos.
Qual ambiente de usuário final apresenta o maior crescimento?
Os centros cirúrgicos ambulatoriais se expandem mais rapidamente com uma CAGR de 8,12% à medida que os volumes de cirurgia oftalmológica ambulatorial crescem.
Página atualizada pela última vez em:



