
Tamanho e Participação do Mercado de Pupilômetros
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
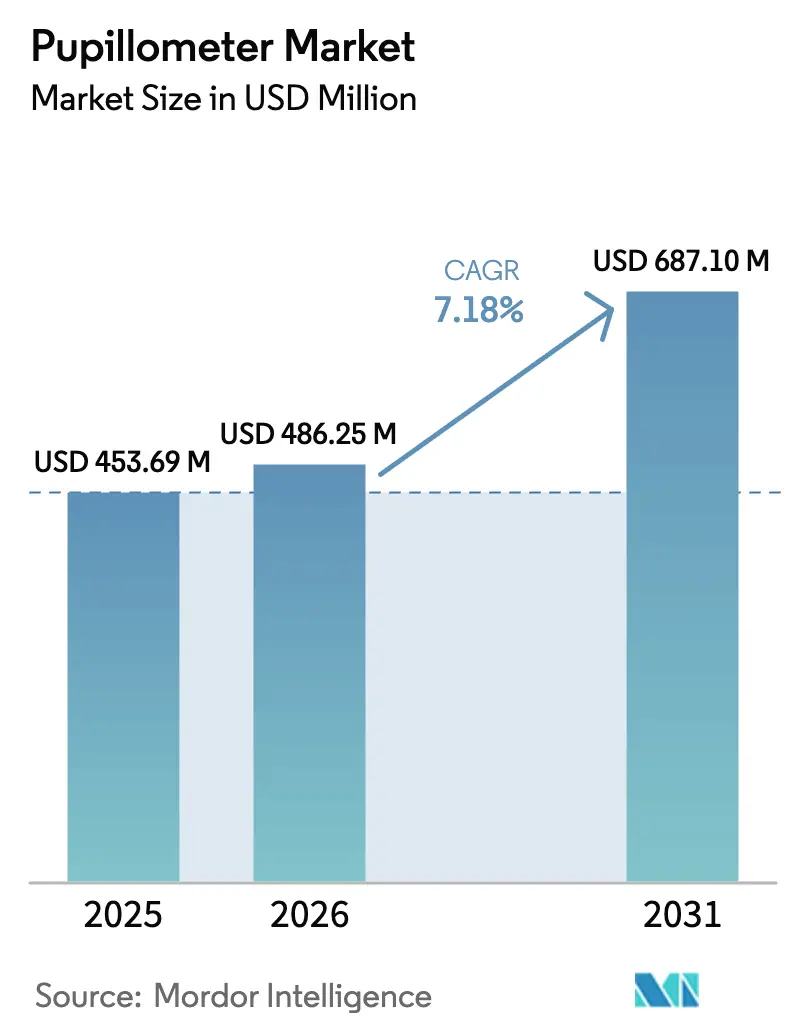
| Tamanho do Mercado (2026) | 486.25 Milhões de dólares |
| Tamanho do Mercado (2031) | 687.1 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.18 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pupilômetros por Mordor Intelligence
O tamanho do mercado de pupilômetros foi avaliado em USD 453,69 milhões em 2025 e estima-se que cresça de USD 486,25 milhões em 2026 para atingir USD 687,1 milhões até 2031, a um CAGR de 7,18% durante o período de previsão (2026-2031). A rápida adoção da pupilometria quantitativa em centros de trauma e unidades de terapia intensiva está ampliando a aceitação clínica, enquanto a fusão de óptica infravermelha com algoritmos de inteligência artificial está reduzindo o tempo de avaliação de minutos para segundos, aumentando a capacidade de resposta em cuidados críticos. Os fabricantes de equipamentos originais (OEMs) estão incorporando conectividade segura à nuvem que transmite métricas pupilares desidentificadas para prontuários eletrônicos de saúde, auxiliando na análise de tendências e na intervenção neurológica precoce. A medicina esportiva, a área de saúde de defesa e a tele-neurologia estão abrindo novos volumes endereçáveis à medida que dispositivos portáteis e baseados em smartphones permitem a implantação em campo. Enquanto isso, a ambiguidade de reembolso e as lacunas de treinamento de médicos continuam a moderar a absorção de curto prazo, apesar de evidências claras de melhoria nos resultados.
Principais Conclusões do Relatório
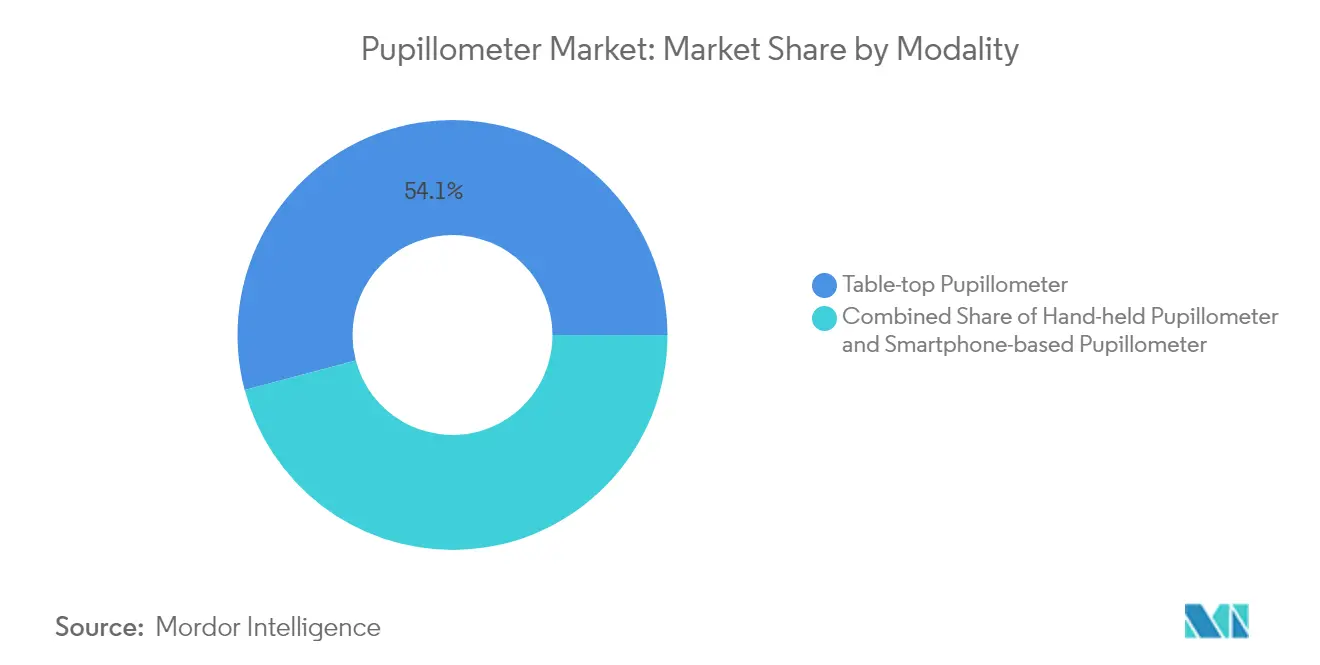
- Por modalidade, os sistemas de mesa lideraram com 54,12% de participação na receita em 2025; os dispositivos manuais têm previsão de expansão a um CAGR de 7,72% até 2031.
- Por tipo, a tecnologia de vídeo capturou 51,62% da participação do mercado de pupilômetros em 2025, enquanto os sistemas digitais infravermelhos estão crescendo a um CAGR de 7,89%.
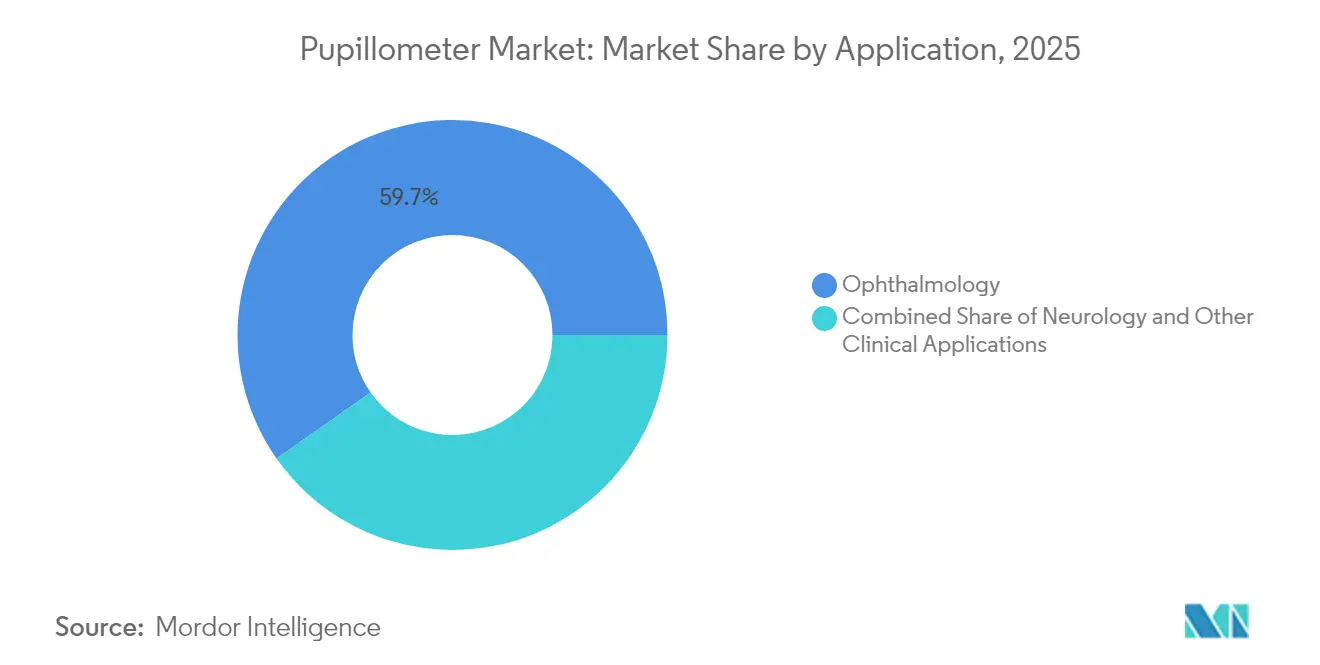
- Por aplicação, a oftalmologia respondeu por 59,74% da participação do tamanho do mercado de pupilômetros em 2025; as aplicações de neurologia estão avançando a um CAGR de 8,19% até 2031.
- Por usuário final, os hospitais retiveram 58,56% de participação em 2025; as clínicas oftalmológicas e centros de visão devem crescer a um CAGR de 8,33% até 2031.
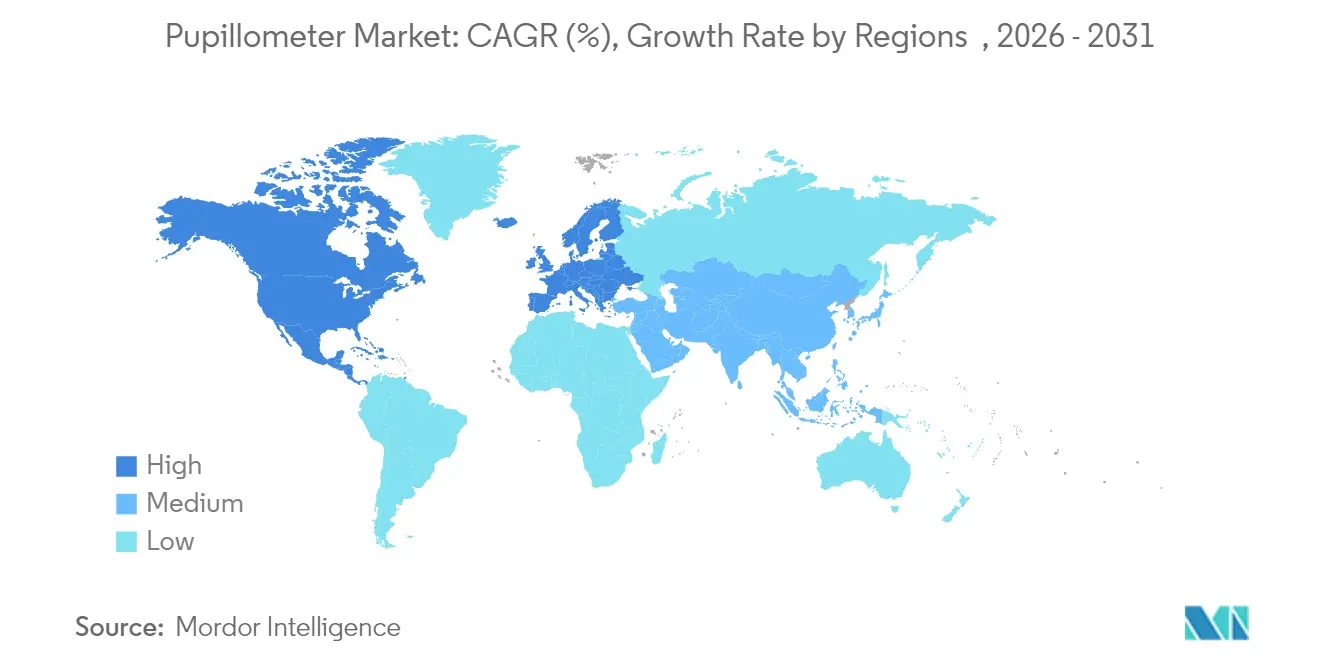
- Regionalmente, a América do Norte dominou com 42,75% de participação em 2025; a Ásia-Pacífico é a região de crescimento mais rápido com um CAGR de 8,53%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da conscientização e avanços tecnológicos na pupilometria quantitativa | +1.8% | Global, com América do Norte e Europa liderando a adoção | Médio prazo (2-4 anos) |
| Crescente prevalência de cuidados neuro-críticos e casos de TCE | +1.5% | Global, concentrado em regiões com populações em envelhecimento | Longo prazo (≥ 4 anos) |
| Adoção crescente para triagem de glaucoma e cirurgia refrativa | +1.2% | Núcleo da Ásia-Pacífico, com expansão para América do Norte e Europa | Médio prazo (2-4 anos) |
| Integração ao diagnóstico oftálmico habilitado por IA | +1.0% | América do Norte e União Europeia, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Expansão de plataformas de cuidados no ponto de atendimento e tele-neurologia | +0.8% | Global, com prioridade para áreas rurais e carentes | Curto prazo (≤ 2 anos) |
| Uso em protocolos de concussão esportiva e triagem em campo de batalha | +0.6% | América do Norte e União Europeia, aplicações militares globais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Conscientização e Avanços Tecnológicos na Pupilometria Quantitativa
Os clínicos estão migrando de verificações subjetivas com lanterna para leituras do Índice Pupilar Neurológico (NPi) orientadas por algoritmos, que se correlacionam estreitamente com as alterações da pressão intracraniana. As análises em tempo real agora quantificam a velocidade de contração e o atraso de dilatação em diversas pigmentações da íris. Dispositivos portáteis equipados com LEDs infravermelhos se encaixam em carrinhos de emergência e ambulâncias, ampliando o mercado de pupilômetros na triagem pré-hospitalar. Painéis na nuvem traçam tendências pupilares longitudinais, sinalizando alterações neurológicas subclínicas até 4 horas antes das variações da Escala de Coma de Glasgow. Essas métricas objetivas estão convencendo os pagadores a implementar modelos de reembolso baseados em resultados em ambientes de alta complexidade.
Crescente Prevalência de Cuidados Neuro-Críticos e Casos de TCE
As taxas globais de traumatismo cranioencefálico (TCE) permanecem elevadas em populações em envelhecimento e participantes de esportes de contato, incentivando os hospitais a adicionar unidades manuais nas baias de trauma. Os médicos militares empregam dispositivos robustificados durante a triagem em campo de batalha, onde uma varredura pupilar de 30 segundos orienta a prioridade de evacuação. As equipes de parada cardíaca utilizam a pupilometria para prognóstico nas primeiras 24 horas após o retorno da circulação espontânea (RCE), reduzindo o tempo de internação na UTI quando os maus resultados neurológicos são previstos precocemente. A crescente base de evidências posiciona o mercado de pupilômetros para uma penetração mais profunda em centros de AVC abrangentes e clínicas de concussão.
Adoção Crescente para Triagem de Glaucoma e Cirurgia Refrativa
Os oftalmologistas integram a análise pupilar quantitativa para detectar disfunção das células ganglionares da retina antes que a perda do campo visual se manifeste. Os centros de cirurgia refrativa mapeiam os diâmetros pupilares escotópicos e fotópicos para refinar o design da zona óptica do LASIK, reduzindo as queixas de visão noturna. Pupilômetros baseados em smartphones, combinados com classificação por IA, permitem que programas de alcance social rastreiem populações rurais em minutos, um desenvolvimento que está acelerando o crescimento do volume na Ásia-Pacífico. As métricas pupilares também auxiliam na estratificação de risco da retinopatia diabética, integrando o cuidado ocular ao gerenciamento de doenças crônicas.
Integração ao Diagnóstico Oftálmico Habilitado por IA
Os modelos de aprendizado de máquina agora detectam defeitos pupilar aferentes relativos sutis com precisão equivalente à de um clínico. Painéis vinculados a prontuários eletrônicos de saúde traçam as variações mensais do NPi, auxiliando os neurologistas a ajustar a terapia em tempo real. Headsets de realidade virtual incorporam sensores de rastreamento ocular que realizam pupilometria encoberta durante testes cognitivos, integrando a avaliação neurológica e de saúde mental. Plataformas multimodais combinam tomografia de coerência óptica, dados de campo visual e métricas pupilares, gerando perfis oculoneurológicos de 360 graus que apoiam a medicina de precisão.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de aquisição e reembolsos limitados | -1.2% | Global, afetando particularmente os mercados emergentes | Curto prazo (≤ 2 anos) |
| Escassez de clínicos treinados em interpretação neuro-oftálmica | -0.8% | Global, com as áreas rurais mais afetadas | Longo prazo (≥ 4 anos) |
| Incerteza regulatória para algoritmos de software como dispositivo médico | -0.6% | América do Norte e União Europeia, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Preocupações com privacidade de dados em registros pupilares baseados na nuvem | -0.4% | Global, com a conformidade com o RGPD da União Europeia mais rigorosa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Aquisição e Reembolsos Limitados
Unidades com uso intensivo de capital têm preços acima de USD 20.000, desestimulando clínicas menores onde os códigos de cobrança permanecem ambíguos [1]F. Gupta, "Códigos Clínicos Ausentes para Pupilometria," Boletim de Política Clínica da Aetna, aetna.com. A ausência de um código CPT dedicado obriga o agrupamento sob exames oftalmológicos gerais, reduzindo a recuperação de custos em até 40%. Contratos de serviço, licenças de software e treinamento de pessoal elevam ainda mais o custo total de propriedade. As alternativas baseadas em smartphones, com preços abaixo de USD 1.000, ameaçam corroer as margens de hardware premium, ao mesmo tempo em que ampliam a presença do mercado de pupilômetros entre os prestadores de serviços mais sensíveis ao custo.
Escassez de Clínicos Treinados em Interpretação Neuro-Oftálmica
Os programas de residência em neuro-oftalmologia em todo o mundo somam menos de 50 vagas anuais, restringindo os pipelines de especialização. A complexa fisiologia pupilar exige conhecimento multidisciplinar que os clínicos gerais frequentemente não possuem. Os hospitais rurais, portanto, subutilizam os dispositivos instalados, reduzindo o retorno sobre o investimento. As análises de IA baseadas na nuvem que fornecem interpretações geradas automaticamente serão fundamentais para escalar o uso além dos centros terciários.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modalidade:
A Portabilidade Catalisa a Adoção de Dispositivos ManuaisOs dispositivos manuais estão impulsionando o mercado de pupilômetros com um CAGR de 7,72%, pois os departamentos de emergência e os programas atléticos preferem designs leves que funcionam durante um turno inteiro com uma única carga. Os sistemas de mesa ainda garantem 54,12% da receita de 2025 ao se integrar perfeitamente às matrizes de monitoramento das UTIs, oferecendo análises de múltiplos parâmetros juntamente com os sinais vitais.
Os avanços em baterias de íon de lítio e ópticas miniaturizadas estão reduzindo o peso das unidades para abaixo de 300 gramas, permitindo que os socorristas capturem métricas pupilares durante o transporte. As plataformas de mesa estão agrupando cada vez mais painéis de IA que enviam alertas para os smartphones dos neurologistas, mantendo sua relevância apesar de seu perfil estacionário. Os novos participantes do mercado que utilizam chassis de smartphones contornam os custos de hardware proprietário, sinalizando um futuro em que a mobilidade define a vantagem competitiva.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório


Por Tipo:
Vídeo Lidera, Infravermelho AceleraAs unidades de vídeo responderam por 51,62% da participação do mercado de pupilômetros em 2025, refletindo os protocolos hospitalares amplamente difundidos que exigem gravações em alta taxa de quadros para documentação médico-legal. Os dispositivos digitais infravermelhos estão ganhando terreno a um CAGR de 7,89%, pois a fidelidade dos sensores agora compensa a variância da pigmentação da íris.
Os fluxos de vídeo de alta resolução permitem a revisão quadro a quadro da dinâmica de contração, beneficiando os hospitais de ensino que arquivam clipes desidentificados para o treinamento de modelos de IA. As unidades infravermelhas se destacam sob flutuações de luz ambiente, apoiando vans de atendimento rural onde as condições de sala escura são difíceis de manter. Produtos híbridos que combinam rastreamento de vídeo e infravermelho estão previstos para lançamento em 2026, com o objetivo de unificar os melhores recursos da categoria, ao mesmo tempo em que expandem o tamanho do mercado de pupilômetros em ambientes agudos e ambulatoriais.
Por Aplicação:
Neurologia Supera OftalmologiaA oftalmologia sustentou 59,74% da receita de 2025, mas a neurologia está crescendo mais rapidamente a um CAGR de 8,19%, à medida que os protocolos de triagem de TCE padronizam as verificações pupilares objetivas. O tamanho do mercado de pupilômetros para uso específico em neurologia tem projeção de atingir USD 193,6 milhões até 2031, sustentado pelos mandatos de concussão esportiva.
As UTIs cardíacas estão incorporando alertas de NPi nos painéis de código azul, permitindo que os intensivistas acompanhem as trajetórias de recuperação pós-ressuscitação. A oftalmologia continua aproveitando as métricas pupilares para a detecção do glaucoma, mas o suporte de decisão integrado por IA agora reduz o tempo de atendimento em 15%, liberando capacidade para consultas cirúrgicas de maior margem. A adoção multidisciplinar sublinha a expansão do cenário clínico para a pupilometria quantitativa.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Usuário Final:
Centros de Visão Reduzem a DiferençaOs hospitais lideraram os gastos com 58,56% em 2025; no entanto, as clínicas oftalmológicas e os centros de visão estão adicionando unidades a um CAGR de 8,33%. A participação deles no tamanho do mercado de pupilômetros tem previsão de crescer para USD 228,4 milhões até 2031, à medida que os volumes de LASIK se recuperam.
As redes de ótica de varejo estão testando exames pupilares em quiosques que encaminham suspeitos de glaucoma para práticas de oftalmologia associadas, demonstrando novas sinergias entre o varejo e a área clínica. Os hospitais de ensino implantam frotas de múltiplas unidades que cobrem neuro-trauma, anestesia e unidades de AVC, garantindo disponibilidade ininterrupta. Enquanto isso, as clínicas militares integram modelos robustificados em kits de telessaúde de campo de batalha, destacando a versatilidade da tecnologia entre os segmentos de usuários finais.
Análise Geográfica
Mercado de Pupilômetros da América do Norte
A América do Norte reteve 42,75% da receita global em 2025, uma vez que a classificação Classe I da FDA minimiza os encargos regulatórios, acelerando os ciclos de aquisição hospitalar. Ensaios multicêntricos financiados pelos Institutos Nacionais de Saúde continuam a validar novos algoritmos de inteligência artificial, reforçando a confiança dos pagadores. O atletismo universitário exige cada vez mais exames basais da pupila, criando colocações incrementais de dispositivos fora dos ambientes hospitalares tradicionais.
Mercado de Pupilômetros da Ásia-Pacífico
A Ásia-Pacífico está preparada para registrar a trajetória mais acelerada, com um CAGR de 8,53% até 2031. A elevada prevalência de miopia e o crescente ônus das doenças neurológicas estão levando os governos a subsidiar tecnologias de detecção precoce. Redes privadas de oftalmologia na Índia e na China estão agrupando análises pupilares com pacotes de catarata e refração para diferenciar suas ofertas de serviços. Startups domésticas também estão ingressando no mercado de pupilômetros com adaptadores de smartphone de baixo custo, intensificando a concorrência de preços.
Mercado de Pupilômetros da Europa
A Europa continua a capitalizar sobre vias regulatórias coesas ao abrigo do Regulamento de Dispositivos Médicos, facilitando implementações mais rápidas de inovações digitais por infravermelho. A demografia envelhecida impulsiona o aumento da incidência de glaucoma, sustentando a demanda por dispositivos em hospitais públicos e clínicas privadas. Iniciativas de telemedicina transfronteiriça que conectam clínicas rurais do Báltico a centros de neuro-oftalmologia na Alemanha exemplificam modelos colaborativos de implantação que ampliam o alcance diagnóstico.

Panorama regulatório
Nos Estados Unidos, os pupilômetros são regulamentados como dispositivos médicos e listados sob a norma 21 CFR 886.1700 como dispositivos de Classe I, o que geralmente reduz a carga da notificação pré-comercialização (510(k)), ao mesmo tempo em que ainda exige registro de estabelecimento e listagem do dispositivo. A partir de 2 de fevereiro de 2026, o Regulamento do Sistema de Gestão da Qualidade (QMSR) da FDA se alinha mais diretamente com as expectativas da ISO 13485:2016, aumentando a ênfase em controles de projeto documentados, controles de fabricação e rastreabilidade em toda a base de fornecimento de pupilômetros.
Para fabricantes de equipamentos originais e novos entrantes que adicionam análises de software, conectividade em nuvem ou módulos de IA, os programas de conformidade abrangem cada vez mais tanto os requisitos de qualidade de dispositivos quanto obrigações mais amplas de privacidade e cibersegurança vinculadas a registros pupilares desidentificados e conectividade com prontuários eletrônicos de saúde. Isso é mais relevante em implantações de fluxo de trabalho conectado, nas quais os hospitais avaliam a aquisição de dispositivos junto com a maturidade do QMS e a prontidão para interoperabilidade, em vez de apenas o desempenho óptico.
Análise da cadeia de valor
A cadeia de valor do pupilômetro começa com o fornecimento de componentes, particularmente emissores infravermelhos, sensores ópticos, módulos de câmera para sistemas de vídeo, microcontroladores, baterias e invólucros projetados para limpeza clínica e durabilidade. Os fabricantes de equipamentos originais então integram óptica, software embarcado e rotinas de calibração, seguidos de validação para casos de uso que abrangem clínicas de oftalmologia e cuidados neurocríticos. Com a atualização do QMSR da FDA entrando em vigor em 2 de fevereiro de 2026, o alinhamento do sistema de qualidade com a ISO 13485:2016 eleva as expectativas quanto à qualificação de fornecedores, inspeção de entrada e documentação.
Os caminhos de comercialização normalmente combinam vendas diretas a hospitais e IDNs para implantação em UTI e pronto-socorro com distribuição por canais em clínicas de oftalmologia e optometria, onde a pupilometria costuma ser agrupada em conjuntos diagnósticos mais amplos. Após a instalação, a captura de valor depende cada vez mais do licenciamento de software, de módulos de conectividade que alimentam métricas pupilares em painéis de prontuário eletrônico e análise, de contratos de serviço e calibração, e de treinamento clínico, que juntos moldam o custo total de propriedade e a economia de renovação.
Cenário Competitivo
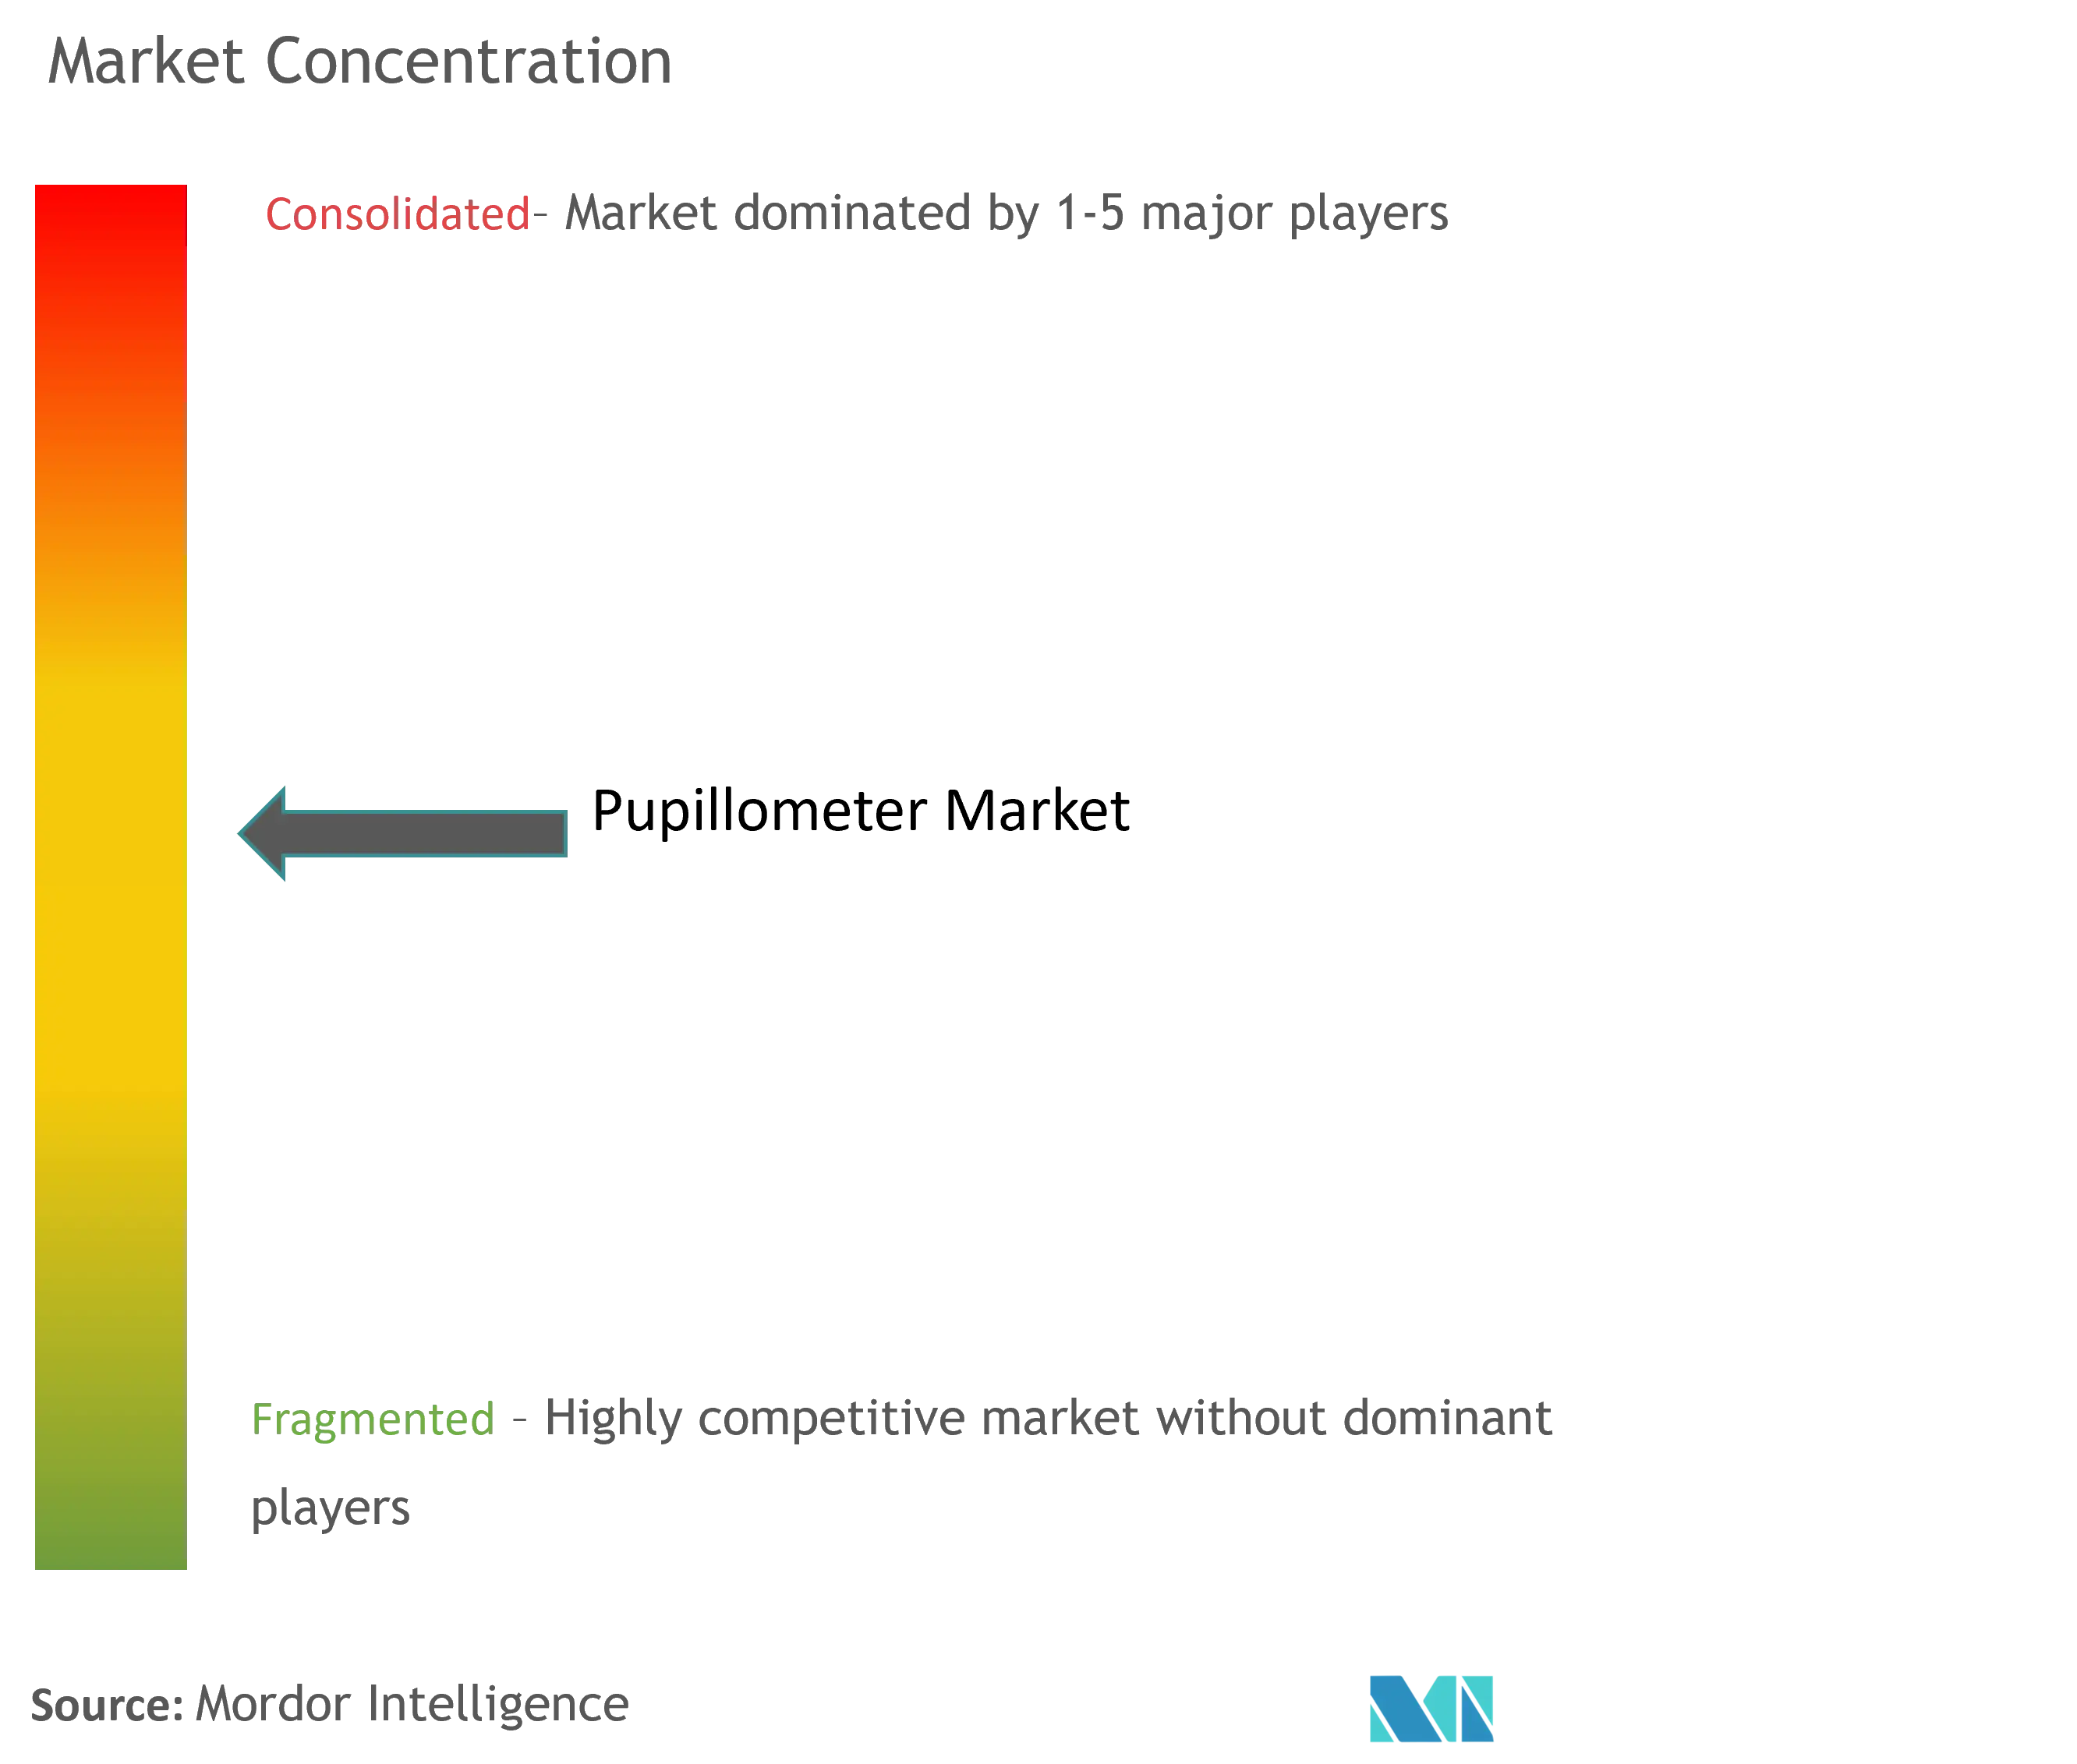
O mercado de pupilômetros é moderadamente fragmentado. NeurOptics, Essilor Instruments e NIDEK ancoram o segmento premium por meio de algoritmos validados e ampla distribuição. A NeurOptics expandiu seu lançamento do NPi-300 para 15 países em 2024, reforçando o valor de marca clínica [3]NeurOptics Inc., "Comunicado de Imprensa do Lançamento Global do NPi-300," neuroptics.com . A Essilor Instruments aproveita sua rede de lentes para óculos para a venda cruzada de unidades digitais infravermelhas para a optometria de varejo. A NIDEK agrupa a pupilometria com autorrefratômetros ceratômetros, visando clínicas asiáticas de alto volume.
Os novos participantes centrados em smartphones estão perturbando os incumbentes ao reduzir o desembolso de capital para abaixo de USD 1.000 e ao oferecer assinaturas de análises com pagamento por uso. Um desenvolvedor de aplicativos líder recentemente fez uma parceria com um fornecedor de prontuários eletrônicos de saúde para preencher automaticamente as pontuações de NPi nos prontuários dos pacientes, reduzindo o tempo de documentação em 30%. Os OEMs respondem apresentando soluções híbridas de software-hardware e buscando módulos de IA com marca CE que entregam análises de nível clínico em dispositivos de consumo.
As parcerias dominam a atividade estratégica. Em 2025, uma rede hospitalar dos Estados Unidos firmou um acordo com um especialista em IA em nuvem para conectar pupilômetros à beira do leito a um painel neuro-centralizado, agrupando dados de 50 UTIs. Simultaneamente, uma agência de defesa europeia encomendou unidades robustificadas capazes de suportar condições de campo de −20 °C, sublinhando o potencial de aplicações de nicho. Os depósitos de patentes concentram-se no rastreamento pupilar independente do olhar e em algoritmos de visão por máquina, sinalizando uma mudança em direção à diferenciação definida por software.
Líderes do Setor de Pupilômetros
NeurOptics Inc.
Essilor Group (Essilor Instruments)
NIDEK SA
Reichert Inc.
Konan Medical USA Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Pupilômetros
- NeurOptics
- Essilor Instruments
- Visionix (Luneau Technology)
- Advancing Eyecare (US Ophthalmic)
- Nidek
- HAAG-STREIT Group
- Reichert Technologies
- Konan Medical
- Good-Lite Company
- Grobet USA (Vigor Optical)
- Plusoptix GmbH
- IDMED (NeuroLight)
- Righton Instruments
- Topcon
- Carl Zeiss
- Keeler Ltd.
- Medline Industries
- BVI Medical
- Optomed Plc
- Coburn Technologies
- Marco Ophthalmic

Oportunidades de mercado e perspectivas futuras
Existe espaço em branco na expansão da pupilometria quantitativa para além dos centros terciários, em fluxos de trabalho que já priorizam velocidade, repetibilidade e documentação, incluindo medicina de emergência, salas de trauma, transporte e teleneurologia. A conectividade e a integração de fluxo de trabalho são uma alavanca prática: a NeurOptics destacou a pupilometria objetiva para cuidados críticos e neurologia e promoveu abordagens conectadas destinadas a apoiar a adoção clínica, enquanto os tomadores de decisão hospitalares avaliam cada vez mais os pupilômetros como parte de um pipeline de dados mais amplo, em vez de ferramentas de medição isoladas.
Nos cuidados oftalmológicos ambulatoriais, as oportunidades se concentram na incorporação de verificações pupilares objetivas em faixas de diagnóstico multiteste e triagem refrativa, apoiadas por fornecedores estabelecidos de equipamentos oftálmicos. A Konan Medical USA comercializa o EyeKinetix para verificação pupilar objetiva junto com orientação de prática clínica, e a Reichert Technologies continua a enfatizar a integração diagnóstica, alinhando-se com clínicas que buscam fluxos de trabalho de fornecedor único e exames simplificados. Tanto em ambientes agudos quanto ambulatoriais, a pressão de preços de alternativas de baixo custo e centradas em smartphones cria espaço para ofertas em camadas, em que dispositivos premium competem por algoritmos validados, interoperabilidade e serviço, enquanto sistemas de entrada competem por acesso e volume de implantação.
Recent Industry Developments in Mercado de Pupilômetros
- Maio de 2026: A NeurOptics realizou sessões de educação clínica apresentando a tecnologia de pupilometria NPi na AACN NTI 2026. O evento aponta para o crescimento educacional e a adoção clínica em cuidados críticos à medida que os profissionais encontram dados de pupilometria durante as rondas. Isso amplia a conscientização profissional e a potencial interoperabilidade com prontuários eletrônicos dentro dos fluxos de trabalho de UTI.
- Maio de 2026: A NIDEK lançou o ICE-2 Intelligent Blocker para apoiar processos precisos de biselamento de lentes. O lançamento amplia a atividade em nível de produto dentro do ecossistema de fabricação de dispositivos oftálmicos. Isso pode fortalecer a adoção de fluxos de trabalho vinculados à pupilometria NIDEK em clínicas.
- Março de 2026: A NeurOptics instalou o NPi-Connect SmartGuard Connectivity Hub em departamentos de cuidados críticos do University of Nebraska Medical Center. A implantação mostra como as análises centralizadas de pupilometria podem ser integradas aos fluxos de dados da UTI. Isso apoia uma adoção mais ampla ao conectar a pupilometria com sistemas de prontuário eletrônico.


Mercado de Pupilômetros Escopo do relatório e metodologia de pesquisa
Definição e Escopo do Mercado
Para esta metodologia, o mercado abrange as receitas de dispositivos pupilômetros usados para medir o tamanho e a reatividade pupilar em ambientes clínicos e de triagem, incluindo sistemas portáteis e de bancada vendidos para avaliação oftálmica e neurológica.
Exclusões de escopo: excluímos dispositivos gerais de exame ocular que não medem a dinâmica pupilar, juntamente com ferramentas somente de software e aplicativos de consumo não médicos que não se qualificam como pupilômetros.
Visão geral da segmentação
- Por Modalidade
- Pupilômetro Manual
- Pupilômetro de Mesa
- Pupilômetro Baseado em Smartphone
- Por Tipo
- Pupilômetro Digital (Infravermelho)
- Pupilômetro de Vídeo
- Pupilômetro Baseado em Fotorrefrator
- Por Aplicação
- Oftalmologia
- Neurologia
- Outras Aplicações Clínicas
- Por Usuário Final
- Hospitais
- Clínicas Oftalmológicas e Centros de Visão
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou com pontos de referência públicos de saúde e dispositivos médicos para manter o dimensionamento fundamentado em sinais reais de demanda. As fontes utilizadas incluem, por exemplo, os bancos de dados de dispositivos da FDA dos EUA, recursos da US National Library of Medicine, a Organização Mundial da Saúde, indicadores macroeconômicos do Banco Mundial e estatísticas de saúde da OCDE, que ajudam com o mix de ambientes de cuidado e o contexto de gastos.
Também revisamos registros de empresas, apresentações a investidores, catálogos de distribuidores, notas de aquisição hospitalar em imprensa de reputação e páginas de sociedades clínicas quando disponíveis. Essas fontes foram usadas para entender os casos de uso típicos e os ciclos de compra. Em alguns casos, usamos assinaturas pagas para dados financeiros e notícias de empresas, e um banco de dados de patentes pago, principalmente para confirmar a atividade de produtos e o momento dos lançamentos. Essas fontes documentais não são exaustivas, e referências públicas e pagas adicionais foram usadas para coletar, verificar e esclarecer os dados.
Entrevistas e Pesquisas Primárias
O trabalho primário baseou-se em entrevistas e pesquisas curtas com uma combinação de especialistas do lado dos dispositivos e partes interessadas na prestação de cuidados, incluindo usuários clínicos em oftalmologia e cuidados críticos, equipes de aquisição biomédica e participantes de canais de distribuição. Como os padrões de adoção diferem conforme o ambiente de cuidado, essas conversas foram usadas para validar a lógica de posicionamento de unidades, o momento de substituição e como os preços variam entre compras de dispositivos portáteis e de bancada.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 21% | APAC: 44% |
| Nível médio: 44% | Líderes funcionais/de unidade: 37% | EMEA: 35% |
| Empresas menores: 22% | Gerentes: 42% | Américas: 21% |
Dimensionamento e Previsão de Mercado
O dimensionamento foi construído usando um caminho top-down, no qual o pool de demanda é reconstruído a partir da adoção por ambiente de cuidado, da intensidade de procedimentos e monitoramento, e da proporção de locais que usam medição pupilar quantitativa como parte do fluxo de trabalho rotineiro. Em seguida, verificamos esses totais em cruzamento com aproximações bottom-up seletivas, como faixas de preço médio de venda amostradas multiplicadas por volumes unitários estimados por modalidade, seguidas de verificações de distribuidores e canais para manter os totais realistas.
As principais entradas do modelo incluíram a tendência da base instalada em hospitais e clínicas oftalmológicas, os ciclos de substituição para dispositivos portáteis, a utilização média do dispositivo por ambiente de cuidado e as faixas de preço por modalidade e nível de recursos (capacidades digitais versus de vídeo). Também consideramos as diferenças regionais de adoção ligadas a protocolos clínicos e treinamento. Onde as evidências bottom-up eram escassas para geografias menores, preenchemos as lacunas usando razões proxy validadas de ambientes de cuidado semelhantes e, em seguida, ajustamos com feedback de especialistas para que as premissas permanecessem explicáveis.
A previsão utilizou análise de cenários apoiada por uma visão multivariada leve de fatores como adições de capacidade de cuidados críticos hospitalares, volumes de diagnóstico oftalmológico e a deriva de preços decorrente de atualizações de recursos. A trajetória final só foi aceita após os caminhos dos fatores corresponderem ao que os entrevistados descreveram sobre prazos de compra e restrições orçamentárias.
Validação de Dados e Ciclo de Atualização
A validação foi realizada por meio de verificações cruzadas em etapas para reduzir o viés de fonte única. Comparamos os resultados com sinais independentes, como a direção dos gastos regionais em saúde, indícios relatados de adoção de dispositivos em ambientes clínicos e atividade visível de produtos, e depois revisamos os resultados em busca de valores discrepantes antes da aprovação final.
Onde o modelo produziu saltos acentuados, revisitamos as premissas e, se necessário, reengajamos contatos primários para confirmar se uma mudança era real ou um artefato de dados. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas por eventos materiais, como mudanças regulatórias, grandes lançamentos ou mudanças de fornecimento. Antes da entrega, um analista realiza uma verificação final para garantir que as informações mais recentes disponíveis estejam refletidas nos números e na narrativa de mercado.
Tamanho do Mercado de Pupilômetros da Mordor Intelligence Versus Outras Estimativas Publicadas
Os valores publicados do mercado de pupilômetros podem parecer inconsistentes porque cada editor faz escolhas diferentes sobre o que é contabilizado, qual ano é tratado como base e como os preços são projetados adiante. A tabela ajuda a mostrar como essas escolhas podem mover o número para cima ou para baixo, mesmo quando a narrativa de crescimento parece semelhante.
Um fator comum de divergência é o escopo. Algumas estimativas agrupam equipamentos de exame ocular mais amplos ou ferramentas relacionadas de neuromonitoramento, o que infla o pool endereçável além dos verdadeiros pupilômetros. As diferenças também vêm de métodos de precificação, já que uma suposição de ASP linear pode superestimar a realidade quando o mix se desloca para dispositivos portáteis, e da cadência de atualização, já que modelos mais antigos podem não refletir pausas recentes de compra ou mudanças de adoção impulsionadas por protocolos.
Comparação de referência
| Fonte | Tamanho de Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 453,69 milhões de dólares americanos (2025) | |
| Periódico Comercial A | 379,20 milhões de dólares americanos (2023) | Usa um ano-base anterior e parece enfatizar os embarques de dispositivos sem ajustar totalmente para o mix de preços por modalidade, o que pode subestimar a receita quando sistemas com mais recursos são adquiridos. |
| Editora do Setor B | 310,00 milhões de dólares americanos (2024) | Cobre uma definição de dispositivo mais restrita e assume uma adoção conservadora em cuidados críticos, o que reduz a base instalada implícita e mantém o total mais baixo do que uma construção de demanda orientada por ambiente de cuidado. |
A tabela mostra uma dispersão que decorre principalmente da escolha do ano-base e do que é contabilizado como dispositivo qualificável, e no modelo da Mordor Intelligence o total é construído em torno de receitas exclusivas de pupilômetros em todos os casos de uso clínico, com verificações de preços e adoção em nível de modalidade usadas para manter a cifra rastreável ao comportamento real de compra.


Principais Questões Respondidas no Relatório
Qual é o tamanho do Mercado de Pupilômetros?
Espera-se que o tamanho do Mercado de Pupilômetros atinja USD 486,25 milhões em 2026 e cresça a um CAGR de 7,18% para alcançar USD 687,1 milhões até 2031.
Qual modalidade está crescendo mais rapidamente?
Os dispositivos manuais apresentam o maior crescimento, a um CAGR de 7,72%, pois a medicina de emergência, as clínicas esportivas e as unidades militares preferem diagnósticos portáteis.
Quem são os principais players do Mercado de Pupilômetros?
NeurOptics Inc., Essilor Group (Essilor Instruments), NIDEK SA, Reichert Inc. e Konan Medical USA Inc. são as principais empresas que operam no Mercado de Pupilômetros.
Por que a Ásia-Pacífico é a região de crescimento mais rápido?
A expansão da infraestrutura de saúde, a alta prevalência de miopia e o aumento da incidência de doenças neurológicas estão impulsionando um CAGR de 8,53% na Ásia-Pacífico.
Qual região tem a maior participação no Mercado de Pupilômetros?
Em 2025, a América do Norte detém a maior participação de mercado no Mercado de Pupilômetros.
Quais barreiras limitam a adoção mais ampla?
O alto custo de capital, o reembolso inconsistente e a escassez de clínicos treinados em interpretação neuro-oftálmica continuam sendo os principais obstáculos.
Página atualizada pela última vez em:



