
Tamanho e Participação do Mercado de Diagnósticos em Oftalmologia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
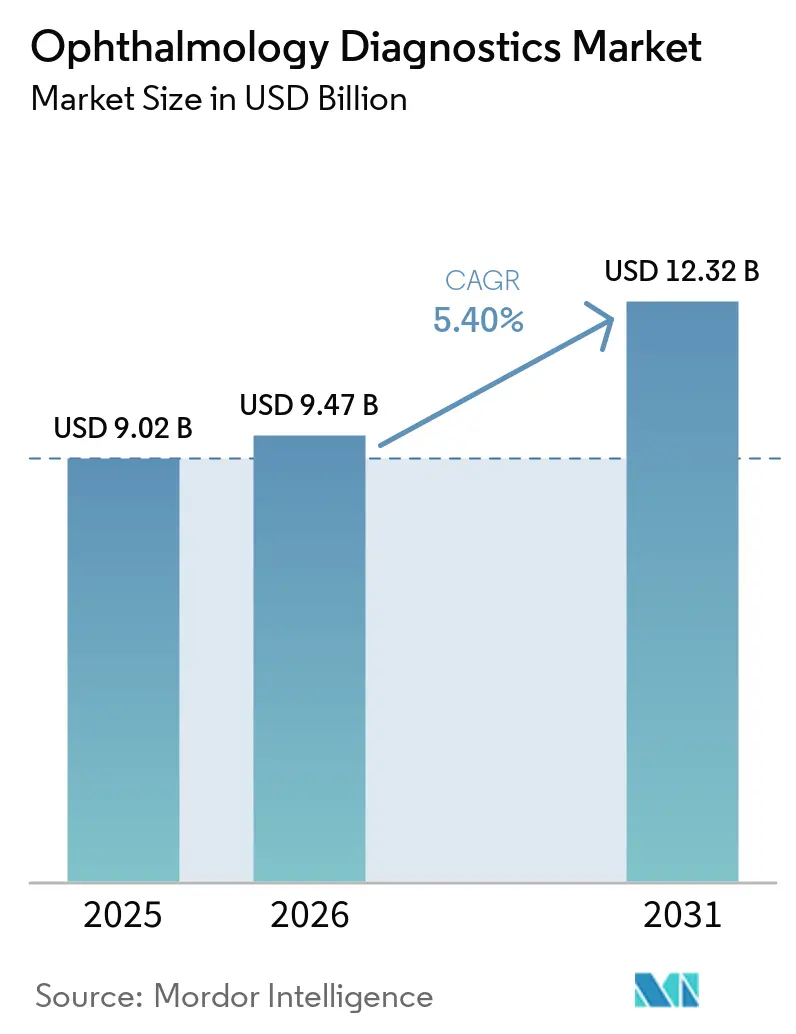
| Tamanho do Mercado (2026) | 9.47 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.32 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.40 % |
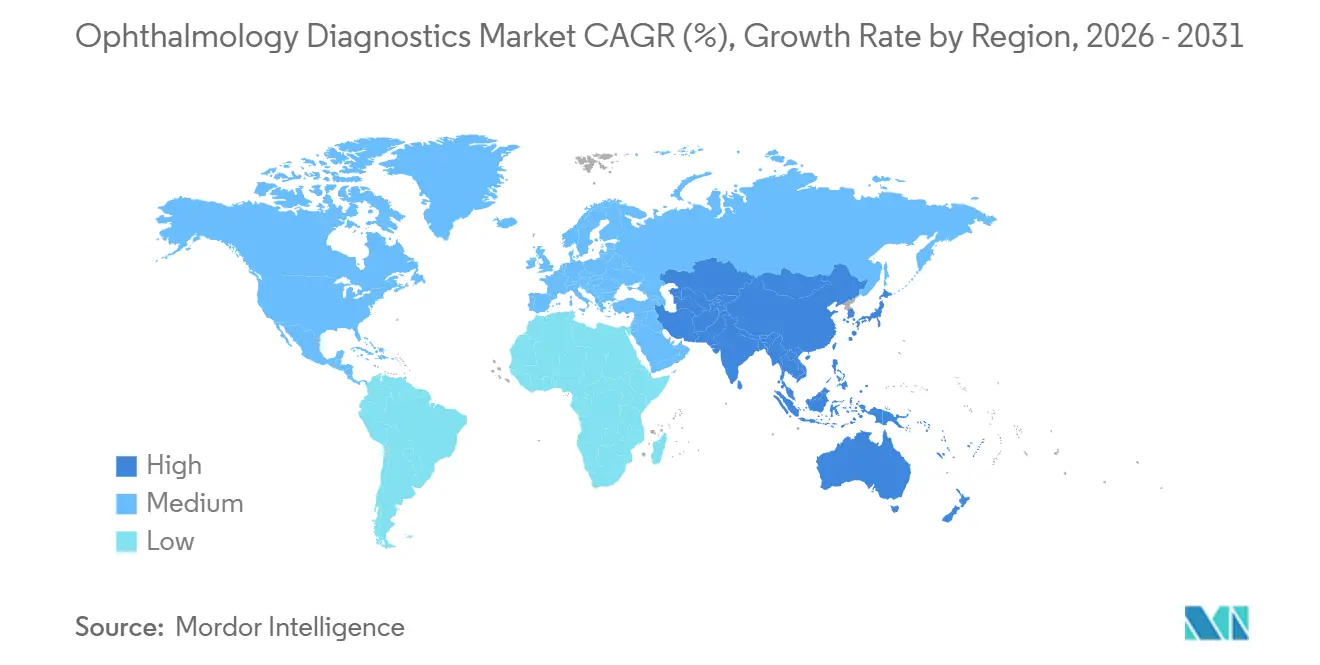
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
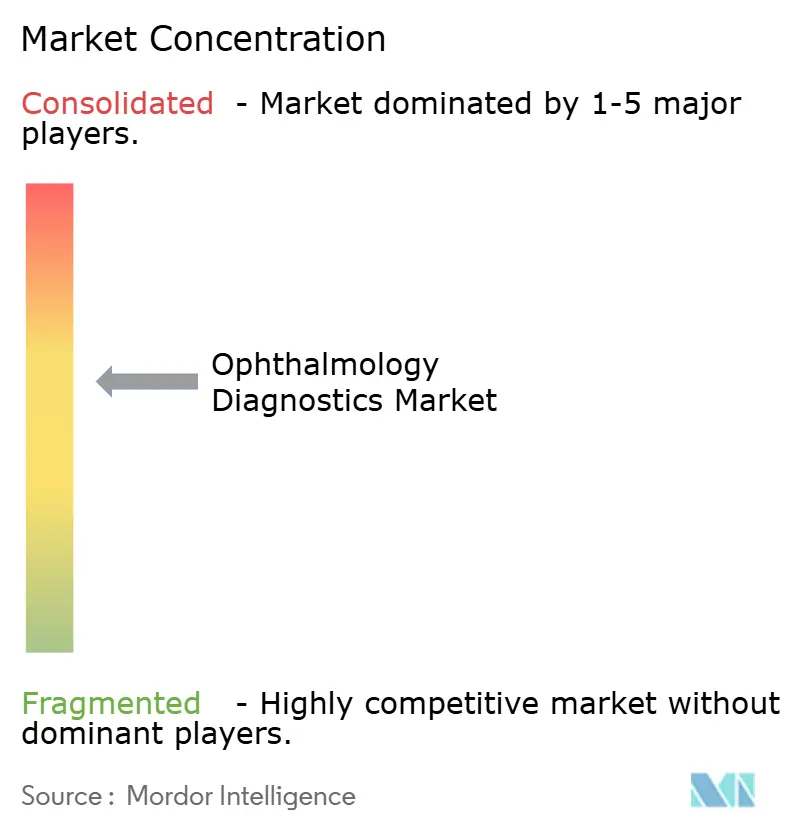
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Diagnósticos em Oftalmologia por Mordor Intelligence
Espera-se que o tamanho do Mercado de Diagnósticos em Oftalmologia cresça de USD 9,02 bilhões em 2025 para USD 9,47 bilhões em 2026 e está previsto para atingir USD 12,32 bilhões até 2031 a um CAGR de 5,40% no período 2026-2031.
A adoção de triagem autônoma por inteligência artificial na atenção primária, a crescente prevalência do diabetes e a migração de capital diagnóstico de hospitais para clínicas especializadas — impulsionada por capital privado — elevam coletivamente os volumes unitários. O momentum é amplificado quando os pagadores reembolsam a triagem por IA para glaucoma, degeneração macular relacionada à idade e retinopatia diabética, uma inflexão de cobertura estimada para elevar o crescimento anual de procedimentos em 1,2 ponto percentual. A demanda de curto prazo é mais forte para câmeras de fundo de olho de campo ultralargo que incorporam triagem algorítmica, reduzindo o tempo de revisão por especialistas em 70%. Ao mesmo tempo, as plataformas de tomografia de coerência óptica de fonte varrida (OCT) defendem o segmento premium do mix de produtos. O comportamento competitivo está migrando para modelos de software por assinatura que reduzem o desembolso de capital inicial a um décimo do valor dos dispositivos tradicionais, corroendo a margem dos incumbentes. Os prazos de reembolso, os mandatos de privacidade de dados e a escassez de técnicos permanecem como fricções estruturais, mas são parcialmente compensados por ferramentas de imagem portáteis e redes de tele-oftalmologia que redistribuem a carga de trabalho.
Principais Conclusões do Relatório
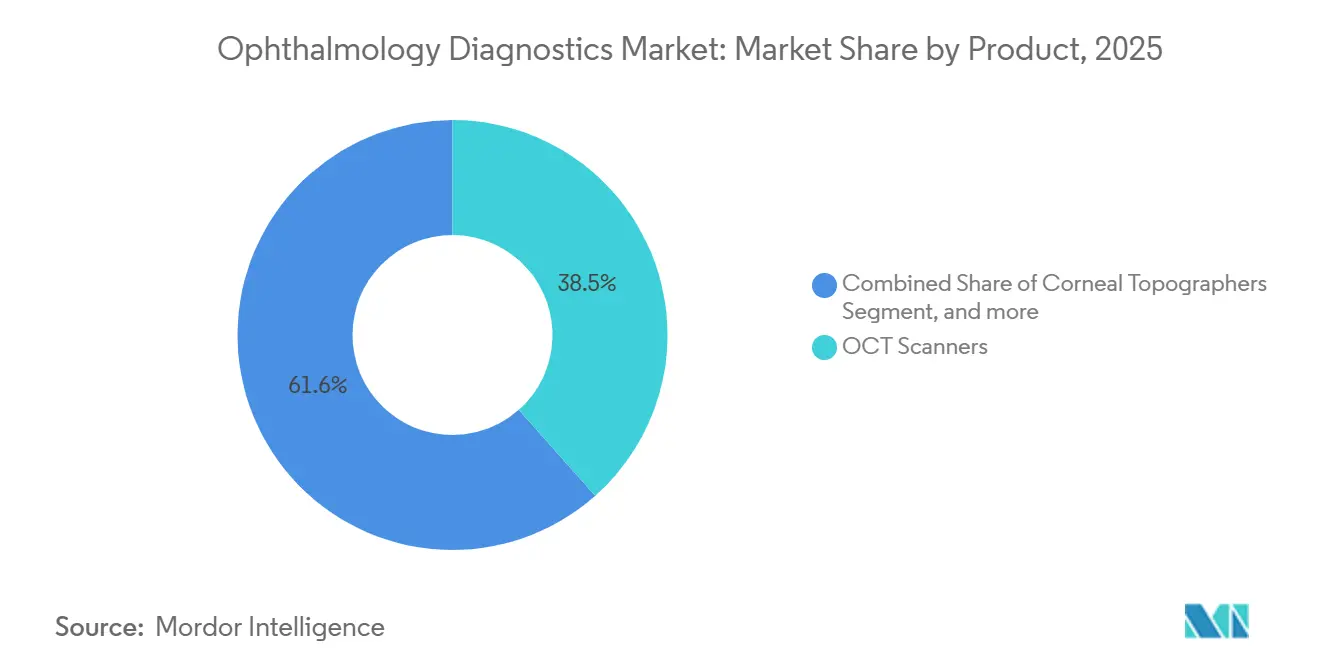
- Por produto, os scanners de OCT representaram 38,45% da receita em 2025, enquanto os topógrafos de córnea estão projetados para crescer na taxa mais rápida, com um CAGR de 6,40% até 2031, refletindo diferentes faixas de preço e dinâmicas de adoção na atenção primária.
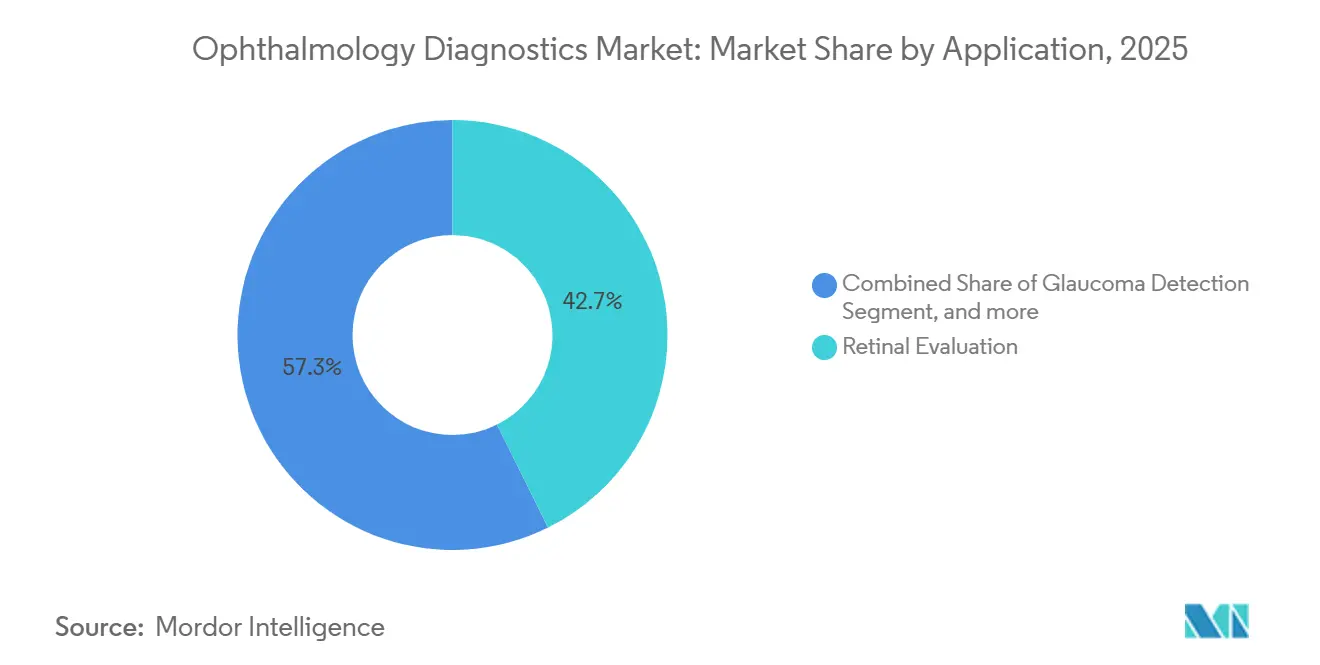
- Por aplicação, a avaliação retiniana liderou com uma participação de receita de 42,67% em 2025, enquanto a avaliação cirúrgica avança a um CAGR de 7,34%, impulsionada pela retomada das cirurgias de catarata e pelos ganhos em precisão da biometria de fonte varrida.
- Por usuário final, os hospitais mantiveram uma participação de 57,54% em 2025; no entanto, as clínicas especializadas apresentaram a maior taxa de crescimento, com um CAGR de 8,43%, à medida que os consolidadores de práticas em grupo negociaram descontos de 15–25% nos equipamentos.
- Por geografia, a América do Norte deteve 41,87% da receita de 2025, e a região Ásia-Pacífico está prevista para registrar o CAGR mais rápido, de 6,43%, até 2031, impulsionada pelo estabelecimento de centros nacionais de tele-oftalmologia na Índia e pela implementação de exames oftalmológicos anuais obrigatórios na China.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente incidência de doenças oculares devido ao envelhecimento da população e ao diabetes | 1.80% | Global, com maior impacto na Ásia-Pacífico e na América do Norte | Longo prazo (≥ 4 anos) |
| Crescente adoção de OCT e modalidades de imagem integradas com IA | 1.50% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Programas governamentais favoráveis para cuidados com a visão | 0.90% | América do Norte, Europa, Ásia-Pacífico (Índia, China) | Médio prazo (2-4 anos) |
| Incorporação de diagnósticos oftalmológicos em clínicas de atenção primária no ponto de atendimento por meio de dispositivos portáteis compactos | 0.70% | Global, com ganhos iniciais na América do Norte e na Ásia urbana | Curto prazo (≤ 2 anos) |
| Integração de plataformas de tele-oftalmologia com análise diagnóstica baseada em nuvem | 0.60% | América do Norte, Europa, mercados selecionados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Incidência de Doenças Oculares Devido ao Envelhecimento da População e ao Diabetes
A retinopatia diabética afeta atualmente 103 milhões de adultos em todo o mundo, um aumento de 24% desde 2021, enquanto os casos de degeneração macular relacionada à idade estão projetados para atingir 288 milhões até 2040: ambas as tendências multiplicam as cargas de trabalho diagnósticas. As revisões das diretrizes da Associação Americana de Diabetes em 2025 reduziram os intervalos de triagem de 24 para 12 meses, efetivamente dobrando a frequência dos exames[1]. Os procedimentos de catarata se recuperaram para 28 milhões em 2025, aumentando a demanda por equipamentos de biometria e topografia de córnea. A Índia orçou INR 12 bilhões (USD 144 milhões) para equipar 3.000 centros de atenção primária com câmeras de fundo de olho e autorrefratores, ilustrando o estímulo governamental. O déficit de mão de obra em oftalmologia de 1 especialista por 17.000 habitantes amplifica o imperativo por diagnósticos automatizados.
Crescente Adoção de OCT e Modalidades de Imagem Integradas com IA
As remessas de OCT de fonte varrida expandiram 18% em relação ao ano anterior em 2025, impulsionadas por maior penetração e velocidades de varredura mais rápidas que melhoram a visualização das camadas coroidais. Sete algoritmos de diagnóstico por IA obtiveram autorizações De Novo ou 510(k) da Agência de Alimentos e Medicamentos dos EUA entre 2024 e 2025, incluindo o sistema de OCT para uso doméstico da Notal Vision, evidenciando o momentum regulatório. Serviços em nuvem, como o EyePACS, processaram 1,2 milhão de imagens em 2025, retornando 92% dos resultados esperados em 24 horas e reduzindo encaminhamentos desnecessários. As lacunas de reembolso fora dos Estados Unidos persistem, com apenas quatro nações da União Europeia cobrindo a triagem autônoma de retinopatia diabética em 2025. Os custos de integração de tecnologia da informação por hospital chegam a USD 50.000–150.000, moderando a velocidade de implementação.
Programas Governamentais Favoráveis para Cuidados com a Visão
O CPT 92229, introduzido pelo Medicare em 2024 a USD 60 por triagem bilateral por IA, impulsionou o volume de exames na atenção primária dos EUA em 40% em 12 meses. A Missão Digital Ayushman Bharat da Índia visa incorporar a tele-oftalmologia em 150.000 centros de saúde e bem-estar até o final de 2025, reduzindo os custos de deslocamento rural em INR 800 por visita. O plano Healthy China 2030 da China determina exames oftalmológicos anuais para cidadãos acima de 60 anos, com expectativa de adicionar 140 milhões de encontros diagnósticos por ano após 2027. O Regulamento de Dispositivos Médicos da União Europeia harmonizou a marcação CE, mas aumentou os gastos com conformidade para os fabricantes, acelerando em última análise os lançamentos de IA em toda a União Europeia. A Visão 2030 da Arábia Saudita financiou 47 novos centros de visão equipados com OCT e câmeras de fundo de olho, ampliando o acesso em províncias carentes.
Incorporação de Diagnósticos Oftalmológicos em Clínicas de Atenção Primária no Ponto de Atendimento por Meio de Dispositivos Portáteis
Câmeras de fundo de olho portáteis com menos de 500 gramas e preço abaixo de USD 10.000 permitem imagens retinianas no local durante consultas de rotina na atenção primária. A Aurora AEYE da Optomed atingiu 1.200 implantações nos EUA até dezembro de 2025, conquistando 8% das triagens de retinopatia diabética anteriormente realizadas por dispositivos de mesa. A Fundus-on-Phone baseada em smartphone examinou 2,3 milhões de pacientes na Índia, no Quênia e no Brasil em 2025, apresentando 94% de concordância com a fotografia de fundo de olho padrão. O Medicare reembolsa a fotografia portátil a 85% das tarifas dos dispositivos de mesa, deixando uma diferença de USD 12 por exame que retarda a adoção em locais de pagamento por serviço. Os sistemas de OCT domésticos reduzem as visitas à clínica em 60% para o monitoramento da degeneração macular, ressaltando o potencial de descentralização. A câmera Sentinel da AI Optics funciona por 8 horas com bateria e atende aos padrões de imagem da Academia Americana de Oftalmologia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de capital dos sistemas avançados de imagem | -0.8% | Global, mais agudo em mercados emergentes e pequenas práticas | Médio prazo (2-4 anos) |
| Escassez de oftalmologistas e técnicos qualificados | -0.6% | Global, grave em áreas rurais e países de baixa renda | Longo prazo (≥ 4 anos) |
| Preocupações com privacidade de dados dificultando a implantação em nuvem de imagens diagnósticas | -0.3% | Europa, América do Norte, mercados selecionados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital dos Sistemas Avançados de Imagem
As unidades de OCT de fonte varrida têm preço de tabela entre USD 120.000 e USD 180.000, o que excede o envelope de despesas de capital de muitas práticas independentes cujos orçamentos anuais de equipamentos geralmente ficam abaixo de USD 200.000. As câmeras de campo ultralargo custam entre USD 80.000 e USD 150.000 e exigem 800 a 1.200 estudos por ano para um retorno em três anos às tarifas do Medicare. O arrendamento mercantil tem taxa de juros de 6–8%, acrescentando USD 15.000–25.000 ao custo de propriedade em cinco anos. As tarifas de importação de 15–30% inflacionam os preços dos dispositivos na Índia, no Brasil e na África do Sul, onde as taxas de juros superam 12%. As licitações nacionais avançam lentamente; a Índia entregou apenas 2.100 das 5.000 câmeras encomendadas até dezembro de 2025 devido a atrasos nas aquisições.
Escassez de Oftalmologistas e Técnicos Qualificados
A proporção global é de 1 oftalmologista por 17.000 habitantes, bem abaixo da meta da Organização Mundial da Saúde de 1 por 10.000. As práticas nos EUA relataram uma taxa de vacância de 25% para técnicos em oftalmologia em 2025, o que elevou os custos de mão de obra e gerou restrições de produtividade. As vagas de residência não foram ampliadas desde 2020, resultando na formatura de 475 médicos anualmente, apesar de um aumento de 12% na demanda por serviços de catarata e retina. Os programas de técnicos exigem 18–24 meses e mensalidades que variam de USD 5.000 a USD 8.000, desestimulando candidatos em comparação com trilhas de assistente médico mais rápidas. A IA autônoma remove a carga de trabalho de classificação de 85% dos exames regulares de retinopatia, mas as leis de escopo de prática ainda limitam os optometristas a 22 estados dos EUA.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Liderança do OCT Encontra Aceleração das Câmeras de Fundo de OlhoOs scanners de OCT geraram 38,45% da receita em 2025, evidenciando seu domínio em retina, glaucoma e distúrbios oculares do segmento posterior, enquanto os topógrafos de córnea estão projetados para crescer na taxa mais rápida, com um CAGR de 6,40% até 2031. O tamanho do mercado de Diagnósticos em Oftalmologia para câmeras de fundo de olho está projetado para se expandir à medida que as práticas de atenção primária implantam dispositivos de campo ultralargo sob o reembolso do código CPT 92229. As plataformas de campo ultralargo capturam vistas de 200 graus em uma única imagem, facilitando os exames em populações pediátricas e com comprometimento cognitivo. Os sistemas de topografia de córnea com preços entre 40.000 e 60.000 USD estão ganhando espaço no planejamento refrativo, embora a adoção tenda a se concentrar em centros de laser de alto volume. As substituições digitais estão superando os oftalmoscópios portáteis com preços abaixo de 1.000 USD; a Welch Allyn registrou um declínio de 12% em unidades em 2025. O OCT de fonte varrida, liderado pelo Topcon Triton e pelo Zeiss PLEX Elite, capturou 60% das instalações de 2025 ao oferecer 100.000 varreduras A por segundo, em comparação com 70.000 dos equipamentos de domínio espectral, reduzindo assim os tempos de varredura e aprimorando a visualização coroidal. As barreiras regulatórias são moderadas; a maioria dos sistemas pode ser aprovada pelas vias FDA 510(k), permitindo ciclos de desenvolvimento de 12 a 18 meses.
O crescimento das câmeras de fundo de olho supera o de outras categorias porque os preços unitários (15.000–80.000 USD) se alinham com os orçamentos da atenção primária. A imagem de campo ultralargo permite triagem com qualidade de encaminhamento sem dilatação, e a integração de inteligência artificial facilita a triagem automatizada, reduzindo a carga de trabalho dos especialistas em 70%. Os fabricantes de câmeras agora incluem software como serviço, transferindo os custos de despesas de capital para despesas operacionais. Lacunas competitivas persistem: os acessórios para smartphones atingem 94% de concordância diagnóstica, mas ainda enfrentam reembolso parcial. O mix de produtos está se expandindo para incluir dispositivos multimodais que combinam OCT, OCT-A e fotografia de fundo de olho, como evidenciado pela plataforma Spectralis da Heidelberg Engineering, que capturou 35% dos gastos dos centros terciários europeus em 2025.

Por Aplicação:
Dominância Retiniana, Momentum CirúrgicoA avaliação retiniana respondeu por 42,67% da receita de 2025 proveniente da triagem obrigatória para retinopatia diabética e degeneração macular relacionada à idade. A participação de mercado de Diagnósticos em Oftalmologia vinculada à avaliação cirúrgica está crescendo mais rapidamente, a um CAGR de 7,34%, à medida que os procedimentos de catarata superam 28 milhões anualmente e os cirurgiões dependem da biometria de fonte varrida com precisão de 10 micrômetros[2]. A fórmula Barrett Universal II e outras fórmulas de quarta geração, incorporadas em biômetros modernos, melhoraram a previsão de lentes intraoculares em olhos pós-LASIK, representando agora 18% dos casos de catarata em mercados desenvolvidos. A angiografia por OCT cruza linhas de aplicação, ajudando a detectar glaucoma precoce por meio do mapeamento de perfusão do nervo óptico, ampliando assim seu mercado endereçável total. A detecção de glaucoma expandiu 6,1% em 2025, à medida que as diretrizes incentivaram intervenção mais precoce para pressões intraoculares acima de 21 mmHg. A avaliação de refração baseada em autorrefrator cresce em paralelo com um aumento de 4,2% nos volumes de exames oftalmológicos à medida que os varejistas de telessaúde se expandem. A topografia de córnea e a paquimetria permanecem em nicho, mas cresceram 5,8% na região Ásia-Pacífico à medida que os volumes de LASIK subiram 14% durante 2025.
Por Usuário Final:
Núcleo Hospitalar, Aceleração das Clínicas EspecializadasOs hospitais detinham 57,54% da receita em 2025, refletindo a presença consolidada de imagens terciárias para casos complexos. No entanto, espera-se que as clínicas especializadas cresçam a um CAGR de 8,43% até 2031, à medida que plataformas de capital privado reúnem grupos com mais de 200 locais e obtêm descontos de dois dígitos dos fornecedores. A EyeCare Partners implantou 120 OCTs e 200 câmeras de fundo de olho em 2025, aproveitando sua escala de rede. Os centros de cirurgia ambulatorial realizaram 40% das cirurgias de catarata nos EUA em 2025, facilitando a migração da biometria e da topografia de córnea para fora dos hospitais. Os cortes de pagamento neutros por local do Medicare reduziram o reembolso hospitalar em 15% para imagens diagnósticas, acelerando a mudança para o atendimento ambulatorial. As redes de varejo óptico e as vans móveis expandiram 6,2% após o Walmart e o Costco instalarem forópteros digitais para facilitar o fluxo de pacientes. A tele-oftalmologia ampliou o alcance: centros federalmente qualificados implantaram 1.200 câmeras portáteis, capturando 8% do volume de triagem de retinopatia diabética.
Análise Geográfica
Mercado de Diagnósticos em Oftalmologia na América do Norte
A América do Norte gerou 41,87% da receita em 2025, ancorada pelo reembolso do CPT 92229, que impulsionou os exames de atenção primária em 40% no primeiro ano. A saturação de oftalmologistas em áreas urbanas, combinada com cortes nas taxas negociadas de 8–12% pelos planos Medicare Advantage, modera o crescimento. A consolidação por parte de grupos de private equity agora abrange 60% dos consultórios norte-americanos com cinco ou mais médicos, agregando poder de compra e reduzindo os preços de equipamentos em 15–25%. O Canadá está atrasado em imagens avançadas; apenas quatro províncias reembolsam a angiografia por OCT para edema macular diabético.
Mercado de Diagnósticos em Oftalmologia na Ásia-Pacífico
A Ásia-Pacífico está posicionada para um CAGR de 6,43%, o crescimento regional mais acelerado, com a Índia expandindo a tele-oftalmologia para 500 distritos até 2027 e a China tornando obrigatórios os exames anuais para idosos no âmbito do programa Healthy China 2030[3]. A Índia adicionou 2.100 câmeras de fundo de olho em 2025, mas ainda atinge apenas 15% de suas metas de atenção primária. A prevalência de miopia no Japão (40% dos adultos) impulsiona a adoção do OCT de fonte varrida, que já representa 55% das novas instalações. Os fornecedores chineses domésticos, com preços 40% abaixo dos das multinacionais, conquistaram uma participação de 22% no mercado de câmeras de fundo de olho, embora as taxas de falsos negativos sejam 8% mais altas nos estudos de validação.
Mercado de Diagnósticos em Oftalmologia na Europa
A Europa contribuiu com 28% da receita de 2025, mas enfrenta hesitação em relação à nuvem motivada pelo GDPR, o que está levando 40% dos consultórios a adotar armazenamento de dados local, aumentando os gastos com TI. A Alemanha e a França reembolsam a angiografia por OCT em nível nacional; no entanto, os mercados do sul enfrentam restrições orçamentárias. O Serviço Nacional de Saúde do Reino Unido instalou 180 equipamentos de OCT em unidades de optometria comunitária, reduzindo os tempos de espera para encaminhamento de glaucoma de 12 para 3 semanas.
Mercado de Diagnósticos em Oftalmologia no Oriente Médio, África e América do Sul
O Oriente Médio e a África registraram crescimento de 5,8%, impulsionado pelo financiamento da Visão Saudita 2030 para 47 centros de visão em 2025. A África Subsaariana ainda conta com apenas 1 oftalmologista para cada 250.000 habitantes; o rastreamento baseado em smartphones pela Peek Vision atendeu 400.000 pacientes em 2025. A América do Sul avançou 5,2%; o Brasil licitou 1.200 câmeras, mas tarifas de importação e atrasos nas entregas limitaram a implantação.
Panorama regulatório
Nos Estados Unidos, os dispositivos de diagnóstico oftalmológico (incluindo sistemas OCT, câmeras de fundo de olho e software de IA usado para triagem) geralmente entram no mercado por meio das vias 510(k) da FDA, com impulso contínuo em imagem oftálmica e liberações de software de triagem autônoma. Em maio de 2026, a Heidelberg Engineering recebeu a autorização 510(k) da FDA para o SPECTRALIS HRA+OCT e variantes. Em julho de 2026, a iHealthScreen recebeu uma autorização 510(k) da FDA (K253704) para o iPredict-DR, uma ferramenta de software com IA para triagem automatizada de retinopatia diabética usando imagens de fundo de olho, reforçando o ritmo das atualizações de SaMD e plataformas de imagem que avançam para ambientes de atendimento de rotina.
Na Europa, o Regulamento de Dispositivos Médicos da UE (MDR) e a implementação gradual do EUDAMED continuam moldando o planejamento de conformidade, a documentação e as obrigações pós-mercado em toda a base instalada de diagnósticos oftálmicos. Após o Regulamento (UE) 2024/1860 (adotado em junho de 2024), que estabeleceu o marco para a implantação gradual do EUDAMED, o módulo de registro de UDI/dispositivos do EUDAMED tornou-se obrigatório em maio de 2026 para o registro de dispositivos médicos, aumentando a necessidade de gestão estruturada de dados mestres de dispositivos entre famílias de produtos. Atualizações de normas também influenciam os requisitos de documentação técnica e aquisição, incluindo a ISO 11979-1:2026 (publicada em fevereiro de 2026) sobre vocabulário de lentes intraoculares e a EN ISO 10322:2026 (publicada em abril de 2026) sobre blocos semiacabados de óptica oftálmica.
Análise da cadeia de valor
A cadeia de valor abrange fornecedores de componentes ópticos e de imagem (lentes, sensores, iluminação, mecânica de precisão), integração de sistemas e fabricação (scanners OCT, câmeras de fundo de olho, biômetros, topógrafos), além de uma camada de software em crescimento para triagem habilitada por IA, fluxo de trabalho e análise em nuvem. Fabricantes líderes como Carl Zeiss Meditec, Topcon, NIDEK, Heidelberg Engineering, Canon, Visionix e Lumibird combinam P&D interno com componentes upstream especializados. A conformidade com requisitos de interoperabilidade, por exemplo, as especificações DICOM OCT-A referenciadas em licitações de TI hospitalar, influencia cada vez mais o design e a validação de produtos antes do lançamento comercial.
Na etapa downstream, a distribuição combina vendas diretas a hospitais e clínicas especializadas com parceiros de canal regionais que apoiam instalação, treinamento, manutenção e reforma, o que é particularmente relevante para plataformas de OCT swept-source e imagem ultra-widefield de alta intensidade de capital. A adoção da triagem autônoma por IA na atenção primária também adiciona novos intermediários, incluindo redes de teleoftalmologia e plataformas de gestão de imagens que conectam clínicas a análises diagnósticas e fluxos de trabalho de pagadores. A cadeia é ainda mais moldada por processos regulatórios para IA como dispositivo médico e gestão do ciclo de vida do software, incluindo abordagens da FDA que permitem alterações controladas de algoritmos sob planos definidos, afetando a forma como os fornecedores estruturam assinaturas, atualizações e contratos de serviço ao longo da vida do dispositivo.
Cenário Competitivo
O setor de diagnósticos em oftalmologia apresenta concentração moderada, com os cinco maiores fabricantes — Zeiss Meditec, Topcon, Heidelberg Engineering, Canon e Nidek — respondendo coletivamente por 55% da receita em 2025. Os emaranhados de patentes em torno do OCT de fonte varrida e da angiografia por OCT mantêm as barreiras elevadas; a Zeiss registrou 47 patentes de imagem entre 2024 e 2025. A plataforma multimodal Spectralis da Heidelberg venceu 35% das licitações de OCT em centros terciários europeus em 2025, combinando OCT, OCT-A e fotografia de fundo de olho. A parceria da Alcon com a Visionix agrupa autorrefratores em ecossistemas cirúrgicos, ilustrando o agrupamento vertical. A Notal Vision comercializou o OCT doméstico a USD 4.800, perturbando os modelos em clínica ao reduzir as despesas de capital em 70%. A Eyenuk processou 800.000 exames de retinopatia diabética por IA a USD 15 por exame, um quarto do custo da revisão manual, e conquistou quatro contratos com o Medicare Advantage. Os acessórios para smartphone, como o Fundus-on-Phone e o Sentinel, atingem 94% de concordância diagnóstica, mas enfrentam tetos de reembolso. Os fornecedores tradicionais de oftalmoscópios perderam força; a Welch Allyn relatou um declínio de 12% em unidades em 2025. Os organismos de normalização intensificam as exigências de interoperabilidade; a especificação OCT-A do DICOM de 2024 é agora um fator determinante nas licitações de tecnologia da informação hospitalar.
Líderes do Setor de Diagnósticos em Oftalmologia
-
Topcon Corporation
-
Ziemer Ophthalmic Systems AG
-
Alcon Inc.
-
NIDEK CO., LTD
-
Canon Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Diagnósticos em Oftalmologia Empresas cobertas neste relatório
- Alcon
- Bausch + Lomb Corporation
- Canon
- Carl Zeiss
- Coburn Technologies
- EssilorLuxottica
- HAAG-Streit
- Heidelberg Engineering
- Johnson & Johnson
- Lumenis
- Lumibird Group SA
- Marco Ophthalmic
- Metall Zug Group (Haag-Streit Holding)
- Nidek
- Optos plc (Nikon Corporation)
- Optovue Inc. (Visionix)
- Quantel Medical (Lumibird)
- Topcon
- Visionix Ltd.
- Ziemer Group
Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo é ampliar a triagem autônoma de retinopatia diabética além de ambientes especializados, combinando software de IA aprovado com frotas de imagem de fundo de olho já sendo implantadas em clínicas de atenção primária e comunitárias. Em julho de 2026, a iHealthScreen recebeu uma autorização 510(k) da FDA (K253704) para o software de triagem automatizada de retinopatia diabética iPredict-DR, que funciona com imagens de fundo de olho de câmeras iCare DRSplus. Isso amplia o conjunto de locais elegíveis que podem operacionalizar fluxos de triagem reembolsados onde há cobertura e fortalece a aceitação de SaMD independente dentro de programas de triagem.
Outra área em branco é a redução de custos e a descentralização dos testes, em que dispositivos de baixo custo e conceitos de triagem domiciliar reduzem a dependência de técnicos escassos e salas de imagem de alto custo. As evidências de pesquisas de 2026 incluem prototipos como um dispositivo portátil de varredura por fenda de luz integrado com IA, relatado com custos de material inferiores a 500 dólares americanos, e ensaios clínicos em andamento de uma abordagem de triagem de campo visual domiciliar orientada por IA de baixo custo (42 dólares americanos), usando hardware de smartphone e headset de RV. Essas direções criam espaço para os fornecedores combinarem imagem portátil, monitoramento domiciliar e análise em nuvem em modelos de serviço adequados a clínicas especializadas e programas de teleoftalmologia, ao mesmo tempo em que alinham roteiros de produtos aos requisitos em evolução de governança de dados e registro de dispositivos, como o MDR da UE e os módulos do EUDAMED que se tornaram obrigatórios para registro em 2026.
Desenvolvimentos industriais recentes em Mercado de Diagnósticos em Oftalmologia
- Julho de 2026: a iHealthScreen recebeu a autorização 510(k) da FDA dos EUA (K253704) para o iPredict-DR, um software com IA para triagem automatizada de retinopatia diabética usando imagens de fundo de olho capturadas por câmeras iCare DRSplus. A autorização impulsiona o uso de software de triagem independente em fluxos de trabalho de atenção primária e apoia a comercialização de vias de triagem autônoma junto a frotas de imagem conectadas.
- Julho de 2025: a Topcon Healthcare adquiriu a Intelligent Retinal Imaging Systems (IRIS), expandindo sua posição em triagem retiniana baseada em nuvem e fluxos de trabalho de atendimento conectado. O acordo fortaleceu a capacidade da Topcon de agrupar hardware de imagem com software de triagem e serviços de dados para programas de atenção primária e comunitários.
- Abril de 2024: a câmera portátil de fundo de olho Aurora AEYE, da Optomed, obteve autorização da FDA, apoiando a implantação de imagem retiniana compacta em ambientes não especializados. Essa autorização ajudou a acelerar modelos de triagem no ponto de atendimento que deslocam volume de hospitais para clínicas, reduzindo barreiras de espaço e configuração para imagem retiniana.
Mercado de Diagnósticos em Oftalmologia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Definimos o mercado de diagnósticos em oftalmologia como as receitas geradas por equipamentos de diagnóstico ocular e procedimentos diagnósticos relacionados, utilizados para detectar, medir e monitorar condições oculares em ambientes clínicos.
Exclusões de escopo: nesta metodologia, produtos de correção visual (como lentes de contato e lentes para óculos) e dispositivos de tratamento cirúrgico são excluídos, a menos que sejam vendidos e utilizados principalmente para testes diagnósticos.
Visão Geral da Segmentação
- Por Produto
- Topógrafos de Córnea
- Câmeras de Fundo de Olho
- Oftalmoscópios
- Scanners de OCT
- Retinoscópios
- Refratores
- Outros Produtos
- Por Aplicação
- Avaliação Retiniana
- Detecção de Glaucoma
- Avaliação Cirúrgica
- Avaliação de Refração
- Outras Aplicações
- Por Usuário Final
- Hospitais
- Clínicas Especializadas
- Outros Usuários Finais
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a estrutura base do modelo e manter as premissas realistas entre regiões e ambientes de atendimento. Baseamo-nos em fontes públicas como a Organização Mundial da Saúde, a Agência Internacional para a Prevenção da Cegueira, o CDC dos Estados Unidos, o banco de dados de dispositivos da FDA dos Estados Unidos e as estatísticas de saúde da OCDE para capturar a carga de doenças, o comportamento de triagem e o ritmo de adoção tecnológica.
Para converter esses sinais em dados de mercado, também revisamos relatórios anuais e apresentações para investidores, e verificamos periódicos médicos de renome para compreender o contexto de utilização dos testes. Os sites de associações também foram revisados para mapear as diretrizes clínicas aos fluxos de trabalho diagnósticos preferidos. Quando necessário, assinaturas pagas foram utilizadas para obter dados financeiros e de inteligência de empresas, e bancos de dados de patentes foram consultados para avaliar o impulso de inovação em ferramentas de imagem e refração. Essas fontes não são exaustivas, e outras referências foram utilizadas para coletar dados, validar premissas e esclarecer lacunas durante a pesquisa.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que é adquirido e utilizado nos exames oftalmológicos do dia a dia, e como os ciclos de substituição e os contratos de serviço afetam as receitas realizadas. Conversamos com partes interessadas em aquisições hospitalares, clínicas oftalmológicas especializadas, distribuidores e especialistas técnicos nas principais regiões, para que os padrões de utilização, as faixas de preço e o cronograma de adoção pudessem ser verificados antes de alinhar os dados ao modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 18% | APAC: 43% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 27% | EMEA: 34% |
| Participantes menores: 21% | Gerentes: 55% | Américas: 23% |
Dimensionamento de Mercado e Previsão
A lógica central de dimensionamento utiliza uma abordagem de cima para baixo, na qual o conjunto de demanda de cuidados oculares tratados e rastreados é reconstruído por região e, em seguida, traduzido em volumes diagnósticos. Esses volumes são então mapeados para o mix de testes e equipamentos tipicamente utilizados e, por fim, convertidos em valor usando preços médios de venda realistas e premissas de receita de serviços.
Para manter os totais fundamentados, os resultados são corroborados com aproximações seletivas de baixo para cima, utilizando verificações de divisão de receita de fornecedores, preço médio de venda amostrado multiplicado por adições à base instalada e feedback de canais sobre categorias de produtos de alta movimentação. Quando um dado em nível de país está ausente, preenchemos as lacunas usando indicadores substitutos, como densidade de oftalmologistas, prevalência de diabetes, composição etária, níveis de consultas ambulatoriais e frequência típica de exames.
As previsões são construídas usando análise de cenários apoiada por ajustes simples de tendências. Variáveis como envelhecimento populacional, adoção de triagem de doenças oculares diabéticas, ciclos de substituição de sistemas de imagem e movimentação de preços nas principais modalidades são ajustadas com base nas expectativas dos especialistas em seus mercados. O resultado final permanece reproduzível porque cada etapa está vinculada a variáveis claras e premissas documentadas que podem ser verificadas e atualizadas.
Ciclo de Validação de Dados e Atualização
Os resultados são testados por meio de múltiplas verificações cruzadas para que o valor de mercado reflita mais do que um único fluxo de dados. Comparamos os embarques implícitos de dispositivos, o crescimento da base instalada e a intensidade de utilização com o que as entrevistas e os indicadores públicos sugerem, e então investigamos os valores discrepantes antes da aprovação final.
Antes da publicação, as estimativas são revisadas em etapas, incluindo verificações de consistência interna entre regiões e grupos de produtos. Novos contatos são realizados quando uma variação não pode ser explicada por preço, mix ou cronograma. Os relatórios são atualizados anualmente, e eventos relevantes, como mudanças de política, grandes recalls ou movimentos bruscos de preços, levam a atualizações intermediárias quando necessário. Imediatamente antes da entrega, um analista realiza uma revisão final para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Diagnósticos em Oftalmologia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas para diagnósticos em oftalmologia frequentemente variam porque os produtos contabilizados e os fluxos de receita não são consistentes entre as fontes, e o ano-base selecionado pode deslocar o ponto de partida. As diferenças também surgem quando um modelo se apoia fortemente nas receitas dos fabricantes, enquanto outro se apoia mais na atividade de procedimentos e na utilização.
Para este mercado, os maiores fatores de divergência geralmente são se lâmpadas de fenda e ferramentas de exame optométrico mais amplas estão incluídas, como os contratos de serviço e o software são tratados, e como os preços são convertidos entre moedas e períodos. A dispersão também se amplia quando o crescimento é projetado usando curvas de adoção agressivas para atualizações de imagem, sem verificar os ciclos de substituição e as restrições da base instalada em clínicas e hospitais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 9,02 bilhões (2025) | |
| Publicador do Setor A | USD 9,48 bilhões (2024) | Utiliza um ano-base diferente e tende a incluir um conjunto mais amplo de dispositivos e testes de sala de exame, o que pode incorporar mais receitas adjacentes à optometria no total e elevar o valor ao ser convertido para USD. |
| Consultoria Global B | USD 7,10 bilhões (2024) | Parece aplicar um escopo de produto mais restrito que enfatiza os diagnósticos baseados em imagem e pode tratar as receitas de serviço e manutenção de forma inconsistente, o que pode manter o total mais baixo mesmo que a adoção de unidades esteja crescendo. |
A tabela mostra que o alinhamento de escopo e ano importa tanto quanto a matemática em si, especialmente em relação ao que conta como uma linha de receita diagnóstica versus uma ferramenta de exame geral. Ao manter os produtos vinculados ao uso diagnóstico oftalmológico, validando a utilização e a cadência de substituição com entrevistas e, em seguida, atualizando regularmente as premissas de preço e mix, a estimativa permanece rastreável aos drivers reais de demanda — uma escolha de modelagem aplicada pela Mordor Intelligence.
Principais Perguntas Respondidas no Relatório
Qual é o valor previsto do mercado de Diagnósticos em Oftalmologia até 2031?
O mercado de diagnósticos em oftalmologia está projetado para atingir USD 12,32 bilhões até 2031.
Qual categoria de produto deve crescer mais rapidamente até 2031?
As câmeras de fundo de olho, especialmente os modelos de campo ultralargo com IA integrada, estão posicionadas para o CAGR mais rápido de 7,58%.
Qual região apresenta a perspectiva de crescimento mais elevada?
A Ásia-Pacífico está prevista para se expandir a um CAGR de 6,43%, impulsionada pelos centros de tele-oftalmologia da Índia e pelos exames oftalmológicos anuais obrigatórios para idosos na China.
Como as câmeras de fundo de olho portáteis impactam a triagem na atenção primária?
As câmeras portáteis permitem imagens no consultório, reduzindo o tempo de encaminhamento para retinopatia diabética de semanas para minutos e capturando 8% do volume de triagem nos EUA em 2025.
Qual é a principal restrição que limita a adoção em mercados emergentes?
O alto custo de capital dos sistemas avançados de OCT e câmeras de fundo de olho, agravado por tarifas de importação de 15–30% e escassas opções de financiamento a juros baixos, retarda a adoção.
Quais empresas dominam o OCT de fonte varrida?
Zeiss, Topcon e Heidelberg Engineering mantêm a liderança por meio de portfólios de patentes e plataformas multimodais integradas.