
Tamanho e Participação do Mercado de Jogos de Azar Online
Análise do Mercado de Jogos de Azar Online por Mordor Intelligence
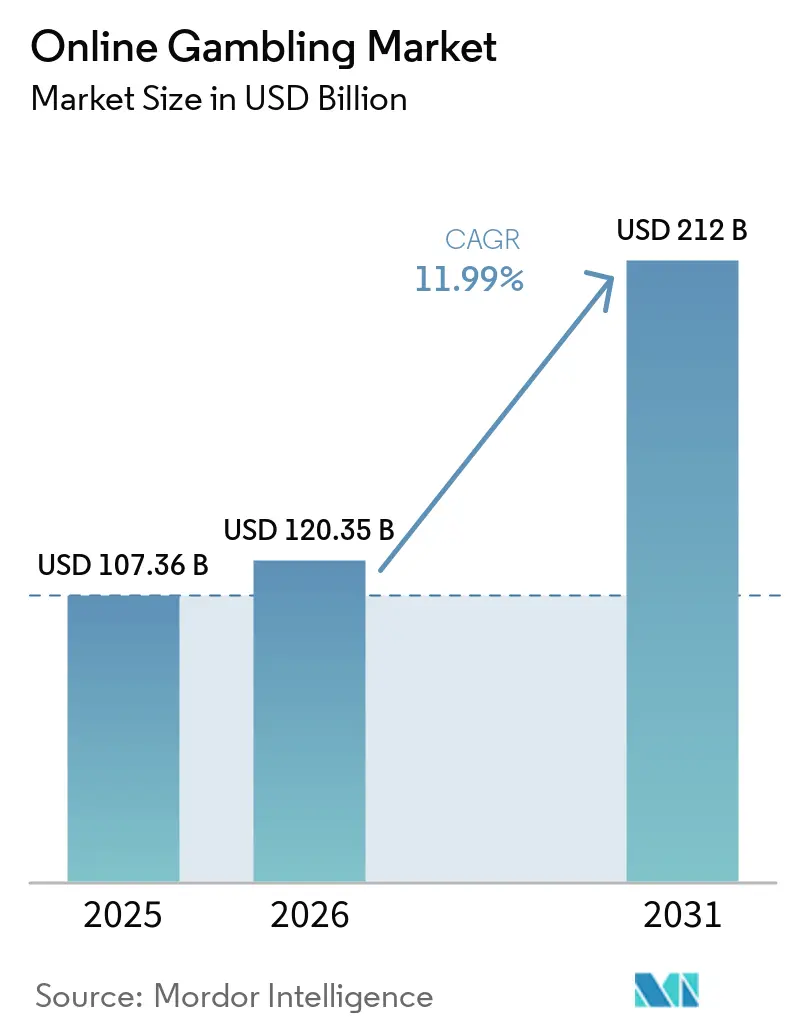
O tamanho do mercado de jogos de azar online tem projeção de expansão de 120,4 bilhões de USD em 2026 e 134,8 bilhões de USD em 2027 para 231,4 bilhões de USD até 2032, registrando um CAGR de 11,42% entre 2027 e 2032.
O acesso móvel, a visualização ao vivo integrada com apostas e as transferências bancárias mais rápidas tornam os serviços de cassino e casas de apostas mais fáceis de acessar e utilizar. Os operadores podem responder com conteúdo diferenciado, tecnologia compartilhada e negócios operacionais locais. O aumento do Imposto sobre Jogos Remotos do Reino Unido a partir de abril de 2026 reduz os lucros retidos e eleva o patamar de retorno para expansão. A proibição nacional de loteria de apostas de odds fixas no Brasil por meio de medida provisória de setembro de 2026 também restringe o acesso comercial legal. O crescimento, consequentemente, favorece ofertas que combinam serviços digitais utilizáveis com um modelo operacional local viável.
Principais Conclusões do Relatório
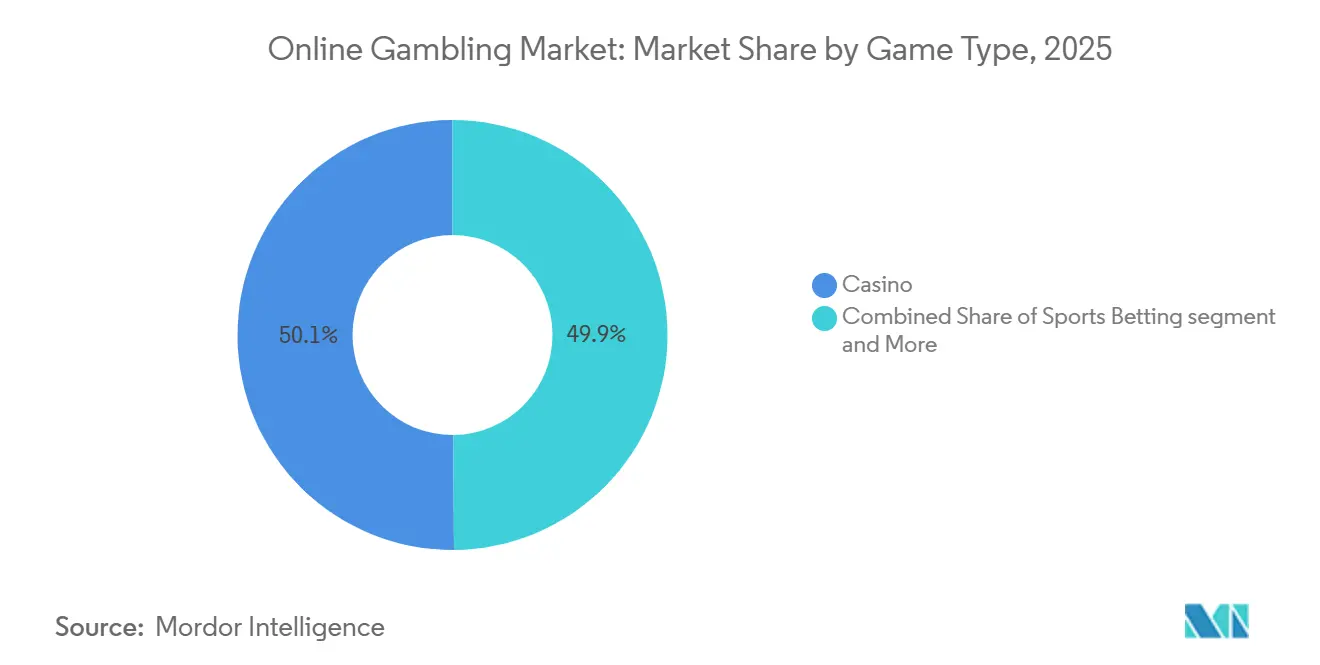
- Por tipo de jogo, o cassino representou 50,44% do tamanho do mercado de jogos de azar online em 2026 e é o segmento de crescimento mais rápido, com um CAGR projetado de 12,15% entre 2027 e 2032.
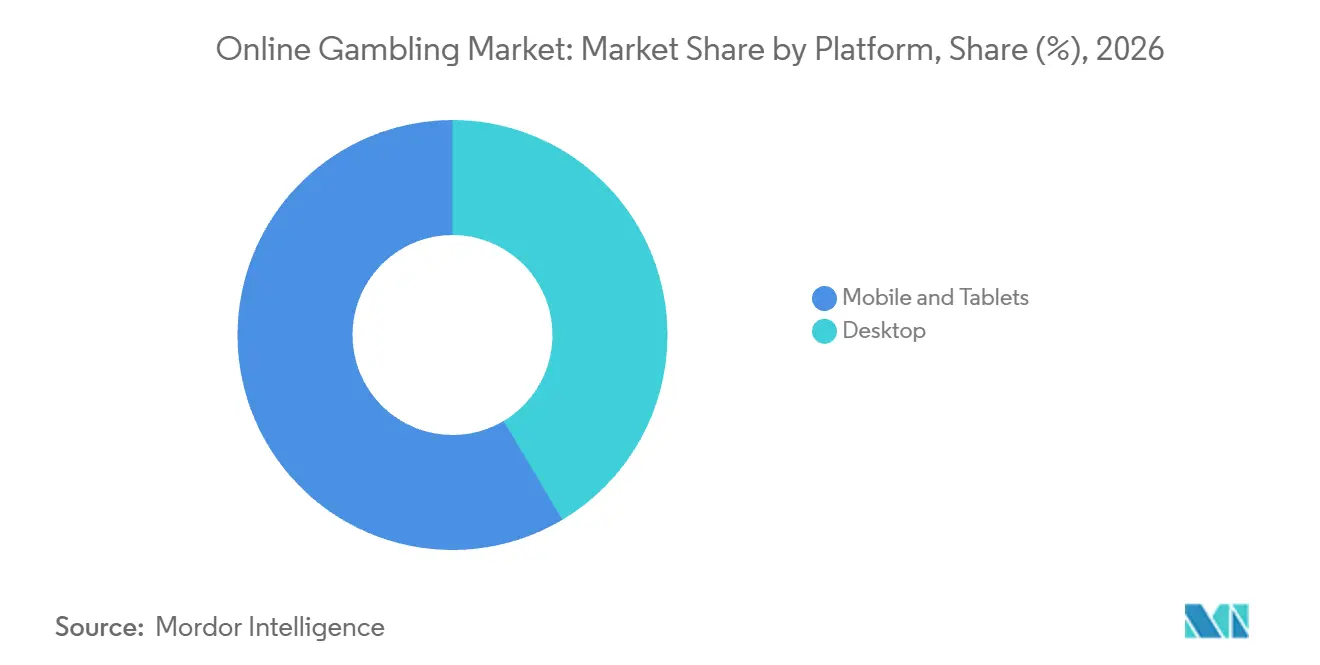
- Entre as plataformas, dispositivos móveis e tablets detiveram 58,54% da participação do mercado de jogos de azar online em 2026 e têm previsão de expansão mais rápida, a um CAGR de 14,15% entre 2027 e 2032.
- Entre as faixas etárias, adultos de 35 a 44 anos lideraram com 30,12% de participação de mercado em 2026, enquanto adultos de 25 a 34 anos têm previsão de crescimento mais rápido, a um CAGR de 14,09% entre 2027 e 2032.
- Por tipo de aposta, as apostas pré-jogo/odds fixas lideraram com 55,52% de participação de mercado em 2026, enquanto as apostas ao vivo/em andamento têm previsão de crescimento mais rápido, a um CAGR de 13,3% entre 2027 e 2032.
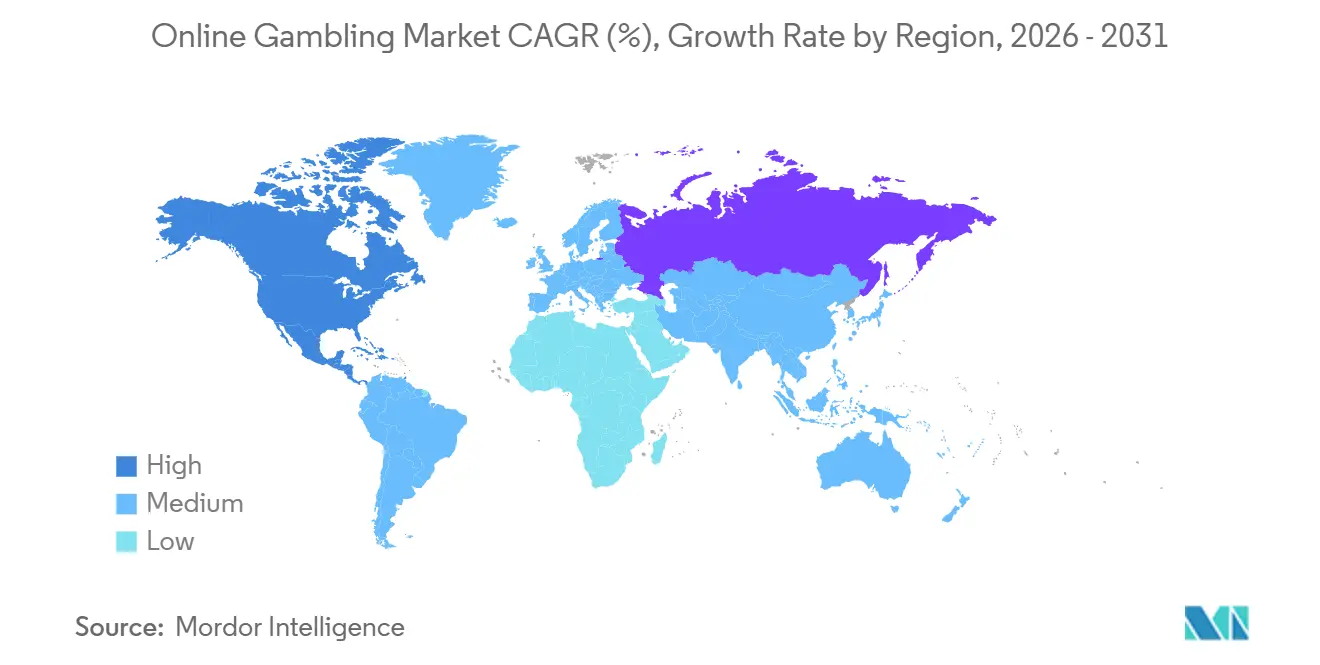
- Geograficamente, a Europa liderou com 47,73% do mercado em 2026, enquanto a América do Norte tem previsão de crescimento mais rápido, a um CAGR de 16,05% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Avanço das Tecnologias Digitais | +3% | América do Norte (México) | Médio prazo (2-4 anos) |
| Legalização e Liberalização Regulatória | +4.3% | Irlanda e Finlândia | Médio prazo (2-4 anos) |
| Apostas ao Vivo e Transmissão em Tempo Real | +4% | América do Norte (Arkansas) | Médio prazo (2-4 anos) |
| Melhoria das Soluções de Pagamento | +2.5% | Reino Unido e Alemanha | Curto prazo (≤ 2 anos) |
| Tecnologia Blockchain | +0.3% | Anjouan (jurisdição de licenciamento) | Longo prazo (≥ 4 anos) |
| Experiência Personalizada do Usuário | +0.9% | América do Norte (Estados Unidos) | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Avanço das Tecnologias Digitais
A SkillOnNet lançou o GAIA Roulette, um jogo de roleta com gerador de números aleatórios baseado em inteligência artificial e um dealer digital interativo, no PlayUZU México em 2 de dezembro de 2025. A desenvolvedora o descreveu como o primeiro apresentador de roleta baseado em inteligência artificial em uso comercial. O jogo combina jogabilidade gerada aleatoriamente com o realismo em 3D de um dealer ao vivo. Um lobby de cassino pode, portanto, oferecer a presença de um dealer dentro de um formato de resultado automatizado. Como o apresentador é um dealer digital e o resultado é gerado aleatoriamente, o formato apresenta uma apresentação no estilo de dealer sem exigir uma mesa de dealer ao vivo.
Legalização e Liberalização Regulatória
A reforma de licenciamento cria um caminho para a demanda legalmente atendível, com benefícios comerciais dependendo de quando os operadores podem começar a aceitar apostas. A Autoridade Reguladora de Jogos de Azar da Irlanda abriu inscrições para licenças de apostas remotas e de intermediário de apostas remotas em 9 de fevereiro de 2026.[1] A Lei de Jogos de Azar 10/2026 da Finlândia estabeleceu uma categoria de licença para jogos de cassino eletrônicos, com disposições de licenciamento em vigor a partir de 1º de março de 2026. As operações licenciadas podem começar sob o início geral da lei finlandesa em 1º de julho de 2027. Esses marcos separados tornam a preparação para o licenciamento uma oportunidade anterior à receita de clientes, particularmente para operadores que avaliam a entrada em jurisdições recém-acessíveis. Os gastos com entrada, portanto, precisam seguir o cronograma de permissões, para que o acesso à inscrição possa se traduzir em um lançamento que a licença permita.
Apostas ao Vivo e Transmissão em Tempo Real
Integrar apostas com a transmissão ao vivo pode tornar uma casa de apostas útil durante toda uma partida, ampliando a demanda além da aposta inicial. Em maio de 2025, a Genius Sports lançou o BetVision para Futebol, descrito como o primeiro produto interativo de apostas em jogo do esporte, em mais de 120 competições para sua rede global de parceiros de casas de apostas. No lançamento, a Genius descreveu um recurso Touch-to-Bet destinado a dar aos espectadores acesso aos mercados de apostas de um jogador ao tocar nesse jogador no vídeo. Esse design conecta o evento que atrai a atenção do espectador diretamente à aposta disponível, reduzindo a separação entre visualização e seleção. Para os operadores de casas de apostas, a cobertura de competições torna essa interação uma proposta de serviço repetível ao longo de uma programação de partidas.
Soluções de Pagamento Aprimoradas
Melhorias nos pagamentos podem apoiar a demanda por jogos de azar, tornando tanto a entrada em um serviço quanto o retorno dos ganhos mais fáceis. Em janeiro de 2026, a bet365 implantou o TrueLayer Pay by Bank em suas operações no Reino Unido e na Alemanha, oferecendo depósitos e saques bancários instantâneos. O operador tornou o Pay by Bank a opção recomendada em seu checkout, dando às transferências bancárias uma posição de destaque dentro da oferta de pagamento. A implantação combinou saques instantâneos com autenticação bancária biométrica e confirmação em tempo real, que a TrueLayer descreveu como aprimoramento da segurança. Como os ganhos retornam diretamente para a conta bancária do próprio jogador, o financiamento e o pagamento são processados pelo mesmo canal autenticado pelo banco.
Análise de Impacto das Restrições*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Tributação e Custos de Licenciamento | -1.6% | Europa (Reino Unido) | Curto prazo (≤ 2 anos) |
| Riscos de Cibersegurança e Fraude | -1% | América do Norte (Estados Unidos) | Curto prazo (≤ 2 anos) |
| Limitações no Processamento de Pagamentos | -0.6% | Austrália e Estados Unidos | Médio prazo (2-4 anos) |
| Percepção Pública Negativa e Estigma Social | -0.4% | América do Norte (Havaí) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Tributação e Custos de Licenciamento
Impostos sobre jogos mais elevados restringem a expansão ao reduzir o conjunto de lucros que os operadores podem reter ao atender uma jurisdição. A partir de 1º de abril de 2026, os provedores de jogos remotos do Reino Unido pagam o Imposto sobre Jogos Remotos a 40% dos lucros provenientes de jogos remotos com pessoas do Reino Unido, ante 21%.[2] A maior reivindicação estatutária sobre esses lucros reduz o espaço disponível para ofertas a clientes, desenvolvimento de produtos e outros compromissos operacionais. Com a alíquota de imposto de 40%, um provedor retém 60% do lucro de jogos relevante antes de outros impostos, em comparação com 79% sob a alíquota anterior de 21%. Manter o mesmo retorno pós-imposto consequentemente requer mais lucro pré-imposto, aumentando os ganhos que um produto adicional voltado ao Reino Unido deve gerar.
Riscos de Segurança Cibernética e Fraude
A exposição à cibersegurança pode restringir a demanda por jogos de azar por meio de interrupções de serviço, bem como pelo custo de proteger os relacionamentos com clientes. Em seu relatório de fevereiro de 2026, a DraftKings Inc. alertou que falhas de terceiros relacionadas a ataques cibernéticos que causassem perda de dados de usuários ou interrupções de serviço poderiam prejudicar as ofertas online. As consequências potenciais incluíam perdas de receita antecipadas, custos significativos de resposta e redução da confiança dos usuários, embora incidentes anteriores não tivessem afetado materialmente as operações ou os resultados financeiros. Essa combinação torna a segurança dos fornecedores uma dependência comercial, uma vez que restaurar apenas um serviço técnico pode não restaurar a disposição de um cliente em utilizá-lo. Em julho de 2026, o fornecedor de conteúdo e tecnologia Bragg Gaming Group informou que suas entidades operacionais certificadas na Eslovênia e em Malta haviam concluído uma auditoria de recertificação ISO/IEC 27001:2022. A recertificação de um fornecedor não elimina essa exposição, pois os custos legais, de remediação e de notificação descritos pela DraftKings Inc. recairiam sobre o operador quando um terceiro falhar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Jogo:
Os Ganhos do Cassino Favorecem o Investimento em Conteúdo FocadoO cassino representou 50,44% do tamanho do mercado de jogos de azar online em 2026 e é o segmento de crescimento mais rápido, com um CAGR projetado de 12,15% entre 2027 e 2032. Os jogos de cassino online geraram 5,7 bilhões de GBP (7,7 bilhões de USD) em receita bruta de jogos de azar na Grã-Bretanha de abril de 2025 a março de 2026.[3] Esse conjunto de ganhos torna o conteúdo de cassino uma decisão comercial relevante para os operadores que atendem à jurisdição. Os caça-níqueis forneceram 4,8 bilhões de GBP (6,48 bilhões de USD) dessa receita, concentrando os ganhos dos cassinos online britânicos em uma única categoria de produto.
Essa concentração torna a amplitude e a gestão do portfólio de caça-níqueis uma prioridade de desenvolvimento para os operadores que atendem à Grã-Bretanha. As apostas esportivas tiveram um padrão de demanda separado, com futebol e corridas de cavalos liderando a receita bruta de apostas remotas da Grã-Bretanha de abril de 2025 a março de 2026. Para os operadores que atendem à Grã-Bretanha, o conteúdo de caça-níqueis e a profundidade de negociação em futebol e corridas de cavalos visam os principais conjuntos de ganhos dentro de seus respectivos produtos.

Por Plataforma:
O Comércio Móvel Apoia o Acesso aos Jogos de Azar DigitaisDispositivos móveis e tablets representaram 58,54% da participação do mercado de jogos de azar online em 2026, formando o maior segmento e o segmento de crescimento mais rápido, com um CAGR projetado de 14,15% entre 2027 e 2032. Na Dinamarca, os dispositivos móveis representaram 73% da receita bruta de jogos proveniente de apostas online e cassinos online em 2025. Isso coloca uma parcela substancial dos ganhos de jogos de azar digitais mensurados do país dentro da experiência de serviço móvel. Uma plataforma móvel que atende a ambos os produtos pode distribuir o investimento em entrega entre atividades de apostas e cassino, conferindo à engenharia de canal um papel na economia do portfólio.
O regulador da Dinamarca situou a mudança de longo prazo em direção aos jogos de azar móveis no contexto de um desenvolvimento tecnológico mais amplo que está tornando o comércio móvel mais fácil. O relatório de 2025 da EGBA, citando dados da H2 Gambling Capital, projetou que a participação do desktop na receita de jogos de azar online na UE-27 e no Reino Unido cairia de um provisório de 42% em 2024 para 33% até 2029. A projeção mede a distribuição da receita bruta de jogos entre os canais, fornecendo aos operadores uma base para avaliar a exposição de ganhos de suas escolhas de desenvolvimento de plataforma. Construir primeiro a experiência de desktop priorizaria o canal com projeção de perda de participação de receita nesses mercados, aumentando a importância comercial da entrega móvel.
Por Faixa Etária:
Participação Estabelecida Encontra Controles Específicos por IdadeAdultos de 35 a 44 anos foram a maior faixa etária, representando 30,12% do mercado em 2026. Na pesquisa de janeiro de 2025 da Austrália, 38,6% dos adultos de 35 a 44 anos relataram jogar online pelo menos metade do tempo nos 12 meses anteriores. Essa foi a maior taxa de participação online entre as faixas etárias relatadas na pesquisa. A pesquisa conta apenas pessoas que jogaram online pelo menos metade do tempo para cada atividade, portanto, o grupo medido já realiza uma parcela substancial de seus jogos de azar online. Para os operadores que atendem a adultos australianos, esse grupo é acessível por meio de produtos online sem precisar primeiro afastar os clientes dos jogos em estabelecimentos físicos.
Adultos de 25 a 34 anos são o segmento de crescimento mais rápido, com um CAGR projetado de 14,09% entre 2027 e 2032. Essa faixa etária representou 33,8% dos jogadores em jogos online oferecidos por licenciados da Malta Gaming Authority em 2025. Adultos de 18 a 24 anos enfrentam uma restrição diferente em caça-níqueis online na Grã-Bretanha, onde as apostas totais por ciclo de jogo foram limitadas a 2 GBP (2,67 USD) a partir de 21 de maio de 2025. O limite correspondente para adultos com 25 anos ou mais é de 5 GBP (6,68 USD) por ciclo de jogo. Adultos de 25 a 34 anos, consequentemente, enfrentam um limite de ciclo de jogo 2,5 vezes maior do que a faixa etária legal mais jovem, deixando esse grupo menos restringido pelas regras de apostas em caça-níqueis específicas por idade.
Por Tipo de Aposta:
A Escala Pré-Evento Coexiste com o Crescimento das Apostas em AndamentoAs apostas pré-jogo/odds fixas foram o maior segmento, representando 55,52% do mercado em 2026. As apostas pré-jogo também geraram a maior parte da receita bruta de apostas esportivas online europeias dos membros da Associação Europeia de Jogos e Apostas (EGBA) em 2025. A janela de decisão pré-evento oferece aos operadores uma oportunidade comercial de organizar a seleção antes do início da ação esportiva, atendendo a um conjunto estabelecido de atividade de apostas. Para essas casas de apostas, melhorar as odds pré-evento e a cobertura de mercado aborda a maior parte da base de receita mensurada.
As apostas ao vivo/em andamento são o segmento de crescimento mais rápido, com um CAGR projetado de 13,3% entre 2027 e 2032. As apostas em andamento geraram 37% da receita bruta de apostas esportivas online europeias dos membros da EGBA em 2025, sem alteração em relação a 2024. Em 12 de março de 2026, a Professional Fighters League anunciou um acordo global exclusivo com a Sportradar cobrindo dados de apostas e direitos de transmissão, incluindo mercados em andamento e seu primeiro produto oficial de apostas em tempo real para lutas. Para as casas de apostas, essa combinação oferece uma forma de ampliar a gama de apostas disponíveis durante uma luta, com dados e transmissão autorizados pela liga fornecendo os insumos para um serviço de apostas em andamento específico para o esporte.
Análise Geográfica
Mercado de Jogos de Azar Online na Europa
A Europa representou 47,73% do tamanho do mercado de jogos de azar online em 2026, tornando-se o maior mercado regional. Os operadores membros da EGBA estavam ativos em 22 países europeus em 2025, ilustrando a amplitude dos negócios de jogos de azar online estabelecidos na região. O alcance em múltiplos países pode distribuir o investimento em conteúdo e tecnologia entre vários negócios regulamentados, dando aos operadores uma base comercial maior sobre a qual utilizar essas capacidades. A Comissão de Jogos de Azar da Grã-Bretanha e a Autoridade Dinamarquesa de Jogos de Azar relatam atividades de jogos de azar nacionalmente, portanto, o alcance em 22 países dos membros licenciados e regulamentados da EGBA combina capacidades compartilhadas com relacionamentos regulatórios em nível de país.
Mercado de Jogos de Azar Online na América do Norte
A América do Norte é a região de crescimento mais rápido, com um CAGR projetado de 16,05% entre 2027 e 2032. Ontário tinha 49 operadores regulamentados contratados com a iGaming Ontario em 1º de setembro de 2026, excluindo o OLG.ca. Seus dados não auditados de agosto de 2026 registraram 1,21 milhão de contas de jogadores ativos com apostas em dinheiro ou promocionais, sujeitos a ajustes, excluindo OLG e corridas de cavalos parimútuos. Em julho de 2026, o FanDuel da Flutter disponibilizou aplicativos de cassino e casa de apostas para adultos com 18 anos ou mais em Alberta. A base de operadores e a atividade de contas de Ontário, juntamente com a estreia do FanDuel em Alberta, mostram um mercado provincial estabelecido ao lado de uma nova entrada provincial, portanto, o crescimento no Canadá é acrescentado província por província.
Na Ásia-Pacífico, os apostadores esportivos australianos utilizaram predominantemente canais online em 2025, com os participantes da pesquisa classificados como online quando jogavam dessa forma pelo menos metade do tempo. No restante do mundo, as apostas online geraram uma parcela relevante da receita bruta de jogos de azar de todos os modos da África do Sul no exercício fiscal 2024/25 nas províncias cobertas pela série online. A Medida Provisória nº 1.394 do Brasil, de 25 de setembro de 2026, proibiu a operação, oferta e publicidade de loterias de apostas de odds fixas em todo o território nacional. Essas diferentes condições operacionais tornam a categoria de produto e o acesso legal em nível de país decisivos ao avaliar a expansão regional, particularmente onde uma atividade estabelecida enfrenta uma nova proibição. Uma previsão regional positiva pode, portanto, coexistir com o fechamento de um canal de produto nacional específico, de modo que o crescimento regional por si só é um sinal de entrada incompleto.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de um operador de jogos de azar online licenciado que avalia as condições de entrada e a conformidade contínua. O Canadá é representado por Ontário, onde tanto o registro quanto um acordo operacional são exigidos antes que os jogos possam ser oferecidos. A distinção comercial está entre a permissão para entrar e as obrigações associadas ao atendimento de clientes após a entrada, uma vez que uma rota de licenciamento acessível ainda pode carregar requisitos operacionais exigentes.
Tabela Regulatória
| Fator de decisão | Alemanha | Canadá |
|---|---|---|
| Autoridade principal | Gemeinsame Glücksspielbehörde der Länder, ou GGL | Comissão de Álcool e Jogos de Azar de Ontário, ou AGCO; iGaming Ontario para acordos operacionais |
| Instrumentos ou diretrizes principais | Permissões do GlüStV 2021 e condições de publicidade | Registro na AGCO; acordo operacional; Padrões do Registrador 2.10 e 2.11 em Ontário |
| Efeito comercial | Requisitos de autorização e restrições de publicidade específicas por produto | Registro e acordo antes de oferecer jogos; monitoramento de danos ao jogador e intervenção baseada em risco |
| Atratividade atual da política | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação Médio da Alemanha equilibra o acesso permitido com as restrições de publicidade, com as autoridades supervisoras estaduais avaliando disposições específicas do tratado ao lado do GGL, do Conselho Consultivo e dos relatórios até 31 de dezembro de 2026. O apelo do GGL de setembro de 2026 por uma regulamentação mais adaptável e maior discricionariedade dentro da lei não foi adotado, enquanto seu relatório de julho de 2026 descreveu os preparativos para o ciclo de autorização de 2027, deixando Sem alteração vinculado às condições de acesso operativo. A classificação do Canadá reflete os requisitos duplos de entrada de Ontário e os deveres de monitorar os danos aos jogadores e intervir proporcionalmente ao risco. A perspectiva Sem alteração para Ontário pondera esses padrões ao lado do mandato de acordo operacional no plano de negócios 2026-2029 da iGaming Ontario.
Etapas da Cadeia de Valor
A cadeia de valor compara o fornecimento de tecnologia, a aquisição de audiência e as operações de jogos de azar voltadas ao jogador por meio das diferentes relações de ganhos que criam. O modelo de software como serviço (SaaS) de conteúdo da Playtech atende operadores com suas próprias plataformas, mostrando como o acesso ao conteúdo pode ser separado da propriedade da plataforma subjacente. A estrutura resultante permite que os fornecedores participem da atividade de jogos de azar por meio de receitas de serviços, enquanto os operadores retêm o relacionamento de jogos voltado ao cliente e a exposição de ganhos associada.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecer conteúdo de jogos de azar e tecnologia de casa de apostas | Fornecedores de conteúdo como a Playtech; fornecedores de serviços de casa de apostas como a Kambi | Taxas de SaaS de conteúdo da Playtech vinculadas à receita líquida de jogos do operador | Integrar conteúdo externo com uma plataforma de propriedade do operador | Separar as interfaces de conteúdo das decisões de propriedade da plataforma |
| Construir audiências e indicar jogadores | Editores afiliados e de mídia esportiva como a Better Collective | Receita de custo por aquisição de publicação no segundo trimestre de 2026 | Exposição a mudanças fiscais do lado do operador | Diversificar relacionamentos com jurisdições e operadores |
| Operar serviços de jogos de azar voltados ao jogador | Operadores de jogos de azar online como DraftKings Inc. e bet365 | Margem de cassino proveniente de jogos bancados pela casa | Gerenciar a exposição de ganhos de jogos bancados pela casa | Alinhar a exposição às apostas com a capacidade de suportar o jogo |
| Fonte: Mordor Intelligence | ||||
A Better Collective relatou um impacto negativo na receita do segundo trimestre de 2026 decorrente do aumento do Imposto sobre Jogos Remotos do Reino Unido. Esse resultado do fornecedor mostra como uma mudança fiscal voltada ao operador pode afetar os ganhos em outros pontos da cadeia. A Playtech cobra uma porcentagem da receita líquida de jogos do operador por seu conteúdo, enquanto a Better Collective relatou receita de custo por aquisição em seu segmento de Publicação no segundo trimestre de 2026. Para os editores, diversificar os relacionamentos com operadores e jurisdições pode, portanto, abordar a exposição fiscal que a presença de receita baseada em aquisição por si só não elimina.
Cenário Competitivo
O setor combina grandes grupos de operadores com concorrência específica por jurisdição, com Flutter Entertainment PLC, Entain PLC, Bet365 Group Ltd, DraftKings Inc. e Betsson AB entre seus principais participantes. A receita de jogos da Bet365 aumentou 25% no exercício fiscal encerrado em março de 2025, demonstrando a importância comercial de sua oferta de jogos ao lado das apostas esportivas. A DraftKings Inc. combina atividades de casa de apostas online e física com iGaming, enquanto a Entain PLC opera apostas esportivas online e jogos em múltiplas jurisdições. Essas diferentes combinações de produtos e geografias tornam a força competitiva dependente das permissões e dos clientes atendidos, deixando espaço para operadores focados ao lado de grupos capazes de suportar portfólios mais amplos.
A Flutter Entertainment PLC concluiu sua aquisição da Snai, uma operadora italiana de apostas esportivas e iGaming omnicanal, em 30 de abril de 2025. O negócio deu à Flutter Entertainment PLC um negócio italiano abrangendo atividades físicas e online, posicionando sua expansão dentro de uma presença operacional local já existente. A Betsson AB concluiu sua aquisição do negócio voltado ao consumidor do Rhino Entertainment Group licenciado no Canadá em agosto de 2026, incluindo atividades em Ontário e no restante do Canadá. A Betsson AB também oferece casa de apostas diretamente por meio de suas marcas e como serviço business-to-business para outros operadores. Essa rota de fornecedor pode dar às marcas desafiadoras capacidades de casa de apostas sem desenvolver o serviço completo internamente, ao lado da rota de aquisição para um negócio de consumo licenciado.
O posicionamento regulatório também molda os produtos por meio dos quais os operadores podem competir e as entidades legais autorizadas a oferecê-los. A subsidiária da Betsson AB, Azzurri Limited, obteve 2 concessões de jogos de azar online italianas em 2025. A ANJ da França lista a HILLSIDE (New Media Malta) PLC como operadora do bet365.fr para apostas esportivas, apostas em corridas de cavalos e pôquer online. Essas permissões específicas por produto tornam uma marca comercial ampla um guia incompleto para as atividades que um cliente pode acessar legalmente em um determinado país. Para os desafiantes, uma oferta focada alinhada com uma rota de autorização disponível pode ser mais fácil de levar ao mercado do que tentar reproduzir o portfólio internacional completo de um grande grupo.
Líderes do Setor de Jogos de Azar Online
-
Flutter Entertainment PLC
-
Entain PLC
-
Bet365 Group Ltd
-
DraftKings Inc.
-
Betsson AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
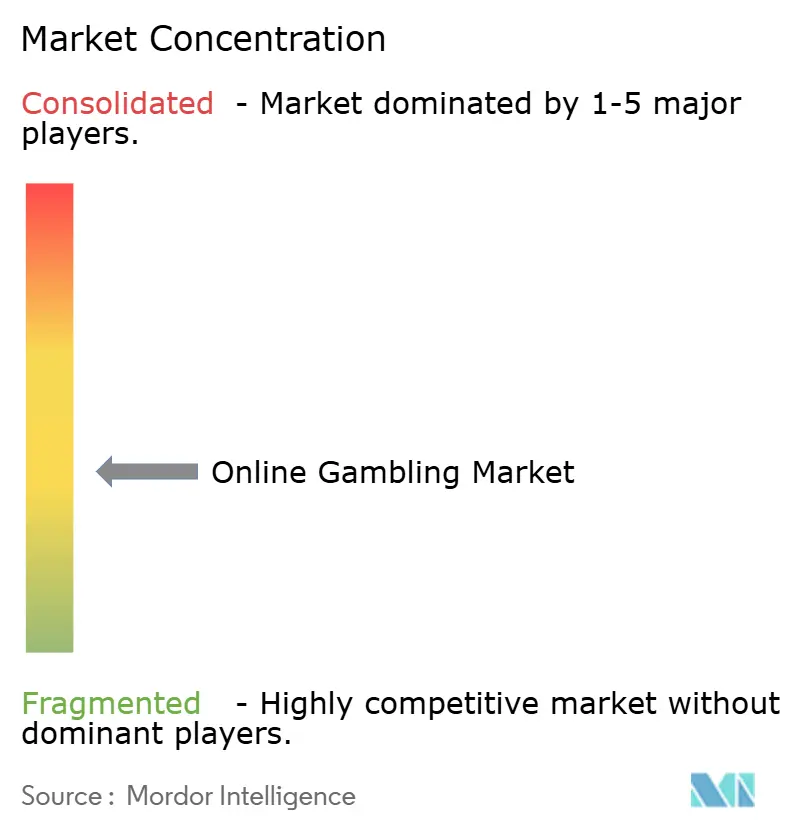
Mercado de Jogos de Azar Online Empresas cobertas neste relatório
- Betsson AB
- Evoke Plc
- Entain PLC
- Flutter Entertainment PLC
- DraftKings Inc.
- Kindred Group PLC
- Bet365 Group Ltd
- 1XBET
- 22BET
- SportPesa
- MGM Resorts International
- Super Group (SGHC) Limited
- Golden Nugget Online Gaming
- El Royale Casino
- Logrand Entertainment Group
- Codere Online Luxembourg
- Grupo Caliente
- Playdoit
- Rush Street Interactive Inc.
- LeoVegas AB
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam a entrada condicional em cassinos online na Nova Zelândia com os controles de clientes e as capacidades de fiscalização necessárias para suportar operações em conformidade. Um leilão concluído em 12 de outubro de 2026 deu a 11 entidades o direito de solicitar licenças, sujeito a inscrição detalhada e avaliação. A abertura comercial, portanto, diz respeito à preparação de um serviço que atenda aos padrões e a um caso de adequação antes que a permissão para operar seja determinada, com trabalho distinto para a liderança do operador, equipes de interface com o cliente e especialistas em conformidade.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Preparação para entrada condicional em cassino | As inscrições pós-leilão exigem um plano de negócios e avaliação de adequação | Licitantes bem-sucedidos que buscam licenças de cassino online | Construir o caso operacional e concluir a inscrição exigida | Pagamento determinado pelo leilão e demonstração de adequação | Licitantes bem-sucedidos que atendem aos requisitos de licenciamento |
| Interfaces de controle de jogador acessíveis | Padrões mínimos em vigor a partir de 8 de julho de 2026 exigem limites de tempo, depósito e gasto acessíveis com entrada de texto livre | Candidatos que implementam plataformas de cassino online | Colocar as funções de definição de limites dentro das jornadas de conta e depósito | Usabilidade nas telas de conta e depósito | Operadores e potenciais provedores de plataforma como a Playtech |
| Fiscalização de limites simultâneos | Os padrões exigem que o limite mais baixo se aplique quando os clientes definem períodos simultâneos | Equipes de plataforma e conformidade dos operadores | Validar a precedência de limites em períodos diários e semanais sobrepostos | Fiscalização correta em limites simultâneos | Operadores e potenciais provedores de serviços de plataforma como a Playtech |
| Fonte: Mordor Intelligence | |||||
A abertura central é um serviço de cassino que pode demonstrar conformidade por meio de seus controles reais de clientes. Os candidatos devem pagar o valor determinado pelo leilão e apresentar um plano de negócios mais estratégias detalhadas de publicidade, proteção ao consumidor, minimização de danos e conformidade para avaliação de adequação. Conectar controles acessíveis com a fiscalização correta de limites transforma essa preparação em uma capacidade operacional, dando aos candidatos uma base concreta para seu caso de adequação antes que o jogo licenciado comece.
Desenvolvimentos industriais recentes em Mercado de Jogos de Azar Online
- Out 2026: O leilão de cassinos online da Nova Zelândia foi concluído em 12 de outubro, com 11 entidades ganhando o direito de solicitar licenças, sujeito a inscrição detalhada e avaliação.
- Set 2026: A Medida Provisória nº 1.394 do Brasil, de 25 de setembro, proibiu a operação, oferta e publicidade de loterias de apostas de odds fixas em todo o território nacional.
- Ago 2026: A Betsson AB concluiu sua aquisição do negócio voltado ao consumidor do Rhino Entertainment Group licenciado no Canadá, incluindo atividades em Ontário e no restante do Canadá.
Mercado de Jogos de Azar Online Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de jogos de azar online mede a receita bruta anual de jogos proveniente de jogos de azar e apostas realizados por meio de serviços de internet em todo o mundo. A receita do operador é classificada por jogo, dispositivo de acesso, idade do apostador, momento da aposta e geografia.
Exclusões de escopo: Receita de jogos de azar em estabelecimentos físicos, volume de apostas, vendas de software de jogos de azar e fornecedores de plataforma, e taxas independentes de processamento de pagamentos, afiliados e publicidade são excluídas.
Visão Geral da Segmentação
- Por Tipo de Jogo
- Apostas Esportivas
- Futebol
- Corridas de Cavalos
- Tênis
- Outros Esportes
- Cassino
- Cassino ao Vivo
- Bacará
- Blackjack
- Pôquer
- Slots
- Outros Jogos de Cassino
- Loteria
- Bingo
- Apostas Esportivas
- Por Plataforma
- Desktop
- Mobile e Tablets
- Outras Plataformas
- Por Faixa Etária
- 18–24 Anos
- 25–34 Anos
- 35–44 Anos
- 45–54 Anos
- 55+ Anos
- Por Tipo de Aposta
- Pré-Jogo/Odds Fixas
- Ao Vivo/Em Andamento
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Suécia
- Bélgica
- Polônia
- Países Baixos
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Tailândia
- Singapura
- Indonésia
- Coreia do Sul
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- África do Sul
- Arábia Saudita
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas e oficiais, como os Indicadores de Desenvolvimento Mundial do Banco Mundial, com base em dados da UIT, ajudam a rastrear o acesso à internet que suporta a participação online. As tabelas de mercado europeu da EGBA e da H2 Gambling Capital fornecem receita bruta de jogos online regional e mix de produtos, e as estatísticas do setor da Comissão de Jogos de Azar do Reino Unido fornecem a receita bruta de jogos de azar online relatada por setor. A consulta sobre jogos de azar remotos do Tesouro de Sua Majestade explica a medida de receita bruta de jogos de azar e fornece um contexto regulatório e fiscal para interpretar a receita do operador.
Registros de empresas, relatórios anuais, apresentações a investidores, declarações regulatórias e imprensa de negócios de reputação podem complementar os dados de mercado públicos, esclarecendo a exposição geográfica, o mix de produtos online e as mudanças na atividade do operador, e essas informações também podem verificar as tendências de países e empresas. Essas fontes ilustrativas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas com operadores de jogos de azar online, provedores de plataforma e conteúdo, especialistas em comércio e regulamentação, e profissionais de pagamentos ou conformidade podem testar as conclusões secundárias sobre reconhecimento de receita, mix de produtos, uso de canais e mudanças de jurisdição. Quando os relatórios públicos omitem detalhes do mercado, os entrevistados podem esclarecer lacunas e explicar diferenças entre atividades licenciadas e de mercado cinza. Os analistas podem comparar essas explicações com declarações regulatórias, divulgações de operadores e indicadores de mercado independentes, e revisitar os entrevistados quando as evidências conflitam ou uma mudança relevante afeta uma estimativa.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 25% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível médio: 55% | Líderes funcionais/de unidade: 35% | EMEA: 35% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 25% |
Dimensionamento e Previsão do Mercado
A estimativa começa com uma visão de cima para baixo da receita bruta anual de jogos online do operador por país e região, depois verifica totais selecionados por meio de receita bruta de jogos regulatória ou associativa em nível de país e consolidações de receita divulgadas pelo operador. Os analistas rastreiam a receita bruta de jogos online por jogo e geografia, acesso móvel e à internet, divulgações de operadores, participação de jogadores quando disponível, e mudanças de licenciamento ou tributação de jurisdição. Esses indicadores ajudam a explicar o nível do mercado, as participações de produtos e regiões, e as mudanças no crescimento. Divisões públicas de produtos e dispositivos, relatórios de países e mix de operadores informam as participações de segmentos, que são verificadas em relação ao total global e entre si.
Para 2027-2032, a regressão multivariada pode estender séries comparáveis de receita e acesso onde as relações são estáveis, enquanto a análise de cenários captura mudanças discretas de licenciamento, tributação ou entrada no mercado. Os analistas comparam as contribuições projetadas de países e segmentos com o caminho de cima para baixo e usam consolidações seletivas de operadores ou receita bruta de jogos relatada como verificação de baixo para cima, ajustando para diferenças no período de relatório e cobertura. Quando um país ou produto não possui uma série comparável, o analista usa o indicador suportado mais próximo, testa seu efeito em relação a mercados adjacentes e explicações de entrevistados primários, e registra a lacuna restante para revisão.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam registros de operadores, totais de reguladores e associações, e sinais independentes de acesso digital ou participação, verificando se os períodos, moedas, medidas de receita e cobertura geográfica estão alinhados. Eles investigam valores discrepantes e variações relevantes em relação a períodos anteriores e mercados relacionados, resolvem anomalias por meio de verificações de fontes, revisão de cálculos e recontato direcionado de entrevistados, e concluem uma segunda revisão de analista antes da aprovação. O modelo é atualizado anualmente, revisitado entre ciclos quando legislação, entrada no mercado ou eventos de operadores podem alterar materialmente a receita, e verificado novamente em relação às evidências mais recentes disponíveis antes da entrega.
Tamanho do Mercado de Jogos de Azar Online da Mordor Intelligence Medido em Relação a Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado global de jogos de azar online mede a receita bruta anual de jogos proveniente de jogos de azar e apostas realizados por meio de serviços de internet em todo o mundo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os analistas rastreiam a receita bruta de jogos online por jogo e geografia, acesso móvel e à internet, divulgações de operadores, participação de jogadores quando disponível, e mudanças de licenciamento ou tributação de jurisdição.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 134,8 bilhões de USD (2027) | |
| Provedor de Dados do Setor A | 115 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 14,7% abaixo do valor de 2027 deste relatório de 134,8 bilhões de USD, 1 ano depois. Seu ano de medição de 2026 precede o ano de comparação, enquanto sua inclusão explícita da receita bruta de jogos do mercado cinza amplia a cobertura e pode elevar o total. |
| Consultoria B | 102 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 24,3% abaixo do valor de 2027 deste relatório de 134,8 bilhões de USD, 2 anos depois. Sua base global de receita bruta de jogos de 2025 e a previsão de crescimento declarada posicionam a estimativa em um estágio anterior no caminho de crescimento do mercado. |
Os analistas da Mordor Intelligence triangulam registros de operadores, totais de reguladores e associações, e sinais independentes de acesso digital ou participação, verificando se os períodos, moedas, medidas de receita e cobertura geográfica estão alinhados.
Principais Questões Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de jogos de azar online?
O tamanho tem projeção de expansão de 120,4 bilhões de USD em 2026 e 134,8 bilhões de USD em 2027 para 231,4 bilhões de USD até 2032, a um CAGR de 11,42% entre 2027 e 2032.
O que impulsiona a demanda por serviços de jogos de azar online?
Interfaces digitais, apostas ao vivo e pagamentos aprimorados sustentam a demanda. Em janeiro de 2026, a bet365 implantou o TrueLayer Pay by Bank em suas operações no Reino Unido e na Alemanha.
Qual tipo de jogo lidera a receita dos jogos de azar online?
O cassino liderou com 50,44% de participação de mercado em 2026.
Quais empresas são operadores proeminentes de jogos de azar online?
Os principais participantes incluem Flutter Entertainment PLC, Entain PLC, Bet365 Group Ltd, DraftKings Inc. e Betsson AB.
Qual é uma grande restrição para os operadores de jogos remotos?
O Imposto sobre Jogos Remotos do Reino Unido aumentou de 21% para 40% dos lucros dos provedores provenientes de jogos remotos com pessoas do Reino Unido em 1º de abril de 2026, reduzindo os lucros retidos.
Qual região lidera os jogos de azar online e qual está crescendo mais rapidamente?
A Europa liderou com 47,73% do mercado em 2026. A América do Norte tem previsão de crescimento mais rápido, a um CAGR de 16,05% entre 2027 e 2032.