
Tamanho e Participação do Mercado de Serviços de Terapia Ocupacional e Fisioterapia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 70.42 Bilhões de dólares |
| Tamanho do Mercado (2031) | 109.60 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.25 % |
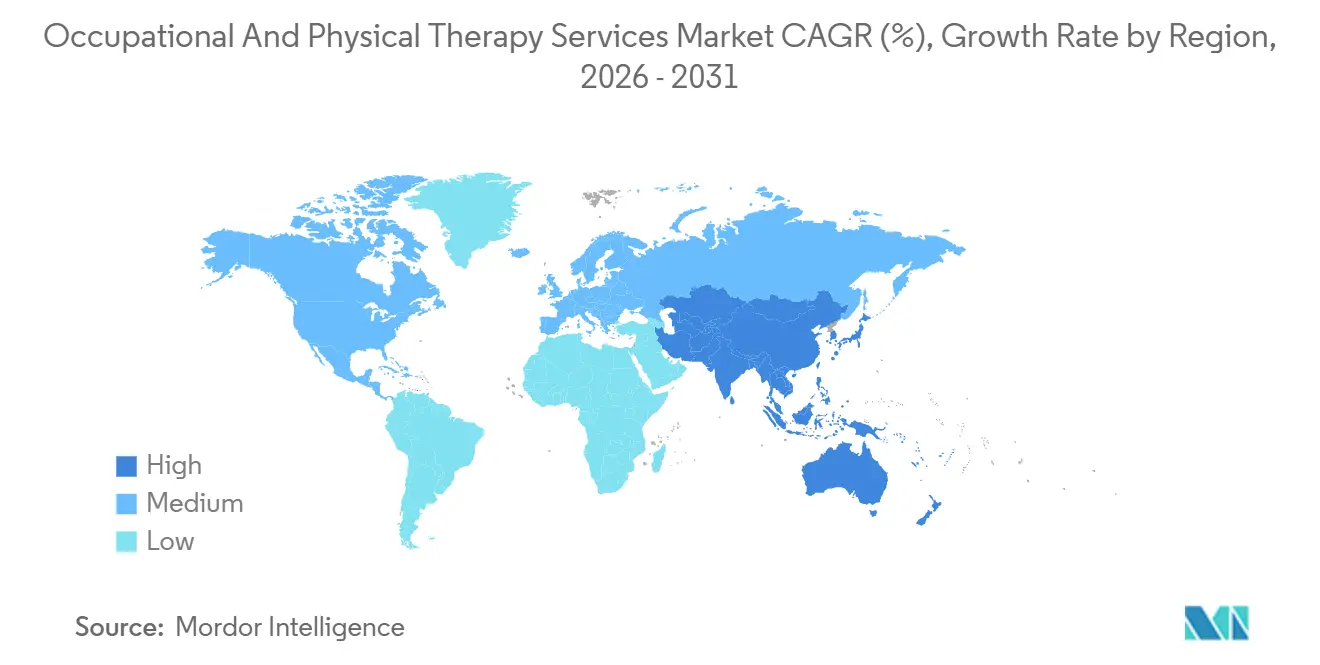
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
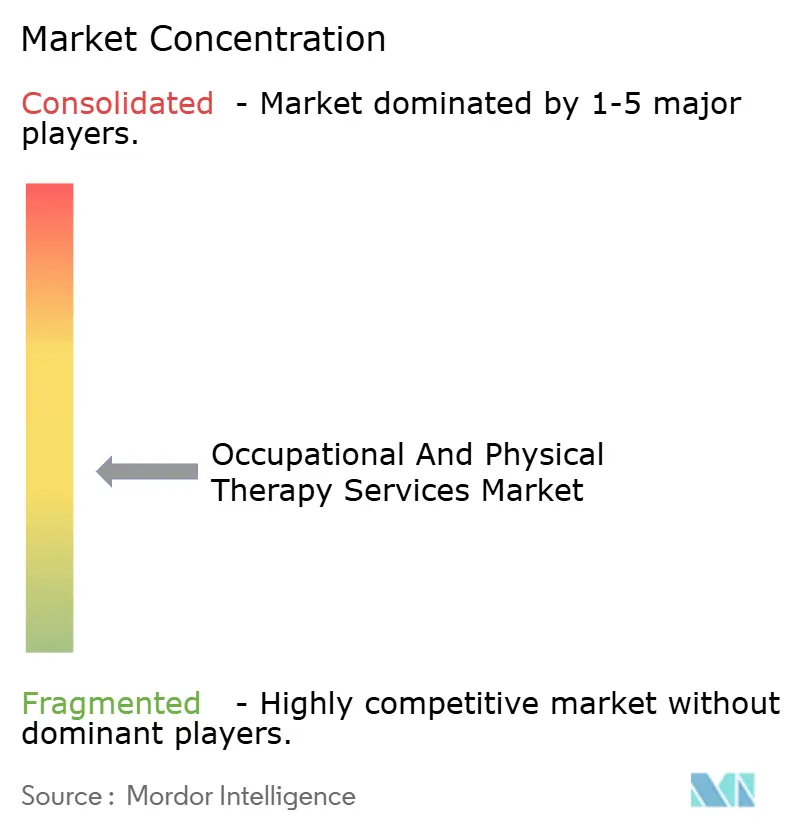
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Terapia Ocupacional e Fisioterapia por Mordor Intelligence
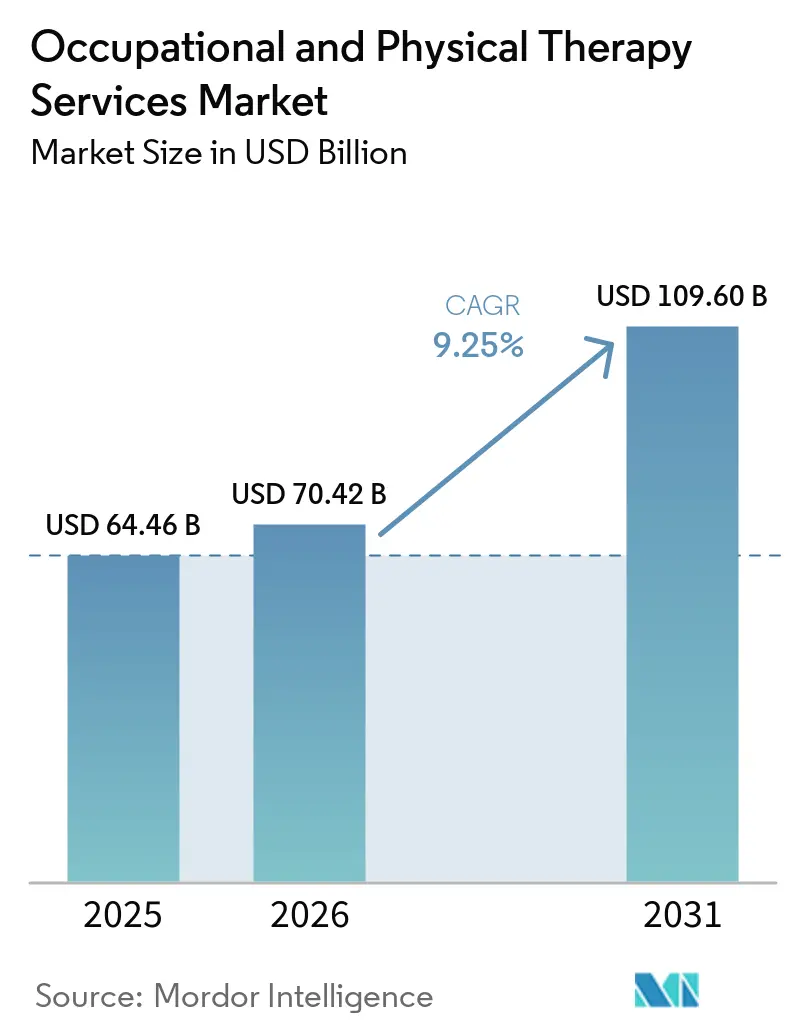
O tamanho do Mercado de Serviços de Terapia Ocupacional e Fisioterapia foi avaliado em USD 64,46 bilhões em 2025 e estima-se que cresça de USD 70,42 bilhões em 2026 para atingir USD 109,60 bilhões até 2031, a um CAGR de 9,25% durante o período de previsão (2026-2031).
Os gastos estruturais estão se inclinando para cuidados preventivos e de reabilitação, à medida que os pagadores tentam reduzir os custos cirúrgicos subsequentes, enquanto o reembolso permanente de tele-reabilitação, a triagem por inteligência artificial e os programas musculoesqueléticos patrocinados por empregadores mantêm o mercado de serviços de terapia ocupacional e fisioterapia em uma trajetória de crescimento acelerado. O Departamento de Estatísticas do Trabalho dos Estados Unidos projeta um crescimento de 14% no emprego de fisioterapeutas e de 11% para terapeutas ocupacionais no período de 2023-2033, confirmando que a oferta de mão de obra está se expandindo em conjunto com a demanda. O modelo de cuidado híbrido, que combina consultas presenciais com orientação virtual, está ganhando força após um ensaio clínico randomizado controlado de 2025 que demonstrou resultados não inferiores a um custo 35% menor. Ao mesmo tempo, o envelhecimento da população, o aumento da incidência de lesões esportivas e a rápida expansão de clínicas na Ásia-Pacífico posicionam o mercado de serviços de terapia ocupacional e fisioterapia para um crescimento duradouro e geograficamente equilibrado.
Principais Conclusões do Relatório
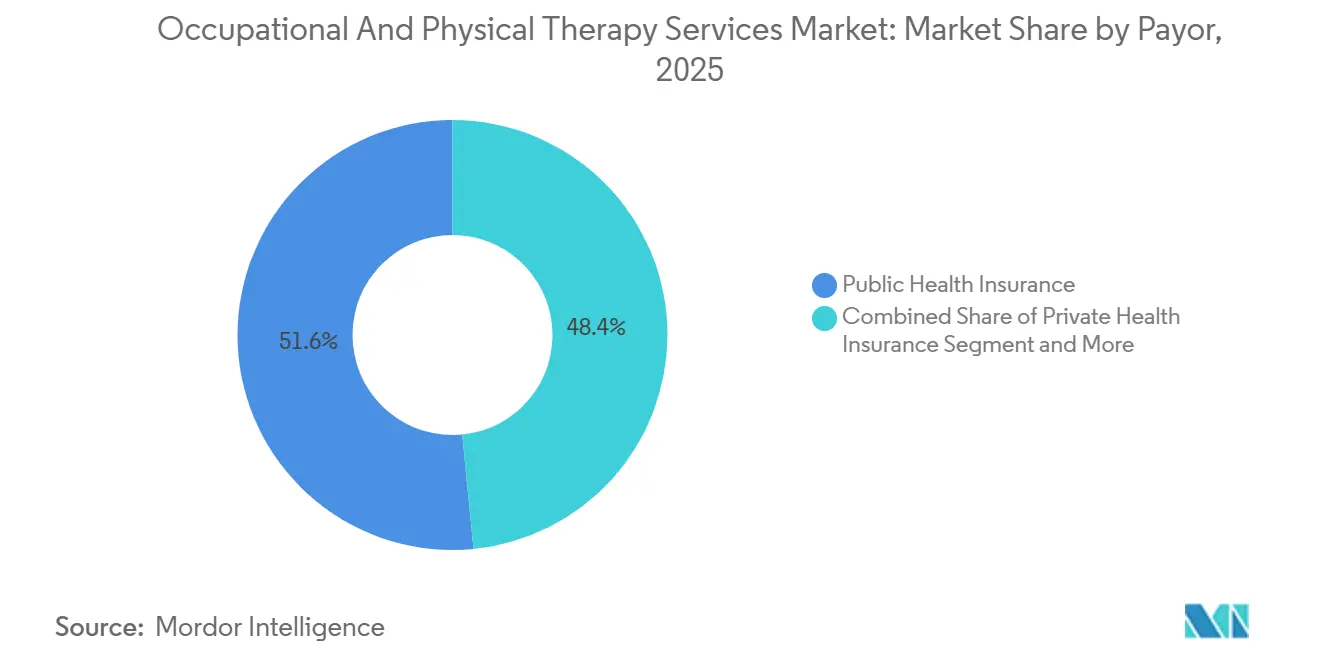
- Por pagador, os planos de saúde públicos capturam 51,56% da receita em 2025, enquanto o plano de saúde privado avança a um CAGR de 10,25% até 2031, o mais rápido entre as fontes de financiamento.
- Por aplicação, a terapia ortopédica liderou com 38,53% da participação do mercado de serviços de terapia ocupacional e fisioterapia em 2025; a terapia de lesões esportivas está no caminho para um CAGR de 10,85% até 2031.
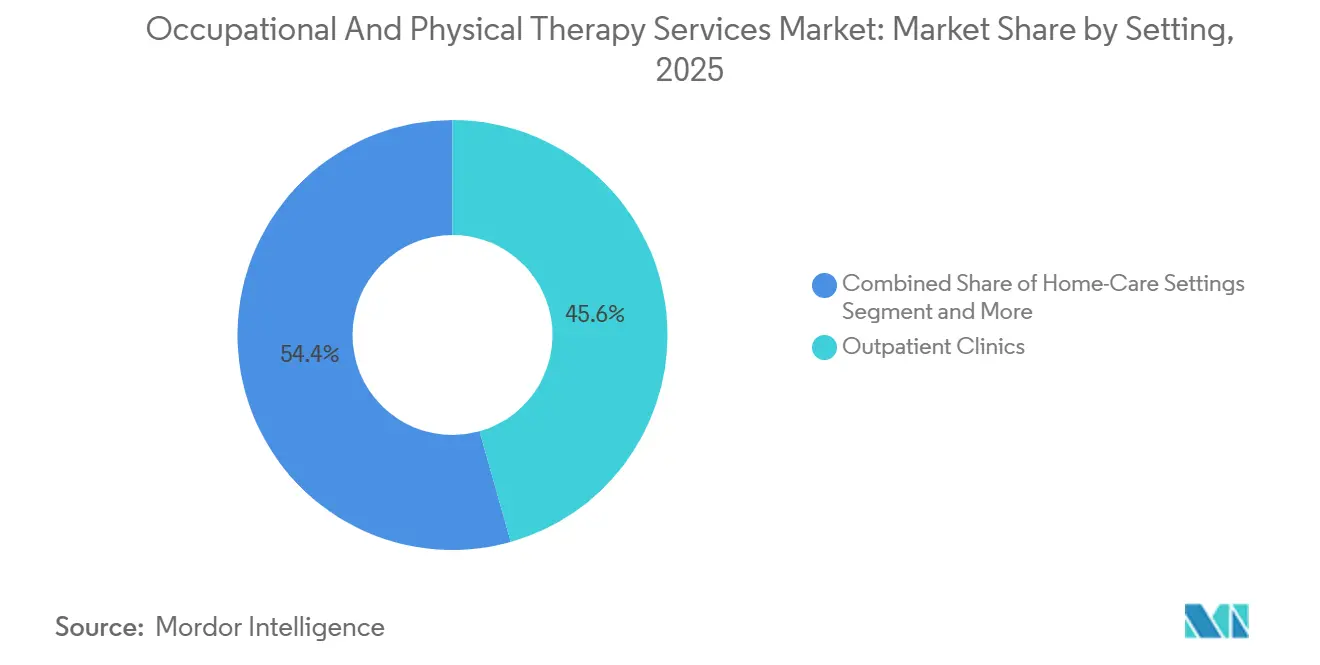
- Por ambiente, as clínicas ambulatoriais geraram 45,63% da receita em 2025, mas os ambientes de atendimento domiciliar estão se expandindo a um CAGR de 11,87% até 2031.
- Por modo de prestação, a terapia presencial reteve 68,33% da receita em 2025, porém a tele-reabilitação está escalando a um CAGR de 16,7% até o final do período de previsão.
- Por geografia, a América do Norte contribuiu com 40,13% da receita em 2025, enquanto a Ásia-Pacífico está projetada para registrar o CAGR regional mais rápido, de 10,51%, até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da força de trabalho em terapia ocupacional e fisioterapia | +1.8% | Global, mais forte na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento da cobertura de reembolso para cuidados de reabilitação | +2.1% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Aumento da incidência de lesões esportivas e recreativas | +1.3% | Global, concentrado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Carga musculoesquelética impulsionada pelo envelhecimento da população | +2.4% | Global, mais agudo na América do Norte, Europa e Japão | Longo prazo (≥ 4 anos) |
| Modelos de serviço híbridos presenciais/virtuais | +1.2% | América do Norte e Europa, adoção inicial na Ásia-Pacífico urbana | Curto prazo (≤ 2 anos) |
| Protocolos de reabilitação personalizados habilitados por inteligência artificial | +0.9% | América do Norte e Europa, implantações piloto na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Força de Trabalho em Terapia Ocupacional e Fisioterapia
O pipeline de profissionais está se ampliando: 12.400 fisioterapeutas e 8.200 terapeutas ocupacionais se formaram em 2024, um aumento de 6% e 5% em relação ao ano anterior, respectivamente. Estados como Texas e Flórida abriram um total combinado de 30 novas clínicas em 2024, absorvendo recém-formados mais rapidamente do que os mercados costeiros tradicionais. A iniciativa de qualificação da Índia em 2025, voltada para treinar 50.000 terapeutas até 2028, visa reduzir o déficit de oferta nas cidades de segundo e terceiro nível. Esses ganhos na força de trabalho expandem diretamente a capacidade endereçável, especialmente em áreas rurais e suburbanas onde o mercado de serviços de terapia ocupacional e fisioterapia historicamente sofreu com escassez de pessoal. À medida que a oferta aumenta, os tempos de espera diminuem, fortalecendo a adesão e a receita recorrente.
Crescimento da Cobertura de Reembolso para Cuidados de Reabilitação
O CMS tornou permanente a paridade de telessaúde da era pandêmica em seu cronograma de honorários médicos de 2024, permitindo que os terapeutas cobrem consultas virtuais à mesma taxa que as sessões em clínica[1]Centros de Serviços Medicare e Medicaid, "Cronograma de Honorários do Médico Medicare do Ano Civil 2024," cms.gov. As seguradoras privadas seguiram o exemplo; a UnitedHealthcare agora cobre até 30 sessões virtuais por ano sem autorização prévia. As evidências sustentam que a terapia precoce e concordante com as diretrizes previne cirurgias dispendiosas: um estudo do Instituto de Custos de Saúde mostrou taxas de fusão lombar 28% menores quando os pacientes completaram oito ou mais consultas nos 90 dias seguintes ao diagnóstico. A adoção por parte dos empregadores também está crescendo, com a Amazon operando clínicas de terapia no local em 25 centros de distribuição até 2025.
Aumento da Incidência de Lesões Esportivas e Recreativas
As visitas a emergências relacionadas a esportes subiram para 3,2 milhões em 2024, um salto de 9% em relação a 2023, com o futebol juvenil e o basquete recreativo adulto liderando o aumento[2]Comissão de Segurança de Produtos do Consumidor, "Destaques de Dados NEISS," cpsc.gov. As reconstruções do ligamento cruzado anterior aumentaram 7% no mesmo período, estendendo os ciclos de reabilitação para 9-12 meses. Os distritos escolares agora incorporam treinadores atléticos e terapeutas em 85% das escolas de ensino médio dos Estados Unidos. O Japão reflete a tendência: seu plano de 2025 colocará terapeutas em 10.000 clubes esportivos comunitários até 2027, com foco em "guerreiros de fim de semana" de meia-idade. Esse fluxo constante de pacientes ativos reforça a demanda ao longo do ano no mercado de serviços de terapia ocupacional e fisioterapia.
Carga Musculoesquelética Impulsionada pelo Envelhecimento da População
Adultos com 65 anos ou mais nos Estados Unidos chegarão a 73 milhões até 2030. A prevalência de artrite já ultrapassa 58,5 milhões e está projetada para superar 78 milhões até 2040. Os patrocinadores do Medicare Advantage veem valor na terapia domiciliar: a Humana cobriu serviços domiciliares para 1,2 milhão de membros em 2024 e relatou uma queda de 22% nas hospitalizações por fratura de quadril. Ondas demográficas comparáveis na Europa e no Japão sustentam ventos favoráveis de longo prazo para o mercado de serviços de terapia ocupacional e fisioterapia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Baixa conscientização e acesso limitado em mercados emergentes | -1.2% | Ásia-Pacífico (excluindo Japão e Austrália), Oriente Médio e África, América Latina | Longo prazo (≥ 4 anos) |
| Alto custo de desembolso direto para ciclos de tratamento prolongados | -0.8% | Global; agudo nos planos de alta franquia nos Estados Unidos e em mercados emergentes sem cobertura universal | Médio prazo (2-4 anos) |
| Preocupações com privacidade de dados em plataformas de tele-reabilitação | -0.6% | América do Norte e Europa; repercussão na Ásia-Pacífico urbana | Curto prazo (≤ 2 anos) |
| Padrões fragmentados de acompanhamento de resultados | -0.5% | Global, especialmente em plataformas digitais transfronteiriças e prestadores de múltiplos estados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Baixa Conscientização e Acesso Limitado em Mercados Emergentes
Apenas 15% das pessoas em países de baixa renda que necessitam de reabilitação efetivamente a recebem, em comparação com 65% nos países de alta renda. A África Subsaariana tem em média 0,04 fisioterapeutas por 10.000 habitantes, em comparação com 7,2 na América do Norte. A Índia mantém uma proporção de 1 terapeuta por 90.000 habitantes. Longas distâncias de deslocamento, gargalos de formação e benefícios de seguro restritos limitam a penetração. O planejamento da força de trabalho governamental e as reformas no desenho de benefícios são pré-requisitos para fechar essa lacuna; caso contrário, a demanda permanecerá latente.
Alto Custo de Desembolso Direto para Ciclos de Tratamento Prolongados
Pacientes em planos de saúde de alta franquia nos Estados Unidos realizam em média 6,2 consultas de terapia por episódio, em comparação com 9,8 para beneficiários de baixa franquia, mesmo que as diretrizes recomendem 10-12 consultas. No Brasil, uma sessão privada custa entre USD 40 e USD 60, ou até 20% do salário mínimo mensal, reduzindo a adesão. A tele-reabilitação reduz as taxas por sessão, mas não pode substituir as técnicas manuais práticas. O subsídio da Califórnia de 2024 limita as copagamentos do Medicaid a USD 10, um modelo que outros estados podem adotar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Pagador:
Planos Públicos como Âncora, Privados em AceleraçãoA cobertura pública detinha 51,56% da receita em 2025, sustentada pela utilização do Medicare e do Medicaid, mas o seguro de saúde privado tem previsão de expansão a um CAGR de 10,25% até 2031. Essa aceleração decorre do fato de os empregadores estarem agrupando benefícios musculoesqueléticos com a atenção primária para mitigar o absenteísmo. Uma pesquisa do National Business Group on Health de 2024 mostrou que 68% dos grandes empregadores oferecem fisioterapia virtual como benefício padrão. Enquanto isso, o CMS lançou o Modelo de Pagamento Alternativo para Terapia de Reabilitação em 2024, permitindo contratos de economia compartilhada que recompensam o controle de custos e os ganhos em resultados funcionais.
A contratação baseada em valor inclina o campo competitivo em favor de grupos com domínio de dados, capazes de documentar ganhos funcionais por meio de software de fisioterapia e ferramentas de acompanhamento de resultados dos pacientes. A Anthem agora vincula 20% do reembolso de terapia a medidas de resultados relatados pelos pacientes. Essa orientação vinculada a resultados favorece plataformas maiores com análises robustas e posiciona o mercado de serviços de terapia ocupacional e fisioterapia para maior consolidação.


Por Aplicação:
Ortopedia Domina, Lesões Esportivas em AscensãoA terapia ortopédica gerou 38,53% da receita em 2025, beneficiando-se de 1,2 milhão de substituições de joelho e quadril que cada uma desencadeia 8-12 semanas de reabilitação. A terapia de lesões esportivas, impulsionada pelo aumento da participação juvenil, está projetada para registrar um CAGR de 10,85% até 2031. A terapia neurológica ganha impulso à medida que os hospitais adotam protocolos de mobilização precoce; iniciar a terapia nas primeiras 24 horas após o acidente vascular cerebral reduziu o tempo médio de internação em 2,3 dias.
O crescimento da terapia pediátrica acompanha o aumento dos diagnósticos de autismo: 1 em cada 36 crianças nos Estados Unidos necessitou de serviços especializados em 2024. O Medicaid do Texas agora financia até 40 sessões de intervenção precoce por ano, ampliando a demanda. Nichos especializados, como programas de assoalho pélvico e vestibular, estão surgindo como complementos que aumentam a frequência de consultas e diversificam o mercado de serviços de terapia ocupacional e fisioterapia.
Por Ambiente:
Ambulatorial Lidera, Atendimento Domiciliar AvançaAs clínicas ambulatoriais produziram 45,63% da receita de 2025 graças ao acesso conveniente e à amplitude de equipamentos. No entanto, a terapia domiciliar está prevista para um CAGR de 11,87%, impulsionada pelos incentivos do Medicare Advantage e pela tecnologia que permite supervisão remota. O MedPAC constatou que a reabilitação domiciliar após fratura de quadril custa 35% menos por episódio com resultados comparáveis.
Para defender sua participação, as principais redes agora despacham unidades móveis; a Athletico equipou vans com ultrassom portátil e dispositivos de eletroestimulação em 15 áreas metropolitanas até 2024. Os hospitais obtêm algum alívio com o aumento de 3,2% no reembolso para terapia complexa na regra do Sistema de Pagamento Prospectivo Ambulatorial de 2024.
Por Modo de Prestação de Serviço:
Virtual em Escala, Presencial PersisteAs consultas presenciais ainda representavam 68,33% da receita em 2025, sublinhando a necessidade contínua de técnicas manuais. A tele-reabilitação, no entanto, está registrando um CAGR de 16,7% até 2031 após o CMS consolidar a paridade e os acordos de licenciamento interestaduais reduzirem o atrito regulatório. Uma metanálise de 42 ensaios clínicos publicada no BMJ Open em 2024 confirmou resultados não inferiores para casos musculoesqueléticos crônicos gerenciados virtualmente.
A terapia híbrida combina o melhor dos dois mundos: a Associação Americana de Fisioterapia endossou protocolos híbridos para dor lombar e osteoartrite do joelho em suas diretrizes de 2024. À medida que as clínicas otimizam as proporções presenciais e virtuais, o mercado de serviços de terapia ocupacional e fisioterapia tende a migrar para pacotes de episódios com precificação baseada em resultados, em vez de faturamento por número de consultas.
Análise Geográfica
Mercado de Serviços de Terapia Ocupacional e Fisioterapia da América do Norte
A América do Norte contribuiu com 40,13% da receita em 2025, com os gastos do Medicare em terapia ambulatorial atingindo 9,8 bilhões de USD, um aumento anual de 6,2% impulsionado principalmente pelo volume. O sistema de pagador único do Canadá cobre a reabilitação pós-cirúrgica, mas deixa o cuidado crônico amplamente a cargo do paciente, fomentando um setor paralelo de clínicas privadas. As clínicas federais do México agora oferecem terapia básica, porém a maior parte da demanda permanece privada, concentrada nos corredores urbanos mais abastados. O Departamento de Assuntos de Veteranos dos Estados Unidos integrou terapeutas em 150 clínicas comunitárias em 2024 para reduzir os tempos de espera dos veteranos.
Mercado de Serviços de Terapia Ocupacional e Fisioterapia da Ásia-Pacífico
A Ásia-Pacífico deve avançar a um CAGR de 10,51% até 2031, o mais rápido do mundo. A política da China de 2024 permite que terapeutas abram consultórios independentes, apoiando a rápida proliferação de clínicas. O Apollo Hospitals da Índia introduzirá 50 centros de reabilitação em cidades de segundo nível até 2027. O Japão enfrenta escassez de mão de obra, com a taxa de vagas para terapeutas atingindo 15%, estimulando investimentos em dispositivos de assistência robótica. O Esquema Nacional de Seguro por Deficiência da Austrália adicionou 2,1 bilhões de AUD em financiamento em 2024, ampliando a capacidade de reabilitação pediátrica e neurológica.
Mercado de Serviços de Terapia Ocupacional e Fisioterapia da Alemanha e do Reino Unido
A Europa mantém crescimento estável. Os planos estatutários da Alemanha reembolsam até seis sessões por prescrição, sustentando volumes ambulatoriais previsíveis. Os tempos de espera para fisioterapia do NHS England se estenderam para oito semanas em 2024, impulsionando alternativas digitais privadas.

Panorama regulatório
Nos Estados Unidos, a política dos Centers for Medicare and Medicaid Services (CMS) continua sendo uma âncora fundamental de reembolso para os serviços de terapia ocupacional (TO) e fisioterapia (FT). Sob a regra final do Medicare Physician Fee Schedule para o AC 2026, o CMS manteve controles de utilização por meio do limite do modificador KX, definido em 2.480 dólares americanos para os serviços combinados de FT e fonoaudiologia, e 2.480 dólares americanos para os serviços de TO, além de manter o diferencial de pagamento para assistentes, segundo o qual os serviços prestados por PTAs/OTAs são pagos a 85% do valor de outra forma aplicável do Physician Fee Schedule.
A política do CMS também está se tornando mais rígida em relação às definições e à conformidade da terapia habilitada por tecnologia. A partir de 1º de janeiro de 2026, o CMS designou múltiplos códigos de Monitoramento Terapêutico Remoto (RTM) (incluindo 98975, 98976, 98977, 98979, 98980, 98981, 98984 e 98985) como serviços de terapia em determinadas situações, o que pode exigir a prestação sob um plano de cuidado terapêutico. Essa mudança afeta os fluxos de documentação de programas híbridos e de tele-reabilitação. No nível estadual, conselhos e programas do Medicaid continuam a atualizar regras e manuais (por exemplo, atualizações no Texas e em Ohio ao longo de 2025-2026), mantendo os prestadores multiestaduais focados na padronização de licenciamento, supervisão e conformidade de cobertura entre clínicas e ambientes domiciliares.
Cenário Competitivo
O mercado permanece moderadamente fragmentado: os principais players controlam uma porcentagem significativa da receita ambulatorial. A Encompass Health operou 1.350 clínicas ambulatoriais e gerou USD 1,8 bilhão em receita ambulatorial em 2024, um aumento de 7,4% em relação ao ano anterior[3]Encompass Health Corporation, "Formulário 10-K 2024," sec.gov. A Select Medical gerenciou mais de 1.900 clínicas e registrou USD 2,1 bilhões, auxiliada por um aumento de 4,2% nas consultas em mesmas unidades. Ambas construíram plataformas proprietárias de tele-reabilitação para defender sua participação e começaram a fazer parcerias com farmácias de varejo para co-localizar serviços.
Os entrantes digitais, fortalecidos pelo reembolso permanente e pela demanda dos empregadores, estão escalando rapidamente. Um dos principais prestadores virtuais firmou contratos de longo prazo com o Departamento de Assuntos de Veteranos dos Estados Unidos em 2024 para fornecer programas musculoesqueléticos domiciliares, ampliando seu mix de pagadores além dos empregadores comerciais. Outra plataforma centrada em inteligência artificial obteve autorização da FDA para software de rastreamento de movimento e está ativa em cinco países europeus. As redes tradicionais estão respondendo: a Select Medical comprometeu USD 25 milhões para o desenvolvimento de cuidados virtuais em 2024, e a Encompass Health integrou ferramentas guiadas por inteligência artificial em seus protocolos pós-agudos no início de 2025.
A expansão em espaços inexplorados continua na terapia pediátrica e no atendimento rural. Unidades móveis, redes de franquias e contratos escolares estão se proliferando. Com a tecnologia reduzindo as barreiras geográficas, o mercado de serviços de terapia ocupacional e fisioterapia tende a ver uma consolidação acelerada à medida que os investidores favorecem empresas capazes de documentar superioridade de resultados em todas as modalidades.
Líderes do Setor de Serviços de Terapia Ocupacional e Fisioterapia
ATI Holdings, LLC
Athletico Physical Therapy
Encompass Health Corporation
Upstream Rehabilitation Inc.
Select Medical Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Terapia Ocupacional e Fisioterapia
- Athletico Physical Therapy
- ATI Holdings LLC
- Concentra Inc.
- CORA Health Services Inc.
- Encompass Health
- FYZICAL Therapy & Balance Centers
- Genesis Rehab Services
- Hinge Health
- Kindred Healthcare
- Knight Health Holdings LLC
- Luna Physical Therapy
- NovaCare Rehabilitation
- PT Solutions
- Select Medical
- SWORD Health
- United States Physical Therapy Inc.
- Upstream Rehabilitation

Oportunidades de mercado e perspectivas futuras
O tratamento dado pelo CMS aos códigos de RTM como serviços de terapia em determinadas situações, a partir de 1º de janeiro de 2026, está criando um espaço operacional para modelos híbridos que combinam terapia presencial com monitoramento remoto e acompanhamentos virtuais, particularmente onde os requisitos de plano de cuidado e documentação podem ser padronizados entre unidades. Isso também impulsiona prestadores e fornecedores de software em direção a recursos de conformidade específicos para terapia, o que aumenta a demanda por documentação orientada por protocolo, controles de utilização e relatórios prontos para pagadores dentro das operações clínicas.
A expansão do mercado também está avançando além dos locais fixos de atendimento ambulatorial, apoiada pela construção de redes comerciais em serviços domiciliares e móveis de FT/TO. Em 2026, a American Specialty Health expandiu suas capacidades de rede para incluir serviços domiciliares e móveis de FT/TO, refletindo o interesse das redes de pagadores em ambientes alternativos que podem aliviar restrições de acesso enquanto apoiam o crescimento do atendimento domiciliar. Do lado da oferta, operadores multiunidades continuam a depender de aquisições e expansão de instalações para ampliar a cobertura geográfica, enquanto sistemas de reabilitação adicionam capacidade hospitalar e tecnologia clínica (por exemplo, aberturas de hospitais da Encompass Health e a adição de tecnologia de mobilidade pela Brooks Rehabilitation). Juntos, esses movimentos apoiam caminhos de referência cruzada entre reabilitação hospitalar, clínicas ambulatoriais e ambientes de atendimento domiciliar.
Recent Industry Developments in Mercado de Serviços de Terapia Ocupacional e Fisioterapia
- Junho de 2026: a Athletico Physical Therapy concordou com uma recapitalização abrangente, garantindo 80 milhões de dólares americanos em novo financiamento e reduzindo a dívida líquida em cerca de 750 milhões de dólares americanos. A transação melhora a flexibilidade do balanço patrimonial para operações clínicas e investimentos em linhas de serviço durante a consolidação em andamento na reabilitação ambulatorial. A reestruturação de capital também apoia o desenvolvimento contínuo de cuidados híbridos e programas de crescimento multiunidades.
- Maio de 2026: a Encompass Health inaugurou o Encompass Health Rehabilitation Hospital of Concordville, com 50 leitos, na Pensilvânia. A nova instalação independente de reabilitação hospitalar amplia a capacidade local de pós-agudos e pode aumentar a demanda subsequente por TO/FT ambulatorial por meio do planejamento de alta e de caminhos de continuidade de cuidado. A inauguração também reforça a expansão liderada por joint ventures como uma via para adicionar leitos em geografias específicas.
- Maio de 2025: a Kelly adicionou a Children's Therapy Center, uma prestadora pediátrica de terapia ocupacional, física e da fala sediada em Minnesota. A adição ampliou a presença da Kelly em serviços de desenvolvimento infantil e expandiu o acesso a ofertas multidisciplinares de terapia pediátrica. A expansão do portfólio para o atendimento pediátrico está alinhada com a crescente demanda por serviços de intervenção precoce e terapia especializada entre diferentes tipos de pagadores.


Mercado de Serviços de Terapia Ocupacional e Fisioterapia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange serviços remunerados nos quais profissionais licenciados prestam terapia ocupacional ou fisioterapia para ajudar os pacientes a melhorar a função, a mobilidade e as capacidades de vida diária em ambientes de atendimento comuns. A receita é contabilizada a partir de sessões de avaliação e tratamento terapêutico, incluindo as parcelas faturadas pelo prestador e pagas pelo paciente.
Exclusões de escopo: Excluímos as vendas de equipamentos de terapia e dispositivos de uso doméstico, o coaching geral de condicionamento físico e os procedimentos médicos não terapêuticos faturados fora dos códigos de serviço de terapia ocupacional ou fisioterapia.
Visão Geral da Segmentação
- Por Pagador
- Plano de Saúde Público
- Plano de Saúde Privado
- Desembolso Direto
- Por Aplicação
- Terapia Ortopédica
- Terapia Neurológica
- Terapia de Lesões Esportivas
- Terapia Geral
- Terapia Geriátrica
- Terapia Pediátrica
- Outras Aplicações
- Por Ambiente
- Hospitais
- Clínicas Ambulatoriais
- Ambientes de Atendimento Domiciliar
- Outros Ambientes
- Por Modo de Prestação de Serviço
- Terapia Presencial
- Tele-reabilitação / Terapia Virtual
- Terapia Híbrida
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começou com o contexto público de utilização e gastos em saúde, estreitando-se em seguida para os sinais de terapia que podem ser rastreados de forma consistente. Revisamos fontes como os Centros de Serviços Medicare e Medicaid dos EUA, o Bureau of Labor Statistics dos EUA, o portal de estatísticas de saúde da OCDE, a Organização Mundial da Saúde e as séries demográficas do Banco Mundial para ancorar as tendências populacionais, o envelhecimento e os padrões de acesso aos cuidados.
Para conectar esses indicadores amplos aos serviços de terapia, também utilizamos publicações de associações de prestadores (como a Associação Americana de Fisioterapia e associações de terapia ocupacional quando disponíveis), literatura clínica e de economia da saúde revisada por pares, e portais de ministérios da saúde em nível nacional para mudanças de políticas. Relatórios anuais de empresas e apresentações a investidores foram utilizados para compreender o mix de serviços e a direção dos preços, enquanto uma assinatura paga de dados financeiros de empresas e um banco de dados de patentes pago foram consultados seletivamente para verificar temas de expansão de capacidade e adoção de modalidades terapêuticas. Esses exemplos não são exaustivos, e também nos baseamos em outras fontes públicas para coleta de dados, validação e esclarecimento durante o estudo.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar como os volumes, a frequência de visitas e os preços variam por ambiente de atendimento e tipo de pagador, uma vez que esses são os principais impulsionadores de receita para os serviços de terapia ocupacional e fisioterapia. Conversamos com operadores de clínicas, líderes de reabilitação hospitalar, gestores de equipes de terapia e funções voltadas a pagadores ou redes em APAC, EMEA e nas Américas. As contribuições dos respondentes foram utilizadas para confirmar premissas que não eram totalmente recuperáveis apenas a partir de estatísticas públicas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 12% | APAC: 47% |
| Nível intermediário: 57% | Líderes funcionais/de unidade: 41% | EMEA: 29% |
| Players menores: 17% | Gestores: 47% | Américas: 24% |
Dimensionamento e Previsão do Mercado
O tamanho do mercado foi construído por meio de uma abordagem de cima para baixo e de baixo para cima, na qual a demanda por terapia é reconstruída a partir do conjunto de pacientes tratados e da intensidade esperada de visitas, sendo então traduzida em receita com base nos padrões típicos de cobrança e reembolso por pagador. Na prática, partimos de sinais de prevalência de condições e população, filtramos para a parcela que chega à terapia e, em seguida, aplicamos a média de visitas por episódio e o valor pago por visita nos principais ambientes de atendimento.
Para manter o modelo prático e reproduzível, acompanhamos um conjunto limitado de impulsionadores de forma consistente, incluindo a participação do envelhecimento na população, a carga de condições musculoesqueléticas e neurológicas, as tendências de alta pós-aguda para reabilitação ambulatorial, o crescimento do emprego e dos salários de terapeutas como proxy de capacidade, e as mudanças no mix de pagadores entre público, privado e desembolso direto. Onde a granularidade dos dados em nível nacional é limitada, as lacunas foram tratadas pela aplicação de benchmarks regionais específicos para utilização e precificação, depois testados sob estresse com feedback de entrevistas e atualizações de reembolso publicamente visíveis.
Para as previsões, utilizamos análise de cenários apoiada por uma verificação leve de regressão multivariada, de modo que o crescimento da demanda esteja vinculado a variáveis observáveis como demografia, capacidade de prestadores e mudanças de política ou cobertura. Os resultados foram corroborados por aproximações seletivas de baixo para cima, como receita amostrada por terapeuta em nível de clínica, volume por unidade e verificações de direção de preços, e então ajustados quando as taxas implícitas de capacidade ou visitas pareciam irrealistas para uma determinada geografia.
Ciclo de Validação e Atualização de Dados
Antes de os números finais serem consolidados, os resultados são triangulados por meio de múltiplos sinais independentes, incluindo crescimento da força de trabalho, indicadores de utilização e mudanças de pagadores ou reembolsos que afetam os preços realizados. Outliers são sinalizados, verificados em relação às premissas subjacentes e revisados por outro analista, de modo que um único dado de entrada não altere silenciosamente o modelo completo.
Também recontatamos respondentes relevantes quando surge uma grande variação, por exemplo, se a intensidade de visitas muda repentinamente, os preços se movem de forma acentuada ou uma atualização de política altera a cobertura. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, seguidas de uma revisão final antes da entrega, para que os clientes recebam a visão mais atual disponível no momento da publicação.
Tamanho do Mercado de Serviços de Terapia Ocupacional e Fisioterapia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas para serviços de terapia nem sempre se alinham porque o mercado pode ser enquadrado de diferentes maneiras, e pequenas mudanças no que é contabilizado podem deslocar os totais rapidamente. As diferenças geralmente decorrem dos ambientes de atendimento incluídos, de se tanto a terapia ocupacional quanto a fisioterapia são contabilizadas em conjunto, e de como os descontos dos pagadores e o reembolso são traduzidos em receita final.
A principal lacuna vem da mistura de recebimentos de prestadores para terapia em clínicas com categorias mais amplas de reabilitação, onde a Mordor Intelligence contabiliza apenas a receita de serviços de terapia ocupacional e fisioterapia e aplica a precificação realizada ponderada por pagador em vez de cobranças de tabela. Outras lacunas surgem quando alguns estudos tratam a terapia domiciliar como totalmente comparável às visitas ambulatoriais, ou quando premissas de crescimento agressivas são utilizadas sem verificar a capacidade dos terapeutas e as tendências salariais que restringem a velocidade de expansão dos volumes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 64,46 bilhões de USD (2025) | |
| Publicador do Setor A | 70,00 bilhões de USD (2025) | Parece ser utilizado um escopo mais amplo de serviços de reabilitação, o que pode incluir programas de reabilitação adjacentes e inflar a receita contabilizada além das linhas de serviço exclusivas de TO e fisioterapia. |
| Consultoria Global B | 58,30 bilhões de USD (2024) | Utiliza um ano-base anterior e tende a depender de divisões de gastos em saúde de alto nível, o que pode subestimar o crescimento do volume ambulatorial e as mudanças de realização de preços impulsionadas pelo mix de pagadores. |
A dispersão na tabela é explicada principalmente pelo escopo e pelo tratamento de precificação, e não por uma discordância de que a demanda está crescendo. Quando os ambientes e os serviços são claramente separados, e a receita está vinculada a volumes de visitas e taxas realizadas pelos pagadores que podem ser verificadas de forma cruzada, o número resultante torna-se mais fácil de auditar e repetir ano a ano.


Principais Perguntas Respondidas no Relatório
Qual é o valor global esperado dos serviços de terapia ocupacional e fisioterapia em 2031?
Os gastos estão projetados para atingir USD 109,60 bilhões até 2031.
Com que rapidez a receita de tele-reabilitação está se expandindo até 2031?
A tele-reabilitação está prevista para crescer a um CAGR de 16,7%, o ritmo mais rápido entre os modos de prestação.
Qual região geográfica deve registrar o crescimento mais forte até 2031?
A Ásia-Pacífico está no caminho para um CAGR de 10,51%, superando todas as outras regiões ao longo do período de previsão.
Qual foi a participação da receita de 2025 proveniente de planos de saúde públicos?
Os pagadores públicos responderam por 51,56% da receita global em 2025.
Qual área de aplicação está posicionada para o crescimento mais rápido nos próximos cinco anos?
A terapia de lesões esportivas está projetada para se expandir a um CAGR de 10,85% até 2031.
Página atualizada pela última vez em:



