
Taille et Part du Marché des Services de Thérapie Occupationnelle et Physique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 70.42 Milliards de dollars |
| Taille du Marché (2031) | 109.60 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.25 % |
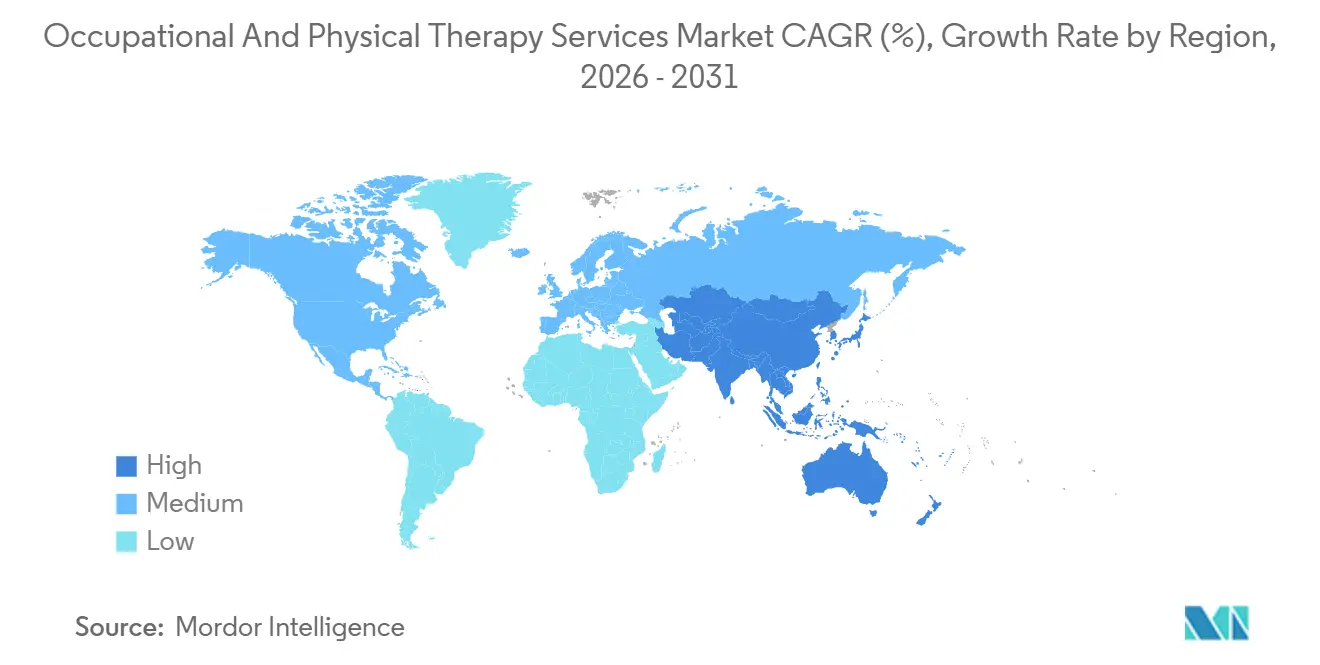
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
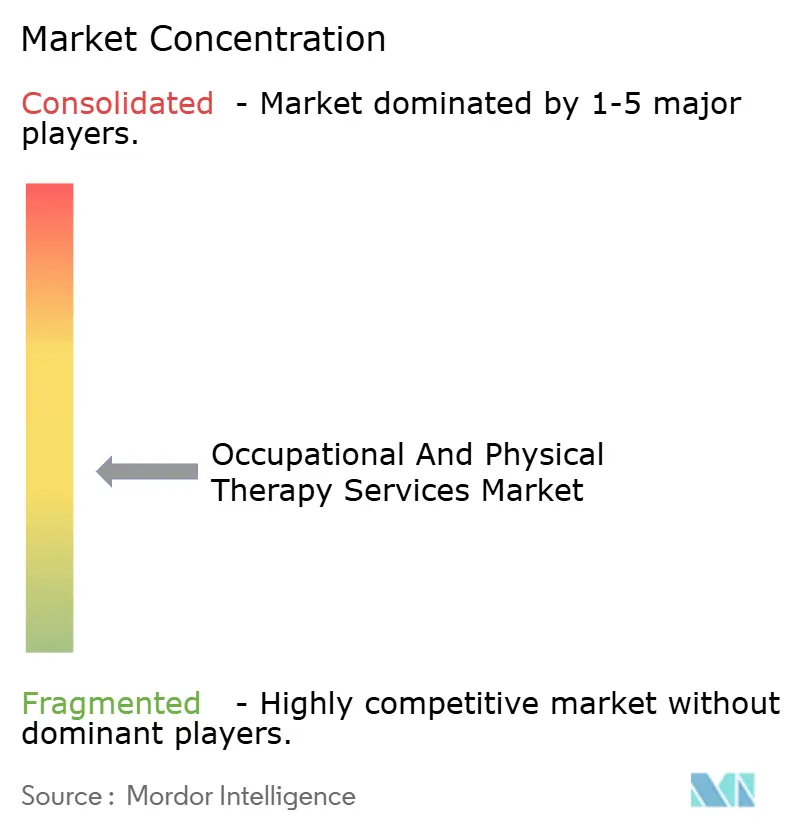
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services de Thérapie Occupationnelle et Physique par Mordor Intelligence
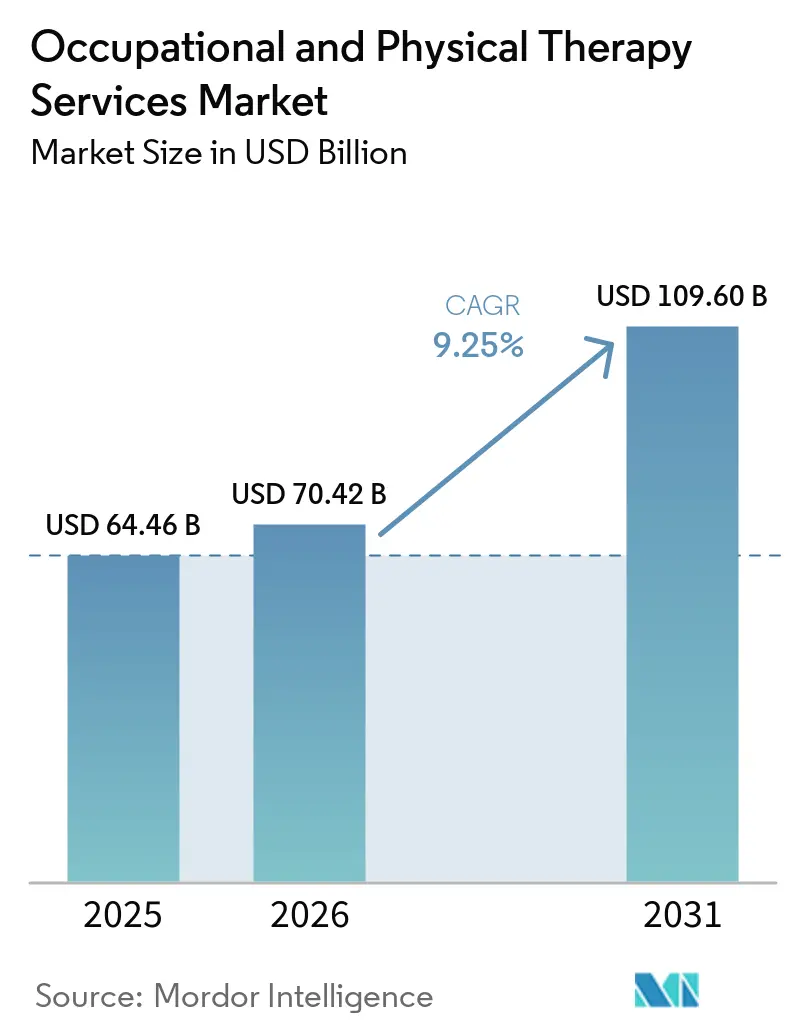
La taille du marché des services de thérapie occupationnelle et physique était évaluée à 64,46 milliards USD en 2025 et devrait croître de 70,42 milliards USD en 2026 pour atteindre 109,60 milliards USD d'ici 2031, à un CAGR de 9,25 % durant la période de prévision (2026-2031).
Les dépenses structurelles s'orientent vers les soins préventifs et de réadaptation, les payeurs cherchant à limiter les coûts chirurgicaux en aval, tandis que le remboursement permanent de la téléréadaptation, le triage par intelligence artificielle et les programmes musculo-squelettiques parrainés par les employeurs maintiennent le marché des services de thérapie occupationnelle et physique sur une trajectoire de croissance rapide. Le Bureau of Labor Statistics des États-Unis prévoit une croissance de l'emploi de 14 % pour les physiothérapeutes et de 11 % pour les ergothérapeutes entre 2023 et 2033, confirmant que l'offre de main-d'œuvre s'élargit parallèlement à la demande. Les soins hybrides, qui combinent des visites en personne et un accompagnement virtuel, gagnent du terrain après qu'un essai contrôlé randomisé de 2025 a démontré des résultats non inférieurs à un coût inférieur de 35 %. Parallèlement, le vieillissement de la population, la hausse de l'incidence des blessures sportives et l'expansion rapide des cliniques en Asie-Pacifique positionnent le marché des services de thérapie occupationnelle et physique pour une croissance durable et géographiquement équilibrée.
Principaux enseignements du rapport
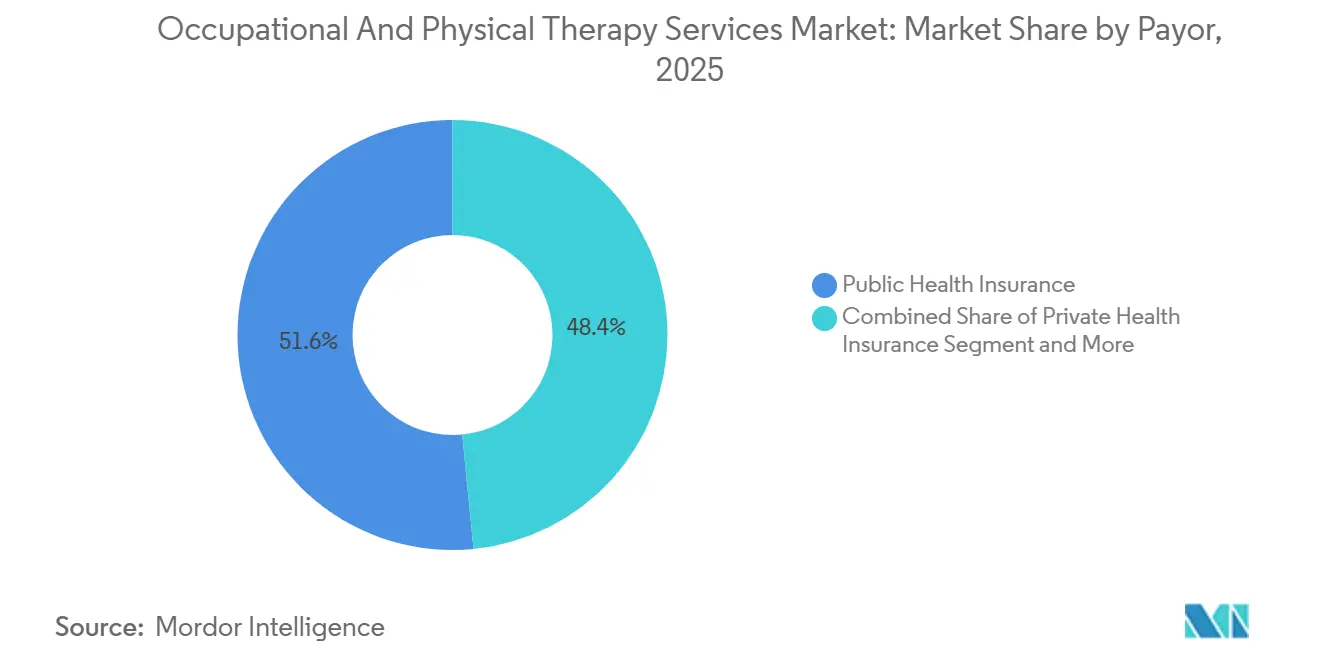
- Par payeur, les régimes publics d'assurance maladie ont capté 51,56 % des revenus en 2025, tandis que l'assurance maladie privée progresse à un CAGR de 10,25 % jusqu'en 2031, le plus rapide parmi les sources de financement.
- Par application, la thérapie orthopédique a dominé avec 38,53 % de la part de marché des services de thérapie occupationnelle et physique en 2025 ; la thérapie des blessures sportives est en voie d'atteindre un CAGR de 10,85 % d'ici 2031.
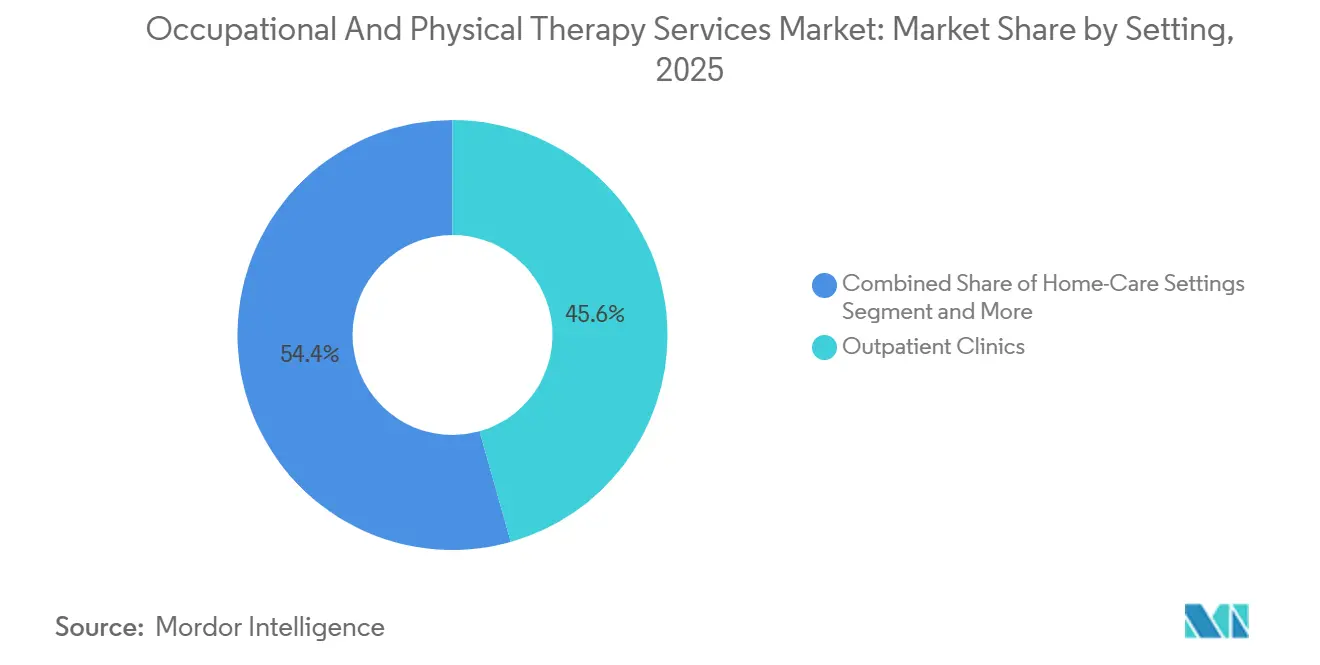
- Par cadre de prestation, les cliniques ambulatoires ont généré 45,63 % des revenus en 2025, mais les structures de soins à domicile se développent à un CAGR de 11,87 % jusqu'en 2031.
- Par mode de prestation, la thérapie en personne a conservé 68,33 % des revenus en 2025, mais la téléréadaptation progresse à un CAGR de 16,7 % jusqu'à la fin de la période de prévision.
- Par géographie, l'Amérique du Nord a contribué à hauteur de 40,13 % des revenus en 2025, tandis que l'Asie-Pacifique devrait afficher le CAGR régional le plus rapide, à 10,51 %, jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation des effectifs en thérapie occupationnelle et physique | +1.8% | Mondial, plus marqué en Amérique du Nord et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Élargissement de la couverture de remboursement des soins de réadaptation | +2.1% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Hausse de l'incidence des blessures sportives et de loisirs | +1.3% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Charge musculo-squelettique liée au vieillissement de la population | +2.4% | Mondial, plus aigu en Amérique du Nord, en Europe et au Japon | Long terme (≥ 4 ans) |
| Modèles de services hybrides en personne/virtuels | +1.2% | Amérique du Nord et Europe, adoption précoce dans les zones urbaines d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Protocoles de réadaptation personnalisés par intelligence artificielle | +0.9% | Amérique du Nord et Europe, déploiements pilotes en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des effectifs en thérapie occupationnelle et physique
Le vivier de professionnels s'élargit : 12 400 physiothérapeutes et 8 200 ergothérapeutes ont obtenu leur diplôme en 2024, soit une augmentation annuelle de 6 % et 5 % respectivement. Des États tels que le Texas et la Floride ont ouvert un total de 30 nouvelles cliniques en 2024, absorbant les diplômés plus rapidement que les marchés côtiers traditionnels. L'initiative de formation professionnelle de l'Inde en 2025, visant à former 50 000 thérapeutes d'ici 2028, a pour objectif de réduire le déficit d'offre dans les villes de deuxième et troisième rang. Ces gains en termes de main-d'œuvre élargissent directement la capacité adressable, notamment dans les zones rurales et périurbaines où le marché des services de thérapie occupationnelle et physique souffrait historiquement de pénuries de personnel. À mesure que l'offre augmente, les délais d'attente diminuent, renforçant l'observance et les revenus récurrents.
Élargissement de la couverture de remboursement des soins de réadaptation
Le CMS a pérennisé la parité des soins de télésanté instaurée pendant la pandémie dans son barème des honoraires médicaux 2024, permettant aux thérapeutes de facturer les consultations virtuelles au même tarif que les séances en clinique[1]Centers for Medicare & Medicaid Services, "Barème des honoraires médicaux Medicare CY 2024," cms.gov. Les assureurs privés ont emboîté le pas ; UnitedHealthcare couvre désormais jusqu'à 30 séances virtuelles par an sans autorisation préalable. Les données probantes montrent que la thérapie précoce conforme aux recommandations prévient les chirurgies coûteuses : une étude du Health Care Cost Institute a révélé une réduction de 28 % des taux de fusion lombaire lorsque les patients ont effectué huit visites ou plus dans les 90 jours suivant le diagnostic. L'adoption par les employeurs est également en hausse, Amazon exploitant des cliniques de thérapie sur site dans 25 centres de distribution d'ici 2025.
Hausse de l'incidence des blessures sportives et de loisirs
Les visites aux urgences liées au sport ont atteint 3,2 millions en 2024, soit une hausse de 9 % par rapport à 2023, le football pour jeunes et le basketball récréatif pour adultes étant à l'origine de cette progression[2]Consumer Product Safety Commission, "Points saillants des données NEISS," cpsc.gov. Les reconstructions du ligament croisé antérieur ont augmenté de 7 % sur la même période, prolongeant les cycles de réadaptation à 9-12 mois. Les districts scolaires intègrent désormais des entraîneurs sportifs et des thérapeutes dans 85 % des lycées américains. Le Japon suit la même tendance : son plan 2025 prévoit de placer des thérapeutes dans 10 000 clubs sportifs communautaires d'ici 2027, ciblant les « guerriers du week-end » d'âge moyen. Cet afflux régulier de patients actifs renforce la demande tout au long de l'année sur le marché des services de thérapie occupationnelle et physique.
Charge musculo-squelettique liée au vieillissement de la population
Les adultes âgés de 65 ans et plus aux États-Unis atteindront 73 millions d'ici 2030. La prévalence de l'arthrite dépasse déjà 58,5 millions et devrait dépasser 78 millions d'ici 2040. Les régimes Medicare Advantage voient la valeur de la thérapie à domicile : Humana a couvert les services à domicile pour 1,2 million de membres en 2024 et a signalé une baisse de 22 % des hospitalisations pour fracture de la hanche. Des vagues démographiques comparables en Europe et au Japon soutiennent les perspectives à long terme du marché des services de thérapie occupationnelle et physique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Faible sensibilisation et accès limité dans les marchés émergents | -1.2% | Asie-Pacifique (hors Japon et Australie), Moyen-Orient et Afrique, Amérique latine | Long terme (≥ 4 ans) |
| Coût élevé à la charge du patient pour les cycles de traitement prolongés | -0.8% | Mondial ; aigu dans les régimes à franchise élevée aux États-Unis et dans les marchés émergents sans couverture universelle | Moyen terme (2 à 4 ans) |
| Préoccupations relatives à la confidentialité des données sur les plateformes de téléréadaptation | -0.6% | Amérique du Nord et Europe ; répercussions sur les zones urbaines d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Normes fragmentées de suivi des résultats | -0.5% | Mondial, notamment pour les plateformes numériques transfrontalières et les prestataires multi-États | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Faible sensibilisation et accès limité dans les marchés émergents
Seulement 15 % des personnes dans les pays à faible revenu qui ont besoin de réadaptation en bénéficient réellement, contre 65 % dans les pays à revenu élevé. L'Afrique subsaharienne compte en moyenne 0,04 physiothérapeute pour 10 000 habitants, contre 7,2 en Amérique du Nord. L'Inde maintient un ratio thérapeute/population de 1 pour 90 000. Les longues distances à parcourir, les obstacles à la formation et l'étroitesse des prestations d'assurance freinent la pénétration. La planification des effectifs par les gouvernements et les réformes de la conception des prestations sont des prérequis pour combler cet écart, faute de quoi la demande restera latente.
Coût élevé à la charge du patient pour les cycles de traitement prolongés
Les patients américains couverts par des régimes à franchise élevée effectuent en moyenne 6,2 visites de thérapie par épisode, contre 9,8 pour les assurés à faible franchise, même si les recommandations préconisent 10 à 12 visites. Au Brésil, une séance privée coûte entre 40 et 60 USD, soit jusqu'à 20 % du salaire minimum mensuel, ce qui nuit à l'observance. La téléréadaptation réduit les frais par séance mais ne peut pas remplacer les techniques manuelles. Le plafonnement des co-paiements Medicaid à 10 USD instauré par la Californie en 2024 constitue un modèle que d'autres États pourraient adopter.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par payeur :
les régimes publics constituent le socle, le secteur privé accélèreLa couverture publique représentait 51,56 % des revenus en 2025, soutenue par l'utilisation de Medicare et Medicaid, tandis que l'assurance maladie privée devrait se développer à un CAGR de 10,25 % jusqu'en 2031. Cette accélération découle du fait que les employeurs intègrent les avantages musculo-squelettiques aux soins primaires afin de réduire l'absentéisme. Une enquête 2024 du National Business Group on Health a montré que 68 % des grands employeurs proposent la thérapie physique virtuelle comme avantage standard. Parallèlement, le CMS a lancé le Modèle de Paiement Alternatif pour la Thérapie de Rééducation en 2024, permettant des contrats à économies partagées qui récompensent la maîtrise des coûts et les gains en termes de résultats fonctionnels.
La contractualisation basée sur la valeur fait pencher le champ concurrentiel en faveur des groupes maîtrisant les données, capables de documenter les gains fonctionnels à l'aide de logiciels de thérapie physique et d'outils de suivi des résultats patients. Anthem conditionne désormais 20 % du remboursement des thérapies aux mesures de résultats rapportées par les patients. Cette orientation axée sur les résultats favorise les plateformes de plus grande envergure dotées d'analyses robustes et positionne le marché des services de thérapie occupationnelle et physique en vue d'une consolidation accrue.
Note: Les parts de tous les segments individuels sont disponibles à l'achat du rapport


Par application :
l'orthopédie domine, les blessures sportives progressent fortementLa thérapie orthopédique a généré 38,53 % des revenus en 2025, bénéficiant de 1,2 million de remplacements du genou et de la hanche qui déclenchent chacun 8 à 12 semaines de réadaptation. La thérapie des blessures sportives, soutenue par la participation croissante des jeunes, devrait afficher un CAGR de 10,85 % jusqu'en 2031. La thérapie neurologique prend de l'élan à mesure que les hôpitaux adoptent des protocoles de mobilisation précoce ; l'initiation de la thérapie dans les 24 heures suivant un accident vasculaire cérébral a réduit la durée moyenne d'hospitalisation de 2,3 jours.
La croissance de la thérapie pédiatrique suit la hausse des diagnostics d'autisme : 1 enfant américain sur 36 nécessitait des services spécialisés en 2024. Le programme Medicaid du Texas finance désormais jusqu'à 40 séances d'intervention précoce par an, élargissant la demande. Des niches spécialisées telles que les programmes de rééducation du plancher pelvien et vestibulaire émergent comme des compléments qui augmentent la fréquence des visites et diversifient le marché des services de thérapie occupationnelle et physique.
Par cadre de prestation :
les soins ambulatoires en tête, les soins à domicile progressentLes cliniques ambulatoires ont produit 45,63 % des revenus de 2025 grâce à leur accessibilité et à la diversité de leurs équipements. Pourtant, la thérapie à domicile est prévue pour un CAGR de 11,87 %, portée par les incitations Medicare Advantage et les technologies permettant la supervision à distance. Le MedPAC a constaté que la réadaptation à domicile après une fracture de la hanche coûte 35 % moins cher par épisode avec des résultats comparables.
Pour défendre leurs parts de marché, les grandes chaînes déploient désormais des unités mobiles ; Athletico a équipé des véhicules d'échographes portables et de dispositifs d'électrostimulation dans 15 zones métropolitaines d'ici 2024. Les hôpitaux bénéficient d'un certain soulagement grâce à la hausse de remboursement de 3,2 % pour les thérapies complexes prévue dans la règle du système de paiement prospectif ambulatoire 2024.
Note: Les parts de tous les segments individuels sont disponibles à l'achat du rapport
Par mode de prestation :
le virtuel se développe, le présentiel perdureLes visites en personne représentaient encore 68,33 % des revenus en 2025, soulignant le besoin persistant de techniques manuelles. La téléréadaptation, cependant, affiche un CAGR de 16,7 % jusqu'en 2031 après que le CMS a pérennisé la parité et que les accords de licences inter-États ont réduit les frictions réglementaires. Une méta-analyse publiée dans BMJ Open en 2024, portant sur 42 essais, a confirmé des résultats non inférieurs pour les cas musculo-squelettiques chroniques pris en charge virtuellement.
La thérapie hybride combine le meilleur des deux approches : l'American Physical Therapy Association a approuvé les parcours hybrides pour les lombalgies et l'arthrose du genou dans ses recommandations 2024. À mesure que les cliniques optimisent le ratio présentiel/virtuel, le marché des services de thérapie occupationnelle et physique devrait évoluer vers des forfaits d'épisodes tarifés aux résultats plutôt qu'à la facturation au nombre de visites.
Analyse géographique
Marché des Services de Thérapie Occupationnelle et Physique en Amérique du Nord
L'Amérique du Nord a contribué à hauteur de 40,13 % des revenus en 2025, les dépenses Medicare consacrées à la thérapie ambulatoire atteignant 9,8 milliards USD, soit une hausse annuelle de 6,2 % principalement portée par les volumes. Le système à payeur unique du Canada couvre la rééducation post-chirurgicale, mais laisse les soins chroniques largement à la charge des patients, favorisant ainsi un secteur parallèle de cliniques privées. Les cliniques fédérales du Mexique proposent désormais une thérapie de base, mais la majeure partie de la demande reste privée, concentrée dans les corridors urbains aisés. Le Département des Anciens Combattants des États-Unis a intégré des thérapeutes dans 150 cliniques communautaires en 2024 afin de réduire les délais d'attente des vétérans.
Marché des Services de Thérapie Occupationnelle et Physique en Asie-Pacifique
L'Asie-Pacifique devrait progresser à un TCAC de 10,51 % jusqu'en 2031, soit la croissance la plus rapide au monde. La politique chinoise de 2024 autorise les thérapeutes à ouvrir des cabinets indépendants, soutenant ainsi une prolifération rapide des cliniques. Apollo Hospitals en Inde ouvrira 50 centres de rééducation dans des villes de deuxième rang d'ici 2027. Le Japon fait face à des pénuries de main-d'œuvre, son taux de postes vacants de thérapeutes ayant atteint 15 %, ce qui stimule les investissements dans les dispositifs d'assistance robotique. Le Régime national d'assurance invalidité de l'Australie a ajouté 2,1 milliards AUD de financement en 2024, élargissant les capacités en rééducation pédiatrique et neurologique.
Marché des Services de Thérapie Occupationnelle et Physique en Allemagne et au Royaume-Uni
L'Europe maintient une croissance stable. Les régimes statutaires allemands remboursent jusqu'à six séances par ordonnance, garantissant des volumes ambulatoires prévisibles. Les délais d'attente en physiothérapie au sein du Service national de santé en Angleterre ont atteint huit semaines en 2024, propulsant le développement d'alternatives numériques privées.

Paysage réglementaire
Aux États-Unis, la politique des Centers for Medicare and Medicaid Services (CMS) demeure un pilier essentiel du remboursement des services d'ergothérapie (OT) et de kinésithérapie (PT). Dans le cadre de la règle finale du barème des honoraires médicaux Medicare pour l'année civile 2026, CMS a maintenu les contrôles d'utilisation via le seuil du modificateur KX, fixé à 2 480 USD pour les services combinés de PT et d'orthophonie, et à 2 480 USD pour les services d'OT, tout en conservant le différentiel de paiement pour les assistants, selon lequel les services fournis par des PTA/OTA sont rémunérés à 85 % du montant applicable du barème des honoraires médicaux.
La politique de CMS se durcit également en ce qui concerne les définitions et la conformité des thérapies assistées par la technologie. À compter du 1er janvier 2026, CMS a désigné plusieurs codes de télésurveillance thérapeutique (Remote Therapeutic Monitoring, RTM) (notamment 98975, 98976, 98977, 98979, 98980, 98981, 98984 et 98985) comme des services « parfois thérapeutiques », ce qui peut exiger leur fourniture dans le cadre d'un plan de soins thérapeutique. Ce changement affecte les flux de documentation des programmes hybrides et de télé-réadaptation. Au niveau des États, les conseils et les programmes Medicaid continuent de mettre à jour leurs règles et manuels (par exemple, les mises à jour du Texas et de l'Ohio entre 2025 et 2026), incitant les prestataires multi-états à concentrer leurs efforts sur la normalisation des licences, de la supervision et de la conformité de couverture entre les cliniques et les cadres de soins à domicile.
Paysage concurrentiel
Le marché reste modérément fragmenté : les principaux acteurs contrôlent un pourcentage significatif des revenus ambulatoires. Encompass Health exploitait 1 350 cliniques ambulatoires et a généré 1,8 milliard USD de revenus ambulatoires en 2024, en hausse de 7,4 % en glissement annuel[3]Encompass Health Corporation, "Formulaire 10-K 2024," sec.gov. Select Medical gérait plus de 1 900 cliniques et a enregistré 2,1 milliards USD, aidé par une hausse de 4,2 % des visites à périmètre comparable. Les deux ont développé des plateformes propriétaires de téléréadaptation pour défendre leurs parts de marché et ont commencé à s'associer avec des pharmacies de détail pour co-localiser les services.
Les acteurs numériques, portés par le remboursement permanent et la demande des employeurs, se développent rapidement. Un prestataire virtuel de premier plan a décroché des contrats à long terme avec le Département des anciens combattants des États-Unis en 2024 pour fournir des programmes musculo-squelettiques à domicile, élargissant son mix de payeurs au-delà des employeurs commerciaux. Une autre plateforme axée sur l'intelligence artificielle a obtenu l'autorisation de la FDA pour un logiciel de suivi du mouvement et est active dans cinq pays européens. Les chaînes traditionnelles réagissent : Select Medical a engagé 25 millions USD dans le développement de soins virtuels en 2024, et Encompass Health a intégré des outils guidés par intelligence artificielle dans ses parcours post-aigus début 2025.
L'expansion dans les espaces non exploités se poursuit dans la thérapie pédiatrique et la desserte des zones rurales. Les unités mobiles, les réseaux de franchise et les contrats scolaires se multiplient. La technologie réduisant les barrières géographiques, le marché des services de thérapie occupationnelle et physique devrait connaître une consolidation accélérée, les investisseurs favorisant les entreprises capables de documenter la supériorité de leurs résultats selon les modalités.
Leaders du Secteur des Services de Thérapie Occupationnelle et Physique
ATI Holdings, LLC
Athletico Physical Therapy
Encompass Health Corporation
Upstream Rehabilitation Inc.
Select Medical Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services de Thérapie Occupationnelle et Physique
- Athletico Physical Therapy
- ATI Holdings LLC
- Concentra Inc.
- CORA Health Services Inc.
- Encompass Health
- FYZICAL Therapy & Balance Centers
- Genesis Rehab Services
- Hinge Health
- Kindred Healthcare
- Knight Health Holdings LLC
- Luna Physical Therapy
- NovaCare Rehabilitation
- PT Solutions
- Select Medical
- SWORD Health
- United States Physical Therapy Inc.
- Upstream Rehabilitation
Lire l’analyse des entreprises de services de thérapie occupationnelle et physique

Opportunités de marché et perspectives d'avenir
Le traitement par CMS des codes RTM comme services « parfois thérapeutiques » à compter du 1er janvier 2026 crée un espace opérationnel pour les modèles hybrides combinant thérapie en présentiel, télésurveillance et suivis virtuels, en particulier lorsque les exigences relatives au plan de soins et à la documentation peuvent être normalisées entre les sites. Cela pousse également les prestataires et les éditeurs de logiciels vers des fonctionnalités de conformité spécifiques à la thérapie, ce qui accroît la demande pour une documentation fondée sur des protocoles, des contrôles d'utilisation et des rapports prêts pour les payeurs au sein des opérations cliniques.
L'expansion du marché dépasse également les lieux ambulatoires fixes, portée par le développement de réseaux commerciaux dans les services de PT/OT à domicile et mobiles. En 2026, American Specialty Health a élargi les capacités de son réseau pour inclure les services de PT/OT à domicile et mobiles, reflétant l'intérêt des réseaux de payeurs pour des cadres alternatifs susceptibles d'atténuer les contraintes d'accès tout en soutenant la croissance des soins à domicile. Du côté de l'offre, les opérateurs multi-sites continuent de s'appuyer sur les acquisitions et l'expansion des installations pour étendre leur couverture géographique, tandis que les systèmes de réadaptation ajoutent des capacités d'hospitalisation et des technologies cliniques (par exemple, les ouvertures d'hôpitaux d'Encompass Health et l'ajout de technologies de mobilité par Brooks Rehabilitation). Ensemble, ces initiatives soutiennent des parcours de références croisées entre la réadaptation en hospitalisation, les cliniques ambulatoires et les cadres de soins à domicile.
Recent Industry Developments in Marché des Services de Thérapie Occupationnelle et Physique
- Juin 2026 : Athletico Physical Therapy a accepté une recapitalisation globale, garantissant 80 millions USD de nouveaux financements et réduisant sa dette nette d'environ 750 millions USD. La transaction améliore la flexibilité du bilan pour les opérations cliniques et les investissements dans les lignes de services, dans un contexte de consolidation continue de la réadaptation ambulatoire. Cette remise à niveau du capital soutient également le développement continu des soins hybrides et des programmes de croissance multi-sites.
- Mai 2026 : Encompass Health a ouvert l'Encompass Health Rehabilitation Hospital of Concordville, un établissement de 50 lits en Pennsylvanie. Ce nouvel établissement de réadaptation autonome pour patients hospitalisés élargit la capacité locale de soins post-aigus et peut accroître la demande en aval pour l'OT/PT ambulatoire grâce à la planification des sorties et aux parcours de continuité des soins. Cette ouverture renforce également l'expansion menée par des coentreprises comme moyen d'ajouter des lits dans des zones géographiques ciblées.
- Mai 2025 : Kelly a ajouté Children's Therapy Center, un prestataire pédiatrique basé au Minnesota proposant des services d'ergothérapie, de kinésithérapie et d'orthophonie. Cette acquisition a élargi l'empreinte de Kelly dans les services de développement et l'accès à des offres pédiatriques pluridisciplinaires. L'expansion du portefeuille vers les soins pédiatriques s'aligne sur la demande croissante de services d'intervention précoce et de thérapie spécialisée dans tous les types de payeurs.


Marché des Services de Thérapie Occupationnelle et Physique Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les services rémunérés dans lesquels des professionnels agréés dispensent une thérapie occupationnelle ou une thérapie physique pour aider les patients à améliorer leur fonction, leur mobilité et leurs capacités à accomplir les activités de la vie quotidienne dans les cadres de soins courants. Les revenus sont comptabilisés à partir des séances d'évaluation et de traitement thérapeutiques, y compris les parts facturées par le prestataire et celles payées par le patient.
Exclusions du périmètre : Nous excluons les ventes d'équipements de thérapie et de dispositifs à usage domestique, le coaching de remise en forme général, ainsi que les procédures médicales non thérapeutiques facturées en dehors des codes de services de thérapie occupationnelle ou physique.
Aperçu de la Segmentation
- Par payeur
- Assurance maladie publique
- Assurance maladie privée
- Paiement direct
- Par application
- Thérapie orthopédique
- Thérapie neurologique
- Thérapie des blessures sportives
- Thérapie générale
- Thérapie gériatrique
- Thérapie pédiatrique
- Autres applications
- Par cadre de prestation
- Hôpitaux
- Cliniques ambulatoires
- Structures de soins à domicile
- Autres structures
- Par mode de prestation de services
- Thérapie en personne
- Téléréadaptation / Thérapie virtuelle
- Thérapie hybride
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a débuté par le contexte public d'utilisation des soins de santé et des dépenses, puis s'est recentrée sur les signaux thérapeutiques pouvant être suivis de manière cohérente. Nous avons examiné des sources telles que les Centers for Medicare and Medicaid Services des États-Unis, le Bureau of Labor Statistics des États-Unis, le portail de statistiques de santé de l'OCDE, l'Organisation Mondiale de la Santé et les séries démographiques de la Banque Mondiale afin d'ancrer les tendances démographiques, le vieillissement et les schémas d'accès aux soins.
Pour relier ces indicateurs généraux aux services de thérapie, nous avons également utilisé les publications des associations de prestataires (telles que l'American Physical Therapy Association et les associations de thérapie occupationnelle disponibles), la littérature clinique et d'économie de la santé évaluée par les pairs, ainsi que les portails des ministères de la santé nationaux pour les changements de politique. Les rapports annuels des entreprises et les présentations aux investisseurs ont été utilisés pour comprendre la composition des services et l'orientation des prix, tandis qu'un abonnement payant aux données financières des entreprises et une base de données de brevets payante ont été consultés de manière sélective pour recouper les thèmes d'expansion des capacités et l'adoption des modalités thérapeutiques. Ces exemples ne sont pas exhaustifs, et nous avons également eu recours à d'autres sources publiques pour la collecte, la validation et la clarification des données au cours de l'étude.
Entretiens Primaires et Enquêtes
Les travaux primaires ont porté sur la validation de la manière dont les volumes, la fréquence des visites et les prix évoluent selon le cadre de soins et le type de payeur, car ce sont les principaux moteurs de revenus pour les services de thérapie occupationnelle et physique. Nous avons échangé avec des opérateurs de cliniques, des responsables de rééducation hospitalière, des gestionnaires de personnel thérapeutique et des interlocuteurs en charge des payeurs ou des réseaux en Asie-Pacifique, en EMEA et dans les Amériques. Les contributions des répondants ont été utilisées pour confirmer des hypothèses qui n'étaient pas entièrement récupérables à partir des seules statistiques publiques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Directeurs généraux (CXO) : 12 % | Asie-Pacifique : 47 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 29 % |
| Acteurs de moindre envergure : 17 % | Managers : 47 % | Amériques : 24 % |
Dimensionnement et Prévisions du Marché
La taille du marché a été construite selon une approche descendante et ascendante, dans laquelle la demande de thérapie est reconstituée à partir du bassin de patients traités et de l'intensité de visites attendue, puis traduite en revenus à l'aide des schémas typiques de facturation et de remboursement par payeur. En pratique, nous partons des signaux de prévalence des conditions et de la population, filtrons la part qui accède à la thérapie, puis appliquons le nombre moyen de visites par épisode et le montant payé par visite dans les principaux cadres de soins.
Pour maintenir le modèle pratique et reproductible, nous avons suivi de manière cohérente un ensemble limité de facteurs, notamment la part vieillissante de la population, la charge des affections musculo-squelettiques et neurologiques, les tendances de sortie post-aiguë vers la rééducation ambulatoire, l'emploi des thérapeutes et la croissance des salaires comme indicateur de capacité, ainsi que les évolutions de la composition des payeurs entre secteurs public, privé et à la charge du patient. Lorsque la granularité des données au niveau national est limitée, les lacunes ont été comblées en appliquant des références régionales spécifiques pour l'utilisation et les prix, puis testées sous contrainte avec les retours des entretiens et les mises à jour de remboursement publiquement visibles.
Pour les prévisions, nous avons utilisé une analyse de scénarios soutenue par une vérification légère par régression multivariée, de sorte que la croissance de la demande soit liée à des variables observables telles que les données démographiques, la capacité des prestataires et les changements de politique ou de couverture. Les résultats ont été corroborés par des approximations ascendantes sélectives, telles que le revenu par thérapeute au niveau de la clinique échantillonnée, le volume par site et les vérifications de l'orientation des prix, puis ajustés lorsque la capacité implicite ou les taux de visites semblaient irréalistes pour une géographie donnée.
Cycle de Validation des Données et de Mise à Jour
Avant que les chiffres définitifs ne soient arrêtés, les résultats sont triangulés à partir de plusieurs signaux indépendants, notamment la croissance des effectifs, les indicateurs d'utilisation et les changements de payeurs ou de remboursements qui affectent les prix réalisés. Les valeurs aberrantes sont signalées, vérifiées par rapport aux hypothèses sous-jacentes et examinées par un autre analyste afin qu'une seule donnée ne modifie pas discrètement l'ensemble du modèle.
Nous recontactons également les répondants concernés lorsqu'un écart important apparaît, par exemple si l'intensité des visites change soudainement, si les prix évoluent fortement ou si une mise à jour de politique modifie la couverture. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, suivies d'une révision finale avant livraison afin que les clients reçoivent la vue la plus actuelle disponible au moment de la publication.
Taille du Marché des Services de Thérapie Occupationnelle et Physique selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les estimations publiées pour les services de thérapie ne concordent pas toujours, car le marché peut être défini de différentes manières, et de petites variations dans ce qui est comptabilisé peuvent rapidement faire évoluer les totaux. Les différences proviennent généralement des cadres de soins inclus, du fait que la thérapie occupationnelle et la thérapie physique soient ou non comptées ensemble, et de la manière dont les remises des payeurs et les remboursements sont traduits en revenus finaux.
L'écart principal provient du mélange des recettes des prestataires pour la thérapie en clinique avec des catégories de rééducation plus larges, tandis que Mordor Intelligence ne comptabilise que les revenus des services de thérapie occupationnelle et physique et applique une tarification réalisée pondérée par payeur plutôt que les tarifs affichés. D'autres écarts apparaissent lorsque certaines études traitent la thérapie à domicile comme entièrement comparable aux visites ambulatoires, ou lorsque des hypothèses de croissance agressives sont utilisées sans vérifier la capacité des thérapeutes et les tendances salariales qui limitent la vitesse d'expansion des volumes.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 64,46 milliards USD (2025) | |
| Éditeur Sectoriel A | 70,00 milliards USD (2025) | Un périmètre plus large de services de rééducation semble être utilisé, ce qui peut intégrer des programmes de rééducation adjacents et gonfler les revenus comptabilisés au-delà des seules lignes de services de thérapie occupationnelle et physique. |
| Conseil Mondial B | 58,30 milliards USD (2024) | Utilise une année de base antérieure et tend à s'appuyer sur des ventilations de haut niveau des dépenses de santé, ce qui peut sous-estimer la croissance du volume ambulatoire et les changements de réalisation des prix liés à l'évolution de la composition des payeurs. |
L'écart dans le tableau s'explique principalement par le périmètre et le traitement des prix, et non par un désaccord sur le fait que la demande est en hausse. Lorsque les cadres et les services sont clairement séparés, et que les revenus sont liés aux volumes de visites et aux taux réalisés par les payeurs pouvant être recoupés, le chiffre obtenu devient plus facile à auditer et à reproduire d'année en année.


Questions clés auxquelles répond le rapport
Quelle est la valeur mondiale attendue des services de thérapie occupationnelle et physique en 2031 ?
Les dépenses devraient atteindre 109,60 milliards USD d'ici 2031.
À quelle vitesse les revenus de la téléréadaptation se développent-ils jusqu'en 2031 ?
La téléréadaptation devrait croître à un CAGR de 16,7 %, le rythme le plus rapide parmi les modes de prestation.
Quelle région géographique devrait enregistrer la croissance la plus forte jusqu'en 2031 ?
L'Asie-Pacifique est en voie d'atteindre un CAGR de 10,51 %, dépassant toutes les autres régions sur la période de prévision.
Quelle part des revenus de 2025 provenait des régimes d'assurance maladie publique ?
Les payeurs publics représentaient 51,56 % des revenus mondiaux en 2025.
Quel domaine d'application est positionné pour la croissance la plus rapide au cours des cinq prochaines années ?
La thérapie des blessures sportives devrait se développer à un CAGR de 10,85 % jusqu'en 2031.
Dernière mise à jour de la page le:



