
Tamanho e Participação do Mercado de Gestão de Resíduos Sólidos da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
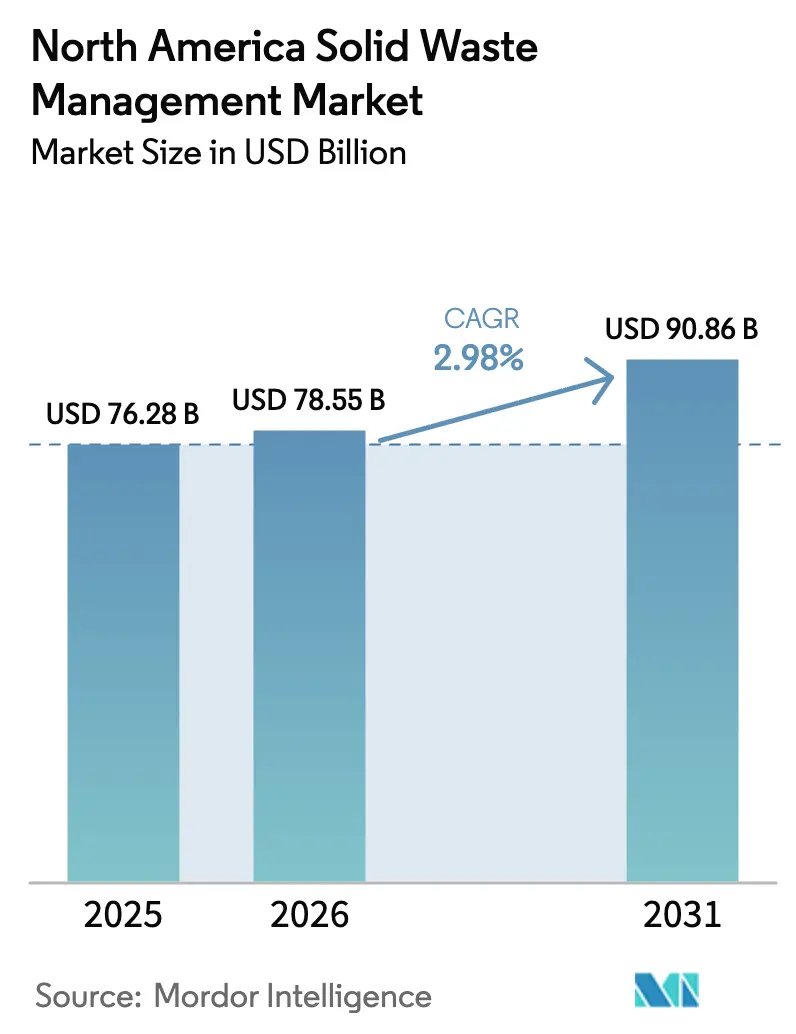
| Tamanho do mercado no ano base (2025) | 76.28 Bilhões de dólares |
| Tamanho do Mercado (2026) | 78.55 Bilhões de dólares |
| Tamanho do Mercado (2031) | 90.86 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 2.98 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Resíduos Sólidos da América do Norte por Mordor Intelligence
O Mercado de Gestão de Resíduos Sólidos da América do Norte foi avaliado em USD 76,28 bilhões em 2025 e estima-se que cresça de USD 78,55 bilhões em 2026 para atingir USD 90,86 bilhões até 2031, a um CAGR de 2,98% durante o período de previsão (2026-2031). Os crescentes investimentos em gás de aterro sanitário para gás natural renovável (GNR), os mandatos corporativos de ESG e as regulamentações de responsabilidade estendida do produtor (REP) estão deslocando o crescimento da expansão pura de volume para serviços de reciclagem, recuperação de energia e conformidade de maior margem. Os contratos de resíduos para energia e a recuperação de materiais em ciclo fechado comandam agora taxas premium que isolam os operadores das flutuações nos preços de commodities recicladas. Como resultado, o mercado de gestão de resíduos sólidos da América do Norte está se tornando uma plataforma de serviços de energia, dados e sustentabilidade que melhoram a qualidade da receita, mesmo enquanto os volumes gerais se estabilizam. A intensidade competitiva está aumentando em resíduos perigosos, resíduos de saúde e financiamento de projetos de GNR, onde a complexidade regulatória mantém elevadas as barreiras de entrada.
Principais Conclusões do Relatório
- Por tipo de produto, os equipamentos de descarte de resíduos lideraram com 59,85% de participação na receita em 2025; os equipamentos de reciclagem e triagem de resíduos estão projetados para expandir a um CAGR de 3,47% até 2031.
- Por tipo de resíduo, os resíduos não perigosos detinham uma participação de 77,65% do tamanho do mercado de gestão de resíduos sólidos da América do Norte em 2025, enquanto os resíduos perigosos devem avançar a um CAGR de 3,22% até 2031.
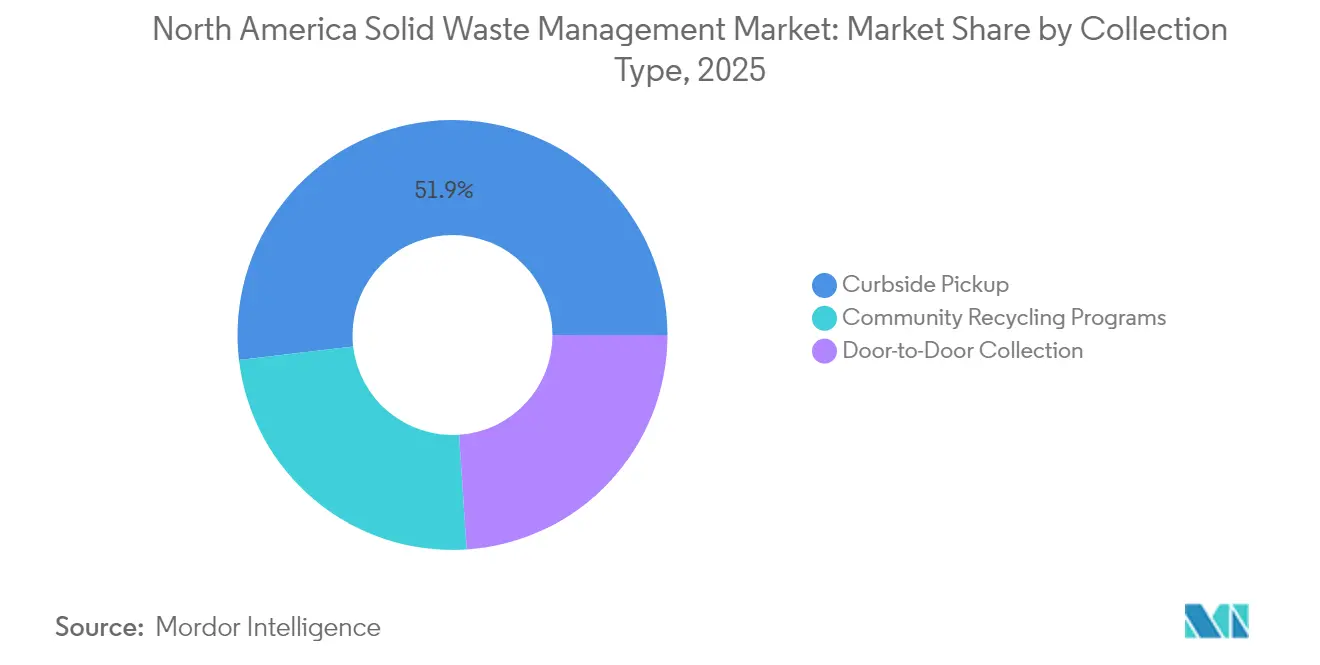
- Por tipo de coleta, a coleta domiciliar respondeu por uma participação de 51,85% do tamanho do mercado de gestão de resíduos sólidos da América do Norte em 2025, e os programas comunitários de reciclagem estão projetados para progredir a um CAGR de 3,44% até 2031.
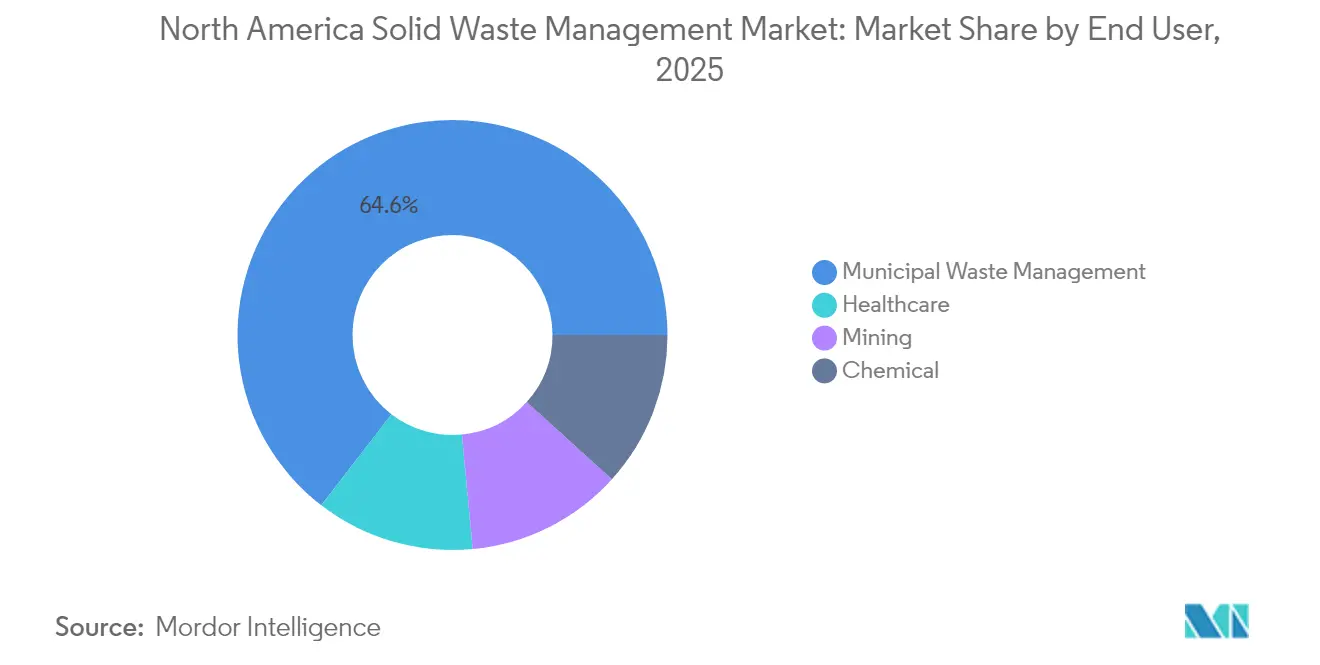
- Por usuário final, os serviços municipais responderam por 64,55% da participação do mercado de gestão de resíduos sólidos da América do Norte em 2025, ao passo que os serviços de resíduos de saúde foram projetados para registrar o maior CAGR de 3,33% até 2031.
- Por geografia, os Estados Unidos capturaram 79,60% de participação na receita em 2025; o México deve registrar o crescimento mais rápido a um CAGR de 3,29% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Os mandatos de economia circular e reciclagem aceleram o investimento em infraestrutura | +0.8% | Estados Unidos e Canadá, adoção limitada no México | Médio prazo (2-4 anos) |
| As metas corporativas de ESG impulsionam a demanda por serviços em ciclo fechado | +0.6% | Global, concentrado em centros urbanos | Curto prazo (≤ 2 anos) |
| Os projetos de gás de aterro sanitário para GNR aumentam sob incentivos do RFS, LCFS e IRA | +0.7% | Estados Unidos como principal, Canadá como secundário | Longo prazo (≥ 4 anos) |
| A crise de capacidade de aterros sanitários em Ontário e as tarifas de exportação dos EUA desencadeiam construções regionais | +0.4% | Ontário e Nordeste dos EUA, transbordamento para estados adjacentes | Médio prazo (2-4 anos) |
| A coleta inteligente e a triagem por IA reduzem o OPEX, viabilizando a precificação por geração (PAYT) | +0.5% | Mercados urbanos da América do Norte, penetração rural gradual | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Os Mandatos de Economia Circular e Reciclagem Aceleram o Investimento em Infraestrutura
Os estatutos de REP, como o SB 54 da Califórnia e a proibição federal canadense de plásticos de uso único, obrigam os produtores a financiar atualizações de triagem e processamento, criando receita de tarifas previsível para os operadores no mercado de gestão de resíduos sólidos da América do Norte[1]Environment and Climate Change Canada, "O Governo do Canadá Cumpre o Compromisso de Proibir Plásticos de Uso Único Prejudiciais," canada.ca. A Republic Services reservou USD 200 milhões para retrofits de triagem óptica em 2024 que atendem aos limites de contaminação estabelecidos pelas normas estaduais. As estruturas de conformidade obrigatória convertem a reciclagem de uma despesa discricionária em um custo incorporado ao negócio, permitindo contratos que garantem tonelagem mínima independentemente dos ciclos de preços das resinas. Como resultado, os fluxos de capital para classificadores robóticos, reciclagem química e instalações avançadas de recuperação de materiais estão se acelerando, posicionando o mercado de gestão de resíduos sólidos da América do Norte para uma construção sustentada de infraestrutura.
As Metas Corporativas de ESG Impulsionam a Demanda por Serviços em Ciclo Fechado
Os programas de compras das Fortune 500 agora exigem métricas verificáveis de desvio de resíduos, levando os fornecedores a investir em soluções integradas de coleta, reciclagem e relatórios. A aquisição da Stericycle pela Waste Management oferece à entidade combinada uma plataforma integrada de resíduos de saúde que suporta o recolhimento de medicamentos, a recuperação de embalagens e o rastreamento digital. Os contratos baseados em resultados, ancorados no desvio e na redução de carbono, viabilizam a precificação premium e renovações de longo prazo, reforçando a mudança de valor em vez de volume dentro do mercado de gestão de resíduos sólidos da América do Norte.
Os Projetos de Gás de Aterro Sanitário para GNR Aumentam sob Incentivos do RFS, LCFS e IRA
Os créditos fiscais federais de produção e os créditos LCFS da Califórnia combinam-se para gerar USD 15–25 por MMBtu para GNR qualificado, transformando aterros sanitários de centros de custo em fontes de lucro. Fundos de capital privado estão agora subscrevendo aquisições de aterros sanitários com base no potencial de gás, remodelando os modelos de avaliação e impulsionando o ímpeto de consolidação em todo o mercado de gestão de resíduos sólidos da América do Norte.
A Crise de Capacidade de Aterros Sanitários em Ontário e as Tarifas de Exportação dos EUA Desencadeiam Construções Regionais
Ontário enfrenta um déficit de eliminação de resíduos de 20 anos a partir de 2028. A compra de ativos canadenses pela Waste Connections por CAD 2,1 bilhões posiciona a empresa para precificação premium assim que a capacidade regional se estreitar. As propostas emergentes de tratamento térmico e resíduos para energia buscam preencher a lacuna iminente, injetando novo capital no mercado de gestão de resíduos sólidos da América do Norte.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A volatilidade dos preços de commodities recicladas compromete a estabilidade da receita | -0.4% | Global, amplificado em regiões dependentes de exportação | Curto prazo (≤ 2 anos) |
| A escassez crônica de mão de obra e as paralisações trabalhistas perturbam a coleta | -0.3% | Centros urbanos da América do Norte, aguda no Canadá | Médio prazo (2-4 anos) |
| A classificação CERCLA de PFAS eleva a exposição à responsabilidade dos aterros sanitários | -0.2% | Estados Unidos como principal, com expectativa de transbordamento regulatório | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Volatilidade dos Preços de Commodities Recicladas Compromete a Estabilidade da Receita
Os preços de papel misto despencaram em 2024, enquanto os valores de polímeros reciclados oscilaram 40% de trimestre para trimestre, complicando os modelos de retorno para classificadores robóticos. Os operadores agora incluem cláusulas de ajuste de preços nos contratos municipais, transferindo o risco para as cidades que carecem de instrumentos de proteção. Essa incerteza atrasa o investimento em tecnologia de recuperação de próxima geração, moderando o crescimento da receita no curto prazo dentro do mercado de gestão de resíduos sólidos da América do Norte.
A Escassez Crônica de Mão de Obra e as Paralisações Trabalhistas Perturbam a Coleta
A Associação Americana de Transporte Rodoviário estima uma escassez de 78.000 motoristas na frota de coleta, com rotatividade anual superior a 95% em algumas empresas[2]Associação Americana de Transporte Rodoviário, "Relatório de Escassez de Motoristas," trucking.org . A inflação salarial e as paralisações esporádicas aumentam os custos operacionais e o risco de serviço, promovendo testes acelerados de caminhões autônomos de carregamento lateral e otimização de rotas por IA. Até que os marcos regulatórios permitam a implantação comercial, a escassez de mão de obra limitará a expansão das margens no mercado de gestão de resíduos sólidos da América do Norte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Modernização de Equipamentos Impulsiona o Crescimento da ReciclagemOs equipamentos de descarte de resíduos mantiveram uma participação dominante de 59,85% do tamanho do mercado de gestão de resíduos sólidos da América do Norte em 2025, refletindo a infraestrutura consolidada de aterros sanitários e estações de transferência em toda a região. No entanto, o crescimento da receita está se deslocando para sistemas avançados de reciclagem e triagem, que devem registrar um CAGR de 3,47% até 2031, sustentados por mandatos de REP e padrões de pureza que a triagem manual não consegue atender. Os scanners ópticos guiados por IA agora recuperam 95% dos plásticos e metais-alvo, desbloqueando preços premium de escoamento e reduzindo penalidades de contaminação.
O ciclo de renovação de equipamentos está apagando as fronteiras entre ativos de descarte e recuperação. Os caminhões autônomos de carregamento lateral testados pela Waste Management em Phoenix reduziram o consumo de combustível em 12% e aumentaram a capacidade de rotas sem exigir mão de obra adicional. As compactadoras inteligentes equipadas com sensores de Internet das Coisas geram dados de enchimento em tempo real, acionando cronogramas de coleta dinâmicos que reduzem as milhas de trajetos vazios e prolongam a vida útil dos contêineres. Os fabricantes cada vez mais agrupam análises de manutenção preditiva com vendas de hardware, criando receitas de serviços recorrentes que enriquecem o ecossistema de pós-venda do setor de gestão de resíduos sólidos da América do Norte.

Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Tipo de Resíduo:
Os Fluxos Perigosos Comandam Crescimento PremiumOs fluxos não perigosos respondem por 77,65% do volume de 2025, mas a receita de resíduos perigosos está expandindo a um CAGR de 3,22% à medida que as regulamentações sobre PFAS, produtos farmacêuticos e efluentes de semicondutores se tornam mais rígidas. O tamanho do mercado de gestão de resíduos sólidos da América do Norte para materiais perigosos continua a crescer, mesmo com a tonelagem geral permanecendo modesta, devido a taxas especializadas de transporte, tratamento e cobertura de responsabilidade que podem atingir oito vezes as tarifas de descarte padrão. Os fabricantes de saúde e eletrônicos agora contratam redes de tratamento em vários estados para garantir a conformidade entre jurisdições, reforçando a proposta de valor dos players integrados no mercado de gestão de resíduos sólidos da América do Norte.
Os resíduos orgânicos, embora classificados como não perigosos, estão emergindo como a matéria-prima preferida para instalações de GNR vinculadas aos Padrões de Combustível de Baixo Carbono estaduais. As unidades de digestão anaeróbica colocalizadas em aterros sanitários ou fazendas leiteiras convertem resíduos alimentares em gás de qualidade de gasoduto, diversificando os fluxos de receita. À medida que os rendimentos de GNR aumentam, os contratos de resíduos não perigosos estão sendo reescritos para compartilhar os rendimentos de créditos de energia, adicionando um incentivo financeiro que contrabalança as políticas de redução de resíduos dentro do setor mais amplo de gestão de resíduos sólidos da América do Norte.
Por Tipo de Coleta:
Os Programas Comunitários Remodeiam os Serviços MunicipaisA coleta domiciliar respondeu por 51,85% da receita de 2025, mas os programas comunitários de reciclagem devem crescer 3,44% ao ano à medida que os municípios suburbanos e rurais adotam pontos de entrega voluntária e centros de bairro. Esses modelos descentralizados reduzem a quilometragem das rotas e as horas dos motoristas, resultando em economias nos custos de serviço que atraem governos locais com recursos limitados. Os sensores de lixeiras inteligentes suportam agendamento híbrido, que combina coleta semanal de base com serviço de transbordamento sob demanda, melhorando assim a satisfação do cliente enquanto otimiza a utilização da frota no mercado de gestão de resíduos sólidos da América do Norte.
A cobrança por geração (PAYT), viabilizada por contêineres com etiquetas RFID, está incentivando os domicílios a limitar o descarte residual e a separar os recicláveis de forma mais diligente. A adoção permanece desigual devido ao investimento inicial em tecnologia, mas os primeiros sucessos estão levando consórcios regionais a agregar compras e distribuir custos fixos, reforçando a viabilidade dos programas comunitários em todo o mercado de gestão de resíduos sólidos da América do Norte.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Usuário Final:
Os Resíduos de Saúde Aceleram no Pós-PandemiaAs contas municipais responderam por 64,55% da receita de 2025, enquanto os clientes do setor de saúde devem impulsionar o crescimento com um CAGR de 3,33% até 2031. O envelhecimento demográfico e o aumento do atendimento ambulatorial elevam os volumes de resíduos médicos regulamentados, enquanto os mandatos de recolhimento de medicamentos da DEA impulsionam a demanda pela destruição segura de produtos farmacêuticos. A aquisição da Stericycle pela Waste Management por USD 7,2 bilhões criou a maior plataforma integrada de resíduos de saúde da região, capaz de rastrear materiais perfurocortantes, quimioterapia e fluxos de substâncias controladas do berço ao túmulo. Essas capacidades justificam tarifas contratuais premium e longos períodos de vigência, elevando os custos de mudança dentro do mercado de gestão de resíduos sólidos da América do Norte.
Os setores químico e de mineração estão gerando mais subprodutos perigosos à medida que as tendências de reindustrialização revivem a produção doméstica, particularmente em materiais para baterias e fábricas de semicondutores no Texas e no Arizona. Os operadores com presença de tratamento em múltiplas jurisdições capturam essas contas, sublinhando a vantagem competitiva da escala. Enquanto isso, os varejistas aproveitam os programas de recolhimento para satisfazer seus cartões de pontuação de ESG, adicionando uma dimensão voltada ao consumidor aos padrões de demanda no setor mais amplo de gestão de resíduos sólidos da América do Norte.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Análise Geográfica
Mercado de Gestão de Resíduos Sólidos dos Estados Unidos
Os Estados Unidos respondem por 79,60% do valor de 2025, refletindo uma infraestrutura madura, incentivos favoráveis ao Gás Natural Renovável (GNR) e uma densa rede de estações de transferência que reduzem os custos logísticos. Os créditos fiscais federais de produção previstos na Lei de Redução da Inflação continuam a canalizar capital para a captura de gás de aterro sanitário e a digestão de orgânicos, sustentando uma expansão constante mesmo com a geração per capita de resíduos estabilizando. O crescimento do segmento dos EUA depende, portanto, de serviços de valor agregado — como rastreamento digital, recuperação de energia e relatórios ESG — que aprofundam a participação na carteira de clientes existentes, sustentando o momentum do mercado de gestão de resíduos sólidos da América do Norte.
Mercado de Gestão de Resíduos Sólidos do Canadá
O Canadá permanece um mercado significativo, embora as lacunas de capacidade de disposição em Ontário forcem exportações onerosas para aterros sanitários nos EUA. Os esquemas provinciais de Responsabilidade Estendida do Produtor (REP) e a proibição federal de plásticos de uso único estão catalisando investimentos em instalações de reciclagem química e tratamento térmico, enquanto as fricções no comércio transfronteiriço estimulam soluções domésticas. As províncias ocidentais se beneficiam dos resíduos de construção vinculados às obras de terminais de GNL, mas também enfrentam regulamentações sobre metano em aterros sanitários semelhantes às normas dos EUA, alinhando as trajetórias políticas dos dois mercados e reforçando o compartilhamento transfronteiriço de melhores práticas no mercado de gestão de resíduos sólidos da América do Norte.
Mercado de Gestão de Resíduos Sólidos do México
O México, avançando a uma CAGR de 3,29%, é a fronteira de crescimento, à medida que a urbanização, os corredores industriais e a evolução dos estatutos ambientais estimulam a participação do setor privado. As concessões municipais na Cidade do México e em Monterrey incluem cláusulas de conversão de resíduos em energia que garantem volumes de matéria-prima, criando fluxos de receita financiáveis para investidores estrangeiros. A concorrência do setor informal e a aplicação desigual das normas ainda representam desafios, mas a contínua integração da cadeia de suprimentos no âmbito do NAFTA incentiva as multinacionais a replicar os protocolos de conformidade dos EUA, acelerando a profissionalização em todo o mercado de gestão de resduos sólidos da América do Norte.
Panorama regulatório
Nos Estados Unidos, o manuseio de resíduos sólidos e perigosos é regido principalmente por programas da EPA sob a RCRA, com a conformidade cada vez mais digitalizada por meio do sistema nacional e-Manifest e de ferramentas relacionadas de informações sobre resíduos perigosos. Em março de 2026, a EPA finalizou diretrizes de emissões atualizadas e novos padrões de desempenho para fontes novas destinados a grandes incineradores de resíduos municipais, restringindo as exigências para poluentes como mercúrio, chumbo, cádmio e óxidos de nitrogênio. Isso aumenta a intensidade de conformidade e monitoramento para ativos de valorização energética de resíduos e seus protocolos anteriores de aceitação de resíduos.
O PFAS continua sendo um foco importante na gestão de riscos de aterros e resíduos industriais. Durante 2026, as ações da EPA incluíram orientações interinas atualizadas para destruição e descarte de PFAS, além de maior engajamento sobre a gestão de solos impactados por PFAS. Essas medidas levam geradores e operadores de resíduos a reforçar a caracterização, a documentação de transporte e a seleção de tratamento e descarte em programas relacionados à RCRA, incluindo interfaces com a TSCA e a CWA. Paralelamente, a política de embalagens e materiais continua avançando por meio de estruturas estaduais e provinciais de responsabilidade estendida do produtor, incluindo a SB 54 da Califórnia e estruturas de EPR canadenses referenciadas no contexto do relatório. Essa mudança aumenta a demanda por resultados de reciclagem auditados e documentação capaz de sustentar relatórios de conformidade.
Análise da cadeia de valor
A cadeia de valor começa com a geração de resíduos (municipal, comercial, industrial e de saúde), seguida pela coleta e transporte (coleta na calçada, porta a porta e programas de depósito ou comunitários). A transferência e a consolidação levam ao processamento posterior, incluindo instalações de recuperação de materiais (MRFs), processamento de orgânicos (compostagem e desembalagem), tratamento especializado de resíduos perigosos e médicos regulados, e descarte final (aterros) ou recuperação de energia (valorização energética de resíduos e gás de aterro para RNG). Camadas de dados e conformidade percorrem toda a cadeia, abrangendo otimização de rotas, monitoramento de contaminação e rastreamento de resíduos perigosos por meio de plataformas da EPA e fluxos de trabalho do e-manifest.
A integração está se intensificando por meio de instalações colocalizadas e de múltiplas saídas que convertem uma única bacia de resíduos em múltiplos fluxos de receita. A WM posicionou esse modelo com a inauguração, em julho de 2026, de uma instalação de reciclagem e transporte de 110 milhões de dólares na região de Denver, conectando de forma mais estreita a logística de coleta ao processamento de alto rendimento. A Republic Services também está expandindo a opcionalidade posterior ao desenvolver o San Bernardino Sustainability Park, projetado para processamento de orgânicos em larga escala e focado em produtos de solo de valor agregado e conformidade de desvio para municípios e geradores comerciais. Juntos, esses investimentos sustentam uma cadeia orientada ao valor em vez de ao volume, na qual os operadores monetizam serviços de conformidade, commodities recuperadas de maior qualidade e produtos energéticos, além das tarifas tradicionais de descarte.
Panorama Competitivo
O mercado de gestão de resíduos sólidos da América do Norte é moderadamente fragmentado. A consolidação acelerou após a aquisição da Stericycle pela Waste Management, enquanto os concorrentes se apressaram para fortalecer nichos verticais como resíduos de saúde, materiais perigosos e instalações de reciclagem de materiais. As parcerias estratégicas com fabricantes de equipamentos originais (OEM) e empresas de energia estão proliferando. As oportunidades de espaço em branco residem na remediação de PFAS, na logística de reciclagem de baterias e no processamento de resíduos orgânicos. A Clean Harbors e empresas boutique especializadas buscam mercados de nicho de alta margem para resíduos perigosos, enquanto as agências municipais emitem contratos de longo prazo de construção-propriedade-operação para digestão de resíduos alimentares. À medida que as divulgações de ESG se tornam obrigatórias, os investidores recompensam os operadores que demonstram benefícios ambientais quantificáveis, reforçando a consolidação em torno de empresas com portfólios de serviços integrados e habilitados por tecnologia.
Líderes do Setor de Gestão de Resíduos Sólidos da América do Norte
Waste Management Inc.
Republic Services
GFL Environmental Inc.
Waste Connections
Clean Harbors
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Resíduos Sólidos da América do Norte
- Casella Waste Systems
- Clean Harbors
- Covanta Holdings Corporation
- Darling Ingredients.
- GFL Environmental Inc.
- Kinder Morgan
- Montauk Renewables, Inc
- Recology
- Republic Services
- Rubicon Technologies, Inc.
- Stericycle
- US Ecology
- Veolia
- Waste Connections
- Waste Management Inc.
- Waste Pro USA
- WM Intellectual Property Holdings, L.L.C.

Oportunidades de mercado e perspectivas futuras
As oportunidades de curto prazo se concentram onde a regulamentação e as exigências dos clientes impulsionam gastos contratados em infraestrutura, em vez de reciclagem discricionária. O desvio e processamento de orgânicos é uma das áreas em branco mais claras, pois depende de desembalagem dedicada, compostagem e logística de matéria-prima em escala, e está cada vez mais incorporado em programas de conformidade locais e estaduais. A Republic Services iniciou obras em junho de 2026 em seu San Bernardino Sustainability Park, um empreendimento de 140 acres projetado para uma capacidade de processamento anual de orgânicos entre 300.000 e 600.000 toneladas, reforçando como grandes ativos construídos para fins específicos estão sendo usados para garantir fluxos municipais e comerciais de orgânicos e diversificar receitas além do descarte em aterros.
Um segundo conjunto de oportunidades está nos ciclos integrados de reciclagem e modernização alinhados à responsabilidade do produtor e a limiares de pureza mais elevados, particularmente onde os operadores podem agrupar transporte, processamento em MRF e relatórios verificados. A WM continuou a adicionar capacidade de processamento com sua instalação de reciclagem e transporte de 110 milhões de dólares na região de Denver, inaugurada em julho de 2026, e seu programa mais amplo de investimento em reciclagem de vários anos, referenciado no conjunto de evidências (2022-2027), indica alocação sustentada de capital para redes modernizadas de MRF. No lado energético, o desenvolvimento de gás de aterro para RNG continua sendo uma alavanca de monetização vinculada a pegadas de descarte existentes e estruturas de créditos, apoiada pelo avanço da GFL Environmental em novos projetos de RNG com a OPAL Fuels em Alabama e Geórgia. Por fim, a gestão de resíduos perigosos e contaminantes emergentes, incluindo o manuseio e a documentação relacionados ao PFAS, cria um espaço em branco de linha de serviços para operadores com redes de tratamento licenciadas e ferramentas de conformidade robustas. Isso é reforçado pelas ações da EPA em 2026 em torno das orientações de descarte de PFAS e pelo endurecimento das regras de qualidade do ar para grandes incineradores de resíduos municipais.
Recent Industry Developments in Mercado de Gestão de Resíduos Sólidos da América do Norte
- Julho de 2026: A Waste Management, Inc. inaugurou a Denver East Recycling Facility and Hauling Site (Aurora, CO) com uma instalação de 110 milhões de dólares. A inauguração amplia a capacidade de reciclagem e transporte em um mercado-chave e fortalece a capacidade da WM de captar fluxos municipais e comerciais, melhorando os indicadores de desvio.
- Julho de 2026: A Waste Management, Inc. adquiriu as operações residenciais e comerciais da HBS Trash Services no Colorado. A aquisição amplia a presença geográfica e as linhas de serviço da WM em resíduos residenciais e comerciais, com potenciais oportunidades de venda cruzada.
- Julho de 2026: O Departamento de Saneamento da Filadélfia (com WM, Republic Services, ReWorld) anunciou planos de conceder novos contratos de descarte de resíduos sólidos à WM, Republic Services e Reworld. A concessão municipal sinaliza oportunidades de receita para operadores líderes e reforça a dinâmica competitiva para contratos municipais de resíduos de longo prazo.


Mercado de Gestão de Resíduos Sólidos da América do Norte Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange as receitas obtidas com a gestão de resíduos sólidos não perigosos em toda a América do Norte, incluindo serviços de coleta, transporte, transferência, triagem, reciclagem, compostagem, descarte em aterro e valorização energética de resíduos, cobrados de clientes residenciais, comerciais, industriais e municipais.
Exclusões de escopo: exclui serviços de águas residuais líquidas e o manuseio de fluxos regulados de resíduos perigosos que seguem estruturas de licenciamento e precificação separadas.
Visão geral da segmentação
- Por Tipo de Produto
- Equipamentos de Descarte de Resíduos
- Equipamentos de Reciclagem e Triagem de Resíduos
- Por Tipo de Resíduo
- Resíduos Perigosos
- Resíduos Não Perigosos
- Por Tipo de Coleta
- Coleta Domiciliar
- Coleta Porta a Porta
- Programas Comunitários de Reciclagem
- Por Usuário Final
- Gestão Municipal de Resíduos
- Saúde
- Química
- Mineração
- Por Geografia
- Estados Unidos
- Canadá
- México
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para estabelecer o limite central do mercado e construir âncoras de demanda realistas antes do início da modelagem. Utilizamos estatísticas públicas de geração e descarte de resíduos, sinais políticos e indicadores de infraestrutura para que o modelo reflita atividades visíveis e mensuráveis.
As fontes típicas incluem publicações governamentais como a EPA dos EUA (taxas de resíduos sólidos municipais e reciclagem), a Statistics Canada e o INEGI do México, além de referências operacionais e orientações de grupos como a SWANA e a EIA dos EUA para o contexto de gás de aterro e valorização energética de resíduos. Relatórios anuais de empresas, apresentações a investidores e documentos de aquisição de autoridades locais ajudam a esclarecer o mix de serviços e o comportamento da precificação. Assinaturas pagas são usadas seletivamente para dados financeiros de empresas, verificações comerciais em nível de embarque sobre materiais recicláveis e buscas de patentes relacionadas a equipamentos de triagem e processamento. Essas fontes documentais são ilustrativas e não exaustivas, e outros conjuntos de dados e documentos públicos também são referenciados para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas primárias são usadas para validar o escopo, entender a mecânica de precificação local e testar premissas difíceis de observar em conjuntos de dados públicos. Conversamos com operadores, compradores municipais e comerciais, gerentes de instalações e especialistas do setor nos Estados Unidos, Canadá e México, para que os totais reflitam padrões regionais de tarifas de descarte, estruturas contratuais e economia da reciclagem.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | CXOs: 19% |
| Nível médio: 49% | Líderes funcionais/de unidade: 37% |
| Empresas menores: 22% | Gerentes: 44% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma abordagem top-down, na qual a geração de resíduos, a cobertura de coleta, a capacidade de aterros e estações de transferência, e as taxas de desvio de reciclagem e orgânicos são convertidas em um pool de serviços pagáveis por meio da aplicação de estruturas de tarifas observadas. Esses totais são então verificados com aproximações bottom-up seletivas, como preço amostrado por tonelada ou preço por coleta multiplicado pelos volumes de grandes municípios, estações de transferência, instalações de recuperação de materiais e redes de aterros, o que ajuda a ajustar valores atípicos e lacunas de dados.
As principais entradas do modelo incluem a geração de resíduos sólidos municipais e tendências per capita, tarifas de descarte em aterros e taxas de estações de transferência, ciclos de preços de commodities de reciclagem que influenciam a economia do processamento, implantação e níveis de participação em programas de orgânicos, e adições de capacidade em MRFs, sites de compostagem, aterros e instalações de valorização energética de resíduos. Para a previsão, a análise de cenários é usada para refletir cláusulas de reajuste de tarifas, mudanças de desvio impulsionadas por políticas e sensibilidade a preços de commodities, e então a trajetória é alinhada ao que os entrevistados indicam ser viável dentro dos prazos típicos de renovação contratual e licenciamento. Quando um ponto de dado bottom-up está ausente para um país ou nicho de serviço, o preenchemos usando referências de tarifas substitutas e densidade de instalações, e então reverificamos a receita implícita por tonelada em relação à faixa regional mais ampla.
Validação de dados e ciclo de atualização
A validação é realizada por meio de múltiplas verificações cruzadas para que os números finais não dependam de um único conjunto de dados. Comparamos as receitas modeladas com sinais independentes, como volumes de descarte reportados, utilização de instalações, expansões de capacidade anunciadas e faixas de tarifas observadas em registros públicos de aquisição e licenciamento, investigando quaisquer grandes variações.
Antes da aprovação final, o modelo passa por revisões escalonadas de analistas, e os respondentes são recontatados quando as premissas de precificação, desvio ou instalações ficam fora da faixa esperada. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas por eventos materiais, como mudanças regulatórias importantes, fusões ou movimentos abruptos nos preços de commodities de reciclagem, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais recente.
Tamanho do mercado norte-americano de gestão de resíduos sólidos segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para a gestão de resíduos sólidos podem parecer muito distantes entre si, mesmo cobrindo a mesma região, porque o limite entre serviços de resíduos sólidos não perigosos e categorias mais amplas de resíduos e meio ambiente não é aplicado de forma consistente. As diferenças também vêm de como as empresas cronometram a conversão de moeda, tratam os reajustes de tarifas e decidem se as receitas de reciclagem vinculadas a preços de commodities são suavizadas ou tratadas mais próximas dos níveis à vista.
Quando as referências de preços e as cláusulas de reajuste são atualizadas e depois testadas em relação aos volumes de descarte e à capacidade das instalações, o resultado tende a ficar mais baixo do que consolidações mais amplas que misturam fluxos industriais ou perigosos. Essa disciplina de atualização e verificação é uma das razões pelas quais o valor de 2025 se situa em 76,28 bilhões de dólares para a Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 76,28 bilhões de dólares (2025) | |
| Boletim Setorial A | 215,00 bilhões de dólares (2024) | Esse valor parece usar um perímetro mais amplo de gestão de resíduos que pode agrupar resíduos sólidos com linhas de serviço adjacentes, o que infla os totais em comparação com uma visão apenas de resíduos sólidos. A base do ano é diferente e pode refletir níveis de tarifas anteriores e uma convenção diferente de cronologia cambial. |
| Compêndio de Mercado B | 813,58 bilhões de dólares (2022) | A estimativa parece ser uma agregação de receita setorial em uma definição mais ampla no estilo NAFTA e pode incluir categorias adicionais de resíduos além dos serviços de resíduos sólidos não perigosos. O uso de um ano-base mais antigo também pode alterar o resultado, pois as tarifas de descarte, as taxas de transporte e o tratamento das receitas de reciclagem mudaram desde então. |
No geral, a dispersão é explicada principalmente por diferenças de escopo e cronologia, e não por uma única etapa de cálculo. Nosso método permanece rastreável a sinais de demanda visíveis e a uma lógica de precificação repetível, o que facilita a reconciliação do tamanho do mercado com a atividade das instalações e as referências de tarifas públicas ao longo do tempo.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de gestão de resíduos sólidos da América do Norte em 2026?
O mercado está em USD 78,55 bilhões em 2026 e a previsão é atingir USD 90,86 bilhões até 2031.
Qual é o CAGR esperado para os serviços de gestão de resíduos sólidos na América do Norte?
O mercado está projetado para registrar um CAGR de 2,98% durante 2026-2031.
Qual categoria de produto lidera a receita na gestão regional de resíduos?
Os equipamentos de descarte de resíduos respondem por 59,85% da receita de 2025, sustentados pela infraestrutura consolidada de aterros sanitários e estações de transferência.
Qual fluxo de resíduos está crescendo mais rapidamente em toda a América do Norte?
Os serviços de resíduos perigosos devem registrar o crescimento mais forte a um CAGR de 3,22% devido a regulamentações mais rígidas para PFAS e produtos farmacêuticos.
Qual país é o mercado de crescimento mais rápido dentro da América do Norte?
O México deve expandir a um CAGR de 3,29% até 2031, impulsionado pela urbanização e novas políticas ambientais.
Qual fator está impulsionando o investimento em projetos de gás de aterro sanitário?
Os incentivos combinados sob a Lei de Redução da Inflação, o Padrão de Combustível Renovável e o Padrão de Combustível de Baixo Carbono tornam os rendimentos de GNR financeiramente atrativos.
Página atualizada pela última vez em:



