
Tamanho e Participação do Mercado de Produtos Químicos para Tratamento Industrial de Água
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 24.86 Bilhões de dólares |
| Tamanho do Mercado (2031) | 32.74 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.67 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
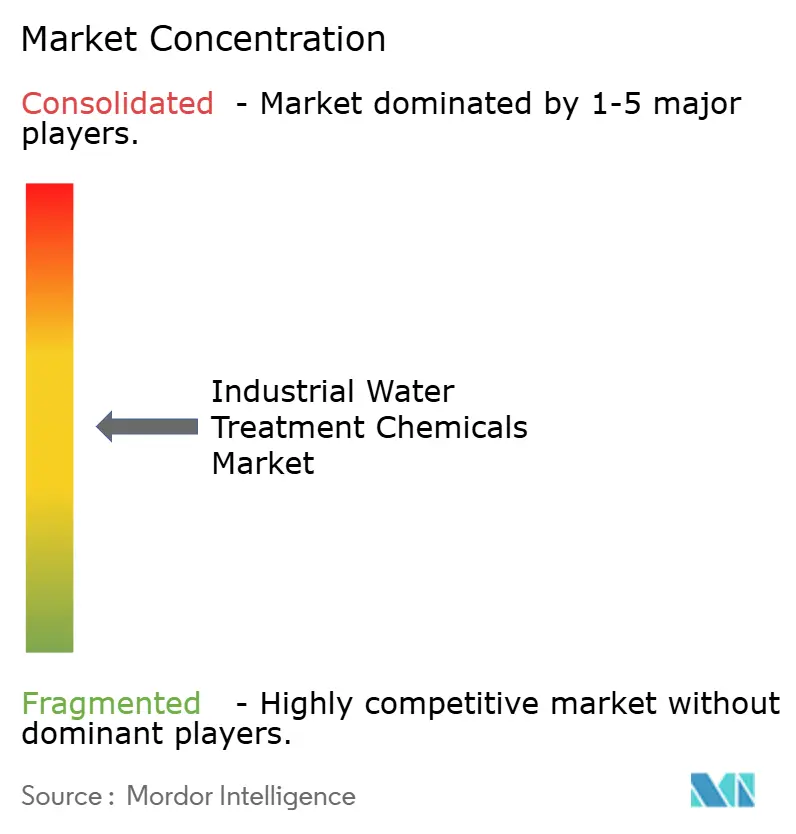
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Produtos Químicos para Tratamento Industrial de Água por Mordor Intelligence
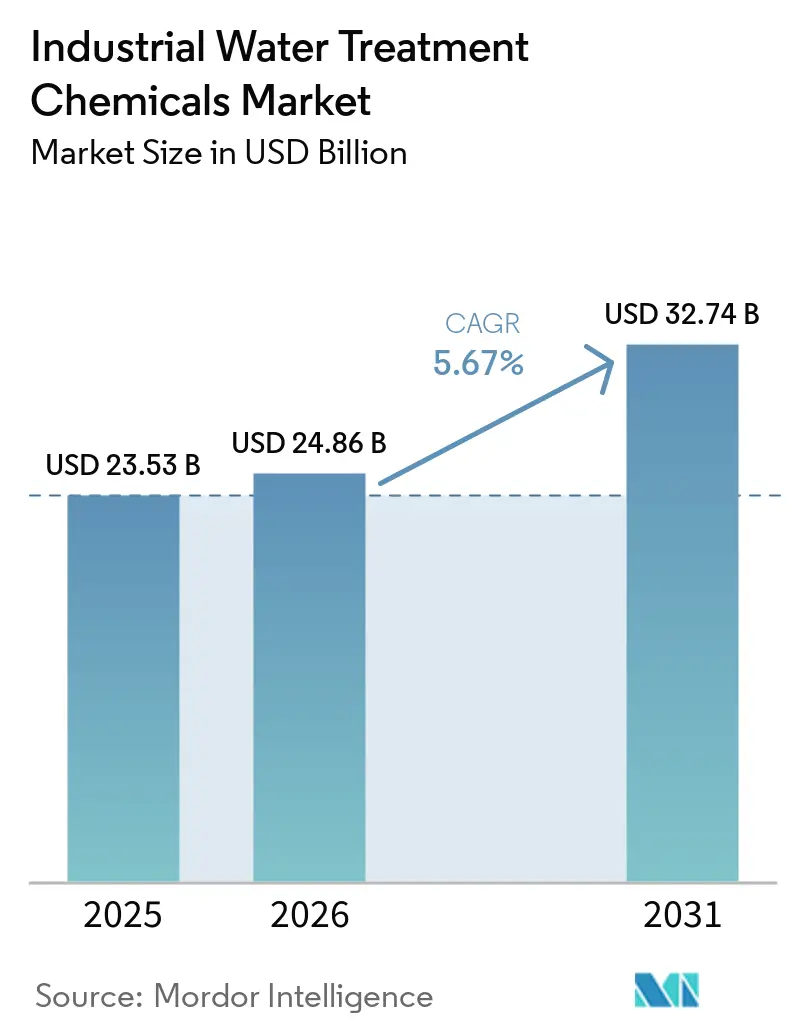
O tamanho do Mercado de Produtos Químicos para Tratamento Industrial de Água foi avaliado em USD 23,53 bilhões em 2025 e estima-se que cresça de USD 24,86 bilhões em 2026 para atingir USD 32,74 bilhões até 2031, a uma CAGR de 5,67% durante o período de previsão (2026-2031). O crescimento é impulsionado pelo endurecimento das exigências de remoção de PFAS, pela expansão das operações de gás de xisto que ampliam os volumes de água produzida e pelo aumento das metas de reúso industrial de água em regiões áridas. Os fornecedores estão migrando de soluções orientadas ao descarte para modelos de recuperação de recursos que combinam químicos avançados com plataformas de dosagem habilitadas por IA. O setor de energia continua a ancorar a demanda, enquanto biocidas e desinfetantes superam o mercado mais amplo de produtos químicos para tratamento industrial de água à medida que o controle microbiológico industrial se torna missão crítica. A dinâmica competitiva está se intensificando à medida que modelos de serviço completo — combinando monitoramento digital, produtos químicos especiais e equipamentos — substituem contratos de produtos químicos de commodities.
Principais Conclusões do Relatório
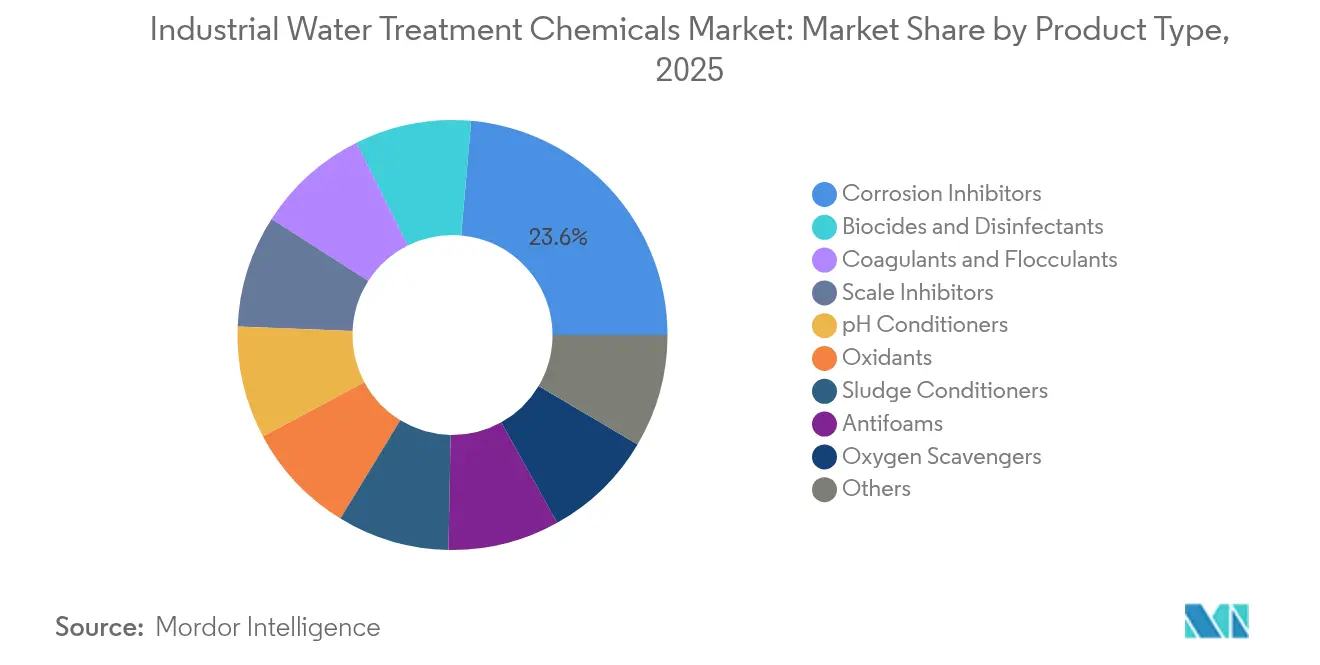
- Por tipo de produto, os inibidores de corrosão lideraram com 23,62% da participação do mercado de produtos químicos para tratamento industrial de água em 2025; biocidas e desinfetantes devem se expandir a uma CAGR de 6,56% até 2031.
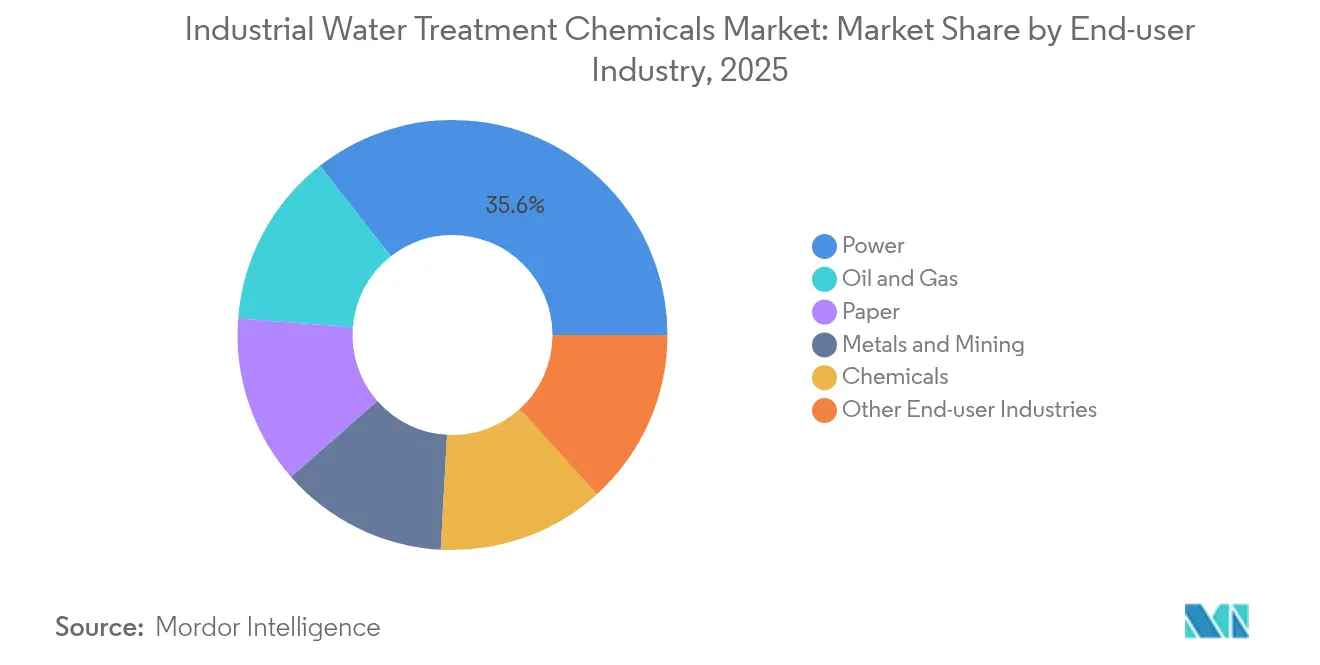
- Por setor de usuário final, o segmento de energia deteve 35,58% da participação do tamanho do mercado de produtos químicos para tratamento industrial de água em 2025, enquanto petróleo e gás é o de crescimento mais rápido, com uma CAGR de 6,38% até 2031.
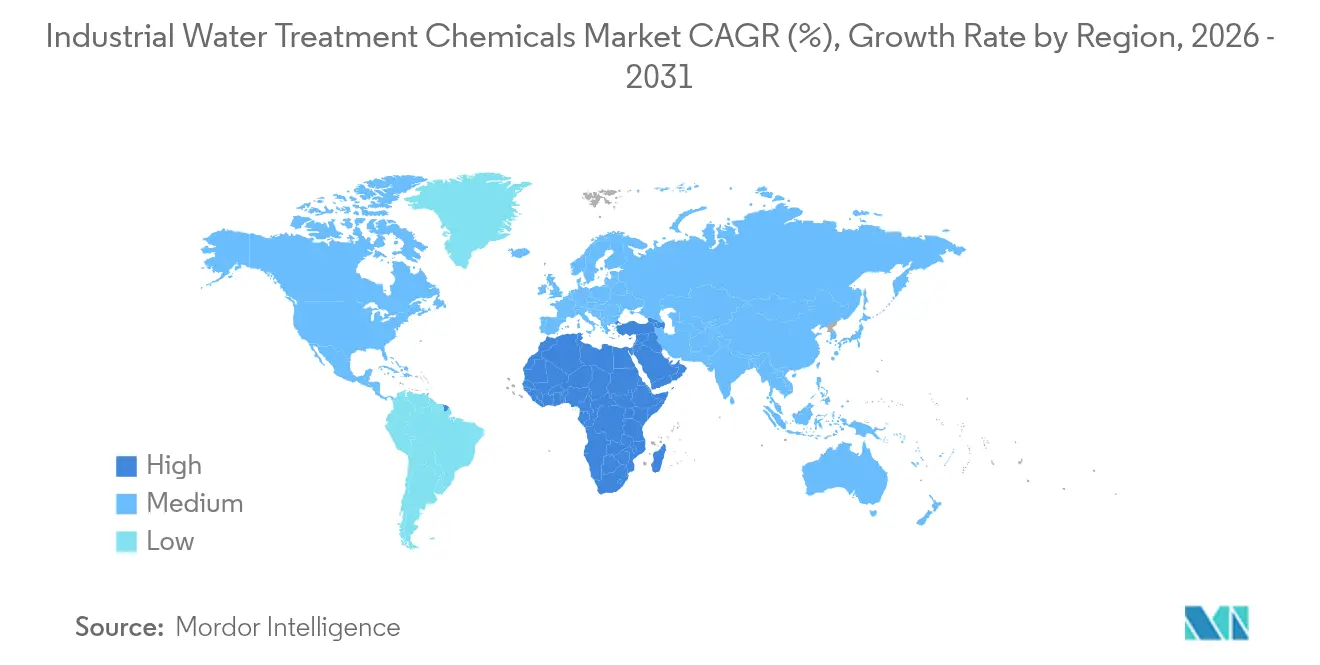
- Por geografia, a Ásia-Pacífico comandou 36,92% da participação de receita em 2025, enquanto a região do Oriente Médio e África avança a uma CAGR de 6,8% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos volumes de água produzida gerada pelo gás de xisto (EUA) | +1.2% | América do Norte, com repercussão na adoção global de tecnologia | Médio prazo (2-4 anos) |
| Crescimento na geração de efluentes industriais químicos e de celulose e papel | +0.8% | Global, com ganhos iniciais na Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Endurecimento das normas de descarte para metais pesados e DQO | +1.5% | Global, com aplicação mais rigorosa na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Exigências de reúso industrial de água em regiões com escassez hídrica | +1.1% | Núcleo da APAC, Oriente Médio e África, com expansão para a América Latina | Médio prazo (2-4 anos) |
| Requisitos de remoção de PFAS em efluentes industriais | +1.3% | Global, com América do Norte e Europa impulsionando a conformidade inicial | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos volumes de água produzida pelo gás de xisto
As operações de xisto na Bacia do Permiano geram hoje milhões de barris de água produzida por dia, exigindo oxidantes sofisticados, biocidas e coagulantes de alta temperatura para reciclagem ou descarte seguro. A demanda química resultante é agravada pelas metas dos operadores de reciclar até 90% da água de retorno, o que reduz a captação de água doce e as taxas de descarte. Fornecedores que formulam misturas resistentes à corrosão capazes de suportar temperaturas de 140 °C e sólidos totais dissolvidos acima de 150.000 mg/L garantem preços premium. Cada vez mais, as implantações em campo integram plataformas de dosagem por IA aos skids de tratamento, reduzindo a superdosagem e diminuindo os gastos com produtos químicos em 15-25% sem comprometer o desempenho. Esses ganhos estabelecem um incentivo econômico que consolida volumes mais elevados para o mercado de produtos químicos para tratamento industrial de água.
Endurecimento das normas de descarte para metais pesados e DQO
A Diretiva de Emissões Industriais da União Europeia e as licenças NPDES dos Estados Unidos impõem limites mais baixos para cádmio, mercúrio e demanda química de oxigênio, obrigando as fábricas a modernizar os sistemas de tratamento. Ligantes orgânicos avançados combinados com coagulantes à base de ferro capturam partículas finas e metais dissolvidos de forma mais eficaz do que as soluções convencionais de alúmen. Quando associados a sensores de turbidez em tempo real, as plantas relatam uma redução de 35% na geração de lodo e uma queda de 20% no consumo de coagulante sem comprometer a conformidade[1]Royal Society of Chemistry, "Coagulação Aprimorada por Surfactante para PFAS," rsc.org. O estímulo regulatório, aliado a economias mensuráveis nos custos operacionais, acelera a adoção nos segmentos de têxteis, acabamento de metais e eletrônicos.
Exigências de reúso industrial de água em regiões com escassez hídrica
A Arábia Saudita tem como meta o reúso de 100% das águas residuais municipais tratadas até 2025, apoiado por USD 80 bilhões em financiamento de infraestrutura. Políticas semelhantes na Índia e na África do Sul obrigam as fábricas a fechar os ciclos hídricos. Os limites de qualidade para reúso são mais rigorosos do que as normas de descarte, impulsionando a demanda por programas químicos de múltiplos estágios que fornecem efluentes de baixa turbidez e baixo teor de sólidos totais dissolvidos. Os fornecedores inovam com inibidores de corrosão biodegradáveis e coagulantes à base de tanino que mantêm o desempenho ao longo de ciclos repetidos, prolongando a vida útil das membranas e reduzindo a carga total de reagentes. Essas ofertas posicionam o mercado de produtos químicos para tratamento industrial de água como um facilitador da circularidade industrial.
Requisitos de remoção de PFAS em efluentes industriais
Os níveis máximos de contaminantes da EPA de 4-10 ppt para seis compostos PFAS impõem necessidades imediatas de atualização em concessionárias dos EUA, com estimativas de custo de conformidade superiores a USD 50 bilhões. O alúmen padrão ou os sais de ferro removem menos de 20% dos PFAS de cadeia longa, impulsionando a adoção de coagulação auxiliada por surfactante catiônico que eleva a remoção para 80% ou mais. Os resíduos pós-coagulação carregam leitos de carvão ativado granulado que requerem produtos químicos de reativação frequentes, ampliando as oportunidades a jusante. A planta da Veolia em Delaware, operando 42 filtros de carvão ativado granulado, ilustra a escala e a complexidade do consumo de produtos químicos em um ambiente em conformidade com as normas de PFAS.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição por sistemas de membrana e UV | -0.8% | Global, com adoção mais rápida em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Volatilidade nos preços de matérias-primas de produtos químicos especiais | -0.6% | Global, com maior impacto em mercados emergentes | Curto prazo (≤ 2 anos) |
| Roteiros de emissão líquida zero favorecendo tratamentos sem produtos químicos | -0.4% | América do Norte e UE principalmente, com expansão global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição por sistemas de membrana e UV
Módulos de ultrafiltração combinados com desinfecção por UV-LED agora alcançam 93% de remoção de turbidez com 22% menos demanda de coagulante do que as configurações convencionais. Concessionárias municipais na China já operam 6,7 milhões de m³/dia de capacidade baseada em membranas, reduzindo os volumes de alúmen e polímero. Os fornecedores de produtos químicos respondem deslocando os portfólios para limpadores antiincrustantes e conservantes de membranas. Embora as toneladas totais de reagentes possam diminuir, o potencial de receita permanece se os fornecedores migrarem para esses complementos de maior margem.
Volatilidade nos preços de matérias-primas de produtos químicos especiais
Oscilações ascendentes nos insumos de óxido de etileno e isotiazolinona corroem as margens em inibidores de incrustação e biocidas. Os compradores de mercados emergentes são os mais sensíveis ao preço e podem adiar atualizações de plantas durante os picos. As empresas se protegem com movimentos de integração retroativa e alternativas de base biológica, mas as oscilações de curto prazo ainda criam incerteza orçamentária que pesa sobre o mercado de produtos químicos para tratamento industrial de água.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
os inibidores de corrosão mantêm a liderança de receita enquanto os biocidas aceleramOs inibidores de corrosão capturaram 23,62% da participação do mercado de produtos químicos para tratamento industrial de água em 2025, sublinhando seu papel central na proteção de caldeiras de alta pressão, condensadores e tubulações. A demanda é estável porque os operadores de plantas consideram os custos de tratamento de USD 0,10 por metro cúbico como um seguro barato contra eventos de paralisação que custam vários milhões de dólares. As misturas de organofosfonatos agora integram aminoácidos formadores de filme que toleram picos de temperatura acima de 150 °C sem depositar nas superfícies de troca de calor, prolongando os ciclos de inspeção. Biocidas e desinfetantes, embora menores hoje, avançam a uma CAGR de 6,56%, a mais alta dentro do mercado de produtos químicos para tratamento industrial de água. A corrosão influenciada microbiologicamente custa bilhões por ano aos setores de petróleo, gás e energia, impulsionando a adoção de biocidas oxidantes de ação rápida, como DBNPA e glutaraldeído, que atendem aos limites de toxicidade cada vez mais rigorosos. As ferramentas de dosagem por IA ajustam os níveis em ppm, reduzindo o desperdício e ajudando as plantas a permanecerem abaixo dos limites de descarte para oxidantes residuais.
Inibidores de incrustação, coagulantes e floculantes continuam a sustentar grandes volumes de carga base. Os coagulantes de tanino de origem biológica alcançam eficiências de captura de PFAS comparáveis ao alúmen, mas os preços de compra mais elevados os restringem a clientes orientados à sustentabilidade. Oxidantes, antiespumantes, sequestrantes de oxigênio e condicionadores de lodo atendem a aplicações de nicho, mas entregam margens brutas estáveis porque as especificações de desempenho diferem por local e apresentam altos custos de troca. À medida que os limites de conformidade e as taxas de reúso aumentam, misturas especiais em vez de reagentes de função única estão prontas para impulsionar o tamanho do mercado de produtos químicos para tratamento industrial de água ao longo do período de previsão.


Por Setor de Usuário Final:
o setor de energia permanece como âncora enquanto petróleo e gás impulsiona o crescimento incrementalO setor de energia elétrica respondeu por 35,58% do tamanho do mercado de produtos químicos para tratamento industrial de água em 2025, refletindo a forte dependência do setor em relação à água de alimentação de caldeiras de alta pureza e a necessidade de controlar a incrustação em torres de resfriamento que processam volumes de até 100.000 m³/dia por instalação. Os programas de tratamento combinam inibidores de incrustação sem fosfato, biocidas à base de bromo e aminas neutralizantes para garantir a produção das turbinas e atender às normas de efluentes. A demanda estável por eletricidade e os incrementos graduais de capacidade sustentam um grande, porém maduro, conjunto de receitas.
Por outro lado, as operações de produtos químicos para tratamento de água em petróleo e gás registram o crescimento mais rápido, com CAGR de 6,38%. Poços não convencionais bombeiam nove barris de água produzida para cada barril de petróleo, cada barril carregado com alta salinidade, orgânicos dissolvidos e radionuclídeos. Os fornecedores de produtos químicos desenvolvem desemulsificantes de alto ponto de fulgor, inibidores de incrustação para alta concentração de sólidos dissolvidos totais e oxidantes específicos para sulfetos, capazes de funcionar a 140 °C. Os contratos de serviço de campo frequentemente incluem logística, laboratórios no local e monitoramento digital, elevando a receita média por poço. Fábricas de celulose e papel, processamento de metais e fabricação de produtos químicos complementam a demanda. Esses setores adotam coagulantes avançados para recuperação de fibras, precipitantes de metais pesados e polímeros para desidratação de lodo, à medida que os reguladores endurecem os limites de descarga de cor, DQO e metais.
Análise Geográfica
Mercado de Produtos Químicos para Tratamento Industrial de Água na Europa, América do Norte e APAC
A Ásia-Pacífico liderou o mercado de produtos químicos para tratamento industrial de água com uma participação de receita de 36,92% em 2025, impulsionada pela rápida industrialização e pela expansão da infraestrutura municipal. A China opera mais de 580 estações de tratamento de efluentes baseadas em membranas, tratando 6,7 milhões de m³ por dia, o que impulsiona a demanda por antiincrustantes, biocidas e produtos químicos de limpeza que mantêm o fluxo de permeado. As iniciativas hídricas da Índia, incluindo a Missão Jal Jeevan, sustentam um crescimento anual de 9,7% até 2025 e abrem novas licitações municipais que especificam tanto químicos convencionais quanto avançados. A América do Norte continua sendo um referencial tecnológico. Os limites de PFAS da EPA exigem amplas reformas nas instalações, levando as concessionárias a adquirir em larga escala coagulantes aprimorados com surfactantes, produtos químicos de reposição de carvão ativado granular e agentes de limpeza oxidativos. As bacias de xisto adicionam uma demanda de alto volume por oxidantes especiais, biocidas e inibidores de corrosão formulados para salmouras que excedem 150.000 mg/L de TDS. A Europa possui uma base de usuários madura, mas orientada à inovação, que favorece polímeros de base biológica e formulações de baixo fósforo alinhadas com os objetivos do Pacto Ecológico Europeu.
Mercado de Produtos Químicos para Tratamento Industrial de Água no Oriente Médio e África e na América Latina
A região do Oriente Médio e África está projetada para registrar um CAGR de 6,8%, o mais rápido globalmente. Os 80 bilhões de USD destinados a projetos hídricos na Arábia Saudita e a ampla expansão da dessalinização no Golfo sustentam a adoção de antiincrustantes e agentes de limpeza de membranas projetados para plantas de osmose reversa de alta salinidade. Os polos industriais nos Emirados Árabes Unidos e no Egito buscam sistemas de descarga zero de líquidos, impulsionando a adoção de antiincrustantes para controle de evaporação e inibidores de corrosão de múltiplos ciclos. A América Latina apresenta crescimento estável, liderada por polos de mineração no Chile e no Peru que necessitam de reagentes para a reciclagem de águas de rejeitos e a remoção de arsênio.

Análise da cadeia de valor
A cadeia de valor começa com matérias-primas petroquímicas e inorgânicas upstream (surfactantes, fosfonatos, aminas, monômeros acrílicos, halogênios e sais metálicos) que são convertidas em coagulantes e floculantes formulados, inibidores de corrosão e incrustação, biocidas, oxidantes, sequestrantes de oxigênio e produtos químicos de limpeza de membranas. Os formuladores vendem por meio de canais diretos para contas-chave (energia, refino, celulose e papel, metais) e distribuidores regionais, e cada vez mais adicionam serviço de campo, equipamentos de dosagem e monitoramento digital para migrar do fornecimento de commodities para programas baseados em desempenho. Ações recentes de empresas refletem essa integração, incluindo a De Nora concluindo a aquisição da BW Water (julho de 2026) para fortalecer sua plataforma integrada de soluções de água e tecnologias eletroquímicas, e a Kemira adquirindo a Clear Water Technologies, LLC (junho de 2026) para expandir a capacidade de serviço industrial em torno de programas de caldeiras e torres de refrigeração.
No lado downstream, empresas de EPC e provedores de tecnologia de água especificam programas químicos dentro de trens de tratamento, como ultrafiltração e osmose reversa, descarga líquida zero e coagulação avançada para micropoluentes, o que cria demanda indireta por blends especiais e agentes de limpeza. Requisitos de qualidade específicos do setor também moldam as compras, incluindo a fabricação de eletrônicos, onde a Kurita e a Membrane Group India formaram a Kurita Membrane India Pvt Ltd (julho de 2026) para fornecer soluções avançadas de tratamento de água e reciclagem de águas residuais. Gargalos e sensibilidades de custo permanecem ligados à volatilidade de matérias-primas especiais (por exemplo, óxido de etileno e cadeias ligadas a isotiazolinonas) e à logística, o que mantém estratégias de fabricação localizada, terceirização de processamento e múltiplas fontes de fornecimento centrais para a competitividade dos fornecedores.
Cenário Competitivo
A intensidade competitiva é moderada, com as principais empresas acelerando a consolidação para garantir plataformas tecnológicas e presença regional. A aquisição pela Veolia dos 30% restantes da participação na Water Technologies and Solutions dá à empresa controle de ponta a ponta de produtos químicos, equipamentos e diagnósticos por IA, com sinergias adicionais direcionadas de EUR 90 milhões até 2027. A Ecolab adquiriu a Barclay Water Management por USD 50 milhões em novembro de 2024, adicionando a tecnologia do Sistema de Monocloramina iChlor à sua plataforma digital ECOLAB3D. Esses movimentos sublinham uma mudança em direção a soluções integradas que vinculam os clientes por meio de contratos baseados em desempenho.
A Solenis investe USD 193 milhões para expandir a capacidade nos EUA para polímeros de polivinilaminaa usados em coagulantes de alta resistência, complementando sua aquisição em 2024 do negócio de floculantes para mineração da BASF. A Kemira aloca EUR 500 milhões para produtos com conteúdo renovável até 2030, antecipando a crescente preferência por floculantes e inibidores de corrosão de base biológica em toda a Europa. Jogadores regionais menores se concentram em formulações de nicho, mas enfrentam volatilidade de matérias-primas e regulamentações de toxicidade cada vez mais rigorosas que elevam os custos de conformidade. A diferenciação digital se destaca: fornecedores que oferecem painéis em nuvem vinculados a sensores em linha garantem contratos de serviço plurianuais e aumentam a venda cruzada de misturas especiais dentro do mercado de produtos químicos para tratamento industrial de água.
Líderes do Setor de Produtos Químicos para Tratamento Industrial de Água
Kemira
Ecolab Inc.
Solenis LLC
SNF Group
Kurita Water Industries Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Produtos Químicos para Tratamento Industrial de Água
- 3M
- Accepta Water Treatment
- BASF
- Buckman
- Chemifloc
- Clariant
- DuPont
- Ecolab Inc.
- Feralco AB
- Italmatch AWS
- IXOM
- Kemira
- Kurita Water Industries Ltd
- Lenntech B.V.
- SNF Group
- Solenis LLC
- Thermax Limited
- Veolia Water Technololgies, Inc.

Oportunidades de mercado e perspectivas futuras
A reutilização industrial e o fornecimento de água de processo de alta especificação continuam a criar espaço em branco para programas químicos que protegem membranas e estabilizam o desempenho sob cargas industriais variáveis. A atividade de projetos já incorpora o consumo químico em novos ativos: a VA TECH WABAG garantiu um pedido de tratamento de água industrial para o Projeto de Expansão da Refinaria e Petroquímica Bina da Bharat Petroleum Corporation Limited, em Madhya Pradesh (janeiro de 2026), incluindo uma planta de descarga líquida zero que normalmente aumenta a demanda por antiincrustantes, produtos de limpeza, coagulantes e floculantes, e pacotes de controle de corrosão em circuitos multiestágio. Na Europa, a Evides Industriewater avançou com uma nova planta de água de processo em Botlek, Países Baixos, com início de operação previsto para o terceiro trimestre de 2026 (anunciado em abril de 2026), apoiando o investimento contínuo em centros industriais de água focados em confiabilidade, que dependem de programas consistentes de dosagem e monitoramento.
O controle de PFAS e micropoluentes também apresenta um conjunto atual de oportunidades, pois políticas e programas já estão mudando as escolhas de tratamento e a combinação química. A EPA dos EUA manteve uma agenda ativa de regulamentação de PFAS em 2026, com propostas de regras abertas para comentários públicos (maio de 2026). A UE adotou a Diretiva (UE) 2024/3019, que exige avaliações de risco para micropoluentes em águas residuais urbanas e a aplicação progressiva de tratamento quaternário para grandes aglomerações, empurrando as interfaces industriais e municipais para trens de tratamento com maior taxa de remoção. Investimentos em reutilização aumentam a visibilidade da demanda por produtos químicos avançados, incluindo o Governo da Austrália Ocidental anunciando um investimento de 81 milhões de AUD (junho de 2026) para expandir a Planta de Reciclagem de Água de Kwinana em 10 milhões de litros por dia de produção de água reciclada, e a Fluence garantindo um contrato de planta de água industrial de 3,7 milhões de USD no Texas (maio de 2026), utilizando ultrafiltração e osmose reversa para reposição de torres de refrigeração. Juntos, esses exemplos reforçam a mudança para sistemas centrados em membranas, onde antiincrustantes, estratégias de biocidas e produtos químicos de limpeza funcionam como consumíveis recorrentes.
Recent Industry Developments in Mercado de Produtos Químicos para Tratamento Industrial de Água
- Julho de 2026: A Kurita e a Membrane Group India estabeleceram a Kurita Membrane India Pvt Ltd para fornecer soluções avançadas de tratamento de água e reciclagem de águas residuais para a indústria de eletrônicos e semicondutores na Índia. A empresa foca em um segmento de alta pureza, onde programas químicos, produtos químicos de cuidado de membranas e requisitos rigorosos de controle de contaminação aumentam o valor de soluções agrupadas e suporte técnico local.
- Maio de 2025: A Veolia concluiu a aquisição da participação de 30% da CDPQ na Water Technologies and Solutions, dando à Veolia propriedade total da plataforma. A aquisição fortalece sua capacidade de integrar produtos químicos especiais, equipamentos e monitoramento habilitado por IA sob programas comerciais unificados, apoiando contratação baseada em desempenho e vendas cruzadas.
- Novembro de 2024: A Ecolab adquiriu a Barclay Water Management por 50 milhões de USD, adicionando a tecnologia iChlor Monochloramine System e integrando-a à plataforma digital ECOLAB3D. O negócio ampliou a oferta da Ecolab em segurança da água no local e controle microbiológico, reforçando a mudança em direção à combinação de química e gestão digital, em vez do fornecimento químico isolado.


Mercado de Produtos Químicos para Tratamento Industrial de Água Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange o valor dos programas químicos utilizados para condicionar, proteger e limpar sistemas industriais de água, de modo que os equipamentos operem de forma confiável e as metas de descarga ou reutilização possam ser alcançadas. Inclui produtos químicos aplicados nos circuitos de captação, água de processo, resfriamento, caldeira e águas residuais em instalações industriais.
Exclusões do escopo: Exclui produtos químicos para tratamento de água potável municipal e equipamentos e serviços não químicos, como membranas, filtros e bombas.
Visão Geral da Segmentação
- Por Tipo de Produto
- Inibidores de Incrustação
- Inibidores de Corrosão
- Biocidas e Desinfetantes
- Coagulantes e Floculantes
- Condicionadores de pH
- Antiespumantes
- Sequestrantes de Oxigênio
- Condicionadores de Lodo
- Oxidantes
- Outros
- Por Setor de Usuário Final
- Petróleo e Gás
- Energia
- Papel
- Metais e Mineração
- Produtos Químicos
- Outros Setores de Usuário Final
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou com a construção de um panorama consistente da atividade industrial e dos padrões de uso de água que tipicamente impulsionam a demanda por dosagem. Consultamos fontes públicas como a Agência de Proteção Ambiental dos EUA (US EPA), a série de uso de água do USGS, indicadores industriais do Eurostat, fluxos comerciais do UN Comtrade para categorias químicas relevantes, e orientações sobre águas residuais e reutilização de organismos como a IWA.
Para manter as premissas realistas por uso final, também analisamos relatórios anuais e brochuras técnicas de empresas, apresentações a investidores, atualizações regulatórias e cobertura jornalística confiável sobre novas plantas, encerramentos e conformidade com a descarga de água. Em alguns casos, utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, bases de dados de patentes e uma base de dados de embarques de importação e exportação para verificar a presença de fornecedores e mudanças no mix. As fontes aqui listadas são ilustrativas, e outras referências públicas foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para validar o conjunto de demanda e a lógica de precificação, especialmente onde os dados públicos não são suficientemente específicos no nível do produto. Conversamos com uma combinação de fornecedores de produtos químicos, formuladores, distribuidores, equipes de EPC e serviços de água, e usuários finais industriais na APAC, EMEA e nas Américas, de modo que as práticas operacionais regionais, a intensidade de conformidade e o comportamento de compras fossem refletidos de forma consistente.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | Diretores executivos (CXOs): 14% | APAC: 42% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 33% | EMEA: 35% |
| Participantes menores: 22% | Gerentes: 53% | Américas: 23% |
Dimensionamento de Mercado e Previsão
O modelo central foi construído utilizando um conjunto de demanda de cima para baixo que vincula o volume de água industrial processada à intensidade típica de tratamento e, em seguida, converte esse valor em valor químico usando faixas médias de dosagem e faixas de preço. Mapeamos o conjunto de demanda usando indicadores como geração de energia termelétrica e necessidades de água de alimentação de caldeiras, utilização da capacidade de refinarias e petroquímicas, produção de celulose e papel, atividade siderúrgica e de mineração, e crescimento nos investimentos em tratamento e reutilização de águas residuais industriais.
Uma vez definidos os totais regionais, utilizamos aproximações seletivas de baixo para cima para corroborar os números, incluindo divisões de receita de fornecedores amostrados, verificações de canal em pacotes de produtos comuns e verificações de volume multiplicado pelo preço médio de venda (ASP) para linhas de alto uso, como inibidores de corrosão, inibidores de incrustação e biocidas. Onde havia lacunas, foram aplicadas faixas com base nas indústrias comparáveis mais próximas na mesma geografia, ajustadas após o feedback de especialistas.
As previsões foram geradas usando regressão multivariada, com variáveis independentes vinculadas aos mesmos indicadores de produção industrial e capacidade utilizados no conjunto de demanda. Também incorporamos o aperto esperado das normas de descarga e das metas de reutilização, que tendem a elevar a intensidade do tratamento ao longo do tempo. As premissas sobre a variação do ASP foram mantidas práticas, utilizando a inflação observada, sinais de matérias-primas e expectativas obtidas em entrevistas sobre o momento de renegociação de contratos, em vez de assumir curvas de preços suaves.
Validação de Dados e Ciclo de Atualização
Os resultados foram verificados em relação a sinais independentes, como tendências regionais de produção industrial, movimentos comerciais para classes químicas principais e desempenho divulgado de linhas de negócios relevantes em registros públicos. Quando um número parecia incorreto, rastreamos o fator determinante até sua entrada, verificando novamente as unidades, o momento da conversão cambial e quaisquer premissas atípicas sobre dosagem ou precificação antes de ser aprovado na revisão.
Uma revisão interna em múltiplas etapas foi seguida, e os especialistas foram recontactados quando novas adições de capacidade, mudanças regulatórias ou movimentos acentuados de matérias-primas poderiam alterar a demanda de curto prazo ou os ASPs. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos relevantes, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atual disponível.
Dimensionamento do Mercado de Produtos Químicos para Tratamento Industrial de Água da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para produtos químicos para tratamento industrial de água frequentemente diferem, mesmo quando o nome do tema parece o mesmo. As diferenças geralmente decorrem do que é contabilizado como industrial versus municipal, de como os serviços e equipamentos são tratados e de como os preços são convertidos e atualizados de ano para ano.
Os produtos químicos para tratamento de água potável municipal são excluídos porque seguem diferentes fatores de demanda e ciclos de compras e, no escopo da Mordor Intelligence, situam-se fora do total de produtos químicos para tratamento industrial de água. É por isso que alguns valores maiores não se alinham. As diferenças também aparecem quando uma estimativa combina equipamentos de tratamento, contratos de serviço no local ou cestas mais amplas de produtos químicos para tratamento de água que não se limitam aos circuitos industriais. Outro fator comum é o ano utilizado para a conversão cambial e a rapidez com que os preços de tabela e os preços contratuais são atualizados, o que pode alterar o valor declarado mesmo que os volumes sejam semelhantes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 24,86 bilhões de USD (2026) | |
| Publicador Global de Pesquisa A | 19,02 bilhões de USD (2026) | Utiliza um conjunto mais restrito de aplicações industriais incluídas e tende a manter premissas conservadoras de dosagem e ASP, o que reduz o valor total para o mesmo ano. |
| Publicador de Pesquisa Setorial B | 41,74 bilhões de USD (2025) | Parece utilizar uma cesta química mais ampla que pode combinar demanda municipal e industrial, e o ano base e a janela de previsão diferem, o que amplia as lacunas de comparabilidade. |
A tabela mostra que a diferença é explicada principalmente pelo alinhamento de escopo e ano, e não por uma única entrada. Ao manter as inclusões vinculadas aos circuitos de água industrial e, em seguida, verificar os totais com verificações de realidade de produção, capacidade e precificação, chegamos a um número mais fácil de reconciliar com os fatores observáveis e as etapas reproduzíveis.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Produtos Químicos para Tratamento Industrial de Água?
O mercado é avaliado em USD 24,86 bilhões em 2026 e deve atingir USD 32,74 bilhões até 2031.
Qual segmento de produto lidera o mercado?
Os inibidores de corrosão ocupam a posição de liderança, representando 23,62% da participação do mercado de produtos químicos para tratamento industrial de água em 2025.
Qual região está crescendo mais rapidamente?
A região do Oriente Médio e África deve se expandir a uma CAGR de 6,8% até 2031, superando outras regiões.
Por que as regulamentações de PFAS são importantes para a demanda de produtos químicos?
Limites mais rigorosos de PFAS obrigam as concessionárias a adotar coagulantes aprimorados e produtos químicos de pós-tratamento, impulsionando significativamente os volumes do mercado.
Como a IA está mudando o consumo de produtos químicos?
As plataformas de dosagem em tempo real reduzem a superdosagem em 15-25%, diminuindo o desperdício enquanto garantem a conformidade, e estão se tornando um diferencial fundamental para os fornecedores.
Página atualizada pela última vez em:



