
Tamanho e Participação do Mercado de Ingredientes de Proteína de Ervilha da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2021 - 2024 |
| Tamanho do Mercado (2026) | 511.92 Milhões de dólares |
| Tamanho do Mercado (2031) | 633.68 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.36 % |
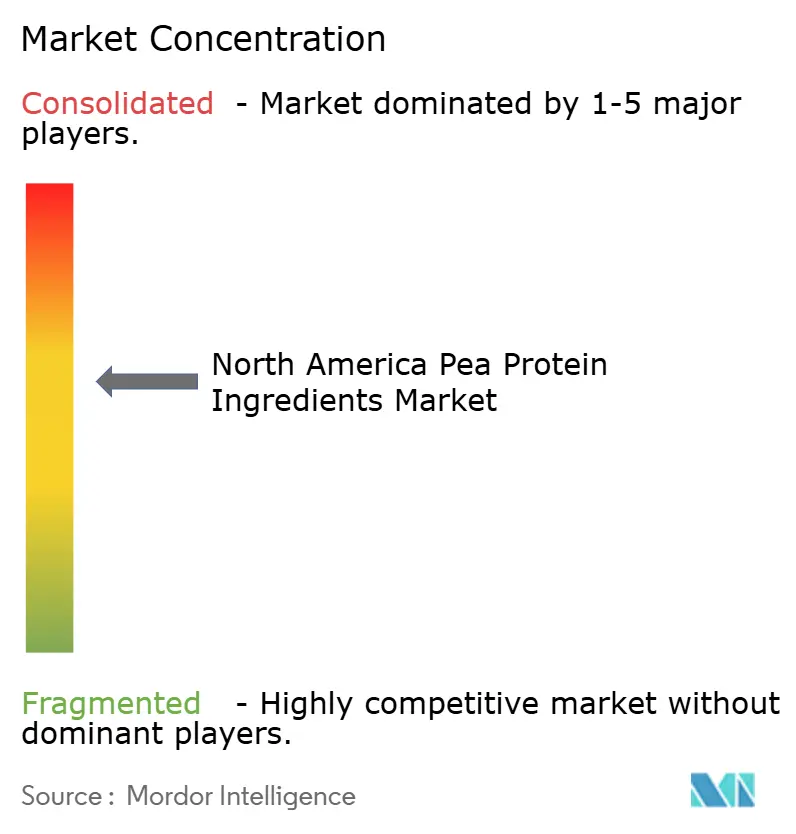
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ingredientes de Proteína de Ervilha da América do Norte por Mordor Intelligence
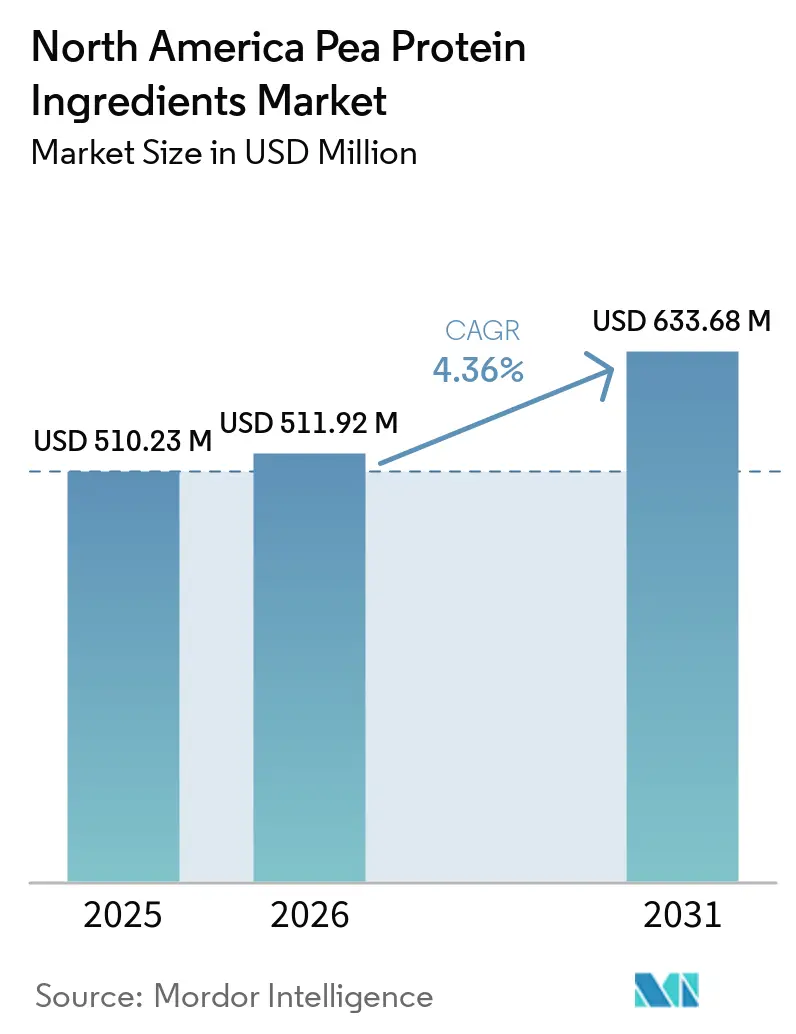
O tamanho do mercado de ingredientes de proteína de ervilha da América do Norte foi avaliado em 510,23 milhões de USD em 2025 e estima-se que cresça de 511,92 milhões de USD em 2026 para atingir 633,68 milhões de USD até 2031, a um CAGR de 4,36% durante o período de previsão (2026-2031). O crescimento está se direcionando para produtos que atendem a requisitos mais elevados de pureza proteica, sabor, rastreabilidade e funcionalidade documentada. Nutrição esportiva, nutrição clínica, alternativas lácteas e alimentos com rótulo limpo são áreas importantes para essa demanda de maior valor. Medidas comerciais que afetam as importações chinesas aumentaram a importância das cadeias de suprimentos regionais e da verificação de origem. Produtores com fornecimento integrado e cadeia de suprimentos orgânica certificada podem responder de forma mais confiável a compradores que buscam aquisição estável e especificações consistentes de ingredientes. O mercado de ingredientes de proteína de ervilha da América do Norte, portanto, oferece oportunidades para fornecedores que combinam desempenho funcional com fornecimento transparente.
Principais Conclusões do Relatório
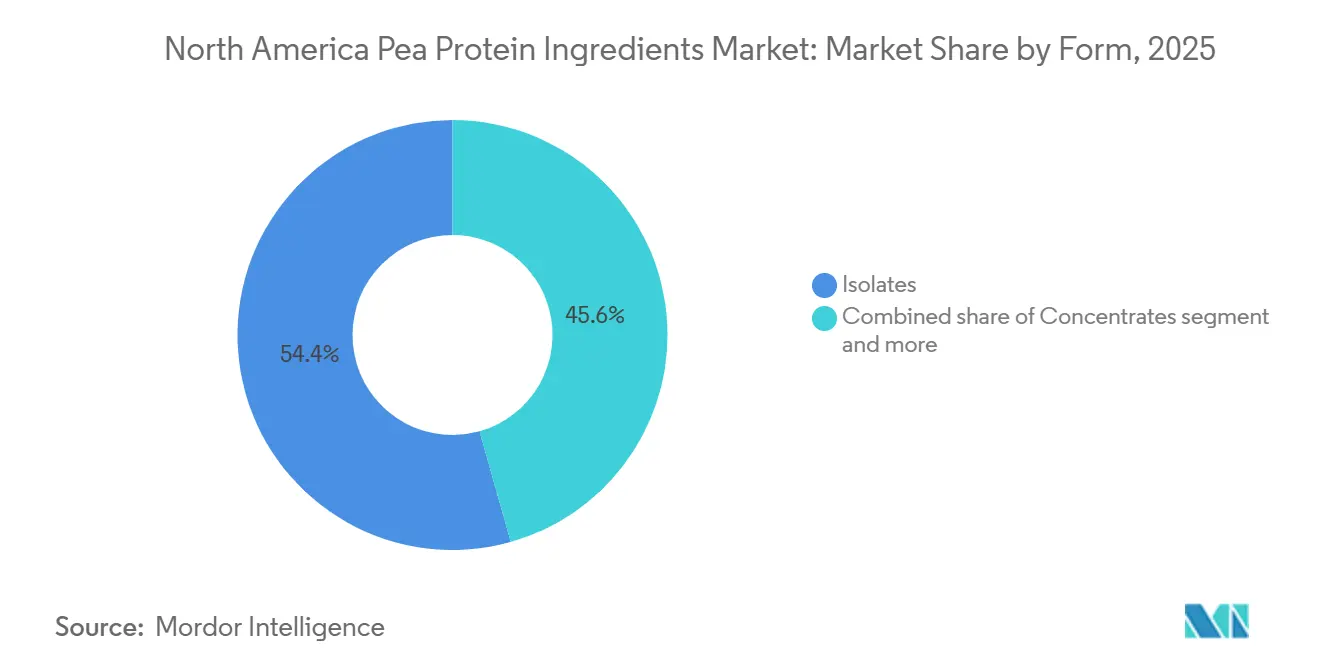
- Por forma, os isolados detinham 54,36% da participação de mercado de ingredientes de proteína de ervilha da América do Norte em 2025, enquanto os concentrados têm previsão de crescer a um CAGR de 4,67% até 2031.
- Por natureza, a proteína de ervilha convencional detinha 78,33% da participação de mercado de ingredientes de proteína de ervilha da América do Norte em 2025, enquanto a proteína de ervilha orgânica tem previsão de crescer a um CAGR de 5,78% até 2031.
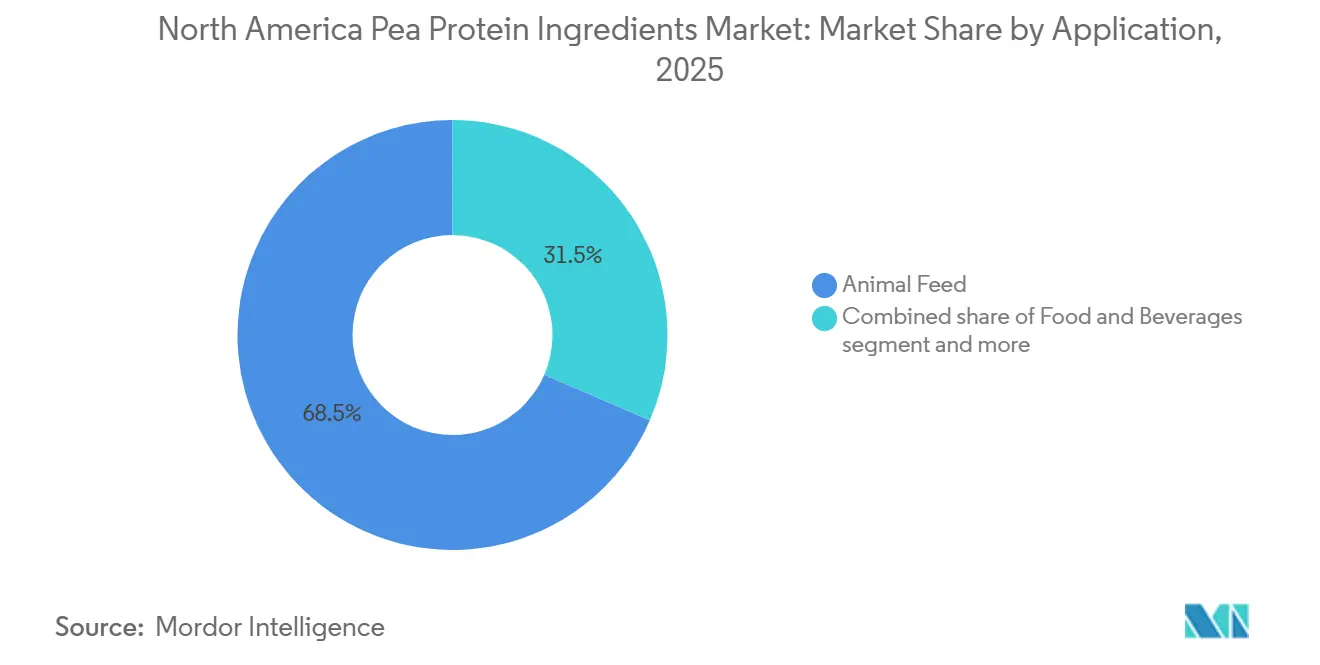
- Por aplicação, a alimentação animal representou 68,51% do tamanho do mercado de ingredientes de proteína de ervilha da América do Norte em 2025, enquanto os suplementos têm previsão de crescer a um CAGR de 5,91% até 2031.
- Por geografia, os Estados Unidos detinham 69,23% do valor regional em 2025, enquanto o México tem previsão de crescer a um CAGR de 6,06% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Avanços nas tecnologias de extração e processamento de proteínas | +0.7% | Concentrado em clusters de pesquisa e produção dos Estados Unidos e do Canadá | Médio prazo (2 a 4 anos) |
| Crescente preferência do consumidor por ingredientes com rótulo limpo e transparentes | +0.8% | América do Norte, com adoção antecipada na Costa Oeste dos Estados Unidos e em centros urbanos canadenses | Curto prazo (≤ 2 anos) |
| Adoção crescente de dietas veganas e flexitarianas | +0.9% | Particularmente nos mercados urbanos dos Estados Unidos e do Canadá | Curto prazo (≤ 2 anos) |
| Ênfase crescente na sustentabilidade e na redução do impacto ambiental | +0.6% | Impulsionado por compromissos ambientais corporativos nos Estados Unidos e no Canadá | Longo prazo (≥ 4 anos) |
| Propriedades superiores de emulsificação, formação de espuma, gelificação e espessamento | +0.8% | Estados Unidos, com ganhos específicos por aplicação em toda a fabricação de alimentos e suplementos | Médio prazo (2-4 anos) |
| Expansão de substitutos de carne e produtos alternativos lácteos | +0.9% | América do Norte, com maior força nos mercados do Pacífico e do Nordeste dos Estados Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Avanços nas tecnologias de extração e processamento de proteínas
As melhorias na extração estão elevando o desempenho funcional esperado das proteínas de ervilha. A ultrafiltração à base de água pode atingir uma recuperação de proteína acima de 85,0% e solubilidade acima de 90,0%, ao mesmo tempo em que reduz o consumo de água em até 60%, de acordo com uma revisão científica de 2025[1]. Esta abordagem oferece uma alternativa à precipitação alcalina-isoelétrica intensiva em produtos químicos. Um estudo de 2026 mostrou que os fabricantes podem modelar e adaptar o comportamento de emulsificação, formação de espuma e retenção de água gerenciando o grau de hidrólise. O trabalho pode encurtar os períodos de qualificação porque os formuladores podem avaliar o desempenho antes dos ensaios em grande escala. A isolação assistida por fermentação também pode reduzir a atividade do inibidor de tripsina, o ácido fítico e as notas indesejáveis de feijão. O mercado de ingredientes de proteína de ervilha da América do Norte se beneficia quando os produtores podem fornecer documentação funcional juntamente com dados de pureza proteica.
Crescente preferência dos consumidores por ingredientes com rótulo limpo e transparentes
As expectativas de rótulo limpo sustentam a demanda por ingredientes com origem clara e rótulos de produtos familiares. A Glanbia Nutrition relatou que 54,0% dos consumidores norte-americanos estavam preocupados com alimentos ultraprocessados em 2025. A mesma pesquisa constatou que 44% dos consumidores estavam reduzindo o consumo de carne processada para limitar a ingestão de alimentos ultraprocessados. Esse padrão apoia a reformulação de produtos híbridos e com foco em vegetais. A proteína de ervilha não transgênica ocupa uma posição útil onde as marcas buscam alternativas à soja e desejam uma origem mais transparente. Os fornecedores que podem documentar origem, processamento e certificação podem estar em melhor posição para obter contratos premium. No mercado de ingredientes de proteína de ervilha da América do Norte, isso pode favorecer produtores certificados em detrimento de fornecedores que competem apenas com base em preços de volume.
Adoção crescente de dietas veganas e flexitarianas
As escolhas alimentares estão ampliando a base endereçável para aplicações de proteínas de origem vegetal. Uma pesquisa Harris Poll de janeiro de 2026, encomendada pelo Vegetarian Resource Group, constatou que 67,0% dos adultos norte-americanos sempre, às vezes ou geralmente consumiam refeições vegetarianas. A pesquisa também relatou que 8,00 milhões de adultos norte-americanos se identificavam como veganos. No Canadá, a adoção flexitariana aumentou de 4,6% no outono de 2024 para 9,4% na primavera de 2026, enquanto a identificação como onívoro caiu de 67,6% para 55,0%. Concentrados e formatos texturizados podem atender a produtos de mistura de carne para consumidores que não desejam uma dieta totalmente à base de plantas. Esse padrão de consumo estende a demanda além dos consumidores que se identificam como veganos. O mercado de ingredientes de proteína de ervilha da América do Norte é, portanto, sustentado por um grupo mais amplo de usuários ocasionais e regulares de proteína vegetal.
Expansão de substitutos de carne e produtos alternativos a laticínios
Os substitutos de carne e as alternativas lácteas requerem ingredientes que proporcionem textura, nutrição e um perfil sensorial neutro. As vendas no varejo de alimentos à base de plantas nos Estados Unidos atingiram 7,9 bilhões de USD em 2025, em comparação com 3,30 bilhões de USD em 2018. O Centro-Oeste registrou os maiores ganhos em penetração domiciliar durante 2025, de acordo com dados de varejo citados no rascunho de pesquisa fornecido. Beyond Meat e Roquette assinaram um acordo de vendas em março de 2026 para o fornecimento de proteína de ervilha NUTRALYS totalizando 23,5 milhões de USD até 2027. O acordo mostra que grandes fabricantes de alimentos estão garantindo fornecimento de longo prazo para formulações-chave. Produtos de leite de proteína de ervilha podem fornecer maior densidade proteica por porção do que as alternativas de leite de amêndoa. Uma revisão científica de 2025 também descreveu menor uso de água azul para a produção de proteína de ervilha do que os insumos de soja utilizados em alternativas lácteas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Intensa concorrência de proteínas alternativas à base de plantas | -0.7% | Global, particularmente nos redutos de proteína de soja dos Estados Unidos | Médio prazo (2-4 anos) |
| Interrupções na cadeia de suprimentos e desafios de disponibilidade de matérias-primas | -0.8% | América do Norte, com impacto particular sobre importadores dos Estados Unidos e exportadores canadenses | Curto prazo (≤ 2 anos) |
| Limitações sensoriais e relacionadas ao sabor | -0.4% | Estados Unidos, mais agudo nas aplicações voltadas ao consumidor | Médio prazo (2 a 4 anos) |
| Complexidades regulatórias e requisitos de rotulagem | -0.3% | América do Norte, particularmente para alegações orgânicas e de rótulo limpo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Intensa concorrência de proteínas vegetais alternativas
A soja mantém posições estabelecidas em alternativas à carne, bebidas proteicas e alimentação animal. Os perfis de sabor existentes, a compatibilidade com linhas de produção e o menor custo por grama de proteína podem dificultar a mudança para os compradores. Um artigo da PNAS de 2024 identificou a soja e a ervilha como os 2 ingredientes proteicos de leguminosas de grão comercialmente dominantes globalmente. As proteínas de grão-de-bico, fava e lentilha também competem onde as marcas buscam ingredientes não transgênicos, sem alérgenos e de sabor suave[2]. Ingredion e Lantmännen anunciaram uma parceria de longo prazo em novembro de 2024 para desenvolver isolados de proteína de ervilha diferenciados, apoiada por um investimento de mais de 100 milhões de EUR, equivalente a 105 milhões de USD, em uma instalação sueca. Os produtos estabelecidos de proteína de ervilha também se beneficiam da documentação existente de segurança e qualidade, o que pode retardar a substituição por proteínas de leguminosas mais recentes. A concorrência significa que o mercado de ingredientes de proteína de ervilha da América do Norte deve continuar a melhorar o sabor, a funcionalidade e as evidências de produto.
Interrupções na cadeia de suprimentos e desafios de disponibilidade de matérias-primas
Ações comerciais e tarifas em mudança alteraram as condições de aquisição de proteína de ervilha. O rascunho de pesquisa fornecido cita direitos antidumping e compensatórios dos EUA de 127%-286% sobre proteína de ervilha de alto teor proteico chinesa e ações paralelas canadenses. A Comissão Europeia impôs direitos antidumping definitivos de 40,5%-67,1% sobre importações de proteína de ervilha chinesa em setembro de 2026[3]. Essas ações podem apoiar os produtores regionais, mas também podem aumentar o risco de abastecimento para compradores dependentes de fornecimento spot. A China impôs uma tarifa de 100% sobre ervilhas amarelas canadenses em março de 2025 e a suspendeu em março de 2026, evidenciando a exposição da cadeia de matérias-primas canadense. A regra de Fortalecimento da Fiscalização Orgânica do Programa Orgânico Nacional do USDA também limita a disponibilidade de fornecimento orgânico não conforme. O mercado de ingredientes de proteína de ervilha da América do Norte recompensa os produtores que podem oferecer fornecimento verificado, mas as condições sazonais de colheita ainda restringem a flexibilidade de volume.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma:
Isolados Apoiam Usos Premium Enquanto Concentrados Ganham Demanda FuncionalOs isolados capturaram 54,36% do valor regional de ingredientes de proteína de ervilha por forma em 2025. A nutrição esportiva, a suplementação clínica e os substitutos de laticínios utilizam isolados quando as formulações requerem mais de 80% de proteína em base seca. Sua posição também reflete os requisitos dos clientes por forte solubilidade, sabor neutro e desempenho funcional documentado. Essas características são importantes para bebidas prontas para consumo e aplicações de nutrição médica. A proteína de ervilha texturizada serve a análogos de carne que requerem uma textura fibrosa. Os peptídeos de ervilha hidrolisados são utilizados em aplicações de cuidados pessoais e cosméticos, onde o peso molecular afeta o condicionamento e o desempenho dérmico.
Os concentrados têm previsão de crescimento a um CAGR de 4,67% até 2031. Eles oferecem uma opção de menor custo para produtos que necessitam de enriquecimento proteico moderado, mantendo fibras e carboidratos funcionais. Este perfil de alimento integral se encaixa no posicionamento de rótulo limpo em algumas aplicações alimentares. Trabalhos recentes de fracionamento a seco reduziram o consumo de água em até 40% por quilograma de proteína em comparação com o fracionamento úmido convencional, conforme observado no rascunho de pesquisa fornecido. A Roquette lançou o NUTRALYS Pea 850F em fevereiro de 2026 para aplicações prontas para beber e prontas para misturar, com sabor neutro. A seleção de forma é cada vez mais baseada na adequação sensorial e funcional, e não apenas no percentual de proteína.

Por Natureza:
Convencional Fornece Escala Enquanto Orgânico Atende a um Segmento PremiumOs produtos convencionais representaram 78,33% do valor dos ingredientes de proteína de ervilha regional por natureza em 2025. A alimentação animal, o enriquecimento alimentar de commodities, as bebidas e os suplementos sensíveis ao custo sustentam essa grande base. Os grandes processadores convencionais se beneficiam de escala e amplo acesso à capacidade de processamento. As medidas comerciais que afetam as importações chinesas de menor preço melhoraram a posição dos processadores convencionais regionais. ADM, Louis Dreyfus Company e Ingredion continuaram a investir em capacidade e desenvolvimento de produtos. A categoria permanece importante para compradores que priorizam custo e fornecimento confiável.
A proteína de ervilha orgânica tem previsão de crescer a um CAGR de 5,78% até 2031. É utilizada em nutrição esportiva, fórmula infantil, bebidas funcionais e outras aplicações onde insumos certificados podem sustentar preços de prateleira mais elevados. A regra de fiscalização orgânica do USDA reduziu a disponibilidade de fornecimento orgânico importado em conformidade. A Organic Trade Association relatou em 2026 que os custos de conformidade e as novas tarifas estavam afetando as cadeias de suprimentos de ingredientes orgânicos. Produtores com cultivo e processamento doméstico controlados, incluindo PURIS Proteins e a operação da Roquette em Manitoba, podem se beneficiar dessa estrutura de fornecimento mais restrita. Os prazos de certificação e a área de acreagem limitada em período de transição provavelmente preservarão a separação entre o fornecimento convencional e o orgânico.
Por Aplicação:
Alimentação Animal Fornece Volume Enquanto Suplementos Constroem ValorA alimentação animal representou 68,51% do tamanho do mercado de ingredientes de proteína de ervilha da América do Norte em 2025. Este segmento fornece a principal base de volume para proteínas derivadas de ervilha em toda a região. A demanda reflete o uso na nutrição de animais de criação e a capacidade dos processadores de fornecer produtos em escala comercial. Uma patente norte-americana de 2025 cobriu sólidos de ervilha utilizados como aditivo alimentar para reduzir o metano de ruminantes e melhorar a digestibilidade da proteína bruta. Este desenvolvimento aponta para usos de maior valor dentro da alimentação animal que poderiam afetar as decisões de compra. Alimentos e bebidas também continuam sendo uma ampla área de aplicação que inclui panificação, cereais matinais, condimentos, alternativas a laticínios, alternativas à carne, produtos prontos para consumo e lanches.
Os suplementos têm previsão de crescimento a um CAGR de 5,91% até 2031. Produtos de nutrição esportiva, para idosos e médica estão cada vez mais buscando fontes de proteína sem alérgenos e não transgênicas. Uma revisão científica de 2026 relatou que a proteína de ervilha pode apoiar a síntese de proteína muscular de forma comparável à proteína do soro de leite quando a dosagem é adequada. A Roquette relatou 97% de digestibilidade e uma Pontuação de Aminoácidos Corrigida pela Digestibilidade da Proteína de 93% para a proteína de ervilha NUTRALYS com base em ensaios clínicos publicados. Os cuidados pessoais e cosméticos continuam sendo uma aplicação menor, onde proteínas hidrolisadas são utilizadas em produtos que buscam posicionamento de ingrediente natural. A certificação natural COSMOS e a classificação alinhada à ISO 16128 influenciam como os fornecedores posicionam os peptídeos de ervilha hidrolisados neste campo.
Análise Geográfica
Os Estados Unidos detinham 69,23% do valor regional em 2025. Sua base de fabricação de alimentos, produção de alimentação animal e infraestrutura de processamento doméstico sustentam essa posição de liderança. O tamanho do mercado de ingredientes de proteína de ervilha da América do Norte nos Estados Unidos também se beneficia de mudanças de aquisição vinculadas a tarifas comerciais sobre proteína de ervilha de alto teor proteico chinesa. A ADM lançou 8 soluções de ingredientes de soja e ervilha para aplicações norte-americanas e europeias em maio de 2026. A ADM citou sua pesquisa com consumidores de 2025, mostrando que 66% dos consumidores globais pretendiam aumentar a ingestão de proteínas e 86% consideravam fontes diversas de proteína mais saudáveis. Os Estados Unidos também têm uma ampla base para produtos de suplementos sem alérgenos, pois o consumo de refeições à base de vegetais se estende além dos veganos comprometidos.
O México tem previsão de crescimento a um CAGR de 6,06% até 2031. A urbanização, rendas mais elevadas e a fabricação adicional de alimentos à base de vegetais estão sustentando a demanda. O rascunho de pesquisa fornecido afirmou que o Mapa de Potencial de Exportação do Centro de Comércio Internacional projetou um mercado mexicano de ervilha de 27 milhões de USD até 2029. Novas instalações de alternativas à carne anunciadas em Nuevo León e Jalisco devem exigir mais concentrados e produtos texturizados. O México permanece dependente de importações, o que pode aumentar a exposição a movimentos de preços relacionados a tarifas. Os requisitos de rotulagem da COFEPRIS podem adicionar custos de conformidade para fabricantes de alimentos que obtêm suprimentos de origens não norte-americanas.
O Canadá ocupa um papel distinto tanto como produtor quanto como consumidor. Saskatchewan e Manitoba fornecem grande parte da matéria-prima de ervilha amarela regional e formam a base de matéria-prima para os processadores norte-americanos. A Louis Dreyfus Company inaugurou uma instalação de isolado de proteína de ervilha em Yorkton, Saskatchewan, em março de 2026, com fornecimento rastreável de fazendas norte-americanas. A adoção flexitariana canadense dobrou de 4,6% no outono de 2024 para 9,4% na primavera de 2026. O Restante da América do Norte permanece em um estágio mais inicial, onde a demanda está principalmente vinculada à reexportação de ingredientes e à fabricação especializada na área de comércio do USMCA.
Cenário Competitivo
O mercado de ingredientes de proteína de ervilha da América do Norte é moderadamente concentrado. ADM, Cargill e Ingredion competem com especialistas em extração como Roquette Frères, Cosucra e Emsland Group. PURIS Proteins representa um produtor doméstico verticalmente integrado com capacidades de abastecimento orgânico. As decisões competitivas se concentram em rastreabilidade, qualidade de extração, neutralidade de sabor e certificação orgânica. Produtos orgânicos de maior pureza, cuidados pessoais e cosméticos, e nutrição clínica ou para idosos oferecem espaço para diferenciação onde as evidências de digestibilidade são relevantes.
Os integradores agrícolas utilizam o acesso a matérias-primas e a escala para atender aplicações de alimentação animal e commodities. Os especialistas em tecnologia de extração utilizam capacidades de fracionamento e hidrólise para abastecer clientes de laticínios, nutrição esportiva e nutrição clínica. Os fornecedores focados em tecnologia buscam diferenciação por meio de alta pureza e melhor desempenho sensorial. A Burcon relatou produção diária recorde em sua instalação de Galesburg, Illinois, em abril de 2026, 40,00% acima de sua média diária do primeiro trimestre de 2026. A empresa havia expandido para mais de 20 clientes compradores e estava avaliando capacidade adicional. Isso mostra como fornecedores menores podem conquistar clientes ao abordar preocupações com sabor e solubilidade. O mercado de ingredientes de proteína de ervilha da América do Norte também oferece a essas empresas um caminho para competir em aplicações sensíveis a especificações sem igualar a escala dos integradores agrícolas.
A Roquette introduziu o NUTRALYS Pea 850F em fevereiro de 2026 para bebidas que requerem um sabor limpo e neutro. A Beyond Meat também celebrou um acordo de fornecimento com a Roquette até 2027, apoiando arranjos de fornecimento de longo prazo para um grande fabricante. A parceria da Ingredion com a Lantmännen sustenta sua posição em isolados diferenciados. A certificação de segurança alimentar Food Safety System Certification 22000 e a verificação orgânica NOP do Departamento de Agricultura dos Estados Unidos são requisitos importantes de qualificação de fornecedores em alimentos, suplementos e cuidados pessoais. A Farbest Brands continua sendo um distribuidor e comercializador ativo norte-americano de proteína de ervilha convencional e orgânica, enquanto a DuPont não é um fornecedor independente ativo de ingredientes de proteína de ervilha após sua anterior desinvestimento de Nutrição & Biociências. A Merit Functional Foods ou a SunOpta podem representar melhor o conjunto competitivo atual onde um substituto for necessário. Esses requisitos de fornecedores tornam o mercado de ingredientes de proteína de ervilha da América do Norte menos dependente do preço como único critério de seleção.
Líderes do Setor de Ingredientes de Proteína de Ervilha da América do Norte
-
Archer Daniels Midland Company
-
Bunge Global SA
-
Cargill, Incorporated
-
Glanbia PLC
-
Ingredion Incorporated
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ingredientes de Proteína de Ervilha da América do Norte Empresas cobertas neste relatório
- Archer Daniels Midland Company
- Bunge Global SA
- Cargill, Incorporated
- Glanbia PLC
- Ingredion Incorporated
- Farbest Brands
- International Flavors & Fragrances Inc.
- Kerry Group PLC
- Roquette Frères
- The Scoular Company
- Puris Proteins LLC
- AGT Food and Ingredients Inc.
- Axiom Foods Inc.
- Burcon NutraScience Corp.
- Cosucra Groupe Warcoing
- Emsland Group
- DuPont de Nemours Inc.
- Anchor Ingredients Co.
- Louis Dreyfus Company
- NOW Foods
Desenvolvimentos industriais recentes em Mercado de Ingredientes de Proteína de Ervilha da América do Norte
- Janeiro de 2025: A Axiom Foods lançou o Vegotein N Neutral, um ingrediente de proteína de ervilha, para atender à crescente demanda por proteína de ervilha no mercado. Ele contém 80% de concentração de proteína e é totalmente digestível. O ingrediente é produzido usando ervilhas amarelas não transgênicas cultivadas na América do Norte.
- Dezembro de 2024: A Burcon NutraScience Corporation introduziu o PeazazzC, uma proteína de ervilha de sabor limpo desenvolvida para o crescente mercado de proteínas à base de plantas. Derivada de ervilhas de campo não transgênicas da América do Norte, é adequada para várias aplicações, incluindo bebidas, alternativas lácteas, produtos de panificação e barras de nutrição.
- Julho de 2024: A Ingredion Incorporated introduziu seu produto de fortificação proteica cultivado e produzido na América do Norte, VITESSENCE Pea 100 HD, uma proteína de ervilha especificamente projetada para barras prensadas a frio. Este produto ajuda a manter a maciez das barras prensadas a frio ao longo de sua vida útil, melhora a textura e os atributos sensoriais e agrega valor nutricional para atender às preferências dos consumidores.
Escopo do Relatório do Mercado de Ingredientes de Proteína de Ervilha da América do Norte
A proteína de ervilha é um pó proteico vegetal de alta qualidade feito de ervilhas amarelas partidas, popular em dietas veganas, sem laticínios e amigáveis a alérgenos, valorizado por sua digestibilidade, teor de ferro e aminoácidos essenciais. Os ingredientes de proteína de ervilha da América do Norte são segmentados por forma, natureza, aplicação e geografia. Por forma, o mercado é segmentado em concentrados, isolados e texturizados/hidrolisados. Por natureza, o mercado é segmentado em convencional e orgânico. Por aplicação, o mercado é segmentado em ração animal, cuidados pessoais e cosméticos, alimentos e bebidas e suplementos. Por geografia, o mercado é segmentado em Estados Unidos, Canadá, México e restante da América do Norte. As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Toneladas).
Visão geral da segmentação
| Concentrados |
| Isolados |
| Texturizados/Hidrolisados |
| Convencional |
| Orgânico |
| Ração Animal | |
| Cuidados Pessoais e Cosméticos | |
| Alimentos e Bebidas | Panificação |
| Bebidas | |
| Cereais Matinais | |
| Condimentos/Molhos | |
| Produtos Lácteos e Alternativas Lácteas | |
| Produtos de Carne/Aves/Frutos do Mar e Produtos Alternativos à Carne | |
| Produtos Alimentícios Prontos para Consumo/Prontos para Cozinhar | |
| Lanches | |
| Suplementos | Alimentos para Bebês e Fórmulas Infantis |
| Nutrição para Idosos e Nutrição Médica | |
| Nutrição Esportiva/de Desempenho |
| Estados Unidos |
| Canadá |
| México |
| Restante da América do Norte |
| Por Forma | Concentrados | |
| Isolados | ||
| Texturizados/Hidrolisados | ||
| Por Natureza | Convencional | |
| Orgânico | ||
| Por Aplicação | Ração Animal | |
| Cuidados Pessoais e Cosméticos | ||
| Alimentos e Bebidas | Panificação | |
| Bebidas | ||
| Cereais Matinais | ||
| Condimentos/Molhos | ||
| Produtos Lácteos e Alternativas Lácteas | ||
| Produtos de Carne/Aves/Frutos do Mar e Produtos Alternativos à Carne | ||
| Produtos Alimentícios Prontos para Consumo/Prontos para Cozinhar | ||
| Lanches | ||
| Suplementos | Alimentos para Bebês e Fórmulas Infantis | |
| Nutrição para Idosos e Nutrição Médica | ||
| Nutrição Esportiva/de Desempenho | ||
| Por Geografia | Estados Unidos | |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
Definição de mercado
- Usuário Final - O Mercado de Ingredientes de Proteína opera em base B2B. Fabricantes de Alimentos, Bebidas, Suplementos, Ração Animal e Cuidados Pessoais e Cosméticos são considerados os consumidores finais no mercado estudado. O escopo exclui fabricantes que compram soro de leite líquido/seco para uso como agente ligante, espessante ou outras aplicações não proteicas.
- Taxa de Penetração - A Taxa de Penetração é definida como o percentual do Volume do Mercado de Usuário Final Fortificado com Proteína em relação ao Volume Total do Mercado de Usuário Final.
- Teor Médio de Proteína - O teor médio de proteína é o teor médio de proteína presente por 100 g de produto fabricado por todas as empresas de usuário final consideradas no escopo deste relatório.
- Volume do Mercado de Usuário Final - O volume do mercado de usuário final é o volume consolidado de todos os tipos e formas de produtos de usuário final no país ou região.
| Palavra-chave | Definição |
|---|---|
| Alfa-lactoalbumina (α-Lactoalbumina) | É uma proteína que regula a produção de lactose no leite de quase todas as espécies de mamíferos. |
| Aminoácido | É um composto orgânico que contém grupos funcionais de aminoácido e ácido carboxílico, necessários para a síntese de proteínas corporais e outros compostos importantes contendo nitrogênio, como creatina, hormônios peptídicos e alguns neurotransmissores. |
| Branqueamento | É o processo de aquecer brevemente vegetais com vapor ou água fervente. |
| BRC | Consórcio Britânico de Varejo |
| Melhorador de pão | É uma mistura à base de farinha de vários componentes com propriedades funcionais específicas, projetada para modificar as características da massa e conferir atributos de qualidade ao pão. |
| BSF | Mosca Soldado Negra |
| Caseinato | É uma substância produzida pela adição de um álcali à caseína ácida, um derivado da caseína. |
| Doença celíaca | A doença celíaca é uma reação imunológica ao consumo de glúten, uma proteína encontrada no trigo, cevada e centeio. |
| Colostro | É um fluido leitoso liberado por mamíferos que deram à luz recentemente, antes do início da produção de leite materno. |
| Concentrado | É a forma menos processada de proteína e tem um teor de proteína que varia de 40 a 90% em peso. |
| Base de proteína seca | Refere-se ao percentual de "proteína pura" presente em um suplemento após a remoção completa da água por calor. |
| Soro de leite seco | É o produto resultante da secagem do soro de leite fresco que foi pasteurizado e ao qual nada foi adicionado como conservante. |
| Proteína do ovo | É uma mistura de proteínas individuais, incluindo ovalbumina, ovomucóide, ovoglobulina, conalbumina, vitelina e vitelenina. |
| Emulsificante | É um aditivo alimentar que facilita a mistura de alimentos imiscíveis entre si, como óleo e água. |
| Enriquecimento | É o processo de adição de micronutrientes perdidos durante o processamento do produto. |
| ERS | Serviço de Pesquisa Econômica do Departamento de Agricultura dos Estados Unidos |
| Extrusão | É o processo de forçar ingredientes misturados e macios através de uma abertura em uma placa perfurada ou matriz projetada para produzir a forma necessária. O alimento extrudado é então cortado em um tamanho específico por lâminas. |
| Fava | Também conhecida como Faba, é outra palavra para feijão amarelo partido. |
| FDA | Agência de Administração de Alimentos e Medicamentos |
| Floculação | É um processo no qual tipicamente um grão de cereal (como milho, trigo ou arroz) é quebrado em grânulos, cozido com sabores e xaropes e depois prensado em flocos entre rolos resfriados. |
| Agente espumante | É um ingrediente alimentar que torna possível formar ou manter uma dispersão uniforme de uma fase gasosa em um alimento líquido ou sólido. |
| Serviços de alimentação | Refere-se à parte do setor alimentício que inclui empresas, instituições e companhias que preparam refeições fora de casa. Inclui restaurantes, cantinas escolares e hospitalares, operações de catering e muitos outros formatos. |
| Fortificação | É a adição deliberada de micronutrientes que não são encontrados naturalmente nos alimentos ou que são perdidos durante o processamento, para melhorar o valor nutricional de um produto alimentício. |
| FSANZ | Padrões Alimentares da Austrália e Nova Zelândia |
| FSIS | Serviço de Inspeção e Segurança Alimentar |
| FSSAI | Autoridade de Segurança e Padrões Alimentares da Índia |
| Agente gelificante | É um ingrediente que funciona como estabilizante e espessante para fornecer espessamento sem rigidez por meio da formação de gel. |
| GHG | Gás de Efeito Estufa |
| Glúten | É uma família de proteínas encontradas em grãos, incluindo trigo, centeio, espelta e cevada. |
| Cânhamo | É uma classe botânica de cultivares de Cannabis sativa cultivados especificamente para uso industrial ou medicinal. |
| Hidrolisado | É uma forma de proteína fabricada pela exposição da proteína a enzimas que podem quebrar parcialmente as ligações entre os aminoácidos da proteína e decompor proteínas grandes e complexas em pedaços menores. Seu processamento facilita e acelera a digestão. |
| Hipoalergênico | Refere-se a uma substância que causa menos reações alérgicas. |
| Isolado | É a forma mais pura e mais processada de proteína, que passou por separação para obter uma fração proteica pura. Normalmente contém ≥ 90% de proteína em peso. |
| Queratina | É uma proteína que ajuda a formar cabelos, unhas e a camada externa da pele. |
| Lactoalbumina | É a albumina contida no leite e obtida do soro de leite. |
| Lactoferrina | É uma glicoproteína ligante de ferro presente no leite da maioria dos mamíferos. |
| Tremoço | São as sementes de leguminosas amarelas do gênero Lupinus. |
| Millennial | Também conhecido como Geração Y ou Gen Y, refere-se às pessoas nascidas entre 1981 e 1996. |
| Monogástrico | Refere-se a um animal com estômago de compartimento único. Exemplos de monogástricos incluem humanos, aves, suínos, cavalos, coelhos, cães e gatos. A maioria dos monogástricos geralmente é incapaz de digerir muitos materiais alimentares celulósicos, como gramíneas. |
| MPC | Concentrado de proteína do leite |
| MPI | Isolado de proteína do leite |
| MSPI | Isolado de proteína de soja metilada |
| Micoproteína | A micoproteína é uma forma de proteína unicelular, também conhecida como proteína fúngica, derivada de fungos para consumo humano. |
| Nutricosméticos | É uma categoria de produtos e ingredientes que atuam como suplementos nutricionais para cuidar da beleza natural da pele, unhas e cabelos. |
| Osteoporose | É uma condição médica na qual os ossos se tornam frágeis e quebradiços devido à perda de tecido, tipicamente como resultado de mudanças hormonais ou deficiência de cálcio ou vitamina D. |
| PDCAAS | O escore de aminoácidos corrigido pela digestibilidade da proteína (PDCAAS) é um método de avaliação da qualidade de uma proteína com base tanto nos requisitos de aminoácidos dos humanos quanto na sua capacidade de digeri-la. |
| Consumo per capita de proteína animal | É a quantidade média de proteína animal (como leite, soro de leite, gelatina, colágeno e proteínas do ovo) prontamente disponível para consumo por cada pessoa em uma população real. |
| Consumo per capita de proteína vegetal | É a quantidade média de proteína vegetal (como proteínas de soja, trigo, ervilha, aveia e cânhamo) prontamente disponível para consumo por cada pessoa em uma população real. |
| Quorn | É uma proteína microbiana fabricada usando micoproteína como ingrediente, na qual a cultura de fungos é seca e misturada com albumina de ovo ou proteína de batata, que atua como aglutinante, e então é ajustada em textura e prensada em várias formas. |
| Pronto para Cozinhar | Refere-se a produtos alimentícios que incluem todos os ingredientes, onde alguma preparação ou cozimento é necessário por meio de um processo indicado na embalagem. |
| Pronto para Consumo | Refere-se a um produto alimentício preparado ou cozido com antecedência, sem necessidade de cozimento ou preparação adicional antes de ser consumido. |
| RTD | Pronto para Beber |
| RTS | Pronto para Servir |
| Gordura saturada | É um tipo de gordura na qual as cadeias de ácidos graxos têm todas ligações simples. É geralmente considerada prejudicial à saúde. |
| Salsicha | É um produto de carne feito de carne finamente picada e temperada, que pode ser fresca, defumada ou em conserva e que geralmente é recheada em uma tripa. |
| Seitan | É um substituto de carne à base de plantas feito de glúten de trigo. |
| Cápsula mole | É uma cápsula à base de gelatina com preenchimento líquido. |
| SPC | Concentrado de proteína de soja |
| SPI | Isolado de proteína de soja |
| Espirulina | É uma biomassa de cianobactérias que pode ser consumida por humanos e animais. |
| Estabilizante | É um ingrediente adicionado a produtos alimentícios para ajudar a manter ou melhorar sua textura original e características físicas e químicas. |
| Suplementação | É o consumo ou fornecimento de fontes concentradas de nutrientes ou outras substâncias destinadas a complementar os nutrientes da dieta e corrigir deficiências nutricionais. |
| Texturizante | É um tipo específico de ingrediente alimentar usado para controlar e alterar a sensação na boca e a textura de produtos alimentícios e de bebidas. |
| Espessante | É um ingrediente usado para aumentar a viscosidade de um líquido ou massa e torná-lo mais espesso, sem alterar substancialmente suas outras propriedades. |
| Gordura trans | Também chamada de ácidos graxos trans-insaturados ou ácidos graxos trans, é um tipo de gordura insaturada que ocorre naturalmente em pequenas quantidades na carne. |
| TSP | Proteína de soja texturizada |
| TVP | Proteína vegetal texturizada |
| WPC | Concentrado de proteína de soro de leite |
| WPI | Isolado de proteína de soro de leite |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: As variáveis-chave quantificáveis (do setor e externas) pertencentes ao segmento de produto específico e ao país são selecionadas de um grupo de variáveis e fatores relevantes com base em pesquisa documental e revisão de literatura, juntamente com contribuições de especialistas primários. Essas variáveis são posteriormente confirmadas por meio de modelagem de regressão (quando necessário).
- Etapa 2: Construir um Modelo de Mercado: A fim de construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bases de Dados e Plataformas de Assinatura




