
Tamanho e Participação do Mercado de Jogos de Azar Online da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
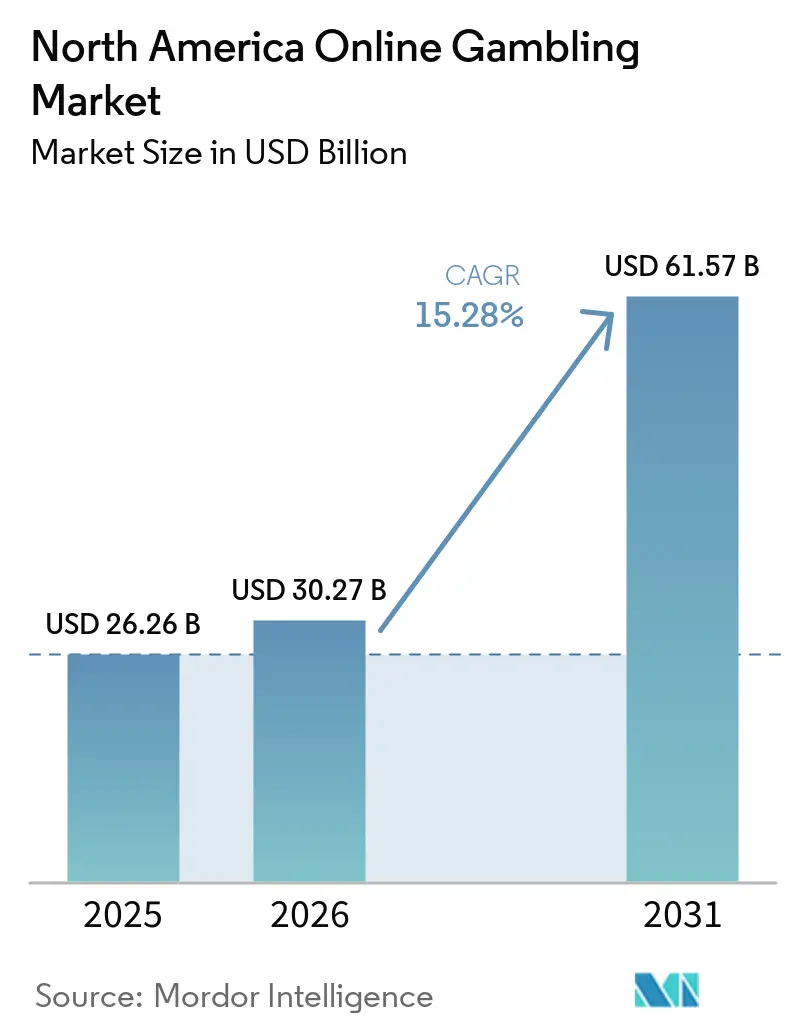
| Tamanho do mercado no ano base (2025) | 26.26 Bilhões de dólares |
| Tamanho do Mercado (2026) | 30.27 Bilhões de dólares |
| Tamanho do Mercado (2031) | 61.57 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 15.28 % |
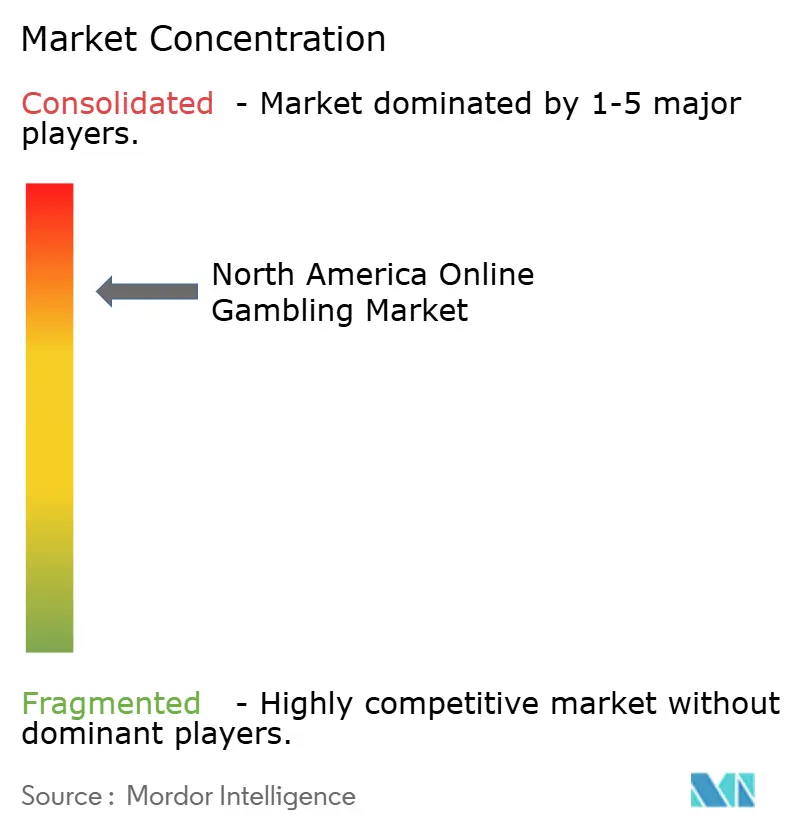
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Jogos de Azar Online da América do Norte por Mordor Intelligence
O tamanho do mercado de jogos de azar online da América do Norte em 2026 é estimado em USD 30,27 bilhões, crescendo a partir do valor de 2025 de USD 26,26 bilhões, com projeções para 2031 indicando USD 61,57 bilhões, crescendo a uma CAGR de 15,28% no período de 2026 a 2031. As rápidas transições digitais estão remodelando o panorama dos jogos de azar online, com ondas de legalizações em nível estadual e a ascensão de ferramentas comerciais impulsionadas por inteligência artificial. Esses avanços estão revolucionando a forma como os apostadores interagem com esportes, cassinos, loterias e bingo. Os operadores estão recorrendo a pagamentos habilitados por blockchain, reduzindo tanto os custos de transação quanto os prazos de liquidação. Além disso, vínculos mais estreitos entre plataformas de mídia de streaming e de apostas estão acelerando a jornada da visualização de conteúdo até a realização de uma aposta. Embora haja uma mudança pronunciada em direção ao mobile, designs inovadores de multiplataforma garantem que os desktops permaneçam relevantes. Uma idade média mais jovem entre os apostadores alimenta um aumento sustentado nas receitas. Embora o maior escrutínio regulatório sobre jogos responsáveis e proteção ao jogador tenha levado ao aumento dos custos de conformidade, ele simultaneamente promove a confiança pública, reforçando a aceitação mainstream.
Principais Conclusões do Relatório
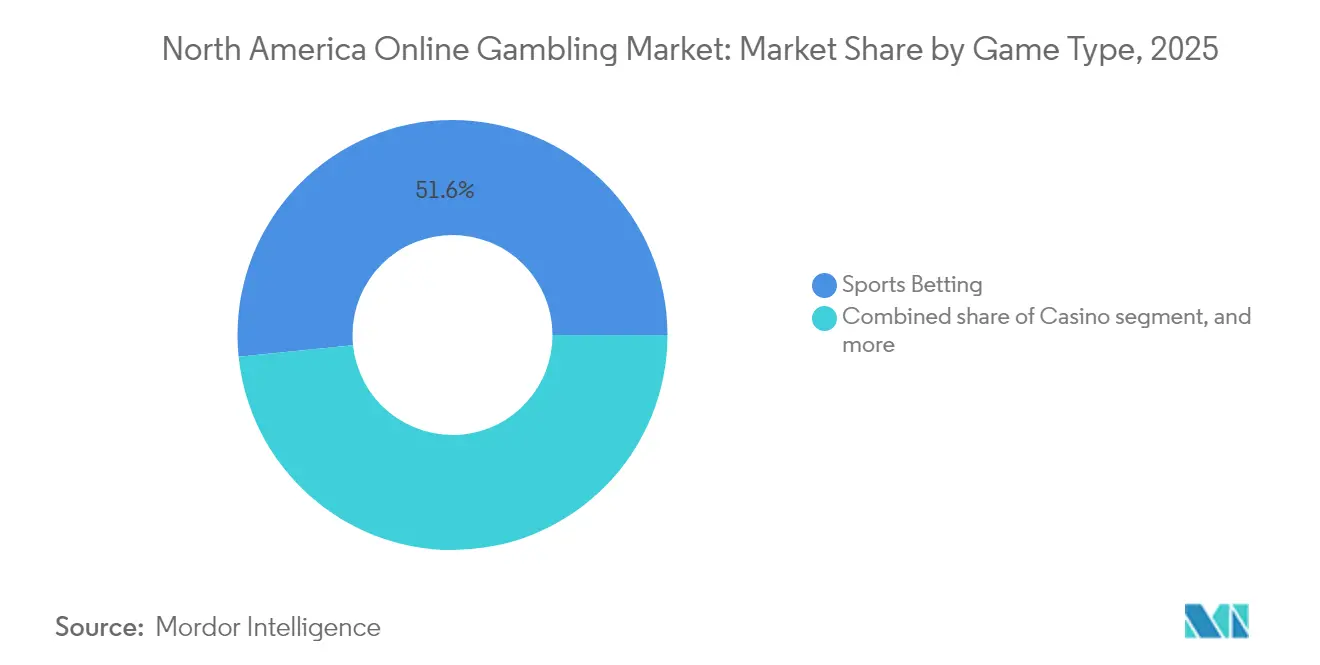
- Por tipo de jogo, as apostas esportivas responderam por 51,62% da receita regional em 2025, enquanto os jogos de cassino têm previsão de crescimento composto a uma CAGR de 17,92% até 2031.
- Por plataforma, dispositivos móveis e tablets responderam por 72,10% da atividade total de usuários em 2025, enquanto as aplicações desktop estão se expandindo a uma CAGR de 16,03% à medida que as ferramentas de análise multitela ganham popularidade.
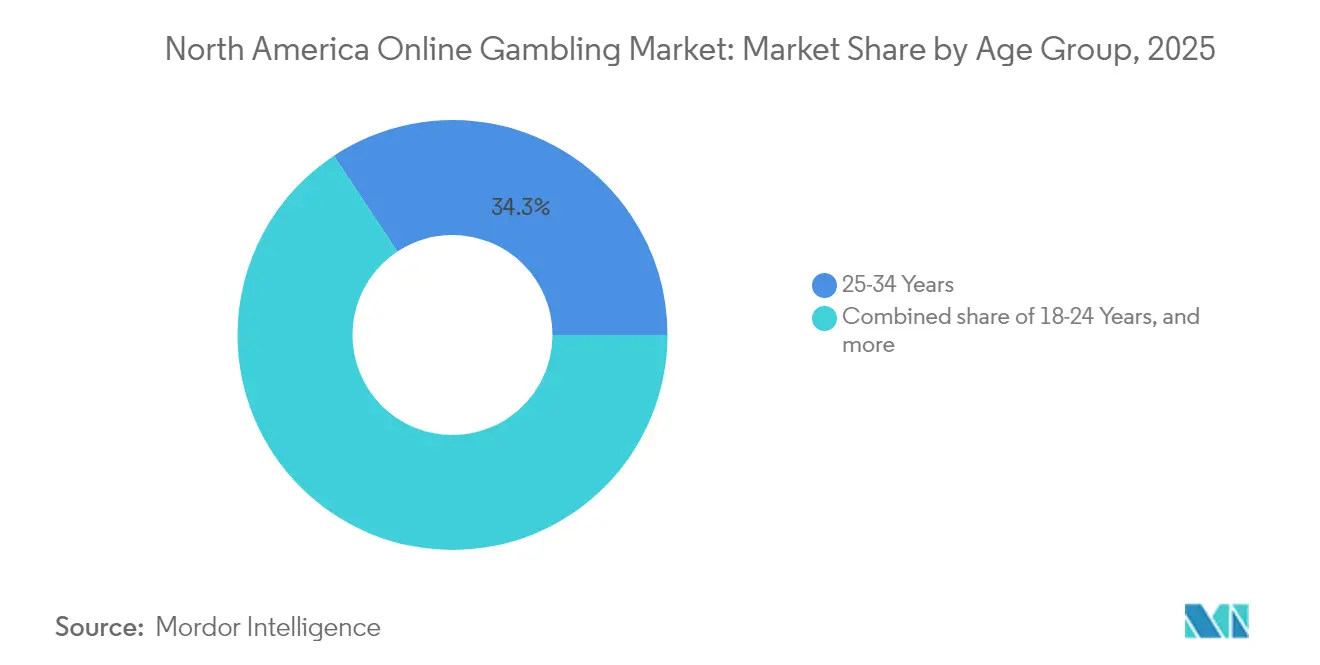
- Por faixa etária, o grupo de 25 a 34 anos deteve 34,30% das contas de apostadores ativos em 2025; o grupo de 18 a 24 anos está no caminho para uma CAGR de 16,74%, destacando os ventos favoráveis da adoção pela Geração Z.
- Por tipo de aposta, as apostas pré-jogo mantiveram uma participação de 59,55% em 2025, mas as apostas ao vivo/em andamento acelerarão a uma CAGR de 18,05% com base em feeds de dados em tempo real e micromercados.
- Por geografia, os Estados Unidos contribuíram com uma participação de 79,05% em 2025, enquanto o Canadá registrou o crescimento mais acelerado a uma CAGR de 15,82%, graças à harmonização regulatória em nível provincial.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da legalização pelos estados | +4.2% | Estados Unidos, com efeito transbordamento para o Canadá | Médio prazo (2 a 4 anos) |
| Personalização baseada em inteligência artificial e dados | +3.1% | América do Norte, concentrada em estados tecnologicamente avançados | Curto prazo (≤ 2 anos) |
| Integração de esportes eletrônicos e apostas em fantasy | +2.8% | Estados Unidos e Canadá, mercados urbanos | Médio prazo (2 a 4 anos) |
| Parcerias de mídia cruzada integrando esportes ao vivo e feeds de apostas | +2.3% | Estados Unidos, com expansão para o Canadá | Curto prazo (≤ 2 anos) |
| Soluções de pagamento avançadas (carteiras digitais, criptomoeda, blockchain) | +1.9% | América do Norte, dependente de aprovação regulatória | Longo prazo (≥ 4 anos) |
| Experiência personalizada do usuário | +1.3% | Global, com adoção antecipada na América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da legalização pelos estados
Vermont iniciou operações em janeiro de 2024, e a Carolina do Norte deve seguir o mesmo caminho no primeiro trimestre de 2024, sublinhando uma tendência crescente de legalização estado por estado. No Wyoming, o Projeto de Lei da Câmara HB0120 estabelece um arcabouço abrangente para jogos interativos, exigindo uma taxa inicial de licença de operador de USD 100.000 e impondo um imposto de 10% sobre as receitas mensais[1]. Essa medida, conforme observado pela Legislatura do Wyoming, reflete um impulso em direção à padronização entre diferentes jurisdições. Enquanto isso, no Missouri, a rejeição pelo Secretário de Estado de uma regulamentação de emergência levou a atrasos regulatórios, com possíveis lançamentos de mercado agora postergados em 6 a 12 meses. Esse panorama fragmentado oferece uma faca de dois gumes: os operadores podem obter vantagens de pioneirismo garantindo acesso antecipado ao mercado, mas também lidam com custos de conformidade elevados devido às variadas exigências jurisdicionais. Em Alberta, a revelação do iGaming Alberta Act sinaliza esforços provinciais para harmonizar regulamentações, potencialmente abrindo caminho para expansões de operadores transfronteiriças mais amplas e agrupamento colaborativo de liquidez.
Personalização baseada em inteligência artificial e dados
A inteligência artificial está remodelando a forma como as empresas atraem e retêm clientes, aproveitando ferramentas como análise preditiva e segmentação comportamental. No entanto, a ausência de regulamentações claras apresenta dilemas éticos. O Comitê de Padrões de Inteligência Artificial Ética da Associação Internacional de Padrões de Jogos está elaborando estruturas de melhores práticas. Seu foco está em garantir que os sistemas de inteligência artificial não explorem jogadores vulneráveis com fins lucrativos, conforme destacado pela Universidade da Flórida[2]. Embora o Plano para uma Carta de Direitos de Inteligência Artificial dos EUA estabeleça uma base, ele fica aquém em diretrizes específicas para o setor, deixando os operadores em dificuldades à medida que investem em aprendizado de máquina. As medidas propostas defendem auditorias independentes de sistemas de inteligência artificial, clareza nas recomendações de jogos e transparência sobre a coleta de dados. A atual falta de regulamentações abrangentes de inteligência artificial estimula a inovação rápida, mas também traz potenciais desafios de proteção ao consumidor, o que pode levar a leis mais rigorosas. Ao adotar práticas éticas de inteligência artificial agora, os operadores não apenas se preparam para as regulamentações iminentes, mas também cultivam a confiança dos consumidores por meio de escolhas algorítmicas claras e justas.
Integração de esportes eletrônicos e apostas em fantasy
As apostas em esportes eletrônicos ganham impulso com aprovações regulatórias e integrações de plataformas, mas obstáculos legais lançam uma sombra de incerteza. Em 2016, o Conselho de Controle de Jogos de Nevada estabeleceu um precedente fundamental para apostas em esportes eletrônicos em Las Vegas, aprovando apostas em torneios de League of Legends no William Hill Sports Book, conforme relatado pela ESPN. No entanto, uma opinião de julho de 2025 do Procurador-Geral da Califórnia, Rob Bonta, classificando os esportes de fantasy diários como apostas ilegais nos termos da seção 337a do Código Penal, gera repercussões no mercado, conforme destacado pelo Esports Insider[3]. Essa decisão não apenas perturba a substancial participação da Califórnia no mercado nacional de DFS, mas também sugere possíveis mudanças legislativas em outros estados. Acrescentando à intriga, o Governador Gavin Newsom contesta publicamente a posição do Procurador-Geral, sinalizando um possível compromisso político, mesmo enquanto os operadores de fantasy se preparam para batalhas jurídicas. Enquanto isso, a fusão de torneios de esportes eletrônicos com casas de apostas esportivas tradicionais abre portas para a venda cruzada e atrai públicos mais jovens. No entanto, o mosaico de padrões regulatórios entre os estados apresenta desafios para lançamentos de plataformas em âmbito nacional.
Parcerias de mídia cruzada integrando esportes ao vivo e feeds de apostas
Alianças estratégicas de mídia estão impulsionando o engajamento dos usuários ao integrar conteúdo em tempo real e oferecer oportunidades promocionais entre plataformas. Em um movimento notável, X estabeleceu parceria com a BetMGM para exibir estatísticas de apostas diretamente em sua plataforma, com links para interfaces de apostas. Isso é particularmente surpreendente dado o posicionamento habitual do X contra a promoção de jogos de azar. Enquanto isso, a ESPN BET, aproveitando seu recurso de vinculação de contas, permite que os usuários monitorem suas apostas dentro do ecossistema da ESPN. Os clientes também se beneficiam de promoções personalizadas com base em seus times favoritos e escalações de fantasy, um recurso destacado pela PENN Entertainment. Em outra parceria significativa, a Churchill Downs firmou um acordo de vários anos com a FanDuel. Este acordo não apenas garante direitos de televisão exclusivos para conteúdo de corridas, mas também concede direitos de patrocínio para o prestigioso Kentucky Derby, ressaltando as estratégias inteligentes de monetização de conteúdo da Churchill Downs Incorporated. Essas colaborações não apenas fortalecem as vantagens competitivas por meio do acesso exclusivo a conteúdo, mas também abrem novas avenidas de receita para entidades de mídia. No entanto, à medida que essas parcerias florescem, elas enfrentam crescente escrutínio regulatório. Um notável número de 37 estados implementou restrições, especialmente direcionadas a promoções voltadas para jovens e relacionadas a mensagens sobre vício.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Panorama regulatório fragmentado | -2.8% | Estados Unidos, lacunas de coordenação federal | Longo prazo (≥ 4 anos) |
| Riscos de segurança cibernética e fraude | -1.9% | Estados de alto volume de apostas em toda a América do Norte | Curto prazo (≤ 2 anos) |
| Jogos responsáveis e preocupações sociais | -1.4% | Estados Unidos e Canadá | Médio prazo (2 a 4 anos) |
| Altos impostos e custos de licenciamento | -1.2% | Específico por estado, liderado por Nova York e Pensilvânia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Panorama regulatório fragmentado
Em 38 estados, jurisdições inconsistentes complicam as operações e inflacionam os custos de conformidade, atingindo mais duramente os operadores menores e ao mesmo tempo dando vantagem aos players experientes com conhecimento regulatório. Por exemplo, o pesado imposto de 51% sobre a receita bruta de jogos de Nova York contrasta nitidamente com o mais tolerante 6,75% de Nevada, influenciando as escolhas de entrada no mercado dos operadores, conforme destacado pela Conferência Nacional de Legislaturas Estaduais[4]. Em Manitoba, uma liminar civil contra o operador offshore Bodog ressalta a aplicação irregular entre as províncias. Enquanto isso, o mercado de Ontário, com seus arcabouços competitivos, atrai operadores privados. Na Pensilvânia, o processo de licença de jogos interativos exige divulgações corporativas e verificações minuciosas de antecedentes, uma medida que, segundo o Conselho de Controle de Jogos da Pensilvânia, onera entidades menores enquanto favorece aquelas com maior capacidade financeira. A falta de supervisão federal não apenas abre portas para a arbitragem regulatória, mas também aumenta o risco de fragmentação do mercado. Além disso, embora existam acordos interestaduais para agrupamento de liquidez, sua natureza limitada restringe o crescimento do pôquer e das apostas em torneios entre estados.
Riscos de segurança cibernética e fraude
Os riscos operacionais decorrentes das vulnerabilidades de pagamentos digitais e dos rigorosos mandatos de proteção de dados exigem investimentos substanciais em tecnologia e supervisão contínua de conformidade. O Departamento de Segurança Interna destaca lavagem de dinheiro, crimes cibernéticos e golpes contra consumidores como ameaças predominantes nas transações de ativos digitais[5]. Além disso, ferramentas como mixers, moedas de privacidade e plataformas de finanças descentralizadas ampliam esses riscos de ofuscação. Embora a adoção de criptomoedas em plataformas de jogos de azar esteja em ascensão, ela enfrenta obstáculos de conformidade com a prevenção à lavagem de dinheiro. Os cassinos, sob a Lei de Sigilo Bancário, têm a tarefa de manter programas de prevenção à lavagem de dinheiro baseados em risco, enquanto navegam pelas complexidades da rastreabilidade de transações pseudoanônimas. A colaboração transjurisdicional de aplicação da lei permanece escassa, permitindo que atores ilícitos manobrem com destreza. Mandatos mais rigorosos, como requisitos aprimorados de KYC, relatórios de regras de viagem e autenticação multifator, embora reforcem a segurança, também inflacionam os custos operacionais e introduzem atritos na experiência do usuário. Apesar da necessidade premente, a colaboração transjurisdicional de aplicação da lei permanece escassa, permitindo que atores ilícitos manobrem habilmente pelos vazios regulatórios, frequentemente aproveitando exchanges offshore e métodos de pagamento centrados na privacidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Jogo:
A Dominância das Apostas Esportivas Enfrenta a Inovação dos CassinosEm 2025, as apostas esportivas detêm uma participação de mercado dominante de 51,62%, sublinhando uma clara inclinação do consumidor em direção a apostas baseadas em habilidade e participação em eventos em tempo real. Enquanto isso, os jogos de cassino estão em alta, com projeção de crescimento a uma CAGR de 17,92% até 2031. Esse aumento é amplamente atribuído aos operadores que adotam experiências imersivas de dealer ao vivo e firmam parcerias com conteúdo de marca. A Associação Americana de Jogos prevê um montante de USD 35 bilhões em apostas legais para a temporada de futebol americano da NFL de 2024, marcando um salto de 30% em relação aos USD 26,7 bilhões da temporada anterior. Esse impulso é amplamente alimentado por novos lançamentos estaduais no Maine, Carolina do Norte e Vermont. O futebol americano continua a dominar o cenário de apostas esportivas, seguido pelas corridas de cavalos e pelo tênis. No entanto, o horizonte está se ampliando com perspectivas emergentes em esportes eletrônicos e integrações de fantasy, abrindo caminho para que os operadores realizem vendas cruzadas.
Os jogos de cassino estão colhendo os frutos dos avanços tecnológicos. Um exemplo primordial é a colaboração da MGM Resorts com a Playtech, que transmite conteúdo ao vivo exclusivo dos icônicos pisos dos cassinos Bellagio e MGM Grand. Essa iniciativa é estrategicamente voltada para mercados regulados fora das fronteiras dos EUA. Diferentes jogos atendem a diferentes demografias: enquanto os caça-níqueis atraem o público casual, o pôquer é um ímã para os mais orientados a habilidades. Bases de clientes estabelecidas e panoramas regulatórios simples garantem desempenhos estáveis para os segmentos de loteria e bingo. Em uma tentativa de reforçar a fidelidade à plataforma e atrair novos usuários, a FanDuel lançou o caça-níqueis Huff N' More Puff da Light & Wonder, ressaltando a importância da diferenciação de conteúdo. Esse lançamento exclusivo abrange estados como Nova Jersey, Pensilvânia, Michigan, Virgínia Ocidental, Connecticut e até Ontário.

Por Plataforma:
A Supremacia do Mobile Impulsiona a Inovação no DesktopEm 2025, as plataformas de dispositivos móveis e tablets dominam o engajamento dos usuários, respondendo por 72,10%. Enquanto isso, as experiências em desktop estão registrando um crescimento robusto a uma CAGR de 16,03%. Esse crescimento é impulsionado pelos operadores que aprimoram a complexidade das apostas e as capacidades analíticas por meio de funcionalidades complementares de multitela. Um relatório da Universidade de Nevada, Las Vegas, destaca uma mudança geracional: os usuários Millennials e da Geração Z preferem designs com prioridade para o mobile, valorizando a conveniência e o acesso em tempo real em detrimento das interfaces tradicionais de desktop. As plataformas móveis contam com recursos como serviços baseados em localização, notificações push e autenticação biométrica, superando os desktops nessas capacidades.
Apesar do avanço do mobile, as plataformas desktop mantêm uma vantagem estratégica para apostadores profissionais e usuários de alto volume. Esses usuários dependem de ferramentas avançadas de criação de gráficos, exibições de múltiplos mercados e interfaces analíticas sofisticadas. Enquanto isso, plataformas como smart TVs e outros dispositivos emergentes apresentam novas oportunidades. Os operadores estão explorando apostas por ativação de voz e experiências de realidade aumentada. À medida que os usuários exigem transições perfeitas entre dispositivos, a sincronização multiplataforma torna-se primordial. Isso garante continuidade nos históricos de apostas, saldos de conta e configurações personalizadas. Os operadores que investem em arquiteturas de plataforma unificadas não apenas aprimoram a consistência da experiência do usuário, mas também aproveitam a análise de dados para o desenvolvimento informado de produtos e estratégias de marketing, assegurando uma vantagem competitiva.
Por Faixa Etária:
Os Millennials Lideram Enquanto a Geração Z AceleraEm 2025, os usuários com idades entre 25 e 34 anos respondem por 34,30% da demografia ativa de jogos de azar, demonstrando seu poder de compra estabelecido e familiaridade com a atividade. Enquanto isso, o grupo etário de 18 a 24 anos, como nativos digitais, está impulsionando o crescimento do mercado a uma CAGR de 16,74% até 2031, favorecendo especialmente as experiências de apostas com prioridade para o mobile. De acordo com a Universidade de Nevada, Las Vegas, os millennials têm preferência por jogos de mesa em detrimento de caça-níqueis, apreciam elementos de jogos sociais e valorizam comodidades fora dos jogos que aprimoram sua experiência de jogo, destacando uma tendência de integrar os jogos de azar em escolhas de estilo de vida mais amplas. Essas preferências em evolução estão remodelando o desenvolvimento de produtos, as estratégias de marketing e o design de programas de jogos responsáveis.
Embora os grupos etários de 35 a 44, 45 a 54 e 55 anos ou mais continuem a deter uma participação de mercado notável, impulsionados por gastos médios mais elevados e engajamento em programas de fidelidade, suas taxas de crescimento estão se estabilizando à medida que a adoção digital se aproxima do pico. A Geração Z se destaca com comportamentos únicos, favorecendo apostas em esportes eletrônicos, transações com criptomoedas e forte ligação com as redes sociais — áreas onde os operadores tradicionais encontram desafios. Destacando as preocupações, a Associação Internacional de Reguladores de Jogos aponta para os riscos dos jogos de azar para adultos jovens, levando a uma maior ênfase regulatória na verificação de idade, limites de gastos e medidas para prevenir o vício. Os operadores enfrentam o duplo desafio de atrair públicos mais jovens enquanto mantêm padrões de jogo responsável e navegam pelo diversificado panorama regulatório entre as jurisdições.
Por Tipo de Aposta:
A Estabilidade do Pré-Jogo Encontra a Inovação do Ao VivoEm 2025, as apostas pré-jogo/odds fixas comandam uma participação de mercado de 59,55%, graças aos seus cálculos de odds previsíveis e interfaces amigáveis ao usuário. Enquanto isso, as apostas ao vivo/em andamento estão em ascensão, ostentando uma CAGR de 18,05%. Esse aumento é alimentado pelos investimentos dos operadores em feeds de dados em tempo real e recursos de microapostas, que impulsionam o engajamento dos usuários durante os eventos. Enquanto as apostas pré-jogo tradicionais desfrutam das vantagens da familiaridade do cliente e de regulamentações claras, permitindo que os operadores se concentrem na otimização de odds e no gerenciamento de riscos, os avanços no processamento de dados em tempo real, na conectividade móvel e no design de interface do usuário impulsionam a evolução das apostas. Esses avanços capacitam a tomada de decisões em tempo real durante os eventos.
Os operadores aproveitam algoritmos avançados para ajustar rapidamente as odds, respondendo às dinâmicas do jogo, ao desempenho dos jogadores e às tendências de volume de apostas. Ao incorporar transmissão ao vivo, elementos sociais e apostas combinadas no mesmo jogo, eles criam experiências envolventes que não apenas prolongam as durações das sessões, mas também ampliam a frequência de apostas. No entanto, mergulhar nas apostas ao vivo não é isento de desafios. Isso exige investimentos substanciais em infraestrutura tecnológica e navegação pelas aprovações regulatórias, que diferem por jurisdição. Isso cria obstáculos para operadores menores, enquanto plataformas estabelecidas, com sua robusta tecnologia e vínculos regulatórios, têm muito a ganhar.
Análise Geográfica
Mercado de Jogos de Azar Online nos Estados Unidos
Em 2025, os Estados Unidos detêm uma participação de mercado dominante de 79,05%, impulsionada pela legalização estado a estado e por uma robusta infraestrutura de operadores. No entanto, disparidades na lucratividade surgem devido às variadas complexidades regulatórias e tributações entre as jurisdições. Por exemplo, Nova York, apesar de impor uma pesada alíquota de imposto sobre a receita bruta de jogos de 51%, uma das mais altas do país, arrecadou a expressiva quantia de 188,53 milhões de USD em receita tributária de apostas esportivas no terceiro trimestre de 2023. Esse valor representou mais de 37% do total das arrecadações tributárias de apostas esportivas do país, conforme destacado pelo Departamento do Censo dos Estados Unidos. Enquanto isso, a Pensilvânia demonstrou sua maturidade de mercado com uma receita recorde de jogos de 554,6 milhões de USD em março de 2024. Desse total, o iGaming contribuiu com 191,1 milhões de USD, e o estado arrecadou uma receita tributária total de 229,6 milhões de USD, de acordo com o Conselho de Controle de Jogos da Pensilvânia. Em Illinois, as estratégias de otimização de receita em nível estadual são evidentes com a implementação de uma estrutura tributária progressiva: começando em 15% sobre as receitas brutas ajustadas para valores de até 25 milhões de USD, escalando para 50% sobre receitas que ultrapassam 200 milhões de USD para jogos que não sejam de mesa, conforme o Conselho de Jogos de Illinois.
Mercado de Jogos de Azar Online no Canadá
O Canadá está em rápida ascensão, ostentando a maior trajetória de crescimento na América do Norte, com um CAGR projetado de 15,82% até 2031. Esse avanço é amplamente atribuído à harmonização regulatória provincial e a um rápido influxo de operadores, um impulso conquistado após a aprovação do Projeto de Lei C-218 em junho de 2021. O mercado de iGaming de Ontário, que entrou em operação em abril de 2022, é um testemunho desse sucesso. Com operadores privados integrados de forma fluida, a iGaming Ontario orgulhosamente reporta uma contribuição ao PIB superior a 2,7 bilhões de CAD e a criação de cerca de 15.000 empregos em tempo integral. Alberta, não querendo ficar para trás, promulgou a Lei de iGaming de Alberta, estabelecendo a Alberta iGaming Corporation como um agente da Coroa. Essa medida, voltada para a gestão de parcerias de jogos de azar online com entidades privadas, ressalta os esforços coordenados da província, potencialmente abrindo caminho para acordos de liquidez entre províncias. Enquanto isso, as iniciativas da British Columbia Lottery Corporation, como o programa GameSense e o sistema de autoexclusão Game Break, estão estabelecendo referências regulatórias. Essas estruturas, agora sendo adotadas por outras províncias, apresentam oportunidades de padronização para operadores que visam expansões em múltiplas províncias.
Mercado de Jogos de Azar Online no México
O México está conquistando um nicho dentro do segmento do Restante da América do Norte, navegando em seu cenário de jogos sob a Lei Federal de Jogos e Sorteios. Atualmente, 36 detentores de licenças, em parceria com cassinos terrestres, estão autorizados para atividades online, conforme detalhado nos Guias de Prática Global da Chambers. No entanto, recentes ajustes regulatórios em novembro de 2023, como a remoção de estruturas de sublicenciamento e um limite para novas licenças de cassinos, representam obstáculos para a entrada no mercado. Embora essas alterações visem proteger os operadores existentes de uma concorrência acirrada, elas também geram litígios constitucionais, lançando uma sombra de incerteza regulatória. Essa ambiguidade levou a uma desaceleração nos esforços de expansão de operadores internacionais. Além disso, rígidos mandatos de combate à lavagem de dinheiro classificam os jogos de azar como uma "atividade vulnerável". Essa designação exige a identificação de clientes e a comunicação de transações para valores superiores a 2.500 USD. Esses custos de conformidade, embora onerosos para os recém-chegados, favorecem os operadores estabelecidos que já possuem estruturas de prevenção à lavagem de dinheiro.
Panorama regulatório
A regulamentação do jogo online na América do Norte permanece liderada por jurisdição, com os Estados Unidos governados majoritariamente a nível estadual e limitados federalmente pela Unlawful Internet Gambling Enforcement Act (UIGEA) de 2006, que restringe o processamento de pagamentos vinculados a jogos de azar ilegais na internet. Os principais regulamentos operacionais incluem as regulamentações da New Jersey Division of Gaming Enforcement (Capítulo 69O), a Lawful Internet Gaming Act de Michigan e a Nevada Gaming Control Board Regulation 5A, cada uma estabelecendo requisitos que abrangem licenciamento, integridade dos jogos, geolocalização e controles sobre as operações de apostas.
No Canadá, Ontário continua a ancorar o modelo regulado de operadores privados por meio da iGaming Ontario e da Alcohol and Gaming Commission of Ontario (AGCO), onde os Registrar's Standards for Internet Gaming definem as expectativas para proteção do jogador, integridade dos jogos e controles de AML. O iGaming Ontario Act, 2024 estabelece um novo marco jurídico atualizado para esquemas de loteria online com efeito a partir de 1 de abril de 2026, enquanto a supervisão indígena e provincial também molda operações transfronteiriças, como as alterações da Kahnawake Gaming Commission às suas Regulations concerning Interactive Gaming, datadas de 14 de janeiro de 2026. Os operadores continuam a enfrentar um modelo de entrada baseado na conformidade, geralmente exigindo registros paralelos, certificações técnicas e programas de jogo responsável adaptados a cada estado ou província.
Análise da cadeia de valor
A cadeia de valor do jogo online na América do Norte começa com insumos de tecnologia e conteúdo B2B: plataformas e sistemas de gestão de contas, motores de sportsbook, estúdios de jogos de casino e provedores de dados/API esportivos em tempo real que dão suporte aos mercados pré-jogo e ao vivo/in-play. Isso é complementado por serviços de confiança e conformidade, incluindo KYC/verificação de identidade, triagem de AML, geolocalização, ferramentas de fraude/risco e testes e certificação independentes, que são então traduzidos em camadas voltadas para o operador, como CRM, personalização e controles de jogo responsável.
A distribuição e a monetização fluem através de operadores licenciados (marcas digitais e grupos de casino/sportsbook) que adquirem clientes por meio de parcerias com mídia e ligas, afiliados e ecossistemas de aplicativos, convertendo e retendo jogadores por meio de pagamentos, fidelidade e diferenciação de produtos. Os canais de processamento de pagamentos (cartões, ACH, carteiras digitais e outros métodos aprovados) e a disponibilidade de nuvem/infraestrutura sustentam a continuidade do serviço, enquanto os custos de troca e a dependência de fornecedores em torno de motores de sportsbook proprietários, implementações de RNG e integrações podem retardar a expansão para novas jurisdições. Ações de fiscalização contra modelos offshore não licenciados ou do tipo sweepstakes e mudanças nas regras estaduais/provinciais também criam trabalho recorrente de reconfiguração em toda a cadeia de valor, aumentando a necessidade de arquiteturas de plataforma modulares e multijurisdicionais.
Panorama Competitivo
O mercado está concentrado com Flutter Entertainment, DraftKings e BetMGM aproveitando parcerias estratégicas, vantagem tecnológica e conhecimento regulatório para dominar o mercado. Isso cria barreiras formidáveis para players menores. O panorama competitivo assemelha-se a um oligopólio restrito, onde os principais players exploram economias de escala, prestígio de marca e vínculos regulatórios, enquanto entidades menores lutam com altos custos de conformidade e aquisição de clientes.
A FanDuel, da Flutter Entertainment, ostenta uma participação de 43,2% nos estados onde as apostas esportivas online estão em operação e captura 25,7% dos mercados de iGaming ativos. Esses números ressaltam os benefícios de ser um participante precoce e o impacto do marketing consistente, conforme destacado pela Flutter Entertainment plc. Sua estratégia gira em torno da integração tecnológica, colaborações de conteúdo e experiências de usuário perfeitas entre plataformas, todas voltadas para aumentar a fidelidade do cliente e o valor vitalício.
As parcerias estratégicas da Playtech com gigantes do setor como DraftKings, Rush Street, BetMGM, Bet365 e Penn Entertainment mostram uma tendência de consolidação de fornecedores B2B. Isso não apenas acelera a entrada no mercado para esses operadores, mas também fomenta uma dependência da Playtech plc. Embora haja potencial em demografias emergentes, pagamentos com criptomoedas e esportes eletrônicos, os desafios regulatórios e os obstáculos de conformidade restringem o acesso. Em um movimento notável, a Caesars Entertainment vendeu os direitos de propriedade intelectual do World Series of Poker para o NSUS Group por USD 500 milhões. No entanto, a Caesars manteve as licenças operacionais, destacando uma estratégia de otimização de ativos para aumentar a valorização enquanto garante uma posição no mercado, conforme análises da Caesars Entertainment, Inc.
Líderes do Setor de Jogos de Azar Online da América do Norte
-
Flutter Entertainment / FanDuel
-
DraftKings Inc.
-
BetMGM (MGM Resorts + Entain)
-
Caesars Digital
-
Bet365
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Jogos de Azar Online na América do Norte Empresas cobertas neste relatório
- Flutter Entertainment/ FanDuel
- DraftKings Inc.
- BetMGM (MGM Resorts + Entain)
- Caesars Digital
- Hard Rock Digital
- Penn Entertainment (ESPN Bet)
- Bet365 Group Ltd.
- Rush Street Interactive (BetRivers)
- Bally's Interactive
- PointsBet Holdings Ltd.
- Fanatics Betting & Gaming
- Mohegan Digital
- Golden Nugget Online Gaming
- WinStar World Casino
- Barstool Sportsbook
- TwinSpires (Churchill Downs)
- BetRivers (RSI)
- Betway
- William Hill
- Ontario Lottery and Gaming Corporation
Oportunidades de mercado e perspectivas futuras
A oportunidade de curto prazo está concentrada em marcos regulatórios recém-abertos ou em reforma, e na capacidade de operacionalizar lançamentos conformes rapidamente. A mudança de Alberta para um modelo regulado de jogo online multilicenciado em julho de 2026, com um conjunto inicial de 22 plataformas que incluem DraftKings, FanDuel e BetMGM, cria uma segunda grande âncora canadense junto a Ontário e amplia as vias para fornecedores e operadores escalarem dentro do Canadá. Provedores de conteúdo e plataforma estão usando essa abertura para expandir a distribuição, incluindo a Play'n GO, que lançou seu portfólio de casino com mais de 10 operadores licenciados em Alberta após a abertura do mercado.
Nos Estados Unidos, a oportunidade reflete cada vez mais uma estrutura de mercado orientada por proteção ao consumidor e fiscalização, tanto quanto por novos lançamentos de apostas esportivas em novos estados. Iniciativas legislativas como a Online Consumer Protection Act da Pensilvânia, apresentada em junho de 2026 (limites de depósito e proibições de financiamento por cartão de crédito), e a onda de 2025-2026 de proibições explícitas de modelos de casino online do tipo sweepstakes em vários estados deslocam a demanda para um design de produto conforme, configuração de pagamentos e ferramentas de jogo responsável reutilizáveis entre jurisdições. A padronização multijurisdicional também aparece nas escolhas de pilha de plataforma, como a confirmação da Playtech, em junho de 2026, de que sua plataforma iPoker alimenta o produto PokerStars on FanDuel em Ontário, Michigan, New Jersey e Pensilvânia, apoiando um modelo operacional replicável para expansões reguladas de poker e casino onde o licenciamento permite.
Desenvolvimentos industriais recentes em Mercado de Jogos de Azar Online na América do Norte
- Julho de 2026: A DraftKings lançou seu sportsbook e casino online em Alberta em 13 de julho, alinhando-se à abertura do mercado regulado em toda a província. O lançamento estende a DraftKings a uma segunda grande província canadense além de Ontário, fortalecendo a escala operacional transfronteiriça e as relações com fornecedores sob um marco regulado.
- Junho de 2026: A BetMGM renovou sua parceria plurianual com a Major League Baseball como Parceira Oficial de Jogos e Apostas Esportivas. A renovação sustenta os canais de aquisição vinculados à liga e a adjacência de conteúdo durante os calendários esportivos de pico, apoiando a continuidade das integrações e promoções de marca nos mercados regulados dos EUA.
- Maio de 2025: A BetMGM anunciou uma parceria exclusiva com o Las Vegas Aces e a WNBA até 2027, incluindo sinalização na arena, experiências VIP e o desenvolvimento de um slot online de marca WNBA. A parceria expande o marketing do operador para o público do esporte feminino e conecta os ativos das equipes ao conteúdo de iGaming, reforçando a venda cruzada entre apostas esportivas e produtos de casino.
Mercado de Jogos de Azar Online na América do Norte Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado abrange os valores apostados em apostas esportivas e jogos de cassino realizados e jogados pela internet por meio de sites e aplicativos de operadores em toda a América do Norte. O valor de mercado é medido como o valor em USD gerado pela atividade de jogos de azar online.
Exclusões de escopo: jogos de cassino presenciais e apostas esportivas em locais físicos de varejo estão excluídos, e atividades ilegais ou não licenciadas não são contabilizadas.
Visão Geral da Segmentação
- Por Tipo de Jogo
- Apostas Esportivas
- Futebol Americano
- Corrida de Cavalos
- Tênis
- Outros Esportes
- Cassino
- Cassino Ao Vivo
- Bacará
- Blackjack
- Pôquer
- Caça-Níqueis
- Outros Jogos de Cassino
- Loteria
- Bingo
- Apostas Esportivas
- Por Plataforma
- Desktop
- Dispositivos Móveis e Tablets
- Outras Plataformas
- Por Faixa Etária
- 18–24 Anos
- 25–34 Anos
- 35–44 Anos
- 45–54 Anos
- 55+ Anos
- Por Tipo de Aposta
- Pré-Jogo/Odds Fixas
- Ao Vivo/Em Andamento
- Por Geografia
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para ancorar o modelo em sinais de mercado que podem ser verificados ano após ano. Foram revisadas fontes regulatórias e estatísticas públicas, incluindo publicações de reguladores de jogos estaduais e provinciais, painéis e resumos anuais da American Gaming Association, tabelas do Statistics Canada e séries do U.S. Bureau of Economic Analysis e do Census Bureau para contexto de renda e gastos digitais. Para manter as definições consistentes, também foram utilizados rastreadores públicos de legislação e políticas que resumem quais estados e províncias permitem iGaming ou apostas esportivas online.
Em seguida, foram incorporados materiais de divulgação de fornecedores e operadores, incluindo relatórios anuais, apresentações para investidores e notas de teleconferências de resultados, para compreender mudanças no mix de receita e alterações na intensidade promocional, especialmente a migração de canais para o mobile. Quando necessário, assinaturas pagas de dados financeiros de empresas e um serviço pago de notícias e finanças foram utilizados para agilizar a verificação cruzada de cronogramas, fusões e aquisições e KPIs reportados. As fontes aqui listadas são meramente ilustrativas, e outros documentos públicos foram revisados para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para validar como a receita de jogos reportada se alinha ao comportamento de mercado observado nos Estados Unidos, Canadá, México e no restante da América do Norte. Foram realizadas conversas com uma combinação de operadores online e facilitadores de plataformas, além de partes interessadas com foco em pagamentos, conformidade e marketing. Esse insumo ajudou a testar as premissas relacionadas à conversão, créditos promocionais e à participação do mobile no volume de jogo. Quando uma métrica apresentava inconsistência por jurisdição, perguntas de acompanhamento foram utilizadas para esclarecer se a diferença era decorrente de timing, definições de reporte ou de um evento pontual relacionado a um lançamento ou mudança regulatória.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 34% | Diretores executivos (CXOs): 12% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 35% |
| Participantes menores: 20% | Gerentes: 53% |
Dimensionamento de Mercado e Previsão
O dimensionamento parte de uma construção de cima para baixo que reconstrói o valor dos jogos de azar online utilizando relatórios por jurisdição e cobertura de legalização, convertendo-os em um total regional em USD. Na prática, mapeamos onde as apostas esportivas online e os cassinos online são legais, alinhamos com as séries de receita bruta de jogos reportadas quando disponíveis, e ajustamos para efeitos de timing, como a sazonalidade em torno dos principais calendários esportivos.
Para manter os totais realistas, aproximações seletivas de baixo para cima foram utilizadas como verificações cruzadas, incluindo divulgações de receita de operadores amostrados, faixas implícitas de jogadores ativos e ARPU obtidas em entrevistas, e uma lógica simples de volume e preço médio para a atividade de apostas onde os reguladores publicam o volume movimentado e a margem. Os principais insumos rastreados e atualizados incluem o número de estados e províncias que legalizaram, movimentos na taxa de margem de apostas esportivas, intensidade de créditos promocionais (que afeta a receita líquida), a divisão entre jogo mobile e desktop, e o ritmo de adoção do iGaming em novas jurisdições. Para as previsões, foi utilizada uma análise de cenários em torno dos caminhos de legalização e mudanças tributárias ou regulatórias, seguida de uma etapa de suavização para que picos de curto prazo não distorçam a tendência de longo prazo. Quando uma jurisdição não dispunha de relatórios claros, foram utilizadas razões proxy de mercados comparáveis, reconciliando os totais implícitos com benchmarks regionais obtidos em entrevistas.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados por meio de triangulação entre múltiplos sinais independentes, seguida de uma revisão de outliers antes da finalização. Comparamos a trajetória de crescimento implícita com os cronogramas de legalização, as séries de receita reportadas pelos reguladores e as mudanças na participação do mobile para garantir que a narrativa seja coerente com os números observados. Se um estado ou província apresentar um salto repentino, os fatores determinantes são revisados, e especialistas são novamente consultados quando a variação não pode ser explicada por eventos conhecidos, como novos lançamentos ou mudanças de política.
Antes da aprovação final, um segundo analista revisa as principais premissas, a lógica das unidades e as conversões de moeda, o que contribui para reduzir erros evitáveis. O relatório é atualizado anualmente, e atualizações intermediárias são adicionadas quando ocorre um evento relevante, como uma decisão importante de legalização ou uma grande mudança tributária. Imediatamente antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atualizada.
Estimativa do Mercado de Jogos de Azar Online na América do Norte da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas para jogos de azar online na América do Norte podem diferir substancialmente, mesmo quando se referem ao mesmo segmento geral, pois o escopo e as definições de valor nem sempre estão alinhados. As diferenças frequentemente decorrem de se a métrica é a receita bruta de jogos versus o volume total apostado, se as promoções são deduzidas e da velocidade com que se assume que novas legalizações se traduzem em receita.
A tabela mostra uma dispersão em torno do valor de 2025, pois algumas fontes contabilizam atividades baseadas no volume total apostado ou incluem jogos offshore e não regulamentados, o que altera rapidamente o total. No modelo da Mordor Intelligence, o valor está vinculado à atividade regulamentada de jogos de azar online nos Estados Unidos, Canadá, México e no restante da América do Norte. A construção separa as apostas esportivas dos jogos de cassino antes de consolidar os totais em USD.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 26,26 bilhões de USD (2025) | |
| Industry Newswire A | 33,61 bilhões de USD (2024) | Utiliza um ano-base diferente e frequentemente reflete uma visão mais ampla da atividade, que pode combinar receita regulamentada com uma participação mais abrangente em jogos de azar online sem uma dedução consistente de promoções. |
| Regional Research Outlet B | 13,36 bilhões de USD (2023) | Ancora a série em um ano anterior, quando menos jurisdições estavam ativas, e pode aplicar uma cobertura mais restrita de tipos de jogos ou excluir estados de iGaming mais recentes, o que comprime o total. |
Em geral, a diferença se reduz quando as escolhas de definição são tornadas explícitas. Quando o escopo está vinculado a linhas de receita regulamentada, alinhado ao status de legalização e verificado em relação às divulgações dos operadores e à dinâmica de margem e promoções, o tamanho do mercado torna-se mais fácil de acompanhar e reproduzir ao longo do tempo.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de jogos de azar online da América do Norte em 2026?
Ele está em USD 30,27 bilhões e tem projeção de mais que dobrar até 2031 a uma CAGR de 15,28%.
Qual tipo de jogo gera mais receita?
As apostas esportivas lideram com 51,62% das receitas brutas de 2025, sustentadas pelo futebol americano e pela expansão da legalização em todo o país.
Qual plataforma atrai mais usuários?
Os dispositivos móveis e tablets respondem por 72,10% das apostas, impulsionados pela conveniência e pela cobertura 5G.
Qual faixa etária está crescendo mais rapidamente?
A faixa etária de 18 a 24 anos apresenta uma CAGR de 16,74% até 2031, à medida que a Geração Z adota recursos de apostas em esportes eletrônicos e apostas sociais.
Qual é o principal obstáculo regulatório para os operadores?
As regras estaduais e provinciais fragmentadas, incluindo alíquotas de impostos que variam de 6,75% a 51%, acrescentam complexidade e custo de conformidade.