
Tamanho e Participação do Mercado de Contêineres de Envio Isolados da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 1.85 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.97 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.68 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.37 % |
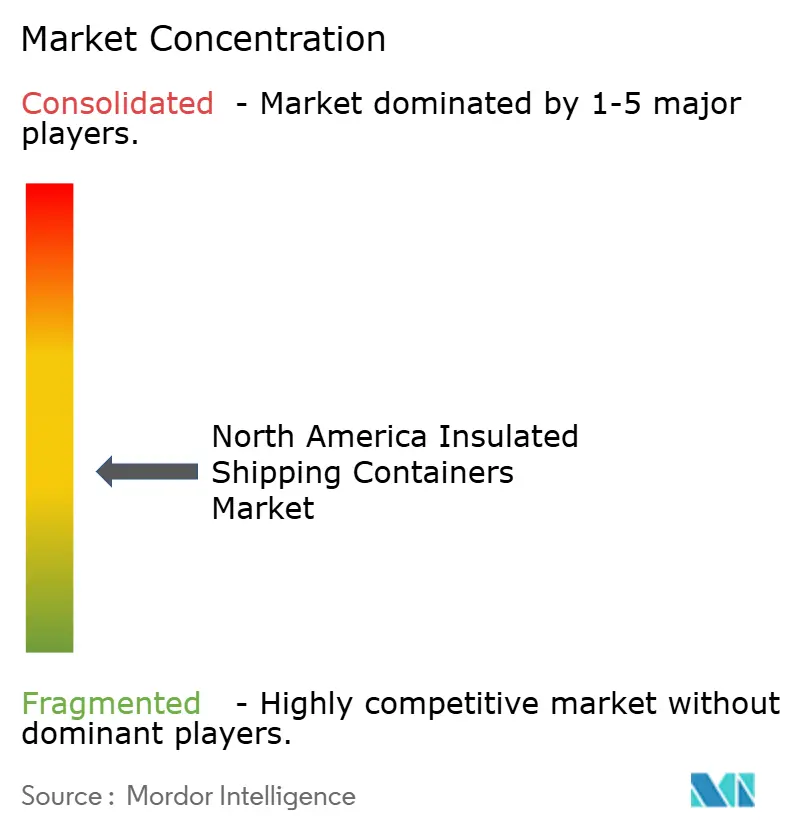
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Contêineres de Envio Isolados da América do Norte por Mordor Intelligence
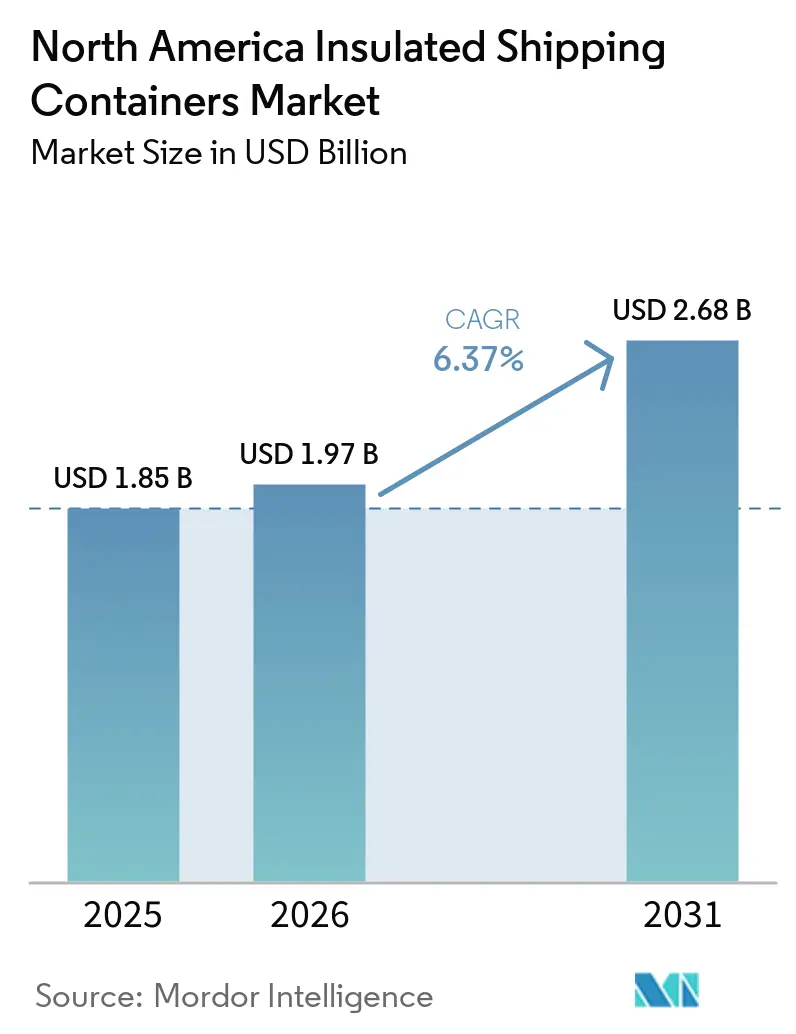
O tamanho do mercado de contêineres de envio isolados da América do Norte em 2026 é estimado em USD 1,97 bilhão, crescendo a partir do valor de 2025 de USD 1,85 bilhão, com projeções para 2031 indicando USD 2,68 bilhões, crescendo a um CAGR de 6,37% ao longo de 2026-2031. Investimentos em cadeia fria farmacêutica, o aumento de kits de refeição sensíveis à temperatura e os mandatos de sustentabilidade dos varejistas impulsionam o crescimento contínuo. O poliestireno expandido (EPS) mantém uso generalizado devido à sua vantagem de custo, contudo as espumas biodegradáveis à base de amido capturam crescente interesse à medida que os regulamentos de sustentabilidade se intensificam. Os formatos de capacidade média (5-20 L) detêm a maior demanda unitária, enquanto os formatos pequenos (≤5 L) expandem-se mais rapidamente em linha com a medicina personalizada e a entrega direta ao consumidor de alimentos. A dinâmica competitiva permanece moderada à medida que fornecedores estabelecidos como Sonoco e TemperPack enfrentam novos entrantes especializados que enfatizam materiais de base biológica e sistemas de embalagem inteligentes.
Principais Conclusões do Relatório
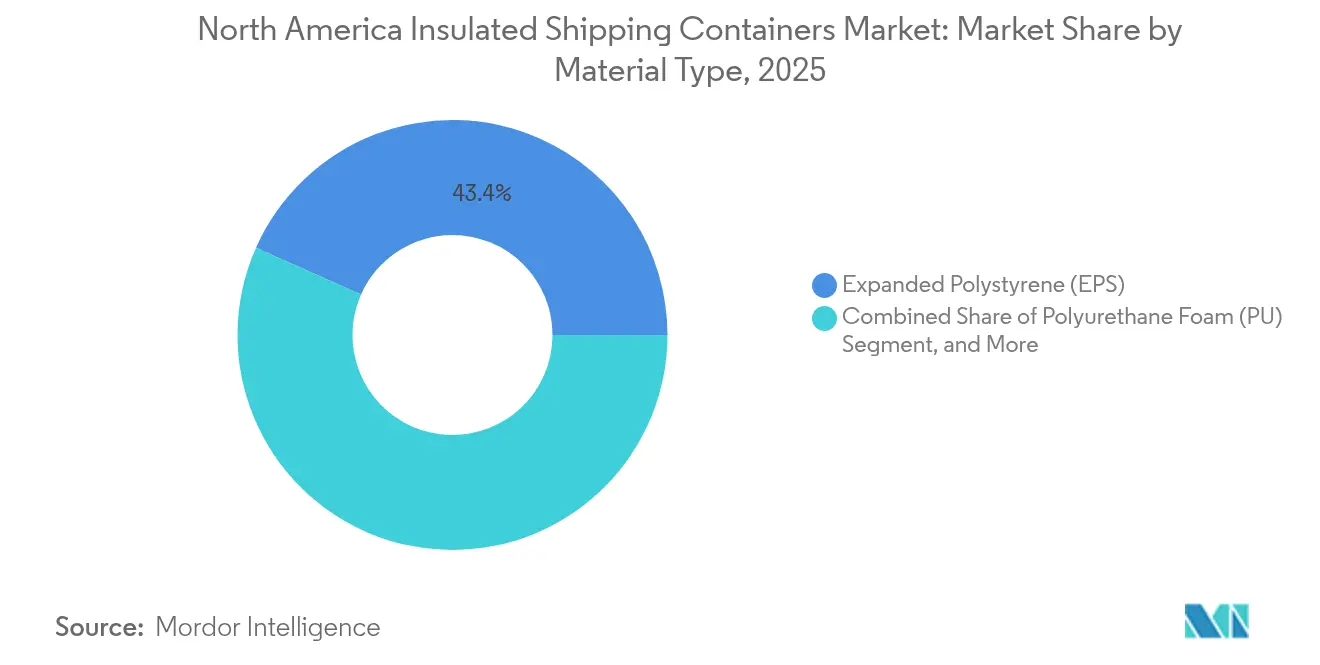
- Por tipo de material, o EPS liderou com 43,35% da participação na receita do mercado de contêineres de envio isolados da América do Norte em 2025, enquanto as espumas biodegradáveis à base de amido devem crescer a um CAGR de 6,74% até 2031.
- Por aplicação do usuário final, ciências da vida e farmacêutica detiveram uma participação de 37,45% do tamanho do mercado de contêineres de envio isolados da América do Norte em 2025; carnes frescas e frutos do mar são previstos para expandir a um CAGR de 6,79% até 2031.
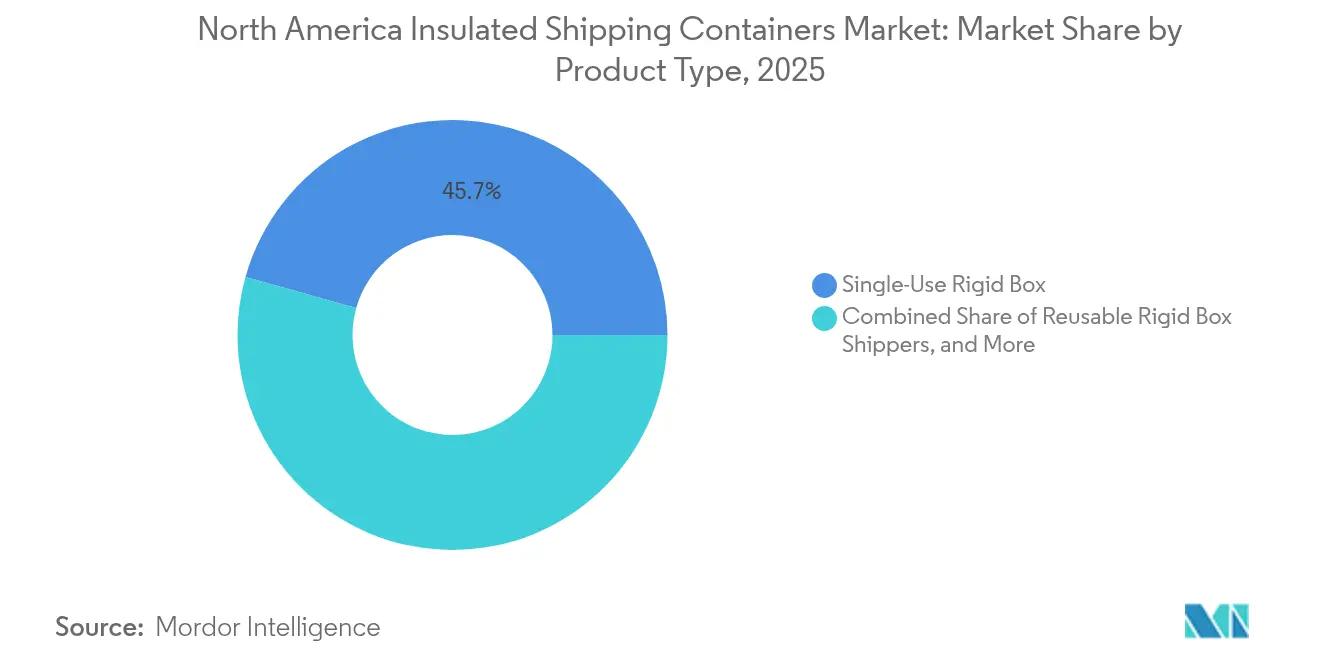
- Por tipo de produto, as caixas rígidas de uso único capturaram 45,65% da participação na receita do mercado de contêineres de envio isolados da América do Norte em 2025, enquanto as caixas rígidas reutilizáveis registraram a maior projeção de CAGR de 6,86% até 2031.
- Por capacidade, a faixa de 5-20 L respondeu por 32,60% da participação no mercado de contêineres de envio isolados da América do Norte em 2025, enquanto os contêineres ≤5 L estão posicionados para um crescimento de CAGR de 6,55% até 2031.
- Por país, os Estados Unidos dominaram com 87,65% da participação no mercado de contêineres de envio isolados da América do Norte em 2025; os Estados Unidos registram uma perspectiva de CAGR de 6,44% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento do comércio eletrônico em kits de refeição sensíveis à temperatura | +1.2% | Estados Unidos e Canadá, metrópoles urbanas | Curto prazo (≤ 2 anos) |
| Crescimento na expansão da cadeia fria farmacêutica | +1.4% | América do Norte, centros farmacêuticos | Médio prazo (2–4 anos) |
| Enrijecimento das diretrizes de estabilidade de biológicos da FDA dos EUA | +0.9% | Estados Unidos, com impacto indireto no Canadá | Médio prazo (2–4 anos) |
| Mandatos de sustentabilidade dos varejistas para embalagens reutilizáveis | +0.8% | Estados Unidos e Canadá | Longo prazo (≥ 4 anos) |
| Subsídios do USDA para programas de redução de perdas alimentares | +0.5% | Zonas agrícolas dos Estados Unidos | Longo prazo (≥ 4 anos) |
| Capital de risco entrando na logística direta ao paciente | +0.7% | Clusters de saúde dos Estados Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do Comércio Eletrônico em Kits de Refeição Sensíveis à Temperatura
Os serviços de kits de refeição sensíveis à temperatura estão escalando rapidamente e exigem embalagens compactas e de alto desempenho que sustentem janelas de trânsito de 48 a 72 horas. Tecnologias como a embalagem ativa SeaWell prolongam a vida útil e sustentam reivindicações de qualidade.[1] Operadores focados em custos utilizam contêineres menores e mais leves que reduzem despesas de frete, e as espumas biodegradáveis ajudam as marcas a comunicar compromissos de sustentabilidade. A adoção atinge o pico em dois anos à medida que a consolidação reduz o número de operadores, porém os volumes instalados de contêineres pequenos continuam crescendo. O mercado de contêineres de envio isolados da América do Norte responde com perfis de parede mais finos que ainda atendem às metas térmicas da última milha.
Crescimento na Expansão da Cadeia Fria Farmacêutica
Biológicos, terapias celulares e medicina personalizada exigem envio preciso a 2-8 °C, expandindo-se além das rotas convencionais de vacinas. A expansão da cadeia fria da Merck no valor de USD 1,5 bilhão em 2024 sublinha o impulso de capital de longo prazo. Os painéis de isolamento a vácuo (VIPs) e os materiais de mudança de fase (PCMs) protegem as cargas durante o trânsito prolongado e reduzem o risco de desvio de temperatura. A entrega direta ao paciente impulsiona a necessidade de embalagens pequenas e validadas com recursos de registro de dados. À medida que as redes de distribuição amadurecem, o mercado de contêineres de envio isolados da América do Norte incorpora monitoramento em tempo real para satisfazer os requisitos de auditoria transfronteiriça.
Enrijecimento das Diretrizes de Estabilidade de Biológicos da FDA dos EUA
As diretrizes revisadas aumentam a documentação e o monitoramento contínuo para desvios de temperatura. Os compradores de embalagens migram para soluções premium que integram sensores e dados seguros de cadeia de custódia. As terapias celulares e gênicas são especialmente vulneráveis, elevando os orçamentos de aquisição para contêineres comprovados. Os ciclos de validação prolongam as decisões de compra, porém, uma vez qualificados, criam demanda consistente e margens mais altas para os fornecedores de contêineres. O impacto de médio prazo persiste à medida que os pipelines de lançamento de novos biológicos permanecem ativos.
Mandatos de Sustentabilidade dos Varejistas para Embalagens Reutilizáveis
Programas como o Compromisso Climático Amigável da Amazon estabelecem limites claros para a reutilizabilidade das embalagens. Os varejistas favorecem fornecedores que oferecem alternativas duráveis ao EPS, como o polipropileno expandido (EPP), que suporta múltiplos ciclos sem perda de desempenho. Os fornecedores de contêineres investem em sistemas automatizados de limpeza e recondicionamento para fechar o ciclo de reutilização, embora o estabelecimento de redes de coleta exija tempo. A longo prazo, os formatos reutilizáveis deslocam a receita para modelos baseados em serviços que incluem recuperação, saneamento e reimplantação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Custo crescente das resinas de isolamento de base biológica | -0.8% | América do Norte, fabricantes de embalagens sustentáveis | Curto prazo (≤ 2 anos) |
| Infraestrutura limitada de logística reversa para devoluções | -0.6% | Estados Unidos e Canadá, áreas rurais | Médio prazo (2–4 anos) |
| Disponibilidade volátil de matéria-prima reciclada de EPS | -0.4% | Regiões com plantas de reciclagem de EPS | Curto prazo (≤ 2 anos) |
| Taxas de responsabilidade estendida do produtor (EPR) estaduais | -0.5% | Estados Unidos, por estado | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Custo Crescente das Resinas de Isolamento de Base Biológica
As resinas de base biológica custam 15-25% a mais do que os equivalentes de petróleo, corroendo as margens dos conversores focados em ecologia.[2] A capacidade limitada de matéria-prima e as oscilações de preços agrícolas amplificam a volatilidade. Os fornecedores menores têm dificuldade em absorver sobretaxas e devem repassá-las aos clientes, arriscando adiamentos de pedidos. As curvas de aprendizagem tecnológico e as economias de escala poderiam estreitar a diferença, porém os ventos contrários de curto prazo persistem, desacelerando a mudança completa em relação ao EPS.
Infraestrutura Limitada de Logística Reversa para Devoluções
Os programas reutilizáveis só têm sucesso quando os contêineres retornam prontamente para limpeza. As taxas de retorno atuais pairam em torno de 70%, bem abaixo do ponto de equilíbrio para muitos operadores. As rotas rurais e suburbanas são as mais difíceis de atender devido aos longos intervalos de coleta. A construção de depósitos, linhas de lavagem e sistemas de rastreamento requer alto capital e planejamento plurianual, moderando o ritmo de penetração dos formatos reutilizáveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
Força do EPS Encontra o Potencial de Alta dos BiodegradáveisO poliestireno expandido detém uma participação de 43,35% no tamanho do mercado de contêineres de envio isolados da América do Norte em 2025, pois seu valor de isolamento por unidade monetária permanece incomparável para casos de uso amplos em alimentos e produtos farmacêuticos. A espuma de poliuretano assegura o envio de biológicos de alto valor por meio de sua tunabilidade de densidade, e o EPP ganha preferência em programas de reutilização que exigem maior resistência a impactos. As espumas biodegradáveis à base de amido, embora em uma base modesta, crescem a um CAGR de 6,74% graças a incentivos regulatórios e responsabilidade das marcas. As tecnologias VIP e de aerogel atendem a cargas premium que justificam estruturas de custo elevadas, sustentando o conjunto total de valor do mercado de contêineres de envio isolados da América do Norte.
Os padrões de desempenho térmico estão se tornando mais rigorosos, impulsionados pelos protocolos de validação da FDA e pelas diretrizes de reciclagem da EPA. Fornecedores como Sealed Air entregam painéis VIP mais finos que reduzem a pegada das embalagens em 30% enquanto mantêm os tempos de retenção de temperatura. Os fornecedores de EPS pilotam formulações com conteúdo reciclado para cumprir as legislações estaduais de plásticos. O resultado é uma matriz de escolha de materiais cada vez mais segmentada, onde os compradores avaliam os custos de aquisição em relação às economias de logística reversa, taxas de descarte e expectativas de sustentabilidade dos clientes.
Nota: Participações dos segmentos individuais disponíveis mediante a aquisição do relatório


Por Aplicação do Usuário Final:
Produtos Farmacêuticos Lideram, Entrega de Proteínas AceleraCiências da vida e farmacêutica respondem por 37,45% da participação no mercado de contêineres de envio isolados da América do Norte em 2025 e normalmente especificam contêineres à prova de vazamentos e prontos para dados, validados para rotas de 2-8 °C. Os encargos de conformidade estendem os ciclos de venda, mas também sustentam pontos de preço premium e cadência de reordenação previsível. Os serviços de proteína direta ao consumidor impulsionam o envio de carnes frescas e frutos do mar, crescendo a um CAGR de 6,79%, e requerem contêineres que equilibrem a massa das bolsas de gelo com a espessura da parede da caixa para atender aos prazos noturnos.
Os operadores de kits de refeição mantêm a demanda por caixas de EPS de capacidade média equipadas com bolsas de gel, enquanto as categorias de alimentos congelados sustentam uma linha de base para caixas rígidas capazes de suportar cargas de gelo seco. Nichos especializados como a logística floral dependem de liners resistentes à umidade para mitigar o risco de murchamento. A dominância farmacêutica está ancorada em maior tolerância de custo e validação rigorosa, mesmo quando os segmentos alimentares diversificados ampliam o volume total endereçável para o mercado de contêineres de envio isolados da América do Norte.
Por Tipo de Produto:
Uso Único Domina, Reutilização Ganha TraçãoAs caixas rígidas de uso único detêm 45,65% da participação na receita, aproveitando os fluxos de trabalho de atendimento existentes que favorecem remessas de sentido único. Os formatos de bolsa e envelope ampliam a penetração para medicamentos em amostras e acompanhamentos de kits de refeição, complementando os formatos maiores de Transportador Isolado. As caixas rígidas reutilizáveis demonstram um CAGR de 6,86% à medida que os varejistas impõem metas de redução de resíduos. Os contêineres habilitados para IoT da Pelican BioThermal suportam o rastreamento de ativos e o monitoramento de condições.
A adoção de reutilizáveis depende de um retorno sobre o investimento claro, influenciado pela contagem de ciclos de vida dos contêineres e pelo custo da logística reversa. As taxas de responsabilidade estendida do produtor incentivam os usuários a reavaliar os gastos com uso único, mas os riscos de contaminação na indústria farmacêutica e os rigorosos controles de sala limpa mantêm as caixas de uso único consolidadas em muitos programas de biológicos. O mercado de contêineres de envio isolados da América do Norte, portanto, desenvolve portfólios híbridos, alinhando os formatos dos contêineres ao valor da remessa e à tolerância regulatória.
Nota: Participações dos segmentos individuais disponíveis mediante a aquisição do relatório
Por Faixa de Capacidade:
O Médio Porte Mantém a Liderança, os Formatos Pequenos CrescemOs contêineres da classe de 5-20 L representam 32,60% dos envios e cabem em bandejas padrão de frascos e bandejas de dois kits de refeição. Os pacotes pequenos de até 5 L crescem mais rapidamente a um CAGR de 6,55% junto com a medicina personalizada e os serviços de assinatura de alimentos. As caixas grandes de 20 L a 60 L permitem reposições em massa de farmácias e kits familiares com várias refeições, enquanto as embalagens de palete lidam com movimentos em nível de armazém. Os revestimentos de aerogel emergentes permitem que caixas menores atinjam metas de estabilidade de 72 horas, importante para entregas remotas a pacientes.
Otimizar a utilização do cubo reduz os gastos com frete e as emissões de gases de efeito estufa. À medida que a análise de dados melhora a modelagem térmica específica da rota, os compradores cada vez mais dimensionam os pacotes de forma adequada, reforçando a estratégia de portfólio de múltiplas capacidades que ancora a resiliência da receita em todo o mercado de contêineres de envio isolados da América do Norte.
Análise Geográfica
Mercado de Contêineres de Envio Isolados dos Estados Unidos
Os Estados Unidos ancoram o mercado de contêineres de envio isolados da América do Norte com volumes farmacêuticos incomparáveis e alta densidade de comércio eletrônico. Os investimentos em logística direta ao paciente ampliam a demanda por pequenas capacidades, e as diretrizes de estabilidade da FDA impulsionam a melhoria contínua do desempenho térmico. O aumento das taxas de Responsabilidade Estendida do Produtor incentiva varejistas e fabricantes de medicamentos a pilotar programas reutilizáveis, embora o sucesso varie por estado, uma vez que a infraestrutura de coleta permanece desigual.
Mercado de Contêineres de Envio Isolados do Canadá
O crescimento canadense, embora a partir de uma base menor, supera o da região devido ao alinhamento com a Health Canada e à ampla expansão da entrega de produtos alimentícios. As subvenções governamentais para modernizar as rotas de cadeia de frio em comunidades do norte intensificam a demanda por contêineres de alto desempenho capazes de suportar gradientes extremos de temperatura. Os fornecedores que atendem ao Canadá desenvolvem embalagens com dupla certificação, aprovadas tanto pela FDA quanto pela Health Canada, simplificando as operações transfronteiriças.
Mercado de Contêineres de Envio Isolados da América do Norte
Os extremos climáticos regionais em toda a América do Norte desafiam a integridade dos contêineres, desde o calor do deserto até o frio ártico. Essa diversidade estimula a pesquisa e o desenvolvimento contínuos de materiais, particularmente em meios de mudança de fase e monitoramento ativo. Os fornecedores capazes de entregar soluções validadas e independentes de geografia se posicionam de forma sólida para capturar participação incremental de mercado à medida que os modelos diretos ao consumidor se normalizam.
Panorama regulatório
A regulamentação que molda os contêineres isolados de transporte na América do Norte concentra-se nos requisitos da FDA para sistemas de embalagem de medicamentos e produtos biológicos de uso humano, nos quais a documentação e a manutenção comprovada da estabilidade do produto são centrais para a qualificação e a auditoria. Para substâncias infecciosas e determinados envios perigosos, a embalagem e o transporte também devem atender às normas de materiais perigosos dos EUA (49 CFR Partes 171-180), incluindo critérios de desempenho vinculados às embalagens do tipo ONU. Isso aumenta a ênfase em projetos de contêineres validados e evidências de teste rastreáveis.
As normas do setor de teste e qualificação também influenciam as aquisições. Os padrões térmicos da ISTA, incluindo o Standard 20 e perfis térmicos relacionados, são comumente usados por remetentes regulamentados pela FDA como uma estrutura reconhecida para comprovar o desempenho térmico em diferentes ambientes de distribuição. Os fluxos transfronteiriços trazem um foco adicional de conformidade: o processo de revisão do USMCA em 2026, incluindo apelos do setor feitos pela Global Cold Chain Alliance para modernizar os sistemas de SPS, mantém a atenção voltada à documentação harmonizada e à interoperabilidade para movimentações de cadeia de frio entre os Estados Unidos e o Canadá.
Análise da cadeia de valor
A cadeia de valor começa com insumos a montante, como EPS, poliuretano, EPP, substratos à base de papel, folhas metálicas e materiais de mudança de fase, avançando para painéis isolados, componentes moldados, revestimentos internos e contêineres e paletes de transporte montados. Fabricantes de embalagens e integradores validam os projetos em relação aos perfis de rotas dos clientes e aos protocolos do setor, com a ISTA sendo utilizada como norma de teste de desempenho que apoia a qualificação para a distribuição de alimentos e produtos farmacêuticos sensíveis à temperatura.
A jusante, os provedores de logística de cadeia de frio, redes de encomendas e frete, e transportadoras especializadas em ciências da vida influenciam as especificações dos contêineres por meio de restrições de manuseio, tempos de trânsito e requisitos de logística reversa. Para caixas rígidas reutilizáveis, a logística reversa e a capacidade de recondicionamento tornam-se uma etapa distinta da cadeia de valor, com a economia de coleta, limpeza e reimplantação vinculada às taxas de recuperação e à densidade da rede. Essa estrutura incentiva alguns fornecedores a avançar rumo à integração vertical e a ofertas orientadas por serviços que combinam embalagem, rastreamento e operações de reutilização.
Cenário Competitivo
A concorrência é moderada, com uma combinação de grandes incumbentes de embalagens e especialistas ágeis. A Sonoco refocalizou em embalagens com controle de temperatura após uma desinvestimento de USD 1,8 bilhão, realocando capital para tecnologias de contêineres inteligentes. A TemperPack direciona o recente financiamento de USD 12 milhões para escalar as linhas de espuma biodegradável para atender aos mandatos dos varejistas. Enquanto isso, a va-Q-tec e a Pelican BioThermal enfatizam soluções VIP premium e integração de IoT para envios de biológicos.
A tecnologia serve como principal diferenciador. Os sensores de IoT e o rastreamento por blockchain permitem a visibilidade do envio e a prontidão para auditoria, traduzindo-se em maiores taxas de vitória em contratos entre clientes farmacêuticos. A consolidação continua à medida que as empresas buscam integração vertical desde a formulação de materiais até a gestão logística. Espumas de origem biológica, sistemas de limpeza automatizados e análise preditiva representam fronteiras de inovação ativas. Os fornecedores que harmonizam a sustentabilidade com o custo total de propriedade ganham vantagem no mercado de contêineres de envio isolados da América do Norte.
Líderes do Setor de Contêineres de Envio Isolados da América do Norte
-
Sonoco Products Company
-
Polar Tech Industries Inc.
-
Softbox Systems US LLC
-
Cryopak Industries Inc.
-
Insulated Products Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Contêineres de Envio Isolados da América do Norte
- Sonoco Products Company
- TemperPack Technologies Inc.
- Polar Tech Industries Inc.
- Intelsius Ltd. (DGP Intelsius)
- Cascades Inc.
- Sofrigam SA
- Softbox Systems US LLC
- Cold Chain Technologies LLC
- Cryopak Industries Inc.
- Insulated Products Corporation
- KodiaKooler, a division of Airlite Plastics Co.
- Packaging Technology Group Inc.
- Therapak LLC (Avantor, Inc.)
- NanoCool LLC (part of UPS Healthcare)
- Chill-Pak Inc.
- va-Q-tec AG
- Envirotainer AB
- Pelican BioThermal LLC
- Emball'iso S.A.
- InsulTote LLC

Oportunidades de mercado e perspectivas futuras
Uma oportunidade clara está na embalagem isolada com qualificação de desempenho e rica em dados para ciências da vida e produtos farmacêuticos, na qual os compradores priorizam desempenho térmico validado e registros auditáveis. A adoção dos padrões térmicos da ISTA, incluindo o Standard 20 e os perfis ISTA 7E/8E, apoia uma mudança de contêineres genéricos para sistemas pré-qualificados que podem encurtar os ciclos de validação dos clientes. A atividade de produtos em abril de 2026, como o lançamento pela Altor Solutions dos contêineres térmicos pré-certificados Odyssey, mostra a comercialização contínua em torno de vendas orientadas por certificação.
A substituição de materiais orientada pela sustentabilidade e a economia de reutilização também criam espaço em branco no mercado, especialmente onde os mandatos varejistas e as taxas de EPR em nível estadual aumentam o custo de ciclo de vida do EPS de uso único. Programas de fornecedores que combinam qualificação com isolamento alternativo, como a introdução pela TemperPack de um Qualified Shipper Program em setembro de 2025, centrado em isolamento compostável, refletem a concorrência por compradores que buscam tanto desempenho pronto para conformidade quanto risco reduzido de descarte. Ao mesmo tempo, lacunas na infraestrutura de logística reversa mantêm fatores de design de serviço, incluindo densidade de coleta, capacidade de recondicionamento e rastreamento, como diferenciais para implantações escaláveis de contêineres reutilizáveis.
Recent Industry Developments in Mercado de Contêineres de Envio Isolados da América do Norte
- Abril de 2026: a Sonoco introduziu um contêiner de paletes com temperatura controlada para transporte farmacêutico prolongado em escala de paletes, posicionado em torno da manutenção de temperatura por vários dias. O lançamento tem como alvo rotas de maior valor, onde a estabilidade em paletes, as evidências de qualificação e o risco reduzido de excursão de temperatura moldam as decisões de embalagem.
- Abril de 2025: a Sonoco ThermoSafe lançou o ChillTherm Bio, um contêiner de paletes EPS QPMC biodegradável para aplicações em ciências da vida e saúde. O produto expande as opções para remetentes que equilibram requisitos de desempenho térmico com sustentabilidade e restrições de fim de vida útil sob políticas de embalagem cada vez mais rigorosas dos clientes.
- Julho de 2024: a Cryopak concluiu a aquisição do segmento de fabricação de gel packs da Garden State Cold Storage (concluída em 10 de maio de 2024), adicionando capacidade de fabricação em Carteret, Nova Jersey. No mesmo período, a Cryopak investiu em tecnologia de congelamento espiral e em fabricação de amido em sua fábrica de Atlanta, fortalecendo o controle de prazos de entrega e ampliando o acesso a insumos de isolamento sustentáveis.


Mercado de Contêineres de Envio Isolados da América do Norte Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange contêineres de envio isolados utilizados para proteger mercadorias sensíveis à temperatura durante o transporte na América do Norte, principalmente nos Estados Unidos e no Canadá. O dimensionamento é expresso em termos de receita para soluções de contêineres utilizadas em remessas de cadeia de frio nos fluxos de uso final mais comuns.
Exclusões do escopo: Excluímos aluguéis de equipamentos de controle ativo de temperatura (como refrigeradores motorizados), embalagens gerais não isoladas e serviços de frete puro que não comercializam unidades de contêineres isolados.
Visão Geral da Segmentação
- Por Tipo de Material
- Poliestireno Expandido (EPS)
- Espuma de Poliuretano (PU)
- Polipropileno Expandido (EPP)
- Espumas Biodegradáveis à Base de Amido
- Outros Materiais (VIPs, Bolsas de Gel)
- Por Aplicação do Usuário Final
- Ciências da Vida e Farmacêutica
- Alimentos Pré-cozidos e Congelados
- Produtos Frescos
- Carnes Frescas e Frutos do Mar
- Panificação, Plantas e Flores
- Outros (Cosméticos, Vinhos, Bebidas)
- Por Tipo de Produto
- Embalagens de Caixa Rígida de Uso Único
- Embalagens de Caixa Rígida Reutilizável
- Embalagens de Bolsa e Envelope de Uso Único
- Embalagens de Granel em Palete
- Por Faixa de Capacidade
- Até 5 L
- 5 - 20 L
- 20 - 60 L
- Acima de 60 L (Palete)
- Por País
- Estados Unidos
- Canadá
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para ancorar o contexto de demanda para remessas com controle de temperatura e para manter nossas premissas consistentes com o que é observável em dados públicos. Referenciamos fontes oficiais e abertas, como o Departamento do Censo dos EUA para indicadores de comércio e manufatura, a Agência de Alimentos e Medicamentos dos EUA e o Departamento de Agricultura dos EUA para sinais de manuseio de cadeia de frio e distribuição de alimentos, e a Statistics Canada para proxies de demanda transfronteiriça e doméstica. Também revisamos orientações públicas de agências como o CDC para necessidades de remessa de saúde, e literatura científica sem acesso pago para entender o desempenho de isolamento e as práticas típicas de embalagem.
Para traduzir esses sinais em um modelo utilizável, revisamos registros de empresas, apresentações para investidores, catálogos de produtos e imprensa de reputação para mapear o que está sendo vendido e como está posicionado nas aplicações (por exemplo, remessas de ciências da vida versus alimentos frescos). Uma assinatura paga cobrindo finanças e notícias de empresas foi utilizada seletivamente para normalizar divisões de receita e identificar grandes mudanças de produtos, e um banco de dados de patentes foi consultado para rastrear mudanças em materiais de isolamento que podem movimentar os preços médios de venda ao longo do tempo. As fontes documentais listadas aqui são ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram verificados para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em confirmar o que é efetivamente comprado, em que quantidades e sob quais requisitos de temperatura e duração, uma vez que as fontes documentais raramente mostram esses detalhes de forma consistente. Conversamos com tomadores de decisão em embalagens e usuários de logística de cadeia de frio nos setores de alimentos, saúde e distribuição especializada nos Estados Unidos e no Canadá para validar pontos de preço, taxas de reutilização e mix de canais. Em seguida, utilizamos esses insumos para fechar lacunas e verificar o modelo final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | Diretores executivos (CXOs): 12% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 43% |
| Participantes menores: 22% | Gerentes: 45% |
Dimensionamento e Previsão do Mercado
Nosso dimensionamento começa com uma reconstrução de cima para baixo da necessidade endereçável de remessa em cadeia de frio na América do Norte. Os fluxos de remessa em farmácia e alimentos são traduzidos em provável uso de contêineres isolados utilizando formatos típicos de embalagem e faixas de temperatura. Para manter os totais realistas, o resultado é corroborado com aproximações seletivas de baixo para cima, como verificações de preço por volume amostradas para tamanhos comuns de contêineres, verificações de canais de fornecedores e distribuidores, e verificações de sanidade em relação a indicadores declarados de capacidade e rendimento.
Os principais insumos do modelo incluem a participação das remessas que requerem embalagem com temperatura controlada, o mix entre contêineres rígidos de uso único e reutilizáveis, faixas típicas de capacidade de carga (por exemplo, pequenos transportadores de laboratório versus transportadores de maior volume), ciclos de substituição e reutilização que afetam a demanda por unidades, e a movimentação do preço médio de venda impulsionada por escolhas de materiais como EPS, EPP e soluções à base de poliuretano. Como os dados podem ser irregulares por aplicação, tratamos as lacunas utilizando índices de proxy validados de usos finais adjacentes, ajustando-os após o feedback primário sobre o comportamento real de compra.
Para as previsões, utilizamos análise de cenários apoiada por verificações de tendências sobre a penetração da cadeia de frio e mudanças no mix de produtos. A demanda é moldada por regulamentações, padrões de entrega no comércio eletrônico e necessidades de remessa de saúde que nem sempre seguem uma trajetória linear. Os caminhos de crescimento foram testados sob estresse variando as premissas sobre taxas de reutilização, substituição de materiais de isolamento e repasse da inflação, de modo que a previsão permaneça explicável e repetível.
Ciclo de Validação e Atualização de Dados
Antes de os números serem finalizados, os resultados são comparados com sinais independentes, como indicadores de atividade de remessa em cadeia de frio, tendências de comércio e produção, e padrões de movimentação de preços observados no mercado. Quando uma variação parece incomum, verificamos novamente os fatores subjacentes, revisitamos as premissas que criaram o salto e recontatamos entrevistados selecionados se a mudança estiver vinculada a uma alteração relevante no mix de produtos ou na demanda de uso final. As revisões internas são concluídas em etapas para que a lógica de categoria, as verificações aritméticas e a consistência narrativa sejam verificadas separadamente antes da aprovação.
Os relatórios são atualizados em um ciclo anual, e ajustes intermediários são feitos quando eventos importantes reformulam a demanda, os preços ou a regulamentação. Logo antes da publicação ou entrega, uma revisão final do analista é realizada para refletir as atualizações públicas mais recentes e quaisquer mudanças de mercado confirmadas, de modo que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Contêineres de Envio Isolados da América do Norte da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Diferentes publicadores podem apresentar tamanhos de mercado distintos para contêineres de envio isolados porque a categoria pode ser definida de várias maneiras, e cada escolha altera a receita contabilizada. As razões mais comuns são os limites geográficos, se os sistemas reutilizáveis são tratados como receita de produto ou como um fluxo semelhante a serviço, e como os preços são convertidos e atualizados entre os anos.
A tabela também mostra como itens de embalagem adjacentes podem ser incorporados ao total, e como isso eleva ou reduz o valor dependendo do que é contabilizado. Algumas estimativas combinam envelopes isolados, pacotes de gel ou embalagens isoladas mais amplas no mesmo grupo, e outras estendem a cobertura ao México ou incluem mais do elemento de servio de frete. A tabela aponta para essa lacuna de escopo. No modelo da Mordor Intelligence, a contagem é limitada a contêineres de envio isolados vendidos para remessas em cadeia de frio nos Estados Unidos e no Canadá, com mix de materiais e capacidades utilizados para manter os preços médios de venda consistentes entre os usos finais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,85 bilhões de USD (2025) | |
| Associação Setorial A | 2,30 bilhões de USD (2025) | Utiliza uma definição de embalagem mais ampla que parece incluir envelopes isolados e outros formatos de embalagem térmica ao lado de sistemas de contêineres rígidos, o que expande o conjunto de receitas para o mesmo ano. |
| Publicação Setorial B | 1,60 bilhões de USD (2025) | Concentra-se principalmente nos fluxos de ciências da vida e exclui várias aplicações de alimentos e perecíveis especiais, e aplica uma progressão de preços conservadora que pode subestimar a receita quando os custos de materiais mudam. |
Analisando os três valores, a dispersão é melhor explicada pelo que é incluído como produto e quais usos finais são tratados como demanda dentro do escopo. Nossa abordagem mantém as etapas rastreáveis ao vincular os volumes à necessidade de remessa e, em seguida, validando preços e mix por meio de entrevistas, de modo que o número final possa ser repetido e atualizado com insumos claros.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de contêineres de envio isolados da América do Norte em 2026?
O tamanho do mercado de contêineres de envio isolados da América do Norte é de USD 1,97 bilhão em 2026.
Qual é a taxa de crescimento prevista para os contêineres de envio isolados na América do Norte?
O mercado está projetado para expandir a um CAGR de 6,37%, atingindo USD 2,68 bilhões até 2031.
Qual material detém a maior participação dos contêineres de envio isolados vendidos na América do Norte?
O poliestireno expandido lidera com 43,35% de participação em 2025.
Qual segmento de uso final está crescendo mais rapidamente para contêineres isolados?
O envio de carnes frescas e frutos do mar registra o maior CAGR de 6,79% até 2031.
O que está impulsionando a adoção de contêineres isolados reutilizáveis?
Os mandatos de sustentabilidade dos varejistas e o aumento das taxas de responsabilidade estendida do produtor estão levando os usuários a optar por formatos reutilizáveis que reduzem resíduos e custos de longo prazo.
Qual país contribui mais para a demanda na América do Norte?
Os Estados Unidos comandam 87,65% da receita regional devido à sua grande base farmacêutica e à infraestrutura madura de comércio eletrônico.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
