
Tamanho e Participação do Mercado de Máquinas de Venda Automática da América do Norte e Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
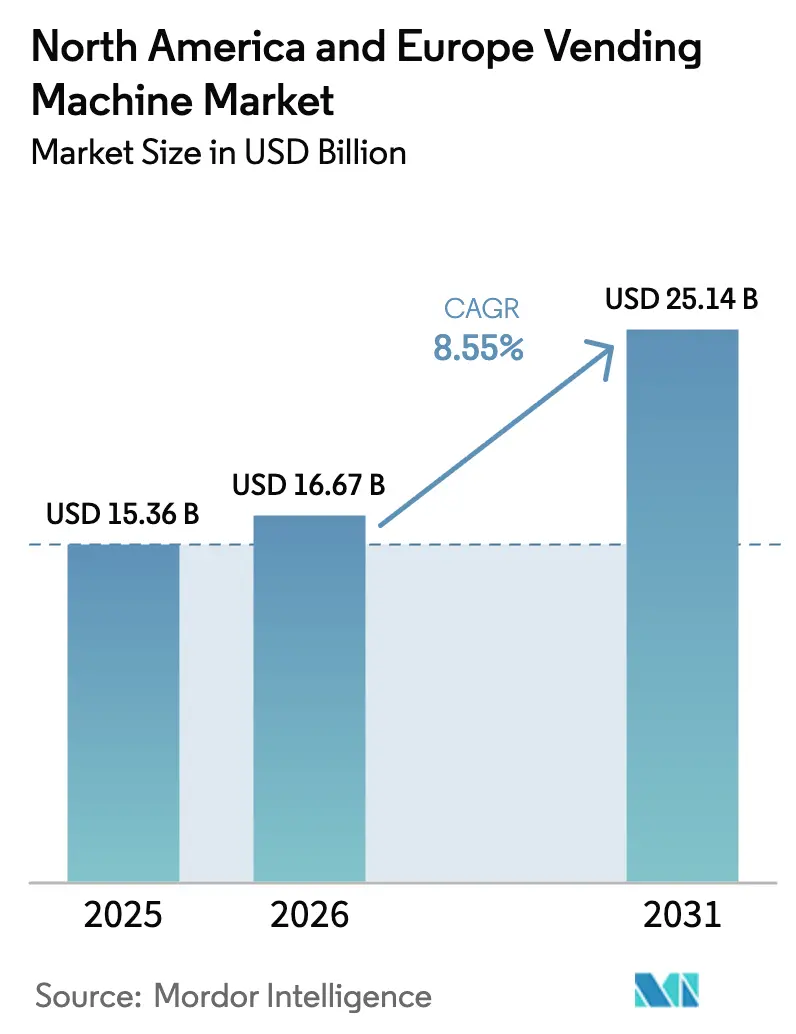
| Tamanho do mercado no ano base (2025) | 15.36 Bilhões de dólares |
| Tamanho do Mercado (2026) | 16.67 Bilhões de dólares |
| Tamanho do Mercado (2031) | 25.14 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.55 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Máquinas de Venda Automática da América do Norte e Europa por Mordor Intelligence
Espera-se que o tamanho do mercado de máquinas de venda automática da América do Norte e Europa cresça de USD 15,36 bilhões em 2025 para USD 16,67 bilhões em 2026, com previsão de atingir USD 25,14 bilhões até 2031 a um CAGR de 8,55% ao longo de 2026-2031. A adoção acelerada de pagamentos sem dinheiro, o crescimento na comercialização de alimentos frescos e a telemetria em tempo real estão remodelando o ecossistema de máquinas de venda automática em um canal de varejo rico em dados. As máquinas de bebidas mantiveram a liderança em receita com participação de 46,12% em 2024, mas as unidades de alimentos e lanches estão se expandindo mais rapidamente, apoiadas por melhorias na cadeia de frio e planogramas guiados por IA. Os escritórios permanecem o cluster de instalação mais denso, mas os centros de transporte estão ganhando prioridade à medida que aeroportos e metrôs buscam varejo sem contato que atenda os passageiros rapidamente. O uso de dinheiro está recuando, caindo para 58,32% das transações de 2024, enquanto carteiras móveis e códigos QR crescem com base no declínio da circulação de dinheiro na Alemanha e na pressão política da UE para micropagamentos digitais. Os operadores continuam a avaliar os custos de retroajuste em relação aos ganhos de telemetria; no entanto, prevê-se que as máquinas inteligentes superem o mercado mais amplo de máquinas de venda automática da América do Norte e Europa até 2030.
Principais Conclusões do Relatório
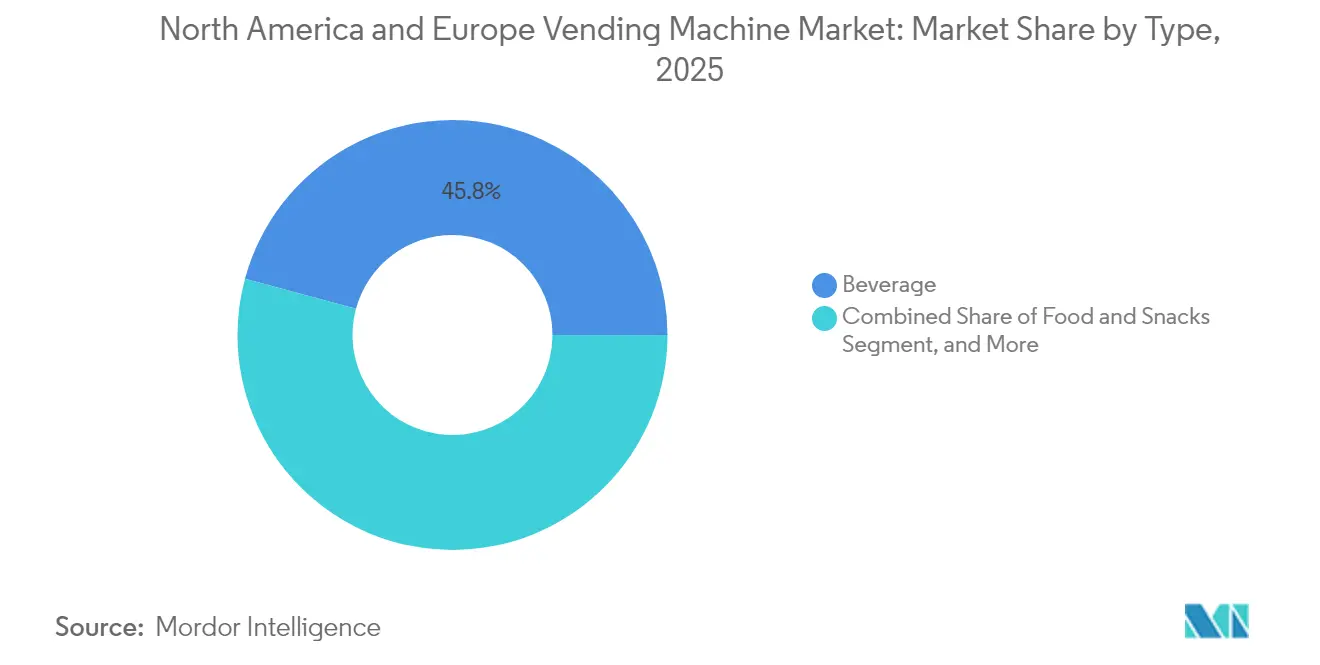
- Por tipo de produto, as máquinas de bebidas lideraram com 45,78% de participação na receita em 2025; alimentos e lanches têm projeção de registrar um CAGR de 9,02% até 2031.
- Por localização, edifícios de escritórios e comerciais responderam por 36,72% das instalações em 2025, enquanto as instalações de transporte estão prontas para se expandir a um CAGR de 8,31% até 2031.
- Por modo de pagamento, o dinheiro reteve 57,89% de participação em 2025, mas as transações por carteira móvel e código QR crescerão a um CAGR de 12,78% até 2031.
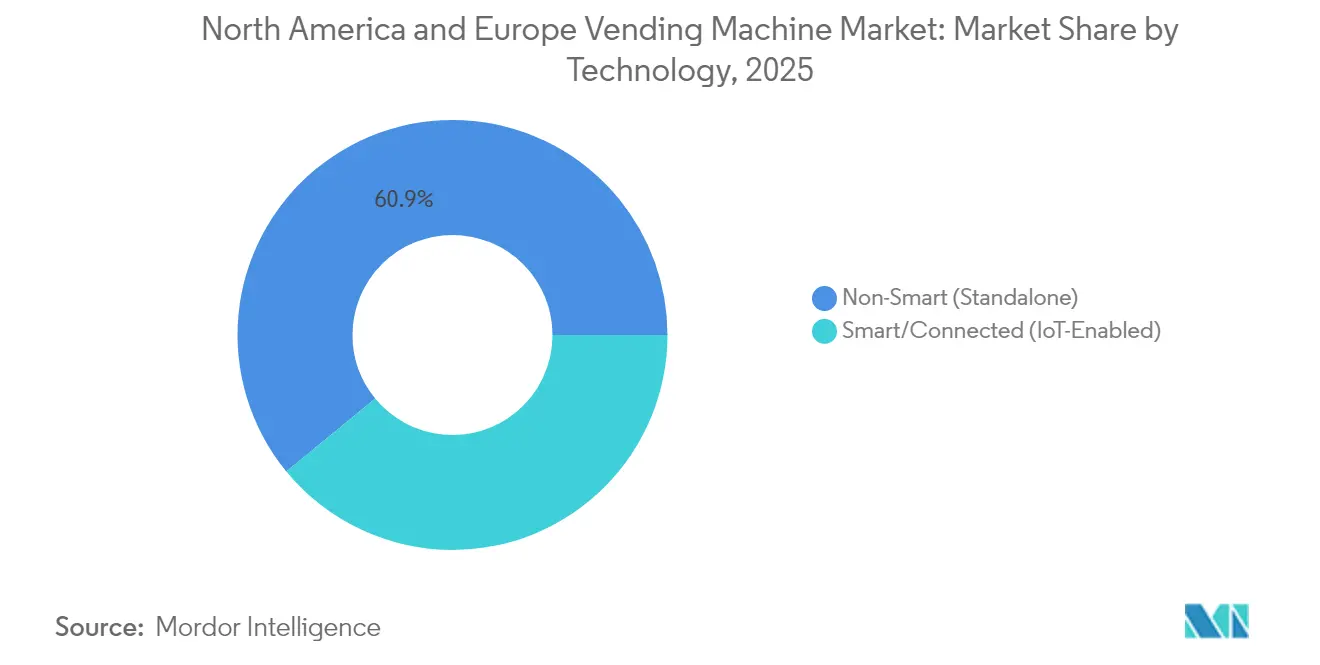
- Por tecnologia, as unidades não inteligentes compunham 60,94% da base instalada em 2025, enquanto as máquinas inteligentes ou habilitadas por IoT avançarão a um CAGR de 15,26%.
- Por setor de uso final, os espaços de trabalho corporativos detinham 30,12% de participação na receita em 2025; a saúde está programada para crescer a um CAGR de 10,57% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Máquinas de Venda Automática da América do Norte e Europa
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Integração de Micropagamentos Sem Dinheiro Acelerando a Economia das Unidades | +1.8% | Alemanha, Reino Unido, Países Nórdicos | Curto prazo (≤ 2 anos) |
| Demanda Crescente por Experiências de Varejo Sem Contato | +1.5% | Centros de transporte da América do Norte e da UE | Médio prazo (2-4 anos) |
| Expansão da Venda Automática de Alimentos Frescos em Centros de Transporte | +1.3% | Aeroportos dos Estados Unidos, terminais ferroviários da UE | Médio prazo (2-4 anos) |
| Otimização de Planograma Baseada em IA e Precificação Dinâmica | +1.2% | Campi corporativos da América do Norte, cidades inteligentes da UE | Longo prazo (≥ 4 anos) |
| Iniciativas de Bem-Estar no Local de Trabalho Impulsionando Ofertas de Lanches Saudáveis | +0.9% | América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Incentivos Governamentais para Refrigeração com Eficiência Energética | +0.7% | UE e Estados Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Integração de Micropagamentos Sem Dinheiro Acelerando a Economia das Unidades
Os operadores de máquinas de venda automática que instalaram leitores de pagamento por aproximação e aceitação de carteiras móveis alcançaram uma participação sem dinheiro de 77% em 2024, reduzindo os custos de manuseio de moedas e possibilitando a precificação dinâmica que elevou os valores médios dos tickets em até 18%. A Alemanha ilustra a economia: a SECO e a BDTA começaram a retroajustar 200.000 unidades de tabaco com terminais girocard, eliminando rotas de coleta de dinheiro que anteriormente absorviam 25% dos custos operacionais.
Demanda Crescente por Experiências de Varejo Sem Contato
As interfaces sem toque introduzidas durante a pandemia são agora padrão em locais movimentados. O pedido por código QR e os módulos ativados por voz reduzem as reclamações de contato com superfícies e se alinham com os protocolos de higiene em ambientes de saúde e serviços de alimentação.
Expansão da Venda Automática de Alimentos Frescos em Centros de Transporte
A Farmer's Fridge ultrapassou 1.000 locais em aeroportos e centros de transporte em meados de 2024, demonstrando que saladas preparadas por chefs com preços entre USD 8 e 12 podem triplicar as vendas anuais por máquina em comparação com as unidades de lanches tradicionais. A conformidade com a cadeia de frio e o controle de desperdício permanecem as principais restrições.
Otimização de Planograma Baseada em IA e Precificação Dinâmica
O piloto de 2024 da Selecta em escritórios suíços utilizou aprendizado de máquina para rotacionar SKUs e aumentou as vendas por máquina em 19%. A precificação dinâmica enfrenta escrutínio regulatório na França, mas está ganhando aceitação onde a elasticidade da demanda a suporta.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ameaças Crescentes de Cibersegurança e Privacidade de Dados | -1.1% | UE (GDPR, Lei de Resiliência Cibernética), América do Norte (leis estaduais de violação de dados) | Curto prazo (≤ 2 anos) |
| Alto Custo de Capital para Retroajuste de Conectividade | -0.9% | América do Norte e Europa, particularmente frotas legadas em áreas rurais | Médio prazo (2-4 anos) |
| Regulamentações Rígidas da UE para Redução de Resíduos em Embalagens de Uso Único | -0.6% | Estados membros da União Europeia, com execução piloto na França e Alemanha | Longo prazo (≥ 4 anos) |
| Riscos Persistentes de Vandalismo e Roubo Físico | -0.5% | Centros urbanos nos Estados Unidos, Sul da Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Ameaças Crescentes de Cibersegurança e Privacidade de Dados
A Lei de Resiliência Cibernética da UE obriga os operadores de máquinas de venda automática a corrigir vulnerabilidades em 14 dias ou enfrentar multas de até 2,5% da receita global, elevando os gastos de conformidade em USD 800 a 1.200 por unidade legada.[1]União Europeia, "Regulamento (UE) 2024/573 sobre Gases Fluorados," eur-lex.europa.eu
Alto Custo de Capital para Retroajuste de Conectividade
Converter uma máquina mecânica em um nó de IoT geralmente custa entre USD 1.500 e 2.500, empurrando as atualizações de toda a frota para operadores de médio porte para a faixa de USD 7 a 12 milhões e atrasando as implantações completas de telemetria.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Refeições Frescas Desafiam a Dominância das Bebidas
As vendas de máquinas de bebidas ainda ancoram o mercado de máquinas de venda automática da América do Norte e Europa, mantendo 45,78% de participação na receita em 2025. No entanto, prevê-se que as máquinas de alimentos e lanches cresçam 9,02% ao ano, refletindo as margens brutas superiores das refeições preparadas por chefs. Uma única unidade da Farmer's Fridge no Aeroporto O'Hare de Chicago gerou USD 120.000 em 2024, o triplo do faturamento de um fornecedor de lanches padrão. Os investimentos em cadeia de frio estão, portanto, aumentando, impulsionados pelos mandatos de registro de temperatura da FDA e pelas regras de refrigerantes da UE que favorecem sistemas de propano com eficiência energética.
Os compressores de refrigerante natural acrescentam 30 a 40% ao custo do equipamento, mas reduzem o consumo de energia em 20%, permitindo prêmios de preço nos SKUs perecíveis. A venda automática de bebidas continua a se beneficiar de posicionamentos financiados por fornecedores e faixas de temperatura tolerantes, permitindo que os operadores estabelecidos defendam sua participação por meio de direitos exclusivos de fornecimento e preços promocionais. A comercialização de produtos de cuidados pessoais permanece abaixo de 5%, mas está ganhando força em hospitais e dormitórios, onde o acesso 24 horas a itens de higiene elimina viagens de abastecimento de emergência.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Localização: Centros de Transporte Ganham Espaço à Medida que os Escritórios Estabilizam
Os escritórios entregaram 36,72% das instalações de 2025, mas o trabalho híbrido diminuiu o fluxo de pessoas nos dias de semana e pressionou o giro por máquina. Em contraste, prevê-se que aeroportos e estações de metrô cresçam a uma taxa anual de 8,31%, auxiliados por esforços municipais para diversificar a receita não tarifária. O contrato de EUR 7,7 milhões do Metro de Madrid para 145 unidades combinadas de bilhetes e lanches sublinha o potencial comercial; cada máquina ocupa apenas 0,37 m² e espera-se que gere USD 35.000 anuais, divididos igualmente com a autoridade de transporte.
Locais institucionais como escolas e hospitais proporcionam demanda estável, mas impõem restrições nutricionais ou de higiene que prolongam os ciclos de sortimento. Os ambientes de lazer exibem alta receita por evento, mas com fluxo volátil, obrigando os operadores a equilibrar a densidade das máquinas com a eficiência das rotas. Os sistemas de campus fechado simplificam a liquidação, mas prendem os operadores a contratos exclusivos, limitando a experimentação de SKUs.
Por Modo de Pagamento: Carteiras Móveis Corroem a Hegemonia do Dinheiro
O dinheiro ainda representou 57,89% das transações de 2025, mas a participação está diminuindo à medida que as carteiras para smartphones ganham favor. A adoção do Apple Pay e do Google Pay ultrapassou 50% entre os usuários de smartphones dos EUA e do Reino Unido em meados de 2024, impulsionando um CAGR de 12,78% para carteiras móveis até 2031. Os micro-mercados da Cantaloupe alcançaram 96% de penetração sem dinheiro em 2024, demonstrando como ambientes com alto nível de literacia digital podem prescindir completamente de notas e moedas. O futuro euro digital pode acelerar essa mudança ao oferecer liquidação instantânea com taxas de intercâmbio insignificantes.
Os sistemas de valor armazenado em circuito fechado capturaram 8,00% do volume de 2025, mas permanecem confinados a campi e grandes empregadores. As propostas da PSD3 de limitar o intercâmbio em transações abaixo de EUR 5 vão apertar ainda mais as margens dos processadores e incentivar esquemas baseados em QR que contornam os trilhos de cartão.
Por Tecnologia: A Economia de Retroajuste de IoT Desacelera a Adoção de Máquinas Inteligentes
Prevê-se que as máquinas inteligentes cresçam a uma taxa de 15,26% ao ano, a mais rápida de qualquer segmento; no entanto, as unidades não inteligentes ainda dominam, respondendo por 60,94% das instalações de 2025. Os operadores avaliam os custos de retroajuste de USD 1.500 a 2.500 em relação aos benefícios de telemetria, pois as máquinas conectadas reduzem as rupturas de estoque em 40% e diminuem as viagens de caminhão em 25%. No entanto, as taxas de conectividade e a conformidade com a cibersegurança diluem os retornos em zonas de baixo tráfego. O PCI DSS 4.0 agora exige autenticação multifator para acesso remoto a dispositivos, acrescentando entre USD 50.000 e 100.000 em gastos anuais para frotas de médio porte.
Os operadores estão experimentando kits de atualização modulares que acoplam modems celulares, sensores ópticos e leitores sem dinheiro a gabinetes legados, reduzindo os custos de retroajuste para USD 1.000 a 1.200, ao mesmo tempo que desbloqueiam a telemetria que reduz as viagens de caminhão em 20 a 30% e corta o tempo de inatividade não planejado em 25%. No entanto, lacunas de confiabilidade persistem em corredores de porão e postos de combustível rurais, onde a autenticação de SIM falha ou os invólucros metálicos enfraquecem os sinais, forçando algumas frotas a reverter para descargas de dados em armazenamento local durante as visitas de manutenção programadas.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Setor de Uso Final: A Venda Automática na Área da Saúde Ganha com a Demanda por EPI
Os campi corporativos lideraram a receita de 2025 com 30,12%, mas prevê-se que a saúde suba 10,57% ao ano à medida que os hospitais automatizam a dispensação de EPI e medicamentos de venda livre. A venda automática médica atingiu USD 428 milhões em 2025, com a América do Norte fornecendo aproximadamente 40% das instalações. Os hospitais valorizam a rastreabilidade e a disponibilidade 24 horas, enquanto as máquinas de EPI aliviam o congestionamento na recepção e aumentam a conformidade com o controle de infecções.
A educação adere aos padrões de Lanches Inteligentes do USDA, limitando a variedade de SKUs e desacelerando o crescimento. Os locais de viagem e hotelaria praticam preços premium, mas pagam taxas de participação na receita de até 20%. As plantas industriais alavancam máquinas de venda automática e micro-mercados para reter trabalhadores em turnos, embora as regras de posicionamento da OSHA exijam uma seleção cuidadosa do local.
Análise Geográfica
Os Estados Unidos capturaram 53,85% da receita de 2025, apoiados por 7 milhões de máquinas instaladas e uma taxa de transações sem dinheiro de 77%. A adoção de refrigeração com eficiência energética está se acelerando sob o programa SNAP, reduzindo os custos operacionais em 20%, apesar dos desembolsos iniciais de USD 3.000 a 5.000 por unidade. O Canadá se beneficia da adoção do débito universal e da rotulagem bilíngue, o que desencoraja as importações transfronteiriças, enquanto a venda automática de alimentos frescos continua sua expansão gradual em centros urbanos de alto tráfego.
A Alemanha é o maior mercado de crescimento mais rápido a um CAGR de 8,74% até 2031, impulsionado pela ubiquidade do girocard e pelo plano SECO-BDTA de retroajustar 200.000 máquinas de tabaco com módulos sem dinheiro. As transações em dinheiro caíram de 82,5% em 2008 para 51% em 2023, acelerando a mudança para pagamentos digitais. O Reino Unido, a França e a Itália cada um comanda 8 a 12% das vendas europeias, mas enfrentam custos crescentes de conformidade com resíduos de embalagens, particularmente sob a lei AGEC da França, que exige 50% de embalagens reutilizáveis ou compostáveis até 2027. A Espanha aproveita o turismo; as máquinas em aeroportos e ferrovias podem gerar entre USD 40.000 e 60.000 anualmente, o dobro da média dos escritórios. A Rússia permanece limitada pelas restrições de importação de equipamentos de telemetria ocidentais, mantendo a penetração de máquinas inteligentes abaixo de 10%. Em toda a UE, a implementação da Lei de Resiliência Cibernética e da Diretiva de Embalagens criará vantagens de escala para grandes operadores capazes de distribuir os custos de conformidade por frotas extensas.
Panorama regulatório
Nos Estados Unidos, os operadores de vending enfrentam obrigações federais de divulgação nutricional sob as regras de rotulagem de máquinas de venda automática da FDA, incluindo os requisitos da 21 CFR 101.8 aplicáveis a empresas que possuem ou operam 20 ou mais máquinas de venda automática. Eles também operam sob um conjunto fragmentado de licenças estaduais e locais de saúde pública e requisitos de saneamento para manuseio de alimentos, controle de temperatura e armazenamento, com revisão de planos e licenciamento conduzidos por autoridades de saúde estaduais e locais, como Oregon. Regras estaduais também se aplicam em jurisdições como Dakota do Norte e Kentucky, onde os requisitos são publicados e aplicados em nível estadual. Esses requisitos são particularmente relevantes para instalações de alimentos frescos e cuidados de saúde, onde o registro de temperatura, a visibilidade de alérgenos e os controles de higiene podem ser verificados por meio de inspeções de rotina.
Na Europa, o vending de alimentos é regido pelo marco de higiene alimentar da UE, incluindo o Regulamento (CE) nº 852/2004. Ele estabelece requisitos gerais de higiene e procedimentos baseados em HACCP para operadores de negócios alimentares, estendendo-se a formatos de varejo automatizado. Para máquinas conectadas, a conformidade em manuseio de dados e segurança de produtos adiciona outra camada: a Lei de Resiliência Cibernética da UE, que entrou em vigor em março de 2024, eleva as obrigações de correção e gestão de vulnerabilidades para máquinas de venda automática conectadas que operam como produtos com elementos digitais, aumentando os requisitos de conformidade para frotas habilitadas para telemetria e seus fornecedores de software.
Análise da cadeia de valor
A cadeia de valor de máquinas de venda automática na América do Norte e na Europa começa com os insumos de componentes, incluindo chapas metálicas e plásticos, sistemas de refrigeração, leitores de pagamento seguros, módulos de telemetria e controladores embarcados. Depois disso, o design e a montagem do fabricante original (OEM) levam à personalização local, distribuição e instalação. Serviço e operações ocupam a posição central e crítica para o lucro na cadeia, impulsionados pela aquisição de locais e contratação (frequentemente com participação na receita), merchandising e armazenamento, logística de rotas, coleta de caixa quando aplicável, e manutenção de campo. À medida que a combinação de pagamentos se afasta do dinheiro e as instalações inteligentes ou conectadas se expandem, a camada de software, incluindo gestão de dispositivos, planogramas, precificação e análise de telemetria, junto com parcerias de processamento de pagamentos, influencia cada vez mais o custo total de propriedade e a diferenciação dos operadores.
A jusante, operadores e provedores de serviços de conveniência lidam com reabastecimento e conformidade em locais como escritórios, instalações de saúde e transporte, onde os termos contratuais e as especificações técnicas diferem. A cadeia é sensível à economia de retrofit porque muitas frotas permanecem não inteligentes. As atualizações exigem aquisição coordenada de leitores, modems e sensores, além de certificação e controles de cibersegurança para acesso remoto, junto com taxas contínuas de conectividade. A atividade do setor também tem enfatizado a interoperabilidade e a integração, incluindo a Associação Europeia de Vending e Serviços de Café (EVA) apresentando sua arquitetura de interoperabilidade SmartLink na Venditalia 2026 para padronizar a comunicação entre hardware de varejo não assistido, pagamentos e ecossistemas de software.
Cenário Competitivo
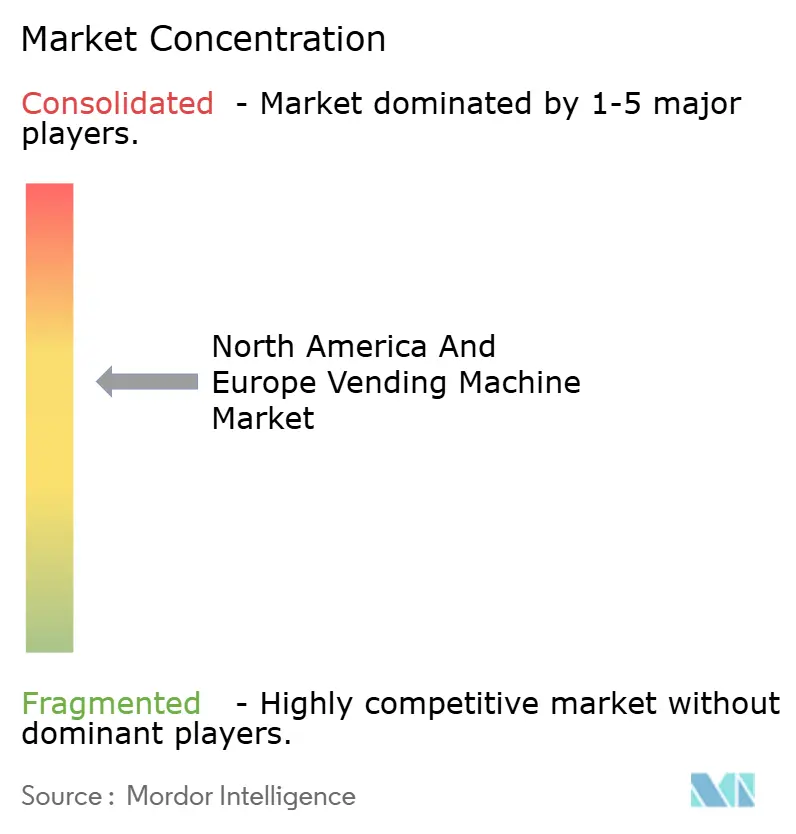
O mercado de máquinas de venda automática da América do Norte e Europa permanece moderadamente concentrado; a escala máxima lhes confere densidade de rota superior, contratos exclusivos de local e poder de barganha com processadores de pagamento. Os endpoints conectados da Cantaloupe cresceram 12% ano a ano para 2,1 milhões no exercício fiscal de 2024, reduzindo as chamadas de serviço em 22% e aumentando o valor médio das transações em 9%.
Disruptores como a Farmer's Fridge comandam margens brutas de 60% em refeições frescas, aproveitando a logística de cadeia de frio e a marca de refeições preparadas por chefs. Os quiosques de micro-mercado contornam completamente os mecanismos de moedas e alcançaram 96% de penetração sem dinheiro em 2024, pressionando as máquinas de venda automática legadas a atualizarem suas interfaces. A conformidade com a ETSI TS 103 701 limita o perfilamento excessivo, mas ainda permite a análise de demanda agregada, que é fundamental para a otimização de SKUs. A consolidação é provável à medida que os operadores de nível médio sem escala de telemetria lutam para cumprir os mandatos de cibersegurança e embalagens.
Líderes do Setor de Máquinas de Venda Automática da América do Norte e Europa
American Vending Machines Inc.
Fuji Electric Co., Ltd.
Azkoyen Vending Systems, S.A.
Aramark Corporation
Jofemar Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Um espaço em branco de curto prazo está na atualização de frotas legadas para configurações conectadas e priorizadas para pagamento sem dinheiro, adequadas a locais de maior fluxo, como aeroportos, metrôs e terminais ferroviários, ao mesmo tempo em que se apoia o merchandising de alimentos frescos. O mercado já oferece provas concretas em instalações de transporte e viagens, incluindo a Farmer's Fridge ultrapassando 1.000 locais em aeroportos e trânsito em meados de 2024, e em autoridades de trânsito que utilizam o vending como varejo não relacionado a tarifas, ilustrado pelo contrato do Metro de Madrid para 145 unidades de bilhetes e lanches. Para os operadores, essas instalações fortalecem o caso de negócio para investimentos em cadeia de frio, monitoramento remoto e ciclos mais frequentes de atualização de planogramas em comparação com o vending tradicional de lanches e bebidas.
Outra oportunidade é reduzir o atrito de integração e operação por meio de padronização e arquiteturas híbridas de IA que diminuem a complexidade de implantação por local em tipos mistos de equipamentos, incluindo vending tradicional, refrigeradores inteligentes e micromercados. Na Europa, a iniciativa SmartLink da EVA de maio de 2026, e na América do Norte, o NAMA Show de 2026 destacando abordagens de IA de borda e nuvem, apontam para trabalhos contínuos em interoperabilidade, varejo com visão computacional e fluxos de conformidade automatizados. Esses esforços se alinham com restrições atuais, como requisitos de cibersegurança e privacidade para máquinas conectadas, apoiando a demanda por hardware seguro por design, gestão mais rápida de correções e plataformas de pagamento e telemetria que possam ser implantadas em frotas multinacionais sem integração personalizada para cada local.
Desenvolvimentos recentes do setor
- Junho de 2026: O Grupo Azkoyen reportou uma receita líquida recorde em 2025 de mais de 211 milhões de euros e aprovou um pagamento de dividendos programado para 24 de julho de 2026. Os resultados e o retorno aos acionistas reforçaram sua capacidade de financiar o desenvolvimento de produtos e a expansão comercial em seu portfólio de sistemas de vending e tecnologias de pagamento.
- Outubro de 2025: A Azkoyen criou formalmente a Azkoyen Vending & Payment Solutions, S.L. (VPS) para concentrar suas atividades industriais e comerciais de Sistemas de Café e Vending e Tecnologias de Pagamento. A consolidação fortalece o foco de execução no varejo não assistido, alinhando as capacidades de hardware e pagamento sob uma estrutura operacional dedicada.
- Setembro de 2024: A Cantaloupe adquiriu a SB Software para expandir sua presença de telemetria na Europa e adicionar algoritmos de otimização voltados para reduzir rupturas de estoque e o consumo de combustível nas rotas. O negócio estreitou o vínculo entre pontos conectados e inteligência de rotas, aumentando a pressão competitiva sobre operadores e fabricantes de equipamentos originais que dependem de máquinas independentes sem monitoramento avançado.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado corresponde à receita gerada por máquinas de venda automática implantadas na América do Norte e na Europa que distribuem automaticamente produtos de consumo em ambientes não assistidos. Inclui tanto máquinas tradicionais quanto unidades inteligentes conectadas, independentemente do método de pagamento.
Exclusões de escopo: excluímos balcões de varejo com atendentes e quiosques manuais que não distribuem produtos por meio de um mecanismo de venda automática.
Visão geral da segmentação
- Por Tipo
- Bebidas
- Alimentos e Lanches
- Cuidados Pessoais e Higiene
- Outro Tipo
- Por Localização
- Edifícios de Escritórios e Comerciais
- Estabelecimentos Institucionais
- Instalações de Transporte
- Locais de Lazer e Entretenimento
- Por Modo de Pagamento
- Dinheiro
- Sem Dinheiro - Cartão
- Sem Dinheiro - Carteira Móvel / QR
- Sistemas em Circuito Fechado (Campus/Valor Armazenado)
- Por Tecnologia
- Inteligente/Conectada (Habilitada por IoT)
- Não Inteligente (Autônoma)
- Por Setor de Uso Final
- Espaços de Trabalho Corporativos
- Educação
- Saúde
- Viagem e Hotelaria
- Centros de Fabricação e Distribuição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental foi utilizado para definir os limites do mercado, mapear o ambiente operacional e construir um conjunto de dados inicial limpo antes que os números fossem modelados. Analisamos fontes públicas como o Bureau of Labor Statistics dos EUA, o Eurostat e escritórios estatísticos nacionais em busca de indicadores relacionados à presença de locais e aos padrões de gastos do consumidor que influenciam a demanda por vending.
Também nos baseamos em materiais de entidades do setor, como a Associação Europeia de Vending e Serviços de Café, além de grupos regionais comparáveis, para entender as implantações de máquinas, as mudanças na combinação de produtos e as tendências de adoção de pagamentos. Paralelamente, utilizamos relatórios de empresas, apresentações a investidores e cobertura de imprensa confiável para verificar cruzadamente os planos de expansão e os comentários sobre preços. Quando necessário, nossos analistas consultaram assinaturas pagas de dados financeiros e inteligência corporativa, notícias e finanças, e bancos de dados de patentes para confirmar a direção tecnológica e reduzir lacunas nas divulgações publicamente disponíveis. Esses exemplos não são exaustivos, e também utilizamos outras fontes públicas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário foi utilizado para testar sob pressão as premissas documentais e preencher lacunas relacionadas à base instalada, aos ciclos de substituição e à precificação típica por tipo de máquina e local. Conversamos com operadores de máquinas, fornecedores de equipamentos, proprietários de locais e participantes do ecossistema de pagamentos e telemetria na América do Norte e na Europa, e depois reconciliamos as diferenças entre os pontos de vista antes de finalizar o modelo.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 30% | Executivos C-level: 16% |
| Nível médio: 54% | Líderes funcionais/de unidade: 29% |
| Empresas menores: 16% | Gerentes: 55% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem de cima para baixo e de baixo para cima, na qual os grupos de demanda liderados por localização foram reconstruídos primeiro e depois testados com verificações de sensatez de fornecedores e operadores. Do lado de cima para baixo, utilizamos sinais específicos de mercado, como contagens de locais de trabalho e institucionais, crescimento de locais com alto fluxo de pessoas, penetração de pagamentos sem dinheiro e direção dos gastos do consumidor com lanches e bebidas. Esses insumos foram então traduzidos em instalações e produtividade esperadas de vending.
Para manter os totais realistas, aproximações seletivas de baixo para cima foram usadas como pontos de verificação, incluindo contagens amostradas de máquinas por tipo de local principal, frequência típica de venda e faixas de preço médio de venda por combinação de produtos (lanches, bebidas e categorias de maior valor). Quando um dado estava ausente para um grupo de países menor, utilizamos taxas de referência de mercados comparáveis mais próximos, ajustando depois as premissas com base no feedback dos operadores. As previsões foram projetadas usando análise de cenários apoiada por expectativas em nível de variável dos entrevistados, particularmente em torno da adoção de máquinas inteligentes, implantação de telemetria e mudanças na combinação de pagamentos que podem alterar as vendas por máquina ao longo do tempo.
Validação de dados e ciclo de atualização
A validação foi realizada por meio de múltiplas verificações para que o número final permaneça alinhado com o comportamento observado do mercado. Comparamos os resultados com sinais independentes, como comentários sobre remessas de equipamentos, indícios de expansão de locais e mudanças no uso de pagamentos sem dinheiro, investigando depois os valores discrepantes antes de fechar os totais.
Uma segunda revisão por analista foi utilizada para reverificar cálculos, consistência de unidades e tratamento de moeda, seguida de um recontato direcionado quando uma premissa-chave apresentava alta sensibilidade. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos materiais alteram tendências de preços, regulação ou implantação. Antes da entrega, o modelo é executado novamente com os dados mais recentes disponíveis para que os clientes recebam uma visão atualizada.
Tamanho do mercado de máquinas de venda automática da América do Norte e Europa segundo a Mordor Intelligence, em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para máquinas de venda automática na América do Norte e na Europa podem diferir porque os estudos publicados nem sempre contabilizam o mesmo escopo de máquinas, os mesmos fluxos de receita ou o mesmo período de referência para moeda e inflação. As diferenças também surgem quando uma estimativa se baseia na atividade de remessas, enquanto outra se baseia na receita dos operadores, o que pode se mover em direções diferentes dentro de um determinado ano.
Os principais fatores de discrepância geralmente estão relacionados ao que é incluído como receita de vending, por exemplo, se as taxas de serviço e software são contabilizadas junto com a economia das máquinas. As diferenças também aparecem na forma como as máquinas inteligentes são tratadas em comparação com as unidades tradicionais, e se as categorias de alimentos frescos e especialidades são expandidas além das premissas básicas de lanches e bebidas. Ao acompanhar a combinação de modos de pagamento, os ciclos de substituição da base instalada e a média de vendas por máquina por tipo de local, a Mordor Intelligence mantém o total de 2026 vinculado a sinais observáveis de implantação e consumo, em vez de indicadores amplos de gastos no varejo.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 16,67 bilhões de USD (2026) | |
| Associação do Setor A | 15,20 bilhões de USD (2026) | Utiliza uma definição mais restrita que enfatiza o vending tradicional de lanches e bebidas, e tende a excluir software de máquinas inteligentes, telemetria e certos formatos de produtos premium, o que reduz o total da receita. |
| Consultoria Global B | 18,40 bilhões de USD (2026) | Aplica premissas mais amplas de automação do varejo que podem mesclar formatos adjacentes de autoatendimento ao vending, e frequentemente se baseia em maior produtividade e escalonamento mais rápido do preço médio de venda sem verificações cruzadas consistentes em nível de operador. |
A dispersão na tabela decorre principalmente dos limites de escopo e de como as vendas por máquina são construídas para locais de alto tráfego e implantações inteligentes. Nossa abordagem permanece rastreável porque o valor final é conectado de volta às instalações, à combinação de pagamentos e à economia realista de vendas, sendo depois confirmado por meio de verificações baseadas em entrevistas antes de as previsões serem estendidas.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho dos pagamentos sem dinheiro nas máquinas de venda automática da América do Norte e Europa até 2031?
Prevê-se que as transações por carteira móvel e código QR cresçam a um CAGR de 12,78%, reduzindo a participação do dinheiro bem abaixo de um terço de todas as compras até 2031.
Qual categoria de produto está se expandindo mais rapidamente na venda automática regional?
Prevê-se que as máquinas de alimentos e lanches cresçam 9,02% ao ano, superando as bebidas devido às margens mais altas em refeições frescas.
Por que os centros de transporte são atrativos para novos posicionamentos de máquinas?
Aeroportos e sistemas de metrô visam receitas não tarifárias, e as máquinas nesses locais podem gerar entre USD 35.000 e 60.000 anualmente, atendendo às expectativas de compras sem contato.
O que está impulsionando a adoção de máquinas inteligentes apesar das despesas de retroajuste?
As unidades conectadas reduzem as rupturas de estoque em 40% e diminuem as viagens de caminhão em cerca de 25%, entregando eficiências de rota que compensam as taxas mensais de conectividade.
Como as regulamentações da UE influenciarão as operações de máquinas de venda automática?
A Lei de Resiliência Cibernética e a Diretiva de Embalagens atualizada impõem novos deveres de atualização de segurança e reciclagem, favorecendo operadores bem capitalizados capazes de distribuir os custos de conformidade.
Página atualizada pela última vez em:



