
Tamanho e Participação do Mercado de Stents Ureterais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
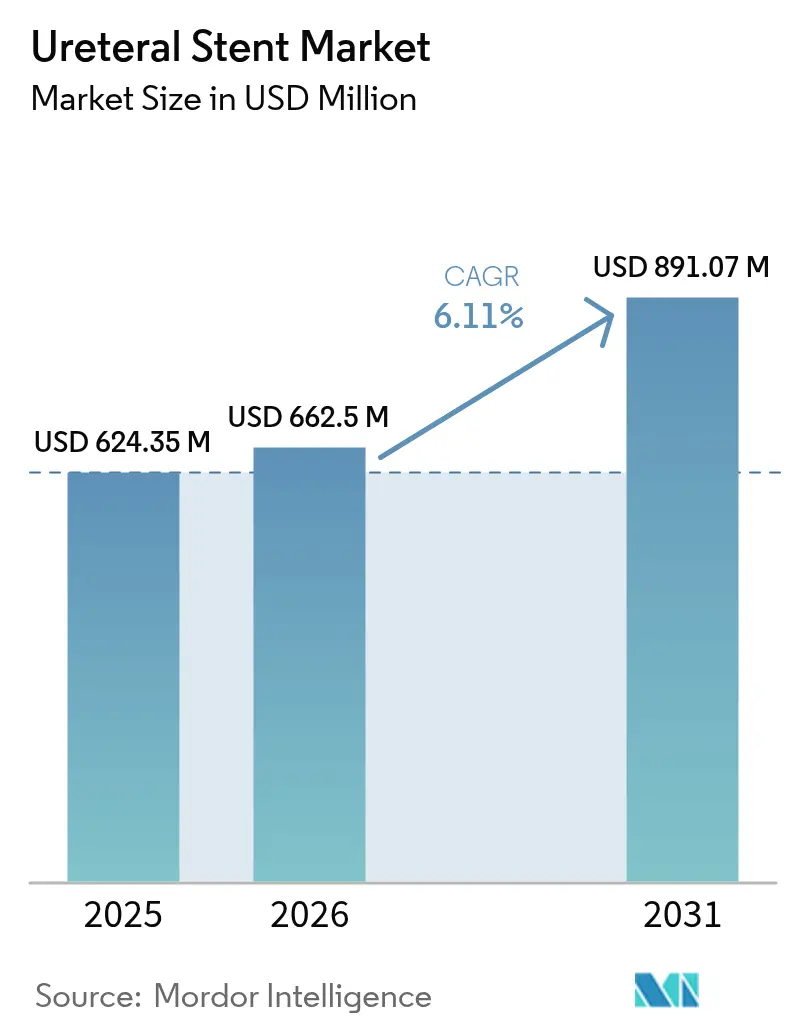
| Tamanho do Mercado (2026) | 662.5 Milhões de dólares |
| Tamanho do Mercado (2031) | 891.07 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.11 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Stents Ureterais por Mordor Intelligence
O tamanho do mercado de stents ureterais foi avaliado em USD 624,35 milhões em 2025 e estima-se que cresça de USD 662,5 milhões em 2026 para atingir USD 891,07 milhões até 2031, a um CAGR de 6,11% durante o período de previsão (2026-2031). A inovação em biodegradabilidade, acelerada pela aprovação da FDA do stent RELIEF para prevenção do refluxo vesicoureteral, está remodelando a dinâmica competitiva e, ao mesmo tempo, abordando preocupações de longa data em torno dos procedimentos de remoção secundária. A maior prevalência de cálculos renais — agora em 9,25% entre os adultos norte-americanos — expande os volumes de procedimentos, especialmente em mulheres com menos de 60 anos, e pressiona os fabricantes a aprimorar designs adaptados ao gênero.[1]Hidar Alibrahim, "Prevalência de Cálculos Renais na População dos EUA," JU Open Plus, journals.lww.com O envelhecimento demográfico intensifica a demanda por soluções de drenagem menos invasivas, incentivando os sistemas de saúde a transferir casos complexos para centros cirúrgicos ambulatoriais eficientes. Avanços na ciência dos materiais — desde nanocoatings antiincrustação até polímeros biodegradáveis radiopacos — fortalecem a diferenciação de produtos, enquanto sistemas de posicionamento guiados por IA melhoram a precisão na primeira tentativa e reduzem as taxas de revisão.[2]Administração de Alimentos e Medicamentos dos EUA, "Aprovações de Dispositivos 2024," fda.gov A consolidação estratégica continua à medida que grandes fabricantes de dispositivos adquirem inovadores de nicho, exemplificado pela compra de EUR 760 milhões da unidade de intervenção vascular da BIOTRONIK pela Teleflex para ampliar o potencial de venda cruzada em urologia.
Principais Conclusões do Relatório
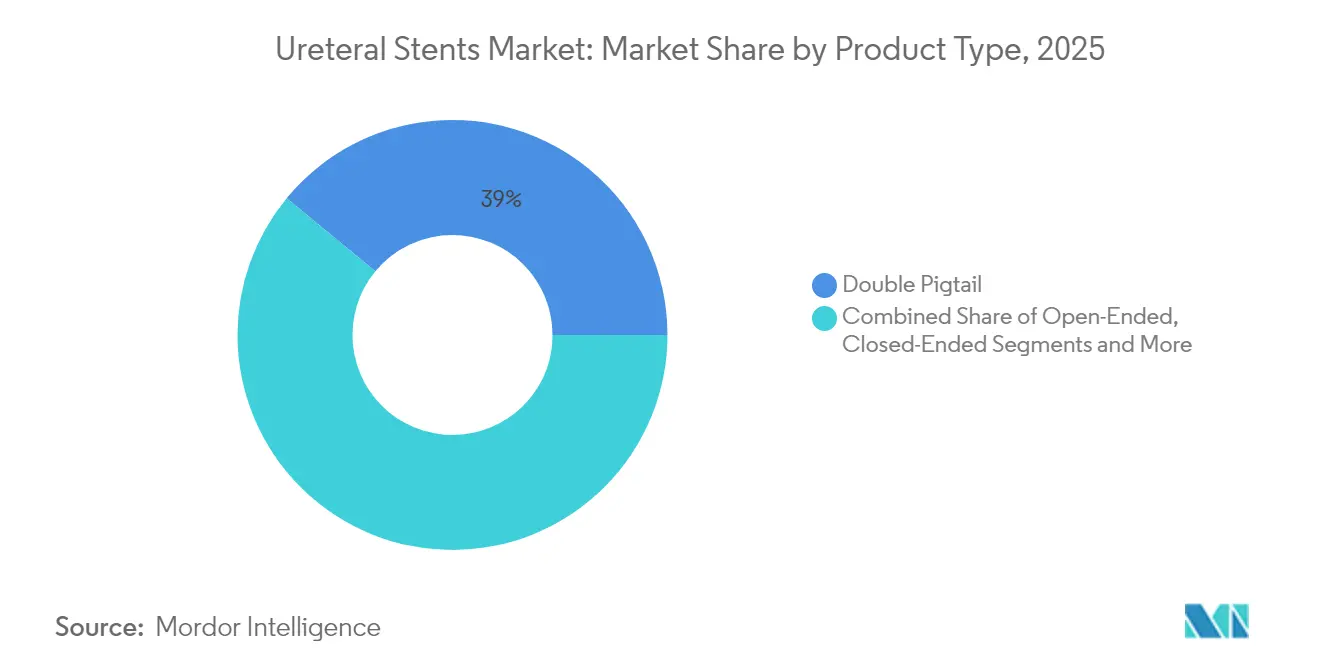
- Por tipo de produto, os stents duplo pigtail lideraram com 39,02% da participação do mercado de stents ureterais em 2025, enquanto os designs biodegradáveis avançam a um CAGR de 10,04% até 2031.
- Por material, o poliuretano representou 41,85% do tamanho do mercado de stents ureterais em 2025, enquanto os polímeros biodegradáveis estão se expandindo a um CAGR de 10,48% até 2031.
- Por revestimento, as variantes hidrofílicas capturaram 42,78% da receita em 2025; as alternativas com nanocoating antiincrustação apresentam o maior CAGR projetado de 7,83% até 2031.
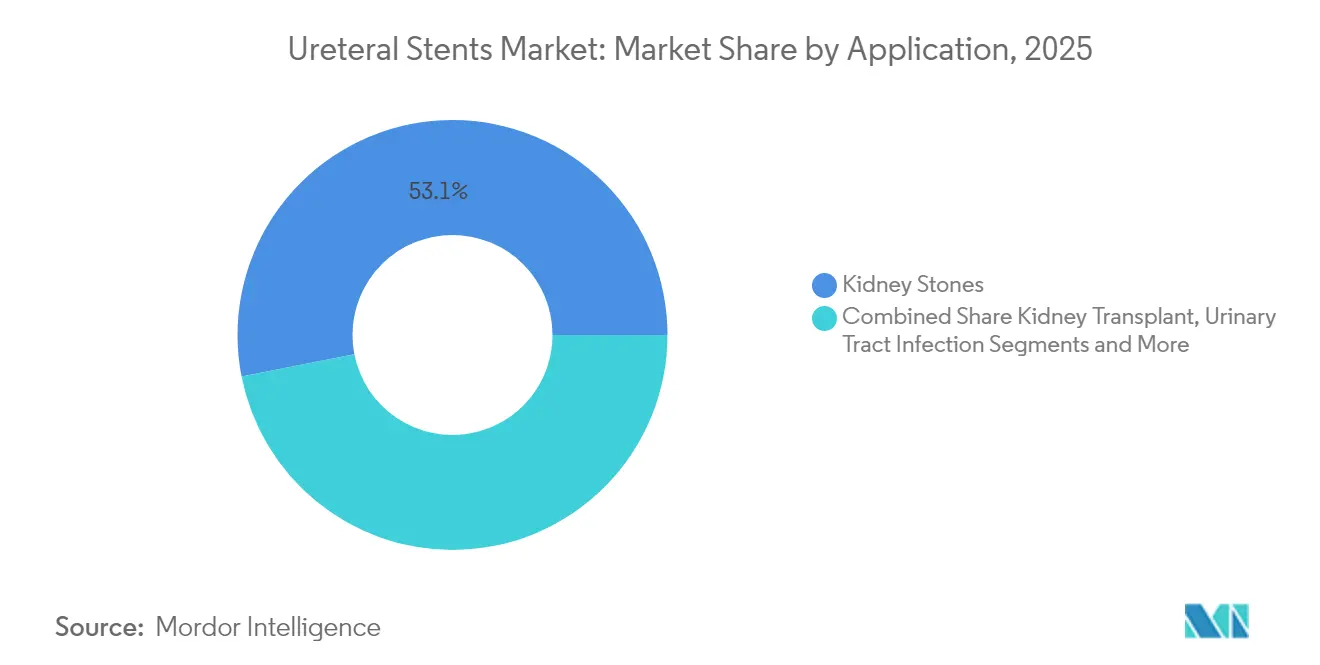
- Por aplicação, o manejo de cálculos renais representou 53,10% do tamanho do mercado de stents ureterais em 2025; os procedimentos relacionados a tumores têm previsão de crescimento a um CAGR de 8,35%.
- Por usuário final, os hospitais detinham 58,92% da participação do mercado de stents ureterais em 2025, enquanto os centros cirúrgicos ambulatoriais devem crescer a um CAGR de 7,18% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Carga de Distúrbios Urológicos | +1.2% | Global, com maior impacto na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Aumento de Cirurgias Urológicas Relacionadas ao Envelhecimento da População | +1.8% | Global, concentrado em regiões desenvolvidas | Longo prazo (≥ 4 anos) |
| Crescente Pesquisa e Desenvolvimento em Inovações de Materiais e Revestimentos | +0.9% | América do Norte e UE liderando, APAC seguindo | Médio prazo (2-4 anos) |
| Maior Adoção e Lançamento de Stents Biodegradáveis/Biorreabsorvíveis | +1.1% | Global, adoção antecipada na América do Norte | Médio prazo (2-4 anos) |
| Dimensionamento e Posicionamento Guiados por IA Reduzindo Taxas de Revisão | +0.7% | América do Norte e UE, adoção gradual na APAC | Curto prazo (≤ 2 anos) |
| Crescimento da Ureteroscopia Ambulatorial em Centros Cirúrgicos Ambulatoriais | +0.9% | América do Norte principalmente, expandindo para a UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga de Distúrbios Urológicos
A doença de cálculos renais afeta atualmente 9,25% dos adultos norte-americanos, com os maiores ganhos em mulheres com menos de 60 anos — uma mudança demográfica que impulsiona o aprimoramento do design de stents específicos para o gênero.[1]Hidar Alibrahim, "Prevalência de Cálculos Renais na População dos EUA," JU Open Plus, journals.lww.comAlterações metabólicas relacionadas à obesidade aceleram a formação de cálculos em populações mais jovens, criando um fluxo contínuo de procedimentos de stenting preventivo. A doença renal crônica correlaciona-se fortemente com dispositivos retidos; 30,6% dos pacientes com stents esquecidos desenvolvem DRC versus 8,3% quando a remoção ocorre em tempo hábil, incentivando os clínicos a optar por alternativas biocompatíveis de longa permanência. Essas realidades epidemiológicas sustentam o crescimento constante dos procedimentos e motivam os fabricantes a oferecer designs que mantenham a drenagem enquanto minimizam a incrustação ao longo de períodos prolongados.
Aumento de Cirurgias Urológicas Relacionadas ao Envelhecimento da População
Aproximadamente 14,53% dos adultos mais velhos apresentam cálculos renais, mas os resultados do tratamento em octogenários equiparam-se aos de coortes mais jovens, validando a ureteroscopia associada ao stenting para pacientes frágeis. As taxas iniciais de ausência de cálculos atingem 88% e sobem para 97% após terapia auxiliar, enquanto as complicações permanecem próximas de 9%, reforçando a preferência por stents biodegradáveis que dispensam segundas intervenções. As avaliações de fragilidade mostram um risco 1,731 vezes maior de cálculos renais, incentivando estratégias de drenagem preventiva para idosos vulneráveis. Os programas de urologia geriátrica estão padronizando protocolos de anestesia e recuperação para acomodar reservas fisiológicas reduzidas, posicionando implantes temporários e dissolvíveis como opção padrão.
Crescente Pesquisa e Desenvolvimento em Inovações de Materiais e Revestimentos
Revestimentos avançados como Percushield e pHreeCoat reduzem a aderência de cálcio e magnésio em relação às camadas tradicionais de Hydroplus, abordando diretamente a prevalência de incrustação de 80,8% em stents esquecidos. A orientação preliminar da FDA sobre análise química aperta os testes de biocompatibilidade, acelerando a transição para polímeros de baixa extração. Superfícies antiincrustação nanoengenheiradas apresentam CAGR de 8,12%, e designs de liberação de fármaco que liberam agentes antibiofilme estão migrando do laboratório para a beira do leito. Aditivos radiopacos integrados em matrizes biodegradáveis permitem que os clínicos acompanhem a degradação in vivo em imagens de rotina, resolvendo uma barreira de visibilidade anterior.
Maior Adoção e Lançamento de Stents Biodegradáveis/Biorreabsorvíveis
Os modelos biodegradáveis estão se expandindo a um CAGR de 10,57%, provando equivalência clínica enquanto poupam os pacientes do desconforto e do custo da remoção. As geometrias impressas em 3D em PLA e PLA/PHB permitem dimensionamento personalizado para anatomias complexas, e a clareza regulatória chegou quando a FDA reconheceu a norma ASTM F2579-18 para resinas à base de lactídeo. Dados iniciais de stents traqueais mostrando 89,7% de eficácia em dois meses constroem confiança para adaptação urológica. A moldagem por injeção líquida está escalando a produção sem sacrificar a esterilidade, enquanto variantes combinadas de liberação de fármaco prometem alívio mecânico simultâneo e terapia localizada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Riscos de Infecção e Incrustação | -0.8% | Global, maior impacto em regiões com acompanhamento limitado | Longo prazo (≥ 4 anos) |
| Desconforto do Paciente / Sintomas Relacionados ao Stent | -0.6% | Global, afetando particularmente mercados orientados à qualidade | Médio prazo (2-4 anos) |
| Escassez na Cadeia de Suprimentos de Silicones de Grau Médico | -0.9% | Global, impacto concentrado em polos de fabricação | Curto prazo (≤ 2 anos) |
| Escrutínio Regulatório sobre Subprodutos Biodegradáveis | -0.4% | América do Norte e UE principalmente, expandindo globalmente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Riscos de Infecção e Incrustação
A incrustação afeta 80,8% dos stents esquecidos e impulsiona uma incidência de ITU de 40,2%, enquanto o risco aumenta de 18,33% em 5 semanas para 75% além de 12 semanas, ressaltando a necessidade de troca oportuna ou opções reabsorvíveis. A permanência pré-operatória prolongada superior a dois meses multiplica o risco de infecção pós-ureteroscopia em quase quatro vezes. Mesmo dispositivos visualmente limpos podem abrigar bloqueio cristalino interno, necessitando de intervenção de emergência e impulsionando a P&D em direção a revestimentos antimicrobianos que interrompem a formação de biofilme.
Desconforto do Paciente / Sintomas Relacionados ao Stent
Os dispositivos duplo-J tradicionais causam refluxo vesicoureteral em 63% dos casos versus nenhum para o design RELIEF, destacando o potencial de alívio de sintomas por meio do aprimoramento de engenharia.[3]Ansley Kelm, "O Stent Ureteral RELIEF Obtém Aprovação da FDA," University Hospitals News, news.uhhospitals.orgO posicionamento completamente intraureteral reduz significativamente os escores de dor em coortes normotensos e diabéticos. Os impactos na qualidade de vida se estendem à função sexual, criando desafios de adesão, a menos que dispositivos de próxima geração minimizem a irritação. As soluções de stent com fio permitem a autorremoção pelo paciente e encurtam as visitas à clínica, embora pequenos riscos de deslocamento exijam protocolos cuidadosos de seleção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Dominância do Duplo Pigtail Enfrenta Desafio BiodegradávelOs dispositivos duplo pigtail mantiveram 39,02% da participação do mercado de stents ureterais em 2025, pois os clínicos apreciam sua drenagem confiável e posicionamento simples. No entanto, as alternativas biodegradáveis estão crescendo 10,04% ao ano à medida que os hospitais se concentram em vias de cuidado de procedimento único que aumentam o fluxo e a satisfação do paciente. As configurações de extremidade aberta e extremidade fechada permanecem de nicho, reservadas para casos anatomicamente complexos ou estenoses que necessitam de controle direcional do fluxo. Os stents metálicos atendem às necessidades de obstrução maligna, com o sistema Allium oferecendo 59,5% de sobrevida funcional e uma patência mediana de 22 meses, apesar de migração notável.
As inovações biodegradáveis abordam as principais desvantagens dos produtos tradicionais. As misturas de PLA/PGA suportam as forças pós-operatórias iniciais antes de se dissolverem em CO₂ e água, limitando a irritação crônica. As construções híbridas combinam estruturas metálicas autoexpansíveis com coberturas reabsorvíveis para unir força radial de longo prazo com eventual restauração do lúmen. As geometrias impressas em 3D específicas para o paciente reduzem a migração ao corresponder à curvatura ureteral, alinhando-se com a tendência do mercado de stents ureterais em direção à terapia personalizada em escala.


Por Material:
Polímeros Biodegradáveis Reformulam as Hierarquias TradicionaisO poliuretano detinha 41,85% do tamanho do mercado de stents ureterais em 2025, graças a décadas de familiaridade clínica e flexibilidade equilibrada. No entanto, os materiais biodegradáveis exibem um CAGR de 10,48% porque os pagadores recompensam a evitação de segundos procedimentos. O silicone continua a dominar os casos de permanência prolongada, valorizado pela suavidade e baixa propensão à incrustação, mas as escassezes na cadeia de suprimentos de graus de uso médico impulsionam a diversificação em direção a variantes de borracha de silicone líquido produzidas mais próximas ao ponto de atendimento.
Os designs compostos integram cargas radiopacos em matrizes biodegradáveis, garantindo visibilidade sem resíduo permanente. Os híbridos metal-polímero exploram a elasticidade do nitinol enquanto fornecem andaimes luminais reabsorvíveis. À medida que a padronização ASTM F2579-18 agiliza a revisão da FDA, os fabricantes aceleram os lançamentos, reforçando uma mudança estrutural no mercado de stents ureterais onde a função temporária substitui a implantação permanente.
Por Revestimento/Tecnologia:
Inovação Antiincrustação Impulsiona o CrescimentoOs revestimentos hidrofílicos capturaram 42,78% da receita em 2025 ao facilitar a inserção e reduzir o atrito. Os nanocoatings antiincrustação agora se expandem a um CAGR de 7,83%, abordando o principal ponto de dor do acúmulo mineral. Dados iniciais mostram que as superfícies Percushield reduzem drasticamente a precipitação de cálcio, prolongando os tempos de permanência seguros sem antibióticos sistêmicos adicionais. Os perfis de liberação de fármaco migram da cardiologia, com liberação controlada de gentamicina ou heparina visando infecção e trombose in situ.
Os designs preparados para o futuro combinam químicas responsivas ao pH com sensores inteligentes que sinalizam sinais precoces de obstrução para painéis baseados em nuvem. Essa convergência espelha as pressões mais amplas do mercado de stents ureterais, onde os fabricantes de dispositivos devem combinar hardware com análise de dados para ganhar contratos de aquisição que enfatizam o reembolso baseado em resultados.
Por Aplicação:
Tratamento de Tumores Emerge como Segmento de Alto CrescimentoA intervenção em cálculos renais ainda entregou 53,10% da receita do mercado de stents ureterais em 2025 devido à alta prevalência e episódios recorrentes. Enquanto isso, a drenagem relacionada a tumores mostra um CAGR de 8,35% à medida que o aumento da sobrevivência ao câncer exige patência durável sem exposição anestésica repetida. A recuperação pós-ureteroscopia se beneficia de stents finos e lubrificados que reduzem a hematúria e agilizam a alta em centros ambulatoriais.
Na cirurgia de transplante, os andaimes biodegradáveis protegem anastomoses delicadas durante a reperfusão vascular antes de desaparecerem para conter infecções. As ferramentas de dimensionamento guiadas por IA preveem o diâmetro ideal com base em conjuntos de dados de TC, reduzindo as taxas de obstrução pós-enxerto. Esses avanços se alinham com a preferência dos pagadores por cuidados baseados em evidências, solidificando a evolução do mercado de stents ureterais em direção a soluções de precisão específicas para cada condição.
Por Usuário Final:
Crescimento dos Centros Cirúrgicos Ambulatoriais Reformula os Modelos de Prestação de CuidadosOs hospitais comandavam 58,92% da participação do mercado de stents ureterais em 2025, mas a migração de procedimentos para centros cirúrgicos ambulatoriais avança 7,18% ao ano. Os centros cirúrgicos ambulatoriais focados em urologia executam 95% dos casos sob 25 códigos CPT, alcançando agendamento previsível e redução de custos gerais. As clínicas especializadas preenchem lacunas de acessibilidade, especialmente em áreas rurais onde urologistas hospitalares são escassos, mas a demanda por alívio rápido de cálculos persiste.
Cenários de cuidados domiciliares liderados pelo paciente emergem à medida que os modelos de stent com fio ganham força, oferecendo autorremoção e reduzindo a carga das clínicas. Os incentivos de reembolso vinculados à neutralidade do local podem acelerar essa tendência, ressaltando como a flexibilidade no ambiente de cuidados é parte integrante da futura expansão do mercado de stents ureterais.
Análise Geográfica
Mercado de Stents Ureterais da América do Norte
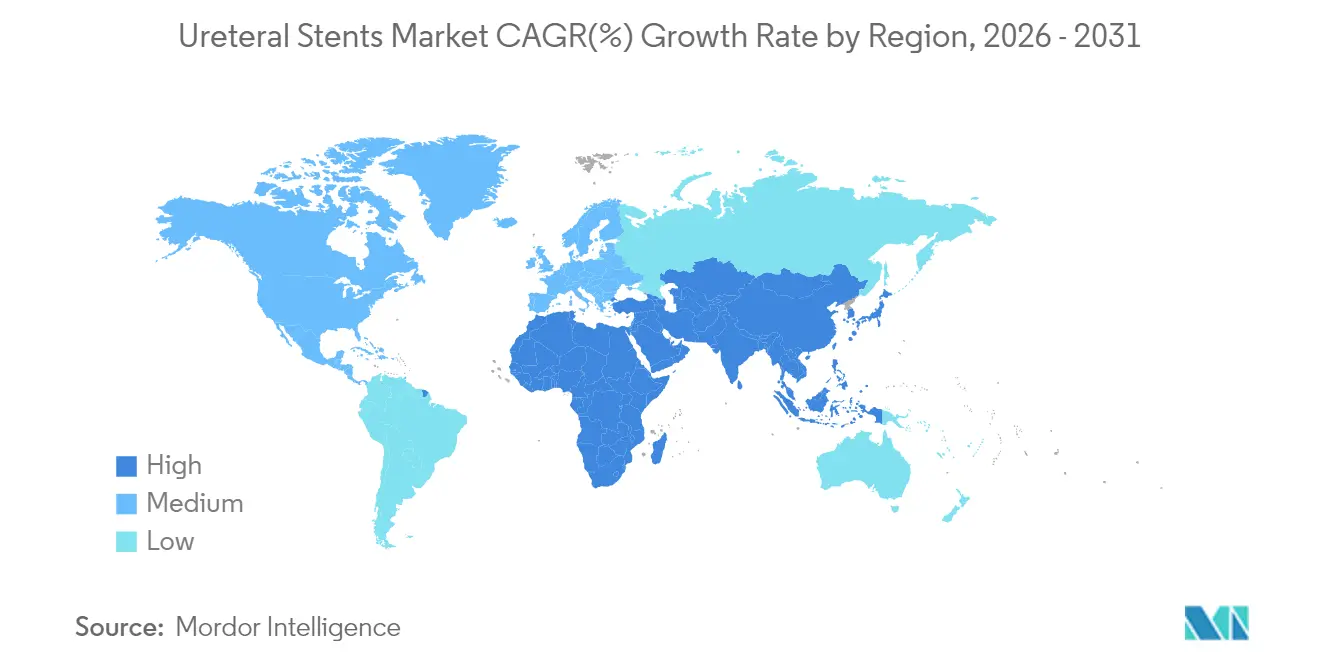
A América do Norte deteve 36,85% da participação de mercado de stents ureterais em 2025, impulsionada por reembolsos robustos, vias procedimentais bem estabelecidas e adoção precoce de designs como o stent RELIEF para prevenção de refluxo. A incidência de cálculos renais de 9,25% impulsiona o volume, enquanto a penetração de centros cirúrgicos ambulatoriais melhora o fluxo de atendimento e a conveniência do paciente. A resiliência da cadeia de suprimentos regional permanece como prioridade após as escassez da era pandêmica, que expuseram vulnerabilidades no fornecimento de silicone de grau médico.
Mercado de Stents Ureterais da Ásia-Pacífico
A Ásia-Pacífico registra o CAGR mais rápido de 7,92%, refletindo a modernização dos sistemas de saúde, o envelhecimento das sociedades no Japão e na Coreia do Sul, e a expansão da cobertura de seguros na China e na Índia. A harmonização regulatória em toda a ASEAN reduz as barreiras de aprovação, e as plantas de fabricação domésticas encurtam os prazos de entrega, tornando os stents avançados acessíveis a mercados sensíveis ao preço. A adoção da telemedicina auxilia o acompanhamento pós-procedimento em amplas geografias, mitigando as lacunas de acesso em áreas rurais.
Mercado de Stents Ureterais da Europa
A Europa cresce de forma constante sob o sistema de saúde universal, mas navega por um cenário regulatório complexo que pode retardar o lançamento de novos dispositivos. O escrutínio da EMA sobre a segurança dos subprodutos biodegradáveis impõe ensaios rigorosos e dispendiosos, embora as colaborações com centros acadêmicos apoiem a geração de evidências. A relação custo-efetividade permanece fundamental; assim, tecnologias que demonstram economias tangíveis — como a eliminação de procedimentos de remoção — ganham tração mais rapidamente. As perturbações logísticas relacionadas ao Brexit persistem, mas os relacionamentos consolidados com fornecedores garantem estabilidade.

Panorama regulatório
Os stents ureterais são regulados principalmente como dispositivos médicos, com a via de aprovação mudando quando os revestimentos incorporam substâncias ativas. Nos Estados Unidos, a FDA normalmente analisa os stents ureterais por meio do processo de notificação pré-comercialização 510(k), sob sua diretriz para stents ureterais, enquanto variantes eluidoras de fármacos podem ser tratadas como produtos combinados sob a 21 CFR Part 3, com o centro líder determinado pelo modo de ação principal do produto.
Na Europa, o Regulamento (UE) 2017/745 (EU MDR) rege os stents ureterais como dispositivos, mas stents que integram uma substância medicinal com ação auxiliar acionam requisitos adicionais de avaliação de conformidade, incluindo um parecer sobre o componente farmacológico, conforme aplicável. Nos principais mercados, as expectativas de avaliação biológica estão ancoradas na ISO 10993-1:2025, o que torna a documentação mais rigorosa e reforça a ligação entre gestão de risco e evidências de biocompatibilidade, extraíveis e segurança relacionada, tanto para materiais convencionais quanto biodegradáveis.
Análise da cadeia de valor
A cadeia de valor começa com matérias-primas e componentes, incluindo polímeros de grau médico (poliuretano, silicone e polímeros biodegradáveis como PLA/PGA), aditivos radiopacos e química de revestimento (camadas hidrofílicas, anti-incrustação e eluidoras de fármacos). A fabricação de stents geralmente envolve extrusão e conformação, seguidas pela aplicação de revestimento, que continua sendo um importante gargalo de rendimento e consistência para modelos eluidores de fármacos ou com nanorrevestimento. O processo então inclui a montagem com auxiliares de posicionamento, incluindo variantes stent-on-string, e termina com a esterilização terminal usando embalagem de barreira estéril validada.
No estágio a jusante, os produtos normalmente seguem por meio de vendas diretas e distribuidores especializados até hospitais, centros cirúrgicos ambulatoriais e clínicas urológicas especializadas. As decisões de aquisição são moldadas pela preferência do médico, evidências de resultados e confiabilidade do fornecimento. Os requisitos de qualidade e conformidade, incluindo QSR da FDA e sistemas alinhados à ISO 13485, aumentam a importância de fornecedores qualificados de polímeros, processadores de revestimento e parceiros de embalagem estéril, particularmente à medida que o mercado se expande para configurações de dispositivos combinados, onde a determinação do PMOA e os controles regulatórios multifuncionais aumentam a complexidade de desenvolvimento e do ciclo de vida.
Cenário Competitivo
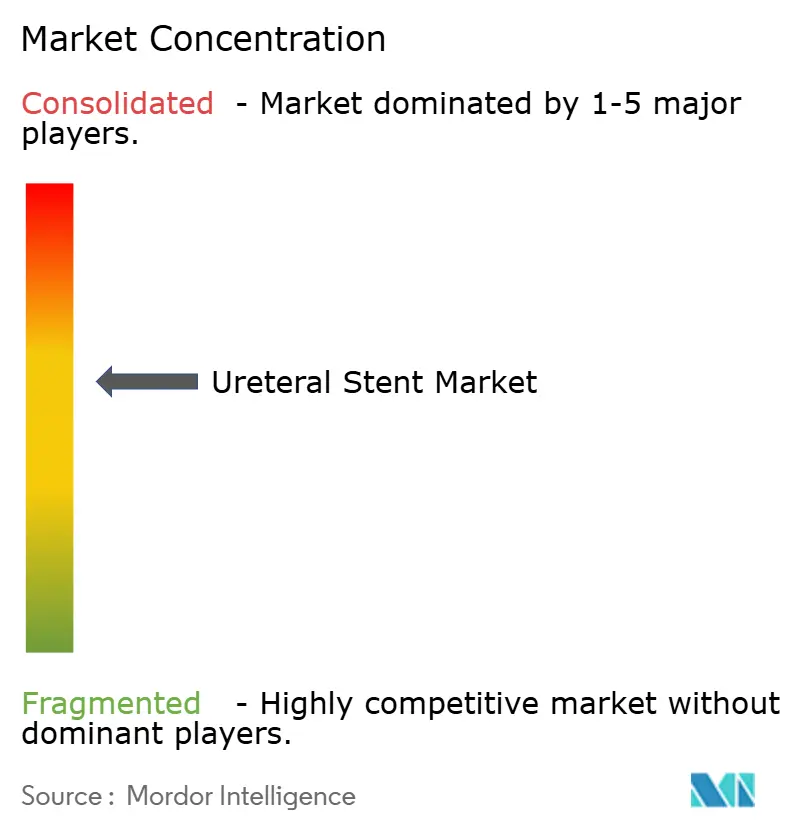
O mercado de stents ureterais é moderadamente fragmentado. A Boston Scientific registrou crescimento de 23,5% no segmento de urologia no primeiro trimestre de 2025, aproveitando portfólios amplos e mensagens de desempenho baseadas em dados. Sua aquisição de USD 3,7 bilhões da Axonics amplia a sobreposição em saúde pélvica, fortalecendo os canais de venda cruzada. A compra de EUR 760 milhões da BIOTRONIK pela Teleflex e a iminente divisão corporativa ilustram um impulso em direção a modelos de negócios focados e centrados na inovação para os investidores.
A diferenciação tecnológica supera a concorrência por custo: o posicionamento guiado por IA, os nanocoatings antiincrustação e as matrizes biodegradáveis representam os principais campos de batalha. As aprovações inéditas da FDA (por exemplo, RELIEF) oferecem fortes vantagens de marketing, levando os concorrentes a acelerar inovações comparáveis. Empresas menores exploram a expertise em manufatura aditiva para fornecer stents específicos para o paciente, conquistando nichos apesar da escala limitada. A integração da saúde digital aprofunda a complexidade competitiva, pois o software de rastreamento de resultados fornecido com o hardware pode garantir contratos baseados em valor.
A segurança da cadeia de suprimentos molda as decisões de aquisição após as escassezes de silicone destacarem a dependência de bases de fornecedores restritas. Os players que investem em materiais diversificados e produção regional ganham credibilidade junto a hospitais que otimizam a resiliência. No geral, o aumento dos gastos em P&D e a atividade de fusões e aquisições sinalizam uma transformação sustentada do mercado de stents ureterais.
Líderes do Setor de Stents Ureterais
-
Beckton, Dickinson and Company
-
Boston Scientific Corporation
-
B. Braun Melsungen AG
-
Cook Medical LLC
-
Coloplast A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Stents Ureterais
- Allium Medical
- Beckton Dickinson
- B. Braun
- Boston Scientific
- Coloplast
- Cook Group
- Olympus
- Teleflex
- UROMED Kurt Drews KG
- Taewoong Medical
- Advin Health Care
- Zhejiang ChuangXiang Medical Technology
- Pnn Medical A/S
- Merit Medical Systems
- Stryker
- Plasti-Med
- Micro-tech
- ROCAMED
- HydrUStent Lda

Oportunidades de mercado e perspectivas futuras
As necessidades não atendidas relacionadas a infecção, incrustação e desconforto do paciente mantêm a diferenciação de produtos focada em materiais e engenharia de superfície, em vez de fatores de forma básicos. O mercado também mostra espaços em branco em revestimentos avançados antiaderentes e de liberação controlada: um trabalho acadêmico de 2026 descreveu revestimentos de hidrogel microporosos e específicos para o local, para liberação ajustável de fármacos em stents ureterais (International Journal of Pharmaceutics, março de 2026), e um revestimento de condensado de proteína intrinsecamente desordenada destinado a inibir o biofouling e a incrustação (Acta Biomaterialia, abril de 2026). Juntas, essas publicações reforçam um pipeline de abordagens de revestimento voltadas para reduzir a deposição mineral e a adesão bacteriana.
Plataformas biodegradáveis ampliam a oportunidade além dos polímeros reabsorvíveis, para conceitos de biodegradação metálica, apoiadas por uma avaliação in vitro de 2026 de prototipos de stents ureterais biodegradáveis de Mg-1Y (npj Materials Degradation, julho de 2026). Além do design dos dispositivos, persiste uma lacuna de comercialização em sistemas de teste in vitro padronizados e fisiologicamente realistas que reproduzam o fluxo urinário, a temperatura e as condições microbianas. Os desenvolvedores que industrializam essas plataformas de validação podem melhorar a comparabilidade entre designs e agilizar a geração de evidências para submissões regulatórias e avaliações de valor hospitalar.
Recent Industry Developments in Mercado de Stents Ureterais
- Maio de 2026: A Becton, Dickinson and Company apresentou o Sistema de Laser de Fibra de Túlio Elyra para expandir sua plataforma de cuidados com cálculos renais usada por equipes de urologia. O lançamento reforça as ofertas de procedimentos combinados em torno dos fluxos de trabalho de ureteroscopia, nos quais os stents ureterais são rotineiramente usados para drenagem e controle de sintomas após o procedimento.
- Maio de 2025: A Cook Medical emitiu um Aviso Urgente de Segurança de Campo para os Conjuntos de Stents Ureterais Universa Soft e Universa Firm, relacionado a um problema de fabricação envolvendo o selador térmico, com potencial impacto na esterilidade para unidades seladas entre 7 de agosto de 2024 e 3 de abril de 2025. O aviso destacou a importância operacional e de conformidade da embalagem de barreira estéril validada nas cadeias de fornecimento de stents e pode influenciar o escrutínio nas compras hospitalares e a qualificação de fornecedores.
- Dezembro de 2024: A University Hospitals obteve a aprovação da FDA para o stent ureteral RELIEF, posicionado como o primeiro dispositivo aprovado para prevenir o refluxo vesicoureteral. A aprovação enfatizou o foco regulatório e clínico crescente em designs de stents que reduzem sintomas e elevou o padrão para alegações de desempenho diferenciado além da drenagem básica.


Mercado de Stents Ureterais Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado acompanha o valor dos stents ureterais que são colocados para manter o fluxo de urina entre o rim e a vesícula quando o ureter está bloqueado ou precisa de suporte após um procedimento.
Exclusões de escopo: dispositivos de drenagem externa, como tubos de nefrostomia, cateteres urológicos gerais e stents vasculares, não são contabilizados.
Visão geral da segmentação
-
Por Tipo de Produto
- Duplo Pigtail
- Extremidade Aberta
- Extremidade Fechada
- Multiloop
- Biodegradável/Biorreabsorvível
- Metálico
-
Por Material
- Poliuretano
- Silicone
- Metal (Nitinol/Aço Inoxidável)
- Polímeros Biodegradáveis (PLA/PGA)
- Híbrido/Composto
-
Por Revestimento / Tecnologia
- Revestimento Hidrofílico
- Liberação de Fármaco
- Nanocoating Antiincrustação
- Radiopaco / Aprimorado por Imagem
-
Por Aplicação
- Cálculos Renais (Urolitíase)
- Transplante Renal
- Infecção / Obstrução do Trato Urinário
- Tumores / Malignidades
- Pós-Ureteroscopia / Pós-Cirurgia
-
Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Clínicas Especializadas em Urologia
- Ambientes de Cuidados Domiciliares
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
-
Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
-
Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando o contexto clínico e de procedimentos que cria demanda por stents ureterais, e então construindo salvaguardas sobre o que deve e o que não deve ser incluído. Fontes públicas como o CDC, o NIH e programas nacionais de estatísticas de saúde ajudam a acompanhar a carga de doenças e os fatores impulsionadores de procedimentos, incluindo a incidência de cálculos renais, a obstrução urinária e os padrões de hospitalização.
Também revisamos a literatura clínica aberta (por exemplo, estudos indexados no PubMed) para entender os tempos típicos de permanência, a frequência de substituição, as taxas de complicação e as mudanças para materiais mais novos. Para verificações da estrutura de mercado, usamos fontes como registros da SEC, relatórios anuais, apresentações para investidores, imprensa especializada e respeitada em dispositivos médicos, e divulgações alfandegárias e comerciais, quando disponíveis, e usamos seletivamente assinaturas pagas para dados financeiros de empresas e mapeamento de patentes, para validar pipelines de produtos e direção de preços. A lista de fontes documentais mencionada aqui não é exaustiva, e muitas referências públicas adicionais foram usadas para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas primárias e pesquisas
O trabalho primário é usado para testar sob pressão as premissas do modelo que as fontes documentais não conseguem resolver com clareza, especialmente em relação ao uso de unidades por procedimento, ao comportamento de licitação e à forma como o preço médio de venda varia por tipo de material. Conversamos com partes interessadas clínicas e funções voltadas para compras na APAC, EMEA e Américas, de modo que os fatores de demanda, a utilização e a lógica de preços sejam verificados em relação a diferentes vias assistenciais e cenários de reembolso.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 15% | APAC: 41% |
| Nível médio: 43% | Líderes funcionais/de unidade: 39% | EMEA: 33% |
| Empresas menores: 20% | Gerentes: 46% | Américas: 26% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma lógica top-down e bottom-up de forma prática. No lado top-down, o conjunto de demanda é reconstruído a partir de sinais de procedimentos e fluxo de pacientes, e depois traduzido em consumo de stents usando taxas de uso realistas, padrões de substituição e mix de ambientes de atendimento (hospital versus centros cirúrgicos ambulatoriais). Onde as estatísticas de procedimentos são irregulares, preenchemos as lacunas com indicadores proxy validados em entrevistas, e depois aplicamos intervalos conservadores antes de finalizar uma estimativa pontual única.
O modelo é orientado por um pequeno conjunto de dados rastreáveis relevantes para este mercado, como volumes de casos de cálculos renais e obstrução ureteral, tendências de procedimentos de ureteroscopia e litotripsia, número médio de stents usados por intervenção, o tempo de permanência típico antes da remoção ou troca, e diferenças de ASP por classe de material (polímero, híbrido, metal). Uma vez formado o total de mercado, ele é corroborado com aproximações bottom-up seletivas, incluindo volumes amostrados de unidades por ambiente de atendimento e faixas de preço, junto com feedback de canais sobre mudanças de mix, o que ajuda a ajustar valores atípicos sem assumir que todos os fornecedores podem ser totalmente consolidados.
Para as previsões, utilizamos principalmente a análise de cenários apoiada por uma verificação leve de regressão multivariada, de modo que o crescimento seja vinculado ao crescimento de procedimentos, sinais de envelhecimento populacional e adoção de tecnologia que altera as taxas de substituição ou complicação. As premissas são revisadas com especialistas por região, e então a previsão é projetada com lógica ano a ano, em vez de uma única CAGR linear.
Validação de dados e ciclo de atualização
A validação é feita por meio de verificações cruzadas repetidas, para que o número final permaneça alinhado com os sinais reais de demanda. Comparamos o resultado do modelo com métricas independentes, como totais de procedimentos, padrões de atividade hospitalar e faixas de preços discutidas em entrevistas, e sinalizações de variância são levantadas quando um país ou região se desvia sem uma razão clínica ou de reembolso clara.
Antes da aprovação final, o trabalho passa por múltiplas revisões de analistas, nas quais premissas, cálculos e conversões de unidade para valor são reverificados, e acompanhamentos de entrevistas são acionados quando um insumo-chave muda ou contradiz descobertas anteriores. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como mudanças de diretrizes, alterações de produtos que modificam a prática do tempo de permanência, ou movimentos notáveis de preços. Imediatamente antes da entrega, é realizada uma última verificação para que os clientes recebam a visão mais atualizada.
Comparação do tamanho do mercado de stents ureterais da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para stents ureterais podem parecer diferentes mesmo quando descrevem um uso clínico semelhante, porque cada estudo faz suas próprias escolhas sobre o escopo do dispositivo, o ano-base, o tratamento cambial e a forma como a demanda impulsionada por procedimentos é convertida em receita.
A tabela indica uma dispersão que é amplamente explicada pelo que é contabilizado como venda de stent ureteral e como o ano atual é ancorado. No modelo da Mordor Intelligence, o total está vinculado a stents ureterais de uso único ou de curta permanência, e evita produtos de drenagem adjacentes, e o valor do ano é validado com base em indicadores de demanda ligados a procedimentos e em faixas de ASP realistas por material.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 662,5 milhões de USD (2026) | |
| Editora de Pesquisa Global A | 575,5 milhões de USD (2024) | Usa um ano-base anterior e não separa claramente os stents de curta permanência dos descartáveis urológicos adjacentes, o que pode alterar o denominador e a conversão implícita de unidade para valor. |
| Editora de Pesquisa Online B | 575,54 milhões de USD (2024) | É apresentada uma janela de previsão mais longa, com detalhamento limitado sobre a lógica de uso de procedimento para stent, e os preços são tipicamente aplicados em um nível regional amplo, o que pode não capturar diferenças de ASP impulsionadas pelo mix de materiais. |
Ao observar os três valores, a maior parte da diferença vem da escolha do ano-base e da forma como o limite do dispositivo é definido em torno dos stents ureterais de permanência versus itens de drenagem próximos. Ao manter os insumos rastreáveis até volumes de procedimentos, taxas de uso e faixas de preço vinculadas a materiais, nossa estimativa permanece repetível e mais fácil de reconciliar quando surgem novas práticas clínicas ou sinais de preços.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de stents ureterais?
O mercado de stents ureterais é avaliado em USD 662,5 milhões em 2026 e tem projeção de atingir USD 891,07 milhões até 2031.
Por que os stents ureterais biodegradáveis estão ganhando popularidade?
Eles correspondem ao desempenho de drenagem dos dispositivos tradicionais enquanto se dissolvem naturalmente, poupando os pacientes de um segundo procedimento de remoção e reduzindo os custos gerais do tratamento.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico lidera com um CAGR de 7,92%, impulsionada pela modernização da saúde e maior cobertura de seguros.
Qual segmento detém a maior participação do mercado de stents ureterais?
Os stents duplo pigtail dominam com 39,02% de participação na receita em 2025.
Como as tecnologias de IA estão influenciando o posicionamento de stents?
Os sistemas guiados por IA melhoram a precisão do dimensionamento, reduzem as taxas de revisão e diminuem a exposição à radiação durante os procedimentos, aumentando a segurança do paciente e a eficiência do procedimento.
Quais são as principais restrições ao crescimento do mercado?
Os altos riscos de infecção e incrustação, juntamente com o desconforto do paciente decorrente dos designs tradicionais de stents, moderam a expansão geral apesar dos avanços tecnológicos.
Página atualizada pela última vez em:



