
Tamanho e Participação do Mercado de Ventiladores Não Invasivos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
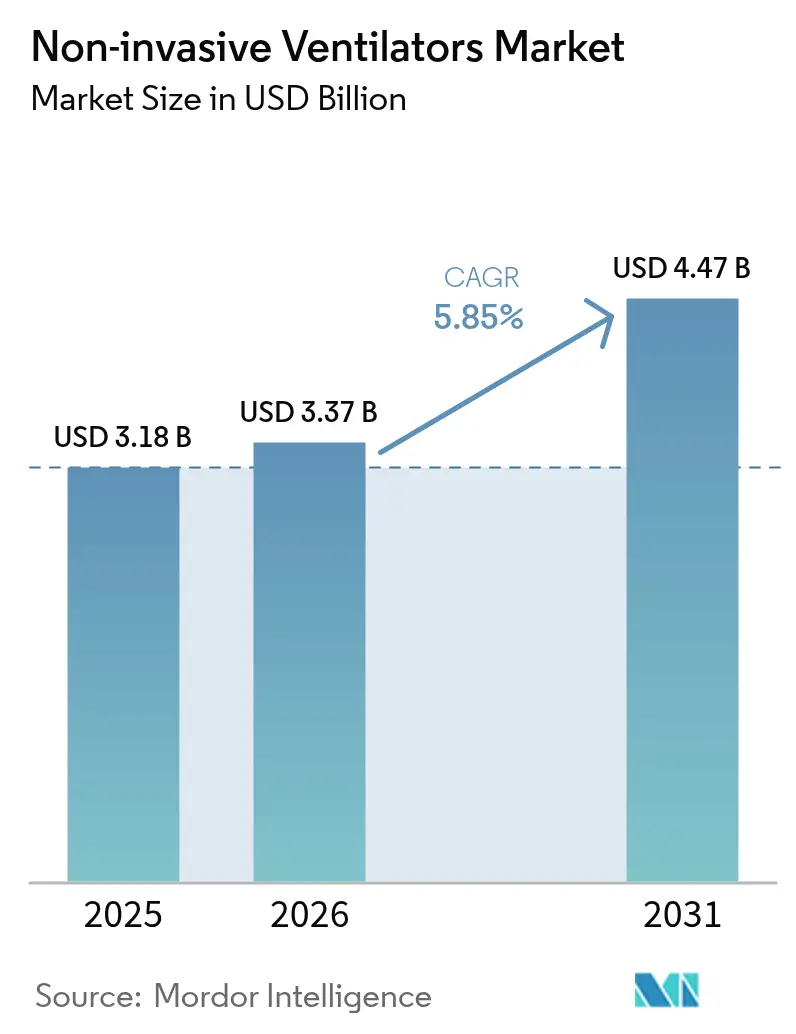
| Tamanho do Mercado (2026) | 3.37 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.47 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.85 % |
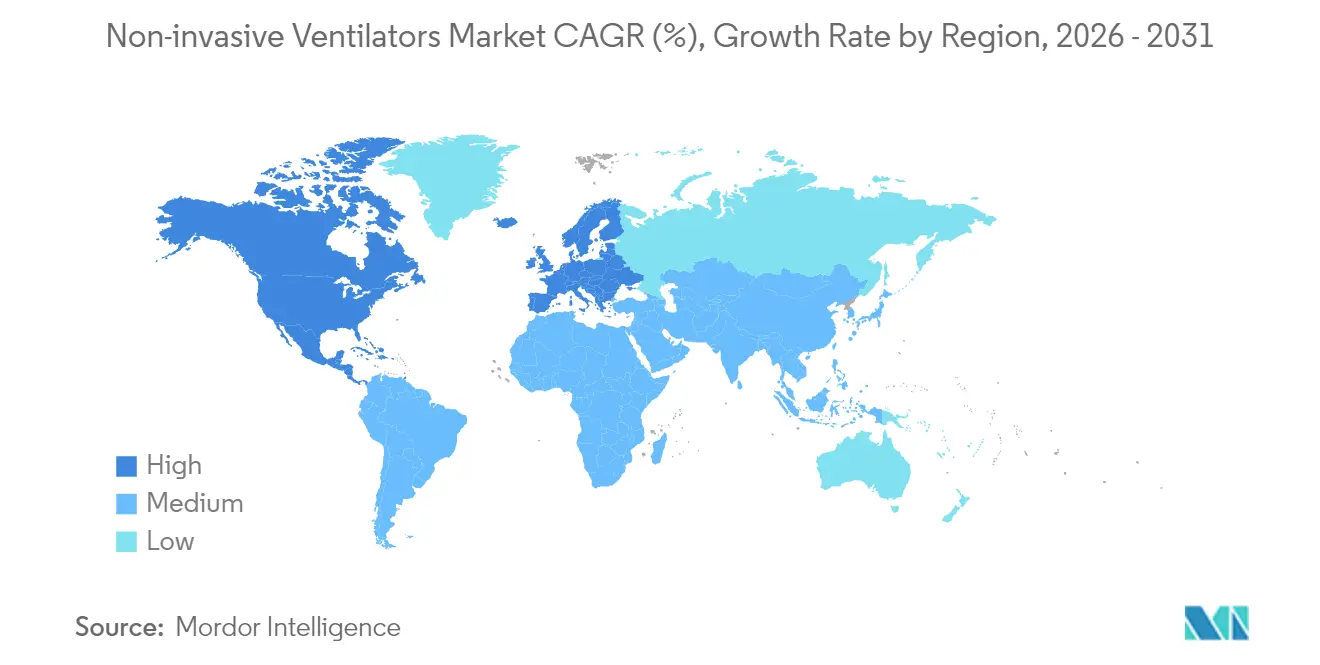
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
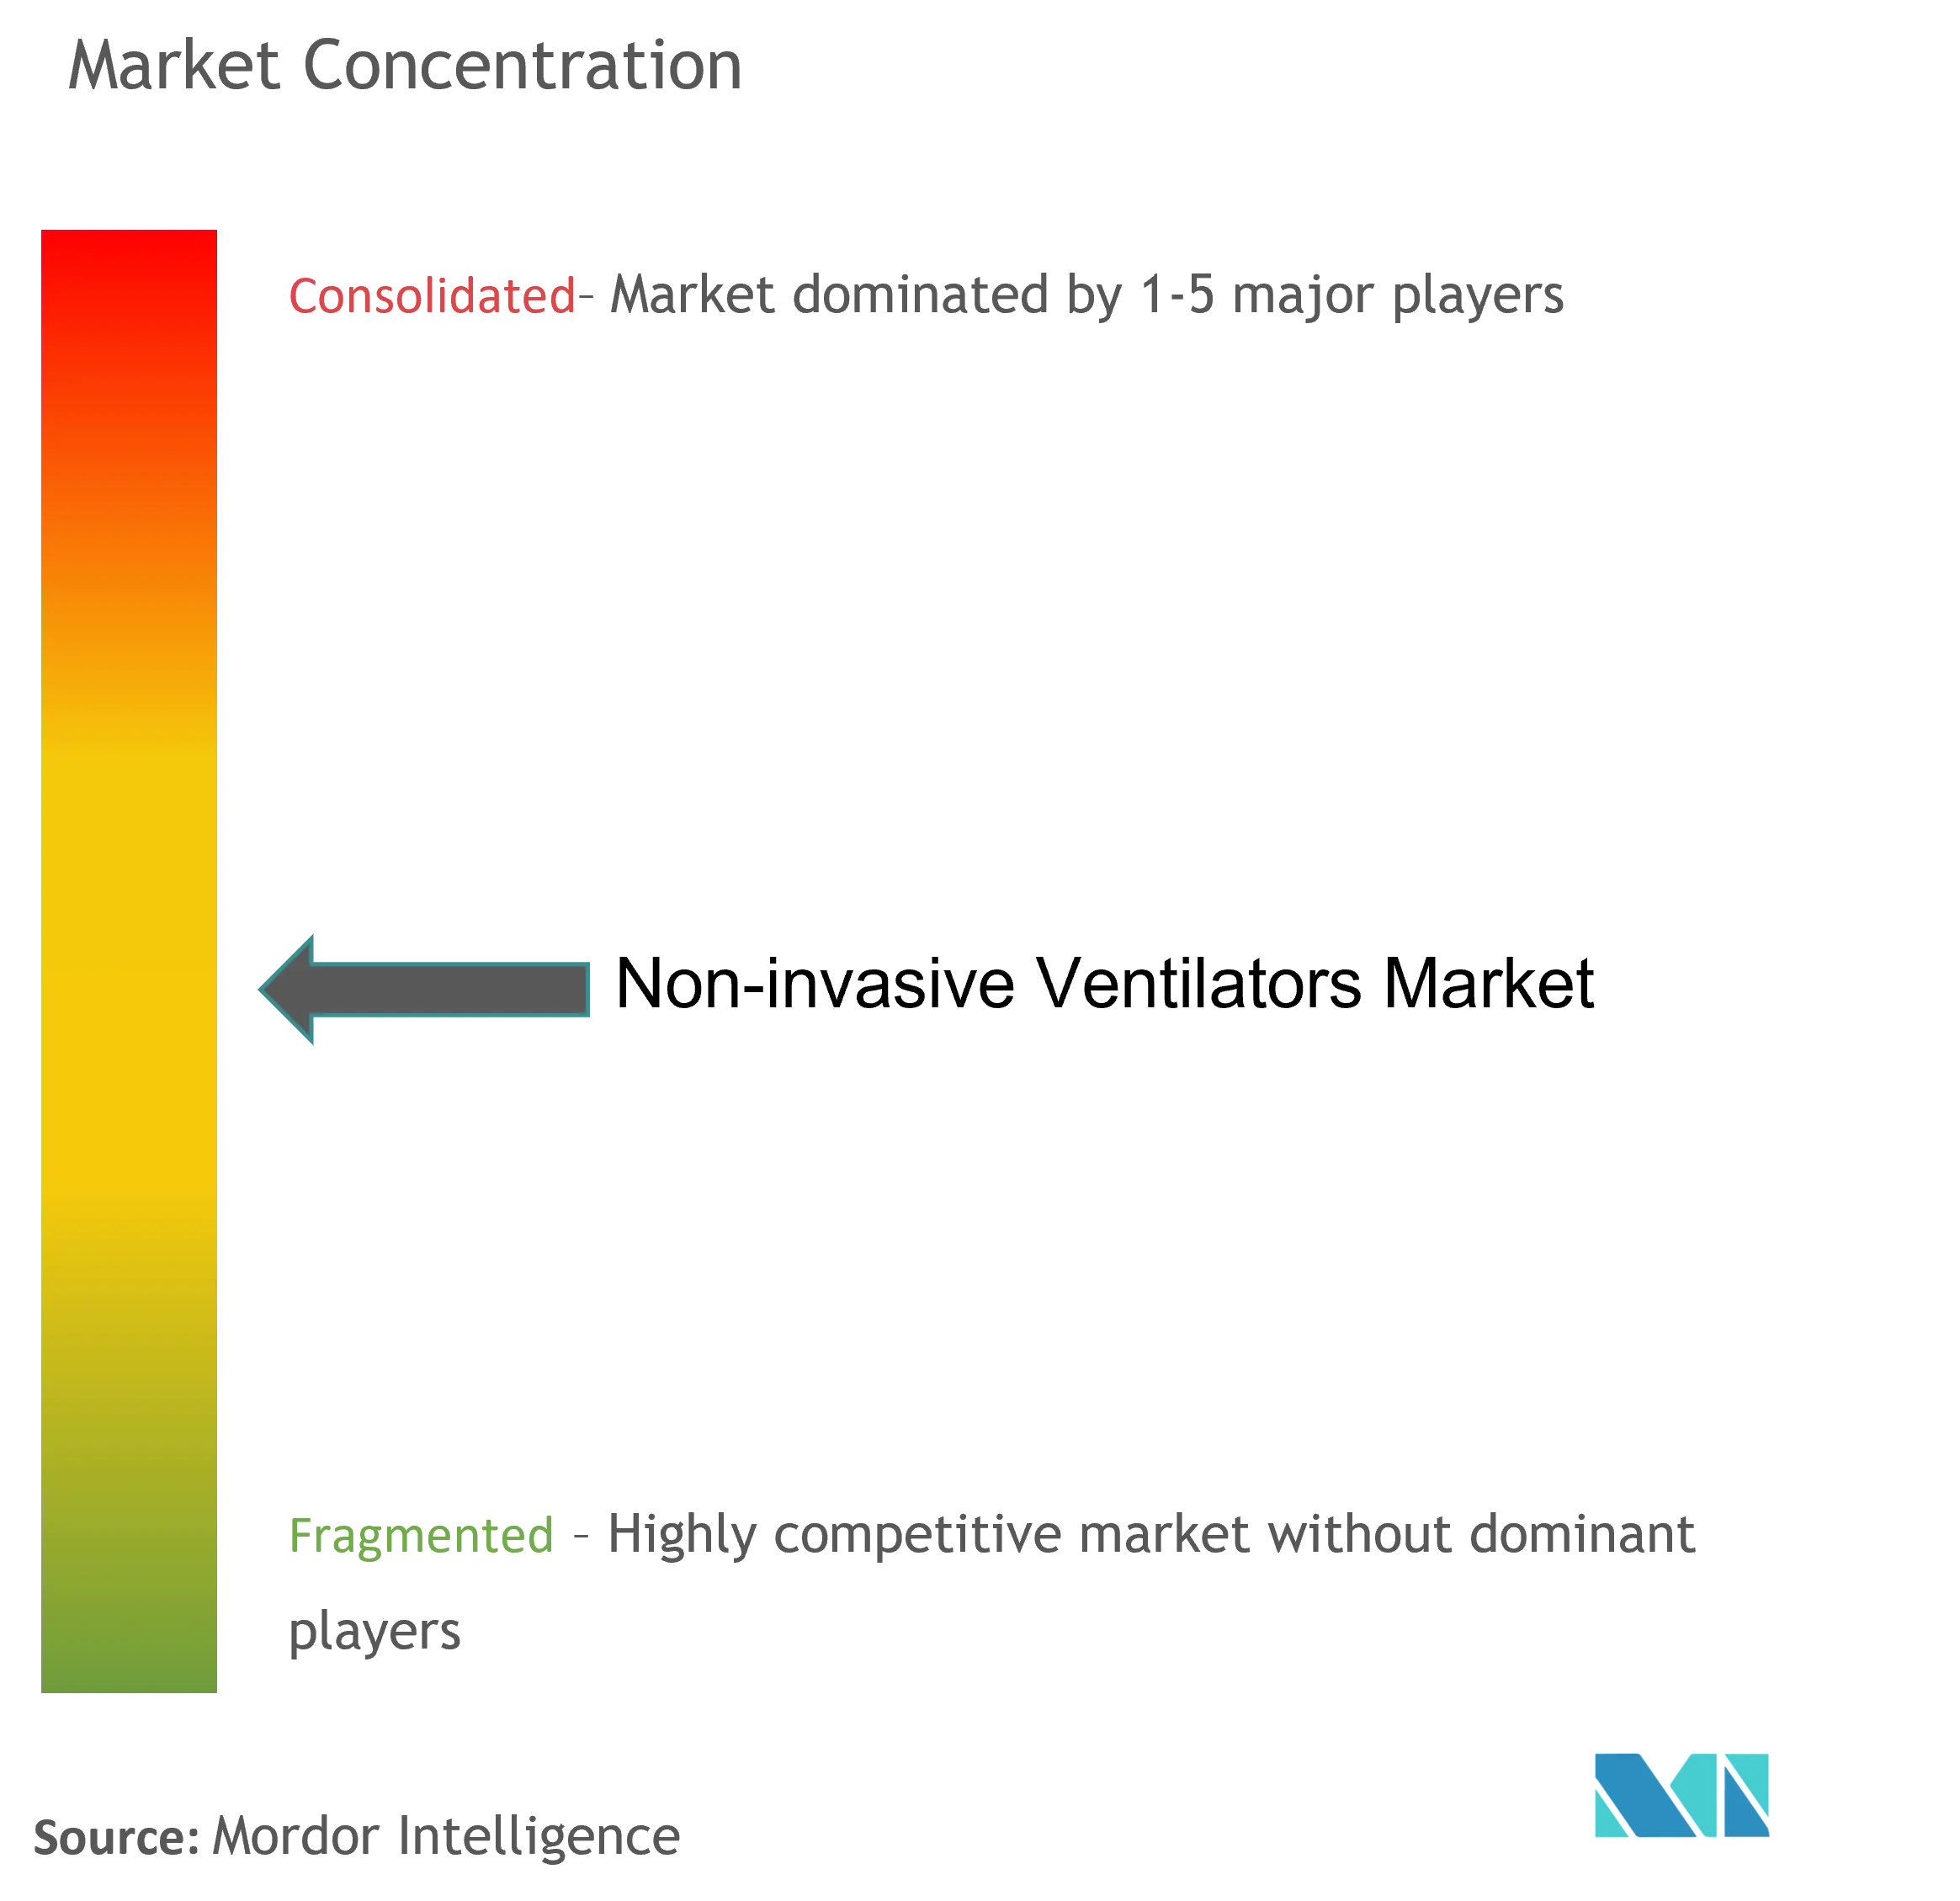
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ventiladores Não Invasivos por Mordor Intelligence
O tamanho do mercado de ventiladores não invasivos deve crescer de USD 3,18 bilhões em 2025 para USD 3,37 bilhões em 2026 e está previsto para atingir USD 4,47 bilhões até 2031, a um CAGR de 5,85% no período de 2026-2031. A demanda está migrando dos picos impulsionados pela pandemia para um crescimento secular ancorado no gerenciamento de doenças respiratórias crônicas, nas necessidades de cuidados geriátricos e na crescente adoção de terapias domiciliares. Algoritmos de inteligência artificial que ajustam com precisão a entrega de pressão, juntamente com conceitos simplificados de pressão negativa para ambientes com recursos limitados, estão ampliando a abrangência clínica do mercado de ventiladores não invasivos. Os fabricantes de dispositivos concentram-se em interfaces orientadas ao conforto, redução de ruído e conectividade em nuvem para manter os pacientes em terapia, enquanto os pagadores nos Estados Unidos e em países selecionados da União Europeia ampliam o reembolso para aliviar restrições orçamentárias. A expansão da infraestrutura de saúde na Ásia-Pacífico, a estabilização da cadeia de suprimentos de semicondutores e as autorizações de via rápida da FDA para plataformas portáteis sustentam uma perspectiva resiliente para o mercado de ventiladores não invasivos além das paredes hospitalares tradicionais.
Principais Conclusões do Relatório
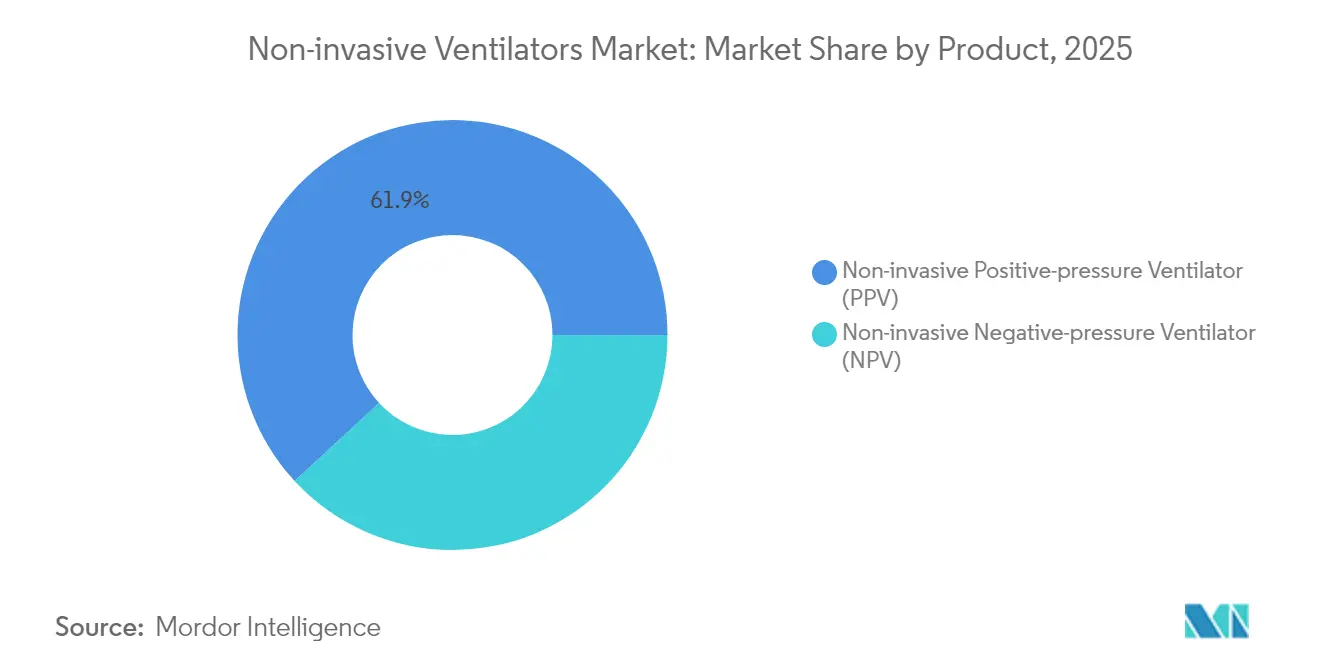
- Por categoria de produto, os ventiladores de pressão positiva não invasivos lideraram com 61,88% de participação na receita em 2025; os ventiladores de pressão negativa não invasivos estão projetados para crescer a um CAGR de 6,92% até 2031.
- Por aplicação, DPOC e asma capturaram 58,05% da participação do mercado de ventiladores não invasivos em 2025, enquanto a síndrome do desconforto respiratório está posicionada para o crescimento mais rápido, com CAGR de 7,05% até 2031.
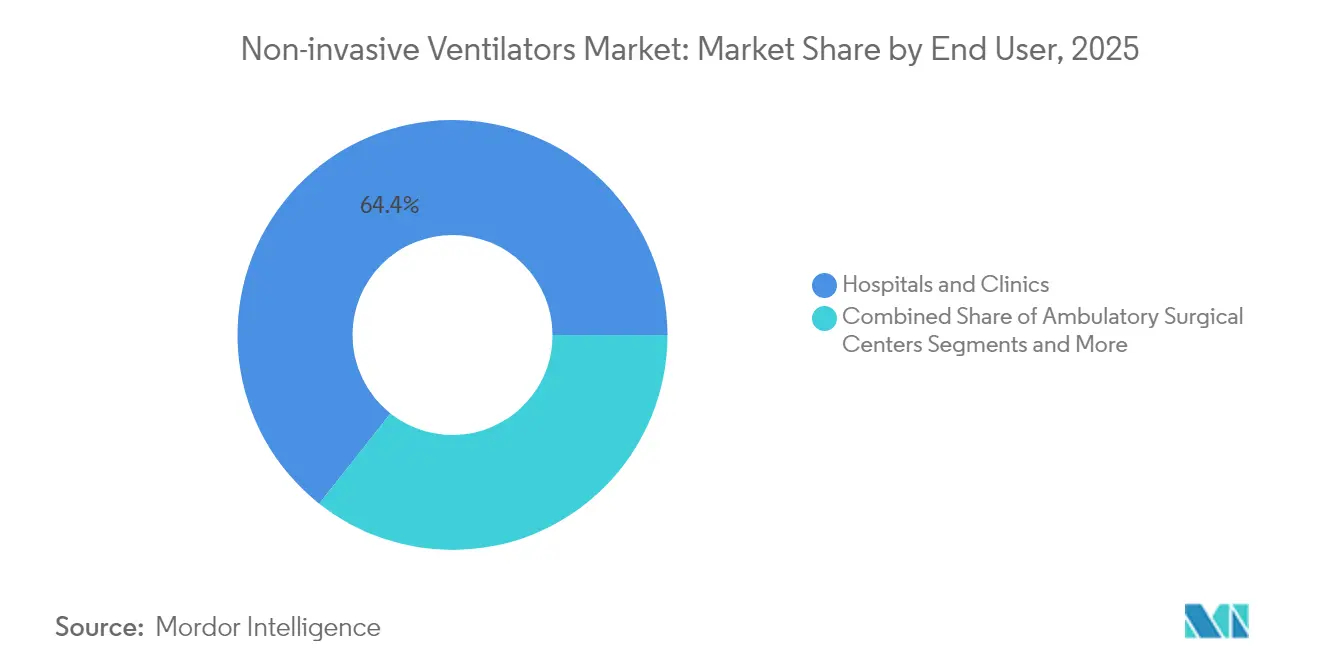
- Por usuário final, hospitais e clínicas responderam por 64,35% do tamanho do mercado de ventiladores não invasivos em 2025, mas os ambientes de cuidados domiciliares estão projetados para expandir a um CAGR de 7,45% entre 2026-2031.
- Por geografia, a América do Norte comandou 42,80% da receita em 2025, enquanto a Ásia-Pacífico deve registrar o maior CAGR de 7,68% ao longo do período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Prevalência Crescente de Casos de DPOC e Asma | +1.8% | Global, com concentração na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Aumento das Internações em UTI entre Idosos | +1.2% | Global, particularmente Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Migração para a Terapia com Ventilação Não Invasiva Domiciliar | +1.5% | América do Norte e UE, expandindo-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão do Reembolso para Ventilação Não Invasiva Domiciliar | +0.9% | América do Norte, mercados seletivos da UE | Curto prazo (≤ 2 anos) |
| Modos de Ventilação Não Invasiva em Malha Fechada Impulsionados por IA Ganham Tração | +0.6% | Global, liderado por mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Ascensão de Dispositivos de Ventilação Não Invasiva de Pressão Negativa de Baixo Custo para Países de Baixa e Média Renda | +0.4% | Ásia-Pacífico, Oriente Médio e África, América Latina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente de Casos de DPOC e Asma
Mais de 390 milhões de pessoas vivem com DPOC e 262 milhões com asma em todo o mundo, gerando demanda constante por suporte ventilatório avançado. Metanálises demonstram que a ventilação não invasiva de longo prazo reduz a mortalidade em coortes de apneia obstrutiva do sono e DPOC hipercápnica. O relatório GOLD de 2025 acrescenta o controle do risco cardiovascular e o gerenciamento de exacerbações relacionadas ao clima às vias de tratamento, favorecendo a ventilação inteligente que se adapta à fisiologia flutuante. O Suporte de Pressão com Volume Médio Assegurado associado ao monitoramento transcutâneo de CO₂ reduz o risco de reintubação em 48 horas e encurta as internações em casos de DPOC aguda sobre crônica. Plataformas de análise em tempo real personalizam ainda mais a terapia e reduzem as internações não planejadas ao prever eventos de descompensação.
Aumento das Internações em UTI entre Idosos
Adultos com mais de 65 anos representam uma parcela crescente da ocupação de unidades de terapia intensiva, frequentemente apresentando insuficiência respiratória e múltiplas comorbidades. A ventilação não invasiva reduz o esforço inspiratório e melhora os volumes correntes em pacientes idosos em comparação com o oxigênio nasal de alto fluxo. Os protocolos de dispositivos incorporam agora limiares de disparo mais baixos e recursos de sincronia para corresponder à força muscular diminuída, reduzindo as chances de falha de extubação. Os sistemas de saúde expandem os leitos de UTI, mas preferem a ventilação não invasiva para evitar complicações de vias aéreas invasivas e reduzir o tempo de internação, protegendo os orçamentos e elevando os índices de qualidade.
Migração para a Terapia com Ventilação Não Invasiva Domiciliar
Plataformas portáteis com menos de 2 kg, autonomia de bateria superior a 10 horas e telemetria Bluetooth criam substitutos viáveis para o monitoramento hospitalar noturno. O CMS abriu uma análise de cobertura nacional para ventilação não invasiva domiciliar em DPOC, gerando impulso para modelos de cuidados ambulatoriais [1]Centros de Serviços Medicare e Medicaid dos EUA, "Análise de Cobertura Nacional para Ventilação Mecânica Domiciliar," cms.gov . Ensaios randomizados confirmam que a ventilação não invasiva domiciliar eleva significativamente as métricas de qualidade de vida e reduz drasticamente as readmissões em DPOC grave estável. Painéis de Internet das Coisas transmitem dados de adesão, vazamento e pressão aos clínicos, permitindo ajustes de configuração no mesmo dia que mantêm os pacientes dentro das faixas terapêuticas. A economia de custos acumula-se a partir de dias de internação evitados e necessidades de transporte reduzidas.
Expansão do Reembolso para Ventilação Não Invasiva Domiciliar
O novo código HCPCS E0468 para dispositivos respiratórios de função dupla entrou em vigor em abril de 2024, refletindo a aceitação pelos formuladores de políticas das tecnologias de ventilação híbrida. As atualizações propostas para a tabela de honorários de 2025 refinam as unidades de valor relativo para serviços respiratórios, potencialmente aumentando a participação dos médicos em programas de ventilação não invasiva domiciliar. As seguradoras comerciais espelham as iniciativas do Medicare, citando estudos que documentam taxas de readmissão em 30 dias 25% menores em pacientes gerenciados com ventilação não invasiva monitorada remotamente. As autorizações simplificadas pelo processo 510(k) para unidades portáteis reduzem o tempo de entrada no mercado para os inovadores, mantendo o rigor da vigilância pós-comercialização.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Risco de Pneumonia Associada ao Ventilador (PAV) | -0.8% | Global, maior impacto em mercados em desenvolvimento | Médio prazo (2-4 anos) |
| Alto Custo de Dispositivos e Manutenção | -0.7% | Ásia-Pacífico, Oriente Médio e África, América Latina | Curto prazo (≤ 2 anos) |
| Lacuna de Competências no Manuseio de Modos Avançados de Ventilação Não Invasiva | -0.5% | Global, particularmente em países de baixa e média renda | Longo prazo (≥ 4 anos) |
| Fragilidade da Cadeia de Suprimentos para Componentes Críticos | -0.4% | Global, concentrado em regiões dependentes de semicondutores | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Risco de Pneumonia Associada ao Ventilador
A incidência de PAV varia de 9,2% a 30% em coortes com ventilação mecânica, acrescentando aproximadamente USD 544.467 por caso às contas hospitalares em comparação com pacientes sem PAV. A variabilidade diagnóstica complica a prevenção, levando as sociedades globais de controle de infecções a padronizar pacotes que combinam elevação da cabeceira do leito, higiene do circuito e mobilização precoce. Embora a ventilação não invasiva evite a intubação, vazamentos de máscara e acúmulo de secreções ainda podem semear infecções, exigindo ajustes de design como drenagem automática de secreções e superfícies antimicrobianas. Campanhas educativas em países de baixa e média renda mostram que a adesão ao pacote reduz as taxas de PAV em até 35%, protegendo orçamentos frágeis.
Alto Custo de Dispositivos e Manutenção
Os ventiladores avançados implicam desembolsos de capital inicial que sobrecarregam os prestadores de serviços em mercados emergentes, enquanto a manutenção anual pode equivaler a 3-5% da receita hospitalar dedicada a serviços da cadeia de suprimentos. A complexidade dos componentes exige calibração periódica e engenheiros biomédicos qualificados. Unidades de pressão negativa simplificadas, fabricadas com materiais de origem local a aproximadamente USD 262 por dispositivo, aliviam as pressões de custo sem comprometer a segurança quando utilizadas sob protocolos rigorosos. Programas de arrendamento que agrupam hardware, consumíveis e suporte remoto distribuem as despesas ao longo de horizontes plurianuais, concedendo a hospitais menores acesso a terapias premium.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
A Dominância da Pressão Positiva Sustenta a InovaçãoO tamanho do mercado de ventiladores não invasivos para dispositivos de pressão positiva atingiu USD 1,97 bilhão em 2025, correspondendo a uma participação de receita de 61,88% que reflete seu papel consolidado em ambientes de cuidados agudos e crônicos. A Pressão Positiva Contínua nas Vias Aéreas e a Pressão Positiva Binível nas Vias Aéreas permanecem padrões ouro para apneia obstrutiva do sono e exacerbações de DPOC, beneficiando-se de algoritmos de ajuste automático que calibram a pressão em ciclos de cinco milissegundos. Os fabricantes adicionam controles de umidificação e câmaras de atenuação de ruído para elevar a adesão acima de 80% durante os primeiros 90 dias de terapia. Painéis nativos em nuvem enviam parâmetros ventilatórios aos clínicos, permitindo titulação remota que reduz as consultas de acompanhamento. Aplicativos móveis voltados ao paciente gamificam o uso noturno e sinalizam problemas de ajuste da máscara em tempo real.
Os ventiladores de pressão negativa estão passando por um renascimento técnico, registrando o CAGR mais rápido de 6,92% até 2031. As conchas modernas utilizam compósitos leves e bombas de vácuo compactas, permitindo que os pacientes sentem-se eretos, conversem e ingiram alimentos sem interrupção da terapia. Estudos clínicos em síndrome do desconforto respiratório agudo relatam razões PaO₂/FiO₂ 15% mais altas em comparação com os modos de pressão positiva, sugerindo vantagens de proteção pulmonar. Consórcios filantrópicos financiam projetos de código aberto destinados a hospitais distritais em geografias com poucos recursos, e as agências regulatórias publicaram diretrizes de via rápida para validar recursos essenciais de segurança.


Por Aplicação:
Liderança do DPOC em Meio à DiversificaçãoDPOC e asma responderam por 58,05% da participação do mercado de ventiladores não invasivos em 2025, apoiados pelas recomendações das diretrizes GOLD para o gerenciamento hipercápnico crônico. A ventilação não invasiva de longo prazo reduz a mortalidade e mitiga os riscos de comorbidade cardiovascular, impulsionando programas integrados de gerenciamento de doenças que combinam ventilação com telemonitoramento. O Suporte de Pressão com Volume Médio Assegurado avançado vinculado a sensores transcutâneos de CO₂ reduz a reintubação em 48 horas de 18% para 10% em casos graves de exacerbação aguda de DPOC. O desmame algorítmico rastreia os escores de dispneia e acelera a alta hospitalar em média 1,5 dia.
A síndrome do desconforto respiratório apresenta uma perspectiva de CAGR de 7,05%, à medida que os departamentos de emergência adotam a ventilação não invasiva para pré-oxigenação durante a intubação, reduzindo a incidência de hipoxemia para 9,1% versus 18,5% com abordagens de máscara padrão. Ensaios como o RENOVATE confirmam a eficácia da ventilação não invasiva em insuficiência respiratória aguda de etiologia mista, ampliando a confiança clínica. Indicações pediátricas e pós-operatórias integram o pipeline, com máscaras adaptáveis ao tamanho e modos de compensação de vazamento que ampliam a aplicabilidade.
Por Usuário Final:
Dominância Hospitalar Encontra Expansão DomiciliarHospitais e clínicas retiveram 64,35% do tamanho do mercado de ventiladores não invasivos em 2025, aproveitando equipes multidisciplinares que gerenciam comorbidades complexas. Os protocolos de terapia intensiva agora combinam ventilação não invasiva com titulação de oxigênio em malha fechada, minimizando episódios de dessaturação. Pacotes de controle de infecção que coordenam aspiração, higiene oral e posicionamento reduziram as taxas de PAV em 25% em grandes centros acadêmicos. Os comitês de planejamento de capital priorizam dispositivos híbridos capazes de modos invasivos e não invasivos para se proteger contra futuros choques pandêmicos.
Os ambientes de cuidados domiciliares registram um CAGR líder de mercado de 7,45%, graças a turbinas leves, conectividade 4G e liberalização do reembolso. Os modelos de ventilação como serviço agrupam hardware, descartáveis e linhas de apoio 24 horas, oferecendo aos pagadores faixas de custo previsíveis enquanto elevam os índices de satisfação dos pacientes acima de 90%. Painéis de fisiologia remota alimentam mecanismos de aprendizado de máquina que identificam picos de vazamento ou agrupamentos de apneia, acionando alertas automatizados para enfermeiros. Dados preliminares de seguradoras norte-americanas revelam 22% menos readmissões em DPOC gerenciada em domicílio em comparação com vias baseadas em centros.
Análise Geográfica
Mercado de Ventiladores Não Invasivos da América do Norte
A América do Norte deteve 42,80% da receita do mercado de ventiladores não invasivos em 2025, impulsionada pela alta prevalência de doenças, sistemas sofisticados de reembolso e aprovações ágeis de dispositivos. A FDA concedeu autorização 510(k) ao ventilador portátil Servo-air em junho de 2024, ampliando as opções para programas ambulatoriais. A análise de cobertura nacional do CMS para terapia domiciliar com VNI deverá ampliar o acesso dos beneficiários no final de 2025, estimulando o investimento dos fornecedores em ecossistemas em nuvem. Os mandatos de integração de dados incentivam a interoperabilidade entre ventiladores, prontuários eletrônicos de saúde e portais de operadoras, criando um ciclo virtuoso de geração de evidências e reforço do reembolso.
Mercado de Ventiladores Não Invasivos da Ásia-Pacífico
A Ásia-Pacífico registra o CAGR mais rápido, de 7,68%, até 2031. Os gastos com saúde na China superaram CNY 8,5 trilhões em 2022 e devem atingir CNY 20,5 trilhões até 2030, viabilizando a modernização das redes de atenção terciária. Os governos introduzem projetos-piloto de kits de ventilação por pressão negativa em clínicas rurais para enfrentar surtos agudos de pneumonia sem depender de leitos escassos de terapia intensiva. As linhas de montagem locais reduzem os prazos de entrega e protegem as aquisições da volatilidade cambial. Parcerias acadêmicas regionais geram dados sobre a eficácia da VNI na DPOC coexistente com tuberculose, orientando protocolos personalizados.
Mercado de Ventiladores Não Invasivos da Europa
A Europa estabiliza o crescimento em dígitos médios únicos, sustentada por sistemas universais de saúde e rigorosos padrões de segurança. A mais recente diretriz da Sociedade Europeia de Pneumologia endossa a aplicação precoce da VNI na insuficiência respiratória pós-operatória, alimentando os pipelines de aquisição de equipamentos com alta capacidade de fluxo. As iniciativas de ESG pressionam os fornecedores a projetar circuitos recicláveis e a mensurar as pegadas de carbono ao longo do ciclo de vida do ventilador.
Mercado de Ventiladores Não Invasivos do Oriente Médio e África e da América do Sul
O Oriente Médio e África e a América do Sul contribuem com uma expansão modesta de efeito de base. As economias exportadoras de petróleo canalizam receitas excedentes para a ampliação da capacidade de cuidados críticos, enquanto parcerias público-privadas no Brasil financiam projetos de tele-ventilação que conectam hospitais secundários a centros urbanos de pneumologia. Bancos de desenvolvimento apoiam consórcios de arrendamento de equipamentos para contornar as elevadas tarifas de importação, democratizando ainda mais o acesso.

Panorama regulatório
Nos Estados Unidos, os ventiladores não invasivos são geralmente regulamentados pela FDA como dispositivos de Classe II sob a série 21 CFR 868 (por exemplo, ventiladores contínuos sob 21 CFR 868.5895). As autorizações 510(k) continuam sendo uma via importante de acesso ao mercado, com submissões comumente validadas em relação a normas de consenso reconhecidas pela FDA para equipamentos de suporte ventilatório (incluindo a família ISO 80601), reforçando as expectativas quanto a alarmes, testes de desempenho e segurança essencial.
As políticas de reembolso e cobertura continuam a moldar os caminhos de adoção para uso domiciliar. O CMS implementou uma Determinação Nacional de Cobertura para ventilação não invasiva com pressão positiva (NIPPV) em domicílio para insuficiência respiratória crônica devido à DPOC, com vigência a partir de junho de 2025, e atualizações no manual do CMS em 2026 ajustaram a terminologia relacionada aos ventiladores mecânicos domiciliares. Isso levou prestadores de serviços e grupos do setor, como a American Association for Respiratory Care (AARC), a buscar esclarecimentos relacionados à programação de dispositivos e ao acesso dos pacientes. Na Europa, os ventiladores estão sujeitos ao Regulamento de Dispositivos Médicos (UE) 2017/745 e normalmente requerem a participação de um Organismo Notificado para a avaliação de conformidade. As expectativas de documentação técnica do MDR são reforçadas por orientações da comunidade de Organismos Notificados (por exemplo, as posições sobre documentação técnica do Team-NB divulgadas em abril de 2026).
Análise da cadeia de valor
A cadeia de valor abrange fornecedores de componentes e materiais (turbinas, sensores, eletrônicos e polímeros de grau médico), a submontagem e a fabricação final de dispositivos por fabricantes de equipamentos originais (OEMs), e a produção de interfaces com o paciente e consumíveis (máscaras, circuitos, acessórios de umidificação) que afetam diretamente a eficácia da terapia e a adesão. OEMs como ResMed, Philips, Fisher & Paykel Healthcare e Hamilton Medical integram algoritmos de controle proprietários para compensação de fuga e alarmes, e então encaminham os produtos por meio de atividades de liberação regulatória (510(k) da FDA nos Estados Unidos e avaliação de conformidade com o MDR da UE junto a Organismos Notificados) antes da distribuição através de canais de compras hospitalares, prestadores de equipamentos médicos domiciliares (HME) e clínicas de cuidados respiratórios.
Os requisitos de requalificação regulatória adicionam atrito à continuidade do fornecimento, uma vez que alterações em materiais, eletrônicos ou no design das interfaces podem exigir validações adicionais e atualizações de documentação. Isso aumenta os custos de mudança para fornecedores alternativos. Os esforços de resiliência pós-pandemia enfatizam cada vez mais o fornecimento duplo para componentes críticos (incluindo peças de polímero e eletrônicos) e a garantia de capacidade de esterilização e embalagem para acessórios, já que restrições na disponibilidade de embalagens estéreis validadas e de circuitos ou máscaras podem se propagar em atrasos nos pedidos de dispositivos e implantações retardadas em programas de cuidados domiciliares.
Cenário Competitivo
A estrutura do mercado permanece moderadamente consolidada. A ResMed registrou crescimento de receita de 11% no exercício fiscal de 2024, com os ecossistemas AirView e myAir conectados à nuvem impulsionando o engajamento dos pacientes. A Medtronic encerrou sua linha de ventiladores Puritan Bennett em fevereiro de 2024 para realocar capital para a cirurgia robótica, abrindo oportunidades de participação para entrantes de médio porte. A ZOLL adquiriu plataformas selecionadas da Vyaire por USD 37 milhões, adicionando os modelos bellavista e LTV que fortalecem sua franquia de cuidados agudos.
A vantagem competitiva depende de algoritmos proprietários, fluxos de dados contínuos e financiamento flexível. A Philips continua a remediação sob um decreto de consentimento da FDA que limita os novos envios da Respironics até que as metas de gestão da qualidade sejam cumpridas. A Fisher & Paykel concentra-se em patentes de umidificação que reduzem a secura da mucosa, enquanto a Hamilton Medical comercializa unidades acionadas por turbina que reduzem o consumo de oxigênio em 25% em regiões de alta altitude. Startups desenvolvem conchas de pressão negativa de código aberto com preços abaixo de USD 300 para missões humanitárias, um nicho que os players estabelecidos monitoram em busca de pistas de inovação reversa.
As parcerias estratégicas proliferam. Os fabricantes de dispositivos assinam APIs com fornecedores de prontuários eletrônicos para incorporar painéis de ventilação nos fluxos de trabalho dos clínicos. As operadoras de telecomunicações codesenvolvem gateways 5G de baixa latência que transmitem dados de forma de onda para mecanismos de IA em nuvem, permitindo a detecção instantânea de vazamentos.
Líderes do Setor de Ventiladores Não Invasivos
ResMed Inc.
Teleflex Incorporated
Hamilton Bonaduz AG
Koninklijke Philips N.V.
heyer medical AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ventiladores Não Invasivos
- Resmed
- Koninklijke Philips
- Fisher & Paykel Healthcare
- Hamilton Medical
- Teleflex
- Medtronic
- GE Healthcare
- Dragerwerk
- Vyaire Medical
- Nihon Kohden Corp.
- Smiths Group
- Getinge
- Airon
- Air Liquide
- Ventec Life Systems
- Phoenix Medical Systems
- Heyer Medical
- Zoll Medical Corp.

Oportunidades de mercado e perspectivas futuras
Os programas de VNI domiciliar para DPOC criam um espaço de oportunidade acionável em torno da seleção de pacientes, configuração e fluxos de trabalho de monitoramento, ancorados pela expansão de cobertura do CMS para NIPPV em domicílio para insuficiência respiratória crônica devido à DPOC, com vigência a partir de junho de 2025. Essa ancoragem política aumenta a importância de configurações de dispositivos adequadas ao propósito, relatórios conectados de adesão e desempenho, e educação de prestadores, especialmente considerando que partes interessadas como a AARC continuaram a levantar questões sobre acesso e clareza de critérios em 2026. Para fabricantes e redes de HME, a oportunidade está em padronizar a documentação e os caminhos de configuração de dispositivos que se alinhem claramente aos requisitos de cobertura.
A diferenciação tecnológica está convergindo para plataformas de circuito fechado e habilitadas por sensores que reduzem a carga sobre os clínicos e melhoram a sincronia e o conforto. A atividade recente de produtos e recursos apoia essa direção, incluindo a autorização 510(k) da FDA para personalização de conforto habilitada por IA (Personalized Therapy Comfort Settings/Smart Comfort da ResMed, autorizado em 2025) e atualizações de capacidade que adicionam monitoramento avançado e modos adaptativos (por exemplo, as atualizações da Nihon Kohden para a série NKV-550 divulgadas em 2026). O interesse de compras também está crescendo em torno de sistemas consolidados que abrangem terapias invasivas, não invasivas e de alto fluxo, como refletido no anúncio da Mindray North America sobre sua entrada no mercado de ventiladores em 2026 com as séries SV900 e SV700 posicionadas em torno de cobertura de modalidade integrada.
Recent Industry Developments in Mercado de Ventiladores Não Invasivos
- Fevereiro de 2026: A ResMed lançou a máscara facial de tecido AirTouch F30i Comfort nos Estados Unidos, com o objetivo de melhorar o conforto e apoiar a adesão para usuários de terapia PAP. O lançamento fortalece o portfólio de interfaces da ResMed, que é uma palanca fundamental para a utilização sustentada de dispositivos respiratórios domiciliares conectados e ecossistemas de software associados.
- Dezembro de 2025: A ResMed recebeu a autorização 510(k) da FDA para as Configurações Personalizadas de Conforto Terapêutico (PTCS), comercializadas como Smart Comfort, um recurso habilitado por IA projetado para personalizar o conforto da terapia CPAP. A autorização apoia a diferenciação liderada por software dentro do suporte respiratório domiciliar, ajudando os fabricantes a agrupar recursos clínicos e de conforto, mantendo-se dentro dos caminhos regulatórios estabelecidos.
- Maio de 2024: A ResMed anunciou uma grande atualização em sua plataforma de monitoramento remoto para terapias de ventilação domiciliar, permitindo análise centralizada de dados e gestão de pacientes em múltiplos locais nos Estados Unidos. A atualização amplia a capacidade além das interfaces com o paciente para incluir painéis de adesão baseados em nuvem e integrações de fluxo de trabalho clínico, reforçando a posição da ResMed nos cuidados respiratórios domiciliares conectados. Este desenvolvimento está alinhado com a ênfase de pagadores e prestadores no acompanhamento de resultados e nos cuidados coordenados em doenças respiratórias crônicas.


Mercado de Ventiladores Não Invasivos Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange a receita gerada por ventiladores não invasivos usados para apoiar a respiração por meio de máscaras ou interfaces semelhantes, sem a colocação de um tubo na via aérea. Inclui dispositivos de ventilação não invasiva com pressão positiva e de ventilação não invasiva com pressão negativa vendidos para ambientes clínicos e de cuidados domiciliares.
Exclusões de escopo: Ventiladores invasivos e sistemas de ventilação baseados em intubação ou traqueostomia estão excluídos, assim como acessórios de vias aéreas não relacionados que não são necessários para fornecer ventilação não invasiva.
Visão geral da segmentação
- Por Produto
- Ventilador de Pressão Positiva Não Invasivo (PPV)
- Pressão Positiva Binível nas Vias Aéreas (BiPAP)
- Pressão Positiva Contínua nas Vias Aéreas (CPAP)
- Pressão Positiva Autotitulante nas Vias Aéreas (APAP)
- Ventilador de Pressão Negativa Não Invasivo (NPV)
- Ventilador de Pressão Positiva Não Invasivo (PPV)
- Por Aplicação
- DPOC e Asma
- Síndrome do Desconforto Respiratório
- Outros
- Por Usuário Final
- Hospitais e Clínicas
- Centros Cirúrgicos Ambulatoriais
- Ambientes de Cuidados Domiciliares
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa construindo o contexto de demanda e oferta em torno do suporte respiratório não invasivo, para que o modelo final não seja conduzido por um único ponto de dados. Recorremos a fontes públicas como a Organização Mundial da Saúde, o CDC dos EUA, informações de segurança e recall de dispositivos da FDA dos EUA e estatísticas de saúde da OCDE para entender a carga da doença, a direção da utilização e as mudanças no ambiente de cuidados.
Também consultamos revistas clínicas revisadas por pares sobre a adoção de VNI em DPOC e distúrbios respiratórios relacionados ao sono, estatísticas alfandegárias e comerciais quando relevantes para a movimentação de dispositivos e componentes, e orientações de reembolso e codificação publicadas por pagadores ou agências públicas. Para verificar a exposição das empresas e as faixas de preços, revisamos relatórios anuais, apresentações a investidores e imprensa de saúde respeitável, e utilizamos assinaturas pagas para dados financeiros de empresas e bases de dados de patentes para acompanhar os ciclos de produtos e a renovação tecnológica. As fontes listadas aqui são ilustrativas e não exaustivas, e muitas outras referências também foram utilizadas para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas primárias e pesquisas
As discussões primárias foram usadas para testar o que os sinais documentais não puderam confirmar claramente, especialmente em relação ao comportamento de compra, aos ciclos de substituição e à movimentação do preço médio de venda entre os canais hospitalares e de cuidados domiciliares. Conversamos com partes interessadas entre fabricantes, distribuidores, clínicos e equipes de compras, e a cobertura regional foi equilibrada entre APAC, EMEA e Américas, para que o conjunto de demanda e a lógica de precificação não fossem excessivamente moldados por uma única geografia.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 12% | APAC: 39% |
| Nível médio: 61% | Líderes funcionais/de unidade: 35% | EMEA: 36% |
| Participantes menores: 14% | Gerentes: 53% | Américas: 25% |
Dimensionamento e previsão de mercado
O modelo central é construído usando uma combinação top-down e bottom-up, na qual os sinais de prevalência da doença e da população tratada são traduzidos em um pool endereçável de usuários de VNI, e então convertidos em demanda de dispositivos por ambiente de cuidados. As entradas que moldam significativamente os totais incluem as taxas de diagnóstico de DPOC e apneia do sono, os padrões de adoção de VNI em ambientes hospitalares e domiciliares, os ciclos estimados de substituição de dispositivos, o comportamento de utilização de máscaras e interfaces, e os preços médios de venda por classe de dispositivo, incluindo como as plataformas portáteis são precificadas em relação às unidades padrão.
Uma vez construído o tamanho geral, verificações seletivas de baixo para cima são realizadas para manter o resultado realista. Estas incluem verificações cruzadas da receita dos fornecedores, pontos de preço amostrados de licitações públicas, e lógica de volume ancorada na base instalada e em pressupostos de substituição, quando os dados estão disponíveis. Quando pequenas lacunas surgem na visibilidade bottom-up, elas são tratadas por meio de alocações conservadoras baseadas em participação, vinculadas ao alcance de distribuição documentado, e depois revisadas novamente em entrevistas.
Para a previsão, utilizamos análise de cenários apoiada por linhas de tendência nas entradas, em vez de uma única CAGR linear. Essa abordagem permite que as mudanças de reembolso, a penetração de cuidados domiciliares e os orçamentos de capital hospitalar sejam refletidos com um raciocínio mais claro. Os pressupostos sobre a progressão do ASP e os ciclos de substituição são mantidos explícitos e são atualizados quando os respondentes primários indicam uma mudança significativa no ritmo de precificação ou compras.
Validação de dados e ciclo de atualização
A validação é feita em camadas para que o número final não dependa de um único pressuposto. Comparamos os resultados com sinais independentes, como a exposição de receita reportada de dispositivos respiratórios, os padrões de atividade de compras e licitações, e os indicadores de utilização por ambiente de cuidados regionais, e então investigamos quaisquer variações que estejam fora das faixas esperadas.
As verificações de anomalias são seguidas por revisões internas dos analistas, e chamadas de retorno são acionadas quando observamos incompatibilidades entre a demanda unitária modelada e o que os participantes do canal descrevem. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes ações regulatórias ou mudanças súbitas de preços. Antes da entrega, uma verificação final é realizada para garantir que o momento de conversão cambial e as principais entradas reflitam as informações mais recentes disponíveis.
Comparação do tamanho do mercado de ventiladores não invasivos da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para ventiladores não invasivos podem parecer diferentes mesmo quando o nome do tópico parece idêntico, pois os analistas podem contar diferentes famílias de dispositivos, usar diferentes pontos de precificação e atualizar seus modelos em calendários diferentes. Em nosso trabalho, a dispersão geralmente é explicada por limites de escopo, pela forma como os preços médios de venda são projetados, e por se o último ano é reformulado após a chegada de novos sinais financeiros ou regulatórios.
Os principais fatores de diferença neste mercado tendem a ser se itens de suporte respiratório adjacentes são agrupados no mesmo conjunto de receitas, como o preço na porta da fábrica versus o preço do cliente final é tratado, e como o momento cambial é administrado quando as receitas provêm de várias regiões. Quando os movimentos de preços, os resultados de licitações e os ciclos de renovação de produtos são reverificados próximos à publicação, o modelo diferirá de instantâneos anteriores. É por isso que o momento da conversão cambial e as atualizações do ASP são bloqueados após uma verificação final de validação vinculada apenas às receitas de ventiladores não invasivos na Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,37 bilhões de USD (2026) | |
| Consultoria Global A | 3,27 bilhões de USD (2026) | Utiliza uma definição de receita na porta da fábrica e inclui explicitamente itens relacionados, como máscaras de VNI, circuitos e dispositivos de cânula nasal de alto fluxo, o que altera o que é contado como receita de ventiladores e modifica os pressupostos de mix de produtos usados para precificação. |
| Editora Comercial B | 3,18 bilhões de USD (2025) | Reporta um valor do ano anterior e pode diferir devido ao momento da conversão cambial e a como as mudanças no ASP foram transferidas para o ano seguinte, especialmente quando os ciclos de compras e a precificação de plataformas portáteis mudaram após a definição do ano-base. |
Entre os três valores, a diferença é explicada principalmente por limites de escopo e diferenças de tempo, e não por uma discordância quanto à existência de demanda. Ao manter as entradas rastreáveis até os pressupostos de adoção, substituição e precificação, e depois verificá-las em relação a sinais independentes e feedback de entrevistas, a estimativa permanece prática de reproduzir e mais fácil de reconciliar quando novos dados chegam.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Ventiladores Não Invasivos?
O tamanho do mercado de ventiladores não invasivos atingiu USD 3,37 bilhões em 2026 e está projetado em USD 4,47 bilhões até 2031.
Quem são os principais players do Mercado de Ventiladores Não Invasivos?
ResMed Inc., Teleflex Incorporated, Hamilton Bonaduz AG, Koninklijke Philips N.V. e heyer medical AG são as principais empresas que operam no Mercado de Ventiladores Não Invasivos.
Qual tipo de produto domina as vendas?
Os ventiladores de pressão positiva não invasivos lideraram com 61,88% de participação na receita em 2025.
Com que velocidade a adoção em cuidados domiciliares está se expandindo?
Os ambientes de cuidados domiciliares devem crescer a um CAGR de 7,45% entre 2026-2031, superando o crescimento hospitalar.
Página atualizada pela última vez em:



