
Tamanho e Participação do Mercado de Ventiladores Mecânicos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.59 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.1 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.90 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ventiladores Mecânicos por Mordor Intelligence
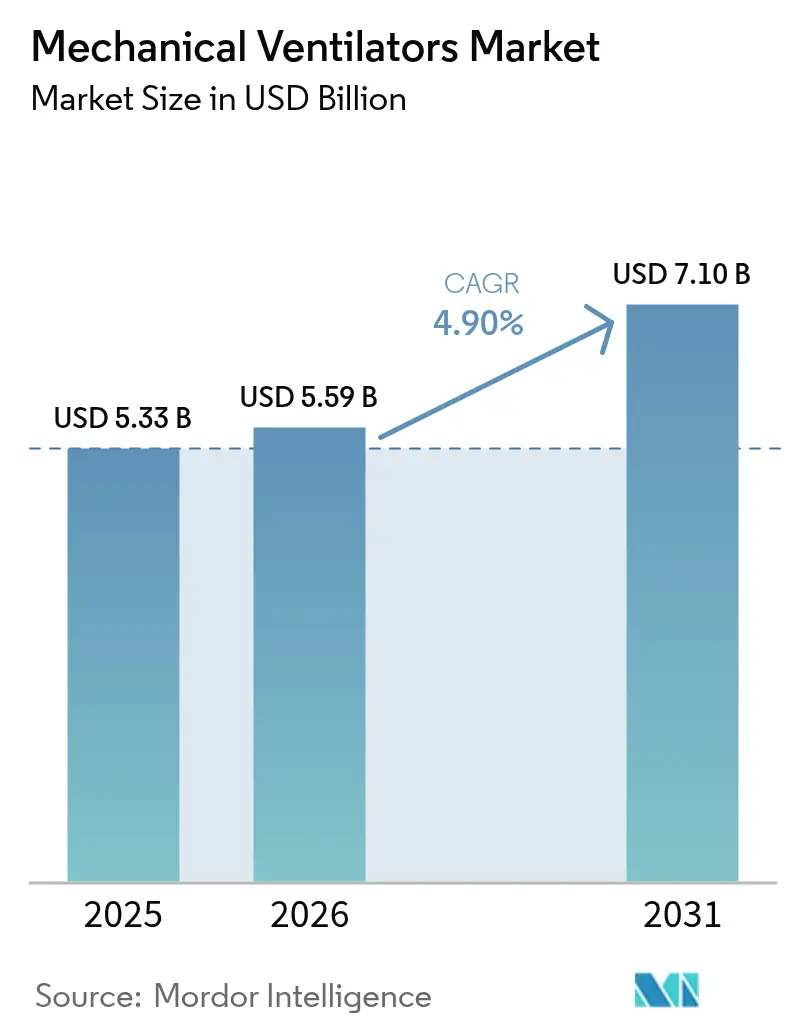
O tamanho do mercado de ventiladores mecânicos deve crescer de USD 5,33 bilhões em 2025 para USD 5,59 bilhões em 2026 e está previsto para atingir USD 7,1 bilhões até 2031 a um CAGR de 4,9% no período 2026-2031. O crescimento está migrando de surtos impulsionados pela pandemia para uma expansão constante sustentada pelo envelhecimento da população, que demanda internações mais longas em UTI, e pelo aumento de condições respiratórias crônicas como a DPOC. Recursos de inteligência artificial agora automatizam a ventilação em malha fechada, reduzem a carga de trabalho dos clínicos e diminuem complicações, incentivando os hospitais a renovar suas frotas apesar de orçamentos de capital mais apertados. A assistência domiciliar está emergindo como um motor de crescimento paralelo, pois as regras atualizadas do Medicare cobrem a ventilação não invasiva para insuficiência respiratória crônica, permitindo que os pacientes evitem internações repetidas. Desequilíbrios regionais na infraestrutura de cuidados intensivos, especialmente na Ásia-Pacífico, criam oportunidades de espaço em branco para dispositivos de custo-efetivo que atendem a necessidades de menor complexidade.
Principais Conclusões do Relatório
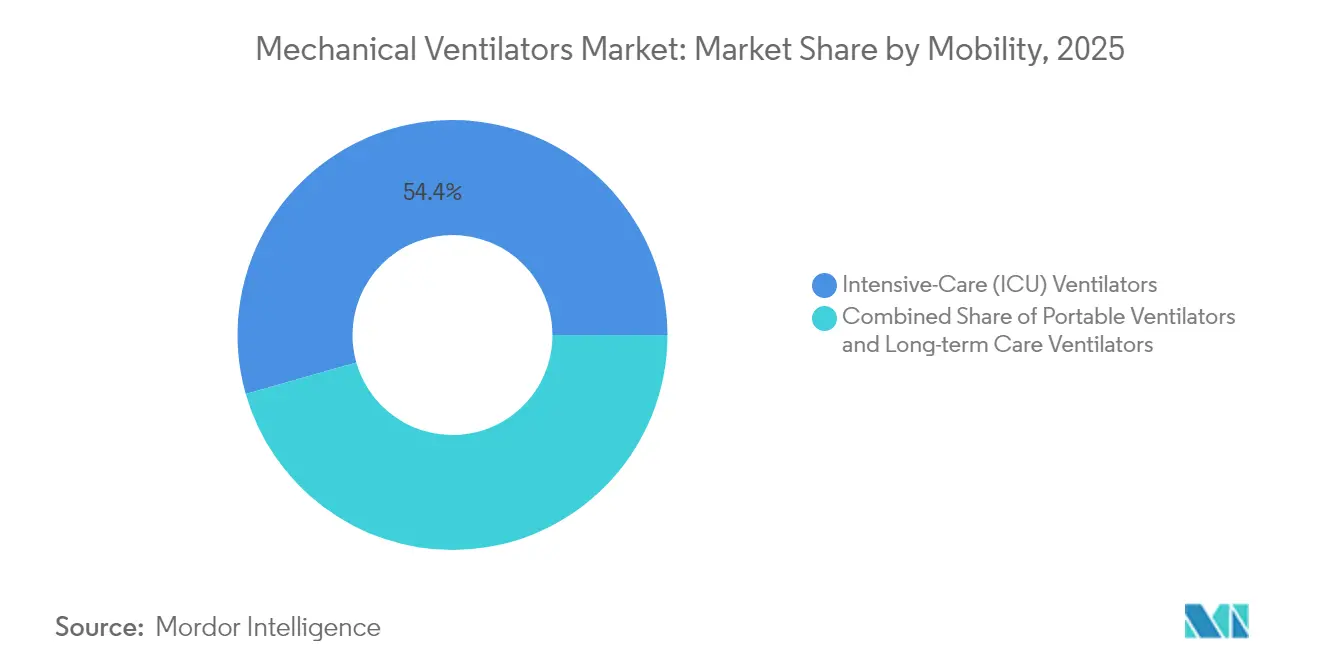
- Por mobilidade, os ventiladores de terapia intensiva lideraram com 54,42% da participação do mercado de ventiladores mecânicos em 2025, enquanto as unidades de transporte e portáteis registram o CAGR mais rápido de 5,26% até 2031.
- Por interface, os sistemas invasivos detinham 63,72% do tamanho do mercado de ventiladores mecânicos em 2025; a ventilação não invasiva deve expandir a um CAGR de 5,58% até 2031.
- Por faixa etária do paciente, os adultos comandavam 70,63% da participação do tamanho do mercado de ventiladores mecânicos em 2025; os dispositivos neonatais registram o CAGR mais alto de 5,74% até 2031.
- Por usuário final, os hospitais controlavam 74,05% da participação do mercado de ventiladores mecânicos em 2025, enquanto a assistência domiciliar cresce mais rapidamente a um CAGR de 5,96% até 2031.
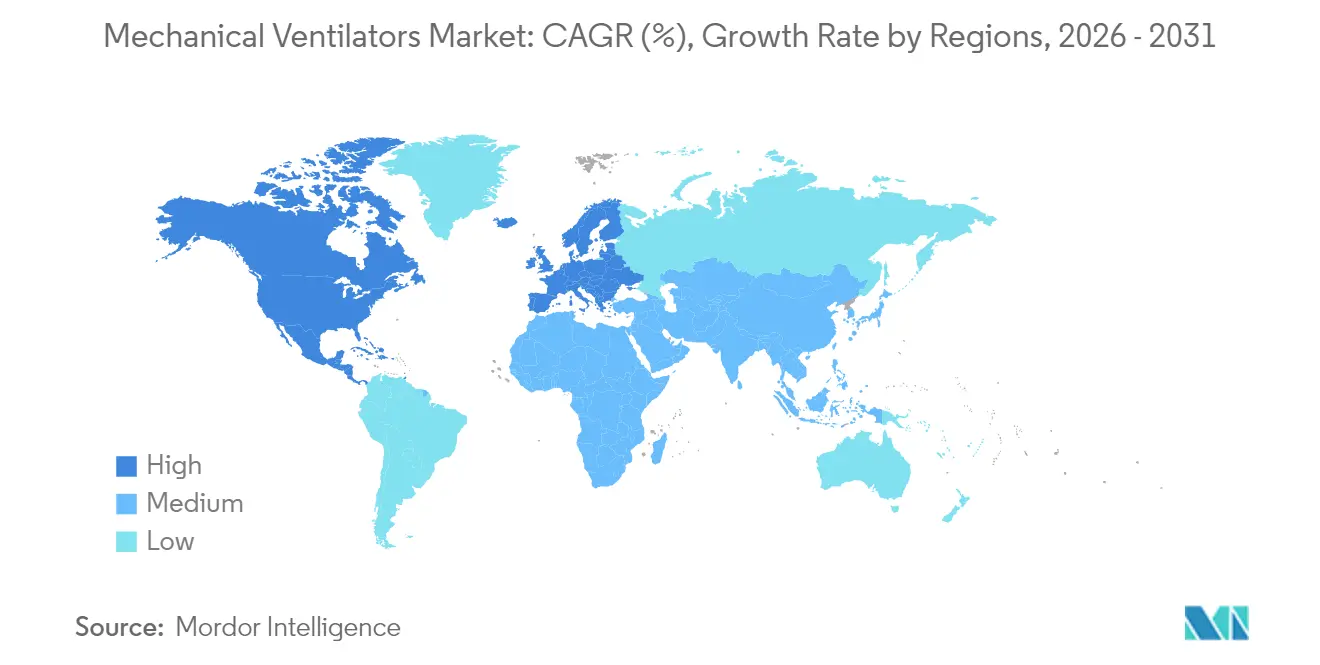
- Por geografia, a América do Norte representou 42,44% da participação do mercado de ventiladores mecânicos em 2025; a Ásia-Pacífico avança ao CAGR mais alto de 6,45%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente prevalência de DPOC | +1.2% | Global, com concentração na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Envelhecimento da população e expansão da capacidade de UTI | +1.5% | Global, mais forte em economias desenvolvidas | Longo prazo (≥ 4 anos) |
| Estoques governamentais de preparação para pandemias | +0.8% | América do Norte, Europa, núcleo da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção de ventilação em malha fechada orientada por IA | +1.0% | América do Norte, Europa, expansão para a APAC | Médio prazo (2-4 anos) |
| Crescimento da VNI domiciliar para hipoventilação por obesidade | +0.7% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Avanços em eficiência de microturbinas e baterias | +0.4% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente prevalência de DPOC
Os casos globais de DPOC continuam aumentando, reforçando a demanda de base em dispositivos invasivos e não invasivos. Os Centers for Medicare & Medicaid Services ampliaram em 2025 a cobertura para ventilação domiciliar quando a PaCO₂ permanece igual ou acima de 52 mmHg, o que expande a população de DPOC tratada.[1]Centers for Medicare & Medicaid Services, "Regra Final para Cobertura de Ventilação Domiciliar," cms.govA sobreposição com a síndrome de hipoventilação por obesidade e a apneia obstrutiva do sono produziu um conjunto de prevalência de 1.560% que frequentemente requer suporte ventilatório domiciliar. A terapia domiciliar reduz as reinternações e melhora a troca gasosa, mesmo que a dispneia diurna persista. Esses resultados sustentam a aceitação pelos pagadores e estimulam os fabricantes a desenvolver modelos não invasivos compactos e de baixa manutenção. À medida que a carga da doença se inclina para os mais velhos, a demanda também converge com a mudança demográfica mais ampla em direção ao gerenciamento de comorbidades crônicas.
Envelhecimento da população e expansão da capacidade de UTI
Os adultos mais velhos já representam 22% da população da Austrália, e trajetórias semelhantes existem na Europa e na América do Norte. As associações hospitalares projetam 170 milhões de dias de internação nos Estados Unidos até 2030, à medida que as condições crônicas aumentam. Cursos de ventilação mais longos impulsionam a renovação de equipamentos, enquanto a persistente escassez de intensivistas leva os hospitais a investir em modos mais inteligentes que reduzem os ajustes manuais. Na França, dois terços das UTIs já relatam pelo menos uma vaga médica, ampliando o valor da automação. Nações como a China planejam grandes aumentos de gastos que poderiam elevar os gastos per capita em saúde em mais de 10 vezes até meados do século, sinalizando expansões sustentadas de capacidade. A pandemia de COVID-19 expôs desequilíbrios geográficos que os fornecedores de tecnologia podem ajudar a corrigir por meio de unidades modulares e de rápida implantação.
Estoques governamentais de preparação para pandemias
A reserva de ventiladores tornou-se uma âncora de política desde 2021. O Estoque Nacional Estratégico dos EUA pode absorver até 56.300 unidades adicionais na demanda de pico, condicionado a pessoal treinado e acessórios. As agências federais agora preferem armazenamento descentralizado que se alinha com os focos de surtos e as realidades logísticas. O software de suporte à decisão ajuda os departamentos de saúde a modelar cenários de alocação durante crises respiratórias, garantindo que o mercado de ventiladores mecânicos permaneça vinculado às necessidades mais amplas de infraestrutura de emergência. A rede colaborativa de reparos do Brasil restaurou 62,17% dos ventiladores ociosos em 2024, sublinhando a manutenção como um pilar da preparação. Os fornecedores que agrupam programas de serviço com hardware ganham tração à medida que os orçamentos se inclinam para o valor do ciclo de vida em detrimento de compras únicas.
Adoção de ventilação em malha fechada orientada por IA
O aprendizado de máquina agora detecta eventos de assincronia que afetam um quarto dos pacientes ventilados, melhorando os resultados e reduzindo as internações. Sistemas como o INTELLiVENT-ASV modificam automaticamente o volume corrente e a frequência respiratória em tempo real, reduzindo os ajustes dos clínicos em margens de dois dígitos. Algoritmos de ventilação a jato de alta frequência personalizam ainda mais as configurações e reduzem o risco de lesão pulmonar. O próximo Regulamento do Sistema de Gestão da Qualidade da FDA alinha os padrões nacionais com a ISO 13485:2016, aumentando os custos de conformidade, mas simplificando as aprovações globais. Os fornecedores que absorvem esses custos antecipadamente fortalecem posições competitivas à medida que os hospitais priorizam plataformas ciberseguras e atualizáveis.
Crescimento da VNI domiciliar para hipoventilação por obesidade
As mudanças na codificação do Medicare e as ferramentas de monitoramento remoto reposicionaram a VNI domiciliar como uma terapia convencional para a insuficiência respiratória relacionada à obesidade. Os fabricantes agora integram painéis em nuvem para que os clínicos possam acompanhar a adesão, o que aumenta a conformidade com o reembolso e a satisfação do paciente. Estudos qualitativos mostram que os usuários passam da resistência inicial para a dependência total assim que o alívio dos sintomas estabiliza as atividades diárias. Turbinas portáteis com baterias de 8 horas e níveis de ruído abaixo de 35 dB auxiliam a adoção, juntamente com designs de máscaras que reduzem pontos de pressão. Essas melhorias centradas no usuário sustentam o CAGR de 6,15% esperado nos gastos com assistência domiciliar.
Avanços em eficiência de microturbinas e baterias
Os chips de gerenciamento de energia de íons de lítio podem estender a vida útil da bateria do ventilador em 30% sem penalidades de peso, o que é fundamental para aplicações de transporte e militares. A tecnologia de carregamento rápido facilita a logística de substituição durante desastres regionais. As inovações em turbinas também permitem fontes de oxigênio não pressurizadas, facilitando a implantação em clínicas remotas. Essas atualizações chegam rapidamente aos ciclos de aquisição, influenciando as vendas de curto prazo, enquanto as grandes reformulações de IA levam mais tempo para se padronizar.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos custos de dispositivos e manutenção | -0.9% | Global, impacto mais forte em mercados emergentes | Longo prazo (≥ 4 anos) |
| Pneumonia associada ao ventilador (PAV) | -0.6% | Global | Médio prazo (2-4 anos) |
| Volatilidade da cadeia de suprimentos de semicondutores | -0.7% | Global, concentrada na fabricação da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Cortes de reembolso para uso domiciliar de longo prazo | -0.4% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos custos de dispositivos e manutenção
As despesas totais da cadeia de suprimentos absorvem até 20% da receita do dispositivo, à medida que choques geopolíticos elevam os preços dos componentes. Os ventiladores se enquadram na categoria de Manutenção Frequente e Substancial do Medicare, obrigando a manutenção regular que infla os custos de propriedade. A conformidade com a regra de qualidade da FDA de 2026 aumentará ainda mais os gastos com documentação e validação, especialmente para atualizações de software de IA. Hospitais emergentes com densidade de leitos de UTI abaixo da média têm dificuldade em financiar modelos premium, direcionando-os para unidades recondicionadas ou montadas localmente. Os fornecedores respondem com designs modulares que compartilham peças entre os níveis de complexidade para reduzir a sobrecarga logística.
Pneumonia associada ao ventilador
A incidência de PAV varia de 1,4 a 7 episódios por 1.000 dias de ventilador em ambientes desenvolvidos e até 89 em hospitais com recursos limitados. A infecção prolonga as internações e pode dobrar o risco de mortalidade, desencorajando estratégias de ventilação agressivas. Tubos revestidos de prata reduzem a colonização bacteriana em 99,9%, mas o alto custo e as evidências fragmentadas retardam a adoção. Revestimentos de peptídeos antimicrobianos atualmente em ensaio prometem proteção de amplo espectro sem fomentar resistência. Pacotes de cuidados orientados por treinamento melhoram os resultados, mas exigem equipe de enfermagem consistente, o que permanece difícil de alcançar em muitas UTIs. À medida que a IA amadurece, alarmes de detecção precoce podem limitar o acúmulo de secreções e a microaspiração.
Volatilidade da cadeia de suprimentos de semicondutores
A escassez de chips vinculada a conflitos regionais e restrições comerciais atrasou até 6 meses de remessas de ventiladores em 2024, elevando os preços e gerando frustrações nos hospitais. Os fabricantes aceleram a aproximação geográfica da produção e a dupla sourcing, mas ainda enfrentam obstáculos logísticos, especialmente para microcontroladores de alto desempenho usados na regulação da velocidade das turbinas. As turbinas de fluxo contínuo se beneficiam de circuitos menos complexos e, portanto, mantêm prazos de entrega mais estáveis, auxiliando a resiliência do mercado de menor complexidade.
Cortes de reembolso para uso domiciliar de longo prazo
Revisões periódicas de pagamentos na Europa reduziram as tarifas para pacotes de ventilação domiciliar, pressionando as margens dos prestadores e potencialmente atrasando as renovações de dispositivos. As empresas diversificam-se em assinaturas de monitoramento remoto para defender a receita. O risco de política, portanto, limita o potencial de alta das previsões, apesar da robusta demanda clínica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Mobilidade:
As plataformas de UTI ancoram a inovação em formatos portáteisAs unidades de terapia intensiva dominam com 54,42% da participação do mercado de ventiladores mecânicos em 2025. Suas decisões de compra orientam o P&D dos fornecedores, produzindo modos adaptativos de malha fechada e turbinas de baixo ruído que depois migram para variantes de transporte. O tamanho do mercado de ventiladores mecânicos para modelos de UTI deve continuar superando a receita geral porque os hospitais renovam as frotas mais rapidamente do que os locais de menor complexidade quando os avanços de software impulsionam ganhos mensuráveis de qualidade. Os dispositivos portáteis, embora partindo de uma base menor, aceleram a um CAGR de 5,26% até 2031, à medida que os serviços de emergência e as equipes de resposta a desastres priorizam a autonomia da bateria e as carcaças robustas. O HAMILTON-C6 ilustra a transferência de tecnologia entre segmentos ao empacotar algoritmos de nível de UTI em um chassi móvel que pesa menos de 10 kg. A adoção no transporte também aumenta quando os códigos de reembolso permitem o faturamento durante transferências entre instalações, particularmente na América do Norte.
Uma classe de produto híbrido para enfermarias de cuidados subagudos emergiu, combinando ferramentas de desmame com capacidades de fluxo moderado para evitar hardware de UTI de preço integral. Os gestores de frota apreciam os consumíveis comuns entre as famílias de chassi, o que reduz o estoque. Os fornecedores que projetam interfaces de usuário compartilhadas entre as classes de mobilidade simplificam o treinamento e reduzem os erros dos usuários. Essas propostas de valor ajudam a defender os preços premium, mesmo quando as licitações públicas enfatizam as ofertas de menor custo em conformidade.


Por Interface:
Liderança invasiva encontra ganhos rápidos não invasivosA ventilação invasiva representa 63,72% da receita em 2025 porque a SDRA grave e os procedimentos cirúrgicos ainda requerem acesso endotraqueal. O tamanho do mercado de ventiladores mecânicos vinculado aos sistemas invasivos se expandirá modestamente, enquanto as linhas não invasivas registram um CAGR de 5,58% até 2031, graças à adoção domiciliar e aos protocolos de intervenção precoce. O software de compensação de vazamento, como o IntelliTrig, melhora a sincronia do paciente, reduzindo a escalada para intubação. Os hospitais implantam cada vez mais dispositivos de modo duplo para que os clínicos possam alternar sem trocar o hardware, o que reduz a intensidade de capital.
Os ganhos não invasivos também decorrem do crescimento das aplicações pediátricas e neonatais. Interfaces adaptadas a vias aéreas pequenas e estruturas faciais reduzem lesões cutâneas enquanto permitem terapia prolongada. Capacetes e ventilação por bocal oferecem alternativas onde as máscaras provocam claustrofobia. As aprovações regulatórias para cânula nasal de alto fluxo adicionam concorrentes à VNI convencional ao cobrir casos de hipoxemia leve. Os fabricantes equilibram a amplitude do portfólio com a complexidade do estoque por meio de conectores de manifold modulares e matrizes de sensores.
Por Faixa Etária do Paciente:
Adultos dominam o volume, neonatos lideram o crescimento percentualOs adultos permanecem o principal impulsionador com 70,63% de participação em 2025, porque a prevalência de doenças crônicas se inclina para os mais velhos e os volumes cirúrgicos são mais altos nessa coorte. O tamanho do mercado de ventiladores mecânicos vinculado ao cuidado de adultos captura os maiores incrementos absolutos de receita a cada ano. Os sistemas neonatais, embora menores em dólares, crescem a 5,74% até 2031, à medida que a sobrevivência de bebês com muito baixo peso ao nascer melhora e mais UTINs adotam estratégias de ventilação gentil. Novos ensaios relatam que o software de suporte à decisão eleva o sucesso dos ensaios de respiração espontânea para 55%, reduzindo em um dia o tempo mediano de ventilação em pediatria. Esses ganhos se traduzem em menor ocupação de leitos, liberando capacidade.
A miniaturização de hardware apresenta sensores sensíveis o suficiente para rastrear volumes correntes abaixo de 10 mL, fundamentais para prevenir o volutrauma em neonatos. Umidificadores com controle servo estabilizam as condições das vias aéreas, enquanto os algoritmos fazem a transição automática entre controle de pressão e volume quando o esforço do paciente aumenta. Nas enfermarias de adultos, os modos de proteção do diafragma ajustam as pausas expiratórias para mitigar a atrofia durante longos períodos de ventilação, uma necessidade crescente em populações geriátricas.

Por Usuário Final:
Gastos hospitalares encontram a economia disruptiva da assistência domiciliarOs hospitais detêm 74,05% da participação do mercado de ventiladores mecânicos em 2025, mas o CAGR de 5,96% da assistência domiciliar até 2031 atrai a atenção dos investidores à medida que o cuidado baseado em valor desloca os serviços para fora. Os hospitais justificam os modelos premium de UTI por meio de reembolso agrupado que recompensa a redução do tempo de internação. Eles permanecem os primeiros adotantes de recursos de IA porque possuem equipes de TI capazes de validar os requisitos de cibersegurança de reguladores como a Agência de Saúde da Defesa. Os prestadores domiciliares priorizam baixo ruído, portabilidade e telemetria remota para manter baixa a frequência de visitas de enfermagem.
O salto de receita da VieMed em 2024 destaca a lucratividade quando o financiamento de dispositivos se alinha com os ciclos de faturamento de cuidados crônicos, especialmente sob a nova cobertura do Medicare para hipercapnia persistente. As empresas que oferecem contratos de serviço e consumíveis de reposição protegem a receita das flutuações tarifárias. Os centros cirúrgicos ambulatoriais adquirem unidades de médio porte que suportam desmame rápido; isso aumenta a demanda por peças pós-venda, mas mantém os orçamentos de capital gerenciáveis.
Análise Geográfica
Mercado de Ventiladores Mecânicos da América do Norte
A América do Norte, com 42,44% de participação no mercado de ventiladores mecânicos em 2025, beneficia-se de uma extensa infraestrutura de UTI, estoques federais e estruturas de reembolso favoráveis. A política de aquisição pública combina agora compras centralizadas de reserva com subsídios para renovação da frota hospitalar, suavizando os padrões de pedidos após o pico de demanda de 2020-2022. A conformidade com as diretrizes de cibersegurança da FDA também favorece os fornecedores domésticos com ciclos de vida de software validados.
Mercado de Ventiladores Mecânicos da Europa
A Europa se destaca como um comprador maduro, porém inovador. A região aplica regras rígidas de ecodesign e proteção de dados que impulsionam os fornecedores em direção a turbinas energeticamente eficientes e conectores de nuvem criptografados. Vários países lançam roteiros nacionais de inteligência artificial para cuidados intensivos, disponibilizando financiamento para implantações-piloto. O volume de mercado permanece estável; o crescimento da receita decorre de preços médios de venda mais elevados e assinaturas de software.
Mercado de Ventiladores Mecânicos da APAC
A Ásia-Pacífico registra o CAGR mais rápido de 6,45% até 2031, impulsionado por iniciativas de infraestrutura de saúde que visam elevar a densidade de leitos de cuidados intensivos acima de 5 por 100.000 habitantes em países de renda média. A variação dentro da região é elevada. Economias de alta renda, como o Japão, mantêm ciclos de atualização a cada cinco anos, enquanto países de baixa renda dependem de financiamento por doações. Os fornecedores obtêm sucesso ao oferecer plataformas escaláveis que aceitam tanto fontes de oxigênio de parede quanto de compressor.
O reconhecimento da China dos cuidados intensivos como especialidade em 2009 impulsionou uma rede de sociedades profissionais que padronizam protocolos e aceleram a licitação de equipamentos. Empresas locais licenciaram conjuntamente tecnologia de turbinas ocidentais para contornar tarifas de importação, exercendo pressão de preços sobre as multinacionais. Índia e Indonésia priorizam programas de fabricação nacional que favorecem a agregação de valor doméstico acima de 30%.
Mercado de Ventiladores Mecânicos da América Latina
A América Latina vivenciou booms de fabricação emergencial durante a COVID-19. Os governos agora convertem algumas instalações temporárias em enfermarias de cuidados intensivos permanentes, sustentando a demanda de base por ventiladores de nível intermediário. A volatilidade cambial, no entanto, complica as importações de capital, tornando os modelos de arrendamento cada vez mais populares.
Mercado de Ventiladores Mecânicos do Oriente Médio e África
O Oriente Médio e a África ficam atrás em penetração, mas apresentam potencial de longo prazo. Os estados do Golfo ricos em petróleo financiam UTIs de alta especificação, demandando dispositivos premium com fornecimento integrado de óxido nítrico. Nações com menos recursos dependem de financiamento de doadores e requerem unidades robustas capazes de operar em ambientes empoeirados e com fornecimento de energia variável. Os fornecedores fazem parcerias com ONGs para incluir treinamento, facilitando a adoção.
Mercado de Ventiladores Mecânicos dos Estados Unidos
Os Estados Unidos dominam o mercado de ventiladores mecânicos da América do Norte, respondendo por aproximadamente 44,62% da participação regional no mercado de ventiladores em 2025. A liderança de mercado do país é sustentada por sua extensa rede de saúde, composta por mais de 5.000 hospitais com instalações avançadas de cuidados intensivos. A presença de fabricantes líderes, infraestrutura de saúde robusta e elevados gastos com saúde fortalecem ainda mais sua posição no mercado. O mercado norte-americano é caracterizado por forte demanda tanto por ventiladores de cuidados intensivos quanto por soluções de ventilação portáteis, impulsionada pela crescente incidência de doenças respiratórias crônicas e por uma população envelhecida que requer suporte de ventilação de longo prazo.
Mercado de Ventiladores Mecânicos do Canadá
O Canadá emerge como o mercado de crescimento mais rápido na América do Norte, com uma taxa de crescimento projetada de aproximadamente 6,78% durante 2026-2031. O crescimento do mercado do país é impulsionado pelo aumento dos gastos com saúde, pela crescente adoção de soluções de saúde domiciliar e pela maior conscientização sobre o gerenciamento de cuidados respiratórios. As instalações de saúde canadenses estão investindo cada vez mais em tecnologias avançadas de ventilação para melhorar os resultados dos pacientes. As políticas de saúde favoráveis do governo e o foco no aprimoramento da infraestrutura de cuidados intensivos contribuem para a expansão do mercado. O país também apresenta forte demanda por ventiladores portáteis, particularmente em ambientes de saúde remotos e aplicações de cuidados domiciliares.
Mercados Europeus em Geral
O mercado europeu de ventiladores mecânicos demonstra força significativa, apoiado por sistemas de saúde bem estabelecidos na Alemanha, no Reino Unido, na França, na Itália e na Espanha. O mercado da região é caracterizado por altas taxas de adoção de tecnologias médicas avançadas e pela forte presença de grandes fabricantes de ventiladores. Os países europeus mantêm padrões regulatórios rigorosos para dispositivos médicos, ao mesmo tempo em que investem continuamente na melhoria da infraestrutura de saúde. O mercado se beneficia de um foco crescente em soluções de saúde domiciliar e da demanda crescente por dispositivos de ventilação portáteis.
A Alemanha lidera o mercado europeu de ventiladores mecânicos, detendo aproximadamente 19,74% da participação regional no mercado de ventiladores em 2025. A liderança de mercado do país é atribuída ao seu robusto sistema de saúde, aos substanciais gastos com saúde e às fortes capacidades de fabricação doméstica. Os hospitais alemães mantêm altos padrões de instalações de cuidados intensivos e demonstram demanda consistente por soluções avançadas de ventilação. A presença de grandes fabricantes e instituições de pesquisa contribui para a inovação contínua em tecnologias de ventilação, enquanto o envelhecimento da população do país impulsiona o crescimento sustentado do mercado.
O Reino Unido representa um mercado significativo na Europa, com uma taxa de crescimento projetada de aproximadamente 6,82% durante 2026-2031. O sistema de saúde do Reino Unido continua a investir na modernização de sua infraestrutura de cuidados intensivos e na ampliação do acesso a soluções avançadas de cuidados respiratórios. O país demonstra crescente adoção de soluções de ventilação portáteis e domiciliares, impulsionada por uma ênfase crescente nos serviços de saúde domiciliar. As instalações de saúde britânicas estão incorporando ativamente novas tecnologias de ventilação para melhorar os resultados dos cuidados aos pacientes e a eficiência operacional.
Mercado de Ventiladores Mecânicos da China, Japão e Coreia do Sul
O mercado de ventiladores mecânicos da Ásia-Pacífico demonstra robusto potencial de crescimento, abrangendo mercados de saúde diversificados na China, no Japão, na Índia, na Coreia do Sul e na Austrália. A região experimenta crescente desenvolvimento de infraestrutura de saúde, aumento dos gastos com saúde e maior conscientização sobre cuidados respiratórios. A rápida urbanização, o aumento dos níveis de poluição e a crescente incidência de doenças respiratórias impulsionam a expansão do mercado nesses países. A região também se beneficia do crescimento das capacidades de fabricação doméstica e da crescente adoção de tecnologias médicas avançadas.
A China mantém sua posição como o maior mercado de ventiladores mecânicos na região da Ásia-Pacífico. A extensa modernização do sistema de saúde do país, a grande população de pacientes e as crescentes capacidades de fabricação doméstica impulsionam o crescimento do mercado. As instalações de saúde chinesas continuam a expandir suas capacidades de cuidados intensivos, enquanto o foco crescente em soluções de saúde domiciliar cria novas oportunidades de mercado. O investimento do país em infraestrutura de saúde e a ênfase na autossuficiência na fabricação de dispositivos médicos fortalecem sua posição no mercado.
A Coreia do Sul emerge como o mercado de crescimento mais rápido na região da Ásia-Pacífico. O sistema de saúde avançado do país, as fortes capacidades tecnológicas e o foco crescente na inovação em saúde impulsionam a expansão do mercado. As instalações de saúde coreanas demonstram altas taxas de adoção de tecnologias avançadas de ventilação, enquanto o envelhecimento da população do país cria demanda sustentada. O mercado se beneficia de fortes capacidades de fabricação doméstica e do investimento contínuo no desenvolvimento da infraestrutura de saúde.
Mercado de Ventiladores Mecânicos do CCG e da África do Sul
O mercado de ventiladores mecânicos do Oriente Médio e África apresenta promissor potencial de crescimento, com variações significativas entre as diferentes regiões. Os países do CCG lideram o mercado regional, beneficiando-se de substanciais investimentos em saúde e de instalações médicas modernas. A África do Sul representa outro mercado-chave, com crescente desenvolvimento de infraestrutura de saúde e adoção crescente de tecnologias médicas avançadas. A região demonstra um foco crescente na melhoria das instalações de cuidados intensivos e na ampliação do acesso a soluções avançadas de cuidados respiratórios, com o CCG emergindo como o maior e mais rápido mercado em crescimento na região.
Mercado de Ventiladores Mecânicos da América do Sul
O mercado de ventiladores mecânicos da América do Sul continua a evoluir, com o Brasil e a Argentina representando mercados-chave na região. O mercado se beneficia do desenvolvimento contínuo da infraestrutura de saúde, do aumento dos gastos com saúde e da maior conscientização sobre cuidados respiratórios. O Brasil mantém sua posição como o maior mercado da região, enquanto a Argentina apresenta o maior potencial de crescimento. A região demonstra crescente adoção de soluções de ventilação tanto de cuidados intensivos quanto portáteis, apoiada pelo crescimento dos investimentos em saúde e pela ampliação do acesso a tecnologias médicas avançadas.

Panorama regulatório
Os ventiladores mecânicos são regulamentados como dispositivos médicos com trajetórias específicas por país. Nos Estados Unidos, os ventiladores são tratados como dispositivos de Classe II, com ênfase em controles pré-mercado, vigilância pós-mercado e sistemas de qualidade de fabricação. Um importante ponto de inflexão de conformidade é o FDA Quality Management System Regulation (QMSR), em vigor a partir de 2 de fevereiro de 2026, que alinha as expectativas do sistema de qualidade mais estreitamente com a ISO 13485:2016 e eleva os requisitos para controles de projeto, gestão de mudanças de software e disciplina documental em todo o hardware de ventiladores e software incorporado ou conectado.
O reconhecimento de normas continua a moldar o acesso ao mercado e a elegibilidade para licitações. O FDA reconhece a ISO 80601-2-12:2023 (Terceira Edição) como norma de consenso para ventiladores de terapia intensiva, com declarações de conformidade com a versão anterior aceitas até 19 de dezembro de 2027, criando uma janela de transição definida para atualizações de evidências de teste. Na Europa, os prazos de transição do MDR permanecem em vigor, enquanto a Comissão Europeia emitiu, em 16 de dezembro de 2025, uma proposta (COM(2025) 1023 final) para alterar o MDR/IVDR com o objetivo declarado de simplificar a avaliação de conformidade e reduzir encargos administrativos. Isso está sendo acompanhado por fabricantes que lidam com restrições de capacidade de organismos notificados e cargas de trabalho de recertificação. Para aquisições globais, os formatos de especificação de desempenho da OMS e as listagens nos recursos de dispositivos médicos da OMS são utilizados em licitações públicas e programas de treinamento para ventiladores de uso profissional, a fim de padronizar os requisitos.
Análise da cadeia de valor
A cadeia de valor começa com fornecedores upstream de sensores (pressão e fluxo), válvulas e solenoides proporcionais, turbinas e motores, medidores de fluxo, baterias e eletrônicos especializados (microcontroladores e PCBs). Os fabricantes de equipamentos originais (OEMs) então cuidam do projeto, fabricação e validação do dispositivo, incluindo processos de ciclo de vida de software e cibersegurança, antes da aprovação regulatória e validação clínica. Downstream, a demanda é moldada por comitês de investimento hospitalar, organizações de compras em grupo, distribuidores e canais de cuidados domiciliares ou DME, enquanto equipes de engenharia biomédica e prestadores de serviços terceirizados impulsionam ciclos de manutenção preventiva, peças de reposição, calibração e recondicionamento que afetam o custo total de propriedade.
Os obstáculos persistentes se concentram em eletrônicos especializados, chips de computador, válvulas proporcionais e componentes de precisão, onde as bases de fornecedores podem ser estreitas e os prazos de entrega longos. Isso favorece iniciativas de fornecimento duplo, near-shoring e visibilidade de estoque. Movimentos de portfólio e parcerias de canal também estão influenciando a disponibilidade downstream: a conclusão pela ZOLL, em outubro de 2024, da aquisição de linhas selecionadas de produtos ventiladores da Vyaire fortaleceu sua capacidade de agrupar dispositivos com consumíveis e serviços, enquanto a parceria de dezembro de 2025 entre Vapotherm e Flight Medical para distribuir o ventilador VentO2ux nos Estados Unidos destaca como acordos de distribuição podem acelerar o acesso sem a necessidade de construir infraestrutura de vendas diretas completa. No lado da fabricação e conformidade, os lançamentos de software vinculados a aprovações regulatórias (por exemplo, a aprovação FDA 510(k) de junho de 2026 para o software 3.10 do Evita V800 da Drager) mostram como atualizações de software regulamentadas e iterativas prolongam a relevância da base instalada e podem estimular receitas de serviço e upgrade junto com as vendas de novas unidades.
Cenário Competitivo
Principais Empresas no Mercado de Ventiladores Mecânicos
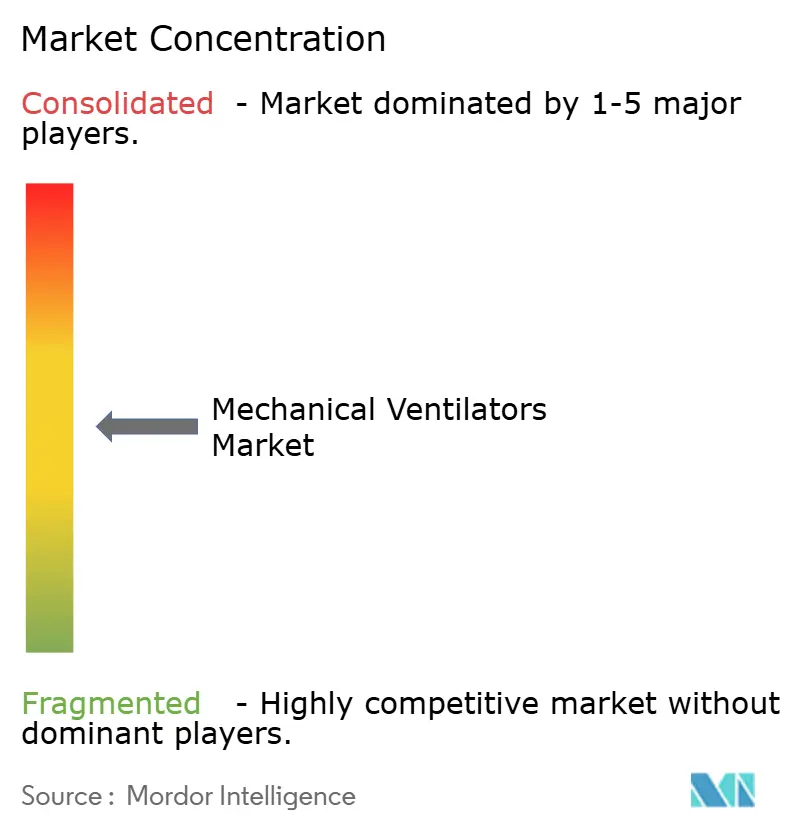
O mercado de ventiladores mecânicos se situa em uma consolidação moderada. As principais marcas aproveitam algoritmos patenteados, cibersegurança validada e expertise regulatória para defender participação. A saída da Medtronic em 2024 sinalizou uma mudança para longe de portfólios respiratórios intensivos em capital, liberando espaço para players de nicho capturarem bases instaladas legadas. A Hamilton Medical lidera com mais de 605 famílias de patentes cobrindo o INTELLiVENT-ASV e a análise de formas de onda em tempo real, criando um fosso defensável.
A Getinge obteve a aprovação da Agência de Saúde da Defesa dos EUA para sua linha Servo, diferenciando-se em cibersegurança e painéis de gestão de frotas. A Zoll expandiu-se ao adquirir ativos da Vyaire, ampliando os consumíveis para garantir receita recorrente. A GE HealthCare colabora com a AWS em aplicações de IA generativa que combinam dados de imagem e respiratórios, posicionando seus ventiladores dentro de um ecossistema digital mais amplo.
A resiliência da cadeia de suprimentos permanece um ponto focal estratégico. As empresas buscam duplas pegadas de fabricação e integram verticalmente a montagem de PCB para amortecer a escassez de chips. Alguns clientes negociam estoque gerenciado pelo fornecedor para garantir 30 dias de fornecimento de peças críticas. Os modelos de assinatura de software deslocam a renda para fluxos previsíveis, ao mesmo tempo em que abrem a venda cruzada de análises.
Os entrantes em mercados emergentes usam engenharia frugal para competir em preço, mas incorporam alarmes de segurança essenciais para atender às normas IEC 60601. As parcerias com distribuidores locais aceleram os registros regulatórios e os lançamentos de treinamento. À medida que os recursos de IA amadurecem, o controle de propriedade intelectual torna-se a principal barreira, preservando os preços premium entre os incumbentes estabelecidos.
Líderes do Setor de Ventiladores Mecânicos
Getinge AB
Smiths Medical
ResMed Inc.
Medtronic PLC
Koninklijke Philips NV
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ventiladores Mecânicos
- Medtronic
- Getinge
- GE HealthCare Technologies Inc.
- Dragerwerk
- Koninklijke Philips
- Smiths Group
- Resmed
- Mindray Medical Intl.
- Nihon Kohden Corp.
- Zoll Medical Corp.
- Fisher & Paykel Healthcare
- Hamilton Medical
- Allied Healthcare Products
- Vyaire Medical
- Bunnell Inc.
- Airon Corp.
- Shenzhen SiareSys
- Löwenstein Medical
- Magnamed
- Bio-Méd Devices
- Timpel S/A

Oportunidades de mercado e perspectivas futuras
Uma área de oportunidade é a de atualizações regulamentadas de ventilação impulsionadas por software que oferecem melhorias mensuráveis de fluxo de trabalho e benefícios de proteção pulmonar sem exigir a substituição completa da plataforma. A aprovação FDA 510(k) de junho de 2026 para o software 3.10 do Evita V800 da Drager (incluindo salvaguardas orientadas para SDRA e cálculo de pressão motriz) ilustra como expansões de recursos podem renovar bases instaladas e deslocar as compras para fornecedores com forte capacidade de engenharia e validação de software pós-mercado. Separadamente, o QMSR do FDA, em vigor a partir de 2 de fevereiro de 2026, aumenta o prêmio operacional para fabricantes que conseguem manter um controle de mudanças de software e hardware conforme e repetível, o que pode abrir espaço para fornecedores que combinam a venda de dispositivos com documentação, processos de cibersegurança e suporte ao ciclo de vida.
A expansão de canais e a entrada em novos mercados nos Estados Unidos também criam espaços em branco acionáveis entre os níveis de cuidados agudos e subagudos, particularmente onde licitações e IDNs favorecem a amplitude de portfólio e a presença de serviços. A entrada da Mindray no mercado de ventiladores dos EUA em março de 2026, com as séries SV900 e SV700, indica que a intensidade competitiva está aumentando além dos participantes tradicionais, reforçando o papel da escala de distribuição, treinamento e prontidão do serviço biomédico nas decisões de compra. O crescimento paralelo na ventilação domiciliar e de cuidados crônicos é apoiado por ajustes de política de reembolso descritos no contexto do relatório, incluindo parâmetros de cobertura ampliados do Medicare para ventilação domiciliar em 2025. Isso amplia a base endereçável para sistemas não invasivos compactos e de baixa manutenção, com monitoramento remoto e relatórios de adesão. Fabricantes que padronizam consumíveis entre classes de mobilidade e oferecem programas de serviço que reduzem o tempo de inatividade estão posicionados para ganhar participação de mercado, à medida que os sistemas de saúde equilibram estoques de preparação, ciclos de renovação de frota e custo total de propriedade.
Recent Industry Developments in Mercado de Ventiladores Mecânicos
- Junho de 2026: a Draeger recebeu aprovação FDA 510(k) para o lançamento do software 3.10 do ventilador Evita V800, adicionando recursos como salvaguardas orientadas para SDRA e cálculo de pressão motriz. A atualização destaca como as atualizações regulamentadas de software estão se tornando uma alavanca de diferenciação primária para frotas de UTI, prolongando a relevância clínica das bases instaladas e apoiando receitas de serviço e upgrade.
- Maio de 2025: a Medtronic emitiu um recall voluntário global para números de série específicos dos ventiladores Newport HT70 e Newport HT70 Plus e determinadas peças de serviço relacionadas, com o FDA designando a ação como Classe I. A Medtronic recomendou a descontinuação do uso clínico dos dispositivos afetados, o que pode acelerar a demanda de substituição e aumenta a ênfase de aquisição em sistemas de qualidade do fornecedor e execução de serviço em campo.
- Outubro de 2024: a ZOLL concluiu a aquisição de linhas selecionadas de produtos ventiladores da Vyaire Medical, incluindo bellavista, fabian, LTV e 3100 HFOV. A integração desses ativos ampliou o portfólio de cuidados intensivos e respiratórios da ZOLL e fortaleceu sua capacidade de agrupar dispositivos, acessórios e cobertura de serviços em contas hospitalares.


Mercado de Ventiladores Mecânicos Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita obtida com ventiladores mecânicos que fornecem suporte respiratório controlado, entregando volumes ou pressões definidos por meio de interfaces invasivas ou não invasivas, em ambientes hospitalares, de transporte e de cuidados domiciliares.
Exclusões de escopo: excluímos sistemas de terapia de oxigênio de alto fluxo não mecânicos e dispositivos CPAP ou BiPAP autônomos usados principalmente para apneia do sono.
Visão geral da segmentação
- Por Mobilidade
- Ventiladores de Terapia Intensiva (UTI)
- Ventiladores de Transporte e Portáteis
- Ventiladores de Cuidados Subagudos e de Longa Duração
- Por Interface
- Ventilação Invasiva
- Ventilação Não Invasiva (VNI)
- Por Faixa Etária do Paciente
- Adulto
- Pediátrico
- Neonatal
- Por Usuário Final
- Hospitais
- Assistência Domiciliar
- Centros Cirúrgicos Ambulatoriais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando o pool de demanda clínica e o mix de ambientes de cuidado usando fontes públicas como a Organização Mundial da Saúde, o CDC dos EUA e portais nacionais de estatísticas de saúde que publicam indicadores de utilização hospitalar e doenças respiratórias. Também revisamos informações regulatórias e de classificação de dispositivos, incluindo bancos de dados do FDA dos EUA e registros públicos semelhantes em outras regiões, para manter o limite do produto consistente com o que é realmente vendido como ventilador.
No lado da oferta, utilizamos registros de empresas, relatórios anuais, apresentações a investidores e cobertura de imprensa confiável para entender portfólios de produtos, presença de fabricação e lançamentos notáveis. Estatísticas de importação e exportação, junto com comunicados de associações comerciais e revistas clínicas selecionadas revisadas por pares, nos ajudam a verificar a coerência dos sinais de adoção regional e do comportamento de substituição. Além disso, uma assinatura paga para dados financeiros de empresas e um banco de dados de patentes são usados para agilizar verificações factuais sobre receitas, mudanças de propriedade e direção tecnológica. Esses exemplos não são exaustivos, e muitas outras fontes públicas também foram consultadas para coleta de dados, validação e esclarecimento durante o estudo.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar sob pressão as premissas do modelo que movem os números, incluindo preços médios de venda por ambiente de cuidado, a divisão entre uso invasivo e não invasivo, e ciclos de substituição em UTIs e frotas de transporte. Validamos essas entradas por meio de discussões com fabricantes, distribuidores, equipes de aquisição hospitalar e engenharia biomédica, e clínicos, com cobertura equilibrada entre APAC, EMEA e Américas, para que os padrões de prática regional não sejam diluídos precocemente.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 14% | APAC: 43% |
| Nível médio: 57% | Líderes funcionais/de unidade: 31% | EMEA: 35% |
| Participantes menores: 14% | Gerentes: 55% | Américas: 22% |
Dimensionamento e previsão de mercado
O modelo de dimensionamento é construído principalmente usando uma abordagem top-down, na qual a capacidade hospitalar, os indicadores de atividade de leitos de UTI e ventilados, e a carga de casos respiratórios são traduzidos em um pool de demanda realista, que é então convertido em valor anual de dispositivos por meio de lógica de preços e substituição. Para manter o resultado fundamentado, corroboramos os totais com verificações seletivas bottom-up, como a consolidação de uma amostra de receitas de fornecedores por região e a comparação dos volumes de unidades implícitos com o feedback dos canais.
As principais entradas usadas no modelo incluem o crescimento e a direção de utilização de leitos de UTI, os ciclos de substituição de ventiladores em cuidados agudos, a mudança de participação para uso portátil e de transporte, faixas de preço médio de venda por ambiente (UTI versus transporte versus cuidados domiciliares), e a intensidade regional de reembolso ou aquisição que impacta o momento de compra. Quando surgem lacunas nos sinais de unidades para países menores, a estimativa é interligada usando proporções proxy, como o estoque hospitalar por população e os preços de mercados próximos, e depois a premissa é reverificada com entrevistas antes de ser fixada.
Para a previsão, a análise de cenários é aplicada porque a demanda pode mudar com ciclos de financiamento, adoção de diretrizes e ondas de renovação de produtos. O caminho futuro é então ajustado usando o consenso de especialistas sobre a progressão de preços, mudanças de mix entre uso invasivo e não invasivo, e a normalização esperada nas tendências de utilização após picos de curto prazo.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de múltiplas passagens, nas quais nossas estimativas são comparadas com sinais independentes, como a direção dos gastos de capital hospitalar, a movimentação do fluxo comercial para categorias relevantes de dispositivos e tendências de instalação e substituição visíveis publicamente. Se uma região apresentar um salto inusual, as entradas são reabertas e verificadas novamente, e chamadas de acompanhamento são acionadas para confirmar se a mudança é de preço, mix ou uma alteração real de volume.
Antes da aprovação final, o modelo é revisado passo a passo, com verificações de variância entre regiões e entre premissas-chave, como ASP e duração do ciclo de substituição. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, incluindo grandes mudanças regulatórias, licitações de grande porte ou interrupções de fornecimento. Pouco antes da entrega, é realizada uma passagem final de dados para que a visão reflita as informações mais recentes disponíveis.
Estimativa da Mordor Intelligence para o mercado de ventiladores mecânicos comparada com outras estimativas publicadas
Os tamanhos de mercado publicados para ventiladores mecânicos podem parecer muito distantes entre si, mesmo quando o tema parece o mesmo, porque cada publicador fixa diferentes prazos, preços e limites de produto no modelo. As diferenças também surgem da rapidez com que as premissas são atualizadas quando os padrões de compra hospitalar se normalizam ou quando novas gerações de dispositivos alteram o preço médio de venda.
Os principais fatores de disparidade aqui são o momento cambial e o ano usado para a conversão de moeda, a forma como o ASP é reduzido após anos de pico, e se dispositivos respiratórios não ventiladores são silenciosamente incluídos. As verificações cruzadas usadas neste estudo se concentram em alinhar o valor com sinais de demanda realistas e depois atualizar as premissas de preço e mix em uma cadência regular, razão pela qual o valor de 5,33 bilhões de USD em 2025 se alinha com o escopo mais recente e as verificações de validação aplicadas pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,33 bilhões de USD (2025) | |
| Consultoria Global A | 3,17 bilhões de USD (2024) | Utiliza um ano-base anterior e, em alguns casos, um limite de receita mais restrito, com preços ancorados na normalização pré-2025 e ajuste menos explícito para a progressão do ASP pós-pico e o momento de conversão cambial. |
| Editora do Setor B | 3,36 bilhões de USD (2024) | Reporta um valor de 2024 com um horizonte de previsão mais longo, e a descrição pública oferece pouco detalhe sobre o que é excluído, o que pode levar a uma definição mais restrita do dispositivo e a um tratamento diferente do mix portátil versus cuidados agudos na construção do valor. |
No geral, a dispersão é explicada mais por escolhas de tempo e limites do que por aritmética. Quando o mesmo ano, o momento cambial e o escopo exclusivo de ventiladores são aplicados de forma consistente, as diferenças remanescentes geralmente se restringem a premissas de ASP e mix, que são as partes que mais verificamos por meio de entrevistas e sinais de verificação cruzada.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Ventiladores Mecânicos?
O tamanho do Mercado de Ventiladores Mecânicos deve atingir USD 5,59 bilhões em 2026 e crescer a um CAGR de 4,9% para atingir USD 7,1 bilhões até 2031.
Qual segmento detém a maior participação no mercado de ventiladores mecânicos?
Os ventiladores de terapia intensiva lideram com 54,42% de participação em 2025, sustentados pela expansão da capacidade de UTI nos hospitais.
Quem são os principais players no Mercado de Ventiladores Mecânicos?
Getinge AB, Smiths Medical, ResMed Inc., Medtronic PLC e Koninklijke Philips NV são as principais empresas que operam no Mercado de Ventiladores Mecânicos.
Qual é a região de crescimento mais rápido no Mercado de Ventiladores Mecânicos?
A Ásia-Pacífico registra o CAGR mais alto de 6,45% porque os governos estão investindo em infraestrutura de cuidados intensivos.
Qual região tem a maior participação no Mercado de Ventiladores Mecânicos?
Em 2025, a América do Norte representa a maior participação de mercado no Mercado de Ventiladores Mecânicos.
Página atualizada pela última vez em:



