
Análise do Mercado de Motocicletas na Índia por Mordor Intelligence
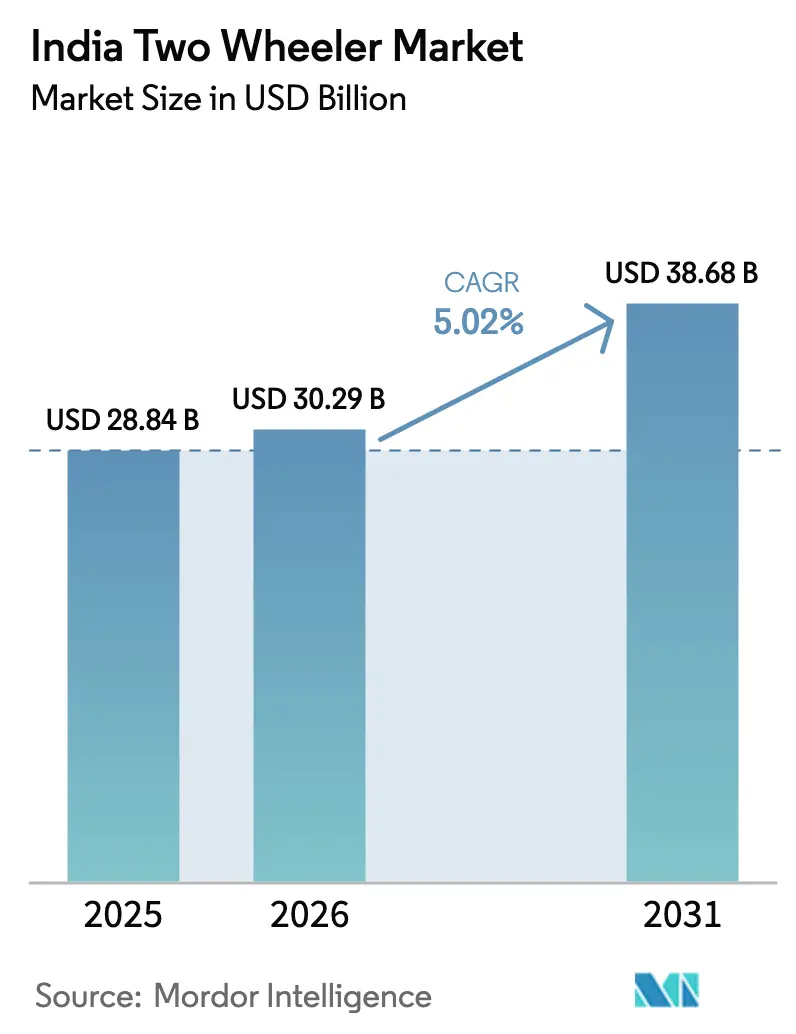
Espera-se que o tamanho do mercado de duas rodas da Índia aumente de 30,29 bilhões de USD em 2026 para 31,81 bilhões de USD em 2027 e atinja 41,5 bilhões de USD até 2032, crescendo a um CAGR de 5,46% no período 2027-2032. Espera-se que o volume do mercado aumente de 22,49 milhões de unidades em 2026 para 23,3 milhões de unidades em 2027 e atinja 27,81 milhões de unidades até 2032, crescendo a um CAGR de 3,6% no período 2027-2032.
A atividade de deslocamento e entrega sustenta a demanda por motocicletas e scooters na Índia. Os incentivos públicos para veículos elétricos de duas rodas elegíveis e serviços de bateria ajudam os fornecedores a ampliar o acesso aos veículos. O conflito no Oriente Médio perturbou as cadeias de suprimentos da região do Golfo a partir de março de 2026, adicionando pressão de abastecimento. Os fornecedores podem combinar scooters com acesso a troca ou aluguel para atender às barreiras de custo e carregamento dos entregadores, embora os custos mais elevados das células compliquem a precificação.
Principais Conclusões do Relatório
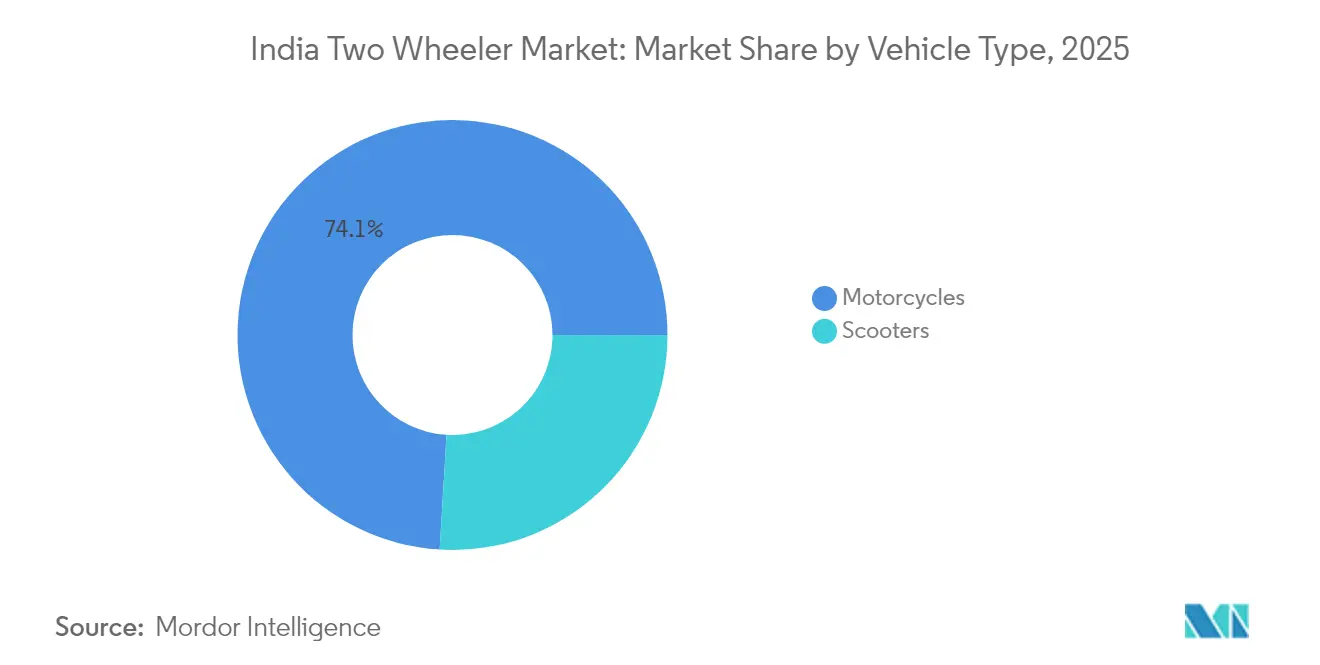
- Por tipo de veículo, as motocicletas lideraram com 73,8% de participação no mercado de duas rodas da Índia em 2026, enquanto os scooters são o segmento de crescimento mais rápido, com um CAGR previsto de 6,45% no período 2027-2032.
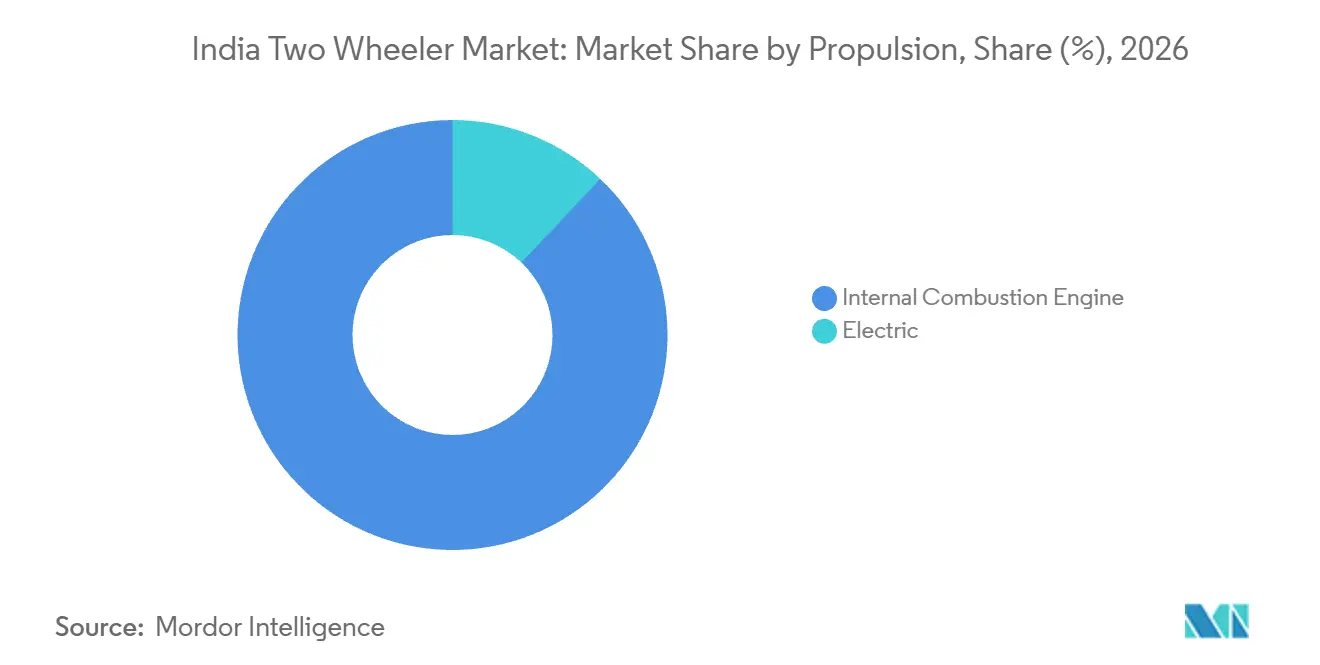
- No âmbito da propulsão, os veículos com motor de combustão interna lideraram com 87,93% de participação no tamanho do mercado de duas rodas da Índia em 2026, e os veículos elétricos lideram o crescimento previsto com um CAGR de 7,4% no período 2027-2032.
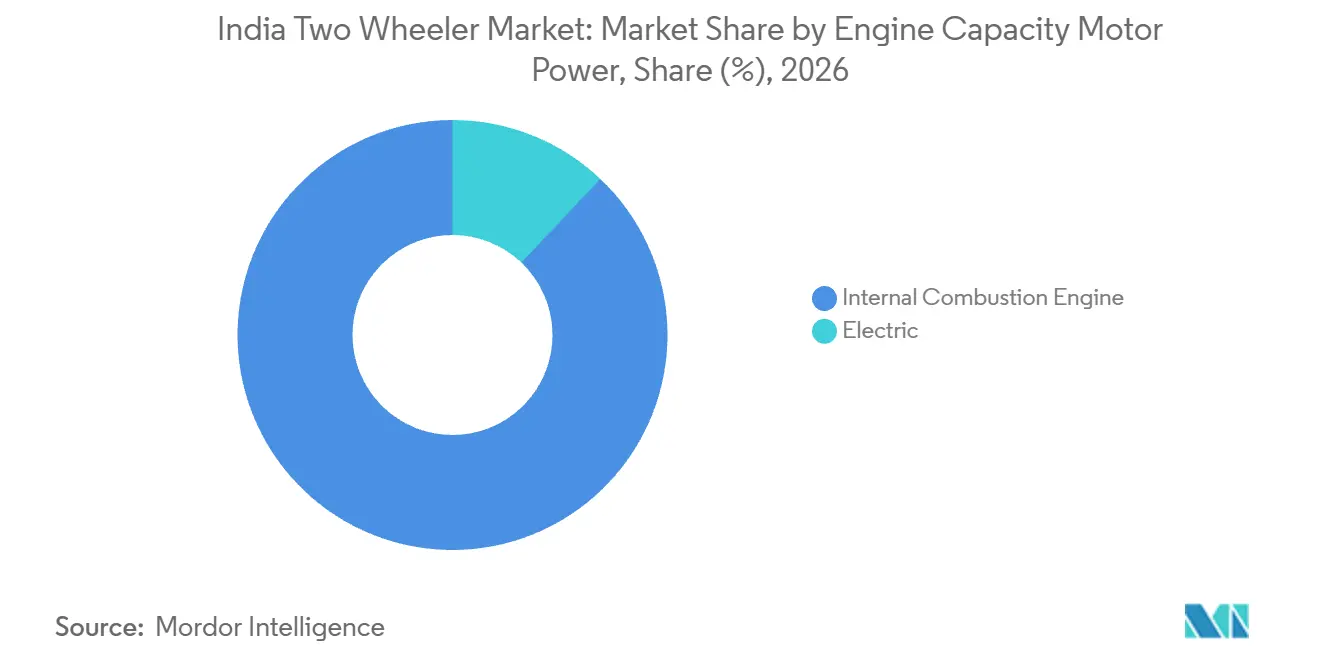
- Em termos de capacidade do motor e potência do motor, os veículos com motor de combustão interna detinham a participação líder de 87,93% do valor de mercado em 2026, enquanto os modelos elétricos têm previsão de expansão mais rápida com um CAGR de 7,4% no período 2027-2032.
- Por faixa de preço, os veículos com preço de até USD 1.000 lideraram com 47,81% do valor de mercado em 2026, enquanto a faixa de USD 1.501-2.000 apresenta o CAGR previsto mais rápido de 7,85% no período 2027-2032.
- Entre os usuários finais, o B2C deteve a maior participação com 91,13% do valor de mercado em 2026, com previsão de o B2B crescer mais rapidamente com um CAGR de 6,85% no período 2027-2032.
- Nos canais de vendas, o offline liderou com 95,26% do valor de mercado em 2026, enquanto o online é o segmento de crescimento mais rápido, com um CAGR previsto de 7,45% no período 2027-2032.
- Entre os estados, Uttar Pradesh respondeu pela participação líder de 12,19% do valor de mercado em 2026, e Tamil Nadu apresenta o CAGR previsto mais rápido de 8,3% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Extensão do Subsídio PM E-DRIVE e Incentivos Estaduais para Veículos Elétricos | +1.9% | Em todo o país | Curto prazo (≤ 2 anos) |
| Congestionamento Urbano Impulsionando a Preferência por Veículos de Duas Rodas | +1.7% | Bengaluru, Pune, Mumbai e Nova Délhi | Longo prazo (≥ 4 anos) |
| Modelos de Negócios com Bateria Substituível Reduzindo o Custo Total de Propriedade | +1.3% | Em todo o país | Médio prazo (2 a 4 anos) |
| Expansão do Comércio Eletrônico em Cidades de Médio e Pequeno Porte Impulsionando a Demanda de Última Milha | +1.1% | Em todo o país | Médio prazo (2-4 anos) |
| Crédito Digital Expandindo o Acesso ao Financiamento para Entregadores Informais | +0.9% | Em todo o país | Médio prazo (2 a 4 anos) |
| Demanda de Exportação de Veículos com Motor de Combustão Interna Sustentando a Escala Doméstica | +0.7% | Em todo o país | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Extensão do Subsídio PM E-DRIVE e Incentivos Estaduais para Veículos Elétricos
Uma janela de incentivo estendida oferece aos compradores elegíveis de veículos elétricos de duas rodas um período mais longo no qual o apoio público pode compensar os custos de aquisição. Em 10 de agosto de 2026, o Ministério das Indústrias Pesadas estendeu os incentivos PM E-DRIVE para veículos elétricos de duas rodas registrados até 31 de março de 2028. O programa ou subcomponente relevante encerra-se antes caso seus recursos sejam esgotados, após o que novas solicitações não são aceitas.[1] Para os fabricantes, o apoio público pode melhorar a proposta de custo de aquisição de um veículo elegível sem exigir um desconto equivalente da própria margem do veículo. Como a elegibilidade termina em 31 de março de 2028 ou antes caso os recursos se esgotem, essa vantagem de precificação favorece os fornecedores capazes de entregar veículos elétricos de duas rodas elegíveis dentro dessa janela.
Congestionamento Urbano Impulsionando a Preferência por Motocicletas
O deslocamento urbano para o trabalho coloca o uso de veículos de duas rodas ao lado de um congestionamento urbano substancial. Na Pesquisa Nacional de Deslocamentos Domiciliares de julho de 2025 a junho de 2026, os veículos de duas rodas foram o principal meio de deslocamento para 52,3% dos trabalhadores urbanos com 15 anos ou mais que realizavam viagens diárias para locais de trabalho fixos ou não fixos. A TomTom reportou níveis de congestionamento em 2025 de 74,4% em Bengaluru, 71,1% em Pune, 63,2% em Mumbai e 60,2% em Nova Délhi. A leitura de Mumbai caiu 3,3 pontos percentuais em relação ao ano anterior, enquanto o congestionamento aumentou nas outras 3 cidades. Bengaluru e Pune apresentaram a maior exposição ao congestionamento entre essas cidades. Ofertas de scooters e motocicletas voltadas para o deslocamento podem atender à jornada de trabalho recorrente sem depender da mudança de modal de transporte pelos viajantes.
Modelos de Negócios com Bateria Substituível Reduzindo o Custo Total de Propriedade
Para os entregadores, a troca de bateria pode apoiar a compra de scooters elétricos ao reduzir o tempo dedicado ao reabastecimento de energia. Em dezembro de 2025, a Indofast Energy e a Quantum Energy lançaram o scooter elétrico Bziness XS na Índia sob um modelo de bateria como serviço com troca.[2] No lançamento, a rede da Indofast compreendia mais de 1.100 estações de troca em 22 cidades e processava 1,4 milhão de trocas mensalmente. O serviço permitia que baterias descarregadas fossem trocadas por baterias carregadas em menos de 2 minutos. Para um entregador cuja rota alcança essa rede, o reabastecimento mais rápido pode reduzir o custo de tempo de trabalho associado às paradas de carregamento. A vantagem de demanda, portanto, depende do acesso utilizável às estações, bem como da oferta do veículo.
Expansão do Comércio Eletrônico em Cidades de Médio e Pequeno Porte Impulsionando a Demanda de Última Milha
A expansão da atividade de entrega cria uma rota comercial para fornecedores de veículos de duas rodas por meio de frotas operadas localmente. Os dados da plataforma D2C da Unicommerce para o exercício fiscal de 2026 mostraram que as cidades de Nível 2 e Nível 3 geraram 66% dos volumes incrementais de pedidos. A EVeez abriu um hub de franquia em Mysuru e reportou bicicletas elétricas operando em rotas de entrega locais à medida que o comércio eletrônico e o comércio rápido se expandiam. Seus entregadores utilizavam veículos por assinatura com manutenção e baterias gerenciadas pelo prestador de serviços. Esse arranjo operacional conecta as cargas de trabalho de entrega à disponibilidade de veículos sem exigir que cada entregador compre uma bicicleta. Os fornecedores de novos veículos podem, consequentemente, atender a essa demanda por meio de relacionamentos de serviço de frota ao lado das vendas individuais para entregadores.
Análise do Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços das Matérias-Primas para Baterias | -0.9% | Em todo o país | Curto prazo (≤ 2 anos) |
| Infraestrutura Escassa de Carregamento/Troca Fora das Metrópoles | -0.7% | Distritos de Kalahandi e Koraput | Médio prazo (2-4 anos) |
| Incerteza Regulatória sobre GST e Tarifas de Importação | -0.3% | Em todo o país | Curto prazo (≤ 2 anos) |
| Aumento dos Prêmios de Seguro para Conformidade com a Segurança Viária | -0.2% | Em todo o país | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços das Matérias-Primas para Baterias
O conflito no Oriente Médio e a consequente perturbação da cadeia de suprimentos da região do Golfo a partir de março de 2026 aumentaram a exposição ao abastecimento de veículos elétricos de duas rodas. Em maio de 2026, fabricantes indianos sinalizaram a alta dos preços de lítio, níquel e cobalto. Executivos do setor relataram que as células de íons de lítio haviam se tornado 30-50% mais caras dependendo dos prazos de abastecimento. Para os fabricantes de veículos, essa variação cria diferentes encargos de custo ao longo dos ciclos de aquisição, tornando comercialmente difícil uma resposta uniforme de preço de varejo. Absorver o aumento comprimiria a margem disponível nos veículos afetados, enquanto repassá-lo enfraqueceria sua proposta de custo de aquisição. A demanda por veículos elétricos de duas rodas, portanto, enfrenta uma restrição de precificação mesmo onde o interesse subjacente dos compradores apoia a expansão.
Infraestrutura Escassa de Carregamento/Troca Fora das Metrópoles
Fora das principais redes urbanas, uma lacuna de carregamento pode tornar um veículo elétrico de duas rodas inadequado para a rota pretendida pelo entregador. Os residentes de Kalahandi e Koraput geralmente não preferiam veículos elétricos, citando infraestrutura de carregamento limitada entre várias preocupações. Eles também identificaram terreno acidentado, autonomia reduzida em estradas íngremes, tempo de carregamento, custo do veículo e manutenção remota. Para um potencial comprador de veículo elétrico de duas rodas nessas condições, a autonomia do veículo e o acesso ao reabastecimento devem funcionar em conjunto antes que a compra ofereça mobilidade confiável. Adicionar apenas um veículo deixaria a restrição de rota sem solução. Os fornecedores, portanto, enfrentam uma base de clientes endereçável mais restrita onde o acesso à energia e o alcance do serviço não conseguem suportar a jornada pretendida.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
Escala das Motocicletas e Expansão dos ScootersAs motocicletas responderam por 73,8% de participação no tamanho do mercado de duas rodas da Índia em 2026, tornando-as o maior segmento. O relatório do exercício fiscal de 2026 da Bajaj Auto, citando a SIAM, situou o setor doméstico de motocicletas em aproximadamente 13,1 milhões de unidades, alta de 6,6%. O aumento elevou o volume doméstico de motocicletas ao seu nível mais alto desde o exercício fiscal de 2019, de modo que o maior segmento também estava adicionando demanda por unidades.
Os scooters são o segmento de crescimento mais rápido, com um CAGR previsto de 6,45% no período 2027-2032. A SIAM reportou que o subsegmento de scooters da Índia cresceu 27,7% em julho-setembro de 2026 em comparação com julho-setembro de 2025.[3] A expansão oferece aos fornecedores focados em scooters um conjunto crescente de demanda trimestral, distinto da previsão de longo prazo. Os scooters também superaram as motocicletas naquele trimestre, de modo que os portfólios com maior peso em motocicletas tiveram menor exposição à categoria de expansão mais rápida.



Por Propulsão:
Capacidade Convencional e Adoção ElétricaOs veículos com motor de combustão interna representaram 87,93% de participação no mercado de duas rodas da Índia em 2026, tornando-os o maior segmento. A planta Waluj da Bajaj Auto tinha capacidade anual para 2,7 milhões de motocicletas em 31 de março de 2026. O prospecto da Dhoot Transmission Limited, citando SIAM, VAHAN e CRISIL Intelligence, situou os veículos elétricos em 6,4% do volume de vendas domésticas de veículos de duas rodas no exercício fiscal de 2026, usando dados de varejo VAHAN para veículos elétricos. Os modelos a combustão, portanto, forneceram a maior parte das unidades para as quais plantas como a Waluj estão dimensionadas para produzir.
Os veículos elétricos são o segmento de crescimento mais rápido, com um CAGR previsto de 7,4% no período 2027-2032. A Índia registrou 1,4 milhão de registros de veículos elétricos de duas rodas no exercício fiscal de 2025-26, alta de 21,8% em relação ao exercício fiscal de 2024-25, de acordo com dados do Vahan. O maior fluxo de veículos registrados cria espaço para recuperar os custos de desenvolvimento e distribuição de veículos elétricos em mais vendas.

Por Capacidade do Motor / Potência do Motor:
Diferenciação de Desempenho entre Sistemas de PropulsãoOs veículos com motor de combustão interna foram o maior segmento, com 87,93% de participação no valor de mercado em 2026. A Royal Enfield reportou 1,11 milhão de vendas domésticas de motocicletas no exercício fiscal de 2025-26, encerrado em 31 de março de 2026, alta de 23% em relação ao ano anterior. A marca ingressou na mobilidade elétrica em abril de 2026, após o encerramento do exercício fiscal, de modo que essas vendas vieram de motocicletas com motor de combustão. Esse resultado mostra uma marca estabelecida de motor de combustão expandindo a demanda doméstica antes de seu lançamento elétrico.
Os modelos elétricos são o segmento de crescimento mais rápido dentro de capacidade do motor e potência do motor, com um CAGR previsto de 7,4% no período 2027-2032. O varejo de veículos elétricos de duas rodas cresceu 88,67% em relação ao ano anterior, atingindo 207.314 unidades em setembro de 2026. A leitura da FADA cobriu 1.468 dos 1.469 RTOs, com dados compilados em 3 de outubro de 2026. A FADA também reportou penetração de veículos elétricos de duas rodas de 11,6% em setembro de 2026, ante 8,2% um ano antes, de modo que os modelos elétricos conquistaram uma participação maior no varejo além de adicionar unidades.
Por Faixa de Preço:
Escala do Segmento Econômico e Demanda Elétrica PremiumA faixa com preço de até USD 1.000 foi o maior segmento, com 47,81% de participação no valor de mercado em 2026. A Hero MotoCorp reportou as maiores vendas no varejo de todos os tempos do Splendor+, com mais de 3,4 milhões de unidades no exercício fiscal de 2025-26 desde o lançamento do modelo em 1994. A Autocar India listou os preços ex-showroom do Splendor+ em outubro de 2026 entre INR 77.780 e INR 82.910 (USD 814,3-868,1 usando a taxa média mensal de setembro de 2026), dentro desta faixa. O volume recorde de varejo do modelo mostra uma abertura comercial substancial para uma oferta de deslocamento estabelecida abaixo deste teto de preço.
A faixa de USD 1.501-2.000 é o segmento de crescimento mais rápido, com um CAGR previsto de 7,85% no período 2027-2032. A Bajaj Auto atribuiu suas vendas recordes no fim de semana do Gudi Padwa de 29 a 30 de março de 2025 na Índia à demanda pela série de scooters elétricos Chetak 35. O modelo 3502 começava em INR 130.000 (USD 1.519), enquanto o modelo superior tinha preço de INR 142.000 (USD 1.659), usando a taxa de referência de final de período de março de 2025. Para os fornecedores, este exemplo indica espaço para vender um scooter elétrico a um preço de aquisição mais elevado quando o apelo do produto é forte.
Por Usuário Final:
Financiamento ao Consumidor e Aquisição por FrotasO B2C foi o maior segmento, com 91,13% de participação no valor de mercado em 2026. A Hero MotoCorp reportou que o financiamento no varejo contribuiu com mais de 60% de seus volumes de vendas no exercício fiscal de 2025-26. Sua Plataforma Digital de Financiamento no Varejo integrou mais de 17 financiadores oferecendo aprovações de empréstimos em menos de 5 minutos. Como mais de 60% dos volumes da Hero MotoCorp foram financiados, a velocidade de aprovação do empréstimo é um insumo direto para suas vendas ao consumidor, e as aprovações em menos de 5 minutos da plataforma atendem a essa etapa.
O B2B é o segmento de crescimento mais rápido, com um CAGR previsto de 6,85% no período 2027-2032. Em junho de 2025, a Wardwizard Innovations & Mobility Limited obteve um pedido da SpeedforcEV para 2.500 scooters elétricos Wolf+ para implantação em frota. O arranjo anunciado atribuiu o arrendamento de veículos à SpeedforcEV e a gestão de contratos de entrega à Ferry Automotive. Anteriormente, em fevereiro de 2025, a Wardwizard e a SpeedforcEV haviam implantado 100 veículos elétricos de duas rodas iniciais em Hyderabad para entrega de última milha. As funções de serviço e suporte técnico atribuídas à SpeedforcEV tornam o tempo de atividade do veículo parte da proposta de frota, de modo que os fornecedores enfrentam um requisito operacional ao lado do pedido de scooters.
Por Canal de Vendas:
Alcance Físico e Acesso DigitalO offline foi o maior segmento, com 95,26% de participação no valor de mercado em 2026. A Hero MotoCorp tinha mais de 1.400 lojas Hero 2.0 em toda a Índia ao final do exercício fiscal de 2025-26, ilustrando o alcance do formato de varejo físico de um produtor. A Hero MotoCorp converteu 490 revendedores existentes em lojas Hero 2.0 durante o exercício fiscal de 2025-26, o que seu relatório anual descreve como o fortalecimento do acesso a uma experiência de varejo moderna em toda a Índia. Sua rede Hero 2.0, portanto, expandiu-se em parte pela conversão de revendedores existentes para o novo formato de loja.
O online é o segmento de crescimento mais rápido, com um CAGR previsto de 7,45% no período 2027-2032. A Amazon India reportou que as vendas de veículos de duas rodas em seu marketplace cresceram 1,65 vez em relação ao ano anterior durante o Prime Day 2026. Durante o evento, 7 em cada 10 compradores de motocicletas Harley-Davidson, KTM e Triumph vieram de cidades de Nível 2 e Nível 3. Para essas marcas de motocicletas, a venda online oferece acesso à demanda dispersa em cidades menores.
Análise Geográfica
Mercado de Duas Rodas de Uttar Pradesh
Uttar Pradesh respondeu por 12,19% de participação no tamanho do mercado de duas rodas da Índia em 2026, tornando-o a maior geografia. Os dados da SIAM situaram as vendas de veículos de duas rodas do estado em 3,18 milhões de unidades no exercício fiscal de 2025-26. A Suzuki Motorcycle India abriu sua primeira concessionária em Bareilly em 14 de agosto de 2026, ampliando sua rede estadual para 63 pontos de contato. A Shreejee Autozone LLP operou o ponto de venda integrado de vendas, serviços e peças de reposição, vinculando a compra do veículo à manutenção local.
Mercado de Duas Rodas de Tamil Nadu
Tamil Nadu é a geografia de crescimento mais rápido, com um CAGR previsto de 8,3% no período 2027-2032. O estado registrou 1,41 milhão de registros de motocicletas não comerciais no exercício fiscal de 2024-25. Em maio de 2026, a Hero MotoCorp adicionou lojas PREMIA em Dindigul e Tiruppur, elevando seu total de lojas PREMIA em Tamil Nadu para 11. A Palaniappas Motors e a Velavan Motors operaram os respectivos pontos de venda recém-abertos, ampliando o acesso ao varejo premium por meio de empresas de revendedores locais. O acesso premium adicional oferece aos fabricantes uma rota para maior valor de vendas ao lado de uma base estabelecida de demanda por motocicletas, de modo que a expansão pode envolver mix de produtos além de volumes de veículos.
O uso para entrega em Maharashtra incluiu o lançamento em dezembro de 2025 pela India Post Região de Mumbai de mais de 200 veículos elétricos de duas rodas para 5 centros de entrega em Mumbai. Em todas as categorias de veículos, as instalações de carregamento de veículos elétricos ao longo dos 5 anos reportados em dezembro de 2025 foram maiores em Karnataka e Delhi do que em Gujarat, Rajasthan, Telangana, Kerala e Madhya Pradesh. Andhra Pradesh, Bihar, West Bengal, Haryana e Punjab tiveram totais menores do que o último grupo, indicando diferentes pontos de partida de infraestrutura para expansão. Dentro do Restante da Índia, Assam registrou 345 estações de carregamento de veículos elétricos no mesmo período, incluindo 96 carregadores rápidos e 249 carregadores lentos. Para frotas de entrega que consideram Assam, a maioria de carregadores lentos torna a duração do carregamento uma restrição prática no agendamento de rotas de entrega.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de fabricantes e vendedores de veículos elétricos puros registrados de duas rodas. As obrigações de aprovação nacional moldam a rota de conformidade do veículo, enquanto as concessões de Uttar Pradesh afetam os custos relacionados ao registro do comprador. Uma concessão estadual pode fortalecer a proposta de vendas enquanto deixa o veículo sujeito às suas obrigações de aprovação central aplicáveis.
Tabela Regulatória
| Fator de decisão | Índia, estrutura de aprovação nacional | Uttar Pradesh, concessões ao comprador |
|---|---|---|
| Autoridade principal | Ministério de Transportes Rodoviários e Rodovias, com agências de teste notificadas | Departamento de Transportes de Uttar Pradesh |
| Instrumentos ou diretrizes principais | Regra CMVR 126, AIS 156 e AIS 038 Rev. 2 para as categorias de veículos aplicáveis | Isenções de taxa de registro e imposto rodoviário para veículos elétricos puros elegíveis comprados e registrados no estado, de 14 de outubro de 2025 a 13 de outubro de 2027 |
| Efeito comercial | Submissão de protótipo, teste e certificação de aprovação de tipo | Remove 100% das taxas de registro e imposto rodoviário para veículos qualificados durante o período especificado |
| Atratividade atual da política | Média | Alta |
| Direção futura da atratividade da política | Sem alteração | Em endurecimento |
| Fonte: Mordor Intelligence | ||
Os requisitos de aprovação nacional criam uma obrigação de conformidade definida para fornecedores de veículos registrados, sustentando uma classificação de atratividade média e continuidade nesse requisito comercial. O projeto de 21 de agosto de 2026 dizia respeito à isenção para veículos elétricos de duas rodas de baixa velocidade qualificados operados por bateria, uma população separada dos veículos registrados, e manteve o status de proposta após sua data de início proposta de 1º de outubro. A classificação alta de Uttar Pradesh reflete a eliminação de ambas as cobranças para veículos elétricos puros elegíveis comprados e registrados localmente durante o período declarado. O encerramento programado dessas concessões em 13 de outubro de 2027 sustenta uma perspectiva de endurecimento para os mesmos fornecedores à medida que os compradores perdem esse alívio especificado no custo de compra.
Etapas da Cadeia de Valor
A comparação acompanha as transferências desde componentes de controle especializados até veículos completos e sua distribuição no varejo. A SEDEMAC projeta e fabrica unidades de controle eletrônico de motor de arranque-gerador integrado com comutação sem sensor para veículos de duas e três rodas movidos a motor de combustão interna, ilustrando uma capacidade de fornecedor que um montador deve integrar em um veículo acabado. Essa divisão oferece aos especialistas em componentes uma oportunidade de ganhar por meio de tecnologia embarcada, enquanto os fabricantes de veículos retêm a responsabilidade pelo produto completo. A rede downstream determina como esse produto chega ao comprador final.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Projeto e fabricação de componentes de controle | Fornecedores de unidades de controle como a SEDEMAC | Vendas de componentes | Integração de controlador específico para o veículo | Coordenar a validação do controlador com o montador |
| Fabricação de veículos completos | Fabricantes de veículos de duas rodas com motor de combustão interna como Bajaj Auto Ltd., TVS Motor Company Ltd. e Royal Enfield | Vendas de veículos completos | Coordenação da disponibilidade de componentes com a montagem do veículo | Alinhar o lançamento de componentes e os marcos de montagem |
| Distribuição no varejo | Redes de distribuição de veículos como as concessionárias autorizadas da Hero MotoCorp e os pontos de venda indicados pelos revendedores | Receita de revenda de veículos | Manutenção da cobertura local de vendas e serviços | Desenvolver suporte de serviço ao lado dos pontos de venda de veículos |
| Fonte: Mordor Intelligence | ||||
A eletrônica especializada cria uma fronteira de integração onde a capacidade do fornecedor e a execução do montador afetam conjuntamente o produto acabado. O controlador de motor de arranque-gerador integrado com comutação sem sensor da SEDEMAC atende a veículos de duas e três rodas movidos a motor de combustão interna, enquanto os veículos elétricos são o segmento de propulsão de crescimento mais rápido. O crescimento elétrico, portanto, não amplia automaticamente a demanda por esta unidade de controle específica para combustão.
Cenário Competitivo
Concentração do Mercado
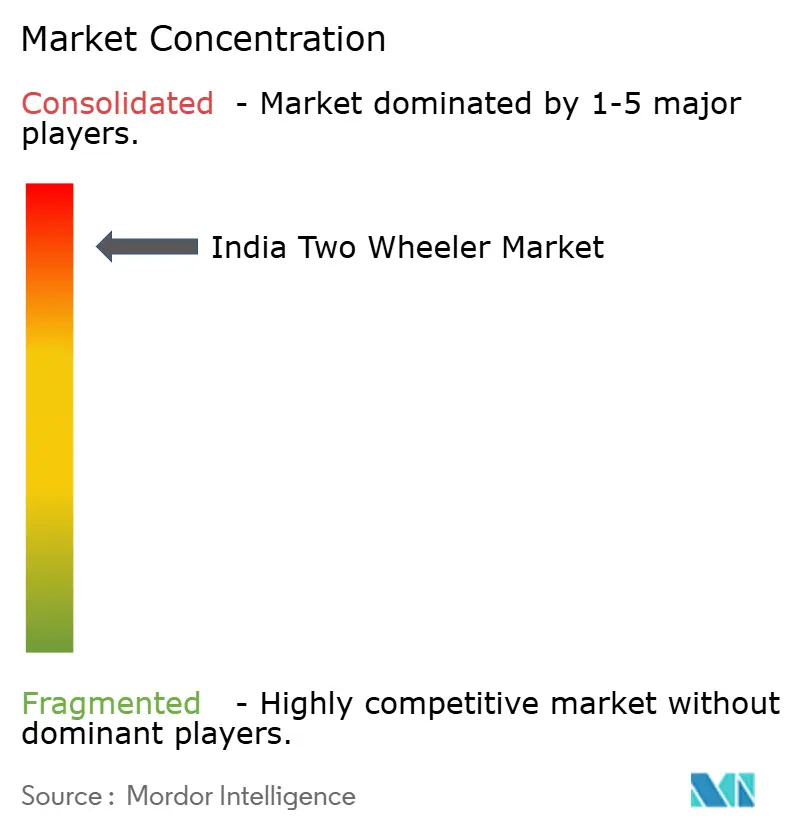
Um grupo estabelecido de fabricantes ancora a concorrência, incluindo Bajaj Auto Ltd., Hero MotoCorp Ltd., Suzuki Motorcycle India Pvt. Ltd., TVS Motor Company Ltd. e Honda Motorcycle and Scooter India Pvt. Ltd. A Bajaj Auto vendeu 2,04 milhões de motocicletas no mercado doméstico no exercício fiscal de 2026, enquanto sua participação doméstica em motocicletas caiu de 16,6% no exercício fiscal de 2025 para 15,6% no exercício fiscal de 2026. A Hero MotoCorp despachou 739.018 veículos de duas rodas no mercado doméstico em setembro de 2026, alta de 14,12% em relação ao ano anterior. A Bajaj Auto atribuiu sua queda de participação a diferentes crescimentos de segmento e maior intensidade competitiva, particularmente em motocicletas de entrada e de deslocamento intermediário, localizando a disputa dentro das categorias de deslocamento.
A estratégia de produto combina características diferenciadas com a capacidade de atender à demanda em escala. A TVS Motor Company lançou sua NTORQ 150 de 149,7cc na Índia em 4 de setembro de 2025, com integração Alexa e smartwatch inédita no segmento, adicionando uma distinção de conectividade específica à sua oferta de scooters. A Suzuki Motorcycle India atingiu 10 milhões de unidades acumuladas de produção de motocicletas em 8 de janeiro de 2026, após iniciar a produção em fevereiro de 2006. A Honda registrou 517.329 vendas domésticas de veículos de duas rodas em agosto de 2026, alta de 8% em relação ao ano anterior. O lançamento da TVS coloca a diferenciação por conectividade dentro do grupo de fabricantes estabelecidos, deixando os entrantes menores com menos espaço para distinguir suas ofertas apenas por meio de características.
A concorrência elétrica também oferece aos fabricantes espaço para construir uma posição além de suas franquias convencionais de motocicletas. A Bajaj Auto reportou 302.674 vendas domésticas de scooters elétricos Chetak no exercício fiscal de 2026, ilustrando um negócio substancial de veículos completos nessa transição. Em 6 de outubro de 2025, a Ola Electric Mobility Ltd. recebeu a certificação do Global Automotive Research Centre para seu motor de ferrite desenvolvido internamente após os testes obrigatórios de potência do motor AIS 041. As variantes testadas de 7 kW e 11 kW corresponderam aos motores de ímã permanente de terras raras em potência líquida, criando uma base de desempenho verificada para uma abordagem diferente de motor. O desempenho certificado de componentes pode fortalecer a posição técnica de um desafiante, enquanto a vantagem comercial depende, em última análise, de incorporar essa capacidade em veículos que os compradores escolham.
Líderes do Setor de Duas Rodas da Índia
-
Bajaj Auto Ltd.
-
Hero MotoCorp Ltd.
-
Suzuki Motorcycle India Pvt. Ltd.
-
TVS Motor Company Ltd.
-
Honda Motorcycle and Scooter India Pvt. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Indiano de Duas Rodas Empresas cobertas neste relatório
- Hero MotoCorp Ltd.
- Honda Motorcycle and Scooter India Pvt. Ltd.
- TVS Motor Company Ltd.
- Bajaj Auto Ltd.
- Suzuki Motorcycle India Pvt. Ltd.
- Royal Enfield
- India Yamaha Motor Pvt. Ltd.
- Piaggio Vehicles Pvt. Ltd.
- Mahindra & Mahindra Ltd.
- India Kawasaki Motors Pvt. Ltd.
- Greaves Electric Mobility Ltd.
- Ather Energy Ltd.
- Okinawa Autotec Pvt. Ltd.
- Ola Electric Mobility Ltd.
- Revolt Intellicorp Pvt. Ltd.
- Kinetic Green Energy and Power Solutions Ltd.
- Simpleenergy Pvt. Ltd.
Desenvolvimentos industriais recentes em Mercado Indiano de Duas Rodas
- Ago 2026: A TVS Motor Company Ltd. lançou o scooter elétrico de edição especial iQube MillionR na Índia em 25 de agosto, baseado na variante de 3,5 kWh com autonomia IDC de 145 quilômetros.
- Ago 2026: O Ministério das Indústrias Pesadas estendeu os incentivos PM E-DRIVE para veículos elétricos de duas rodas registrados em 10 de agosto até 31 de março de 2028, sujeito à disponibilidade de recursos do programa.
- Abr 2026: O scooter familiar Rizta da Ather Energy atingiu 309.501 despachos domésticos acumulados até o final do mês.
Escopo e Metodologia
Por Tipo de Veículo
| Motocicletas |
| Scooters |
Por Propulsão
| Motor de Combustão Interna |
| Elétrico |
Por Cilindrada / Potência do Motor
| Motor de Combustão Interna | Até 110 cc |
| 111 a 125 cc | |
| 126 a 150 cc | |
| 151 a 200 cc | |
| 201 a 250 cc | |
| 250 a 350 cc | |
| 350 a 500 cc | |
| Acima de 500 cc | |
| Elétrico | Até 1,0 kW |
| 1,1 a 3,0 kW | |
| 3,1 a 5,0 kW | |
| Acima de 5,0 kW |
Por Faixa de Preço
| Até USD 1.000 |
| USD 1.000 a 1.500 |
| USD 1.501 a 2.000 |
| USD 2.001 a 3.000 |
| USD 3.001 a 5.000 |
| Acima de USD 5.000 |
Por Usuário Final
| B2C | |
| B2B | Mototáxi / Locação / Turismo |
| Entrega e Logística | |
| Frotas Corporativas e de PMEs | |
| Outros (Governo, Institucional, ONG) |
Canal de Vendas
| Online |
| Offline |
Por Estado
| Uttar Pradesh |
| Maharashtra |
| Tamil Nadu |
| Karnataka |
| Gujarat |
| Rajasthan |
| Andhra Pradesh |
| Bihar |
| Bengala Ocidental |
| Telangana |
| Kerala |
| Madhya Pradesh |
| Haryana |
| Punjab |
| Delhi |
| Restante da Índia |
| Por Tipo de Veículo | Motocicletas | |
| Scooters | ||
| Por Propulsão | Motor de Combustão Interna | |
| Elétrico | ||
| Por Cilindrada / Potência do Motor | Motor de Combustão Interna | Até 110 cc |
| 111 a 125 cc | ||
| 126 a 150 cc | ||
| 151 a 200 cc | ||
| 201 a 250 cc | ||
| 250 a 350 cc | ||
| 350 a 500 cc | ||
| Acima de 500 cc | ||
| Elétrico | Até 1,0 kW | |
| 1,1 a 3,0 kW | ||
| 3,1 a 5,0 kW | ||
| Acima de 5,0 kW | ||
| Por Faixa de Preço | Até USD 1.000 | |
| USD 1.000 a 1.500 | ||
| USD 1.501 a 2.000 | ||
| USD 2.001 a 3.000 | ||
| USD 3.001 a 5.000 | ||
| Acima de USD 5.000 | ||
| Por Usuário Final | B2C | |
| B2B | Mototáxi / Locação / Turismo | |
| Entrega e Logística | ||
| Frotas Corporativas e de PMEs | ||
| Outros (Governo, Institucional, ONG) | ||
| Canal de Vendas | Online | |
| Offline | ||
| Por Estado | Uttar Pradesh | |
| Maharashtra | ||
| Tamil Nadu | ||
| Karnataka | ||
| Gujarat | ||
| Rajasthan | ||
| Andhra Pradesh | ||
| Bihar | ||
| Bengala Ocidental | ||
| Telangana | ||
| Kerala | ||
| Madhya Pradesh | ||
| Haryana | ||
| Punjab | ||
| Delhi | ||
| Restante da Índia | ||
Definição de mercado
- Tipo de Veículo - A categoria abrange motocicletas motorizadas.
- Tipo de Carroceria do Veículo - Inclui Scooters e Motocicletas, enquanto Patinetes e Bicicletas são excluídos.
- Categoria de Combustível - A cobertura se estende a veículos movidos por Motores de Combustão Interna (MCI) e sistemas de propulsão elétrica.
| Palavra-chave | Definição |
|---|---|
| Veículo Elétrico (VE) | Um veículo que usa um ou mais motores elétricos para propulsão. Inclui carros, ônibus e caminhões. Este termo inclui veículos totalmente elétricos ou veículos elétricos a bateria e veículos elétricos híbridos plug-in. |
| BEV | Um BEV depende completamente de uma bateria e de um motor para propulsão. A bateria do veículo deve ser carregada conectando-a a uma tomada ou estação de carregamento pública. Os BEVs não possuem um motor de combustão interna e, portanto, não produzem poluição. Eles têm um baixo custo de operação e ruído de motor reduzido em comparação com os motores de combustível convencionais. No entanto, têm uma autonomia mais curta e preços mais altos do que seus equivalentes a gasolina. |
| PEV | Um veículo elétrico plug-in é um veículo elétrico que pode ser carregado externamente e geralmente inclui veículos totalmente elétricos, bem como híbridos plug-in. |
| VE Híbrido Plug-in | Um veículo que pode ser movido por um motor de combustão interna ou por um motor elétrico. Em contraste com os VEs híbridos convencionais, eles podem ser carregados externamente. |
| Motor de combustão interna | Um motor no qual a queima de combustíveis ocorre em um espaço fechado chamado câmara de combustão. Geralmente funciona com gasolina/petróleo ou diesel. |
| VE Híbrido | Um veículo movido por um motor de combustão interna em combinação com um ou mais motores elétricos que usam energia armazenada em baterias. Estes são continuamente recarregados com energia do motor de combustão interna e frenagem regenerativa. |
| Veículos Comerciais | Os veículos comerciais são veículos rodoviários motorizados projetados para o transporte de pessoas ou mercadorias. A categoria inclui veículos comerciais leves (VCLs) e veículos de médio e pesado porte (V&HPV). |
| Veículos de Passeio | Os carros de passeio são veículos movidos por motor elétrico ou motor de combustão, com pelo menos quatro rodas. Esses veículos são usados para o transporte de passageiros e compreendem no máximo oito assentos, além do assento do motorista. |
| Veículos Comerciais Leves | Os veículos comerciais que pesam menos de 6.000 lb (Classe 1) e na faixa de 6.001 a 10.000 lb (Classe 2) são cobertos nesta categoria. |
| V&HPV | Os veículos comerciais que pesam na faixa de 10.001 a 14.000 lb (Classe 3), 14.001 a 16.000 lb (Classe 4), 16.001 a 19.500 lb (Classe 5), 19.501 a 26.000 lb (Classe 6), 26.001 a 33.000 lb (Classe 7) e acima de 33.001 lb (Classe 8) são cobertos nesta categoria. |
| Ônibus | Um modo de transporte que geralmente se refere a um grande veículo projetado para transportar passageiros por longas distâncias. Isso inclui ônibus de trânsito, ônibus escolar, ônibus shuttle e tróleibus. |
| Diesel | Inclui veículos que usam diesel como combustível principal. Um veículo a motor diesel possui um sistema de injeção por ignição por compressão em vez do sistema de ignição por centelha usado pela maioria dos veículos a gasolina. Nesses veículos, o combustível é injetado na câmara de combustão e inflamado pela alta temperatura atingida quando o gás é fortemente comprimido. |
| Gasolina | Inclui veículos que usam gás/gasolina como combustível principal. Um carro a gasolina normalmente usa um motor de combustão interna com ignição por centelha. Nesses veículos, o combustível é injetado no coletor de admissão ou na câmara de combustão, onde é combinado com ar, e a mistura ar/combustível é inflamada pela centelha de uma vela de ignição. |
| GLP | Inclui veículos que usam GLP como combustível principal. Tanto os veículos a GLP dedicados quanto os bi-combustível são considerados no âmbito do estudo. |
| GNC | Inclui veículos que usam GNC como combustível principal. São veículos que funcionam como veículos movidos a gasolina, com motores de combustão interna com ignição por centelha. |
| VEH | Todos os veículos elétricos que usam baterias e um motor de combustão interna (MCI) como fonte primária de propulsão são considerados nesta categoria. Os VEHs geralmente utilizam um sistema de propulsão diesel-elétrico e também são conhecidos como veículos elétricos híbridos a diesel. Um VEH converte o momento do veículo (energia cinética) em eletricidade que recarrega a bateria quando o veículo desacelera ou para. A bateria do VEH não pode ser carregada por dispositivos plug-in. |
| VEHI | Os VEHIs são movidos por uma bateria, bem como por um motor de combustão interna (MCI). A bateria pode ser carregada por frenagem regenerativa usando o MCI ou conectando a alguma fonte de carregamento externa. Os VEHIs têm uma autonomia melhor do que os BEVs, mas são comparativamente menos ecológicos. |
| Hatchback | São carros de tamanho compacto com uma porta traseira do tipo escotilha na extremidade traseira. |
| Sedã | São geralmente carros de passeio de duas ou quatro portas, com uma área separada na extremidade traseira para bagagem. |
| SUV | Popularmente conhecidos como SUVs, esses carros vêm com tração nas quatro rodas e geralmente têm alta distância ao solo. Esses carros também podem ser usados como veículos off-road. |
| MPV | São veículos multiuso (também chamados de minivans) projetados para transportar um número maior de passageiros. Transportam entre cinco e sete pessoas e também têm espaço para bagagem. Geralmente são mais altos do que o carro de família médio, para proporcionar maior espaço para a cabeça e facilidade de acesso, e geralmente são de tração dianteira. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar as Principais Variáveis: Para construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho do mercado para os anos históricos e de previsão foram fornecidas em termos de receita e volume. A receita de mercado é calculada multiplicando o volume de vendas pelo preço médio de venda (PMS) respectivo. Ao estimar o PMS, fatores como inflação média, mudança na demanda do mercado, custo de fabricação, avanço tecnológico e variação da preferência do consumidor, entre outros, foram levados em consideração.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números do mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os entrevistados são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicalizados, Consultorias Personalizadas, Bancos de Dados e Plataformas de Assinatura.




