
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
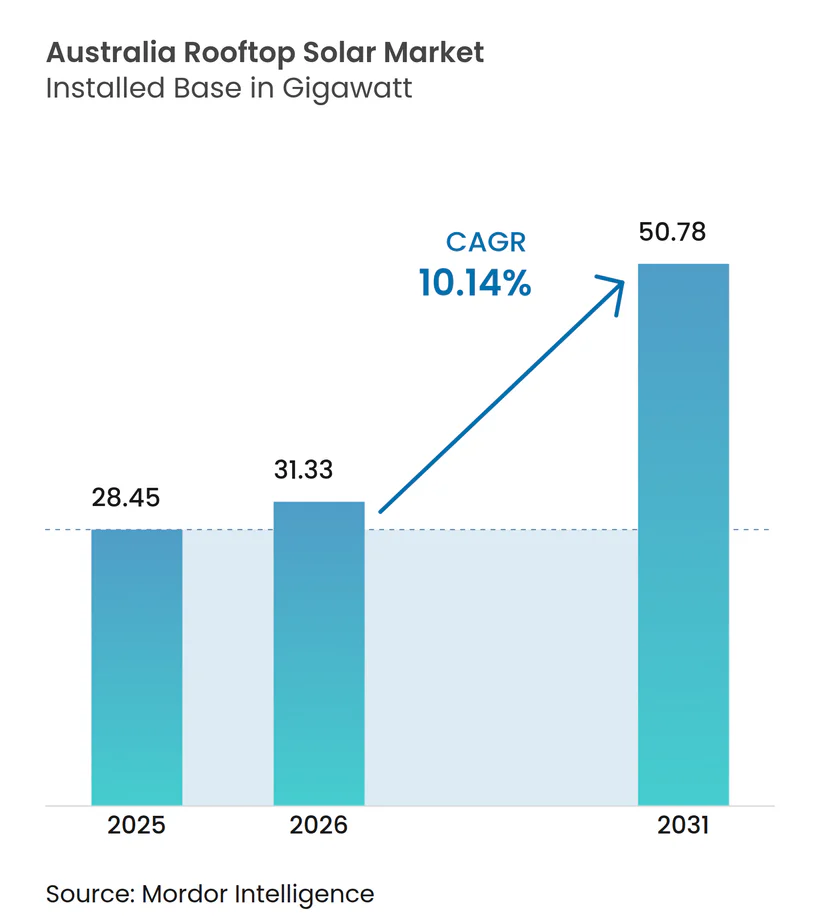
| Tamanho do mercado no ano base (2025) | 28.45 gigawatt |
| Volume do Mercado (2026) | 31.33 gigawatt |
| Volume do Mercado (2031) | 50.78 gigawatt |
| Taxa de crescimento (2026 - 2031) | 10.14 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia Solar em Telhados da Austrália por Mordor Intelligence
O tamanho do Mercado de Energia Solar em Telhados da Austrália em 2026 é estimado em 31,33 gigawatts, crescendo a partir do valor de 2025 de 28,45 gigawatts, com projeções para 2031 indicando 50,78 gigawatts, crescendo a uma CAGR de 10,14% entre 2026-2031.
Esta expansão eleva a geração distribuída de um complemento útil a um pilar fundamental do fornecimento nacional de eletricidade, já contribuindo com mais de 12% da energia da rede em 2025. O crescimento é impulsionado por uma combinação progressiva de políticas, custos de equipamentos mais baixos, adoção de baterias e rápidos avanços tecnológicos, enquanto o programa federal Solar Sunshot orienta a localização da cadeia de fornecimento. Os operadores de rede estão a transitar de envelopes operacionais estáticos para dinâmicos, o que eleva os limites de exportação e possibilita uma maior penetração em telhados, nomeadamente na Austrália do Sul, onde o limite de exportação de 10 kW está a ser abordado. O momentum comercial, a crescente participação em plantas de energia virtual e os tamanhos médios de sistemas maiores indicam uma mudança acelerada da dominância residencial para modelos de negócio diversificados e orientados para serviços em todo o mercado de energia solar em telhados da Austrália.
Principais Conclusões do Relatório
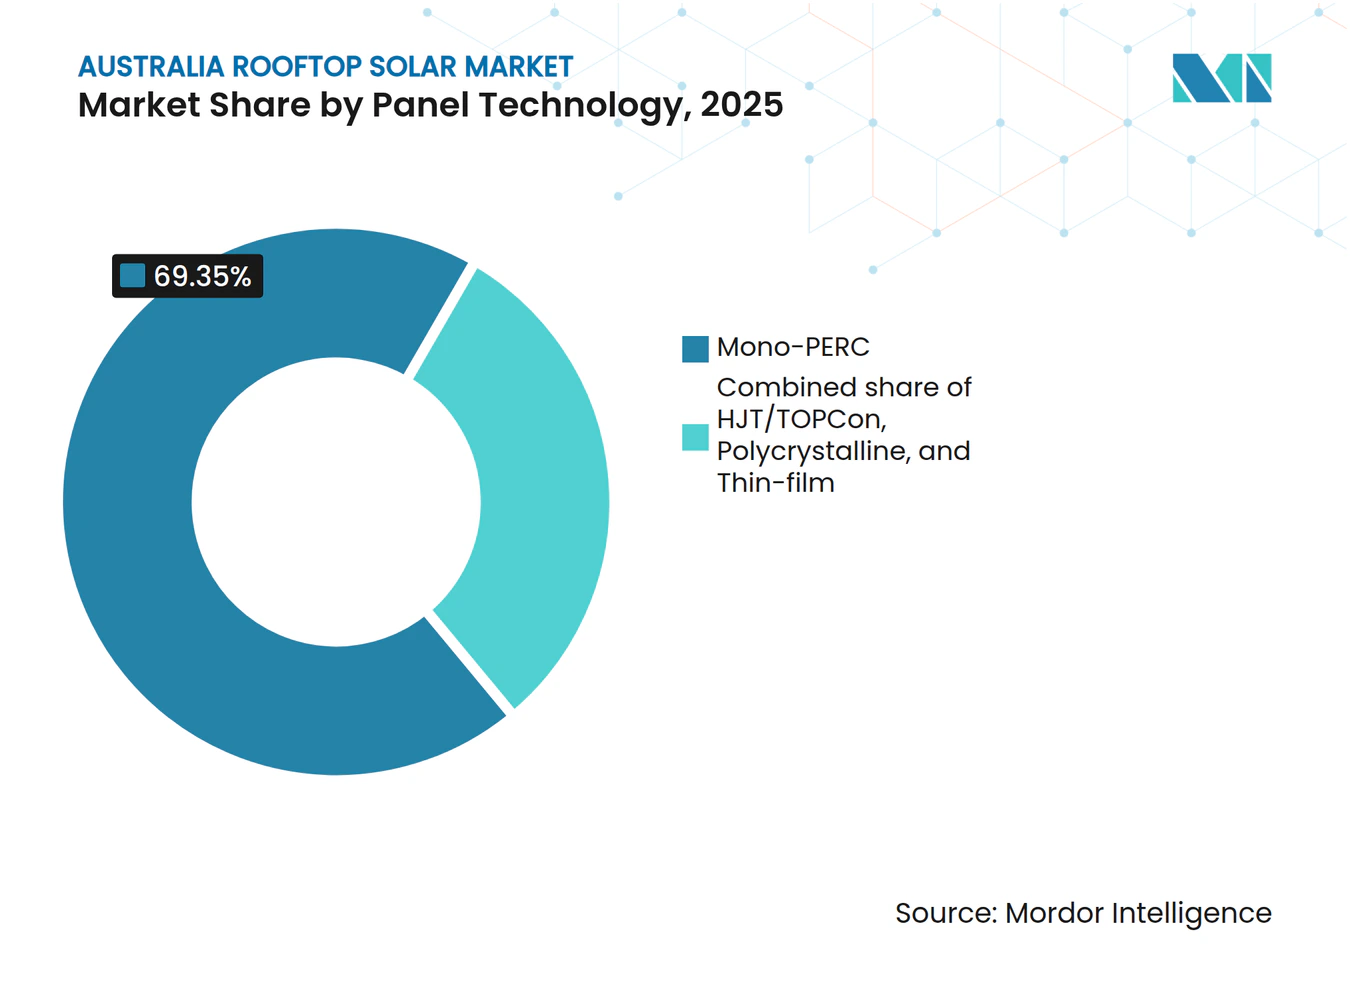
- Por tecnologia de painel, os painéis Mono-PERC representaram uma quota de receita de 69,35% do mercado australiano de energia solar em telhados em 2025, enquanto heterojunção e TOPCon têm previsão de crescer a uma CAGR de 16,3% até 2031.
- Por tamanho de sistema, a faixa de 5 a 10 kW capturou 44,20% do tamanho do mercado australiano de energia solar em telhados em 2025; prevê-se que a faixa de 30 a 100 kW se expanda a uma CAGR de 13,9% entre 2026-2031.
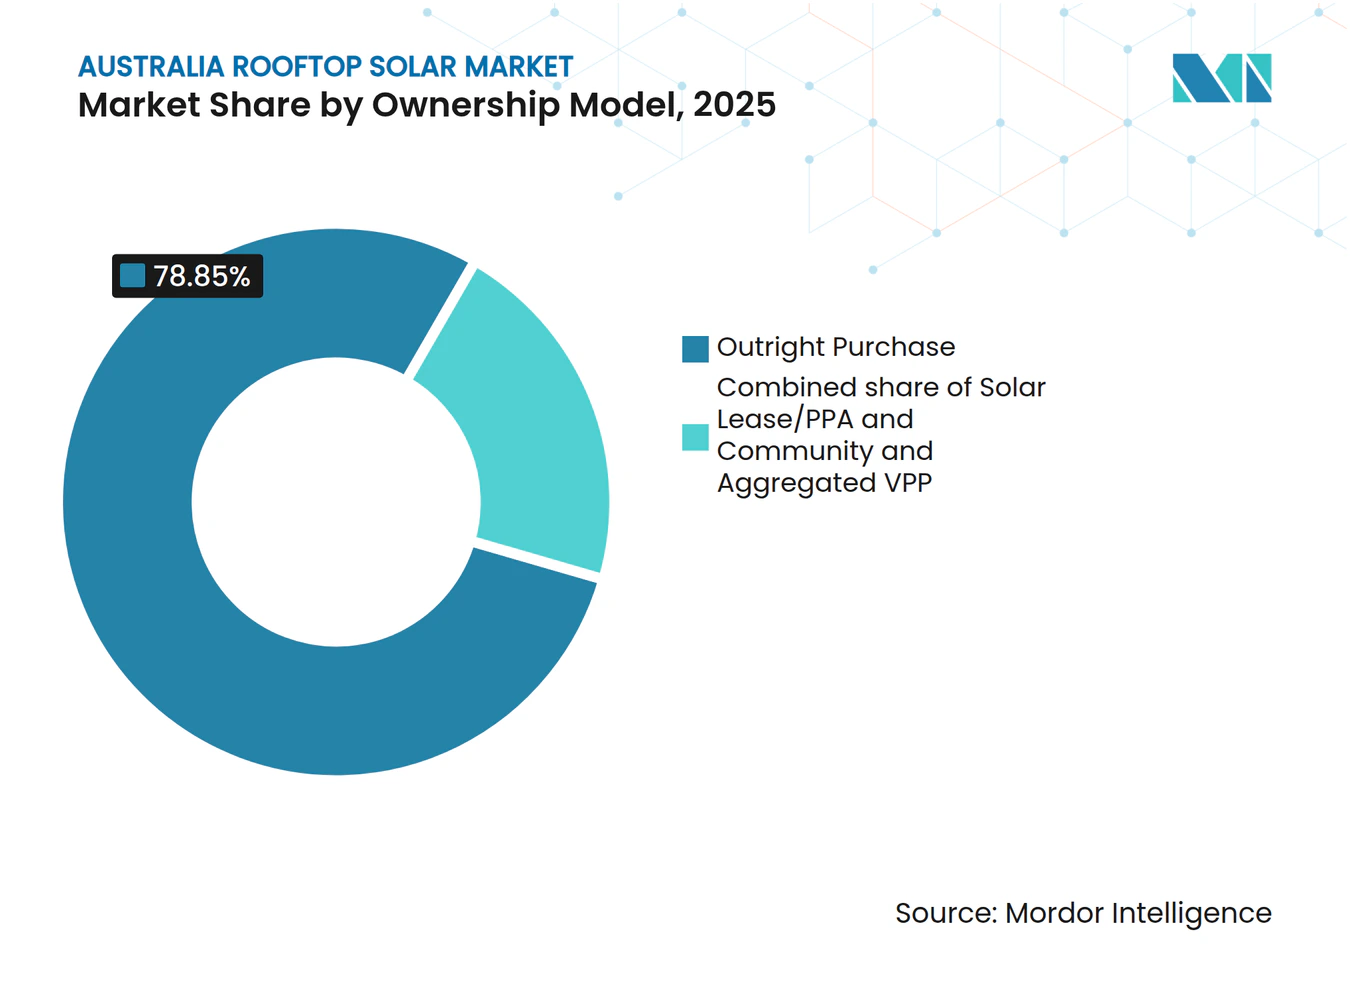
- Por modelo de propriedade, a compra direta detinha 78,85% da quota do mercado australiano de energia solar em telhados em 2025; no entanto, a energia solar comunitária e a agregação VPP deverão crescer mais rapidamente a uma CAGR de 19,1% até 2031.
- Por utilizador final, o segmento residencial representou 67,10% da quota do mercado australiano de energia solar em telhados em 2025, enquanto as instalações comerciais e industriais deverão registar o crescimento mais rápido a uma CAGR de 12,05% até 2031.
- Queensland liderou em instalações totais com mais de 1 milhão de sistemas em 2024, mas a Austrália do Sul apresentou a maior penetração, com 10,7% da procura elétrica do estado.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Energia Solar em Telhados da Austrália
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redução dos custos de FV e baterias | +2.8% | Nacional, com ganhos iniciais em Queensland, NSW, Victoria | Médio prazo (2-4 anos) |
| Continuidade do SRES e subsídios estaduais | +2.1% | Nacional, reforçado em Victoria, NSW, ACT | Curto prazo (≤ 2 anos) |
| Aumento das tarifas de retalho a encurtar o período de retorno | +1.9% | Nacional, mais pronunciado na SA, Victoria | Curto prazo (≤ 2 anos) |
| Adoção do programa de planta de energia virtual (VPP) | +1.4% | SA a liderar, a expandir para Victoria, NSW | Médio prazo (2-4 anos) |
| Relatórios climáticos obrigatórios para telhados C&I | +1.2% | Nacional, concentrado nas principais cidades | Longo prazo (≥ 4 anos) |
| Programa Solar Sunshot e impulso à fabricação local | +0.8% | Nacional, focado no Vale de Hunter em NSW, SA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Redução dos Custos de FV e Baterias
Os preços combinados de módulos e armazenamento continuam a cair. O período médio de retorno da energia solar residencial caiu abaixo dos cinco anos em 2024, enquanto os packs de baterias se aproximaram de AUD 10.000, incentivando instalações combinadas. A investigação em células de perovskita do CSIRO atingiu 11% de eficiência em células impressas, sinalizando futuras reduções de custos através da fabricação em rolo.[1] A deflação de preços coincide com o aumento das tarifas de retalho, acelerando assim a adoção de ambos os produtos por famílias e empresas. Com o empilhamento de receitas de plantas de energia virtual, as baterias geram agora rendimentos de serviços de rede que reduzem ainda mais os retornos. As tendências de custos sustentam, portanto, um ciclo de adoção auto-reforçado no mercado de energia solar em telhados da Austrália.
Continuidade do SRES e Subsídios Estaduais
O Regime federal de Energia Renovável de Pequena Escala (Small-scale Renewable Energy Scheme) permanece em vigor até 2030, garantindo rendimentos de certificados que reduzem o risco das aquisições. O subsídio de baterias de Victoria e o pacote Empowering Homes de NSW adicionam descontos iniciais que influenciam as decisões de dimensionamento dos sistemas. Estes incentivos em camadas aumentam os volumes de instalação, estabilizam os fluxos de trabalho dos instaladores e orientam os compradores para conjuntos maiores que protegem o consumo no futuro. Regras de subsídio consistentes entre jurisdições reduzem os ciclos de arranque e paragem e sustentam o emprego dos instaladores, ancorando o crescimento no mercado de energia solar em telhados da Austrália.
Aumento das Tarifas de Retalho a Encurtar o Período de Retorno
Os custos de eletricidade grossista subiram 83% em 2024, na sequência do encerramento de centrais a carvão e do aumento da volatilidade da procura nos períodos de ponta. Simultaneamente, as tarifas de injeção na rede desceram para 3 c/kWh, deslocando o valor da exportação para o autoconsumo. A diferença tarifária torna a energia solar em telhados a opção de fornecimento de retalho mais barata, particularmente para as empresas expostas a encargos de procura. As empresas procuram assim solar mais armazenamento para limitar a exposição a preços spot elevados, reforçando a trajetória de crescimento comercial em todo o mercado de energia solar em telhados da Austrália.
Adoção do Programa de Planta de Energia Virtual (VPP)
A VPP da Austrália do Sul demonstra valor agregado, agrupando mais de 1 MW de baterias domésticas para serviços de resposta de frequência. Victoria dispõe de 700.000 telhados elegíveis, proporcionando a massa crítica para a orquestração a nível estadual. A participação gera novos fluxos de receitas que impulsionam as economias residenciais e abre modelos de mercado para os agregadores. A expansão para pequenas empresas alarga a capacidade sob gestão, aproveitando os ativos de baterias inativos durante o horário de trabalho e aumentando a resiliência a apagões a nível nacional.
Análise do Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Limites de exportação de rede e congestionamento | -1.8% | SA, Victoria a liderar, a expandir para Queensland, NSW | Curto prazo (≤ 2 anos) |
| Volatilidade da cadeia de fornecimento ligada às importações | -1.2% | Nacional, afetando todos os segmentos igualmente | Médio prazo (2-4 anos) |
| Sistemas antigos a necessitar de retrofits | -0.9% | Nacional, concentrado nas áreas de adoção precoce | Médio prazo (2-4 anos) |
| Normas mais rígidas de segurança contra incêndio / construção | -0.6% | Nacional, com aplicação mais rigorosa em Victoria, NSW | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Limites de Exportação de Rede e Congestionamento
Os alimentadores com alta penetração experimentam aumento de tensão e restrições térmicas que impõem limites dinâmicos de exportação. Os ensaios na Austrália do Sul em 2.835 inversores verificaram limites de software que salvaguardam a estabilidade enquanto devolvem AUD 250 anualmente a um sistema de 10 kW. A AEMO reservou AUD 16 mil milhões para melhorias na transmissão para absorver os picos de energias renováveis.[2] Até que estas linhas sejam construídas, os limites de exportação em telhados restringem as receitas, levando as famílias a optar por baterias e limitando o crescimento sem restrições no mercado de energia solar em telhados da Austrália.
Volatilidade da Cadeia de Fornecimento Ligada às Importações
Os painéis de telhados permanecem 99% dependentes de importações, deixando os instaladores vulneráveis a aumentos de frete e choques geopolíticos. A iniciativa Solar Sunshot de AUD 1 mil milhões tem como objetivo localizar a montagem de módulos no Vale de Hunter e na Austrália do Sul, com a SunDrive a testar células à base de cobre em escala piloto. No entanto, as instalações domésticas de polissilício e vidro estão a anos de distância, pelo que as flutuações cambiais e os atrasos de transporte podem inflacionar os custos e prolongar os ciclos de projetos, moderando a trajetória de procura de outro modo forte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Painel: Eficiência de Nova Geração Perturba a Liderança do Mono-PERC
As células Mono-PERC representaram 69,35% dos envios de sistemas em 2025, mantendo um equilíbrio ótimo entre preço e desempenho. No entanto, as linhas de heterojunção e TOPCon estão a escalar rapidamente, registando uma CAGR de 16,3% até 2031 e aproximando-se da paridade numa base de USD/W instalado. Vidas úteis acima de 30 anos e coeficientes de temperatura abaixo de 0,3% por °C impulsionam a preferência de locais comerciais por estes módulos de maior eficiência. As quotas de policristalino continuam a diminuir devido à menor eficiência, enquanto a tecnologia de filme fino se posiciona em estruturas com restrições de peso.
A célula de heterojunção revestida de cobre da SunDrive alcançou ensaios piloto comerciais com a Trina, abrindo um fornecimento local de alta eficiência. O roteiro de células flexíveis impressas do CSIRO tem como alvo o revestimento fotovoltaico integrado em edifícios que poderia revolucionar supermercados e armazéns. O módulo IBC de 24,1% da Maxeon foi lançado no 3.º trimestre de 2024, ancorando o segmento residencial premium. As escolhas de tecnologia giram, portanto, em torno de restrições de espaço, taxas de degradação e metas de carbono incorporado, orientando a diferenciação no mercado de energia solar em telhados da Austrália.


Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis com a compra do relatório
Por Tamanho de Sistema: Domínio da Gama Média Enfrenta Escalada Comercial
Os sistemas entre 5 kW e 10 kW asseguraram 44,20% da quota do mercado australiano de energia solar em telhados em 2025, refletindo o espaço típico de telhado suburbano e o uso de eletricidade. As instalações médias atingiram 9,9 kW nesse ano à medida que as famílias se preparavam para os veículos elétricos. Simultaneamente, a classe comercial de 30 a 100 kW prevê-se que registe o crescimento mais rápido, com uma CAGR de 13,9%, impulsionando o aumento de capacidade em armazéns, escolas e centros comerciais. O escalão até 5 kW está a ser eliminado progressivamente à medida que as tarifas de pequena escala diminuem, enquanto o escalão de 10 a 30 kW se adequa a instalações comerciais boutique e residências maiores.
Os telhados grandes acima de 100 kW, embora em menor número, proporcionam adições de megawatts desproporcionais. Os inversores inteligentes nesta faixa participam nos mercados de frequência, monetizando energia de outro modo curtailada. As empresas agrupam postos de carregamento sob coberturas solares, associando a produção fotovoltaica diurna com estratégias de eletrificação de frotas. As eficiências dos módulos próximas de 24% reduzem a área de superfície para uma determinada potência, permitindo pegadas mais compactas para acomodar classificações mais elevadas e aumentando o apelo da classe de gama média. Assim, a dinâmica de tamanho continua a diversificar-se à medida que o mercado de energia solar em telhados da Austrália amadurece.
Por Modelo de Propriedade: Energia Solar Comunitária Perturba os Padrões de Compra Tradicionais
A compra direta reteve uma quota de 78,85% do mercado de energia solar em telhados da Austrália em 2025, sustentada por estruturas de subsídios que recompensam os operadores-proprietários. No entanto, os projetos comunitários, arrendamentos e PPAs estão a corroer esta dominância. A agregação comunitária e VPP apresenta uma CAGR de 19,1%, concedendo aos inquilinos de apartamentos e arrendatários acesso a conjuntos partilhados. Os arrendamentos eliminam os custos iniciais e os PPAs fornecem energia mais barata do que a rede sem exigir um desembolso de capital.
O produto VPP comercial da RACV agrupa hardware de baterias, serviços de rede e manutenção numa única fatura, ilustrando a mudança no serviço. Os promotores de habitação para arrendamento adicionam conjuntos de telhados comunais com alocação transparente de quilowatts-hora aos inquilinos. À medida que as margens de retalho se estreitam, os retalhistas de eletricidade estão a integrar pacotes de hardware solar nos seus planos tarifários, criando relações mais duradouras e gerando informações ricas em dados sobre os clientes. Estes modelos reduzem coletivamente a desigualdade no acesso à energia solar e diversificam os fluxos de receitas em todo o mercado de energia solar em telhados da Austrália.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis com a compra do relatório
Por Utilizador Final: Momentum Comercial Desafia a Dominância Residencial
Os telhados residenciais representaram 67,10% da capacidade instalada e das receitas em 2025, impulsionados pelo financiamento acessível e por redes de instaladores abrangentes. No entanto, as regras obrigatórias de relatórios climáticos levam as empresas a divulgar reduções de emissões de âmbito 2, estimulando uma CAGR de 12,05% para conjuntos comerciais e industriais até 2031. Os projetos comerciais beneficiam do alinhamento da carga diurna e da evitação de encargos de procura, gerando taxas internas de retorno superiores em comparação com as famílias. A atividade de retrofit está a aumentar entre as habitações da era de 2010 que requerem substituições de inversores ou ampliações de tamanho, abrindo um mercado secundário. As empresas estão a sobrepor baterias à energia solar para vender resposta de frequência, aprofundando a proposta de valor e inclinando o mercado de energia solar em telhados da Austrália para implementações lideradas por empresas.
Os imóveis comerciais também desbloqueiam contratos de gestão de energia agrupados que combinam energia solar, armazenamento e retrofits de eficiência. Grupos de supermercados, cervejarias e operadores de armazenamento a frio são os principais adotantes, alinhando a produção em telhados com as cargas de refrigeração para cobrir a energia grossista volátil. Os contratos de arrendamento e de compra de energia deslocam o capital para fora dos balanços, permitindo às empresas reivindicar a descarbonização sem dinheiro inicial. Esta convergência de pressão de divulgação, arbitragem tarifária e inovação financeira acelera a quota comercial de adições de capacidade no mercado de energia solar em telhados da Austrália.
Análise Geográfica
Queensland contabilizou mais de 1 milhão de sistemas de telhados e 3,8 GW de capacidade em 2024, mantendo a liderança numérica com base na abundante irradiância e nas estruturas de injeção na rede favoráveis às empresas. A expansão suburbana de Brisbane fornece ampla superfície de telhado, enquanto os conselhos regionais simplificam os licenciamentos. Nova Gales do Sul adicionou 970 MW durante 2024 à medida que as famílias de Sydney e os agronegócios do interior procuram valor de cobertura em meio a preços grossistas voláteis. Victoria, um estado de adoção precoce, está agora a pivotar para incentivos de baterias que aumentam os rácios de autoconsumo e desencadeiam retrofits em duas fases em habitações maduras.
A Austrália do Sul lidera em penetração, com 10,7% do consumo global, graças ao seu forte recurso solar e ao apoio político precoce, tornando o estado um laboratório vivo para ensaios de limites de exportação dinâmicos. O Sistema Interligado do Sudoeste Isolado da Austrália Ocidental exige um equilíbrio mais matizado da geração em telhados com interligação limitada, impulsionando o desenvolvimento de esquemas de baterias e resposta à procura. A dominância hidroelétrica da Tasmânia reduz a urgência solar, mas as comunidades de rede isolada de nicho adotam microrredes híbridas de diesel-FV-bateria para reduzir os custos logísticos de combustível.
O plano integrado do sistema da AEMO reserva AUD 16 mil milhões para novas linhas interestaduais que aumentam a capacidade de alojamento em telhados e reforçam os fluxos de energia de leste para oeste. Queensland inaugurou a primeira fábrica comercial de reciclagem de painéis solares do país em outubro de 2024, abordando os fluxos de resíduos iminentes e retendo materiais valiosos como prata e silício. O programa Solar Sunshot agrupa linhas de módulos piloto no Vale de Hunter em NSW, aproveitando o know-how existente em materiais, enquanto a Austrália do Sul fomenta a montagem de inversores e baterias. Estas nuances geográficas moldam os vetores de política, infraestrutura e desenvolvimento industrial no mercado de energia solar em telhados da Austrália.
Panorama regulatório
A energia solar em telhados na Austrália é regida pelo Small-scale Renewable Energy Scheme (SRES), supervisionado pelo Clean Energy Regulator (CER), com restrições adicionais decorrentes das configurações estaduais de varejo e rede, bem como das normas nacionais de produtos e conexão. Em 2024, o CER designou a Solar Accreditation Australia (SAA) como operador de credenciamento de instaladores, tornando mais rigorosos os caminhos de credenciamento vinculados à elegibilidade de STCs e às proteções ao consumidor.
Os requisitos de conformidade técnica têm sido progressivamente reforçados para inversores e módulos. A partir de agosto de 2025, novas solicitações de inversores passaram a exigir conformidade com a AS/NZS 4777.2:2020 Amendment 2:2024, enquanto em maio de 2026 foram introduzidos padrões mais elevados de listagem de módulos por meio da IEC 61730:2023, no âmbito do programa de produtos do Clean Energy Council (CEC). Paralelamente, os Renewable Energy Legislation Amendment Regulations 2026 atualizaram disposições relevantes para unidades de pequena geração conectadas a baterias e para o Cheaper Home Batteries Program. A estrutura Solar Sharer Offer também avançou dentro das configurações do Default Market Offer de 2026-27, para melhor alinhar as tarifas dos consumidores à elevada geração solar do meio-dia.
Panorama Competitivo
Concentração do Mercado
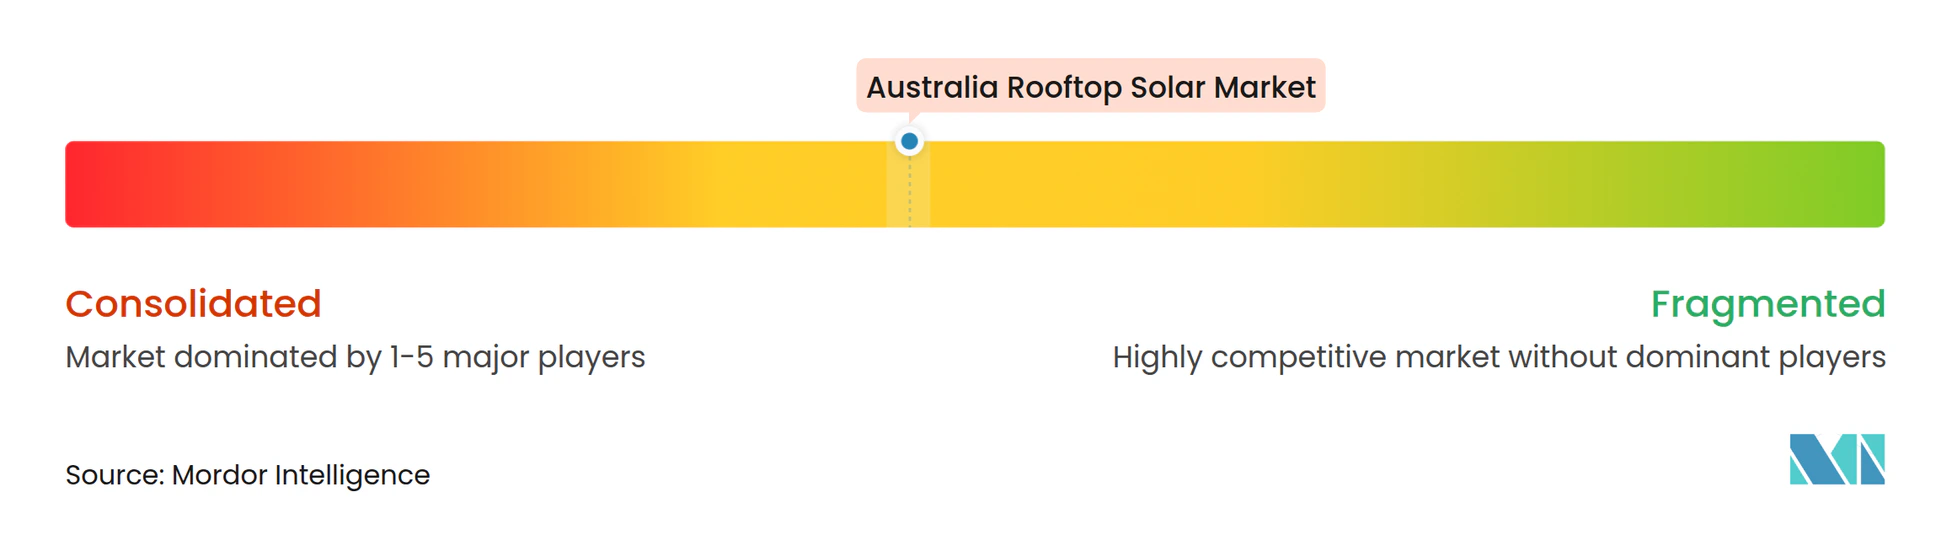
A concorrência permanece fragmentada entre milhares de instaladores acreditados, resultando em margens apertadas para sistemas residenciais simples. Os gigantes chineses de módulos Trina, Jinko e LONGi dominam o fornecimento, mas a diferenciação de produto surge a partir de prazos de garantia, garantias de degradação e integração de inversores inteligentes. Fornecedores de nicho premium como a Maxeon e a REC capturam segmentos de procura de alta eficiência. A Origin Energy está a integrar verticalmente ao co-investir com a SunDrive na fabricação piloto de heterojunção, criando um percurso tecnológico nacional.
Os incumbentes de energia de retalho agrupam pacotes de telhados com tarifas de eletricidade para defender as bases de clientes. A AGL reconverte terrenos em centrais de carvão desativadas em centros de reciclagem, diferenciando-se nas credenciais de economia circular. Os EPCs especializados que se focam em telhados comerciais implementam software de gestão de energia que aproveita as receitas de resposta à procura, elevando o nível das ofertas integradas em todo o mercado de energia solar em telhados da Austrália.
Os operadores de plantas de energia virtual representam uma categoria emergente de concorrentes. A RACV aproveita a sua associação de clube automóvel para vender cruzadamente pacotes de solar e baterias, enquanto o plano de retalho vinculado ao preço spot da Amber Electric gere dinamicamente as baterias dos clientes para capturar oportunidades de arbitragem. Os instaladores que conseguem associar hardware a software e financiamento ganham agora concursos de empresas que procuram descarbonização turnkey. O contínuo aperto das normas de inversores AS/NZS 4777.2 favorece os intervenientes tecnicamente hábeis, eliminando gradualmente os instaladores de pequena escala e encaminhando o mercado para uma consolidação moderada.
Líderes do Setor de Energia Solar em Telhados da Austrália
-
Trina Solar
-
JinkoSolar
-
LONGi Green Energy
-
Maxeon (SunPower)
-
Canadian Solar
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
A base instalada da Austrália cria um pipeline claro para atualizações, adição de armazenamento e orquestração. A atividade de substituição aumentou, pois uma parcela maior das instalações solares de pequena escala está passando pelo próximo ciclo de manutenção e melhoria, favorecendo a troca de inversores, atualizações de fixação, módulos de maior eficiência e redesenhos preparados para baterias. Essa tendência coexiste com requisitos técnicos mais rigorosos e o programa de produtos do CEC, que apoia hardware compatível em pacotes, comissionamento e monitoramento pós-venda.
Modelos comerciais e orientados a serviços também ganham mais área de telhado utilizável à medida que a energia solar em telhados se integra às operações da rede e ao desenho tarifário. Em 2026, o foco político e operacional está migrando para dispositivos de energia do consumidor interoperáveis e coordenação do lado da demanda, incluindo a medida federal no Orçamento de 2026-27 para que o Clean Energy Regulator atue como Regulador Técnico Nacional, a fim de melhorar a interoperabilidade e os padrões nacionais. As propostas de armazenamento permanecem ativas conforme evoluem as configurações do Cheaper Home Batteries Program, incluindo ajustes de maio de 2026 que tornam mais rigorosos os critérios de subsídio para baterias maiores, o que favorece um dimensionamento de sistema mais otimizado e ofertas de varejistas e agregadores vinculadas ao autoconsumo e a serviços de rede.
Desenvolvimentos recentes do setor
- Maio de 2026: O governo federal australiano anunciou que o Clean Energy Regulator atuará como Regulador Técnico Nacional no âmbito do Orçamento de 2026-27, permitindo padrões harmonizados para energia solar em telhados e armazenamento em todos os estados. Essa mudança indica uma abordagem mais centralizada para interoperabilidade e certificação no setor.
- Agosto de 2025: A ARENA lançou o programa Rooftop Solar and Storage Acceleration, financiando parcerias para implantar sistemas integrados em edifícios comerciais em vários estados. O programa sinaliza uma aceleração na adoção de energia solar em telhados com armazenamento.
- Outubro de 2024: A Trina Solar e a SunDrive formaram uma joint venture na Austrália para acelerar a produção de células solares de heterojunção de alta eficiência. A medida está alinhada a esforços mais amplos para localizar partes da cadeia de suprimentos de energia solar em telhados e diversificar o fornecimento.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este relatório, definimos o mercado de energia solar em telhados na Austrália como sistemas fotovoltaicos solares conectados à rede elétrica instalados em telhados, medidos como capacidade instalada cumulativa em gigawatts (GW) em residências e empresas.
Exclusões do escopo: usinas solares de grande escala instaladas no solo e sistemas solares em telhados fora da rede não são contabilizados neste tamanho de mercado.
Visão Geral da Segmentação
- Por Tecnologia de Painel
- Mono-PERC
- HJT/TOPCon
- Policristalino
- Filme Fino (CdTe/Perovskite)
- Por Tamanho de Sistema
- Até 5 kW
- 5 a 10 kW
- 10 a 30 kW
- 30 a 100 kW
- 100 kW a 1 MW
- Por Modelo de Propriedade
- Compra Direta
- Arrendamento Solar/PPA
- Comunidade e VPP Agregada
- Por Utilizador Final
- Residencial
- Comercial e Industrial
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental estabelece a estrutura base do modelo, permitindo mapear o que está instalado, onde está instalado e com que velocidade as adições estão ocorrendo. Utilizamos principalmente estatísticas públicas de energia e publicações de políticas para compreender as tendências de instalação, as regras de conexão à rede e o design dos incentivos, o que ajuda a evitar a confusão entre energia solar fotovoltaica em telhados e energia solar em grande escala.
As principais referências incluem fontes como o Clean Energy Regulator (atividade de instalação em pequena escala e certificados), o Australian PV Institute e o OpenNEM (produção de energia solar fotovoltaica em telhados e sinais de penetração), o Australian Energy Regulator e publicações da AEMO (conexão à rede e perspectivas de energia distribuída), e publicações do Australian Bureau of Statistics (construção, habitação e atividade empresarial utilizadas como contexto de demanda). Também analisamos arquivos de empresas, apresentações a investidores, sites de associações do setor e imprensa especializada para confirmação sobre faixas de dimensionamento de sistemas e comportamento de adoção, e utilizamos uma assinatura paga para dados financeiros de empresas e um banco de dados de patentes para apoiar verificações de tendências tecnológicas. Essas fontes são meramente ilustrativas, e muitas outras referências também foram utilizadas para coletar dados, validar premissas e esclarecer os limites do mercado.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário é utilizado para testar nossas premissas sobre o que é contabilizado como capacidade em telhados, como os sistemas são classificados por tamanho e como os modelos de propriedade são tratados nos relatórios. Conversamos com instaladores, prestadores de serviços de EPC e O&M, distribuidores de equipamentos, concessionárias e partes interessadas voltadas à rede, e responsáveis por decisões em instalações comerciais em toda a Austrália, de modo que as lacunas nos relatórios públicos possam ser preenchidas com contexto fundamentado.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 26% | Diretores executivos (CXOs): 16% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 31% |
| Empresas de menor porte: 18% | Gerentes: 53% |
Dimensionamento e Previsão do Mercado
Dimensionamos o mercado em GW reconstruindo a base instalada de energia solar em telhados a partir de sinais oficiais de instalação em pequena escala e, em seguida, projetando esse estoque para frente com adições e desativações anuais. Uma combinação de abordagens top-down e bottom-up é utilizada, na qual os padrões nacionais de registro e comissionamento são primeiro traduzidos em capacidade instalada cumulativa em telhados e, em seguida, corroborados com verificações seletivas de canais para evitar dupla contagem.
Para manter o modelo vinculado ao comportamento real de instalação, os insumos incluem adições anuais em telhados, tamanho típico de sistema por tipo de cliente, a divisão entre telhados residenciais e comerciais e industriais, e a participação de sistemas por faixas de tamanho comuns (por exemplo, até 5 kW e de 5 a 10 kW), o que altera a velocidade com que a capacidade se acumula. Os fatores de política e de rede são tratados como direcionadores, de modo que as configurações de tarifas de injeção, as restrições de conexão e o momentum dos programas de energia distribuída são monitorados e aplicados como alavancas de cenário. Onde as visões bottom-up apresentam lacunas de cobertura, essas lacunas são preenchidas com intervalos conservadores que são então verificados novamente em entrevistas antes que os totais sejam finalizados.
Para as previsões, a análise de cenários é utilizada porque a adoção de energia solar em telhados pode mudar rapidamente com os preços de eletricidade, as configurações de incentivos e a capacidade dos instaladores. Os caminhos finais de previsão são ajustados após o alinhamento do feedback de especialistas sobre o ritmo provável de adições e as mudanças realistas em direção a sistemas de maior porte.
Ciclo de Validação de Dados e Atualização
Validamos os resultados por meio de verificações de consistência em múltiplos sinais independentes e, em seguida, buscamos rupturas de tendência que não possam ser explicadas por políticas, condições da rede ou dinâmicas de adoção. Quando uma variação é detectada, a série de insumos é verificada novamente e ligações de acompanhamento são realizadas para confirmar se a mudança é estrutural ou relacionada ao momento.
Antes da aprovação final, o modelo e as premissas passam por revisões analíticas em múltiplas etapas para que as unidades, definições e a continuidade das séries temporais permaneçam consistentes. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos relevantes, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atual.
Tamanho do Mercado de Energia Solar em Telhados na Austrália da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos publicados do mercado de energia solar em telhados frequentemente diferem porque a unidade de medida nem sempre é consistente, e o limite entre a energia solar fotovoltaica em telhados e categorias solares mais amplas pode ser definido de maneiras distintas. Variações também surgem quando uma estimativa reflete a capacidade instalada cumulativa, enquanto outra reporta adições anuais ou converte a capacidade em um valor monetário utilizando custos de sistema presumidos.
A tabela destaca como a seleção de unidades e a definição do escopo podem alterar os totais. No modelo da Mordor Intelligence, o número representa a capacidade instalada cumulativa de energia solar fotovoltaica em telhados na Austrália (GW) para sistemas conectados à rede, com usinas solares de grande escala e telhados fora da rede excluídos do escopo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 28,45 GW (2025) | |
| Associação do Setor A | 5,90 bilhões de USD (2025) | Este valor parece estar mais próximo de novas instalações anuais ou gastos anuais, em vez de uma base instalada cumulativa, o que reduz o tamanho reportado em comparação com uma medida de estoque. |
| Energy Analytics B | 43,10 bilhões de USD (2026) | Esta estimativa provavelmente aplica premissas de custo por kW mais elevadas ao converter capacidade em USD e pode combinar energia solar fotovoltaica em telhados com categorias solares adjacentes, o que aumenta o total. |
No geral, a dispersão é explicada principalmente pelo fato de o publicador estar contabilizando a capacidade operacional cumulativa em telhados versus fluxos anuais, e se o número é expresso em GW ou convertido em USD utilizando custos de sistema presumidos. Nossa abordagem permanece rastreável aos sinais de instalação e comissionamento, sendo então verificada com combinações de faixas de tamanho e feedback de especialistas para que a série seja reproduzível e fácil de validar.
Principais Questões Respondidas no Relatório
Qual é a capacidade atual do mercado de energia solar em telhados da Austrália?
A capacidade instalada em telhados atingiu 31,33 GW em 2026 e prevê-se que suba para 50,78 GW até 2031.
Quão rápido está o segmento comercial a crescer em comparação com o residencial?
Prevê-se que os telhados comerciais e industriais se expandam a uma CAGR de 12,05%, superando o crescimento global do mercado de 10,14%.
Qual o tamanho de sistema que domina as novas instalações?
Os conjuntos entre 5 kW e 10 kW detêm 44,20% das instalações de 2025, mas os sistemas de 30 a 100 kW apresentam o crescimento mais rápido.
Que tecnologias estão a ultrapassar os painéis Mono-PERC?
Os módulos de heterojunção e TOPCon estão a ganhar quota a uma CAGR de 16,3% graças a maiores eficiências.
Qual a importância das plantas de energia virtual para o crescimento futuro?
A participação em VPP acrescenta receitas provenientes de serviços de rede, aumentando os retornos das baterias e apoiando a adoção generalizada, especialmente na Austrália do Sul e em Victoria.
Espera-se que a fabricação local reduza o risco da cadeia de fornecimento?
Sim, o programa Solar Sunshot de AUD 1 mil milhões e parcerias como a SunDrive-Trina visam estabelecer linhas de módulos domésticos e reduzir a dependência das importações nos próximos cinco anos.