
Tamanho e Quota do Mercado de Entrega de Última Milha dos Países Baixos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
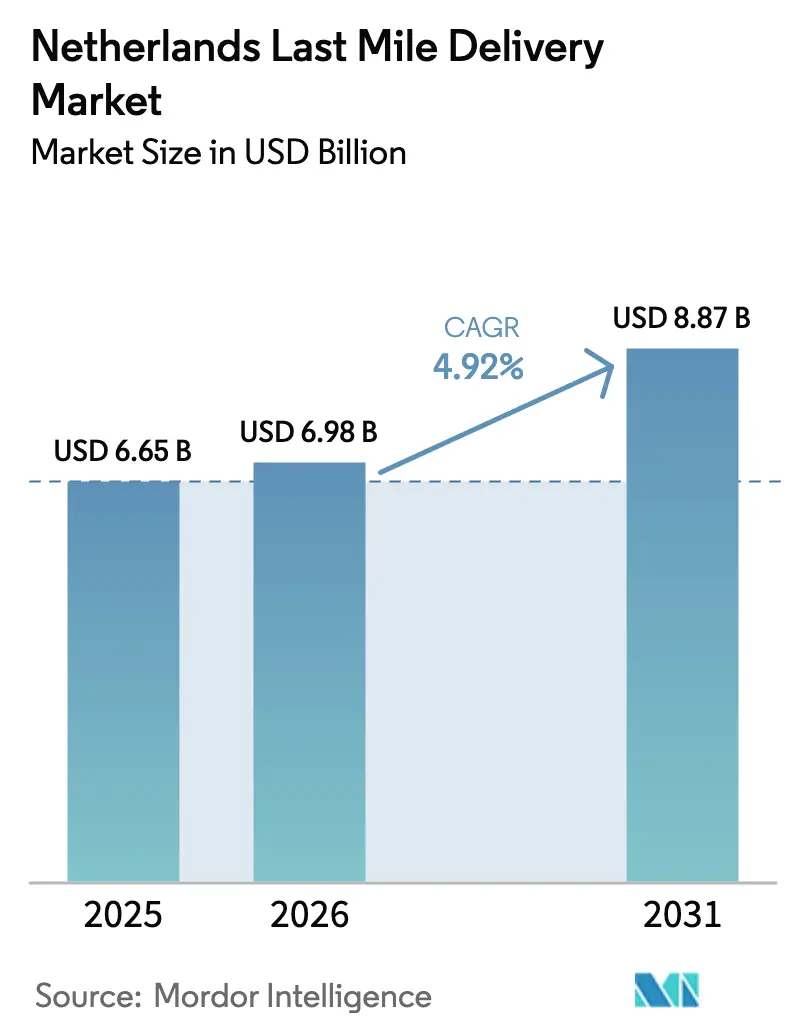
| Tamanho do mercado no ano base (2025) | 6.65 Bilhões de dólares |
| Tamanho do Mercado (2026) | 6.98 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.87 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.92 % |
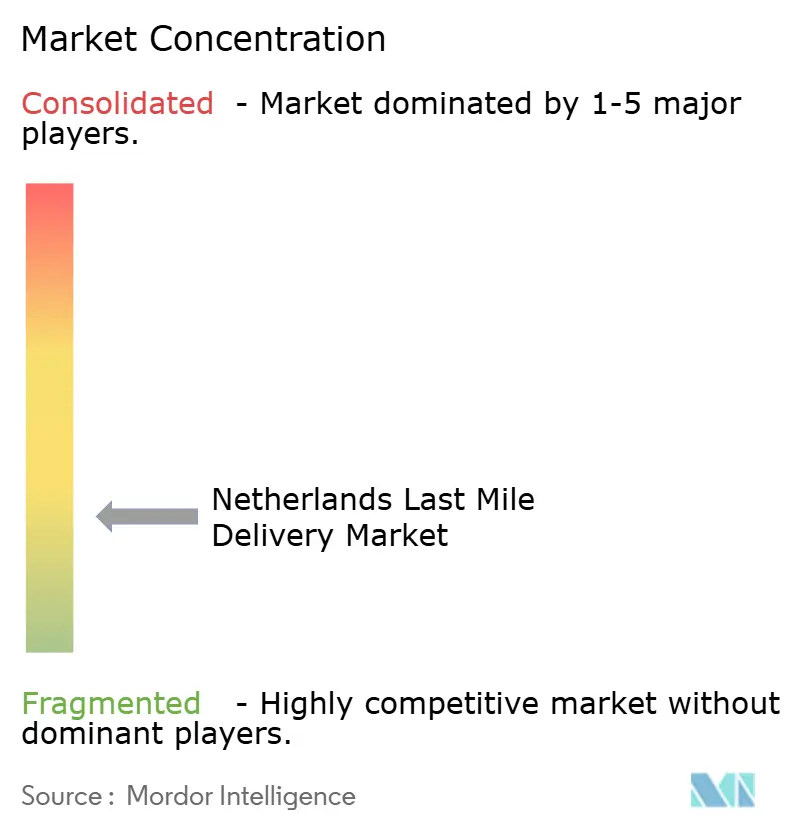
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Entrega de Última Milha dos Países Baixos por Mordor Intelligence
O tamanho do mercado de entrega de última milha dos Países Baixos foi avaliado em USD 6,65 mil milhões em 2025 e estima-se que cresça de USD 6,98 mil milhões em 2026 para atingir USD 8,87 mil milhões até 2031, a uma CAGR de 4,92% durante o período de previsão (2026-2031). Esta trajetória estável reflete um ecossistema de entrega em maturação, moldado por mandatos de zonas sem emissões, efeitos de escala do comércio eletrónico e intensificação das restrições laborais. Os operadores capazes de absorver os custos de eletrificação, implementar software de otimização de rotas e garantir mão de obra escassa estão posicionados para proteger as margens, enquanto outros enfrentam ventos contrários estruturais. A procura permanece densa em volume na Randstad, mas as regiões secundárias atraem novos centros de distribuição devido aos menores custos imobiliários e à forte conectividade rodoviária. Um aumento moderado em segmentos de maior valor, como a logística de saúde, sinaliza uma mudança de fluxos de encomendas comoditizados para nichos premium que defendem os rendimentos.
Principais Conclusões do Relatório
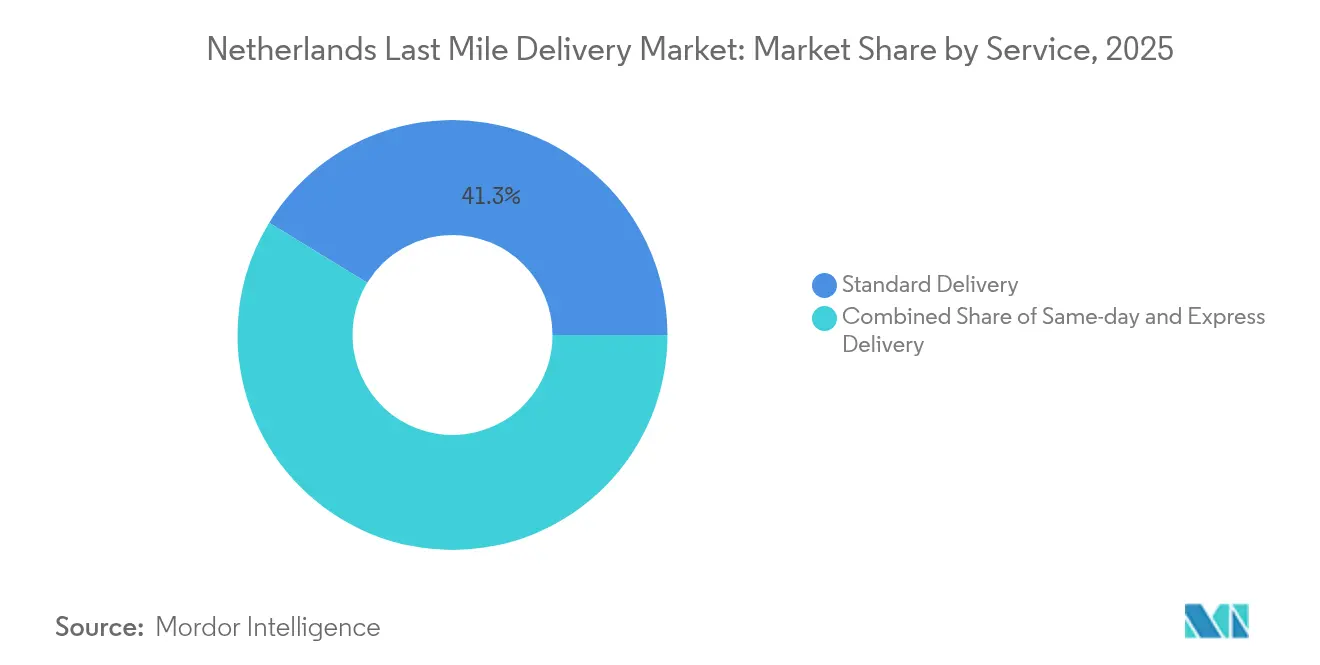
- Por serviço, a entrega padrão detinha 41,25% da quota de mercado de entrega de última milha dos Países Baixos em 2025; prevê-se que a entrega no mesmo dia registe uma CAGR de 4,02% até 2031.
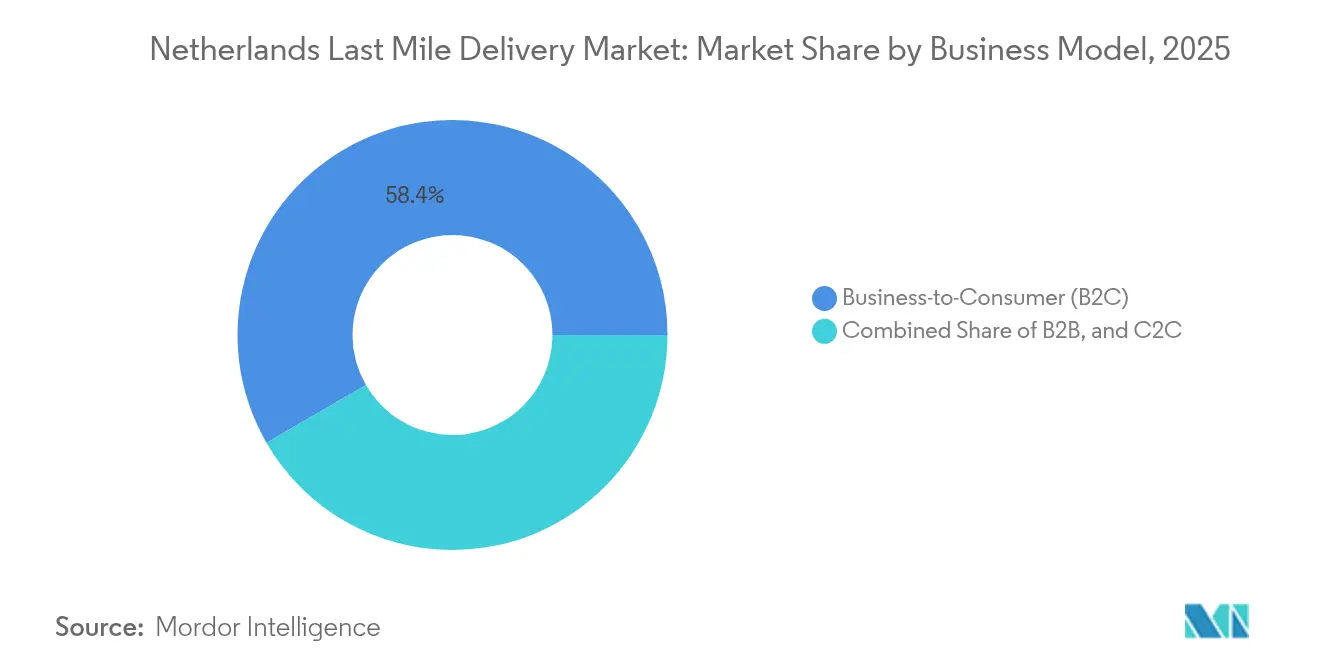
- Por modelo de negócio, o segmento B2C representou 58,35% do tamanho do mercado de entrega de última milha dos Países Baixos em 2025, enquanto as operações C2C deverão expandir-se a uma CAGR de 3,78% entre 2026-2031.
- Por setor de utilizador final, saúde & suprimentos médicos registou uma CAGR de 4,42% — a mais rápida no mercado de entrega de última milha dos Países Baixos ao longo do horizonte de previsão.
- Por região, a Randstad manteve uma posição de receita dominante de 57,35% em 2025, mas o Leste dos Países Baixos deverá crescer a uma CAGR de 4,61% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Entrega de Última Milha dos Países Baixos
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Crescente penetração de mercearia online | +0.8% | Nacional, concentrada nas áreas urbanas da Randstad | Médio prazo (2-4 anos) |
| Volumes explosivos de encomendas de comércio eletrónico | +1.2% | Nacional, com expansão para fluxos transfronteiriços | Curto prazo (≤2 anos) |
| Cultura de entrega no mesmo dia entre os consumidores | +0.6% | Amsterdão, Roterdão, Utreque, Haia | Curto prazo (≤2 anos) |
| Zonas de emissão zero exigidas pelo governo | +0.9% | 16 municípios, a aumentar para 31 até ao final de 2025 | Médio prazo (2-4 anos) |
| Expansão de micro-fulfillment e lojas escuras | +0.5% | Áreas urbanas densas, principalmente a Randstad | Longo prazo (≥4 anos) |
| Automação para contrariar a crescente escassez de mão de obra | +0.7% | Nacional, pilotos iniciais nos principais centros | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Penetração de Mercearia Online
A rápida adoção da mercearia online remodela os padrões de fulfillment à medida que os agregados familiares holandeses incluem cada vez mais artigos volumosos, como bebidas e produtos de limpeza, nos seus cestos digitais. A liderança do Albert Heijn nas entregas domiciliárias agendadas gera densidade de encomendas que reduz os custos unitários para os transportadores contratados; contudo, a ascensão de marketplaces como a Amazon e a Bol.com fragmenta as rotas ao adicionar endereços de levantamento alternativos. Os prestadores de última milha respondem redirecionando carrinhas elétricas para micro-hubs próximos de supermercados e expandindo a capacidade de caixas isotérmicas para mitigar os desafios de mistura de carga. Um aumento de receita a médio prazo resulta de encomendas de alimentos semanais recorrentes que estabilizam os perfis de procura ao longo das estações, ao mesmo tempo que reforçam os compromissos contratuais com os retalhistas[1]"Tariefruimte universele postdienst 2025," Autoriteit Consument & Markt, acm.nl.
Volumes Explosivos de Encomendas de Comércio Eletrónico
As despesas online holandesas atingiram EUR 36 mil milhões (USD 39,73 mil milhões) em 2024, traduzindo-se em 345 milhões de transações, mesmo após uma ligeira queda no número de encomendas. Valores de compra mais elevados melhoram a densidade de paragens, permitindo às carrinhas fazer uma média de mais encomendas por deslocação e melhorar as margens ajustadas ao combustível. A procura transfronteiriça no valor de EUR 4,4 mil milhões (USD 4,85 mil milhões) requer pré-desalfandegamento harmonizado, uma capacidade que os grandes integradores já possuem. Os canais fora do domicílio, como os cacifos para encomendas, multiplicaram-se 1,5× de ano para ano, mas 70-90% dos compradores ainda insistem na entrega à porta. Os prestadores combinam, por isso, o encaminhamento dinâmico com ferramentas de procura preditiva para equilibrar a conveniência do consumidor face aos estrangulamentos de tráfego nos centros urbanos densos.
Cultura de Entrega no Mesmo Dia Entre os Consumidores Holandeses
A rapidez de entrega é agora inseparável da perceção da marca: 91% dos compradores consideram a conveniência nas decisões de compra, enquanto 75% atribuem importância semelhante à rapidez. O desafio surge porque a disponibilidade para pagar prémios fica aquém das expectativas, comprimindo o rendimento por paragem. Os operadores de maior dimensão aperfeiçoam, por isso, modelos de centros urbanos que concentram os prazos de corte para o final da tarde, permitindo que as ondas de picking cheguem às 22:00 horas enquanto mantêm janelas de entrega matinal. Os sites CityHub que processam mais de 10.000 encomendas diárias oferecem vantagens de rota fixa que os estafetas mais pequenos dificilmente conseguem replicar[2]"Tendências de compras online holandesas: Uma comparação internacional," ChannelEngine, channelengine.com.
Zonas de Logística Urbana de Emissão Zero Exigidas pelo Governo
As zonas de emissão zero em vigor desde janeiro de 2025 impõem multas de EUR 120 a carrinhas não conformes e de EUR 310 a camiões assim que os períodos de tolerância expirem. A PostNL e a DHL eletrificaram antecipadamente grandes parcelas das suas frotas, convertendo o risco regulatório numa vantagem competitiva. A renovação de veículos acelera dado que o imposto de compra BPM foi abolido na mesma data, tornando as carrinhas a bateria, antes dispendiosas, mais acessíveis. Os operadores que ainda não modernizaram as suas frotas enfrentam picos de despesas de capital que elevam as barreiras à entrada e catalisam a consolidação do setor[3]"O Aumento dos Custos de Entrega de Última Milha Coloca Desafios aos Retalhistas Europeus de Comércio Eletrónico," ESM Magazine, esmmagazine.com.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Inflação persistente dos custos de entrega | -1.1% | Nacional, mais acentuada nas grandes metrópoles | Curto prazo (≤2 anos) |
| Congestionamento urbano e restrições de espaço no passeio | -0.6% | Amsterdão, Roterdão, Utreque, Haia | Médio prazo (2-4 anos) |
| Regras rigorosas de horas de trabalho para estafetas | -0.4% | Nacional | Longo prazo (≥4 anos) |
| Disponibilidade fragmentada de imóveis para micro-hubs | -0.3% | Zonas urbanas de alta densidade | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Inflação Persistente dos Custos de Entrega
A volatilidade dos combustíveis, os aumentos salariais dos motoristas e os encargos de conformidade elevaram os custos médios de última milha na Europa em até 90% desde 2023; 35% dos retalhistas holandeses repercutiram as taxas nos compradores, enquanto outros 35% aumentaram os preços dos produtos. O regulador postal holandês elevou o teto tarifário do serviço universal de 2025 para EUR 2,9084, sublinhando um mecanismo de repercussão, mas destacando o potencial limitado de crescimento das tarifas de encomendas. Os operadores com redes de cacifos diversificadas mitigam os sobretaxas de entrega ao domicílio, mas a preferência universal pela entrega à porta limita a migração em grande escala para modos mais económicos.
Congestionamento Urbano e Restrições de Espaço no Passeio
As principais cidades holandesas impõem janelas de acesso temporizadas e restrições por categoria de veículo para mitigar o congestionamento. Os estafetas respondem com bicicletas de carga e robôs para passeios, mas a implantação escala lentamente dada a alocação limitada de espaço no passeio e a adoção incerta por parte dos consumidores. Cada restrição comprime a flexibilidade de encaminhamento, forçando uma consolidação de carga mais densa que prolonga os tempos de ciclo e arrisca os SLA de entrega no mesmo dia. Os operadores com redes de cacifos proprietárias obtêm alívio parcial, enquanto as empresas menores dependentes de paragens na via pública enfrentam atrasos nos horários e multas de estacionamento crescentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço: A Entrega Padrão Retém a Maior Parte da Procura
A entrega padrão captou uma quota de receita de 41,25% em 2025, ancorada em expectativas previsíveis de dois dias e taxas favoráveis de utilização de veículos. O tamanho do mercado de entrega de última milha dos Países Baixos para este nível supera o dos segmentos mais rápidos ao monetizar uma ampla cobertura urbana e rural sem sobretaxas premium. A procura de entrega no mesmo dia está a aumentar a uma CAGR de 4,02% na sequência da impaciência dos consumidores urbanos, mas os operadores protegem a rentabilidade integrando estas encomendas em ondas de consolidação de fim de percurso. A entrega expressa mantém uma fatia estável de um dígito médio, servindo principalmente fluxos B2B de tempo crítico em que as garantias de serviço justificam tarifas mais elevadas.
Os operadores que apostam na entrega padrão otimizam a rotatividade de ativos através de encaminhamento consolidado em percurso de leite, integrando frequentemente cacifos para encomendas que reduzem as taxas de entrega falhada abaixo de 4%. Entretanto, o crescimento das entregas no mesmo dia é canalizado através de centros urbanos equipados com carrinhas elétricas e bicicletas de carga que navegam nas zonas de emissão zero de forma fluida. A abordagem de duas vias permite aos transportadores cobrir o risco de diluição de margens enquanto mantêm paridade competitiva na velocidade de serviço.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Modelo de Negócio: A Dominância do B2C Enfrenta Novos Intervenientes da Economia de Plataformas
Os fluxos B2C representaram 58,35% da receita de 2025, dado que os grandes retalhistas online celebram acordos de capacidade plurianuais que sustentam os investimentos em rede. A vantagem de quota de mercado de entrega de última milha dos Países Baixos neste segmento financia a modernização de depósitos com triadores automatizados e despacho baseado em IA. Simultaneamente, os volumes C2C estão a crescer mais rapidamente, a uma CAGR de 3,78%, impulsionados por plataformas de revenda entre pares que dependem mais de pontos de recolha e entrega do que de entregas à porta. O tráfego B2B, embora maduro, ainda suporta rendimentos acima da média porque os clientes empresariais exigem janelas de entrega fixas.
Os transportadores tradicionais testam agora redes híbridas em que uma única carrinha recolhe encomendas de devolução C2C durante as rondas B2C, reduzindo os quilómetros em vazio. As parcerias com plataformas gig expandem a capacidade fora do horário de pico e fornecem mão de obra a custo variável, uma cobertura face à sazonalidade. Entre 2026-2027, as melhorias de densidade C2C poderão reduzir as diferenças de custo, levando os incumbentes a integrar reservas baseadas em API diretamente nas plataformas de revenda para garantir volume antes que os micro-estafetas ágeis entrem na corrida.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Setor de Utilizador Final: A Saúde Lidera a Mudança para o Premium
O comércio eletrónico a retalho detinha uma quota de 26,85%, sustentando a estabilidade de volume, mas a saúde & suprimentos médicos cresceu à CAGR mais rápida de 4,42% graças a requisitos especializados de cadeia de frio. O tamanho do mercado de entrega de última milha dos Países Baixos na saúde exige preços premium por encomenda que podem ser 2 a 3 vezes superiores aos da mercadoria geral, compensando os custos de embalagem em conformidade com as BPF e carrinhas com temperatura controlada. Os segmentos de moda, eletrónica e beleza preenchem a capacidade ociosa ao longo das estações, contribuindo para uma utilização equilibrada da frota.
Operadores especializados como a PharmaSwap coordenam a redistribuição de medicamentos sob rigorosa rastreabilidade, em parceria com frotas com temperatura controlada operadas pela UPS Healthcare. A barreira à entrada criada pelas auditorias de conformidade protege as margens da comoditização. Para os transportadores gerais, as alianças estratégicas com grossistas farmacêuticos proporcionam uma plataforma de lançamento para este nicho resiliente sem diluir a eficiência da rede.
Análise Geográfica
A Randstad continua a ser o centro nevrálgico do mercado de entrega de última milha dos Países Baixos, captando 57,35% do volume de negócios de 2025 graças a clusters residenciais densos e elevado poder de compra. A aplicação das zonas de emissão zero a partir de 2025 aumenta a intensidade de capital, mas também consolida os incumbentes que já eletrificaram as carrinhas e instalaram cacifos para encomendas em supermercados e estações ferroviárias. O comportamento dos consumidores sublinha elevadas expectativas de serviço: 91% consideram a entrega conveniente como essencial, enquanto 70% exigem múltiplas opções de escolha, levando os transportadores a combinar circuitos de bicicletas de carga com entregas em cacifos ao fim da tarde.
O Leste dos Países Baixos está posicionado para a CAGR mais forte de 4,61%, apoiado por parques logísticos financiados por províncias e pela proximidade da base de consumidores alemã. Instalações como o megacentro da UPS em Roermond e o campus de Eindhoven atraem o excesso de capacidade dos depósitos congestionados da Randstad, reduzindo os custos de terreno por metro quadrado em até 25%. Os fluxos transfronteiriços amplificam as contagens de encomendas, permitindo aos transportadores repartir os custos fixos por volumes maiores e acelerar o retorno do investimento em automação.
O Norte e o Sul dos Países Baixos funcionam como nós de equilíbrio para o transporte de longa distância a nível nacional, proporcionando redundância face aos estrangulamentos da Randstad. As províncias do sul beneficiam do acesso a portos de águas profundas, com ligação a Antuérpia e Roterdão para contentores de entrada. As províncias do norte fornecem terrenos a menor custo para centros de triagem secundários, garantindo que os transportadores possam gerir o excesso durante os picos de época festiva. Coletivamente, estas regiões reforçam uma rede multi-hub que mantém os acordos de nível de serviço mesmo sob restrições de acesso urbano.
Panorama regulatório
O setor de entrega de última milha nos Países Baixos está sendo remodelado por regras de logística urbana e medidas de precificação de transporte. As zonas de emissão zero (ZE) começaram a entrar em vigor em janeiro de 2025, com regras de acesso mais rígidas para vans recém-registradas (registradas a partir de 1º de janeiro de 2025), que devem ter emissão zero para entrar nas zonas ZE designadas. Os períodos de transição de acesso para vans Euro 5 e Euro 6 se estendem até 31 de dezembro de 2026 e 31 de dezembro de 2027, respectivamente, em uma ampla abrangência municipal. Essas restrições locais coexistem com elementos de supervisão nacional que afetam as redes postais e de encomendas, incluindo o papel da Autoriteit Consument and Markt (ACM) na avaliação de mudanças na Postwet 2009, que está em revisão quanto à continuidade do serviço postal universal e ao acesso à rede nacional.
A dinâmica de custos e conformidade também muda com a cobrança pelo uso de vias. Um pedágio para caminhões (vrachtwagenheffing) para veículos acima de 3.500 kg começa em 1º de julho de 2026, cobrindo rodovias e determinadas vias provinciais/municipais, adicionando uma palanca de custo mensurável aos trechos de transporte tronco e de reabastecimento urbano que alimentam as operações de última milha. Em maio de 2026, o Ministerie van Infrastructuur en Waterstaat aprovou uma decisão temporária de tarifa de pedágio reduzida, válida de 1º de setembro de 2026 a 31 de dezembro de 2026, refletindo a atenção política à pressão de custos no setor de transporte, mantendo, ao mesmo tempo, a direção rumo à cobrança de pedágio por uso.
Análise da cadeia de valor
A cadeia de valor da última milha nos Países Baixos geralmente segue um modelo operacional de coleta-triagem-entrega: as remessas são inseridas por varejistas de e-commerce, marketplaces, mercados e embarcadores B2B nas redes das transportadoras para coleta, transporte até os centros de distribuição, triagem e entrega final a residências, empresas ou pontos fora de casa, como pontos de retirada no varejo e locais automatizados de encomendas. Nos corredores densos do Randstad, os operadores estruturam cada vez mais os fluxos em torno de hubs urbanos próximos aos limites das zonas ZE, onde a carga é transferida de veículos mais pesados para vans elétricas leves, bicicletas de carga ou outros modos de baixa emissão para concluir as entregas no centro da cidade dentro das restrições de acesso.
A utilização da rede e a redução de entregas falhas são palancas fundamentais de criação de valor. A PostNL posicionou sua rede de armários para encomendas como infraestrutura compartilhada, abrindo o acesso a outras transportadoras (2024), apoiando maior densidade de entregas e menos novas tentativas, já que a preferência do consumidor ainda tende para opções de entrega convenientes. O desenho do serviço também está migrando de uma mentalidade puramente de entrega no dia seguinte para um planejamento mais flexível de "melhor dia" para proteger as margens, usando software de roteirização, gestão de janelas de tempo e integração de entrega fora de casa para equilibrar restrições de mão de obra, congestionamento e conformidade com as zonas ZE.
Panorama Competitivo
A PostNL controla cerca de 60% do volume doméstico através do seu mandato de serviço universal e densa rede de cacifos. A DHL segue com aproximadamente 35%, alavancando a sua rede internacional de alimentação rodoviária e o modelo CityHub com IA para alcançar prazos de corte tardios. A DPD assegura cerca de 5%, apostando nas rotas de comércio eletrónico transfronteiriço para a Alemanha e França. Os líderes de mercado convertem a eletrificação antecipada numa vantagem duradoura, dado que os transportadores mais pequenos enfrentam avultadas despesas de capital para adquirir frotas conformes.
A consolidação do setor é notável: em 2024, as principais operações de fusão e aquisição de logística Benelux registaram múltiplos EBITDA de 10,4×, sublinhando o apetite dos investidores por redes densas de última milha. A adoção tecnológica é um ponto focal — o roteiro da DHL para 2025 integra visão por computador e IA de áudio, enquanto novos intervenientes como a Trunkrs implementam triagem adaptativa que escala para eventos de pico sem mão de obra a tempo inteiro. Os participantes de nicho visam a logística de saúde, a alimentação em cadeia de frio e as devoluções C2C — áreas onde a agilidade e a especialização podem justificar preços premium.
A concorrência gira cada vez mais em torno da cobertura fora do domicílio, da orquestração de rotas baseada em dados e da preparação regulatória. As empresas capazes de cumprir nestas três frentes garantem contratos de longo prazo com grandes retalhistas, estabilizando os fluxos de caixa e financiando atualizações contínuas da frota. As que ficam para trás arriscam perder clientes à medida que os retalhistas migram para transportadores que oferecem relatórios de carbono transparentes e diversidade de serviços.
Líderes do Setor de Entrega de Última Milha dos Países Baixos
PostNL
DPD
UPS
DHL Express
FedEx
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O financiamento regulatório e de programas públicos cria espaço de curto prazo em torno de modelos de entrega urbana eficientes em conformidade e orquestração habilitada por dados. O programa governamental Impulsprogramma Goederenvervoer alocou 79 milhões de euros para 2026-2028 destinados a medidas logísticas, incluindo mudança modal e infraestrutura digital, e inclui 43 milhões de euros reservados para a viabilização de estacionamento de caminhões. Juntas, essas iniciativas apoiam a resiliência operacional das transportadoras ao melhorar a capacidade de preparação a montante e ao permitir um reabastecimento mais limpo e melhor planejado para os hubs na periferia das cidades. Conforme as regras das zonas ZE se tornam mais rígidas para vans recém-registradas a partir de 2025, a demanda se concentra na eletrificação de frotas, no carregamento em depósitos e nas operações de hubs de transferência que reduzem os quilômetros não conformes nos centros das cidades.
A interoperabilidade nos processos de entrega fora de casa e de transferência digital também oferece uma vantagem prática de escala, particularmente onde redes compartilhadas importam mais do que apenas presenças proprietárias. A decisão da PostNL de abrir sua rede de armários para encomendas a outras transportadoras (2024), juntamente com iniciativas subsequentes para expandir a infraestrutura compartilhada de armários com grandes municípios, aponta para uma mudança do setor em direção a pontos de entrega de acesso aberto e processos operacionais padronizados em áreas urbanas densas. Em paralelo, o foco do programa Groeifonds na Digitale Infrastructuur Logistiek fornece uma ancoragem para padrões de troca de dados entre partes interessadas privadas e públicas, apoiando processos de roteirização, conformidade de meio-fio/zona e comprovação de entrega que reduzem o atrito em ecossistemas de entrega multi-transportadora.
Desenvolvimentos recentes do setor
- Julho de 2026: a PostNL passa a entregar correspondência padrão de caixa de correio dentro de dois dias de entrega (com vigência a partir de 12 de julho de 2026). A revisão eleva as expectativas de velocidade de serviço na última milha nos Países Baixos e remodela o planejamento de cobertura urbana. Também pressiona os concorrentes a fechar lacunas de velocidade e melhorar a confiabilidade.
- Julho de 2026: a PostNL passa a entregar correspondência padrão de caixa de correio dentro de dois dias de entrega, reduzido em relação aos padrões anteriores, com vigência a partir de 12 de julho de 2026. O novo referencial altera o planejamento de cobertura urbana e coloca ênfase adicional em velocidade e confiabilidade em toda a rede local. Os operadores estabelecidos ajustam as operações para manter níveis de desempenho comparáveis.
- Fevereiro de 2026: a PostNL assina um acordo de logística de encomendas sustentável com os quatro maiores municípios holandeses para expandir as redes compartilhadas de armários de encomendas. O acordo expande a infraestrutura urbana de última milha e aumenta a utilização dos armários, apoiando uma entrega fora de casa mais consistente. Também reforça a conformidade com a lógica de logística urbana e melhora a eficiência da rede.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange o valor dos serviços de entrega de última milha nos Países Baixos, ou seja, o transporte e a entrega de um ponto de distribuição local ao destinatário final em casa, no trabalho ou em um local de retirada.
Exclusões de escopo: transporte internacional de linha principal, encaminhamento transfronteiriço e transporte de longa distância de meia milha estão excluídos deste dimensionamento de mercado.
Visão geral da segmentação
- Por Serviço
- Entrega Padrão
- Entrega no Mesmo Dia
- Entrega Expressa
- Por Modelo de Negócio
- Empresa para Empresa (B2B)
- Empresa para Consumidor (B2C)
- Consumidor para Consumidor (C2C)
- Por Setor de Utilizador Final
- Comércio Eletrónico a Retalho
- Moda e Estilo de Vida
- Beleza, Bem-Estar e Cuidados Pessoais
- Casa e Mobiliário
- Eletrónica de Consumo e Eletrodomésticos
- Saúde e Suprimentos Médicos
- Outros
- Por Região (Valor)
- Randstad
- Norte dos Países Baixos
- Leste dos Países Baixos
- Sul dos Países Baixos
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental estabelece a base do nosso modelo ao esclarecer os sinais de demanda, as condições operacionais e como a rede de entregas dos Países Baixos está evoluindo. Baseamo-nos em fontes públicas e sem paywall, como Statistics Netherlands (CBS) para indicadores populacionais e econômicos, Eurostat para verificação cruzada de séries macroeconômicas, e a Comissão Europeia para a direção de políticas que influenciam o acesso urbano e as emissões.
No lado logístico, consultamos fontes como a Netherlands Enterprise Agency (RVO) para programas de sustentabilidade e publicações do governo holandês para medidas de mobilidade e logística urbana. Também utilizamos pesquisas revisadas por pares sobre transporte e logística urbana para ancorar padrões típicos de rotas e entregas. Relatórios anuais de empresas, apresentações a investidores e imprensa confiável foram usados para acompanhar movimentos de capacidade e posicionamento de serviço, e assinaturas pagas seletivas para dados financeiros de empresas e notícias ajudaram a padronizar séries temporais e confirmar mudanças de propriedade. Esta lista não é exaustiva, e utilizamos fontes adicionais para coletar dados, validar hipóteses e esclarecer questões abertas durante a pesquisa.
Entrevistas primárias e pesquisas
O trabalho primário foi utilizado para testar sob pressão o que as fontes documentais não conseguem mostrar totalmente, especialmente o comportamento de precificação observado, as diferenças de densidade de entrega e como o mix de serviços está mudando entre as opções padrão, expressa e no mesmo dia. Conversamos com operadores, embarcadores e gerentes de logística de varejo e e-commerce, além de especialistas locais em grandes centros de demanda e cidades secundárias. Onde as opiniões dos entrevistados diferiam, reconciliamos os dados para que o modelo final permanecesse realista.
Distribuição dos entrevistados do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 33% | CXOs: 12% |
| Nível médio: 53% | Líderes funcionais/de unidade: 41% |
| Players menores: 14% | Gerentes: 47% |
Dimensionamento de mercado e previsão
O dimensionamento começa a partir de uma construção top-down, na qual o pool de demanda de entregas é reconstruído usando a atividade de e-commerce e a intensidade de remessas nos Países Baixos. Em seguida, ajustamos para o mix de serviços e o gasto típico por entrega. Por fim, verificamos os resultados por meio de aproximações bottom-up seletivas, usando receitas amostradas de operadores, verificações de canal sobre taxas médias de entrega e conversões de volume para valor, para que os totais não se distanciem do que o mercado pode praticamente faturar.
As principais entradas do modelo incluem volumes de encomendas e consignações, penetração das compras on-line domiciliares, densidade de entregas urbanas (que afeta as entregas por rota), direção dos custos de combustível e mão de obra, e o ritmo de adoção de soluções de entrega de baixa emissão nas cidades. Onde os relatórios em nível de empresa estão incompletos, tratamos as lacunas usando benchmarks de pares e fatores de escala que validamos em entrevistas e, em seguida, aplicamos de forma consistente entre tipos semelhantes de operadores.
Para a previsão, utilizamos análise de cenários para refletir como o crescimento muda sob diferentes hipóteses de crescimento de pedidos de e-commerce, disponibilidade de mão de obra e limites de acesso motivados por políticas nos centros das cidades. Após a consolidação do feedback de especialistas, selecionamos um caso central. As projeções anuais são mantidas em USD, usando um cronograma de conversão consistente, e a progressão de preços é alinhada com o que embarcadores e operadores descreveram como repasse aceitável em ciclos contratuais típicos.
Validação de dados e ciclo de atualização
A validação é feita triangulando os resultados do modelo com sinais independentes, como tendências macro de consumo, indicadores de atividade logística e a direção observada dos preços, verificando então se a receita implícita por entrega parece razoável. Revisamos os valores discrepantes em uma segunda passagem, e se uma variação não puder ser explicada pelo mix de serviços ou pela geografia, acionamos chamadas de acompanhamento para reverificar a hipótese.
Antes da aprovação final, o modelo é revisado em etapas para que as entradas, os cálculos e as conclusões narrativas permaneçam alinhados, e para que a mesma lógica possa ser repetida quando novos dados chegarem. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de entrega de última milha nos Países Baixos da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para entrega de última milha nos Países Baixos frequentemente variam porque cada publicador define um limite de serviço ligeiramente diferente, usa hipóteses de preços diferentes e atualiza as entradas em momentos diferentes. Destacamos essas lacunas para que os leitores possam mapear cada número de volta ao que está sendo efetivamente contado.
O transporte internacional de linha principal e o encaminhamento transfronteiriço frequentemente são misturados em alguns totais publicados, mas estão fora do escopo da Mordor Intelligence para esta visão de última milha. Essa escolha mantém o valor vinculado à atividade de entrega do trecho final dentro do país. As diferenças também surgem de como as sobretaxas expressas e do mesmo dia são calculadas em média, se as devoluções e as tentativas de reentrega são valoradas separadamente, e se a estimativa reflete um cenário central versus um caso agressivo de crescimento do e-commerce.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 6,65 bilhões de USD (2025) | |
| Associação Setorial A | 7,30 bilhões de USD (2025) | Utiliza uma visão mais ampla de gastos logísticos que pode incluir trechos que não são de última milha e encargos de manuseio mais abrangentes, o que aumenta o total em comparação com uma definição de serviço apenas do trecho final. |
| Consultoria Global B | 6,10 bilhões de USD (2025) | Aplica hipóteses conservadoras de preço por parada e assume ganhos de produtividade mais rápidos (mais entregas por rota), o que comprime o valor mesmo quando os volumes de remessas são semelhantes. |
A dispersão entre as fontes decorre principalmente do que é contabilizado como atividade de última milha e de como o preço das entregas é convertido de volume para valor. Ao manter a construção rastreável ao pool de demanda, ao mix de serviços e a verificações realistas de receita por entrega, a estimativa permanece equilibrada e repetível, mesmo quando entradas individuais mudam de ano para ano.


Principais Questões Respondidas no Relatório
Qual é o tamanho do segmento de última milha dos Países Baixos em 2026?
O tamanho do mercado de entrega de última milha dos Países Baixos é de USD 6,98 mil milhões em 2026, com previsão de atingir USD 8,87 mil milhões até 2031.
Que taxa de crescimento é esperada até 2031?
Prevê-se que o mercado se expanda a uma CAGR de 4,92%.
Qual é o nível de serviço que está a crescer mais rapidamente?
A entrega no mesmo dia está a crescer a uma CAGR de 4,02%, impulsionada pelas expectativas dos consumidores urbanos de fulfillment rápido.
Qual setor de utilizador final apresenta o maior potencial de crescimento?
A saúde e suprimentos médicos lidera com uma CAGR de 4,42%, devido a entregas com temperatura controlada e dependentes de conformidade.
Como irão as zonas de emissão zero influenciar as estratégias dos transportadores?
A eletrificação antecipada da frota confere aos incumbentes uma vantagem, enquanto os adotantes tardios enfrentam multas e despesas de capital aceleradas para cumprir as regulamentações de 2025.
Que região fora da Randstad oferece um crescimento assinalável?
Prevê-se que o Leste dos Países Baixos registe uma CAGR de 4,61%, apoiado por menores custos de terreno e proximidade à Alemanha.
Página atualizada pela última vez em:



