
Marktgröße und Marktanteil der niederländischen Last-Mile-Lieferung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 6.65 Milliarden US-Dollar |
| Marktgröße (2026) | 6.98 Milliarden US-Dollar |
| Marktgröße (2031) | 8.87 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.92 % |
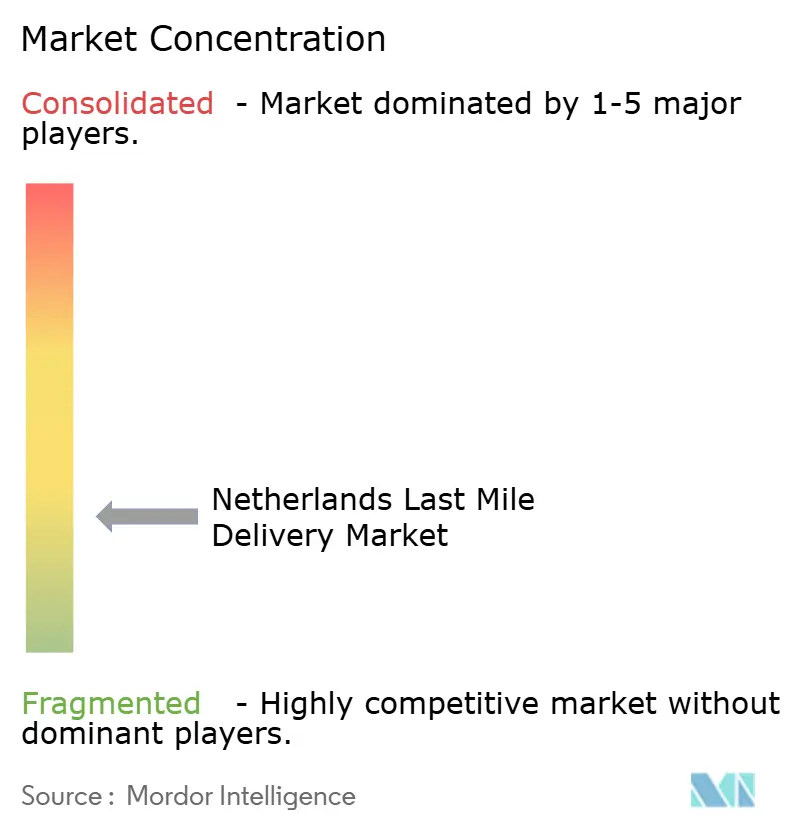
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des niederländischen Last-Mile-Liefermarkts durch Mordor Intelligence
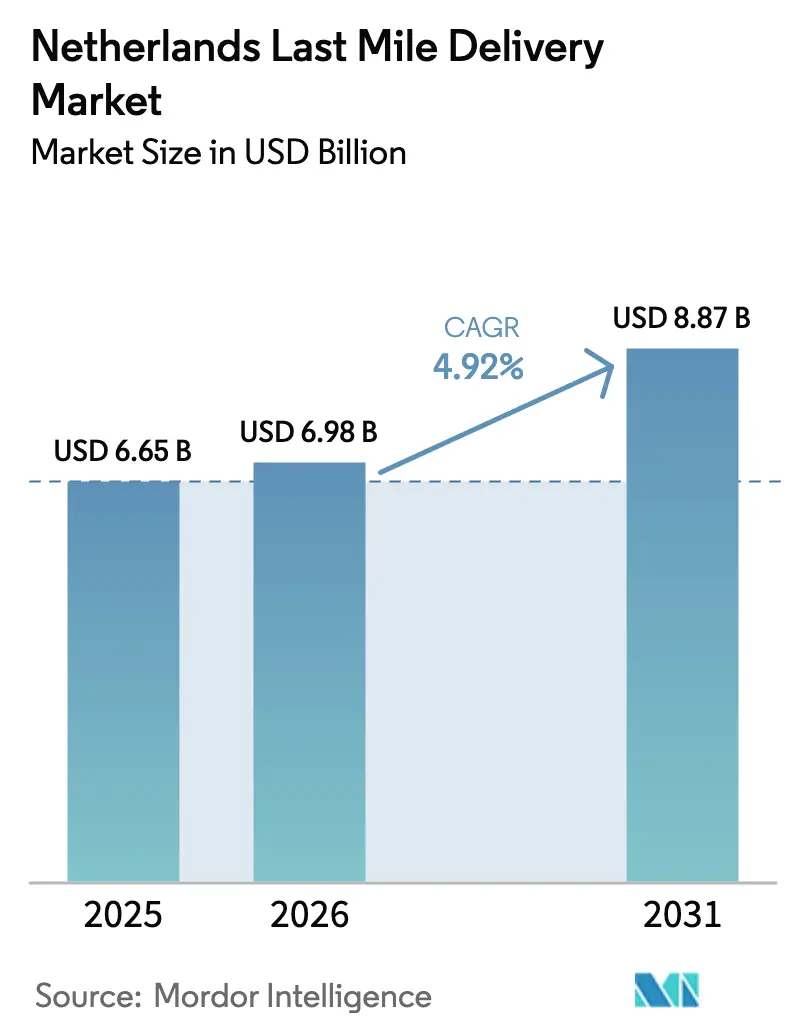
Die Marktgröße der niederländischen Last-Mile-Lieferung wurde 2025 auf USD 6,65 Milliarden geschätzt und soll von USD 6,98 Milliarden im Jahr 2026 auf USD 8,87 Milliarden bis 2031 wachsen, bei einer CAGR von 4,92 % während des Prognosezeitraums (2026–2031). Diese stetige Entwicklung spiegelt ein reifes Lieferökosystem wider, das durch Mandate für emissionsfreie Zonen, Skaleneffekte im E-Commerce und zunehmende Arbeitskräfteengpässe geprägt ist. Betreiber, die in der Lage sind, die Elektrifizierungskosten zu absorbieren, Routenoptimierungssoftware einzusetzen und knappe Arbeitskräfte zu sichern, sind gut positioniert, um ihre Margen zu schützen, während andere mit strukturellen Gegenwind konfrontiert sind. Die Nachfrage bleibt im Randstad-Gebiet volumenstark, doch sekundäre Regionen ziehen neue Verteilerzentren an, da die Immobilienkosten niedriger und die Autobahnanbindungen gut sind. Ein moderater Anstieg in höherwertigen Segmenten wie der Gesundheitslogistik signalisiert eine Verlagerung von standardisierten Paketsendungen hin zu Premiumnischen, die die Erträge sichern.
Wesentliche Erkenntnisse des Berichts
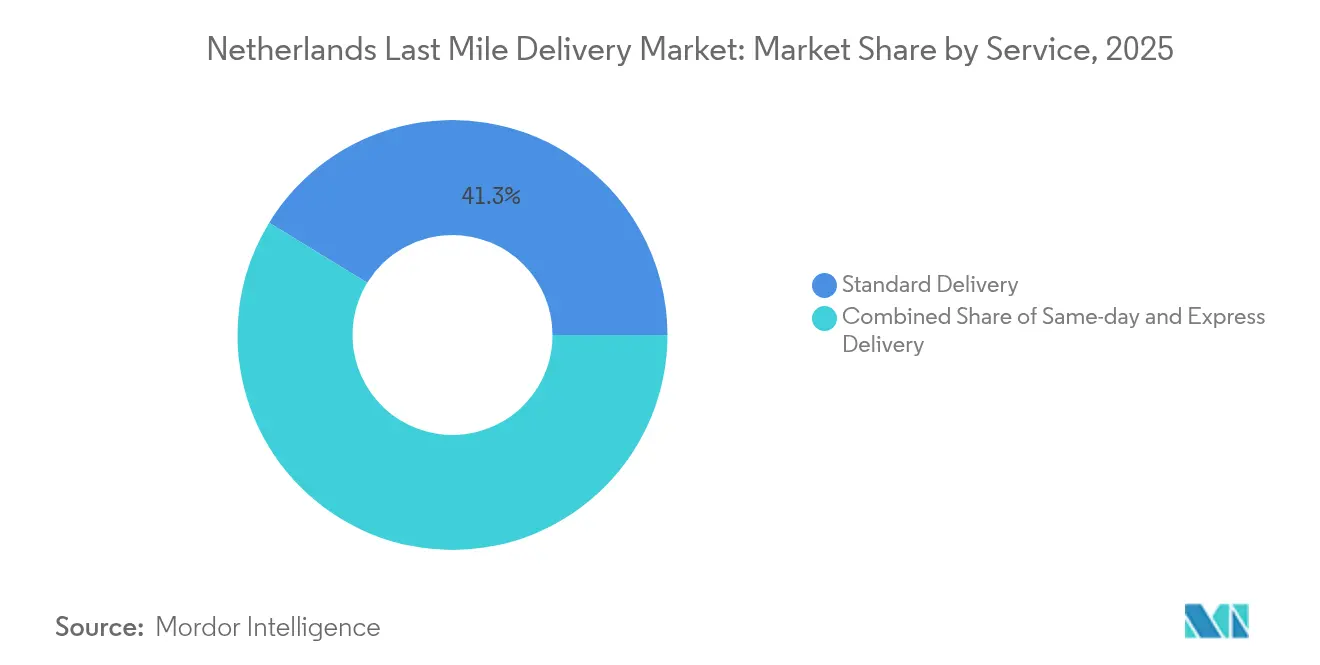
- Nach Service hielt die Standardlieferung im Jahr 2025 einen Marktanteil von 41,25 % am niederländischen Last-Mile-Markt; die Same-Day-Lieferung wird im Zeitraum bis 2031 voraussichtlich eine CAGR von 4,02 % erzielen.
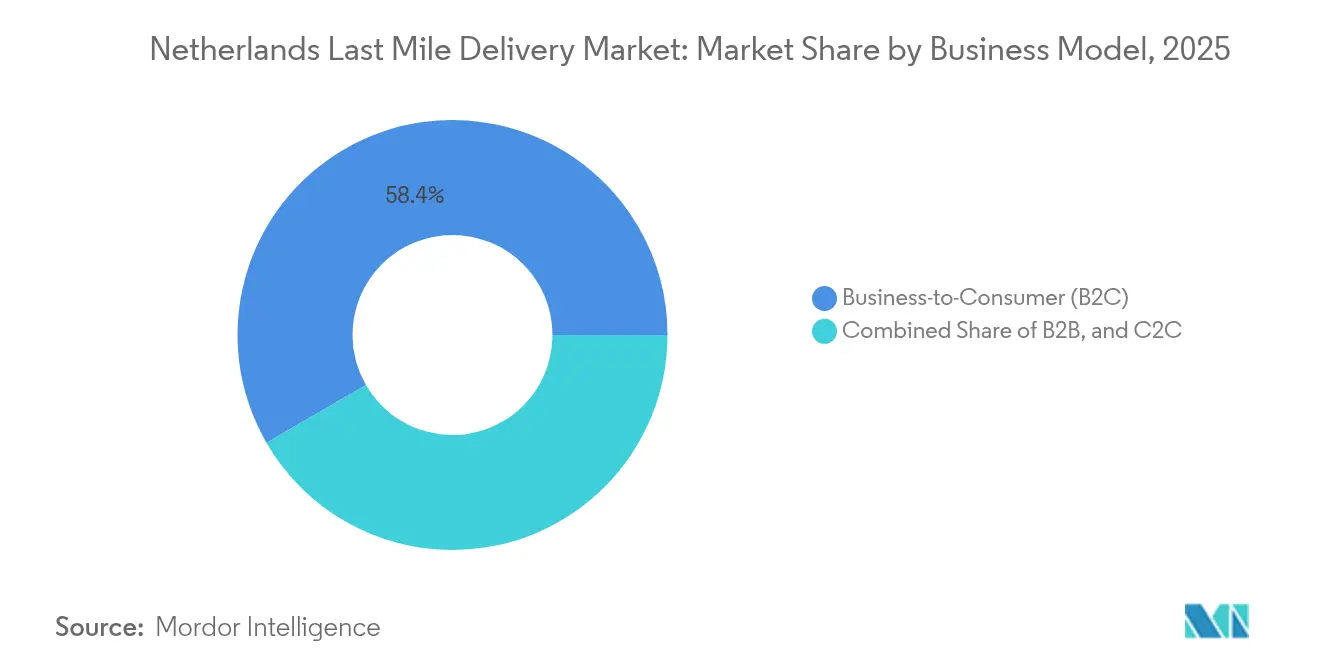
- Nach Geschäftsmodell entfiel auf das B2C-Segment im Jahr 2025 ein Anteil von 58,35 % an der Marktgröße der niederländischen Last-Mile-Lieferung, während C2C-Betriebe zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 3,78 % wachsen werden.
- Nach Endnutzerbranche verzeichneten Gesundheitswesen & medizinische Versorgung mit einer CAGR von 4,42 % das stärkste Wachstum innerhalb des niederländischen Last-Mile-Markts über den Prognosehorizont.
- Nach Region behielt der Randstad im Jahr 2025 mit 57,35 % eine dominante Erlösposition, doch Ost-Niederlande wird voraussichtlich bis 2031 mit einer CAGR von 4,61 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des niederländischen Last-Mile-Liefermarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Online-Lebensmitteldurchdringung | +0.8% | National, konzentriert in städtischen Gebieten des Randstad | Mittelfristig (2–4 Jahre) |
| Explosives E-Commerce-Paketvolumen | +1.2% | National, mit Ausstrahlungseffekten auf grenzüberschreitende Ströme | Kurzfristig (≤2 Jahre) |
| Same-Day-Lieferungskultur unter Verbrauchern | +0.6% | Amsterdam, Rotterdam, Utrecht, Den Haag | Kurzfristig (≤2 Jahre) |
| Staatlich vorgeschriebene emissionsfreie Zonen | +0.9% | 16 Kommunen, bis Ende 2025 auf 31 steigend | Mittelfristig (2–4 Jahre) |
| Micro-Fulfillment & Dark-Store-Expansion | +0.5% | Dicht besiedelte städtische Gebiete, hauptsächlich Randstad | Langfristig (≥4 Jahre) |
| Automatisierung zur Bekämpfung des wachsenden Arbeitskräftemangels | +0.7% | National, frühe Pilotprojekte in wichtigen Knotenpunkten | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Online-Lebensmitteldurchdringung
Die rasche Verbreitung des Online-Lebensmittelhandels verändert die Erfüllungsmuster, da niederländische Haushalte zunehmend sperrige Artikel wie Getränke und Reinigungsmittel in digitale Warenkörbe aufnehmen. Albert Heijns führende Position bei terminierter Hauslieferung erzielt eine Paketdichte, die die Stückkosten für Vertragsfrachtführer senkt, doch der Aufstieg von Marktplätzen wie Amazon und Bol.com fragmentiert die Routen durch das Hinzufügen alternativer Abholadressen. Last-Mile-Anbieter reagieren darauf, indem sie Elektrofahrzeuge zu Mikro-Hubs in der Nähe von Supermärkten umleiten und die Kapazität isolierter Behälter ausbauen, um Herausforderungen bei der Ladungszusammensetzung zu begegnen. Ein mittelfristiger Umsatzanstieg ergibt sich aus wiederkehrenden wöchentlichen Lebensmittelbestellungen, die Nachfrageprofile über alle Jahreszeiten hinweg stabilisieren und gleichzeitig vertragliche Bindungen an Einzelhändler stärken[1]„Tariefruimte universele postdienst 2025,” Autoriteit Consument & Markt, acm.nl.
Explosives E-Commerce-Paketvolumen
Die niederländischen Online-Ausgaben erreichten 2024 EUR 36 Milliarden (USD 39,73 Milliarden), was 345 Millionen Transaktionen entspricht, selbst nach einem moderaten Rückgang der Bestellmenge. Höhere Warenkorbwerte verbessern die Stopdichte und ermöglichen es Lieferfahrzeugen, mehr Pakete pro Fahrt zu transportieren und kraftstoffbereinigte Margen zu verbessern. Die grenzüberschreitende Nachfrage im Wert von EUR 4,4 Milliarden (USD 4,85 Milliarden) erfordert eine harmonisierte Zollvorabklärung, eine Fähigkeit, die große Integratoren bereits besitzen. Außer-Haus-Kanäle wie Paketschließfächer haben sich im Jahresvergleich um das 1,5-Fache vervielfacht, doch 70–90 % der Käufer bestehen weiterhin auf Hauszustellung. Anbieter kombinieren daher dynamische Routenplanung mit vorausschauenden Nachfrage-Tools, um den Verbraucherkomfort gegenüber Verkehrsengpässen in dicht besiedelten städtischen Kernen abzuwägen.
Same-Day-Lieferungskultur unter niederländischen Verbrauchern
Die Liefergeschwindigkeit ist inzwischen untrennbar mit der Markenwahrnehmung verbunden: 91 % der Käufer berücksichtigen Bequemlichkeit bei Kaufentscheidungen, während 75 % der Geschwindigkeit ähnliche Bedeutung beimessen. Die Herausforderung zeigt sich darin, dass die Zahlungsbereitschaft für Premiumleistungen hinter den Erwartungen zurückbleibt und den Ertrag pro Stopp drückt. Größere Betreiber verfeinern daher Stadtknoten-Modelle, die späte Abendabgabezeiten bündeln und es ermöglichen, Kommissionierwellen bis 22:00 Uhr durchzuführen, während gleichzeitig frühmorgendliche Lieferfenster erhalten bleiben. CityHub-Standorte, die täglich mehr als 10.000 Pakete verarbeiten, bieten Festrouten-Vorteile, die kleinere Kuriere nur schwer replizieren können[2]„Niederländische Online-Shopping-Trends: Ein internationaler Vergleich,” ChannelEngine, channelengine.com.
Staatlich vorgeschriebene emissionsfreie Zonen für städtische Logistik
Emissionsfreie Zonen, die ab Januar 2025 in Kraft getreten sind, verhängen Bußgelder von EUR 120 für nicht konforme Lieferfahrzeuge und EUR 310 für Lastkraftwagen nach Ablauf der Übergangszeiträume. PostNL und DHL haben präventiv große Teile ihrer Flotten elektrifiziert und damit das regulatorische Risiko in einen Wettbewerbsvorteil umgewandelt. Der Fahrzeugumschlag beschleunigt sich, da die BPM-Kaufsteuer zum selben Datum abgeschafft wurde, was einst kostspielige Batterielieferfahrzeuge erschwinglicher macht. Betreiber, die noch keine Modernisierung vorgenommen haben, sehen sich mit Kapitalaufwendungen konfrontiert, die die Eintrittsbarrieren erhöhen und die Branchenkonsolidierung vorantreiben[3]„Steigende Last-Mile-Lieferkosten stellen europäische E-Commerce-Händler vor Herausforderungen,” ESM Magazine, esmmagazine.com.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Lieferkostensteigerung | -1.1% | National, am stärksten in großen Ballungszentren | Kurzfristig (≤2 Jahre) |
| Städtische Verkehrsüberlastung & Einschränkungen des Bordsteinplatzes | -0.6% | Amsterdam, Rotterdam, Utrecht, Den Haag | Mittelfristig (2–4 Jahre) |
| Strenge Arbeitszeitregelungen für Kuriere | -0.4% | National | Langfristig (≥4 Jahre) |
| Fragmentierte Verfügbarkeit von Mikro-Hub-Immobilien | -0.3% | Dicht besiedelte städtische Zonen | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Lieferkostensteigerung
Kraftstoffvolatilität, Lohnerhöhungen für Fahrer und Compliance-Ausgaben haben die durchschnittlichen europäischen Last-Mile-Kosten seit 2023 um bis zu 90 % in die Höhe getrieben; 35 % der niederländischen Einzelhändler haben Gebühren an Käufer weitergegeben, während weitere 35 % die Produktpreise angehoben haben. Die niederländische Postregulierungsbehörde hat die Tarifdeckelung für den Universaldienst 2025 auf EUR 2,9084 angehoben, was einen Weitergabemechanismus unterstreicht, jedoch auch das begrenzte Aufwärtspotenzial für Pakettarife hervorhebt. Betreiber mit diversifizierten Schließfachnetzwerken mildern Hauszustellungsaufschläge, doch die allgemeine Präferenz für Hauszustellung schränkt eine großflächige Migration zu günstigeren Modalitäten ein.
Städtische Verkehrsüberlastung und Einschränkungen des Bordsteinplatzes
Große niederländische Städte setzen zeitlich begrenzte Zugangsfenster und Fahrzeugklassenverbote durch, um die Überlastung zu reduzieren. Kuriere reagieren mit Lastenfahrrädern und Bürgersteig-Robotern, doch die Einführung skaliert langsam aufgrund begrenzter Bordsteinzuteilungen und ungewisser Verbraucherakzeptanz. Jede Beschränkung schränkt die Routenflexibilität ein, erzwingt eine dichtere Ladungskonsolidierung, verlängert Zykluszeiten und gefährdet Same-Day-Servicelevel-Vereinbarungen. Betreiber mit eigenen Schließfachnetzen erhalten teilweise Entlastung, während kleinere Firmen, die auf Straßenstopps angewiesen sind, Terminverzögerungen und steigende Parkstrafen riskieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Service: Standardlieferung behält den Großteil der Nachfrage
Die Standardlieferung erzielte 2025 einen Umsatzanteil von 41,25 %, gestützt durch vorhersehbare Zwei-Tages-Erwartungen und günstige Fahrzeugauslastungsraten. Die Marktgröße der niederländischen Last-Mile-Lieferung für dieses Segment übertrifft die schnellerer Segmente, da eine breite städtische und ländliche Abdeckung ohne Premiumaufschläge monetarisiert wird. Die Same-Day-Nachfrage steigt mit einer CAGR von 4,02 % aufgrund der Ungeduld städtischer Verbraucher, doch Betreiber schützen die Rentabilität, indem sie diese Pakete in Konsolidierungswellen am Ende von Touren einplanen. Die Expresslieferung behält einen stabilen mittleren einstelligen Anteil, der hauptsächlich zeitkritische B2B-Ströme bedient, bei denen Servicezusagen höhere Gebühren rechtfertigen.
Betreiber, die auf Standardlieferung setzen, optimieren den Anlageneinsatz durch konsolidierte Milkrun-Routing, häufig unter Einbindung von Paketschließfächern, die die Rate fehlgeschlagener Zustellungen unter 4 % senken. Gleichzeitig wird das Wachstum im Same-Day-Bereich durch Stadtknoten mit Elektrofahrzeugen und Lastenfahrrädern abgewickelt, die emissionsfreie Zonen nahtlos passieren. Der zweigleisige Ansatz ermöglicht es Carriern, das Risiko der Margenminderung abzusichern und gleichzeitig die Wettbewerbsparität bei der Servicegeschwindigkeit aufrechtzuerhalten.


Nach Geschäftsmodell: B2C-Dominanz sieht sich Plattformökonomie-Aufsteigern gegenüber
B2C-Ströme machten 2025 58,35 % des Umsatzes aus, da große Online-Händler mehrjährige Kapazitätsvereinbarungen abschließen, die Netzwerkinvestitionen unterstützen. Der Marktanteilsvorteil der niederländischen Last-Mile-Lieferung in diesem Bereich finanziert die Aufrüstung von Depots mit automatisierten Sortieranlagen und KI-gesteuerter Disposition. Gleichzeitig wächst das C2C-Volumen mit der höchsten Rate von 3,78 % CAGR, angetrieben durch Peer-to-Peer-Wiederverkaufsplattformen, die eher auf Abgabe- und Abholpunkte als auf Haustürubergaben setzen. B2B-Verkehr ist zwar ausgereift, unterstützt aber weiterhin überdurchschnittliche Erträge, da Geschäftskunden feste Lieferfenster verlangen.
Traditionelle Carrier testen nun hybride Netzwerke, bei denen ein einziges Fahrzeug während B2C-Runden C2C-Rücksendepakete einsammelt und Leerkilometer reduziert. Plattformpartnerschaften für Gig-Worker erweitern die Kapazität in verkehrsschwachen Zeiten und bieten variable Arbeitskosten als Absicherung gegen Saisonalität. Über 2026–2027 könnten Verbesserungen der C2C-Dichte die Kostenlücken verringern, was Marktführer dazu veranlasst, API-basierte Buchungen direkt in Wiederverkaufsplattformen zu integrieren, um Volumen zu sichern, bevor agile Mikrokurier in den Wettbewerb eintreten.
Nach Endnutzerbranche: Gesundheitswesen führt Premium-Verlagerung an
Der E-Commerce-Einzelhandel hielt einen Anteil von 26,85 % und sicherte damit die Volumenstabilität, doch Gesundheitswesen & medizinische Versorgung wuchs mit der stärksten CAGR von 4,42 % aufgrund spezieller Kühlkettenanforderungen. Die Marktgrößenchance der niederländischen Last-Mile-Lieferung im Gesundheitswesen rechtfertigt Premiumpreise pro Paket, die zwei- bis dreimal höher sein können als bei Allgemeinwaren, was die Kosten für GDP-konforme Verpackung und temperaturgeführte Fahrzeuge ausgleicht. Mode-, Elektronik- und Beauty-Segmente füllen ungenutzte Kapazitäten über alle Jahreszeiten hinweg und tragen zu einer ausgewogenen Flottenauslastung bei.
Spezialisierte Betreiber wie PharmaSwap koordinieren die Umverteilung von Arzneimitteln unter strenger Rückverfolgbarkeit und arbeiten mit temperaturgeführten Flotten zusammen, die von UPS Healthcare betrieben werden. Die durch Compliance-Audits geschaffene Eintrittsbarriere schützt Margen vor Commoditisierung. Für allgemeine Carrier bieten strategische Allianzen mit pharmazeutischen Großhändlern einen Sprungbrett in diese widerstandsfähige Nische, ohne die Netzwerkeffizienz zu beeinträchtigen.
Geografische Analyse
Der Randstad bleibt das Nervenzentrum des niederländischen Last-Mile-Markts und erfasste 2025 57,35 % des Umsatzes aufgrund dichter Haushaltscluster und starker Kaufkraft. Die Durchsetzung der emissionsfreien Zonen ab 2025 erhöht die Kapitalintensität, verankert jedoch auch Marktführer, die bereits Fahrzeuge elektrifiziert und Paketschließfächer in Supermärkten und Bahnhöfen installiert haben. Das Verbraucherverhalten unterstreicht hohe Serviceerwartungen: 91 % bewerten bequeme Zustellung als unverzichtbar, während 70 % mehrere Optionen verlangen, was Carrier dazu veranlasst, Lastenfahrrad-Schleifen mit abendlichen Schließfach-Abgaben zu kombinieren.
Ost-Niederlande ist für die stärkste CAGR von 4,61 % positioniert, unterstützt durch provinzgeförderte Logistikparks und die Nähe zum deutschen Verbrauchermarkt. Einrichtungen wie UPS' Megacenter in Roermond und der Standort in Eindhoven ziehen Überlaufmengen aus überfüllten Randstad-Depots an und reduzieren die Grundstückskosten pro Quadratmeter um bis zu 25 %. Grenzüberschreitende Ströme erhöhen die Paketzahlen und ermöglichen es Carriern, Fixkosten auf größere Volumina zu verteilen und die Amortisation von Automatisierungsinvestitionen zu beschleunigen.
Nord- und Süd-Niederlande fungieren als Ausgleichsknoten für den landesweiten Linienfernverkehr und bieten Redundanz gegenüber Randstad-Engpässen. Südliche Provinzen profitieren vom Zugang zu Tiefwasserhäfen und sind über Antwerpen und Rotterdam mit eingehenden Containern verbunden. Nördliche Provinzen bieten günstigeres Land für sekundäre Sortierzentren und stellen sicher, dass Carrier Überlaufmengen während der Ferienspitzen zwischenlagern können. Gemeinsam stärken diese Regionen ein Multi-Hub-Netzwerk, das Servicelevel-Vereinbarungen auch unter städtischen Zugangsbeschränkungen aufrechterhalten kann.
Regulatorisches Umfeld
Der niederländische Sektor für die letzte Meile wird durch städtische Logistikvorschriften und Verkehrspreismaßnahmen umgestaltet. Zero-Emission-Zonen (ZE) traten ab Januar 2025 in Kraft, mit strengeren Zufahrtsregeln für neu zugelassene Lieferwagen (zugelassen am oder nach dem 1. Januar 2025), die emissionsfrei sein müssen, um ausgewiesene ZE-Zonen zu befahren. Übergangsfristen für den Zugang von Euro-5- und Euro-6-Lieferwagen laufen bis zum 31. Dezember 2026 bzw. 31. Dezember 2027 über ein breites kommunales Gebiet. Diese lokalen Beschränkungen bestehen neben nationalen Aufsichtselementen, die Post- und Paketnetze betreffen, einschließlich der Rolle der Autoriteit Consument en Markt (ACM) bei der Bewertung von Änderungen des Postwet 2009, der hinsichtlich der Kontinuität des Universalpostdienstes und des Zugangs zum nationalen Netz überprüft wird.
Kosten- und Compliance-Dynamiken verändern sich auch durch die Straßennutzungsgebühr. Eine LKW-Maut (vrachtwagenheffing) für Fahrzeuge über 3.500 kg beginnt am 1. Juli 2026 und gilt für Autobahnen und ausgewählte Provinz-/Gemeindestraßen, was einen messbaren Kostenfaktor für Fernverkehrs- und städtische Nachschubstrecken hinzufügt, die die Zustellung auf der letzten Meile versorgen. Im Mai 2026 genehmigte das Ministerie van Infrastructuur en Waterstaat eine vorübergehend niedrigere Mautgebühr, die vom 1. September 2026 bis zum 31. Dezember 2026 gilt und die politische Aufmerksamkeit für den Kostendruck im Verkehrssektor widerspiegelt, während die Richtung hin zu einer nutzungsabhängigen Straßenbepreisung beibehalten wird.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der letzten Meile in den Niederlanden folgt in der Regel einem Sammel-Sortier-Zustell-Betriebsmodell: Sendungen werden von E-Commerce-Händlern, Marktplätzen, Lebensmittelhändlern und B2B-Versendern in Transporteurnetzwerke eingespeist, um sie zu sammeln, zu Depots zu transportieren, zu sortieren und schließlich an Haushalte, Unternehmen oder Außer-Haus-Punkte wie Einzelhandels-Abholstellen und automatisierte Paketstationen zuzustellen. In den dichten Randstad-Korridoren strukturieren Betreiber Warenströme zunehmend um städtische Hubs in der Nähe der ZE-Zonengrenzen, wo Fracht von schwereren Fahrzeugen auf leichte Elektrolieferwagen, Lastenfahrräder oder andere emissionsarme Verkehrsmittel umgeladen wird, um innerstädtische Zustellungen unter Zugangsbeschränkungen zu vervollständigen.
Netzwerkauslastung und die Reduzierung fehlgeschlagener Zustellungen sind wichtige Werthebel. PostNL hat sein Paketschließfachnetz als gemeinsame Infrastruktur positioniert, indem es (2024) den Zugang für andere Transporteure geöffnet hat, was eine höhere Ablieferdichte und weniger Wiederholungsversuche unterstützt, da die Verbraucherpräferenz weiterhin zu bequemen Zustelloptionen tendiert. Auch die Servicegestaltung verschiebt sich von einer reinen Next-Day-Mentalität zu einer flexibleren Best-Day-Planung, um die Margen zu schützen, wobei Routingsoftware, Zeitfenstermanagement und die Integration von Außer-Haus-Zustellung genutzt werden, um Arbeitskraftbeschränkungen, Verkehrsstaus und die Einhaltung der ZE-Zonenvorschriften auszugleichen.
Wettbewerbslandschaft
PostNL kontrolliert rund 60 % des inländischen Volumens durch sein Universaldienst-Mandat und ein dichtes Schließfachnetz. DHL folgt mit etwa 35 % und nutzt sein internationales Straßenzubringernetzwerk und das KI-gestützte CityHub-Modell, um späte Abgabezeiten zu erreichen. DPD sichert rund 5 % und setzt auf grenzüberschreitende E-Commerce-Korridore nach Deutschland und Frankreich. Marktführer wandeln die frühzeitige Elektrifizierung in einen dauerhaften Vorteil um, da kleinere Kuriere mit erheblichen Kapitalaufwendungen konfrontiert sind, um konforme Flotten zu erwerben.
Die Branchenkonsolidierung ist bemerkenswert: 2024 wurden bedeutende Benelux-Logistik-Fusionen und -Übernahmen zu 10,4-fachen EBITDA-Multiples abgeschlossen, was das Investoreninteresse an dichten Last-Mile-Netzwerken unterstreicht. Die Technologieadoption ist ein zentrales Thema – DHLs Fahrplan für 2025 integriert Computer Vision und Audio-KI, während aufstrebende Akteure wie Trunkrs adaptive Sortierung einsetzen, die für Spitzenereignisse skaliert, ohne Vollzeitkräfte einzusetzen. Nischenakteure zielen auf Gesundheitslogistik, temperaturgeführte Lebensmittel und C2C-Retouren ab – Bereiche, in denen Agilität und Spezialisierung Premiumpreise rechtfertigen können.
Der Wettbewerb dreht sich zunehmend um die Außer-Haus-Abdeckung, datengesteuerte Routenorchestrierung und regulatorische Bereitschaft. Unternehmen, die in allen drei Bereichen liefern können, sichern sich langfristige Verträge mit großen Einzelhändlern, stabilisieren Cashflows und finanzieren kontinuierliche Flottenaufrüstungen. Diejenigen, die zurückbleiben, riskieren Kundenverluste, da Einzelhändler zu Carriern wechseln, die transparente CO₂-Berichterstattung und Servicevielfalt bieten.
Marktführer der niederländischen Last-Mile-Lieferbranche
PostNL
DPD
UPS
DHL Express
FedEx
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Regulatorische und öffentliche Programmfinanzierung schafft kurzfristig Freiräume für compliance-effiziente urbane Zustellmodelle und datengestützte Orchestrierung. Das staatliche Impulsprogramma Goederenvervoer stellt für 2026–2028 79 Millionen EUR für Logistikmaßnahmen bereit, einschließlich Modal Shift und digitaler Infrastruktur, und beinhaltet 43 Millionen EUR, die für die Realisierung von LKW-Parkplätzen vorgesehen sind. Zusammen unterstützen diese Initiativen die operative Widerstandsfähigkeit der Transporteure, indem sie die vorgelagerte Bereitstellungskapazität verbessern und eine sauberere, besser geplante Nachschubversorgung von Stadtrand-Hubs ermöglichen. Da die ZE-Zonenvorschriften für neu zugelassene Lieferwagen ab 2025 verschärft werden, konzentriert sich die Nachfrage auf Flottenelektrifizierung, Depotladen und Umschlags-Hub-Betrieb, die nicht konforme Kilometer in Stadtzentren reduzieren.
Interoperabilität bei Außer-Haus- und digitalen Übergabeprozessen bietet ebenfalls einen praktischen Skalenvorteil, insbesondere dort, wo gemeinsame Netzwerke wichtiger sind als proprietäre Fußabdrücke allein. Die Entscheidung von PostNL, sein Paketschließfachnetz für andere Transporteure zu öffnen (2024), sowie nachfolgende Schritte zur Erweiterung der gemeinsamen Schließfachinfrastruktur mit großen Gemeinden, deuten auf einen Branchenwandel hin zu offen zugänglichen Ablieferpunkten und standardisierten Betriebsabläufen in dicht besiedelten urbanen Gebieten. Parallel dazu bietet der Fokus des Groeifonds-Programms auf Digitale Infrastructuur Logistiek einen Ankerpunkt für Datenaustauschstandards zwischen privaten und öffentlichen Akteuren, die Routing-, Bordstein-/Zonen-Compliance- und Zustellnachweisprozesse unterstützen, die Reibungsverluste in Multi-Carrier-Zustellökosystemen reduzieren.
Aktuelle Branchenentwicklungen
- Juli 2026: PostNL geht zur Zustellung von Standard-Briefkastenpost innerhalb von zwei Zustelltagen über (wirksam ab 12. Juli 2026). Die Änderung erhöht die Erwartungen an die Zustellgeschwindigkeit auf der letzten Meile in den Niederlanden und gestaltet die Planung der städtischen Abdeckung neu. Sie setzt Wettbewerber auch unter Druck, Geschwindigkeitslücken zu schließen und die Zuverlässigkeit zu verbessern.
- Juli 2026: PostNL geht zur Zustellung von Standard-Briefkastenpost innerhalb von zwei Zustelltagen über, gegenüber den vorherigen Standards, wirksam ab 12. Juli 2026. Der aktualisierte Maßstab verändert die Planung der städtischen Abdeckung und legt zusätzlichen Schwerpunkt auf Geschwindigkeit und Zuverlässigkeit im gesamten lokalen Netzwerk. Etablierte Anbieter passen ihre Abläufe an, um vergleichbare Leistungsniveaus aufrechtzuerhalten.
- Februar 2026: PostNL unterzeichnet eine Vereinbarung über nachhaltige Paketlogistik mit den vier größten niederländischen Gemeinden, um gemeinsame Paketschließfachnetze zu erweitern. Der Deal erweitert die urbane Infrastruktur der letzten Meile und erhöht die Auslastung der Schließfächer, was eine konsistentere Außer-Haus-Zustellung unterstützt. Er stärkt zudem die Einhaltung der städtischen Logistiklogik und verbessert die Netzwerkeffizienz.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Zustelldienstleistungen auf der letzten Meile innerhalb der Niederlande, das heißt Transport und Übergabe von einem lokalen Verteilpunkt an den Endempfänger zu Hause, am Arbeitsplatz oder an einem Abholort.
Ausgeschlossener Umfang: Internationaler Vorlauftransport, grenzüberschreitende Spedition und Langstrecken-Middle-Mile-Transport sind von dieser Marktgrößenbestimmung ausgeschlossen.
Übersicht der Segmentierung
- Nach Service
- Standardlieferung
- Same-Day
- Expresslieferung
- Nach Geschäftsmodell
- Business-to-Business (B2B)
- Business-to-Consumer (B2C)
- Customer-to-Consumer (C2C)
- Nach Endnutzerbranche
- E-Commerce-Einzelhandel
- Mode und Lifestyle
- Beauty, Wellness und Körperpflege
- Haus und Möbel
- Unterhaltungselektronik und Haushaltsgeräte
- Gesundheitswesen und medizinische Versorgung
- Sonstige
- Nach Region (Wert)
- Randstad
- Nord-Niederlande
- Ost-Niederlande
- Süd-Niederlande
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung bildet die Grundlage unseres Modells, indem sie Nachfragesignale, Betriebsbedingungen und die Entwicklung des niederländischen Zustellnetzes klärt. Wir stützten uns auf öffentliche, nicht kostenpflichtige Quellen wie Statistics Netherlands (CBS) für Bevölkerungs- und Wirtschaftsindikatoren, Eurostat zur Überprüfung makroökonomischer Reihen und die Europäische Kommission für die politische Ausrichtung, die den städtischen Zugang und die Emissionen beeinflusst.
Auf der Logistikseite haben wir Quellen wie die Netherlands Enterprise Agency (RVO) für Nachhaltigkeitsprogramme und niederländische Regierungsveröffentlichungen für Mobilitäts- und Stadtlogistikmaßnahmen herangezogen. Wir nutzten außerdem von Fachkollegen begutachtete Transport- und Stadtlogistikforschung, um typische Routen- und Zustellmuster zu verankern. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presse wurden verwendet, um Kapazitätsbewegungen und die Positionierung von Dienstleistungen zu verfolgen, und ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzen und Nachrichten halfen, Zeitreihen zu standardisieren und Eigentümerwechsel zu bestätigen. Diese Liste ist nicht erschöpfend, und wir nutzten zusätzliche Quellen, um Daten zu erheben, Annahmen zu validieren und offene Fragen während der Recherche zu klären.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um zu überprüfen, was Sekundärquellen nicht vollständig zeigen können, insbesondere beobachtetes Preisverhalten, Unterschiede in der Zustelldichte und die Verschiebung des Servicemixes zwischen Standard-, Express- und Same-Day-Optionen. Wir sprachen mit Betreibern, Versendern und Logistikmanagern aus Einzelhandel und E-Commerce sowie mit lokalen Experten aus wichtigen Nachfragezentren und Nebenstädten. Wo die Ansichten der Befragten voneinander abwichen, haben wir die Angaben abgeglichen, damit das endgültige Modell realistisch bleibt.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 33% | CXOs: 12% |
| Mid-Tier: 53% | Funktions-/Bereichsleiter: 41% |
| Kleinere Akteure: 14% | Manager: 47% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Aufbau, bei dem der Zustellnachfrage-Pool anhand der niederländischen E-Commerce-Aktivität und Sendungsintensität rekonstruiert wird. Anschließend passen wir für den Servicemix und die typischen Ausgaben pro Zustellung an. Abschließend überprüfen wir die Ergebnisse durch selektive Bottom-Up-Näherungen unter Verwendung von stichprobenartigen Betreiberumsätzen, Kanalprüfungen der durchschnittlichen Zustellgebühren und Volumen-zu-Wert-Umrechnungen, damit die Gesamtsummen nicht von dem abweichen, was der Markt praktisch abrechnen kann.
Zu den wichtigsten Eingangsgrößen des Modells zählen Paket- und Sendungsvolumina, die Durchdringung des Online-Einkaufs in Haushalten, die städtische Zustelldichte (die die Anzahl der Ablieferungen pro Route beeinflusst), die Entwicklung der Kraftstoff- und Arbeitskosten sowie das Tempo der Einführung emissionsarmer Zustelllösungen in Städten. Wo die Berichterstattung auf Unternehmensebene unvollständig ist, schließen wir Lücken mithilfe von Vergleichsbenchmarks und Skalierungsfaktoren, die wir in Interviews validieren und dann konsistent auf ähnliche Betreibertypen anwenden.
Für die Prognose verwenden wir Szenarioanalysen, um abzubilden, wie sich das Wachstum unter verschiedenen Annahmen zu E-Commerce-Bestellwachstum, Arbeitskräfteverfügbarkeit und politisch bedingten Zugangsbeschränkungen in Stadtzentren verändert. Nach Konsolidierung des Expertenfeedbacks wählen wir ein zentrales Szenario aus. Jährliche Prognosen werden in USD unter Verwendung eines konsistenten Umrechnungszeitpunkts gehalten, und die Preisentwicklung ist an dem ausgerichtet, was Versender und Betreiber als akzeptable Weitergabe unter typischen Vertragszyklen beschrieben haben.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation der Modellergebnisse mit unabhängigen Signalen wie makroökonomischen Konsumtrends, Logistikaktivitätsindikatoren und beobachteter Preisrichtung, wobei anschließend geprüft wird, ob der implizite Umsatz pro Zustellung plausibel erscheint. Wir überprüfen Ausreißer in einem zweiten Durchgang, und wenn eine Abweichung nicht durch Servicemix oder Geografie erklärt werden kann, veranlassen wir Folgegespräche, um die Annahme erneut zu prüfen.
Vor der Freigabe wird das Modell schrittweise überprüft, damit Eingaben, Berechnungen und narrative Schlussfolgerungen aufeinander abgestimmt bleiben und dieselbe Logik wiederholt werden kann, wenn neue Daten eintreffen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Auslieferung wird durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße für Zustelldienste auf der letzten Meile in den Niederlanden von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die Zustellung auf der letzten Meile in den Niederlanden variieren häufig, da jeder Verlag eine leicht unterschiedliche Dienstleistungsgrenze festlegt, unterschiedliche Preisannahmen verwendet und die Eingaben zu unterschiedlichen Zeitpunkten aktualisiert. Wir heben diese Unterschiede hervor, damit Leser jede Zahl auf das zurückführen können, was tatsächlich erfasst wird.
Internationaler Vorlauftransport und grenzüberschreitende Spedition werden oft in einige veröffentlichte Gesamtsummen einbezogen, liegen jedoch außerhalb des Untersuchungsumfangs von Mordor Intelligence für diese Betrachtung der letzten Meile. Diese Entscheidung hält den Wert an die inländische Zustellaktivität der letzten Etappe gebunden. Unterschiede ergeben sich auch daraus, wie Express- und Same-Day-Zuschläge gemittelt werden, ob Rücksendungen und Wiederzustellversuche separat bewertet werden, und ob die Schätzung ein zentrales Szenario oder einen aggressiven E-Commerce-Wachstumsfall widerspiegelt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,65 Milliarden USD (2025) | |
| Branchenverband A | 7,30 Milliarden USD (2025) | Verwendet eine breitere Sichtweise auf Logistikausgaben, die Nicht-letzte-Meile-Etappen und breitere Bearbeitungsgebühren einbeziehen kann, was die Gesamtsumme im Vergleich zu einer Definition, die sich nur auf die letzte Etappe der Dienstleistung bezieht, erhöht. |
| Globale Unternehmensberatung B | 6,10 Milliarden USD (2025) | Wendet konservative Preisannahmen pro Stopp an und geht von schnelleren Produktivitätsgewinnen (mehr Ablieferungen pro Route) aus, was den Wert komprimiert, selbst wenn die Sendungsvolumina ähnlich sind. |
Die Spanne zwischen den Quellen ergibt sich hauptsächlich daraus, was als Aktivität der letzten Meile gezählt wird und wie die Zustellpreise von Volumen in Wert umgerechnet werden. Indem der Aufbau auf den Nachfrage-Pool, den Servicemix und realistische Umsatz-pro-Zustellung-Prüfungen zurückführbar bleibt, bleibt die Schätzung ausgewogen und wiederholbar, selbst wenn sich einzelne Eingaben von Jahr zu Jahr ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist das niederländische Last-Mile-Segment im Jahr 2026?
Die Marktgröße der niederländischen Last-Mile-Lieferung beträgt 2026 USD 6,98 Milliarden mit einer Prognose, bis 2031 USD 8,87 Milliarden zu erreichen.
Welche Wachstumsrate wird bis 2031 erwartet?
Der Markt soll mit einer CAGR von 4,92 % wachsen.
Welches Servicesegment wächst am schnellsten?
Die Same-Day-Lieferung wächst mit einer CAGR von 4,02 %, angetrieben durch die Erwartungen städtischer Verbraucher an eine schnelle Auftragserfüllung.
Welche Endnutzerbranche zeigt das stärkste Aufwärtspotenzial?
Gesundheitswesen & medizinische Versorgung führt mit einer CAGR von 4,42 % aufgrund temperaturgeführter und compliance-abhängiger Lieferungen.
Wie werden emissionsfreie Zonen die Carrier-Strategien beeinflussen?
Die frühzeitige Flottenelektrifizierung verschafft Marktführern einen Vorteil, während späte Anwender mit Bußgeldern und beschleunigten Kapitalaufwendungen konfrontiert sind, um den Vorschriften von 2025 zu entsprechen.
Welche Region außerhalb des Randstad bietet bemerkenswertes Wachstum?
Ost-Niederlande soll eine CAGR von 4,61 % verzeichnen, unterstützt durch niedrigere Grundstückskosten und die Nähe zu Deutschland.
Seite zuletzt aktualisiert am:



