
Tamaño y cuota del mercado de entrega de última milla en los Países Bajos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 6.65 Mil millones de dólares |
| Tamaño del Mercado (2026) | 6.98 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.87 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.92 % |
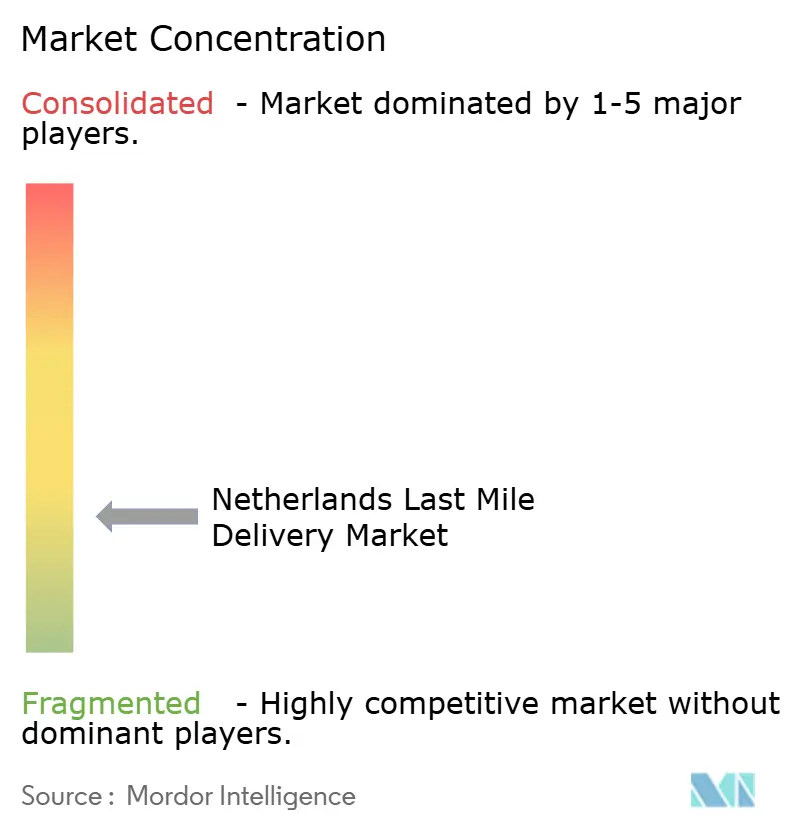
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
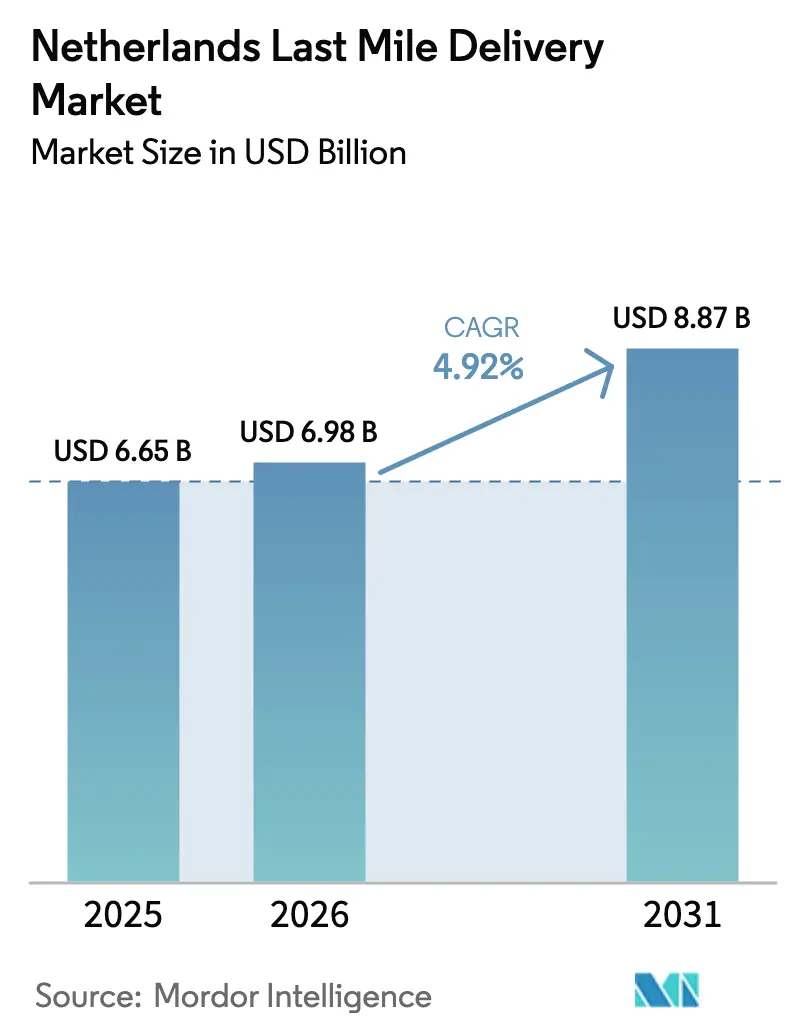
Análisis del mercado de entrega de última milla en los Países Bajos por Mordor Intelligence
El tamaño del mercado de última milla en los Países Bajos se valoró en USD 6,65 mil millones en 2025 y se estima que crecerá desde USD 6,98 mil millones en 2026 hasta alcanzar USD 8,87 mil millones en 2031, a una CAGR del 4,92% durante el período de previsión (2026-2031). Esta trayectoria sostenida refleja un ecosistema de entrega maduro, configurado por mandatos de zonas libres de emisiones, efectos de escala del comercio electrónico e intensificación de las limitaciones laborales. Los operadores capaces de absorber los costes de electrificación, implementar software de optimización de rutas y asegurar mano de obra escasa están posicionados para proteger sus márgenes, mientras que otros enfrentan vientos en contra estructurales. La demanda sigue siendo densa en volumen en el Randstad, aunque las regiones secundarias atraen nuevos centros de distribución debido a los menores costes inmobiliarios y la sólida conectividad vial. Un incremento moderado en segmentos de mayor valor, como la logística sanitaria, indica un giro desde flujos de paquetes de tipo básico hacia nichos premium que defienden los rendimientos.
Conclusiones clave del informe
- Por servicio, la entrega estándar mantuvo el 41,25% de la cuota del mercado de última milla en los Países Bajos en 2025; se prevé que la entrega en el mismo día registre una CAGR del 4,02% hasta 2031.
- Por modelo de negocio, el segmento B2C representó el 58,35% del tamaño del mercado de última milla en los Países Bajos en 2025, mientras que las operaciones C2C proyectan una expansión a una CAGR del 3,78% entre 2026 y 2031.
- Por industria de usuario final, atención sanitaria y suministros médicos registró una CAGR del 4,42%, la más elevada dentro del mercado de última milla en los Países Bajos durante el horizonte de previsión.
- Por región, el Randstad mantuvo una posición dominante del 57,35% en ingresos en 2025, pero se proyecta que el este de los Países Bajos crezca a una CAGR del 4,61% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de entrega de última milla en los Países Bajos
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente penetración de la compra de comestibles en línea | +0.8% | Nacional, concentrada en áreas urbanas del Randstad | Mediano plazo (2-4 años) |
| Volúmenes explosivos de paquetes de comercio electrónico | +1.2% | Nacional, con proyección hacia flujos transfronterizos | Corto plazo (≤2 años) |
| Cultura de entrega en el mismo día entre los consumidores | +0.6% | Ámsterdam, Róterdam, Utrecht, La Haya | Corto plazo (≤2 años) |
| Zonas de cero emisiones impuestas por el gobierno | +0.9% | 16 municipios, con aumento a 31 a finales de 2025 | Mediano plazo (2-4 años) |
| Expansión de microfulfillment y tiendas oscuras | +0.5% | Áreas urbanas densas, principalmente el Randstad | Largo plazo (≥4 años) |
| Automatización para contrarrestar la creciente escasez de mano de obra | +0.7% | Nacional, con pilotos tempranos en los principales centros | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Creciente penetración de la compra de comestibles en línea
La rápida adopción de los comestibles en línea transforma los patrones de cumplimiento a medida que los hogares neerlandeses incorporan cada vez más artículos voluminosos, como bebidas y productos de limpieza, en sus cestas digitales. El liderazgo de Albert Heijn en la entrega a domicilio programada genera una densidad de paquetes que reduce los costes unitarios para los transportistas contratados; sin embargo, el auge de marketplaces como Amazon y Bol.com fragmenta las rutas al añadir direcciones de recogida alternativas. Los proveedores de última milla responden redirigiendo furgonetas eléctricas hacia microcentros de distribución próximos a supermercados y ampliando la capacidad de cajas isotérmicas para mitigar los desafíos de combinación de carga. Un impulso de ingresos a mediano plazo se deriva de los pedidos de alimentos recurrentes semanales que estabilizan los perfiles de demanda a lo largo de las temporadas, al tiempo que refuerzan los compromisos contractuales con los minoristas[1]"Tariefruimte universele postdienst 2025," Autoriteit Consument & Markt, acm.nl.
Volúmenes explosivos de paquetes de comercio electrónico
El gasto en línea neerlandés alcanzó EUR 36 mil millones (USD 39,73 mil millones) en 2024, lo que se tradujo en 345 millones de transacciones incluso tras una modesta disminución en el número de pedidos. Los valores de ticket más elevados mejoran la densidad por parada, lo que permite a las furgonetas promediar más paquetes por trayecto y mejorar los márgenes ajustados por combustible. La demanda transfronteriza por valor de EUR 4,4 mil millones (USD 4,85 mil millones) requiere un despacho aduanero previo armonizado, una capacidad de la que ya disponen los grandes integradores. Los canales fuera del domicilio, como los casilleros para paquetes, se multiplicaron 1,5 veces interanualmente; sin embargo, entre el 70% y el 90% de los compradores siguen exigiendo el servicio a domicilio. Por ello, los proveedores combinan la asignación dinámica de rutas con herramientas de demanda predictiva para equilibrar la comodidad del consumidor frente a los cuellos de botella del tráfico en los densos núcleos urbanos.
Cultura de entrega en el mismo día entre los consumidores neerlandeses
La rapidez de entrega es ahora inseparable de la percepción de marca: el 91% de los compradores pondera la comodidad en sus decisiones de compra, mientras que el 75% otorga una importancia similar a la velocidad. El desafío surge porque la disposición a pagar sobreprecios no acompaña las expectativas, lo que comprime el rendimiento por parada. Los operadores de mayor tamaño perfeccionan modelos de centros urbanos que concentran horarios de cierre en la noche, permitiendo que las oleadas de recogida lleguen hasta las 22:00 h y manteniendo al mismo tiempo ventanas de entrega para las primeras horas de la mañana. Los emplazamientos CityHub que procesan más de 10.000 paquetes diarios ofrecen ventajas de rutas fijas que los mensajeros más pequeños tienen dificultades para replicar[2]"Tendencias de compras en línea de los Países Bajos: una comparación internacional," ChannelEngine, channelengine.com.
Zonas de logística urbana de cero emisiones impuestas por el gobierno
Las zonas de cero emisiones vigentes desde enero de 2025 imponen multas de EUR 120 a las furgonetas incumplidoras y de EUR 310 a los camiones una vez transcurridos los períodos de gracia. PostNL y DHL electrificaron de forma anticipada grandes partes de sus flotas, convirtiendo el riesgo regulatorio en una ventaja competitiva duradera. La rotación de vehículos se acelera, dado que el impuesto de compra BPM fue suprimido en la misma fecha, lo que hace más asequibles las furgonetas de batería, antes costosas. Los operadores que aún no han modernizado sus flotas se enfrentan a incrementos en el gasto de capital que elevan las barreras de entrada y catalizan la consolidación del sector[3]"El aumento de los costes de entrega de última milla plantea desafíos para los minoristas europeos de comercio electrónico," ESM Magazine, esmmagazine.com.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Inflación persistente de los costes de entrega | -1.1% | Nacional, más intensa en las grandes áreas metropolitanas | Corto plazo (≤2 años) |
| Congestión urbana y restricciones de espacio en la acera | -0.6% | Ámsterdam, Róterdam, Utrecht, La Haya | Mediano plazo (2-4 años) |
| Normas estrictas sobre horas de trabajo para mensajeros | -0.4% | Nacional | Largo plazo (≥4 años) |
| Disponibilidad fragmentada de espacio inmobiliario para microcentros de distribución | -0.3% | Zonas urbanas de alta densidad | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Inflación persistente de los costes de entrega
La volatilidad del combustible, los aumentos salariales de los conductores y los gastos de cumplimiento normativo han elevado los costes medios europeos de última milla hasta un 90% desde 2023; el 35% de los minoristas neerlandeses trasladó los cargos a los compradores, mientras que otro 35% incrementó los precios de los productos. El regulador postal neerlandés elevó el techo tarifario del servicio universal para 2025 a EUR 2,9084, lo que pone de manifiesto un mecanismo de traslado de costes y al mismo tiempo evidencia el limitado margen de subida para las tarifas de paquetería. Los operadores con redes de casilleros diversificadas mitigan los recargos por entrega a domicilio, pero la preferencia generalizada por el servicio en el umbral del hogar limita la migración a gran escala hacia modalidades más económicas.
Congestión urbana y restricciones de espacio en la acera
Las principales ciudades neerlandesas aplican ventanas de acceso temporizado y restricciones por clase de vehículo para mitigar la congestión. Los mensajeros responden con bicicletas de carga y robots para aceras; sin embargo, el despliegue avanza lentamente dada la limitada asignación de espacio en la acera y la incierta adopción por parte del consumidor. Cada restricción comprime la flexibilidad de las rutas, obligando a una consolidación de cargas más densa que alarga los tiempos de ciclo y pone en riesgo los acuerdos de nivel de servicio de entrega en el mismo día. Los operadores que poseen redes propias de casilleros obtienen un alivio parcial, mientras que las empresas más pequeñas que dependen de paradas en la vía pública enfrentan retrasos en los cronogramas y un aumento de las sanciones por estacionamiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por servicio: la entrega estándar retiene la mayor parte de la demanda
La entrega estándar capturó el 41,25% de la cuota de ingresos en 2025, respaldada por expectativas predecibles de dos días y tasas favorables de utilización de vehículos. El tamaño del mercado de última milla en los Países Bajos para este nivel supera al de los segmentos más rápidos al monetizar una amplia cobertura urbana y rural sin recargos premium. La demanda de entrega en el mismo día se incrementa a una CAGR del 4,02% impulsada por la impaciencia del consumidor urbano; sin embargo, los operadores protegen la rentabilidad integrando estos paquetes en oleadas de consolidación al final del recorrido. La entrega urgente mantiene una participación estable de un solo dígito medio, atendiendo principalmente flujos B2B de tiempo crítico donde las garantías de servicio justifican tarifas más elevadas.
Los operadores que apuestan por la entrega estándar optimizan la rotación de activos mediante rutas de distribución consolidadas en circuito, integrando con frecuencia casilleros para paquetes que reducen las tasas de entrega fallida por debajo del 4%. Entretanto, el crecimiento en la entrega en el mismo día se canaliza a través de centros urbanos equipados con furgonetas eléctricas y bicicletas de carga que circulan sin inconvenientes por las zonas de cero emisiones. Este enfoque de doble vía permite a los transportistas cubrir el riesgo de dilución de márgenes mientras mantienen la paridad competitiva en velocidad de servicio.
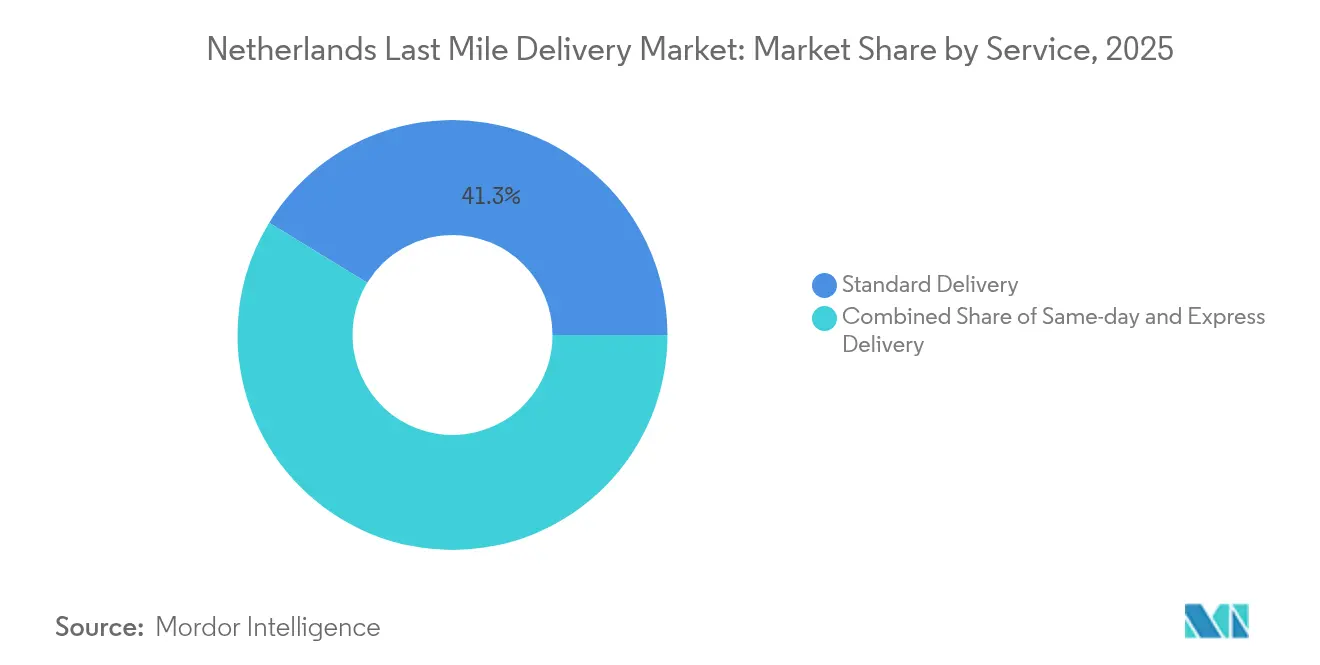
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la adquisición del informe


Por modelo de negocio: el predominio del B2C enfrenta la irrupción de nuevos actores de la economía de plataformas
Los flujos B2C representaron el 58,35% de los ingresos de 2025, a medida que los grandes minoristas en línea formalizan acuerdos de capacidad plurianuales que sustentan las inversiones en red. La ventaja en cuota del mercado de última milla en los Países Bajos en este segmento financia la modernización de depósitos con clasificadores automatizados y despacho potenciado por IA. Al mismo tiempo, los volúmenes C2C crecen más rápido, a una CAGR del 3,78%, impulsados por plataformas de reventa entre particulares que recurren más a los puntos de recogida y entrega que a las entregas en el domicilio. El tráfico B2B, aunque maduro, sigue generando rendimientos superiores a la media, ya que los clientes empresariales exigen ventanas de entrega fijas.
Los transportistas tradicionales prueban ahora redes híbridas en las que una sola furgoneta recoge paquetes de devolución C2C durante las rondas B2C, reduciendo los kilómetros en vacío. Las alianzas con plataformas de trabajo por encargo amplían la capacidad fuera de las horas pico y proporcionan mano de obra a coste variable, como cobertura frente a la estacionalidad. En el período 2026-2027, las mejoras en la densidad C2C podrían reducir las brechas de costes, lo que llevaría a los titulares a integrar la reserva basada en API directamente en las plataformas de reventa para asegurar el volumen antes de que los micromensajeros ágiles entren en competencia.
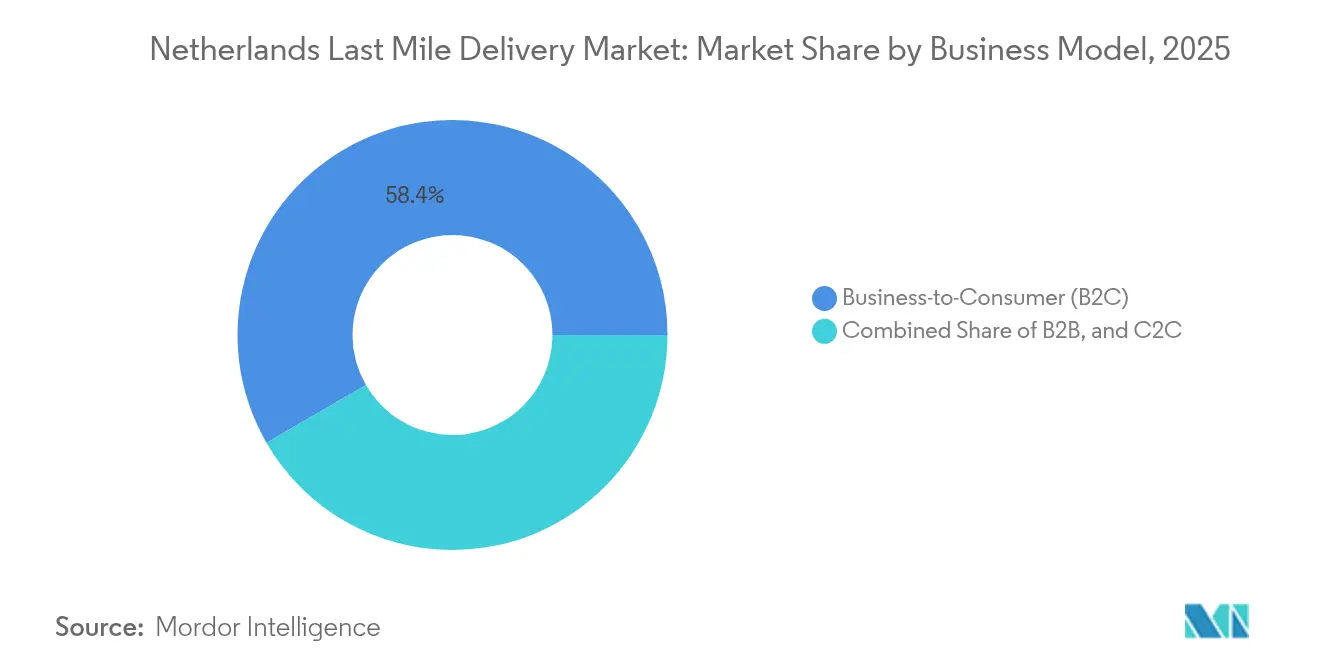
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la adquisición del informe
Por industria de usuario final: la atención sanitaria lidera el giro hacia los segmentos premium
El comercio electrónico minorista mantuvo el 26,85% de cuota, sustentando la estabilidad del volumen; sin embargo, la atención sanitaria y los suministros médicos crecieron a la CAGR más elevada, del 4,42%, impulsados por los requisitos especializados de cadena de frío. La oportunidad que representa el tamaño del mercado de última milla en los Países Bajos en el sector sanitario genera una tarificación premium por paquete que puede ser entre 2 y 3 veces superior a la de la mercancía general, compensando los costes del embalaje conforme a las Buenas Prácticas de Distribución (BPD) y las furgonetas con control de temperatura. Los segmentos de moda, electrónica y belleza cubren la capacidad ociosa a lo largo de las temporadas, contribuyendo a un uso equilibrado de la flota.
Operadores especializados como PharmaSwap coordinan la redistribución de medicamentos bajo estrictos requisitos de trazabilidad, asociándose con flotas de temperatura controlada operadas por UPS Healthcare. La barrera de entrada creada por las auditorías de cumplimiento normativo protege los márgenes de la mercantilización. Para los transportistas generalistas, las alianzas estratégicas con mayoristas farmacéuticos ofrecen un trampolín hacia este nicho resiliente sin comprometer la eficiencia de la red.
Análisis geográfico
El Randstad sigue siendo el núcleo neurálgico del mercado de última milla en los Países Bajos, concentrando el 57,35% de la facturación de 2025 gracias a la densa concentración de hogares y el sólido poder adquisitivo. La aplicación de zonas de cero emisiones desde 2025 incrementa la intensidad de capital, pero también consolida la posición de los titulares que ya electrificaron sus furgonetas e instalaron casilleros para paquetes en supermercados y estaciones de ferrocarril. El comportamiento del consumidor subraya elevadas expectativas de servicio: el 91% considera la comodidad en la entrega como esencial, mientras que el 70% exige múltiples opciones de elección, lo que obliga a los transportistas a combinar circuitos de bicicletas de carga con entregas nocturnas en casilleros.
El este de los Países Bajos se perfila para registrar la CAGR más fuerte, del 4,61%, respaldada por parques logísticos apoyados por las provincias y la proximidad a la base de consumidores alemana. Instalaciones como el megacentro de UPS en Róermond y el campus de Eindhoven atraen el desbordamiento de los depósitos saturados del Randstad, reduciendo los costes del suelo por metro cuadrado hasta en un 25%. Los flujos transfronterizos amplifican los recuentos de paquetes, lo que permite a los transportistas distribuir los costes fijos entre mayores volúmenes y acelerar la amortización de la automatización.
El norte y el sur de los Países Bajos funcionan como nodos de equilibrio para el transporte de línea nacional, aportando redundancia frente a los cuellos de botella del Randstad. Las provincias del sur se benefician del acceso a puertos de aguas profundas, con conexión a Amberes y Róterdam para contenedores de entrada. Las provincias del norte ofrecen suelo a menor coste para centros de clasificación secundarios, lo que garantiza que los transportistas puedan gestionar el desbordamiento durante los picos de festividades. En conjunto, estas regiones refuerzan una red multihub que mantiene los acuerdos de nivel de servicio incluso ante las restricciones de acceso urbano.
Panorama regulatorio
El sector de entrega de última milla en los Países Bajos está siendo remodelado por normativas de logística urbana y medidas de tarificación del transporte. Las zonas de cero emisiones (ZE) comenzaron a entrar en vigor en enero de 2025, con normas de acceso más estrictas para las furgonetas recién matriculadas (matriculadas a partir del 1 de enero de 2025), que deben ser de cero emisiones para entrar en las zonas ZE designadas. Los períodos de transición de acceso para las furgonetas Euro 5 y Euro 6 se extienden hasta el 31 de diciembre de 2026 y el 31 de diciembre de 2027, respectivamente, en una amplia extensión municipal. Estas restricciones locales coexisten con elementos de supervisión nacional que afectan a las redes postales y de paquetería, incluido el papel de la Autoriteit Consument and Markt (ACM) en la evaluación de cambios a la Postwet 2009, que está bajo revisión en cuanto a la continuidad del servicio postal universal y el acceso a la red nacional.
La dinámica de costos y cumplimiento también cambia con la tarificación por uso de las carreteras. Un peaje para camiones (vrachtwagenheffing) para vehículos de más de 3.500 kg comienza el 1 de julio de 2026, cubriendo autopistas y carreteras provinciales/municipales seleccionadas, añadiendo una palanca de costos medible a los tramos troncales y de reabastecimiento urbano que alimentan las operaciones de última milla. En mayo de 2026, el Ministerie van Infrastructuur en Waterstaat aprobó una decisión temporal de reducción de la tarifa de peaje, efectiva desde el 1 de septiembre de 2026 hasta el 31 de diciembre de 2026, reflejando la atención política a la presión de costos en el sector del transporte, manteniendo al mismo tiempo la dirección hacia la tarificación de carreteras por uso.
Análisis de la cadena de valor
La cadena de valor de última milla en los Países Bajos generalmente sigue un modelo operativo de recolección-clasificación-entrega: los envíos se inyectan desde minoristas de comercio electrónico, mercados en línea, supermercados y remitentes B2B en las redes de transportistas para su recolección, transporte troncal a depósitos, clasificación y entrega final a hogares, empresas o puntos fuera del hogar, como puntos de recogida minoristas y ubicaciones automatizadas de paquetes. En los corredores densos del Randstad, los operadores estructuran cada vez más los flujos alrededor de centros urbanos cerca de los límites de las zonas ZE, donde la carga se transfiere de vehículos más pesados a furgonetas eléctricas ligeras, bicicletas de carga u otros modos de baja emisión para completar las entregas en el centro de la ciudad bajo restricciones de acceso.
La utilización de la red y la reducción de entregas fallidas son palancas clave de creación de valor. PostNL ha posicionado su red de casilleros de paquetes como infraestructura compartida al abrir el acceso a otros transportistas (2024), respaldando una mayor densidad de entregas y menos reintentos, ya que la preferencia del consumidor sigue inclinándose hacia opciones de entrega convenientes. El diseño del servicio también está pasando de una mentalidad puramente de entrega al día siguiente hacia una planificación más flexible del mejor día para proteger los márgenes, utilizando software de enrutamiento, gestión de ventanas horarias e integración de entrega fuera del hogar para equilibrar las restricciones laborales, la congestión y el cumplimiento de las zonas ZE.
Panorama competitivo
PostNL controla aproximadamente el 60% del volumen doméstico gracias a su mandato de servicio universal y su densa red de casilleros. DHL le sigue con alrededor del 35%, aprovechando su red de alimentación por carretera internacional y su modelo CityHub potenciado por IA para alcanzar horarios de cierre tardíos. DPD asegura alrededor del 5%, apoyándose en los corredores de comercio electrónico transfronterizo hacia Alemania y Francia. Los líderes del mercado convierten la electrificación temprana en una ventaja duradera, ya que los mensajeros más pequeños enfrentan elevados desembolsos de capital para adquirir flotas conformes.
La consolidación del sector es reseñable: en 2024 se registraron importantes operaciones de fusiones y adquisiciones en logística del Benelux a múltiplos de 10,4 veces el EBITDA, lo que pone de manifiesto el apetito inversor por las redes densas de última milla. La adopción tecnológica es un punto focal: la hoja de ruta de DHL para 2025 integra visión por computadora e IA de audio, mientras que los actores emergentes como Trunkrs implementan una clasificación adaptativa que escala para eventos de pico sin mano de obra a tiempo completo. Los nuevos participantes de nicho apuntan a la logística sanitaria, la alimentación en cadena de frío y las devoluciones C2C, áreas donde la agilidad y la especialización pueden justificar precios premium.
La competencia gira cada vez más en torno a la cobertura fuera del domicilio, la orquestación de rutas basada en datos y la preparación regulatoria. Las empresas capaces de cumplir en los tres frentes aseguran contratos a largo plazo con grandes minoristas, estabilizando los flujos de caja y financiando actualizaciones continuas de la flota. Las que se quedan atrás corren el riesgo de pérdida de clientes a medida que los minoristas migran hacia transportistas que ofrecen informes de carbono transparentes y diversidad de servicios.
Líderes de la industria de entrega de última milla en los Países Bajos
PostNL
DPD
UPS
DHL Express
FedEx
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La financiación regulatoria y de programas públicos crea un espacio blanco a corto plazo en torno a modelos de entrega urbana eficientes en cumplimiento y orquestación habilitada por datos. El programa gubernamental Impulsprogramma Goederenvervoer asigna 79 millones de EUR para 2026-2028 destinados a medidas logísticas, incluido el cambio modal y la infraestructura digital, e incluye 43 millones de EUR reservados para la realización de estacionamientos para camiones. Juntas, estas iniciativas respaldan la resiliencia operativa de los transportistas al mejorar la capacidad de preparación previa y permitir un reabastecimiento más limpio y mejor planificado hacia los centros periféricos de las ciudades. A medida que las normas de las zonas ZE se endurecen para las furgonetas recién matriculadas a partir de 2025, la demanda se concentra en la electrificación de flotas, la carga en depósitos y las operaciones de centros de transferencia que reducen los kilómetros no conformes en los centros de las ciudades.
La interoperabilidad en los procesos de entrega fuera del hogar y traspaso digital también ofrece una ventaja práctica de escala, particularmente donde las redes compartidas importan más que las huellas propietarias por sí solas. La decisión de PostNL de abrir su red de casilleros de paquetes a otros transportistas (2024), junto con movimientos posteriores para expandir la infraestructura compartida de casilleros con grandes municipios, apunta a un cambio en la industria hacia puntos de entrega de acceso abierto y procesos operativos estandarizados en áreas urbanas densas. Paralelamente, el enfoque del programa Groeifonds en Digitale Infrastructuur Logistiek proporciona un ancla para los estándares de intercambio de datos entre partes interesadas privadas y públicas, respaldando el enrutamiento, el cumplimiento de zonas/bordillos y los procesos de prueba de entrega que reducen la fricción en los ecosistemas de entrega multitransportista.
Desarrollos recientes del sector
- Julio de 2026: PostNL realiza la transición a la entrega de correo estándar en buzón dentro de dos días hábiles (efectivo el 12 de julio de 2026). La revisión eleva las expectativas de velocidad del servicio en la última milla de los Países Bajos y remodela la planificación de cobertura urbana. También presiona a los competidores a cerrar las brechas de velocidad y mejorar la confiabilidad.
- Julio de 2026: PostNL realiza la transición a la entrega de correo estándar en buzón dentro de dos días hábiles, reducido respecto de los estándares anteriores, efectivo el 12 de julio de 2026. El nuevo estándar de referencia cambia la planificación de la cobertura urbana y pone un énfasis adicional en la velocidad y la confiabilidad en toda la red local. Los actores establecidos ajustan sus operaciones para mantener niveles de rendimiento comparables.
- Febrero de 2026: PostNL firma un acuerdo de logística de paquetería sostenible con los cuatro municipios más grandes de los Países Bajos para expandir las redes compartidas de casilleros de paquetes. El acuerdo expande la infraestructura urbana de última milla y aumenta la utilización de casilleros, respaldando una entrega fuera del hogar más consistente. También refuerza el cumplimiento de la lógica de logística urbana y mejora la eficiencia de la red.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado cubre el valor de los servicios de entrega de última milla dentro de los Países Bajos, es decir, el transporte y la entrega desde un punto de distribución local hasta el receptor final en el hogar, el trabajo o un punto de recogida.
Exclusiones de alcance: El transporte internacional troncal, el reenvío transfronterizo y el transporte de media milla de larga distancia se excluyen de este dimensionamiento de mercado.
Descripción general de la segmentación
- Por servicio
- Entrega estándar
- Entrega en el mismo día
- Entrega urgente
- Por modelo de negocio
- Negocio a negocio (B2B)
- Negocio a consumidor (B2C)
- Consumidor a consumidor (C2C)
- Por industria de usuario final
- Comercio electrónico minorista
- Moda y estilo de vida
- Belleza, bienestar y cuidado personal
- Hogar y mobiliario
- Electrónica de consumo y electrodomésticos
- Atención sanitaria y suministros médicos
- Otros
- Por región (Valor)
- Randstad
- Norte de los Países Bajos
- Este de los Países Bajos
- Sur de los Países Bajos
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental establece la base de nuestro modelo al aclarar las señales de demanda, las condiciones operativas y cómo está evolucionando la red de entrega de los Países Bajos. Nos basamos en fuentes públicas y sin muro de pago, como Statistics Netherlands (CBS) para indicadores de población y economía, Eurostat para verificar series macro, y la Comisión Europea para la dirección política que influye en el acceso urbano y las emisiones.
En el ámbito logístico, hicimos referencia a fuentes como la Netherlands Enterprise Agency (RVO) para programas de sostenibilidad y a publicaciones del gobierno holandés para medidas de movilidad y logística urbana. También utilizamos investigación revisada por pares sobre transporte y logística urbana para anclar los patrones típicos de rutas y entregas. Se utilizaron informes anuales de empresas, presentaciones para inversores y prensa de buena reputación para rastrear movimientos de capacidad y posicionamiento de servicios, y suscripciones pagas selectivas para datos financieros de empresas y noticias ayudaron a estandarizar series temporales y confirmar cambios de propiedad. Esta lista no es exhaustiva, y utilizamos fuentes adicionales para recopilar datos, validar suposiciones y aclarar preguntas abiertas durante la investigación.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para poner a prueba lo que las fuentes documentales no pueden mostrar completamente, especialmente el comportamiento de precios observado, las diferencias de densidad de entrega y cómo está cambiando la mezcla de servicios entre opciones estándar, exprés y del mismo día. Hablamos con operadores, remitentes y gerentes de logística minorista y de comercio electrónico, además de expertos locales en los principales centros de demanda y ciudades secundarias. Cuando las opiniones de los encuestados diferían, reconciliamos los aportes para que el modelo final se mantenga realista.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 33% | Directivos (CXOs): 12% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 41% |
| Actores más pequeños: 14% | Gerentes: 47% |
Dimensionamiento y previsión del mercado
El dimensionamiento parte de una construcción de arriba hacia abajo donde se reconstruye el conjunto de demanda de entregas utilizando la actividad de comercio electrónico de los Países Bajos y la intensidad de envíos. Luego ajustamos según la mezcla de servicios y el gasto típico por entrega. Finalmente, verificamos los resultados mediante aproximaciones selectivas de abajo hacia arriba utilizando ingresos muestreados de operadores, controles de canal sobre las tarifas promedio de entrega y conversiones de volumen a valor, de modo que los totales no se alejen de lo que el mercado puede facturar de manera práctica.
Los datos clave en el modelo incluyen los volúmenes de paquetes y envíos, la penetración de las compras en línea de los hogares, la densidad de entrega urbana (que afecta las entregas por ruta), la dirección de los costos de combustible y mano de obra, y el ritmo de adopción de soluciones de entrega de baja emisión en las ciudades. Cuando los informes a nivel de empresa son incompletos, gestionamos las brechas utilizando referencias comparativas de pares y factores de escala que validamos en entrevistas, para luego aplicarlos de manera consistente en tipos de operadores similares.
Para la previsión, utilizamos análisis de escenarios para reflejar cómo cambia el crecimiento bajo diferentes supuestos sobre el crecimiento de pedidos de comercio electrónico, la disponibilidad de mano de obra y los límites de acceso impulsados por políticas en los centros de las ciudades. Después de consolidar la retroalimentación de expertos, seleccionamos un caso central. Las proyecciones anuales se mantienen en USD utilizando un cronograma de conversión consistente, y la progresión de precios se alinea con lo que los remitentes y operadores describieron como un traspaso aceptable bajo ciclos de contrato típicos.
Validación de datos y ciclo de actualización
La validación se realiza triangulando los resultados del modelo con señales independientes, como las tendencias macro de consumo, los indicadores de actividad logística y la dirección de precios observada, y luego verificando si el ingreso implícito por entrega parece razonable. Revisamos los valores atípicos en una segunda pasada, y si una variación no puede explicarse por la mezcla de servicios o la geografía, activamos llamadas de seguimiento para volver a verificar el supuesto.
Antes de la aprobación final, el modelo se revisa en etapas para que los insumos, los cálculos y las conclusiones narrativas se mantengan alineados, y para que se pueda repetir la misma lógica cuando lleguen nuevos datos. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos importantes, y se completa una revisión final previa a la entrega para que los clientes reciban la visión más actualizada.
Tamaño del mercado de entrega de última milla en los Países Bajos de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para la entrega de última milla en los Países Bajos a menudo varían porque cada editor establece un límite de servicio ligeramente diferente, utiliza distintos supuestos de precios y actualiza los datos en momentos diferentes. Destacamos estas brechas para que los lectores puedan relacionar cada cifra con lo que realmente se está contabilizando.
El transporte internacional troncal y el reenvío transfronterizo a menudo se combinan en algunos totales publicados, pero quedan fuera del alcance de Mordor Intelligence para esta visión de última milla. Esa elección mantiene el valor vinculado a la actividad de entrega del último tramo dentro del país. Las diferencias también provienen de cómo se promedian los recargos por servicio exprés y del mismo día, si las devoluciones y los intentos de reentrega se valoran por separado, y si la estimación refleja un escenario central frente a un caso agresivo de crecimiento del comercio electrónico.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 6,65 mil millones de USD (2025) | |
| Asociación Sectorial A | 7,30 mil millones de USD (2025) | Utiliza una perspectiva de gasto logístico más amplia que puede incluir tramos que no son de última milla y cargos de manipulación más amplios, lo que aumenta el total frente a una definición de servicio limitada al último tramo. |
| Consultora Global B | 6,10 mil millones de USD (2025) | Aplica supuestos conservadores de precio por parada y asume ganancias de productividad más rápidas (más entregas por ruta), lo que comprime el valor incluso cuando los volúmenes de envío son similares. |
La dispersión entre fuentes proviene principalmente de lo que se cuenta como actividad de última milla y de cómo se convierte la tarificación de entrega de volumen a valor. Al mantener la construcción trazable al conjunto de demanda, la mezcla de servicios y verificaciones realistas de ingresos por entrega, la estimación se mantiene equilibrada y repetible incluso cuando los insumos individuales cambian de un año a otro.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del segmento de última milla en los Países Bajos en 2026?
El tamaño del mercado de última milla en los Países Bajos es de USD 6,98 mil millones en 2026, con una previsión de alcanzar USD 8,87 mil millones en 2031.
¿Qué tasa de crecimiento se espera hasta 2031?
Se proyecta que el mercado se expanda a una CAGR del 4,92%.
¿Qué nivel de servicio crece más rápido?
La entrega en el mismo día crece a una CAGR del 4,02%, impulsada por las expectativas de los consumidores urbanos de un cumplimiento rápido.
¿Qué industria de usuario final presenta el mayor potencial de crecimiento?
La atención sanitaria y los suministros médicos lideran con una CAGR del 4,42%, debido a las entregas con control de temperatura y dependientes del cumplimiento normativo.
¿Cómo influirán las zonas de cero emisiones en las estrategias de los transportistas?
La electrificación temprana de flotas otorga a los titulares una ventaja competitiva, mientras que los adoptantes tardíos se enfrentan a multas y a un acelerado gasto de capital para cumplir con las regulaciones de 2025.
¿Qué región fuera del Randstad ofrece un crecimiento destacado?
Se prevé que el este de los Países Bajos registre una CAGR del 4,61%, respaldada por menores costes del suelo y la proximidad a Alemania.
Última actualización de la página el:



