
Tamanho e Participação do Mercado de Scanners de Entorpecentes
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 8.52 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.11 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.29 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
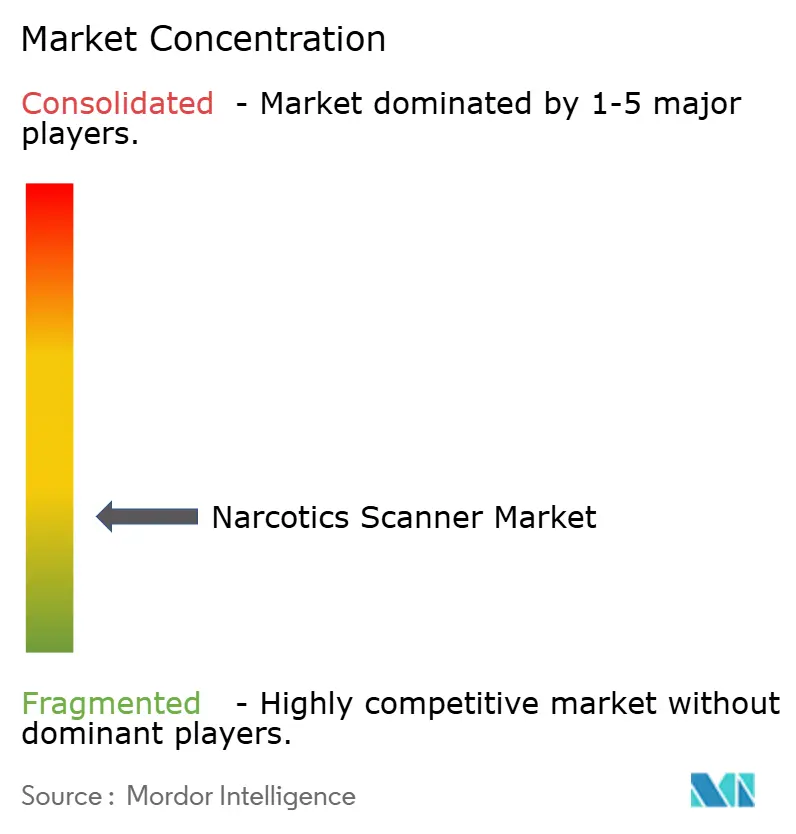
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Scanners de Entorpecentes por Mordor Intelligence
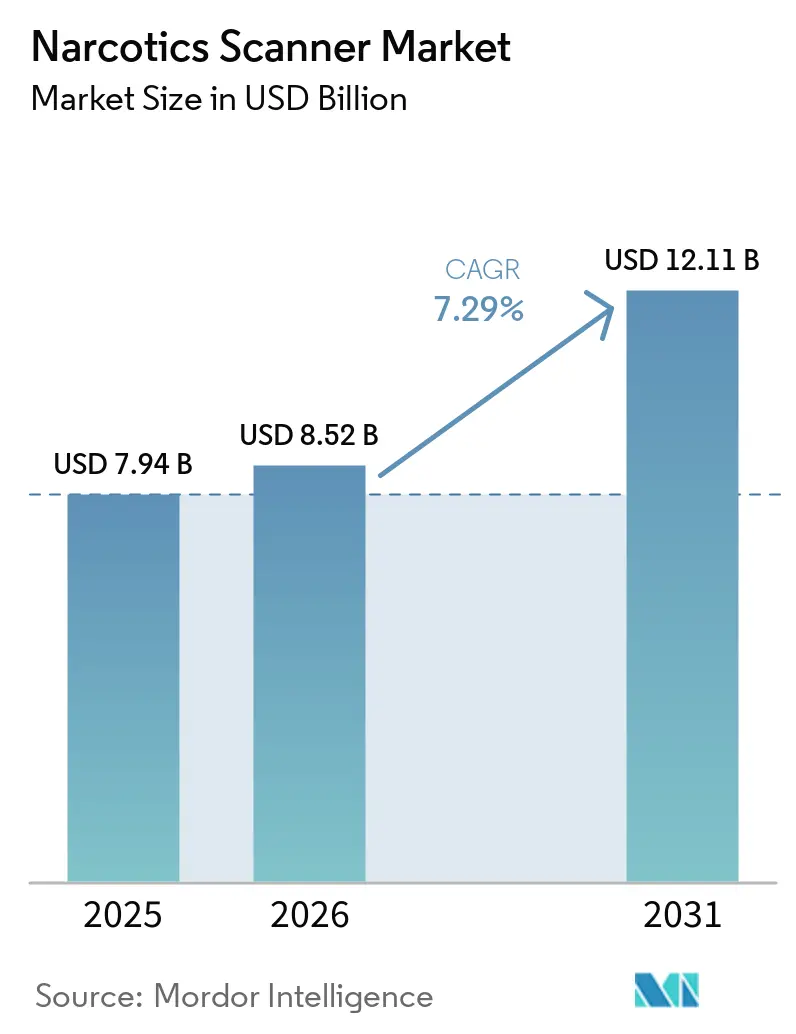
O tamanho do mercado de scanners de entorpecentes deve crescer de USD 7,94 bilhões em 2025 para USD 8,52 bilhões em 2026 e está previsto para atingir USD 12,11 bilhões até 2031 a um CAGR de 7,29% no período de 2026-2031. A demanda é impulsionada por mandatos regulatórios que exigem a triagem de 100% dos contêineres ou bagagens, pelo aumento expressivo de remessas postais de opioides sintéticos e pela adoção acelerada de detectores de traços de dupla energia em aeroportos. O financiamento governamental para programas de combate ao narcoterrorismo e as atualizações tecnológicas nas fronteiras terrestres sustentam ainda mais os ciclos de aquisição. O posicionamento competitivo depende de plataformas modulares que integram espectroscopia, raios X e análises baseadas em inteligência artificial para reduzir falsos alarmes sem comprometer o fluxo de processamento. As oportunidades de crescimento concentram-se em unidades robóticas e montadas em drones que ampliam a cobertura para perímetros perigosos ou de grande área. As pressões de custo associadas a insumos de terras raras e as altas taxas de falsos positivos em dispositivos legados de espectrometria de mobilidade iônica permanecem como principais riscos operacionais.
Principais Conclusões do Relatório
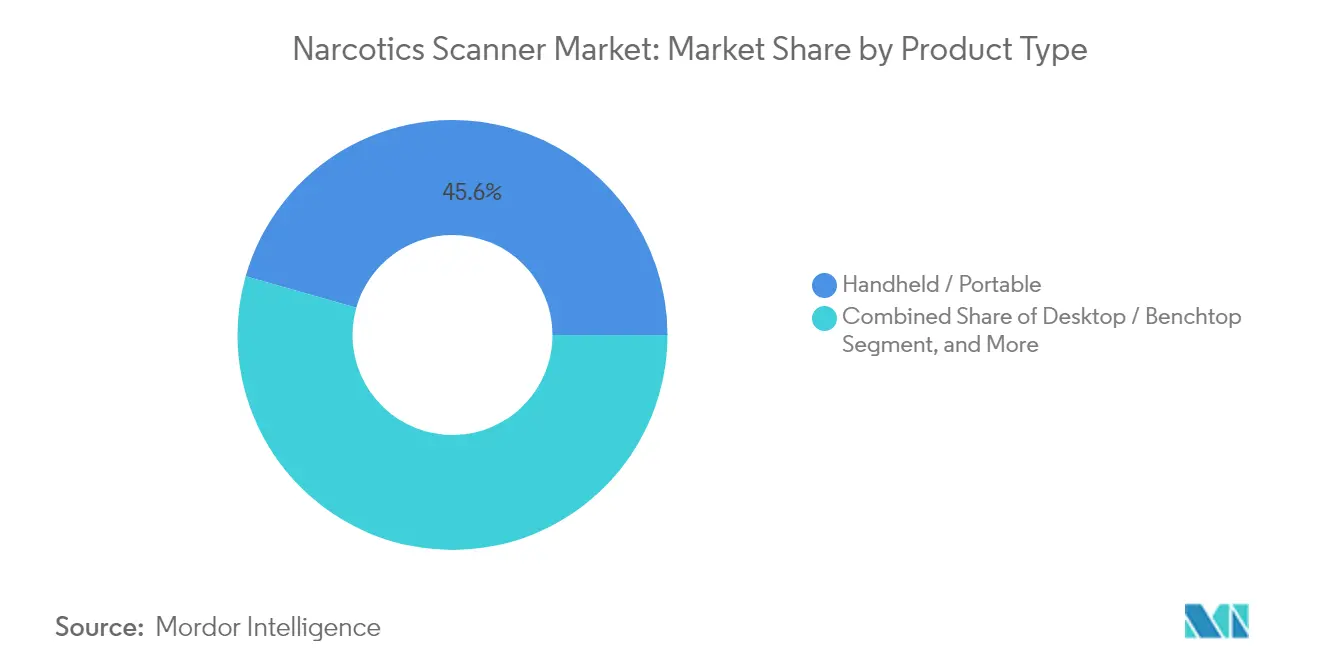
- Por tipo de produto, as unidades portáteis e de mão lideraram com 45,60% da participação do mercado de scanners de narcóticos em 2025; scanners robóticos e montados em drones têm previsão de crescimento a um CAGR de 8,18% até 2031.
- Por tecnologia, a espectrometria de mobilidade iônica deteve 37,70% da participação do tamanho do mercado de scanners de narcóticos em 2025, enquanto a imagem por terahertz tem projeção de registrar um CAGR de 8,44% até 2031.
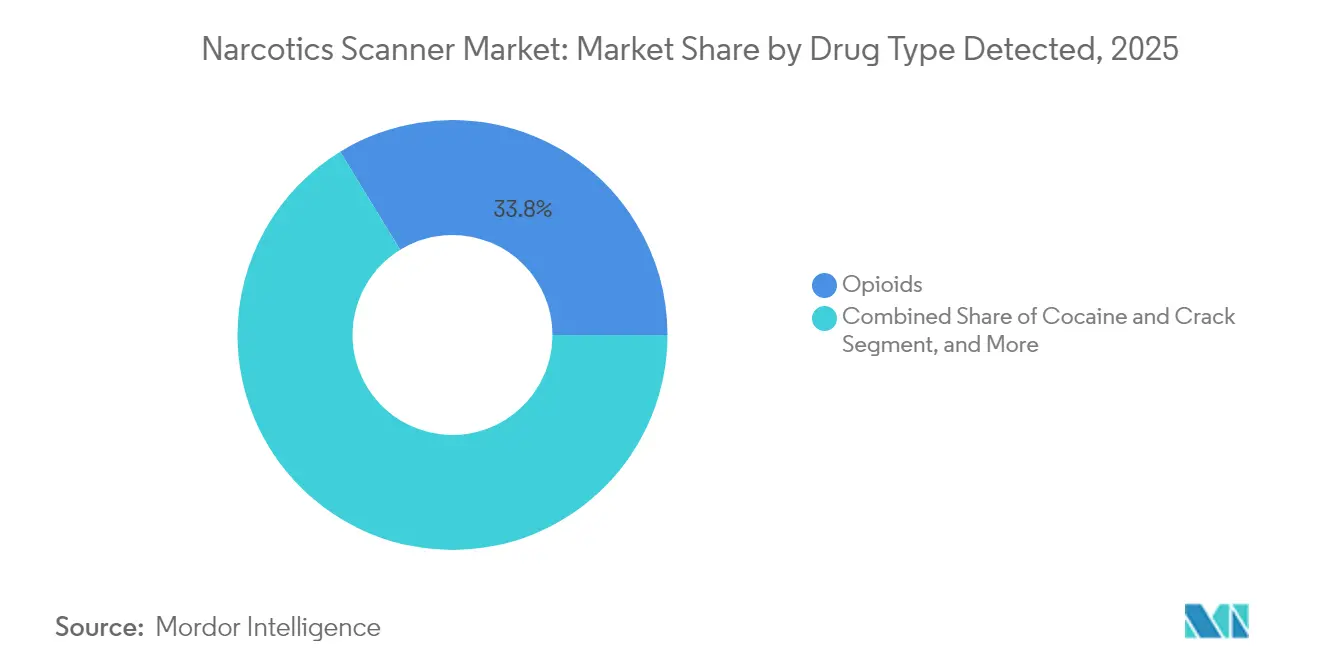
- Por tipo de droga, os opioides responderam por 33,75% da participação do tamanho do mercado de scanners de narcóticos em 2025; as novas substâncias psicoativas devem expandir-se a um CAGR de 8,63% até 2031.
- Por local de implantação, os aeroportos capturaram 29,95% da participação do mercado de scanners de narcóticos em 2025; os centros postais e de courier devem crescer a um CAGR de 9,03% até 2031.
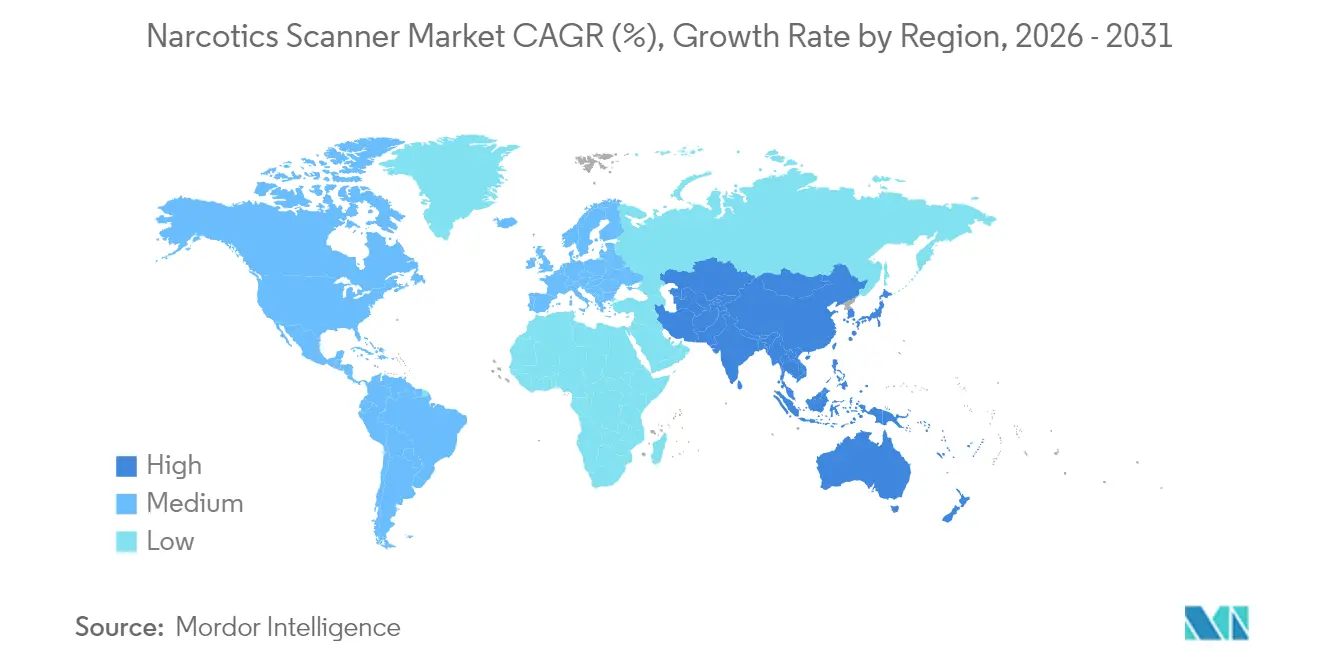
- Por geografia, a América do Norte deteve 41,95% de participação em 2025 e a Ásia-Pacífico tem previsão de crescer a um CAGR de 8,29% durante o período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento do Tráfico de Opioides Sintéticos por Rotas Postais e de Frete Expresso | +1.2% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Adoção Crescente de Sistemas Automatizados de Detecção de Traços de Dupla Energia em Aeroportos | +0.9% | Global, com concentração na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Mandatos Regulatórios para Escaneamento de 100% dos Contêineres nos Principais Portos Marítimos | +0.8% | Global, liderado pelos EUA, UE e principais portos asiáticos | Longo prazo (≥ 4 anos) |
| Uso Crescente de Handhelds Raman sem Contato por Forças de Segurança em Campo | +0.7% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Crescimento das Entregas de Encomendas pela Dark Web Impulsionando Investimentos em Triagem em Centros de Correspondência | +0.6% | Global, com adoção antecipada na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Financiamento Governamental para Programas de Combate ao Narcoterrorismo | +0.5% | Oriente Médio e África, com expansão para a Ásia Central | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do tráfico de opioides sintéticos por rotas postais e de frete expresso
Os canais postais movimentaram volumes recordes de fentanil em 2024, forçando os centros de correspondência a implantar scanners de alto fluxo que combinam tomografia computadorizada por raios X com espectroscopia para triagem rápida. O STOP Act obriga os remetentes internacionais a fornecer dados eletrônicos antecipados que alimentam mecanismos de pontuação de risco, permitindo que as equipes aduaneiras direcionem encomendas sinalizadas para corredores de inspeção automatizados. O Lawrence Livermore patenteou a desambiguação de materiais baseada em física que melhora o reconhecimento de ameaças em imagens de tomografia computadorizada, reduzindo os tempos de ciclo de inspeção e aumentando a precisão de detecção. [1] A inteligência de apreensões mostra que os traficantes utilizam potes de cera de parafina e peças eletrônicas com rótulos falsos, estimulando a triagem em múltiplas camadas que combina sensores químicos, biológicos e de explosivos em uma única interface de usuário.
Adoção crescente de sistemas automatizados de detecção de traços de dupla energia em aeroportos
A Administração de Segurança nos Transportes canaliza subsídios plurianuais para aperfeiçoar handhelds Raman de 1064 nm que leem através de embalagens sem fluorescência, reduzindo as filas de triagem secundária. O programa Triagem em Velocidade do Departamento de Segurança Interna pilota varinhas de ondas milimétricas que distinguem ameaças metálicas e orgânicas em menos de três segundos. [2] A alfândega japonesa encomendou portais de próxima geração da Smiths Detection, reforçando uma mudança global em direção a matrizes de dupla energia de alta resolução que integram análises de imagem por inteligência artificial para suprimir falsos alarmes.
Mandatos regulatórios para escaneamento de 100% dos contêineres nos principais portos marítimos
O SAFE Port Act obriga os terminais dos EUA a escanear cada caixa de entrada, impulsionando a aquisição de sistemas de raios X multienergéticos e de nêutrons que processam até 200 contêineres por hora. Decretos semelhantes na União Europeia e em Singapura alinham-se com as normas da Organização Mundial das Aduanas, incentivando os fornecedores a integrar perfis de radiação, densidade e elementar em um único pórtico. Os portais modernizados de Angola, financiados por ajuda bilateral, reduziram o vazamento de cocaína para a Europa, ilustrando a eficácia dos mandatos. Os operadores portuários equilibram a segurança com as metas de tempo de permanência integrando a telemetria dos scanners nos sistemas operacionais dos terminais para atribuição dinâmica de corredores.
Uso crescente de handhelds Raman sem contato por forças de segurança em campo
As apreensões de 151 toneladas de metanfetamina na Ásia-Pacífico em 2024 ressaltam a necessidade de detectores de implantação rápida que verifiquem substâncias sem abrir embalagens. [3] O Japão financiou equipes móveis de interdição no Uzbequistão, equipando agentes com unidades Raman sem contato que se conectam a bibliotecas em nuvem, permitindo o compartilhamento de dados transfronteiriço em tempo real. A Austrália complementa os equipamentos Raman com scanners de nêutrons para carga aérea, demonstrando a estratificação multitecnológica. A iniciativa SMART Forensics do UNODC fornece espectros de referência para sintéticos emergentes, reduzindo a lacuna entre a descoberta laboratorial e a identificação em campo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altas taxas de falsos positivos dos sistemas de espectrometria de mobilidade iônica | -0.80% | Global com ênfase em grandes centros | Curto prazo (≤ 2 anos) |
| Restrições de privacidade de dados limitando scanners com biometria integrada na UE | -0.60% | União Europeia e outros mercados sensíveis à privacidade | Médio prazo (2–4 anos) |
| Austeridade orçamentária em pequenos aeroportos e portos do Caribe | -0.40% | Caribe e pequenos aeroportos regionais | Longo prazo (≥ 4 anos) |
| Dependência da cadeia de suprimentos de componentes de terras raras inflacionando os custos dos scanners | -0.70% | Global, aguda em regiões sensíveis ao preço | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Altas Taxas de Falsos Positivos da Espectrometria de Mobilidade Iônica Reduzindo a Confiança dos Usuários
Estudos revisados por pares demonstram sensibilidade em nanogramas para o fentanil, mas também destacam a reatividade cruzada com substâncias benignas, o que gera alarmes repetidos e corrói a confiança dos operadores. O NIST defende redesenhos de tubos utilizando quartzo para limitar a contaminação e propõe protocolos de fluxo de trabalho que combinam espectrometria de mobilidade iônica com Raman para confirmação, reduzindo pela metade os atrasos investigativos. Os aeroportos agora inserem filtros de aprendizado de máquina que comparam assinaturas de espectrometria de mobilidade iônica com bibliotecas adaptativas, reduzindo as taxas de erro sem substituições de hardware dispendiosas.
Restrições de privacidade de dados limitando a implantação de scanners com biometria integrada na UE
O GDPR e a Diretiva 2016/680 definem dados biométricos como altamente sensíveis, obrigando os fornecedores a incorporar princípios de privacidade desde a concepção, como criptografia no dispositivo e retenção mínima. Estudos do Parlamento Europeu alertam que a implantação em massa poderia comprometer a autonomia em espaços públicos, levando os reguladores a exigir justificativa explícita e específica para cada tarefa. Os fabricantes respondem com análises de borda que processam impressões faciais localmente e exportam apenas metadados de ameaças anonimizados, mas as perdas de funcionalidade retardam os ciclos de aquisição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Domínio dos Handhelds Impulsiona as Operações em CampoAs unidades handheld geraram 45,60% do mercado de scanners de entorpecentes em 2025, pois os agentes de patrulha e os agentes aduaneiros priorizaram a portabilidade para triagem no local. Os sistemas robóticos e montados em drones, embora representem uma base menor, devem avançar a um CAGR de 8,18%, refletindo a demanda por inspeção remota em áreas perigosas ou extensas. O tamanho do mercado de scanners de entorpecentes para handhelds está projetado para ampliar-se de forma constante, pois o novo firmware de inteligência artificial reduz o tempo de detecção, melhorando a produtividade das missões. Os analisadores de mesa continuam a ancorar os fluxos de trabalho laboratoriais onde os requisitos de cadeia de custódia exigem confirmação espectral abrangente. Enquanto isso, os pórticos para contêineres integram imagens de dupla energia e assinaturas de nêutrons, garantindo conformidade com os mandatos de escaneamento de 100% nas rotas de navegação. Os fornecedores posicionam kits modulares que permitem às agências migrar de handhelds para montagens robóticas usando o mesmo núcleo de detecção, impulsionando a fidelidade ao longo do ciclo de vida.
As restrições operacionais moldam a estratégia de produto. Os portais de passagem enfrentam limitações de instalação em terminais mais antigos, restringindo novas construções; no entanto, as reformas que adicionam sensores multienergéticos mantêm a base instalada relevante. A capacidade de carga dos drones agora suporta dispositivos Raman miniaturizados, permitindo o escaneamento aéreo dos conveses dos navios antes do embarque. A espectrometria de massa de bancada permanece dominante em laboratórios de evidências, mas os kits de campo cada vez mais carregam dados presuntivos diretamente para bancos de dados judiciais, reduzindo o acúmulo de processos. Essa convergência apoia uma doutrina de treinamento unificada, reduzindo os custos de integração das agências e fortalecendo a demanda por substituição, sustentando o mercado de scanners de entorpecentes até 2030.

Por Tecnologia:
Liderança da Espectrometria de Mobilidade Iônica Enfrenta Desafio do TerahertzA espectrometria de mobilidade iônica entregou 37,70% da receita de 2025, sustentada por cadeias de suprimentos maduras e familiaridade dos operadores. A participação do mercado de scanners de entorpecentes para espectrometria de mobilidade iônica está prevista para erodir gradualmente à medida que os sistemas de terahertz registram um CAGR de 8,44%. As unidades de terahertz mapeiam objetos ocultos com resolução submilimétrica, eliminando a necessidade de contato direto, o que é particularmente atraente para locais preocupados com a privacidade, pois evita o uso de radiação ionizante.
A espectroscopia Raman consolida o impulso das implantações de handhelds; os avanços a 1064 nm reduzem a fluorescência, acelerando as varreduras através de plásticos opacos. A espectroscopia infravermelha e FT-IR mantém nichos especializados onde a impressão digital molecular é necessária. Pilhas híbridas que integram Raman e espectrometria de mobilidade iônica em um único chassi dividem o dever de varredura por perfil de ameaça, mitigando falsos alarmes. Os sistemas de difração de raios X oferecem insights cristalográficos para pós a granel, embora os altos custos de capital restrinjam a adoção. As empresas canalizam P&D para detecção definida por software que atualiza bibliotecas pelo ar, garantindo capacidade de resposta a novas substâncias psicoativas sem substituição de hardware.
Por Tipo de Droga Detectada:
Foco em Opioides Muda para Variantes SintéticasOs opioides comandam 33,75% de participação de mercado em 2025, refletindo o foco contínuo no combate à crise dos opioides sintéticos que transformou fundamentalmente os requisitos de detecção de entorpecentes. O segmento abrange opioides tradicionais como a heroína, juntamente com variantes sintéticas incluindo o fentanil e seus análogos, que apresentam desafios únicos de detecção devido à sua alta potência e pequenos tamanhos de embalagem. As Novas Substâncias Psicoativas emergem como a categoria de detecção de crescimento mais rápido com CAGR de 8,63% até 2031, impulsionadas pela rápida proliferação de compostos sintéticos como K2 e Spice que desafiam as metodologias de detecção tradicionais.
A detecção de cocaína e crack permanece um segmento de mercado significativo, particularmente em aplicações de carga marítima e aérea, onde as operações de tráfico de grande volume exigem métodos sofisticados de ocultação. A detecção de metanfetamina e anfetaminas ganhou destaque nos mercados da Ásia-Pacífico, onde as apreensões atingiram 151 toneladas em 2022, destacando a importância regional do tráfico de estimulantes sintéticos. A detecção de cannabis e concentrados de THC evoluiu significativamente com o desenvolvimento de materiais de referência especializados como o RM 8210 do NIST, que permite a medição precisa de canabinoides e elementos tóxicos em produtos de cânhamo para distinguir entre substâncias legais e controladas. O desafio de detectar novas substâncias psicoativas impulsionou o desenvolvimento de técnicas de espectrometria de massa por ionização ambiente que podem identificar rapidamente novos compostos sem extensa preparação de amostras, abordando os desafios analíticos impostos pela diversidade química e rápida evolução das formulações de drogas sintéticas. A impressão digital espectral por fluorescência emergiu como uma abordagem promissora para detectar canabinoides sintéticos, oferecendo capacidades de identificação em tempo real em baixas concentrações adequadas para aplicações de teste no ponto de atendimento.
Por Local de Implantação:
Domínio dos Aeroportos Desafiado pelo Crescimento PostalOs aeroportos mantêm o maior segmento de usuários finais com 29,95% de participação de mercado em 2025, impulsionados por mandatos de segurança rigorosos e altos requisitos de fluxo de passageiros que necessitam de tecnologias avançadas de triagem. O segmento se beneficia de atualizações tecnológicas contínuas, incluindo os investimentos do Programa de Resolução de Alarmes da Administração de Segurança nos Transportes no aprimoramento da tecnologia Raman e no desenvolvimento de dispositivos de triagem handheld utilizando tecnologia de ondas milimétricas. Os centros de triagem postal e de courier representam o segmento de implantação de crescimento mais rápido com CAGR de 9,03% até 2031, refletindo a necessidade urgente de combater o tráfico de opioides sintéticos por redes de correspondência.
Os portos marítimos e terminais de contêineres continuam a expandir suas capacidades de escaneamento em resposta aos mandatos regulatórios para inspeção de 100% dos contêineres, com instalações que processam milhões de contêineres anualmente exigindo tecnologias de inspeção não intrusivas e de alto fluxo. As travessias de fronteiras terrestres enfrentam desafios únicos para equilibrar os requisitos de segurança com a facilitação do comércio, levando a investimentos em tecnologias de triagem rápida que minimizam os atrasos no processamento de cargas. Os departamentos de aplicação da lei e polícia adotam cada vez mais sistemas de detecção portáteis para operações em campo, com handhelds Raman sem contato tornando-se equipamento padrão para identificação de substâncias durante abordagens de trânsito e investigações. As instalações de defesa e militares requerem capacidades de detecção especializadas para segurança de bases e triagem de pessoal, enquanto as instalações correcionais focam na prevenção da introdução de contrabando por meio da triagem de visitantes e inspeção de correspondência. O crescimento nas implantações em centros postais é impulsionado pelo aumento exponencial de remessas de correspondência internacional e pelo reconhecimento de que os métodos de inspeção tradicionais não conseguem lidar com a escala das ameaças potenciais, com instalações como o Aeroporto JFK processando mais de 1 milhão de pacotes diariamente usando tecnologias avançadas de escaneamento. As aplicações em indústrias privadas e infraestruturas críticas estão se expandindo à medida que as organizações reconhecem a necessidade de medidas de segurança abrangentes que vão além da proteção de perímetro tradicional para incluir capacidades de detecção de substâncias.
Análise Geográfica
Mercado de Scanners de Entorpecentes da América do Norte
A América do Norte contribuiu com 41,95% da receita global em 2025 e permanece a região âncora, impulsionada por mandatos federais como o STOP Act, que impõe a submissão eletrônica de dados para encomendas recebidas, e por programas do DHS que subsidiam equipamentos avançados de triagem. A Alfândega e Proteção de Fronteiras executa pilotos de laboratório in loco nos principais pontos de entrada, estreitando o ciclo de retroalimentação entre a inteligência de apreensões e as aquisições. O tamanho do mercado de scanners de entorpecentes na região se beneficia de alocações orçamentárias plurianuais que garantem carteiras de pedidos dos fornecedores até 2027.
Mercado de Scanners de Entorpecentes da Ásia-Pacífico
A Ásia-Pacífico está projetada para expandir a um CAGR de 8,29%, o mais rápido do mundo. Os governos alocam novos recursos para modernizar postos de fronteira e instalações portuárias, enquanto as unidades de aplicação da lei adquirem dispositivos Raman portáteis sem contato voltados para a proliferação de estimulantes sintéticos. O pacote de apoio de 2,5 milhões de USD do Japão para as equipes móveis do Uzbequistão exemplifica a capacitação transfronteiriça que impulsiona o volume regional. O domínio da China em terras raras representa um risco de insumos; por isso, os compradores buscam fornecimento duplo para proteger-se da volatilidade de custos, conferindo tração aos fornecedores regionais.
Mercado de Scanners de Entorpecentes da EMEA e da América do Sul
A Europa apresenta demanda estável de substituição, apesar dos obstáculos de privacidade que retardam a integração biométrica. As agências investem em técnicas de terahertz e nêutrons para compensar os limites de processamento de dados, alinhando-se ao GDPR. A América do Sul amplia os scanners de contêineres para combater o fluxo de cocaína em direção às rotas do Atlântico Norte, aproveitando a ajuda bilateral para transferência de conhecimento. O Oriente Médio e a África registram ganhos incrementais vinculados a fundos de combate ao narcoterrorismo que equipam grandes portos marítimos e infraestruturas críticas. Coletivamente, as economias emergentes priorizam soluções modulares que possam crescer com os ciclos fiscais, garantindo longa perspectiva para o mercado de scanners de entorpecentes.
Panorama regulatório
Os requisitos regulatórios para a triagem de entorpecentes estão cada vez mais integrados em estruturas mais amplas de segurança da aviação, fronteiras e carga, o que molda as especificações dos scanners e os ciclos de renovação. Nos Estados Unidos, a National Drug Control Strategy (2026) determina que o DHS e a CBP expandam o equipamento de inspeção não intrusiva (NII) de alta capacidade, juntamente com a triagem automatizada baseada em IA nos pontos de entrada. Também reforça as aquisições voltadas a plataformas integradas, em vez de sensores isolados. Atividades paralelas no Congresso e de supervisão continuam pressionando por uma cobertura de triagem mais ampla nos portos terrestres, com exigências legais de planejamento para triagem de 100% dos veículos comerciais e de passageiros e do transporte ferroviário de carga até 2027, influenciando programas de NII de longo prazo.
Na Europa, as normas de segurança da aviação continuam a intensificar os controles operacionais em torno da qualidade da triagem e do desempenho dos algoritmos. O Regulamento de Execução (UE) 2026/449 adiou o prazo para a atualização dos requisitos de algoritmos de detecção de vestígios de explosivos (ETD) de 1 de outubro de 2025 para 31 de dezembro de 2026 devido a testes em andamento, enquanto o Regulamento (UE) 2026/247 alterou as especificações dos programas nacionais de controle de qualidade na segurança da aviação civil. Juntamente com o Regulamento de Execução (UE) 2025/920 sobre treinamento e certificação, essas medidas aumentam o ônus de conformidade para operadores aeroportuários e de carga e colocam mais ênfase em atualizações de software fornecidas por fornecedores, evidências de testes e validação padronizada de desempenho.
Análise da cadeia de valor
A cadeia de valor abrange fornecedores de componentes (fontes e detectores de raios X, lasers, espectrômetros, subsistemas de nêutrons/gama e computação embarcada), fabricantes de scanners (OEMs) e projetistas de módulos, além de fornecedores de software para reconhecimento automatizado de ameaças e gestão de bibliotecas. Também inclui integradores de sistemas e usuários finais a jusante, como aeroportos, portos marítimos, portos terrestres, centros postais e de courier, e agências de aplicação da lei. Exigências regulatórias influenciam escolhas de projeto a montante, como os requisitos dos EUA vinculados à triagem de contêineres e cargas de alto risco sob o Título 6 (6 USC 982) e programas relacionados de pontos de entrada, que favorecem a imagem não intrusiva combinada com detecção de radiação. Isso direciona a demanda para pórticos de alta capacidade e faixas integradas de triagem secundária.
Aquisições e serviços de ciclo de vida são pontos importantes de captura de valor, com metas de disponibilidade de manutenção e parâmetros de desempenho cada vez mais formalizados em programas governamentais. Uma revisão de 2025 do GAO destacou que a CBP não havia definido claramente todos os parâmetros-chave de desempenho para sistemas NII e citou um requisito de disponibilidade operacional de 96% para sistemas em áreas de pré-inspeção primária de portos terrestres. Isso eleva a importância da engenharia de confiabilidade, das redes de serviço de campo e da logística de peças de reposição. Os fornecedores de tecnologia se diferenciam combinando imagem e identificação molecular (por exemplo, difração de raios X, mobilidade de íons, Raman e espectrometria de massa), enquanto os integradores conectam scanners a fluxos de trabalho de pontuação de risco e à TI operacional, tornando a interoperabilidade e as bibliotecas de detecção atualizáveis fundamentais para a implantação em larga escala.
Cenário Competitivo
O mercado é moderadamente fragmentado. A OSI Systems mantém profundidade estratégica por meio de contratos de defesa mexicanos no valor de USD 600 milhões e USD 328,9 milhões em contratos ativos com a Alfândega e Proteção de Fronteiras que garantem taxas de manutenção recorrentes. A Thermo Fisher aproveita seu legado em instrumentação analítica e captura pedidos federais de espectrometria de massa acima de USD 24 milhões, fornecendo uma base para venda cruzada de variantes portáteis. A Bruker foca em suítes CBRNE que integram a detecção de entorpecentes e agentes de guerra química, diferenciando-se por meio de espectrômetros de massa de tempo de voo de alta resolução.
Os players emergentes enfatizam análises centradas em inteligência artificial que atualizam automaticamente as bibliotecas de ameaças via push em nuvem, reduzindo drasticamente os falsos alarmes e a adjudicação manual. Startups implantam scanners de terahertz embarcados em drones adequados para docas perigosas, conquistando espaços em branco ainda não priorizados pelos incumbentes. A resiliência da cadeia de suprimentos molda as estratégias de sourcing; os principais fornecedores eliminam ímãs de terras raras onde viável e adotam montagem eletrônica próxima à costa para mitigar choques tarifários. As alianças estratégicas com laboratórios governamentais, como o Lawrence Livermore, aceleram o fluxo de patentes para módulos comerciais, encurtando os ciclos de desenvolvimento e elevando as barreiras de entrada. O mercado de scanners de entorpecentes registra crescente intensidade de capital em engenharia de software, direcionando a diferenciação para longe da comoditização de hardware em direção a ecossistemas de análise que monetizam atualizações por assinatura.
Líderes do Setor de Scanners de Entorpecentes
-
OSI Systems Inc. (Rapiscan Systems)
-
Smiths Detection Inc.
-
FLIR Systems Inc. (Teledyne FLIR)
-
Bruker Corporation
-
L3Harris Technologies (Security and Detection)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Scanners de Narcóticos Empresas cobertas neste relatório
- OSI Systems Inc. (Rapiscan Systems)
- Smiths Detection Inc.
- FLIR Systems Inc. (Teledyne FLIR)
- Bruker Corporation
- L3Harris Technologies (Security and Detection)
- Nuctech Company Limited
- Viken Detection
- Thermo Fisher Scientific Inc.
- CEIA SpA
- DetectaChem LLC
- Astrophysics Inc.
- Chemring Group PLC
- QinetiQ Group PLC
- Leidos Holdings Inc.
- Teledyne Photon Machines
- Rigaku Corporation
- Safran SA (Morpho Detection legacy)
- Environics Oy
- Westminster Group PLC
- Rapisafe LLC
Oportunidades de mercado e perspectivas futuras
Programas governamentais ativos e caminhos de qualificação estão criando espaço para sistemas multimodais que combinam imagem de alta capacidade com detecção de vestígios mais rápida e seletiva. Os compradores estão focados em reduzir falsos positivos preservando a capacidade das faixas de triagem. Nos Estados Unidos, o orçamento do DHS para o ano fiscal de 2026 inclui 215,0 milhões de dólares para aquisição, implantação e manutenção de máquinas de tomografia computadorizada (TC), e a CBP continua a operar sob mandatos e planos vinculados à inspeção não intrusiva em larga escala nos pontos de entrada. Essas iniciativas apoiam plataformas que podem ser atualizadas por software (triagem automatizada/IA) e combinadas com técnicas confirmatórias, como Raman ou espectrometria de massa compacta, particularmente para triagem postal, de carga aérea e de veículos, onde a capacidade e o espaço operacional são limitados.
A comercialização de tecnologia também está abrindo novos modelos de implantação em portos e nós logísticos, onde a detecção sem contato e de baixo consumo reduz o risco de manuseio e o tempo de inspeção. A BaySpec avançou na comercialização de uma abordagem portátil de espectrometria de massa por amostragem de ar (VaporID), originada do Pacific Northwest National Laboratory, para detecção de vestígios de entorpecentes em tempo real nos pontos de entrada, apoiando uma oportunidade para camadas de sensoriamento contínuo ou quase em tempo real ao lado das faixas de NII. No lado de P&D e projetos-piloto, a CBP concedeu um contrato de 2,4 milhões de dólares (dezembro de 2025) à General Dynamics para um projeto de sensor quântico alimentado por IA voltado à detecção de fentanil e entorpecentes em veículos e contêineres. A concessão reforça a disposição dos compradores em financiar novas modalidades de sensoriamento capazes de operar dentro do espaço físico portuário existente e integrar-se a fluxos de decisão automatizados.
Desenvolvimentos industriais recentes em Mercado de Scanners de Narcóticos
- Junho de 2026: a OSI Systems garantiu um contrato de serviço de aproximadamente 50 milhões de dólares com um cliente norte-americano para apoiar sua base instalada de sistemas de inspeção Rapiscan e fornecer suporte contínuo para a plataforma CertScan. A concessão enfatiza a mudança para receitas de ciclo de vida habilitadas por software e orientadas por serviço, vinculadas ao tempo de atividade da frota e à integração de plataformas em operações de inspeção de carga e veículos.
- Maio de 2025: a Smiths Detection foi contratada pela Dubai Aviation Engineering Projects para fornecer tecnologias de triagem em pontos de controle, incluindo sistemas HI-SCAN 6040 CTiX Model-S, para o Aeroporto Internacional de Dubai. A conquista reforça a demanda de grandes hubs por atualizações de pontos de controle baseadas em TC e fortalece o posicionamento do fornecedor onde o desempenho de detecção multiameaça e a capacidade impulsionam as decisões de aquisição.
- Outubro de 2024: a Smiths Detection recebeu um subcontrato de serviço de sete anos apoiando a TechFlow sob o TSA Integrated Logistics Support Contract para manter Sistemas de Detecção de Explosivos em aeroportos nos Estados Unidos. O subcontrato de longa duração destaca a importância da sustentação, da logística de peças e do suporte à conformidade na manutenção da disponibilidade de triagem em redes aeroportuárias distribuídas.
Mercado de Scanners de Narcóticos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de scanners de narcóticos abrange equipamentos e sistemas integrados utilizados para detectar drogas ilegais por meio de detecção de traços, espectroscopia e imageamento em locais de triagem operacional, com as receitas contabilizadas no nível do dispositivo e do sistema.
Exclusões de escopo: Excluímos compras exclusivas de consumíveis, CFTV geral e controle de acesso, e equipamentos de teste laboratorial de bancada pura que não são utilizados para triagem em campo.
Visão Geral da Segmentação
- Por Tipo de Produto
- Desktop / Bancada
- Handheld / Portátil
- Portal de Passagem
- Scanners para Veículos / Contêineres
- Scanners Robóticos e Montados em Drones
- Por Tecnologia
- Espectrometria de Mobilidade Iônica (IMS)
- Espectroscopia Raman
- Espectroscopia Infravermelha (FT-IR e NIR)
- Espectrometria de Massa
- Imagem por Terahertz
- Difração de Raios X (XRD)
- Ativação de Nêutrons e Raios Gama
- Sistemas Híbridos e Multimodais
- Por Tipo de Droga Detectada
- Opioides (Heroína, Fentanil e Análogos)
- Cocaína e Crack
- Metanfetamina e Anfetaminas
- Cannabis e Concentrados de THC
- Novas Substâncias Psicoativas
- Outros
- Por Local de Implantação / Usuário Final
- Aeroportos
- Portos Marítimos e Terminais de Contêineres
- Travessias de Fronteiras Terrestres
- Departamentos de Aplicação da Lei e Polícia
- Instalações de Defesa e Militares
- Centros de Triagem Postal e de Courier
- Instalações Correcionais e Presídios
- Indústria Privada e Infraestrutura Crítica
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Europa
- Alemanha
- França
- Reino Unido
- Espanha
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Sudeste Asiático
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Israel
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Quênia
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Começamos mapeando onde os scanners de narcóticos são utilizados e como a demanda se forma em aeroportos, portos marítimos, pontos de fronteira e locais de triagem de correspondências e encomendas. Para ancoragem, recorremos a fontes públicas como avaliações de tráfico de drogas do UNODC, atualizações da Organização Mundial das Aduanas, avisos públicos de aquisição da TSA e do DHS, e estatísticas de comércio do UN Comtrade, onde códigos de equipamentos relevantes podem ser utilizados como sinais direcionais.
Para compreender a adoção de tecnologia e os ciclos de substituição, também revisamos fontes como artigos revisados por pares sobre desempenho de IMS e Raman, normas e notas de orientação publicadas por reguladores relevantes, e materiais públicos de fabricantes, como brochuras de produtos e documentos para investidores. Paralelamente, assinaturas pagas são utilizadas para dados financeiros e de inteligência de empresas, bases de dados de patentes e visualizações de importação e exportação em nível de remessa, que ajudam a confirmar níveis de atividade e cronogramas. Esta lista não é exaustiva, e também utilizamos outras fontes públicas para coletar dados, validar premissas e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas
Os dados foram validados por meio de entrevistas com especialistas e pesquisas estruturadas com partes interessadas nas áreas de triagem de segurança, aquisição para aplicação da lei, integração de sistemas e vendas por canal. Cobrimos as principais regiões, e a discussão geralmente se concentra em gatilhos de demanda, movimentos de preço médio de venda (ASP), volumes de instalação e como os pipelines de licitação se convertem em sistemas entregues, o que ajuda a corrigir lacunas deixadas pelos dados públicos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 15% | APAC: 47% |
| Nível intermediário: 55% | Líderes funcionais/de unidade: 42% | EMEA: 33% |
| Players menores: 18% | Gerentes: 43% | Américas: 20% |
Dimensionamento e Previsão do Mercado
O modelo central utiliza uma abordagem top-down que reconstrói o pool de demanda a partir de implantações de locais de triagem e ciclos de atualização, e então aplica taxas de adoção por tecnologia e faixas de preço típicas por classe de equipamento. Esses totais são então verificados com aproximações bottom-up seletivas, como ASP amostrado multiplicado pelos volumes de unidades esperados nos principais pools de usuários finais, e verificações de canal sobre prazos de entrega e carteiras de pedidos. Isso é utilizado para ajustar os totais quando uma região parece superestimada.
Os principais insumos incluem ciclos de licitação e orçamento para segurança de fronteiras e transportes, indicadores de intensidade de remessas para triagem de correspondências e encomendas, cronograma de substituição de unidades IMS legadas, mudanças de mix entre scanners portáteis de mão, portais e scanners de veículos ou contêineres, e calibração da progressão do ASP à medida que os recursos evoluem de detecção básica para plataformas multissensor. Para as previsões, a análise de cenários é utilizada em torno da intensidade das políticas e do ritmo de implantação, e a trajetória final é alinhada ao que os entrevistados descrevem como um caminho realista de conversão de aquisições. Onde os sinais de unidades estão ausentes, utilizamos índices de proxy de categorias de equipamentos de triagem similares e, em seguida, validamos os volumes implícitos por meio de ligações de acompanhamento.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em relação a sinais independentes, incluindo a direção dos gastos com segurança regional, anúncios de licitações e movimentos de importação e exportação, e então a lógica é revisada passo a passo por outro analista antes da aprovação. Quando uma métrica apresenta um salto incomum, rastreamos o fator determinante até um programa pontual, uma mudança de preço ou uma incompatibilidade de escopo, e então recontatamos os respondentes se a lacuna persistir.
O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como novos mandatos de triagem, grandes adjudicações de contratos ou mudanças repentinas de câmbio e custos de componentes que podem impactar os ASPs. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Estimativa do Mercado de Scanners de Narcóticos da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para scanners de narcóticos frequentemente diferem porque o mesmo equipamento pode ser contabilizado em categorias mais amplas de triagem de segurança, e porque os fornecedores agrupam software, manutenção e consumíveis de forma diferente nos contratos. As diferenças também surgem quando um estudo utiliza uma taxa de câmbio de um ano anterior, ou mantém os ASPs estáveis mesmo enquanto o mix de recursos e os termos de aquisição estão mudando.
Os principais fatores de divergência neste mercado geralmente decorrem do cronograma de atualização e da forma como os preços são normalizados, uma vez que licitações plurianuais podem ser adjudicadas em um ano, mas entregues ao longo de vários trimestres, e as variações cambiais regionais podem alterar a visão em USD sem qualquer mudança real na demanda. Ao reverificar as faixas de preço em relação a licitações recentes e ao feedback do canal, e ao atualizar o cronograma de câmbio mais próximo ao ano de estimativa, a Mordor Intelligence mantém o valor de 2026 alinhado aos sistemas entregues e às faixas práticas de ASP observadas nas aquisições.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 8,52 bilhões de USD (2026) | |
| Publicador do Setor A | 7,60 bilhões de USD (2025) | Utiliza um ano-base anterior e pode manter os preços com ajuste limitado para a mudança de mix entre sistemas portáteis de mão, portais e veículos ou contêineres, o que pode reduzir o total implícito em USD quando os termos de aquisição evoluem. |
| Publicador do Setor B | 7,60 bilhões de USD (2024) | Baseia-se em um instantâneo mais antigo de câmbio e preços e em uma janela de previsão mais longa, o que pode subestimar o crescimento de curto prazo proveniente de implantações de mandatos de triagem e conversão de licitações que ocorrem em trimestres posteriores. |
A dispersão entre esses valores reflete principalmente escolhas de cronograma, o que é tratado como sistema entregue versus custo mais amplo do programa, e como preço e câmbio são convertidos para USD. Quando o escopo é mantido em equipamentos e sistemas integrados, e as premissas são vinculadas a licitações, ciclos de implantação e faixas realistas de ASP, o número resultante torna-se mais fácil de reconciliar e repetir em atualizações futuras.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de scanners de entorpecentes?
O mercado está em USD 8,52 bilhões em 2026 e está previsto para atingir USD 12,11 bilhões até 2031.
Qual região detém a maior participação do mercado de scanners de entorpecentes?
A América do Norte lidera com 41,95% de participação devido a estruturas regulatórias rigorosas e financiamento governamental sustentado.
Qual é a região de crescimento mais rápido no Mercado de Scanners de Entorpecentes?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 8,29% durante o período de previsão.
Qual tecnologia deve crescer mais rapidamente no mercado de scanners de entorpecentes?
A imagem por terahertz está projetada para avançar a um CAGR de 8,44% até 2031, à medida que sua capacidade de alta resolução sem contato ganha aceitação.
Por que os scanners handheld são dominantes no setor de scanners de entorpecentes?
Os agentes em campo preferem unidades portáteis que fornecem verificação instantânea de substâncias sem infraestrutura fixa, resultando em 45,60% de participação em 2025.
Como as leis de privacidade estão afetando a implantação de scanners na Europa?
O GDPR e as diretivas relacionadas impõem controles rigorosos de dados biométricos, retardando a implantação de scanners integrados e levando os fornecedores a adotar designs que preservam a privacidade.
Qual mudança estratégica é visível entre os principais fornecedores?
As empresas cada vez mais agrupam análises baseadas em inteligência artificial e hardware modular para reduzir falsos alarmes e estender os ciclos de vida das plataformas, reforçando a diferenciação competitiva.