
Tamanho e Participação do Mercado de Triagem de Segurança Urbana da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
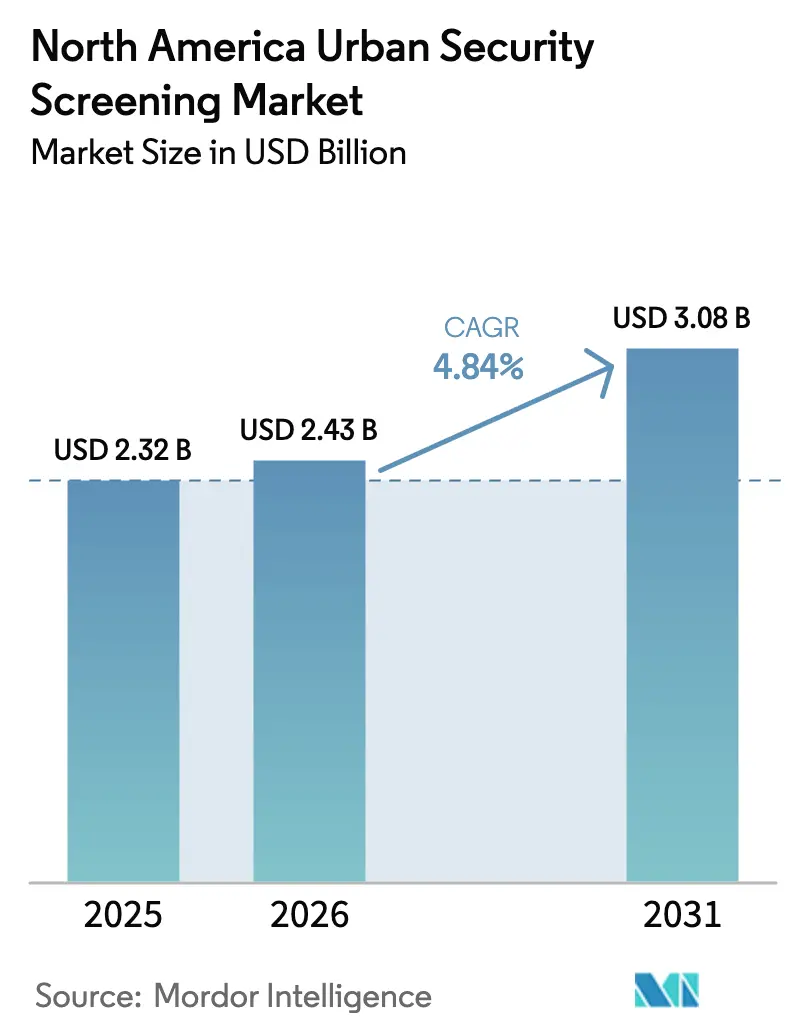
| Tamanho do mercado no ano base (2025) | 2.32 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.43 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.08 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.84 % |
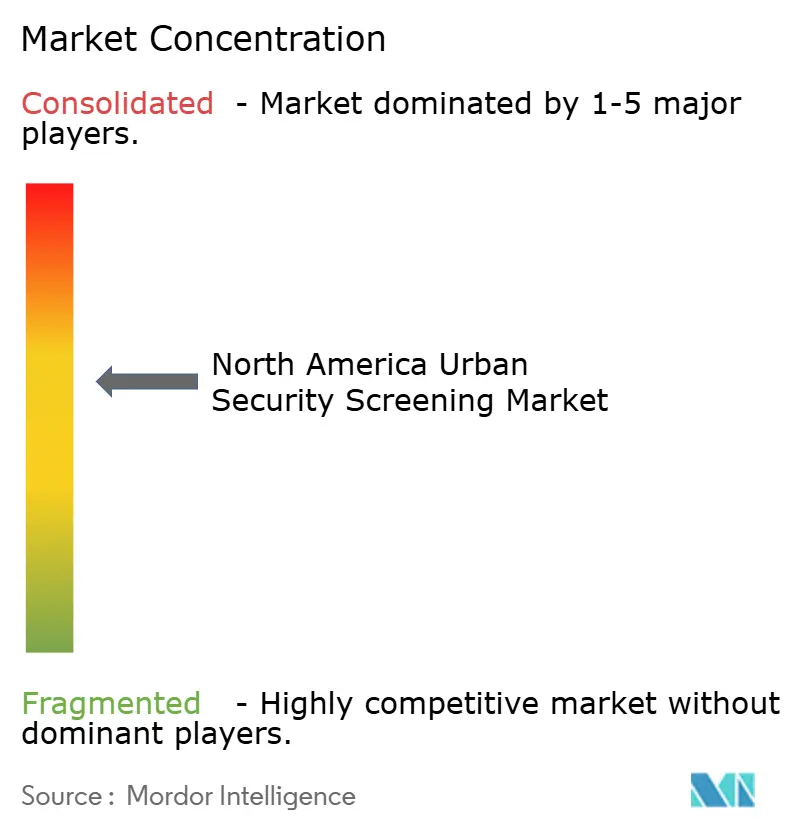
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Triagem de Segurança Urbana da América do Norte pela Mordor Intelligence
O tamanho do mercado de triagem de segurança urbana da América do Norte foi avaliado em USD 2,32 bilhões em 2025 e estima-se que cresça de USD 2,43 bilhões em 2026 para atingir USD 3,08 bilhões até 2031, a uma CAGR de 4,84% durante o período de previsão (2026-2031). A crescente demanda por soluções focadas em ameaças, em vez de implementações massivas de hardware, está orientando as decisões de compra, enquanto a inteligência artificial (IA) agora dita a diferenciação competitiva. Hubs de transporte, instalações federais e empresas ricas em dados estão direcionando orçamentos para sistemas multissensores que reduzem alarmes falsos sem desacelerar o fluxo de pedestres, conforme ilustrado pela implantação de tomografia computadorizada da Administração de Segurança nos Transportes (TSA) em 430 pontos de controle nos EUA no final de 2024. As empresas também estão migrando para análises flexíveis baseadas em assinatura que ampliam os orçamentos de capital e incorporam atualizações contínuas. Enquanto isso, escassez de componentes e fricções geopolíticas continuam a prolongar os prazos de entrega de equipamentos, levando os compradores a preferirem fornecedores com footprints de produção diversificados. Fornecedores do lado da oferta que conseguem verificar arquiteturas robustas de cibersegurança estão ganhando preferência à medida que os dispositivos de triagem se tornam ativos em rede.
Principais Conclusões do Relatório
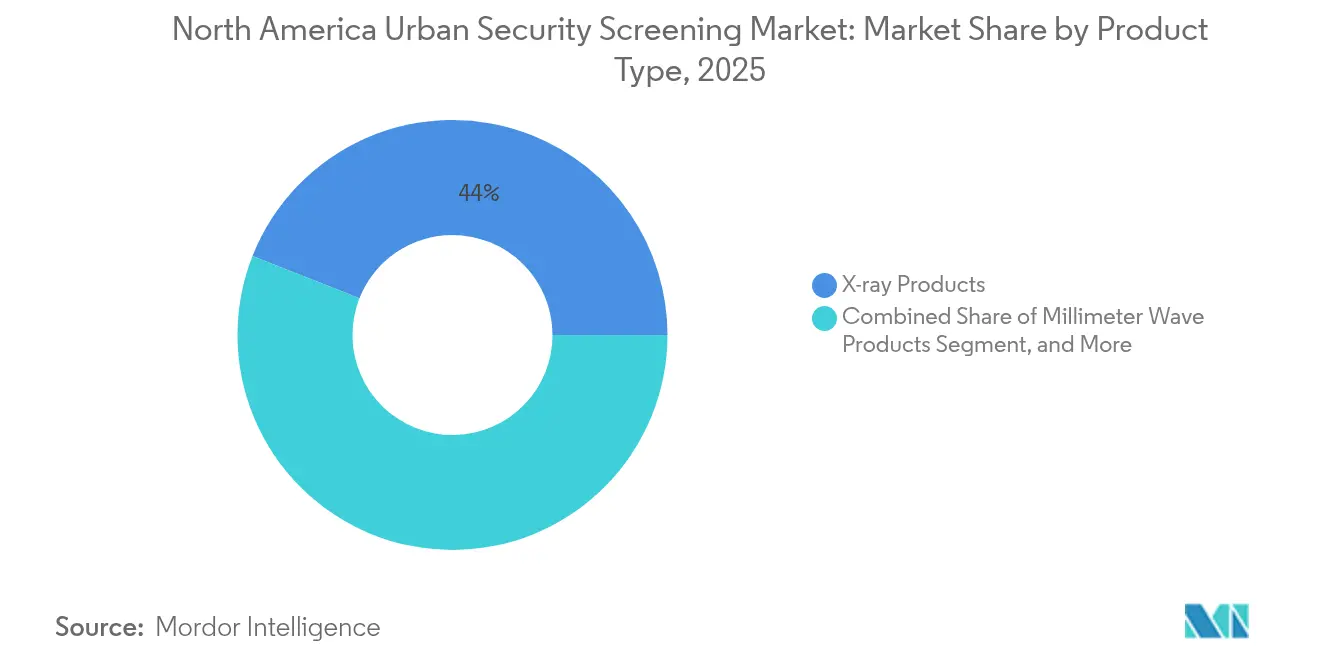
- Por tipo de produto, os produtos de raios-X lideraram com 44,02% da participação do mercado de triagem de segurança urbana da América do Norte em 2025; espera-se que os sistemas multissensores baseados em IA se expandam a uma CAGR de 6,21% até 2031.
- Por setor de usuário final, o segmento de transporte deteve 32,35% da participação de receita do mercado de triagem de segurança urbana da América do Norte em 2025, enquanto os data centers estão posicionados para acelerar a uma CAGR de 6,49% até 2031.
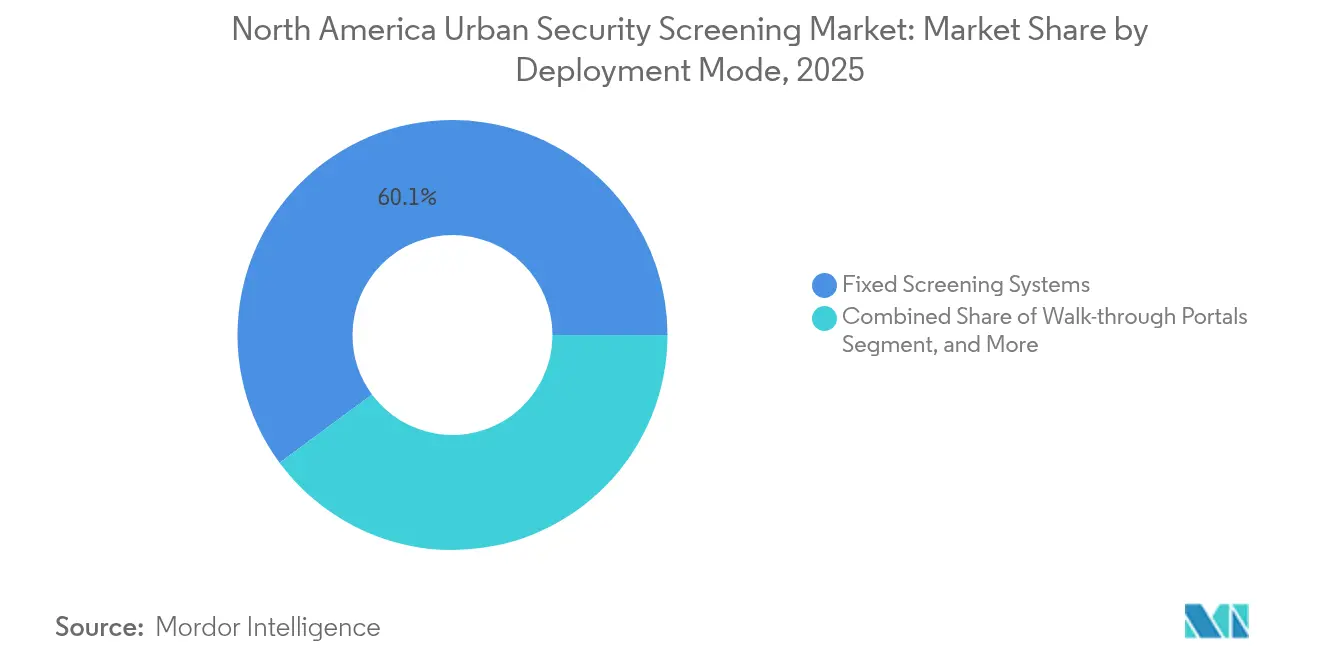
- Por modo de implantação, os sistemas de triagem fixos representaram 60,12% do tamanho do mercado de triagem de segurança urbana da América do Norte em 2025, e os dispositivos portáteis ou de mão estão no caminho para uma CAGR de 5,82% até 2031.
- Por tecnologia, o imageamento convencional capturou uma participação de 53,92% do mercado de triagem de segurança urbana da América do Norte em 2025, enquanto o imageamento por terahertz avança a uma CAGR de 5,92% até 2031.
- Por país, os Estados Unidos detiveram uma participação de 81,95% no mercado de triagem de segurança urbana da América do Norte em 2025, e o México deve registrar a CAGR mais rápida de 6,01% durante o período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Triagem de Segurança Urbana da América do Norte
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente automação na triagem de segurança para detectar ameaças avançadas | +1.2% | América do Norte, com impacto concentrado nas instalações federais dos EUA | Médio prazo (2-4 anos) |
| Aumento nas atividades terroristas na região | +0.8% | Global, com foco intensificado em hubs de transporte e edifícios governamentais | Curto prazo (≤ 2 anos) |
| Crescentes iniciativas governamentais de inspeção de segurança em escolas e faculdades | +0.6% | EUA e Canadá, com variações de implementação em nível estadual | Longo prazo (≥ 4 anos) |
| Crescentes iniciativas governamentais para cidades inteligentes | +0.5% | Principais áreas metropolitanas da América do Norte | Longo prazo (≥ 4 anos) |
| Rápida adoção de análises baseadas em IA para reduzir alarmes falsos | +0.9% | América do Norte, com adoção antecipada em instalações de alto tráfego | Médio prazo (2-4 anos) |
| Integração de triagem biométrica sem contato impulsionada por normas de higiene | +0.4% | América do Norte, com ênfase em instalações corporativas e de saúde | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Automação na Triagem de Segurança para Detectar Ameaças Avançadas
O Departamento de Segurança Interna alocou USD 45 milhões em 2024 para automatizar o reconhecimento de ameaças, sinalizando uma mudança decisiva em direção à detecção orientada por máquinas.[1]Departamento de Segurança Interna, "Prêmios de Pesquisa em Reconhecimento Automatizado de Ameaças," dhs.gov Os sistemas automatizados agora identificam rastros químicos em 3 segundos, em comparação com 30 segundos para análise manual, reduzindo os custos de treinamento de operadores em 40%. Os algoritmos de TC integrados em scanners de calçados permitem que os passageiros mantenham o calçado, acelerando a vazão das filas. Os modelos de IA que aprendem automaticamente com novos dados de ameaças reduzem a necessidade de atualizações de engenharia. Os padrões de faixas de triagem automatizada da TSA estão levando locais privados a adotarem capacidades semelhantes, garantindo demanda sustentada em locais públicos e comerciais.
Aumento nas Atividades Terroristas na Região
O Departamento Federal de Investigação registrou um aumento de 23% nas investigações de terrorismo doméstico em 2024.[2]Departamento Federal de Investigação, "Investigações de Terrorismo Doméstico 2024," fbi.gov As organizações estão, portanto, sobrepondo a triagem de perímetro com vigilância interna para proteção holística. As alocações orçamentárias migraram de barreiras reativas para análises preditivas que sinalizam comportamentos anômalos. A demanda por veículos de triagem móvel aumentou à medida que as empresas posicionam pontos de controle mais distantes dos ativos críticos para neutralizar explosivos transportados por veículos. As seguradoras agora exigem processos de segurança documentados antes de conceder cobertura, reforçando a demanda do mercado.
Crescentes Iniciativas Governamentais de Inspeção de Segurança em Escolas e Faculdades
Vários estados dos EUA destinaram recursos em 2025 para melhorias na triagem em campi, incluindo portais de passagem equipados com análises de ameaças. Os distritos valorizam sistemas capazes de distinguir entre objetos comuns e armas, minimizando, assim, o inconveniente para os alunos. As parcerias de fornecedores com autoridades educacionais estão direcionando as aquisições para contratos de serviços gerenciados, aliviando os encargos de manutenção das juntas escolares. As províncias canadenses estão testando scanners de bagagem habilitados por IA que enviam alertas diretamente para aplicativos de segurança de campus, uma abordagem que deve ganhar força ao longo dos próximos quatro anos. Essas iniciativas ampliam a base endereçável do mercado de triagem de segurança urbana da América do Norte.
Crescentes Iniciativas Governamentais para Cidades Inteligentes
As autoridades municipais que integram o gerenciamento de tráfego, câmeras de segurança pública e triagem de segurança em centros de controle unificados estão abrindo novos editais para scanners conectados. As arquiteturas de computação de borda que processam dados localmente cumprem as rígidas leis de privacidade. Os padrões de interoperabilidade adotados pelos planejadores urbanos favorecem fornecedores que oferecem dispositivos de triagem com API aberta. À medida que os programas de desenvolvimento urbano desbloqueiam subsídios federais, os integradores estão agrupando hardware de triagem com mobiliário urbano habilitado para IoT, criando receita recorrente de análises.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Problemas na cadeia de suprimentos causados pelo cenário geopolítico e pela pandemia de COVID-19 | -0.7% | Cadeias de suprimentos globais afetando implantações na América do Norte | Curto prazo (≤ 2 anos) |
| Altos custos de instalação e manutenção | -0.5% | América do Norte, afetando particularmente pequenas e médias empresas | Médio prazo (2-4 anos) |
| Preocupações públicas com privacidade em relação às tecnologias avançadas de imageamento | -0.3% | EUA e Canadá, com requisitos de conformidade regulatória | Longo prazo (≥ 4 anos) |
| Salvaguardas limitadas de cibersegurança em dispositivos de triagem em rede | -0.4% | América do Norte, com ênfase na proteção de infraestrutura crítica | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Problemas na Cadeia de Suprimentos Causados pelo Cenário Geopolítico e pela Pandemia de COVID-19
As restrições de exportação de componentes avançados de imageamento anunciadas em 2024 prolongaram os prazos de entrega de 12 semanas para 20 semanas.[3]Secretaria de Indústria e Segurança, "Atualizações dos Regulamentos de Administração de Exportações," bis.doc.gov A escassez de semicondutores forçou os fabricantes a reprojetar placas em torno de chipsets prontamente disponíveis. As empresas estão mantendo um estoque 15-25% maior para amortecer os atrasos, inflando as necessidades de capital de giro. A OSI Systems expandiu a fabricação nos EUA para proteger-se do risco geopolítico, uma tendência que deve apertar as margens, mas estabilizar a disponibilidade. Os compradores escolhem cada vez mais fornecedores com linhas de montagem em múltiplas regiões, influenciando o posicionamento competitivo no mercado de triagem de segurança urbana da América do Norte.
Altos Custos de Instalação e Manutenção
Uma única unidade HEXWAVE da Liberty Defense custa entre USD 150.000 e USD 200.000, e as taxas de serviço anuais equivalem a 12-15% do preço de compra. As adaptações de instalações, a certificação de operadores e as licenças de software podem dobrar o custo total de propriedade em cinco anos. Para mitigar o impacto do preço, os fabricantes promovem modelos de arrendamento e assinatura que convertem desembolsos de capital em despesas operacionais. Os clientes do mercado intermediário apreciam as garantias de tempo de atividade incluídas, mas o suporte técnico premium permanece inevitável devido aos complexos conjuntos de sensores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: A Integração de IA Impulsiona a Evolução Tecnológica
Os equipamentos de raios-X mantiveram 44,02% da participação do mercado de triagem de segurança urbana da América do Norte em 2025, graças aos padrões estabelecidos na aviação, logística e locais públicos. A maturidade do segmento resulta em redes robustas de revenda e equipes de operadores treinados. Ainda assim, o mercado de triagem de segurança urbana da América do Norte está se voltando para sistemas multissensores baseados em IA ricos em capacidades, que devem crescer a uma CAGR de 6,21% até 2031. Os fornecedores incorporam redes neurais convolucionais que classificam assinaturas de ameaças em milissegundos, reduzindo a intervenção manual. Os detectores de metal continuam a proteger os perímetros de estádios, enquanto os scanners de ondas milimétricas ganham força onde as preocupações com a exposição à radiação limitam o uso de raios-X. As unidades de detecção de radiação se beneficiam da maior conscientização sobre ameaças radiológicas entre as agências governamentais. Os modelos de detecção de traços se expandem para a descoberta de narcóticos e agentes de guerra química, ampliando a demanda endereçável.
A incorporação de IA em equipamentos de raios-X legados prolonga a vida útil dos ativos e fornece análises sem grandes trocas de capital. A Smiths Detection lançou um scanner de TC para calçados que se integra às faixas existentes e reduz o tempo de desinvestimento. Enquanto isso, as interfaces de arquitetura aberta permitem sobreposições de análises de terceiros, incentivando ecossistemas de melhores soluções disponíveis. Essa modularidade sustenta as vendas de hardware enquanto desloca a criação de valor para assinaturas de software. Consequentemente, as linhas de produtos que convergem sensores de raios-X, rastreamento e radiação em um console unificado estão vendo ciclos de compra mais rápidos.


Por Setor de Usuário Final: Data Centers Lideram a Aceleração do Crescimento
As instalações de transporte controlaram 32,35% da receita em 2025, refletindo mandatos regulatórios e fluxos contínuos de passageiros. Contudo, os data centers lideram o crescimento com uma CAGR projetada de 6,49%. As violações físicas comprometem o tempo de atividade e as obrigações de conformidade sob estruturas como a ISO 27001, catalisando o investimento em biometria e detectores de IA. Uma pesquisa da Johnson Controls observou que 67% das instalações de dados registraram tentativas de acesso não autorizado em 2024. Os campi corporativos também alocam recursos para soluções de gerenciamento de visitantes que integram a verificação de identidade com portais de triagem.
As salas de correspondência evoluíram de simples raios-X em túnel para sensores químicos integrados após incidentes de destaque com encomendas. Os operadores de armazéns e logística preferem scanners móveis que se reposicionam com os padrões de carregamento, sublinhando a mudança do mercado de triagem de segurança urbana da América do Norte em direção à flexibilidade. Os edifícios governamentais permanecem compradores estáveis, embora os tetos orçamentários levem as agências a avaliar rigorosamente o custo total de propriedade. Os locais de aplicação da lei exigem dispositivos capazes de detectar contrabando que suportem uso intenso. Os estádios e locais de eventos optam por portais portáteis para lidar com picos sazonais, consolidando o argumento para modelos de aluguel e serviços gerenciados.
Por Modo de Implantação: A Mobilidade Ganha Importância Estratégica
Os sistemas fixos detiveram uma participação de 60,12% em 2025 e continuam sendo a espinha dorsal para aeroportos e tribunais. No entanto, os dispositivos portáteis e de mão devem registrar uma CAGR de 5,82% até 2031, à medida que as organizações valorizam a reimplantação rápida durante escaladas de ameaças. O tamanho do mercado de triagem de segurança urbana da América do Norte para dispositivos móveis é impulsionado pelas especificações do Departamento de Segurança Interna que enfatizam analisadores químicos de pequeno porte para equipes de campo. Os portais de passagem agora incorporam fusão de sensores, diferenciando entre ferramentas manuais e armas letais para reduzir alarmes.
As plataformas montadas em veículos atendem a zonas de fronteira e plantas petroquímicas que requerem pontos de controle flexíveis. O imageamento de veículos por baixo da UVeye, implantado em locais da América do Norte em 2024, demonstrou requisitos mínimos de obras civis e implementação rápida. Mesmo os locais permanentes escolhem estruturas modulares para proteger os investimentos no futuro. A adoção de modems 5G dentro de unidades móveis permite o upload em tempo real de imagens de varredura para centros de comando, fornecendo caminhos de escalada imediatos.
Por Tecnologia: Sistemas Convencionais Enfrentam Disrupção pela IA
As tecnologias de imageamento convencional representaram 53,92% da participação do mercado de triagem de segurança urbana da América do Norte em 2025, mas o imageamento por terahertz está pronto para uma CAGR de 5,92%. Os sistemas de terahertz localizam cerâmicas, líquidos e plásticos sem retratar características anatômicas, aliviando as preocupações com privacidade nas escolas. Os avanços de radar de ondas milimétricas da Toshiba em 2024 aumentaram a vazão ao elevar a velocidade de varredura de 0,5 segundos para 0,2 segundos. Enquanto isso, a detecção de ameaças baseada em IA está migrando de um complemento para uma funcionalidade de linha de base.
As atualizações de aprendizado de máquina estendem os ciclos de vida dos equipamentos legados, permitindo que os operadores façam upload de novos pesos de redes neurais sem alterações nas placas. A marcação por RFID e IoT cria registros de eventos que integram alertas de triagem com decisões de controle de acesso. O trabalho de padronização da Comissão Eletrotécnica Internacional está harmonizando os critérios de desempenho, permitindo ambientes com vários fornecedores. Essa evolução amplia a concorrência entre fornecedores, mas ancora o valor na capacidade de software em vez de apenas no hardware.
Análise Geográfica
Os Estados Unidos sustentam o mercado de triagem de segurança urbana da América do Norte com sua participação de 81,95% em 2025. Os compromissos federais, exemplificados pela implantação de tomografia computadorizada no valor de USD 781 milhões em 430 pontos de controle da TSA, garantem a demanda de base. Os setores corporativos espelham os investimentos governamentais ao adotarem algoritmos preditivos que mantêm a segurança enquanto reduzem os custos com pessoal. As bolsas de pesquisa contínuas do Departamento de Segurança Interna garantem um pipeline de capacidades de próxima geração.
O crescimento do Canadá reflete a modernização direcionada. A Agência de Serviços de Fronteira do Canadá está testando o reconhecimento facial em travessias terrestres, complementando os portais biométricos da Autoridade Canadense de Segurança do Transporte Aéreo. As leis de privacidade direcionam os compradores para scanners com processamento de borda. A variação provincial adiciona complexidade à aquisição, mas os fornecedores que adaptam configurações aos estatutos locais ganham posições. Os projetos piloto de cidades inteligentes em Toronto e Vancouver integram dados de triagem com painéis de análise urbana, ampliando os casos de uso.
O México registra a CAGR mais rápida de 6,01%. Os corredores industriais de fronteira requerem sistemas de inspeção robustos para proteger a continuidade da cadeia de suprimentos. As diretrizes governamentais agora combinam padrões de cibersegurança com requisitos de triagem física, promovendo aquisições integradas. À medida que as zonas de livre comércio se expandem, as autoridades aduaneiras pressionam por protocolos padronizados que acelerem a vazão enquanto detectam contrabando. As plantas de fabricação locais também implantam scanners portáteis para mitigar o roubo de propriedade intelectual. Em conjunto, esses impulsionadores desbloqueiam potencial sustentado no mercado de triagem de segurança urbana da América do Norte.
Panorama regulatório
Nos Estados Unidos, a Transportation Security Administration (TSA) estabelece e aplica os requisitos de triagem de passageiros e bens sob o 49 USC 44901, que define as expectativas técnicas e operacionais básicas para os sistemas de checkpoint e os fornecedores que os fornecem. Diretrizes da TSA, como o Checkpoint Requirements and Planning Guide e o Open Architecture Roadmap da agência, estão impulsionando compradores e integradores em direção a soluções interoperáveis, enquanto práticas federais de qualificação, incluindo abordagens de Qualified Product List para Advanced Imaging Technology, atuam como um filtro para a implantação em ambientes de aviação regulamentados.
As ações de política também estão ampliando o alcance da conformidade além dos aeroportos. O SAFER SKIES Act, assinado em 18 de dezembro de 2025 (codificado sob o 6 USC 124n), estabeleceu uma estrutura em camadas que autoriza entidades estaduais, locais, tribais e territoriais elegíveis a realizar operações de combate a UAS, reforçando a demanda por abordagens de segurança integradas em locais urbanos e infraestrutura crítica, onde os sistemas de triagem se inserem em programas de proteção mais amplos. No lado da cibersegurança, os requisitos federais vinculados à FISMA e à NIST 800-53/800-82 aparecem cada vez mais na linguagem de aquisição, à medida que os dispositivos de triagem se tornam ativos conectados em rede. As prioridades orçamentárias da TSA destacadas em sua justificativa para o AF2026, incluindo linhas de financiamento para máquinas de TC e biometria, reforçam ainda mais as pressões de modernização em toda a região.
Análise da cadeia de valor
A cadeia de valor começa com os fornecedores de componentes e subsistemas, incluindo detectores de imagem, fontes de raios X, módulos de computação e cibersegurança embarcada, e avança para os OEMs que projetam e fabricam dispositivos de triagem, como raios X, ondas milimétricas, detecção de vestígios e química, e plataformas multissensoriais habilitadas por IA. Os fornecedores de software então fornecem análises de detecção de ameaças, gerenciamento de dispositivos e camadas de integração. Integradores de sistemas e parceiros de engenharia de instalações adaptam os equipamentos às restrições do local, incluindo energia, blindagem, segmentação de rede e design de faixas. As organizações de serviços completam o ciclo por meio de calibração, manutenção preventiva, atualizações de software e treinamento de operadores, o que pode ser relevante para o custo total do ciclo de vida em implantações urbanas.
Os processos do setor público, especialmente para aviação e programas influenciados pelo governo federal, moldam fortemente a aquisição e a implantação. A TSA utiliza ferramentas como o Checkpoint Requirements and Planning Guide para padronizar os insumos de design de checkpoint e o planejamento de implantação, enquanto seu Open Architecture Roadmap promove a interoperabilidade que afeta a forma como os OEMs expõem interfaces de dados e como os integradores montam sistemas multifornecedores. Solicitações formais e vias de contratação, incluindo programas publicados via SAM.gov, como esforços de serviços de implantação de equipamentos de triagem, criam um caminho estruturado desde a definição de requisitos até a instalação e a sustentação. Mecanismos de qualificação, incluindo listas da TSA para tecnologias aprovadas, influenciam quais produtos avançam de pilotos para implantações em escala.
Cenário Competitivo
O tecido competitivo permanece moderadamente fragmentado. Participantes estabelecidos como a Smiths Detection e a OSI Systems alavancam certificações consolidadas e redes de pós-venda. A Evolv Technologies e a Liberty Defense se diferenciam por meio de plataformas centradas em IA que prometem menos falsos positivos e implantação mais rápida.[4]Evolv Technologies, "Atualização de Desempenho 2024," evolvtechnology.com A mudança estratégica de vendas únicas de hardware para análises por assinatura está reequilibrando os fluxos de receita. Os depósitos de patentes cobrindo a classificação de ameaças por IA aumentaram 34% em 2024, refletindo intensificação em P&D.
As estratégias dos fornecedores enfatizam a integração vertical. O contrato de inspeção de veículos no valor de USD 81 milhões da OSI Systems ilustrou os benefícios de escala na conquista de licitações públicas. Simultaneamente, as oportunidades de mercado intermediário atraem fornecedores de nicho que oferecem dispositivos plug-and-play com serviços gerenciados. A harmonização de padrões pela Comissão Eletrotécnica Internacional reduz a variação de hardware, levando as empresas a competir em recursos de software, como algoritmos adaptativos e links de nuvem seguros.
A resiliência da cadeia de suprimentos emerge como um argumento de venda. Os fabricantes que aumentam a montagem na América do Norte asseguram aos compradores o cumprimento pontual em meio às turbulências geopolíticas. O endurecimento cibernético do firmware, juntamente com testes de penetração independentes, é agora obrigatório em muitos documentos de licitação. Os participantes que fornecem mecanismos de atualização seguros e arquiteturas de confiança zero ganham vantagem competitiva. No geral, a evolução em direção ao valor definido por software está remodelando a rivalidade no mercado de triagem de segurança urbana da América do Norte.
Líderes do Setor de Triagem de Segurança Urbana da América do Norte
3DX-Ray Ltd. (Image Scan Holdings PLC)
Astrophysics Inc.
Bruker Corporation
CEIA SpA
Evolv Technologies Holdings Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Um espaço em branco claro é a expansão da triagem além dos checkpoints aeroportuários regulados pelo governo federal para locais urbanos de alto fluxo que priorizam a entrada sem atrito, apoiada por análises por assinatura e fluxos de trabalho operacionais. Os contratos e renovações plurianuais de locais da Evolv Technologies para sistemas no Crypto.com Arena (Los Angeles) e no TD Garden (Boston) apontam para a adoção em estádios e grandes locais mudando de implantações-piloto para modelos operacionais padronizados e plurianuais que combinam hardware com camadas contínuas de software e serviço. Esse padrão liderado por locais também alimenta oportunidades adjacentes em campi corporativos e instalações de uso mixto, onde os compradores buscam eficiência semelhante de fluxo e equipe, mas precisam de controles configuráveis de privacidade e cibersegurança.
Os programas de modernização vinculados às práticas federais de aquisição também abrem espaço para fornecedores que possam atender aos requisitos de integração de arquitetura aberta e aos controles cibernéticos federais, ao mesmo tempo em que entregam melhorias mensuráveis de fluxo. As prioridades da TSA delineadas em sua justificativa orçamentária para o AF2026, incluindo linhas de financiamento para máquinas de TC, biometria e automação de checkpoint, mantêm os roteiros técnicos alinhados à imagem baseada em TC e à triagem vinculada à identidade. Esse foco então se estende a segmentos não aeroportuários que adotam conceitos operacionais como reconhecimento automatizado de ameaças e automação de faixas. No lado da demanda governamental, grandes contratos vinculados ao DHS, incluindo o contrato do Department of Homeland Security concedido à Astrophysics Inc. em 23 de junho de 2026 (110,6 milhões de USD), reforçam a escala da aquisição do setor público e fornecem um caminho para que novas capacidades, certificações e prontidão de fabricação se difundam em casos de uso urbano mais amplos, incluindo carga, triagem de salas de correspondência e pontos de acesso à infraestrutura crítica.
Desenvolvimentos recentes do setor
- Junho de 2026: o sistema de triagem de salas de correspondência AXIS CXi da 3DX-Ray Ltd foi selecionado para proteger uma instalação governamental na Lituânia. A implantação demonstra capacidade de sala de correspondência habilitada por IA em infraestrutura crítica e apoia a trajetória de contratos governamentais da empresa.
- Abril de 2026: a Astrophysics Inc recebeu a aprovação da TSA para seu sistema de escaneamento de carga Multi-View CT, a primeira solução de TC aprovada pela TSA para carga paletizada no ACSTL. O marco regulatório apoia uma implantação mais ampla no mercado de segurança de carga dos EUA.
- Abril de 2026: venda do sistema portátil de inspeção por raios X ThreatScan LSC da 3DX-Ray Ltd a um cliente de infraestrutura nacional crítica no Oriente Médio. A expansão amplia a presença de triagem portátil em ambientes de alta segurança e reforça uma estratégia de hardware integrada a software.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange a receita gerada por soluções de triagem de segurança urbana usadas para detectar e dissuadir ameaças em espaços públicos e semipúblicos na América do Norte, incluindo equipamentos, software de suporte e serviços relacionados vendidos para fluxos de trabalho de triagem.
Exclusões de escopo: sistemas de campo de batalha militar, ferramentas puramente de cibersegurança e vigilância por vídeo geral que não seja utilizada para fluxos de trabalho de triagem e verificação de acesso estão excluídas.
Visão geral da segmentação
- Por Tipo de Produto
- Produtos de Raios-X
- Produtos de Ondas Milimétricas
- Detectores de Metal
- Produtos de Detecção de Radiação
- Produtos de Detecção Química e de Traços
- Sistemas Multissensores Baseados em IA
- Por Setor de Usuário Final
- Edifícios Corporativos
- Triagem de Correspondência
- Armazéns e Logística
- Edifícios Governamentais
- Transporte
- Data Centers
- Aplicação da Lei
- Estádios e Grandes Locais de Eventos
- Outros Setores de Usuários Finais
- Por Modo de Implantação
- Sistemas de Triagem Fixos
- Dispositivos de Triagem Portáteis / de Mão
- Portais de Passagem
- Unidades de Triagem Montadas em Veículos
- Por Tecnologia
- Imageamento Convencional
- Detecção de Ameaças Baseada em Inteligência Artificial
- Análises Aprimoradas por Aprendizado de Máquina
- Imageamento por Terahertz
- Integração de RFID e IoT
- Por País
- Estados Unidos
- Canadá
- México
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para construir o panorama de demanda de base e estabelecer faixas realistas para os ciclos de implantação e substituição nos Estados Unidos, no Canadá e no México. Fizemos referência a sinais públicos de aquisição e política que moldam a adoção de triagem em contextos urbanos, e depois revisamos a direção tecnológica e de desempenho para não assumir taxas uniformes de atualização.
As fontes normalmente utilizadas incluem materiais publicamente disponíveis, como publicações e justificativas orçamentárias da TSA, páginas de programas do US DHS e da FEMA, dados do US Bureau of Transportation Statistics para indicadores de fluxo de passageiros e instalações, publicações da Statistics Canada para indícios de gastos em infraestrutura e segurança pública, e orientações normativas de órgãos como o NIST. Estas foram complementadas com registros de empresas, apresentações a investidores, imprensa confiável, bases de dados de patentes para intensidade tecnológica e uma base de dados de embarques de importação-exportação para verificações direcionais sobre a movimentação de equipamentos. As fontes listadas aqui são ilustrativas e não exaustivas, e muitas outras referências públicas e pagas foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário foi usado para testar o que está sendo efetivamente comprado e substituído, e como o preço se move quando as capacidades mudam (por exemplo, detecção assistida por IA e configurações multissensoriais). Conversamos com uma combinação de fabricantes, parceiros de canal, instaladores e usuários finais, como operadores de transporte, operadores de locais e equipes de segurança de instalações públicas, mantendo a cobertura equilibrada entre Estados Unidos, Canadá e México.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | CXOs: 15% |
| Nível médio: 55% | Líderes funcionais/de unidade: 41% |
| Empresas menores: 18% | Gerentes: 44% |
Dimensionamento de mercado e previsão
O dimensionamento foi construído usando uma abordagem top-down, na qual contagens públicas de locais e indicadores de fluxo foram usados para reconstruir um pool de demanda de triagem endereçável, que foi então ajustado por padrões observados de adoção e renovação para diferentes locais urbanos. Para manter os totais realistas, os resultados foram cruzados com aproximações bottom-up seletivas, como preço amostrado por faixa ou checkpoint, combinações típicas de unidades e feedback de canal sobre o ritmo de expedição anual.
Os principais insumos usados no modelo incluíram (como exemplos) densidade de checkpoints ou faixas em locais de alto tráfego, ciclos de substituição para equipamentos de passagem e imagem, a parcela de atualizações que migram para configurações de triagem avançadas, taxas de adesão a serviços e manutenção, e a evolução do preço médio de venda à medida que os recursos de software se expandem. Onde a visibilidade direta das unidades era limitada, as lacunas foram tratadas usando faixas conservadoras de penetração, que foram revisadas com os entrevistados e depois normalizadas para que os totais por país se alinhassem aos sinais de aquisição e infraestrutura.
Para a previsão, foi utilizada análise de cenários para que diferentes condições orçamentárias e de prontidão contra ameaças pudessem ser expressas sem forçar um único caminho agressivo. As premissas sobre o momento das atualizações, a progressão de preços e a participação de serviços foram refinadas com o feedback primário e, depois, aplicadas consistentemente ao longo do horizonte de previsão.
Validação de dados e ciclo de atualização
A validação foi feita por meio de várias verificações, começando por avaliar se os gastos implícitos por local pareciam razoáveis e passando depois para a reconciliação em nível de país com sinais independentes, como anúncios de aquisição, programas de financiamento público e indicadores de ritmo de substituição. Valores discrepantes foram sinalizados, premissas foram revisitadas e chamadas de acompanhamento foram acionadas quando uma variável se afastava da faixa acordada.
Antes da aprovação final, o modelo e as conclusões escritas passam por uma revisão passo a passo dos analistas, para garantir que a aritmética, a lógica de escopo e as transições ano a ano sejam consistentes. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes que podem alterar orçamentos, ritmo de implantação ou preços. Imediatamente antes da entrega, uma revisão final é concluída para que os números reflitam as informações mais recentes disponíveis.
Dimensionamento do mercado de triagem de segurança urbana da América do Norte pela Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para triagem de segurança urbana na América do Norte podem variar porque os produtos e locais finais contabilizados nem sempre são os mesmos, e porque o ano-base e as premissas de preços são atualizados em momentos diferentes. As diferenças também aparecem quando uma estimativa se apoia mais em proxies de expedição, enquanto outra se apoia na base instalada e nos ciclos de substituição.
A principal lacuna vem do fato de os equipamentos de checkpoint aeroportuário e os gastos mais amplos com segurança perimetral estarem, ou não, agrupados na mesma categoria, sendo que a Mordor Intelligence contabiliza a triagem urbana apenas quando está vinculada a fluxos de trabalho de triagem de pessoas ou itens em instalações públicas e semipúblicas, com receita de serviços incluída apenas quando diretamente associada a essas implantações.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,32 bilhões de USD (2025) | |
| Jornal Comercial A | 3,10 bilhões de USD (2025) | Usa uma definição mais ampla que combina triagem de segurança geral com atualizações aeroportuárias e gastos adjacentes com segurança perimetral, o que infla o pool de demanda contabilizado para locais urbanos. |
| Consultoria Regional B | 1,75 bilhão de USD (2024) | Depende mais de um acompanhamento conservador focado apenas em aquisições e exclui receita recorrente de serviços e relacionada a software, além de usar um ano-base anterior com progressão de preços limitada. |
A variação na tabela é explicada principalmente pelo escopo e pelo que é contabilizado como triagem em comparação com segurança mais ampla, seguido por diferenças de tempo nos preços do ano-base. Ao manter os insumos vinculados a sinais observáveis de demanda das instalações e documentar como os serviços e o software estão associados às implantações, a abordagem permanece repetível e mais fácil de reconciliar quando ocorrem novas ondas de aquisição ou atualização.


Principais Questões Respondidas no Relatório
Qual é o valor atual do espaço de triagem de segurança urbana da América do Norte e para onde está se encaminhando até 2031?
Os gastos atingiram USD 2,43 bilhões em 2026 e prevê-se que cresçam para USD 3,08 bilhões até 2031, com base em uma CAGR de 4,84%.
Qual categoria de produto está registrando a expansão mais rápida?
Espera-se que os sistemas multissensores baseados em IA avancem a uma CAGR de 6,21% até 2031, superando todas as outras linhas de produtos.
Para onde os compradores estão canalizando a maior parcela dos orçamentos atualmente?
As instalações de transporte ainda absorvem a principal participação de receita de 32,35%, sustentadas por mandatos federais como a implantação de tomografia computadorizada da TSA.
Qual grupo de usuários finais deve acelerar mais rapidamente nos próximos cinco anos?
Espera-se que os data centers cresçam a uma CAGR de 6,49% à medida que os operadores fortalecem as defesas físicas contra as crescentes ameaças ciberfísicas.
Como as interrupções na cadeia de suprimentos estão moldando as estratégias de aquisição?
Os prazos de entrega prolongados e a escassez de componentes estão levando as organizações a favorecer fornecedores com montagem na América do Norte, diversificar as listas de fornecedores e adotar modelos de assinatura que reduzam os desembolsos iniciais.
Qual país deve registrar a maior taxa de crescimento na região?
O México está pronto para a CAGR mais rápida de 6,01% até 2031, impulsionado pela modernização de infraestrutura, necessidades de segurança industrial e requisitos de comércio transfronteiriço.
Página atualizada pela última vez em:



