
Tamanho e Participação do Mercado de Scanners de Segurança de Raios X
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
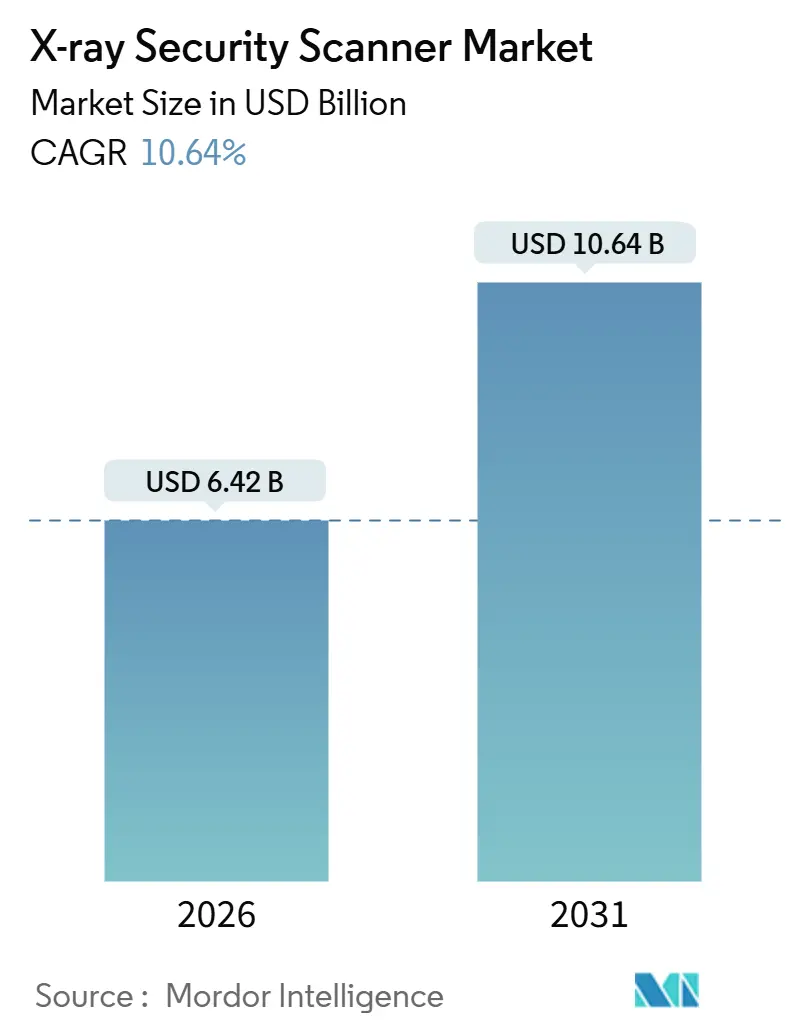
| Tamanho do Mercado (2026) | 6.42 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.64 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.64 % |
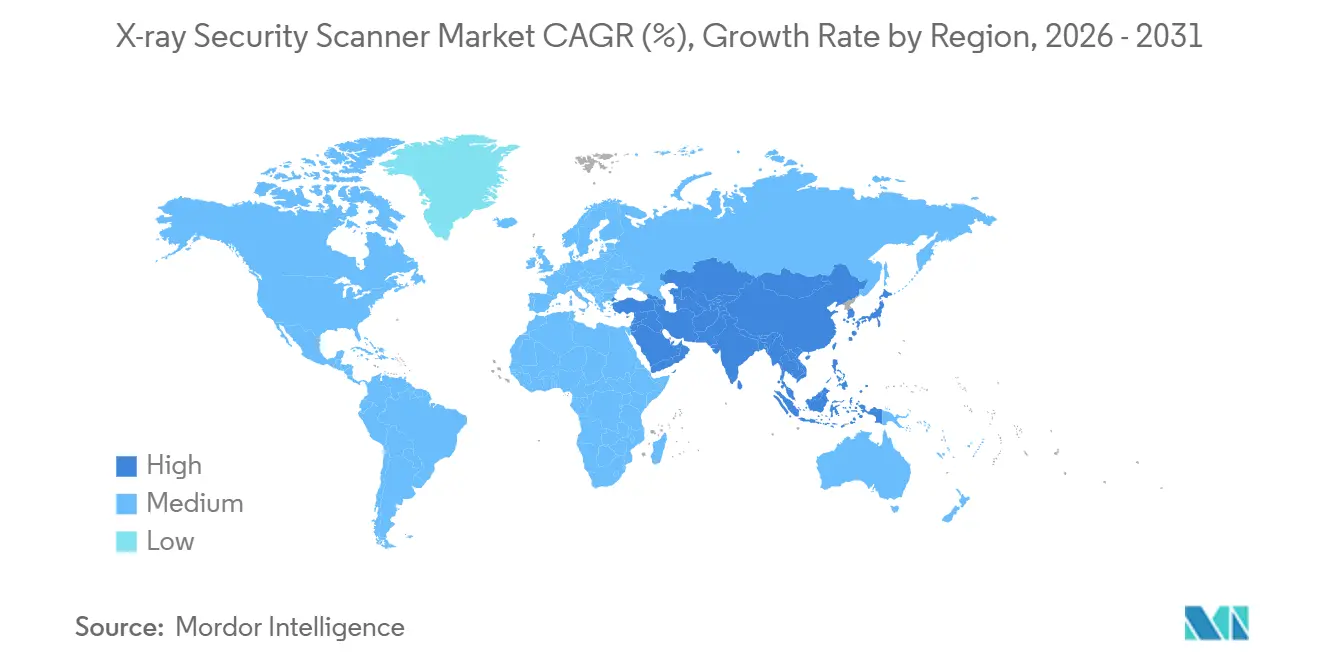
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
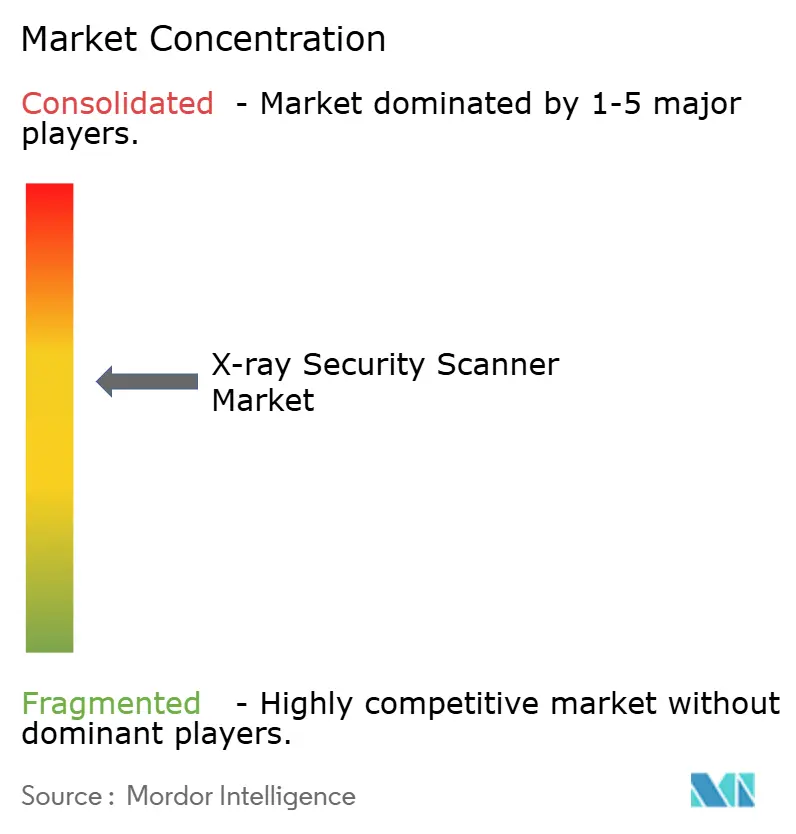
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Scanners de Segurança de Raios X pela Mordor Intelligence
O tamanho do mercado de scanners de segurança de raios X atingiu 6,42 bilhões de USD em 2026 e está previsto para crescer até 10,64 bilhões de USD até 2031, refletindo um CAGR de 10,64% ao longo do período. A demanda está se acelerando à medida que os reguladores de aviação impõem a triagem de 100% da carga aérea, a União Europeia flexibiliza sua regra de 100 ml de líquidos para aeroportos equipados com corredores de tomografia computadorizada (TC), e os fluxos de encomendas do comércio eletrônico transfronteiriço impulsionam os operadores postais em direção a túneis de visão dupla de alto rendimento. Ao mesmo tempo, contratos de triagem como serviço baseados em assinatura estão transferindo custos dos orçamentos de capital para os orçamentos operacionais, enquanto mandatos de arquitetura aberta conferem aos compradores alavancagem para combinar fornecedores em um único ponto de controle. A intensidade competitiva está aumentando à medida que startups de imagem espectral entram nos nichos de patrulha de fronteiras e segurança em eventos, e os regimes de controle de exportações reformulam o mapa global de fornecedores. Aeroportos, centros logísticos e metrôs urbanos estão, portanto, acelerando os ciclos de renovação, elevando os pedidos em carteira para sistemas de TC, visão dupla e portáteis.
Principais Conclusões do Relatório
- Por aplicação, a triagem de carga e bagagem liderou com 46,2% de participação na receita em 2025, enquanto a inspeção de correspondência e encomendas está projetada para expandir a um CAGR de 10,87% até 2031.
- Por setor de usuário final, aviação e transporte detiveram 52,8% da participação do mercado de scanners de segurança de raios X em 2025, mas os estabelecimentos comerciais estão previstos para crescer a um CAGR de 11,41% até 2031.
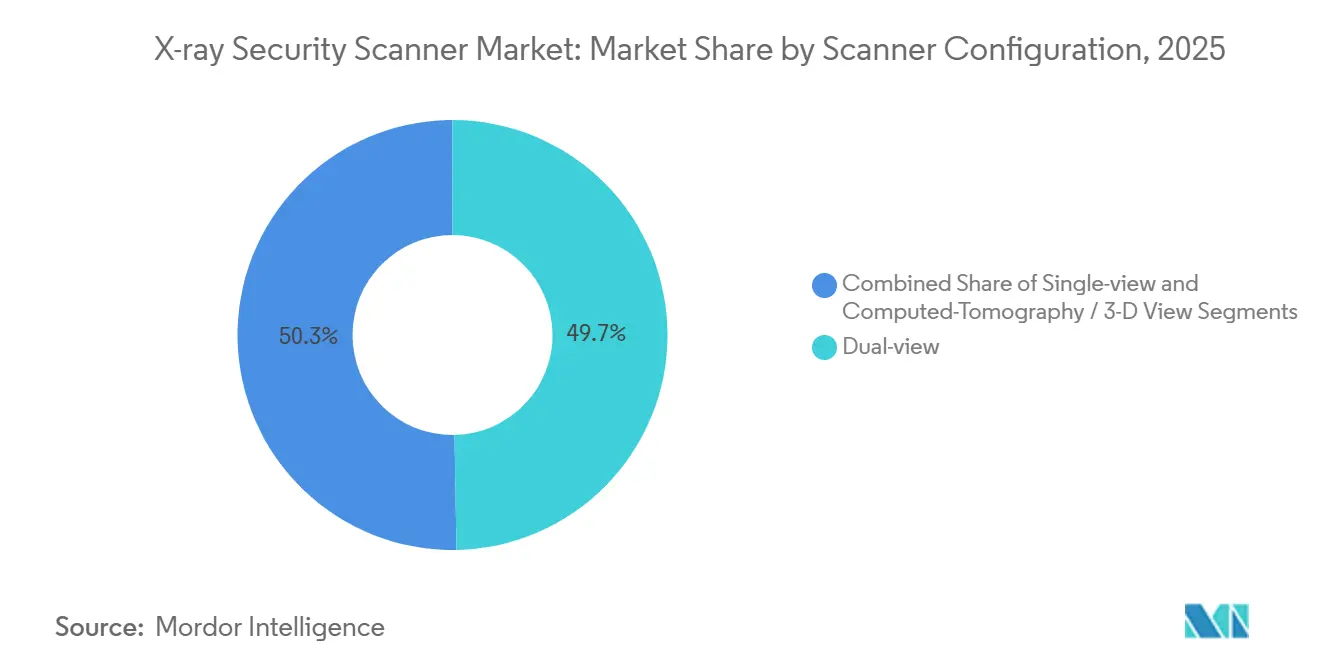
- Por configuração de scanner, os sistemas de visão dupla capturaram 49,7% do tamanho do mercado de scanners de segurança de raios X em 2025, enquanto as plataformas de TC e 3D estão avançando a um CAGR de 11,73% até 2031.
- Por dimensão de imagem, os sistemas 2D representaram 58,4% da participação em 2025, mas a imagem 3D e volumétrica deve registrar um CAGR de 10,98% até 2031.
- Por geografia, a América do Norte representou 35,1% da receita de 2025, enquanto a Ásia-Pacífico deve registrar o CAGR mais rápido de 11,26% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Maior Rigor na Aplicação dos Mandatos de Triagem de 100% da Carga Aérea | +2.30% | Global, com América do Norte e Europa liderando a implementação | Médio prazo (2 a 4 anos) |
| Flexibilização da Proibição de 100 ml de Líquidos Impulsionando a Implantação de Scanners de TC em Aeroportos da UE | +1.90% | Europa, com repercussão no Oriente Médio e na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Volumes de Encomendas do Comércio Eletrônico Forçando Sistemas de Visão Dupla de Alto Rendimento | +2.10% | Global, concentrado na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansões de Metrôs Urbanos na Ásia-Pacífico Exigindo Scanners Compactos de Passagem | +1.70% | Núcleo da Ásia-Pacífico, com adoção emergente no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Integração de Imagem Espectral Permitindo Classificação Automatizada de Contrabando | +1.40% | Global, adoção antecipada na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Modelos de Triagem como Serviço Baseados em Assinatura para Aeroportos de Segundo Nível | +1.20% | Global, com tração inicial na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Maior Rigor na Aplicação dos Mandatos de Triagem de 100% da Carga Aérea
Transitários e companhias aéreas perderam isenções que antes permitiam que cargas de remetentes conhecidos contornassem a inspeção por raios X. A Administração de Segurança nos Transportes ampliou seu programa de Triagem Antecipada de Carga Aérea em 2024, exigindo manifestos eletrônicos com um dia completo de antecedência ao carregamento, e então encaminhando paletes de maior risco para unidades de TC ou de dupla energia capazes de detectar explosivos em folha abaixo de 100 g.[1]span class="tooltip-text">Administração de Segurança nos Transportes, "Plano de Investimento de Capital para o Ano Fiscal de 2025," TSA.GOV Em 2025, a Agência Europeia para a Segurança da Aviação impôs um requisito de imagem volumétrica para cargas acima de 150 kg, cobrindo 78% do frete em porão de aeronaves de fuselagem larga.[2] Os túneis de visão única legados não conseguem atender a esses critérios porque carecem de segmentação por número atômico, de modo que aeroportos e agentes de manuseio em terra estão acelerando os ciclos de renovação. Os integradores relatam que as retrofits de TC em linha agora representam 44% dos novos projetos de carga na América do Norte, comprimindo os prazos de aquisição para menos de 18 meses. Os fornecedores que oferecem software de controle modular compatível com interfaces federais de direcionamento baseado em risco estão vencendo licitações porque minimizam o risco de integração.
Flexibilização da Proibição de 100 ml de Líquidos Impulsionando a Implantação de Scanners de TC em Aeroportos da UE
Em 2024, a Comissão Europeia permitiu que os estados-membros abolissem o limite de 100 ml de líquidos em bagagem de mão, caso os pontos de controle implantassem TC com certificação C3. O Aeroporto de Frankfurt concluiu 42 corredores de TC até dezembro de 2025, aumentando o fluxo de passageiros em 18% após laptops e líquidos permanecerem dentro das bolsas. O Aeroporto Charles de Gaulle alocou 120 milhões de EUR (128 milhões de USD) para reformar 68 corredores até 2027.[3] Embora o Aeroporto de Heathrow em Londres e o Aeroporto de Schiphol em Amsterdã tenham reinstaurado brevemente a regra dos líquidos em meados de 2024 devido a taxas de falsos positivos acima de 8%, atualizações de software reduziram os alarmes para abaixo de 4%, abrindo caminho para retomar a implantação gradual. Os operadores aeroportuários agora veem a TC como essencial não apenas para a conformidade com a segurança, mas também para as métricas de experiência do cliente que as companhias aéreas utilizam nas negociações de alocação de slots.
Volumes de Encomendas do Comércio Eletrônico Forçando Sistemas de Visão Dupla de Alto Rendimento
A União Postal Universal registrou 1,2 bilhão de encomendas internacionais em 2023 e projeta 1,8 bilhão até 2027, uma trajetória de crescimento composto de 10,8%. As instalações postais dos EUA reagiram instalando 127 scanners de visão dupla integrados a esteiras transportadoras em 2024, cada um processando 1.800 encomendas por hora, enquanto a UPS incorporou modelos de inteligência artificial que reduziram a inspeção manual de 22% para 9%. Os túneis de visão dupla alcançam um equilíbrio entre custo e desempenho: a perspectiva ortogonal detecta baterias de lítio ocultas sem o prêmio de capital três vezes maior da TC. Os operadores de encomendas também valorizam o menor espaço físico, que se encaixa em centros de triagem com espaço limitado. Esses investimentos estão impulsionando o mercado de scanners de segurança de raios X em direção a contratos de manutenção preditiva que garantem disponibilidade acima de 97%, uma vez que os centros de encomendas operam 24 horas por dia, 7 dias por semana, e as paralisações repercutem nos prazos de entrega globais.
Expansões de Metrôs Urbanos na Ásia-Pacífico Exigindo Scanners Compactos de Passagem
Os metrôs da Ásia-Pacífico registraram 28 bilhões de viagens em 2024; as diretrizes de segurança após os incidentes de Kunming em 2024 e de Mumbai em 2008 agora obrigam a triagem de bagagem por raios X nas entradas das estações. As limitações de espaço levaram os fornecedores a dobrar os caminhos do feixe em túneis de 60 cm de largura capazes de processar 400 bolsas por hora. Somente a Corporação do Metrô de Delhi instalou 288 unidades até 2024, enquanto a Autoridade de Transporte Terrestre de Singapura integrou modelos de software para 12.000 classes de contrabando, reduzindo os falsos alarmes em 34%. Os fornecedores estão desenvolvendo módulos detectores de troca a quente que os operadores podem substituir em 15 minutos, essencial para linhas que despacham trens a cada 90 segundos. A expansão para metrôs está ampliando a base de clientes do mercado de scanners de segurança de raios X para além da aviação e da logística, criando pedidos recorrentes para fabricantes de equipamentos originais de médio porte.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto CAPEX de Sistemas de TC e Dupla Energia para Aeroportos de Segundo Nível | -1.80% | Global, mais agudo na América do Sul, África e Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Resistência de Saúde Pública e Privacidade a Scanners de Pessoas em Estádios | -0.90% | América do Norte e Europa, com preocupações emergentes na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Barreiras de Controle de Exportações sobre Exportações de Detectores de Duplo Uso | -0.70% | Global, com impacto concentrado na China, Rússia e Oriente Médio | Longo prazo (≥ 4 anos) |
| Alternativas de Ondas Milimétricas Reduzindo a Adoção de Scanners de Raios X em Cenários de Baixa Dose | -0.60% | Global, afetando principalmente aplicações de triagem de pessoas | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX de Sistemas de TC e Dupla Energia para Aeroportos de Segundo Nível
Os scanners de TC para pontos de controle têm preços unitários de 2,5 milhões a 3,2 milhões de USD, cerca de quatro vezes o valor dos túneis de visão dupla, e os aeroportos regionais que processam menos de 5 milhões de passageiros anualmente têm dificuldade em financiar as atualizações. Em 2025, a Administração de Segurança nos Transportes alocou 1,3 bilhão de USD para 469 unidades de TC, mas os aeroportos de segundo nível dos EUA não dispunham de subsídios equivalentes e adiaram os projetos. Os operadores europeus enfrentam obstáculos semelhantes: 62% dos aeroportos com menos de 3 milhões de passageiros adiaram a adoção de TC em 2024, optando por estender a vida útil dos túneis de visão única por meio de atualizações de software. Os programas de arrendamento distribuem os pagamentos ao longo de sete a dez anos, mas acrescentam cerca de 30% ao custo total de propriedade, comprimindo as margens operacionais. Sem novos instrumentos de financiamento, muitos aeroportos menores permanecerão fora do ciclo de atualização de TC no médio prazo.
Resistência de Saúde Pública e Privacidade a Scanners de Pessoas em Estádios
Os scanners de corpo inteiro de raios X instalados em locais esportivos emitem doses abaixo de 0,1 microsieverts por varredura, mas grupos de liberdades civis argumentam que qualquer radiação ionizante combinada com imagens anatômicas detalhadas viola os direitos de privacidade. A União Americana pelas Liberdades Civis entrou com uma ação judicial em 2024 contra implantações em estádios da Liga Nacional de Futebol Americano, e o caso permanece em tribunal federal. A preocupação se intensificou após imagens vazadas de pontos de controle mostrarem modelos mais antigos de retroespalhamento armazenando varreduras apesar das alegações de exclusão pelos fornecedores, levando o Instituto Nacional de Padrões e Tecnologia a emitir mandatos de criptografia e purga em 24 horas. Os operadores de locais agora preferem portais de ondas milimétricas que utilizam energia não ionizante e exibem silhuetas genéricas de avatar, embora esses custem 20% a mais e reduzam o fluxo quando roupas pesadas exigem varreduras adicionais. A controvérsia está atrasando a implantação generalizada de scanners de raios X para pessoas em locais de entretenimento, limitando a penetração de mercado fora da aviação e do transporte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
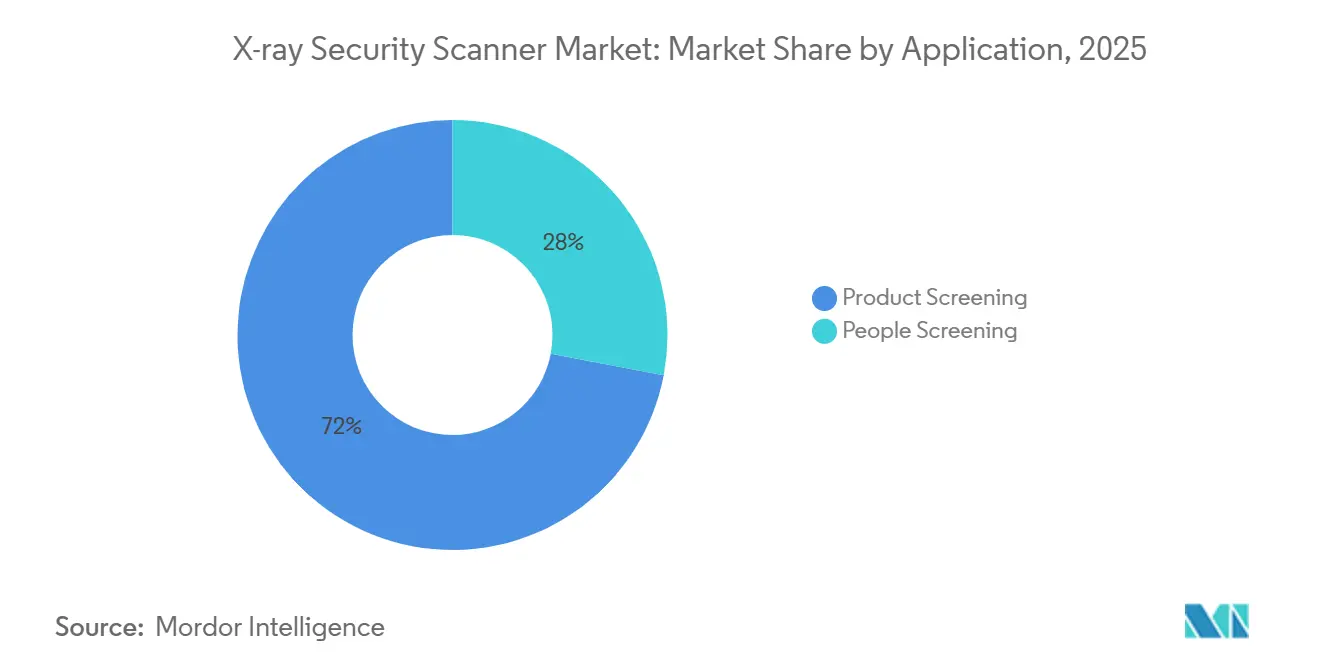
O Aumento de Encomendas Reformula as Prioridades de TriagemA inspeção de correspondência e encomendas está prevista para avançar a um CAGR de 10,87% até 2031, superando muitos projetos de aviação legados. Os dados da União Postal Universal mostram que as encomendas internacionais atingirão 1,8 bilhão até 2027, forçando os operadores postais a adicionar túneis de visão ortogonal que escaneiam a velocidades de esteira acima de 1 m/s. Os centros do Serviço Postal dos Estados Unidos adotaram 127 sistemas de alta velocidade em 2024, e a UPS os combinou com triagem por rede neural que reduziu as revisões manuais secundárias a níveis de um único dígito. Essas mudanças ressaltam como os operadores de encomendas, e não as companhias aéreas, estão agora ditando os roteiros de análise de imagens aos fornecedores.
A triagem de carga e bagagem ainda representa a maior fatia do tamanho do mercado de scanners de segurança de raios X, impulsionada por reguladores que insistem na inspeção de 100% da carga e pelo investimento contínuo em scanners de bagagem. A Administração de Segurança nos Transportes adquiriu 469 unidades de TC para pontos de controle em 2025, com média de 2,77 milhões de USD cada. Enquanto isso, as regras da Agência Europeia para a Segurança da Aviação exigem que cargas acima de 150 kg sejam submetidas a imagem volumétrica, acelerando a substituição de túneis de visão única. As implantações de triagem de pessoas continuam no transporte urbano, mas as objeções de privacidade desaceleraram o uso de retroespalhamento em estádios, empurrando os operadores em direção a alternativas de ondas milimétricas.

Por Setor de Usuário Final:
Estabelecimentos Comerciais Aceleram a AdoçãoAs instalações comerciais (varejo, hotelaria e campi corporativos) estão projetadas para crescer a um CAGR de 11,41% até 2031, à medida que as seguradoras vinculam prêmios mais baixos à triagem de perímetro. Os operadores de data centers agora instalam portais nas docas de carga após uma violação em 2024 na Virgínia, e os hotéis seguem as orientações do Departamento de Segurança Interna que os designam como alvos vulneráveis. Alguns varejistas estão testando túneis em corredores de saída vinculados a etiquetas RFID, reduzindo as perdas em 12% nas lojas de teste, evidência de que os scanners de segurança estão migrando da aviação de alto risco para ambientes comerciais cotidianos.
A aviação permanece dominante, com 52,8% de participação de mercado em 2025, impulsionada pelos contratos de TC da Administração de Segurança nos Transportes e pelo contrato de serviços de 2,6 bilhões de USD da Leidos cobrindo 440 aeroportos. As agências de fronteira também estão se modernizando: a Alfândega e Proteção de Fronteiras dos EUA concedeu 198 milhões de USD para scanners de carga de próxima geração em 2024, incorporando discriminação de dupla energia para detectar precursores de narcóticos. Setores de infraestrutura crítica, como usinas de energia, agora instalam portais para cumprir as regras de segurança física da Corporação Norte-Americana de Confiabilidade Elétrica.
Por Configuração de Scanner:
Sistemas de TC Ganham Espaço Apesar do Prêmio de CustoOs scanners de TC e 3D registrarão um CAGR de 11,73% até 2031, impulsionados pelo requisito C3 da Europa que elimina a remoção de laptops e líquidos nos pontos de controle. O Aeroporto de Frankfurt mediu ganhos de 18% no fluxo após sua retrofit de 42 corredores. A compra de 469 unidades pela Administração de Segurança nos Transportes valida uma mudança global em direção à imagem volumétrica, apesar de um prêmio de preço quatro vezes maior em relação aos sistemas de visão dupla.
As plataformas de visão dupla, no entanto, ainda dominaram 49,7% das implantações em 2025. Os centros de encomendas valorizam sua combinação de eficiência de custo e maior detecção em comparação com os túneis de visão única. Os kits de atualização modular agora permitem que os operadores convertam modelos de visão única para dupla energia a 40% do custo de substituição, estendendo os ativos legados por cinco a sete anos. Esses caminhos econômicos mantêm a visão dupla relevante no mercado de scanners de segurança de raios X, mesmo com o impulso da TC crescendo.
Por Dimensão de Imagem:
Sistemas Volumétricos Fecham Lacunas de DetecçãoA imagem tridimensional está projetada para avançar a um CAGR de 10,98% até 2031, reduzindo a diferença em relação à participação de 58,4% da imagem 2D em 2025. A Administração de Segurança nos Transportes elevou seu padrão de aceitação em 2024, exigindo 95% de detecção de ameaças abaixo de 50 g, um padrão que os sistemas 2D têm dificuldade em atender sem falsos alarmes de dois dígitos. A imagem volumétrica permite que os operadores rotem objetos digitais, revelando explosivos de perfil fino invisíveis em visões planas.
A imagem bidimensional ainda prevalece em estações de metrô e fronteiras terrestres onde os orçamentos são limitados e os perfis de ameaça favorecem o contrabando em volume. Os 288 túneis do Metrô de Delhi permanecem em 2D porque os passageiros devem passar pelos pontos de controle em menos de 5 segundos. Os agentes alfandegários nos postos de fronteira terrestres dos EUA apreenderam 127 toneladas de precursores de fentanil em 2024 usando portais de dupla energia 2D. As agências agora estão testando software que funde múltiplos ângulos 2D em pseudo-volumes, atingindo 70% da capacidade da TC a 30% de seu custo.
Análise Geográfica
Mercado de Scanners de Segurança de Raios X na Ásia-Pacífico
Espera-se que a Ásia-Pacífico entregue um CAGR de 11,26% até 2031, a trajetória mais rápida do mundo. A China operava 10.287 km de trilhos urbanos em 2024, enquanto a Índia adicionou 614 km entre 2020 e 2025, e ambas exigem verificação de bagagem por raios X nas entradas do metrô. Os 288 túneis do Metrô de Delhi escaneiam 400 bolsas por ciclo de hora de pico, e Singapura reduziu os falsos alarmes em 34% ao adicionar classificadores de inteligência artificial. As modernizações aeroportuárias permanecem seletivas; os aeroportos de segundo nível da Índia continuam a favorecer retrofits de visão dupla enquanto aguardam financiamento federal para TC.
Mercado de Scanners de Segurança de Raios X na América do Norte
A América do Norte deteve 35,1% da receita de 2025. O pedido de 469 unidades de TC da Administração de Segurança nos Transportes e o contrato logístico de 2,6 bilhões de USD da Leidos ressaltam os gastos federais constantes. A modernização das fronteiras dos EUA também se acelera: a Alfândega e Proteção de Fronteiras encomendou 198 milhões de USD em portais para postos de fronteira terrestres. O Canadá alocou 89 milhões de CAD (66 milhões de USD) para renovar os scanners na Ponte Ambassador e no Peace Arch, enquanto o México está testando corredores de TC na Cidade do México e em Cancún.
Mercado de Scanners de Segurança de Raios X na EMEA e América do Sul
A Europa capturou aproximadamente 28% do faturamento de 2025. Os aeroportos de Frankfurt e Paris estão no caminho certo para cobertura total de TC até 2027, mas as reinicializações de Heathrow e Schiphol mostram os riscos de implantação. Os centros do Oriente Médio se alinham com os gastos em infraestrutura do Golfo: as expansões de Dubai e Abu Dhabi sob a Visão 2030 dos Emirados Árabes Unidos priorizam implantações de TC e dupla energia. O Fundo de Investimento Público da Arábia Saudita reservou 800 bilhões de USD para infraestrutura geral, incluindo melhorias na segurança da aviação. A América do Sul e a África permanecem incipientes, embora a Empresa de Aeroportos da África do Sul tenha instalado 14 corredores de TC em 2024.
Panorama Regulatório
A regulamentação para scanners de segurança de raios X é ancorada por regras de aviação e segurança de fronteiras que estabelecem requisitos de desempenho de equipamentos e moldam as listas de equipamentos aprovados para aquisição. Na União Europeia, os requisitos de triagem de segurança da aviação são cobertos pelo Regulamento de Execução (UE) 2015/1998, conforme alterado, incluindo o Regulamento de Execução da Comissão (UE) 2026/449, com requisitos técnicos operacionalizados por meio de anexos que fazem referência a configurações de raios X e detecção de explosivos em conformidade. O acesso ao mercado é apoiado pela Conferência Europeia de Aviação Civil (CEAC) e seu Processo de Avaliação Comum (PAC) e suas listas públicas de equipamentos (para EDS e APIDS), que compradores e reguladores utilizam para avaliar a elegibilidade de implantação.
Nos Estados Unidos, o 49 CFR 1544.211 exige que os operadores de aeronaves utilizem métodos de triagem aprovados e equipamentos em conformidade dentro dos programas de segurança aprovados pela Administração de Segurança nos Transportes. Os sistemas de gabinete de raios X também precisam atender aos padrões de desempenho aplicáveis da Administração de Alimentos e Medicamentos dos EUA (21 CFR 1020.40), com programas de triagem referenciando requisitos de imagem relacionados. Os caminhos de qualificação da Administração de Segurança nos Transportes, incluindo listas de capacidades aceitáveis para sistemas de pontos de controle e a Lista de Tecnologia de Triagem de Carga Aérea (ACSTL) para aplicações de carga, alimentam as especificações de aquisição e apoiam ciclos de renovação mais rápidos em direção a sistemas de TC e dupla energia, ao mesmo tempo em que aumentam a importância da detecção de itens proibidos orientada por software que pode ser certificada e implantada dentro de arquiteturas de pontos de controle regulamentadas.
Panorama Competitivo
Cinco fornecedores — Smiths Detection, OSI Systems, Leidos, L3Harris Technologies e Nuctech — comandam aproximadamente 60% da receita global, sustentando uma estrutura moderadamente consolidada. Os mandatos de arquitetura aberta da Administração de Segurança nos Transportes, em vigor desde 2024, permitem que os aeroportos combinem fornecedores em um ponto de controle, corroendo o bloqueio histórico e permitindo que aeroportos de segundo nível negociem custos mais baixos por corredor. A Leidos garantiu um contrato logístico de 2,6 bilhões de USD em janeiro de 2025, garantindo 98% de disponibilidade em 440 aeroportos dos EUA por sete anos. A OSI Systems relatou 159 milhões de USD em pedidos de scanners durante o ano fiscal de 2024-2025, incluindo um programa turnkey de 76 milhões de USD para um cliente do Oriente Médio.
Concorrentes menores visam nichos. A VOTI Detection obteve certificação da Administração de Segurança nos Transportes para um scanner de ponto de controle 3D em 2024, abrindo licitações federais dos EUA. A Viken Detection comercializa unidades portáteis de retroespalhamento para patrulha de fronteiras.
As regras de controle de exportações do Departamento de Comércio dos EUA agora limitam certas exportações de detectores de duplo uso para a China e a Rússia, enquanto a Comissão Europeia continua as revisões de diligência devida dos acordos da Nuctech nas fronteiras externas. A vantagem competitiva está se deslocando para a inteligência artificial proprietária para reconhecimento automatizado de contrabando: o software iCMORE da Smiths Detection, treinado em 2,4 milhões de imagens de ameaças, alcançou 92% de precisão com 5% de falsos alarmes nos testes dos EUA.
Líderes do Setor de Scanners de Segurança de Raios X
-
Rapiscan Systems Inc.
-
L3 Security and Detection Systems, Inc.
-
Astrophysics Inc.
-
Westminster International Limited
-
Smiths Detection Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Scanners de Segurança de Raios X Empresas cobertas neste relatório
- Smiths Detection Group Ltd.
- OSI Systems, Inc.
- Leidos, Inc.
- L3Harris Technologies, Inc.
- Nuctech Company Limited
- Astrophysics Inc.
- Westminster Group Plc
- Adani Systems Inc.
- Autoclear, LLC
- Aventura Technologies, Inc.
- Analogic Corporation
- CEIA S.p.A.
- VOTI Detection Inc.
- VMI Security B.V.
- Gilardoni S.p.A.
- Viken Detection Corporation
- Teledyne Technologies Incorporated
- OR Technology (Oehler Research Technology GmbH)
- ZKTeco Co., Ltd.
- NU Clear Advanced Security Ltd.
Oportunidades de Mercado e Perspectivas Futuras
As oportunidades estão concentradas em atualizações orientadas por conformidade para triagem volumétrica baseada em TC e 3D, juntamente com a camada de software que reduz as taxas de alarme e as cargas de trabalho de resolução manual. Na Europa, a modernização dos pontos de controle aeroportuários está criando um pool de demanda direta à medida que os grandes centros adicionam corredores habilitados para TC para se alinhar com os processos revisados de líquidos e eletrônicos, com os programas de atualização de segurança do Aeroporto de Heathrow em Londres apoiando implantações adicionais de EDS e expandindo o mercado endereçável para corredores de TC certificados e detecção automatizada de itens proibidos. As listas de equipamentos do Processo de Avaliação Comum da Conferência Europeia de Aviação Civil para EDS e APIDS também criam espaço para qualificação mais rápida de configurações adicionais, o que ajuda os aeroportos a combinar hardware e software de inteligência artificial em corredores enquanto permanecem dentro das estruturas de equipamentos aprovados.
Uma segunda oportunidade é a expansão de soluções respaldadas por certificação para carga aérea e nós logísticos de alto rendimento, à medida que reguladores e operadores avançam em direção à imagem volumétrica para conjuntos de ameaças difíceis e fluxos paletizados. Os mecanismos de qualificação da Administração de Segurança nos Transportes dos EUA, incluindo a ACSTL, juntamente com abordagens de ponto de controle de arquitetura aberta, favorecem ofertas modulares, como software de inteligência artificial certificado para uso com plataformas de TC instaladas, além de modelos orientados a serviços projetados para necessidades de disponibilidade em operações de encomendas e carga 24 horas por dia, 7 dias por semana. A atividade estratégica em 2026, incluindo parcerias de fornecedores e joint ventures que combinam hardware de imagem com software de detecção, sinaliza uma mudança em direção a ofertas integradas e certificáveis, em vez de vendas de scanners isolados, criando espaço para fornecedores e integradores empacotarem equipamentos, software de detecção e suporte ao ciclo de vida em programas favoráveis à aquisição.
Desenvolvimentos industriais recentes em Mercado de Scanners de Segurança de Raios X
- Julho de 2026: A SeeTrue anunciou a certificação da Administração de Segurança nos Transportes para seu software de detecção de itens proibidos por inteligência artificial para uso com o scanner de tomografia computadorizada Analogic ConneCT e informou que a capacidade foi implantada em vários aeroportos dos EUA apoiando as operações de segurança da Copa do Mundo FIFA 2026. O marco expande a camada de software do mercado ao aumentar o conjunto de opções de inteligência artificial certificadas que podem ser executadas em hardware de TC existente, apoiando um desempenho de detecção mais consistente entre os locais.
- Abril de 2026: A Conferência Europeia de Aviação Civil atualizou sua lista pública do Processo de Avaliação Comum de equipamentos de sistema de detecção de explosivos. A atualização é relevante para a aquisição porque muitos compradores de aeroportos e governos europeus consultam as listas do Processo de Avaliação Comum para confirmar a elegibilidade, e as mudanças podem acelerar as decisões de pré-seleção, reteste e padronização em nível de corredor.
- Outubro de 2024: A Administração de Segurança nos Transportes relatou a implantação de 267 scanners de TC em pontos de controle de aeroportos dos EUA para reduzir o tempo de triagem. Essa implantação ampliou a base instalada de triagem volumétrica, aumentando a demanda downstream por atualizações de software, manutenção e integrações de arquitetura aberta em pontos de controle de múltiplos fornecedores.
Mercado de Scanners de Segurança de Raios X Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange as receitas geradas por scanners de segurança de raios X utilizados para triagem de pessoas, bagagem, encomendas, carga e veículos em busca de itens proibidos em pontos de controle em instalações públicas e privadas.
Exclusões do escopo: Sistemas de raios X para diagnóstico médico e máquinas de inspeção de controle de qualidade industrial estão excluídos deste dimensionamento.
Visão Geral da Segmentação
- Por Aplicação
- Triagem de Pessoas
- Triagem de Produtos
- Correspondência e Encomendas
- Carga e Bagagem
- Por Setor de Usuário Final
- Aviação e Transporte
- Aplicação da Lei
- Comercial (Varejo, Hotelaria, Corporativo)
- Governo e Segurança de Fronteiras
- Infraestrutura Crítica (Energia, Nuclear, Data Centers)
- Por Configuração de Scanner
- Visão Única
- Visão Dupla
- Tomografia Computadorizada / Visão 3D
- Por Dimensão de Imagem
- Imagem 2D
- Imagem 3D / Volumétrica
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Quênia
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com indicadores de demanda pública que mostram onde os equipamentos de triagem estão sendo instalados e quais regras influenciam o tempo de substituição. Normalmente consultamos fontes como orientações de segurança da ICAO, atualizações de aquisição e programas da Administração de Segurança nos Transportes e do Departamento de Segurança Interna, estatísticas de tráfego da IATA e do ACI, e regulamentos públicos vinculados à triagem de segurança de carga e aviação.
Para traduzir esses sinais em um modelo funcional, também utilizamos divulgações voltadas para fornecedores, como relatórios anuais, apresentações para investidores e catálogos de produtos, juntamente com estatísticas de comércio de importação e exportação para equipamentos de raios X relevantes, quando disponíveis. Bancos de dados de patentes são verificados para entender as mudanças tecnológicas (por exemplo, transições de pontos de controle em direção a corredores habilitados para TC), de modo que as premissas de preços e mix não permaneçam estáticas. Para algumas verificações cruzadas direcionadas, assinaturas pagas de dados financeiros de empresas e dados de comércio em nível de remessa podem ser usadas para validar cronogramas e faixas de preço de venda típicas. As fontes mencionadas acima são apenas ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram consultados para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário é utilizado para testar as premissas que as fontes documentais não explicam completamente, especialmente os padrões de renovação da base instalada e a divisão entre implantações em pontos de controle, bagagem de porão, carga e encomendas. Conversamos com uma combinação de fabricantes, parceiros de canal, integradores, equipes de segurança de aeroportos e transporte, e compradores do setor público, e então reconciliamos as diferenças entre regiões para que o pool de demanda reflita as realidades de aquisição locais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 31% | Diretores executivos: 15% | Ásia-Pacífico: 46% |
| Nível médio: 54% | Líderes funcionais/de unidade: 25% | EMEA: 33% |
| Participantes menores: 15% | Gerentes: 60% | Américas: 21% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção de cima para baixo, onde o fluxo de passageiros, a contagem de pontos de controle e a intensidade de triagem de carga e encomendas são usados para reconstruir o pool de demanda, que é então convertido em gastos usando faixas de preço por categoria. Em seguida, corroboramos os totais com aproximações seletivas de baixo para cima, como remessas amostradas por classe de scanner e um roll-up de receita de fornecedores e integradores, e os resultados são ajustados onde as lacunas são visíveis.
Alguns insumos-chave que moldam o modelo incluem planos de expansão de aeroportos e transporte, ciclos de substituição da base instalada, a participação de TC versus raios X convencional em novos corredores, progressão do preço médio de venda por classe de capacidade de scanner e padrões de aquisição do setor público (incluindo o tempo de licitação). Onde os dados diretos de unidades estão ausentes para determinados usos finais, fazemos a ponte usando métricas de proxy, como contagens de instalações e densidade de pontos de controle, e então validamos as proporções por meio de entrevistas.
Para a previsão, a análise de cenários é usada porque a demanda é influenciada por prazos de políticas, ciclos orçamentários e construções de infraestrutura desiguais entre regiões. Os caminhos de crescimento são definidos usando um caso base apoiado pelo consenso das entrevistas, e casos alternativos são mantidos para períodos de financiamento mais lentos ou migração tecnológica mais rápida, onde os programas de TC se aceleram.
Ciclo de Validação e Atualização de Dados
A validação é feita triangulando a saída do modelo com sinais independentes, incluindo adjudicações de aquisição, crescimento do tráfego e indicadores de renovação da base instalada, e então verificando se os volumes de unidades implícitos permanecem realistas para cada região. Se uma variância parecer alta, as premissas são reelaboradas e as notas de entrevista relacionadas são revisitadas, seguidas de uma revisão interna antes da aprovação final.
Os relatórios são atualizados anualmente, e as atualizações intermediárias são acionadas quando ocorrem eventos materiais, como mudanças regulatórias, grandes anúncios de modernização de aeroportos ou mudanças de preços vinculadas à disponibilidade de componentes. Antes da entrega, concluímos uma nova passagem de revisão para que o tempo de conversão de moeda, as curvas de preços e os impulsionadores de demanda de curto prazo reflitam as informações mais recentes disponíveis.
Tamanho do Mercado de Scanners de Segurança de Raios X da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os números de mercado publicados para scanners de segurança de raios X podem parecer muito diferentes, mesmo quando o tema parece o mesmo, porque os limites de escopo e as regras de contagem nem sempre estão alinhados. As diferenças geralmente surgem de quais tipos de equipamentos estão incluídos, quais usos finais são contados e como os preços são tratados quando o mix instalado muda em direção a sistemas de especificações mais altas.
Em uma visão orientada por renovação, as lacunas também aparecem quando as datas de conversão de moeda não estão alinhadas com o ano base declarado, ou quando o movimento do preço médio de venda é tratado como um simples aumento em vez de uma mudança orientada por mix por classe de capacidade. Ao reverificar licitações recentes e o tempo de substituição da base instalada próximo à publicação, e ao fixar o tempo de câmbio ao ano citado, esses desvios são reduzidos na Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 6,42 bilhões de USD (2026) | |
| Publicação Comercial A | 4,20 bilhões de USD (2026) | Frequentemente se concentra em um escopo de scanner mais restrito e pode subestimar implantações de preços mais altos onde a adoção de TC está crescendo, o que pode comprimir o preço médio de venda implícito e o valor total do mercado. |
| Mesa de Pesquisa do Setor B | 3,33 bilhões de USD (2025) | Usa um ano base anterior e um enquadramento por tipo de produto que pode perder partes da demanda de triagem de carga e veículos, e a mudança de ano também altera o tempo de câmbio e as premissas de nível de preços. |
A comparação indica que a maior parte da diferença é explicada pelo alinhamento do ano, pela cobertura do escopo entre os ambientes de implantação e pela forma como o mix de scanners é traduzido em preços ao longo do tempo. Quando as verificações do modelo são vinculadas a sinais de aquisição e faixas de preços transparentes, o valor final é mais fácil de rastrear e repetir para o planejamento.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de scanners de segurança de raios X?
O mercado gerou 6,42 bilhões de USD em 2026 e está projetado para atingir 10,64 bilhões de USD até 2031.
Qual região deve crescer mais rapidamente até 2031?
Espera-se que a Ásia-Pacífico registre um CAGR de 11,26%, liderada por projetos de metrô e aeroportos na China, Índia, Japão e Coreia do Sul.
Por que os aeroportos estão migrando de scanners de visão dupla para scanners de TC?
Os corredores de TC atendem às novas regras C3 europeias, permitem que líquidos e laptops permaneçam nas bolsas e melhoram a detecção de explosivos em folha abaixo de 100 g.
Como os volumes de encomendas estão influenciando a demanda por scanners?
O crescimento do comércio eletrônico transfronteiriço exige que os centros postais instalem túneis de visão dupla de alto rendimento que processam até 1.800 encomendas por hora.
Quais fatores limitam a adoção em aeroportos de segundo nível?
Os sistemas de TC custam de 2,5 a 3,2 milhões de USD cada, e muitos aeroportos menores não conseguem financiar as atualizações sem subsídios federais ou programas de arrendamento.
Quais empresas dominam o mercado?
Smiths Detection, OSI Systems, Leidos, L3Harris Technologies e Nuctech capturam coletivamente cerca de 60% da receita.