
Análise do Mercado de Smartphones por Mordor Intelligence
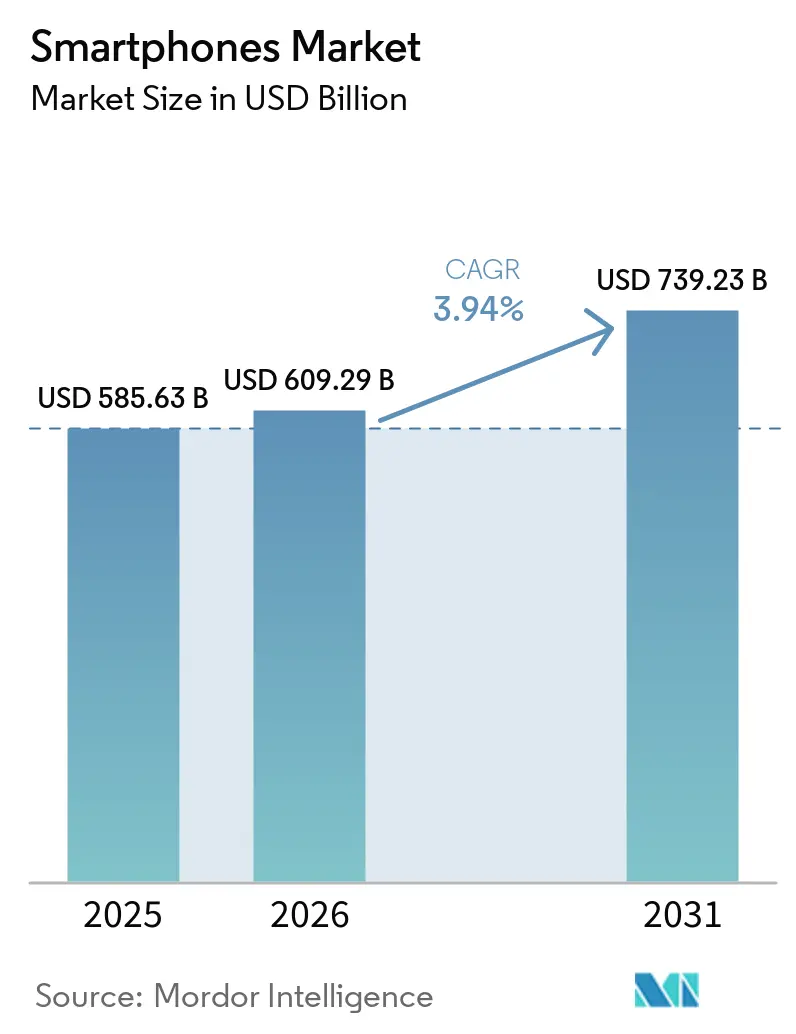
O tamanho do mercado de smartphones foi avaliado em 609,3 bilhões de USD em 2026 e estima-se que cresça de 633,3 bilhões de USD em 2027 para atingir 756,5 bilhões de USD até 2032, a um CAGR de 3,62% durante o período de previsão (2027-2032). O volume de smartphones foi de 1,18 bilhão de unidades em 2026 e estima-se que cresça de 1,2 bilhão de unidades em 2027 para atingir 1,33 bilhão de unidades até 2032, a um CAGR de 2,1% durante o período de previsão (2027-2032).
Dispositivos 5G acessíveis na Índia e IA específica para hardware oferecem aos compradores um motivo mais forte para substituir um aparelho em funcionamento. Programas de troca e suporte de software contínuo podem ajudar os compradores a justificar aparelhos de maior valor. Designs de dobráveis mais portáteis podem fortalecer o argumento a favor de uma tela de trabalho maior. Os custos de memória, os períodos de retenção mais longos e as alternativas recondicionadas restringem a oportunidade disponível para novos dispositivos. Com o valor previsto para superar o volume, os fornecedores podem usar programas de troca para buscar upgrades de maior valor, tornando o preço e o mix de aparelhos centrais para o crescimento da receita.
Key Report Takeaways
- As estimativas gerais mostram que o valor total de mercado deve crescer mais rapidamente do que o volume total de mercado durante 2027-2032.
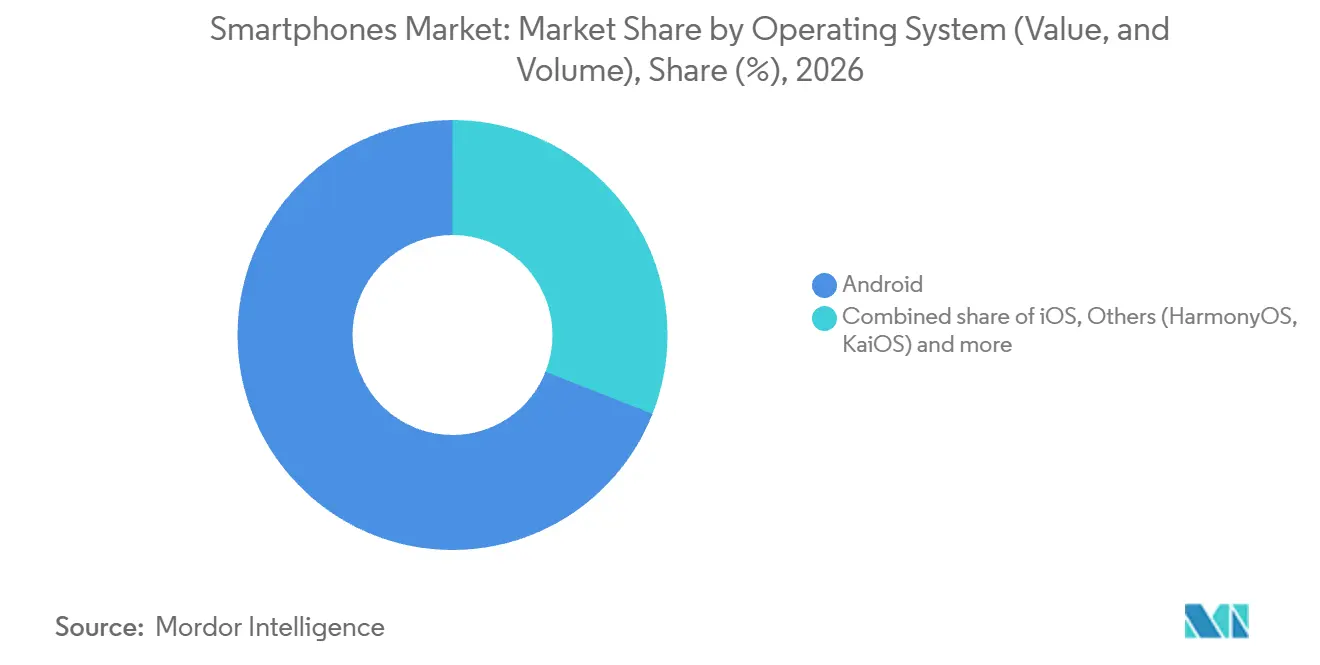
- Por sistema operacional, o Android detinha uma participação de 69,02% no mercado de smartphones em 2026, enquanto Outros (HarmonyOS, KaiOS) tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 5% durante 2027-2032.
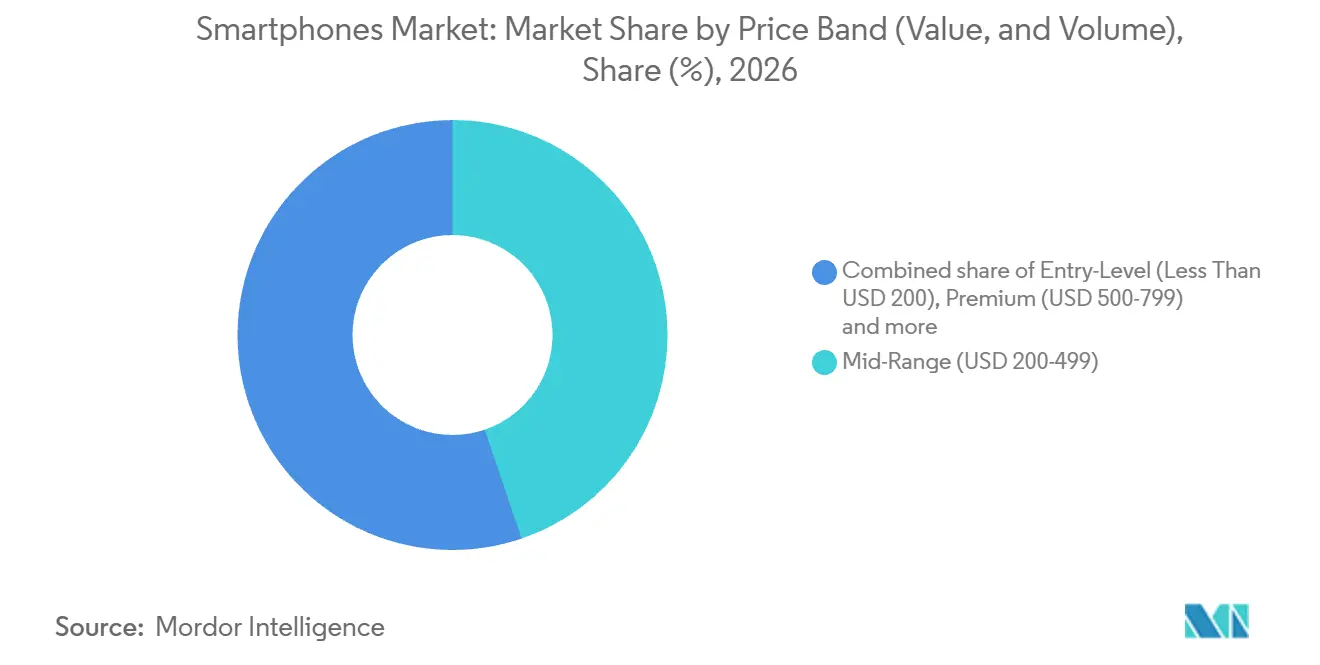
- Entre as faixas de preço, os smartphones intermediários detinham uma participação de 44,79% no tamanho do mercado de smartphones em 2026, e os smartphones ultra-premium têm previsão de crescer mais rapidamente, com um CAGR de 6,1% durante 2027-2032.
- A tecnologia de rede foi liderada pelo 5G, com 57,76% do valor de vendas de aparelhos em 2026, e o mesmo segmento tem previsão de crescer mais rapidamente, com um CAGR de 4,2% durante 2027-2032.
- O fator de forma foi liderado pelos smartphones do tipo barra, com 89,98% do valor de vendas de aparelhos em 2026, enquanto os smartphones dobráveis ou flip têm previsão de crescer mais rapidamente, com um CAGR de 4,8% durante 2027-2032.
- O canal online direto ao consumidor liderou a distribuição com 36,91% do valor de vendas de aparelhos em 2026 e tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 5,3% durante 2027-2032.
- Entre os usuários finais, os compradores individuais ou consumidores detinham 79,79% do valor de vendas de aparelhos em 2026, enquanto os compradores empresariais ou de PMEs têm previsão de crescer mais rapidamente, com um CAGR de 4,4% durante 2027-2032.
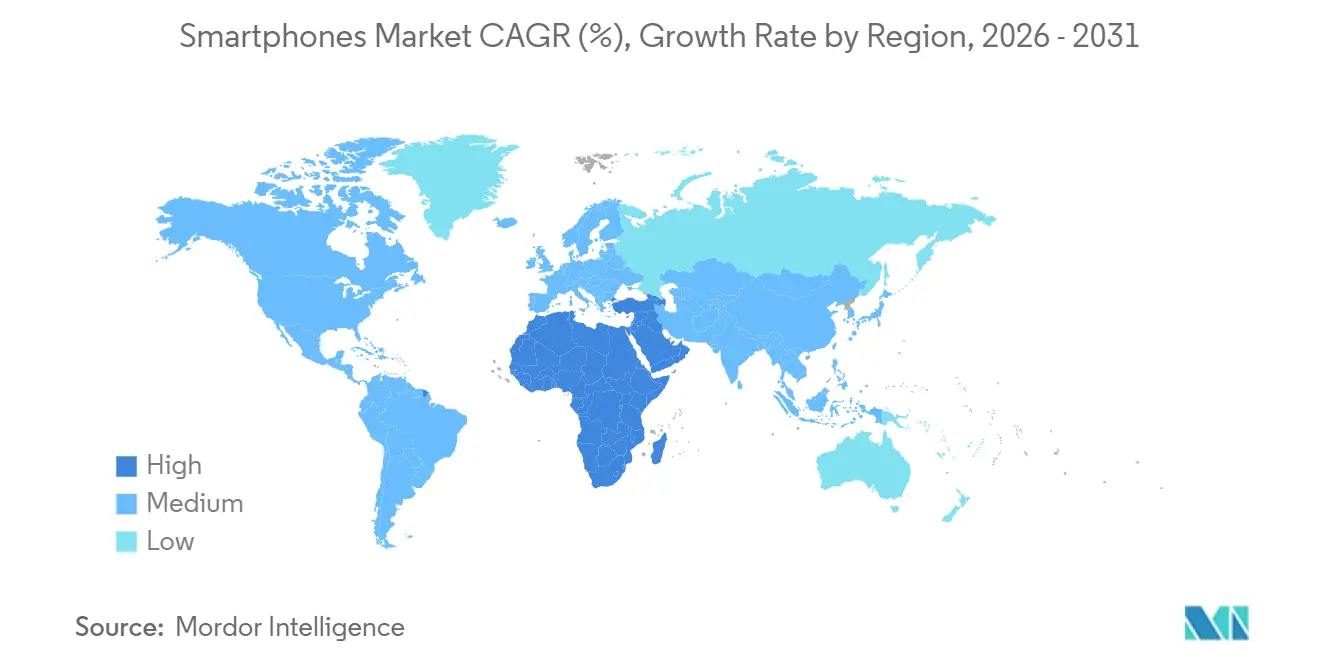
- A Ásia-Pacífico liderou a geografia com 43,09% do valor de vendas de aparelhos em 2026, enquanto o Oriente Médio tem previsão de crescer mais rapidamente, com um CAGR de 10,4% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ciclo de Atualização Habilitado por IA Pode Acelerar as Substituições (GenAI no Dispositivo, Assistentes Multimodais) | +1.8% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Premiumização Sustentada por Financiamento, Trocas e Suporte de Software Estendido | +2.1% | Estados Unidos, União Europeia | Curto prazo (≤ 2 anos) |
| Proliferação de 5G de Entrada em Mercados Emergentes | +1.4% | Índia e Sri Lanka | Médio prazo (2-4 anos) |
| Maturação dos Dobráveis Expande Nichos de Alto Valor | +0.6% | Japão | Médio prazo (2-4 anos) |
| Promoções Lideradas por Operadoras e Financiamento de Dispositivos em Mercados Maduros | +0.4% | Estados Unidos | Curto prazo (≤ 2 anos) |
| Incentivos de Localização de Fabricação Regional (Índia, Vietnã, Oriente Médio e África) Reduzem Custos e Prazos de Entrega | +0.3% | Índia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Ciclo de Atualização Habilitado por IA Pode Acelerar as Substituições (GenAI no Dispositivo, Assistentes Multimodais)
A IA no dispositivo oferece aos proprietários um motivo baseado em hardware para fazer upgrade quando um novo chip permite que um modelo mais recente seja executado localmente. O Google afirmou em agosto de 2025 que o Tensor G5 foi o primeiro chip a executar o modelo Gemini Nano mais recente, habilitando IA generativa totalmente no dispositivo no Pixel 10 no lançamento.[1] A Pesquisa Global de Consumidores 2025 da GSMA Intelligence constatou que as capacidades de IA influenciaram as decisões de compra e os ciclos de atualização, com forte intenção de adoção na América do Norte, Europa e Ásia-Pacífico. Em agosto de 2026, o Google anunciou o Pixel 11, Pixel 11 Pro e Pixel 11 Pro XL com Tensor G6 executando seu modelo Gemini Nano mais recente. A combinação se repetiu ao longo de 2 gerações, dando ao Google um argumento de upgrade fundamentado no que cada novo chip poderia executar localmente.
Premiumização Sustentada por Financiamento, Trocas e Suporte Estendido de Software
A premiumização depende de tornar um aparelho de maior valor acessível para adquirir e útil para manter. A Assurant relatou que os programas de troca de celulares nos EUA devolveram 1,43 bilhão de USD aos consumidores no segundo trimestre de 2026 para compensar os custos de upgrade, com valor que se estende além dos smartphones. Para smartphones cobertos pela UE, os fabricantes, importadores ou representantes autorizados que fornecem atualizações de sistema operacional de segurança, corretivas ou de funcionalidade devem disponibilizá-las gratuitamente para todas as unidades do modelo que utilizam o mesmo sistema operacional. Este requisito se aplica a partir de 20 de junho de 2025 e dura pelo menos 5 anos após o encerramento da colocação do modelo. Smartphones para comunicação de alta segurança, dispositivos com tela flexível enrolável e produtos para atmosferas explosivas sob a Diretiva 2014/34/UE estão excluídos. O valor de troca no momento do upgrade e as atualizações sem custo para os modelos cobertos que as recebem podem reduzir o custo líquido de migrar para um aparelho de maior valor e de mantê-lo por mais tempo.
Proliferação de 5G de Entrada em Mercados Emergentes
Um preço baixo de aparelho torna uma atualização de geração de rede relevante para compradores que escolhem uma substituição de entrada. A Samsung anunciou o Galaxy F06 5G com 4GB+128GB na Índia em fevereiro de 2025 a um preço introdutório de INR 9.499 (USD 109,1), incluindo INR 500 (USD 5,74) em cashback bancário. A Dialog introduziu o smartphone acessível Blackview Shark 6 5G no Sri Lanka em janeiro de 2026, com disponibilidade em mais de 600 pontos de venda. O Ministério das Comunicações da Índia relatou que 398 milhões de assinantes de telefonia móvel haviam começado a usar serviços 5G até 31 de dezembro de 2025. O preço do aparelho coloca o hardware compatível dentro da faixa de entrada, enquanto o número de assinantes estabelece um ambiente substancial de usuários do serviço. Vender uma atualização de geração de rede por meio de um novo dispositivo acessível alcança compradores abaixo das faixas de preço mais elevadas.
Maturação dos Dobráveis Expande Nichos de Alto Valor
A maturação dos dobráveis pode expandir a demanda quando uma tela de trabalho maior implica menos volume para carregar entre os usos. A Samsung Electronics Japan afirmou que o Galaxy Z Fold7 era o modelo de smartphone com dobramento horizontal mais fino e leve lançado no Japão em 1º de julho de 2025, com base em pesquisa da Samsung. A empresa começou a vendê-lo por meio das lojas Docomo, varejistas e canais online no Japão em 1º de agosto de 2025. Para um comprador que considera um aparelho dobrável, o peso para carregar pode importar tanto quanto a utilidade da tela desdobrada. Reduzir esse peso dá ao design dobrável uma forma de competir para uso cotidiano, em vez de depender apenas da área da tela para justificar uma compra especializada.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez no Fornecimento de Memória Eleva os Custos de BoM, Pressionando o Android de Entrada | -1.3% | Ásia-Pacífico, América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Crescimento de Smartphones Usados ou Recondicionados Canibaliza a Demanda por Novos Dispositivos | -0.9% | França, Alemanha, Espanha, Suécia, Reino Unido | Médio prazo (2-4 anos) |
| Ciclos de Atualização Mais Lentos Devido à Durabilidade e Inovação Incremental | -0.5% | Estados Unidos | Longo prazo (≥ 4 anos) |
| Geopolítica e Tarifas Alterando SKUs, Aumentando a Complexidade Logística | -0.3% | Estados Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez no Fornecimento de Memória Eleva os Custos de BoM, Pressionando o Android de Entrada
Os custos de memória restringem os smartphones acessíveis ao tornar mais difícil conciliar um preço de venda fixo com a especificação pretendida. A Xiaomi Corporation relatou aumentos significativos nos custos de memória como um obstáculo amplo para o setor global de smartphones no primeiro semestre de 2026.[2] Para os fornecedores de Android de entrada, absorver essa pressão de insumos reduziria os ganhos disponíveis a um preço de dispositivo inalterado. Repassá-la, por outro lado, enfraqueceria a acessibilidade que define essa faixa. Em julho, a Samsung Electronics esperava que a demanda liderada por servidores deixasse o mercado de memória mais amplo com oferta insuficiente no segundo semestre de 2026, apesar da moderação parcial na demanda de dispositivos móveis e PCs, estendendo o risco de precificação para o segundo semestre.
Crescimento de Smartphones Usados ou Recondicionados Canibaliza a Demanda por Novos Dispositivos
As alternativas recondicionadas podem desviar uma compra de aparelho de um dispositivo novo de fábrica quando os compradores aceitam um telefone usado anteriormente. Na pesquisa do Instituto Vodafone de março de 2025 realizada na França, Alemanha, Espanha, Suécia e Reino Unido, 40% de todos os consumidores pesquisados definitivamente ou provavelmente planejavam comprar um smartphone recondicionado em sua próxima compra. Para os fabricantes de novos dispositivos, isso coloca a origem do aparelho dentro da decisão competitiva ao lado do próprio dispositivo. Uma oferta de novo dispositivo deve estabelecer por que um telefone recém-fabricado agrega valor suficiente para ganhar essa escolha. Como a pergunta da pesquisa diz respeito à próxima compra, a exposição recai sobre a demanda de substituição nesses 5 países, onde um telefone recondicionado é a alternativa a um recém-fabricado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Estimativas Gerais de Mercado:
Entrega de Unidades e Receita de Dispositivos Criam Tarefas Comerciais DistintasO volume de unidades mede o número de smartphones completos enviados, estabelecendo a escala física da produção de aparelhos. A Xiaomi Corporation relatou 65 milhões de remessas globais de smartphones no primeiro semestre de 2026. A demanda por unidades tem previsão de crescer mais lentamente do que o valor de vendas durante 2027-2032. Um fabricante que expande a produção em linha com a receita correria o risco de planejar mais capacidade física do que o panorama de unidades exige.
A receita de aparelhos depende dos preços de venda realizados e do mix de modelos, bem como do número de telefones vendidos. A Apple relatou vendas líquidas mundiais do iPhone de 54,25 bilhões de USD no terceiro trimestre fiscal de 2026, em comparação com 44,58 bilhões de USD no terceiro trimestre fiscal de 2025. Nessa escala de receita, a escolha de quais modelos vender afeta o retorno monetário do programa de produção. Os fornecedores, portanto, precisam separar os gastos em um mix de modelos de maior valor dos gastos em produção adicional de aparelhos.
Por Sistema Operacional (Valor e Volume):
A Escolha da Plataforma Deixa Espaço para Diferenciação de AparelhosO Android representou uma participação de 69,02% no tamanho do mercado de smartphones em 2026, tornando-o o maior segmento de sistema operacional. A Samsung Electronics Japan relatou o primeiro lugar na categoria de smartphones Android do Japão por vendas de unidades em 2025, com base em dados de PDV da BCN de 2.350 varejistas de eletrônicos, especialistas em informática e lojas online. A rede de varejo medida abrange lojas físicas e vendedores online, conectando a plataforma a mais de uma rota para compras de aparelhos. Dentro do Android, um fabricante pode buscar compras de aparelhos por meio desses canais de varejo sem tornar uma mudança de sistema operacional uma condição da venda.
Outros (HarmonyOS, KaiOS) tem previsão de ser o segmento de sistema operacional de crescimento mais rápido, com um CAGR de 5% durante 2027-2032. A Huawei relatou mais de 36 milhões de dispositivos em seu ecossistema de produtos executando HarmonyOS 5 ou HarmonyOS 6 até o final de 2025. A AppGallery oferecia mais de 350.000 aplicativos e serviços na mesma data. Para um fabricante de smartphones que apoia o HarmonyOS, o aparelho pode fornecer acesso a um ambiente mais amplo de software e dispositivos. A disponibilidade de aplicativos e serviços dá a esse fabricante uma base para reter usuários além da próxima compra de hardware, tornando a participação em software parte do apelo competitivo do aparelho.



Por Faixa de Preço (Valor e Volume):
Escala Intermediária e Demanda por Flagship Ultra-PremiumOs smartphones intermediários com preço entre USD 200-499 representaram uma participação de 44,79% no mercado de smartphones em 2026, tornando-os o maior segmento de faixa de preço. Essa faixa oferece a um proprietário de entrada uma rota de substituição de maior gasto, mantendo a compra abaixo do ponto de partida de USD 500 da faixa premium. Um fabricante pode buscar mais receita desse proprietário sem exigir uma compra premium, desde que a substituição ofereça um ganho útil. A mesma faixa também pode acomodar um comprador premium que busca uma substituição de menor preço. Atender a ambas as rotas para o intermediário cria uma tensão de design, porque os recursos que justificam a migração para cima podem diferir daqueles que um comprador migrando para baixo irá abrir mão.
Os smartphones ultra-premium com preço acima de USD 800 têm previsão de ser o segmento de faixa de preço de crescimento mais rápido, com um CAGR de 6,1% durante 2027-2032. Em março de 2026, a Samsung afirmou que mais de 70% dos clientes de pré-venda mundiais da série Galaxy S26 selecionaram o Galaxy S26 Ultra. A listagem dos EUA da Samsung colocou sua configuração desbloqueada Galaxy S26 Ultra de 256GB acima de USD 800. A seleção antecipada concentrada desse modelo dá ao fabricante um sinal de demanda em torno do qual construir sua oferta flagship. Com mais de 70% dos clientes de pré-venda escolhendo o Ultra, a demanda de pré-venda do S26 da Samsung repousa amplamente em um modelo com uma configuração nos EUA na faixa acima de USD 800.

Por Tecnologia (Geração de Rede) (Valor):
A Adoção de Rede e a Aposentadoria de Tecnologias Legadas Moldam a DemandaO 5G foi o maior segmento com uma participação de 57,76% do valor de vendas de aparelhos em 2026 e tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 4,2% durante 2027-2032. A ITU relatou que o 5G representou 36% das assinaturas globais de banda larga móvel em 2025, uma população que inclui dispositivos conectados.[3] Essa base de rede oferece aos smartphones compatíveis um ambiente de serviço estabelecido no qual fornecer conectividade 5G. A ITU também vinculou a adoção estreitamente à disponibilidade de rede, tornando a cobertura uma condição prática para a oportunidade de aparelhos. Isso favorece o alinhamento do lançamento de um aparelho 5G com a disponibilidade do serviço local, para que a conectividade ofereça um benefício de upgrade utilizável no momento da compra.
O segmento 3G e abaixo tem previsão de se contrair, tornando os requisitos de desativação de rede um risco para aparelhos vinculados a serviços legados. A Autoridade Reguladora de Comunicações do Catar ordenou à Ooredoo Qatar e à Vodafone Qatar em agosto de 2024 que encerrassem os serviços 3G até 31 de dezembro de 2025. Esse requisito datado mostra como uma decisão de rede pode encerrar a utilidade de um aparelho que depende dessa geração. Para compradores que consideram uma substituição, a continuidade da rede torna-se, portanto, uma consideração separada de saber se um telefone mais antigo ainda funciona. Um fornecedor que atende a essa transição pode tornar o acesso contínuo à rede o motivo para substituir um dispositivo que ainda funciona.
Por Fator de Forma (Valor):
A Escala do Formato Barra Coexiste com Escolhas de Dispositivos EspecializadosOs smartphones do tipo barra foram o maior segmento de fator de forma, representando 89,98% do valor de vendas de aparelhos em 2026. Em fevereiro de 2025, a Samsung relatou mais de 430.000 pré-vendas da série Galaxy S25 na Índia, 20% a mais do que para a série Galaxy S24. Esses pedidos antecipados colocam o atendimento de uma geração de dispositivo nomeada no centro da oportunidade de lançamento. Essa demanda ofereceu à linha de formato barra da Samsung uma rota para vendas de substituição sem tornar um design dobrável uma condição do upgrade.
Os smartphones dobráveis ou flip têm previsão de ser o segmento de fator de forma de crescimento mais rápido, com um CAGR de 4,8% durante 2027-2032. Um mês após o lançamento em agosto de 2026, a Samsung Electronics America relatou que as compras combinadas nos EUA do Galaxy Z Fold8 Ultra e Galaxy Z Fold8 estavam 30% à frente do Galaxy Z Fold7. Os smartphones robustos ou industriais incluem o DuraForce PRO 3 da Kyocera Corporation, que obteve o status Verizon Frontline Verified em dezembro de 2025 após testes contra padrões de segurança pública para socorristas e agências que usam a rede da Verizon. Para a Samsung, a abertura comercial está na oferta combinada do Fold, portanto, alocar produção adicional para qualquer um dos modelos requer um sinal de demanda específico do modelo.
Por Canal de Distribuição (Valor):
O Alcance Digital Direto Complementa o Varejo Físico de MarcaO canal online direto ao consumidor foi o maior segmento de distribuição com uma participação de valor de 36,91% em 2026 e tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 5,3% durante 2027-2032. O Google abriu compras diretas de telefones Pixel em toda a Índia por meio da Google Store oficial online em 29 de maio de 2025, complementando seus canais de parceiros online e offline existentes. Para um fabricante de dispositivos, uma loja direta cria seu próprio espaço para apresentar a oferta de aparelhos e concluir a venda. Como a Google Store complementa os canais de parceiros, os compradores do Pixel ganham uma rota de compra direta enquanto os revendedores mantêm um lugar na distribuição do Google.
O varejo de propriedade da marca fornece um contraponto físico à venda online direta. A Apple reinaugurou sua loja Ginza em Tóquio em 26 de setembro de 2025, com um design reimaginado de 4 andares onde os clientes podiam comprar a linha iPhone 17. A loja foi inaugurada originalmente em 2003. A reinauguração combinou um design de loja renovado com uma nova linha de dispositivos no mesmo local. Renovar um site estabelecido pode apoiar o lançamento de um produto sem adicionar outra loja, separando o investimento no ambiente de vendas da expansão do alcance físico.
Por Usuário Final (Valor):
A Propriedade do Consumidor e o Fornecimento Institucional Criam Necessidades DistintasOs usuários individuais ou consumidores foram o maior segmento de usuário final com uma participação de 79,79% do valor de vendas de aparelhos em 2026. Em países de baixa e média renda, a lacuna de gênero na posse de smartphones em 2025 era de 13%, equivalente a cerca de 210 milhões de mulheres a menos do que homens possuindo smartphones. Para os fornecedores de dispositivos pessoais, fechar uma lacuna de propriedade envolve alcançar um comprador que não possui um aparelho, uma tarefa diferente de persuadir um proprietário a fazer upgrade. Uma oferta que exige um smartphone existente como troca deixaria esses compradores de primeira vez fora de seu alcance.
Os usuários empresariais ou de PMEs têm previsão de ser o segmento de usuário final de crescimento mais rápido, com um CAGR de 4,4% durante 2027-2032. A NOK Corporation usou um aplicativo de gestão de saúde nos smartphones dos funcionários para disseminar informações de saúde todos os dias. Esse fluxo de trabalho torna o aparelho um ponto de extremidade para a comunicação do empregador, conectando a utilidade do dispositivo a uma tarefa organizacional. As aquisições do setor público incluíram o Ministério da Justiça e Segurança Pública do Brasil, que contratou por meio de sua Secretaria Nacional de Segurança Pública smartphones 5G de 30 de dezembro de 2025 a 30 de dezembro de 2026. Como o contrato brasileiro tem prazo fixo com término em 30 de dezembro de 2026, essa compra de aparelhos do setor público está vinculada a um único período de aquisição, e não a um ciclo contínuo de upgrade do consumidor.
Análise Geográfica
Mercado de Smartphones da Ásia-Pacífico
A Ásia-Pacífico detinha uma participação de 43,09% no mercado de smartphones em 2026, tornando-a a maior geografia. A China enviou 126 milhões de smartphones de janeiro a junho de 2026, queda de 3% em relação ao ano anterior. Os fornecedores que vendem para a China enfrentam um pool de remessas em encolhimento. Expandir as entregas lá requer ganhar participação de remessa em vez de depender do crescimento geral do volume.
Mercado de Smartphones do Oriente Médio
O Oriente Médio tem previsão de ser a geografia de crescimento mais rápido, com um CAGR de 10,4% durante 2027-2032. A Zain KSA lançou comercialmente o 5G-Advanced (5G+) para clientes individuais em Riade e Jeddah, na Arábia Saudita, em 23 de julho de 2026, com benefícios de desempenho para dispositivos compatíveis. Nos Emirados Árabes Unidos, a base móvel da du atingiu 9,3 milhões de assinantes pré-pagos e pós-pagos no segundo trimestre de 2026, alta de 1,6% em relação ao segundo trimestre de 2025. O serviço 5G-Advanced da Zain KSA oferece desempenho aprimorado para dispositivos compatíveis em Riade e Jeddah, portanto, a capacidade de rede torna-se um argumento de venda apenas onde a implantação chegou. Como a Zain KSA começou em 2 cidades e seus benefícios se aplicam apenas a dispositivos compatíveis, os fornecedores podem direcionar modelos prontos para 5G-Advanced aos compradores nessas áreas de serviço.
Na América do Norte, a provedora pré-paga dos EUA Total Wireless anunciou o financiamento de dispositivos Edge por meio da Glow Services Corp em dezembro de 2025, com solicitações na loja para clientes qualificados em seu serviço de rede Verizon. A América do Sul tem a regra de produtos de telecomunicações do Brasil de 2025, que torna os marketplaces e outras plataformas digitais envolvidas, incluindo participantes apenas de publicidade, conjuntamente responsáveis com os vendedores pela divulgação e verificação do código de aprovação. Na Europa, a Bitkom constatou que o acesso a telefone de trabalho fornecido pelo empregador entre os funcionários alemães que precisam de comunicação móvel atingiu 56% em 2026, ante 46% em 2023. Na África, a GSMA relatou adoção de smartphones de 33% e penetração única de internet móvel de 12,5% no Malawi em 2025. Nos Estados Unidos, no Brasil e na Alemanha, o fornecedor alcança o comprador por meio de um credor, um marketplace ou um empregador, enquanto a baixa adoção de smartphones no Malawi torna a primeira compra de aparelho a etapa determinante.
Edições regionais
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas do ponto de vista de um fabricante internacional que busca acesso técnico ao mercado para novos smartphones. A comparação separa as obrigações operativas de produto das mudanças técnicas programadas ou propostas. O benchmark de 85% do fabricante da FCC aplicou-se ao período de relatório de julho de 2025 a junho de 2026, enquanto o benchmark de 100% para futuros modelos de aparelhos sem fio entra em vigor em 15 de dezembro de 2026. Essas transições podem afetar o programa de conformidade de um modelo juntamente com as aprovações necessárias antes que o dispositivo possa ser oferecido.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Alemanha | China | Arábia Saudita | África do Sul |
|---|---|---|---|---|---|---|
| Autoridade principal | Comissão Federal de Comunicações | Anatel | Bundesnetzagentur para equipamentos de rádio; autoridades nacionais para ecodesign | Ministério da Indústria e Tecnologia da Informação | Comissão de Comunicações, Espaço e Tecnologia | Autoridade Independente de Comunicações da África do Sul |
| Instrumentos ou direção principais | Transição de compatibilidade com aparelhos auditivos do fabricante | Resoluções 715/2019 e 777/2025; procedimento de identificação de aprovação proposto para 2026 | UE 2023/1670 e 2023/1669 para modelos cobertos; exclusões de enrolável e alta segurança; revisão até setembro de 2027 | Licenciamento de acesso à rede; estrutura GB/Z 177—2026 com trabalho específico para telefones planejado | Aprovação de dispositivo pelo Artigo 89; consulta sobre satélite em outubro de 2025 com prazo de comentários em 27 de novembro de 2025 | Seção 35(1) da Lei de Comunicações Eletrônicas, sujeita a exceções; plano de frequências 2026 finalizado |
| Efeito comercial | Conformidade de acessibilidade de modelos futuros na transição do fabricante | Dispositivos SIM/chip cobertos precisam de certificação antes do uso ou venda; provedores podem recusar ativação ou suspender serviço | Obrigações de design e etiqueta de energia para modelos cobertos a partir de 20 de junho de 2025 | Equipamentos cobertos precisam de permissão antes do uso em rede pública ou venda doméstica | Os solicitantes financiam os testes por meio de laboratórios ou entidades aprovados dentro ou fora do país | Certificados apenas para empresas registradas na África do Sul; relatórios de testes acreditados exigidos para aplicações de telefone móvel |
| Atratividade atual da política | Média | Média | Média | Média | Média | Baixa |
| Direção futura da atratividade da política | Endurecimento | Sem mudança | Sem mudança | Sem mudança | Sem mudança | Sem mudança |
| Fonte: Mordor Intelligence | ||||||
A classificação Média da Alemanha reflete as obrigações de design e rotulagem para modelos cobertos, com um prazo de revisão que não estabelece nenhum novo requisito predeterminado, enquanto a transição do fabricante nos EUA justifica o Endurecimento. O licenciamento de acesso à rede da China e os testes financiados pelo solicitante da CST da Arábia Saudita sustentam classificações Médias e Sem mudança porque os padrões específicos para telefones chineses sob o GB/Z 177—2026 eram trabalho planejado, enquanto a consulta saudita com prazo de 27 de novembro de 2025 dizia respeito à conectividade por satélite, e não à aprovação geral de dispositivos. A classificação Média do Brasil reflete a certificação obrigatória e a discrição do provedor sobre dispositivos não certificados, com Sem mudança porque o procedimento de identificação proposto só entraria em vigor após um ato técnico adicional. A classificação Baixa da África do Sul reflete seu requisito de titular de certificado de empresa local e testes acreditados, com Sem mudança porque o Plano Nacional de Radiofrequências 2026 publicado em 24 de julho diz respeito à alocação de espectro, deixando a rota de aprovação da ICASA separada.
Etapas da Cadeia de Valor
Os fornecedores de componentes, os prestadores de serviços de fabricação e as marcas integradas de aparelhos capturam valor por meio de diferentes partes da produção e venda de smartphones. A MediaTek fornece chipsets Dimensity para smartphones, enquanto a Samsung Semiconductor fornece memória móvel LPDDR5X. A Hon Hai fornece serviços de fabricação eletrônica para marcas dentro de um negócio mais amplo de eletrônicos de consumo que inclui smartphones. A fabricação por contrato e a produção de propriedade da marca oferecem rotas diferentes para a construção de aparelhos, com diferentes relações entre os ganhos do serviço de produção e a venda final do dispositivo.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de componentes para smartphones | Fornecedores de chipsets como a MediaTek; fornecedores de memória como a Samsung Semiconductor | Receita de fornecimento de chips e memória | Coordenação de especificações de chipset e memória | Qualificar combinações de componentes antes da integração do aparelho |
| Serviços de fabricação de aparelhos | Prestadores de serviços de fabricação eletrônica como a Hon Hai (Foxconn) | Receita de serviços de fabricação | Traduzir designs de dispositivos em builds repetíveis | Validar o processo de build antes de escalar a produção |
| Vendas de dispositivos de marca | Fabricantes integrados de smartphones como a Samsung Electronics | Receita de venda de dispositivos de aparelhos | Manter a economia do dispositivo à medida que as especificações e os custos mudam | Revisar as escolhas de componentes antes de fixar o preço do modelo |
| Fonte: Mordor Intelligence | ||||
As fábricas de telefones móveis da Samsung em Bac Ninh e Thai Nguyen produziram 2 bilhões de aparelhos cumulativamente até junho de 2025, após o início das operações em abril de 2009. Seu Galaxy Z Fold7 foi produzido no Vietnã e lançado em julho de 2025. Operar suas próprias fábricas deixa o negócio de dispositivos da Samsung exposto à utilização das fábricas, enquanto o negócio de serviços de fabricação da Hon Hai depende de garantir trabalho de produção de clientes de marcas.
Cenário Competitivo
Concentração do Mercado
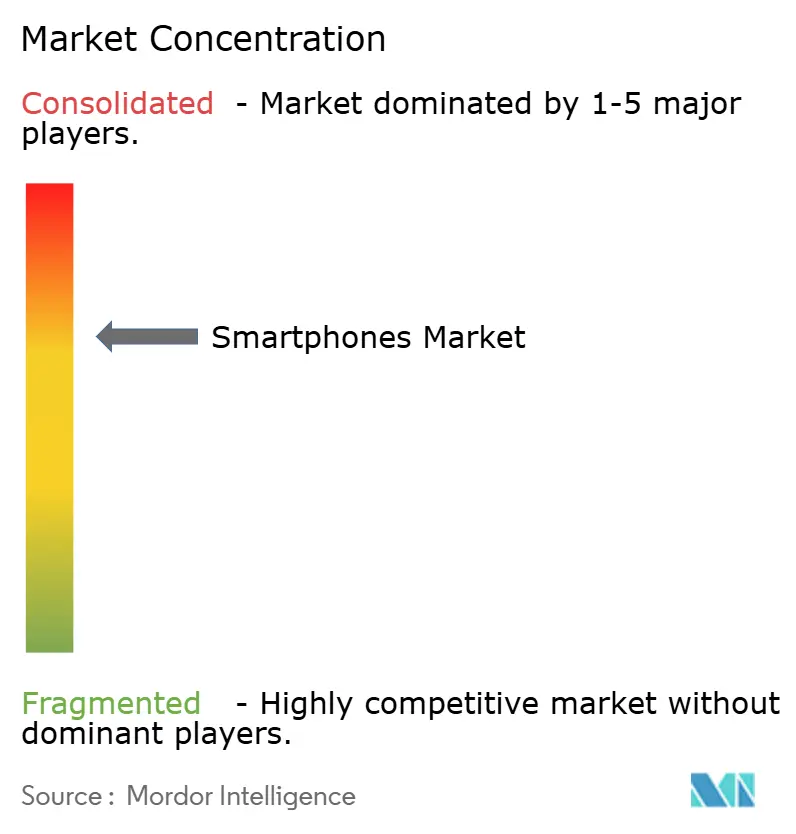
O campo inclui os produtores de smartphones Samsung Electronics Co. Ltd, Apple Inc., Xiaomi Corporation, OPPO (incluindo OnePlus) e Vivo Communication Technology Co., Ltd. O campo competitivo inclui produtores em grande escala, ilustrado pelas 165,2 milhões de remessas globais de smartphones da Xiaomi em 2025, queda de 2% em relação ao ano anterior. A Samsung relatou sólidas vendas do Galaxy S26 e forte impulso da série Galaxy A no segundo trimestre de 2026, embora seus negócios combinados de Mobile eXperience e Redes tenham registrado prejuízo operacional em meio a custos elevados de componentes. O resultado da Samsung aponta para os concorrentes que competem no preço do dispositivo para uma barreira além de atrair clientes, ou seja, preservar os ganhos quando os custos de componentes do setor sobem.
As parcerias tecnológicas podem mudar as capacidades de software de um aparelho após sua venda inicial. A Samsung começou a implementar as capacidades de câmera ao vivo e compartilhamento de tela do Gemini do Google para os usuários do Galaxy S25 em 7 de abril de 2025, sem custo adicional. O recurso exigia uma conexão com a internet e estava disponível em países selecionados para usuários com 18 anos ou mais. Para um comprador com acesso, essa implementação pode adicionar uma nova forma de usar o smartphone já possuído. Um rival que busca igualar essa experiência do usuário precisaria de entrega de software e integração de parceiros, estendendo a competição além das especificações fixadas quando um telefone é lançado.
O posicionamento regulatório molda como a plataforma da Apple conecta desenvolvedores e usuários da UE. Desde 2024, a Apple atualizou o iOS, iPadOS, Safari e a App Store na UE para conformidade com a Lei dos Mercados Digitais, incluindo a distribuição de aplicativos iOS e iPadOS notarizados por meio de marketplaces alternativos. Para a distribuição por website de aplicativos iOS e iPadOS notarizados, a Apple exige autorização do desenvolvedor, propriedade do website pelo desenvolvedor e registro de domínio no App Store Connect. Esses requisitos tornam uma rota de distribuição direta condicional a um processo de autorização controlado pela Apple, mesmo quando o desenvolvedor opera o website voltado ao cliente. Um comprador de iPhone na UE pode escolher uma fonte alternativa de aplicativos sem mudar de ecossistema de aparelho, embora a rota disponível dependa de o desenvolvedor atender às condições da Apple.
Líderes do Setor de Smartphones
-
Samsung Electronics Co. Ltd
-
Apple Inc.
-
Xiaomi Corporation
-
OPPO (incl. OnePlus)
-
Vivo Communication Technology Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Smartphones Empresas cobertas neste relatório
- Apple Inc.
- Samsung Electronics Co. Ltd
- Xiaomi Corporation
- OPPO (incl. OnePlus)
- Vivo Communication Technology Co., Ltd.
- Transsion Holdings Co., Ltd. (TECNO, Infinix, itel)
- Huawei Technologies Co., Ltd
- Honor Device Co., Ltd.
- Google LLC
- Motorola Mobility LLC (Lenovo Group Ltd)
- Realme Chongqing Mobile Telecommunications Corp., Ltd.
- HMD Global Oy (Nokia)
- Sony Corp.
- ASUSTeK Computer Inc.
- ZTE Corp.
- TCL Communication Technology Holdings Limited (Alcatel)
- Nothing Technology Ltd
- Kyocera Corporation
- Sharp Corporation
- Fairphone B.V.
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam novas propostas de aparelhos para conectividade em viagens, produção indiana elegível e dispositivos reparáveis para compradores da UE. Em março de 2026, a KDDI e a Okinawa Cellular anunciaram roaming por satélite nos EUA para o au Starlink Direct, inicialmente para telefones Google Pixel 9 e 10 atualizados com roaming habilitado nas áreas de cobertura Starlink especificadas da T-Mobile. A aprovação da Índia em julho de 2026 de um esquema de fabricação de telefones móveis de 5 anos para os exercícios fiscais de 2026-27 a 2030-31 criou uma abertura dependente de elegibilidade para produção local, fornecimento doméstico e design e P&D de marcas indianas. Essas aberturas conectam mudanças em conectividade ou política a vendas de dispositivos quando a oferta de aparelhos atende às condições técnicas ou de produção relevantes.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Jogada recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Novos aparelhos compatíveis com satélite | Roaming por satélite transfronteiriço anunciado | Assinantes au que escolhem novos telefones para viagens aos EUA | Vender compatibilidade verificada com instruções de configuração claras | Limites de compatibilidade de dispositivos e cobertura | Fabricantes de telefones compatíveis como o Google |
| Programas de smartphones fabricados na Índia | Nova aprovação de incentivo à fabricação | Fabricantes de smartphones elegíveis e marcas indianas | Vincular a produção de aparelhos ao fornecimento local qualificado e ao design | Coordenar o fornecimento de componentes locais com a montagem de aparelhos | Fabricantes elegíveis e designers de marcas indianas |
| Novas ofertas de smartphones reparáveis | Obrigações de peças sobressalentes de smartphones em vigor | Compradores da UE que escolhem novos modelos cobertos | Integrar a disponibilidade de peças ao design e suporte do aparelho | Longa obrigação de suporte após a colocação final do modelo | Fabricantes capazes de sustentar o suporte de peças específicas do modelo |
| Fonte: Mordor Intelligence | |||||
As regras da UE exigem que os fabricantes, importadores ou representantes autorizados disponibilizem peças especificadas, quando presentes, a reparadores profissionais para smartphones cobertos. A disponibilidade começa em 20 de junho de 2025 ou um mês após a colocação no mercado, o que for posterior, e continua por pelo menos 7 anos após a colocação final do modelo no mercado da UE. O compromisso comercial, portanto, se estende além do período em que unidades adicionais desse modelo entram no mercado. Para fornecedores focados na UE, a abertura é um novo aparelho apoiado por um sistema de reparo projetado para durar além da colocação final do modelo no mercado.
Desenvolvimentos industriais recentes em Mercado de Smartphones
- Set 2026: A Samsung Electronics America relatou que as compras combinadas nos EUA do Galaxy Z Fold8 Ultra e Galaxy Z Fold8 estavam 30% à frente do Galaxy Z Fold7 um mês após o lançamento em agosto de 2026.
- Ago 2026: O Google apresentou o Pixel 11, Pixel 11 Pro e Pixel 11 Pro XL, programando a disponibilidade pela Google Store e parceiros varejistas para 20 de agosto.
- Jul 2026: O Gabinete da União da Índia aprovou o Esquema de Fabricação de Telefones Móveis para os exercícios fiscais de 2026-27 a 2030-31, com incentivos sobre vendas elegíveis de telefones fabricados na Índia.
Mercado de Smartphones Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de smartphones mede os gastos anuais e as unidades vendidas de aparelhos celulares novos de fábrica, montados em fábrica, com voz, sistemas operacionais móveis avançados, multimídia habilitada para internet, lojas de aplicativos integradas e atualizações de software via rede. Abrange as vendas de dispositivos em todo o mundo em faixas de preço, gerações de rede, fatores de forma, canais de vendas e grupos de usuários finais.
Exclusões de escopo: Smartphones usados ou recondicionados, feature phones, tablets e outros dispositivos de computação conectados, acessórios de smartphones e peças de reposição vendidos separadamente, e conectividade móvel faturada separadamente e outros serviços estão excluídos.
Visão Geral da Segmentação
- Estimativas Gerais do Mercado
- Valor Total do Mercado (USD)
- Volume Total do Mercado (Unidades)
- Por Sistema Operacional (Valor e Volume)
- Android
- iOS
- Outros (HarmonyOS, KaiOS)
- Por Faixa de Preço (Valor e Volume)
- Entrada (Menos de USD 200)
- Intermediário (USD 200-499)
- Premium (USD 500-799)
- Ultrapremium (Mais de USD 800)
- Por Tecnologia (Geração de Rede) (Valor)
- 5G
- 4G ou LTE
- 3G e Abaixo
- Por Fator de Forma (Valor)
- Barra
- Dobrável ou Flip
- Robusto ou Industrial
- Por Canal de Distribuição (Valor)
- Lojas de Operadoras
- Varejo de Marca Própria
- Varejo Físico Multimarcas
- Direto ao Consumidor Online
- Por Usuário Final (Valor)
- Consumidor ou Individual
- Empresarial ou PME
- Setor Público ou Governo
- Por Geografia (Valor)
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Colômbia
- Restante da América do Sul
- Europa
- Alemanha
- França
- Reino Unido
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Sudeste Asiático (Singapura, Tailândia, Indonésia, Vietnã, Filipinas, Malásia)
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental baseia-se em fontes públicas como indicadores da União Internacional de Telecomunicações, trabalho do Banco Mundial sobre dispositivos conectados acessíveis, autoridades nacionais de comunicações e autoridades aduaneiras para enquadrar a conectividade, a acessibilidade de dispositivos e as condições do mercado de cada país. Classificações aduaneiras públicas e dados de comércio, registros de patentes e estudos revisados por pares podem adicionar evidências sobre fluxos de aparelhos, mudanças tecnológicas e impulsionadores de adoção, com cada fonte usada apenas para a medida que cobre.
Relatórios anuais de empresas, registros regulatórios, materiais para investidores e imprensa de negócios de reputação fornecem verificações cruzadas sobre receitas de aparelhos, remessas, preços, mix de produtos e atividade de fabricação. Os resultados das empresas não são tratados como um total de mercado direto. Essas fontes não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
A abordagem de pesquisa primária abrange fabricantes de smartphones, especialistas em componentes e montagem, operadoras, distribuidores, varejistas e compradores empresariais ou do setor público na APAC, EMEA e nas Américas. As perguntas de entrevista e pesquisa verificam as definições de fontes secundárias, o momento das vendas, o tratamento do preço do dispositivo, as diferenças entre remessa e venda, as divisões de faixa de preço e canal, e os indicadores de demanda regional. Quando as evidências de remessa conflitam com as divulgações de vendas das empresas, os analistas testam se o momento, o estoque ou a cobertura do produto explica a diferença, registram suposições não resolvidas, buscam outro indicador independente e triangulam antes de usar o dado.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 20% | APAC: 42% |
| Nível médio: 55% | Líderes Funcionais/de Unidade: 35% | EMEA: 28% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamento de Mercado e Previsão
O modelo usa uma estimativa de cima para baixo da receita global de aparelhos de primeira venda e das unidades de novos dispositivos, depois verifica os totais selecionados com os totais de fabricantes ou fornecedores, evidências de canal e preço médio de venda amostrado multiplicado pelo volume. Quando os preços dos dispositivos e o crescimento de unidades divergem, séries separadas de valor e volume preservam essa diferença. As unidades respondem ao momento de substituição, à disponibilidade de geração de rede, à acessibilidade e às tendências de população ou assinantes, enquanto a receita também reflete o mix de faixa de preço e os preços médios de venda. As participações de segmento são construídas a partir de evidências relatadas de sistema operacional, faixa de preço, tecnologia, fator de forma, canal, usuário final e regional, depois verificadas em relação ao total correspondente. Os indicadores de remessa apoiam o movimento de unidades, enquanto as estimativas de receita de primeira venda baseiam-se nos valores de transação de aparelhos. Uma regressão multivariada pode relacionar a receita histórica ou o movimento de unidades a indicadores como adoção de 5G, acessibilidade de aparelhos, ciclos de substituição e mix premium, com análise de cenário usada quando a direção ou o momento de um impulsionador é incerto. Os analistas comparam as previsões em nível de variável com as evidências de fabricantes, operadoras, varejistas e compradores. As observações ausentes são delimitadas com os dados públicos comparáveis mais próximos e suposições explícitas, enquanto as verificações seletivas de baixo para cima são mantidas como intervalos e reconciliadas com o total geral.
Ciclo de Validação de Dados e Atualização
Os analistas triangulam os totais de mercado e as estimativas de segmento entre estatísticas públicas, registros, indicadores de remessa e canal, e evidências dos respondentes, depois investigam variações materiais e valores discrepantes em relação a períodos anteriores e segmentos relacionados. Uma segunda revisão verifica definições, unidades, geografia, aritmética e datas de fonte, e os analistas entram em contato novamente com os tipos de fonte relevantes quando um conflito, mudança inexplicada ou lacuna de dado material poderia alterar a estimativa. O conjunto de dados é atualizado anualmente, revisado entre ciclos após eventos materiais de mercado e submetido a uma nova verificação pré-entrega para atualizações de fonte e consistência.
Tamanho do Mercado de Smartphones da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contam e nos dados usados para modelar a demanda. O mercado global de smartphones mede os gastos anuais e as unidades vendidas de aparelhos celulares novos de fábrica, montados em fábrica, com voz, sistemas operacionais móveis avançados, multimídia habilitada para internet, lojas de aplicativos integradas e atualizações de software via rede.
Os principais fatores de lacuna incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Uma regressão multivariada pode relacionar a receita histórica ou o movimento de unidades a indicadores como adoção de 5G, acessibilidade de aparelhos, ciclos de substituição e mix premium, com análise de cenário usada quando a direção ou o momento de um impulsionador é incerto.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | Valor: USD 633,3 bilhões (2027) / Volume: 1,2 bilhão de unidades (2027) | |
| Consultoria Global A | USD 556,4 bilhões (2026) | A estimativa mede a receita de 2026, um ano antes do ano de comparação, e sua previsão publicada projeta crescimento contínuo até 2033. |
| Provedor de Dados do Setor B | USD 485,3 bilhões (2025) | A fonte mede a receita de 2025 e relata crescimento positivo para aquele ano, deixando o movimento posterior do mercado fora de sua estimativa declarada. |
Os analistas da Mordor Intelligence triangulam os totais de mercado e as estimativas de segmento entre estatísticas públicas, registros, indicadores de remessa e canal, e evidências dos respondentes, depois investigam variações materiais e valores discrepantes em relação a períodos anteriores e segmentos relacionados.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de smartphones?
O mercado é estimado em 633,3 bilhões de USD em 2027 e tem previsão de atingir 756,5 bilhões de USD até 2032, a um CAGR de 3,62% durante 2027-2032.
O que impulsiona a demanda por novos smartphones?
Aparelhos 5G acessíveis e IA no dispositivo oferecem aos proprietários razões para fazer upgrade. A Dialog introduziu o Blackview Shark 6 5G no Sri Lanka em janeiro de 2026, enquanto o Google combinou o Pixel 10 com o Tensor G5 em 2025.
Qual sistema operacional lidera o valor de vendas de smartphones?
O Android detinha a maior participação de segmento com 69,02% do valor de vendas de smartphones em 2026.
Quais empresas são os principais concorrentes no mercado de smartphones?
Os principais concorrentes incluem Samsung Electronics Co. Ltd, Apple Inc., Xiaomi Corporation, OPPO incluindo OnePlus e Vivo Communication Technology Co., Ltd.
Qual desafio de custo afeta os fornecedores de smartphones?
A Xiaomi relatou aumentos significativos nos custos de memória como um obstáculo global do setor no primeiro semestre de 2026. Essa pressão pode restringir a combinação de preço e especificação oferecida pelos fornecedores de dispositivos acessíveis.
Quais regiões lideram o valor de vendas e o crescimento de smartphones?
A Ásia-Pacífico detinha 43,09% do valor de vendas de smartphones em 2026. O Oriente Médio tem previsão de crescer mais rapidamente, com um CAGR de 10,4% durante 2027-2032.