
Tamanho e Participação do Mercado de Helicópteros Militares do Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
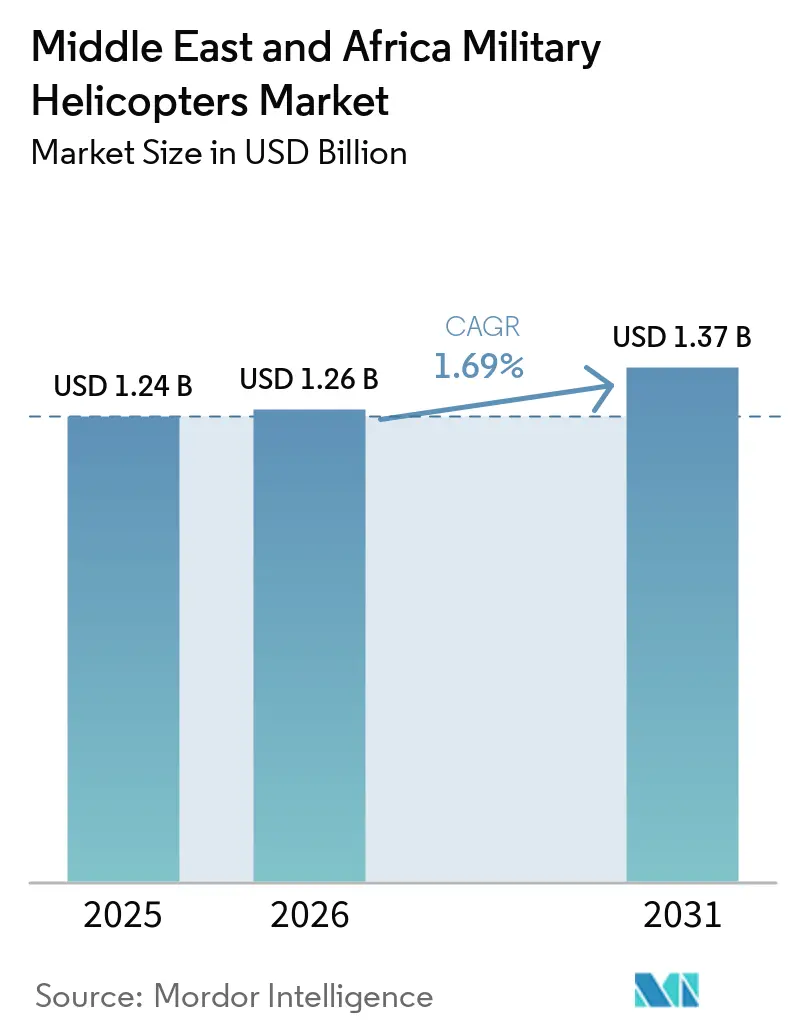
| Tamanho do mercado no ano base (2025) | 1.24 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.26 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.37 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 1.69 % |
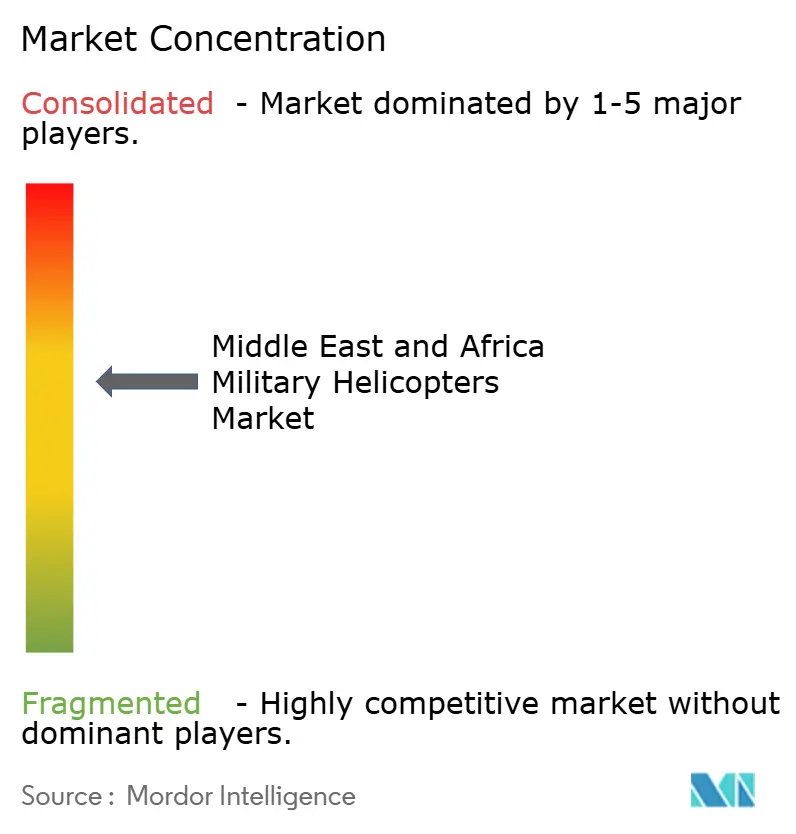
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Helicópteros Militares do Oriente Médio e África por Mordor Intelligence
O tamanho do mercado de helicópteros militares do Oriente Médio e África foi avaliado em 1,24 bilhões de USD em 2025 e está previsto para crescer de 1,26 bilhões de USD em 2026 para 1,37 bilhões de USD até 2031, registrando um CAGR de 1,69% entre 2026 e 2031. A renovação de frotas, as tarefas de segurança marítima e as contínuas necessidades de contraterrorismo sustentam a demanda. Os governos do Golfo estão combinando a aquisição de aeronaves com compromissos de manutenção local, montagem e treinamento. Essa abordagem altera a concorrência, pois os fornecedores devem oferecer tanto participação industrial quanto capacidade aeronáutica. As aquisições africanas continuam moldadas pelas necessidades de segurança, mas os limites de financiamento e a capacidade de manutenção afetam o ritmo dos pedidos. Aeronaves não tripuladas estão assumindo algumas tarefas de vigilância e ataque leve, enquanto os helicópteros tripulados permanecem importantes para transporte, resgate e operações complexas.
Principais Conclusões do Relatório
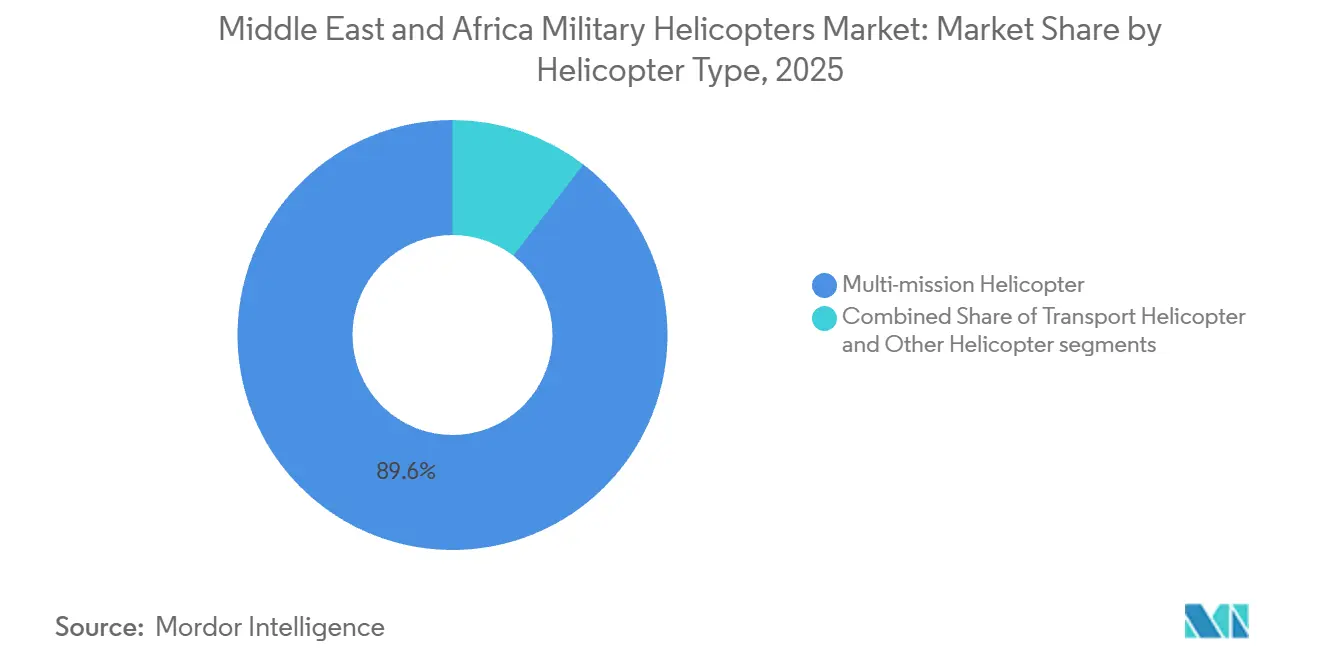
- Por tipo de helicóptero, os helicópteros multimissão representaram 89,58% da participação do mercado de helicópteros militares do Oriente Médio e África em 2025, enquanto o segmento de outros helicópteros tem previsão de crescer a um CAGR de 3,62% até 2031.
- Por serviço do usuário final, a Aviação do Exército representou 43,87% da participação do mercado de helicópteros militares do Oriente Médio e África em 2025, enquanto a Aviação Naval/do Corpo de Fuzileiros Navais tem previsão de crescer a um CAGR de 3,12% até 2031.
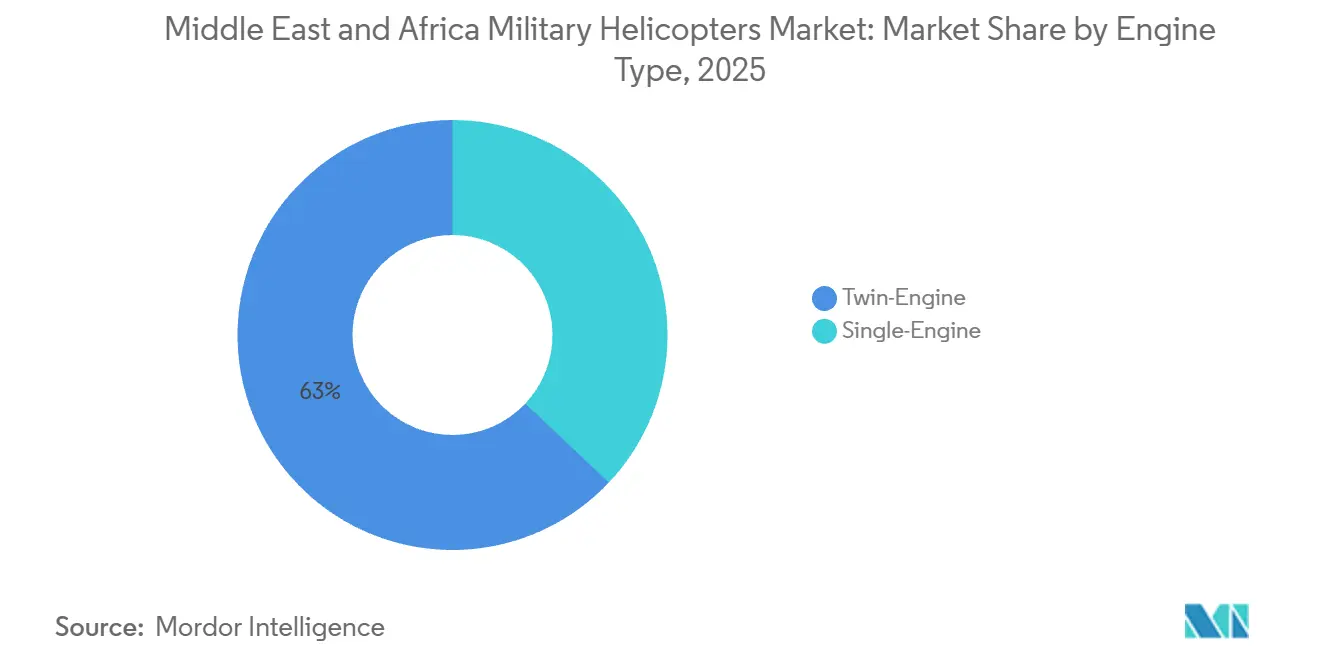
- Por tipo de motor, as configurações de motor duplo representaram 62,97% da participação do mercado de helicópteros militares do Oriente Médio e África em 2025, enquanto as plataformas de motor único têm previsão de crescer a um CAGR de 2,75% até 2031.
- Por aplicação, o combate e o apoio aéreo aproximado representaram 41,41% da participação do mercado de helicópteros militares do Oriente Médio e África em 2025, enquanto a assistência humanitária e o socorro em desastres têm previsão de crescer a um CAGR de 2,97% até 2031.
- Por país, a Arábia Saudita detinha 39,95% da participaço do mercado de helicópteros militares do Oriente Médio e África em 2025, enquanto o Catar tem previsão de crescer a um CAGR de 3,03% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | Impacto (%) na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição de frotas de aeronaves de asa rotativa envelhecidas | +0.50% | Estados do Golfo, Norte da África, África Subsaariana | Médio prazo (2 a 4 anos) |
| Modernização multimissão liderada pelo Golfo | +0.40% | Arábia Saudita, Emirados Árabes Unidos, Catar | Curto prazo (≤ 2 anos) |
| Operações de contraterrorismo e segurança de fronteiras | +0.30% | Nigéria, Somália, Sahel, Norte da África | Curto prazo (≤ 2 anos) |
| Mandatos de fabricação nacional, MRO e transferência de tecnologia | +0.20% | Arábia Saudita, Emirados Árabes Unidos | Longo prazo (≥ 4 anos) |
| Demanda por segurança marítima no Mar Vermelho, no Golfo de Áden e na África Costeira | +0.20% | Arábia Saudita, Emirados Árabes Unidos, Egito, África Oriental | Médio prazo (2 a 4 anos) |
| Integração tripulado-não tripulado e efeitos de precisão em rede | +0.10% | Arábia Saudita, Emirados Árabes Unidos, Israel | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição de Frotas de Aeronaves de Asa Rotativa Envelhecidas
As frotas envelhecidas estão elevando as decisões de substituição na agenda de aquisições de defesa em toda a região. Aeronaves mais antigas exigem mais manutenção, e a disponibilidade de peças pode comprometer a prontidão operacional. Os governos também enfrentam pressão para melhorar a sobrevivência das aeronaves, as comunicações e os equipamentos de missão. O programa CH-47F aprovado pelo Egito ilustra o papel contínuo da substituição de frotas de transporte pesado no Norte da África. O mercado de helicópteros militares do Oriente Médio e África se beneficia, portanto, dos operadores que substituem aeronaves que não atendem mais aos requisitos de transporte ou operacionais. Os programas de substituição também podem criar oportunidades de serviço mais longas para manutenção, treinamento de pilotos e suporte logístico.
A substituição de frotas não se limita às grandes forças aéreas do Golfo. Os operadores africanos devem equilibrar os requisitos de capacidade moderna com o pessoal técnico disponível e os orçamentos operacionais. Uma plataforma moderna pode melhorar a disponibilidade quando um plano confiável de peças sobressalentes e treinamento a sustenta. O argumento para aquisição é mais forte quando uma única célula pode apoiar missões de transporte, evacuação médica e segurança. Os fornecedores que estruturam compromissos de suporte de longo prazo podem reduzir o risco operacional de abandonar frotas legadas. Isso torna o planejamento do ciclo de vida tão importante quanto a aquisição de aeronaves no mercado de helicópteros militares do Oriente Médio e África.
Modernização Multimissão Liderada pelo Golfo
Os operadores do Golfo continuam a preferir helicópteros capazes de realizar múltiplas tarefas com uma única frota. Essa preferência sustenta a aquisição de aeronaves com cabines adaptáveis, sensores, equipamentos de comunicação e kits de missão. Também reflete a necessidade de utilizar inventários limitados de aeronaves em áreas operacionais dispersas. Os gastos com defesa da Arábia Saudita atingiram 83,2 bilhões de USD em 2025, proporcionando uma base substancial de financiamento para a defesa.[1] O mercado de helicópteros militares do Oriente Médio e África se beneficia desses gastos quando os orçamentos de modernização incluem mobilidade aérea e operações marítimas. As escolhas de aquisição consideram cada vez mais o acesso à manutenção e a participação industrial local, além do desempenho.
As frotas multimissão permitem que os operadores utilizem arranjos comuns de treinamento e suporte em vários conjuntos de missões. Isso pode reduzir o ônus de gerenciar tipos separados de aeronaves para transporte, resgate e vigilância. A abordagem é particularmente relevante onde as prioridades operacionais podem mudar rapidamente. Também favorece os fornecedores de aeronaves que podem integrar equipamentos sem criar sistemas de sustentação separados. As aquisições do Golfo estão moldando as expectativas em outros lugares porque os compradores regionais observam sua ênfase em disponibilidade e flexibilidade de missão. Essas condições sustentam a demanda contínua por aeronaves versáteis no mercado.
Operações de Contraterrorismo e Segurança de Fronteiras
As necessidades de contraterrorismo e segurança de fronteiras sustentam a demanda por helicópteros capazes de operar a partir de infraestrutura limitada. As aeronaves de asa rotativa proporcionam mobilidade onde as estradas são pouco confiáveis e o deslocamento terrestre é lento. Elas também apoiam a inserção de tropas, evacuação médica, vigilância e reabastecimento. Os gastos militares da África aumentaram 8,5% para 58,2 bilhões de USD em 2025, enquanto os gastos da Nigéria aumentaram 55% para 2,1 bilhões de USD. Esses movimentos orçamentários ampliam a base de financiamento para programas de aviação, embora nem todos os gastos se convertam em aquisição de helicópteros. O mercado de helicópteros militares do Oriente Médio e África é sustentado quando as prioridades de segurança exigem uma resposta rápida em grandes territórios.
A demanda frequentemente se concentra em pedidos menores, em vez de em um único grande programa de frota. Esse padrão pode favorecer plataformas com menores exigências operacionais e equipamentos de missão adaptáveis. Os operadores também precisam de suporte de treinamento e manutenção que corresponda às condições locais. As missões de fronteira e segurança interna podem continuar mesmo quando planos maiores de modernização são adiados. Isso confere às aquisições de asa rotativa um papel na prontidão de defesa de curto prazo. Também cria uma abertura prática para fornecedores capazes de entregar aeronaves e pacotes de suporte rapidamente.
Mandatos de Fabricação Nacional, MRO e Transferência de Tecnologia
A participação industrial local está se tornando uma condição central nos principais programas de helicópteros do Golfo. Os governos buscam capacidade doméstica em manutenção, reparo, revisão, treinamento e trabalhos de produção selecionados. Essa política pode ampliar o valor econômico de uma aquisição além da entrega inicial das aeronaves. Também pode dar aos operadores maior controle sobre a disponibilidade durante períodos de alta demanda. O setor de helicópteros militares do Oriente Médio e África está, portanto, tornando-se mais dependente de parcerias que desenvolvam capacidade técnica local. Os fornecedores que oferecem planos credíveis de treinamento e sustentação estão melhor posicionados para longos ciclos de aquisição.
Os arranjos de suporte local podem reduzir a dependência de instalações de reparo no exterior e de mão de obra importada. Eles também facilitam o gerenciamento de peças sobressalentes, reparo de componentes e desenvolvimento de força de trabalho, aproximando essas atividades do operador. Os benefícios dependem do escopo da transferência de tecnologia e da durabilidade da base de fornecimento local. Os requisitos no país podem aumentar a complexidade das propostas, especialmente para fornecedores menores. No entanto, podem estabelecer receitas duradouras de manutenção após a entrada em serviço da aeronave. Essa mudança torna a capacidade de suporte um fator competitivo significativo no mercado de helicópteros militares do Oriente Médio e África.
Análise do Impacto das Restrições*
| Restrição | Impacto (%) na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo do ciclo de vida e compensações orçamentárias | -0.30% | África Subsaariana, Iraque | Médio prazo (2 a 4 anos) |
| Controles de exportação e atrito na transferência de tecnologia | -0.20% | África, frotas de legado russo, FMS global | Curto prazo (≤ 2 anos) |
| Substituição por VANTs armados em missões selecionadas de ataque e ISR | -0.10% | Emirados Árabes Unidos, Arábia Saudita, Israel | Longo prazo (≥ 4 anos) |
| Lacunas de habilidades de manutenção e prontidão em mercados africanos de segundo nível | -0.10% | África Subsaariana, Norte da África | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo do Ciclo de Vida e Compensações Orçamentárias
Os helicópteros militares exigem gastos além do contrato inicial de aeronaves. Os operadores devem financiar peças sobressalentes, instalações de manutenção, simuladores, treinamento de tripulação e equipamentos de missão. Esses custos podem ser difíceis de sustentar para orçamentos de defesa menores. O aumento dos gastos militares da África não elimina os requisitos concorrentes para defesa aérea, forças terrestres e sistemas não tripulados. O mercado de helicópteros militares do Oriente Médio e África pode, portanto, enfrentar atrasos quando os programas de aeronaves competem com outras prioridades urgentes. Os pacotes de suporte de longo prazo podem reduzir a incerteza, mas podem aumentar o valor visível do contrato.
Aeronaves de motor duplo com sensores avançados podem ser especialmente caras de operar ao longo de suas vidas úteis. Os operadores devem ponderar sua maior capacidade em relação aos custos recorrentes de manutenção e treinamento. Frotas mistas podem adicionar complexidade porque cada tipo necessita de peças, ferramentas e habilidades técnicas separadas. Aeronaves de menor custo podem atender a necessidades limitadas de transporte ou treinamento, mas não podem substituir todos os tipos de missão. As decisões orçamentárias podem, portanto, favorecer menos aeronaves de alta capacidade ou modernização gradual da frota. Essa restrição é mais forte onde os fundos operacionais não acompanham as ambições de aquisição.
Controles de Exportação e Atrito na Transferência de Tecnologia
Os controles de exportação podem afetar os cronogramas de entrega, as escolhas de configuração e a disponibilidade de subsistemas. Essas regras importam quando as plataformas dependem de componentes de vários países. Elas também podem limitar o escopo da transferência de tecnologia que um cliente busca. Tais limitações são importantes em uma região onde a produção e a manutenção locais são cada vez mais importantes nas aquisições. O mercado de helicópteros militares do Oriente Médio e África é afetado quando as aprovações adicionam incerteza a um processo de aquisição já longo. Os operadores podem responder considerando plataformas com cadeias de fornecimento menos restritivas.
Os requisitos de transferência de tecnologia podem criar atrito semelhante mesmo quando uma plataforma é adequada. Os fornecedores devem equilibrar as expectativas dos clientes com suas próprias obrigações regulatórias e controles de propriedade intelectual. Isso pode alterar os resultados competitivos em licitações focadas em capacidade de montagem ou reparo local. Também pode encorajar os países a diversificar sua base de fornecedores em vez de depender de uma única fonte. O efeito é mais visível em programas com metas ambiciosas de capacidade doméstica. A concorrência nas aquisiões é, consequentemente, moldada pela exportabilidade, acesso ao suporte e participação local.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Helicóptero:
Plataformas Multimissão Lideram, Enquanto Outros Tipos Crescem Mais RapidamenteOs helicópteros multimissão representaram 89,58% do tamanho do mercado de helicópteros militares do Oriente Médio e África em 2025. Sua posição reflete o valor que os operadores atribuem ao uso flexível em funções de transporte, escolta, evacuação médica e missões marítimas. Uma plataforma comum pode simplificar o treinamento, a manutenção e o planejamento de peças. Isso é útil para forças que gerenciam requisitos diversos com números limitados de frota. O segmento também se adapta às preferências de aquisição do Golfo por aeronaves adaptáveis e suporte duradouro. Sua escala oferece aos fornecedores com frotas multimissão estabelecidas uma base sólida na região.
Outros tipos de helicópteros estão previstos para crescer a um CAGR de 3,62% até 2031. Essa categoria inclui aeronaves adquiridas para requisitos mais focados de ataque e reconhecimento. A demanda está ligada às operações de contraterrorismo e à necessidade de uma capacidade de combate dedicada. Aeronaves especializadas podem complementar as frotas multimissão em vez de substituí-las. Os helicópteros de transporte também permanecem relevantes para transporte de cargas pesadas e mobilidade de forças. O mercado de helicópteros militares do Oriente Médio e África continuará a exigir um equilíbrio entre frotas versáteis e capacidade específica de missão.

Por Serviço do Usuário Final:
A Aviação do Exército Detém a Maior Posição, Enquanto a Aviação Naval se ExpandeA Aviação do Exército representou 43,87% do mercado de helicópteros militares do Oriente Médio e África em 2025. As grandes forças terrestres utilizam helicópteros para mobilidade, suporte, reabastecimento e resposta a emergências. Esse papel permanece importante em países com vastos desertos, fronteiras remotas e operações de segurança dispersas. As frotas do exército também apoiam o rápido deslocamento de pessoal e equipamentos. Sua amplitude operacional ajuda a explicar a posição de liderança do segmento. A demanda permanece ligada à prontidão das forças terrestres e à disponibilidade da frota.
A Aviação Naval/do Corpo de Fuzileiros Navais tem previsão de expandir a um CAGR de 3,12% até 2031. O segmento se beneficia da maior atenção à segurança no Mar Vermelho e no Golfo de Áden. Aeronaves embarcadas são necessárias para vigilância, resgate, transporte e coordenação marítima. A liderança do Egito na Força-Tarefa Combinada 153 demonstra a importância contínua da cooperação marítima regional. Os programas de aeronaves navais também envolvem integração com navios e treinamento especializado de tripulação. Esses fatores sustentam um requisito de serviço contínuo no mercado regional.
Por Tipo de Motor:
Plataformas de Motor Duplo Lideram, Enquanto Aeronaves de Motor Único Ganham TerrenoAs configurações de motor duplo comandaram 62,97% da participação do mercado de helicópteros militares do Oriente Médio e África em 2025. Seu papel de liderança reflete os requisitos de redundância, carga útil e operações de maior alcance. Essas características são relevantes em ambientes marítimos, terrenos acidentados e missões de segurança exigentes. Os Emirados Árabes Unidos receberam aprovação para 6 helicópteros CH-47F Block II avaliados em 1,32 bilhões de USD em maio de 2025. [2] O pacote incluiu sistemas de combustível de alcance estendido e equipamentos de missão. Tais programas demonstram o investimento contínuo em frotas de motor duplo de alta capacidade.
As plataformas de motor único têm projeção de crescer a um CAGR de 2,75% até 2031. Elas podem ser adequadas para treinamento, vigilância de fronteiras e missões utilitárias mais leves. Seu menor ônus operacional pode ser relevante para usuários com orçamentos limitados. Elas também ajudam os operadores a manter a capacidade de treinamento de voo sem comprometer todas as horas de voo com aeronaves mais pesadas. A categoria não substitui as plataformas de motor duplo em todos os ambientes operacionais. Em vez disso, atende a missões onde o custo e os requisitos de suporte mais simples são mais importantes.
Por Aplicação:
Combate e Apoio Aéreo Aproximado Permanecem Centrais, Enquanto o Socorro em Desastres CresceO combate e o apoio aéreo aproximado representaram 41,41% do tamanho do mercado de helicópteros militares do Oriente Médio e África em 2025. O segmento está vinculado à necessidade de apoio rápido em operações de contraterrorismo e segurança interna. Os helicópteros podem fornecer reconhecimento, mobilidade e apoio direto em locais de difícil acesso para as forças terrestres. Essas missões exigem disponibilidade confiável e tripulações treinadas. Elas também sustentam a demanda por aeronaves com sistemas protegidos e equipamentos adaptáveis. A capacidade de combate, portanto, permanece um requisito central em várias frotas nacionais.
A assistência humanitária e o socorro em desastres estão previstos para crescer a um CAGR de 2,97% até 2031. As aeronaves militares são frequentemente utilizadas para transportar suprimentos, evacuar pessoas e prestar apoio após eventos graves. Os helicópteros multimissão são bem adequados para essas tarefas porque suas cabines e equipamentos podem ser rapidamente adaptados. A função pode justificar investimentos em capacidade de transporte mesmo fora do planejamento de combate. Também fortalece o argumento a favor de células disponíveis durante todo o ano. Essa aplicação acrescenta um papel mais amplo de resposta pública ao mercado regional.
Análise Geográfica
Mercado de Helicópteros Militares da Arábia Saudita
A Arábia Saudita detinha 39,95% da participação no mercado de helicópteros militares do Oriente Médio e África em 2025. O país permanece como a principal fonte de demanda por helicópteros da região, pois opera aeronaves em múltiplos ramos das forças armadas. O país também está avançando em direção a modelos de aquisição que incluem maior participação doméstica em manutenção e na base industrial. Seus gastos com defesa de 83,20 bilhões de USD em 2025 fornecem uma sólida base de financiamento para programas de capacidade de longo prazo. Essa combinação de capacidade de gastos e política industrial torna a Arábia Saudita central para as estratégias dos fornecedores regionais.
Mercado de Helicópteros Militares do Qatar e dos Emirados Árabes Unidos
O Qatar tem previsão de crescimento a uma CAGR de 3,03% até 2031, enquanto os Emirados Árabes Unidos permanecem como outro grande centro de demanda do Golfo, com o pacote CH-47F Block II aprovado no valor de 1,32 bilhões de USD destacando as necessidades de transporte de cargas pesadas. Os compradores do Golfo estão cada vez mais interessados na disponibilidade das aeronaves, no suporte local e em sistemas de missão flexíveis. Seus programas podem suportar plataformas de alto valor, bem como atividades de sustentação de longo prazo. As necessidades marítimas acrescentam demanda adicional por aeronaves capazes de operar a partir de bases costeiras e embarcações navais.
Mercado de Helicópteros Militares do Oriente Médio e África
Os gastos militares da África aumentaram 8,5% para 58,2 bilhões de USD em 2025, o que sustenta uma base de financiamento de segurança mais ampla. O aumento de 55% da Nigéria para 2,1 bilhões de USD foi particularmente significativo. A demanda é impulsionada pela segurança de fronteiras, conflitos internos, necessidades de transporte e operações marítimas. No entanto, a aquisição é limitada pela capacidade de manutenção e pela concorrência de outras prioridades de defesa. A participação do Egito na segurança do Mar Vermelho também fortalece a relevância do Norte de África para o planejamento da aviação naval. O mercado de helicópteros militares do Oriente Médio e África, portanto, combina programas de alto valor do Golfo com requisitos africanos menores, mas importantes.
Panorama Competitivo
Principais Empresas no Mercado de Helicópteros Militares do Oriente Médio e África
O mercado de helicópteros militares do Oriente Médio e África é moderadamente consolidado entre os principais fabricantes de equipamentos originais. Airbus, Boeing, Leonardo e Sikorsky têm posições sólidas nas aquisições do Golfo por meio de frotas de aeronaves estabelecidas e arranjos de suporte. Suas vantagens incluem comunidades de operadores treinados, equipamentos de missão e experiência em sustentação. O programa aprovado do CH-47F Block II da Boeing para os Emirados Árabes Unidos demonstra a importância das rotas de aquisição apoiadas pelo governo para plataformas de alto valor. Esses fornecedores competem em capacidade de aeronaves, confiança na entrega e suporte de longo prazo. Eles também devem responder às expectativas dos clientes por participação doméstica.
A Airbus avançou uma oferta de integração tripulado-não tripulado por meio do HTeaming, introduzido em junho de 2025. A Airbus também recebeu o primeiro pedido de Gana por 2 helicópteros multimissão H175M em janeiro de 2026. Em julho de 2026, a The Helicopter Company encomendou 8 helicópteros Airbus H145 adicionais no âmbito de seu contrato-quadro existente. Esses movimentos mostram como a gama de produtos, a relevância operacional local e os relacionamentos de suporte podem reforçar a posição regional de um fornecedor. A Boeing permanece importante no transporte pesado, enquanto outros fabricantes estabelecidos mantêm posições nas categorias de helicópteros utilitários, navais e de combate.
A concorrência está se ampliando à medida que os clientes buscam montagem local, manutenção e participação tecnológica. Novos fornecedores podem ganhar atenção oferecendo termos industriais flexíveis ou menores custos de suporte. Ao mesmo tempo, sistemas de missão complexos e redes de treinamento estabelecidas criam barreiras para novos entrantes. Os principais fabricantes globais detêm uma parcela substancial do valor dos contratos do Golfo, mas o material fornecido não atinge uma participação combinada dos cinco primeiros de 80% ou mais. A concorrência permanecerá mais intensa nos países onde as aquisições combinam substituição de frota com requisitos de localização. O setor de helicópteros militares do Oriente Médio e África recompensará os fornecedores que puderem oferecer uma aeronave confiável, suporte duradouro e um plano credível de capacidade local.
Líderes do Setor de Helicópteros Militares do Oriente Médio e África
-
Airbus SE
-
The Boeing Company
-
Leonardo S.p.A.
-
Russian Helicopters (Rostec)
-
Lockheed Martin Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Helicópteros Militares do Oriente Médio e África Empresas cobertas neste relatório
- Airbus SE
- Leonardo S.p.A.
- Lockheed Martin Corporation
- The Boeing Company
- Bell Textron Inc.
- Russian Helicopters (Rostec)
- Turkish Aerospace Industries, Inc.
- Hindustan Aeronautics Limited
- Korea Aerospace Industries, Ltd.
- Aviation Industry Corporation of China, Ltd.
- MD Helicopters, LLC
- Kawasaki Heavy Industries, Ltd.
- Mitsubishi Heavy Industries, Ltd.
- Safran SA
- Saudi Arabian Military Industries
- Denel SOC Ltd.
Desenvolvimentos industriais recentes em Mercado de Helicópteros Militares do Oriente Médio e África
- Janeiro de 2026: O Ministério da Defesa de Gana contratou a Airbus Helicopters para 2 plataformas multimissão H175M para operações de transporte, busca e salvamento e socorro em desastres, juntamente com 1 ACH175 e 1 ACH160, marcando o retorno da Airbus ao país da África Ocidental e expandindo sua presença em helicópteros militares na África.
- Maio de 2025: O Departamento de Estado dos EUA aprovou a venda militar estrangeira de 1,32 bilhões de USD do CH-47F Block II Chinook para os Emirados Árabes Unidos. A Agência de Cooperação de Segurança de Defesa autorizou 6 helicópteros CH-47F Block II com sistemas de combustível de alcance estendido, sondas de reabastecimento ar-ar, sistemas eletro-ópticos WESCAM MX-15HDi e AN/AAR-57 CMWS para o Comando de Aviação Conjunta dos Emirados Árabes Unidos, com Boeing e Honeywell como contratantes principais.
Escopo do Relatório do Mercado de Helicópteros Militares do Oriente Médio e África
Os helicópteros militares são aeronaves de asa rotativa projetadas para missões de defesa e segurança em domínios terrestres e marítimos. Equipados com aviônica específica de missão, sistemas de armas, recursos de sobrevivência e sistemas de propulsão avançados, eles apoiam operações táticas, estratégicas e humanitárias, incluindo apoio de combate, transporte de tropas, reconhecimento, busca e salvamento, logística e socorro em desastres em ambientes diversos e contestados.
O mercado de helicópteros militares do Oriente Médio e África é segmentado por tipo de helicóptero, serviço do usuário final, tipo de motor, aplicação e geografia. Por tipo de helicóptero, o mercado é segmentado em helicópteros multimissão, de transporte e outros. Por serviço do usuário final, o mercado é segmentado em força aérea, aviação do exército, aviação naval/do corpo de fuzileiros navais, operações conjuntas/especiais e paramilitar e guarda costeira. Por tipo de motor, o mercado é segmentado em helicópteros de motor único e motor duplo. Por aplicação, o mercado é segmentado em combate e apoio aéreo aproximado, transporte de tropas, assistência humanitária e socorro em desastres e treinamento de pilotos. O relatório também abrange os tamanhos de mercado e as previsões para o mercado de helicópteros militares do Oriente Médio e África em cinco países da região. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Visão geral da segmentação
| Helicóptero Multimissão |
| Helicóptero de Transporte |
| Outros |
| Argélia |
| Egito |
| Catar |
| Arábia Saudita |
| Emirados Árabes Unidos |
| Restante do Oriente Médio e África |
| Tipo de Estrutura | Helicóptero Multimissão |
| Helicóptero de Transporte | |
| Outros | |
| País | Argélia |
| Egito | |
| Catar | |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio e África |
Definição de mercado
- Tipo de Aeronave - Todas as aeronaves de asa rotativa militares utilizadas para diversas aplicações estão incluídas neste estudo.
- Subtipo de Aeronave - Para este estudo, todos os helicópteros militares com base em sua aplicação são considerados.
- Tipo de Estrutura - Helicópteros Multimissão, Helicópteros de Transporte, Helicópteros de Treinamento e diversas outras aeronaves de asa rotativa são considerados neste estudo.
| Palavra-chave | Definição |
|---|---|
| IATA | IATA significa Associação Internacional de Transporte Aéreo, uma organização comercial composta por companhias aéreas de todo o mundo que exerce influência sobre os aspectos comerciais do transporte aéreo. |
| ICAO | ICAO significa Organização de Aviação Civil Internacional, uma agência especializada das Nações Unidas que apoia a aviação e a navegação em todo o mundo. |
| Certificado de Operador Aéreo (COA) | Um certificado concedido por uma Autoridade Nacional de Aviação que permite a realização de atividades de voo comercial. |
| Certificado de Aeronavegabilidade (CA) | Um Certificado de Aeronavegabilidade (CA) é emitido para uma aeronave pela autoridade de aviação civil no estado em que a aeronave está registrada. |
| Produto Interno Bruto (PIB) | O produto interno bruto (PIB) é uma medida monetária do valor de mercado de todos os bens e serviços finais produzidos em um período de tempo específico pelos países. |
| RPK (Quilômetros Percorridos por Passageiros Pagantes) | O RPK de uma companhia aérea é a soma dos produtos obtidos multiplicando-se o número de passageiros pagantes transportados em cada etapa de voo pela distância da etapa - é o número total de quilômetros percorridos por todos os passageiros pagantes. |
| Fator de Ocupação | O fator de ocupação é uma métrica utilizada no setor de companhias aéreas que mede a porcentagem da capacidade de assentos disponíveis que foi preenchida com passageiros. |
| Fabricante de Equipamento Original (FEO) | Um fabricante de equipamento original (FEO) é tradicionalmente definido como uma empresa cujos bens são utilizados como componentes nos produtos de outra empresa, que então vende o item acabado aos usuários. |
| Associação Internacional de Segurança no Transporte (AIST) | A Associação Internacional de Segurança no Transporte (AIST) é uma rede internacional de chefes de autoridades independentes de investigação de segurança. |
| Assentos-Quilômetro Disponíveis (AQD) | Esta métrica é calculada multiplicando-se os Assentos Disponíveis (AD) em um voo, definidos acima, pela distância percorrida. |
| Peso Bruto | O peso totalmente carregado de uma aeronave, também conhecido como "peso de decolagem", que inclui o peso combinado de passageiros, carga e combustível. |
| Aeronavegabilidade | A capacidade de uma aeronave, ou outro equipamento ou sistema aerotransportado, de operar em voo e no solo sem risco significativo para a tripulação de voo, tripulação de terra, passageiros ou terceiros. |
| Normas de Aeronavegabilidade | Critérios detalhados e abrangentes de projeto e segurança aplicáveis à categoria de produto aeronáutico (aeronave, motor ou hélice). |
| Operador de Base Fixa (OBF) | Uma empresa ou organização que opera em um aeroporto. Um OBF fornece serviços de operação de aeronaves como manutenção, abastecimento, treinamento de voo, serviços de fretamento, hangaragem e estacionamento. |
| Indivíduos de Alto Patrimônio Líquido (IAPN) | Indivíduos de Alto Patrimônio Líquido (IAPN) são indivíduos com mais de USD 1 milhão em ativos financeiros líquidos. |
| Indivíduos de Patrimônio Líquido Ultralto (IPNU) | Indivíduos de Patrimônio Líquido Ultralto (IPNU) são indivíduos com mais de USD 30 milhões em ativos financeiros líquidos. |
| Administração Federal de Aviação (FAA) | A divisão do Departamento de Transportes responsável pela aviação. Opera o Controle de Tráfego Aéreo e regula tudo, desde a fabricação de aeronaves até o treinamento de pilotos e as operações aeroportuárias nos Estados Unidos. |
| EASA (Agência Europeia para a Segurança da Aviação) | A Agência Europeia para a Segurança da Aviação é uma agência da União Europeia estabelecida em 2002 com a tarefa de supervisionar a segurança e a regulamentação da aviação civil. |
| Aeronave com Sistema de Alerta e Controle Aerotransportado (SACA) | Uma aeronave com Sistema de Alerta e Controle Aerotransportado (SACA) está equipada com um radar potente e um centro de comando e controle a bordo para dirigir as forças armadas. |
| Organização do Tratado do Atlântico Norte (OTAN) | A Organização do Tratado do Atlântico Norte (OTAN), também chamada de Aliança do Atlântico Norte, é uma aliança militar intergovernamental entre 30 estados membros – 28 europeus e dois norte-americanos. |
| Caça de Ataque Conjunto (CAJ) | O Caça de Ataque Conjunto (CAJ) é um programa de desenvolvimento e aquisição destinado a substituir uma ampla gama de aeronaves de caça, ataque e ataque ao solo existentes para os Estados Unidos, Reino Unido, Itália, Canadá, Austrália, Países Baixos, Dinamarca, Noruega e, anteriormente, Turquia. |
| Aeronave de Combate Leve (ACL) | Uma aeronave de combate leve (ACL) é uma aeronave militar leve a jato/turboélice multifunção, comumente derivada de projetos de treinadores avançados, projetada para engajamento em combate leve. |
| Instituto Internacional de Pesquisa para a Paz de Estocolmo (SIPRI) | O Instituto Internacional de Pesquisa para a Paz de Estocolmo (SIPRI) é um instituto internacional que fornece dados, análises e recomendações sobre conflitos armados, gastos militares e comércio de armas, bem como desarmamento e controle de armamentos. |
| Aeronave de Patrulha Marítima (APM) | Uma aeronave de patrulha marítima (APM), também conhecida como aeronave de reconhecimento marítimo, é uma aeronave de asa fixa projetada para operar por longos períodos sobre a água em funções de patrulha marítima, em particular, guerra antissubmarino, guerra antinavio e busca e salvamento. |
| Número de Mach | O número de Mach é definido como a razão entre a velocidade verdadeira no ar e a velocidade do som na altitude de uma determinada aeronave. |
| Aeronave Furtiva | Furtividade é um termo comum aplicado à tecnologia e doutrina de baixa observabilidade, que torna uma aeronave quase invisível ao radar, à detecção infravermelha ou visual. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: A fim de construir uma metodologia de previsão robusta, as variáveis e fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos históricos e de previsão foram fornecidas em termos de receita e volume. Para a conversão de vendas em volume, o preço médio de venda (PMS) é mantido constante ao longo do período de previsão para cada país, e a inflação não faz parte da precificação.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações de analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bancos de Dados e Plataformas de Assinatura




