
Dimensão e Quota do Mercado de Helicópteros da Europa
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2019 - 2024 |
| Tamanho do Mercado (2026) | 12.53 Bilhões de dólares |
| Tamanho do Mercado (2031) | 16.39 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.51 % |
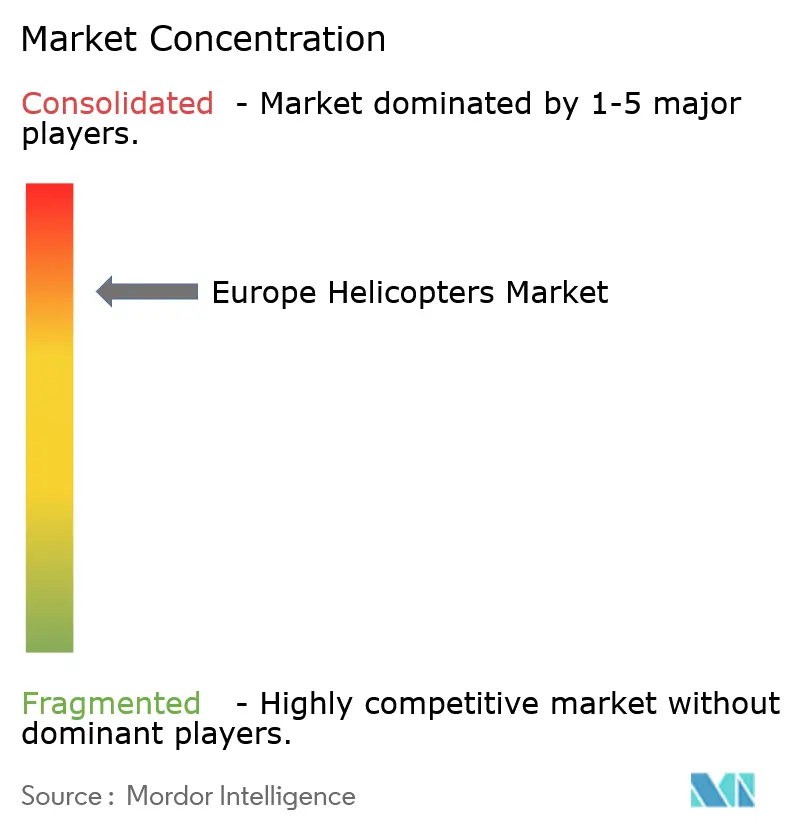
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Helicópteros da Europa pela Mordor Intelligence
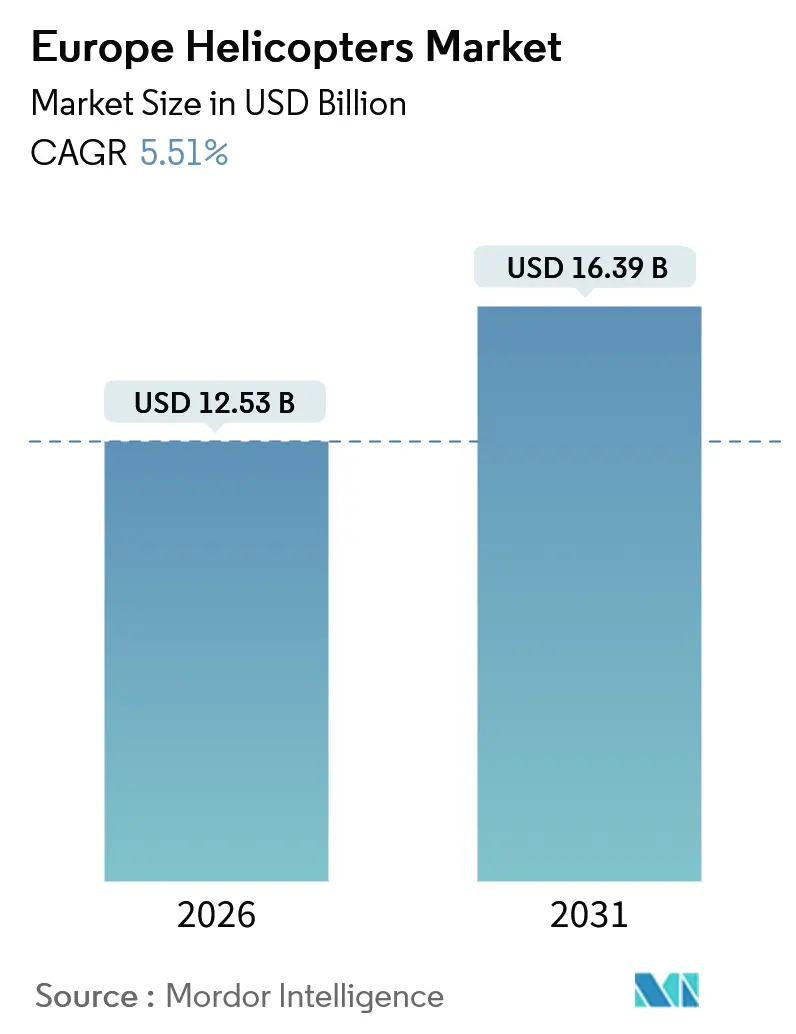
A dimensão do mercado de helicópteros da Europa situou-se em USD 12,53 mil milhões em 2026 e está projetada para atingir USD 16,39 mil milhões em 2031, avançando a um CAGR de 5,51%. A expansão do mercado de helicópteros europeu reflete recapitalizações de defesa sincronizadas, o aumento do tráfego em parques eólicos offshore e estruturas alargadas de serviços médicos de emergência, todos os quais reforçam a procura a curto prazo, mesmo que as pressões sobre os custos operacionais persistam. As plataformas de transporte médio biturbina dominam a aquisição porque satisfazem as regras de amaragem da EASA e proporcionam a autonomia necessária para as redes de transporte no Mar do Norte. A atividade civil e comercial está agora a registar a ascensão mais acentuada, em parte porque os fundos estruturais da UE estão a acelerar as adjudicações de ambulâncias aéreas na Europa Central e Oriental, e em parte porque o turismo costeiro em Itália e Espanha regressou aos volumes de horas de voo anteriores à pandemia. Os fabricantes de primeiro nível estão a responder com modelos mais leves e silenciosos e com roteiros de conjunto motopropulsor capazes de incorporar misturas mais elevadas de combustível de aviação sustentável, alinhando assim a economia das frotas com os mandatos ReFuelEU Aviation. A dinâmica competitiva permanece intensa, mas os custos de mudança, os programas de formação partilhados e os acordos locais de partilha de trabalho industrial continuam a favorecer os incumbentes que oferecem cabines comuns em múltiplas classes de peso.
Principais Conclusões do Relatório
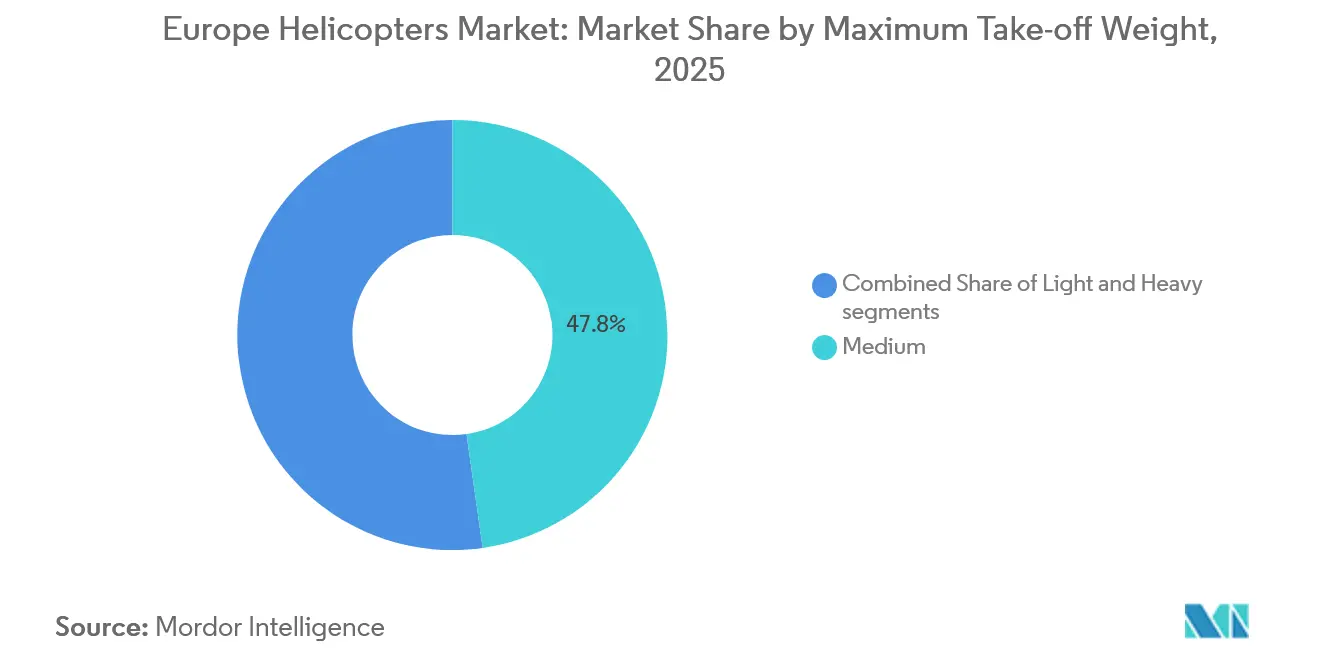
- Por peso máximo de decolagem, os helicópteros médios lideraram o mercado europeu de helicópteros com uma quota de 47,76% em 2025, enquanto a categoria leve está a avançar a um CAGR de 6,89% até 2031.
- Por aplicação, a utilização militar representou 60,77% da dimensão do mercado europeu de helicópteros em 2025; a procura civil e comercial está prevista expandir a um CAGR de 7,32% até 2031.
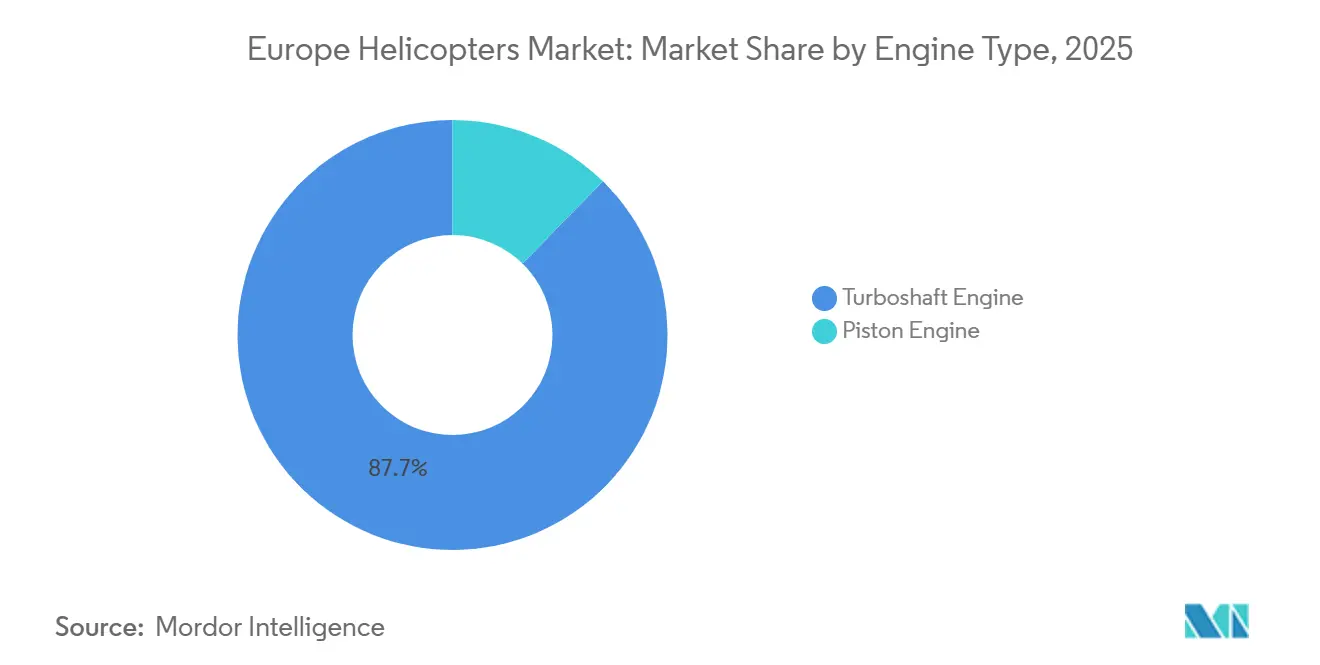
- Por tipo de motor, as plataformas de turboeixo capturaram 87,67% da quota do mercado europeu de helicópteros em 2025 e estão projetadas para crescer a um CAGR de 6,43% até 2031.
- Por setor de uso final, a inteligência, vigilância e reconhecimento representou 28,38% da dimensão do mercado europeu de helicópteros em 2025, enquanto se espera que os serviços médicos de emergência aumentem a um CAGR de 7,19% entre 2026 e 2031.
- Por geografia, o Reino Unido deteve 19,91% da quota do mercado europeu de helicópteros em 2025, enquanto a Itália exibiu o crescimento mais rápido de 6,73% de CAGR ao longo do horizonte de previsão.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado de Helicópteros da Europa
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Modernização da frota para cumprir as normas europeias Fase 3/4 | +0.8% | Europa Ocidental (Reino Unido, França, Alemanha, Países Baixos) | Médio prazo (2-4 anos) |
| Aumento de contratos HEMS e evacuação médica financiada pela UE | +1.2% | Europa Central e Oriental | Curto prazo (≤ 2 anos) |
| Expansão de parques eólicos offshore | +1.0% | Litoral do Mar do Norte, Mar Báltico | Médio prazo (2-4 anos) |
| Ciclos de substituição de aeronaves de asa rotativa de defesa | +1.5% | França, Espanha, Reino Unido, Alemanha | Longo prazo (≥ 4 anos) |
| Subsídios de I&D para aeronaves de asa rotativa híbrido-elétrica | +0.4% | Toda a UE com concentração em França, Alemanha, Itália | Longo prazo (≥ 4 anos) |
| Requisitos de segurança de fronteiras e busca e salvamento | +0.6% | Polónia, Estados Bálticos, Roménia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Modernização da Frota para Cumprir as Normas de Ruído e Emissões Fase 3/4 da UE
As normas de ruído EASA CS-36 e os limites de emissões de Fase 3/4 estão a acelerar a retirada de serviço de aeronaves de asa rotativa mais antigas nas rotas urbanas de HEMS e offshore, onde as reclamações de ruído comunitário se intensificam.[1]EASA, "CS-36 Normas de Certificação de Ruído," easa.europa.eu O ReFuelEU Aviation impõe uma mistura de 2% de combustível de aviação sustentável a partir de 2025, que aumenta para 6% em 2030 e 70% em 2050, resultando em faturas de combustível duas a cinco vezes superiores às do Jet A-1. Os operadores gravitam, portanto, para tipos biturbina como o H145 e o H160, cujos rotores sem rolamentos de cinco pás e caudas Fenestron reduzem o ruído externo em até 50%. A NHV validou a viabilidade ao voar com misturas de 40% de SAF em setores do Mar do Norte durante 2025, comprovando que os clientes de energia absorvem tarifas logísticas mais elevadas para atingir metas de carbono. A Alemanha incorporou assinaturas acústicas baixas na sua encomenda de 82 unidades H145M, sublinhando como a conformidade é agora uma consideração fundamental nos critérios dos pedidos de proposta, em vez de ser tratada como trabalho de retrofitting.
Aumento de Contratos HEMS e Programas de Evacuação Médica Financiados pela UE
A Europa Central e Oriental utilizou fundos estruturais para colmatar as lacunas nos cuidados de trauma, onde as redes rodoviárias esparsas prolongam os tempos de resposta. A Bulgária assinou um pacote nacional de ambulância aérea de EUR 50,8 milhões (USD 59,26 milhões) em 2024, com previsão de entrada em serviço plena até meados de 2026. O quadro rescEU reservou EUR 140 milhões (USD 163,32 milhões) para uma frota agrupada ao serviço da Eslováquia, da Chéquia e da Roménia, um exemplo pioneiro de partilha de ativos que reduz os custos do ciclo de vida transfronteiriço. O Regulamento da Comissão 2023/1020 harmonizou os referenciais de formação de tripulações e de equipamento médico, eliminando obstáculos de conformidade fragmentados e alargando os conjuntos de concurso para operadores privados.
Expansão de Parques Eólicos Offshore no Mar do Norte e no Mar Báltico
Mais de 20 GW de capacidade de energia eólica offshore entraram em construção ou comissionamento entre 2024 e 2026, cada um exigindo transporte contínuo por helicóptero para montagem de turbinas, manutenção e transferências de tripulações. O parque eólico Thor da RWE atingiu a operação comercial na primavera de 2026 utilizando voos de transporte dedicados que cobriam até 120 km a partir da costa. A Ørsted adjudicou à CHC Helicopter um contrato plurianual ao abrigo do qual aeronaves H175 e AW139 apoiam o Hornsea 3, reforçando a procura por bimotores médios que satisfaçam as regras de amaragem da EASA.[2]Ørsted, "Contrato de Logística de Helicópteros Hornsea 3," orsted.com A energia offshore cresce, portanto, a um CAGR de 6,1% mesmo que os operadores enfrentem erosão de margens decorrente de cláusulas logísticas a preço fixo e da adoção obrigatória de SAF.
Ciclos de Substituição de Aeronaves de Asa Rotativa de Defesa
A França e a Espanha injetaram EUR 4 mil milhões (USD 4,67 mil milhões) na atualização de meia-vida Tiger MkIII cobrindo 60 unidades, com primeiras entregas previstas para 2029 e 2030. A Alemanha optou por 82 helicópteros de combate leve H145M, dos quais o primeiro entrou em serviço de treino em 2024. O Reino Unido adjudicará o seu contrato de Novo Helicóptero Médio em 2025 para 36-44 aeronaves destinadas a substituir as frotas Puma HC2. Em conjunto, estes programas aumentam o CAGR previsto em 1,5 pontos percentuais e expandem a pegada industrial nos centros de montagem de Donauwörth, Yeovil e Yeovilton.
Análise do Impacto dos Constrangimentos*
| Constrangimento | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aumento dos custos operacionais decorrentes dos mandatos de SAF | -0.9% | Em toda a UE, mais agudo na energia offshore e no HEMS | Curto prazo (≤ 2 anos) |
| Escassez persistente de pilotos e técnicos | -0.7% | Europa Ocidental | Médio prazo (2-4 anos) |
| Congestionamento do espaço aéreo civil | -0.3% | Principais centros urbanos | Médio prazo (2-4 anos) |
| Restrições à exportação de componentes russos | -0.5% | Europa Oriental com frotas soviéticas legadas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Custos Operacionais Decorrentes dos Mandatos de Mistura de SAF
Os preços do combustível de aviação sustentável foram duas a cinco vezes superiores ao Jet A-1 durante 2025. As frotas offshore de elevada utilização consomem milhares de litros por dia, incorrendo em aumentos de custos anuais de EUR 0,5-2 milhões (USD 0,58-2,33 milhões) por aeronave, o que comprime as margens ao abrigo de contratos de serviço a preço fixo. Os operadores de HEMS não conseguem repercutir integralmente os custos nos orçamentos dos ministérios da saúde, forçando a consolidação de rotas. Embora as petrolíferas tenham subsidiado os voos com 40% de SAF da NHV no Mar do Norte, os clientes civis sem orçamentos de carbono resistem a prémios semelhantes.
Escassez Persistente de Pilotos e Técnicos na Europa Ocidental
A EASA prevê a necessidade de 35.000 novos pilotos europeus de helicópteros até 2032; no entanto, os programas de formação custam EUR 100.000-150.000 (USD 116.656,50 a USD 174.984,75) e duram até dois anos. A aposentação de comandantes experientes está a acelerar o défice; mais de 40% do atual contingente de pilotos europeus tem mais de 50 anos. Os atrasos de manutenção estão a prolongar-se à medida que as oficinas Parte-145 reportam défices de mão de obra, o que pode imobilizar aeronaves durante meses e reduzir a utilização das frotas. A Alemanha incluiu oito simuladores no pacote H145M para mitigar o estrangulamento de instrutores, enquanto a autoridade de aviação civil do Reino Unido (UK CAA) agilizou as conversões de licenças militares para civis; no entanto, materializaram-se menos de 200 transições por ano.[3]Autoridade de Aviação Civil do Reino Unido, "Programas de Transição de Piloto Militar para Civil," caa.co.uk
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Peso Máximo de Decolagem Os Helicópteros Leves Ganham em Formação e Turismo
Os helicópteros leves captaram os ventos favoráveis da recuperação no treino e no lazer, expandindo-se a um CAGR de 6,89% até 2031. A classe média reteve a fatia individualmente mais significativa da quota do mercado europeu de helicópteros, com 47,76% em 2025, ancorada por contratos de transporte de defesa e offshore que valorizam a carga útil e a redundância biturbina. Espera-se que a dimensão absoluta do mercado europeu de helicópteros para modelos leves se expanda à medida que os operadores de visitas turísticas mediterrânicas renovam as suas frotas e as escolas adicionam aeronaves de menor custo para acelerar o throughput de pilotos. O R66 da Robinson continua a ser o monomotor turbina mais vendido em Espanha e Itália, devido ao preço de aquisição de EUR 900.000 (USD 1,04 milhões), enquanto o AW09 da Leonardo visa o mesmo nicho mas enfrenta atrasos de certificação. O H145M de 3,7 toneladas da Alemanha esbate a fronteira entre leve e médio ao oferecer kits de armas modulares, como ilustrado pela sua adoção por forças especiais.
A procura por aeronaves de asa rotativa pesadas permanece ligada a plataformas especializadas no Mar do Norte, como o H225 e o AW189. O crescimento fica aquém a um CAGR de 4,2%, condicionado pela diminuição da produção petrolífera e pela transição para voos de mudança de tripulação de asa fixa em rotas ultra-longas. Os bimotores médios, especialmente o AW139 e o H175, mantêm uma visibilidade contratual desproporcionada porque conseguem satisfazer envelopes operacionais de ida e volta de 300 milhas náuticas e integrar misturas de 40% de SAF sem necessitar de modificações de hardware.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a aquisição do relatório


Por Aplicação o Crescimento Civil e Comercial Supera a Linha de Base Militar
Os programas militares controlaram 60,77% da quota do mercado europeu de helicópteros em 2025, com as entregas do Tiger MkIII, H145M e do Novo Helicóptero Médio a atingirem as suas taxas de execução iniciais. Os setores civil e comercial, no entanto, estão projetados para registar um CAGR de 7,32%, ultrapassando o crescimento da defesa após 2029. Os serviços médicos de emergência, a energia offshore e a reabertura do turismo sustentam o crescimento. A dependência logística offshore aumenta em paralelo com a capacidade dos parques eólicos; as cláusulas contratuais incorporam agora a utilização de SAF e a contabilidade de carbono. As horas charter turísticas em Itália e Espanha aumentaram 25% em termos homólogos em 2025, restaurando os níveis de tráfego pré-pandemia em meio à expansão dos helipads costeiros. Os quadros de aplicação da lei no Reino Unido, em França e na Alemanha estão a migrar para as plataformas H145 e AW169, com conjuntos de sensores que se integram perfeitamente com as redes terrestres seguras. Os operadores de utilidade e trabalho aéreo estão a introduzir sistemas não tripulados para inspeções de rotina, reservando as saídas tripuladas para elevações complexas, achatando assim as curvas de procura nesse subsegmento.
Por Tipo de Motor O Domínio do Turboeixo Reflete Segurança e Regulamentação
Os motores turboeixo comandaram 87,67% da quota do mercado europeu de helicópteros em 2025 e subirão a um CAGR de 6,43%, impulsionados pelos regulamentos de amaragem e pela filosofia de redundância biturbina nos domínios da defesa, HEMS e offshore. O Arriel 2E da Safran e o PT6C-67E da Pratt & Whitney Canada apresentam canais FADEC duplos, proporcionando um consumo de combustível inferior a 0,32 lb/hp/hr, uma vantagem à medida que os sobretaxas de SAF entram em vigor.[4]Safran, "Motor Turboeixo Arriel 2E," safran-group.com Os modelos a pistão declinam a um CAGR de 2,1% porque os limites acústicos de Fase 3 eródem os direitos de acesso urbano. Os demonstradores híbrido-elétricos estão a ganhar impulso, mas os obstáculos de certificação e de energia das baterias empurram a entrada em serviço para além de 2032, prolongando a hegemonia do turboeixo.
Por Setor de Uso Final os Serviços Médicos de Emergência Crescem com o CAGR Mais Elevado
A inteligência, vigilância e reconhecimento (ISR) representou 28,38% do mercado europeu de helicópteros em 2025. O crescimento do segmento é alimentado por um foco intensificado no reforço das capacidades de defesa, pelo aumento da aquisição de helicópteros militares e pelas crescentes situações de conflito em toda a Europa. Espera-se que o segmento de serviços médicos de emergência seja o setor de crescimento mais rápido, a um CAGR de 7,19%. A Bulgária reduziu os tempos de resposta rurais para 18 minutos após a introdução de três helicópteros H145 em cinco bases, demonstrando dividendos tangíveis de saúde pública. A Irlanda especificou configurações de visão noturna, duplo piloto e dupla maca no seu concurso de 2025, refletindo normas harmonizadas da UE para interiores médicos. A energia offshore representa 18% do uso final e cresce a um CAGR de 6,1%, apesar das margens dos operadores comprimidas. As missões de aplicação da lei representam 12% do uso final e tendem a gravitar para frotas de cabine comum para eficiência de formação. O turismo e o charter VIP situam-se em 15% à medida que a procura nos resorts mediterrânicos recupera. As operações de busca e salvamento permanecem em 10%, concentradas nos estados costeiros com obrigações no Mar Báltico e no Mar do Norte. Em comparação, as tarefas de utilidade representam 17%, mas enfrentam substituição gradual por plataformas não tripuladas.
Análise Geográfica
O Reino Unido reteve uma quota de 19,91% do mercado europeu de helicópteros em 2025, uma vez que a infraestrutura petrolífera legada no Mar do Norte, as extensas redes de HEMS e a pendente adjudicação do Novo Helicóptero Médio sustentaram o volume. Os contratos de longo prazo detidos pela CHC e pela Bristow abrangem os tipos H175, AW139 e AW189, enquanto o Serviço Nacional de Polícia Aérea encomendou dez H145 para unificar a formação da sua frota. Os requisitos de dupla certificação pós-Brexit criaram custos administrativos adicionais, mas não dissuadiram os principais operadores offshore de continuarem as suas operações.
A França e a Alemanha estão a executar agendas de modernização paralelas no valor de mais de EUR 6 mil milhões (USD 7 mil milhões) até 2031. A França completou a entrega de 63 transportes NH90 Caïman em fevereiro de 2025 e iniciou as atualizações Tiger MkIII em 2022. A Alemanha recebeu o seu primeiro H145M onze meses após a assinatura do contrato e contará com 82 unidades em serviço até 2029, financiadas pelo fundo de defesa de EUR 100 mil milhões (USD 116,66 mil milhões). A Airbus Donauwörth produz até 80 unidades da família H145 anualmente, consolidando a posição da Alemanha como principal cliente e centro de fabrico.
A Itália regista o CAGR mais elevado de 6,73% até 2031, impulsionado pelo encurtamento dos prazos de entrega nas linhas domésticas da Leonardo e pela geração de nova procura de transporte nos parques eólicos offshore do Adriático e do Tirreno. A Espanha segue-se a 5,8% na recuperação turística e na participação no Tiger MkIII. A Europa Oriental, incluindo a Polónia, os países Bálticos e a Escandinávia, deverá avançar 5,2% à medida que os orçamentos de segurança de fronteiras aumentam e a atividade dos parques eólicos no Mar Báltico se acelera. No entanto, as sanções limitaram a participação da Rússia, deixando as frotas soviéticas legadas sem saída.
Panorama regulatório
O mercado europeu de helicópteros é regido pela certificação da Agência Europeia para a Segurança da Aviação (EASA) e pelo arcabouço de aeronavegabilidade contínua, com os padrões de projeto CS-27/CS-29 e a certificação de ruído CS-36 moldando a conformidade dos produtos e as decisões de renovação de frota. Em dezembro de 2024, a EASA publicou a CS-26 Edição 5, adicionando especificações de aeronavegabilidade relevantes para sistemas de combustível resistentes a impacto (CRFS) de helicópteros e informações sobre proteção contra incêndio no compartimento de carga. Isso elevou o nível de exigência de conformidade para novas construções e também influenciou as prioridades de retrofit para determinadas frotas em operação.
A política comercial e a continuidade da cadeia de suprimentos transfronteiriça permanecem considerações relevantes, junto com os requisitos de segurança e ambientais. Em junho de 2026, os Estados-membros da UE votaram para prorrogar a suspensão das tarifas retaliatórias sobre bens dos EUA, incluindo aeronaves, no contexto da disputa de subsídios Airbus-Boeing. Em julho de 2026, os Estados Unidos iniciaram uma ação sob a Seção 232 focada em importações de aeronaves comerciais e motores, reintroduzindo incerteza em torno das condições do comércio aeroespacial transatlântico, o que pode afetar preços e riscos de prazo de entrega para aeronaves e peças.
Análise da cadeia de valor
A cadeia de valor de helicópteros da Europa é ancorada pela Airbus Helicopters e pela Leonardo como principais integradoras, apoiadas por uma base densa de fornecedores de nível inferior que fornecem estruturas, componentes dinâmicos e conteúdo de motorização (incluindo a Safran em motores e grupos especializados de usinagem, como a Defontaine, para aeroestruturas e componentes de aeronaves de ala rotativa). A montagem final e a conclusão estão fortemente ligadas a polos industriais europeus, incluindo a Airbus Helicopters em Donauwörth e a presença da Leonardo no Reino Unido, seguidas por certificação, entrega e configuração para missões de defesa, offshore, HEMS e parapúblicas.
Os serviços de pós-venda, MRO e treinamento capturam uma grande parcela do valor devido à alta utilização em energia offshore e HEMS, e porque os requisitos regulatórios impulsionam inspeções recorrentes, modificações e demanda por peças. O desenvolvimento de fornecedores e a distribuição internacional de trabalho estão moldando a resiliência do fornecimento: em julho de 2026, a Leonardo expandiu seu programa Crescere Insieme com parcerias envolvendo 20 empresas italianas para fortalecer sua cadeia de suprimentos nacional de helicópteros, enquanto a Airbus concedeu pacotes de trabalho de fuselagem baseados na Índia em 2025 (H130 e H125), com entregas previstas a partir de 2027. Isso ilustra como as fabricantes europeias estão diversificando a capacidade upstream, mantendo a certificação, a integração e boa parte do pós-venda próximos aos operadores europeus.
Panorama Competitivo
A Airbus Helicopters e a Leonardo, em conjunto, representaram mais de 70% das entregas civis e parapúblicas em 2025, um nível que sinaliza elevada concentração. A Airbus registou 450 encomendas líquidas e 361 entregas em 2024, resultando numa quota de mercado global de 57% no setor civil. A Leonardo alavanca o sucesso do AW139, AW169 e AW189 no Reino Unido e em Itália, enquanto corteja o segmento de monomotor leve com o AW09. A linha Bell da Textron enfrenta uma quota deslizante à medida que os clientes europeus consolidam nas cabines da Airbus e da Leonardo. A NH Industries debate-se com a manutenção do NH90; os défices de disponibilidade abaixo de 40% levaram a Noruega e a Alemanha a abandonar ou limitar as suas frotas, abrindo espaço para o H175M e o AW149. A divergência na política de aquisição de defesa alarga a oportunidade para novos participantes; a Sikorsky concorre com o S-70i no concurso de Novo Helicóptero Médio do Reino Unido, enquanto OEMs de menor dimensão, como a Robinson e a MD Helicopters, mantêm nichos de aplicação da lei e de utilidade. Os diferenciadores tecnológicos incluem agora a prontidão híbrido-elétrica e o agrupamento de sistemas tripulados-não tripulados: o VSR700 da Airbus completou ensaios em fragata em 2024, sugerindo futuros conjuntos de requisitos que integram ativos opcionalmente pilotados.
Líderes do Setor de Helicópteros da Europa
Leonardo S.p.A
Airbus SE
Rostec
The Boeing Company
Textron Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A renovação de frotas e as aquisições orientadas por missão estão criando espaço de curto prazo em que conformidade, disponibilidade e custo do ciclo de vida são decisivos, especialmente para plataformas bimotoras médias que atendem aos requisitos de segurança sobre a água em frotas de energia offshore, HEMS e parapúblicas. A visibilidade da demanda se fortaleceu em dezembro de 2025, quando a DGAM da Espanha formalizou contratos cobrindo 100 helicópteros da Airbus, incluindo H135, H145M, H175M e NH90. O total de H145M da Alemanha subiu para 82 aeronaves após o exercício de uma opção adicional, reforçando a demanda de produção e suporte de vários anos nas linhas europeias.
No lado tecnológico e industrial, o investimento em P&D de defesa europeu e as mudanças de arquitetura voltadas à interoperabilidade estão abrindo oportunidades em propulsão, aviônica e sistemas de missão modulares, além de caminhos de upgrade e retrofit por parte das fabricantes. Em fevereiro de 2026, a Airbus e a Leonardo lançaram o ENGRT II, um esforço de três anos, cofinanciado pela UE, focado em tecnologias de aeronaves de ala rotativa de próxima geração. Em abril de 2026, o Fundo Europeu de Defesa apoiou o projeto SHARP com 25 milhões de euros para avançar os blocos construtivos de motores de helicópteros militares de próxima geração, sustentando um pipeline de demonstradores e trabalhos de maturação de subsistemas que podem alimentar upgrades e requisitos de programas futuros, fortalecendo a capacidade soberana europeia em aeronaves de ala rotativa.
Desenvolvimentos recentes do setor
- Julho de 2026: A Leonardo selecionou o motor CT7-2E1 da GE Aerospace para equipar os 23 helicópteros AW149 do programa New Medium Helicopter do Ministério da Defesa do Reino Unido. A seleção do motor consolida uma configuração de propulsão chave para a frota e estabelece a base para o planejamento de suporte durante todo o ciclo de vida e peças de reposição em operadores do Reino Unido e na rede MRO europeia mais ampla.
- Junho de 2026: O Ministério do Interior da Romênia assinou contrato para 12 helicópteros da Airbus, compreendendo sete aeronaves H160 e cinco H145, para apoiar o programa Security Action for Europe (SAFE). A combinação une uma plataforma média mais recente com um bimotor leve amplamente utilizado, fortalecendo a capacidade multimissão e expandindo a base instalada da Airbus para treinamento, peças e suporte no Leste Europeu.
- Novembro de 2024: A Airbus entregou o primeiro H145M à Bundeswehr menos de um ano após a adjudicação do contrato, permitindo o treinamento de pilotos em Bueckeburg. A entrega marcou uma ramp-up acelerada para um importante programa de frota militar europeia e aumentou a demanda por dispositivos de treinamento associados, peças de reposição e capacidade de suporte no país.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado europeu de helicópteros é definido como o valor das plataformas de helicópteros entregues e adquiridas em países europeus para usos civis, comerciais e de defesa, contabilizado em USD no nível de mercado.
Exclusões de escopo: excluímos aeronaves de ala fixa, drones que não são helicópteros e receitas de serviços exclusivamente de pós-venda quando vendidas sem uma venda associada de plataforma de helicóptero.
Visão geral da segmentação
- Por Peso Máximo de Decolagem
- Leve
- Médio
- Pesado
- Por Aplicação
- Militar
- Civil e Comercial
- Por Tipo de Motor
- Motor a Pistão
- Motor Turboeixo
- Por Setor de Uso Final
- Combate
- Energia Offshore
- Serviços Médicos de Emergência
- Aplicação da Lei e Segurança Pública
- Turismo e Charter VIP
- Busca e Salvamento
- Utilidade e Trabalho Aéreo
- Inteligência, Vigilância e Reconhecimento (ISR)
- Por Geografia
- Europa
- Reino Unido
- França
- Alemanha
- Itália
- Espanha
- Rússia
- Resto da Europa
- Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando o panorama de oferta e demanda para a Europa e, em seguida, traduzindo-o em um pool de valor endereçável de helicópteros. Consultamos fontes públicas e oficiais, como a EASA para contexto de certificação e segurança, a EUROCONTROL para indicadores de atividade de voo, o Eurostat para séries macroeconômicas e comerciais, e divulgações de orçamento e aquisição de defesa de ministérios nacionais de defesa.
Para verificar cruzadamente a demanda orientada por missão, também analisamos portais públicos de licitação e avisos de adjudicação de contratos, atualizações de guarda costeira nacional e ministérios do interior quando disponíveis, e divulgações abertas da OTAN para prioridades de capacidade. Para a estrutura de mercado e direção de preços, adicionamos relatórios anuais de empresas, apresentações a investidores e imprensa aeroespacial confiável, seguidos pelo uso seletivo de assinaturas pagas para dados financeiros de empresas, notícias e finanças, bancos de dados de aviação por aeronave, e contratos e licitações globais. Essas fontes documentais não são exaustivas, e muitas outras referências públicas e pagas foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
O trabalho primário é usado para testar rigorosamente o que a pesquisa documental não consegue resolver totalmente, especialmente em relação ao momento das entregas, à combinação de configurações e à forma como operadores e compradores de defesa faseiam as aquisições ao longo dos ciclos orçamentários. Envolvemos funções do lado das fabricantes e fornecedores, operadores e partes interessadas em MRO, e usuários de defesa e segurança pública em toda a Europa, para que os sinais de demanda, a direção de preços e os fatores de substituição possam ser verificados cruzadamente antes de finalizar o modelo de mercado.
Distribuição dos respondentes da pesquisa primária de campo
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 27% | CXOs: 12% |
| Nível médio: 54% | Líderes funcionais/de unidade: 43% |
| Empresas menores: 19% | Gerentes: 45% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando verificações top-down e bottom-up, para que uma visão não sobreponha a outra sem evidências. No lado top-down, planos de aquisição de defesa, atividade da frota civil e parapública, e ciclos de substituição de operadores são usados para reconstruir o pool de demanda anual, que é então convertido em valor usando faixas de preço típicas por classe de peso máximo de decolagem e tipo de motor.
Para manter os totais realistas, corroboramos os resultados com aproximações bottom-up seletivas, como verificações de entrega e incorporação em nível nacional, visibilidade amostrada de pedidos em nível de programa, e uma consolidação de razoabilidade da exposição de fornecedores onde há divulgações disponíveis. Quando um país ou uso final tem visibilidade limitada, as lacunas são tratadas usando indicadores proxy, como distribuição de idade da frota, intensidade de utilização para missões de EMS e offshore, e requisitos esperados de treinamento e utilidade, e então as premissas são reverificadas com especialistas até que o intervalo se estreite.
Para a previsão, aplica-se análise de cenários, pois este mercado é sensível ao momento do orçamento de defesa, restrições de certificação e produção, e oscilações na atividade de energia offshore. As entradas que movem significativamente o modelo incluem entregas de helicópteros por classe (leve, médio, pesado), cronogramas de recapitalização de defesa, utilização de operadores civis e renovação de frota, mudanças no mix de missões em direção a EMS e segurança pública, e a progressão de preços esperada por configuração ao longo da janela de previsão.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de múltiplas passagens em que os totais são comparados com indicadores independentes, como anúncios visíveis de aquisição, mudanças na frota de operadores e sinais de cadência de produção e entrega. As variações são revisadas país por país, e saltos incomuns são rastreados até um único fator, como a adjudicação de um programa, uma onda de entrega atrasada, ou uma mudança escalonada de preços, antes da aprovação final.
Se uma inconsistência material for encontrada, recontatamos os entrevistados relevantes e ajustamos as premissas, em vez de forçar o modelo a se ajustar a uma visão anterior. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando grandes pedidos, cancelamentos ou mudanças de política alteram as perspectivas de demanda, seguidas por uma revisão final do analista antes da entrega, para que os clientes recebam a visão mais atualizada.
Tamanho do mercado europeu de helicópteros da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para helicópteros na Europa podem diferir mesmo quando o rótulo do tema parece o mesmo, porque as regras de contagem nem sempre são consistentes entre as fontes. As diferenças geralmente vêm do que é incluído no escopo do mercado, do ano escolhido como base e de como o momento de preços e entregas é tratado.
A principal lacuna vem do fato de as receitas de suporte e serviços de vários anos serem ou não adicionadas ao valor da plataforma de helicóptero, sendo que a Mordor Intelligence mantém o total vinculado a sinais de aquisição e entrega de plataformas, em vez de agrupar gastos independentes de pós-venda no mesmo número. Outro fator é o momento do ano-base, já que algumas fontes ancoram anos anteriores e depois aplicam uma curva de crescimento elevada sem reajustar o momento das entregas por atrasos, mudanças de mix entre unidades leves, médias e pesadas, ou o momento da conversão cambial.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 12,53 bilhões de USD (2026) | |
| Consultoria Regional A | 10,44 bilhões de USD (2021) | Utiliza um ano-base anterior e uma janela de previsão diferente, o que pode não captar o ciclo de substituição mais recente e pode aplicar uma única curva de crescimento sem reajustar o momento das entregas de plataformas por país. |
| Publicação do Setor B | 9,88 bilhões de USD (2025) | Frequentemente mescla narrativas de frota em uma estimativa de valor, e a construção de preços é menos explícita quanto ao mix de classes de peso e configuração, o que pode alterar os totais quando helicópteros médios e pesados ganham uma parcela maior. |
A dispersão na tabela é explicada principalmente pela escolha do ano-base e pelo que é incluído no pool de valor, seguido de como o momento das entregas e as faixas de preço são atualizados. Ao manter as etapas rastreáveis a sinais de aquisição, dinâmica de frota e lógica de preços clara, o tamanho do mercado permanece mais fácil de reproduzir e explicar em uma discussão com o cliente.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de helicópteros da Europa?
O mercado está avaliado em USD 12,53 mil milhões em 2026 e prevê-se que atinja USD 16,39 mil milhões em 2031.
Qual é o segmento com a maior quota do mercado de helicópteros da Europa?
Os helicópteros de transporte médio lideraram com uma quota de 47,76% em 2025.
Qual é o setor de crescimento mais rápido nas aplicações de helicópteros europeus?
Os serviços médicos de emergência expandem-se a um CAGR de 7,19% até 2031, o mais rápido entre todos os setores de uso final.
Por que razão os motores turboeixo dominam a frota de helicópteros da Europa?
Cumprem as regras de segurança biturbina para operações sobre água e urbanas e já detêm uma quota de 87,67% em 2025.
Qual é o país com o crescimento mais rápido na aquisição de helicópteros?
A Itália regista o CAGR mais elevado de 6,73% até 2031, impulsionado pela produção doméstica e por projetos de energia eólica offshore.
Como afetam os operadores os mandatos de combustível de aviação sustentável?
As regras ReFuelEU elevam os custos de combustível duas a cinco vezes, reduzindo as margens nas missões offshore e de HEMS, a menos que os operadores obtenham subsídios ou atualizações de frota.
Página atualizada pela última vez em:



