
Tamanho e Participação do Mercado de MRO de Aeronaves do Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
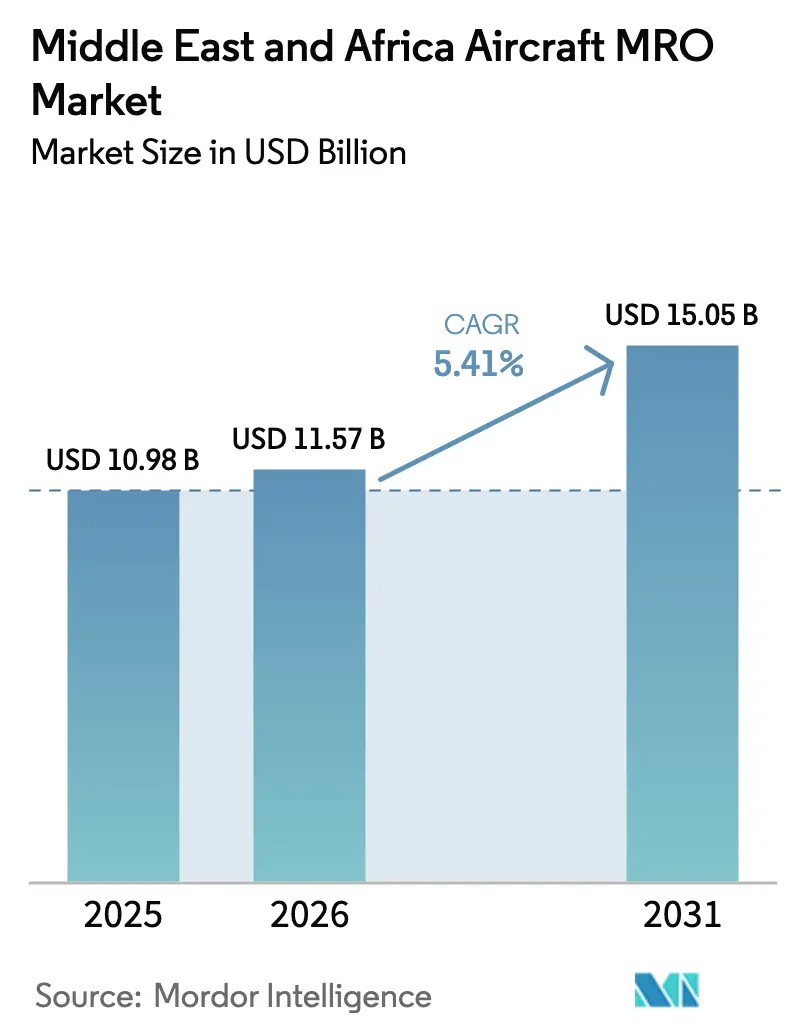
| Tamanho do mercado no ano base (2025) | 10.98 Bilhões de dólares |
| Tamanho do Mercado (2026) | 11.57 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.05 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.41 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de MRO de Aeronaves do Oriente Médio e África por Mordor Intelligence
O tamanho do mercado de MRO de aeronaves do Oriente Médio e África foi avaliado em USD 10,98 bilhões em 2025 e estima-se crescer de USD 11,57 bilhões em 2026 para atingir USD 15,05 bilhões até 2031, a um CAGR de 5,41% durante o período de previsão (2026-2031).
O aumento dos investimentos em centros de MRO do Golfo, as estruturas colaborativas entre as companhias aéreas bandeira africanas e a adoção mais rápida de manutenção preditiva estão ampliando a carga de trabalho endereçável para motores, componentes e manutenção de linha. O impulso é reforçado pelo crescimento das frotas de fuselagem estreita sob estratégias de transportadoras de baixo custo, mandatos de localização do setor de defesa que canalizam trabalho militar para fornecedores domésticos e contratos OEM de pagamento por hora de voo que agrupam gêmeos digitais com monitoramento de integridade em tempo real. Ao mesmo tempo, a escassez de técnicos licenciados e gargalos geopolíticos na logística de peças prolongam os ciclos de retorno e inflacionam os custos de AOG, levando os operadores a acumular rotáveis e negociar cláusulas de inventário pré-posicionado. A dinâmica competitiva está mudando à medida que os provedores afiliados a OEMs incorporam análises em acordos de serviço de longo prazo, enquanto oficinas independentes de terceiros reagem com capacidade flexível e autorizações multiplataforma, criando um cenário diferenciado em todo o mercado de MRO de aeronaves.
Principais Conclusões do Relatório
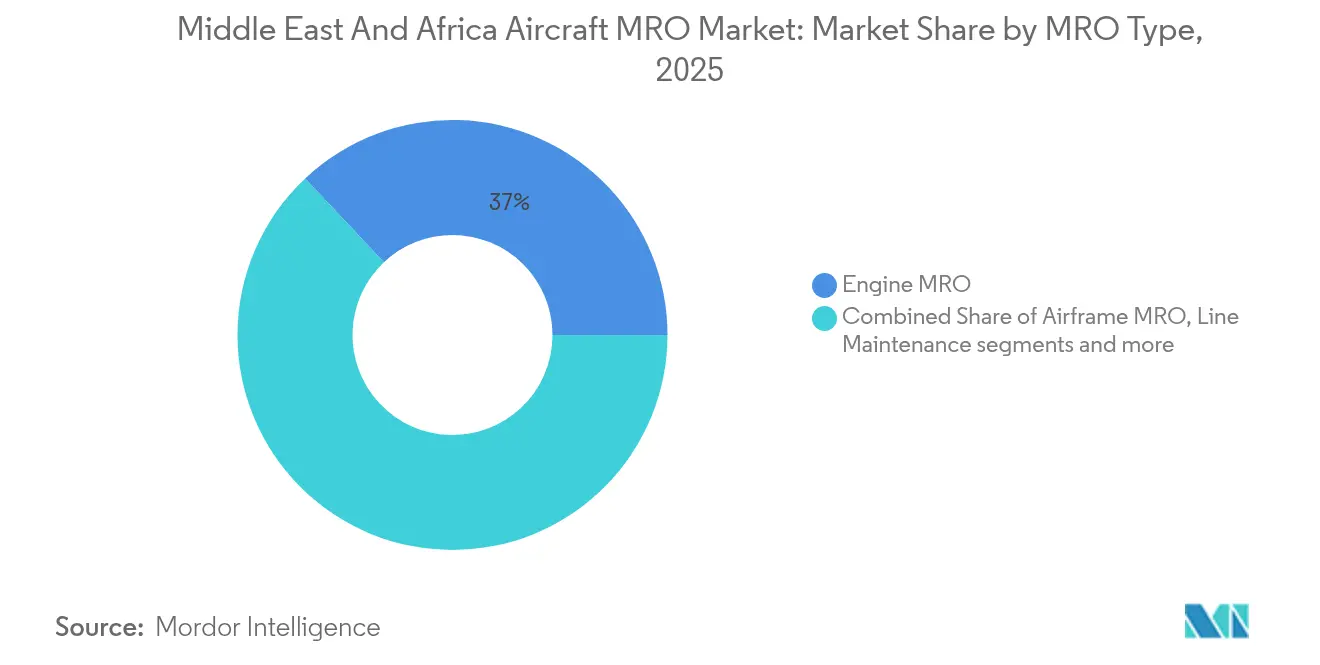
- Por tipo de MRO, o trabalho de motor liderou com 37,02% de participação em 2025, enquanto a manutenção de linha tem previsão de registrar o CAGR mais rápido de 6,05% até 2031, refletindo a ampla adoção de serviços em asa.
- Por segmento de aviação, as operações comerciais capturaram 64,72% da receita em 2025; os programas militares estão prontos para registrar o CAGR mais rápido de 6,92%, impulsionados por metas de localização na Arábia Saudita e nos Emirados Árabes Unidos.
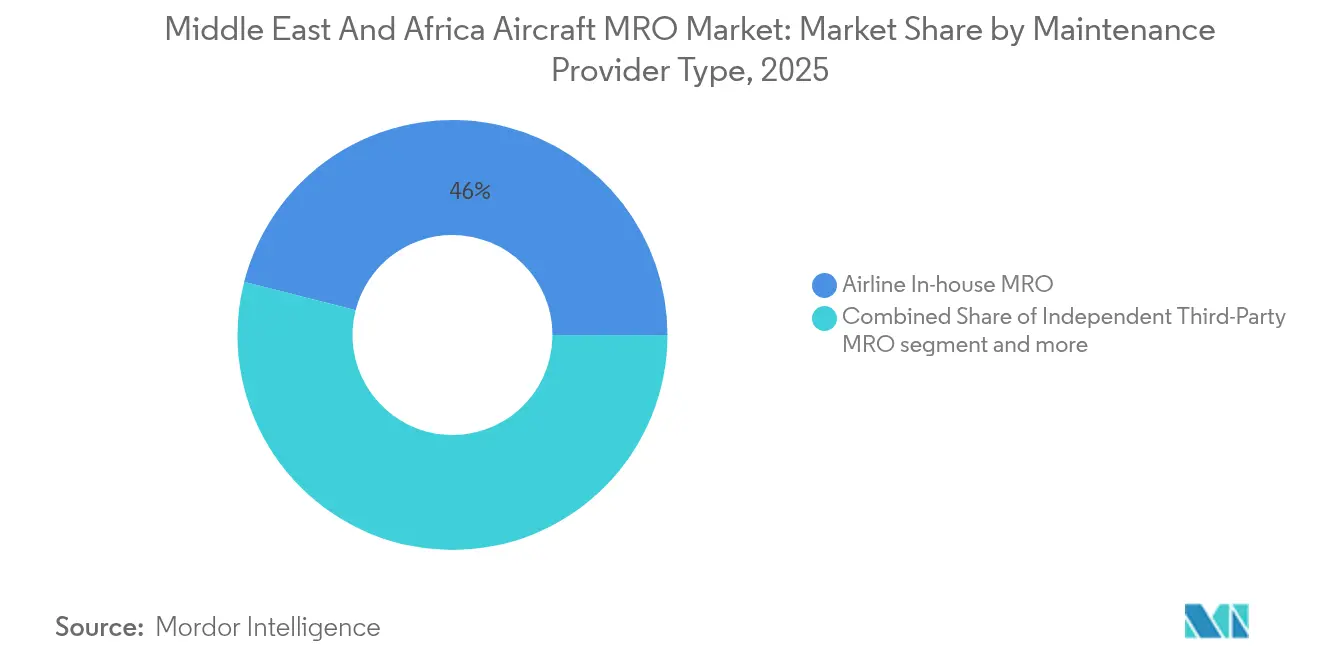
- Por provedor de manutenção, as oficinas internas das companhias aéreas detinham 46,02% de participação do mercado de MRO de aeronaves em 2025. Ainda assim, os provedores afiliados a OEMs estão avançando a um CAGR de 6,7% ao aproveitar análises preditivas em acordos de pagamento por hora de voo.
- Por geografia, o Oriente Médio representou 68,01% da receita de 2025, enquanto a África está no caminho certo para entregar o CAGR mais acentuado de 6,95% até 2031, à medida que cinco companhias aéreas nacionais agrupam seus recursos de motor e componentes.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Programas de renovação de frota por companhias aéreas bandeira do Golfo e da África | +1.2% | Emirados Árabes Unidos, Arábia Saudita, Catar, Etiópia, Egito | Médio prazo (2 a 4 anos) |
| Expansão de transportadoras de baixo custo no CCG e no Norte da África | +0.9% | Emirados Árabes Unidos, Arábia Saudita, Egito, Marrocos | Curto prazo (≤ 2 anos) |
| Adoção crescente de acordos de serviço OEM de pagamento por hora de voo | +0.8% | Oriente Médio, centros africanos selecionados | Médio prazo (2 a 4 anos) |
| Iniciativas de localização de defesa que apoiam capacidades domésticas de MRO de motores | +0.7% | Arábia Saudita, Emirados Árabes Unidos, Turquia, Egito | Longo prazo (≥ 4 anos) |
| Crescimento de ofertas de serviços de MRO de motores em asa e móveis | +0.6% | Dubai, Doha, Adis Abeba, Joanesburgo | Curto prazo (≤ 2 anos) |
| Adoção de análises de manutenção preditiva por centros regionais de MRO | +0.5% | Emirados Árabes Unidos, Catar | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Programas de Renovação de Frota por Companhias Aéreas Bandeira do Golfo e da África
As companhias aéreas do Golfo e da África estão se reequipando com aeronaves A320neo, 737 MAX, 777X e A350, impulsionando um aumento nas visitas às oficinas de motores em início de vida para os propulsores LEAP-1A, GEnx e Trent XWB.[1]Ethiopian Airlines, "Informações sobre a Frota," ethiopianairlines.com A GE Aerospace investiu USD 10 milhões em atualizações de células de teste em Dubai e Doha para atender à carga de trabalho da próxima geração.[2]GE Aerospace, "Expansão do Suporte em Asa no Oriente Médio," geaerospace.com Frotas mais novas proporcionam economias de combustível, mas exigem maior aderência aos intervalos de restauração do OEM para salvaguardar as garantias de custo operacional. As companhias aéreas que garantem vagas de revisão antecipadamente obtêm vantagens de confiabilidade de despacho, levando os concorrentes a reservar capacidade com anos de antecedência. A demanda antecipada resultante acelera o crescimento da receita de serviços de motor mais rapidamente do que a expansão global da frota.
Expansão de Transportadoras de Baixo Custo no CCG e no Norte da África
A Flydubai, a Air Arabia e a Jazeera Airways operam frotas de fuselagem estreita de alta utilização que excedem 11 horas de voo diárias, comprimindo os ciclos de verificação A e amplificando a demanda por manutenção de linha. A instalação de USD 190 milhões da Flydubai no Dubai World Central abriu baias extras para aeronaves de fuselagem estreita que as retornam ao serviço em 6 a 8 horas, mantendo baixas as perturbações de horário. A oficina LEAP de Casablanca da Safran espelha esse modelo para as transportadoras de baixo custo do Norte da África, permitindo que os operadores evitem voos de translado para a Europa. Os planos de manutenção de custo variável, o agrupamento de componentes e os contratos de pagamento por hora alinham-se ao perfil de fluxo de caixa das transportadoras de baixo custo e redirecionam a receita de manutenção pesada para centros regionais. Os horizontes de reserva curtos característicos das transportadoras de baixo custo beneficiam os provedores capazes de garantir retornos noturnos, aumentando o volume de serviços de linha em todo o CCG e no Norte da África.
Adoção Crescente de Acordos de Serviço OEM de Pagamento por Hora de Voo
A Emirates estendeu o TotalCare da Rolls-Royce para os motores Trent 900, a Qatar Airways ativou o GoldCare da Honeywell para suas frotas GEnx, e a Ethiopian Airlines opera propulsores CFM56 com base em horas de voo. Esses acordos incorporam feeds de integridade do motor em tempo real que preveem remoções não programadas com 30 a 60 dias de antecedência, reduzindo as interrupções de receita das companhias aéreas e permitindo que os OEMs posicionem peças em depósitos satélite. Os MROs independentes sem pipelines de dados correm o risco de perder trabalho de motor de alto valor, a menos que se tornem parceiros de canal licenciados. Os operadores valorizam a certeza orçamentária que as estruturas PBH proporcionam, evidenciada por cláusulas de cobertura de vários anos que excedem 15 anos em frotas de fuselagem larga. Os OEMs convertem insights digitais em vendas de peças do ciclo de vida, aumentando a penetração geral no mercado de pós-venda.
Iniciativas de Localização de Defesa que Apoiam Capacidades Domésticas de MRO de Motores
O GAMI da Arábia Saudita tem como meta 50% de sustentação no país até 2030, enquanto o AMMROC dos Emirados Árabes Unidos opera um complexo de 111.484 m² em Al Ain, capaz de realizar testes não destrutivos de especificação civil e medição de empuxo. A base de Eskişehir da Turquia faz a revisão de motores F-110 juntamente com unidades CFM56 com certificação civil, facilitando transferências de habilidades. Os orçamentos de capital militar financiam ferramentas, salas limpas e células de teste certificadas que ficam subutilizadas em tempo de paz, liberando capacidade para clientes civis. As transportadoras de fuselagem larga garantem vagas de transbordamento nessas instalações, beneficiando-se do controle de qualidade de padrão de defesa.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de técnicos de manutenção qualificados e desafios de retenção | -0.9% | África, centros emergentes do Oriente Médio | Curto prazo (≤ 2 anos) |
| Instabilidade geopolítica que afeta as cadeias de fornecimento de peças de motor e materiais | -0.7% | Corredor do Mar Vermelho, mercados africanos com alta intensidade alfandegária | Curto prazo (≤ 2 anos) |
| Harmonização limitada dos padrões de manutenção da Parte 145 em toda a África | -0.6% | Múltiplas autoridades de aviação civil africanas, territórios não pertencentes à EASA | Médio prazo (2 a 4 anos) |
| Prazos prolongados de desembaraço aduaneiro para componentes de motor em mercados não pertencentes ao CCG | -0.5% | África Ocidental e Central | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Técnicos de Manutenção Qualificados e Desafios de Retenção
A Boeing projeta que a África precisará de 22.000 novos técnicos licenciados até 2042, mas os atuais pipelines de treinamento regionais formam menos de 500 engenheiros anualmente.[3]Aviation Week Network, "Escassez de Técnicos Paira Sobre o MRO Global," aviationweek.com As oficinas do Golfo competem diretamente com suas companhias aéreas hospedeiras por talentos licenciados pela EASA Parte 66 e pela FAA, elevando os salários-base em dois dígitos e comprimindo as margens operacionais de MRO. Os requisitos de visto e os custos de moradia restringem ainda mais a contratação de expatriados, enquanto o aliciamento entre companhias eleva as taxas de rotatividade de pessoal acima de 15% nas zonas francas dos Emirados Árabes Unidos, e os atrasos na expansão da força de trabalho arriscam subutilizar novos hangares, como a expansão de cinco linhas do Joramco em Amã. A lacuna de talentos reduz a capacidade adequada, subtraindo 0,9 pontos percentuais do CAGR previsto em todo o mercado de MRO de aeronaves.
Instabilidade Geopolítica que Perturba as Cadeias de Fornecimento de Peças de Motor e Materiais
Os ataques à navegação no Mar Vermelho no final de 2024 estenderam os tempos de viagem ao redor do Cabo da Boa Esperança em 10 a 14 dias, inflacionando os custos de frete para rotáveis de motor e kits de peças padrão. Os operadores africanos enfrentam desembaraço aduaneiro adicional de até três semanas devido a regimes de inspeção manual e tarifas não harmonizadas. As companhias aéreas estão acumulando componentes de alto valor, incluindo trens de pouso, aviônica e APUs, para se proteger contra atrasos, imobilizando capital de giro que de outra forma seria usado para financiar a expansão da frota. Os MROs menores sem armazéns alfandegários incorrem em maiores taxas de estadia e perdem negócios de AOG para provedores maiores com inventários de peças pré-desembaraçadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Tipo de MRO:
A Manutenção de Linha Ganha ImpulsoO trabalho de motor representou o maior conjunto isolado, capturando 37,02% da participação do mercado de MRO de aeronaves em 2025. No entanto, a manutenção de linha, impulsionada por inspeções de boroscópio em asa e reparos móveis, está projetada para superar todos os outros segmentos a um CAGR de 6,05% até 2031. O tamanho do mercado de MRO de aeronaves atribuível aos serviços de linha atingiu USD 2,94 bilhões em 2025 e está previsto para chegar a USD 4,19 bilhões até 2031, auxiliado pelas frotas de transportadoras de baixo custo do CCG que priorizam retornos rápidos. Os provedores investem em células de teste portáteis, equipamentos de lavagem de motor e conjuntos de boroscópio móveis para reduzir as janelas de inatividade, com a GE Aerospace e a Lufthansa Technik liderando a implantação nos centros de Dubai e Doha. As frotas de fuselagem estreita de alto ciclo amplificam a demanda por verificações A e tarefas corretivas, incentivando os MROs a posicionar técnicos nos pátios do aeroporto em vez de nas baias dos hangares.
O crescimento da manutenção de linha repercute no fornecimento de componentes; as equipes móveis de motor frequentemente identificam vazamentos na caixa de engrenagens acessória, falhas na válvula de sangria e sofrimento menor na seção quente que necessitam de peças imediatas. O próximo escritório da África Oriental da Safran Landing Systems visa fornecer suprimento preditivo de peças para intervenções no trem de pouso. A atividade contínua de linha comprime os intervalos de visita à oficina, levando os provedores a equilibrar o rendimento contra a tensão dos recursos. O MRO de motor permanece intensivo em capital; as revisões completas de CFM56 e LEAP variam de USD 2 a 4 milhões por visita à oficina. Portanto, os operadores continuarão a atribuir manutenção profunda a instalações com células de teste certificadas e licenças de OEM. Essas diferenças estruturais garantem a coexistência de ambos os segmentos, cada um ancorando grupos de valor distintos dentro do mercado de MRO de aeronaves.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório


Por Aviação:
A Demanda Comercial Domina, os Programas Militares AceleramA aviação comercial impulsionou 64,72% do valor de 2025, sustentada pela expansão das frotas A320neo e 737 MAX, e está no caminho certo para manter um CAGR de 6,63% até 2031. Os motores de fuselagem estreita, como o LEAP-1A e o CFM56-7B, exigem restauração de desempenho a cada 6.000 a 8.000 ciclos de voo, gerando cargas de trabalho de oficina previsíveis. A instalação de USD 950 milhões da Emirates Engineering realiza verificações de fuselagem larga em aeronaves A380 e 777, enquanto o MRO da Ethiopian Airlines opera uma célula de 100.000 libras de empuxo para testes do GEnx-1B, posicionando ambos como centros para trabalho de terceiros na região. A aviação geral e a atividade de jatos executivos, embora menores em volume, carregam rendimentos superiores por aeronave, tentando os provedores a adicionar aprovações para Gulfstream e Bombardier.
Os fluxos de trabalho militares, que historicamente eram enviados ao exterior, estão se localizando rapidamente. O programa de módulos GE90 da Arábia Saudita e a autorização de todos os tipos do AMMROC para motores UH-60, C-130 e F-110 redirecionam os gastos da Europa para o Golfo. O tamanho do mercado de MRO de aeronaves alinhado com frotas militares deve aumentar de USD 3,85 bilhões em 2025 para USD 5,74 bilhões até 2031. As plataformas de uso dual, como o C-130 Hércules e o Airbus C295, permitem que as oficinas de defesa vendam capacidade cruzada durante períodos de calmaria em tempo de paz. Enquanto isso, o MRO de helicópteros, particularmente para as aeronaves rotativas AW139 e S-92, adiciona uma carga de trabalho recorrente de revisões de componentes dinâmicos. A sustentação de VANTs está em fase embrionária, mas crescendo: a subsidiária da Boeing, Insitu, abriu um centro de sistemas aéreos não tripulados em Abu Dhabi para as plataformas ScanEagle e Integrator, indicando diversificação futura dentro do mercado de MRO de aeronaves.
Por Tipo de Provedor de Manutenção:
As Oficinas Afiliadas a OEMs Escalam Mais RapidamenteAs organizações internas das companhias aéreas controlaram 46,02% da participação do mercado de MRO de aeronaves em 2025, aproveitando as frotas cativas e a proximidade com sua base doméstica para alocação competitiva de vagas. Emirates Engineering, Saudia Technic e Ethiopian MRO gerenciaram coletivamente mais de 4 milhões de horas de trabalho em 2024, ao mesmo tempo em que buscavam receitas de terceiros para compensar as despesas gerais. No entanto, as redes afiliadas a OEMs estão crescendo a um CAGR de 6,7%, impulsionadas por planos de serviço ricos em dados e análises de integridade do motor. O AVIATAR da Lufthansa Technik integra dados de aeronaves em tempo real com o agendamento de cartões de trabalho para reduzir os tempos de retorno em até 15%, atraindo as companhias aéreas a transferir verificações pesadas sob acordos agrupados. A GE Aerospace opera duas estações de Suporte em Asa que agora abrangem linhas de retorno rápido LEAP e em breve GE9X, consolidando sua presença em todo o mercado de MRO de aeronaves.
Os provedores independentes de terceiros, Joramco, Turkish Technic e Sanad, preenchem lacunas de capacidade com ofertas flexíveis de vagas e cobertura multi-OEM. O Hangar 7 do Joramco adiciona cinco linhas de fuselagem estreita, elevando sua capacidade paralela para 22 aeronaves, enquanto a Turkish Technic assinou verificações de reentrega de vários anos para os A320neos da IndiGo, sublinhando o apetite por revisões econômicas. Os acordos de parceria de canal permitem que os independentes mantenham relevância: a Sanad tornou-se o primeiro MRO LEAP não OEM na região SAMENA, fortalecendo assim sua participação no mercado de MRO de aeronaves.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
Mercado de MRO de Aeronaves no Oriente Médio
O Oriente Médio gerou 68,01% da receita de 2025 no mercado de MRO de aeronaves, impulsionado pelas operações de hub em Dubai, Doha e Riade, que prestam serviços a mais de 1.400 motores em 30 companhias aéreas. Os diques para aeronaves de fuselagem larga da Emirates Engineering realizam revisões gerais de A380 e 777, enquanto o hangar de 190 milhões de USD da flydubai concentra-se no processamento rápido de aeronaves de fuselagem estreita. Os programas de localização da Arábia Saudita estão aumentando a captura de valor no país, exemplificados pela parceria da Saudia Technic com a Air France-KLM, que destina pelo menos 50% do trabalho de módulos GE90 às oficinas de Jeddah. A futura instalação de APU HGT1700 da Qatar Airways, a primeira na região MENA, amplia o conjunto de competências em componentes da região e adiciona capacidade para operadores do Airbus A350.
Mercado de MRO de Aeronaves na África
A África, embora menor atualmente, deverá crescer à taxa mais rápida, com um CAGR de 6,95%, aumentando de 3,49 bilhões de USD em 2025 para quase 5,22 bilhões de USD até 2031. A Ethiopian Airlines, a EgyptAir, a Kenya Airways, a Royal Air Maroc e a SAA Technical formaram um consórcio da AFRAA para consolidar aquisições e desenvolver células de teste de motores conjuntas, com o objetivo de reduzir drasticamente os gastos externos com MRO. O hub de Adis Abeba da Etiópia já processa motores CFM56, LEAP e GEnx, enquanto a instalação de Helwan da EgyptAir está sendo expandida para dar suporte a helicópteros de origem russa e aeronaves de transporte C295 no âmbito de acordos de defesa. Os planos da Nigéria de sediar oficinas certificadas pela Boeing em Lagos e Abuja poderiam converter 200 milhões de USD de gastos anuais no exterior em captura de valor doméstico. No entanto, o sucesso depende da modernização aduaneira e de um fornecimento estável de energia.
Panorama regulatório
A MRO de aeronaves no Oriente Médio e na África é supervisionada por autoridades nacionais de aviação civil, utilizando marcos de aeronavegabilidade e manutenção construídos em torno de conceitos internacionalmente reconhecidos, incluindo requisitos análogos ao CAR-145 (Organização de Manutenção Aprovada), CAR-M (aeronavegabilidade continuada) e regras de licenciamento para pessoal certificador (por exemplo, disposições no estilo CAR-66). Nos Emirados Árabes Unidos, a General Civil Aviation Authority (GCAA) mantém um conjunto de Regulamentos de Aviação Civil que abrange aprovações de AMO, aeronavegabilidade continuada e licenciamento de engenheiros de manutenção, oferecendo a operadores e prestadores de serviços um ponto de referência para credibilidade transfronteiriça por meio de práticas alinhadas à EASA/FAA.
Uma ancoragem regulatória de curto prazo é a Decisão de Segurança 2026-06 da GCAA dos Emirados Árabes Unidos, que introduziu disposições temporárias de flexibilidade de aeronavegabilidade e medidas de supervisão baseadas em risco para AMOs e CAMOs durante a janela do final de fevereiro ao início de maio de 2026. As medidas incluem permitir métodos de auditoria remota ou virtual quando o acesso físico é restrito. Na África, a regulamentação em nível de país continua a estabelecer a linha de base de conformidade para aprovações de MRO, como os Regulamentos de Aviação Civil (Organização de Manutenção Aprovada) do Quênia (2024), e diferentes interpretações nacionais e caminhos de aprovação mantêm a restrição criada pela harmonização limitada de normas do tipo Part-145 em múltiplas jurisdições.
Análise da cadeia de valor
A cadeia de valor regional de MRO de aeronaves começa com os operadores, incluindo companhias aéreas comerciais, operadores de defesa e aviação executiva, que geram demanda por manutenção programada e não programada. As funções de planejamento e engenharia então gerenciam programas de manutenção, registros e confiabilidade, normalmente por meio de CAMO ou serviços técnicos. A entrega é realizada por meio de MROs internas das companhias aéreas, prestadores terceirizados independentes e redes afiliadas a OEMs, cobrindo manutenção de linha em aeroportos, manutenção de base em hangares e trabalho especializado de motores e componentes em oficinas, apoiado por células de teste, NDT e ferramentas calibradas. O fornecimento de peças é um grande impulsionador da cadeia de valor, dependente de OEMs e distribuidores licenciados para pools de itens rotáveis, consumíveis e gestão de reparos, onde armazenagem alfandegada e estoque pré-posicionado ajudam os fornecedores a gerenciar a exposição a AOG quando atrasos alfandegários e de transporte se tornam relevantes.
Investimentos e parcerias recentes na cadeia apontam para uma capacidade regional mais profunda e uma integração de fornecimento mais estreita. A Emirates iniciará em maio de 2026 as obras de um complexo de engenharia de 5,1 bilhões de USD em Dubai South, e um acordo de maio de 2026 com a GE Aerospace para aprimorar a capacidade de reparo de peças individuais para os motores GE90 e GP7200 no Emirates Engine Maintenance Centre transfere trabalho adicional de alto valor para nós locais de motores e componentes. No lado do fornecimento, a extensão de fevereiro de 2026 da parceria estratégica da Proponent com a Joramco para apoiar a aquisição de consumíveis e itens de reposição destaca como o acesso a estoques e a compra simplificada estão sendo usados para reduzir os tempos de retorno e estabilizar a disponibilidade de materiais para o volume de manutenções pesadas.
Cenário Competitivo
Três arquétipos operacionais moldam a competição no mercado de MRO de aeronaves. Os centros do Golfo, como Emirates Engineering, Abu Dhabi Aviation e Saudia Technic (SAEI), buscam economias de escala integrando docas de fuselagem larga, células de teste de motor e oficinas de componentes em um único campus para atender ao tráfego intercontinental. As companhias aéreas africanas, reconhecendo a limitada escala individual de frota, colaboram por meio da AFRAA para reunir recursos, incluindo ferramentas, aprovações e poder de compra, a fim de reduzir a diferença de custo em relação aos concorrentes do Golfo. As instalações orientadas para a defesa na Arábia Saudita, nos Emirados Árabes Unidos e na Turquia utilizam mandatos de localização para amortizar os investimentos militares em trabalho comercial, particularmente nas plataformas C-130 e de helicópteros de uso dual.
A integração tecnológica diferencia os provedores. O AVIATAR da Lufthansa Technik, o FlightPulse da GE Aerospace e o Gerenciamento de Integridade de Motor da Rolls-Royce fornecem análises acionáveis que reduzem as remoções não planejadas e otimizam os inventários de peças. O rastreamento de peças por blockchain está sendo testado na aviação executiva, embora a adoção comercial permaneça cautelosa. O escopo regulatório governa os mercados endereçáveis; as aprovações duplas EASA/FAA desbloqueiam oportunidades transfronteiriças, enquanto as oficinas de autoridade única permanecem vinculadas às frotas domésticas. Consequentemente, os principais provedores equilibram a amplitude da certificação com a especialização de capacidade para sustentar seu poder de precificação.
Líderes do Setor de MRO de Aeronaves do Oriente Médio e África
Emirates Engineering
Abu Dhabi Aviation
EDGE Group PJSC
Joramco
Saudia Technic (SAEI)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de MRO de Aeronaves no Oriente Médio e África
- Emirates Engineering
- Abu Dhabi Aviation
- Saudia Technic (SAEI)
- EDGE Group PJSC
- Joramco
- Lufthansa Technik AG
- General Aerospace (General Electric Company)
- Safran SA
- RTX Corporation
- Rolls-Royce Plc
- Sanad
- Turkish Technic Inc.
- Ethiopian Airlines
- South African Airways
- Qatar Airways
- AJW Group

Oportunidades de mercado e perspectivas futuras
Um espaço em branco de curto prazo centra-se na expansão da capacidade regional de manutenção pesada de motores de próxima geração e aeronaves de fuselagem larga, o que reduz a dependência de voos de translado e da disponibilidade de slots na Europa e na Ásia. No Oriente Médio, o início das obras da Emirates em maio de 2026 de um complexo de engenharia de 5,1 bilhões de USD em Dubai South, planejado com um hangar para aeronaves de fuselagem larga projetado para atender até 28 aeronaves simultaneamente, e sua colaboração com a GE Aerospace em maio de 2026 para expandir a capacidade de reparo de peças individuais dos motores GE90 e GP7200 indicam investimentos direcionados a escopos de trabalho de maior valor além da manutenção de linha de rotina. A adição relatada pela Sanad, com sede em Abu Dhabi, de capacidade completa de revisão geral e teste para motores LEAP-1A e LEAP-1B durante o 1º semestre de 2026 também está alinhada com a crescente frota instalada de A320neo e 737 MAX na região.
Na África, as oportunidades se concentram em manutenção pesada transfronteiriça e marcos de capacidade que mantêm as aeronaves no continente para verificações importantes. A conclusão pela Kenya Airways de seu primeiro D-check em um Boeing 787 em junho de 2026 é uma prova de conceito para a capacidade emergente de fuselagem larga na África Oriental, enquanto a inauguração pela Ethiopian Airlines, em julho de 2025, de uma expansão de MRO de 150 milhões de USD em Addis Ababa, incluindo hangares adicionais e um armazém automatizado, fortalece a camada de logística e capacidade necessária para trabalhos de terceiros. A consolidação de compras e a eficiência da logística de peças de reposição também permanecem um foco ativo, uma vez que interrupções alfandegárias e de transporte aumentam o valor da armazenagem alfandegada, do pooling de componentes e das parcerias com distribuidores que protegem a disponibilidade de itens rotáveis tanto para os hubs do CCG quanto para mercados africanos com forte intensidade alfandegária.
Recent Industry Developments in Mercado de MRO de Aeronaves no Oriente Médio e África
- Maio de 2026: A Emirates iniciou as obras de uma instalação de engenharia ultramoderna de 5,1 bilhões de USD em Dubai South, projetada para ampliar a capacidade de manutenção pesada com um conceito de hangar para aeronaves de fuselagem larga capaz de atender até 28 aeronaves simultaneamente. O projeto ancora a disponibilidade de slots regionais de longo prazo e fortalece o papel de Dubai como um hub de consolidação para verificações de terceiros, além do trabalho na frota doméstica. A construção do ecossistema associado apoia um retorno mais rápido por meio de logística integrada e oficinas especializadas.
- Fevereiro de 2026: A Joramco assinou um acordo de manutenção pesada de cinco anos com a Condor, abrangendo aeronaves Airbus A320ceo, A320neo e A330neo em sua instalação em Amã. O acordo adiciona volume de manutenção de base multivariante e ajuda a equilibrar a utilização da capacidade conforme novas linhas de hangar entram em operação. Também reforça a competitividade de Amã para transportadoras que buscam verificações pesadas econômicas mais próximas das rotas de tráfego do Oriente Médio e da Europa.
- Outubro de 2024: A Safran Aircraft Engines assinou um memorando de entendimento com o governo marroquino para desenvolver uma oficina de manutenção de motores LEAP de 25.000 metros quadrados em Casablanca. A instalação planejada expande a presença de MRO de motores no Norte da África para uma plataforma de fuselagem estreita de alta demanda e apoia o acesso local a processos alinhados com OEMs. Também fortalece o papel de Marrocos no atendimento a companhias aéreas de baixo custo regionais que operam frotas equipadas com motores LEAP.


Mercado de MRO de Aeronaves no Oriente Médio e África Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange os gastos com serviços de manutenção, reparo e revisão geral de aeronaves no Oriente Médio e na África, incluindo o trabalho realizado para manter aeronaves e componentes principais em condições de aeronavegabilidade por meio de verificações, reparos, substituições e modificações obrigatórias.
Exclusões de escopo: exclui manutenção não relacionada à aviação, e trata a atividade relacionada a VANTs como dentro do escopo apenas quando vinculada a aplicações militares.
Visão geral da segmentação
- Por Tipo de MRO
- MRO de Célula
- MRO de Motor
- MRO de Componentes e Modificações
- Manutenção de Linha
- Por Aviação
- Aviação Comercial
- Fuselagem Estreita
- Fuselagem Larga
- Jatos Regionais
- Aviação Militar
- Combate
- Transporte
- Missão Especial
- Helicópteros
- Aviação Geral
- Jatos Executivos
- Helicópteros Comerciais
- Veículos Aéreos Não Tripulados
- Aviação Comercial
- Por Tipo de Provedor de Manutenção
- MRO Interno de Companhia Aérea
- MRO Independente de Terceiros
- MRO Afiliado a OEM
- Por Geografia
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- Oriente Médio
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Começamos construindo uma base factual sobre o tamanho da frota, a utilização e a atividade de manutenção que impulsiona a demanda por MRO no Oriente Médio e na África. Fontes públicas que ajudam a ancorar essa base incluem indicadores de transporte aéreo da ICAO, publicações da IATA, regulamentos e diretivas de aeronavegabilidade das autoridades nacionais de aviação civil, estatísticas de tráfego de operadores aeroportuários para os principais hubs e estatísticas alfandegárias ou comerciais para fluxos de peças, quando disponíveis.
Para converter atividade em valor, também analisamos fontes como relatórios anuais de companhias aéreas e apresentações a investidores que discutem linhas de custo de manutenção, participação de terceirização e mudanças de capacidade, seguidas por imprensa e sites de associações de aviação de renome que acompanham certificações e expansões de instalações. Assinaturas pagas são usadas seletivamente para dados financeiros de empresas e acompanhamento de notícias, inteligência de frota de aeronaves e motores no nível de matrícula, bancos de dados de patentes para tecnologias de reparo relevantes e conjuntos de dados de importação e exportação em nível de embarque para verificar a consistência dos movimentos de peças. As fontes de pesquisa documental mencionadas não são exaustivas, e muitas outras fontes também foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário foi utilizado para testar a solidez da base de demanda e a lógica de precificação por trás de verificações importantes, visitas a oficinas e trocas de itens rotáveis no Oriente Médio e na África. Conversamos com uma combinação de equipes de manutenção de companhias aéreas, operadores independentes de MRO, especialistas em peças e logística, e especialistas do setor que acompanham planos de frota e manutenção orientada por conformidade.
As informações dessas discussões foram usadas para confirmar tendências de utilização, a divisão entre trabalho interno e de terceiros, e como as taxas de mão de obra e os custos de materiais são transferidos em diferentes sub-regiões.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | CXOs: 16% |
| Nível médio: 54% | Líderes funcionais/de unidade: 37% |
| Empresas menores: 20% | Gerentes: 47% |
Dimensionamento de mercado e previsão
O dimensionamento é construído usando uma abordagem top-down e bottom-up, começando com uma construção top-down em que a frota regional, a atividade de voo e os padrões de intervalos de manutenção são usados para reconstruir a carga de trabalho de manutenção, que é então convertida em valor usando o mix de serviços e faixas de custo típicas. Na prática, mapeamos a frota ativa por classe de aeronave, ligamos aos ciclos de verificação esperados e à frequência de visitas de oficina de motores, e depois alocamos a carga de trabalho entre estrutura da aeronave, motor, componentes e modificações, e manutenção de linha.
Para manter os totais realistas, corroboramos os resultados com aproximações bottom-up seletivas, como volumes amostrados de visitas de oficina multiplicados por custos típicos de eventos, verificações de canal em categorias comuns de itens rotáveis e consolidações de fornecedores onde divisões públicas de receita estão disponíveis. As principais entradas modeladas incluem entregas e desativações de aeronaves, horas e ciclos médios de voo nos principais hubs, exposição de motores para frotas de alta utilização, inflação de custos de mão de obra e materiais, e a participação da manutenção realizada na região versus enviada para instalações externas.
Para a previsão, a análise de cenários é aplicada em torno do crescimento da frota e da recuperação da utilização, e então as curvas são estabilizadas usando relações de regressão entre métricas de frota, utilização e gastos com MRO, com feedback de especialistas usado para fixar premissas realistas de transferência de custos e capacidade.
Validação de dados e ciclo de atualização
Validamos o modelo por meio de múltiplas verificações, começando com testes de consistência interna que reconciliam a matemática da frota, as contagens de eventos de manutenção e o gasto implícito por aeronave. Os resultados também são comparados com sinais independentes, como comentários sobre custos de manutenção de companhias aéreas, anúncios de capacidade de hangar e atividade relatada de oficinas de motores e manutenções pesadas, e então as variações são revisadas por outro analista antes da aprovação final.
Quando uma grande divergência é observada, verificamos novamente o mix de serviços, as premissas de moeda e quaisquer entradas atípicas, e depois recontatamos as fontes se a mudança parecer estrutural em vez de relacionada a tempo. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes mudanças em pedidos de frota, alterações regulatórias que afetam as verificações, ou mudanças acentuadas nos preços de mão de obra e materiais. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do mercado de MRO de aeronaves do Oriente Médio e da África da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para MRO de aeronaves no Oriente Médio e na África podem parecer diferentes porque os limites nem sempre são definidos da mesma forma, e as entradas usadas para converter a atividade de manutenção em dólares variam de acordo com o publicador. As diferenças geralmente decorrem de quais categorias de aeronaves são incluídas, de como o trabalho de componentes e modificações é tratado, e de como o momento cambial e a escalada de preços são aplicados.
Contagens de frota, intensidade de ciclos de voo e verificações de intervalos de manutenção são os pontos de evidência usados para manter a estimativa da Mordor Intelligence vinculada à demanda no nível da aeronave na região, incluindo como a cadência de visitas de oficina de motores e o momento das manutenções pesadas se traduzem em carga de trabalho de serviço.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 10,98 bilhões de USD (2025) | |
| Revista Especializada B | 12,52 bilhões de USD (2022) | Utiliza um ano-base mais antigo e uma janela de previsão diferente, e a descrição do escopo sugere categorias de componentes mais amplas que podem misturar atualizações e serviços adjacentes na MRO, o que eleva o valor inicial. |
| Consultoria Regional A | 12,15 bilhões de USD (2026) | Inicia o dimensionamento a partir de um ano posterior, e o total mais alto pode ser impulsionado por premissas mais fortes sobre utilização da frota e escalada de custos, especialmente se a inflação de mão de obra e materiais for aplicada uniformemente em todas as sub-regiões. |
Em conjunto, a dispersão é explicada principalmente pela escolha do ano-base, pelo que é agrupado no trabalho de componentes e modificações, e por como a inflação de custos é incorporada nos anos de previsão. A comparação mais útil é primeiro alinhar o ano e o escopo, e depois verificar a consistência do gasto implícito por aeronave em relação à atividade da frota e aos sinais de ciclo de manutenção.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de MRO de aeronaves do Oriente Médio e África em 2026?
O tamanho do mercado de MRO de aeronaves situa-se em USD 11,57 bilhões em 2026 e tem previsão de atingir USD 15,05 bilhões até 2031.
Qual segmento de MRO está crescendo mais rapidamente na região?
A manutenção de linha está projetada para se expandir a um CAGR de 6,05% até 2031, impulsionada por reparos em asa e equipes de serviço móvel.
Por que os provedores de MRO afiliados a OEMs estão ganhando participação?
Eles incorporam análises preditivas e contratos de pagamento por hora de voo, permitindo agendamento baseado em dados e transferência de risco que atraem as companhias aéreas que buscam visibilidade de custos.
Quais desafios estão restringindo o crescimento regional do MRO?
A escassez de técnicos e as perturbações geopolíticas na cadeia de fornecimento aumentam os tempos de retorno e elevam os requisitos de capital de giro para os operadores.
Qual país está investindo mais intensamente na localização do MRO relacionado à defesa?
A Arábia Saudita, por meio do mandato de localização de 50% do GAMI e das principais expansões no AMMROC e na Saudia Technic, lidera os investimentos regionais em MRO de defesa.
Página atualizada pela última vez em:



