
Tamanho e Participação do Mercado de Pendentes Médicos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
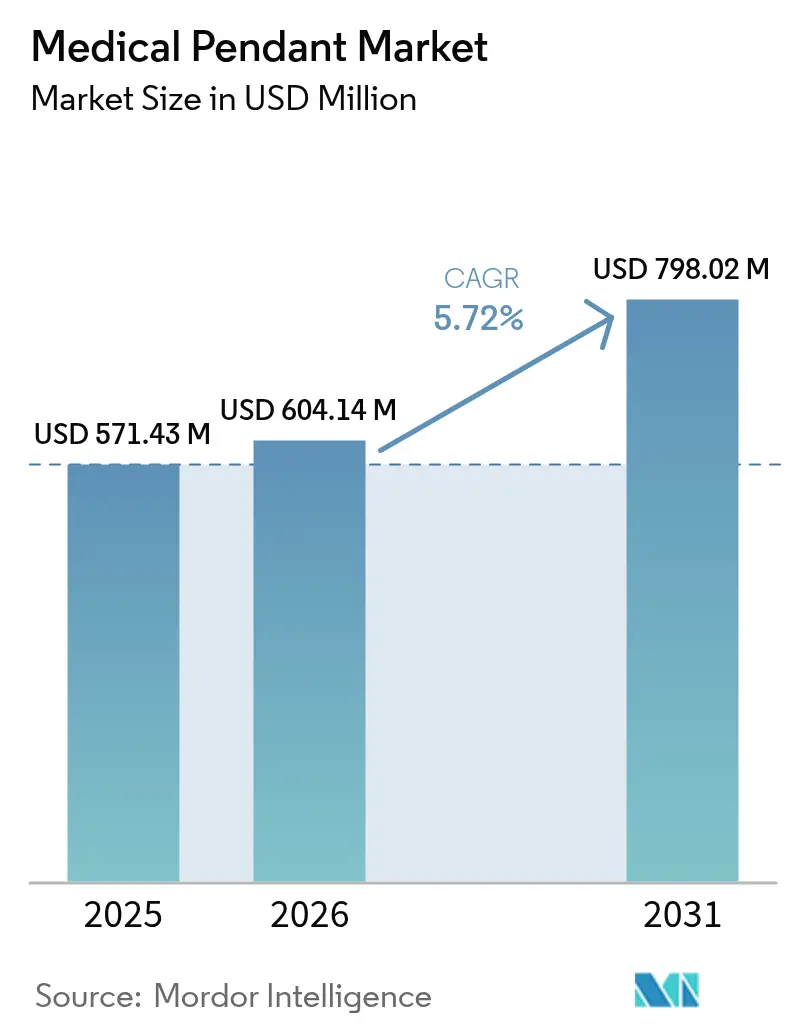
| Tamanho do Mercado (2026) | 604.14 Milhões de dólares |
| Tamanho do Mercado (2031) | 798.02 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.72 % |
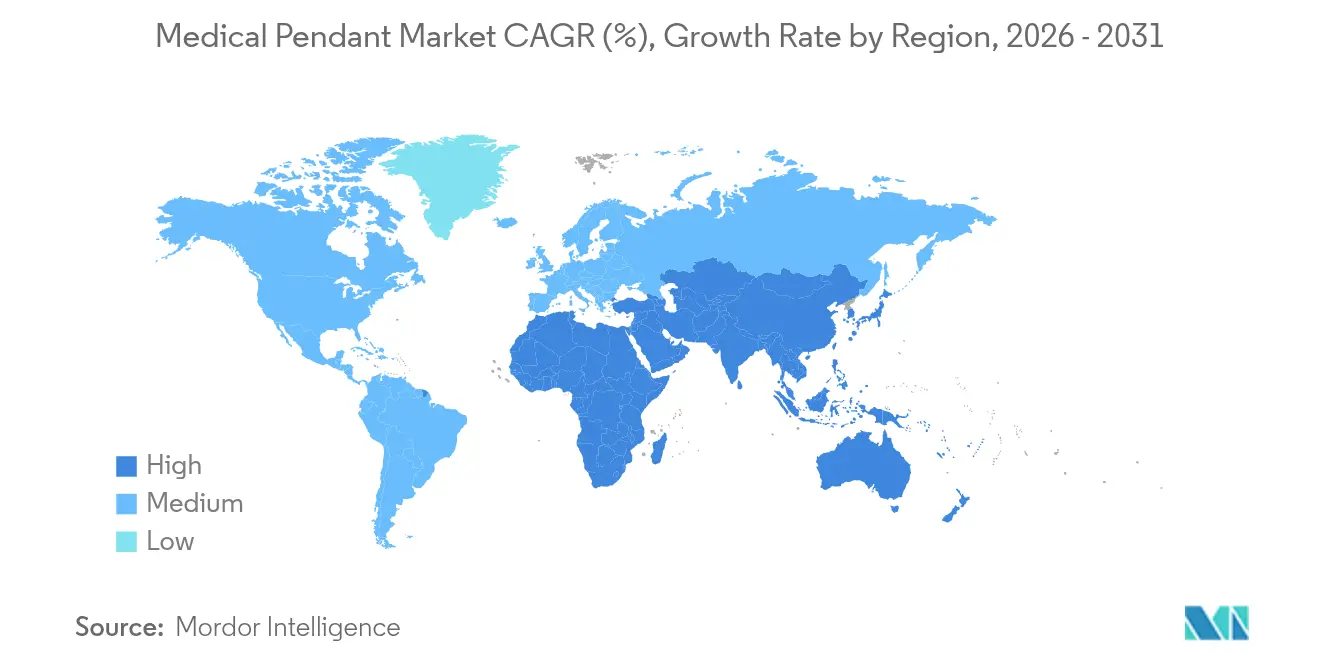
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
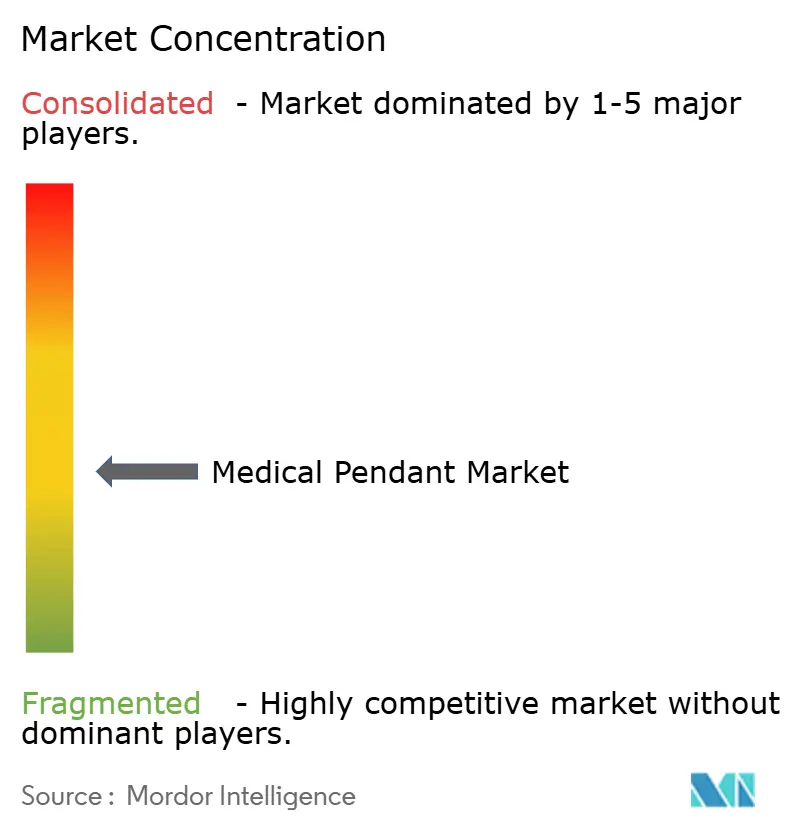
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pendentes Médicos por Mordor Intelligence
O tamanho do Mercado de Pendentes Médicos foi avaliado em USD 571,43 milhões em 2025 e estimado para crescer de USD 604,14 milhões em 2026 para atingir USD 798,02 milhões até 2031, a um CAGR de 5,72% durante o período de previsão (2026-2031).
Este desempenho reflete a transição do setor de estruturas de teto estáticas para infraestrutura clínica digitalmente habilitada que suporta procedimentos guiados por imagem, minimamente invasivos e híbridos. As instalações de salas de operação híbridas, os maiores volumes cirúrgicos e a procura sustentada por espaços de cuidados críticos modulares continuam a moldar as prioridades de aquisição. Os hospitais em economias maduras estão a modernizar as alas existentes para cumprir os mandatos ESG e os objetivos de digitalização dos fluxos de trabalho, enquanto as novas instalações em regiões em desenvolvimento especificam sistemas de pendentes na fase de projeto arquitetónico. Os fornecedores competem em automação, integração de dados e funcionalidades de controlo de infeções, em vez de apenas no design mecânico, resultando num pipeline constante de plataformas de pendentes preparadas para IA. A crescente escassez de engenheiros biomédicos permanece um risco estrutural, pois as necessidades de manutenção não atendidas podem retardar a implantação de unidades e prolongar os ciclos de substituição.
Principais Conclusões do Relatório
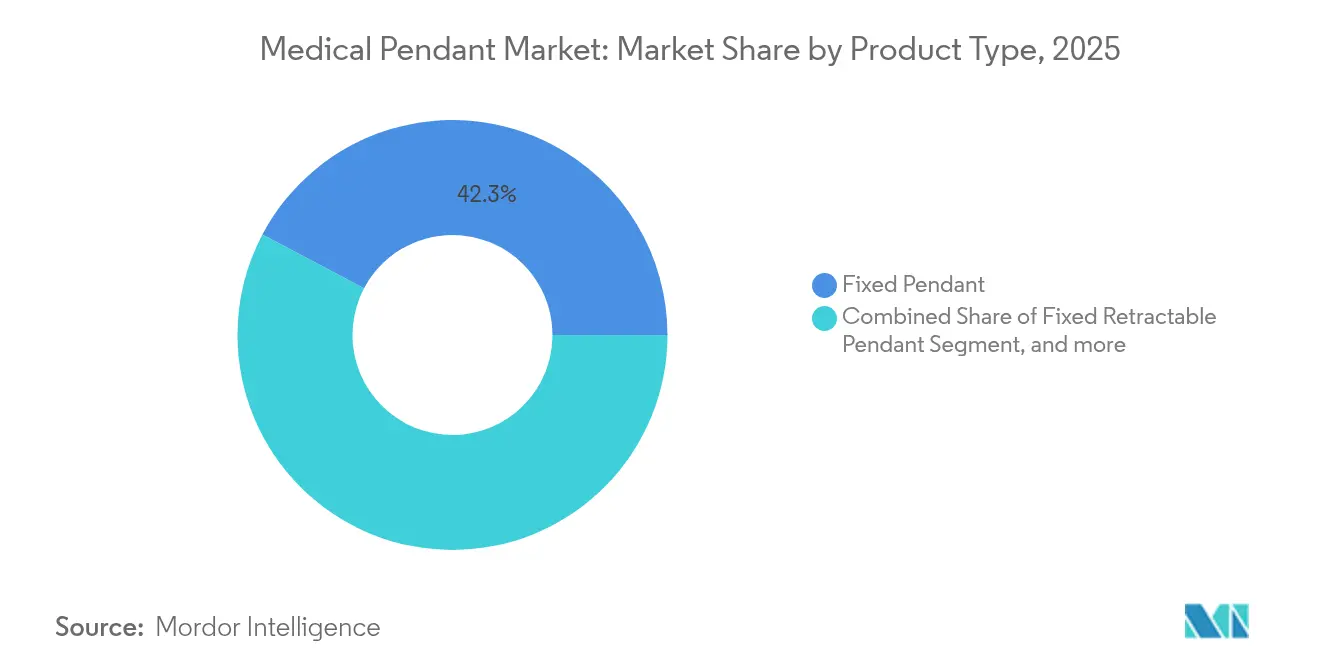
- Por tipo de produto, os sistemas de pendentes fixos lideraram com 42,26% da participação no mercado de pendentes médicos em 2025; os sistemas de pendentes motorizados estão projetados para crescer a um CAGR de 7,78% até 2031.
- Por aplicação, a cirurgia representou 33,88% do tamanho do mercado de pendentes médicos em 2025, enquanto emergências e trauma está definido para expandir a um CAGR de 8,61% até 2031.
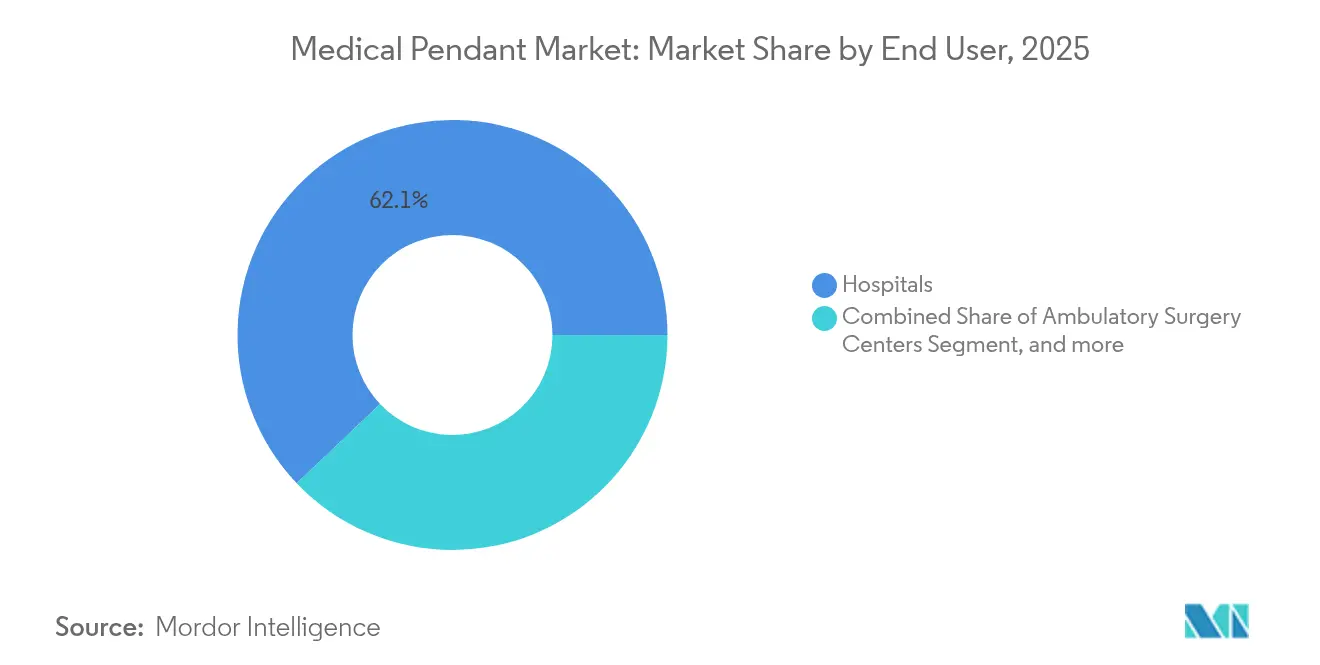
- Por utilizador final, os hospitais detinham 62,10% da participação na receita em 2025; os centros de cirurgia ambulatória registam o CAGR previsto mais elevado de 8,83% até 2031.
- Por geografia, a América do Norte comandou 31,84% da receita de mercado em 2025; a Ásia deve crescer a um CAGR de 10,25% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas Globais do Mercado de Pendentes Médicos
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Número Crescente de Procedimentos Cirúrgicos a Nível Global | +1.5% | Global, com concentração na América do Norte e na APAC | Médio prazo (2-4 anos) |
| Expansão da Infraestrutura de Saúde nas Cidades de Segundo e Terceiro Nível | +0.8% | Núcleo APAC, transbordamento para o MEA | Longo prazo (≥ 4 anos) |
| Crescente Adoção de Salas de Operação Híbridas Integrando Imagiologia | +1.2% | América do Norte e UE, expandindo-se para a APAC | Médio prazo (2-4 anos) |
| Maior Implantação de Sistemas Robóticos Montados no Teto | +0.9% | Global, liderado pela América do Norte | Curto prazo (≤ 2 anos) |
| Aumento da Procura por UTI Modular e Cuidados Críticos | +1.1% | Global, acelerado nas regiões em recuperação pós-pandemia | Curto prazo (≤ 2 anos) |
| Iniciativas de Modernização Hospitalar Impulsionadas por ESG | +0.6% | UE e América do Norte, emergindo na APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Número Crescente de Procedimentos Cirúrgicos a Nível Global
O número de procedimentos globais está a aumentar à medida que as técnicas minimamente invasivas ampliam a elegibilidade para intervenções complexas. Apenas os centros de cirurgia ambulatória esperam 44 milhões de procedimentos até 2034, um aumento de 21% em relação aos níveis atuais.[1]Associação Americana de Centros de Cirurgia, "Perspetivas 2025: Procura de Cirurgia Ambulatória," ascfocus.org Volumes de casos mais elevados intensificam a procura por plataformas de pendentes que possam ser reposicionadas rapidamente, suportar cargas de imagiologia mais pesadas e interligar-se com braços robóticos. Os modelos motorizados de múltiplos braços ganham assim preferência sobre as estruturas tradicionais de braço único que restringem a rotatividade da sala. Os fornecedores posicionam designs modulares que aceitam acessórios especializados para que os hospitais possam alternar entre fluxos de trabalho de ortopedia, cardiovascular e trauma sem adquirir conjuntos de pendentes separados. Este impulsionador é mais visível em centros de alto rendimento onde os atrasos nos procedimentos acarretam penalidades diretas de reembolso.
Expansão da Infraestrutura de Saúde nas Cidades de Segundo e Terceiro Nível
Os programas de investimento governamental em clusters urbanos secundários financiam novos hospitais que superam a infraestrutura legada. As autoridades de saúde estatais da Índia, por exemplo, alocaram INR 255 mil milhões (USD 3,1 mil milhões) para a modernização de hospitais distritais em 2025. Como estas instalações começam com layouts de raiz, os planeadores especificam redes de pendentes digitais desde o início, evitando modernizações dispendiosas posteriormente. Os fabricantes ativos nestes mercados agrupam canais de gás, dados e energia em trilhos padronizados que encurtam o tempo de instalação em até 30%. A abordagem equilibra a sensibilidade orçamental com espaço para atualizações posteriores, garantindo a conformidade com as normas de acreditação em evolução.
Crescente Adoção de Salas de Operação Híbridas Integrando Imagiologia
As salas híbridas que combinam tecnologias cirúrgicas e de imagiologia representam agora quase 15% dos novos projetos de salas de operação na América do Norte.[2]Conselho Editorial de Ciências Aplicadas, "Paradigmas de Design de Salas de Operação Híbridas," mdpi.com Cada nó de teto deve suportar a folga do arco em C, o controlo da contaminação luminosa e a distribuição de dados multimodalidade. Os fornecedores de pendentes respondem com estruturas de múltiplos braços de perfil baixo e troncos de cabo blindados que evitam interferências eletromagnéticas durante a imagiologia em tempo real. As equipas de neurocirurgia e cardiovascular ganham a capacidade de alternar entre exames de diagnóstico e intervenção sem transferência do doente, o que reduziu o tempo médio de procedimento em 18% nos centros de adoção precoce. O mercado de pendentes médicos capta receita incremental através de células de carga de alta capacidade e controladores de ecrã tátil integrados adaptados aos fluxos de trabalho híbridos.
Maior Implantação de Sistemas Robóticos Montados no Teto
Os hospitais que implementam robôs guiados por teto, como o Siemens Ciartic Move, reduzem os tempos de reposicionamento de imagiologia em 50%.[3]Siemens Healthineers, "Ciartic Move Arco em C Robótico: Resumo do Produto 2024," siemens-healthineers.com Estas instalações requerem pendentes que se comuniquem com sensores de movimento robótico e parem os braços automaticamente para evitar colisões. Os principais fornecedores incorporam mapeamento espacial baseado em LiDAR e APIs de software que sincronizam as trajetórias do robô e do pendente. Os primeiros resultados de centros ortopédicos nos Estados Unidos mostram uma rotatividade de casos 12% mais rápida após o emparelhamento de imagiologia robótica com pendentes inteligentes. O controlo automatizado da estrutura também reduz a tensão musculoesquelética no pessoal cirúrgico, alinhando-se com as métricas de segurança no trabalho que influenciam os cálculos de reembolso.
Análise do Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevado Investimento de Capital Necessário para Sistemas de Pendentes | -0.7% | Global, afetando particularmente os mercados emergentes | Médio prazo (2-4 anos) |
| Restrições Orçamentais e Atrasos nas Aquisições em Hospitais Públicos e Governamentais | -0.4% | Global, concentrado em sistemas de saúde públicos | Curto prazo (≤ 2 anos) |
| Escassez de Engenheiros Biomédicos Qualificados | -0.5% | Global, aguda na América do Norte e na UE | Longo prazo (≥ 4 anos) |
| Limitações Estruturais em Instalações de Saúde Mais Antigas | -0.3% | América do Norte e UE, regiões com infraestrutura legada | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Investimento de Capital Necessário para Sistemas de Pendentes
Os orçamentos de equipamentos representam até 20% da receita hospitalar, e os projetos de pendentes frequentemente competem com modernizações de imagiologia ou de registos digitais pelos mesmos fundos. A instalação pode exigir reforço estrutural a um custo de USD 110.000 por sala, elevando os gastos totais do projeto. Os modelos de financiamento flexíveis ajudam, mas as instalações emergentes ainda adiam funcionalidades avançadas. Para reduzir as barreiras, os fabricantes oferecem agora planos de garantia de hardware por subscrição que agrupam manutenção, software e atualizações periódicas ao longo de períodos de cinco anos. Os programas-piloto iniciais reduziram as necessidades de capital inicial em 50%, enquanto vinculam os fornecedores a parcerias de longo prazo que estabilizam as projeções de receita.
Restrições Orçamentais e Atrasos nas Aquisições em Hospitais Públicos e Governamentais
As perturbações na cadeia de abastecimento deixaram 90% dos hospitais dos Estados Unidos a enfrentar escassez de produtos essenciais em 2024, gerando perdas médias de USD 350.000 para sistemas de médio porte. Os concursos do setor público podem estender-se 18 meses além dos prazos do setor privado devido a aprovações em múltiplas camadas e regras de conteúdo local. Os fornecedores de pendentes reduzem o risco do ciclo de vendas ao pré-configurar pacotes de produtos que se alinham com os códigos de aquisição nacionais e ao estabelecer depósitos de serviço regionais que satisfazem as cláusulas de manutenção local. Alguns fornecedores também estabelecem parcerias com bancos multilaterais de desenvolvimento para canalizar financiamento concessionado para distritos com carência de infraestrutura, mitigando assim a erosão da receita relacionada com atrasos no mercado de pendentes médicos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: A Automação Redefine a Infraestrutura de Teto
Os sistemas de Pendentes Motorizados expandir-se-ão a um CAGR de 7,78% até 2031, superando os modelos de braço fixo. A procura acelera à medida que as equipas cirúrgicas priorizam a precisão e a ergonomia que as unidades manuais não conseguem igualar. Os acionamentos de motor integrados permitem o controlo por joystick e por comando de voz, reduzindo o tempo de reposicionamento do braço em 70% em comparação com o ajuste manual. O tamanho do mercado de pendentes médicos para sistemas Motorizados reflete a adoção do fluxo de trabalho automatizado em salas de procedimentos de alta complexidade.
As plataformas de Pendentes Fixos ainda dominam com 42,26% de participação no mercado de pendentes médicos em 2025, porque os hospitais legados os implantam amplamente durante as construções anteriores. As modernizações concentram-se em saídas de gás retráteis e trilhos de acessórios modulares que prolongam a vida útil instalada. As unidades móveis de braço único continuam populares nas baías de emergência que lidam com a rotatividade rápida de doentes, enquanto as estruturas de braço duplo e múltiplos braços ganham tração nas salas de operação híbridas que gerem tarefas de imagiologia e cirurgia simultâneas. Os acessórios, como monitores articulados, suportes de luz cirúrgica e módulos de aspiração integrados, constituem um conjunto de receitas de rápido crescimento porque os sistemas de saúde podem adicioná-los sem necessidade de novos trabalhos estruturais.


Por Aplicação: Emergências e Trauma Supera a Cirurgia Tradicional
A cirurgia manteve a maior participação nas receitas por aplicação, com 33,88% em 2025. As cirurgias cardíacas, neurológicas e oncológicas dependem de imagiologia montada em pendentes e trilhos de anestesia que suportam instrumentação complexa. Ainda assim, as linhas de Emergências & Trauma estão posicionadas para um CAGR de 8,61% à medida que os centros de trauma modernizam para estruturas de teto configuráveis rapidamente.
Os segmentos de endoscopia também registam ganhos sólidos porque os centros de gastroenterologia ambulatorial investem em saídas de gás embutidas e bandejas de gestão de cabos que mantêm fluidos perigosos fora do chão. As estações de anestesia beneficiam de pendentes com controlo de fluxo de gás digitalmente calibrado, melhorando a precisão da dosagem durante casos complexos. As UTIs expandem as instalações de pendentes para acomodar módulos de pressão negativa e monitores multiparamétricos, uma abordagem que reduz o risco de infeção nosocomial ao manter bombas e cabos fora de carrinhos móveis.
Por Utilizador Final: Os Modelos Ambulatórios Realinham os Horizontes de Procura
Os hospitais representaram 62,10% das receitas globais em 2025, devido à sua escala e diversidade processual. As modernizações dominam este canal à medida que as instituições substituem os pendentes da era de 1990 que carecem de portas de dados e automação. No entanto, os Centros de Cirurgia Ambulatória estão projetados para registar um CAGR de 8,83%, o mais rápido no mercado de pendentes médicos. Os promotores de novos campus de centros de cirurgia ambulatória incorporam pendentes desde a fase de projeto, garantindo folgas de teto otimizadas e perturbações mínimas na construção. Os fornecedores do setor de pendentes médicos fornecem unidades motorizadas de braço único e economia de espaço que suportam procedimentos ortopédicos e oftalmológicos em teatros compactos.
As clínicas especializadas em coluna vertebral, fertilidade e gestão da dor demonstram crescente interesse em pendentes modulares que podem converter salas de consulta em salas de procedimentos menores durante os períodos de pico de procura. Outras instalações de saúde, incluindo centros de cuidados urgentes e centros de imagiologia de diagnóstico, implantam pendentes leves para suportar monitores 4K e bombas de injetores de contraste. Esta dispersão de utilizadores sublinha como os modelos de cuidados distribuídos expandem os volumes globais de unidades, apesar dos ciclos de vendas mais lentos nos canais hospitalares tradicionais.
Análise Geográfica
A América do Norte permanece o maior conjunto de receitas regional com 31,84% do mercado de pendentes médicos em 2025. Os hospitais modernizam as alas existentes para acomodar robótica, visualização avançada e modernizações ESG que visam a redução de fugas de gás. Os fundos federais de infraestrutura ao abrigo da Lei CHIPS e Ciência dos Estados Unidos reservam USD 158 milhões para a modernização de instalações relacionadas com dispositivos médicos, uma parte dos quais financia sistemas montados no teto. As províncias canadianas adicionam preferências de aquisição para acabamentos antimicrobianos e materiais de baixo carbono, levando os fornecedores a alterar a química de revestimento e o abastecimento de componentes.
A Ásia-Pacífico lidera a corrida de crescimento com um CAGR de 10,25% esperado até 2031. O plano Healthy China 2030 da China exige padrões hospitalares inteligentes que incluem estruturas de teto prontas para IoT em novas salas de operação, impulsionando grandes volumes de concurso. Os esquemas de subsídios provinciais reembolsam até 35% dos gastos com sistemas de pendentes se as unidades cumprirem os limiares de conteúdo doméstico, incentivando parcerias de montagem local. Na Índia, os incentivos fiscais federais para projetos de saúde em cidades de segundo nível aceleram a adoção. O Sudeste Asiático segue-se, com a Indonésia e o Vietname a impulsionar a expansão hospitalar público-privada que especifica trilhos de pendentes integrados para sistemas de imagiologia e robótica.
A Europa regista um crescimento estável, mas mais baixo de um dígito, à medida que os mercados maduros substituem o stock envelhecido em vez de expandir a capacidade. As regras da taxonomia da UE sobre edifícios sustentáveis criam procura por pendentes com monitorização de energia que integram painéis de consumo nos sistemas de gestão hospitalar. Os hospitais na Alemanha e nos países nórdicos assinam contratos de serviço plurianuais que abrangem manutenção preditiva remota, garantindo que o tempo de funcionamento dos pendentes cumpre os exigentes padrões de cuidados. O Sul da Europa adota acordos de leasing de custos partilhados mediados por bancos de desenvolvimento regional, permitindo que hospitais com recursos limitados acedam a pendentes avançados.
O mercado de pendentes médicos do Médio Oriente & África adiciona capacidade à medida que as nações do CCG constroem centros médicos académicos emblemáticos. Os pilares de saúde do Qatar Sidra e da Visão 2030 da Arábia Saudita alocam financiamento para clusters de salas de operação híbridas que exigem pendentes de múltiplos braços de alta carga. O crescimento africano permanece modesto, mas acelera onde os centros de fabrico regionais no Egito e na África do Sul encurtam os prazos de entrega. A trajetória de modernização da América do Sul está a ganhar impulso; o ministério da saúde do Brasil aprovou USD 2,4 mil milhões para modernizações de infraestrutura cirúrgica em 2025, o que inclui modernizações de pendentes.

Panorama Competitivo
O setor permanece moderadamente fragmentado. Drägerwerk alavanca a sua despesa em I&D de EUR 331,1 milhões para integrar diagnósticos de IA em painéis de pendentes, oferecendo deteção preditiva de falhas que alerta os técnicos hospitalares antes de avarias mecânicas draeger.com. STERIS agrega serviços de descontaminação com as vendas de pendentes, fechando contratos de serviço plurianuais que asseguram receitas recorrentes. Hillrom (agora parte da Baxter) concentra-se em estruturas motorizadas específicas para centros de cirurgia ambulatória que suportam controlos sem toque, atendendo às exigências ergonómicas ambulatórias.
Os concorrentes regionais na China e na Índia fornecem pendentes otimizados em termos de custo a preços 25% abaixo das marcas globais, mas incorporam cada vez mais sensores importados para corresponder às especificações de desempenho. As empresas de tecnologia como a Oxipit e a Brainlab integram análises de imagiologia e sobreposições de realidade aumentada que são exibidas em ecrãs 4K montados em pendentes, criando diferenciação orientada por software. Os fornecedores de componentes adicionam módulos Bluetooth Low Energy para que os braços de pendentes possam transmitir dados de utilização para painéis centralizados. As parcerias estratégicas dominam sobre as fusões; no final de 2024, um fabricante líder de pendentes associou-se a uma empresa de análise na nuvem para co-desenvolver uma plataforma de gestão remota de ativos, permitindo a consolidação do painel em toda uma rede hospitalar em seis semanas.
A capacidade de serviço está a emergir como fator decisivo porque a escassez de engenheiros biomédicos ameaça o tempo de funcionamento. Os fornecedores abrem academias de formação regionais para certificar o pessoal hospitalar e para simplificar a manutenção. Os documentos de concurso internacional agora pontuam as propostas com base no tempo de resposta de diagnóstico remoto, encorajando ainda mais a telemanutenção. Espera-se que a intensificação da concorrência, associada à crescente complexidade dos produtos, mantenha os preços médios de venda estáveis, mas taxas mais elevadas de subscrição de software elevarão o valor global em dólares por braço instalado. O mercado de pendentes médicos desloca-se assim da dependência da margem de hardware para modelos mistos de hardware-software-serviço.
Líderes do Setor de Pendentes Médicos
Drägerwerk AG & Co. KGaA
Steris Plc
Shenzhen Mindray Bio-Medical Electronics Co., Ltd
BeaconMedaes
Novair Medical
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Está surgindo um espaço em branco em torno dos pêndulos médicos como parte de um pacote de infraestrutura de sala de cirurgia e UTI digitalmente integrado, em vez de como hardware de teto autônomo. Hospitais que estão reformando salas para procedimentos híbridos e digitalização de fluxos de trabalho estão especificando cada vez mais plataformas motorizadas de múltiplos braços que podem suportar cargas de imagem mais pesadas, gerenciar cabos e expor interfaces de software para sistemas de controle de sala. Essa direção se alinha com o movimento do mercado em direção a plataformas de pêndulo prontas para IA, junto com esforços mais amplos de interoperabilidade e padronização de hospitais inteligentes.
O impulso do lado da demanda também está ligado a centros cirúrgicos ambulatoriais e ambientes de procedimento de maior throughput, onde pegadas compactas e reposicionamento rápido são importantes para o giro. Atualizações orientadas pela conformidade para interfaces padronizadas de gás e elétrica sustentam ciclos de modernização, com a ISO 7396-1:2016 para segurança de tubulação de gás medicinal e a IEC 60601-1 (3ª edição) de segurança elétrica influenciando os requisitos de projeto dos pêndulos.
Desenvolvimentos recentes do setor
- Junho de 2026: A Shenzhen Mindray apresentou a linha de pêndulos médicos HyPort P Series, incluindo os modelos P30, P60 e P90, expandindo a infraestrutura modular de teto para fluxos de trabalho modernos de sala de cirurgia. O lançamento apoia configurações de sala de cirurgia automatizadas e eficientes em espaço e fortalece a interoperabilidade com interfaces de controle de sala.
- Fevereiro de 2026: A Shenzhen Mindray expandiu sua interoperabilidade M-Connect dentro do Smart Hospital Ecosystem para permitir uma troca de dados mais estreita entre salas de cirurgia e UTIs. A atualização avança a integração de fluxo de trabalho pronta para IA e apoia a adoção mais ampla de saúde digital em todas as instalações.
- Janeiro de 2026: A Shenzhen Mindray e a Medtronic North America ampliaram sua parceria estratégica além dos hospitais para centros cirúrgicos ambulatoriais nos Estados Unidos, com foco em ofertas integradas de tecnologia de monitoramento. A colaboração visa a expansão de ASCs e leva infraestrutura de nível hospitalar a ambientes de procedimentos ambulatoriais.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange sistemas de pêndulos médicos usados dentro de ambientes de cuidado para direcionar e organizar utilidades e equipamentos, geralmente levando gases medicinais, energia elétrica, dados e pontos de fixação mais próximos da zona do paciente.
Exclusões de escopo: excluímos pêndulos de alerta usados pelo paciente e pêndulos de chamada de enfermagem, bem como tomadas de parede básicas vendidas sem um sistema de pêndulo.
Visão geral da segmentação
- Por Tipo de Produto
- Pendente Fixo
- Pendente Retratável Fixo
- Pendente Móvel de Braço Único
- Pendente Móvel de Braço Duplo e Múltiplos Braços
- Pendente Motorizado
- Acessórios e Fixações
- Por Aplicação
- Cirurgia
- Endoscopia
- Anestesia
- Unidade de Terapia Intensiva
- Emergências e Trauma
- Imagiologia / Radiologia
- Por Utilizador Final
- Hospitais
- Centros de Cirurgia Ambulatória
- Clínicas Especializadas
- Outras Instalações de Saúde
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Resto da Ásia-Pacífico
- Médio Oriente e África
- CCG
- África do Sul
- Resto do Médio Oriente e África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é usada para definir o conjunto básico de demanda e para verificar cruzadamente o que os hospitais estão construindo e atualizando. Contamos com fontes públicas como a Organização Mundial da Saúde, estatísticas de saúde da OCDE, dados de instalações do CDC dos EUA quando relevante, e publicações de ministérios nacionais de saúde que acompanham a capacidade hospitalar e a atividade cirúrgica. Para manter o contexto do produto fundamentado, também revisamos diretrizes e documentos de normas de produto disponíveis em órgãos como ISO e IEC, juntamente com periódicos revisados por pares de engenharia clínica e infraestrutura hospitalar.
Depois disso, refinamos o panorama comercial usando relatórios anuais de empresas, avisos regulatórios e de licitação, e cobertura de imprensa respeitável sobre projetos de modernização de salas de cirurgia e UTIs. Em alguns pontos, também usamos assinaturas pagas para dados financeiros e notícias de empresas, bancos de dados de patentes para rastreamento de inovação, e bancos de dados globais de contratos e licitações para entender o fluxo de grandes projetos hospitalares. Esses exemplos não são exaustivos, e muitas outras fontes públicas também foram revisadas para coletar, validar e esclarecer pontos de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário se concentrou em validar com que frequência os sistemas de pêndulos são instalados durante novas construções e reformas, e o que é contado como venda de pêndulo versus acessório adicional. Falamos com uma combinação de funções do lado dos fabricantes (OEM), equipes de engenharia e compras hospitalares, e usuários clínicos que trabalham dentro de salas de cirurgia e áreas de cuidados críticos, o que nos ajudou a testar suposições na Ásia-Pacífico, EMEA e Américas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | Diretores executivos (CXOs): 15% | Ásia-Pacífico: 44% |
| Nível médio: 59% | Líderes funcionais/de unidade: 41% | EMEA: 35% |
| Empresas menores: 15% | Gerentes: 44% | Américas: 21% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down, na qual indicadores de infraestrutura hospitalar são usados para reconstruir a base instalada e a demanda anual por sistemas de pêndulos nas principais áreas de cuidado. As entradas usadas no modelo incluem adições de leitos de sala de cirurgia e UTI, volumes de procedimentos cirúrgicos, ciclos de renovação hospitalar, média de pêndulos por sala por nível de acuidade, e taxas típicas de fixação de acessórios que alteram a receita realizada por instalação. Como o preço pode variar com a motorização e requisitos de carga mais altos, as faixas de preço médio de venda foram verificadas em relação à linguagem de licitação e feedback de entrevistas antes de serem aplicadas.
Esses totais são então corroborados com aproximações seletivas bottom-up, como a consolidação de uma amostra de receitas de fornecedores por região, verificações de canal em grandes implantações de projetos, e ASP amostrado multiplicado por volumes de unidades para configurações comuns. Quando as divulgações de empresas ou dados de compras públicas deixam lacunas, as partes ausentes são preenchidas usando suposições conservadoras de penetração, que são posteriormente retestadas durante chamadas de acompanhamento.
Para a previsão, usamos análise de cenários apoiada por uma visão multivariada simples dos principais fatores de demanda, e depois alinhamos a perspectiva final com o consenso de especialistas sobre orçamento de equipamentos de capital, atividade de construção hospitalar, e tempo de reforma. A previsão também reflete o ritmo da adoção motorizada e a estabilidade dos sistemas fixos em redes hospitalares maduras.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo são verificados em relação a sinais independentes, incluindo anúncios de construção e reforma, frequência de licitações, e tendências de capacidade de procedimentos e leitos, o que ajuda a identificar valores que não se movem de forma plausível. As variações são revisadas em múltiplas etapas, nas quais as suposições são desafiadas, recalculadas e comparadas com o que os respondentes descrevem como padrões normais de compra.
Se surgir um valor discrepante, como um pico regional inusitado na atividade de licitação, recontatamos especialistas relevantes para confirmar se se trata de uma onda de projeto única ou de uma mudança mais ampla. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes mudanças de política ou grandes ciclos de expansão hospitalar. Antes da entrega, uma nova rodada de revisão é concluída para que os números reflitam as informações mais recentes disponíveis.
Tamanho do Mercado de Pêndulos Médicos da Mordor Intelligence Versus Outras Estimativas Publicadas
Os números de mercado publicados podem parecer diferentes mesmo quando o nome do tópico é o mesmo, pois as empresas nem sempre contam os mesmos equipamentos, anos e base de precificação. As diferenças frequentemente vêm do que é tratado como um sistema de pêndulo completo versus um item de lança de teto relacionado, e de se a estimativa está ancorada na atividade de construção hospitalar ou em amostras de receita de fornecedores.
Os pêndulos de alerta de emergência usados pelo paciente ficam fora do escopo da Mordor Intelligence aqui, o que mantém o modelo focado em sistemas de pêndulo montados em teto ou parede usados em salas de cirurgia, UTIs e áreas clínicas semelhantes. Outras estimativas também podem mudar devido a suposições de progressão de ASP mais rápidas ou mais lentas para configurações motorizadas, escolhas de momento cambial, e a frequência com que licitações e indicadores de capacidade são atualizados no conjunto de dados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 571,43 milhões de USD (2025) | |
| Consultoria Global A | 590,37 milhões de USD (2024) | Usa um ano-base diferente e pode traduzir a demanda em receita usando precificação média mais ampla, o que pode elevar os totais quando misturas de alta capacidade e motorizadas são assumidas mais precocemente. |
| Editora do Setor B | 508,90 milhões de USD (2025) | Tende a usar um pacote de produtos mais restrito e um horizonte de previsão mais longo, o que pode manter o valor do ano atual mais baixo se acessórios e construções de especificação mais alta não estiverem totalmente refletidos no ponto de partida. |
A dispersão na tabela é explicada principalmente pelos cortes de escopo, o ano-base selecionado, e como a precificação é tratada entre instalações fixas versus motorizadas. Ao vincular as etapas de dimensionamento a indicadores claros de atividade hospitalar e depois verificá-los em relação a sinais de fornecedores e licitações, o número final permanece rastreável e repetível quando as suposições são revisitadas.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de pendentes médicos?
O mercado está avaliado em USD 604,14 milhões em 2026 e está projetado para atingir USD 798,02 milhões até 2031, à medida que a procura por estruturas de teto digitalmente integradas aumenta.
Qual região lidera o mercado de pendentes médicos e qual cresce mais rapidamente?
A América do Norte detém a maior participação regional com 31,84% em 2025, enquanto a Ásia-Pacífico é a região de crescimento mais rápido com um CAGR de 10,25% esperado até 2031.
Qual segmento dentro do mercado de pendentes médicos apresenta o maior crescimento?
Os sistemas de Pendentes Motorizados registam o CAGR mais elevado ao nível do produto, de 7,78%, porque suportam fluxos de trabalho automatizados e guiados por imagem.
Como é que as instalações ambulatórias estão a influenciar o desenvolvimento de produtos?
Os Centros de Cirurgia Ambulatória crescem a um CAGR de 8,83% e favorecem designs compactos e motorizados que se adaptam a espaços de teatro reduzidos e permitem uma rotatividade rápida.
Por que razão as salas de operação híbridas são importantes para os fabricantes de pendentes?
As salas de operação híbridas requerem pendentes que integrem imagiologia, robótica e distribuição de dados, levando os fornecedores a lançar sistemas de múltiplos braços de perfil baixo com blindagem EMI.
Que desafios poderiam retardar a expansão do mercado?
Os elevados custos de capital e os longos ciclos de aquisição do setor público restringem a adoção, particularmente nas economias emergentes, embora os modelos de leasing e subscrição estejam a aliviar esta barreira.
Página atualizada pela última vez em:



