
Tamanho e Participação do Mercado de Forópteros
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 172.44 Milhões de dólares |
| Tamanho do Mercado (2031) | 213.93 Milhões de dólares |
| Growth Rate (2026 - 2031) | 4.42 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
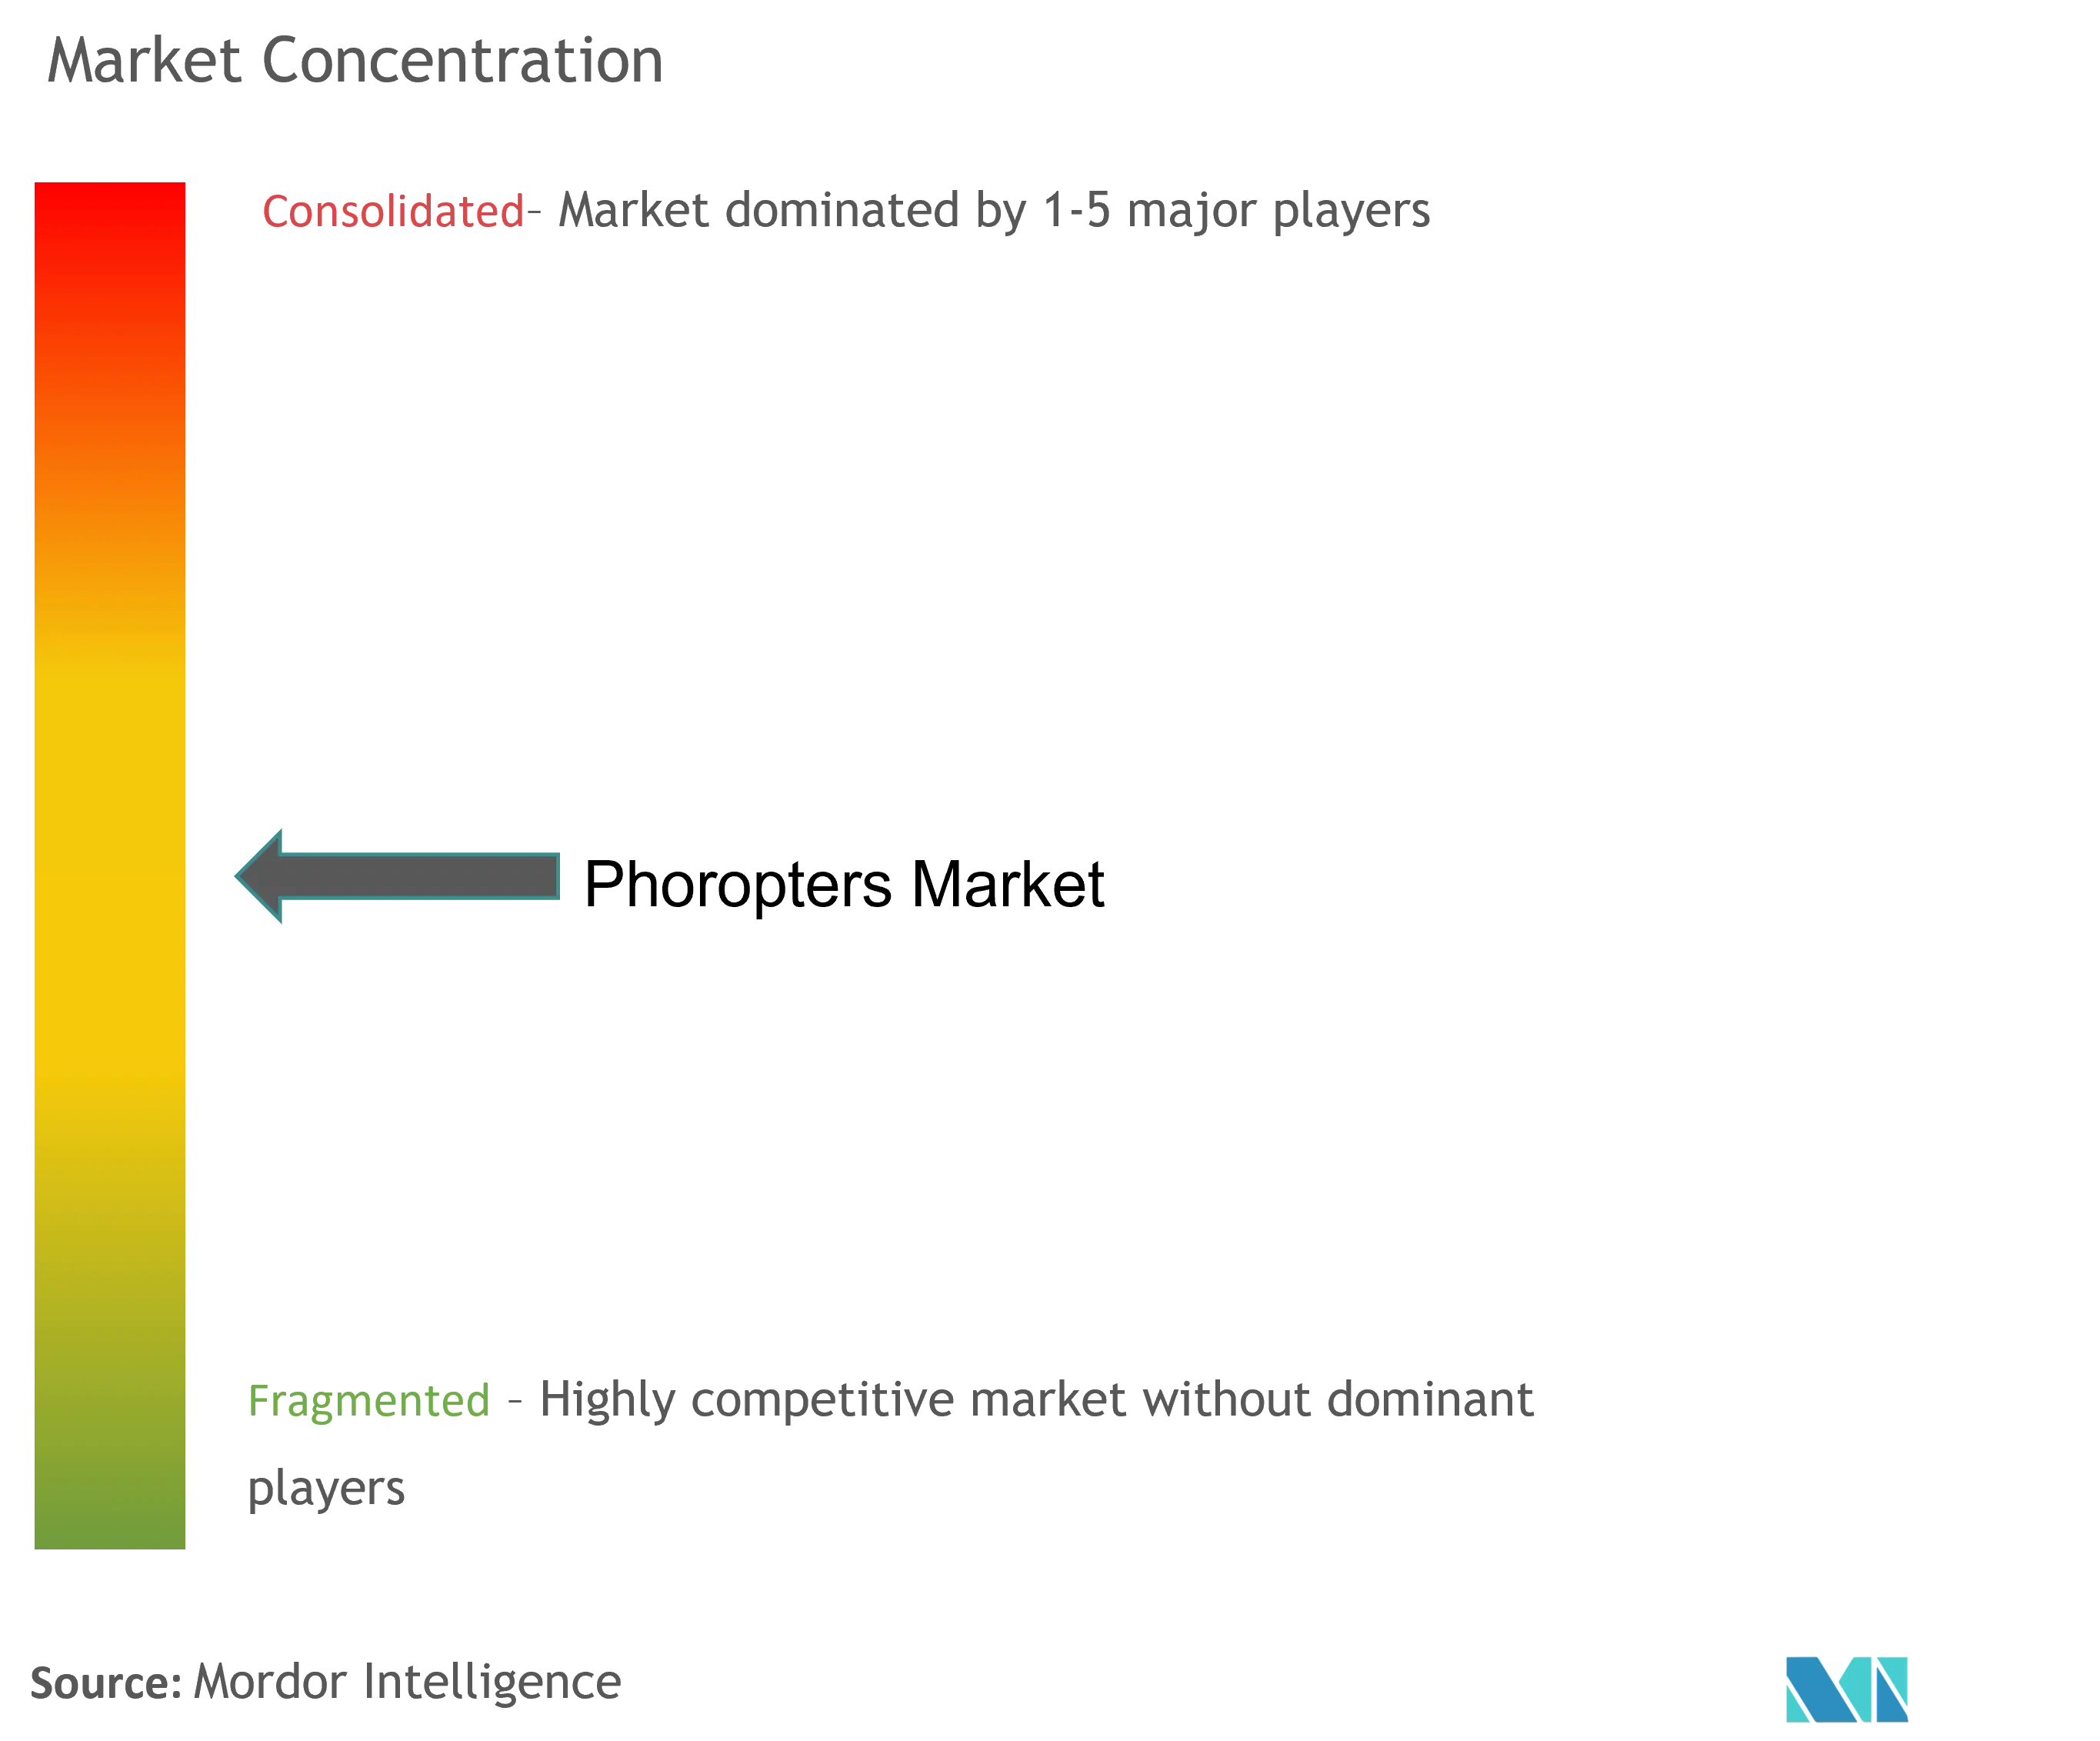
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Forópteros pela Mordor Intelligence
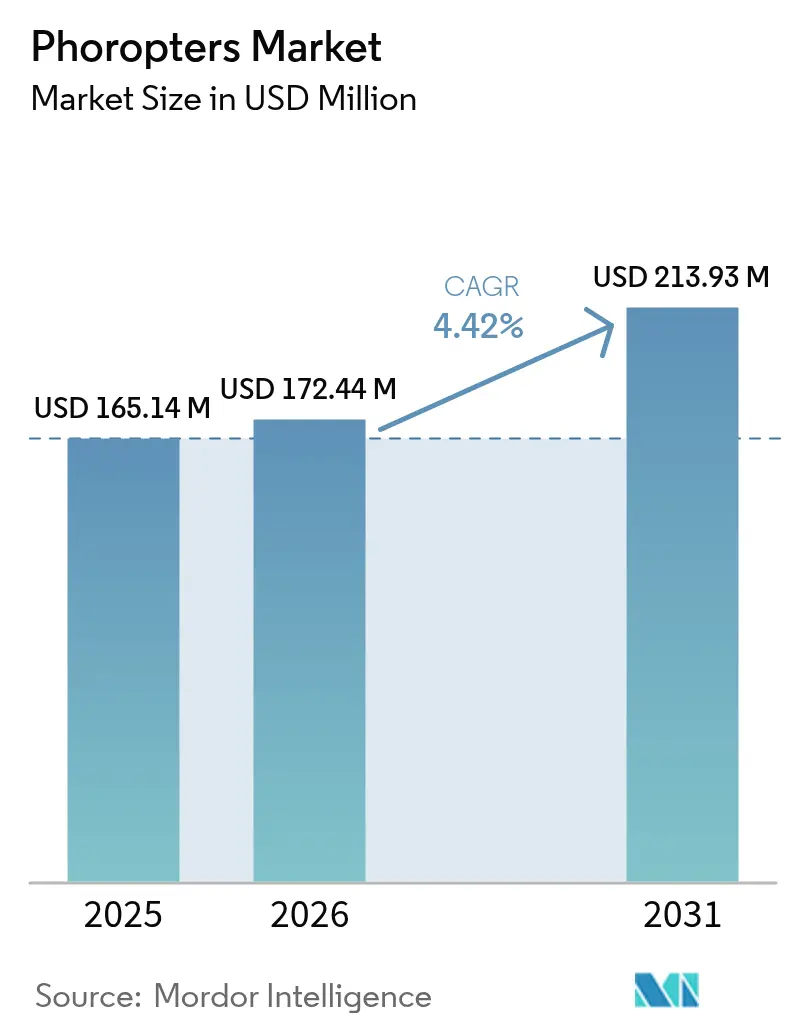
O tamanho do mercado de forópteros deverá crescer de USD 165,14 milhões em 2025 para USD 172,44 milhões em 2026 e está previsto para atingir USD 213,93 milhões até 2031 a um CAGR de 4,42% no período 2026-2031. A demanda decorre da crescente prevalência de erros refrativos, do envelhecimento acelerado da população e da transição da refração manual para fluxos de trabalho diagnósticos conectados. Os modelos automatizados reduzem o tempo de exame, integram-se com prontuários eletrônicos e apoiam modelos de atendimento conduzidos por técnicos, enquanto as unidades manuais tradicionais ainda dominam em muitas clínicas independentes. As redes de varejo óptico padronizam os testes de alto volume, os hospitais migram para plataformas digitais que se integram com softwares de planejamento cirúrgico, e os canais de aquisição on-line ganham espaço à medida que a transparência nas especificações melhora. Os fornecedores agora agrupam software, análises e contratos de suporte remoto, reposicionando o mercado de forópteros de uma aquisição de hardware para uma solução de fluxo de trabalho.
Principais Conclusões do Relatório
- Por tipo de produto, os sistemas manuais lideraram com 53,78% da participação no mercado de forópteros em 2025, enquanto as unidades digitais e automatizadas estão se expandindo a um CAGR de 5,21% até 2031.
- Por usuário final, hospitais e clínicas oftalmológicas detinham 46,02% da participação de receita em 2025; as redes de varejo óptico apresentam a trajetória mais rápida com CAGR de 5,68% até 2031.
- Por canal de distribuição, as vendas diretas representaram 49,65% do tamanho do mercado de forópteros em 2025, enquanto o comércio eletrônico avança a um CAGR de 6,19%.
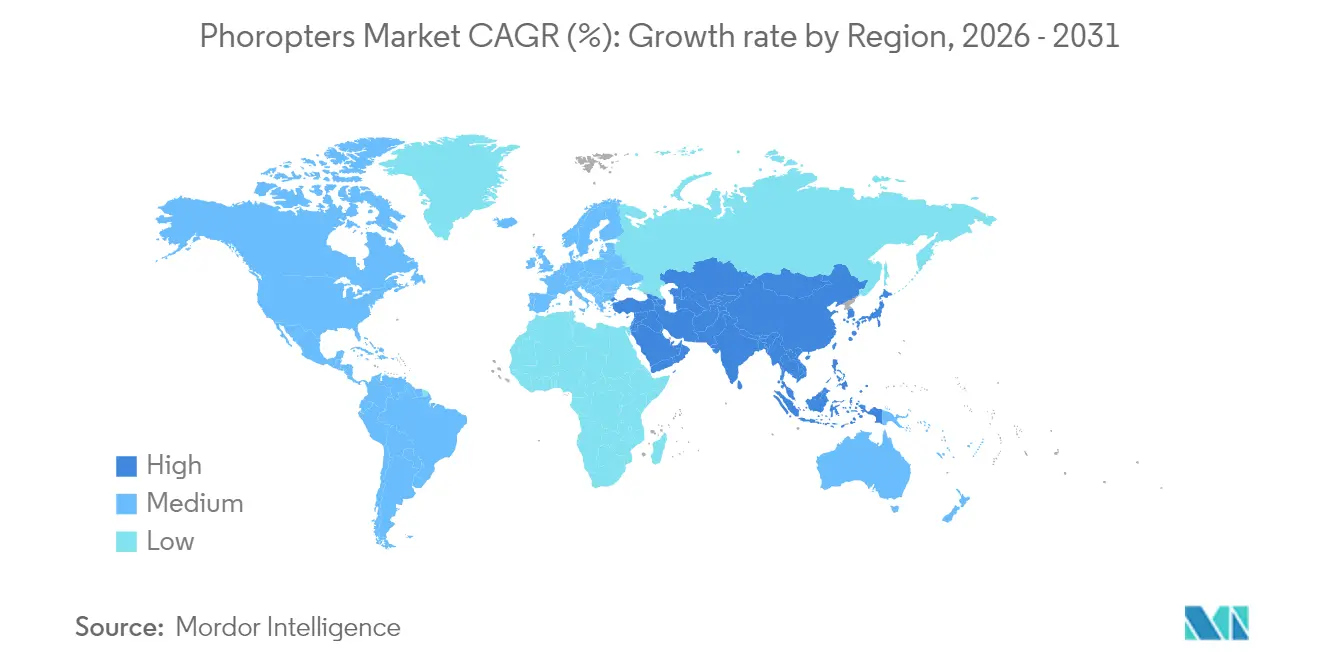
- Por geografia, a América do Norte contribuiu com 38,21% da receita em 2025, mas a Ásia-Pacífico está escalando a um CAGR de 6,84% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente prevalência de erros refrativos | +1.2% | Global, com concentração na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Transição para sistemas de refração digitais e automatizados | +0.9% | América do Norte e Europa, expandindo-se para a APAC | Médio prazo (2-4 anos) |
| Envelhecimento da população com demanda crescente por exames oftalmológicos frequentes | +0.8% | Global, particularmente em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Forópteros digitais integrados a prontuários eletrônicos aumentam o rendimento | +0.6% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Tele-optometria e atualizações de redes de varejo | +0.4% | Global, com adoção antecipada em centros urbanos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente prevalência de erros refrativos
A miopia afeta atualmente 80-90% dos formandos do ensino médio em diversas economias do Leste Asiático, com 10-20% em risco de complicações patológicas que necessitam de monitoramento frequente [1]Fonte: Emma Liu, "A Miopia no Ensino Médio Asiático Ultrapassa 90%", BioSpectrum Asia, biospectrumasia.com . Os lockdowns da COVID-19 ampliaram esse ônus; Hong Kong documentou um aumento de 2,5 vezes nos novos casos de miopia infantil, consolidando a demanda de longo prazo por triagem escolar. Fora do Leste Asiático, adultos iranianos com 60 anos ou mais apresentam 31,65% de miopia e 45,36% de hipermetropia, evidenciando que o erro refrativo não corrigido abrange todas as faixas etárias[2]Fonte: Roya Ziaei, "Prevalência de Erro Refrativo em Idosos Iranianos", BMC Ophthalmology, bmcophthalmol.biomedcentral.com . Essas mudanças demográficas e de estilo de vida mantêm os forópteros como peça central dos cuidados oftalmológicos primários, elevando-os de ferramentas eletivas a necessidades de saúde pública.
Transição para sistemas de refração digitais e automatizados
Unidades binoculares automatizadas concluíram testes em 171 segundos em comparação com 190 segundos para dispositivos digitais convencionais, mantendo paridade de precisão. Pesquisadores da Universidade do Arizona desenvolveram um foróptero automático de 20 segundos que elimina respostas subjetivas, abordando barreiras linguísticas e padronizando resultados. Essas melhorias de velocidade apoiam redes de varejo de alto volume e centros de tele-optometria em áreas rurais. Quando combinados com software que carrega automaticamente dados de refração nos prontuários dos pacientes, os forópteros do mercado se alinham com as agendas de digitalização hospitalar e os mandatos nacionais de saúde eletrônica.
Envelhecimento da população com demanda crescente por exames oftalmológicos frequentes
A presbiopia afeta praticamente todos os indivíduos com mais de 50 anos, enquanto o astigmatismo corneano acima de 1,00 D está presente em 44,2% dos candidatos à cirurgia de catarata. O teste objetivo frequente é vital para o planejamento cirúrgico e a detecção de doenças sistêmicas, pois os achados oftalmológicos se correlacionam com biomarcadores de fragilidade. Esse requisito previsível e recorrente protege o mercado de forópteros das oscilações econômicas cíclicas e favorece modelos premium que se integram com suítes de imagem diagnóstica.
Forópteros digitais integrados a prontuários eletrônicos aumentam o rendimento
Os prontuários eletrônicos específicos para oftalmologia exigem importação contínua de dados em formatos ausentes nos sistemas genéricos de tecnologia da informação em saúde. O programa de Serviços de Cuidados Oculares Baseados em Tecnologia dos Estados Unidos atendeu mais de 70.000 veteranos por meio de consultas remotas habilitadas por protocolos de captura padronizados. O pacote VisioGen da Carl Zeiss Meditec integra ferramentas de comunicação com o carregamento automático de autorrefração para reduzir o tempo de cadeira. As clínicas quantificam o retorno sobre o investimento por meio da redução de erros de transcrição e do fluxo mais rápido de pacientes, acelerando os ciclos de substituição.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo inicial dos forópteros digitais | -0.8% | Global, particularmente em mercados emergentes | Curto prazo (≤ 2 anos) |
| Reembolso limitado para dispositivos avançados de exame oftalmológico | -0.6% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Escassez de pessoal qualificado em refração | -0.5% | Global, aguda em áreas rurais | Longo prazo (≥ 4 anos) |
| Mercado florescente de equipamentos de segunda mão | -0.3% | Países em desenvolvimento, expandindo-se globalmente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto custo inicial dos forópteros digitais
Unidades automatizadas premium sobrecarregam os orçamentos de capital, especialmente para optometristas independentes em regiões sem financiamento de equipamentos. Os dispositivos recondicionados resolvem 43,5% das carências de equipamentos médicos em economias em desenvolvimento, evidenciando a sensibilidade ao custo. Até que a escala de fabricação e a montagem local comprimam os preços, a adoção se divide: redes de alto volume atualizam rapidamente, enquanto clínicas menores mantêm os dispositivos manuais.
Reembolso limitado para dispositivos avançados de exame oftalmológico
Políticas de pagadores como a Horizon Blue Cross Blue Shield reembolsam o Código CPT 92015 apenas para refrações relacionadas a doenças, não para triagens de rotina. Os prestadores, portanto, financiam a amortização dos equipamentos por meio de taxas pagas diretamente pelos pacientes, suprimindo o apetite por atualização. Evidências que demonstrem economias preventivas podem impulsionar mudanças de política, mas a adoção no curto prazo permanece desigual entre os sistemas de saúde.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto – Persistência Manual, Impulso Digital
O tamanho do mercado de forópteros para unidades manuais foi de USD 88,81 milhões em 2025 e ainda representou 53,78% da receita. A longa vida útil dos produtos e os preços mais baixos atraem pequenas clínicas, mas as alternativas digitais e automatizadas crescem a um CAGR de 5,21% até 2031. Os sistemas automatizados reduzem o tempo de consulta e exportam dados de refração diretamente para registros em nuvem. Seu fluxo de trabalho amigável para técnicos ajuda a mitigar a escassez prevista de 30% de oftalmologistas até 2035. À medida que as orientações regulatórias sobre testes objetivos se consolidam, as clínicas gradualmente trocarão a arte pela análise repetível, posicionando as linhas digitais para erodir a dominância manual após 2030.
Os dispositivos manuais permanecerão viáveis em mercados orientados à recondicionagem, onde prevalecem restrições de financiamento. Os modelos de assinatura emergentes que agrupam software, manutenção e atualizações periódicas poderiam acelerar a aposentadoria de sistemas puramente mecânicos. Os fabricantes que retrofit estruturas existentes com módulos de sensores podem capturar valor de práticas que não desejam adquirir substituições completas.


Por Usuário Final – Redes de Varejo Elevam o Volume
Hospitais e clínicas oftalmológicas especializadas impulsionaram 46,02% da receita de 2025 devido aos caminhos abrangentes de cuidado. Seus ciclos de aquisição dependem do rendimento cirúrgico e das auditorias de acreditação que favorecem plataformas integradas. Em contraste, as redes de varejo óptico expandem-se a um CAGR de 5,68% porque os consumidores que entram espontaneamente preferem o serviço completo com preços transparentes. Os forópteros digitais permitem protocolos padronizados, filas mais curtas e consistência entre lojas, fundamentais para os franqueadores.
Os optometristas independentes enfrentam custos crescentes de locação e tetos de reembolso que comprimem as margens. Muitos respondem diversificando-se para terapia de olho seco ou auxílios para baixa visão em vez de atualizar o hardware de refração. Os centros de pesquisa acadêmica, embora pequenos em termos de receita, pioneiros em estudos de validação que aceleram as aprovações regulatórias, influenciando assim as mensagens de mercado e as prioridades de design.
Por Canal de Distribuição – O Comércio Digital Ganha Tração
Os contratos diretos com fabricantes mantiveram 49,65% da receita de 2025 porque os clientes dependem de instalação, calibração e treinamento. No entanto, as plataformas de aquisição on-line registram um CAGR de 6,19% ao reduzir os custos de pesquisa e publicar comparadores de especificações transparentes. Os forópteros automatizados padronizados são transportados facilmente e necessitam de configuração mínima no local, adequando-se à entrega por courier.
As redes de revendedores continuam essenciais em economias emergentes, onde licenças de importação, assistência técnica pós-venda e suporte em idioma local moldam as decisões de compra. Estratégias de vendas híbridas — geração de leads on-line com parceiros de serviço locais — surgiram para combinar eficiência de margem com suporte presencial. À medida que mais prestadores migram para a propriedade de múltiplas clínicas, os escritórios centralizados de aquisição digital legitimarão ainda mais os canais de comércio eletrônico.

Análise Geográfica
Mercado de Forópteros da América do Norte
A América do Norte gerou 38,21% da receita global em 2025, sustentada pela alta penetração de seguros privados e pelos robustos investimentos de capital. As clínicas dos Estados Unidos realizam atualizações frequentes para cumprir as normas de segurança de dados e obter vantagens de reembolso por resultados documentados. As vias de dispositivos Classe I e Classe II da FDA definem parâmetros claros de teste, o que acelera os prazos de comercialização. A escassez de mão de obra, com 60% dos consultórios de optometria citando vagas em aberto, intensifica a migração para sessões conduzidas por técnicos que dependem de forópteros automatizados. Os aumentos tarifários propostos sobre importações oftálmicas podem favorecer os montadores domésticos, mas podem elevar os custos de atualização para consultórios de menor porte.
Mercado de Forópteros da Europa
A Europa apresenta um perfil maduro, porém com restrições de custo. A cobertura universal incentiva triagens oculares regulares, sustentando ciclos estáveis de substituição de forópteros. No entanto, as taxas de reembolso dos sistemas de pagador único pressionam as clínicas a justificar equipamentos premium por meio de economias comprovadas no fluxo de trabalho. As rigorosas normas de marcação CE favorecem os fabricantes estabelecidos que possuem sistemas de gestão da qualidade consolidados. Projetos-piloto de telemedicina transfronteiriça na Escandinávia revelam que forópteros digitais integrados podem atender ilhas remotas de forma eficaz, potencialmente inspirando uma adoção mais ampla.
Mercado de Forópteros da Ásia-Pacífico
A Ásia-Pacífico é o território de crescimento mais rápido, com um CAGR de 6,84%. As campanhas de saúde pública enfrentam uma epidemia de miopia, na qual até 90% dos adolescentes do Leste Asiático necessitam de lentes corretivas. Os governos da China, de Singapura e da Coreia do Sul subsidiam programas de triagem escolar, impulsionando a aquisição em larga escala de unidades automatizadas portáteis. Países que ampliam a cobertura universal, como a expansão do regime ambulatorial da Tailândia, financiam clínicas provinciais que demandam forópteros de baixa manutenção. Os fornecedores domésticos de componentes ópticos reduzem os prazos de entrega e comprimem os custos, viabilizando a montagem local que compete com as marcas importadas.
Mercado de Forópteros da América do Sul e do Oriente Médio e África
A América do Sul apresenta uma adoção fragmentada. Os centros urbanos do Brasil e da Colômbia integram forópteros digitais em redes de lojas, enquanto as áreas rurais ainda dependem de dispositivos manuais devido a orçamentos limitados e fornecimento de energia intermitente. As missões de visão sem fins lucrativos impulsionam a demanda por unidades portáteis capazes de suportar condições de campo, fomentando indiretamente o reconhecimento de marca entre os profissionais locais. O Oriente Médio e a África registram compras hospitalares esporádicas vinculadas a projetos de infraestrutura financiados por doadores; equipamentos manuais recondicionados dominam os estoques de clínicas privadas. O alívio de impostos de importação sobre dispositivos médicos essenciais, recentemente promulgado no Quênia, pode impulsionar as remessas de modelos automatizados de nível básico.

Panorama regulatório
Os foróptros são regulamentados como dispositivos médicos, com requisitos que variam por jurisdição e pelo nível de habilitação de software e conectividade. Nos Estados Unidos, os foróptros manuais são classificados sob o código de produto da FDA HKN (21 CFR 886.1770) como dispositivos de Classe I, que geralmente estão isentos da notificação prévia à comercialização 510(k), embora os fabricantes ainda precisem cumprir controles aplicáveis, como rotulagem e manutenção de registros. Um marco importante de conformidade para fabricantes que vendem para os Estados Unidos é o FDA Quality Management System Regulation (QMSR), que entrou em vigor em fevereiro de 2026 e atualiza as expectativas do sistema de qualidade para alinhá-las mais estreitamente com a ISO 13485.
Na União Europeia, os foróptros se enquadram no Medical Device Regulation (MDR) 2017/745 e são classificados usando regras baseadas em risco do MDR (Anexo VIII), em vez do sistema de código de produto da FDA. Os fabricantes também devem gerenciar obrigações do MDR, como documentação técnica e atividades relacionadas ao UDI, conforme aplicável. Em todas as regiões, a conformidade com padrões internacionais usados para instrumentos oftálmicos, como a ISO 15004-1:2020 (requisitos fundamentais e métodos de teste para instrumentos oftálmicos não invasivos), apoia o acesso ao mercado e simplifica submissões multimercado para fornecedores globais.
Cenário Competitivo
O mercado de forópteros abriga uma combinação de gigantes ópticos estabelecidos e disruptores especializados. Carl Zeiss Meditec, Topcon e NIDEK reforçam suas posições por meio de integração vertical. A Zeiss consolidou sete divisões ópticas em uma unidade dedicada de fotônica e adquiriu o Dutch Ophthalmic Research Center, permitindo sinergias do diagnóstico à cirurgia. A EssilorLuxottica adquiriu uma participação de 80% na Heidelberg Engineering, estendendo seu alcance de lentes ao diagnóstico por OCT. Esses movimentos agrupam refração com fluxos de trabalho de imagem e terapêuticos, elevando as barreiras de mudança.
As inovações diferenciam: a Zeiss apresentou o VisioGen, um auxiliar de operações clínicas orientado por IA; a Reichert impulsiona dispositivos habilitados para Bluetooth que se integram a plataformas em nuvem; a Visionix comercializa corredores de exame multifocal de ponta a ponta adaptáveis a espaços de varejo com restrição de espaço.
Os disruptores reformulam a dinâmica competitiva. A iCRx afirma realizar um exame oftalmológico objetivo em 60 segundos, desafiando o modelo subjetivo tradicional de 15 minutos. O protótipo portátil de 20 segundos da Universidade do Arizona tem como alvo implantações humanitárias e consultórios de atenção primária. Esses entrantes utilizam como arma a velocidade, a facilidade de uso e os custos unitários mais baixos. Os incumbentes respondem incorporando análises, calibração remota e firmware por assinatura. As alianças estratégicas com fornecedores de prontuários eletrônicos e plataformas de tele-saúde tornam-se decisivas porque os compradores avaliam cada vez mais a interoperabilidade como equivalente à qualidade óptica.
Líderes do Setor de Forópteros
Marco
Rexxam Co., Ltd.
Reichert, Inc.
Carl Zeiss AG
Topcon Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Forópteros
- Topcon
- Carl Zeiss
- Nidek
- EssilorLuxottica
- Reichert Technologies
- Huvitz Co., Ltd.
- Luneau Technology (Visionix)
- Marco Ophthalmic
- Takagi Seiko
- Canon
- Coburn Technologies
- Tomey
- Kowa
- Righton
- CSO Costruzione Strumenti Oftalmici
- Optomed
- Heidelberg Engineering
- Medizs Co.
- Visionix USA
- Bon Optic

Oportunidades de mercado e perspectivas futuras
A digitalização de fluxos de trabalho e a prestação de cuidados remotos estão criando espaços em branco além das faixas convencionais de refração subjetiva em consultório, especialmente onde restrições de pessoal e operações multissite empurram as clínicas para protocolos padronizados. Em maio de 2026, a Ametek Reichert integrou seu SightChek Digital Phoroptor à plataforma de teleoptometria DigitalOptometrics, ilustrando um caminho concreto para os fornecedores posicionarem foróptros dentro de uma pilha de serviços conectados que apoia exames conduzidos por técnicos e revisão clínica remota. A atualização reforça oportunidades relacionadas a recursos de interoperabilidade, incluindo exportação de dados, conectividade dispositivo-plataforma e suporte remoto, que podem reduzir a transcrição manual e se adequar a operações clínicas orientadas por EMR.
A inovação de produtos também está ampliando os casos de uso práticos para hardware de refração subjetiva, incluindo abordagens de campo aberto e lente virtual que mudam os formatos e o fluxo dos exames. A NIDEK anunciou o sistema de refração de campo aberto Phantom em janeiro de 2026, e trabalhos revisados por pares em 2026 avaliaram conceitos de refração subjetiva digital de campo aberto e vestíveis, apontando para um foco clínico e de engenharia contínuo na redução do tempo de refração e na melhoria da consistência. Juntas, essas linhas de desenvolvimento complementam a demanda de redes de varejo ótico de alto volume e modelos de cuidado portátil, onde unidades digitais compactas e upgrades definidos por software podem se diferenciar de instrumentos manuais de longa vida útil.
Recent Industry Developments in Mercado de Forópteros
- Maio de 2026: A Ametek Reichert integrou o SightChek Digital Phoroptor à plataforma de teleoptometria DigitalOptometrics para apoiar fluxos de trabalho de refração completa remota. A integração vincula o foróptro às operações de cuidado virtual e adiciona pontos de contato recorrentes de software e serviço junto às instalações de hardware.
- Outubro de 2025: A Haag-Streit trouxe seu foróptro digital Refractor 900 ao mercado dos Estados Unidos por ocasião da reunião anual da AAO. O lançamento nos EUA amplia a escolha competitiva em faixas de refração conectadas e eleva o padrão de recursos de fluxo de trabalho digital para clínicas que avaliam upgrades de sistemas manuais.
- Setembro de 2025: A Haag-Streit lançou o foróptro digital Refractor 900 internacionalmente no congresso da ESCRS em Copenhague. O lançamento internacional apoia uma adoção mais rápida em várias regiões de faixas de refração digitalmente integradas para hospitais, clínicas oftalmológicas especializadas e redes óticas que padronizam protocolos de exame entre unidades.


Mercado de Forópteros Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita anual gerada por novos foróptros usados para refração subjetiva durante exames oculares, cobrindo sistemas manuais e digitais que possuem lentes, cilindros e prismas intercambiáveis para ajuste fino da prescrição.
Exclusões de escopo: exclui dispositivos autônomos de refração objetiva (como autorrefratores e aberrômetros de frente de onda), além de unidades recondicionadas e locações.
Visão geral da segmentação
- Por Tipo de Produto (Valor)
- Forópteros Manuais
- Forópteros Digitais / Automatizados
- Por Usuário Final (Valor)
- Hospitais e Clínicas Oftalmológicas
- Redes de Varejo Óptico
- Optometristas Independentes
- Centros Cirúrgicos Ambulatoriais
- Institutos Acadêmicos e de Pesquisa
- Por Canal de Distribuição (Valor)
- Vendas Diretas
- Rede de Distribuidores / Revendedores
- Vendas On-line
- Por Região (Valor)
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando o conjunto de demanda para exames oculares de rotina e especializados, traduzindo isso em necessidades de equipamentos para clínicas, hospitais e consultórios de ótica. Extraímos sinais fundamentais de séries de saúde pública e demográficas, e também analisamos tendências de prestação de cuidados para que o ritmo assumido de substituição de equipamentos não se desvie do comportamento observado nas clínicas.
Exemplos de fontes não pagas utilizadas incluem publicações e conjuntos de dados da Organização Mundial da Saúde, estatísticas de visão e saúde do CDC dos EUA, indicadores de saúde da OCDE, perfis de população e envelhecimento do Banco Mundial, e revistas de oftalmologia e optometria revisadas por pares. No lado da oferta, analisamos relatórios anuais de empresas, apresentações a investidores, folhetos de produtos e referências regulatórias e normativas para dispositivos oftálmicos, seguidos de cobertura de imprensa confiável sobre expansão de clínicas e lançamentos de dispositivos. Assinaturas pagas selecionadas são usadas principalmente para inteligência financeira de empresas, verificações de patentes e estatísticas comerciais vinculadas a embarques, quando disponíveis, para que as suposições de preço e volume possam ser testadas contra padrões comerciais. Essas fontes são ilustrativas, e muitas outras referências públicas também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
As entradas primárias vêm de entrevistas e pesquisas estruturadas com fabricantes, distribuidores, profissionais de optometria e oftalmologia, e equipes de aquisição em pontos de atendimento. Como a adoção difere por ambiente de cuidado e região, validamos suposições em APAC, EMEA e Américas, e reverificamos áreas onde os sinais documentais são escassos, incluindo o momento de substituição e a combinação manual-digital.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 13% | APAC: 43% |
| Nível médio: 53% | Líderes funcionais/de unidade: 34% | EMEA: 31% |
| Players menores: 21% | Gerentes: 53% | Américas: 26% |
Dimensionamento e previsão de mercado
O modelo principal é construído usando uma abordagem top-down, na qual a atividade de cuidados oculares e a capacidade instalada de atendimento são usadas para reconstruir o provável conjunto de compras de foróptros por região e ambiente de cuidado. Para manter os totais práticos, os resultados são então corroborados com aproximações seletivas bottom-up, como a consolidação de uma amostra de receitas de fornecedores por geografia, verificação de margens de canal e teste de faixas de preço em relação às configurações manuais versus digitais observadas.
As principais entradas que moldam o dimensionamento incluem o número de exames oculares e visitas com forte carga de refração, a contagem e a taxa de expansão de clínicas de optometria e oftalmologia, as faixas de substituição e vida útil de serviço dos foróptros, a combinação manual-digital e as faixas de preço médio de venda por tipo de dispositivo e canal. Onde a visibilidade direta de volume é limitada, as lacunas são tratadas usando ciclos de substituição conservadores e ancorando a demanda a contagens de instalações e padrões de utilização, antes de as suposições serem ajustadas por meio de feedback de especialistas de contatos de pontos de atendimento e canal.
Para as previsões, contamos com análise de cenários com uma visão multivariada leve dos principais fatores, porque o crescimento do mercado tende a seguir sinais repetíveis, como a participação da população idosa, tendências de prevalência de miopia e adições de capacidade em clínicas. Quando a trajetória dos fatores difere por região, a previsão é dividida e recombinada para que uma geografia de rápido crescimento não superestime a tendência global.
Validação de dados e ciclo de atualização
Os resultados do modelo são verificados em relação a sinais independentes, como padrões de pedidos de dispositivos oftálmicos, anúncios de expansão de clínicas e consistência de movimentos de preços entre regiões, e depois revisados quanto a saltos ano a ano que não correspondem aos fatores de demanda. Quando uma variação parece relevante, retornamos à suposição relevante, reverificamos as fontes documentais e recontatamos participantes do setor para confirmar se a mudança é real ou relacionada a tempo.
Antes da aprovação final, o trabalho passa por uma revisão de analista em múltiplas etapas, incluindo verificações de lógica para consistência de escopo e testes de sensibilidade nas entradas de maior impacto. O relatório é atualizado em ciclo anual, e atualizações intermediárias são feitas quando ocorrem eventos materiais, incluindo mudanças regulatórias notáveis ou alterações repentinas de preços observadas em dados de canal. Imediatamente antes da entrega, uma nova passagem é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do mercado de foróptros segundo a Mordor Intelligence versus outras estimativas publicadas
Os números publicados para foróptros podem diferir mesmo quando a narrativa de crescimento parece semelhante, porque os produtos contabilizados e o alinhamento de ano nem sempre são os mesmos. As diferenças geralmente vêm do que é tratado como uma venda de foróptro, de como os ASPs manuais e digitais são projetados, e se o mercado está ancorado à atividade de prestação de cuidados ou a conjuntos mais amplos de equipamentos oftálmicos.
Unidades de foróptros recondicionadas e alugadas ficam fora do escopo da Mordor Intelligence, o que tende a reduzir o total em comparação com estimativas que tratam fluxos de equipamentos secundários como parte da receita anual. Outras lacunas geralmente vêm da inclusão de ferramentas de refração objetiva, da aplicação de suposições mais agressivas de substituição no curto prazo, ou do uso de aumentos de preço agressivos sem validá-los contra feedback de canal e comportamento de aquisição. O momento cambial e o ano-base escolhido também podem ampliar as diferenças quando um estudo mistura médias de ano calendário com preços pontuais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,17 bilhão de USD (2026) | |
| Consultoria Global A | 0,18 bilhão de USD (2026) | Usa um nível mais alto para 2026 que parece assumir substituição mais rápida e uma transição mais veloz para configurações digitais, o que pode elevar os ASPs combinados sem verificações cruzadas suficientes de canal. |
| Editora do Setor B | 0,16 bilhão de USD (2025) | Reporta um valor do ano anterior e pode tratar o escopo do produto de forma mais restrita, em torno de foróptros manuais e automatizados, o que pode subestimar sistemas digitais habilitados por software vendidos como parte de fluxos de trabalho de exame conectados. |
A comparação mostra que uma defasagem de um ano e pequenas diferenças de escopo podem explicar a maior parte da variação nesse tamanho de mercado. Ao vincular a demanda à atividade de exames, à capacidade das instalações, ao momento de substituição e a faixas de preço realistas, a estimativa permanece rastreável a entradas que podem ser reverificadas e atualizadas conforme as condições mudam.


Principais Perguntas Respondidas no Relatório
O que está impulsionando a mudança global em direção aos forópteros digitais?
Tempos de exame mais rápidos, integração direta com prontuários eletrônicos e a capacidade de delegar testes a técnicos são os principais catalisadores. As unidades automatizadas concluem refrações em até 171 segundos, exportando os resultados diretamente para os prontuários dos pacientes.
Qual é o tamanho atual do mercado de forópteros e qual é a velocidade de seu crescimento?
O tamanho do mercado de forópteros é de USD 172,44 milhões em 2026 e se expandirá para USD 213,93 milhões até 2031, refletindo um CAGR de 4,42%.
Por que a Ásia-Pacífico é considerada a região de crescimento mais rápido?
Uma prevalência de miopia de até 90% entre os adolescentes do Leste Asiático e programas de triagem escolar financiados pelo governo impulsionam a região a um CAGR de 6,84%
O que limita a adoção de forópteros digitais premium em clínicas menores?
O alto custo inicial e o reembolso limitado por seguros significam que os profissionais independentes frequentemente não conseguem recuperar os investimentos rapidamente, especialmente em mercados emergentes onde unidades manuais recondicionadas estão prontamente disponíveis.
Qual segmento de mercado está se expandindo mais rapidamente?
As redes de varejo óptico crescem a um CAGR de 5,68% porque a demanda dos consumidores por exames oftalmológicos rápidos, transparentes e realizados em loja se alinha com os forópteros digitais operados por técnicos.
Página atualizada pela última vez em:



