
Tamanho e Participação do Mercado de Testes e Certificação de Dispositivos Médicos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
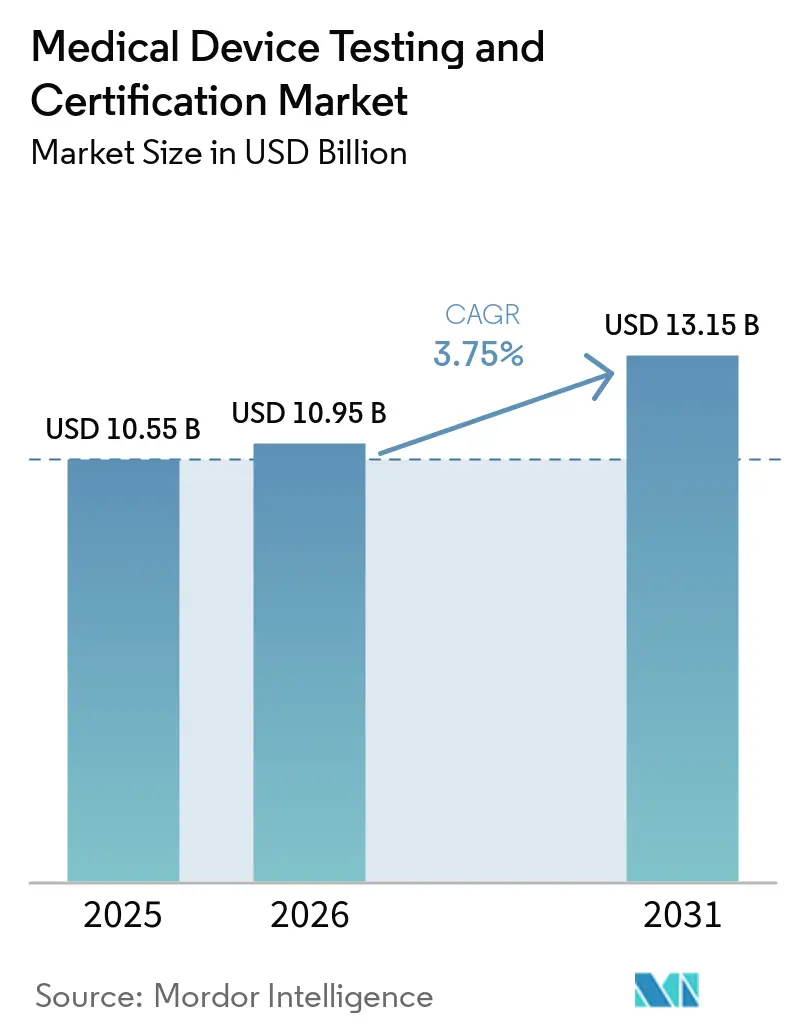
| Tamanho do Mercado (2026) | 10.95 Bilhões de dólares |
| Tamanho do Mercado (2031) | 13.15 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.75 % |
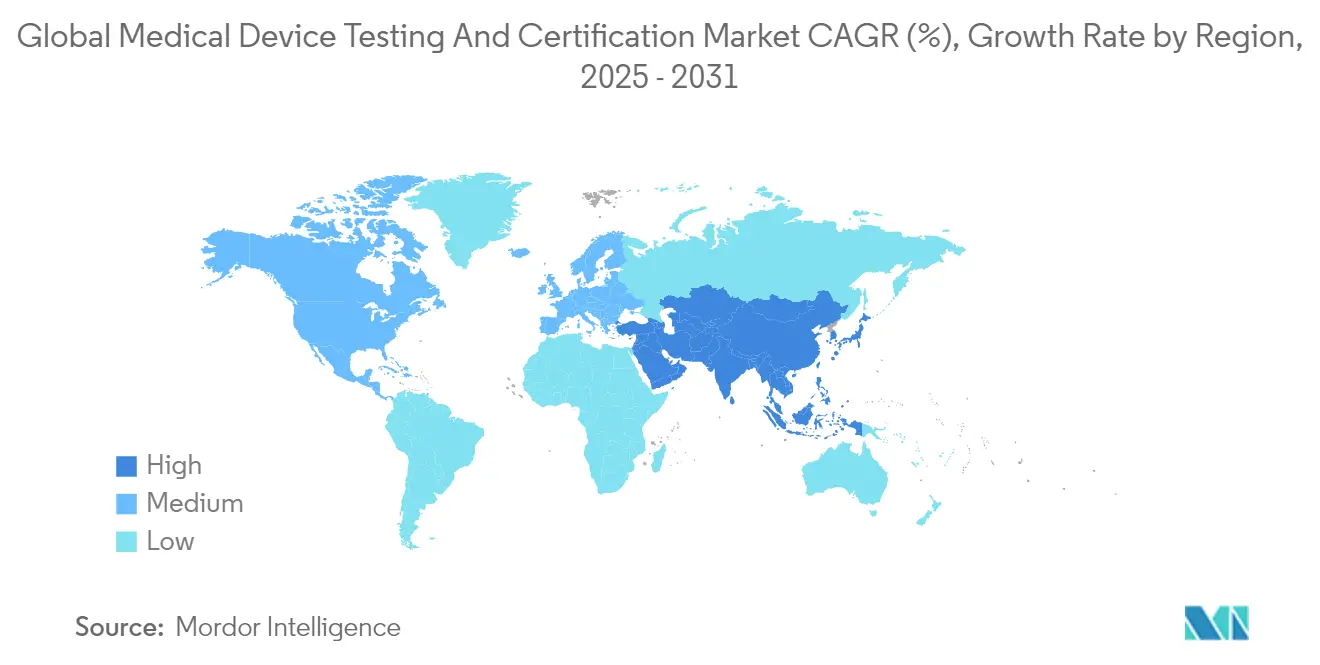
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Testes e Certificação de Dispositivos Médicos por Mordor Intelligence
O tamanho do mercado de testes e certificação de dispositivos médicos foi avaliado em USD 10,55 bilhões em 2025 e estima-se que cresça de USD 10,95 bilhões em 2026 para atingir USD 13,15 bilhões até 2031, a um CAGR de 3,75% durante o período de previsão (2026-2031). A demanda é moldada pela aplicação simultânea do Regulamento de Dispositivos Médicos da UE (MDR) e do mandato de cibersegurança da Administração de Alimentos e Medicamentos dos Estados Unidos (FDA), ambos os quais ampliam o escopo de validação e a profundidade da documentação. Os dispositivos de Classe II de risco médio dominam os volumes de conformidade, enquanto a proliferação de algoritmos de IA/ML e diagnósticos domésticos conectados introduz novos protocolos de teste que estimulam a demanda por serviços premium. A América do Norte permanece líder em receita, embora a Ásia-Pacífico esteja registrando a expansão laboratorial mais rápida, pois China e Índia endureceram as leis nacionais de dispositivos em 2024, levando produtores estrangeiros e domésticos a terceirizar ensaios complexos. Os participantes do mercado com acreditações multijurisdicionais se beneficiam das restrições persistentes de capacidade nos organismos notificados da UE, que dobraram os prazos de entrega desde 2023. Auditorias de sustentabilidade, impulsionadas pelas regras europeias de contratação pública, e avaliações de cibersegurança de ponta a ponta estão emergindo como diferenciais que permitem aos laboratórios cobrar margens mais elevadas por contratos integrados.
Principais Conclusões do Relatório
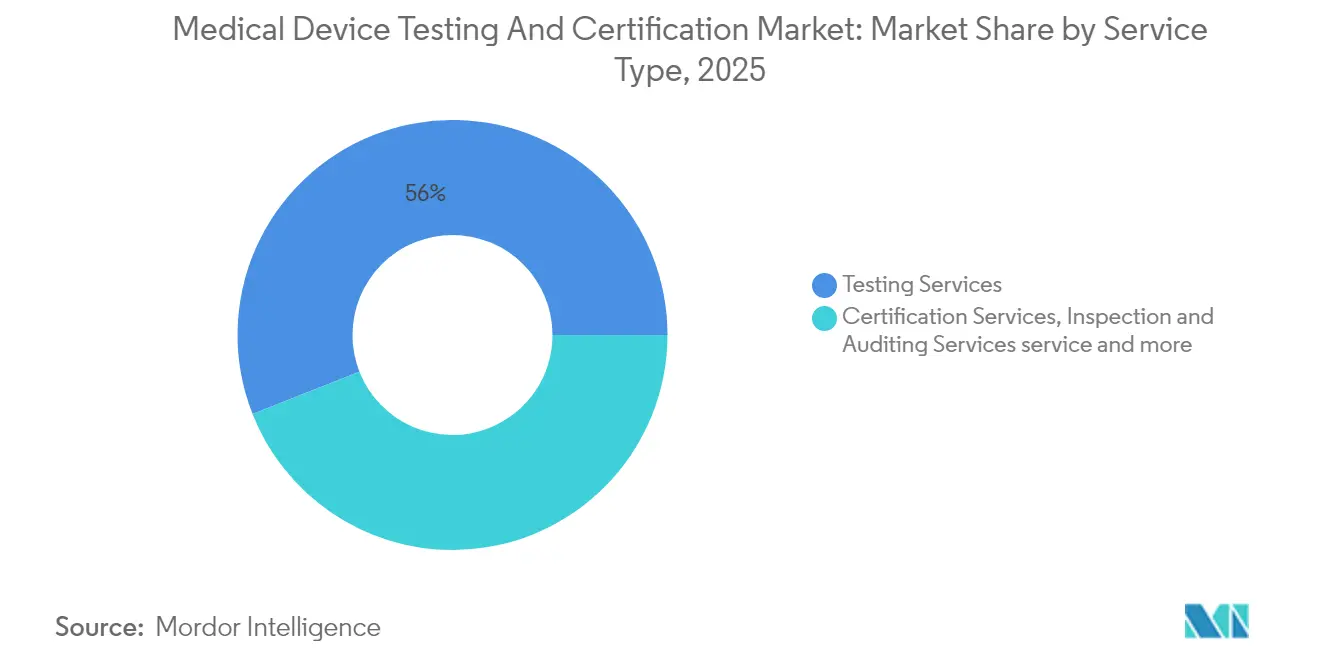
- Por tipo de serviço – Os serviços de testes capturaram 55,98% da participação do mercado de testes e certificação de dispositivos médicos em 2025; os testes de software e cibersegurança devem expandir a um CAGR de 5,03% até 2031.
- Por classe de dispositivo – Os dispositivos de Classe II representaram 42,78% do tamanho do mercado de testes e certificação de dispositivos médicos em 2025; o subsegmento liderou a receita e deve registrar um CAGR de 5,49% entre 2026-2031.
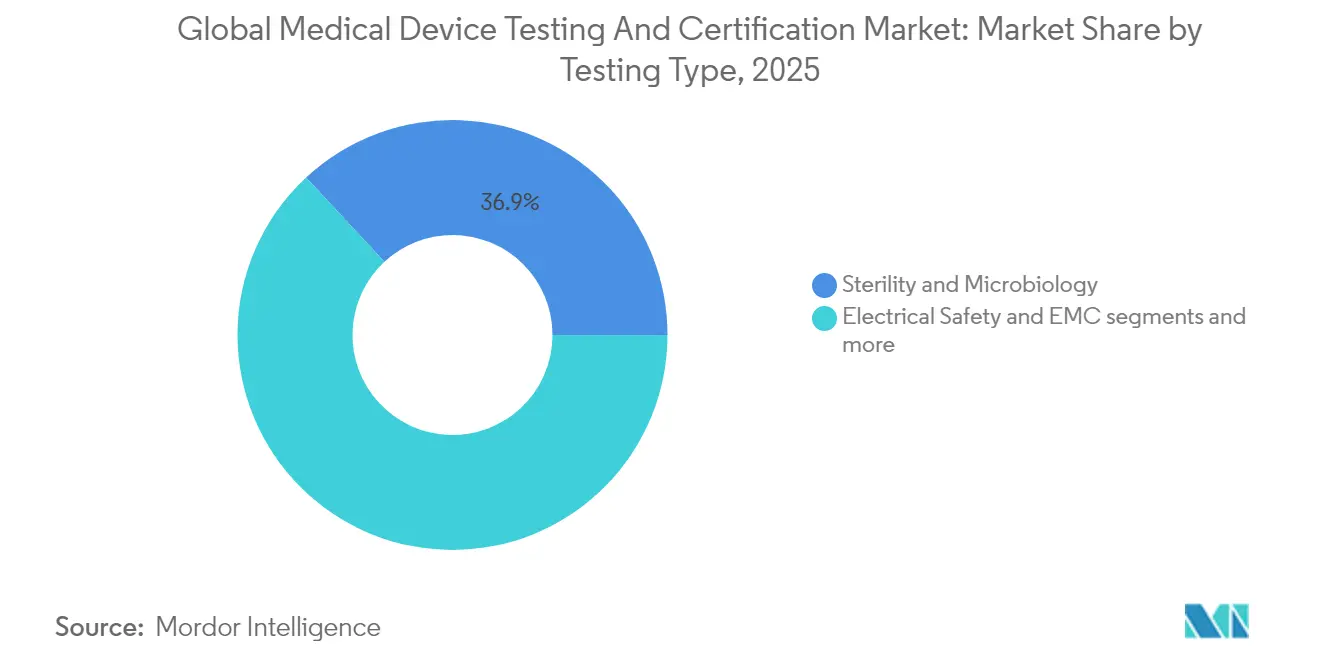
- Por tipo de teste – Esterilidade e microbiologia comandaram 36,92% da participação do tamanho do mercado de testes e certificação de dispositivos médicos em 2025; os testes de cibersegurança são o subsegmento de crescimento mais rápido, com CAGR de 5,83%.
- Por geografia – A América do Norte deteve 38,42% da participação de receita em 2025, enquanto a Ásia-Pacífico deve registrar o maior CAGR de 6,42% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos do MDR da UE e da Lei de Dispositivos Mais Seguros do FDA atualizada | +1.2% | UE e América do Norte | Médio prazo (2-4 anos) |
| Adoção rápida de dispositivos médicos habilitados por IA/ML | +0.8% | América do Norte e UE, expandindo para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Aumento de diagnósticos domésticos e vestíveis | +0.6% | Global; mais forte na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Submissões obrigatórias de cibersegurança pré-mercado | +0.5% | América do Norte, extensão para a UE | Curto prazo (≤ 2 anos) |
| Critérios de contratação vinculados à sustentabilidade | +0.3% | UE primeiro, implementação global | Longo prazo (≥ 4 anos) |
| Certificações de qualificação profissional da força de trabalho | +0.2% | Mercados desenvolvidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Endurecimento regulatório sob o MDR da UE e a Lei de Dispositivos Mais Seguros do FDA
A janela de transição do MDR 2024-2028 obriga cada dispositivo legado a buscar novamente a marcação CE sob 23 Requisitos Gerais de Segurança e Desempenho, triplicando a profundidade do arquivo técnico para muitos fabricantes ec.europa.eu. Simultaneamente, a Seção 524B da Lei de Dispositivos Mais Seguros exige submissões pré-mercado nos EUA que incluem Listas de Materiais de Software e planos de gestão de vulnerabilidades, ampliando a documentação para cada produto conectado. O efeito combinado desencadeou um aumento de 40% nas solicitações a organismos notificados e prolongou os tempos médios de revisão para além de 24 meses, levando as empresas a terceirizar pacotes de validação maiores para laboratórios acreditados.
Crescimento de dispositivos habilitados por IA/ML impulsionando necessidades especializadas de validação
O banco de dados público do FDA registrou 882 dispositivos médicos de IA/ML aprovados até maio de 2024, um aumento de 45% em relação ao ano anterior. Cada algoritmo exige detecção de viés, análise de desvio de conjunto de dados e monitoramento de desempenho no mundo real — testes que superam a verificação clássica. A Lei de IA da UE, que classifica a IA médica como "alto risco", exige ainda gestão de risco ao longo do ciclo de vida. Os laboratórios que oferecem serviços de auditoria de algoritmos, portanto, praticam preços premium, e esta linha de serviço está prevista para se tornar um pilar central de receita do mercado de serviços de testes e certificação de dispositivos médicos na próxima década.
Crescimento de diagnósticos domésticos e vestíveis ampliando os volumes de testes
A familiaridade do consumidor com kits de antígeno rápido, adquirida durante a pandemia, acelerou a adoção de glicosímetros conectados, patches de ECG e vestíveis multianálise. Os reguladores agora insistem em evidências de usabilidade e fatores humanos coletadas fora de ambientes clínicos, elevando as contagens de unidades de teste em quase 30% ao ano para dispositivos de consumo de alto volume. Laboratórios capazes de conduzir estudos de usuários distribuídos e simulações de estresse ambiental atraem negócios contínuos de marcas que buscam lançamentos globais rápidos, fortalecendo o mercado de serviços de testes e certificação de dispositivos médicos.
Submissões obrigatórias de cibersegurança pré-mercado
Desde outubro de 2023, o FDA recusa solicitações 510(k) que não possuam documentação de segurança por design, e dispositivos conectados lançados sem uma política de divulgação de vulnerabilidades correm risco de detenção na importação. Os caminhos de certificação UL 2900 tornaram-se o padrão de referência de facto ul.com. As casas de testes que investiram cedo em bancadas de testes de penetração relatam pipelines de projetos preenchidos até meados de 2026, confirmando a cibersegurança como o nicho de receita de crescimento mais rápido dentro do mercado de serviços de testes e certificação de dispositivos médicos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Capacidade limitada e longos prazos de entrega nos Organismos Notificados | -0.9% | Principalmente UE, com efeitos de extensão global | Curto prazo (≤ 2 anos) |
| Altos custos de testes para PMEs e startups | -0.6% | Global, com mercados emergentes mais afetados | Médio prazo (2-4 anos) |
| Escassez de conjuntos de dados padronizados para validação de algoritmos de IA | -0.4% | Global, com América do Norte e UE liderando a adoção de IA | Longo prazo (≥ 4 anos) |
| Requisitos fragmentados de conformidade com sustentabilidade | -0.3% | Global, com UE e América do Norte priorizadas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Capacidade limitada e longos prazos de entrega nos organismos notificados
Apenas 43 organismos notificados atendem toda a UE sob o MDR, e as proporções de solicitação para certificação excedem 4:1. Os tempos médios de revisão aumentaram de 14 meses em 2022 para mais de 26 meses no final de 2024. Os fabricantes, consequentemente, retiraram certos produtos de baixa margem da UE, reduzindo os volumes potenciais de testes e moderando o crescimento no mercado de serviços de testes e certificação de dispositivos médicos.
Altos custos de testes para PMEs e startups
Pacotes abrangentes de biocompatibilidade, esterilidade, compatibilidade eletromagnética (EMC) e cibersegurança elevam as contas de validação mesmo para dispositivos básicos de Classe II acima de USD 500.000, um nível que pressiona startups com capital de risco. Embora o FDA ofereça taxas reduzidas de 510(k) para pequenas empresas, essas economias cobrem apenas os custos de submissão, não o trabalho laboratorial. Muitas PMEs adiam lançamentos ou migram para mercados com regulamentações mais brandas, reduzindo a demanda imediata por serviços.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Os serviços de testes permanecem fundamentais enquanto a cibersegurança aceleraOs serviços de testes de dispositivos médicos detinham 55,98% da participação do mercado de testes e certificação de dispositivos médicos em 2025, refletindo seu status como requisito regulatório indispensável para todas as classes de dispositivos. Os serviços de certificação ficam atrás porque apenas as rotas da UE e do Reino Unido exigem legalmente auditoria por terceiros, enquanto os EUA dependem mais da autoatestação do fabricante. No entanto, à medida que os reguladores intensificam a vigilância pós-comercialização, as receitas de inspeção e auditoria estão ganhando impulso.
A segurança cibernética e a validação de software — ainda estatisticamente inseridas nos serviços de testes — representam o fluxo de receita de crescimento mais rápido, registrando um CAGR de 5,03% em razão dos mandatos da FDA e da Health Canada. Laboratórios que integram bancadas biológicas, mecânicas e de segurança digital em um único local reduzem o tempo total de resposta em até 30%, possibilitando faturamento premium e reforçando a vantagem competitiva. Consequentemente, o mercado de testes e certificação de dispositivos médicos está se deslocando para contratos de garantia de qualidade agrupados e semelhantes a assinaturas, que asseguram visibilidade de receita por vários anos.
Os investimentos contínuos em preparação automatizada de amostras e análises de alto rendimento reduziram o trabalho direto por relatório em quase 10% desde 2022, elevando as margens operacionais. Os serviços de certificação, prejudicados pela escassez de organismos notificados, devem crescer a um ritmo mais lento de 2,44%, mas permanecem indispensáveis para o acesso ao mercado da UE, sustentando um piso de receita defensivo.

Por Classe de Dispositivo:
O ponto ideal de complexidade mantém a Classe II dominanteOs dispositivos de Classe II representaram 42,78% do tamanho do mercado de testes e certificação de dispositivos médicos em 2025, pois combinam altos volumes unitários com requisitos rigorosos de evidências. Exemplos incluem bombas de infusão, cadeiras de rodas motorizadas e muitos dispositivos de imagem habilitados por IA. Sob o Plano de Controle de Mudanças Predeterminadas do FDA, os desenvolvedores podem revisar algoritmos sem submeter um novo 510(k), desde que validem os limites de desempenho, efetivamente garantindo gastos recorrentes com testes a cada atualização de modelo. Os dispositivos de Classe III, embora em menor número, geram taxas premium devido às evidências clínicas obrigatórias e aos níveis de garantia de esterilidade de 10^−6. Os volumes de Classe I continuam migrando para autotestes internos, mas a cláusula de cibersegurança está atraindo alguns dispositivos conectados para laboratórios terceirizados. Os Dispositivos de Diagnóstico In Vitro (DIVs) permanecem um nicho de crescimento distinto após o IVDR da UE ter estendido os prazos de transição para 2028, sustentando acúmulos elevados de certificação.
No geral, o crescente conteúdo de software em produtos de risco médio mantém o mercado de serviços de testes e certificação de dispositivos médicos firmemente ancorado no espaço da Classe II.
Por Tipo de Teste:
A esterilidade mantém escala; a cibersegurança impulsiona o momentumOs testes de esterilidade e microbiologia mantiveram 36,92% da participação de receita em 2025, apoiados pela aplicabilidade universal em implantes, descartáveis e produtos combinados. As atualizações da ISO 11737 sobre métodos microbianos rápidos incentivam os laboratórios a investir em plataformas baseadas em PCR que reduzem o tempo até o certificado em 2-3 dias. Paralelamente, os testes de cibersegurança registraram o crescimento mais robusto, com CAGR de 5,83%, refletindo a mudança legislativa em direção a dispositivos digitalmente conectados. A segurança elétrica e a compatibilidade eletromagnética (EMC) preservam sua relevância porque 100% dos novos dispositivos integram componentes sem fio. Os ensaios de embalagem e vida útil desfrutam de ventos favoráveis provenientes de materiais ecológicos que requerem novos conjuntos de dados de estabilidade.
Por outro lado, os testes de esterilidade crescem a um ritmo mais lento de 2,98%, mas ainda adicionam quase USD 0,6 bilhão em termos absolutos ao longo do período de previsão. À medida que os laboratórios vendem de forma cruzada serviços digitais e microbiológicos, o valor médio do projeto aumenta, melhorando a resiliência da carteira de pedidos.
Análise Geográfica
Mercado de Testes e Certificação de Dispositivos Médicos na América do Norte
A América do Norte capturou 38,42% do mercado de serviços de testes e certificação de dispositivos médicos em 2025, ancorada pelas vias simplificadas 510(k) e Breakthrough Device da FDA, que catalisam lançamentos contínuos de produtos. Os laboratórios domésticos se beneficiam de sistemas de pagadores robustos que financiam a inovação e de um ambiente regulatório que reconhece explicitamente diversas normas de consenso voluntário, encurtando os ciclos de validação. De 2026 a 2031, a região deverá expandir-se a um CAGR de 3,05%, ritmo inferior à média global devido à maturidade do mercado.
Mercado de Testes e Certificação de Dispositivos Médicos na Ásia-Pacífico
A Ásia-Pacífico é o claro motor de volume, com previsão de crescimento anual de 6,42%. A regulamentação atualizada de dispositivos médicos da China, em vigor desde julho de 2024, obriga os produtores locais a obter dados de biocompatibilidade e embalagem de terceiros, impulsionando um fluxo constante de amostras para os laboratórios regionais. A emenda às Regras de Dispositivos Médicos da Índia de 2024 estendeu os requisitos de auditoria por terceiros a categorias adicionais de produtos, acrescentando demanda incremental. Empresas estrangeiras estão abrindo rapidamente laboratórios satélites em Suzhou, Bangalore e Kuala Lumpur para capturar a maré crescente.
Mercado de Testes e Certificação de Dispositivos Médicos na EMEA e LATAM
A Europa sofreu um impacto negativo de curto prazo devido à escassez de organismos notificados; no entanto, uma vez que a capacidade se normalize, as solicitações adiadas serão convertidas em testes faturáveis, ajudando a região a recuperar o impulso após 2027. A América Latina e o Oriente Médio e África permanecem mercados incipientes, mas se beneficiam de iniciativas de harmonização, que exigem comprovação de conformidade com as normas do mercado de referência — tipicamente executadas por redes globais de laboratórios.
Panorama regulatório
O ambiente regulatório está sendo moldado por expectativas mais rígidas de pré-mercado e pós-mercado nas principais jurisdições, ampliando a profundidade dos pacotes de validação que os fabricantes de dispositivos terceirizam para laboratórios acreditados. Nos Estados Unidos, a FDA continua a formalizar requisitos que aumentam a geração de evidências para usabilidade e garantia de software, incluindo orientação final emitida em maio de 2026 sobre o conteúdo de informações de fatores humanos em submissões de marketing de dispositivos médicos, juntamente com a contínua aplicação das expectativas de documentação de cibersegurança para produtos conectados.
Na Europa, a implementação do Regulamento de Dispositivos Médicos da UE (MDR) e do Regulamento de Diagnóstico In Vitro (IVDR) continua a pressionar a capacidade de avaliação de conformidade, mantendo elevados os prazos e os encargos de documentação para fabricantes e organismos notificados. A Comissão Europeia introduziu o Regulamento de Execução (UE) 2026/977 em maio de 2026 para estabelecer requisitos uniformes de gestão da qualidade e procedimentais para as atividades de avaliação de conformidade dos organismos notificados, enquanto a funcionalidade EUDAMED relacionada ao MDR avança rumo a ações obrigatórias dos fabricantes, como o upload da documentação de Resumo de Segurança e Desempenho Clínico (SS(C)P) dentro dos prazos exigidos.
Análise da cadeia de valor
A cadeia de valor começa com desenvolvedores de dispositivos e fornecedores de componentes que geram dados de projeto, arquivos de gestão de risco e registros de qualificação de fornecedores, avançando então para testes de pré-conformidade, como triagem mecânica, elétrica/EMC, de software e de segurança biológica, antes da submissão regulatória. Parceiros externos então realizam verificação e validação acreditadas, incluindo biocompatibilidade, esterilidade e microbiologia, embalagem e vida de anteparo, e testes de software e cibersegurança, alimentando os resultados na documentação técnica para as vias CE/UKCA e submissões à FDA. Organismos de certificação e organismos notificados da UE estão a jusante para avaliação de conformidade e auditorias de sistemas de qualidade, após o que os fabricantes mantêm vigilância pós-mercado e retestes periódicos conforme mudam os projetos, materiais ou softwares.
A convergência regulatória está aumentando a importância de sistemas de qualidade padronizados e fluxos de dados rastreáveis ao longo dessa cadeia. O Regulamento do Sistema de Gestão da Qualidade da FDA (QMSR), em vigor desde 2 de fevereiro de 2026, incorpora a ISO 13485:2016 por referência, elevando as expectativas de controles de fornecedores, transparência da documentação e atividades de qualidade do ciclo de vida que conectam equipes internas de desenvolvimento com laboratórios de teste externos. Paralelamente, a avaliação de conformidade do MDR/IVDR e a orientação do MDCG mantêm elevada a demanda por prestadores multidisciplinares capazes de coordenar resultados de laboratório, prontidão para auditorias e documentação técnica multijurisdicional, ao mesmo tempo em que lidam com as restrições de agendamento dos organismos notificados.
Cenário Competitivo
O cenário competitivo exibe concentração moderada, com os principais provedores — SGS SA, Intertek Group plc, Eurofins Scientific SE, TÜV SÜD e UL Solutions. Essas empresas aproveitam amplos portfólios de acreditação abrangendo ISO/IEC 17025, ISO 13485 e múltiplos reconhecimentos de autoridades regulatórias para conquistar contratos multiterritoriais. A SGS expandiu os testes bioanalíticos nos EUA em janeiro de 2025 por meio de parceria com a Agilex Biolabs, fortalecendo sua proposta de ponta a ponta desde a pré-clínica até o pós-mercado[1].
Intertek, TÜV SÜD e UL Solutions estão implantando sistemas automatizados de gestão laboratorial que reduzem erros de entrada de dados e aceleram a geração de relatórios, garantindo negócios recorrentes com fabricantes multinacionais de dispositivos que buscam rastreabilidade digital. A Eurofins aprofundou seu portfólio médico por meio da aquisição da Infinity Laboratories em dezembro de 2024, adicionando oito instalações nos EUA especializadas em microbiologia e testes de embalagem[2]. Uma onda de consolidações de médio porte — Applus+ adquirindo a Keystone Compliance e Apave adquirindo a Baltic Control — sinaliza a busca contínua por escala para equilibrar os crescentes custos de conformidade e ampliar a cobertura geográfica.
Especialistas de nicho como Nelson Labs, BSI Group e Element Materials Technology mantêm posições dominantes em biocompatibilidade, certificação e EMC, respectivamente. Eles defendem sua participação por meio de profunda expertise técnica, menor tempo de agendamento e proximidade com centros de inovação. No entanto, a automação laboratorial e as análises aprimoradas por IA estão reduzindo as lacunas de capacidade, permitindo que concorrentes maiores avancem sobre territórios especializados. A concorrência de preços permanece moderada porque a complexidade regulatória e os gargalos de capacidade sustentam o faturamento premium, mas os clientes favorecem cada vez mais acordos-quadro plurianuais que agrupam testes ao longo dos ciclos de vida dos produtos para garantir descontos.
Líderes do Setor de Testes e Certificação de Dispositivos Médicos
-
Eurofins Scientific
-
SGS SA
-
TÜV SÜD
-
British Standards Institution
-
Intertek Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
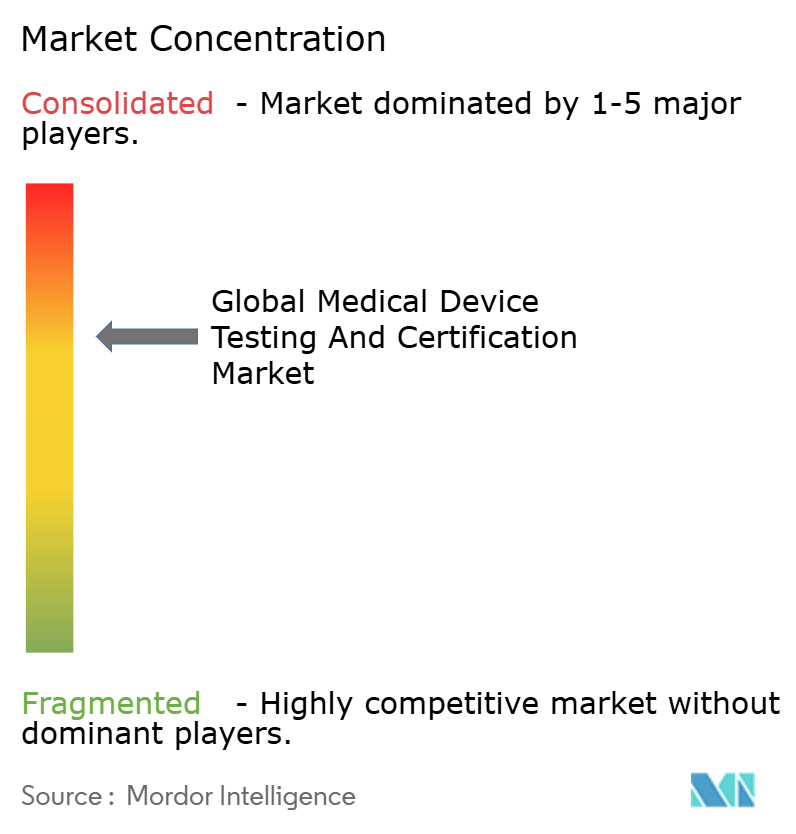
Mercado de Testes e Certificação de Dispositivos Médicos Empresas cobertas neste relatório
- SGS
- Intertek Group
- TÜV SÜD
- UL Solutions
- Eurofins
- BSI Group
- TÜV Rheinland
- TÜV Nord
- Dekra SE
- Bureau Veritas
- DNV GL
- Nemko
- NSF International
- Nelson Labs
- Element Materials Technology
- Charles River
- Smithers
- Pace Analytical Services
- Mérieux NutriSciences
- Medistri
Oportunidades de mercado e perspectivas futuras
O espaço em branco de curto prazo está concentrado em laboratórios capazes de combinar validação de segurança/EMC e sem fio com garantia de software e cibersegurança para dispositivos de Classe II conectados, pois os fabricantes preferem cada vez mais contratações agrupadas que reduzam o atrito de agendamento entre múltiplos tipos de teste. Os investimentos em capacidade também fornecem sinais concretos de onde a demanda está atraindo: a Eurofins MET Laboratories inaugurou uma instalação de 60.000 pés quadrados em Littleton, Massachusetts, em fevereiro de 2026, com uma câmara semianecoica de 10 metros para testes de segurança, EMC e sem fio, e a Lucideon inaugurou um laboratório de biocompatibilidade em Greenville, Carolina do Sul, em maio de 2026, para consolidar testes de segurança biológica. Essas expansões acompanham volumes de teste mais elevados provenientes de diagnósticos de uso doméstico e vestíveis que exigem evidências de segurança elétrica, desempenho sem fio e usabilidade, além do trabalho clássico de biologia e microbiologia.
As oportunidades também estão ligadas à evolução das normas e da governança de avaliação de conformidade, que aumentam as cargas de reteste e documentação. A UE introduziu o Regulamento de Execução (UE) 2026/977 em maio de 2026 para padronizar os procedimentos dos organismos notificados sob o MDR/IVDR, e a UE atualizou as listas de normas harmonizadas em junho de 2026 para incorporar referências técnicas mais recentes, incluindo a EN ISO 10993-1:2025. No lado das normas, as atualizações da ISO em 2026 (incluindo ISO 10993-6:2026 e ISO 10993-7:2026, e ISO 14155:2026) reforçam uma abordagem mais orientada ao ciclo de vida para as expectativas de avaliação biológica e investigação clínica, o que sustenta a demanda por planejamento consultivo de testes, avaliações de lacunas em relação a endpoints revisados e métodos de resposta mais rápida para preservar os prazos de submissão em meio aos atrasos do MDR/IVDR e ao regime QMSR da FDA.
Desenvolvimentos industriais recentes em Mercado de Testes e Certificação de Dispositivos Médicos
- Maio de 2026: A SGS expandiu suas capacidades de Modelo de Infecção Humana Controlada (CHIM) em Antuérpia, Bélgica, desenvolvendo um modelo de desafio RSV-NICA. Embora enraizado em infraestrutura de pesquisa clínica, esse investimento fortalece as ofertas da SGS que apoiam programas de geração de evidências adjacentes ao desenvolvimento de produtos regulamentados e pode ampliar a venda cruzada para serviços regulamentados de teste e conformidade.
- Abril de 2025: A SGS Belgium NV (Organismo Notificado 1639) recebeu designação oficial sob o Regulamento de Dispositivos Médicos de Diagnóstico In Vitro da UE (IVDR). A designação aumenta a capacidade dos organismos notificados para avaliações de conformidade de IVD, uma restrição fundamental sob o IVDR que leva os fabricantes a engajar prestadores maiores e multijurisdicionais para planejamento coordenado de testes e certificação.
- Dezembro de 2024: A Eurofins Scientific adquiriu a Infinity Laboratories, adicionando oito laboratórios nos EUA focados em testes de microbiologia, química e embalagem para dispositivos médicos. O negócio expandiu a capacidade da Eurofins em categorias de testes de alto volume que se situam em caminhos críticos de submissão para dispositivos estéreis e embalados, apoiando agendamentos mais rápidos e cobertura nacional mais ampla.
Mercado de Testes e Certificação de Dispositivos Médicos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange as receitas obtidas com a prestação de serviços de testes, inspeção e certificação de dispositivos médicos que apoiam a aprovação regulatória e a conformidade contínua ao longo do ciclo de vida do produto, incluindo atividades laboratoriais e no local vinculadas a requisitos definidos para dispositivos.
Exclusões de escopo: Excluímos os custos internos de fabricação que não são faturados como serviços de testes, inspeção ou certificação por terceiros, e também excluímos consultorias gerais que não estejam vinculadas a um teste, auditoria ou entregável de certificação definido.
Visão Geral da Segmentação
- Por Tipo de Serviço
- Serviços de Testes
- Serviços de Certificação
- Serviços de Inspeção e Auditoria
- Outros
- Por Classe de Dispositivo
- Classe I
- Classe II
- Classe III
- Dispositivos de Diagnóstico In Vitro
- Por Tipo de Teste
- Testes de Biocompatibilidade
- Testes de Esterilidade e Microbiologia
- Segurança Elétrica e EMC
- Testes de Software e Cibersegurança
- Testes Mecânicos e Físicos
- Testes de Embalagem e Vida Útil
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para estabelecer as regras básicas sobre o que é contabilizado e para ancorar o modelo em sinais visíveis do setor. Analisamos os requisitos regulatórios e de conformidade que criam demanda recorrente por testes e certificação, e então mapeamos esses requisitos para categorias de serviços que aparecem nos relatórios de receita dos prestadores.
Fontes públicas são utilizadas sempre que possível, como bancos de dados e orientações da FDA, recursos do Regulamento de Dispositivos Médicos da Comissão Europeia, estatísticas de saúde da OMS e da OCDE, e materiais de organismos de normalização como resumos da ISO e da IEC. Também analisamos periódicos revisados por pares que discutem segurança de dispositivos, biocompatibilidade, validação de esterilizaão e validação de software, além de atualizações comerciais e de associações sobre práticas de avaliação de conformidade. Registros de empresas, relatórios anuais, apresentações para investidores e cobertura de imprensa de reputação nos ajudam a compreender o mix de serviços, a expansão da infraestrutura laboratorial e a direção dos preços. Além disso, assinaturas pagas de dados financeiros e de inteligência empresarial, notícias e dados financeiros, bancos de dados de patentes e dados de comércio de importação/exportação ao nível de remessas são utilizados seletivamente para verificar sinais de escala e atividade. Essas fontes são ilustrativas, e muitas outras referências públicas também foram utilizadas para coleta, esclarecimento e validação.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar premissas que não podem ser lidas diretamente de dados públicos, especialmente a proporção de atividades terceirizadas versus internas, pacotes de serviços típicos e como os preços variam por tipo de teste e classe de dispositivo. Conversamos com laboratórios de testes, organismos de certificação, líderes de qualidade e regulatórios em fabricantes de dispositivos e partes interessadas em aquisições, e os dados são comparados entre APAC, EMEA e as Américas para que a intensidade de conformidade regional e as restrições de capacidade sejam refletidas de forma consistente.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | Diretores executivos (CXOs): 13% | APAC: 44% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 38% | EMEA: 31% |
| Players menores: 15% | Gerentes: 49% | Américas: 25% |
Dimensionamento e Previsão do Mercado
Nosso dimensionamento começa com uma construção de cima para baixo que reconstrói o conjunto de demanda a partir da atividade de conformidade de dispositivos médicos e volumes atendíveis, e então o vincula ao trabalho faturável de testes, inspeção e certificação em cada região. Os totais são então corroborados por meio de verificações seletivas de baixo para cima, como amostras do mix de receita dos prestadores, verificações de canal sobre participações terceirizadas e faixas simples de volume multiplicado pelo preço médio de venda para categorias de testes de alta frequência.
Os principais insumos do modelo incluem o ritmo de aprovações e registros de dispositivos, a transição para os prazos de conformidade com o Regulamento de Dispositivos Médicos da UE, a frequência de auditorias de vigilância e ciclos de recertificação, o mix de dispositivos de maior risco que requerem validação mais aprofundada e o crescimento das necessidades de testes de software e segurança cibernética para dispositivos conectados. Também acompanhamos adições de capacidade laboratorial, tempos típicos de resposta e direção de preços por tipo de teste (por exemplo, biocompatibilidade e validação de esterilização são frequentemente precificadas e programadas de forma diferente da caracterização básica de materiais). Quando uma consolidação de baixo para cima está incompleta para laboratórios menores ou organismos de certificação locais, preenchemos as lacunas usando benchmarks de intensidade de serviço em nível regional validados em entrevistas, e mantemos essas premissas visíveis no modelo.
Para as previsões, nos baseamos em análise de cenários apoiada por uma camada leve de regressão multivariada, em que a demanda é vinculada a indicadores antecedentes como volumes de aprovação, intensidade de fiscalização regulatória e cadência de inovação em dispositivos. As taxas de crescimento finais são ajustadas após a reverificação das perspectivas com os respondentes primários, para que restrições de curto prazo, como gargalos laboratoriais ou revisões de normas, não sejam ignoradas.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de triangulação entre os resultados do modelo, sinais de conformidade publicamente visíveis e os intervalos confirmados nas entrevistas, seguida de verificações de saltos anormais por região, tipo de serviço ou ano. Quando uma variação é identificada, revisitamos o fator subjacente, verificamos novamente o rastro da fonte e, se necessário, recontatamos os participantes para confirmar se a mudança reflete preços, mix ou volume.
Antes da aprovação final, o modelo e as premissas passam por revisão analítica em múltiplas etapas para que a lógica de cálculo, o tratamento de moedas e a consistência de unidades sejam verificados. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes mudanças regulatórias ou expansões incomumente grandes de capacidade laboratorial. Logo antes da entrega, uma revisão final é realizada para que o cliente receba a visão mais atual disponível.
Tamanho do Mercado de Testes e Certificação de Dispositivos Médicos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados sobre este tema frequentemente não se alinham porque as empresas contabilizam diferentes limites de serviço e também escolhem diferentes anos-base. Alguns estudos focam apenas em testes, outros restringem ainda mais ao trabalho terceirizado, e alguns misturam atividades adjacentes que nem sempre são faturadas como testes, inspeção ou certificação formais.
Os principais fatores de divergência geralmente decorrem do que está incluído no conjunto de serviços e de como o conjunto de demanda é ancorado. Por exemplo, uma visão apenas de testes ficará abaixo de um total mais amplo de testes mais inspeção mais certificação, e uma visão apenas de terceirização será ainda menor, mesmo que utilize as mesmas regiões. As diferenças também podem decorrer de como a validação de software e os testes de segurança cibernética são tratados, de como o preço médio é progredido ao longo do tempo e de se a conversão cambial é feita com uma taxa de ano único ou uma abordagem combinada entre regiões.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 10,55 bilhões de USD (2025) | |
| Publicador de Pesquisa do Setor A | 9,76 bilhões de USD (2024) | Esta estimativa é enquadrada como serviços de testes, o que normalmente exclui receitas de inspeção e certificação, e também utiliza um ano-base diferente que pode deslocar os efeitos cambiais e de preços. |
| Publicador de Pesquisa do Setor B | 3,18 bilhões de USD (2024) | Este valor é apenas para terceirização, portanto testes internos, programas internos de inspeção e atividades de certificação gerenciadas diretamente pelos fabricantes não são contabilizados, o que reduz materialmente o total. |
Os sinais de atividade regulatória e as verificações de mix de serviços provenientes de entrevistas são as diretrizes que mantêm a Mordor Intelligence vinculada a um escopo faturável de testes mais inspeção mais certificação, em vez de uma perspectiva mais restrita apenas de testes ou apenas de terceirização. Quando o limite de escopo é mantido consistente e o ano-base é alinhado, a maior parte da dispersão observada nos valores publicados torna-se explicável por meio das escolhas de inclusão de serviços e algumas premissas práticas de modelagem.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de serviços de testes e certificação de dispositivos médicos?
O tamanho do mercado de testes e certificação de dispositivos médicos atingiu USD 10,95 bilhões em 2026 e deve crescer para USD 13,15 bilhões até 2031.
Qual segmento de serviço detém a maior participação?
Os serviços de testes, incluindo ensaios de biocompatibilidade, esterilidade e cibersegurança, capturaram 55,98% da participação do mercado de serviços de testes e certificação de dispositivos médicos em 2025.
Por que os dispositivos de Classe II são o principal impulsionador de receita?
Os dispositivos de Classe II combinam altos volumes de produção com requisitos de evidências regulatórias de moderados a elevados, tornando-os a principal fonte de demanda para testes terceirizados ao longo do período de previsão.
Como as regulamentações de cibersegurança influenciarão o crescimento do mercado?
O mandato do FDA para submissões de cibersegurança pré-mercado e a adoção generalizada dos padrões UL 2900 estão impulsionando um CAGR de 5,83% para os serviços de testes de cibersegurança até 2031, mais rápido do que qualquer outra categoria de teste.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico deve registrar um CAGR de 6,42% graças a estruturas regulatórias mais rígidas na China e na Índia, que obrigam os fabricantes a aumentar os volumes de testes por terceiros.