
Dimensão e Quota do Mercado de Gestão de Instalações da Malásia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
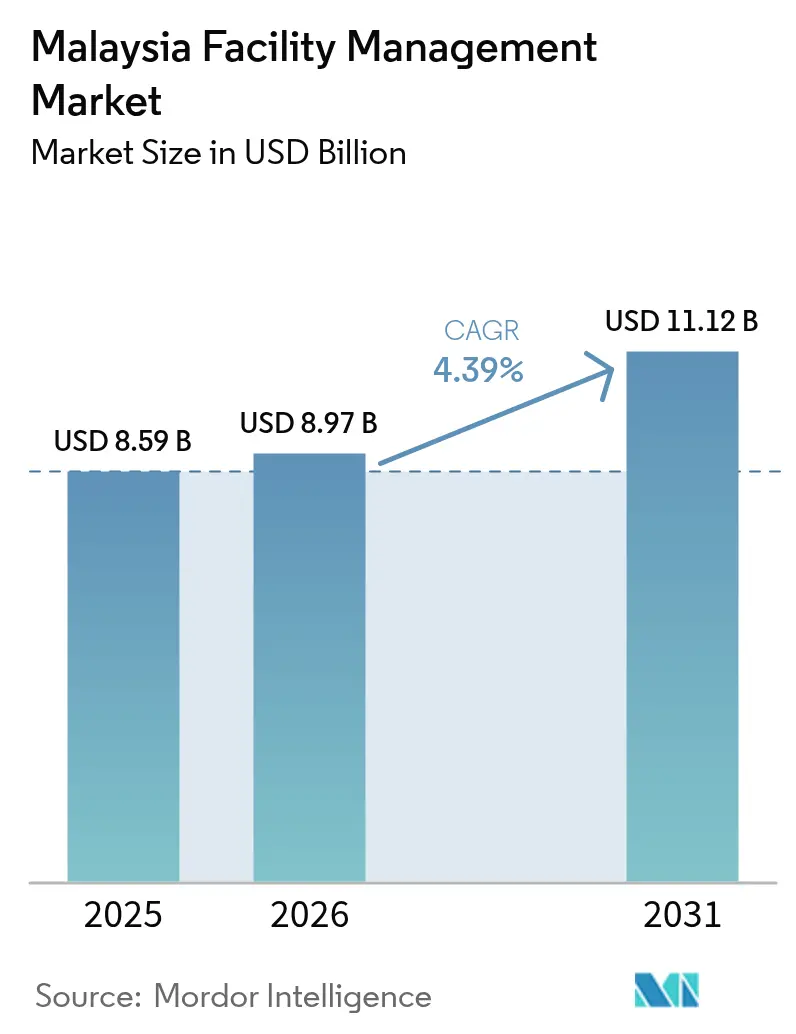
| Tamanho do mercado no ano base (2025) | 8.59 Bilhões de dólares |
| Tamanho do Mercado (2026) | 8.97 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.12 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.39 % |
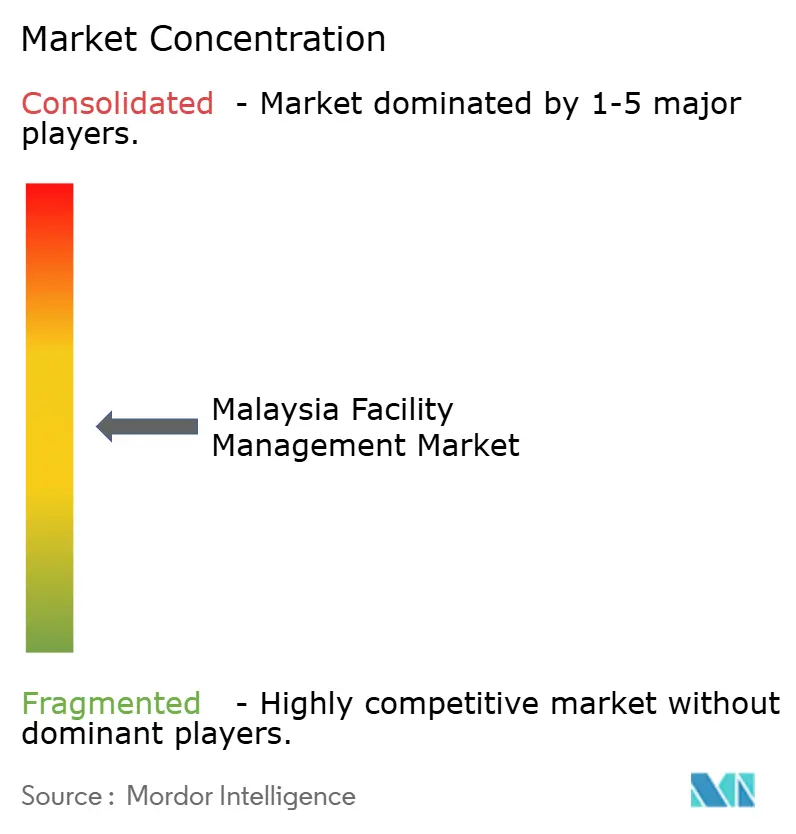
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Instalações da Malásia por Mordor Intelligence
A dimensão do mercado de gestão de instalações da Malásia deverá crescer de USD 8,59 mil milhões em 2025 para USD 8,97 mil milhões em 2026, com previsão de atingir USD 11,12 mil milhões até 2031 a uma CAGR de 4,39% no período 2026-2031. A sólida perspetiva de crescimento demonstra a rapidez com que os prestadores de serviços estão a adaptar-se às novas normas de segurança, aos mandatos de edifícios inteligentes e à expansão dos projetos de infraestrutura. Os fortes gastos em parcerias público-privadas, liderados por um programa de modernização aeroportuária no valor de RM10 mil milhões (USD 2,36 mil milhões), estão a atrair fornecedores integrados para contratos de longo prazo. As plataformas de gémeos digitais, o agendamento por inteligência artificial e os sensores IoT estão a remodelar as tarefas de manutenção quotidiana, melhorando simultaneamente o tempo de funcionamento e a eficiência energética. Normas mais rigorosas de reporte ESG e o Roteiro Nacional de Transição Energética estão a levar os clientes a exigir resultados de sustentabilidade mensuráveis nos seus concursos de instalações. Ao mesmo tempo, as flutuações cambiais e a escassez de mão de obra estão a levar as empresas a automatizar tarefas repetitivas e a renegociar contratos de equipamentos importados com antecedência.
Principais Conclusões do Relatório
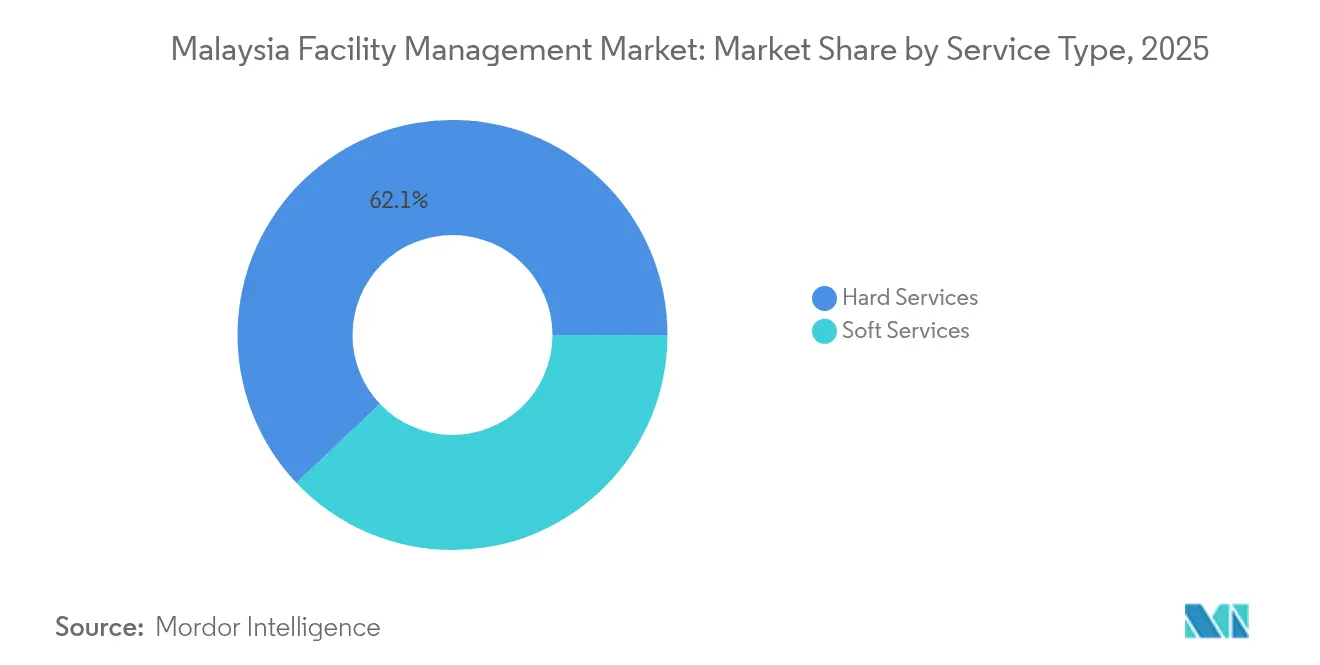
- Por tipo de serviço, os Serviços Técnicos lideraram com 62,08% da quota do mercado de gestão de instalações da Malásia em 2025, enquanto os Serviços de Apoio registaram a CAGR mais rápida de 4,42% até 2031.
- Por tipo de oferta, o modelo interno controlou 54,88% da dimensão do mercado de gestão de instalações da Malásia em 2025, sendo que as soluções terceirizadas estão definidas para se expandir a uma CAGR de 4,35% ao longo do horizonte de previsão.
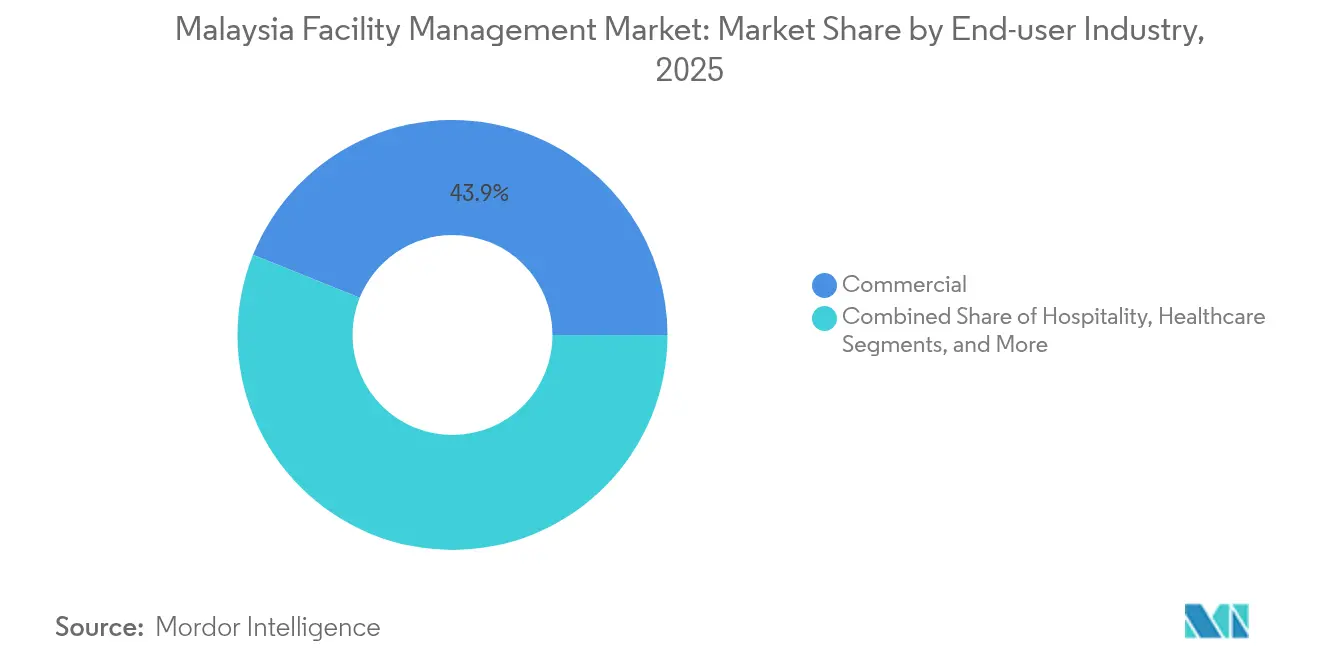
- Por setor do utilizador final, as instalações comerciais captaram 43,92% da quota de receitas em 2025, enquanto os locais industriais e de processos avançam a uma CAGR de 4,38% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Gestão de Instalações da Malásia
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Reforma Regulatória Remodela os Requisitos de Conformidade | +0.8% | Nacional, com impacto concentrado em Kuala Lumpur, Selangor, Johor | Curto prazo (≤ 2 anos) |
| A Integração Tecnológica Impulsiona a Eficiência Operacional | +0.6% | Nacional, com adoção precoce no Vale de Klang, Penang, Johor Bahru | Médio prazo (2-4 anos) |
| A Conformidade ESG Torna-se um Diferenciador Competitivo | +0.4% | Nacional, com procura premium em centros urbanos | Longo prazo (≥ 4 anos) |
| A Contratação Baseada em Resultados Ancora Parcerias de Longo Prazo | +0.3% | Nacional, com o setor governamental a liderar a adoção | Médio prazo (2-4 anos) |
| Os Mandatos de Edifícios Inteligentes Impulsionam a Procura por Gémeos Digitais de Gestão de Instalações | +0.5% | Centros urbanos, com Kuala Lumpur e Cyberjaya na liderança | Longo prazo (≥ 4 anos) |
| Projetos de Parceria Público-Privada Aceleram a Terceirização da Gestão de Instalações | +0.7% | Nacional, com grandes projetos em Kuala Lumpur, Johor, Penang | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A reforma regulatória remodela as regras de conformidade
A Lei de Alteração da Segurança e Saúde Ocupacional de 2022, em vigor desde 1 de junho de 2024, alarga a cobertura a todos os locais de trabalho e aumenta as coimas por violação em dez vezes para RM500.000 (USD 117.771,76). [1]Rödl & Partner, "Alterações à Lei de Segurança e Saúde Ocupacional entram em vigor," roedl.com Hospitais, escolas privadas e espaços de co-trabalho contratam agora gestores de instalações especializados para realizar auditorias de risco, formar coordenadores de segurança e saúde ocupacional e manter registos digitais de conformidade. Os operadores de saúde estão a absorver custos operacionais mais elevados, com o Centro Médico da Universidade de Malaia a aumentar algumas taxas de especialistas em mais de 200% para compensar os investimentos em segurança. A procura é mais forte em Kuala Lumpur, onde a elevada densidade de arranha-céus e as estruturas multi-inquilino complicam os planos de evacuação. Os prestadores de serviços com engenheiros de segurança certificados e painéis de incidentes em tempo real estão a ganhar contratos plurianuais que incorporam penalizações de desempenho por incumprimento.
A integração tecnológica eleva a eficiência operacional
A gestão de rede impulsionada por inteligência artificial da Digital Nasional Berhad proporcionou 99,8% de tempo de funcionamento e reduziu a contagem de alarmes em 500%, oferecendo um benchmark claro para a manutenção preditiva de edifícios. [2]Ericsson, "De Operações Orientadas por Dados a Operações Baseadas em Intenção," ericsson.com Os contadores IoT alimentam painéis de energia que detetam padrões de consumo anormais em minutos, em vez de dias. As implementações de gémeos digitais reduzem as despesas de manutenção em 30% e diminuem as avarias não programadas de equipamentos em 70%. Um edifício de escritórios em Kuala Lumpur registou melhorias no conforto e menor tempo de funcionamento de AVAC após a implementação de um sistema de gestão de energia IoT. A otimização de chillers por inteligência artificial num hotel de luxo gerou 9% de poupanças energéticas e relatórios de conformidade mais rápidos. As plataformas integradas, como a SmartConnect da UEM Edgenta, permitem a supervisão remota de portfólios e cartões de pontuação KPI padronizados.
A conformidade ESG ganha peso estratégico
A UEM Sunrise tem como objetivo a neutralidade carbónica até 2050 e exige que os parceiros de instalações submetam planos de redução de carbono na fase de concurso, incorporando métricas de Âmbito 1 e Âmbito 2 nos acordos de nível de serviço. [3]UEM Sunrise, "Abraçar a Sustentabilidade para Uma Melhor Qualidade de Vida," uemsunrise.com As instituições financeiras vinculam agora os termos de crédito aos dados de sustentabilidade dos inquilinos; o Maybank mobilizou mais de RM34 mil milhões (USD 8,01 mil milhões) em financiamento sustentável, canalizando fundos para retrofits verdes e o primeiro sukuk de sustentabilidade na área da saúde. Parques solares híbridos em Johor geram energias renováveis no local para clientes industriais que assumem compromissos de acordos de compra de energia verde a longo prazo. Os projetos-piloto de imposto sobre o carbono no âmbito do Roteiro Nacional de Transição Energética aumentam ainda mais a procura por acompanhamento verificável de emissões nos contratos de instalações. Os prestadores capazes de agregar consultoria energética, auditoria de resíduos e painéis ESG digitais praticam tarifas premium nas sedes corporativas urbanas.
Os contratos baseados em resultados aprofundam as parcerias
As agências governamentais especificam agora métricas de conforto dos passageiros, tempo de funcionamento dos ativos e redução energética, em vez de ordens de trabalho baseadas no número de efetivos. A Malaysia Airports Holdings Berhad vincula os pagamentos a melhorias quantificáveis na disponibilidade dos terminais e nas pontuações de serviço ao cliente no âmbito do seu programa de investimento de RM10 mil milhões (USD 2,36 mil milhões). A parceria público-privada de longa data do Túnel SMART demonstra como os pagamentos vinculados ao desempenho podem alinhar os incentivos para operações complexas de controlo de tráfego e cheias. Na área da saúde, o projeto de hospital inteligente da KPJ Healthcare avalia os fornecedores com base no fluxo de pacientes e no tempo de inatividade dos equipamentos, em vez dos critérios tradicionais de higienização. Os modelos baseados em resultados favorecem empresas bem capitalizadas capazes de absorver riscos de desempenho, impulsionando a consolidação entre empresas de média dimensão que procuram solidez no balanço.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| A Dinâmica do Mercado de Trabalho Desafia a Prestação de Serviços | -0.5% | Nacional, com escassez aguda em Kuala Lumpur, Penang, Johor Bahru | Curto prazo (≤ 2 anos) |
| O Aumento das Taxas de Juro Limita os Orçamentos de Capital | -0.3% | Nacional, com maior impacto em projetos intensivos em capital | Médio prazo (2-4 anos) |
| O Panorama Fragmentado de Fornecedores Limita a Padronização | -0.2% | Nacional, com variações regionais na qualidade do serviço | Longo prazo (≥ 4 anos) |
| A Volatilidade Cambial Aumenta o Custo das Tecnologias de Gestão de Instalações Importadas | -0.4% | Nacional, com maior impacto nos serviços dependentes de tecnologia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A dinâmica do mercado de trabalho desafia a prestação de serviços
As empresas em toda a Malásia reportam 25% de subcontratação no setor de restauração, obrigando a reduzir os horários de funcionamento e diminuindo as receitas em 15%. Os setores da construção civil que sustentam a capacidade de serviços técnicos ainda dependem de trabalhadores estrangeiros, com as plantações a operar com uma quota de mão de obra estrangeira superior a 70%. O governo suspendeu as quotas setoriais para acelerar o recrutamento, mas os atrasos no processamento de vistos persistem, especialmente para técnicos qualificados. A inflação salarial está a acelerar; as grandes Empresas de Investimento Ligadas ao Governo estabeleceram um salário mínimo de subsistência de RM3.100 (USD 730,18), com impacto nas escalas salariais de limpeza, segurança e manutenção. Os prestadores implementam agora robôs de limpeza autónomos e centrais de atendimento centralizadas para mitigar o aumento dos custos salariais, mas a escassez de talentos continua a ser o principal risco operacional a curto prazo.
A volatilidade cambial eleva os custos de tecnologia importada
O Ringgit atingiu uma mínima de 26 anos no final de 2024, elevando os preços de chegada de sensores, fechaduras inteligentes e software CMMS cotados em dólares americanos. Embora a taxa tenha recuperado para 4,4185 MYR/USD em meados de 2025, os operadores ainda esperam grandes oscilações ligadas à procura de exportações e às decisões de política dos EUA. Os gestores de instalações reportam que os preços de concurso para variadores AVAC importados aumentaram 12% em termos locais, desencadeando cláusulas de renegociação. Os operadores mais sofisticados cobrem a exposição cambial através de contratos a prazo e adquirem dispositivos IoT selecionados junto de fornecedores regionais para reduzir a dependência do dólar americano. Os fornecedores de menor dimensão, sem capacidade de tesouraria, repercutem os aumentos de custos diretamente nos clientes, erodindo a margem de manobra em contratos de preço fixo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Serviços técnicos dominantes, serviços de apoio em aceleração
Os Serviços Técnicos geraram 62,08% da quota do mercado de gestão de instalações da Malásia em 2025, apoiados pelo aumento das despesas de conformidade em segurança contra incêndio, serviços mecânicos, elétricos e de canalização (MEP), e inspeções de integridade de ativos. A expansão de centros de dados em Johor Bahru acrescenta por si só 1,6 GW de capacidade crítica que requer cobertura mecânica e elétrica permanente. Os Serviços de Apoio, embora de menor valor, crescerão a uma CAGR de 4,42% até 2031, à medida que a experiência no local de trabalho se torna uma ferramenta competitiva nos escritórios híbridos. Robôs de limpeza sem contacto, plataformas de catering a pedido e motores de dotação de pessoal preditivos estão a ganhar terreno entre os inquilinos de referência. Os prestadores utilizam análises de visitantes e centrais de atendimento móveis para elevar as pontuações de satisfação dos ocupantes, sustentando a transição da lógica de centro de custos para a de proteção de receitas.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório


Por Tipo de Oferta: Resiliência interna, dinamismo terceirizado
O modelo interno controlou 54,88% da dimensão do mercado de gestão de instalações da Malásia em 2025, refletindo setores sensíveis ao risco, como a saúde e as finanças, que preferem supervisão total. Os contratos terceirizados, no entanto, estão a expandir-se a uma CAGR de 4,35%, uma vez que as implementações de edifícios inteligentes exigem competências de nicho nem sempre disponíveis internamente. A terceirização de serviço único atrai pequenas empresas com orçamentos limitados; a gestão de instalações agregada adequa-se a empresas de médio porte que procuram economias de escala; a gestão de instalações integrada ancora grandes projetos de parceria público-privada, como o Túnel SMART, onde a responsabilidade pelo ciclo de vida é primordial. Os novos intervenientes no mercado com análises IoT proprietárias e cartões de pontuação ESG garantem contratos integrados premium, encorajando fusões entre empresas tradicionais de higienização para alargar a capacidade digital.
Por Setor do Utilizador Final: Domínio comercial, expansão industrial
As propriedades comerciais entregaram 43,92% da quota de receitas em 2025, impulsionadas por centros logísticos, grandes cadeias de retalho e torres de escritórios que exigem padrões rigorosos de tempo de funcionamento e conforto dos clientes. Retalhistas como o 99 Speed Mart pretendem abrir mais 250 estabelecimentos por ano, garantindo volumes previsíveis de limpeza, segurança e pequenas obras. O rápido investimento em centros de dados coloca os termos de acordo de nível de serviço de missão crítica no centro dos novos contratos comerciais de gestão de instalações. O segmento industrial e de processos crescerá mais rapidamente a uma CAGR de 4,38%, sustentado pelas implementações da Indústria 4.0 em eletrónica, produtos químicos e energia. O novo Super Center da MKS Instruments em Penang requer manutenção de salas limpas de classe ISO e calibração de robótica — serviços que comandam tarifas mais elevadas do que os cuidados tradicionais de instalações industriais. A PETRONAS prevê um pipeline estável de contratos de manutenção de instalações gerais, reforçando a procura por parceiros de gestão de instalações multidisciplinares.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Análise Geográfica
O Vale de Klang representa a maior quota das receitas do mercado de gestão de instalações da Malásia, apoiado por uma densa oferta de escritórios, sedes governamentais e ativos de transportes. O plano de investimento de RM10 mil milhões (USD 2,36 mil milhões) da Malaysia Airports centra-se nas renovações do Aeroporto Internacional de Kuala Lumpur, que requerem estratégias avançadas de ciclo de vida de ativos. Os projetos-piloto de cidades inteligentes em Cyberjaya implementam gémeos digitais para serviços de tráfego, iluminação e resíduos, aumentando a procura por fornecedores especializados em análises.
Johor é a região de crescimento mais rápido até 2031, à medida que a Zona Económica Especial Johor-Singapura e um pipeline de centros de dados no valor de RM90,2 mil milhões (USD 21,25 mil milhões) transformam a base de ativos local. Um parque solar híbrido de 1 GW em Gerbang Nusajaya abre uma nova categoria de gestão de instalações de energia renovável, combinando operações e manutenção elétricas com relatórios de sustentabilidade.
Penang mantém o seu foco em semicondutores; o plano diretor de gémeo digital da Bertam City tem como objetivo uma redução de 69,7% no consumo de energia, estabelecendo um benchmark para a gestão de instalações de campus verde. Sabah e Sarawak apresentam oportunidades emergentes em infraestrutura de serviços públicos e turismo, embora as restrições logísticas ainda prolonguem os tempos de resposta.
Panorama regulatório
O ambiente de conformidade da gestão de instalações da Malásia está se tornando mais rigoroso em relação à segurança no local de trabalho, à elegibilidade de contratados e à padronização de serviços. A Lei de Alteração de Segurança e Saúde Ocupacional de 2022 entrou em vigor em 1º de junho de 2024, ampliando as obrigações em todos os locais de trabalho e aumentando as penalidades, o que aumentou a necessidade de gestão de risco documentada, coordenadores treinados e registros auditáveis em ativos com múltiplos ocupantes. Para trabalhos ligados ao governo, o Conselho de Desenvolvimento da Indústria da Construção (CIDB) mantém autoridade estatutária para registrar e aprovar contratados relacionados à FM para licitações, reforçando uma camada formal de controle de acesso para entrada e renovação no mercado.
Quanto aos padrões operacionais e à prontidão digital, o Departamento de Padrões da Malásia (JSM) mantém os Padrões Malaios alinhados às normas ISO 41001 e ISO 41018 para sistemas de gestão de FM e desenvolvimento de políticas, incluindo uma emenda sobre ação climática na MS ISO 41001 (Emd. 1:2024). Em fevereiro de 2026, o Ministério Digital lançou a política de Automação Digital e Avanço Tecnológico (DATA) para acelerar a adoção de dados no setor público e a prontidão para IA, incluindo a expansão do MyGDX 2.0 para compartilhamento seguro de dados. Isso eleva o patamar exigido dos fornecedores de FM que atendem instalações governamentais, exigindo a integração de relatórios digitais, interoperabilidade e governança de dados na prestação de serviços.
Análise da cadeia de valor
A cadeia de valor de FM da Malásia começa com facilitadores de políticas e qualificação, depois passa para a criação de dados de ativos na entrega do projeto, antes de avançar para a execução diária dos serviços. A montante, os padrões e as estruturas de competência (iniciativas do CIDB e MS ISO 41001/MS ISO 41018 alinhadas ao JSM) influenciam como os proprietários especificam resultados, documentação e operações alinhadas a ESG em licitações. Os insumos abrangem mão de obra qualificada e subcontratados especializados (M&E, sistemas de incêndio, serviços de elevadores, segurança, limpeza), além de pilhas tecnológicas importadas e locais, como CMMS, BMS, sensores, acesso inteligente e hardware de monitoramento de energia.
A entrega intermediária é dividida entre equipes internas e fornecedores terceirizados que coordenam FM único, agrupado ou integrado em portfólios. Empresas de telecomunicações e infraestrutura digital atuam cada vez mais como parceiras facilitadoras de edifícios conectados, incluindo a CelcomDigi e a Telekom Malaysia, que apoiam IoT, conectividade privada/industrial e casos de uso de gestão predial com Visão de IA que conectam operações de rede, gestão de dispositivos e fluxos de dados aos fluxos de trabalho de manutenção. A jusante, usuários finais como torres comerciais, parques industriais, aeroportos, hospitais e complexos públicos contratam serviços por meio de SLAs baseados em resultados, enquanto relatórios de desempenho, auditorias de conformidade e envios de dados de sustentabilidade retroalimentam renovações e escopos ampliados, especialmente para ativos de edifícios inteligentes e de missão crítica.
Panorama Competitivo
A concorrência no mercado de gestão de instalações da Malásia permanece moderada, com os cinco principais operadores a deter uma quota de receitas combinada estimada em 38%. A UEM Edgenta alavanca a sua plataforma IoT SmartConnect e uma participação de 60% na MEEM, sediada na Arábia Saudita, para oferecer referências internacionais e obter sinergias de escala. CBRE e Cushman & Wakefield conquistam mandatos corporativos multinacionais que consomem serviços de apoio e técnicos agregados em toda a ASEAN.
A SMRT Holdings reestruturou-se para se concentrar em sensores IoT, elevando as receitas de manutenção recorrente para acima de 50% e abrindo canais na Indonésia e nas Filipinas. A GFM Services tem como alvo clientes de instalações industriais com engenharia de fiabilidade de ativos, enquanto a ISS Facility Services reforça a robótica de serviços de apoio.
Existem espaços em branco na gestão de instalações de centros de dados, nas operações e manutenção de energia renovável, e na terceirização da esterilização na área da saúde. As empresas regionais de menor dimensão fundem-se ou estabelecem parcerias com especialistas tecnológicos para satisfazer os critérios de concurso de análises ESG.
Líderes do Setor de Gestão de Instalações da Malásia
AWC Berhad
MST Facilities Sdn Bhd.
Harta Maintenance Sdn Bhd
Zelan AM Services Sdn Bhd
SYREFL Holdings Sdn Bhd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O espaço em branco está concentrado em FM integrado orientado por dados, que conecta informações de ativos, execução em campo e relatórios de conformidade dentro de um único modelo operacional. Um catalisador específico é a mudança da Malásia em direção a informações digitais padronizadas de ativos para operações a jusante, incluindo uma exigência obrigatória de Modelagem de Informação da Construção (BIM), vigente a partir de 1º de julho de 2025, para projetos de construção públicos e privados avaliados em MYR 10 milhões ou mais, o que apoia a entrega digital estruturada para sistemas de FM. Isso cria espaço para fornecedores que conseguem operacionalizar o BIM em fluxos de trabalho de CMMS, gêmeos digitais e desempenho mensurável de energia e segurança, em vez de tratar os dados de entrega como documentação estática.
A oportunidade também se expande por meio de programas nacionais de digitalização e da base crescente de instalações conectadas e prontas para automação. O Décimo Terceiro Plano da Malásia (2026-2030) prioriza digitalização, IA, análise preditiva e robótica na produtividade e na modernização da cadeia de valor, alinhando-se a casos de uso de FM como manutenção preditiva, otimização da força de trabalho e serviços leves automatizados. A demanda no terreno por força de trabalho integrada e prestação de serviços é refletida na expansão de operações do YY Group em maio de 2026 para Melaka, por meio de serviços de parceria de força de trabalho para um hotel cinco estrelas, o que indica que operadores hoteleiros e comerciais com múltiplos locais estão contratando modelos de serviço mais estruturados e escaláveis além do Vale de Klang.
Desenvolvimentos recentes do setor
- Junho de 2026: a CelcomDigi lançou um Armazém Inteligente Avançado no Hap Seng Business Park, usando conectividade 5G standalone para viabilizar operações lideradas por IA e robótica. A iniciativa fortalece a camada de infraestrutura para instalações industriais inteligentes, aumentando a demanda por equipes de FM capazes de operar ativos conectados, integrar dados de sensores nos fluxos de trabalho de manutenção e cumprir SLAs de disponibilidade mais rigorosos.
- Outubro de 2025: a AWC Berhad obteve um contrato de gestão integrada de instalações de cinco anos da TM Technology Services Sdn Bhd para os Centros de Dados da TM e edifícios no TM Central 1. Esse contrato amplia a exposição da AWC a ambientes de missão crítica, onde manutenção preditiva, documentação de conformidade e entrega baseada em desempenho moldam a seleção de fornecedores.
- Outubro de 2024: a AWC Berhad venceu um contrato de 60 meses de gestão e manutenção de instalações do Jabatan Kerja Raya Melaka para o complexo ICQS em Sungai Melaka. A contratação reforça o trabalho recorrente em instalações governamentais fora do Vale de Klang e destaca o papel de escopos de manutenção plurianuais na estabilização das carteiras de pedidos dos fornecedores.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para esta metodologia, o mercado abrange serviços de gestão de instalações prestados a edifícios e locais na Malásia, onde os fornecedores gerenciam as operações diárias, a manutenção e os serviços de apoio que mantêm as instalações seguras, funcionais e em conformidade.
Exclusões de escopo: excluímos trabalhos de construção pontuais e vendas puras de fabricação de equipamentos que não sejam vendidas como parte de um contrato de serviço de instalações contínuo.
Visão geral da segmentação
- Por Tipo de Serviço
- Serviços Técnicos
- Gestão de Ativos
- Serviços MEP e AVAC
- Sistemas de Incêndio e Segurança
- Outros Serviços Técnicos de Gestão de Instalações
- Serviços de Apoio
- Suporte de Escritório e Segurança
- Serviços de Limpeza
- Serviços de Catering
- Outros Serviços de Apoio de Gestão de Instalações
- Serviços Técnicos
- Por Tipo de Oferta
- Interno
- Terceirizado
- Gestão de Instalações de Serviço Único
- Gestão de Instalações Agregada
- Gestão de Instalações Integrada
- Por Setor do Utilizador Final
- Comercial (TI e Telecomunicações, Retalho e Armazéns, etc.)
- Hotelaria (Hotéis, Restaurantes, Grandes Restaurantes)
- Institucional e Infraestrutura Pública (Governo, Educação, Transportes)
- Saúde (Instalações Públicas e Privadas)
- Industrial e de Processos (Indústria Transformadora, Energia, Mineração)
- Outros Setores do Utilizador Final (Habitação Multifamiliar, Entretenimento, Desporto e Lazer)
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com sinais públicos que mostram o tamanho e o nível de atividade do parque construído da Malásia e os serviços necessários para operá-lo. Recorremos a fontes como o Departamento de Estatísticas da Malásia para indicadores de construção e serviços, e o Bank Negara Malaysia para tendências de inflação e macroeconômicas que influenciam a precificação de contratos.
Para ancorar os fatores de demanda, também analisamos materiais de agências e órgãos públicos que acompanham a atividade imobiliária e de infraestrutura, como portais de compras governamentais, divulgações de projetos de PPP e publicações relacionadas à eficiência energética que descrevem necessidades de conformidade e prioridades de operação predial. Relatórios anuais, apresentações a investidores e demonstrações financeiras auditadas de fornecedores de serviços listados são usados para entender o mix de serviços, a duração dos contratos e como as receitas são reconhecidas. Quando útil, fazemos referência a bases de dados financeiros corporativos pagos e fontes de inteligência de negócios, um feed de notícias e dados financeiros, e dados de embarques de importação ou exportação, para validar a exposição das empresas e a intensidade de serviços intensivos em equipamentos. Esses exemplos não são exaustivos, e também usamos outras fontes públicas e pagas para coletar dados, verificar premissas e esclarecer o escopo do mercado.
Entrevistas e Pesquisas Primárias
O trabalho primário é usado para testar sob pressão o que as fontes documentais não conseguem explicar totalmente, especialmente a divisão entre trabalho interno e terceirizado e como os contratos únicos, agrupados e integrados são precificados. Conversamos com compradores e operadores em edifícios comerciais, locais de hotelaria, instalações públicas e institucionais, locais de saúde e locais industriais, e depois comparamos como os serviços rígidos e leves são agrupados nas estruturas contratuais reais em toda a Malásia.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 25% | CXOs: 13% |
| Nível médio: 57% | Líderes funcionais/de unidade: 36% |
| Empresas menores: 18% | Gerentes: 51% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa a partir do conjunto de demanda, onde a atividade de construção e as necessidades operacionais são reconstruídas por meio de indicadores específicos da Malásia e depois traduzidas em gastos anuais com serviços. Usamos uma abordagem descendente, mapeando o ambiente construído endereçável (comercial, hotelaria, institucional e infraestrutura pública, saúde e locais industriais) para a intensidade típica de serviços de instalações, e depois ajustando para a penetração da terceirização e a cobertura contratual.
Para manter os totais realistas, corroboramos os resultados com aproximações ascendentes seletivas, como valores de contratos amostrados, verificações de exposição de receita dos fornecedores e cálculos simples de volume vezes ASP para linhas de serviço comuns. Quando fornecedores menores não divulgam detalhes suficientes, preenchemos as lacunas usando faixas conservadoras. Os principais insumos usados no modelo incluem o pipeline ativo de edifícios e conclusões, a participação da terceirização versus a entrega interna, o mix de serviços rígidos versus leves, as tendências de custo de mão de obra que afetam as taxas de serviço, e a participação de contratos integrados ou agrupados que geralmente têm precificação e retenção diferentes.
Para a previsão, aplicamos análise de cenários de modo que o caso base siga o crescimento esperado das operações prediais, enquanto casos separados capturam adoção mais rápida da terceirização ou aumentos de tarifas mais lentos quando os orçamentos ficam apertados. O caminho final é selecionado após verificar as premissas sobre a progressão das taxas de serviço e o comportamento de renovação de contratos com respondentes primários que observam preços e volumes no nível das instalações.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de múltiplas verificações, para que nenhuma série de dados isolada determine o resultado. Comparamos os totais modelados com sinais independentes, como a direção da receita dos fornecedores, comentários sobre pressão salarial e de pessoal, e mudanças observadas na terceirização e na adoção de contratos integrados, e revisamos anomalias até que os fatores sejam claramente compreendidos.
Antes da aprovação final, o modelo é revisado em etapas por outro analista para confirmar definições, integridade matemática e que o escopo de serviço corresponda ao que os compradores realmente contratam. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais que podem alterar padrões de preços ou demanda. Pouco antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais recente, alinhada aos insumos macroeconômicos e ao feedback das entrevistas mais atualizados.
Comparação do Tamanho do Mercado de Gestão de Instalações da Malásia da Mordor Intelligence com Outras Estimativas Publicadas
Os valores de mercado publicados para a gestão de instalações na Malásia podem diferir porque cada editora define seus próprios limites de escopo e escolhas de tempo, e depois atualiza as premissas em ritmos diferentes. As diferenças também aparecem quando algumas estimativas misturam categorias adjacentes ou usam uma taxa de câmbio e uma visão de inflação mais antigas para um valor de mercado em USD.
Os principais fatores de discrepância geralmente vêm de saber se a atividade interna é contabilizada da mesma forma que os contratos terceirizados, como as ofertas únicas, agrupadas e integradas são tratadas, e com que rapidez os ASPs podem se movimentar quando os salários e as necessidades de conformidade mudam. A cadência de atualização também importa, porque um modelo que reverifica o tempo cambial e a progressão das taxas após novos dados macroeconômicos pode chegar a um valor de ano corrente diferente de um modelo mantido a partir de insumos mais antigos. Essa é a razão, ligada à atualização, por trás da dispersão observada na tabela, além das verificações aplicadas pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 8,59 bilhões de USD (2025) | |
| Periódico Comercial A | 12,47 bilhões de USD (2025) | A estimativa parece usar uma cesta mais ampla que provavelmente mistura mais atividades de entrega interna e serviços imobiliários adjacentes, e não fica claro como os contratos agrupados e integrados são compensados para evitar dupla contagem. |
| Blog do Setor B | 15,57 bilhões de USD (2025) | O valor é apresentado junto com temas de software e digitalização, o que pode inflar o escopo ao misturar operações de FM com gastos em tecnologia, e a construção de preços não é transparente sobre como os ASPs se movem com o tempo de salários e inflação. |
No geral, a dispersão é explicada principalmente por escolhas de escopo e tempo, não por uma única premissa de crescimento. Ao vincular o total a um limite de contrato de serviço definido, verificar a terceirização e o mix de ofertas, e manter a lógica de precificação consistente com o movimento observado de mão de obra e inflação, o valor de mercado se torna mais fácil de rastrear e reproduzir.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de gestão de instalações da Malásia?
O mercado vale USD 8,97 mil milhões em 2026, com perspetiva de atingir USD 11,12 mil milhões até 2031.
Qual segmento detém a maior quota do mercado de gestão de instalações da Malásia?
Os Serviços Técnicos lideram com 62,08% de quota em 2025, impulsionados pelos gastos obrigatórios em segurança e integridade de ativos.
Por que motivo Johor é o mercado regional de crescimento mais rápido?
Os massivos projetos de centros de dados no valor total de RM90,2 mil milhões e a Zona Económica Especial Johor-Singapura impulsionam a procura especializada de gestão de instalações.
De que forma as novas regulamentações de segurança afetam a procura de serviços?
A Lei de Alteração da Segurança e Saúde Ocupacional de 2022 alarga a cobertura a todos os locais de trabalho, aumentando as penalizações e levando as empresas a terceirizar as tarefas de conformidade a gestores de instalações certificados.
Qual é o papel dos gémeos digitais no setor de gestão de instalações da Malásia?
Os gémeos digitais reduzem os custos de manutenção em até 30% e melhoram o tempo de funcionamento dos ativos, tornando-os um critério de seleção fundamental nos contratos de gestão de instalações baseados em resultados.
Página atualizada pela última vez em:


