
Tamanho e Participação do Mercado de Fio de Imã
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
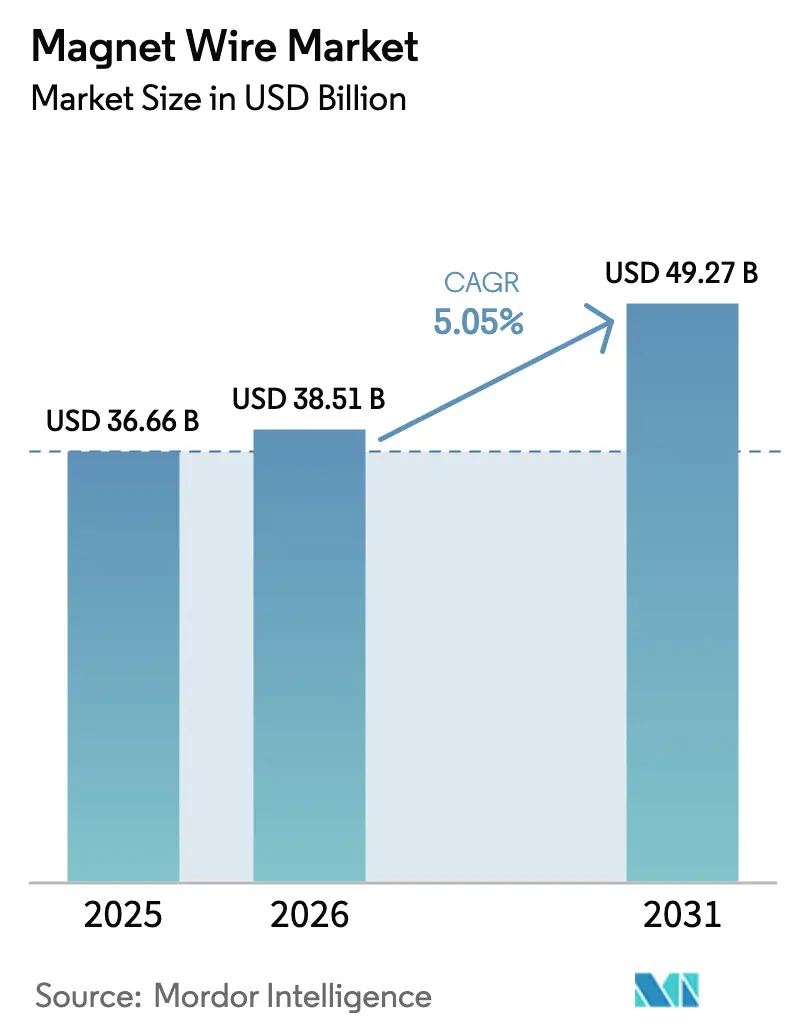
| Tamanho do Mercado (2026) | 38.51 Bilhões de dólares |
| Tamanho do Mercado (2031) | 49.27 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.05 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fio de Imã por Mordor Intelligence
Espera-se que o tamanho do Mercado de Fio de Imã aumente de USD 36,66 bilhões em 2025 para USD 38,51 bilhões em 2026 e atinja USD 49,27 bilhões até 2031, crescendo a um CAGR de 5,05% ao longo de 2026-2031. O transporte eletrificado, as redes com alta participação de renováveis e as atualizações de automação industrial estão se alinhando para sustentar um crescimento de receita de dígito médio único, mesmo com as mudanças de design reduzindo o volume de cobre por unidade. Os fabricantes de automóveis continuam substituindo condutores redondos por fios retangulares do tipo hairpin para aumentar a densidade de preenchimento de ranhuras, um movimento que mantém o preço por quilograma saudável apesar da economia de material. As concessionárias estão atualizando transformadores de alta tensão para classes térmicas em conformidade com a IEC 60317, favorecendo revestimentos de esmalte que toleram temperaturas de enrolamento de 180-240°C. Enquanto isso, a volatilidade do preço do cobre dentro de uma faixa de 20-25% desafia os produtores sem programas de hedge, e a adoção inicial de estatores de PCB sinaliza um obstáculo futuro em motores abaixo de 10 kW. Os fornecedores capazes de certificar cobre de conteúdo reciclado sob The Copper Mark e de recuperar sucata de laminação estão defendendo margens e vencendo licitações de longo prazo.
Principais Conclusões do Relatório
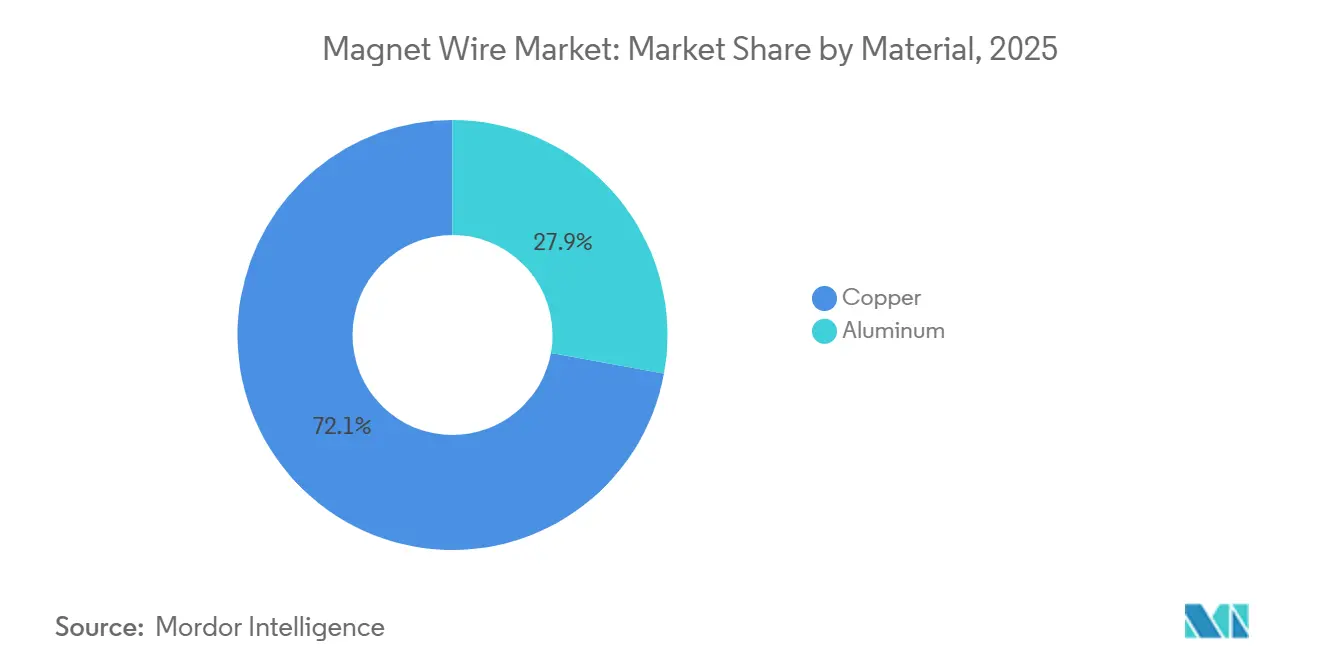
- Por material, o cobre liderou com 72,13% da participação do mercado de fio de imã em 2025 e também registrou a perspectiva de CAGR mais rápida de 5,45% até 2031.
- Por tipo de isolamento, o fio esmaltado representou 94,04% da receita de 2025 e deve se expandir a um CAGR de 5,10% até 2031.
- Por tipo de forma, o tipo redondo representou a maior participação de mercado de 64,87% em 2025; no entanto, o tipo retangular ou plano está preparado para crescer a um CAGR de 5,38% durante o período de previsão (2026-2031).
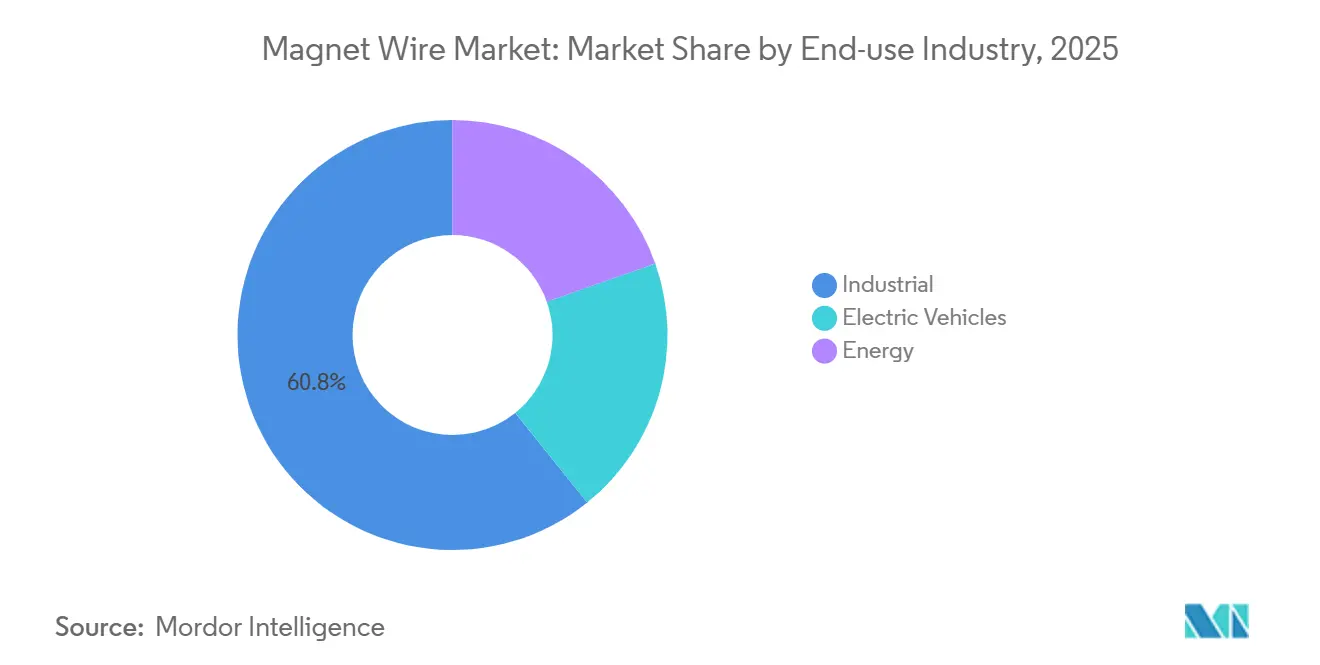
- Por indústria de uso final, o segmento industrial teve uma participação de receita de 60,78% em 2025, e a participação de veículos elétricos está preparada para crescer com um CAGR de 7,29% durante o período de previsão (2026-2031).
- Por geografia, a Ásia-Pacífico comandou 59,15% da receita de 2025 e está no caminho para o CAGR mais rápido de 6,07% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Fio de Imã
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da produção de veículos elétricos | +1.8% | China, Índia, Coreia do Sul, expansão para a Europa | Médio prazo (2-4 anos) |
| Expansão das instalações de energia renovável | +1.3% | América do Norte, Europa, China | Longo prazo (≥ 4 anos) |
| Crescimento da produção de eletrônicos de consumo | +0.6% | China, Coreia do Sul, Vietnã, Estados Unidos | Curto prazo (≤ 2 anos) |
| Rápida automação industrial e atualizações de motores | +0.9% | Estados Unidos, Alemanha, Japão | Médio prazo (2-4 anos) |
| Demanda por microgeradores eólicos distribuídos | +0.3% | Estados Unidos rurais, Canadá, Europa Nórdica | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Produção de Veículos Elétricos
Os registros chineses no primeiro semestre de 2025 atingiram 5,62 milhões de unidades, elevando a frota nacional de veículos de nova energia para 36,89 milhões de veículos e se traduzindo em 16.000-27.000 t de nova demanda por fio retangular em um único semestre. O programa PLI-Auto da Índia no valor de INR 25.938 crore exige 50% de adição de valor doméstico, impulsionando linhas locais de enrolamento de motores de tração. A Sumitomo Electric registrou receita de fio de imã de JPY 228,2 bilhões no exercício fiscal de 2024, alta de 13,2%, após expandir a capacidade retangular em centros de veículos elétricos. As arquiteturas hairpin elevam a densidade de preenchimento de ranhuras para 70-80% em relação aos 50-60% legados, aumentando o preço por quilograma apesar do menor volume de condutor por motor. A Estratégia de Crescimento Verde do Japão de fevereiro de 2025 compromete JPY 150 trilhões ao longo de 10 anos, sustentando a demanda regional por condutores de cobre de alta qualidade.
Expansão das Instalações de Energia Renovável
A Agência Internacional de Energia espera que o investimento anual em redes de transmissão supere USD 200 bilhões até meados da década de 2030, ante USD 140 bilhões em 2023[1]Agência Internacional de Energia, "Investimento Mundial em Energia 2025," iea.org. Cada gigawatt de energia eólica offshore necessita de aproximadamente 200-300 t de fio de imã para transformadores elevadores e terminações de cabos, criando uma demanda desproporcional por cobre revestido de esmalte. A Siemens Energy concordou em setembro de 2024 em migrar inteiramente para cobre reciclado certificado pelo Copper Mark para transformadores, uma prova inicial de que as concessionárias pagarão prêmios de rastreabilidade. A State Grid da China tem como meta 28 milhões de carregadores de veículos elétricos até 2027, cada um dependendo de transformadores de distribuição de 100-500 kVA que, juntos, consumirão 40.000-60.000 t de fio esmaltado anualmente. O licenciamento mais rápido sob a Lei de Redução da Inflação dos EUA e o REPowerEU da União Europeia encurta o intervalo entre o comissionamento de parques eólicos e a aquisição de transformadores.
Crescimento da Produção de Eletrônicos de Consumo
A regra de eficiência de motores dos EUA anunciada em junho de 2023 exige que motores de 100-250 hp atendam ao IE4 até junho de 2027, uma mudança que economiza 3 quads de energia e evita 91,69 milhões de t de CO₂ ao longo de três décadas. A ABB demonstra que condutores retangulares podem reduzir as perdas I²R em até 12% com corrente igual, justificando seu prêmio de preço de 15-20%. A Fujikura está ampliando linhas que mantêm tolerância de revestimento de ±2 µm em fio plano destinado a acionamentos compatíveis com IE4, investindo parte de sua receita de JPY 979,4 bilhões no exercício fiscal de 2024 na atualização. A Proterial enviou 750.000 unidades de imã xEV no exercício fiscal de 2023 e está co-desenvolvendo máquinas de ferrite acima de 100 kW, combinando alternativas a ímãs de terras raras pesadas com enrolamentos de cobre de alta densidade. O comitê de fio de imã da JCMA, com 116 membros, está coordenando métodos de teste comuns para que fornecedores discretos possam se integrar perfeitamente às listas de materiais de OEMs multinacionais.
Demanda por Microgeradores Eólicos Distribuídos
O Departamento de Energia dos EUA define eólica distribuída como turbinas abaixo de 100 kW próximas ao ponto de consumo, cada uma incorporando 20-50 kg de enrolamentos de cobre. A IRENA identifica até 250 GW de potencial de retrofit de mini-redes híbridas a diesel, implicando 5.000-8.000 t de fio esmaltado adicional anualmente apenas para conversores. Os revestimentos IEC 60317 Classe H e Classe C permitem alternadores mais leves e de rotação mais rápida que reduzem a carga da torre em percentuais de dois dígitos, uma vantagem em locais remotos onde o custo do guindaste é dominante. As licitações rurais na África Subsaariana agora exigem rastreabilidade ISO 9001 mais divulgação da origem do cobre, favorecendo fornecedores já certificados pelo The Copper Mark. Os mandatos para isolamento Classe F ou superior no padrão nacional de pequena eólica da Índia entraram em vigor em abril de 2025, ampliando o conjunto endereçável de fio esmaltado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do preço das matérias-primas | -0.5% | Global, aguda na Europa e na Índia | Curto prazo (≤ 2 anos) |
| Tecnologia de estator em PCB substituindo bobinas enroladas | -0.2% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Motores de fluxo axial compactos reduzindo o uso de fio | -0.2% | Europa, América do Norte, veículos elétricos premium globais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço das Matérias-Primas
O J.P. Morgan prevê uma média de cobre de USD 12.075/t em 2026 com um déficit de 330.000 t, enquanto o Banco Mundial estima os preços de 2025 mais próximos de USD 9.700/t, enquadrando uma oscilação de 20-25% que pode eliminar a margem bruta do produtor quando não protegida por hedge. Os dados do FMI mostram uma valorização de 8,1% entre fevereiro e agosto de 2024, forçando cláusulas de escalonamento trimestral em contratos de fio de longo prazo. O alumínio permanece 39% mais leve que o cobre em condutividade equivalente, mas enfrenta limites de mineração de bauxita na Guiné e tarifas elevadas de energia de fundição europeia, reduzindo sua vantagem de preço nominal. Os esmaltes de poliamida-imida e poliéster-imida dependem de matérias-primas petroquímicas, expondo os custos de isolamento à volatilidade do petróleo Brent e a eventos periódicos de força maior em plantas de resina.
Tecnologia de Estator em PCB Substituindo Bobinas Enroladas
O motor de núcleo de ar da Infinitum Electric substitui os enrolamentos em massa por cobre gravado em PCBs multicamadas, reduzindo a massa do motor em até 65% em ventiladores de HVAC e acionamentos de bombas. As implantações comerciais permanecem abaixo de 2% das remessas mundiais de motores, mas em volumes acima de 50.000 unidades por ano, as linhas automatizadas de PCB atingem paridade de custo com fio esmaltado mais mão de obra, configurando uma ameaça crível em estruturas abaixo de 10 kW. Os fornecedores tradicionais estão compensando o risco lançando fios ultrafinos de 0,18 mm que se aproximam da densidade de preenchimento de ranhuras de PCB enquanto mantêm a flexibilidade da bobina.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material: O Cobre Mantém a Liderança enquanto o Alumínio Joga com o Cartão do Peso
O cobre representou 72,13% do tamanho do mercado de fio de imã em USD 27,8 bilhões em 2025 e deve se expandir a um CAGR de 5,45% até 2031[2]Sumitomo Electric Industries, "Relatório Anual 2024," global-sei.com. A participação do mercado de fio de imã detida pelo alumínio se beneficia de uma densidade 39% menor que atrai enrolamentos com restrição de espaço em atuadores de aeronaves e linhas aéreas de longo alcance. O aumento da Sumitomo Electric no exercício fiscal de 2024 reflete a demanda por hairpin para veículos elétricos, enquanto o modelo de circuito fechado da Essex Furukawa recuperou 43.000 t de sucata de cobre, uma vantagem em regiões que recompensam o conteúdo reciclado. Os testes de alumínio revestido de cobre continuam em compressores de eletrodomésticos, mas as preocupações com fadiga por vibração impedem a adoção automotiva em larga escala. Programas de certificação como The Copper Mark elevam as expectativas de transparência que muitas fundições primárias de alumínio ainda não atingiram.
A dinâmica de preços permanece o fator decisivo. A previsão do J.P. Morgan de USD 12.075/t para 2026 impulsiona o hedge dos OEMs, enquanto a visão mais suave do Banco Mundial de USD 9.700/t para 2025 oferece espaço de manobra para compradores no mercado spot. Os produtores com laminadores integrados travam custos mais rapidamente do que os processadores por encomenda, preservando as margens de EBIT quando as cotações disparam. Em paralelo, o alumínio enfrenta incerteza nos preços de energia: as fundições europeias paralisaram 500.000 t de capacidade anual no início de 2025 após os benchmarks de gás subirem, complicando o planejamento de fornecimento para compradores de fio.


Por Tipo de Isolamento: O Fio Esmaltado Mantém a Supremacia Térmica
Os produtos esmaltados capturaram 94,04% da receita de 2025 graças a revestimentos finos de poliamida-imida e poliéster-imida que atingem as classificações Classe H e Classe C exigidas por motores de tração de veículos elétricos e transformadores de alta tensão. O fio coberto serve a bobinas de comutador de derivação e de reparo, mas sofre uma penalidade de preenchimento de ranhuras de 20-30% que limita a adoção em estruturas compactas. A Fujikura investiu em bicos de precisão capazes de uniformidade de esmalte de ±2 µm em fio retangular, preservando a resistência dielétrica em cantos agudos. O aperto das regras de motores IE4 em junho de 2027 impulsiona a demanda por graus de temperatura mais alta capazes de operar mais quentes sem redução de capacidade, consolidando ainda mais a posição do esmalte.
A volatilidade das matérias-primas de resina representa o principal risco. Os monômeros de poliamida-imida acompanham as oscilações do petróleo bruto, evidenciadas quando o Brent ganhou 19% entre julho e outubro de 2025, elevando os custos de esmalte em dígitos médios únicos. Os fornecedores estão adotando diacidas de origem biológica para reduzir as emissões de Escopo 3, uma estratégia que também amortece os choques de preços petroquímicos. Os protocolos de teste da JCMA agora incluem descarga parcial e resistência à corona em bordas retangulares para garantir vida útil de longo ciclo em inversores de alta frequência.
Por Forma: Os Condutores Retangulares Reduzem a Diferença
O fio redondo ainda produziu 64,87% da receita de 2025, ancorado em motores industriais legados e transformadores de concessionárias cujas máquinas enrolam melhor com condutores flexíveis. Os formatos retangulares, porém, estão crescendo a um CAGR de 5,38% até 2031, à medida que os veículos elétricos e os motores IE4 buscam fatores de empacotamento mais altos. A ABB quantifica uma queda de 8-12% em I²R quando seções transversais otimizadas substituem fios redondos dentro de volumes de ranhura idênticos, uma relação de economia de energia que os OEMs monetizam em alcance ou melhoria de classificação de etiqueta.
A complexidade de fabricação cresce: tiras de bordas afiadas precisam de esmalte mais espesso nos cantos, forçando velocidades de linha mais lentas e taxas de rejeição mais altas até que a capacidade do processo se estabilize. A nova planta indonésia da Sumitomo Electric executará sistemas de visão que verificam a defeituosidade das bordas a 2.000 fps, uma salvaguarda para metas de zero ppm em cadeias de fornecimento automotivo. O fio redondo permanece inigualável para bobinas de raio pequeno usadas em solenoides de relé, bobinas de voz de alto-falante e transformadores SMPS em miniatura, onde os raios de curvatura caem abaixo de 1,5 D.
Por Indústria de Uso Final: A Base Industrial Domina, mas os Veículos Elétricos Aceleram
Os motores industriais geraram 60,78% da receita de 2025 com demanda estável de OEMs e retrofit, especialmente à medida que as fábricas atualizam para a eficiência IE4 antes do prazo de 2027. A fatia de veículos elétricos, no entanto, é a que cresce mais rapidamente, a um CAGR de 7,29%, adicionando mais de 16.000 t de fio apenas na China durante o primeiro semestre de 2025. O aumento do tamanho do mercado de fio de imã em motores de tração de veículos elétricos supera o combate à economia de cobre por meio da geometria hairpin, mantendo o crescimento em dólares intacto.
Os transformadores de energia ligados à eólica offshore ocupam o próximo lugar no ranking de crescimento. Cada GW de capacidade instalada consome 200-300 t de fio retangular para unidades elevadoras e bobinas de terminação submarina. Os eletrônicos de consumo, embora de menor tonelagem, entregam margens resilientes por meio de fio esmaltado de alta frequência e bitola fina para carregadores baseados em GaN e fontes de alimentação de data centers.

Análise Geográfica
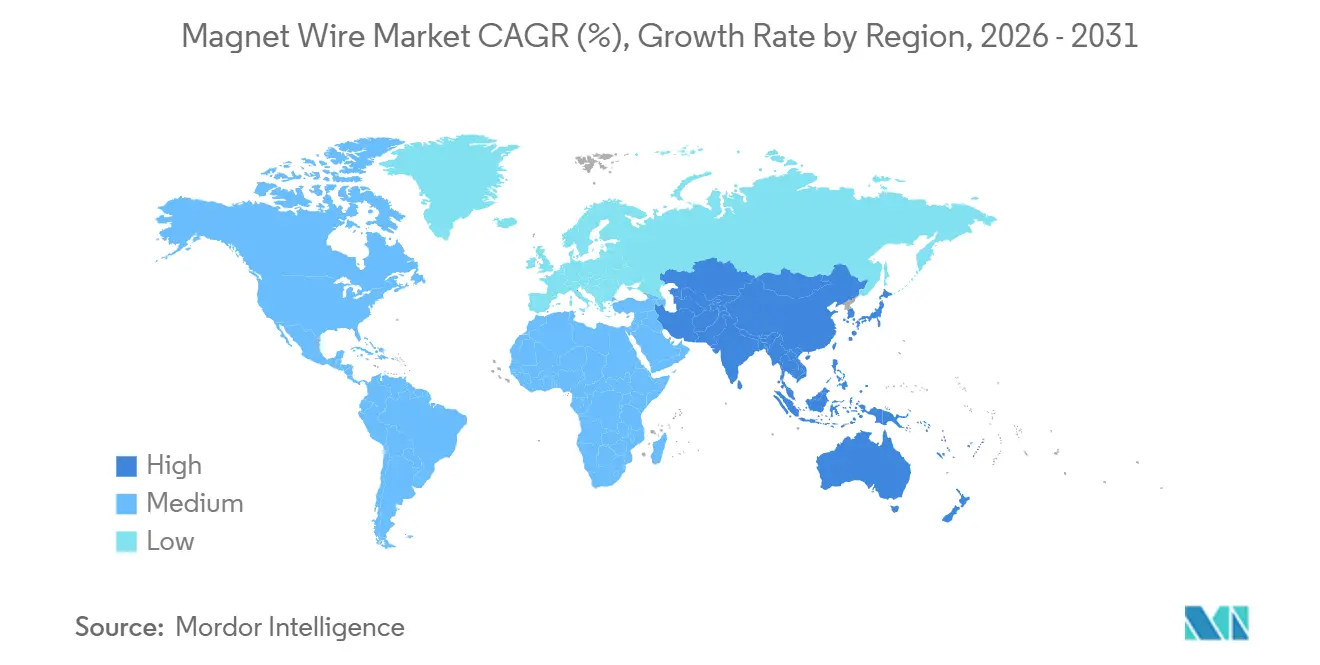
A Ásia-Pacífico ancorou 59,15% da receita de 2025, expandindo-se a um robusto CAGR de 6,07% até 2031. A meta do MIIT da China de 15,5 milhões de vendas de veículos de nova energia em 2025 e o plano de 28 milhões de carregadores de veículos elétricos da State Grid incorporam demanda estrutural tanto para enrolamentos de motores de tração quanto para transformadores de distribuição. Os incentivos PLI-Auto, PM E-DRIVE e de bateria ACC da Índia, no valor combinado de INR 54.938 crore, favorecem a aquisição local de fio, impulsionando instalações de linhas em Gujarat e Tamil Nadu. A Estratégia de Crescimento Verde do Japão de JPY 150 trilhões direciona capital para eólica offshore e trens de força eletrificados, sustentando a demanda por condutores retangulares premium. A LS Cable & System da Coreia do Sul espera que sua afiliada LS Eco Energy atinja USD 1,3 bilhão em receita até 2030, em parte por meio de investimentos em fio de imã nos EUA que se qualificam para créditos de conteúdo doméstico da Lei de Redução da Inflação.
A América do Norte mostra demanda de substituição estável à medida que a regra IE4 é implementada gradualmente e à medida que a Lei de Redução da Inflação acelera projetos de HVDC e armazenamento. O aumento de pré-IPO de USD 200 milhões da Essex Solutions e a listagem planejada para 2025 a USD 1,4 bilhão de valor refletem essa perspectiva. As concessionárias agora especificam fio certificado pelo Copper Mark, posicionando os recicladores à frente dos usuários de cobre primário.
A Europa fica ligeiramente atrás em tonelagem, mas lidera em mandatos de sustentabilidade. O fornecimento de 100% de cobre reciclado da Siemens Energy estabelece um modelo de aquisição que provavelmente se espalhará pelos operadores de rede. O plano REPowerEU está acelerando as licenças de rede, aumentando as encomendas de fio esmaltado para OEMs de transformadores na Alemanha e na Espanha. A América do Sul se beneficia do boom eólico do Brasil, e o Oriente Médio registra picos de fio de imã ligados às construções do NEOM na Arábia Saudita. A África permanece pequena, mas em crescimento onde a eólica distribuída e as mini-redes substituem o diesel.

Análise da cadeia de valor
A cadeia de valor começa com insumos upstream de metais e isolamento, principalmente vergalhão de cobre grau ETP e vergalhão de alumínio grau EC, além de esmaltes químicos como poliuretano, poliéster, poliesterimida e poliamida-imida, que definem as classes térmicas (cerca de 130-220 graus C) para motores de tração de VEs e transformadores de utilidade. Produtores de vergalhão e recicladores fornecem trefiladoras de fios e linhas de esmaltação, onde os fabricantes trefilam, recozem e aplicam revestimentos multiestágio com controle dimensional rígido. Isso é especialmente relevante para o fio hairpin retangular, no qual a cobertura de cantos e o controle de defeitos determinam os rendimentos.
No downstream, o fio esmaltado é vendido a fabricantes de motores, transformadores, geradores e bobinas eletrônicas por meio de programas diretos com OEMs e distribuidores, sendo então incorporado a equipamentos finalizados para clientes automotivos, industriais e de energia. A diferenciação está cada vez mais ligada à recuperação de sucata em circuito fechado e à rastreabilidade de conteúdo reciclado (por exemplo, alinhamento com The Copper Mark), além de instalações de fabricação regionais próximas aos polos de VEs e motores industriais, que sustentam entregas just-in-time e ciclos de qualificação mais rápidos para aplicações compatíveis com IEC 60317.
Cenário Competitivo
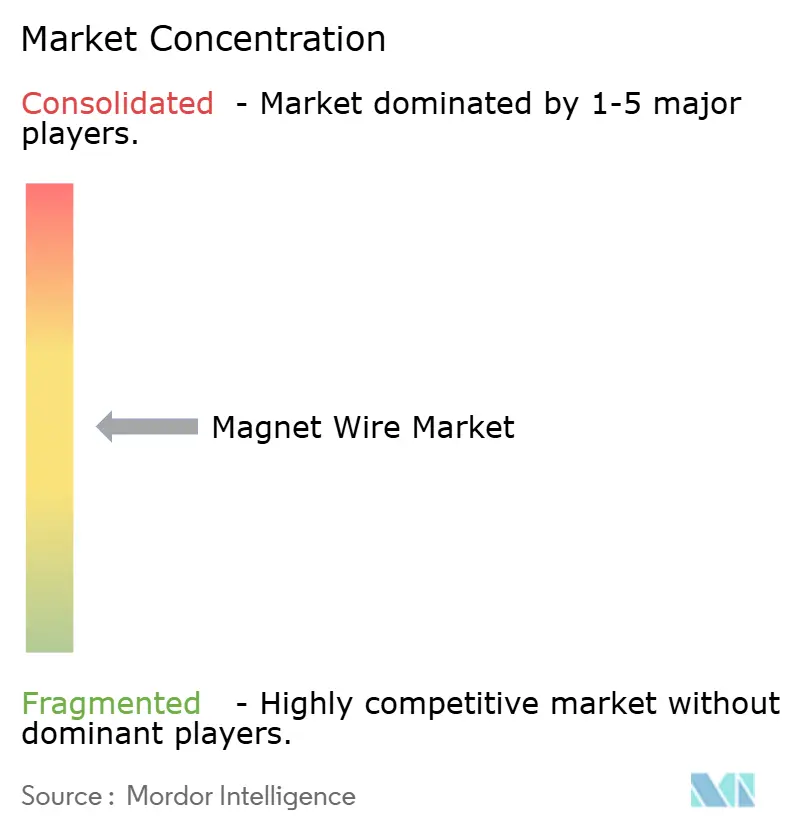
O mercado de Fio de Imã é moderadamente consolidado. A colaboração tecnológica está se intensificando. O protótipo de motor de ferrite da Proterial aposta em condutores retangulares para compensar a menor remanência do ímã, garantindo contratos de fornecimento para a produção em série de 2027. Concorrentes menores, como a Tretau, aproveitam as primeiras plantas nos EUA em Indiana para se qualificar sob cláusulas de conteúdo doméstico, ampliando o acesso a clientes. O conteúdo reciclado rastreável tornou-se um critério decisivo para os compradores. A Essex Furukawa documentou 43.000 t de sucata recuperada no exercício fiscal de 2024 e obteve a acreditação Copper Mark, enquanto a Siemens Energy assinou um pacto plurianual para cobre em circuito fechado, ambos os movimentos incorporando prêmios de preço em licitações de transformadores.
Líderes do Setor de Fio de Imã
LS Cable & System Ltd.
Sumitomo Electric Industries, Ltd.
Superior Essex Inc.
Tongling Jingda Special Magnet Wire Co., Ltd
Rea
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A localização da fabricação e a integração vertical estão abrindo lacunas de capacidade em regiões onde os programas de eletrificação dão mais peso a prazos de entrega mais curtos e documentação de qualidade mais rígida. A Essex Solutions concluiu uma expansão de 62.000 pés quadrados em sua unidade de fio esmaltado em Franklin, Indiana, em janeiro de 2026, para apoiar programas híbridos e de VEs norte-americanos, e a KSH International comissionou a Fase I de sua instalação em Supa, Maharashtra, em fevereiro de 2026, adicionando 14.400 MT de capacidade anual e elevando a capacidade total para 43.445 MT. Juntos, esses movimentos apontam para uma demanda por parte dos compradores de fornecimento qualificado e de alto rendimento fora do núcleo tradicional do Leste Asiático.
Os critérios de aquisição também estão se tornando mais rigorosos em relação ao conteúdo reciclado e à rastreabilidade de origem, acompanhando iniciativas de OEMs de transformadores, como a mudança da Siemens Energy para cobre reciclado certificado pela Copper Mark em transformadores (setembro de 2024). Isso cria oportunidades para fornecedores de fios capazes de documentar matéria-prima reciclada, operar programas de retorno de sucata e fornecer dados de cadeia de custódia auditáveis. No lado dos produtos, a transição de condutores redondos para retangulares em estatores hairpin e motores de alta eficiência aumenta a demanda por sistemas de esmalte robustos nos cantos, tolerâncias de revestimento mais rígidas e inspeção em linha mais rápida para atender às expectativas automotivas de zero defeito. A norma norte-americana de eficiência de motores, que levará motores de 100-250 hp ao padrão IE4 até junho de 2027, já está moldando os roteiros de atualização dos OEMs e recompensa fornecedores capazes de fornecer graus de esmalte de alta temperatura com controle dimensional consistente para perfis retangulares. Ao mesmo tempo, substitutos como estatores em PCB em motores abaixo de 10 kW reforçam a necessidade de defender o volume por meio de calibres mais finos, soluções de maior preenchimento de ranhura e mais expansão de aplicações em transformadores e sistemas de alta tensão, onde bobinas enroladas e as classes térmicas da IEC 60317 permanecem a base predominante de projeto.
Desenvolvimentos recentes do setor
- Abril de 2026: A LS Cable & System anunciou planos de construir uma fábrica de ímãs permanentes de terras raras na Coreia do Sul, com o objetivo de estabelecer uma cadeia de suprimentos fora da China. O movimento apoia os ecossistemas locais de VEs e motores industriais que consomem enrolamentos de alto desempenho, e alinha ainda mais a LS Cable & System com os requisitos de fabricação de trens de força eletrificados que impulsionam o uso de fio esmaltado retangular.
- Janeiro de 2026: A Essex Solutions concluiu uma expansão de 62.000 pés quadrados em sua instalação de fio esmaltado em Franklin, Indiana, para apoiar programas norte-americanos de veículos híbridos e elétricos. O espaço adicional e as melhorias fortalecem a capacidade doméstica de fio qualificado para o setor automotivo e reduzem os ciclos de fornecimento para programas de motores de OEMs que estão adotando condutores retangulares do tipo hairpin.
- Dezembro de 2025: A LS Cable & System divulgou investimento adicional relacionado à sua iniciativa de fio esmaltado de cobre reciclado em Chesapeake, Virgínia, reforçando sua presença na América do Norte. O projeto centra-se em matéria-prima de cobre reciclado e amplia o conjunto de fornecimento rastreável e verificado em termos de sustentabilidade para clientes de transformadores e motores que enfrentam requisitos de sourcing mais rígidos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de fio esmaltado abrange a receita proveniente de fio de bobinamento isolado recém-fabricado (principalmente de cobre ou alumínio) usado na fabricação de bobinas em motores, transformadores, geradores, indutores e equipamentos eletromagnéticos relacionados.
Exclusões de escopo: excluímos fio elétrico nu, cabos de energia e linhas de fibra óptica ou de sinal que não são vendidas como fio esmaltado.
Visão geral da segmentação
- Por Material
- Cobre
- Alumínio
- Por Tipo de Isolamento
- Fio Esmaltado
- Fio Condutor Coberto
- Por Forma
- Redondo
- Retangular / Plano
- Por Indústria de Uso Final
- Veículos Elétricos
- Energia
- Transformadores
- Outros Tipos de Energia
- Industrial
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental estabelece os parâmetros do modelo, especialmente sobre insumos metálicos e sinais de demanda de uso final. Utilizamos fontes públicas como o U.S. Geological Survey para dados de cobre e alumínio, publicações da International Energy Agency para indicadores de eletrificação, e estatísticas da U.S. Energy Information Administration sobre geração e transmissão de energia. Para a direção de fabricação, consultamos publicações de associações setoriais e comerciais que discutem a demanda de motores e transformadores.
Para converter esses sinais amplos em insumos de dimensionamento, também analisamos relatórios anuais de empresas, apresentações a investidores e cobertura de imprensa confiável que discutem adições de capacidade, mudanças no mix de produtos (fio redondo versus retangular) e exposição por aplicação. Paralelamente, utilizamos assinaturas pagas de inteligência e dados financeiros de empresas, bases de patentes e uma base de dados de embarques de importação-exportação de forma seletiva para verificar instalações de fábricas, fluxos comerciais e atividade em tecnologia de isolamento. As fontes documentais listadas aqui são apenas ilustrativas, e muitas outras referências também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
As entrevistas e pesquisas primárias focaram em confirmar onde a demanda por fio esmaltado está se formando e como os preços e o mix estão evoluindo entre os graus de cobre e alumínio. Conversamos com participantes de toda a cadeia de valor, incluindo produtores de fios, distribuidores e compradores ligados a aplicações de motores, transformadores e tração, e usamos esse retorno para ajustar as premissas de penetração e preço médio de venda (ASP) nas principais regiões.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 16% | APAC: 49% |
| Nível médio: 51% | Líderes funcionais/de unidade: 40% | EMEA: 33% |
| Empresas menores: 20% | Gerentes: 44% | Américas: 18% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual a produção de motores, as instalações de transformadores e a produção de equipamentos ligados à eletrificação são convertidas em valor de fio esmaltado usando o conteúdo típico de fio e as faixas de preço realizadas. Para manter o resultado prático, corroboramos os totais com verificações seletivas bottom-up, usando consolidações de receita de fornecedores, feedback de canais sobre a direção dos embarques e aproximações amostradas de ASP vezes volume para os principais corredores, antes de fixar os números finais.
Alguns insumos específicos do mercado tiveram maior peso no modelo. Isso incluiu as tendências de preços de cobre e alumínio e o momento de repasse, a transição para formatos retangulares e hairpin em motores de tração, o mix de tipos de isolamento e os requisitos de classe térmica, as tendências de embarque de motores e transformadores pelos principais polos de fabricação, e sinais comerciais para fio esmaltado e categorias próximas. Quando os insumos estavam ausentes ou inconsistentes, as lacunas foram tratadas por meio de faixas conservadoras ancoradas em séries públicas adjacentes, e depois ajustadas com verificações baseadas em entrevistas.
Para a previsão, foi utilizada uma análise de cenários para que o crescimento pudesse ser flexibilizado com base no ritmo de expansão do transporte eletrificado, na intensidade da expansão da rede elétrica e nos ciclos de substituição de motores industriais, sendo então refinada usando o consenso de especialistas sobre a rapidez com que o mix e os preços evoluem. A previsão final reflete um único caminho de caso-base, com premissas rastreadas até indicadores mensuráveis.
Validação de dados e ciclo de atualização
A validação foi feita por meio de múltiplos pontos de verificação, de modo que o resultado não dependesse de um único conjunto de dados. Comparamos os resultados do modelo com sinais independentes, como a direção do consumo de metais, as tendências de produção de motores e transformadores, e os padrões de movimento comercial, investigando quaisquer grandes variações antes da aprovação final. Se uma premissa saísse de uma faixa razoável, o analista revisitava os insumos e, quando necessário, entrava em contato novamente com os colaboradores para confirmar o que havia mudado.
Cada relatório passa por revisões de analistas, nas quais cálculos, unidades e tratamento de moeda são verificados, seguidas de uma verificação de consistência entre regiões e usos finais. O estudo é atualizado anualmente, com atualizações intermediárias para eventos relevantes, como grandes adições de capacidade, variações abruptas nos preços de metais ou grandes interrupções de demanda. Antes da entrega, um analista realiza uma verificação final de atualidade para que os clientes recebam a visão mais recente.
Comparação do tamanho do mercado de fio esmaltado da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para fio esmaltado muitas vezes não coincidem porque as definições e regras de contagem subjacentes diferem, mesmo quando os títulos parecem semelhantes. As diferenças geralmente vêm do que é contado como fio esmaltado versus categorias de fio adjacentes, de como as variações de preço de cobre e alumínio são tratadas na receita, e de se os números refletem a realidade dos embarques ou um gasto mais amplo em fiação.
Verificações de fluxo comercial para proxies de fio de bobinamento, juntamente com verificações cruzadas em relação à direção da produção de motores e transformadores, são os pontos de evidência que mantêm a estimativa da Mordor Intelligence vinculada à receita de fio de bobinamento isolado recém-fabricado, em vez de derivar para cabos ou condutores elétricos mais amplos. As diferenças também podem ser criadas pela seleção do ano-base, pelo momento da conversão de moeda e pela forma como os formatos retangulares e as variantes de condutor revestido são tratados no conjunto contado.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 36,66 bilhões de USD (2025) | |
| Periódico Comercial A | 32,82 bilhões de USD (2025) | Utiliza um mapeamento de aplicações mais restrito, que subestima a demanda de motores de tração e transformadores ligados a energias renováveis, e parece aplicar uma realização de receita mais conservadora para o repasse de cobre no ano-base. |
| Resumo Setorial B | 33,00 bilhões de USD (2025) | Baseia-se em premissas de preços mais antigas e oferece pouca clareza sobre se os formatos retangulares e as variantes de condutor revestido estão totalmente incluídos nos totais de fio esmaltado. |
A diferença deve-se principalmente aos limites de escopo e à tradução de receita, e não apenas a opiniões distintas sobre crescimento. Quando as definições são declaradas claramente e verificadas em relação a sinais observáveis de demanda e comércio, o número final se torna mais fácil de reproduzir e de usar para planejamento em diferentes regiões e usos finais.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de fio de imã em 2031?
Prevê-se que atinja USD 49,27 bilhões até 2031, crescendo a um CAGR de 5,05% a partir de 2026.
Qual material lidera as vendas atualmente?
O cobre mantém a dominância com 72,13% de participação de receita em 2025, superando o alumínio em condutividade e infraestrutura de reciclagem.
Por que o fio de imã retangular está ganhando impulso?
Os designs de estator hairpin em motores de tração de veículos elétricos elevam a densidade de preenchimento de ranhuras para 70-80%, impulsionando um CAGR de 5,38% para perfis retangulares.
Qual região representa o crescimento mais rápido?
A Ásia-Pacífico, liderada pelo apoio político da China e da Índia, está se expandindo a aproximadamente 6,07% de CAGR até 2031.
Como as novas regras de motores IE4 afetarão a demanda?
O requisito dos EUA de 2027 para motores de 100-250 hp acelera os ciclos de substituição, aumentando a demanda industrial por fio retangular de alta precisão.
Página atualizada pela última vez em:



