
Dimensão e Quota do Mercado de Material Magnético Macio
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
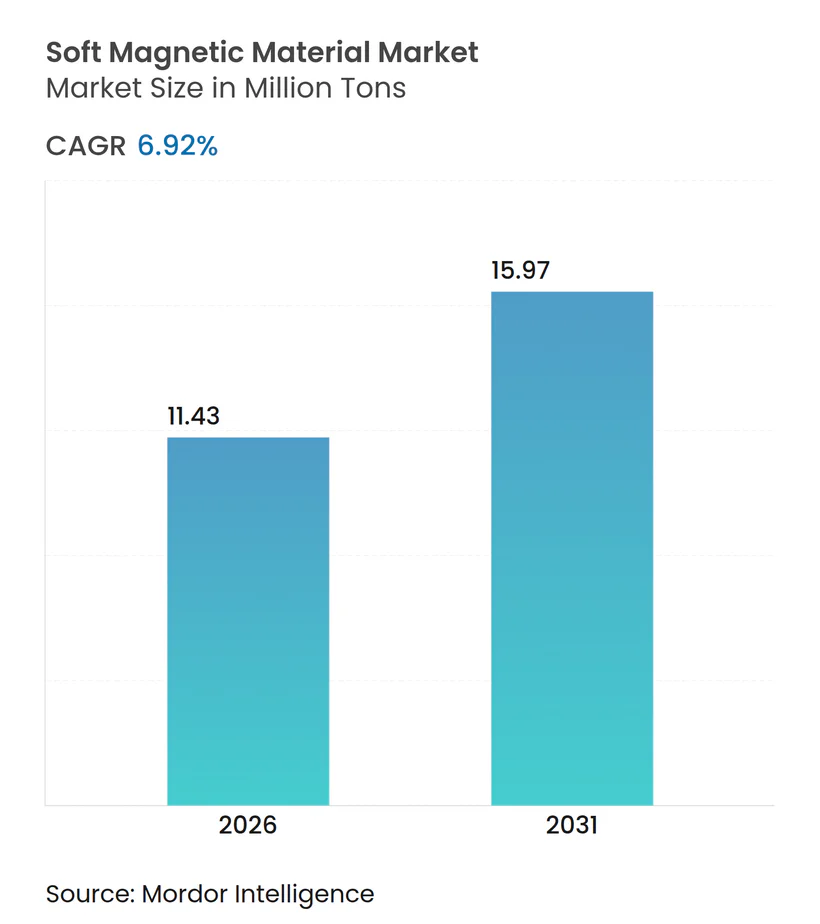
| Volume do Mercado (2026) | 11.43 Milhões de toneladas |
| Volume do Mercado (2031) | 15.97 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 6.92 % |
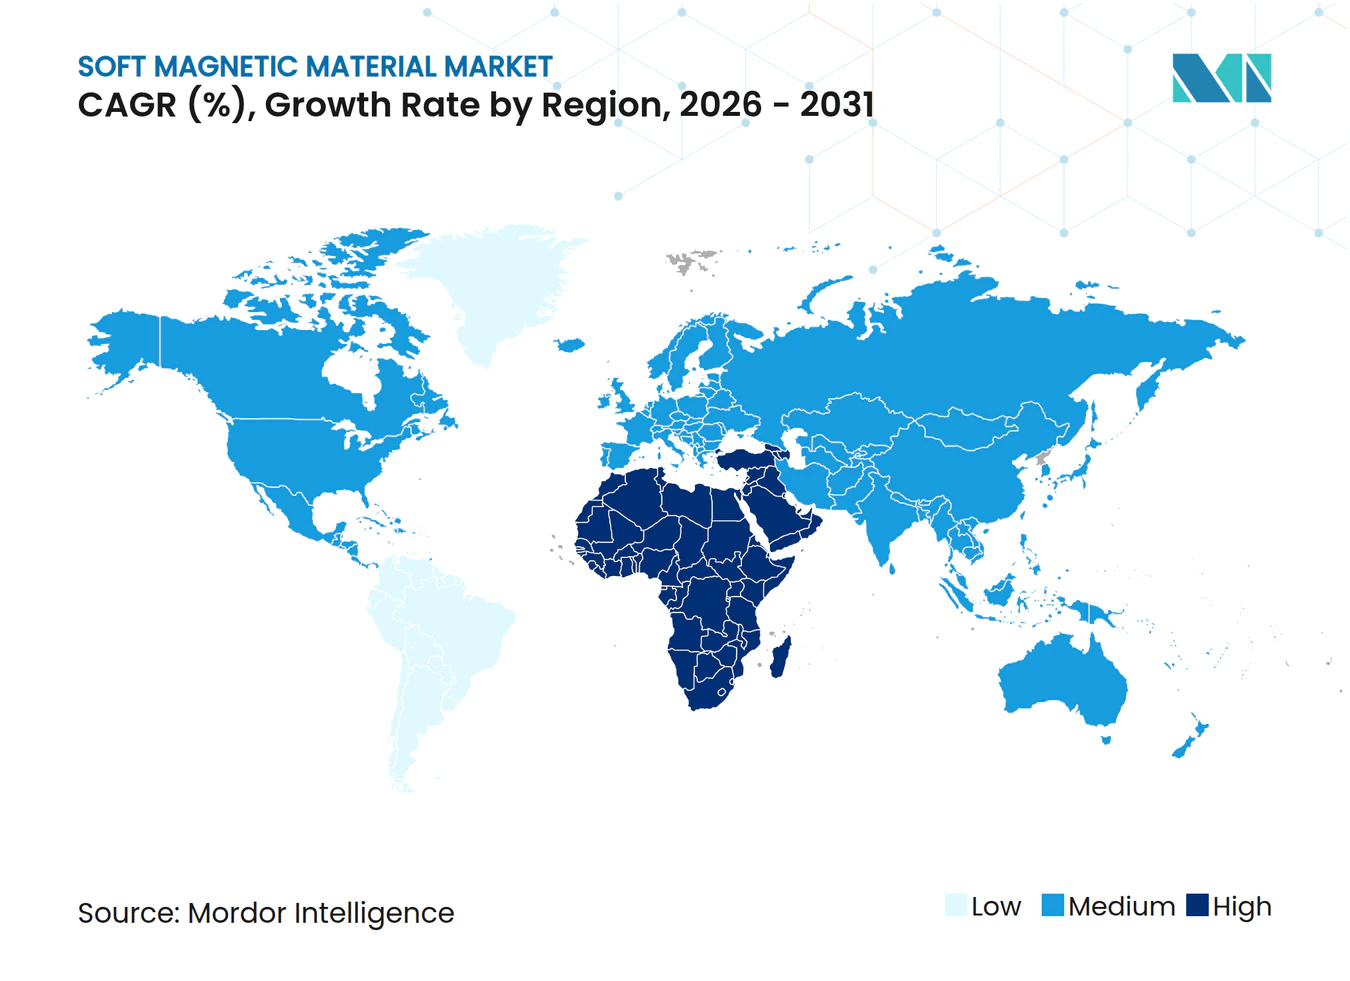
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Material Magnético Macio por Mordor Intelligence
A dimensão do Mercado de Material Magnético Macio é estimada em 11,43 milhões de toneladas em 2026, e espera-se que atinja 15,97 milhões de toneladas até 2031, a uma CAGR de 6,92% durante o período de previsão (2026-2031). A rápida eletrificação dos sistemas de propulsão de veículos, as rigorosas regras de eficiência energética para transformadores e motores, e a migração dos estágios de potência de eletrónica de consumo para frequências de comutação acima de 100 kHz são os principais catalisadores de crescimento. O aço elétrico mantém um volume crítico graças à sua vantagem de custo por quilowatt, mas a procura por compósitos magnéticos macios e fitas nanocristalinas está a acelerar à medida que os projetistas visam núcleos mais leves, silenciosos e de maior frequência. A Ásia-Pacífico domina o mercado de materiais magnéticos macios devido ao ecossistema siderúrgico integrado da China e à expansão de transformadores na Índia, enquanto o Médio Oriente e África emergem como a região de crescimento mais rápido, impulsionados por projetos de modernização da rede elétrica. A dinâmica competitiva está a mudar à medida que especialistas em metalurgia do pó e startups de fabrico aditivo ganham quota aos fabricantes de aço tradicionais através de geometrias personalizadas e caminhos de fluxo tridimensionais.
Principais Conclusões do Relatório
- Por tipo de material, o aço elétrico liderou com 52,46% da quota do mercado de materiais magnéticos macios em 2025, enquanto os compósitos magnéticos macios e as ferritas avançadas estão a avançar a uma CAGR de 7,34% até 2031.
- Por indústria do utilizador final, a eletrónica contribuiu com 34,28% do volume de 2025, mas prevê-se que o setor automóvel se expanda a uma CAGR de 7,27% até 2031, impulsionado pela rápida adoção de veículos elétricos e híbridos.
- Por geografia, a Ásia-Pacífico deteve 49,37% da quota de mercado em 2025. Prevê-se que o Médio Oriente e África se expandam a uma CAGR de 7,22% até 2031, o ritmo regional mais rápido.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aumento da procura por miniaturização eletrónica | +1.2% | Núcleo na Ásia-Pacífico, com expansão para a América do Norte | Médio prazo (2-4 anos) |
| Eletrificação de transformadores e motores | +1.5% | UE e China, com expansão para a Índia e ASEAN | Longo prazo (≥ 4 anos) |
| Rápida adoção de sistemas de propulsão de veículos elétricos e híbridos | +1.8% | Núcleo na Ásia-Pacífico, América do Norte, Europa Ocidental | Médio prazo (2-4 anos) |
| Fabrico aditivo de núcleos personalizados | +0.6% | América do Norte e UE | Longo prazo (≥ 4 anos) |
| Núcleos nanocristalinos e amorfos para eletrónica de potência SiC/GaN | +1.1% | Investigação e desenvolvimento global liderado pelo Japão, Alemanha, Estados Unidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Procura por Miniaturização Eletrónica
À medida que a procura por indutores ultracompactos em smartphones, dispositivos vestíveis e servidores de IA de borda aumenta, os projetistas estão cada vez mais a orientar-se para frequências de comutação superiores a 1 MHz[1]. Nessas frequências, o aço silício laminado enfrenta perdas significativas por correntes parasitas. No domínio dos conversores CC-CC abaixo de 100 W, os grânulos de ferrite, os núcleos de pó e os compósitos magnéticos macios assumiram a liderança. Nas redes de distribuição de energia ao nível do rack, os conversores de ponto de carga procuram agora componentes magnéticos com menos de 5 mm³. Esta preferência levou ao aumento dos núcleos de pó com entreferro distribuído, conhecidos por manterem a indutância mesmo sob polarização CC. Os fornecedores estão a inovar através da co-sinterização de ferrite de níquel-zinco com substratos cerâmicos co-sinterizados a baixa temperatura. Esta integração permite a incorporação de condensadores e componentes magnéticos em módulos com apenas 1 mm de espessura, marcando uma mudança decisiva em relação aos núcleos laminados convencionais. O resultado? Desempenho aprimorado caracterizado por maior densidade de potência e redução de interferências eletromagnéticas, consolidando a posição das ferritas avançadas e dos compósitos no mercado de materiais magnéticos macios.
Eletrificação de Transformadores e Motores
Os reguladores têm visado agressivamente a redução de perdas em transformadores e motores industriais. Ao abrigo da norma IEC 60034-30-1, as classes IE4 e IE5 são obrigatórias, alcançando reduções significativas nas perdas em vazio[2]. Para cumprir, é necessário aço elétrico de grão orientado, com alta densidade de fluxo a 50 Hz. Além disso, os graus não orientados devem ser otimizados para motores de tração de alta frequência. A extensão do Ecodesign da UE abrange agora motores abaixo de 0,75 kW. Esta mudança está a canalizar volumes adicionais para acionamentos de potência fracionária, que tradicionalmente dependiam de aço laminado a frio de menor qualidade. Noutro plano, há experimentação contínua com estatores de metal amorfo. Estes têm o potencial de uma redução notável nas perdas no núcleo, embora a sua fragilidade represente um desafio na fabricação. Como resultado destas pressões regulatórias, existe uma procura de base sustentada por aço elétrico. Simultaneamente, estes desenvolvimentos estão a criar nichos para alternativas amorfas e nanocristalinas no mercado de materiais magnéticos macios.
Rápida Adoção de Sistemas de Propulsão de Veículos Elétricos e Híbridos
Os veículos elétricos a bateria e os híbridos plug-in consumiram material magnético macio em 2025, com uma parcela significativa destinada a motores de tração. Cada motor síncrono de ímanes permanentes requer aço elétrico não orientado, e a migração para arquiteturas de 800 V está a aumentar a necessidade de bobinas de modo comum nanocristalinas. Os motores de relutância síncrona assistidos por ferrite, comercializados pelos principais fabricantes de automóveis europeus em 2024-2025, dispensam ímanes de terras raras, mas aumentam o conteúdo magnético macio por veículo. A produção de veículos de nova energia na China aumentou em 2025, e espera-se que a produção cresça ainda mais até 2028, implicando uma procura acumulada ao longo do horizonte de previsão. Isto torna o setor automóvel a oportunidade de maior crescimento no mercado de materiais magnéticos macios.
Fabrico Aditivo de Núcleos Personalizados
A fusão em leito de pó a laser e a impressão por ligação com aglutinante permitiram a criação de núcleos toroidais e otimizados topologicamente, uma façanha anteriormente inatingível por estampagem ou enrolamento de fita. Um núcleo de transformador nanocristalino impresso em 3D alcançou uma redução nas perdas em vazio e uma maior densidade de potência. Atualmente, persistem desafios com velocidades de construção lentas e custos de pó elevados. No entanto, os fabricantes de equipamentos originais dos setores aeroespacial e médico emergiram como adotantes precoces, atraídos pela eliminação de ferramentas e pelas vantagens das características de arrefecimento conformal. O fabrico aditivo poderá capturar procura em programas caracterizados por baixo volume e alta variedade. À medida que os avanços na produtividade e na reciclagem de pó continuam, o fabrico aditivo está preparado para se tornar um diferenciador fundamental para os fornecedores no panorama competitivo do mercado de materiais magnéticos macios.
Análise do Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Volatilidade dos preços das matérias-primas (Fe, Ni, Co) | -0.8% | Global, com impacto agudo nos produtores de permalloy e supermalloy na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Concorrência de substitutos (ligas laminadas, núcleos de pó) | -0.4% | Global, concentrado em aplicações de média frequência (10-100 kHz) nos segmentos automóvel e industrial | Médio prazo (2-4 anos) |
| Escalada dos custos de conformidade com CEM e segurança | -0.3% | Global, mais aguda na UE e América do Norte devido à rigorosa aplicação da série IEC 61000 | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços das Matérias-Primas (Fe, Ni, Co)
Os preços do níquel oscilaram durante 2024-2025, enquanto o cobalto também registou flutuações significativas, comprimindo as margens dos produtores de permalloy de níquel. Os sobretaxas de silício metálico para aço elétrico dispararam no início de 2025 após políticas de restrição de energia nas províncias de Yunnan e Sichuan, perturbando ainda mais as estruturas de custos. Várias fábricas ocidentais suspenderam capacidade ou reformularam para ligas de ferro-cobalto, criando incerteza de abastecimento que incentiva os fabricantes de equipamentos originais a recorrer a duplas fontes ou a integrar verticalmente. Embora o minério de ferro se tenha mantido relativamente estável, a volatilidade do níquel e do cobalto introduziu um travão na CAGR do mercado de materiais magnéticos macios.
Concorrência de Substitutos e Escalada dos Custos de Conformidade com CEM
Os núcleos de pó e as ferritas com entreferro distribuído estão a erodir a quota do aço silício abaixo de 100 kHz, oferecendo menores perdas por correntes parasitas e formas complexas, apesar do maior custo de matérias-primas. A norma IEC 61000-4-8 exige agora testes de imunidade a campos magnéticos, acrescentando blindagem ou redesenho de núcleo por inversor e prolongando os ciclos de produto. As taxas de certificação oneram os pequenos fabricantes e consolidam a procura junto de players com integração vertical. A despesa combinada reduz o crescimento da CAGR prevista no mercado de materiais magnéticos macios.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
Volume Ancorado no Aço Elétrico, Inovação Liderada pelos CompósitosO aço elétrico captou 52,46% do volume de 2025, sustentado por graus de grão orientado que alcançam alta densidade de fluxo e baixas perdas no núcleo. Para responder à crescente procura de motores de tração, os fabricantes reforçaram a sua capacidade de laminagem a frio durante 2024 e 2025. As ligas de cobalto, valorizadas no setor aeroespacial, mantêm pontos de Curie superiores a 900 °C. Enquanto os núcleos de pó à base de ferro atendem a indutores de média frequência, a sua permeabilidade está limitada a valores abaixo de 200. Por outro lado, os compósitos magnéticos macios e as ferritas avançadas estão a avançar a uma CAGR de 7,34% até 2031. Dominando a supressão de interferências eletromagnéticas, as ferritas de níquel-zinco e manganês-zinco registaram uma adoção generalizada. Este panorama posiciona o aço elétrico como a pedra angular do volume, enquanto os compósitos e as ligas nanocristalinas comandam margens premium, destacando um panorama de investimento estratégico no mercado de materiais magnéticos macios de 2026 a 2031.


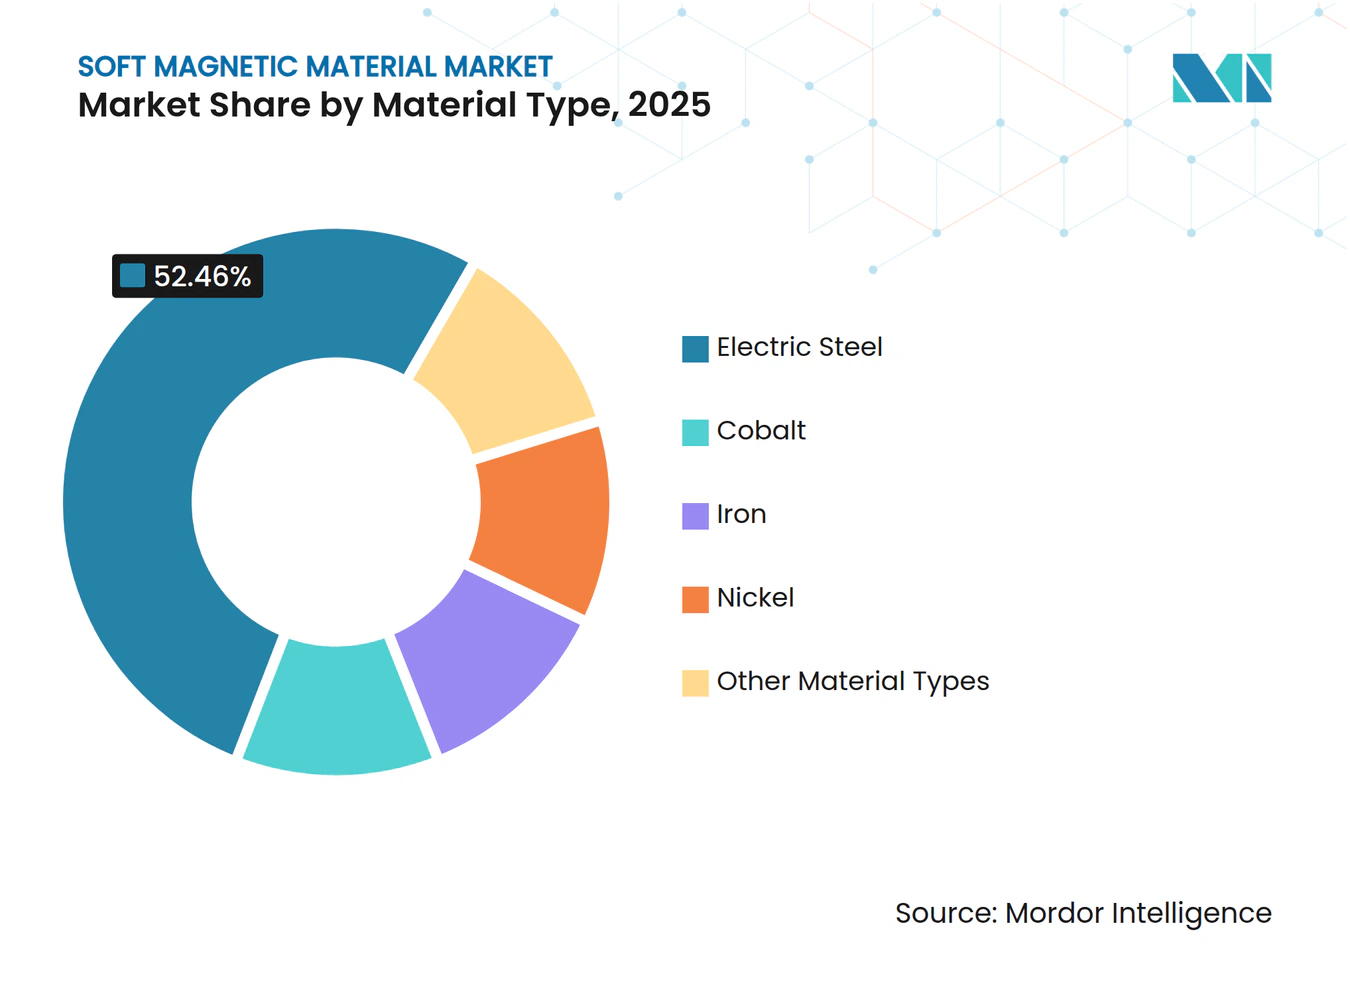
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Indústria do Utilizador Final:
A Eletrónica Lidera a Quota, o Setor Automóvel Impulsiona o CrescimentoA eletrónica representou 34,28% da procura de 2025, refletindo o elevado número de indutores e filtros em fontes de alimentação, racks de centros de dados e dispositivos móveis. O crescimento unitário é modesto, mas a miniaturização orienta a combinação para ferritas de alto valor. As aplicações automóveis estão a expandir-se a uma CAGR de 7,27%, com os veículos elétricos a bateria a incorporar agora mais componentes magnéticos em comparação com os automóveis de combustão interna.
Em 2025, o consumo de infraestrutura energética foi impulsionado pelas linhas de ultra-alta tensão na China e na Índia, que exigem aço de grão orientado premium. Os motores industriais e a automação registaram um aumento da procura, com as atualizações para IE4/IE5 a impulsionar a necessidade de aço não orientado. Embora as aplicações de nicho em imagiologia médica e telecomunicações representem conjuntamente uma quota menor do volume, comandam preços elevados devido aos seus rigorosos requisitos de desempenho. Este perfil de consumo diversificado destaca a necessidade de portfólios de múltiplos materiais no mercado de materiais magnéticos macios para equilibrar escala e rentabilidade.

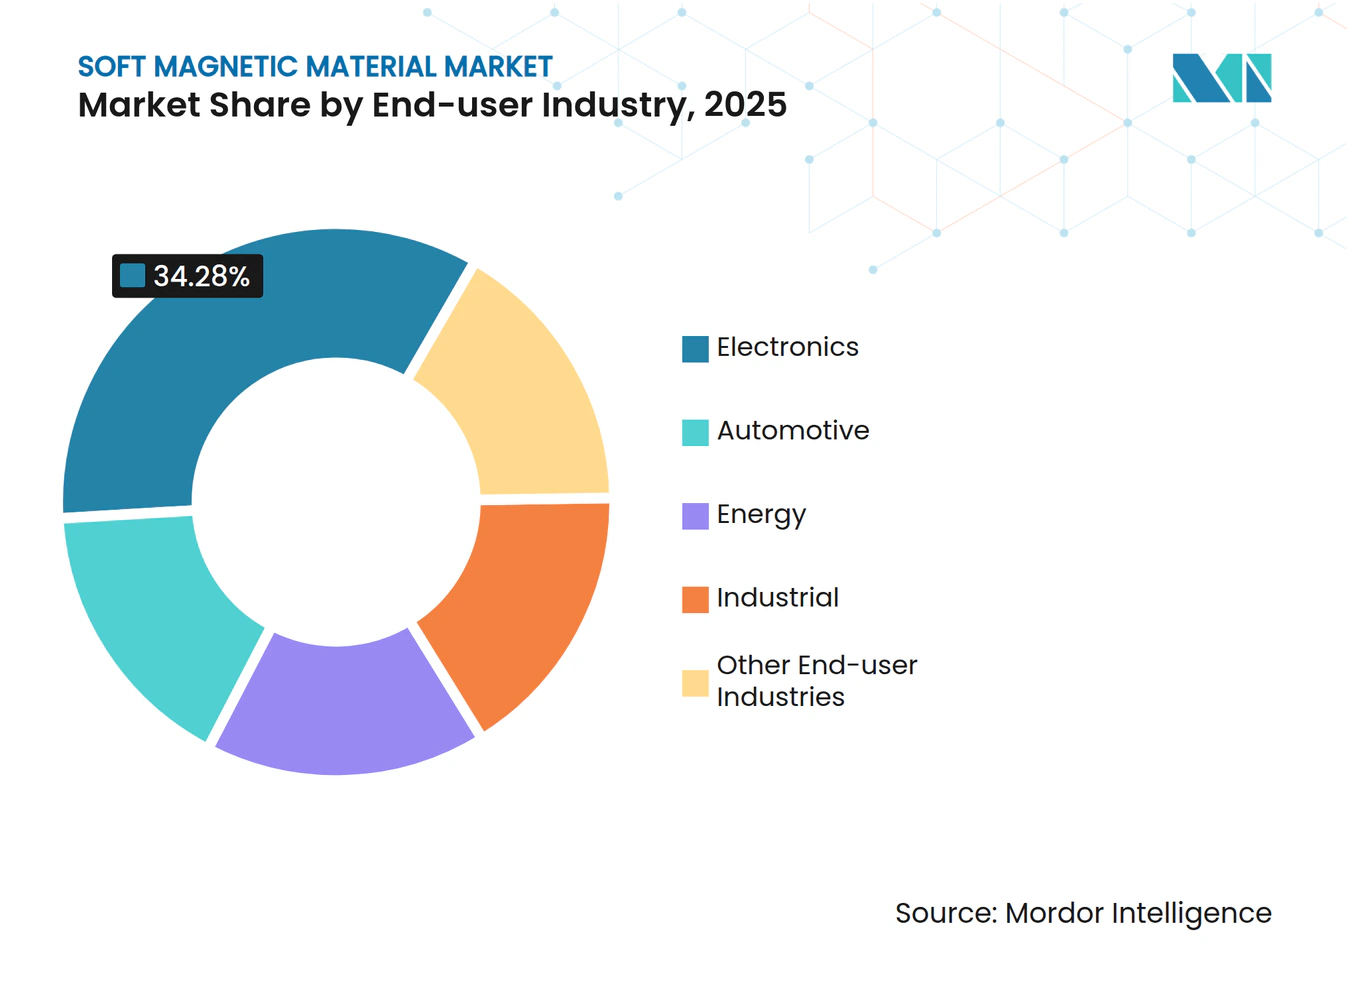
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
Mercado de Materiais Magnéticos Macios da APAC
A Ásia-Pacífico deteve 49,37% do volume global em 2025, representando uma parcela significativa do volume total. A produção de aço elétrico da China e a expertise do Japão em fitas nanocristalinas foram fundamentais. A Índia, com seu consumo de aço de grão orientado para transformadores, está ampliando as capacidades de suas usinas locais para reduzir as importações. Durante 2024–2025, as nações da ASEAN atraíram investimentos diretos estrangeiros substanciais para a fabricação de materiais magnéticos, à medida que os produtores se deslocaram para mais perto dos polos de montagem automotiva.
Mercado de Materiais Magnéticos Macios da América do Norte e Europa
A América do Norte, capturando uma parcela notável da demanda de 2025, foi impulsionada por setores como trens de força de veículos elétricos, expansões de data centers e eletrificação aeroespacial. Graças ao Inflation Reduction Act, novas linhas de aço elétrico estão surgindo, com destaque para a adição de capacidade da Arnold Magnetic Technologies em 2025. A Europa, com seu consumo de aço elétrico, está navegando por regulamentações rígidas de Ecodesign, especialmente com muitos de seus motores industriais programados para upgrades IE4 até 2027.
Mercado de Materiais Magnéticos Macios do Oriente Médio e África e América do Sul
O Oriente Médio e a África estão no caminho para um CAGR de 7,22%, impulsionados por projetos de redes de energia renovável na Arábia Saudita, nos Emirados Árabes Unidos e na África do Sul, todos com uma necessidade premente de núcleos de transformadores de baixa perda. Na América do Sul, o mercado é predominantemente brasileiro, onde a produção de bens automotivos e eletrodomésticos impulsiona a demanda por aço de grão não orientado. Enquanto a Gerdau e a Aperam atendem aos fabricantes locais de motores, os graus de grão orientado ainda chegam por meio de importações. Essa dispersão geográfica tanto na demanda quanto na capacidade destaca a necessidade crítica de cadeias de suprimentos regionalizadas no mercado de materiais magnéticos macios.
Panorama regulatório
A regulamentação para materiais magnéticos moles é moldada por regras de eficiência energética que se traduzem em limites de perdas para transformadores e motores, juntamente com requisitos de conformidade química que regem as formulações de materiais e a documentação de fornecimento. Os requisitos de eficiência para motores industriais referenciados na IEC 60034-30-1 (classes IE4/IE5) elevam o padrão para o aço elétrico de grão não orientado e materiais de núcleo alternativos usados em acionamentos eletrificados, enquanto a conformidade EMC é reforçada por meio da aplicação dos requisitos de teste de imunidade da série IEC 61000, que podem exigir redesenho de núcleos e etapas adicionais de qualificação.
O acesso ao mercado também depende do acompanhamento de normas e conformidade de substâncias. A China emitiu a GB/T 21220-2024 (materiais magnéticos moles metálicos) em 29 de setembro de 2024, e divulgou a GB/T 44654-2024 (fio de liga magnética mole amorfa) e a GB/T 44655-2024 (pó de liga magnética mole amorfa) em 29 de setembro de 2024, com implementação a partir de 1º de abril de 2025, sinalizando um controle de especificação mais estrito para formas amorfas e em pó usadas em aplicações de alta frequência e indutores moldados. A UE continua a ancorar os requisitos químicos no Regulamento REACH (CE) nº 1907/2006, com atualizações contínuas da lista SVHC até 2026. Isso leva produtores e fabricantes de componentes downstream a manter documentação de conformidade e rastreabilidade de materiais para núcleos, aglutinantes e revestimentos usados em eletrônicos, automotivo e equipamentos de rede.
Análise da cadeia de valor
A cadeia de valor começa com as matérias-primas upstream (minério de ferro e sucata, níquel e cobalto para ligas especiais e silício metálico para aço elétrico). Em seguida, passa pela fusão e liga, fundição e laminação para aço elétrico, ou por rotas de solidificação rápida para fitas amorfas e nanocristalinas, além da produção de pós via pós de ferro e ligas atomizados ou moídos. Os convertedores e fabricantes de componentes midstream realizam recozimento, revestimento ou isolamento, corte longitudinal, estampagem ou puncionamento e empilhamento (laminações), enrolamento de fita (toroides e núcleos cortados) e compactação de pó com tratamento térmico para compósitos magnéticos moles. A demanda downstream concentra-se em eletrônicos (indutores, filtros, bobinas de choque para conversão de potência em alta frequência), automotivo (motores de tração e supressão de EMI em arquiteturas de 400 V a 800 V) e infraestrutura energética e industrial (núcleos de transformadores e motores de alta eficiência).
A estrutura do setor está avançando para uma integração mais estreita entre produtores de ligas e capacidade de núcleos acabados, onde a sensibilidade ao estresse e o controle de recozimento determinam as perdas tanto para aço elétrico quanto para produtos nanocristalinos. A aquisição do Magnetec Group pela Aperam em abril de 2026 é um exemplo concreto, adicionando fabricação de fitas e núcleos nanocristalinos em instalações na Hungria, Moldávia, Vietnã e China, ao mesmo tempo em que conecta o fornecimento de ligas à produção downstream de componentes. Os modelos de serviço também estão se expandindo além da entrega de matéria-prima, passando para processamento personalizado e componentes acabados, a fim de reduzir os ciclos de qualificação do cliente e a complexidade logística, e organismos do setor como a International Magnetics Association (IMA), vinculada à The Transformer Association, apoiam o benchmarking e a padronização entre materiais magnéticos usados pelas cadeias de fornecimento de transformadores e eletrônica de potência.
Panorama Competitivo
Concentração do Mercado
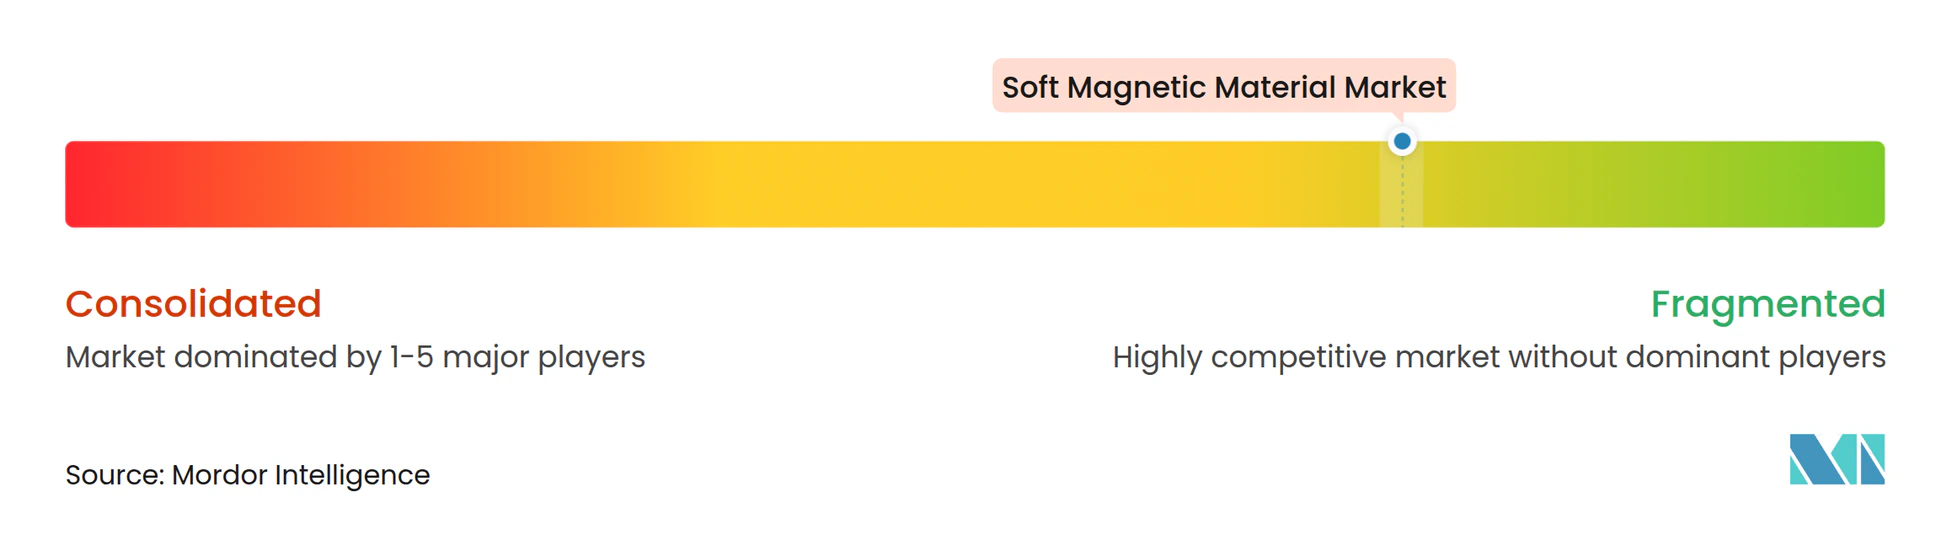
O mercado de material magnético macio é fragmentado. Os gigantes siderúrgicos integrados reduziram os custos de conversão ao operar linhas de recozimento contínuo. Os líderes em metalurgia do pó estão a superar os seus concorrentes ao oferecer compósitos magnéticos macios que não só reduzem o trabalho de montagem como também permitem formas complexas. Os fornecedores de materiais nanocristalinos dominam nichos de alta margem, com as suas fitas a atingir preços elevados e a ostentar margens brutas significativas. Em termos de manobras estratégicas, as expansões e aquisições têm sido notáveis, juntamente com joint ventures focadas em aço elétrico de alta densidade de fluxo. O panorama da diferenciação tecnológica está a evoluir, enfatizando agora o fabrico aditivo, os núcleos de índice de gradiente e as ligas adaptadas a aplicações específicas, elevando assim as barreiras à entrada para os novos participantes na arena dos materiais magnéticos macios.
Líderes do Setor de Material Magnético Macio
-
PROTERIAL, Ltd.
-
TDK Corporation
-
JFE Steel Corporation
-
VACUUMSCHMELZE GmbH & Co. KG
-
Daido Steel Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Materiais Magnéticos Macios Empresas cobertas neste relatório
- Acme Electronics Corporation
- Advanced Technology & Materials Co., Ltd.
- Arnold Magnetic Technologies
- Daido Steel Co., Ltd.
- DMEGC Magnetics Co., Ltd.
- Ferroxcube.
- JFE Steel Corporation
- Mate Co. Ltd.
- Mk Magnetics Inc
- PROTERIAL, Ltd.
- Sg Technologies
- Steward Advanced Materials LLC
- Sumitomo Metal Mining Co., Ltd
- TDK Corporation
- Toshiba Materials Co., Ltd
- VACUUMSCHMELZE GmbH & Co. KG
Oportunidades de mercado e perspectivas futuras
Um espaço em branco fundamental está nos materiais magnéticos moles avançados para conversão de alta frequência e alta densidade de potência, onde o aço elétrico laminado tradicional enfrenta perdas por correntes parasitas, e onde a qualificação e a continuidade do fornecimento limitam a adoção. Os núcleos nanocristalinos ilustram tanto a restrição quanto a valorização premium: a cobertura do setor de abril de 2026 relatou que o fornecimento de núcleos nanocristalinos líderes (incluindo os ecossistemas FINEMET e VITROPERM) estava esgotado até metade de 2026, ligando a tração da demanda à energia de data centers de IA, aos powertrains de veículos elétricos e aos programas de transformadores em estado sólido. Paralelamente, a força das exportações de transformadores da China e a visibilidade de pedidos no exterior até 2027, conforme relatado em atualizações do setor de abril de 2026, reforça a demanda por soluções de núcleo de baixa perda e um controle de especificação mais estrito para insumos de fita e pó amorfos e nanocristalinos.
A localização da fabricação e a integração vertical oferecem uma alavanca de curto prazo para reduzir os prazos de entrega e a dependência de importações em grandes mercados de transformadores. O anúncio da Proterial em fevereiro de 2026 sobre o estabelecimento da produção de material metálico amorfo Metglas em Sri City, na Índia, com capacidade anual planejada de 30.000 toneladas, aponta para um investimento voltado à atualização da eficiência de transformadores domésticos e à segurança de fornecimento para núcleos amorfos. No front tecnológico, o progresso contínuo em P&D em 2026 no processamento de fitas nanocristalinas ultrafinas e em abordagens de supressão de perdas para compósitos à base de Fe apoia os roteiros de produtos para frequências de comutação acima de 100 kHz e magnéticos compactos para conversores. Isso, por sua vez, cria espaço para fornecedores com controle de processo em recozimento, isolamento ou revestimento e conversão de pó em núcleo capturarem aplicações de maior valor em eletrônicos e mobilidade eletrificada.
Desenvolvimentos industriais recentes em Mercado de Materiais Magnéticos Macios
- Abril de 2026: A Aperam adquiriu o Magnetec Group, adicionando capacidades de fabricação de fitas e núcleos magnéticos moles nanocristalinos em locais na Europa e na Ásia. O movimento aprofunda a integração downstream nas atividades de Ligas e Especialidades da Aperam e fortalece sua posição em componentes magnéticos moles de maior margem usados em eletrônica de potência e eletrificação.
- Julho de 2025: A Advanced Technology and Materials Co., Ltd. informou que iniciou novos projetos em 2025 em seu portfólio de materiais, incluindo materiais amorfos e nanocristalinos. A iniciativa sinaliza um foco adicional de desenvolvimento e capacidade potencial em materiais magnéticos moles avançados, onde a demanda está ligada a transformadores de alta eficiência e conversão de potência de alta frequência.
- Março de 2024: A Cyclic Materials firmou parceria com a VACUUMSCHMELZE (VAC) para reciclar subprodutos de ímãs permanentes. A colaboração apoia caminhos de cadeia de suprimentos circular para mercados finais de eletrificação e fortalece a disponibilidade de fluxos de materiais processados que podem reduzir o desperdício e melhorar as credenciais de sustentabilidade para a fabricação de materiais magnéticos.
Mercado de Materiais Magnéticos Macios Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado é definido como a demanda global por materiais magnéticos macios utilizados para conduzir e controlar o fluxo magnético em dispositivos como motores, geradores, transformadores, indutores e outros componentes eletromagnéticos, medida como volume de consumo de material.
Exclusões de escopo: Este dimensionamento não contabiliza ímãs permanentes (duros) nem receitas de equipamentos elétricos acabados a jusante, e também evita a dupla contagem de transferências internas entre produtores integrados.
Visão Geral da Segmentação
- Por Tipo de Material
- Aço Elétrico
- Cobalto
- Ferro
- Níquel
- Outros Tipos de Materiais (Compósitos Magnéticos Macios, Ferrite Macia, Ferrite de Silício, Permalloy, Supermalloy, etc.)
- Por Indústria do Utilizador Final
- Eletrónica
- Automóvel
- Energia
- Industrial
- Outras Indústrias de Utilizadores Finais (Telecomunicações, Médica, Transformadores Industriais, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Resto da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Resto da Europa
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Médio Oriente e África
- Arábia Saudita
- África do Sul
- Resto do Médio Oriente e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para estabelecer os limites do mercado e construir o quadro inicial de demanda por região. Baseamo-nos em séries públicas como as estatísticas de minerais e metais do USGS, fluxos comerciais do UN Comtrade para formas relevantes de metais e ligas, indicadores de eletricidade e rede da Agência Internacional de Energia, estatísticas de produção da Associação Mundial do Aço, e publicações técnicas e normativas selecionadas do IEEE e da IEC que esclarecem o uso típico em motores e transformadores.
Além disso, relatórios anuais de empresas, apresentações a investidores e imprensa especializada de renome são consultados para compreender movimentos de capacidade, sinais de utilização de plantas e mudanças de mix entre aço elétrico, núcleos de pó e ligas especiais. A triagem de bases de dados de patentes também é utilizada para identificar onde novos compósitos magnéticos macios e materiais amorfos ou nanocristalinos estão sendo adotados, o que ajuda a validar a direção das mudanças mesmo quando os volumes não são diretamente reportados. As fontes aqui listadas são meramente ilustrativas, e muitas outras referências públicas também foram utilizadas para coletar, validar e esclarecer pontos de dados.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário é utilizado para confirmar como a demanda é efetivamente formada nos diferentes usos finais e onde ocorre a substituição entre famílias de materiais. Conversamos com um conjunto diversificado de fornecedores de materiais, fabricantes de componentes e usuários finais nos setores de energia, equipamentos industriais, eletrificação automotiva e eletrônica, e também testamos premissas com especialistas técnicos independentes para que os trade-offs de conversão de volume e desempenho de perdas não sejam superestimados.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 28% | CXOs: 18% | APAC: 38% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 37% | EMEA: 37% |
| Participantes menores: 21% | Gerentes: 45% | Américas: 25% |
Dimensionamento e Previsão de Mercado
O mercado é construído principalmente por meio de uma abordagem de pool de demanda de cima para baixo, na qual a construção de infraestrutura elétrica, a produção de motores e geradores e a adoção de eletrônica de potência são convertidas em consumo de materiais magnéticos macios por meio de fatores de intensidade realistas. Como o uso por unidade pode variar consideravelmente conforme o projeto, esses fatores são ajustados pelo mix de aplicações e pela escolha tecnológica predominante em cada região.
Para manter os totais práticos, o modelo é verificado com aproximações seletivas de baixo para cima, como a amostragem de remessas de grandes fornecedores, a validação dos movimentos de canal para aço elétrico e núcleos de pó, e a verificação de consistência dos volumes implícitos em relação aos sinais de comércio e produção. Os insumos que tendem a ser mais relevantes incluem tendências de produão de transformadores e motores, penetração da eletrificação de veículos, adições de conexões de redes renováveis, aperto das regulamentações de eficiência para motores e transformadores, e a mudança observada em direção a projetos de maior frequência que favorecem determinados materiais de núcleo.
Para as previsões, a análise de cenários é aplicada em torno de um caso base, uma vez que o timing das políticas e as oscilações dos ciclos industriais podem mover os volumes de forma significativa. Onde a divulgação direta de volumes está ausente, as lacunas são tratadas com o uso de proxies regionais e participações por nível de aplicação confirmadas em entrevistas, sendo então reconciliadas para que os totais de materiais permaneçam consistentes com as restrições de oferta a montante conhecidas.
Ciclo de Validação de Dados e Atualização
Os resultados são verificados em relação a sinais independentes, como tendências de produção de aço e ligas, movimentos comerciais e consumo esperado por dispositivo de uso final, seguidos de uma segunda análise que busca identificar outliers no nível de região e aplicação. Quando uma variância é grande demais para ser explicada por mudanças de mix ou tecnologia, revisamos as premissas e, se necessário, recontatamos as fontes para confirmar o que mudou.
Antes da aprovação final, o modelo completo passa por múltiplas revisões de analistas para garantir que definições, unidades e conversões sejam consistentes ao longo dos anos. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como grandes anúncios de capacidade, mudanças regulatórias ou choques de demanda. Imediatamente antes da entrega, uma revisão final é realizada para garantir que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Materiais Magnéticos Macios da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para materiais magnéticos macios frequentemente diferem porque as unidades, a lógica de precificação e até mesmo o momento da conversão cambial não estão alinhados. Algumas fontes reportam o valor em USD, enquanto outras publicam o volume em toneladas, e a conversão entre os dois pode gerar grandes discrepâncias se o mix de graus e a precificação por uso final não forem tratados com cuidado.
Uma lacuna decorrente de atualizações desalinhadas surge quando as premissas de preço são mantidas sem revisão dos sobretaxas de ligas, spreads de aço elétrico e a mudança de mix em direção a materiais premium, o que pode mover o valor em USD mesmo que a tonelagem permaneça semelhante. Utilizando janeiro de 2026 como ponto de atualização mais recente do modelo, a Mordor Intelligence mantém o modelo de volume central vinculado aos sinais de demanda por uso final e, em seguida, testa os preços implícitos com comentários recentes de comércio e produtores, o que limita o desvio em relação a curvas de preço médio de venda desatualizadas.
Comparação de referências
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 11,43 M toneladas (2026) | |
| Consultoria Global A | 23,00 bilhões de USD (2025) | Reporta receita em USD e pode agrupar um conjunto mais amplo de produtos e serviços magnéticos macios, de modo que o valor pode incluir camadas de valor além do consumo de matéria-prima. A estimativa também é sensível ao preço médio de venda assumido por grau de material, o que pode inflar os totais quando os mixes premium são aplicados de forma uniforme. |
| Publicação Setorial B | 19,02 bilhões de USD (2024) | Utiliza uma visão baseada em valor com um ano base diferente e um horizonte mais longo, o que pode incorporar premissas mais antigas de timing cambial e ciclo de preços. Se o mix regional e o repasse de sobretaxas de ligas não forem atualizados com frequência, o tamanho do mercado em USD pode se afastar dos sinais observados de remessas e capacidade. |
Analisando os valores em conjunto, a dispersão é explicada principalmente pela escolha de unidades e de conversão, e não por uma divergência quanto à direção da demanda. Um modelo baseado em volume permanece rastreável a dispositivos e à construção de infraestrutura, enquanto estimativas baseadas em valor podem oscilar mais em função de premissas de preço e mix, razão pela qual é importante alinhar o escopo, o timing e a unidade de medida exata antes de comparar os números.
Principais Questões Respondidas no Relatório
Qual é a procura global atual de materiais magnéticos macios e o seu crescimento esperado até 2031?
O consumo mundial é de 11,43 milhões de toneladas em 2026 e prevê-se que atinja 15,97 milhões de toneladas até 2031, refletindo uma CAGR de 6,92%.
Como estão os veículos elétricos a mudar o consumo de materiais magnéticos macios?
Cada veículo elétrico a bateria utiliza núcleos magnéticos, e o aumento da produção de veículos elétricos está a acrescentar procura incremental entre 2026 e 2031.
Qual é o segmento de material que está a expandir-se mais rapidamente dentro dos materiais magnéticos macios?
Os compósitos magnéticos macios e as ferritas avançadas estão a crescer a uma CAGR de 7,34% até 2031, superando o aço elétrico tradicional.
Por que razão a Ásia-Pacífico é o principal centro de produção de materiais magnéticos macios?
As fábricas siderúrgicas integradas da China, a expansão de transformadores na Índia e as fábricas competitivas em custos da ASEAN conferem à região quase metade do volume global.
Como é que as oscilações nos preços das matérias-primas afetam os fornecedores de materiais magnéticos macios?
A volatilidade dos preços do níquel e do cobalto impactou as margens do permalloy, levando alguns produtores a suspender a sua capacidade ou a reformular as suas ligas.