
Magnetdraht-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 38.51 Milliarden US-Dollar |
| Marktgröße (2031) | 49.27 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.05 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Magnetdraht-Marktanalyse von Mordor Intelligence
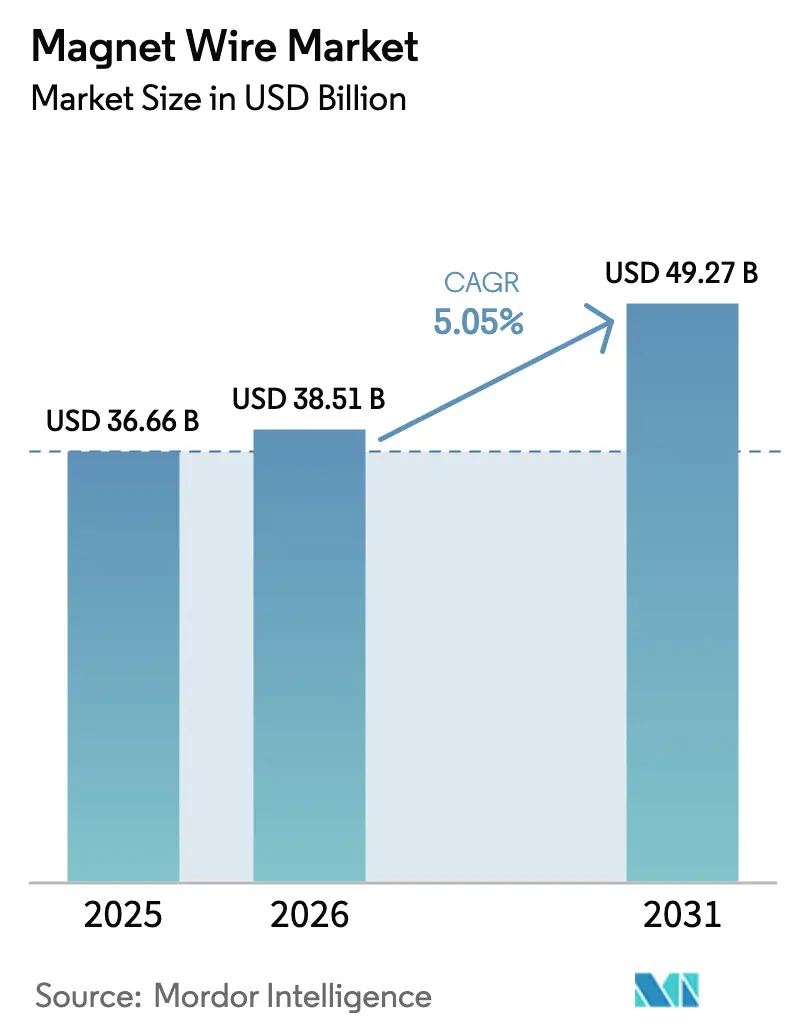
Die Größe des Magnetdraht-Marktes wird voraussichtlich von 36,66 Milliarden USD im Jahr 2025 auf 38,51 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 49,27 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 5,05 % über den Zeitraum 2026–2031 entspricht. Elektrifizierter Transport, erneuerbare-Energie-lastige Netze und Upgrades der Fabrikautomatisierung richten sich darauf aus, ein mittleres einstelliges Umsatzwachstum aufrechtzuerhalten, selbst wenn Designveränderungen das Kupfervolumen pro Einheit reduzieren. Automobilhersteller ersetzen weiterhin Rundleiter durch Hairpin-förmige Rechteckdrähte, um die Nutfülldichte zu erhöhen – ein Schritt, der die Kilogrammpreise trotz Materialeinsparungen stabil hält. Versorgungsunternehmen rüsten Hochspannungstransformatoren auf IEC-60317-konforme Wärmeklassen auf und bevorzugen Lackschichten, die Wicklungstemperaturen von 180–240 °C standhalten. Gleichzeitig stellt die Kupferpreisvolatilität innerhalb einer Bandbreite von 20–25 % Hersteller ohne Absicherungsprogramme vor Herausforderungen, und die frühe Einführung von Leiterplatten-Statoren signalisiert ein künftiges Gegenwind-Risiko bei Motoren unter 10 kW. Lieferanten, die in der Lage sind, Kupfer mit Recyclinganteil gemäß The Copper Mark zu zertifizieren und Walzwerksschrott zurückzugewinnen, verteidigen ihre Margen und gewinnen langfristige Ausschreibungen.
Wichtigste Erkenntnisse des Berichts
- Nach Material führte Kupfer mit einem Magnetdraht-Marktanteil von 72,13 % im Jahr 2025 und verzeichnete zudem die schnellste CAGR-Prognose von 5,45 % bis 2031.
- Nach Isolierungstyp entfiel auf Lackdraht ein Anteil von 94,04 % am Umsatz 2025, und es wird erwartet, dass er bis 2031 mit einer CAGR von 5,10 % wächst.
- Nach Formtyp entfiel auf den Rundtyp der größte Marktanteil von 64,87 % im Jahr 2025; der rechteckige oder flache Typ ist jedoch bereit, während des Prognosezeitraums (2026–2031) mit einer CAGR von 5,38 % zu wachsen.
- Nach Endverbrauchsbranche hatte die Industrie im Jahr 2025 einen Umsatzanteil von 60,78 %, und der Anteil der Elektrofahrzeuge ist bereit, während des Prognosezeitraums (2026–2031) mit einer CAGR von 7,29 % zu wachsen.
- Nach Geografie dominierte Asien-Pazifik mit 59,15 % des Umsatzes 2025 und ist auf dem Weg zur schnellsten CAGR von 6,07 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Magnetdraht-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Boomende Elektrofahrzeugproduktion | +1.8% | China, Indien, Südkorea, Ausstrahlungseffekte auf Europa | Mittelfristig (2–4 Jahre) |
| Ausbau der Anlagen für erneuerbare Energien | +1.3% | Nordamerika, Europa, China | Langfristig (≥ 4 Jahre) |
| Wachsende Produktion von Unterhaltungselektronik | +0.6% | China, Südkorea, Vietnam, Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Rasche industrielle Automatisierung und Motoraufrüstungen | +0.9% | Vereinigte Staaten, Deutschland, Japan | Mittelfristig (2–4 Jahre) |
| Nachfrage nach dezentralen Windmikrogeneratoren | +0.3% | Ländliche Gebiete der Vereinigten Staaten, Kanada, Nordeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Boomende Elektrofahrzeugproduktion
Die chinesischen Zulassungen im ersten Halbjahr 2025 erreichten 5,62 Millionen Einheiten, wodurch der nationale NEV-Bestand auf 36,89 Millionen Fahrzeuge anstieg und in einem einzigen Semester eine neue Nachfrage nach Rechteckdraht von 16.000–27.000 t entstand. Indiens PLI-Auto-Programm im Wert von INR 25.938 Crore schreibt eine inländische Wertschöpfung von 50 % vor und veranlasst lokale Traktionsmotorwicklungslinien. Sumitomo Electric verzeichnete im Geschäftsjahr 2024 einen Magnetdraht-Umsatz von JPY 228,2 Milliarden, ein Plus von 13,2 %, nachdem die Rechteckkapazität an Elektrofahrzeug-Hubs ausgebaut wurde. Hairpin-Architekturen erhöhen die Nutfülldichte von den bisherigen 50–60 % auf 70–80 % und steigern die Kilogrammpreise trotz geringerem Leitervolumen pro Motor. Japans Grüne Wachstumsstrategie vom Februar 2025 verpflichtet sich zu JPY 150 Billionen über 10 Jahre und unterstützt die regionale Nachfrage nach hochwertigen Kupferleitern.
Ausbau der Anlagen für erneuerbare Energien
Die Internationale Energieagentur erwartet, dass die jährlichen Investitionen in Übertragungsnetze bis Mitte der 2030er Jahre 200 Milliarden USD übersteigen werden, gegenüber 140 Milliarden USD im Jahr 2023[1]Internationale Energieagentur, "Weltenergieinvestition 2025," iea.org. Jedes Gigawatt Offshore-Wind benötigt etwa 200–300 t Magnetdraht für Hochspannungstransformatoren und Kabelabschlüsse, was einen überproportionalen Bedarf an lackiertem Kupfer erzeugt. Siemens Energy vereinbarte im September 2024, vollständig auf Copper-Mark-zertifiziertes Recyclingkupfer für Transformatoren umzusteigen – ein früher Beweis dafür, dass Versorgungsunternehmen Rückverfolgbarkeitsprämien zahlen werden. Chinas State Grid strebt bis 2027 28 Millionen Elektrofahrzeug-Ladestationen an, von denen jede auf Verteilungstransformatoren von 100–500 kVA angewiesen ist, die zusammen jährlich 40.000–60.000 t Lackdraht verbrauchen werden. Schnellere Genehmigungsverfahren im Rahmen des US-amerikanischen Inflation Reduction Act und des EU-REPowerEU-Plans verkürzen die Verzögerung zwischen der Inbetriebnahme von Windparks und der Beschaffung von Transformatoren.
Wachsende Produktion von Unterhaltungselektronik
Die im Juni 2023 angekündigte US-amerikanische Motoreffizienzregel schreibt vor, dass Motoren von 100–250 PS bis Juni 2027 die IE4-Norm erfüllen müssen – eine Umstellung, die über drei Jahrzehnte 3 Quads Energie einspart und 91,69 Millionen t CO₂ vermeidet. ABB zeigt, dass Rechteckleiter die I²R-Verluste bei gleichem Strom um bis zu 12 % senken können, was ihren Preisaufschlag von 15–20 % rechtfertigt. Fujikura skaliert Linien, die eine Beschichtungstoleranz von ±2 µm auf Flachdraht für IE4-konforme Antriebe einhalten, und investiert dabei einen Teil seines Umsatzes von JPY 979,4 Milliarden im Geschäftsjahr 2024 in das Upgrade. Proterial lieferte im Geschäftsjahr 2023 750.000 xEV-Magneteinheiten aus und entwickelt gemeinsam Ferritmaschinen über 100 kW, wobei Alternativen zu Magneten mit schweren Seltenen Erden mit hochdichten Kupferwicklungen kombiniert werden. Der 116-köpfige Magnetdraht-Ausschuss der JCMA koordiniert gemeinsame Prüfmethoden, damit diskrete Lieferanten nahtlos in die Stücklisten multinationaler OEMs integriert werden können.
Nachfrage nach dezentralen Windmikrogeneratoren
Das US-amerikanische Energieministerium definiert dezentrale Windkraft als Turbinen unter 100 kW in der Nähe des Verbrauchspunkts, wobei jede 20–50 kg Kupferwicklungen enthält. IRENA identifiziert bis zu 250 GW Potenzial für die Nachrüstung von Diesel-Hybrid-Mininetzen, was allein für Umrichter jährlich 5.000–8.000 t zusätzlichen Lackdraht impliziert. IEC-60317-Klasse-H- und Klasse-C-Beschichtungen ermöglichen leichtere, schneller drehende Generatoren, die die Turmlast um zweistellige Prozentsätze reduzieren – ein Vorteil an abgelegenen Standorten, wo Krankosten dominieren. Ländliche Ausschreibungen in Subsahara-Afrika verlangen nun ISO-9001-Rückverfolgbarkeit sowie die Offenlegung der Kupferherkunft und bevorzugen Lieferanten, die bereits nach The Copper Mark zertifiziert sind. Vorschriften für Klasse-F-Isolierung oder höher im indischen nationalen Kleinwindstandard traten im April 2025 in Kraft und erweitern den adressierbaren Lackdrahtpool.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisvolatilität | -0.5% | Global, akut in Europa und Indien | Kurzfristig (≤ 2 Jahre) |
| Leiterplatten-Statortechnologie ersetzt gewickelte Spulen | -0.2% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Kompakte Axialfluss-Motoren reduzieren den Drahtverbrauch | -0.2% | Europa, Nordamerika, globale Premium-Elektrofahrzeuge | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität
J.P. Morgan sieht den Kupferdurchschnittspreis im Jahr 2026 bei 12.075 USD/t bei einem Defizit von 330.000 t, während die Weltbank die Preise für 2025 eher bei 9.700 USD/t ansetzt – was eine Schwankungsbreite von 20–25 % darstellt, die die Bruttomargen der Hersteller eliminieren kann, wenn keine Absicherung erfolgt. IWF-Daten zeigen eine Rallye von 8,1 % zwischen Februar und August 2024, was quartalsweise Eskalationsklauseln in langfristige Drahtverträge erzwang. Aluminium ist bei gleicher Leitfähigkeit 39 % leichter als Kupfer, sieht sich jedoch mit Bauxitabbaubeschränkungen in Guinea und erhöhten europäischen Schmelzstromtarifen konfrontiert, was seinen nominalen Preisvorteil schmälert. Polyamidimid- und Polyesterimid-Lacke sind auf petrochemische Rohstoffe angewiesen und setzen die Isolierungskosten der Brent-Rohölvolatilität und periodischen höheren Gewalt-Ereignissen in Harzwerken aus.
Leiterplatten-Statortechnologie ersetzt gewickelte Spulen
Der Luftkernmotor von Infinitum Electric ersetzt Massenwicklungen durch geätztes Kupfer auf mehrlagigen Leiterplatten und reduziert die Motormasse bei HLK-Lüftern und Pumpenantrieben um bis zu 65 %. Kommerzielle Einsätze bleiben unter 2 % der weltweiten Motorlieferungen, aber bei Stückzahlen über 50.000 Einheiten pro Jahr erreichen automatisierte Leiterplattenlinien Kostenparität mit Lackdraht plus Arbeitskosten, was eine glaubwürdige Bedrohung in Rahmen unter 10 kW darstellt. Traditionelle Lieferanten gleichen das Risiko aus, indem sie ultradünne Drähte von 0,18 mm einführen, die sich der Nutfülldichte von Leiterplatten annähern und dabei die Spulenflexibilität beibehalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material: Kupfer behält die Führung, während Aluminium die Gewichtskarte ausspielt
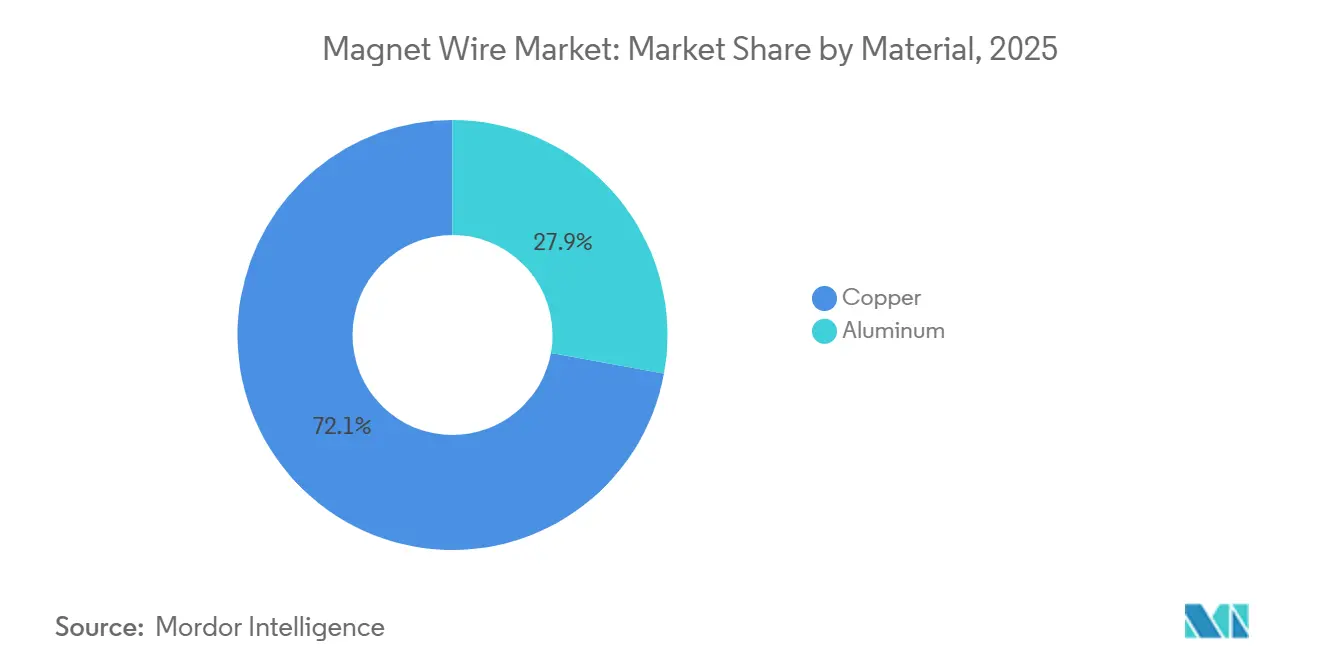
Kupfer machte 72,13 % der Magnetdraht-Marktgröße mit 27,8 Milliarden USD im Jahr 2025 aus und wird voraussichtlich bis 2031 mit einer CAGR von 5,45 % wachsen[2]Sumitomo Electric Industries, "Geschäftsbericht 2024," global-sei.com. Der vom Aluminium gehaltene Magnetdraht-Marktanteil profitiert von einer um 39 % geringeren Dichte, die bei platzbeschränkten Wicklungen in Flugzeugaktuatoren und Freileitungen über große Spannweiten attraktiv ist. Der Anstieg von Sumitomo Electric im Geschäftsjahr 2024 spiegelt die EV-Hairpin-Nachfrage wider, während das Closed-Loop-Modell von Essex Furukawa 43.000 t Kupferschrott zurückgewann – ein Vorteil in Regionen, die Recyclinginhalt belohnen. Kupferkaschiertes Aluminium wird weiterhin in Kompressoren für Haushaltsgeräte erprobt, aber Bedenken hinsichtlich Schwingungsermüdung behindern eine großflächige Einführung im Automobilbereich. Zertifizierungsprogramme wie The Copper Mark erhöhen die Transparenzerwartungen, die viele primäre Aluminiumschmelzen noch nicht erfüllt haben.
Die Preisdynamik bleibt der entscheidende Hebel. J.P. Morgans Prognose von 12.075 USD/t für 2026 treibt die OEM-Absicherung an, während die weichere Sichtweise der Weltbank von 9.700 USD/t für 2025 Spielraum für Spotkäufer bietet. Hersteller mit integrierten Walzwerken sichern Kosten schneller als Lohnzieher und bewahren EBIT-Margen, wenn Angebote in die Höhe schnellen. Parallel dazu steht Aluminium vor Strompreisunsicherheit: Europäische Schmelzen haben Anfang 2025 eine Jahreskapazität von 500.000 t stillgelegt, nachdem die Gasbenchmarks gestiegen sind, was die Versorgungsplanung für Drahtkäufer erschwert.


Nach Isolierungstyp: Lackdraht behält thermische Überlegenheit
Lackierte Produkte erfassten 94,04 % des Umsatzes 2025 dank dünner Polyamidimid- und Polyesterimid-Beschichtungen, die Klasse-H- und Klasse-C-Bewertungen erreichen, die von EV-Traktionsmotoren und Hochspannungstransformatoren gefordert werden. Ummantelter Draht dient Stufenschalter- und Reparaturspulen, leidet jedoch unter einem Nutfüllnachteil von 20–30 %, der die Einführung in kompakten Rahmen begrenzt. Fujikura investierte in Präzisionsdüsen, die eine Lackuniformität von ±2 µm auf Rechteckdraht gewährleisten und die dielektrische Festigkeit an scharfen Ecken erhalten. Die Verschärfung der IE4-Motorvorschriften im Juni 2027 steigert die Nachfrage nach Hochtemperaturgüten, die heißer laufen können, ohne zu deratieren, und festigt die Position des Lackdrahts weiter.
Die Volatilität der Harzrohstoffe stellt das Hauptrisiko dar. Polyamidimid-Monomere folgen den Rohölschwankungen, wie sich zeigte, als Brent zwischen Juli und Oktober 2025 um 19 % zulegte und die Lackkosten um mittlere einstellige Prozentsätze anhob. Lieferanten setzen auf biobasierte Dicarbonsäuren, um Scope-3-Emissionen zu senken – eine Strategie, die auch gegen petrochemische Preisschocks abpuffert. JCMA-Prüfprotokolle umfassen nun Teilentladungs- und Koronaausdauertests an Rechteckkanten, um eine lange Zykluslebensdauer in Hochfrequenzumrichtern zu gewährleisten.
Nach Form: Rechteckleiter holen auf
Runddraht erwirtschaftete im Jahr 2025 noch 64,87 % des Umsatzes, verankert in herkömmlichen Industriemotoren und Versorgungstransformatoren, deren Maschinen am besten mit flexiblen Leitern wickeln. Rechteckige Formate wachsen jedoch mit einer CAGR von 5,38 % bis 2031, da Elektrofahrzeuge und IE4-Motoren höhere Packungsfaktoren anstreben. ABB quantifiziert einen I²R-Abfall von 8–12 %, wenn optimierte Querschnitte Rundlitzen innerhalb identischer Nutvolumina ersetzen – ein Energieeinsparungsverhältnis, das OEMs in Reichweite oder Labelrating-Verbesserungen monetarisieren.
Die Fertigungskomplexität wächst: Scharfkantige Streifen benötigen dickere Lackschichten an Ecken, was langsamere Liniengeschwindigkeiten und höhere Ausschussraten erzwingt, bis die Prozessfähigkeit stabilisiert ist. Sumitomo Electrics neues indonesisches Werk wird Bildverarbeitungssysteme betreiben, die Kantendefekte mit 2.000 Bildern pro Sekunde prüfen – eine Absicherung für Null-ppm-Ziele in Automobillieferketten. Runddraht bleibt unübertroffen für Spulen mit engem Radius, die in Relaissolenoids, Lautsprecherschwingspulen und miniaturisierten SMPS-Transformatoren verwendet werden, wo Biegeradien unter 1,5 D fallen.
Nach Endverbrauchsbranche: Industriebasis dominiert, aber Elektrofahrzeuge beschleunigen
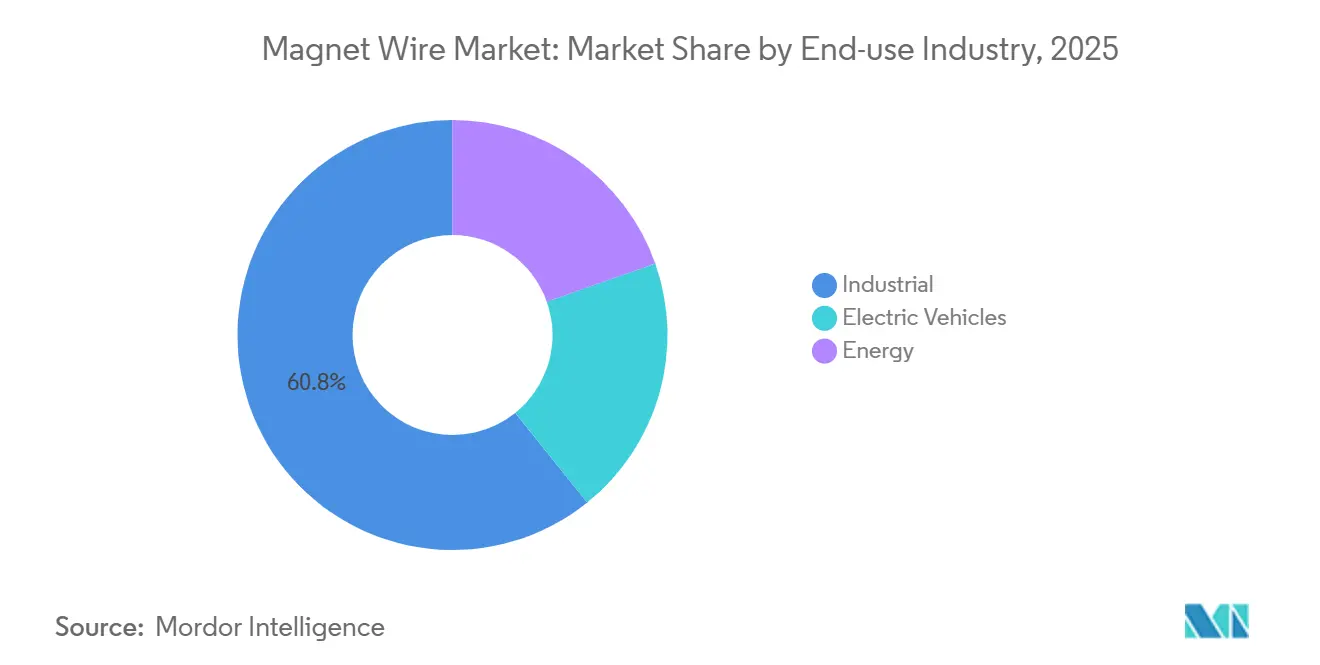
Industriemotoren erwirtschafteten 60,78 % des Umsatzes 2025 aufgrund stabiler OEM- und Nachrüstnachfrage, insbesondere da Fabriken vor der Frist 2027 auf IE4-Effizienz aufrüsten. Der Elektrofahrzeuganteil ist jedoch der schnellste Aufsteiger mit einer CAGR von 7,29 % und fügte allein in China im ersten Halbjahr 2025 mehr als 16.000 t Draht hinzu. Der Magnetdraht-Marktgrößenzuwachs bei EV-Traktionsmotoren übertrifft die Kupfereinsparung durch Hairpin-Geometrie und hält das Dollarwachstum intakt.
Leistungstransformatoren, die mit Offshore-Wind verbunden sind, stehen in der Wachstumsrangliste an nächster Stelle. Jedes GW installierter Kapazität zieht 200–300 t Rechteckdraht für Hochspannungseinheiten und Unterwasserabschlusswicklungen. Unterhaltungselektronik liefert zwar geringere Tonnagen, aber widerstandsfähige Margen durch feinlehrigen Hochfrequenz-Lackdraht für GaN-basierte Ladegeräte und Rechenzentrum-Netzteile.

Geografische Analyse
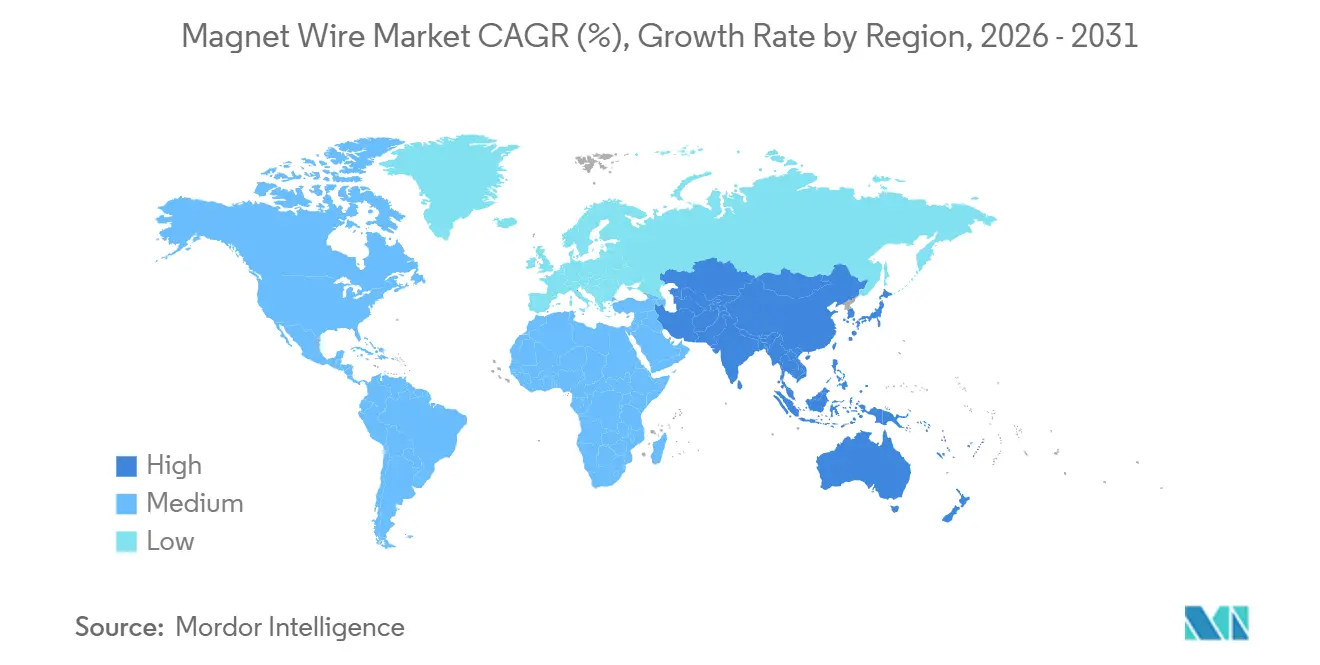
Asien-Pazifik verankerte 59,15 % des Umsatzes 2025 und expandiert bis 2031 mit einer robusten CAGR von 6,07 %. Chinas MIIT-Ziel von 15,5 Millionen NEV-Verkäufen im Jahr 2025 und der Plan des State Grid für 28 Millionen Elektrofahrzeug-Ladestationen verankern strukturelle Nachfrage nach Traktionsmotor- und Verteilungstransformatorwicklungen. Indiens PLI-Auto-, PM-E-DRIVE- und ACC-Batterieanreize im kombinierten Wert von INR 54.938 Crore begünstigen die lokale Drahteinkauf und steigern Linieninstallationen in Gujarat und Tamil Nadu. Japans Grüne Wachstumsstrategie im Wert von JPY 150 Billionen lenkt Kapital in Offshore-Wind und elektrifizierte Antriebsstränge und hält die Nachfrage nach hochwertigen Rechteckleitern aufrecht. Südkoreas LS Cable & System erwartet, dass seine Tochtergesellschaft LS Eco Energy bis 2030 einen Umsatz von 1,3 Milliarden USD erreicht, teilweise durch US-amerikanische Magnetdrahtinvestitionen, die für IRA-Inlandsinhaltsgutschriften qualifizieren.
Nordamerika zeigt eine stetige Ersatznachfrage, da die IE4-Regel eingeführt wird und der Inflation Reduction Act HVDC- und Speicherprojekte beschleunigt. Essex Solutions' Vorab-IPO-Kapitalerhöhung von 200 Millionen USD und die geplante Börsennotierung 2025 bei einem Wert von 1,4 Milliarden USD spiegeln diese Aussichten wider. Versorgungsunternehmen schreiben nun Copper-Mark-zertifizierten Draht vor und positionieren Recycler vor Primärkupfernutzern.
Europa liegt beim Tonnagevolumen leicht zurück, führt jedoch bei Nachhaltigkeitsmandaten. Siemens Energys 100-prozentige Recyclingkupferbeschaffung setzt eine Beschaffungsvorlage, die sich wahrscheinlich auf Netzbetreiber ausbreiten wird. Der REPowerEU-Plan beschleunigt Netzgenehmigungen und erhöht die Lackdrahtabrufe für Transformatoren-OEMs in Deutschland und Spanien. Südamerika profitiert von Brasiliens Windboom, und der Nahe Osten verzeichnet Magnetdrahtspitzen im Zusammenhang mit Saudi-Arabiens NEOM-Bauprojekten. Afrika bleibt klein, wächst aber dort, wo dezentrale Windkraft und Mininetze Diesel ersetzen.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Metall- und Isolationseingangsstoffen, hauptsächlich ETP-Kupferstab und EC-Aluminiumstab, zusammen mit Lackchemien wie Polyurethan, Polyester, Polyesterimid und Polyamidimid, die die Wärmeklassen (etwa 130-220 Grad C) für EV-Traktionsmotoren und Verteiltransformatoren festlegen. Stabhersteller und Recycler versorgen Drahtziehereien und Lackierlinien, in denen Hersteller ziehen, glühen und mehrstufige Beschichtungen mit enger Maßkontrolle aufbringen. Dies ist besonders relevant für rechteckigen Hairpin-Draht, bei dem Eckenabdeckung und Fehlerkontrolle die Ausbeute bestimmen.
Nachgelagert wird Lackdraht über direkte OEM-Programme und Vertriebshändler an Hersteller von Motoren, Transformatoren, Generatoren und Elektronikspulen verkauft und dann in fertige Ausrüstung für Kunden aus den Bereichen Automobil, Industrie und Energie eingebaut. Die Differenzierung ist zunehmend an geschlossene Schrottrückgewinnungskreisläufe und die Rückverfolgbarkeit von Recyclinganteilen gebunden (zum Beispiel Ausrichtung an The Copper Mark), zusammen mit regionalen Produktionsstandorten nahe EV- und Industriemotor-Zentren, die Just-in-Time-Lieferungen und schnellere Qualifizierungszyklen für IEC-60317-konforme Anwendungen unterstützen.
Wettbewerbslandschaft
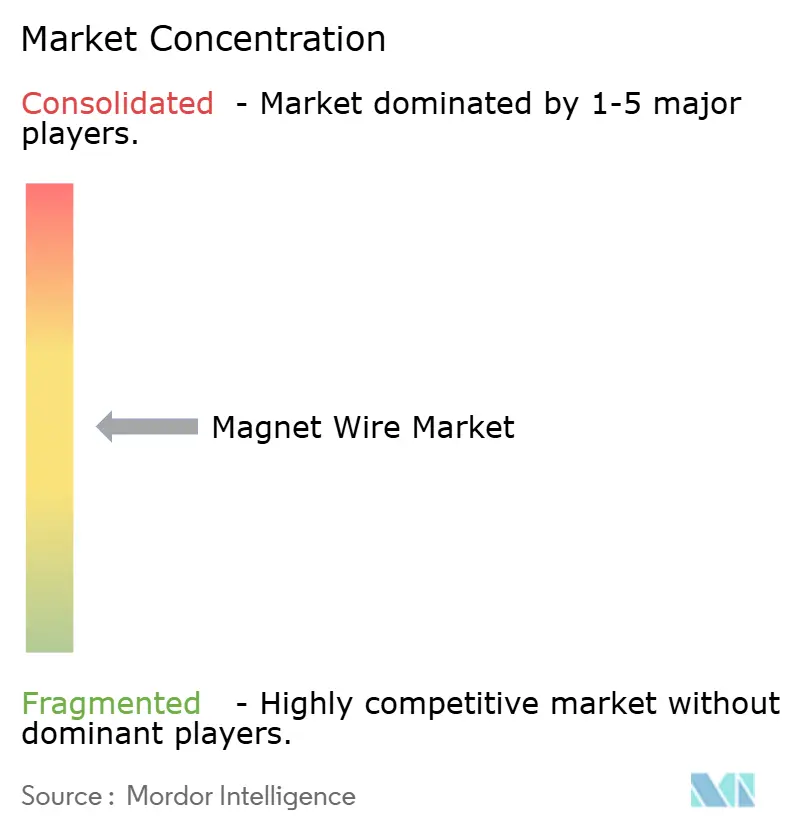
Der Magnetdraht-Markt ist mäßig konsolidiert. Die technologische Zusammenarbeit intensiviert sich. Proterial's Ferritmotor-Prototyp setzt auf Rechteckleiter, um die geringere Magnetremanenz zu kompensieren, und sichert Lieferverträge für die Serienproduktion 2027. Kleinere Wettbewerber wie Tretau nutzen erste US-Werke in Indiana, um sich unter Inhaltsklauseln zu qualifizieren und den Kundenzugang zu erweitern. Rückverfolgbarer Recyclinginhalt ist zu einem entscheidenden Käuferkriterium geworden. Essex Furukawa dokumentierte 43.000 t zurückgewonnenen Schrotts im Geschäftsjahr 2024 und erhielt die Copper-Mark-Akkreditierung, während Siemens Energy einen mehrjährigen Pakt für Closed-Loop-Kupfer unterzeichnete – beides Schritte, die Preisaufschläge in Transformatorangebote einbetten.
Marktführer im Magnetdraht-Bereich
LS Cable & System Ltd.
Sumitomo Electric Industries, Ltd.
Superior Essex Inc.
Tongling Jingda Special Magnet Wire Co., Ltd
Rea
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Fertigungslokalisierung und vertikale Integration eröffnen Kapazitätslücken in Regionen, in denen Elektrifizierungsprogramme mehr Gewicht auf kürzere Vorlaufzeiten und strengere Qualitätsdokumentation legen. Essex Solutions schloss im Januar 2026 eine Erweiterung um 62.000 Quadratfuß an seinem Lackdraht-Standort in Franklin, Indiana ab, um nordamerikanische Hybrid- und EV-Programme zu unterstützen, und KSH International nahm im Februar 2026 Phase I seiner Anlage in Supa, Maharashtra in Betrieb, wodurch 14.400 MT jährliche Kapazität hinzukamen und die Gesamtkapazität auf 43.445 MT stieg. Zusammen deuten diese Schritte auf eine Nachfrage der Käufer nach qualifizierter Versorgung mit hohem Durchsatz außerhalb des traditionellen ostasiatischen Kerns hin.
Beschaffungsprüfungen werden auch in Bezug auf Recyclinganteile und Herkunftsrückverfolgbarkeit strenger, was mit Transformator-OEM-Initiativen wie dem Übergang von Siemens Energy zu Copper-Mark-zertifiziertem Recyclingkupfer für Transformatoren (September 2024) übereinstimmt. Dies schafft Chancen für Drahtlieferanten, die recyceltes Ausgangsmaterial dokumentieren, Schrottrückgabeprogramme betreiben und überprüfbare Chain-of-Custody-Daten bereitstellen können. Auf der Produktseite erhöht der Wechsel von runden zu rechteckigen Leitern in Hairpin-Statoren und hocheffizienten Motoren die Nachfrage nach eckenrobusten Lacksystemen, engeren Beschichtungstoleranzen und schnellerer Inline-Inspektion, um die Nullfehler-Erwartungen der Automobilindustrie zu erfüllen. Die US-Motoreffizienzvorschrift, die 100-250-PS-Motoren bis Juni 2027 auf IE4 bringt, prägt bereits OEM-Aufrüstungspläne und begünstigt Lieferanten, die Hochtemperatur-Lackqualitäten mit konsistenter Maßkontrolle für rechteckige Profile liefern können. Gleichzeitig verstärken Substitute wie PCB-Statoren in Motoren unter 10 kW den Bedarf, das Volumen durch feinere Drahtstärken, höhere Slot-Fill-Lösungen und weitere Anwendungsexpansion in Transformatoren und Hochspannungssystemen zu verteidigen, wo gewickelte Spulen und IEC-60317-Wärmeklassen die vorherrschende Konstruktionsbasis bleiben.
Aktuelle Branchenentwicklungen
- April 2026: LS Cable & System gab Pläne bekannt, eine Fabrik für Seltenerd-Permanentmagnete in Südkorea zu errichten, mit dem Ziel, eine Lieferkette außerhalb Chinas aufzubauen. Der Schritt unterstützt lokale EV- und Industriemotor-Ökosysteme, die Hochleistungswicklungen verbrauchen, und richtet LS Cable & System enger auf die Anforderungen der Fertigung elektrifizierter Antriebssysteme aus, die den Einsatz von rechteckigem Lackdraht vorantreiben.
- Januar 2026: Essex Solutions schloss eine Erweiterung um 62.000 Quadratfuß an seiner Lackdraht-Anlage in Franklin, Indiana ab, um nordamerikanische Hybrid- und Elektrofahrzeugprogramme zu unterstützen. Der zusätzliche Raum und die Aufrüstungen stärken die inländische Kapazität für automobil-qualifizierten Draht und verkürzen die Lieferzyklen für OEM-Motorprogramme, die rechteckige Hairpin-Leiter einführen.
- Dezember 2025: LS Cable & System gab zusätzliche Investitionen im Zusammenhang mit seiner Initiative für Recyclingkupfer-Lackdraht in Chesapeake, Virginia bekannt und stärkte damit seine nordamerikanische Präsenz. Das Projekt konzentriert sich auf Recyclingkupfer-Ausgangsmaterial und erweitert den Pool an rückverfolgbarer, nachhaltigkeitsgeprüfter Versorgung für Transformator- und Motorkunden, die strengeren Beschaffungsanforderungen unterliegen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Lackdraht Umsätze aus neu hergestelltem isoliertem Wicklungsdraht (hauptsächlich Kupfer oder Aluminium), der zur Herstellung von Spulen in Motoren, Transformatoren, Generatoren, Induktoren und verwandten elektromagnetischen Geräten verwendet wird.
Ausschlüsse des Geltungsbereichs: Wir schließen blanken elektrischen Draht, Stromkabel und Glasfaser- oder Signalleitungen aus, die nicht als Lackdraht verkauft werden.
Übersicht der Segmentierung
- Nach Material
- Kupfer
- Aluminium
- Nach Isolierungstyp
- Lackdraht
- Ummantelter Leiterdraht
- Nach Form
- Rund
- Rechteckig / Flach
- Nach Endverbrauchsbranche
- Elektrofahrzeuge
- Energie
- Transformatoren
- Andere Energietypen
- Industrie
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung setzt die Leitplanken für das Modell, insbesondere bei Metalleingaben und Nachfragesignalen aus Endanwendungen. Wir nutzten öffentliche Quellen wie den U.S. Geological Survey für Kupfer- und Aluminiumdaten, Veröffentlichungen der International Energy Agency für Elektrifizierungsindikatoren und Statistiken der U.S. Energy Information Administration für Stromerzeugungs- und Übertragungsaktivitäten. Für die Fertigungsrichtung haben wir uns auf Branchen- und Verbandsveröffentlichungen bezogen, die Motor- und Transformatornachfrage behandeln.
Um diese breiten Signale in Größenbestimmungseingaben umzuwandeln, haben wir auch Geschäftsberichte von Unternehmen, Investorenpräsentationen und glaubwürdige Presseberichterstattung überprüft, die Kapazitätserweiterungen, Verschiebungen im Produktmix (rund versus rechteckig) und Anwendungsexposition behandeln. Parallel dazu nutzten wir bezahlte Unternehmensfinanz- und Intelligence-Abonnements, Patentdatenbanken und eine Import-Export-Sendungsdatenbank selektiv, um Werksstandorte, Handelsströme und Aktivitäten bei Isolationstechnologien zu überprüfen. Die hier aufgeführten Sekundärquellen sind nur illustrativ, und viele weitere Referenzen wurden ebenfalls für Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen konzentrierten sich darauf zu bestätigen, wo sich die Nachfrage nach Lackdraht bildet und wie sich Preise und Mix über Kupfer- und Aluminiumqualitäten hinweg entwickeln. Wir sprachen mit Teilnehmern entlang der Wertschöpfungskette, darunter Drahthersteller, Vertriebshändler und Käufer im Zusammenhang mit Motor-, Transformator- und Traktionsanwendungen, und nutzten diese Rückmeldungen dann, um Durchdringungs- und ASP-Annahmen in wichtigen Regionen zu präzisieren.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 29% | CXOs: 16% | APAC: 49% |
| Mid-Tier: 51% | Funktions-/Bereichsleiter: 40% | EMEA: 33% |
| Kleinere Akteure: 20% | Manager: 44% | Amerika: 18% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Aufbau, bei dem Motorproduktion, Transformatorinstallationen und elektrifizierungsbezogener Geräteoutput anhand typischer Drahtanteile und realisierter Preisspannen in Lackdrahtwert übersetzt werden. Um das Ergebnis praxisnah zu halten, haben wir die Gesamtsummen mit selektiven Bottom-Up-Prüfungen mittels Lieferanten-Umsatzaggregationen, Kanal-Feedback zur Versandrichtung und stichprobenartigen ASP-mal-Volumen-Näherungen für wichtige Korridore abgeglichen, bevor die endgültigen Zahlen festgelegt wurden.
Einige marktspezifische Eingaben trugen im Modell das meiste Gewicht. Dazu gehörten Kupfer- und Aluminiumpreistrends und Weitergabezeitpunkte, die Verschiebung hin zu rechteckigen und Hairpin-Formaten in Traktionsmotoren, der Isolationstypmix und Anforderungen an Wärmeklassen, Motor- und Transformatorversandtrends nach großen Fertigungszentren sowie Handelssignale für Lackdraht und eng verwandte Kategorien. Wenn Eingaben fehlten oder inkonsistent waren, wurden Lücken durch konservative Bandbreiten behandelt, die an benachbarte öffentliche Reihen angelehnt waren, und dann durch interviewbasierte Prüfungen präzisiert.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit das Wachstum je nach Tempo des Ausbaus elektrifizierten Transports, der Intensität der Netzerweiterung und der Zyklen für den Austausch von Industriemotoren flexibel angepasst werden konnte, und dann anhand von Expertenkonsens verfeinert, wie schnell sich Mix und Preisgestaltung entwickeln. Die endgültige Prognose spiegelt einen einzigen Basisszenario-Pfad wider, dessen Annahmen auf messbare Indikatoren zurückgeführt werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte über mehrere Kontrollpunkte, damit das Ergebnis nicht von einem einzigen Datensatz abhängig war. Wir haben die Modellergebnisse mit unabhängigen Signalen wie der Richtung des Metallverbrauchs, Produktionstrends bei Motoren und Transformatoren und Handelsbewegungsmustern verglichen und dann alle größeren Abweichungen vor der endgültigen Freigabe untersucht. Wenn eine Annahme außerhalb eines angemessenen Bereichs lag, überprüfte der Analyst die Eingaben erneut und nahm bei Bedarf erneut Kontakt zu Mitwirkenden auf, um zu bestätigen, was sich geändert hatte.
Jeder Bericht durchläuft Analystenprüfungen, bei denen Berechnungen, Einheiten und Währungsbehandlung überprüft werden, gefolgt von einer Konsistenzprüfung über Regionen und Endanwendungen hinweg. Die Studie wird jährlich aktualisiert, mit Zwischenaktualisierungen für wesentliche Ereignisse wie große Kapazitätserweiterungen, starke Metallpreisschwankungen oder größere Nachfragestörungen. Vor der Auslieferung führt ein Analyst eine abschließende Aktualitätsprüfung durch, damit die Kunden die neueste aktualisierte Sicht erhalten.
Vergleich der Marktgröße für Lackdraht von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Lackdraht stimmen oft nicht überein, da sich die zugrunde liegenden Definitionen und Zählregeln unterscheiden, selbst wenn die Titel ähnlich aussehen. Unterschiede ergeben sich typischerweise daraus, was als Lackdraht im Gegensatz zu benachbarten Drahtkategorien gezählt wird, wie Kupfer- und Aluminiumpreisbewegungen im Umsatz behandelt werden und ob die Zahlen die tatsächlichen Sendungen oder breitere Verdrahtungsausgaben widerspiegeln.
Handelsflussprüfungen für Wicklungsdraht-Proxys, zusammen mit Gegenprüfungen anhand der Produktionsrichtung von Motoren und Transformatoren, sind die Belegpunkte, die die Schätzung von Mordor Intelligence an den Umsatz mit neu hergestelltem isoliertem Wicklungsdraht gebunden halten, anstatt in Kabel oder breitere elektrische Leiter abzudriften. Unterschiede können auch durch die Wahl des Basisjahres, den Zeitpunkt der Währungsumrechnung und die Behandlung von rechteckigen Formaten und ummantelten Leitervarianten im gezählten Pool entstehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 36,66 Mrd. USD (2025) | |
| Fachzeitschrift A | 32,82 Mrd. USD (2025) | Verwendet eine engere Anwendungszuordnung, die die Nachfrage nach Traktionsmotoren und erneuerbaren-gebundenen Transformatoren untererfasst, und scheint im Basisjahr eine konservativere Umsatzrealisierung für die Kupferweitergabe anzuwenden. |
| Branchenbericht B | 33,00 Mrd. USD (2025) | Stützt sich auf ältere Preisannahmen und bietet begrenzte Klarheit darüber, ob rechteckige Formate und ummantelte Leitervarianten vollständig in den Gesamtsummen für Lackdraht enthalten sind. |
Die Streuung ist hauptsächlich auf Randbereiche des Geltungsbereichs und Umsatzübersetzung zurückzuführen, nicht nur auf unterschiedliche Wachstumsmeinungen. Wenn Definitionen klar formuliert und gegen beobachtbare Nachfrage- und Handelssignale geprüft werden, wird die endgültige Zahl leichter reproduzierbar und für die Planung über Regionen und Endanwendungen hinweg nutzbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Magnetdraht-Markt im Jahr 2031 sein?
Es wird prognostiziert, dass er bis 2031 einen Wert von 49,27 Milliarden USD erreicht und von 2026 an mit einer CAGR von 5,05 % wächst.
Welches Material führt heute die Verkäufe an?
Kupfer behauptet seine Dominanz mit einem Umsatzanteil von 72,13 % im Jahr 2025 und übertrifft Aluminium bei Leitfähigkeit und Recyclinginfrastruktur.
Warum gewinnt rechteckiger Magnetdraht an Dynamik?
Hairpin-Statordesigns in EV-Traktionsmotoren erhöhen die Nutfülldichte auf 70–80 % und treiben eine CAGR von 5,38 % für rechteckige Profile an.
Welche Region verzeichnet das schnellste Wachstum?
Asien-Pazifik, angeführt von der politischen Unterstützung Chinas und Indiens, expandiert bis 2031 mit einer CAGR von etwa 6,07 %.
Wie werden die neuen IE4-Motorvorschriften die Nachfrage beeinflussen?
Die US-amerikanische Anforderung für Motoren von 100–250 PS ab 2027 beschleunigt Ersatzzyklen und steigert die industrielle Nachfrage nach hochpräzisem Rechteckdraht.
Seite zuletzt aktualisiert am:



