
Tamanho e Participação do Mercado de Tratamento de Doenças de Armazenamento Lisossômico
Visão Geral do Mercado
| Período de Estudo | 2022 - 2031 |
|---|---|
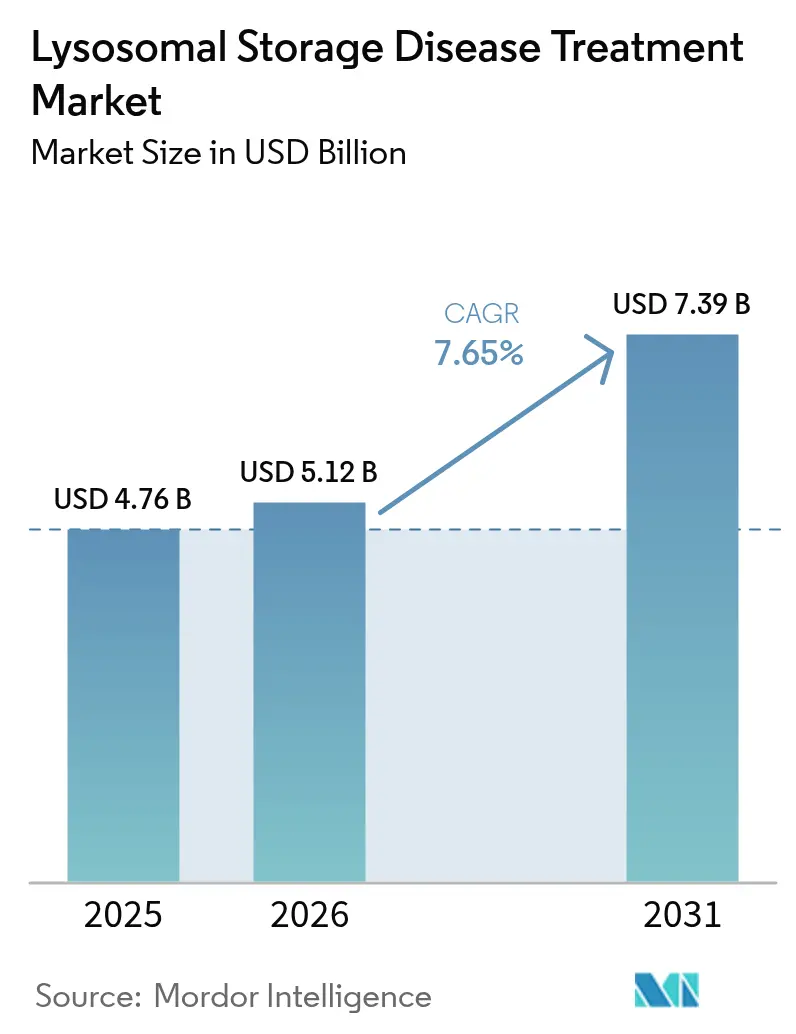
| Tamanho do Mercado (2026) | 5.12 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.39 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.65 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
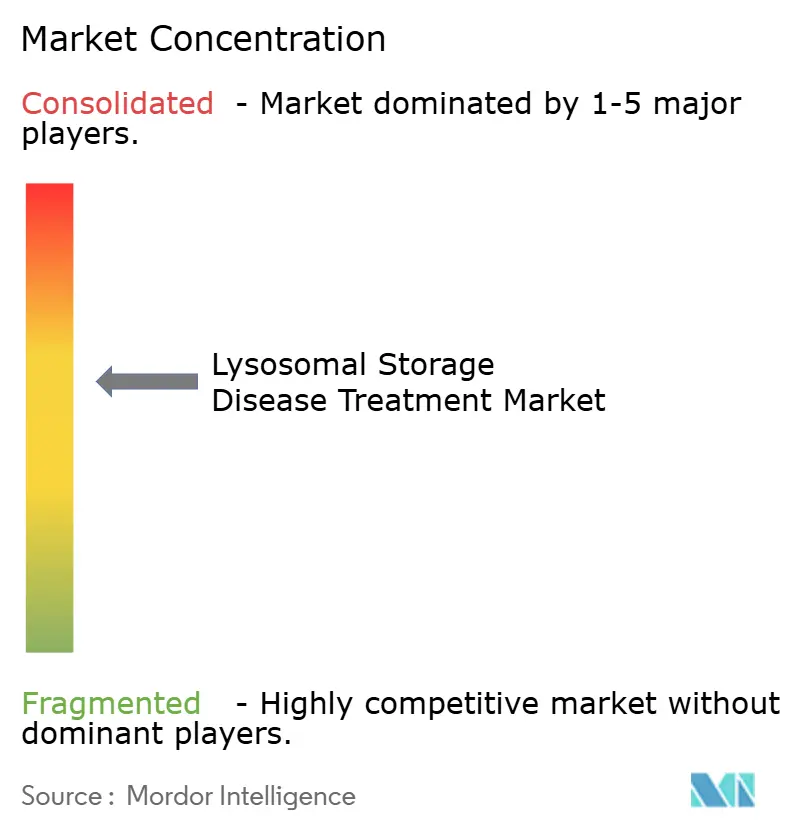
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Doenças de Armazenamento Lisossômico por Mordor Intelligence
O tamanho do mercado de tratamento de doenças de armazenamento lisossômico foi avaliado em USD 4,76 bilhões em 2025 e estima-se que cresça de USD 5,12 bilhões em 2026 para atingir USD 7,39 bilhões até 2031, a uma CAGR de 7,65% durante o período de previsão (2026-2031). A aceleração das aprovações para terapias gênicas de dose única, indicações mais amplas de reposição enzimática e programas de rastreamento genômico neonatal deslocaram o início do tratamento para estágios pré-sintomáticos, ampliando a população tratável. A intensidade competitiva está aumentando à medida que os players de enzimas tradicionais enfrentam desafiantes que avançam com vetores penetrantes na barreira hematoencefálica e substratos orais de pequenas moléculas. O aumento da escala de fabricação de vetores virais permanece um gargalo, mesmo com o fluxo de capital para organizações de desenvolvimento por contrato. O crescimento paralelo nos serviços de infusão domiciliar, que reduzem os custos de administração em 25-50%, está remodelando os modelos de prestação de cuidados.
Principais Destaques do Relatório
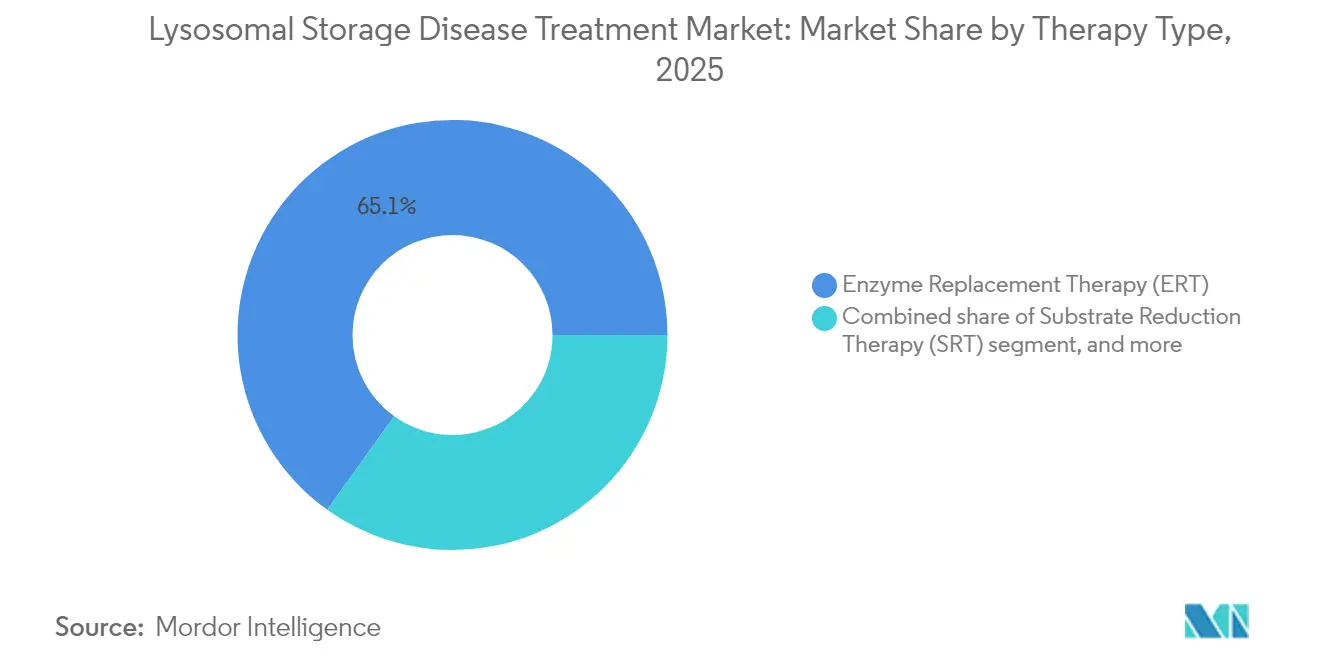
- Por tipo de terapia, a terapia de reposição enzimática liderou com 65,10% da participação de mercado de tratamento de doenças de armazenamento lisossômico em 2025; a terapia gênica tem projeção de expansão a uma CAGR de 10,22% até 2031.
- Por modalidade, os biológicos intravenosos representaram 55,20% do tamanho do mercado de tratamento de doenças de armazenamento lisossômico em 2025, enquanto a terapia oral de pequenas moléculas tem previsão de crescer a uma CAGR de 10,12% até 2031.
- Por tipo de doença, a doença de Gaucher deteve 28,10% do tamanho do mercado de tratamento de doenças de armazenamento lisossômico em 2025; a doença de Niemann-Pick está avançando a uma CAGR de 10,35% até 2031.
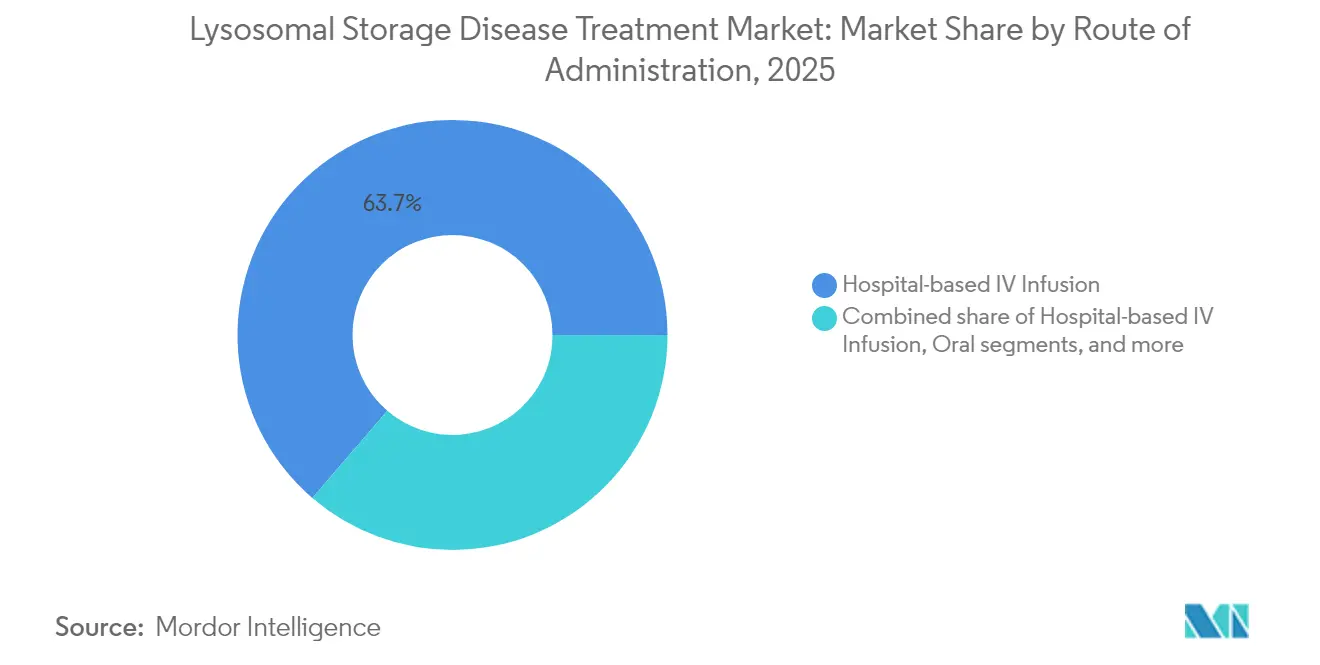
- Por via de administração, a infusão IV hospitalar deteve 63,70% da participação de mercado de tratamento de doenças de armazenamento lisossômico em 2025, enquanto a infusão IV domiciliar tem projeção de registrar uma CAGR de 11,05% até 2031.
- Por usuário final, os hospitais terciários capturaram 65,60% da receita em 2025, enquanto os ambientes de cuidados domiciliares têm previsão de crescer a uma CAGR de 11,20% até 2031.
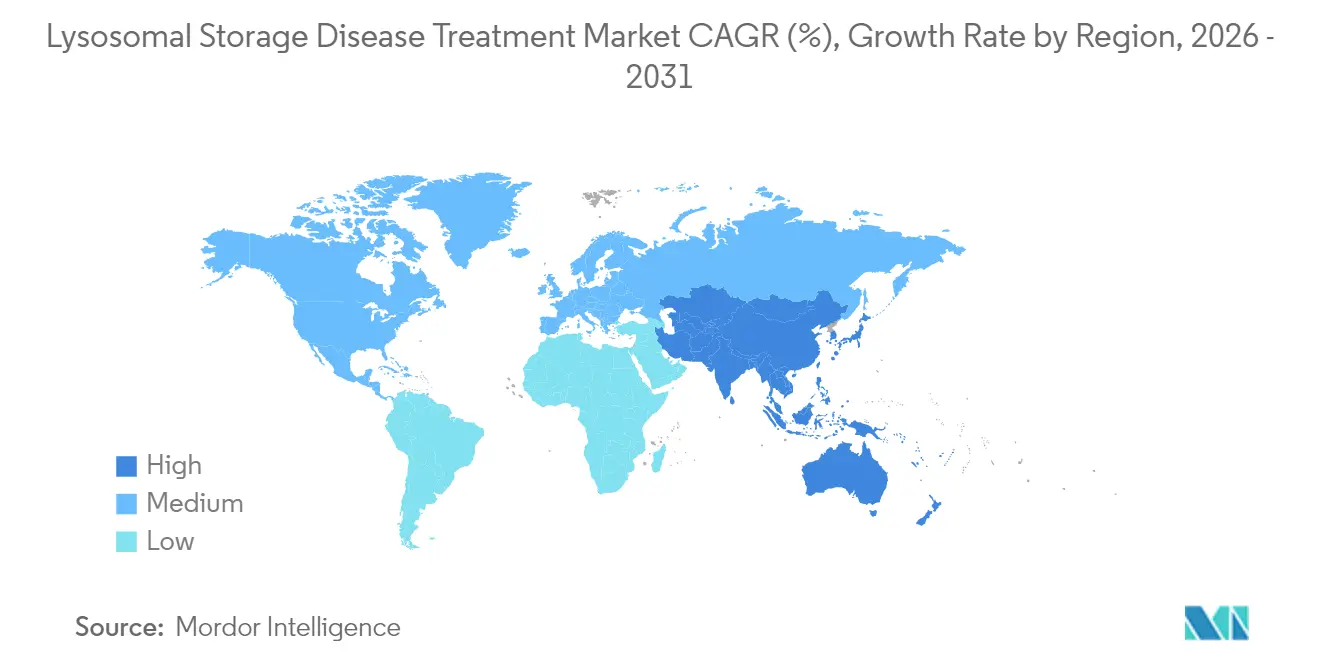
- Por geografia, a América do Norte capturou 42,10% da receita em 2025, enquanto a Ásia-Pacífico tem previsão de crescer a uma CAGR de 9,15% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente prevalência global de doenças de armazenamento lisossômico | +1.2% | Global – maior detecção em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Aumento das designações de medicamentos órfãos e incentivos | +1.0% | Liderança da América do Norte e UE; adoção expandindo-se mundialmente | Curto prazo (≤ 2 anos) |
| Avanços em tecnologias de diagnóstico e rastreamento precoce | +1.8% | América do Norte e UE liderando; implantação rápida na APAC | Curto prazo (≤ 2 anos) |
| Expansão das aprovações de produtos de terapia de reposição enzimática | +1.3% | Global, mais forte na América do Norte e UE | Médio prazo (2-4 anos) |
| Terapias gênicas e celulares emergentes para doenças de armazenamento lisossômico neuropáticas | +2.1% | Global, concentrado nos principais polos farmacêuticos | Longo prazo (≥ 4 anos) |
| Colaborações estratégicas e aumento de investimentos em doenças raras | +1.5% | América do Norte e UE como núcleo; expansão para mercados emergentes | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência Global de Doenças de Armazenamento Lisossômico
O rastreamento genômico neonatal em Xangai identificou uma incidência de doenças de armazenamento lisossômico de 1 em 1.856 nascidos vivos, materialmente acima das estimativas históricas, confirmando o valor dos testes proativos. O programa CARE da Administração Nacional de Produtos Médicos da China incentiva os pedidos de medicamentos órfãos e aumentou as submissões de novos medicamentos investigacionais em 32% desde 2024. Aumentos de prevalência semelhantes estão aparecendo no registro nacional da Coreia do Sul, ressaltando a mudança do diagnóstico anedótico para o rastreamento em toda a população. À medida que os registros se expandem, a demanda por intervenção em estágio inicial cresce, encurtando o atraso diagnóstico de seis anos para menos de seis semanas nos principais centros terciários. Os pipelines terapêuticos são, portanto, recalibrados para indicações de início na infância, onde o benefício clínico é mais pronunciado.
Avanços em Tecnologias de Diagnóstico e Rastreamento Precoce
A espectrometria de massa em tandem de segunda geração agora rastreia até oito doenças de armazenamento lisossômico em um único ensaio com menos de 0,5% de falsos positivos, superando os painéis de atividade enzimática. A integração do sequenciamento de nova geração confirma variantes patogênicas e orienta a terapia de precisão, como a seleção de migalastat para pacientes com doença de Fabry com mutações tratáveis. Os prazos de retorno para genotipagem confirmatória caíram abaixo de sete dias, permitindo o início do tratamento durante internações em unidades de terapia intensiva neonatal. A adoção pelo sistema de saúde é mais rápida no Canadá e na Alemanha, onde o reembolso governamental cobre tanto os ensaios bioquímicos quanto os genômicos. O diagnóstico precoce está catalisando a aceitação dos pagadores para terapias gênicas de alto valor ao evidenciar compensações de custo a longo prazo decorrentes da incapacidade evitada.
Terapias Gênicas e Celulares Emergentes para Doenças de Armazenamento Lisossômico Neuropáticas
A terapia de células-tronco autólogas de dose única do Lenmeldy produziu retenção de marcos motores em 90% dos pacientes tratados com leucodistrofia metacromática, versus 30% historicamente observado em coortes não tratadas[1]FDA dos EUA, "Programa de Voucher de Revisão Prioritária para Doenças Pediátricas Raras," fda.gov. O RGX-121 reduziu o sulfato de heparana no líquido cefalorraquidiano em 85% e permitiu que 80% dos pacientes interrompessem as infusões semanais. As cápsides de AAV9 penetram na barreira hematoencefálica de forma mais eficiente do que os vetores anteriores, sustentando a expressão enzimática por pelo menos 36 meses em ensaios de doença de Gaucher e gangliosidose GM1. Os rendimentos de fabricação, antes limitados a 1e15 genomas de vetores por lote, dobraram com as tecnologias de HEK293 em suspensão, reduzindo o custo dos produtos em 38%. As agências regulatórias estão instituindo mecanismos de revisão contínua que reduziram os prazos de aprovação em nove meses em média, intensificando a velocidade competitiva.
Colaborações Estratégicas e Aumento de Investimentos em Doenças Raras
O acordo de licenciamento de USD 110 milhões da REGENXBIO com a Nippon Shinyaku para programas de MPS exemplifica uma mudança em direção a estruturas regionais de co-comercialização que distribuem o risco e aceleram a entrada no mercado. A aquisição de USD 270 milhões da Inozyme pela BioMarin garante uma TRE em estágio avançado para deficiência de ENPP1, consolidando a amplitude do portfólio por múltiplas vias. O financiamento de risco permanece resiliente, com a Glycomine obtendo USD 115 milhões na Série C para avançar os terapêuticos para distúrbios de glicosilação. As parcerias agora se concentram em plataformas de transporte pela barreira hematoencefálica e engenharia modular de cápsides, campos projetados para atrair mais de USD 2 bilhões em novo capital até 2027. Tais alianças comprimem os prazos de pesquisa e desenvolvimento enquanto concedem às biotecnologias menores acesso à experiência estabelecida em fabricação e regulatória.
Análise de Impacto das Restrições*
| Análise de Impacto das Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de tratamento e desafios de reembolso | −1.8% | Global – mais agudo em mercados emergentes | Longo prazo (≥ 4 anos) |
| Penetração limitada na barreira hematoencefálica das terapias atuais | −1.2% | Global – impacta as formas neuronotrópicas | Médio prazo (2-4 anos) |
| Escalabilidade de fabricação e restrições de fornecimento | −1.4% | Global, concentrado nos polos de produção de terapia gênica | Médio prazo (2-4 anos) |
| Preocupações com segurança a longo prazo e imunogenicidade | −1.0% | Global, afetando todas as modalidades avançadas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Tratamento e Desafios de Reembolso
O Lenmeldy é listado a USD 4,25 milhões, posicionando-o como a terapia mais cara do mundo e forçando os pagadores a adotar contratos baseados em resultados que vinculam o reembolso a desfechos de função motora[2]Thomas Mueller et al., "Carga de Custo da Terapia de Reposição Enzimática na Alemanha," Orphanet Journal of Rare Diseases, ojrd.biomedcentral.com. Na Alemanha, a despesa média anual de reposição enzimática para a doença de Fabry é de EUR 369.047 (USD 405.952) por paciente, sendo 94% deste valor referente ao custo de aquisição do medicamento. Os programas Medicaid estão separando os pacotes de terapia gênica dos pagamentos por capitação para mitigar choques financeiros pontuais. As seguradoras privadas restringem a cobertura a casos com confirmação genética e exigem dados longitudinais de biomarcadores, prolongando o acesso em 17 estados dos EUA. Os modelos inovadores de pagamento em anuidade estão progredindo lentamente devido à falta de orientação regulatória sobre a amortização plurianual.
Penetração Limitada na Barreira Hematoencefálica das Terapias Atuais
A imiglicerase intravenosa não cruza a barreira hematoencefálica, deixando a doença de Gaucher neuropática sem tratamento, apesar do controle dos sintomas somáticos. A transcitose mediada por receptor usando ligantes de transferrina demonstrou absorção enzimática quatro vezes maior em modelos pré-clínicos de doença de Pompe, mas ainda aguarda confirmação na fase 2. A cerliponase alfa intratecal prolonga a sobrevida em pacientes com CLN2, mas requer acesso cirúrgico ao cateter neurocirúrgico trimestral, limitando a adoção ampla. Os vetores gênicos mostram tropismo superior ao SNC, embora anticorpos neutralizantes contra o AAV9 excluam até 25% dos adultos do recrutamento para ensaios. As restrições de fabricação para vetores de alto título persistem apesar das linhas produtoras de duplo plasmídeo que aumentam o rendimento em 30%.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Terapia:
Liderança Sustentada da TRE Encontra Rápida Ascensão da Terapia GênicaO tamanho do mercado de tratamento de doenças de armazenamento lisossômico para terapia de reposição enzimática foi de USD 3,1 bilhões em 2025, equivalente a 65,10% da receita total, e permanece fundamental para o cuidado das doenças de Gaucher, Fabry e Pompe. O posicionamento competitivo centra-se em enzimas de segunda geração, como a avalglucosidase alfa, que oferece maior captação muscular em comparação à predecessora alglucosidase. No entanto, a CAGR de 10,22% da terapia gênica reflete sua proposta de valor de dose única. A aprovação do Lenmeldy demonstra benefício neurológico duradouro, enquanto o UX111 da Ultragenyx lidera a fila de revisão da FDA em 2025 para a síndrome de Sanfilippo. A redução de substrato e os chaperones farmacológicos oferecem ganhos incrementais para coortes específicas de mutações, reforçando as trajetórias de medicina de precisão no mercado de tratamento de doenças de armazenamento lisossômico. A convergência do pipeline em direção a regimes combinados, como o Pombiliti mais Opfolda, visa amplificar o tráfico intracelular e prolongar os intervalos de tratamento.


Por Modalidade:
Os Regimes Orais Ganham Terreno em Relação aos Padrões ParenteraisOs biológicos intravenosos retiveram 55,20% da receita em 2025, ancorados por infusões semanais de imiglicerase, agalsidase beta e alglucosidase alfa. Os redutores de substrato de pequenas moléculas orais — venglustat, lucerastat e o aprovado Cerdelga — registraram o maior crescimento com CAGR de 10,12%, impulsionados pelos benefícios de adesão e pela ausência de reações à infusão. O mix de modalidades está se inclinando ainda mais à medida que o chaperone oral migalastat se expande para genótipos adicionais da doença de Fabry. As vias intratecal e intracerebroventricular são reservadas para síndromes neuropáticas; dispositivos como o SmartFlow Neuro permitem o posicionamento preciso da cânula para a transferência gênica de Kebilidi. As tecnologias de PEGuilação e fusão com Fc prolongam a meia-vida das TREs como o ELFABRIO, reduzindo a frequência de infusão para mensal. A dosagem centrada no paciente está alinhada com a expansão da infusão domiciliar e ressalta o foco dos pagadores na redução do custo total do cuidado no mercado de tratamento de doenças de armazenamento lisossômico.
Por Tipo de Doença:
Portfólio Consolidado da Doença de Gaucher Versus Rápido Momentum da Doença de Niemann-PickA doença de Gaucher permanece como o maior submercado, detendo 28,10% da receita de 2025, apoiada por três TREs comerciais e um agente oral que diversificam a pressão sobre os preços. A competição estimula rebates periódicos de preços e programas expandidos de uso compassivo. A doença de Niemann-Pick tipifica a futura coorte de alto crescimento com CAGR de 10,35% até 2031, após as duplas aprovações da FDA do Miplyffa (oral) e do AQNEURSA (IV), que encerraram décadas de vazio terapêutico. As doenças de Fabry e Pompe sustentam expansão em dígito médio único, graças à adoção da terapia com chaperones e às enzimas de nova geração, que demonstram melhores desfechos renais e pulmonares. As mucopolissacaridoses impulsionam a inovação em terapia gênica; o RGX-111 para MPS IIB poderia proporcionar correção duradoura do SNC, desafiando a TRE intratecal crônica. Os pipelines emergentes em gangliosidose GM1 e alfa-manosidose ilustram o potencial de espaço inexplorado, à medida que os dados de estágio inicial mostram >70% de redução nos substratos de armazenamento.
Por Via de Administração:
A Infusão Domiciliar Redesenha os Caminhos de CuidadoOs centros de IV hospitalares administraram 63,70% das doses em 2025, mas o direcionamento dos pagadores para locais de cuidado de menor custo está acelerando a mudança para ambientes domiciliares, que agora registram CAGR de 11,05%. As evidências do mundo real de coortes alemãs de doença de Fabry mostram paridade nas taxas de eventos adversos entre infusões domiciliares e clínicas, ao mesmo tempo que reduzem os custos não relacionados ao medicamento em 42%. Os regimes orais impulsionam ainda mais a descentralização, possibilitando a autoadministração e reduzindo os encargos de deslocamento para famílias em áreas rurais. As vias intratecais, apesar dos requisitos cirúrgicos, são cada vez mais oferecidas em centros de neurocirurgia satélites para ampliar o acesso. As terapias gênicas, administradas uma única vez em hospitais especializados, podem posteriormente eliminar a necessidade de infusões crônicas, acentuando o impacto disruptivo na infraestrutura de entrega no mercado de tratamento de doenças de armazenamento lisossômico.
Por Usuário Final:
Centros Terciários Perdem Exclusividade para o Cuidado Baseado na ComunidadeOs hospitais terciários ainda gerenciam 65,60% dos pacientes tratados, dadas as complexas demandas de diagnóstico e monitoramento. No entanto, os programas de cuidados domiciliares, impulsionados pela telemedicina, apresentam CAGR de 11,20%, à medida que as equipes de infusão lideradas por enfermeiros expandem o alcance geográfico. As clínicas especializadas em doenças raras, frequentemente afiliadas a universidades, preservam sua relevância por meio do acesso a protocolos investigacionais e expertise multidisciplinar. A dosagem única da terapia gênica comprime os fluxos de receita hospitalar a longo prazo, levando as instituições a buscar contratos baseados em valor e serviços adicionais de aconselhamento genômico. Os pagadores estão pilotando pacotes de cuidado integrado que reembolsam testes genéticos, aconselhamento e entrega de medicamentos sob um único código, realinhando os incentivos para o manejo comunitário no mercado de tratamento de doenças de armazenamento lisossômico.
Análise Geográfica
Mercado de Tratamento de Doenças de Armazenamento Lisossomal na América do Norte
A América do Norte respondeu por 42,10% da receita de 2025, impulsionada pelo programa de Voucher de Revisão Prioritária de Doenças Pediátricas Raras da FDA e pela ampla cobertura de seguros de saúde comerciais. Mais de 20 ensaios clínicos ativos de terapia gênica estão recrutando pacientes nos Estados Unidos, consolidando a dominância da região em inovação. A disparidade entre estados persiste: a Califórnia cobre despesas de viagem e hospedagem para receptores de Lenmeldy provenientes de outros estados, enquanto seis estados do Meio-Oeste limitam as terapias gênicas a carve-outs do Medicaid, prolongando os prazos de acesso. O sistema universal do Canadá reembolsa cinco terapias de reposição enzimática em uma lista designada de medicamentos órfãos, embora o intervalo entre aprovação e financiamento seja em média de 14 meses.
Mercado de Tratamento de Doenças de Armazenamento Lisossomal na Ásia-Pacífico
A Ásia-Pacífico é o território de crescimento mais rápido, com CAGR de 9,15%. A Lista Atualizada de Doenças Raras da China, agora com 207 condições, reduziu o tempo de revisão regulatória para agentes importados para 9 meses, ante 24 meses antes de 2023. O projeto-piloto de triagem genômica de Xangai revelou uma incidência de doenças de armazenamento lisossomal muito acima das médias globais, impulsionando subsídios nacionais para expansão. O Japão utiliza sua via acelerada Sakigake para atrair registros de biotecnologias estrangeiras, enquanto o Seguro Nacional de Saúde da Coreia do Sul cobre mais de 90% do tratamento da doença de Fabry, demonstrando avançada maturidade dos pagadores. A política de doenças raras da Índia subsidia até INR 2 milhões (2,2 milhões de USD) por paciente para terapia gênica, embora o desembolso permaneça irregular.
Mercado de Tratamento de Doenças de Armazenamento Lisossomal na Europa
A Europa mantém uma participação estável, impulsionada pela Rede Europeia de Referência para Distúrbios Metabólicos Hereditários, que coordena o atendimento transfronteiriço. A Alemanha valida a paridade de custos de infusão domiciliar e apoia recargas mensais de prescrição para minimizar visitas a clínicas. A região da Lombardia, na Itália, torna obrigatória a triagem neonatal para doenças de armazenamento lisossomal, ampliando a adoção do diagnóstico precoce. A França favorece modelos de reembolso vinculados a resultados para terapias gênicas de alto custo, com projetos-piloto de cláusulas de garantia de cinco anos. O NHS do Reino Unido está negociando pagamentos por assinatura baseados em seu contrato antimicrobiano no modelo "Netflix", com o objetivo de limitar os gastos anuais com terapias para doenças de armazenamento lisossomal e, ao mesmo tempo, garantir volume ao fornecedor.

Panorama regulatório
O ambiente regulatório para terapias de doenças de armazenamento lisossômico (DAL) continua a ser influenciado por incentivos a medicamentos órfãos e vias de revisão acelerada nos principais mercados. Nos Estados Unidos, ações recentes da FDA indicam impulso contínuo tanto em DALs neurológicas quanto sistêmicas, incluindo aprovações de terapias para a doença de Niemann-Pick tipo C (Miplyffa e Aqneursa em setembro de 2024) e a aprovação acelerada, em março de 2026, do AVLAYAH (tividenofusp alfa-eknm) da Denali Therapeutics para a síndrome de Hunter (MPS II). Essa sequência reflete o uso contínuo de padrões de evidência flexíveis em indicações graves e ultrarraras.
Na Europa e no Reino Unido, reguladores e pagadores estão intensificando a coordenação para lidar com atrasos de acesso a medicamentos de alto custo para doenças raras. A Agência Europeia de Medicamentos expandiu sua atividade de designação órfã em categorias adjacentes de DAL, incluindo designações órfãs registradas em 2025 para alfa-manosidose e mucopolissacaridose tipo IIIB, o que apoia a formação do pipeline e os incentivos de taxas. No Reino Unido, o NHS Wales atualizou sua política de contratação de Tratamento Medicamentoso para Doenças de Armazenamento Lisossômico em fevereiro de 2026, enquanto o Plano de Ação para Doenças Raras da Inglaterra 2026 inclui uma meta para alinhar as vias de decisão paralelas da MHRA e do NICE (marco de abril de 2026), sinalizando um foco contínuo em avaliação e contratação mais rápidas após as decisões de licenciamento.
Cenário Competitivo
A unidade Genzyme da Sanofi ancora a liderança em reposição enzimática com as franquias Cerezyme, Fabrazyme e Myozyme, com vendas combinadas em 2024 superiores a USD 1,8 bilhão. A Takeda sustenta profundidade em mucopolissacaridoses, enquanto o VIMIZIM e o NAGLAZYME da BioMarin geraram USD 2,4 bilhões em receita em 2023, financiando a expansão do pipeline para terapia gênica. Os incumbentes do mercado estão reformulando as enzimas de primeira geração com PEGuilação e glico-engenharia para contrariar a pressão dos biossimilares.
A Orchard Therapeutics obteve vantagem de pioneirismo em terapia gênica direcionada ao SNC com o Lenmeldy, com preço de USD 4,25 milhões em meio à implantação de acordos baseados em valor. O UX111 da Ultragenyx encabeça o calendário regulatório de 2025 com revisão prioritária da FDA para a síndrome de Sanfilippo. A REGENXBIO está co-desenvolvendo o RGX-121 no Japão por meio de um acordo de USD 110 milhões com a Nippon Shinyaku, ilustrando a globalização das estratégias de comercialização.
As plataformas de cruzamento da barreira hematoencefálica são um polo de atividade de parcerias; a Chiesi licenciou o sistema de transporte mediado por anticorpos da Aliada para fusão com enzimas lisossômicas para indicações neuropáticas. A capacidade de fabricação de vetores virais está emergindo como um diferencial estratégico: empresas com suítes de biorreatores de 2.000 L internamente relatam COGS 35% menores do que os pares dependentes de CDMO. Indicações de espaço inexplorado, como a gangliosidose GM1, atraem investimentos em estágio inicial; a terapia gênica pré-clínica da GC Biopharma reduziu os níveis de GM1 em mais de 70%, sinalizando a amplitude do pipeline além das tradicionais "três grandes" doenças.
Líderes da Indústria de Tratamento de Doenças de Armazenamento Lisossômico
Pfizer Inc
Takeda Pharmaceutical Company Limited (Shire Plc)
Sanofi (Genzyme Corporation)
BioMarin
Johnson & Johnson (Actelion Pharmaceuticals Ltd)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento de Doenças de Armazenamento Lisossomal
- Sanofi
- Takeda Pharmaceuticals
- Pfizer
- BioMarin
- Johnson & Johnson
- Amicus Therapeutics
- Alexion Pharmaceuticals
- Sigilon Therapeutics
- GC Biopharma
- Orchard Therapeutics
- Cyclo Therapeutics
- IntraBio
- Chiesi Farmaceutici
- Freeline Therapeutics
- Rocket Pharmaceuticals
- Forge Biologics
- Polaryx Therapeutics
- M6P Therapeutics
- Sarepta Therapeutics
- Krystal Biotech

Oportunidades de mercado e perspectivas futuras
A oportunidade de espaço em branco está concentrada em tratamentos que abordam manifestações neurológicas das DALs, nas quais a reposição enzimática intravenosa convencional frequentemente é insuficiente na penetração da barreira hematoencefálica. Um sinal claro é a aprovação acelerada pela FDA, em março de 2026, do AVLAYAH da Denali Therapeutics para a síndrome de Hunter (MPS II), centrada na entrega ao sistema nervoso central, juntamente com o progresso em fase avançada de terapias genéticas com AAV, como o UX111 da Ultragenyx para a síndrome de Sanfilippo tipo A (a FDA aceitou o BLA reapresentado em abril de 2026, com data de ação prevista para 19 de setembro de 2026). Juntas, essas etapas aumentam a importância de centros especializados capazes de administrar terapias avançadas, e ampliam a necessidade de diagnósticos de apoio que confirmem o genótipo e acompanhem a resposta de biomarcadores.
Regimes crônicos orais e centrados no paciente também criam uma camada de oportunidade, particularmente onde reduzem a carga de infusão e permitem que o cuidado migre para locais de menor custo. A aceitação, em maio de 2026, pela FDA da revisão prioritária para o venglustat da Sanofi na doença de Gaucher tipo 3 (data de ação prevista para 25 de novembro de 2026) reforça o investimento contínuo em opções orais de pequenas moléculas que podem complementar ou competir com os biológicos infundidos para fenótipos mais difíceis de tratar. Paralelamente, a expansão da infraestrutura governamental e de pagadores para doenças raras, incluindo o acordo entre o Governo do Canadá e Ontário em janeiro de 2025, no âmbito da Estratégia Nacional para Medicamentos para Doenças Raras (535 milhões de CAD), apoia uma triagem e diagnóstico mais amplos, o que expande o grupo tratado à medida que as terapias se tornam disponíveis.
Recent Industry Developments in Mercado de Tratamento de Doenças de Armazenamento Lisossomal
- Junho de 2026: A Sanofi relatou resultados positivos do estudo de Fase 3 Baby-COMET do Nexviazyme (avalglucosidase alfa) na doença de Pompe de início infantil. A atualização reforça o investimento no ciclo de vida de enzimas de próxima geração e apoia a diferenciação em resultados em coortes pediátricas tratadas mais precocemente.
- Abril de 2026: A Ultragenyx anunciou que a FDA dos EUA aceitou o BLA reapresentado para a terapia genética UX111 (rebisufligene etisparvovec) para a síndrome de Sanfilippo tipo A (MPS IIIA), estabelecendo uma data de ação PDUFA de 19 de setembro de 2026. A aceitação mantém a pressão competitiva sobre os regimes crônicos tradicionais e aumenta a importância da preparação da fabricação de AAV em escala comercial antes de um possível lançamento.
- Setembro de 2024: A FDA dos EUA aprovou novos tratamentos para a doença de Niemann-Pick tipo C, incluindo o Miplyffa (arimoclomol) da Zevra Therapeutics e o Aqneursa (levacetilleucina) da IntraBio. Essas aprovações expandiram as opções terapêuticas para um segmento de DAL neuronopática historicamente carente de atendimento e validaram a receptividade regulatória tanto a abordagens orais quanto intravenosas em indicações ultrarraras focadas em neurologia.


Mercado de Tratamento de Doenças de Armazenamento Lisossomal Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange as receitas geradas pelo tratamento terapêutico de doenças de armazenamento lisossômico, incluindo terapias medicamentosas e biológicas usadas para controlar ou modificar esses distúrbios metabólicos hereditários, em todos os principais ambientes de cuidado e geografias.
Exclusões de escopo: testes diagnósticos, programas de triagem, serviços de aconselhamento genético e cuidados de suporte básicos que não fazem parte de um regime de tratamento definido são excluídos.
Visão geral da segmentação
- Por Tipo de Terapia
- Terapia de Reposição Enzimática (TRE)
- Terapia de Redução de Substrato (TRS)
- Terapia Gênica
- Terapia com Chaperones Farmacológicos
- Transplante de Células-Tronco Hematopoiéticas
- Por Modalidade
- Biológicos Intravenosos
- Pequenas Moléculas Orais
- Administração Intratecal/Intracerebroventricular
- Por Tipo de Doença
- Doença de Gaucher (Tipos I–III)
- Doença de Fabry
- Doença de Pompe
- Mucopolissacaridoses (I, II, III, IV, VI, VII)
- Doença de Niemann-Pick (Tipos A/B e C)
- Outros Tipos de Doença
- Por Via de Administração
- Infusão IV Hospitalar
- Infusão IV Domiciliar
- Oral
- Intratecal/Intracerebroventricular
- Por Usuário Final
- Hospitais Terciários
- Clínicas Especializadas/de Doenças Raras
- Ambientes de Cuidados Domiciliares
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Resto da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Resto do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental foi usado para definir o limite do que se considera tratamento e para construir o panorama inicial de demanda e acesso para terapias de doenças raras. Revisamos fontes públicas como bulas de medicamentos e bases de dados de aprovação da FDA, páginas de estatísticas de saúde e doenças raras do CDC, literatura clínica do NIH e NCBI (PubMed), pipelines do ClinicalTrials.gov e indicadores de sistemas de saúde da OMS, de modo que os dados de entrada sejam fundamentados em informações verificáveis.
Além disso, utilizamos relatórios corporativos e apresentações a investidores para entender lançamentos de terapias, comentários sobre preços e padrões de disponibilidade regional, que costumam ser importantes na adoção de terapias para doenças de armazenamento lisossômico. Também foram usadas assinaturas pagas selecionadas que compilam dados financeiros de empresas, atividade de patentes e notícias para verificar o momento dos lançamentos e as áreas de foco terapêutico. Esta lista é apenas ilustrativa, e muitas outras fontes públicas também foram consultadas para coleta de dados, validação e esclarecimento durante o estudo.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em validar como os pacientes avançam do diagnóstico ao tratamento e como a escolha da terapia varia conforme o tipo de doença, a via de acesso e o país. Conversamos com uma combinação de fabricantes de terapias, distribuidores e farmácias especializadas, partes interessadas de hospitais e clínicas de doenças raras, e médicos, e as contribuições dos entrevistados foram usadas para confirmar as curvas de adoção e a lógica de preços e reembolso que determinam quando as terapias começam a ser usadas nas principais regiões.
Distribuição dos entrevistados no trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 15% | APAC: 39% |
| Nível médio: 49% | Líderes funcionais/de unidade: 29% | EMEA: 36% |
| Players menores: 20% | Gerentes: 56% | Américas: 25% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual o grupo de pacientes tratados é formado pelas principais categorias de doenças de armazenamento lisossômico e, em seguida, filtrado pelas taxas de diagnóstico e pelo acesso à terapia especializada. Uma vez definido o grupo endereçável, os gastos são estimados usando o mix de terapias e os níveis típicos de custo anual por modalidade, e os totais são reconciliados no nível regional.
Para manter o resultado realista, corroboramos os resultados com aproximações seletivas bottom-up, como verificações amostrais de volume de terapia, discussões de canal sobre a participação de infusão versus infusão domiciliar, e verificações de consistência sobre a exposição relatada pelos fornecedores por geografia. As entradas que movem significativamente o modelo incluem padrões de prevalência e incidência da doença, expansão do diagnóstico e da triagem neonatal, mix de tipos de terapia (TRE, TRS, terapia de chaperona, terapia genética e transplante, quando aplicável), mudanças na via de administração e cronogramas de preços e reembolso que podem retardar a adoção. Quando os dados de determinado país são escassos, indicadores substitutos de sistemas de saúde comparáveis são usados, e a suposição é posteriormente testada em entrevistas com partes interessadas regionais.
A previsão é feita principalmente por meio de análise de cenários apoiada por suavização de séries temporais de curto prazo, já que os mercados de doenças raras podem se mover bruscamente após aprovações, expansões de rótulo ou decisões de reembolso. As premissas de crescimento são ajustadas somente depois de estarem alinhadas com as visões de especialistas sobre o momento do pipeline, as taxas esperadas de identificação de pacientes e a velocidade realista de implementação por região.
Validação de dados e ciclo de atualização
Os resultados são verificados em várias etapas, primeiro comparando os pacientes tratados implícitos e o gasto por paciente com sinais independentes, como vias de utilização de terapia, momento de lançamento e direção da cobertura de reembolso. Variações que parecem muito altas ou muito baixas são sinalizadas, e as premissas são revisadas até que os totais finais possam ser explicados a partir da cadeia de entradas. Se um número-chave mudar além de uma faixa aceitável, recontatamos os entrevistados relevantes para confirmar o que realmente mudou.
O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como uma aprovação importante, retirada ou mudança de preço vinculada ao reembolso da terapia. Antes da entrega, uma última revisão é realizada para que os clientes recebam a visão mais atualizada, com base nas informações públicas mais recentes e nas premissas validadas.
Tamanho do Mercado de Tratamento de Doenças de Armazenamento Lisossômico da Mordor Intelligence Versus Outras Estimativas Publicadas
É comum encontrar valores diferentes para o tamanho do mercado de tratamento de doenças de armazenamento lisossômico, mesmo quando o nome do tema parece semelhante. A maioria das diferenças vem de onde o limite é traçado e da rapidez presumida da adoção em um mercado fortemente influenciado por aprovações, reembolso e identificação de pacientes.
Ao acompanhar o mix de modalidades terapêuticas, as premissas de acesso de pacientes tratados e os pontos de atualização anual de preços, a Mordor Intelligence mantém a estimativa vinculada exclusivamente ao pool de receitas de tratamento, que pode divergir quando escopos adjacentes, como medicamentos amplos para doenças raras, cuidados de suporte ou cronogramas de pipeline vagamente definidos, são incluídos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,12 bilhões de USD (2026) | |
| Consultoria Global A | 4,54 bilhões de USD (2024) | Utiliza um ano-base anterior e um cenário de crescimento mais lento, e parece centrar o modelo em classes de terapia já estabelecidas, com visibilidade limitada sobre mudanças abruptas provenientes de novas modalidades e expansão de acesso. |
| Central de Pesquisa do Setor B | 9,40 bilhões de USD (2024) | Provavelmente aplica uma definição mais ampla que pode incluir receitas mais amplas de medicamentos para doenças raras ou distúrbios sobrepostos, o que pode inflar os totais quando a população tratada de DAL e o limite exclusivo de tratamento não são rigorosamente filtrados. |
A diferença na tabela é explicada principalmente pela escolha do ano-base e, mais importante, pelo que é contabilizado como receita de tratamento dentro do escopo versus categorias adjacentes. Quando o escopo, o ritmo de adoção e o momento de precificação são claramente definidos, o total do mercado se torna mais fácil de reproduzir e de usar para o planejamento entre regiões.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de tratamento de doenças de armazenamento lisossômico?
O tamanho do mercado de tratamento de doenças de armazenamento lisossômico atingiu USD 5,12 bilhões em 2026 e tem projeção de crescer para USD 7,39 bilhões até 2031.
Qual tipo de terapia detém a maior participação de mercado?
A terapia de reposição enzimática manteve 65,10% da receita global em 2025, tornando-se a abordagem de tratamento dominante.
Por que a terapia gênica é considerada disruptiva neste espaço?
A terapia gênica oferece benefício potencialmente curativo de dose única e está crescendo a uma CAGR de 10,22%, superando todas as outras modalidades.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico tem previsão de registrar uma CAGR de 9,15% até 2031, impulsionada pela modernização regulatória e pela expansão do rastreamento neonatal.
Como os altos custos de tratamento estão sendo gerenciados?
Os pagadores estão adotando contratos baseados em resultados, modelos de assinatura e pagamentos em anuidade para distribuir o impacto financeiro de terapias com preços acima de USD 4 milhões.
Página atualizada pela última vez em:



