
Analyse du marché des voitures de luxe par Mordor Intelligence
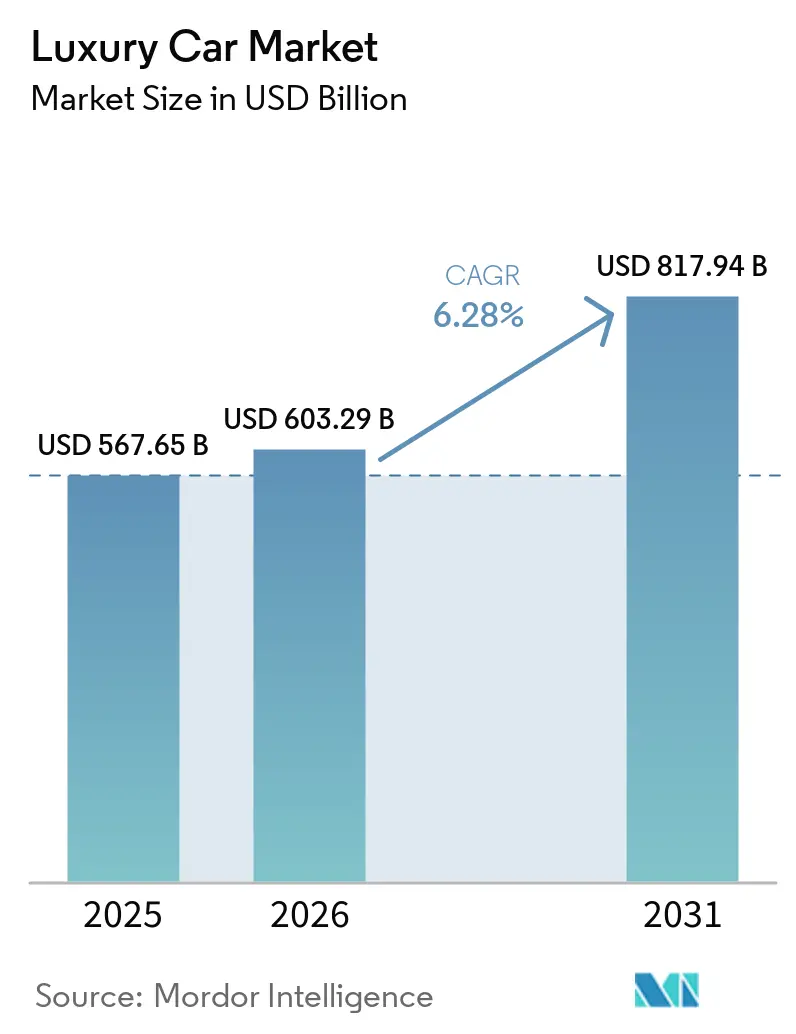
La taille du marché des voitures de luxe devrait augmenter de 603,3 milliards USD en 2026 à 641,2 milliards USD en 2027 et atteindre 852,4 milliards USD d'ici 2032, avec un CAGR de 5,86 % sur 2027-2032.
La demande de voitures électriques en Europe et la demande de véhicules utilitaires sport (SUV) aux États-Unis favorisent des programmes véhicules adaptables. L'expansion de la population à haute valeur nette en Asie-Pacifique élargit la demande potentielle, tandis que la concurrence par les prix en Chine limite la prime que les acheteurs premium sont prêts à accepter. La perturbation des puces Nexperia a débuté en Europe en octobre 2025 à la suite de mesures du gouvernement néerlandais et de décisions judiciaires ainsi que de contrôles à l'exportation chinois, exposant le risque lié au remplacement lent des composants. La production flexible et la commercialisation adaptée à chaque pays des nouvelles capacités deviennent des réponses concurrentielles pratiques. La croissance favorise les producteurs capables de déplacer la production entre les groupes motopropulseurs et de qualifier rapidement des composants alternatifs, tandis que la concurrence par les prix en Chine limite ce que le positionnement premium seul peut générer.
Points clés du rapport
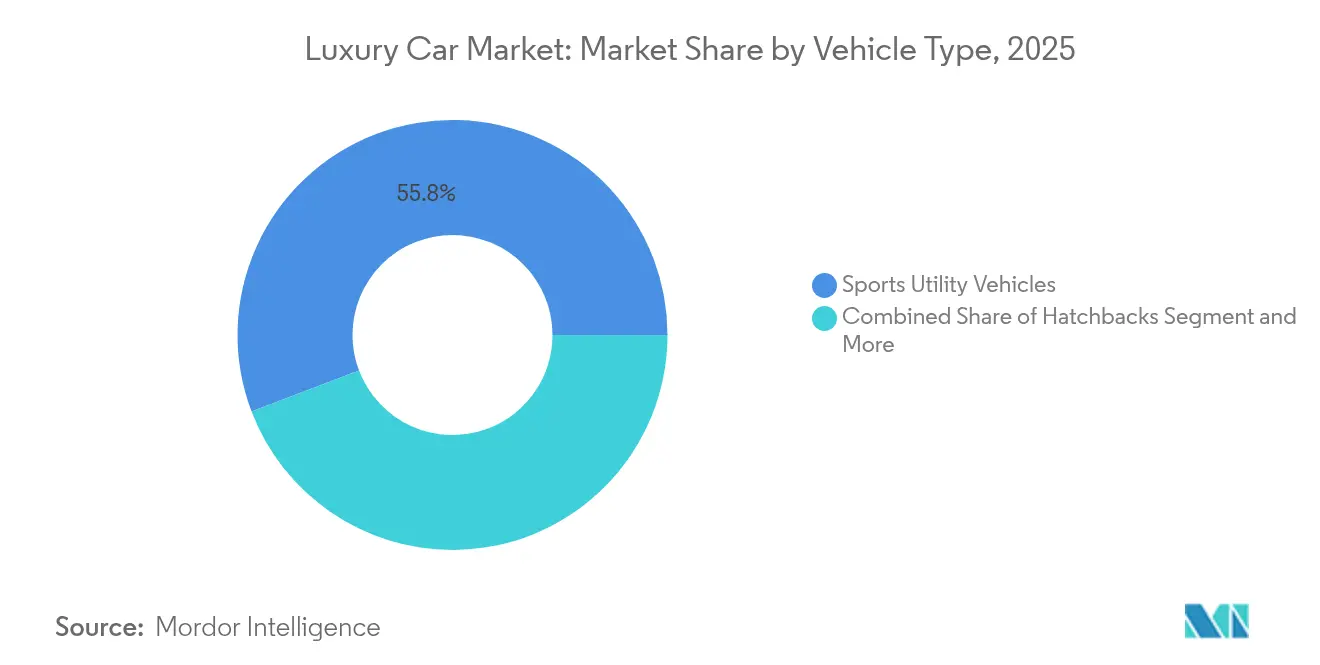
- Par type de véhicule, les SUV détenaient une part de marché des voitures de luxe de 56,28 % en 2026 et sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 7,3 % sur 2027-2032.
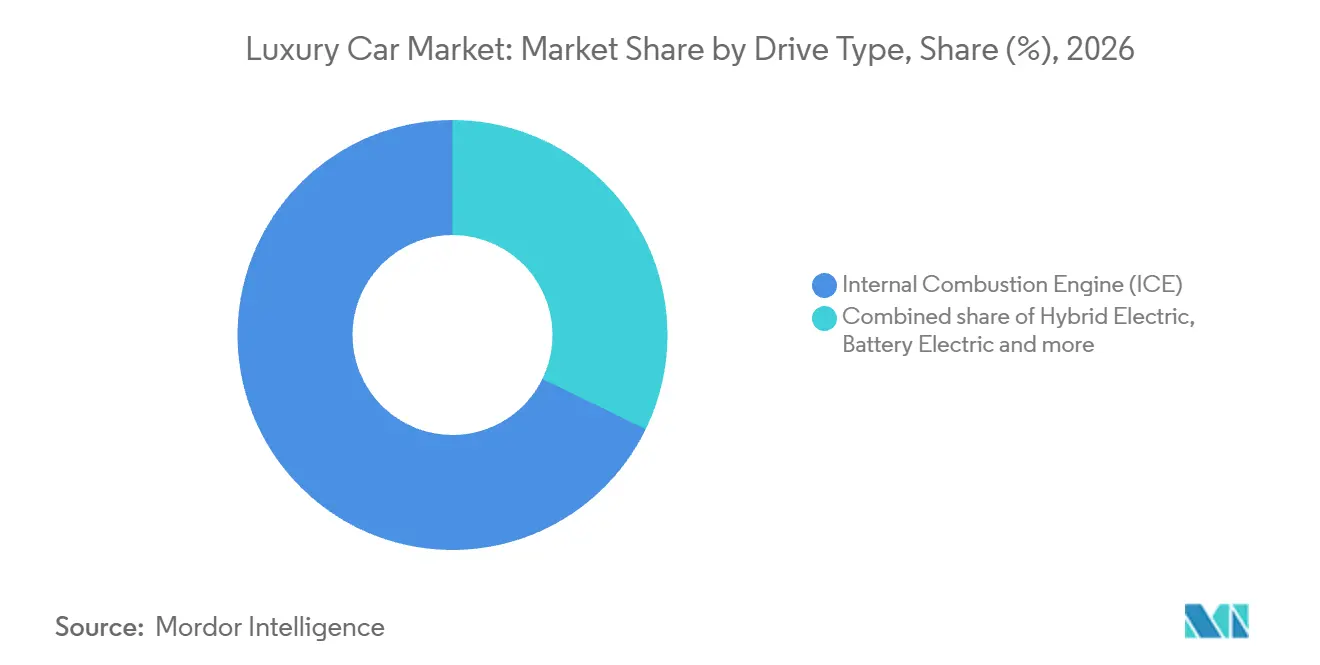
- Par type de motorisation, les véhicules à moteur à combustion interne (MCI) représentaient une part de 67,78 % de la taille du marché des voitures de luxe en 2026, tandis que les véhicules électriques à batterie sont prévus comme le segment à la croissance la plus rapide avec un CAGR de 8,4 % sur 2027-2032.
- La répartition par catégorie de véhicule était dominée par le luxe intermédiaire avec 44,78 % du marché en 2026, tandis que les véhicules ultra-luxe et exotiques sont prévus comme le segment à la croissance la plus rapide avec un CAGR de 7,5 % sur 2027-2032.
- Parmi les canaux de vente, les concessionnaires agréés détenaient 89,38 % du marché en 2026, et les ventes directes aux consommateurs et en ligne sont prévues comme le segment à la croissance la plus rapide avec un CAGR de 8,3 % sur 2027-2032.
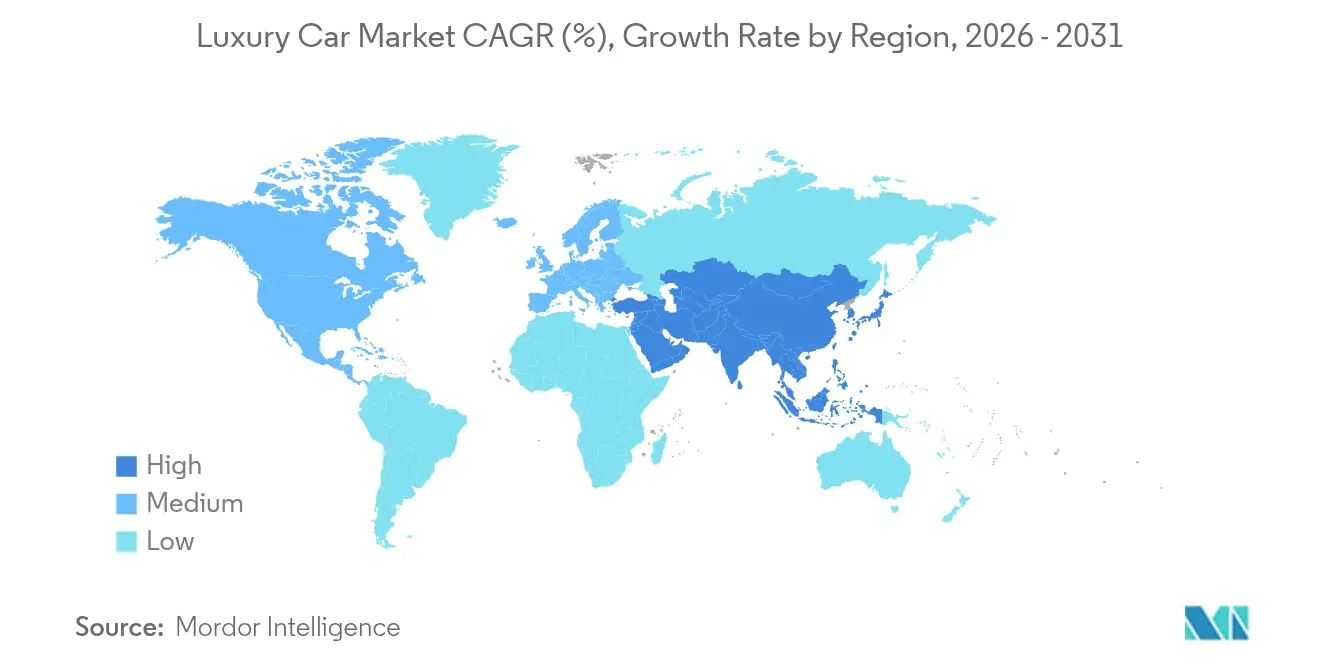
- Sur le plan géographique, l'Asie-Pacifique représentait 43,07 % du marché en 2026, tandis que le Moyen-Orient et l'Afrique sont prévus comme la région à la croissance la plus rapide avec un CAGR de 7,5 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Boom de la Demande de SUV de Luxe | +2.2% | Les États-Unis | Moyen terme (2 à 4 ans) |
| Électrification Rapide des Modèles Premium | +2% | L'Europe et les marchés internationaux | Moyen terme (2 à 4 ans) |
| Croissance de la Population HNWI en Asie et au Moyen-Orient | +1.4% | La région Asie-Pacifique | Long terme (≥ 4 ans) |
| Amélioration des Attentes en Matière d'ADAS et de Sécurité | +1.1% | Le Royaume-Uni | Court terme (≤ 2 ans) |
| Transition vers la Vente en Ligne et Directe aux Consommateurs | +0.7% | À travers l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Personnalisation de Masse et Options Sur Mesure | +0.5% | La Chine et Crewe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Boom de la Demande de SUV de Luxe
La demande pour un SUV de luxe établi peut soutenir un programme véhicule et le réseau de distribution régional qui le commercialise auprès des acheteurs. Mercedes-Benz USA, le distributeur américain de la marque, a indiqué que les ventes au détail préliminaires du SUV GLE aux États-Unis ont augmenté de 14 % en 2025, la meilleure année jamais enregistrée pour ce modèle. Les chiffres préliminaires ont également montré une croissance des ventes au détail du GLE de 12 % en glissement annuel au quatrième trimestre 2025. La croissance sur les deux périodes, avec le gain du quatrième trimestre inférieur au gain annuel, indique que la demande pour le GLE fabriqué en Alabama s'est maintenue jusqu'en fin d'année.
Électrification Rapide des Modèles Premium
La demande des clients transforme l'électrification en un enjeu de capacité opérationnelle pour les constructeurs premium. BMW Group a annoncé des livraisons mondiales provisoires de 110 257 véhicules entièrement électriques au troisième trimestre 2026, en hausse de 7,2 % en glissement annuel.[1] Dans sa mise à jour du troisième trimestre, Mercedes-Benz a indiqué que ses variantes électriques à batterie GLC, CLA, GLB et GLA étaient épuisées en Europe pour le reste de 2026, avec des carnets de commandes s'étendant bien dans 2027. Ses usines de Brême, Rastatt et Kecskemét fonctionnaient en régime de 3 équipes pour répondre à la demande de ces modèles. Ces variantes électriques étant épuisées en Europe pour le reste de 2026 et les usines fonctionnant déjà en 3 équipes, l'exécution des commandes européennes engagées dépend d'une production supplémentaire.
Croissance de la Population HNWI en Asie et au Moyen-Orient
Une population à patrimoine investissable en expansion peut accroître le vivier d'acheteurs potentiels de voitures de luxe en Asie-Pacifique. Capgemini a rapporté une croissance de 9,4 % de la population d'individus à haute valeur nette dans la région en 2025. Ces individus ont été définis comme possédant au moins 1 million USD d'actifs investissables, à l'exclusion de leur résidence principale, des objets de collection, des biens de consommation et des biens durables de consommation. Le seuil de 1 million USD excluant la résidence principale et les biens durables de consommation, la mesure capture les ressources investissables potentiellement disponibles pour des achats discrétionnaires tels que les voitures de luxe.
Amélioration des Attentes en Matière d'ADAS et de Sécurité
L'aide à la conduite peut apporter une valeur pratique à un véhicule de luxe lorsque les clients l'utilisent au quotidien. En juin 2026, les clients BMW avaient parcouru plus de 200 millions de kilomètres en mode mains libres avec l'Assistant Autoroute. BMW a indiqué que cette fonction était utilisée quotidiennement sur plusieurs gammes de modèles, notamment la Série 5, la Série 7, le X5, le X6, le X7 et le XM. L'utilisation quotidienne donne à BMW une fonction concrète à mettre en avant pour différencier ses véhicules, au-delà de la simple présence d'un label de système d'assistance. Sa diffusion sur les gammes berlines et SUV permet à la même proposition mains libres de s'adresser à plusieurs groupes d'acheteurs de véhicules de luxe.
Analyse de l'Impact des Freins*
| Frein | Impact (%) sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Coût d'Achat et de Possession Élevé | -0.8% | Le marché national chinois | Moyen terme (2 à 4 ans) |
| Pénuries de Semi-conducteurs et de Composants | -0.6% | L'Europe et la Chine | Court terme (≤ 2 ans) |
| Volatilité de la Demande Macroéconomique | -0.4% | Le marché national chinois | Court terme (≤ 2 ans) |
| Pression Réglementaire Climatique Anti-SUV | -0.2% | Le marché national français | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'Achat et de Possession Élevé
Des prix d'achat élevés peuvent exposer les marques de luxe étrangères à la concurrence de modèles chinois moins chers. Ces alternatives répondaient aux préférences des acheteurs en matière de confort et d'électronique, renforçant le défi de défendre une prime uniquement par les caractéristiques de l'habitacle. La part des voitures premium dans les ventes totales de voitures en Chine est tombée à 13 % au cours des neuf premiers mois de 2025, contre 14 % en 2024. Pour le constructeur étranger, cette contrainte affecte à la fois l'accès aux clients sensibles aux prix et les revenus attachés à chaque transaction de véhicule. Un prix plus bas peut améliorer l'accessibilité tout en réduisant le montant perçu par vente, créant un arbitrage entre la fidélisation de l'acheteur et la défense de la prime.
Pénuries de Semi-conducteurs et de Composants
La perturbation de l'approvisionnement Nexperia a débuté en octobre 2025 à la suite de mesures du gouvernement néerlandais et de décisions judiciaires, suivies de contrôles à l'exportation chinois. Ces contrôles ont bloqué le retour dans l'Union européenne (UE) des puces conditionnées en Chine après une production en face avant européenne. Le 16 octobre 2025, l'Association des Constructeurs Européens d'Automobiles (ACEA) a averti que la production automobile européenne était menacée, car la qualification de fournisseurs de remplacement et le développement de leur production prendraient des mois, tandis que les stocks ne devaient durer que quelques semaines. En juin 2026, la Commission européenne a signalé la reprise des expéditions après l'assouplissement des restrictions début novembre 2025, mais a averti que la diminution des stocks pourrait provoquer de nouvelles perturbations de la production automobile. Pour les assembleurs de voitures de luxe, ce décalage transforme le délai de qualification des fournisseurs en un goulot d'étranglement potentiel pour les ventes de véhicules finis. La reprise des expéditions de puces répond aux besoins immédiats d'approvisionnement, mais la qualification de remplacement laisse les assembleurs exposés à un délai supplémentaire avant qu'un autre fournisseur puisse soutenir la production de véhicules.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Véhicule :
L'Échelle des SUV Soutient l'Expansion des Groupes MotopropulseursLes véhicules utilitaires sport (SUV) représentaient une part de 56,28 % de la taille du marché des voitures de luxe en 2026, ce qui en fait le segment le plus important, et sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 7,3 % sur 2027-2032. Porsche AG a livré 59 586 véhicules Cayenne dans le monde de janvier à septembre 2026, sa ligne de modèles la plus forte malgré un recul de 2 % en glissement annuel. Les livraisons totales de Porsche ont chuté de 16 % à 178 532 sur la même période, de sorte que le recul plus faible du Cayenne montre que la gamme SUV a mieux résisté que le reste de la gamme.
Le Cayenne entièrement électrique offre une voie différente pour répondre à la demande de SUV au sein de la même famille de modèles. Porsche AG a livré 7 002 Cayenne entièrement électriques dans le monde depuis le lancement du modèle à l'été 2026 jusqu'en septembre 2026. Au 2 février 2026, la production du Cayenne Electric avait débuté à Bratislava sur une ligne partagée avec les modèles Cayenne à combustion et hybrides.[2] Porsche a indiqué que cette configuration flexible permet une réponse rapide aux évolutions de la demande. Le partage de l'assemblage entre les Cayenne électriques, à combustion et hybrides permet à Porsche d'adapter la production à la demande sans engager l'ensemble de la ligne aux véhicules électriques.



Par Type de Motorisation :
L'Échelle de la Combustion Coexiste avec l'Adoption de l'ÉlectriqueLes véhicules à moteur à combustion interne (MCI) représentaient une part de marché des voitures de luxe de 67,78 % en 2026, ce qui en fait le segment le plus important. Porsche AG Group a livré 38 961 Macan à moteur à combustion dans le monde en 2025, lorsque le modèle était proposé dans la plupart des pays en dehors de l'Union européenne. Porsche AG a livré 27 996 Macan à moteur à combustion dans le monde de janvier à septembre 2026. La production de la variante à combustion a pris fin à l'été 2026. L'empreinte antérieure hors UE illustre la portée géographique de cette franchise à combustion, tandis que son retrait démontre que l'échelle de livraison seule ne garantit pas la place d'une variante dans le portefeuille de Porsche.
Les véhicules électriques à batterie sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 8,4 % sur 2027-2032. Porsche AG a livré 23 029 véhicules Macan entièrement électriques dans le monde de janvier à septembre 2026. Les véhicules électriques hybrides offrent un choix distinct, le portefeuille de l'exercice 2025 de BMW Group plaçant les hybrides rechargeables aux côtés des groupes motopropulseurs à combustion et électriques à batterie pour répondre aux besoins variés des clients à l'échelle mondiale.

Par Catégorie de Véhicule :
Franchises de Volume et Exclusivité AllouéeLe luxe intermédiaire était le segment le plus important, représentant 44,78 % du marché en 2026. FAW-Audi a rapporté 172 000 ventes d'Audi A6L en Chine en 2025, le modèle conservant sa position de leader dans la catégorie des berlines de segment C de luxe du pays. Audi a introduit sa berline A6L à combustion de nouvelle génération en Chine fin mars 2026 dans le cadre du renouvellement de modèles de sa Plateforme Premium à Combustion (PPC). Ce renouvellement donne à Audi un moyen de poursuivre le prochain cycle de ventes grâce à une franchise de berlines qui disposait déjà d'une échelle nationale substantielle, liant le potentiel de croissance à la prochaine génération d'une activité véhicule établie.
Les véhicules ultra-luxe et exotiques sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 7,5 % sur 2027-2032. Ferrari NV a indiqué dans ses résultats du 30 juillet 2026 que sa Série Spéciale Manuale 12Cilindri était déjà entièrement allouée lors de sa présentation au cours des mois précédents. Le luxe d'entrée de gamme emprunte une voie différente, avec près de la moitié de la demande pour le SUV électrique d'entrée de gamme de BMW en Inde jusqu'en septembre 2025 provenant de premiers acheteurs de luxe. La série spéciale allouée de Ferrari implique de satisfaire les engagements existants, tandis que l'exemple indien de BMW fait de la première acquisition un moteur distinct de la demande d'entrée de gamme.
Par Canal de Vente :
L'Échelle des Concessionnaires Rencontre la Commande Numérique FlexibleLes concessionnaires agréés étaient le segment le plus important, représentant 89,38 % du marché en 2026. Penske Automotive Group exploitait 365 concessions automobiles franchisées à l'échelle de l'entreprise au 31 décembre 2025, dont 148 aux États-Unis et 217 ailleurs, principalement au Royaume-Uni. Les marques premium, notamment Audi, BMW et Lexus, ont généré 71 % des revenus des concessions automobiles franchisées de Penske en 2025. Les groupes de distribution axés sur le premium concentrent l'exécution des ventes de marques de luxe concurrentes au sein d'une même activité de distribution, liant plusieurs constructeurs à une voie commune vers les clients.
Les ventes directes aux consommateurs et en ligne sont prévues comme le segment à la croissance la plus rapide, avec un CAGR de 8,3 % sur 2027-2032. Le rapport annuel 2025 de Lucid Group décrivait un parcours numérique permettant aux clients de configurer des véhicules et de passer des commandes en ligne via son modèle de vente directe aux consommateurs. Les clients pouvaient également planifier un essai, contacter les ventes ou visiter des Studios physiques. Cette combinaison permet à un choix de produit de commencer numériquement tout en conservant un contact personnel là où l'acheteur le souhaite. Pour Lucid, la commande numérique et le contact physique optionnel soutiennent une relation client pilotée par un seul producteur, faisant de la transition entre ces étapes un élément central du canal direct.
Analyse géographique
Marché des Voitures de Luxe en Asie-Pacifique
L'Asie-Pacifique détenait une part de 43,07 % de la taille du marché des voitures de luxe en 2026, ce qui en fait la plus grande zone géographique. Audi a livré 617 514 véhicules en Chine, y compris Hong Kong, en 2025, en baisse de 5 % par rapport à 2024. Une base de livraisons substantielle peut coexister avec des pressions sur une marque individuelle, de sorte que l'échelle commerciale de l'Asie-Pacifique n'implique pas une croissance ininterrompue pour Audi.
Marché des Voitures de Luxe au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique sont prévus comme la zone géographique à la croissance la plus rapide, avec un CAGR de 7,5 % sur 2027-2032. Lexus a vendu 45 645 véhicules au Moyen-Orient en 2025, soit 101,4 % de son volume de 2024, et 1 485 en Afrique, soit 118,8 % de son volume de 2024. L'importateur BMW Al-Uroush Automotive a ouvert une salle d'exposition BMW et MINI de 1 200 mètres carrés à Sulaymaniyah, en Irak, le 9 octobre 2025, avec une capacité d'exposition pouvant accueillir jusqu'à 10 véhicules. Ce point de vente supplémentaire crée un accès local à l'exposition et aux clients via un importateur officiel. Le gain relatif plus élevé de Lexus en Afrique provenait d'une base de ventes beaucoup plus petite, tandis que la salle d'exposition irakienne ajoute une voie locale vers les acheteurs au Moyen-Orient.
L'Amérique du Nord offre une demande substantielle au niveau des marques, illustrée par les ventes record de Lexus aux États-Unis de 370 260 véhicules en 2025, en hausse de 7,1 % en volume. L'Amérique du Sud présente un exemple de croissance distinct au niveau national au Brésil, où K.Lume Consultoria a rapporté 54 564 immatriculations de voitures de luxe en 2025, en hausse de 6,6 % par rapport à 2024. L'Europe présente une considération relative au mix de groupes motopropulseurs, les véhicules électriques à batterie et les hybrides rechargeables représentant 40 % des livraisons de BMW Group en Europe en 2025. Au premier semestre 2026, le secteur du luxe au Canada a fait face à des pressions sur les coûts et les échanges commerciaux, tandis que BMW a rapporté une contraction préliminaire du marché premium mexicain et une croissance du segment premium argentin en 2025. Les gains de Lexus aux États-Unis et la hausse des immatriculations brésiliennes contrastent avec la part de luxe plus faible au Canada et la contraction préliminaire du marché premium au Mexique, tandis que le mix de livraisons européen de BMW montre l'électrification coexistant avec une base plus large utilisant d'autres groupes motopropulseurs.
Éditions régionales
Toutes les régions
Cadre Réglementaire et Perspectives
La comparaison examine certains cadres de conformité des véhicules du point de vue d'un constructeur ou d'un importateur vendant des voitures de tourisme de luxe à groupes motopropulseurs mixtes. Les objectifs d'émissions de flotte, les exigences en matière de crédits et les conditions d'immatriculation affectent la préparation commerciale de ces programmes véhicules. L'Agence de Protection de l'Environnement des États-Unis a abrogé les normes fédérales sur les gaz à effet de serre pour les véhicules et moteurs légers, moyens et lourds, avec effet au 20 avril 2026.[3]
Tableau Réglementaire
| Facteur de décision | États-Unis | Brésil | Allemagne | Chine | Émirats Arabes Unis |
|---|---|---|---|---|---|
| Autorité principale | Agence de Protection de l'Environnement | Ministère du Développement, de l'Industrie, du Commerce et des Services | Commission européenne pour le cadre de flotte de l'UE | Ministère de l'Industrie et des Technologies de l'Information | Organisation de Normalisation du CCG pour la certification ; Ministère de l'Industrie et des Technologies Avancées pour le lien de données de conformité |
| Instruments clés ou orientation | Abrogation fédérale des gaz à effet de serre des véhicules | Exigences MOVER pour les nouveaux véhicules | Règlement (UE) 2019/631 | Avis sur le ratio de crédits pour les véhicules à nouvelles énergies (NEV) pour 2026 et 2027 | Certification des véhicules par l'Organisation de Normalisation du CCG et déclaration du numéro d'identification du véhicule (NIV) |
| Effet commercial | Obligations fédérales réduites en matière de gaz à effet de serre | Ventes et importations conditionnées à l'efficacité, la recyclabilité, la sécurité et l'étiquetage | Objectifs spécifiques de CO2 de flotte par constructeur et pénalités en cas de dépassement | Les exigences de ratio de crédits orientent la planification des programmes véhicules | La certification par l'Organisation de Normalisation du CCG et la déclaration du NIV sont des prérequis à l'immatriculation |
| Attractivité actuelle de la politique | Élevée | Moyenne | Faible | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Assouplissement | Durcissement | Durcissement | Durcissement | Durcissement |
| Source: Mordor Intelligence | |||||
La notation de l'Allemagne repose sur les réductions moyennes de CO2 des nouvelles voitures de la flotte de l'UE qui s'approfondissent de 15 % pour 2025-2029 à 55 % pour 2030-2034 par rapport aux niveaux de 2021, avec des pénalités pour les constructeurs dépassant leurs objectifs spécifiques. La proposition de la Commission du 16 décembre 2025 visant à assouplir l'objectif d'émissions à l'échappement de 2035 et à autoriser le report et l'emprunt de crédits pour 2030-2032 est en attente, de sorte que l'étape de 2030 soutient une orientation de Durcissement. La notation moyenne de la Chine reflète une planification basée sur les crédits alors que les ratios de crédits NEV passent de 48 % pour 2026 à 58 % pour 2027, tandis que l'accès conditionnel au marché brésilien est prévu d'ajouter des exigences d'empreinte carbone des produits le 1er janvier 2027. La notation moyenne des Émirats Arabes Unis reflète la certification et l'immatriculation liée au NIV, avec la conformité Euro 6d programmée s'étendant des nouvelles homologations de type pour l'année modèle 2030 à tous les nouveaux véhicules immatriculés à partir du 1er janvier 2031. Les producteurs à groupes motopropulseurs mixtes bénéficient d'un allègement fédéral américain sur les gaz à effet de serre, mais doivent se préparer au ratio de crédits chinois plus élevé pour 2027 et aux exigences brésiliennes programmées sur l'empreinte carbone lors du déploiement de la même gamme.
Étapes de la Chaîne de Valeur
La chaîne de valeur compare l'approvisionnement en composants de mobilité, la fabrication de véhicules et la distribution au détail et l'après-vente des marques de luxe en tant que positions de revenus distinctes. Bosch produit de l'électronique de mobilité, tandis que Porsche AG et sa filiale Porsche Leipzig GmbH exploitent des usines de production de véhicules. L'approvisionnement en composants et la production de véhicules finis exposent donc les fournisseurs à différents points d'interruption avant qu'un client reçoive une voiture. La distribution au détail ajoute des revenus provenant des transactions de véhicules, des pièces, des services et des produits de financement et d'assurance, prolongeant la relation commerciale au-delà de la livraison.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en composants électroniques | Fournisseurs d'électronique de mobilité tels que Bosch | Ventes de composants | Dépendance à la disponibilité en temps voulu des intrants électroniques | Préparer des sources d'approvisionnement alternatives en composants avant toute perturbation |
| Fabrication de véhicules | Constructeurs de véhicules tels que Porsche AG et sa filiale Porsche Leipzig GmbH | Ventes de véhicules finis | Interruptions de production et de systèmes d'information (SI) affectant la disponibilité des véhicules | Séparer les systèmes critiques et s'exercer à la reprise d'activité des usines |
| Distribution au détail agréée et après-vente | Distributeurs automobiles franchisés tels que AutoNation et Penske Automotive Group | Ventes de véhicules au détail, pièces, services et produits de financement et d'assurance | Retards induits par le constructeur sur les véhicules et les pièces | Maintenir des contingences de pièces et protéger le débit de l'atelier |
| Source: Mordor Intelligence | ||||
Les services et les pièces ont généré la plus grande partie du bénéfice brut de la distribution automobile au détail de Penske Automotive Group en 2025. Le 2 septembre 2025, Jaguar Land Rover a divulgué un incident de cybersécurité qui a temporairement fermé certaines installations de production et systèmes informatiques, retardant les livraisons de véhicules et interrompant l'approvisionnement en pièces. Ces expositions aux revenus et aux perturbations favorisent la protection de la capacité de réparation parallèlement au rétablissement du flux de véhicules finis. La continuité des réparations a donc un objectif commercial au-delà de la vente initiale de la voiture de luxe, car elle protège une activité de revenus des concessionnaires qui dépend également de l'approvisionnement du constructeur.
Paysage concurrentiel
Concentration du Marché
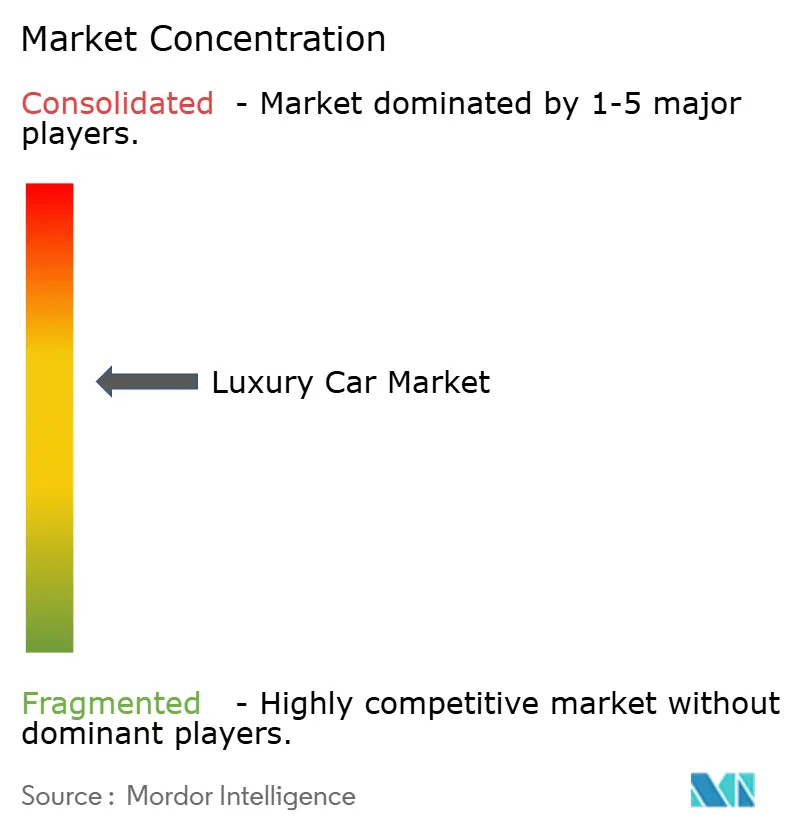
La concurrence est modérément concentrée autour de grands groupes automobiles et de marques de luxe distinctes, menés par Volkswagen Group, Tesla Inc., Mercedes-Benz Group AG, BMW AG et Toyota Motor Corporation (Lexus). Les ventes mondiales de Lexus ont atteint un record de 882 231 véhicules en 2025, soit 104 % de son volume de 2024. Le groupe Sport Luxury de Volkswagen Group a livré 279 400 véhicules Porsche dans le monde en 2025, en baisse de 10,1 % par rapport à 2024. Le recul de Porsche parallèlement aux ventes record de Lexus montre que l'échelle d'un groupe peut coexister avec des trajectoires de demande au niveau des marques très différentes.
Les constructeurs peuvent se distinguer par une franchise de véhicules reconnaissable ou par l'approbation d'une technologie orientée acheteur. Mercedes-Benz a rapporté des livraisons record de Classe G de 49 700 véhicules en 2025, en hausse de 23 %, tandis que BMW M GmbH a livré un record de 213 457 véhicules en 2025, en hausse de 3,3 %. Le 30 octobre 2025, BMW Group a annoncé avoir reçu l'approbation du Règlement ONU n° 171 pour les systèmes d'aide à la conduite du nouveau BMW iX3. BMW a indiqué que cette approbation permettait une future assistance mains libres sur autoroute de niveau 2 sur des modèles et dans des pays supplémentaires, le conducteur restant impliqué et la disponibilité et les limites du système variant selon les pays. L'avantage commercial dépend de la traduction de cette autorisation en une fonctionnalité de véhicule disponible avec des conditions clairement définies pour son acheteur.
L'orientation concurrentielle dépend également des programmes véhicules qu'un constructeur maintient en production. Tesla a achevé la production de la berline Model S et du SUV Model X sur sa ligne de Fremont, en Californie, en mai 2026. BMW Deutschland a remis les premiers véhicules BMW iX3 à des clients en Allemagne au BMW Welt de Munich le 27 janvier 2026. Le changement de Tesla affecte à la fois une berline et un SUV, tandis que les remises de BMW élargissent son offre de SUV électriques en Allemagne. Ces mouvements montrent qu'une année de nouvelles livraisons de véhicules électriques premium peut également inclure le retrait de programmes de modèles établis.
Leaders du secteur des voitures de luxe
-
Volkswagen Group
-
Tesla Inc.
-
Mercedes-Benz Group AG
-
BMW AG
-
Toyota Motor Corporation (Lexus)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Voitures de Luxe Entreprises couvertes dans ce rapport
- Mercedes-Benz Group AG
- BMW AG
- Volkswagen Group
- Toyota Motor Corporation (Lexus)
- Jaguar Land Rover Automotive PLC
- Stellantis NV (Maserati, Alfa Romeo)
- Tesla Inc.
- Volvo Car Group
- Hyundai Motor Group (Genesis)
- Nissan Motor Co. (Infiniti)
- Geely Holding (Lotus, Zeekr)
- FAW Group (Hongqi)
- SAIC Motor (IM, Roewe)
- BYD Co. (Yangwang)
- Lucid Group
- Rivian Automotive
- Ferrari NV
- Aston Martin Lagonda
- Rolls-Royce Motor Cars
- McLaren Automotive
Opportunités Clés pour les Acteurs du Marché
La comparaison examine les opportunités créées pour les acheteurs de véhicules et les distributeurs par les programmes de SUV électriques de luxe américains à différents stades commerciaux. Le 2 septembre 2026, Jaguar Land Rover Automotive PLC a ouvert les commandes aux États-Unis pour le Range Rover Electric, avec un prix de détail suggéré par le fabricant (PDSF) de départ de 138 000 USD. Le 6 mai 2026, Toyota Motor Corporation a annoncé que le Lexus TZ entièrement électrique à trois rangées de sièges était attendu à la vente aux États-Unis fin 2026 à partir de 64 050 USD, livraison, traitement et manutention inclus. Un véhicule commandable et un lancement attendu créent des opportunités différentes pour convertir un choix de produit en achat finalisé.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Segment acheteur / segment cible | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Commandes de SUV électriques haut de gamme | Le Range Rover Electric dispose d'un canal de commande américain établi | Acheteurs de SUV de luxe américains envisageant une motorisation électrique | Associer la spécification du véhicule à la prise de commande assistée par le concessionnaire | PDSF de départ élevé | Jaguar Land Rover Automotive PLC et les concessionnaires Range Rover |
| Électrification de luxe à trois rangées | La vente du Lexus TZ était attendue fin 2026 | Acheteurs américains de SUV de luxe à trois rangées | Préparer des consultations autour des besoins en places assises et de la base de prix annoncée | La disponibilité à l'achat dépend du calendrier de vente prévu | Toyota Motor Corporation via Lexus |
| Soutien des concessionnaires pour les transactions de SUV électriques | Les concessionnaires Range Rover acceptent et soutiennent les commandes | Distributeurs de véhicules de luxe | Coordonner la configuration, le suivi des commandes et la préparation à la remise | Engagement d'achat de véhicule élevé | Les concessionnaires Range Rover et Jaguar Land Rover Automotive PLC |
| Source: Mordor Intelligence | |||||
L'ouverture centrale consiste à accompagner un acheteur de SUV électrique haut de gamme à travers une relation existante avec un concessionnaire jusqu'à une commande. Les concessionnaires peuvent diriger les ressources de vente immédiates vers les véhicules commandables tout en utilisant les lancements attendus pour la préparation. L'écart de prix et de disponibilité sépare une opportunité de commande immédiate haut de gamme de la préparation à une offre à trois rangées moins chère.
Développements industriels récents dans Marché des Voitures de Luxe
- Sep 2026 : Mercedes-Benz Group AG a démarré la production en série du nouveau GLA à Rastatt. Dans son communiqué du 7 octobre, la société a rapporté les premières commandes clients pour le modèle d'entrée de gamme.
- Sep 2026 : Jaguar Land Rover Automotive PLC a ouvert les commandes aux États-Unis pour le Range Rover Electric, avec un PDSF de départ de 138 000 USD.
- Juil 2026 : BMW Group a démarré la production de la nouvelle berline Série 7 à l'usine de Dingolfing, intégrant les innovations Neue Klasse dans un modèle de production établi.
Marché des Voitures de Luxe Portée du rapport et méthodologie de recherche
Définition du Marché et Périmètre
Le marché des voitures de luxe mesure la valeur annuelle des voitures de tourisme de luxe vendues dans le monde. Il couvre les véhicules positionnés et tarifés au-dessus des voitures grand public, la valeur étant enregistrée au prix de vente du véhicule à travers les canaux de distribution et de vente directe aux consommateurs.
Exclusions du périmètre : Les voitures de tourisme grand public, y compris celles avec des finitions premium ou des équipements haut de gamme, les véhicules commerciaux et les deux-roues sont exclus.
Aperçu de la Segmentation
- Par type de véhicule
- Berlines compactes
- Berlines
- Véhicules utilitaires sport (SUV)
- Véhicules multifonctions (MPV)
- Sport / Exotique
- Par type de motorisation
- Moteur à combustion interne (MCI)
- Hybride électrique
- Électrique à batterie
- Par classe de véhicule
- Luxe d'entrée de gamme
- Luxe intermédiaire
- Ultra-luxe / Exotique
- Par canal de vente
- Concessionnaire agréé
- Vente directe aux consommateurs / En ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Türkiye
- Égypte
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire s'appuie sur des sources publiques et officielles telles que les tableaux de production de l'OICA, les données d'immatriculation de l'ACEA, les données sur la richesse de l'Institut de Recherche Capgemini et les règles européennes sur les émissions des véhicules, qui fournissent le contexte de l'offre, les volumes de voitures de tourisme et le mix de groupes motopropulseurs, les indicateurs de demande régionale et les évolutions de l'économie des modèles. Ces sources fournissent des preuves complémentaires en matière de production, d'immatriculation, de capacité des acheteurs et de réglementation pour une évaluation mondiale des voitures de luxe.
Les rapports annuels des entreprises, les présentations aux investisseurs, les dépôts réglementaires et la presse automobile réputée peuvent ensuite recouper les livraisons déclarées, les prix et les lancements de modèles, les changements de capacité, les développements des canaux et les contraintes d'approvisionnement. Ces sources sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens et les enquêtes structurées incluraient des constructeurs de véhicules de luxe, des distributeurs agréés et des spécialistes du marché, avec des dirigeants et des responsables fonctionnels abordant les ventes, la planification des produits, le mix de canaux et la demande régionale. Leurs témoignages permettraient de tester les hypothèses des sources secondaires concernant les valeurs de transaction, le mix de groupes motopropulseurs et de catégories de véhicules, et la variation régionale, et aideraient à résoudre les définitions contradictoires ou les observations manquantes. Lorsqu'une lacune de source persiste, les analystes compareraient les témoignages des répondants avec les indicateurs publics de livraison, d'immatriculation, de prix et de dépôt, ne retiendraient que les estimations étayées et documenteraient l'incertitude pour la révision interne.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 35 % |
| Petits acteurs : 20 % | Managers : 45 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Le modèle estime la valeur annuelle mondiale des ventes de voitures de tourisme de luxe à partir d'une série de marché descendante, puis vérifie certains totaux avec des livraisons ou immatriculations de véhicules échantillonnées multipliées par les prix de transaction moyens par catégorie de véhicule et groupe motopropulseur. Les intrants clés comprennent les immatriculations de voitures de tourisme et les livraisons des constructeurs pour l'orientation des volumes, les prix observés des voitures de luxe et le mix de modèles pour la valeur par véhicule, et les indicateurs régionaux de richesse et de revenus pour la capacité des acheteurs. La disponibilité des groupes motopropulseurs et les règles sur les émissions informent le glissement entre les ventes MCI, hybrides et électriques à batterie. Les tendances historiques de valeur et de volume peuvent être projetées avec une régression multivariée utilisant ces indicateurs, avec une analyse de scénarios pour les chocs réglementaires, d'accessibilité et d'approvisionnement. Les parts de segment sont construites à partir du mix observé d'immatriculations et de livraisons, des différences de prix, des offres de modèles et des données régionales, puis vérifiées pour s'additionner au total du marché. Les analystes utiliseraient les entretiens avec les constructeurs et les distributeurs pour remettre en question les hypothèses au niveau des variables et les trajectoires de prévision, tandis que les lacunes dans les vérifications ascendantes échantillonnées seraient encadrées par des données publiques proches d'immatriculation, de livraison et de prix plutôt que comblées par des détails non étayés.
Validation des Données et Cycle de Mise à Jour
Les analystes triangulent la série de valeurs descendante par rapport à des signaux indépendants d'immatriculation, de livraison, de prix et de dépôts publics, puis vérifient les totaux, les volumes, les parts de segment et les variations d'une année sur l'autre pour détecter les anomalies et les écarts inexpliqués. La révision procède de la vérification des sources à la révision du modèle et des calculs, puis à la révision par un analyste senior. Les anomalies sont examinées avant validation, et les répondants ou les propriétaires de sources sont recontactés lorsque les définitions sont contradictoires, qu'une observation majeure change ou qu'un écart inexpliqué persiste. Les estimations sont actualisées annuellement, révisées entre les cycles lorsque des événements de marché importants modifient les ventes, les prix, la réglementation ou l'approvisionnement, et soumises à une nouvelle vérification des sources et des calculs immédiatement avant la livraison.
Comparaison de la Taille du Marché des Voitures de Luxe de Mordor Intelligence avec d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les intrants utilisés pour modéliser la demande. Le marché des voitures de luxe mesure la valeur annuelle des voitures de tourisme de luxe vendues dans le monde.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les tendances historiques de valeur et de volume peuvent être projetées avec une régression multivariée utilisant ces indicateurs, avec une analyse de scénarios pour les chocs réglementaires, d'accessibilité et d'approvisionnement.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 641,2 milliards USD (2027) | |
| Consultance Mondiale A | 593,8 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 7,4 % à la valeur 2027 de ce rapport de 641,2 milliards USD, 2 ans plus tard. L'année de base plus ancienne précède l'année de comparaison, et la source projette une croissance continue du marché sur sa période de prévision ultérieure. |
| Consultance Régionale B | 551,14 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 14,0 % à la valeur 2027 de ce rapport de 641,2 milliards USD, 2 ans plus tard. L'année de base plus ancienne précède l'année de comparaison, et la source projette une croissance continue du marché sur sa période de prévision ultérieure. |
Les analystes de Mordor Intelligence triangulent la série de valeurs descendante par rapport à des signaux indépendants d'immatriculation, de livraison, de prix et de dépôts publics, puis vérifient les totaux, les volumes, les parts de segment et les variations d'une année sur l'autre pour détecter les anomalies et les écarts inexpliqués.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des voitures de luxe et ses perspectives de croissance ?
Le marché devrait atteindre 641,2 milliards USD en 2027 et 852,4 milliards USD d'ici 2032, avec un CAGR de 5,86 % sur 2027-2032.
Qu'est-ce qui stimule la demande de voitures de luxe ?
Mercedes-Benz USA a rapporté une croissance préliminaire des ventes au détail du SUV GLE aux États-Unis de 14 % en 2025 et de 12 % au quatrième trimestre 2025, tandis que les livraisons mondiales provisoires de véhicules électriques de BMW Group ont atteint 110 257 au troisième trimestre 2026. Ces résultats indiquent une demande pour les SUV de luxe et les modèles électriques.
Quel type de carrosserie de voiture de luxe domine la valeur des ventes ?
Les SUV détenaient 56,28 % du marché en 2026, ce qui en fait le segment de type de véhicule le plus important.
Quelles entreprises sont en concurrence dans le secteur des voitures de luxe ?
Les principaux acteurs comprennent Volkswagen Group, Tesla Inc., Mercedes-Benz Group AG, BMW AG et Toyota Motor Corporation (Lexus).
Qu'est-ce qui limite les achats et les livraisons de voitures de luxe ?
La pression sur les prix d'achat en Chine et les délais de qualification des composants peuvent contraindre les achats et les livraisons. Les voitures premium en Chine représentaient 13 % des ventes totales de voitures au cours des neuf premiers mois de 2025.
Quelle région domine la valeur des ventes de voitures de luxe, et laquelle est prévue comme la plus rapide en croissance ?
L'Asie-Pacifique détenait 43,07 % du marché en 2026, tandis que le Moyen-Orient et l'Afrique sont prévus comme la région à la croissance la plus rapide avec un CAGR de 7,5 % sur 2027-2032.